Key Takeaways
Ny gateway, nye muligheder: Chris Bajda sigter mod at udvide Groomsdays kundebase ved at integrere en ny betalingsgateway på deres e-handelsplatform.
Pleje af global rækkevidde: Integrationen afspejler et strategisk skridt for at imødekomme en mangfoldig kundekreds og forbedre tilgængeligheden for internationale kunder.
En kontantløs løsning: Den nye gateway forventes at strømline transaktionerne og give brugerne en problemfri og effektiv betalingsoplevelse.
Teknologisk fremdrift inden for e-handel: Ved at tage moderne betalingsmuligheder i brug positionerer Groomsday sig som en førende aktør inden for e-handel.
Chris' modige betalingsbeslutning: Bajdas beslutning illustrerer proaktiv ledelse, hvor teknologi udnyttes til potentielt at øge salget og kundetilfredsheden.
Chris Bajda, en e-handelsiværksætter og administrerende partner hos Groomsday, besluttede at integrere en ny betalingsgateway på deres platform i håbet om at betjene en større kundebase.
De vidste ikke, at det ville udløse:
- Omkring 15 % stigning i frekvensen af forladte indkøbskurve
- Flere problemer med forladte indkøbskurve på grund af langsomme indlæsningstider og fejl under betalingen.
Det viste sig også, at den nye gateway ikke oprindeligt var optimeret til mobil, hvor størstedelen af deres trafik kom fra.
Chris’ historie får dig til at indse, at betalingsgateways ikke er en løsning, der passer til alle, og at implementering af de mest populære værktøjer ikke altid er det bedste forretningsmæssige valg.
Du skal nøje overveje din web- og platformarkitektur og sætte dig grundigt ind i dine kunders behov.
Derudover skal du læse dette indlæg, hvor vi gennemgår hele omfanget af integrationer af betalingsgateways og guider dig til, hvordan du vælger det bedste værktøj til din virksomhed.
Hvad er en betalingsgateway?
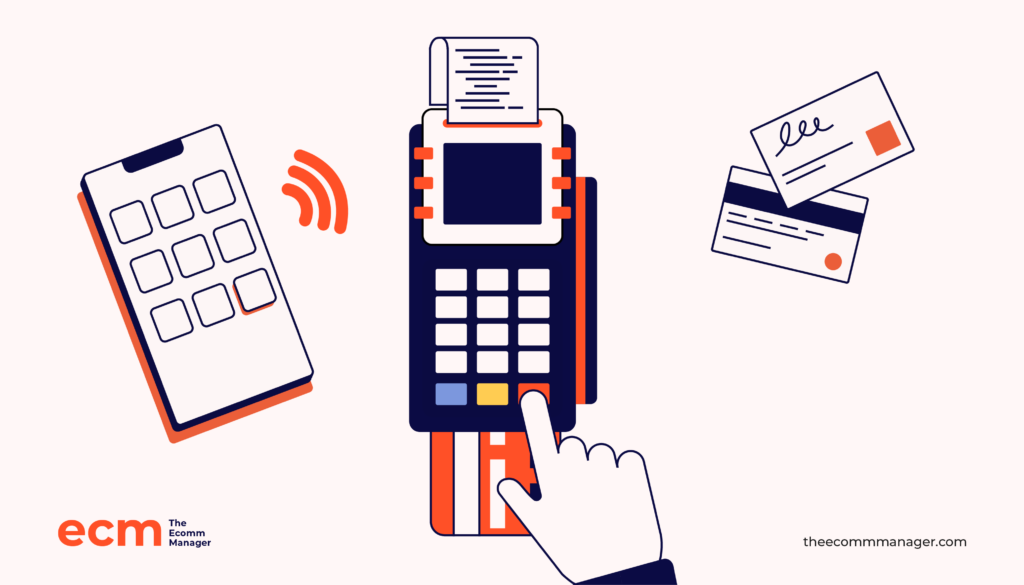
En betalingsgateway er en softwareapplikation, der sikkert godkender, administrerer og behandler onlinebetalinger for e-handelsvirksomheder.
Den fungerer som en bro mellem flere parter: din virksomheds bank, din indløsningskonto, din kundes bank og din betalingsbehandler.
Tænk på betalingsgatewayen og betalingsbehandleren som to sider af samme mønt – de arbejder sammen om at flytte betalinger problemfrit fra din kunde til din virksomhed.
Betalingsgatewayen overfører data sikkert mellem forhandlerens websted og betalingsbehandleren. Behandleren kommunikerer derefter med de involverede banker for at godkende og overføre pengene.
Nogle virksomheder, f.eks. Square, tilbyder en komplet løsning, der kombinerer både gateway- og behandlingstjenester – de er kendt som betalingstjenesteudbydere.
Selvom dette er en forenklet forklaring, gennemgår vi emnet mere detaljeret i vores guide til betalingsgateways.
Forhandlere har brug for disse onlinebetalingsgateways til at:
- Automatisere modtagelsen og behandlingen af betalinger ved hjælp af flere betalingsmetoder og -muligheder, såsom krypto, BNPL, kreditkortbetalinger, digitale tegnebøger, mobilbetalinger og kreditscorer.
- Sikre betalingsdata og deres overførsel ved hjælp af kryptering, overholdelse af regler og tokenisering.
Den tekniske proces med at tilføje en betalingsgateway til din e-handelsplatform kaldes integration af betalingsgateway.
Typer af betalingsgateways
Der findes forskellige betalingsgateways, som udviklere kan implementere, og forhandlere kan bruge, afhængigt af deres behov og tilgængelige ressourcer.
Lad os se nærmere på de forskellige typer betalingsgateways.
Betalingsgateways med omdirigering
Denne gateway gør, som navnet antyder, at kunderne omdirigeres væk fra dit websted til en tredjepartsbetalingsside for at gennemføre deres transaktioner.
Når din kunde går til kassen, omdirigerer gatewayen dem altså fra dit websted til betalingsgatewayens websted, som behandler betalingen og sender dem tilbage til dig.
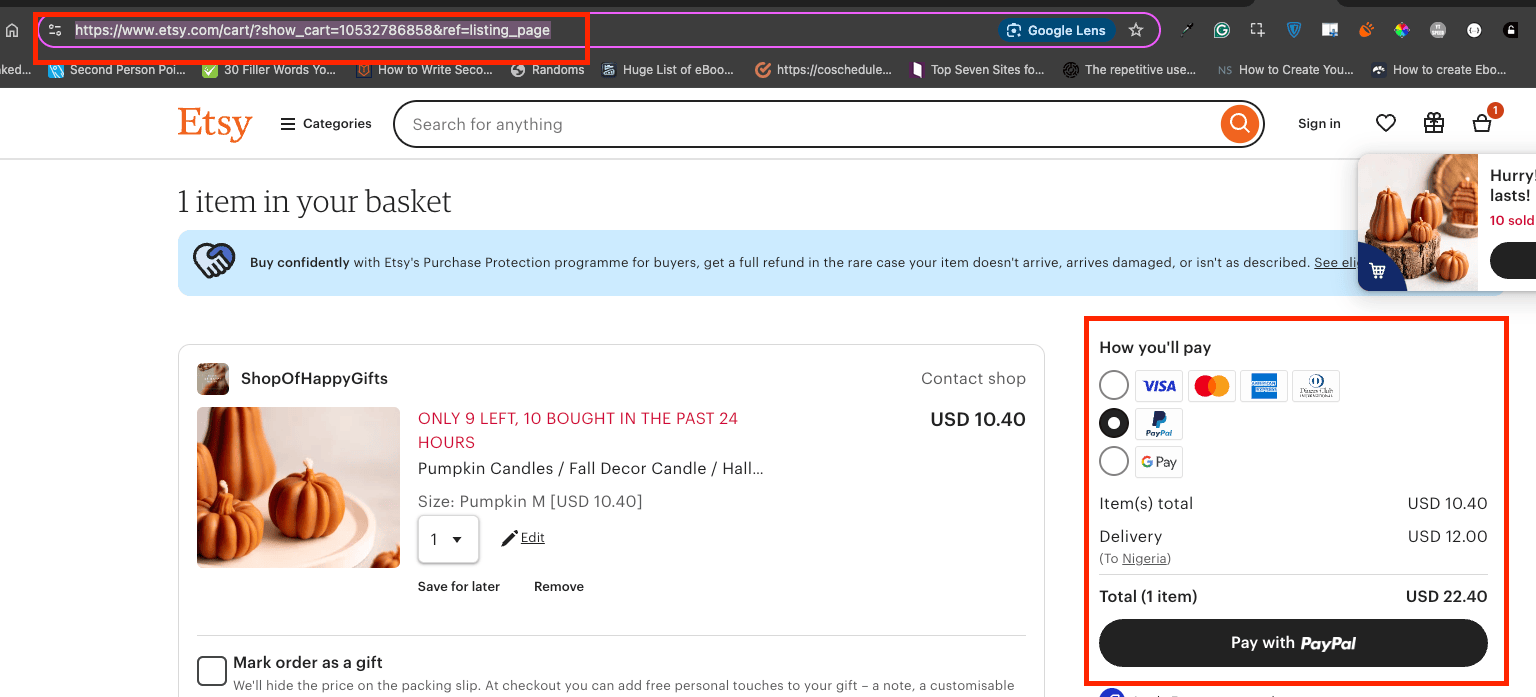
Når du f.eks. vælger »Betal med PayPal« på denne Etsy-betalingsside, føres du til PayPals websted for at indtaste dine betalingsoplysninger.
Læg mærke til søgefeltet:
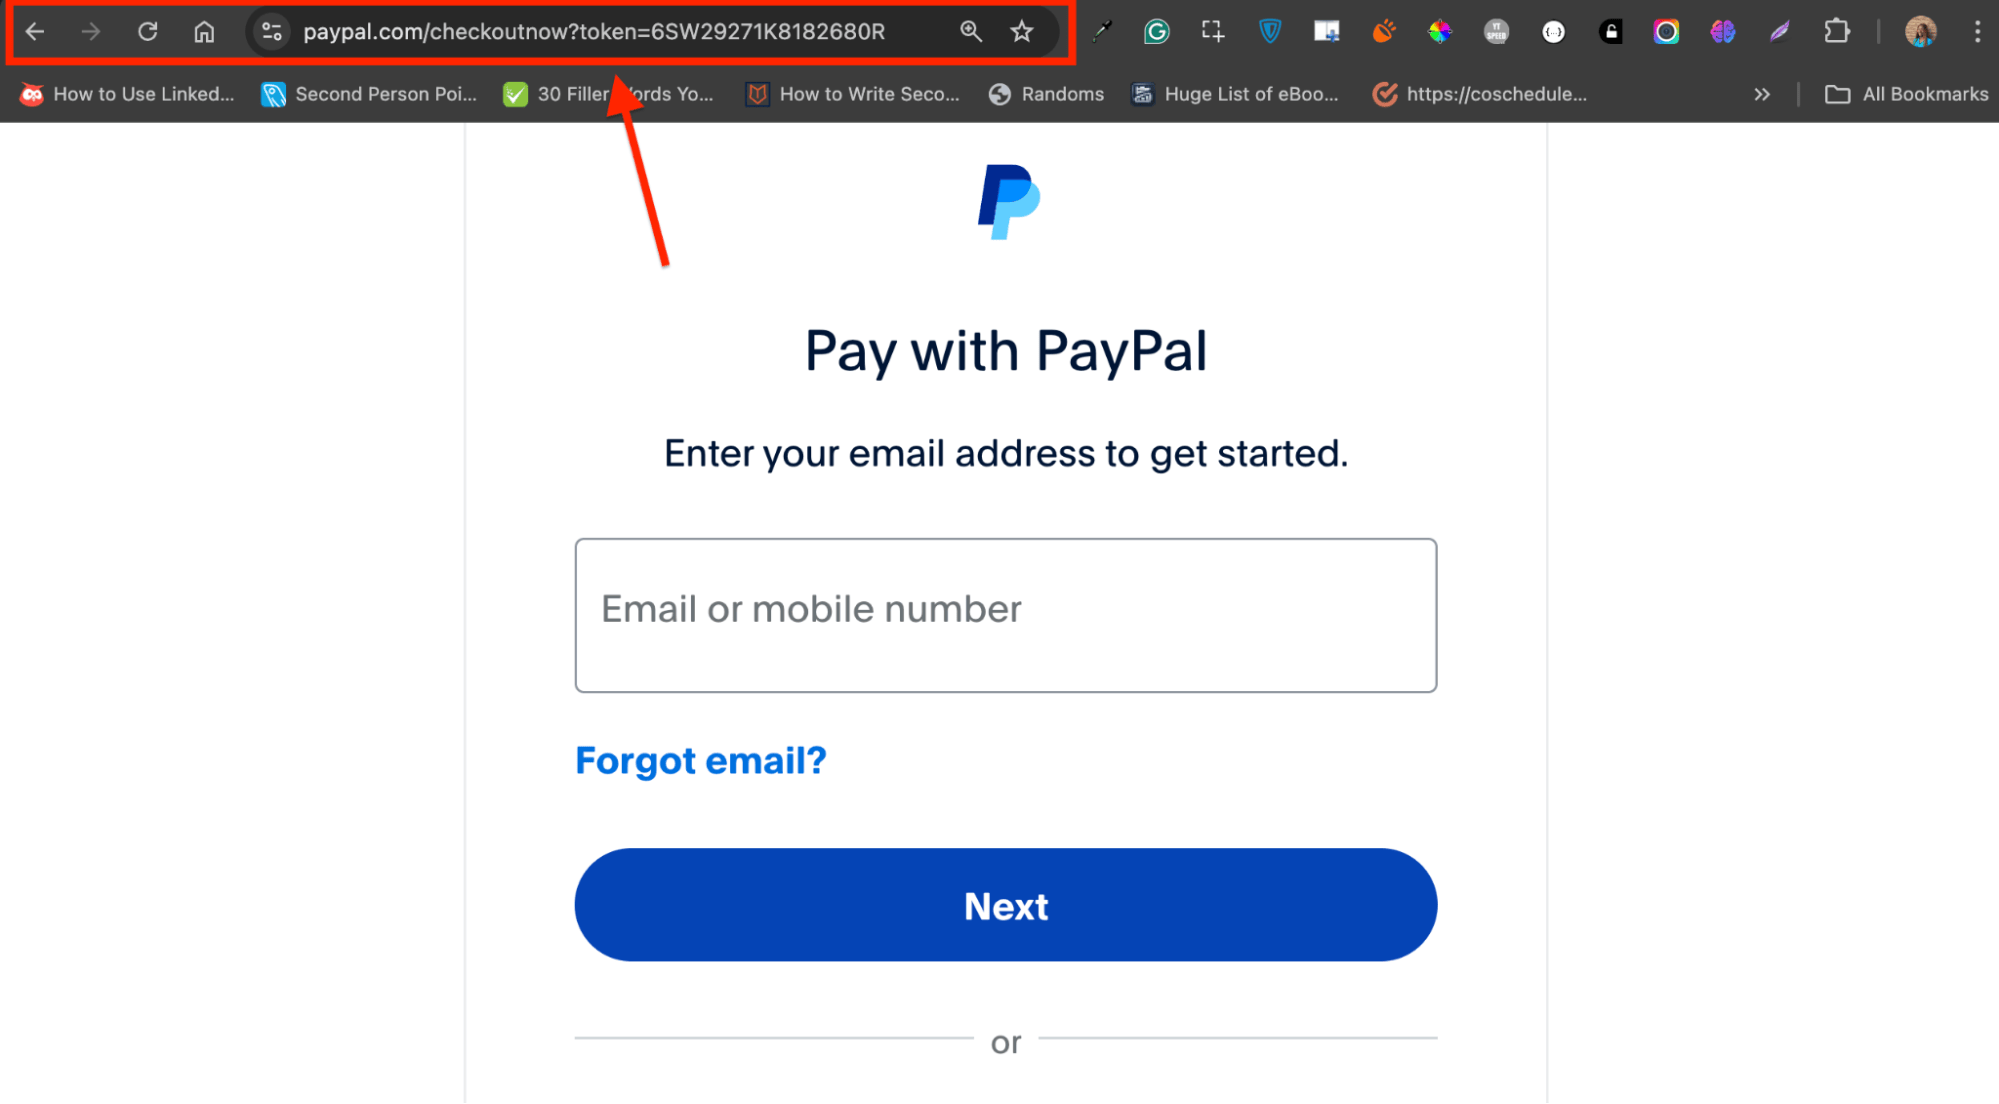
Når betalingen er behandlet, omdirigeres du tilbage til Etsy-butikken med en bekræftelse.
Hvorfor bruge dem? Enkelhed og sikkerhed.
Omdirigeringsgateways er nemme at implementere, fordi gatewayudbyderne håndterer det meste af dataflytningen og sikrer betalingsdata.
Hvordan fungerer de?
Den handlende bruger gatewayens API og integrerer den i formularen, så den vises som en mulighed under betalingen.
Her er et enkelt eksempel på en POST-anmodning for at påbegynde en betaling:
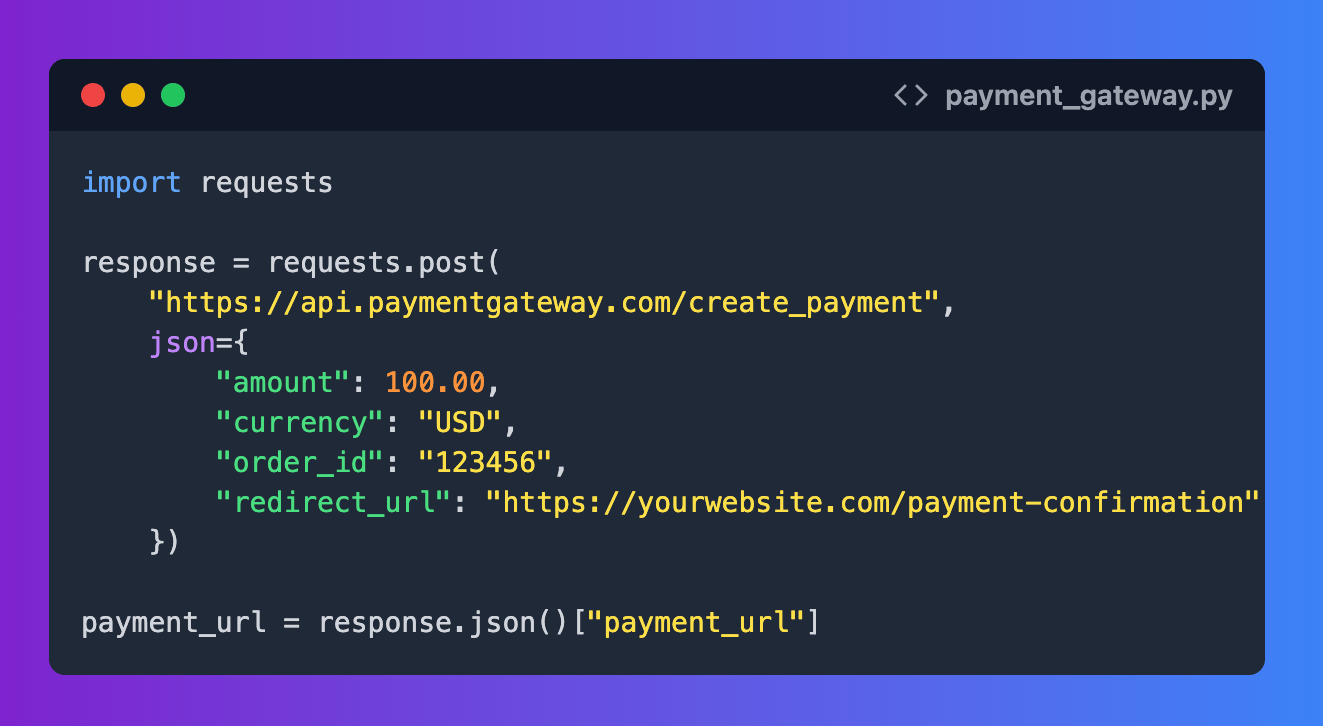
Efter denne anmodning er sendt, omdirigeres kunden til den angivne payment_url for at gennemføre transaktionen.
Ud over PayPal omfatter andre eksempler på omdirigeringsgateways Stripe Checkout, Klarna og Amazon Pay.
Betalingsgateways på webstedet
Denne type gateways giver kunder mulighed for at gennemføre deres transaktioner direkte på dit websted uden at blive omdirigeret andre steder hen. Det giver en problemfri og brandet betalingsoplevelse, som kan øge kundernes tillid og reducere antallet af forladte indkøbskurve.
Hvordan fungerer de?
Tag eksemplet med Sweet Serenity, en butik for skønhed og personlig pleje i Canada.
De bruger Shopify Payments til at behandle transaktioner direkte på deres websted. Jeg prøvede at købe en automatisk trimmer fra deres websted:
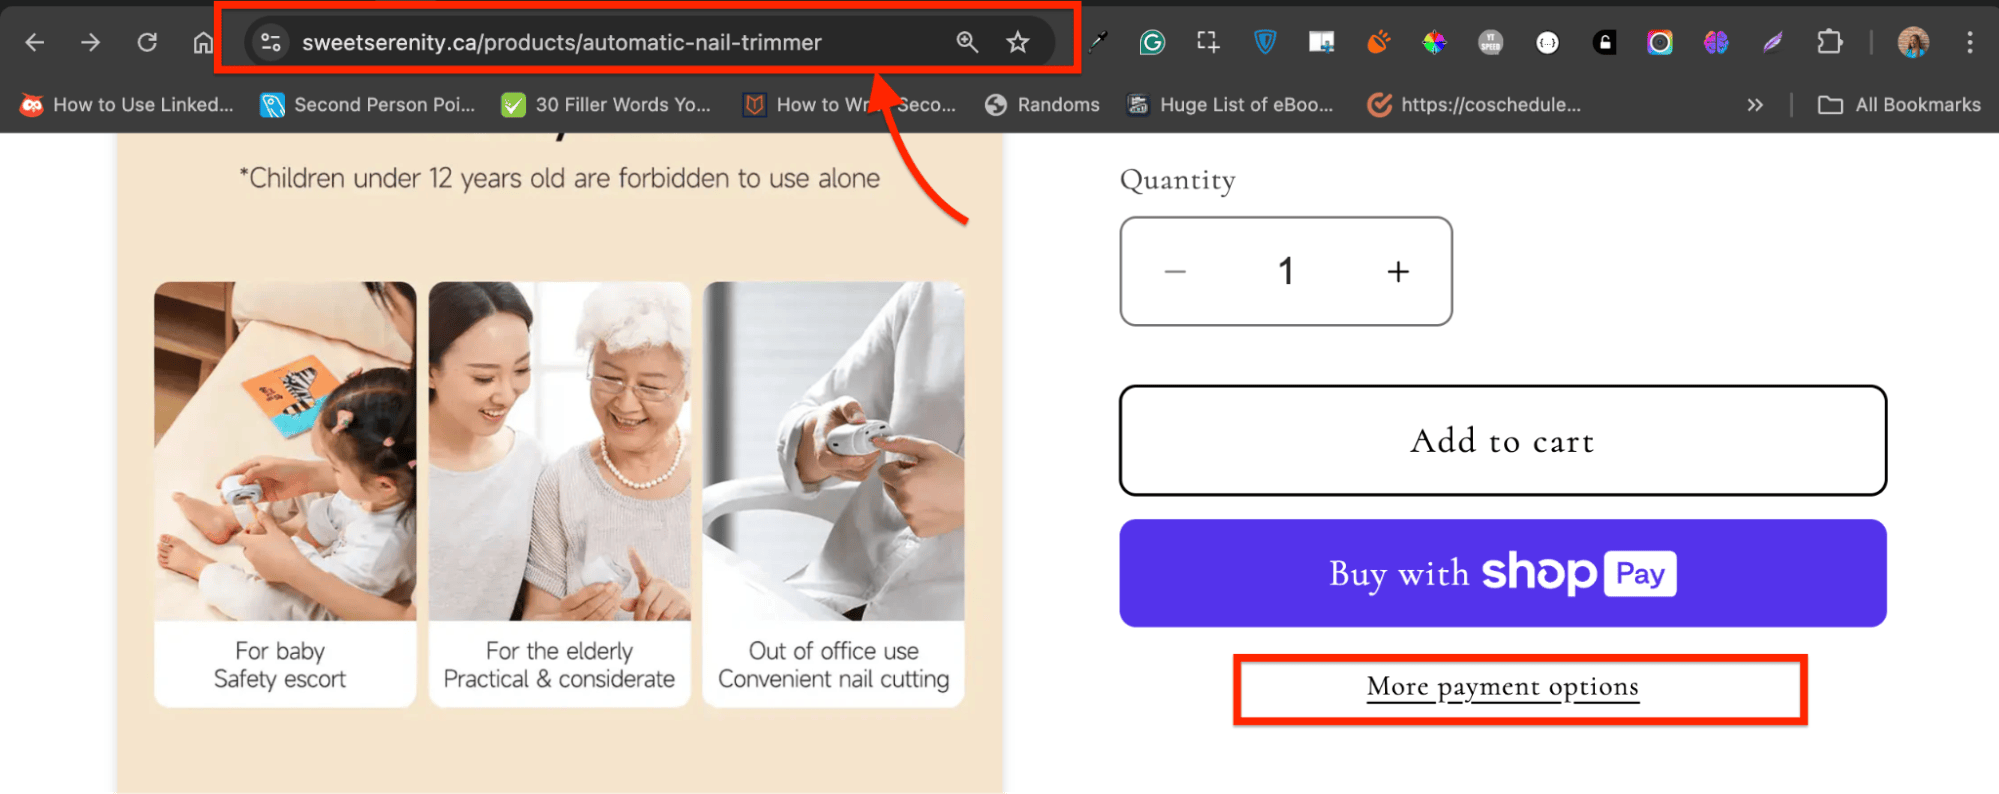
I stedet for at bruge Shop Pay, Shopifys omdirigeringsgateway, vælger jeg »Flere betalingsmuligheder«. Det fører mig til en formular, der drives af Shopify Payments, hvor jeg indtaster mine kreditkortoplysninger.
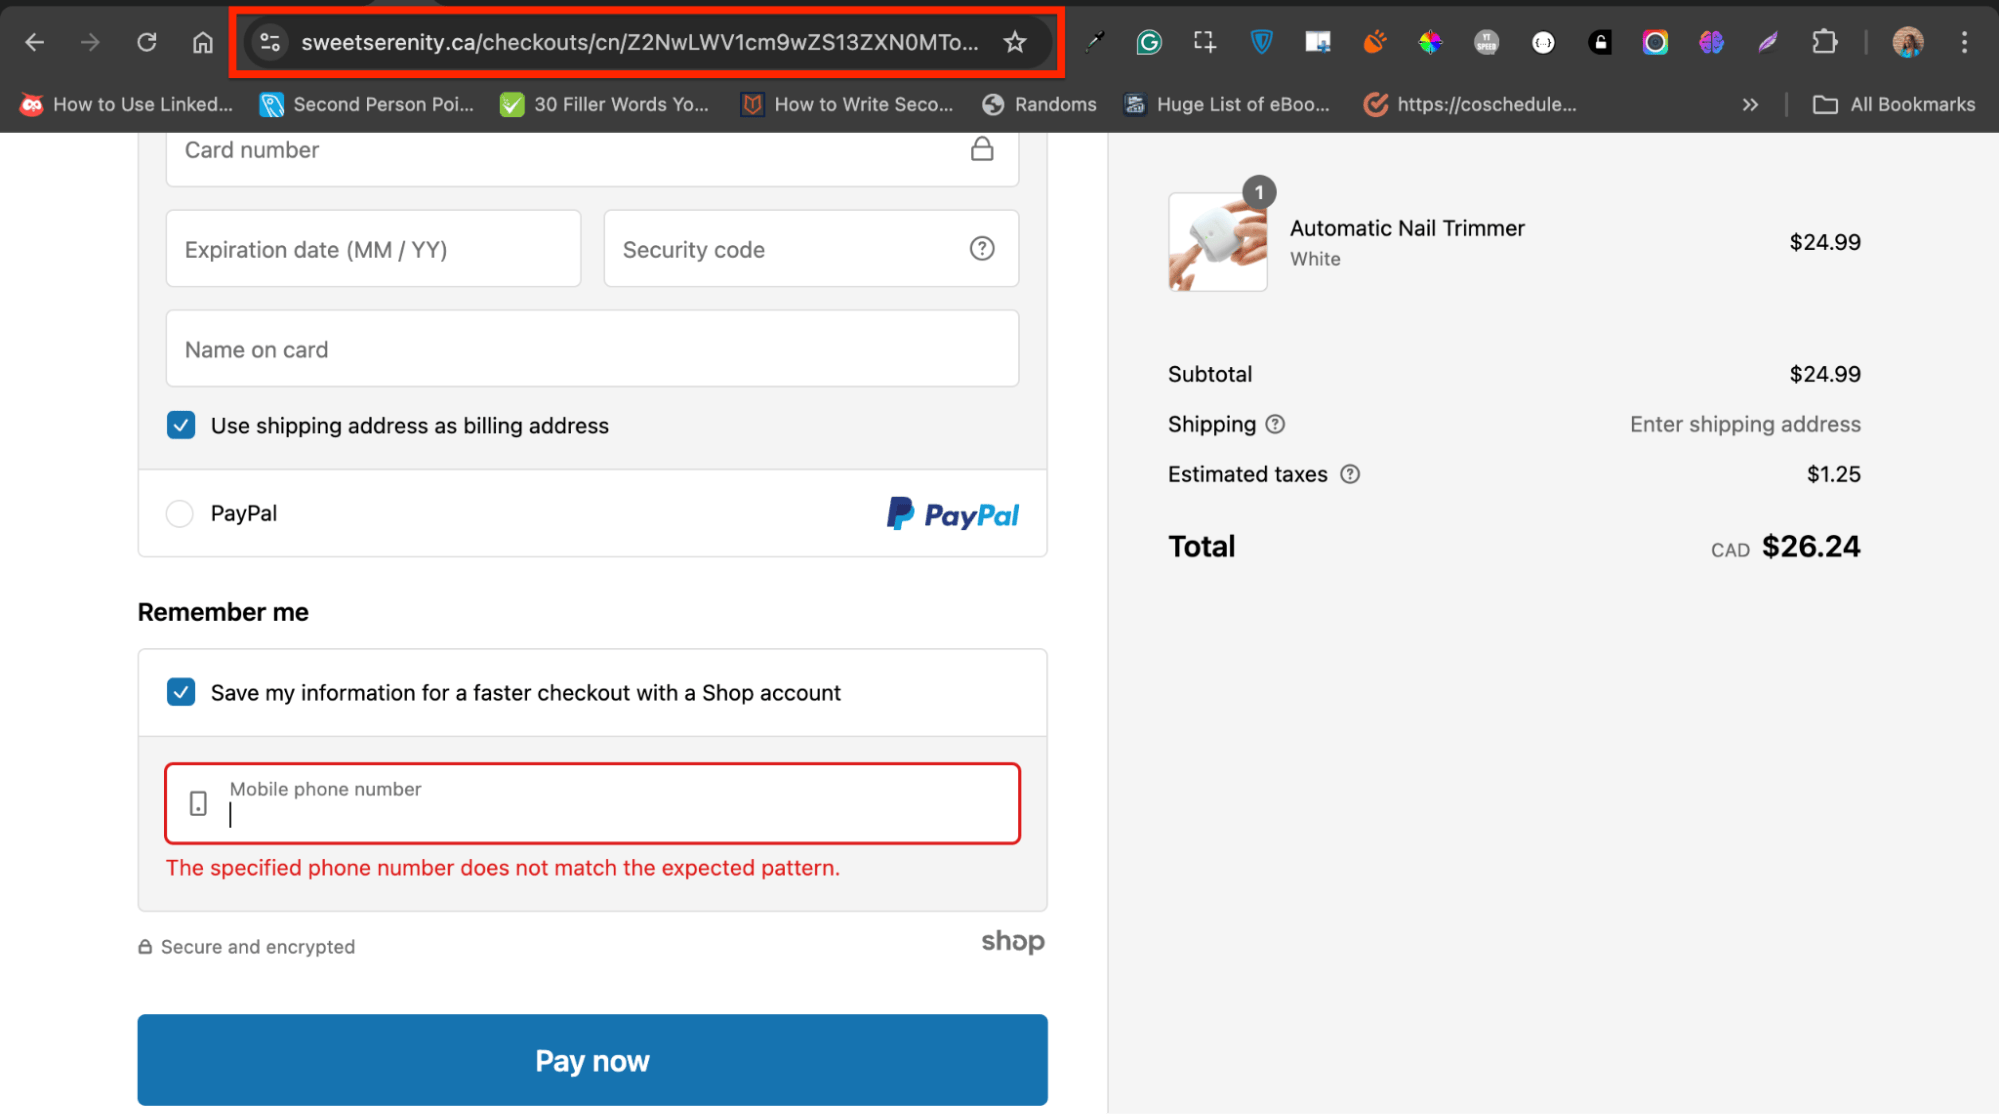
Her er, hvad der sker i baggrunden:
- Når du indtaster dine kortoplysninger, krypterer og tokeniserer Shopifys Payments API oplysningerne for at sikre sikkerheden.
- Disse tokeniserede data sendes derefter til den handlendes server, som foretager et API-kald til gatewayen for at behandle betalingen.
Denne metode giver større kontrol over kundeoplevelsen, men betyder også, at den handlende skal håndtere visse sikkerhedsforanstaltninger såsom PCI DSS-overholdelse, SSL/TLS-kryptering og sikker indsættelse af JavaScript.
Selvhostede betalingsgateways
Selvhostede betalingsgateways giver dig maksimal kontrol over hele betalingsoplevelsen.
I modsætning til gateways på webstedet, hvor udbyderen håndterer de fleste backend-processer, giver selvhostede gateways dig mulighed for at indsamle og behandle betalingsoplysninger på dit eget websted, før de sendes sikkert til betalingsbehandleren via API'er.
Hvordan fungerer det?
Når en kunde indtaster sine betalingsoplysninger på dit websted, er det dit ansvar at indsamle og overføre disse data sikkert.
Gatewayudbyderen overtager derefter og håndterer selve transaktionen og overførslen af pengene.
Denne tilgang giver mulighed for fuldstændig tilpasning af brugeroplevelsen, lige fra betalingsformularens design til betalingsforløbet.
Hvad er forskellen på gateways på webstedet?
- Du har fuld kontrol over frontend-designet og brugeroplevelsen, hvilket er ideelt for virksomheder, der ønsker en fuldt brandet betalingsproces.
- Du skal implementere robuste sikkerhedsforanstaltninger såsom SSL-certifikater, PCI DSS-overholdelse, firewalls og datatokenisering – det sikrer, at kundedata krypteres og opbevares sikkert.
Eksempler på selvhostede gateways omfatter Braintree, Authorize.net med tilpassede formularer og Adyen. De giver større fleksibilitet, men kræver også et højere niveau af teknisk ekspertise og overholdelse af regler.
Direkte POST-metode
Den direkte POST-metode giver dit websted mulighed for at indsamle betalingsoplysninger og sende dem direkte til gatewayen ved hjælp af et enkelt API-kald.
Det betyder, at følsomme data aldrig gemmes på dine servere, hvilket mindsker din byrde med hensyn til PCI DSS-overholdelse.
Hvordan fungerer det?
Når en kunde indtaster sine betalingsoplysninger på dit websted, sendes disse oplysninger direkte til gatewayen ved hjælp af en POST API-anmodning – en sikker metode til at sende data over internettet.
Gatewayen behandler derefter betalingen og sender en bekræftelse eller fejlmeddelelse tilbage.
Hvad er fordelen?
Denne metode tilbyder en balance mellem kontrol og sikkerhed.
Du kan opretholde en ensartet brugeroplevelse på brugerfladen uden at håndtere følsomme data på dine servere. Dit fokus flyttes til at sikre selve dit websted, f.eks. ved at sørge for, at dine formularer og sider er sikre, mens gatewayen håndterer de følsomme oplysninger.
Eksempler omfatter Stripe og PayPal Payments Pro.
Lokal bankintegration
Lokale bankintegrationer giver kunderne mulighed for at betale direkte fra deres bankkonti, hvilket kan være særligt nyttigt for at imødekomme regionale betalingspræferencer eller opfylde lovgivningsmæssige krav.
Hvordan fungerer det?
Når en kunde vælger denne betalingsmetode, behandles transaktionen gennem lokale banksystemer, såsom ACH (Automated Clearing House) i USA eller Interac Online i Canada.
Dette kræver ofte specialudviklet kode eller specialiserede plugins for at forbinde din e-handelsplatform med bankens betalingssystem.
Hvorfor vælge denne metode?
- Regionale præferencer: Nogle kunder foretrækker at bruge lokale bankoverførsler frem for kreditkort eller digitale tegnebøger.
- Lavere gebyrer: Disse integrationer har ofte lavere transaktionsgebyrer sammenlignet med traditionelle gateways.
- Overholdelse af lovgivningen: De kan hjælpe med at opfylde specifikke regionale regler for betalingsbehandling.
Eksempler omfatter ACH-overførsler i USA, Interac Online i Canada og Zelle.
Have an account? Log In
Hybride betalingsgateways
Hybride betalingsgateways kombinerer flere typer betalingsløsninger på én platform, hvilket giver forhandlere fleksibilitet til at vælge den bedste betalingsmetode til deres virksomheds behov.
En hybrid gateway kan f.eks. indeholde funktioner fra både omdirigeringsgateways (som PayPal) og gateways på webstedet (som Shopify Payments), så du kan tilbyde en række betalingsmuligheder gennem én enkelt integration.
Hvorfor vælge en hybrid gateway?
- Du kan tilbyde forskellige betalingsoplevelser afhængigt af kundernes præferencer eller transaktionstyper. Du kan f.eks. bruge en omdirigeringsmulighed til højrisikobetalinger og en løsning på webstedet til almindelige transaktioner.
- I stedet for at administrere flere gatewayintegrationer samler en hybrid gateway dem på én platform, hvilket forenkler administrationen og reducerer den tekniske arbejdsbyrde.
- Efterhånden som din virksomhed vokser, og dine behov ændrer sig, kan hybride gateways nemt tilpasses uden at kræve en fuldstændig omlægning af dit betalingssystem.
Et populært eksempel er PayPal, som giver forhandlere mulighed for at tilbyde både omdirigerede betalingsmuligheder og betalingsmuligheder på webstedet samt lokale bankoverførsler og muligheder for køb nu, betaling senere (BNPL).
Hvorfor integration af betalingsgateways er en nødvendighed
Alle professionelle inden for e-handel ved, at de ikke kan modtage betalinger uden gatewayintegrationer.
Det modarbejder formålet med at have en onlinebutik. Ud over betalingsbehandling er her fire grunde til, at du skal integrere betalingsgateways.
Behandl, sikr og modtag betalinger
Som vi er blevet enige om, er betalingsgatewayens primære formål at automatisere behandlingen og modtagelsen af betalinger. Den håndterer alt fra kreditkorttransaktioner til digitale tegnebøger og endda betalinger med kryptovaluta.
Husk sagen om Chris Bajda?
Chris oplevede problemer, da han integrerede en betalingsgateway, som ikke var kompatibel med hans webarkitektur og ikke var optimeret til mobil.
Som følge heraf kunne han ikke behandle betalinger effektivt, hvilket førte til tabt salg og øget antal forladte indkøbskurve.
Overvej nu Dubin Fine Jewelry:
Denne familieejede smykkebutik opkrævede manuelt betalinger fra kreditkort og indtastede betalingsoplysninger i deres POS-system, hvilket var tidskrævende og fejlbehæftet.
Efter at have skiftet til Cardknox kunne de behandle betalinger online hurtigere og med lavere behandlingsgebyrer.
Med den rigtige betalingsgateway kan du også tilbyde en række betalingsmetoder, der passer til dine kunders præferencer.
For eksempel tilbyder Newegg en række muligheder såsom køb nu, betal senere (BNPL), kryptovaluta, butikskreditkort samt større kredit- og betalingskort. Denne fleksibilitet gør det muligt at imødekomme et bredere publikum, forbedre kundeoplevelsen og potentielt øge salget.
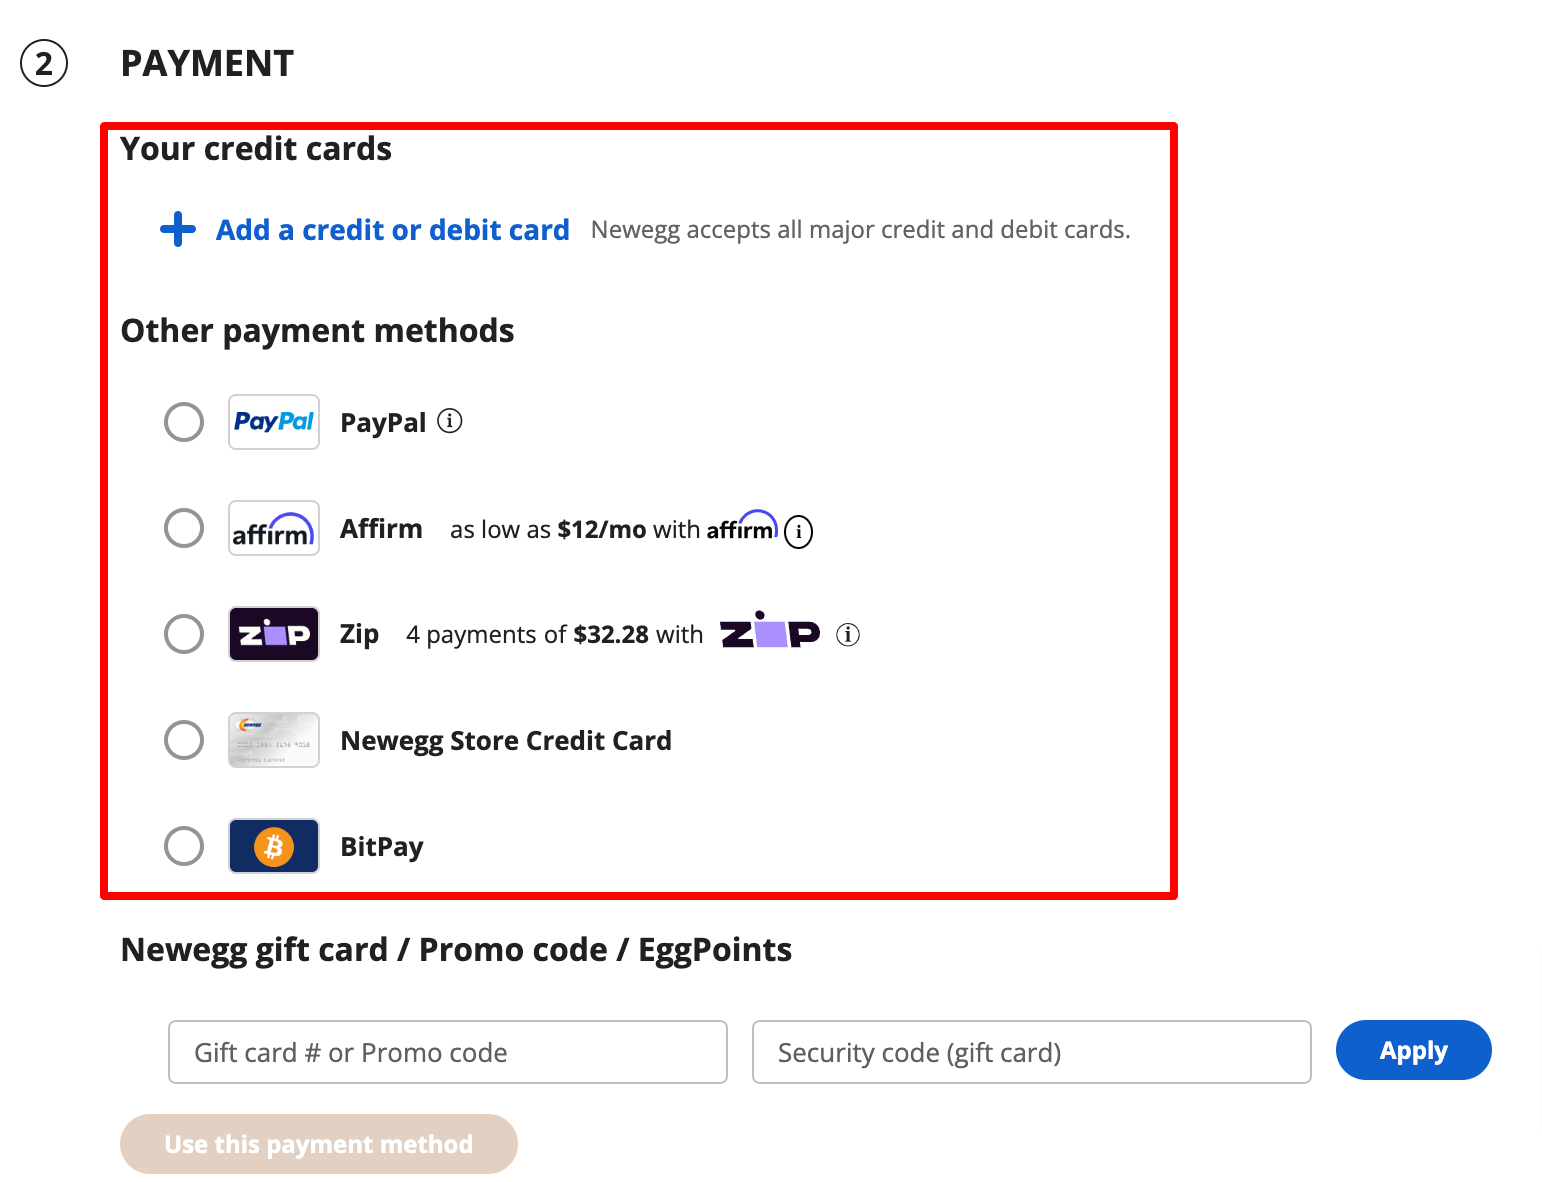
Nogle andre muligheder for betalingsbehandling omfatter digitale tegnebøger som Apple Pay og Google Pay, stregkoder, OCR-betalinger, mobilbetalinger og mange flere.
For at sikre betalingsoplysninger
I juni 2023 forudsagde Juniper Analysts , at de globale tab som følge af onlinebetalingssvindel ville overstige $362 milliarder i løbet af de næste fem år.
Alene i 2023 mistede handlende $38 milliarder på grund af svindel.
Med tal som disse er det ikke overraskende, at e-handelsvirksomheder er oplagte mål for svindlere, fordi de håndterer store mængder finansielle transaktioner.
Betalingsgateways er designet til at påtage sig en stor del af sikkerhedsansvaret og beskytte både dig og dine kunder mod svindel.
Stripe har for eksempel et maskinlæringsbaseret værktøj til registrering af svindel kaldet Stripe Radar, som evaluerer transaktioner for svindelrisici og træffer de nødvendige foranstaltninger.
Mange betalingsplatforme tilbyder 3D-sikkerhed til ekstra bekræftelse og tokenisering, overholder PCI DSS og andre internationale regler samt tilbyder køberbeskyttelse og tvistbilæggelse.
For at udvide din kundebase
Betalingsgateways er afgørende for at udvide din e-handelsvirksomhed ud over de lokale markeder, så du kan acceptere ordrer og betalinger fra kunder over hele verden.
Med funktioner som understøttelse af flere valutaer og lokaliserede betalingsmetoder giver gateways dig mulighed for at tilpasse købsoplevelsen til forskellige regioner.
Et godt eksempel er Adyen.
Adyen er en betalingsgateway med understøttelse af flere valutaer, som hjalp Caudalie, et globalt hudplejebrand, med at personalisere betalingsforløbet på tværs af 23 websteder i Europa, USA og Asien.
Adyen hjalp dem med at tilbyde den ideelle købsoplevelse, som tilfredsstillede hver enkelt kunde.
De hjalp dem også med at betjene kunder over hele verden og forstå, hvordan kunder fra forskellige regioner tænker, som de beskrev i deres kundecase.
Det er vigtigt at tilfredsstille alle vores kunder. Det betyder først og fremmest, at vi skal forstå deres købsvaner.
En fransk kunde har for eksempel ikke de samme købsvaner som en nederlandsk kunde.
Førstnævnte vil foretrække at betale med kreditkort, mens sidstnævnte højst sandsynligt vil ønske at bruge iDEAL.
Det er derfor afgørende at have en stærk partner på vores side, som kender disse nuancer og kan integrere lokale betalingsmetoder.
Det er netop Adyens styrke, hvilket betyder, at vi kan tilbyde vores kunder de betalingsmetoder, de er fortrolige med.
Dette hænger også sammen med vores næste punkt om analyse og om, hvordan betalingsgateways hjælper.
For at analysere og finde indsigter
De fleste betalingsgateways leveres med indbyggede rapporterings- og analyseværktøjer, der giver uvurderlig indsigt i din virksomheds drift.
Sådan kan du bruge disse funktioner til din fordel:
- Geografisk salgsresultat: Identificer, hvilke lande der genererer flest transaktioner, og tilpas dine markedsføringsstrategier, så de fokuserer på regioner med gode resultater.
- Kundeadfærd og præferencer: Analysér, hvilke produkter der er mest populære, og hvilke betalingsmetoder kunderne foretrækker, for at kvalificere dine strategier for markedsføring, annoncering og produkter.
- Operationel effektivitet: Overvåg målepunkter som mislykkede transaktioner, forladte indkøbskurve, refunderinger og tilbageførsler. Brug disse data til at optimere betalingsprocessen og forbedre kundeoplevelsen.
- Forebyggelse af svindel og risikostyring: Spor og rapportér mistænkelige transaktioner for at træffe forebyggende foranstaltninger, justere indstillingerne for registrering af svindel og reducere risikoen for tilbageførsler.
- Optimering af kundeoplevelsen: Identificer problemområder som hyppigt forladte indkøbskurve eller høje refunderingstal, og håndter dem for at øge kundetilfredsheden og forbedre konverteringerne.
Alle disse fordele hjælper dig med at tjene flere penge, fremme inklusion og give dine kunder en bedre shoppingoplevelse.
Sådan integrerer du en betalingsgateway i din onlinebutik
Nu hvor vi har fastslået vigtigheden af at integrere en betalingsgateway, kan vi se nærmere på, hvordan du kommer i gang.
Ifølge Olamide Banjo, en freelanceingeniør med over fem års erfaring inden for integration af betalingsgateways:
Den tekniske del af integrationen af betalingsgateways er ekstremt nem at implementere ved hjælp af API'er, SDK'er eller tilpasset kode.
Forretningsdelen er den sværeste del.
Du skal vælge dine leverandører med omhu – hvordan håndterer leverandøren tilbageførsler, deres gatewaygebyrer og kundesupport?
Den forkerte partner kan skade din virksomhed og få dig til at tabe penge.
Et andet vigtigt tip er altid at tjekke din udbyders politik for indsigelser mod betalinger
Det fører os til vores næste punkt: hvordan vælger du den rigtige betalingsgateway?
Trin 1: Vælg den rigtige betalingsgateway
Sådan vælger du den bedste gateway til din virksomhed:
- Vurder din virksomheds behov. Start med at evaluere dine nuværende og fremtidige krav. Henvender du dig primært til amerikanske kunder, eller har du brug for understøttelse af flere valutaer? Fokuserer du på maksimal sikkerhed, minimering af behandlingsgebyrer eller på at tilbyde en række forskellige betalingsmetoder? Beskriv dine prioriteter for at styre din søgning.
- Overvej understøttede betalingsmetoder. Se efter en gateway, der imødekommer forskellige kundepræferencer, såsom kreditkort, digitale tegnebøger (som PayPal og Apple Pay), muligheder for køb nu, betal senere (BNPL) og kryptovalutaer. Jo flere muligheder du tilbyder, desto nemmere er det for kunderne at gennemføre deres køb.
- Sørg for integration og mobilkompatibilitet. Kontrollér, at gatewayen integreres problemfrit med dit website og dine mobile platforme. Se efter omfattende API-dokumentation og SDK-understøttelse for at undgå tekniske problemer under implementeringen.
- Håndter tilbageførsler effektivt. Vælg en gateway, der tilbyder robuste værktøjer til håndtering af tilbageførsler og indsigelser. Effektiv håndtering af tilbageførsler kan beskytte din omsætning og bevare positive kunderelationer.
- Gennemgå gebyrer og prisstruktur. Sammenlign transaktionsgebyrer, og vær opmærksom på skjulte omkostninger såsom gebyrer for oprettelse, månedlige gebyrer og gebyrer for tilbageførsler. Sørg for, at gatewayens priser passer til din forretningsmodel og transaktionsmængde.
Vær også opmærksom på andre funktioner såsom rapportering og analyse, fremragende kundesupport, internationale transaktioner og transaktioner i flere valutaer (hvis du har brug for det), tilpasningsmuligheder, behandlingshastighed, sikkerhed og forebyggelse af svindel samt tilbagevendende fakturering og abonnementer – hvilket gør det nemmere for virksomheder med abonnementsmodeller.
Læs vores liste over de 20 bedste betalingsgateways for at få en mere omfattende guide til at vælge den bedste løsning til din virksomhed. Du kan se vores 10 bedste valg her:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Trin 2: Opret en forhandlerkonto
En forhandlerkonto er en særlig bankkonto, der fungerer som mellemled mellem din kundes betaling og din virksomheds bankkonto.
Den opbevarer midlertidigt pengene, mens betalingsudbyderen verificerer transaktionen med henblik på sikkerhed og forebyggelse af svindel.
Sådan opretter du din forhandlerkonto:
- Registrer din virksomhed: Sørg for, at din virksomhed er lovligt registreret i henhold til reglerne i dit land. Du skal muligvis indhente de nødvendige licenser og tilladelser afhængigt af din placering.
- Få et virksomhedsidentifikationsnummer: Dette er nødvendigt af hensyn til skat og overholdelse af lovgivningen. I USA skal du bruge et arbejdsgiveridentifikationsnummer (EIN). I Canada skal du bruge et virksomhedsnummer (BN) fra Canadas skatte- og toldmyndighed (CRA).
- Åbn en bankkonto til virksomheden: Opret en separat bankkonto til virksomheden for at modtage midler fra din merchantkonto. Det holder virksomhedens økonomi organiseret og gør bogføringen lettere.
- Undersøg og vælg en udbyder af merchantkonti: Vurder udbydere ud fra gebyrer, behandlingstider, kundesupport, sikkerhedsfunktioner som PCI DSS-overholdelse, beskyttelse mod svindel og integrationsmuligheder. Læs anmeldelser fra tredjeparter for at få en fornemmelse af deres omdømme.
- Ansøg om en merchantkonto: Når du har valgt en udbyder, skal du indsende en ansøgning med de nødvendige oplysninger. Det kan omfatte virksomhedens regnskaber, behandlinghistorik og andre dokumenter.
- Opsæt betalingsbehandling, og test: Når din merchantkonto er godkendt, skal du opsætte dit system til betalingsbehandling og køre test for at sikre, at alt fungerer problemfrit. Når testen er afsluttet, er du klar til at begynde at modtage betalinger!
Og så er du klar til at komme i gang. Lad os gå videre til næste trin.
Trin 3: Få API-nøgler
En API-nøgle er en unik kode, som leveres af din betalingsgateway, og som gør det muligt for din e-handelsplatform at kommunikere sikkert med gatewayens tjenester.
Tænk på den som et digitalt adgangskort, der godkender din applikation og giver den adgang til gatewayens funktioner, såsom behandling af betalinger og håndtering af transaktioner.
Sådan får du din API-nøgle:
- Log ind på din konto hos betalingsgatewayen: Få adgang til din konto via udbyderens websted.
- Gå til API-sektionen: Se efter sektioner med navnene ‘Integrationer’, ‘API’ eller ‘Udviklere’. Her finder du værktøjerne til at generere din API-nøgle.
- Generer eller kopiér din API-nøgle: Klik på muligheden for at generere en ny API-nøgle. Hvis der allerede er oprettet en API-nøgle, kan du kopiere den herfra.
- Opbevar din API-nøgle sikkert: Behandl din API-nøgle som en adgangskode—opbevar den et sikkert sted, og del den ikke offentligt. Den giver dig adgang til gatewayens tjenester, så det er vigtigt at beskytte den.
API-nøgler muliggør ikke kun sikre forbindelser, men giver dig også mulighed for at spore brug og overvåge aktivitet.
Ved at indstille grænser for anmodningshastighed og adgangskontroller kan du styre, hvordan din applikation interagerer med gatewayen, forhindre misbrug og sikre problemfri drift.
Med din API-nøgle klar er du parat til at integrere din betalingsgateway og begynde at behandle transaktioner.
Glem ikke altid at kontrollere, om der er opdateringer til API'et, så dit system forbliver kompatibelt.
Trin 4: Implementer gatewayen på dit websted
Integration af en betalingsgateway på dit websted kan udføres på flere måder afhængigt af din tekniske ekspertise og virksomhedens behov.
Her er de vigtigste muligheder, du bør overveje:
- Brug hostede betalingssider: Omdiriger kunder til en sikker, ekstern side, som leveres af gatewayen, for at gennemføre deres betaling. Denne metode kræver minimal opsætning og holder følsomme betalingsoplysninger væk fra dit websted. Ideel til hurtig og sikker implementering uden omfattende kodning.
- Integrer ved hjælp af JavaScript eller platformspecifikke SDK'er: Indlejr betalingsformularer direkte på dit websted ved hjælp af JavaScript-biblioteker eller mobile SDK'er til iOS og Android. Denne mulighed giver en fuldt tilpasset betalingsoplevelse og er bedst egnet til virksomheder med et udviklingsteam.
- Installer udvidelser, eller brug løsninger med lidt eller ingen kodning: Udnyt færdige udvidelser eller løsninger med lidt kodning til platforme som Shopify eller WooCommerce. De er nemme at installere og konfigurere, hvilket gør dem perfekte til små virksomheder eller virksomheder uden et dedikeret teknisk team.
Trin 5: Test din integration
Det er vigtigt at teste din integration af betalingsgatewayen grundigt i et sandkassemiljø—et sikkert, simuleret testområde—for at sikre, at alt fungerer korrekt, inden du går i drift.
Her er de vigtigste testscenarier, du bør overveje:
- Gennemførte transaktioner: Simulér typiske køb, og kontrollér, at betalingerne behandles korrekt med passende bekræftelser og opdateringer af ordrestatus.
- Afviste betalinger: Test scenarier som utilstrækkelige midler eller ugyldige kortoplysninger for at sikre, at dit system viser tydelige og informative fejlmeddelelser uden at afsløre følsomme oplysninger.
- Håndtering af fejl: Opret tilsigtede fejl for at kontrollere, at dit system logger dem og viser brugervenlige meddelelser, der informerer kunderne uden at skabe frustration.
- Refusioner og annulleringer: Behandl refusioner og annulleringer for at sikre, at de opdaterer ordrestatus korrekt og underretter kunden.
- Flere betalingsmetoder: Test alle betalingsmuligheder (kreditkort, PayPal osv.) for at bekræfte, at de fungerer konsekvent og giver en problemfri oplevelse.
- Delvise betalinger: Simulér delvise betalinger for at sikre, at dit system håndterer disse situationer korrekt og underretter kunderne om eventuelle resterende beløb.
- Valutaomregning: Test transaktioner i forskellige valutaer for at kontrollere nøjagtige valutakurser og korrekt visning af beløb i lokal valuta.
- Scenarier for svindelregistrering: Simulér svigagtige mønstre, såsom uoverensstemmende faktureringsoplysninger, for at sikre, at dit system effektivt markerer og blokerer disse transaktioner.
Andre scenarier, du bør overveje: test af tilbagevendende betalinger, transaktioner med stor volumen, gendannelse efter mislykkede betalinger, duplikerede betalinger, 3D Secure-godkendelse og brugeroplevelsen.
Husk at dokumentere alle problemer, du støder på, og løse dem, før du går live. Grundig test nu kan spare dig for dyre problemer senere.
Trin 6: Gå live og overvåg
Efter grundigt at have testet din betalingsgateway og løst eventuelle problemer er du klar til at gå live.
Følg disse trin for at sikre en problemfri lancering:
- Erstat test-API-nøgler med aktive nøgler: Opdater alle konfigurationer, så de bruger aktive API-nøgler, og sørg for, at rigtige transaktioner behandles korrekt.
- Kontrollér aktive indstillinger: Kontrollér, at alle transaktionsindstillinger, såsom valutaer og betalingsmetoder, er konfigureret korrekt til aktive transaktioner.
- Overvåg ydeevnen: Brug din betalingsgateways rapporteringsværktøjer til at følge succesrater for transaktioner, fejl og kundefeedback. Supplér med analyseværktøjer som Google Analytics eller Hotjar for at få et fuldstændigt overblik over betalingsprocessen.
- Hold øje med nøgletal: Hold øje med gennemførte og mislykkede transaktioner, tilbageførsler og kundefeedback for hurtigt at identificere og løse eventuelle problemer.
Ved nøje at overvåge din betalingsgateways ydeevne kan du sikre en problemfri overgang til det aktive miljø og give dine kunder en gnidningsfri oplevelse.
Bedste praksis for sikre betalingsgatewayintegrationer
Da implementeringen af løsningen ikke sikrer en vellykket betalingsintegration, bør du lære den bedste praksis, der gør kunde- og brandoplevelser problemfri.
Følgende er idéer, men de bør tilpasses efter behov på baggrund af undersøgelsen.
Sørg for overholdelse af PCI DSS
Betalingskortbranchens datasikkerhedsstandarder (PCI DSS) er vigtige retningslinjer, der er udviklet til at beskytte kunders kortoplysninger under transaktioner. Hvis din e-handelsvirksomhed håndterer kortbetalinger, er overholdelse ikke til forhandling.
Manglende overholdelse kan føre til alvorlige bøder, sikkerhedsbrud og tab af kundernes tillid.
PCI DSS kræver, at virksomheder implementerer stærke sikkerhedsforanstaltninger, såsom kryptering og tokenisering af kortindehaverdata, begrænsning af adgangen til følsomme oplysninger samt regelmæssige sikkerheds- og sårbarhedsscanninger.
Disse foranstaltninger hjælper med at forhindre uautoriseret adgang og databrud.
Ved at tage disse skridt sikrer du, at din virksomhed opfylder branchestandarderne, beskytter kundedata og undgår de store sanktioner, der er forbundet med manglende overholdelse.
Implementer stærk datakryptering
Robuste krypteringsmetoder beskytter mod sikkerhedsbrister og giver kunder og forhandlere tryghed omkring deres penge.
Sådan sikrer du stærk kryptering på din e-handelsplatform:
- Brug SSL/TLS-certifikater: Secure Sockets Layer (SSL) og Transport Layer Security (TLS) krypterer data, der overføres mellem dit websted og kundens browser. Dette forhindrer, at data bliver opsnappet eller manipuleret under overførslen.
- Implementér ende-til-ende-kryptering: Krypter data på hvert trin i transaktionsprocessen, fra dataindtastning på dit websted til lagring i din database. Dette sikrer, at data forbliver ulæselige og sikre, selv hvis de bliver opsnappet.
- Sikre betalingslinks: Sørg for, at alle betalingslinks er krypterede og ikke kan opsnappes. Dette beskytter kunder, der bruger betalingslinks sendt via e-mail eller beskedapps.
Stærk datakryptering hjælper med at opbygge og bevare kundernes tillid og sikrer, at du får dine penge sikkert!
Gør brugeroplevelsen mere enkel
En lang og kompliceret betalingsproces kan få kunder til at forlade deres indkøbskurve, før de gennemfører et køb.
For at forhindre dette skal du fokusere på at forenkle hvert trin.
Begræns antallet af formularfelter til det, der er nødvendigt, såsom leverings- og betalingsoplysninger. Jo færre felter kunderne skal udfylde, desto hurtigere og nemmere bliver deres betalingsoplevelse.
Sørg for, at din betalingsgrænseflade er intuitiv og nem at navigere i på alle enheder—computer, mobil og tablet.
En problemfri oplevelse på tværs af platforme hjælper med at reducere besvær og frustration.
Derudover kan et udvalg af betalingsmuligheder, såsom kreditkort, digitale tegnebøger og tjenester med Køb nu, betal senere (BNPL), imødekomme forskellige kundepræferencer og tilskynde dem til at gennemføre deres køb.
More Articles
Test grundigt, før du går live
Før du lancerer din betalingsgateway, skal du gennemføre omfattende test i et sandkassemiljø—et sikkert, simuleret område, hvor du kan identificere og løse problemer uden at påvirke rigtige kunder.
Test forskellige scenarier, såsom vellykkede transaktioner, afviste betalinger og fejlhåndtering, for at sikre, at alt fungerer problemfrit.
Jeg husker et tidspunkt, hvor vi integrerede en ny gateway, og det udløste flere problemer med forladte indkøbskurve på grund af langsomme indlæsningstider og fejl under betalingsprocessen.
Den oplevelse lærte mig, at man aldrig må undervurdere betydningen af hastighed og brugeroplevelse. Test blev min bedste ven; vi gennemførte adskillige A/B-tests og indsamlede feedback for at optimere processen.
Hvis du tager dig tid til at teste din integration grundigt, kan du opdage potentielle problemer tidligt, optimere ydeevnen og give dine kunder en problemfri betalingsoplevelse.
Håndter fejl på en god måde
Betalingsfejl kan opstå på grund af problemer som forkerte kortoplysninger eller utilstrækkelige midler. Den måde, du håndterer disse fejl på, kan afgøre, om kunderne gennemfører deres køb eller forlader deres indkøbskurv.
Brug tydelige fejlmeddelelser, der forklarer problemet og tilbyder næste trin, såsom: “Kontrollér dine kortoplysninger, og prøv igen.”
Dette hjælper med at guide kunderne og reducerer frustration.
Ved at give specifik vejledning og forskellige muligheder kan du vende en negativ oplevelse til en positiv og tilskynde kunderne til at gennemføre deres transaktioner.
Overvåg og optimer ydeevnen
Du ved ikke, hvad du ikke overvåger, og du kan ikke forbedre det, du ikke kender.
Regelmæssig overvågning af din betalingsgateways ydeevne er afgørende for at identificere problemer og foretage forbedringer. Følg vigtige målepunkter som succesrater for transaktioner, betalingsfejl og forsøg på svindel for at opdage problemer tidligt.
Hvis du for eksempel bemærker en høj andel af afviste transaktioner, kan du undersøge årsagen og justere din betalingsproces eller dine fejlmeddelelser.
Brug overvågningsværktøjer og analyse til at indsamle data, træffe velinformerede beslutninger og løbende optimere dine betalingsprocesser.
Proaktiv overvågning hjælper med at sikre en problemfri og sikker betalingsoplevelse for dine kunder.
Planlæg skalerbarhed
Du behøver ikke vente på, at din virksomhed bliver moden, før du planlægger skalering.
Det er bedre at vælge en løsning, der understøtter skalering fra starten, end at skifte udbyder senere, hvor du risikerer at miste vigtige oplysninger.
Vær opmærksom på:
- Fleksible løsninger kan håndtere små og stigende transaktionsmængder uden at gå på kompromis med ydeevnen.
- Sørg for kompatibilitet med andre systemer, såsom CRM-systemer og regnskabssystemer, ikke kun dine e-handelsplatforme og betalingsværktøjer.
- Hold dig orienteret om nye teknologiske ændringer i branchen for at forblive konkurrencedygtig.
Disse bedste praksisser bør hjælpe dig med at integrere den rigtige betalingsgateway til din virksomhed.
Hav altid en nødplan
Ved afslutningen af mit interview med Chris Bajda deler han det bedste råd:
Hav altid en nødplan.
Integrer mindst to betalingsgateways for at undgå afhængighed af én enkelt udbyder, og læs det med småt om gebyrerne—de løber hurtigt op!”
Ifølge data fra Baymard Institute forlader 18 % af kunderne deres indkøbskurve på grund af langvarige eller komplicerede betalingsprocesser.
Så hold det enkelt og brugervenligt.
Det handler ikke kun om at modtage betalinger; det handler om at skabe en problemfri og stressfri oplevelse for dine kunder.
Verdenen for e-handel bevæger sig hurtigt—and det gør du også. Tilmeld dig vores nyhedsbrev med de seneste indsigter for e-handelsansvarlige fra førende eksperter inden for e-handel.