Key Takeaways
Lagerindsigt uden omsvøb: Det er afgørende for detailvirksomheder at forstå lageropgørelse for at bevare en sund økonomi, optimere skattebesparelser og undgå negative konsekvenser af prisudsving.
Kend dine opgørelsesmetoder: En forståelse af forskellige metoder til lageropgørelse hjælper med at afgøre, hvilken tilgang der passer bedst til din virksomhed, så du sikrer økonomisk stabilitet og et velinformeret beslutningsgrundlag.
Skattebesparelser gjort enkelt: Valget af den rigtige metode til lageropgørelse kan bidrage til at optimere skattebesparelser, hvilket er afgørende for enhver detailvirksomheds økonomiske sundhed.
Fire fremragende opgørelsesmetoder: Udforsk de fire almindelige metoder til lageropgørelse for at finde ud af, hvilken der passer bedst til din virksomheds strategi og økonomiske mål.
Penge betyder noget i lageret: Ved at tildele lageret en pengeværdi bliver det lettere at rapportere økonomisk korrekt og styre pengestrømmen mere effektivt i en detailvirksomhed.
Værdiansættelse af lagerbeholdning er en vigtig del af at drive en detailvirksomhed. Det hjælper dig med at holde styr på virksomhedens økonomi, vælge den rigtige metode, så du kan spare på skatten, og sikre, at prisudsving ikke påvirker din virksomhed negativt.
For at komme i gang skal du have en klar forståelse af de forskellige metoder til værdiansættelse af lagerbeholdning. Derefter skal du finde ud af, hvilken der er den bedste løsning for din virksomhed.
I denne guide hjælper jeg dig med at få en bedre forståelse af, hvad værdiansættelse af lagerbeholdning er, hvorfor det er vigtigt, og hvordan du vælger mellem de fire mest almindelige metoder.
Lad os dykke ned i det.
Hvad er værdiansættelse af lagerbeholdning?
Værdiansættelse af lagerbeholdning er processen med at fastsætte en pengeværdi for din eksisterende lagerbeholdning.
Din lagerbeholdning er virksomhedens største aktiv. Derfor er en tydelig lagerværdi for hver rapporteringsperiode afgørende for at kunne værdiansætte virksomheden som helhed.
Det hjælper også med at sikre, at du fastsætter de rigtige priser på dine produkter, så du opretholder en sund fortjenstmargen for din virksomhed.
Lad os se på en tabel, der kan hjælpe med at visualisere processen.
Værdiansættelse af lagerbeholdning foretages ofte årligt ved afslutningen af en regnskabsperiode for at sikre, at du ved præcis, hvad din resterende lagerbeholdning udgør.
Lad os sige, at du driver en e-handelsbutik, der sælger puder. Vi kalder din nye pudevirksomhed Cloud Nine.
Du køber dem fra en producent og opbevarer dem derefter på et lager, så de er klar til at blive sendt, når nogen køber dem.
Dine månedlige køb fra producenten samt deres kostpris pr. enhed kunne se ud som i tabellen nedenfor:
| Antal købte enheder | Købspris | Samlede omkostninger | |
|---|---|---|---|
| Januar | Antal købte enheder100 | Købspris$20 | Samlede omkostninger$2,000 |
| Februar | Antal købte enheder100 | Købspris$20 | Samlede omkostninger$2,000 |
| Marts | Antal købte enheder125 | Købspris$23 | Samlede omkostninger$2,875 |
| April | Antal købte enheder125 | Købspris$24 | Samlede omkostninger$3,000 |
| Maj | Antal købte enheder100 | Købspris$24 | Samlede omkostninger$2,400 |
| Juni | Antal købte enheder150 | Købspris$27 | Samlede omkostninger$4,050 |
| Juli | Antal købte enheder150 | Købspris$27 | Samlede omkostninger$4,050 |
| August | Antal købte enheder100 | Købspris$29 | Samlede omkostninger$2,900 |
| September | Antal købte enheder100 | Købspris$29 | Samlede omkostninger$2,900 |
| Oktober | Antal købte enheder125 | Købspris$30 | Samlede omkostninger$3,750 |
| November | Antal købte enheder125 | Købspris$31 | Samlede omkostninger$3,875 |
| December | Antal købte enheder100 | Købspris$31 | Samlede omkostninger$3,100 |
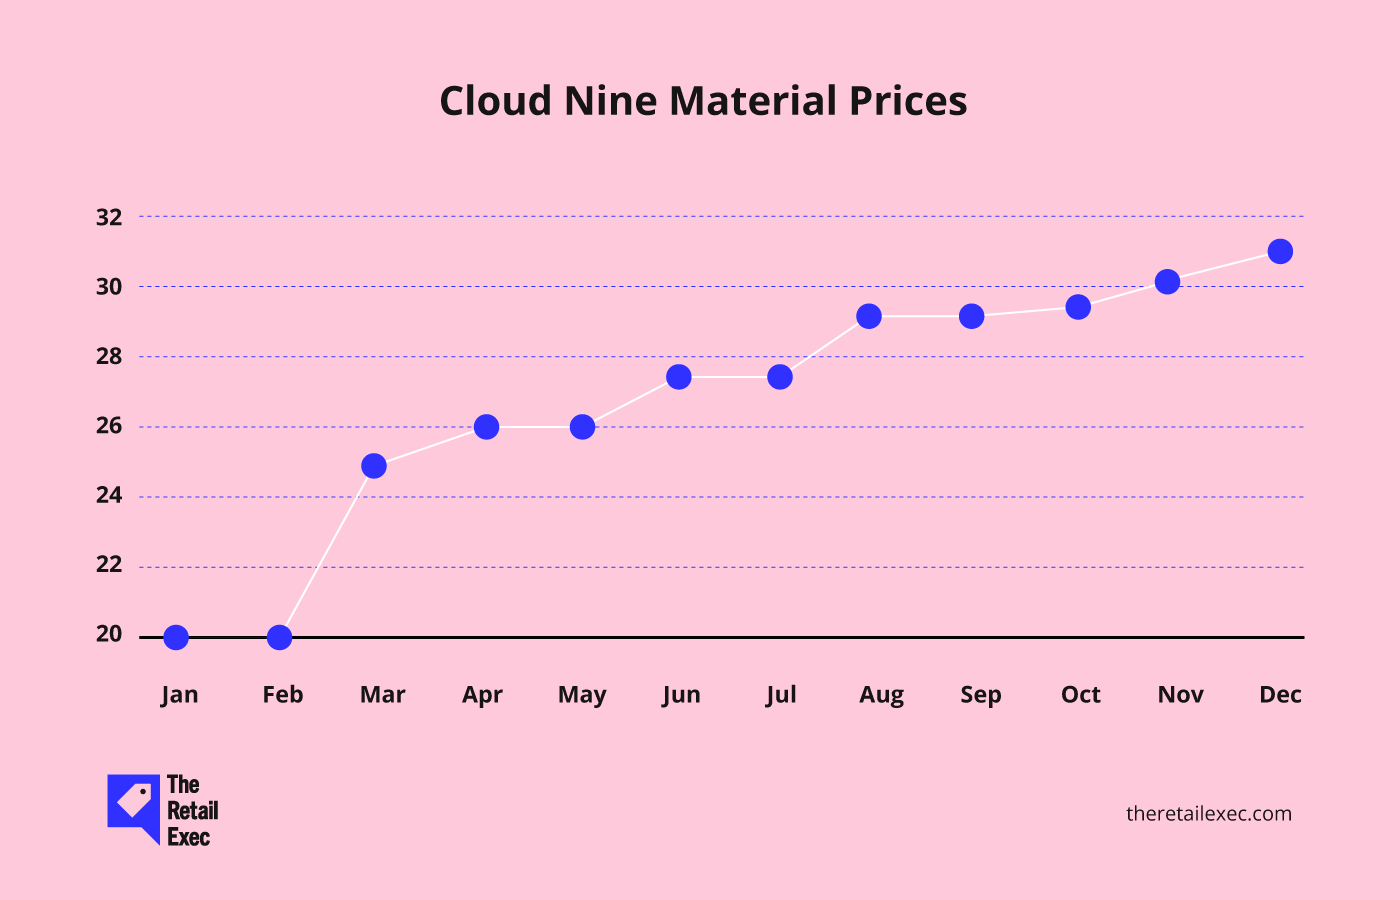
Bemærk, hvordan kostprisen pr. enhed stiger hver måned, efterhånden som omkostningerne til materialer og andre faktorer presser priserne op.
(Bemærk: Dette er et dramatiseret eksempel på, hvordan det ville foregå. Husk også Cloud Nine. Vi vender tilbage til denne fantastiske nye pudevirksomhed flere gange i løbet af artiklen.)
I løbet af året sælger du en stor del af din lagerbeholdning.
Men når de faktiske omkostninger svinger i løbet af året, kan det være svært at vide, hvad den oprindelige kostpris for hvert resterende produkt præcist er.
Det er her, dine forskellige metoder til værdiansættelse af lagerbeholdning kommer i spil. De giver dig en måde at beregne en nøjagtig værdi af den lagerbeholdning, der er tilbage ved regnskabsperiodens udgang.
Omkostninger, der indgår i værdiansættelse af lagerbeholdning
Så hvad tæller egentlig med i værdien af din lagerbeholdning?
Afsløring: Det er mere end blot prisskiltet på dine produkter. Hvis du virkelig vil forstå værdien af din lagerbeholdning – og være på god fod med din revisor – skal du medregne alle omkostninger, der indgår i at gøre et produkt klar til salg.
Lad os gennemgå det.
1. Direkte omkostninger: De indlysende
Det er de let genkendelige omkostninger, der er direkte knyttet til produktionen eller anskaffelsen af hver vare i din lagerbeholdning.
- Direkte materialer: Råmaterialer eller komponenter, der fysisk bliver en del af dit produkt.
- Direkte arbejdskraft: Løn til medarbejdere, der fremstiller, samler eller på anden måde arbejder direkte på dit produkt.
Hvis du driver Cloud Nine (vores drømmende pudevirksomhed), omfatter det stoffet, fyldet og de mennesker, der syr det hele sammen.
2. Indirekte omkostninger: De ofte glemte nødvendigheder
Det er her, tingene bliver mere komplicerede – og hvor mange virksomheder begår fejl.
Indirekte omkostninger er ikke knyttet til et specifikt produkt, men de er nødvendige for at gøre dine lagerbeholdninger salgsklare.
Det kan blandt andet være:
- Fabriksomkostninger: Forsyningsudgifter, husleje og afskrivninger på udstyr – ja, det hele tæller.
- Arbejdsomkostninger til tilsyn: Din produktionsleder stopper ikke puder i betræk, men sørger for, at andre gør det.
- Kvalitetskontrol og inspektion: Hvis du kontrollerer varen, før den afsendes, er det en del af omkostningen.
En god tommelfingerregel? Hvis omkostningen er afholdt for at gøre varen klar til salg, hører den sandsynligvis hjemme i din lageropgørelse.
Have an account? Log In
Hvad er ikke inkluderet i lageropgørelsen?
Ikke alle omkostninger tæller med.
Nogle udgifter virker relaterede til lageret, men hører faktisk under periodeomkostninger – omkostninger, der er knyttet til at drive din virksomhed over tid og ikke til at skabe selve produktet. De bør ikke indgå i værdien af din lagerbeholdning.
Her er det, du skal udelade:
- Salgs- og markedsføringsudgifter: Annoncer, kampagner og provisioner påvirker ikke, hvad det kostede at producere varen.
- Administrative faste omkostninger: Kontorlønninger, HR og regnskab er vigtigt, men ikke specifikt knyttet til lageret.
- Leveringsomkostninger til kunder: Forsendelse af produkter til købere er en ordrebehandlingsomkostning og ikke en del af lageret.
Disse hører hjemme i din resultatopgørelse, ikke i din balance.
Hvorfor er det vigtigt?
Forkert klassificering af omkostninger kan forvrænge dine regnskabstal på alle de forkerte måder:
- Din lagerbeholdning kan se mere værdifuld ud, end den faktisk er
- Dine vareforbrugte omkostninger (COGS) kan være forkerte
- Du kan komme til at angive din skattepligtige indkomst for lavt eller for højt
Præcis fordeling af omkostninger = bedre forretningsbeslutninger.
Hvorfor er lageropgørelse vigtig?
Lageropgørelse er en yderst vigtig opgave, som din e-handelsvirksomhed skal gennemføre cirka en gang om året.
Denne proces sikrer, at dine regnskaber er korrekte og kan bidrage til at maksimere virksomhedens lønsomhed.
Derudover kan værdien af din lagerbeholdning påvirke dine vareforbrugte omkostninger (COGS), din virksomheds indkomst og din slutlagerbeholdning.
Andre grunde til, at lageropgørelse er så vigtig, omfatter:
- Ved at kende værdien af din lagerbeholdning eller dine usolgte varer får du en klar idé om din potentielle lønsomhed. Det vil vejlede mange kommende forretningsbeslutninger.
- Din lagerbeholdning er et aktiv. Dens fastsatte værdi hjælper din virksomhed med at få de lån eller den kapital, den har brug for til at fortsætte driften.
- En præcis lagerværdi giver et klart billede af din virksomheds økonomiske situation. Noget, som enhver virksomhedsejer har brug for at forstå.
- De tal, som din lageropgørelse giver, kan hjælpe dig med at tilfredsstille aktionærer og tiltrække investorer, hvis du vælger at gå den vej.
- Da du ikke kan fratrække omkostningen til din lagerbeholdning i skat, er det afgørende af skattemæssige årsager at vælge den rigtige metode til lageropgørelse.
Og det er kun toppen af isbjerget.
Lageropgørelse er ikke en valgfri proces. I hver regnskabsperiode skal du gennemgå din lagerbeholdning, så du kan have en klar pengeværdi for alt det, der er tilbage.
Almindelige udfordringer ved lageropgørelse
Før vi gennemgår nogle almindelige metoder til værdiansættelse af lagerbeholdning, vil vi introducere dig til nogle af de udfordringer, du kan møde undervejs.
Her er nogle almindelige udfordringer og mulige løsninger, du bør have i tankerne:
- Prisudsving. Dette er den største udfordring, du vil stå over for. Prisen på lagerbeholdningen kan svinge i løbet af året på grund af sæsonmæssige ændringer, stigende lagerpriser og meget mere, hvilket gør det vanskeligt at værdiansætte din lagerbeholdning præcist. Ved at vælge den rigtige metode til værdiansættelse af lagerbeholdningen kan du håndtere disse ændringer.
- Begrænsede ressourcer. Mindre virksomheder mangler de ressourcer til sporing og værdiansættelse af lagerbeholdningen, som større virksomheder har. Det gør processen mere kompleks og overvældende. Brug af software til lagerstyring kan gøre det mere overskueligt for virksomheder med mindre teams.
- Flere lagerlokationer. Hvis du opbevarer virksomhedens lagerbeholdning flere steder, kan det også udgøre en potentiel udfordring. Selvom dette er en god måde at sende produkter hurtigere ud på, bliver det vanskeligere at få et præcist overblik over din samlede lagerbeholdning. Korrekte systemer til lagerstyring i e-handel kan hjælpe med at løse dette problem.
- Værdiansættelse af varer, der ikke kan sælges, eller forældet lagerbeholdning. Forældede, udløbne eller varer, der ikke kan sælges, bør ikke værdiansættes på samme måde som salgbare varer – men hvis du undlader at justere for dette, kan det forvrænge dine regnskaber alvorligt. En for høj værdiansættelse af lagerbeholdningen oppuster aktiverne og fører til unøjagtig rapportering af overskuddet. Ved at anvende nedskrivninger eller reglen om "laveste værdi af kostpris eller markedsværdi" kan du overholde reglerne og bevare et realistisk billede.
- Fordeling af indirekte omkostninger. Overheadomkostninger som forsyningsselskaber, lagerleje og afskrivninger på udstyr bliver ofte udeladt af beregningen af lagerbeholdningen. Men de er afgørende for en præcis værdiansættelse. Hvis du ikke fordeler disse omkostninger konsekvent, kan din lagerbeholdning blive undervurderet, og dine avancer blive skævvredet. Brug standardkostningsmetoder eller absorptionsmetoder – og lad automatisering klare det tunge arbejde, når det er muligt.
Lagerstyring og valg af den bedste metode til værdiansættelse af lagerbeholdningen for din virksomhed er begge gode måder at håndtere nogle af disse udfordringer på.
Lad os nu gennemgå de bedste metoder til at fastsætte værdien af din lagerbeholdning.
4 almindelige metoder til værdiansættelse af lagerbeholdning
Der er fire primære måder, du kan værdiansætte din resterende lagerbeholdning på:
- Først ind, først ud-metoden (FIFO)
- Sidst ind, først ud-metoden (LIFO)
- Metoden med vægtet gennemsnitlig kostpris (WAC)
- Metoden med specifik identifikation
Hver af disse metoder har sine egne fordele og ulemper.
Lad os se nærmere på, hvorfor du ville vælge hver metode til værdiansættelse af lagerbeholdningen, og hvordan hver metode kan bruges til at fastsætte en pengeværdi for din resterende lagerbeholdning.
Først ind, først ud (FIFO)
Først ind, først ud-metoden, eller FIFO-metoden, antager, at de først indkøbte varer eller den ældste lagerbeholdning er de første varer, der sælges.
Dette er en god måde at håndtere prisstigninger i løbet af året på, da den sikrer, at du altid bruger den seneste kostpris for lagerbeholdningen til at værdiansætte den usolgte lagerbeholdning.
Tænk tilbage på vores pudevirksomhed. I begyndelsen af året kostede Cloud Nines produkter $20 stykket, men prisen var steget til $31 stykket ved årets udgang.
Ved at antage, at produkterne, der blev købt i begyndelsen af året, var de første, der blev solgt, kan du henføre de senere priser til din resterende lagerbeholdning.
Lad os gøre det lidt lettere.
Lad os sige, at du i september købte 100 puder til $25 stykket til den første halvdel af måneden. For at følge med salget foretog du derefter endnu et køb af 150 puder til $28 pr. enhed til anden halvdel.
Ved udgangen af måneden havde du 25 enheder tilbage.
Ved at følge FIFO-metoden til værdiansættelse kan du antage, at hele den ældre lagerbeholdning blev solgt først. For at beregne markedsværdien af din resterende lagerbeholdning skal du derfor blot gange de 25 resterende enheder med den seneste kostpris pr. enhed, altså 25 x $28.
Din FIFO-værdiansættelse af lagerbeholdningen ville altså være $700.
Fordele:
- Denne metode er enkel og nem at forstå.
- Denne metode er afgørende for virksomheder, der sælger letfordærvelige varer, da den reducerer mængden af lagerbeholdning, der ikke kan sælges, og dermed minimerer forældelse.
- Denne metode gør det umuligt at manipulere din resultatopgørelse og sikrer, at din virksomhed forbliver troværdig.
Ulemper:
- Denne metode kan være vanskelig at anvende, hvis priserne på dine varer svinger betydeligt og ofte.
- Denne metode kan medføre højere indkomstskat, da den kan oppuste dine regnskaber.
Sidst ind, først ud (LIFO)
Sidst ind, først ud- eller LIFO-metoden er det modsatte af den foregående metode, da denne antager, at den senest tilføjede beholdning er den første, der sælges.
Dette fungerer grundlæggende på den modsatte måde af FIFO-metoden, så lad os bruge det samme eksempel her.
I september måned købte du 100 puder til $25 pr. enhed og derefter 150 til $28 pr. enhed. Ved månedens udgang havde du 25 enheder tilbage på lager.
Her antager du, at de senest indkomne enheder, altså enhederne købt til $28 stykket, blev solgt først. Derfor multiplicerer du de 25 resterende enheder med den oprindelige kostpris pr. enhed, altså 25 x $25, hvilket giver en lagerværdi på $625.
Selvom det stadig er en almindelig proces – og en, der er accepteret i USA under GAAP, eller generelt accepterede regnskabsprincipper – kan LIFO-metoden til lagerværdiansættelse reelt kun bruges af virksomheder, der sælger varer, som ikke bliver dårlige.
Tænk på det på denne måde.
Virksomheder, der sælger produkter som mad, kosmetik og endda teknologi, ønsker ikke, at deres ældste lager bliver forældet. Derfor fungerer LIFO-metoden ganske enkelt ikke for dem, ellers kan de miste deres begyndelseslager.
Men der er nogle fordele ved LIFO-metoden til lagerværdiansættelse, som kan gøre den relevant for visse virksomheder.
Fordele:
- COGS, eller omkostninger ved solgte varer, er højere end med den foregående metode.
- Denne metode medfører skattemæssige fordele i modsætning til den foregående metode, fordi COGS har en højere værdi end lagerbalancen. Der skal også betales mindre i skat.
- Denne metode afstemmer udgifter og indtægter langt mere præcist.
- Denne metode kan bruges som en sikring i perioder med inflation.
Ulemper:
- Den kan holde det oprindelige lager på lager i årevis – eller endda på ubestemt tid – hvilket kan føre til forældelse.
- Få virksomheder foretrækker faktisk at sælge nye varer før deres ældre lager, hvilket gør dette til en usandsynlig metode.
- Selvom den er accepteret af USA's GAAP, afvises den stadig af mange andre regulerende organer, såsom Internationale standarder for finansiel rapportering (IFRS).
Vægtet gennemsnitlig kostpris (WAC)
Metoden med vægtet gennemsnitlig kostpris eller WAC tildeler al resterende beholdning en gennemsnitlig værdi baseret på, hvor meget det kostede at købe den.
Med vores pudeeksempel igen har vi 100 enheder købt til $25 stykket og 150 enheder købt til $28 stykket. Det er i alt 250 puder og en samlet kostpris på $6,700.
For at beregne gennemsnittet dividerer du de 250 puder med den samlede kostpris på $6,700, hvilket giver $26.80 pr. pude.
Det betyder, at du værdisætter alle resterende produkter til $26.80 stykket, uanset hvilket produkt der tages fra dit lager. Så hvis du igen afslutter måneden med 25 puder, er din lagerværdi $670.
Denne metode bruges ofte af virksomheder, der ikke har stor variation i deres lager, men den kan også være en god måde at håndtere konstante prisændringer på.
Ved at beregne gennemsnittet af den samlede kostpris kan du tildele hvert resterende produkt en næsten nøjagtig pris.
Fordele:
- Denne metode fungerer godt for detailhandlere med store mængder lignende lager, såsom sweatshirts i forskellige modeller eller farver, der har omtrent samme kostpris.
- Købsdatoen er ikke vigtig med denne metode – du beregner ganske enkelt gennemsnittet af alle lageromkostninger, og varerne kan sælges når som helst uden at påvirke din lagerregnskabsføring.
- Denne metode er nem at indføre og vedligeholde.
- Denne metode minder om FIFO, idet den er vanskelig at manipulere med, hvilket skaber en pålidelig regnskabsmetode.
Ulemper:
- Hvis lageromkostningen pludselig stiger drastisk, afspejler dit vægtede gennemsnit muligvis ikke dette nøjagtigt, hvilket kan føre til, at du sælger produktet med tab.
- Hvis du har produkter med meget forskellige prisniveauer, kan brugen af gennemsnittet også føre til, at du sælger dem med tab.
Metoden med specifik identifikation
Til sidst har vi metoden med specifik identifikation.
Denne metode bruges, når hver specifik pris på hvert specifikt produkt virkelig betyder noget, og du ikke kan bruge nogen anden metode til at værdisætte dit lager.
For at integrere dette korrekt i din virksomheds processer har du enten brug for en lille lagerbeholdning eller et solidt lagerstyringssystem for at sikre, at intet går tabt.
Igen købte Cloud Nine 100 puder til 25 $ stykket og derefter 150 puder til 28 $ stykket. Metoden med specifik identifikation holder styr på prisen for hver enkelt vare.
Så hvis du har 20 resterende puder, der blev købt for 25 $ stykket, og 10 puder, der blev købt for 28 $ stykket, er din lagerbeholdningsværdi præcis 780 $.
Fordele:
- Dette er den mest nøjagtige måde at opgøre værdien af din lagerbeholdning på.
- Når du har de rette systemer på plads til denne metode, er der mindre risiko for, at du mister lagerbeholdning eller penge på lageret.
Ulemper:
- Du skal kunne identificere hver eneste vare i din lagerbeholdning og vide, hvad den kostede.
- Denne metode kræver, at du investerer i software til lagerstyring.
- Større virksomheder, der flytter mere lager ind og ud, kan lettere miste overblikket over lagerbeholdningen end mindre virksomheder, hvilket gør denne metode vanskeligere for større organisationer.
Fordele og ulemper ved metoder til værdiansættelse af lagerbeholdning
Lad os se på disse fordele og ulemper i en praktisk tabel:
| Metode | Fordele | Ulemper |
|---|---|---|
| MetodeFørst ind, først ud (FIFO) | Fordele- Enkel og nem at forstå - Nødvendig for letfordærvelige varer - Reducerer risikoen for forældelse - Vanskelig at manipulere resultatopgørelser | Ulemper- Vanskelig at bruge ved svingende priser - Kan føre til højere skattepligtig indkomst og dermed højere skatter |
| MetodeSidst ind, først ud (LIFO) | Fordele- Højere COGS reducerer den skattepligtige indkomst - Skattefordele på grund af højere COGS - Matcher udgifter og indtægter nøjagtigt - Sikring mod inflation | Ulemper- Kan holde den oprindelige lagerbeholdning på lager i årevis, hvilket kan føre til forældelse - Ualmindeligt valg - Accepteres ikke af IFRS |
| MetodeVægtet gennemsnitspris (WAC) | Fordele- Fungerer godt for ensartede lagerbeholdninger - Forenkler regnskabsføringen - Købsdatoen er ikke vigtig - Vanskelig at manipulere, hvilket skaber tillid | Ulemper- Afspejler muligvis ikke pludselige prisstigninger nøjagtigt - Gennemsnit kan føre til salg med tab for varer med høje omkostninger |
| MetodeSpecifik identifikation | Fordele- Mest nøjagtige værdiansættelse - Reducerer risikoen for tab eller tyveri | Ulemper- Kræver detaljeret sporing af hver enkelt vare - Kræver investering i software til lagerstyring - Kompliceret ved store lagerbeholdninger |
Sådan vælger du den rette metode til værdiansættelse af lagerbeholdning
Nu hvor vi har gennemgået de fire vigtigste metoder til værdiansættelse af lagerbeholdning og set på, hvordan de fungerer, kan vi tale om, hvordan du vælger den rette.
Det vigtigste, du skal vide, er dette: Når du først har valgt en metode til værdiansættelse af lagerbeholdningen, kan du ikke ændre den.
Du kan altså ikke skifte fra FIFO til LIFO, når inflationen rammer, eller begynde med metoden med specifik identifikation og derefter skifte til vægtet gennemsnit, efterhånden som din virksomhed vokser.
Du vælger en metode og holder fast i den.
Med det in mente kan vi se på, hvordan du sikrer dig, at du vælger den rette metode.
1. Overvej visse faktorer fra starten
Forskellige faktorer vil påvirke din beslutning. For eksempel:
- Din forretningsmodel—dvs. hvor mange produkter du sælger, dine lagerbehov og andre faktorer, der hænger sammen med, hvordan din virksomhed fungerer
- Din produkttype—dvs. produkter med kortere versus længere holdbarhed
- Markedsforholdene—dvs. hvor dyrt det er at have dit produkt på lager
- Inflation—dvs. prisstigninger og markedsvolatilitet
Vi har gennemgået, hvordan nogle af disse faktorer kommer til udtryk ved hver værdiansættelsesmetode.
Nu skal du blot se på det store billede for at beslutte, hvilken metode der giver mest mening og vil være mest lønsom for din virksomhed.
Her er nogle nyttige tips:
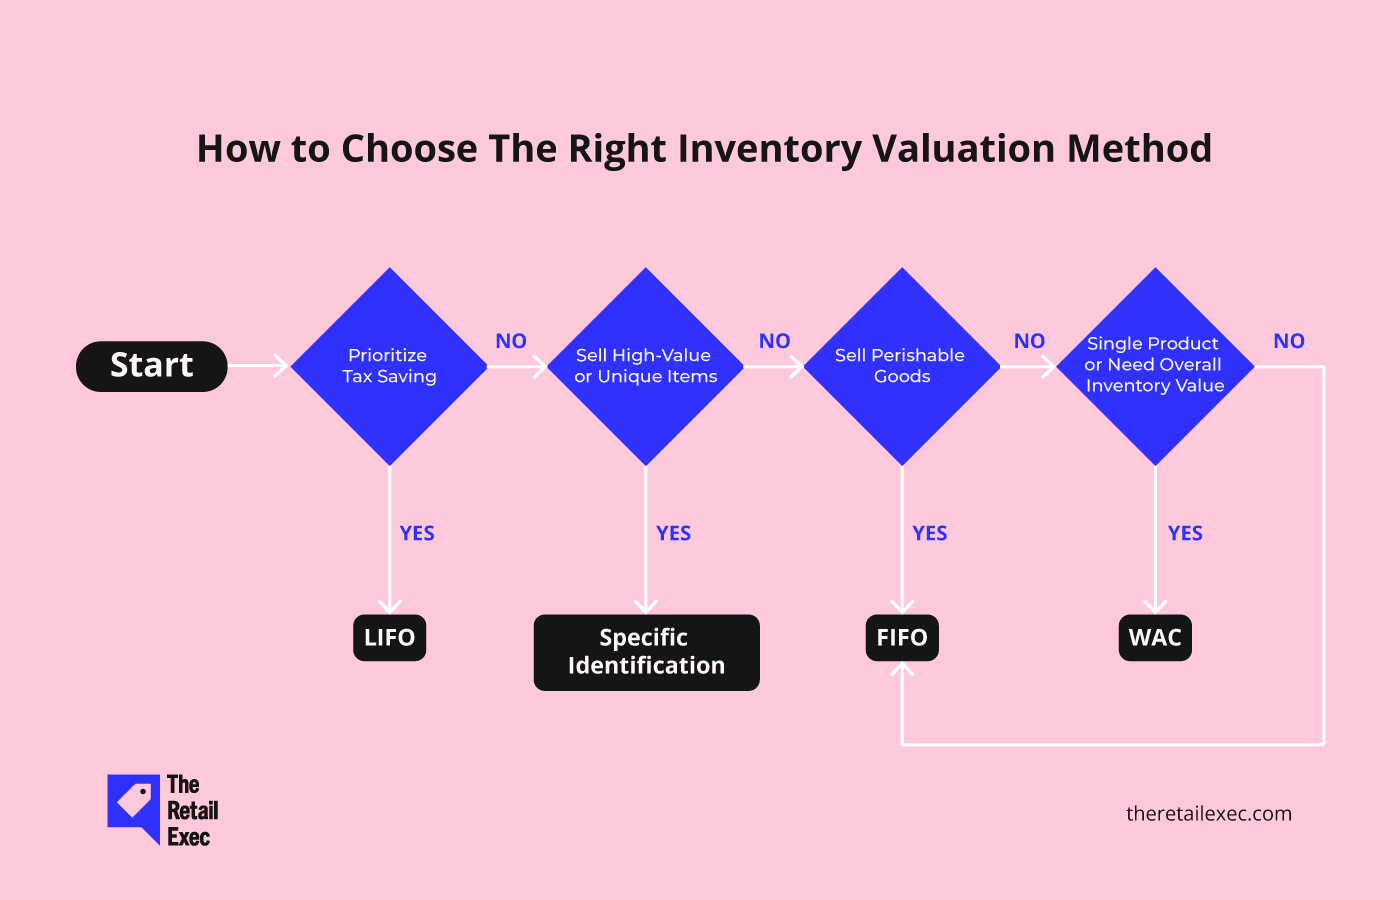
- Hvis du har brug for en metode til at beregne COGS (vareforbrug), vil FIFO- og WAC-metoderne være dine bedste muligheder.
- Hvis du sælger letfordærvelige produkter, vil du gerne bruge FIFO-metoden.
- Hvis du ønsker at beregne den samlede værdi af hele din lagerbeholdning, er WAC-metoden vejen frem.
- Hvis din virksomhed kun sælger ét produkt, giver WAC-metoden det bedste resultat.
- Hvis du leder efter en måde at spare på skatten på, er LIFO-metoden ofte det bedste valg.
- Hvis du sælger produkter af høj værdi, er metoden med specifik identifikation sandsynligvis den bedste mulighed.
2. Vurder behovene for finansiel rapportering
Som vi nævnte, kan en detailhandelsvirksomheds lagerbeholdning ofte betragtes som dens største aktiv.
Det betyder, at du skal have den finansielle rapportering i tankerne og overveje, hvordan hver metode kan påvirke ting som bruttofortjeneste, nettoindkomst og pengestrøm.
Hver metode giver forskellige resultater, som skal medtages i dit regnskab. Du skal beslutte, hvad der er vigtigst – dvs. at begrænse tab eller øge omkostningsflowet.
Selvom vi allerede har gennemgået mange af disse punkter, så lad os samle det hele ét sted for at gøre din beslutning lettere.
| Metode | Bruttofortjeneste | Nettoindkomst | Pengestrøm |
|---|---|---|---|
| MetodeFIFO | BruttofortjenesteHøjere, da ældre og billigere lageromkostninger anvendes | NettoindkomstHøjere, da lavere COGS øger den skattepligtige indkomst | PengestrømPotentielt lavere, da der muligvis skal betales mere i skat |
| MetodeLIFO | BruttofortjenesteLavere, da nyere og dyrere lageromkostninger anvendes | NettoindkomstLavere, da højere COGS reducerer den skattepligtige indkomst | PengestrømPotentielt højere, da der muligvis skal betales mindre i skat |
| MetodeWAC | BruttofortjenesteGennemsnitlig, da prisudsving udjævnes | NettoindkomstGennemsnitlig, hvilket giver et middelpunkt for nettoindkomsten | PengestrømStabil, da gennemsnitsomkostninger udjævner pengestrømmen |
| MetodeSpecifik identifikation | BruttofortjenesteMest nøjagtig, baseret på de faktiske omkostninger for hver vare | NettoindkomstMest nøjagtig, da den afspejler den reelle nettoindkomst | PengestrømVarierer, baseret på de præcise omkostninger for hver solgt vare |
3. Rådfør dig med regnskabseksperter
Afhængigt af hvor du driver virksomhed, skal du forstå kravene til overholdelse af regnskabsregler som GAAP og IFRS.
En samtale med en revisor kan hjælpe dig med at få rådgivning om de bedste metoder til værdiansættelse af lagerbeholdning for din placering og den type virksomhed, du skal drive.
GAAP bygger på 10 hovedprincipper, der hjælper med at vejlede virksomheder og revisorer, som følger disse regler.
GAAP, som tidligere nævnt, accepteres kun i USA. IFRS accepteres derimod på verdensplan og blev indført af Rådet for Internationale Regnskabsstandarder (IASB).
Den største forskel mellem de to er, at GAAP accepterer brugen af LIFO-metoden, mens IFRS forbyder den.
De andre metoder, vi har gennemgået, accepteres af begge regelsæt.
More Articles
4. Analyser skatteforpligtelser og rentabilitet
Derudover har hver metode sine egne skattemæssige konsekvenser.
LIFO-metoden er kendt for at være den bedste løsning til at spare penge på skat. Du skal dog stadig overholde dine lokale standarder og regler.
Sørg for at have en god forståelse af både skatteforpligtelser og optimering af rentabiliteten ved hver metode, så du kan vælge den bedste løsning til dine behov.
For at hjælpe dig er her nogle af de konsekvenser, du bør have i tankerne:
- FIFO: Denne metode betyder generelt, at du har en højere skattepligtig indkomst i perioder med inflation, hvilket potentielt kan føre til højere skatter.
- LIFO: Da dette er det modsatte af FIFO, betyder det, at du kan ende med en lavere skattepligtig indkomst i perioder med inflation, hvilket reducerer din skat.
- WAC: Denne metode, som man kunne forvente af en værdi baseret på gennemsnit, ligger sandsynligvis et sted mellem FIFO og LIFO afhængigt af omstændighederne, hvilket på en måde skaber et midtpunkt, når skatten skal beregnes.
- Metoden med specifik identifikation: Denne metode giver ekstremt begrænset skattemæssig fleksibilitet, fordi det er en så rigid værdiansættelsesmetode.
5. Brug software til lagerstyring
Software til lagerstyring har en række funktioner, der kan gøre værdiansættelsesprocessen langt mere effektiv.
Det kan for eksempel:
- Holde styr på din lagerbeholdning
- Kategorisere produkter
- Automatisk genbestille lagerbeholdning
- Levere data og analyser i realtid
- Integrere med regnskabssoftware
Find den rigtige software til lagerstyring til dine behov og dit budget, så du kan komme i gang med at automatisere værdiansættelsesprocessen.
Afsluttende tanker
Værdiansættelse af lagerbeholdningen er en vigtig opgave, når skatten skal beregnes hvert år. Du skal kunne tildele din lagerbeholdning en nøjagtig værdi, så du kan prissætte dine produkter og rapportere værdien af din lagerbeholdning.
Der er fire primære måder at gøre dette på, og hver af dem har sine egne fordele og ulemper.
Vi har gennemgået hver metode, hvordan den beregnes, samt hvilke faktorer du bør have i tankerne, når du vælger den rigtige metode til værdiansættelse af lagerbeholdningen.
Et godt værktøj, der kan hjælpe med denne proces, er den rigtige software til lagerstyring. Se vores guide for at finde nogle af de bedste muligheder for din virksomhed.
Detailhandlen står aldrig stille – og det bør du heller ikke. Tilmeld dig vores nyhedsbrev for at få de seneste indsigter, strategier og karriereressourcer fra førende detailhandelsledere, der er med til at forme branchen.
Ofte stillede spørgsmål om lagerbeholdningsvurdering
Inden du går, får du her nogle spørgsmål, du har (eller spørgsmål, du ikke indså, at du havde, før du blev hængende, kiggede og indså, at du havde dem), sammen med de relevante svar på hvert af dem.
Hvilken metode til lagerbeholdningsvurdering er mest nøjagtig?
Den mest nøjagtige metode til lagerbeholdningsvurdering er metoden med specifik identifikation, da den anvender den nøjagtige produktomkostning for hvert enkelt produkt.
Det kan dog være vanskeligt at bruge for store virksomheder med enorme lagerbeholdninger. Derfor anvender mange virksomheder metoden med vægtet gennemsnitskostpris (WAC) til at beregne den samlede gennemsnitlige lagerbeholdning.
Hvordan påvirker lagerbeholdningsvurdering den skattepligtige indkomst?
Din lagerbeholdningsvurdering afspejler, hvor meget du kan sælge dine produkter for.
Det påvirker igen din skattepligtige indkomst. Højere COGS hænger typisk sammen med en lavere skattepligtig indkomst, hvilket er grunden til, at LIFO-metoden kan være så attraktiv for nogle virksomheder.
Hvor ofte bør jeg foretage en lagerbeholdningsvurdering?
Det afhænger af din forretningsmodel og af, hvor hurtigt din lagerbeholdning omsættes.
-
Hurtigt omsættelige eller letfordærvelige varer? Månedlig eller kvartalsvis vurdering hjælper med at holde tallene nøjagtige.
-
Ikke-letfordærvelig eller værdifuld lagerbeholdning? En årlig vurdering kan være tilstrækkelig, især hvis du bruger et løbende lagerstyringssystem.
Mange e-handelsvirksomheder bruger også lageroptælling i cyklusser til at følge lagerbeholdningen i realtid og undgå store overraskelser ved årets udgang.
Kan jeg ændre min metode til lagerbeholdningsvurdering senere?
Nej—i hvert fald ikke uden videre. Når du først har valgt en metode, er du generelt bundet til den af hensyn til konsekvens, medmindre du får godkendelse fra din skattemyndighed eller dit regnskabsorgan (som IRS i USA).
Hvis du ændrer metode, kan det give anledning til spørgsmål og påvirke din finansielle rapportering, så vælg med omhu første gang—og tal med din revisor, før du foretager ændringer.
Hvordan påvirker lagerbeholdningsvurdering kostprisen for solgte varer (COGS)?
Lagerbeholdningsvurdering påvirker direkte, hvordan du beregner COGS, som er din begyndende lagerbeholdning + indkøb – afsluttende lagerbeholdning.
Hvis din afsluttende lagerbeholdning er overvurderet, ser din COGS mindre ud, hvilket oppuster dit overskud. Hvis den er undervurderet, ser COGS højere ud, og dit overskud bliver mindre.
Derfor handler en nøjagtig vurdering ikke kun om tal—den er et håndtag til at øge lønsomheden.
Hvilken metode til lagerbeholdningsvurdering er bedst under inflation?
Hvis priserne stiger hurtigt, giver LIFO ofte de bedste kortsigtede skattemæssige fordele—fordi din COGS afspejler de seneste, højere priser, hvilket reducerer din skattepligtige indkomst.
Men husk: LIFO er kun tilladt under GAAP (ikke IFRS), og det kan reducere dit rapporterede overskud—hvilket ikke altid er godt, hvis du forsøger at tiltrække investorer.