Key Takeaways
Friktion er ingen ven: Betalingsforhindringer er blandt de største salgshæmmere, og forsinkelser reducerer konverteringerne med 20 %. Effektive betalingsprocesser øger kundeloyaliteten og reducerer forladte indkøbskurve.
Kontantløst er konge: Næsten 50 % af betalingerne i amerikanske fysiske butikker er kontaktløse. Kunderne ønsker problemfri og hurtige betalingsoplevelser, uanset om de handler i en fysisk butik eller online, ved hjælp af digitale og fleksible betalingsmetoder.
Svindel er en dyr fjende: Svindel koster forhandlerne dyrt – op til 4,61 USD for hver tabt dollar. Effektive betalingssikkerhedsforanstaltninger som tokenisering kan bidrage til at reducere disse udgifter betydeligt.
Gebyrer, den tavse indtægtstyv: Gebyrer for kortbehandling er skyhøje og kostede amerikanske forhandlere 187,2 milliarder USD i 2024. Alternative betalingsmuligheder som ACH-overførsler kan reducere driftsomkostningerne markant.
Hastighed øger salget: En forbedring af mobilhastigheden på 0,1 sekunder øgede konverteringsraterne med 8,4 %. Hurtigere og mere effektiv betalingsbehandling fører direkte til øget salg og større kundetilfredshed.
Forestil dig dette: Din kunde er endelig klar til at betale – kortet i hånden og håbefulde øjne. Så ... afvist. De prøver igen. Køen vokser. Din kassemedarbejder tvinger et smil frem, der kunne få mælk til at koagulere.
Og online? Ikke meget bedre. Din betalingsside mister stille og roligt salg med en brutal gennemsnitlig forladelsesrate for indkøbskurve på 70 % – mindre som en utæt spand og mere som en brandslange, der dræber omsætningen og sprøjter penge ud over den digitale asfalt.
Og det bliver værre. Hver lille hindring eller forsinkelse dræber stille og roligt salget. Selv en forsinkelse på ét sekund kan reducere konverteringerne med op til 20 %.
Betalingsfriktion dræner ikke bare din omsætning – det knuser dit teams moral, spilder timer på manuel afstemning og skaber en kundeoplevelse, der er alt andet end loyal.
Denne guide er din direkte håndbog til betalingsbehandling i detailhandlen, der faktisk fungerer.
Vi viser dig præcis, hvordan du kan modtage betalinger overalt – i butikken, i e-handel og på tværs af kanaler – uden at få din driftschef til at løbe skrigende væk. Du kan forvente:
- Avancerede integrationer, som din CFO faktisk vil takke dig for.
- Eksempler på ROI fra virkeligheden, der lukker munden på leverandørernes salgstaler.
- Klare prissammenligninger, der skærer igennem nonsensen.
- Fremtidssikrede løsninger, så du ikke sidder fast i at genopbygge det hele hvert eneste år.
For lad os være ærlige: De fleste “komplette guides” derude er omtrent lige så nyttige som en ødelagt betalingsterminal – og helt ærligt fortjener du bedre.
Hvorfor problemfri betalingsbehandling i detailhandlen er vigtig
Næsten 50 % af alle korttransaktioner i fysiske butikker i USA er nu kontaktløse “tryk-for-at-betale”-betalinger, opgjort i 2023 – et stort spring fra for få år siden, hvor vi alle kiggede mistænksomt på kortterminaler, som om de kunne bide.
Det viser sig, at dine kunder foretrækker en betaling, der er hurtig, problemfri og bare nem – uanset om de bruger kontaktløse kort, digitale tegnebøger eller vælger fleksible betalingsmetoder online.
Men her er den ubehagelige sandhed: Når din betalingsbehandling fejler, ryger pengene ud ad døren, antallet af tilbageførsler stiger, og der opstår et tillidsproblem, som ingen automatisk rabat ved betaling kan løse.
Her er grunden til, at det er vigtigt at gøre det rigtigt:
- Svindel er ekstremt dyrt. Hver dollar i svindel koster faktisk forhandlere omkring $4.61, når man medregner tilbageførsler, gebyrer og spildte medarbejdertimer. Det er en stigning på 37 % på fem år. Oversættelsen? Dårlig betalingssikkerhed er ikke billig.
- Behandlingsgebyrer stjæler ubemærket alt fra dig. Amerikanske forhandlere betalte svimlende $187.2 milliarder i kortbehandlingsgebyrer alene i 2024 – nok til at få enhver ejer af en detailvirksomhed til at stille spørgsmål ved sine livsvalg (og sin fornuft).
Stadig ikke overbevist? Her er fordelene ved at gøre det rigtigt:
- Højere konverteringsrater. Selv en forbedring på 0,1 sekund i mobilhastighed førte til en stigning på 8,4 % i konverteringsraterne i detailhandlen.
- Lavere svindelomkostninger. Intelligent betalingssikkerhed (f.eks. tokenisering) kan reducere svindel med op til 60 % på Visa-transaktioner.
- Større fleksibilitet i betalingerne. Mobilbetalinger og digitale tegnebøger dominerer nu og tegner sig for 50 % af e-handelstransaktionerne globalt. Hvis du ikke udnytter det, er du allerede bagud.
- Lavere driftsomkostninger. ACH-overførsler koster helt ned til $0.40 i gennemsnit – et røverkøb sammenlignet med ~2 % for kreditkortbetalinger.
Problemfri betalingsbehandling i detailhandlen er et krav for seriøs succes inden for e-handel og på tværs af kanaler. Denne guide viser dig præcis, hvordan du kommer dertil med betalingsløsninger, der faktisk fungerer.
Betalingsbehandlingen fra start til slut
Betalingsbehandling i detailhandlen er et stafetløb i seks trin, hvor kundens betalingsoplysninger bliver til rigtige penge på din forhandlerkonto. (Ingen tryllestave eller røg er nødvendige.)
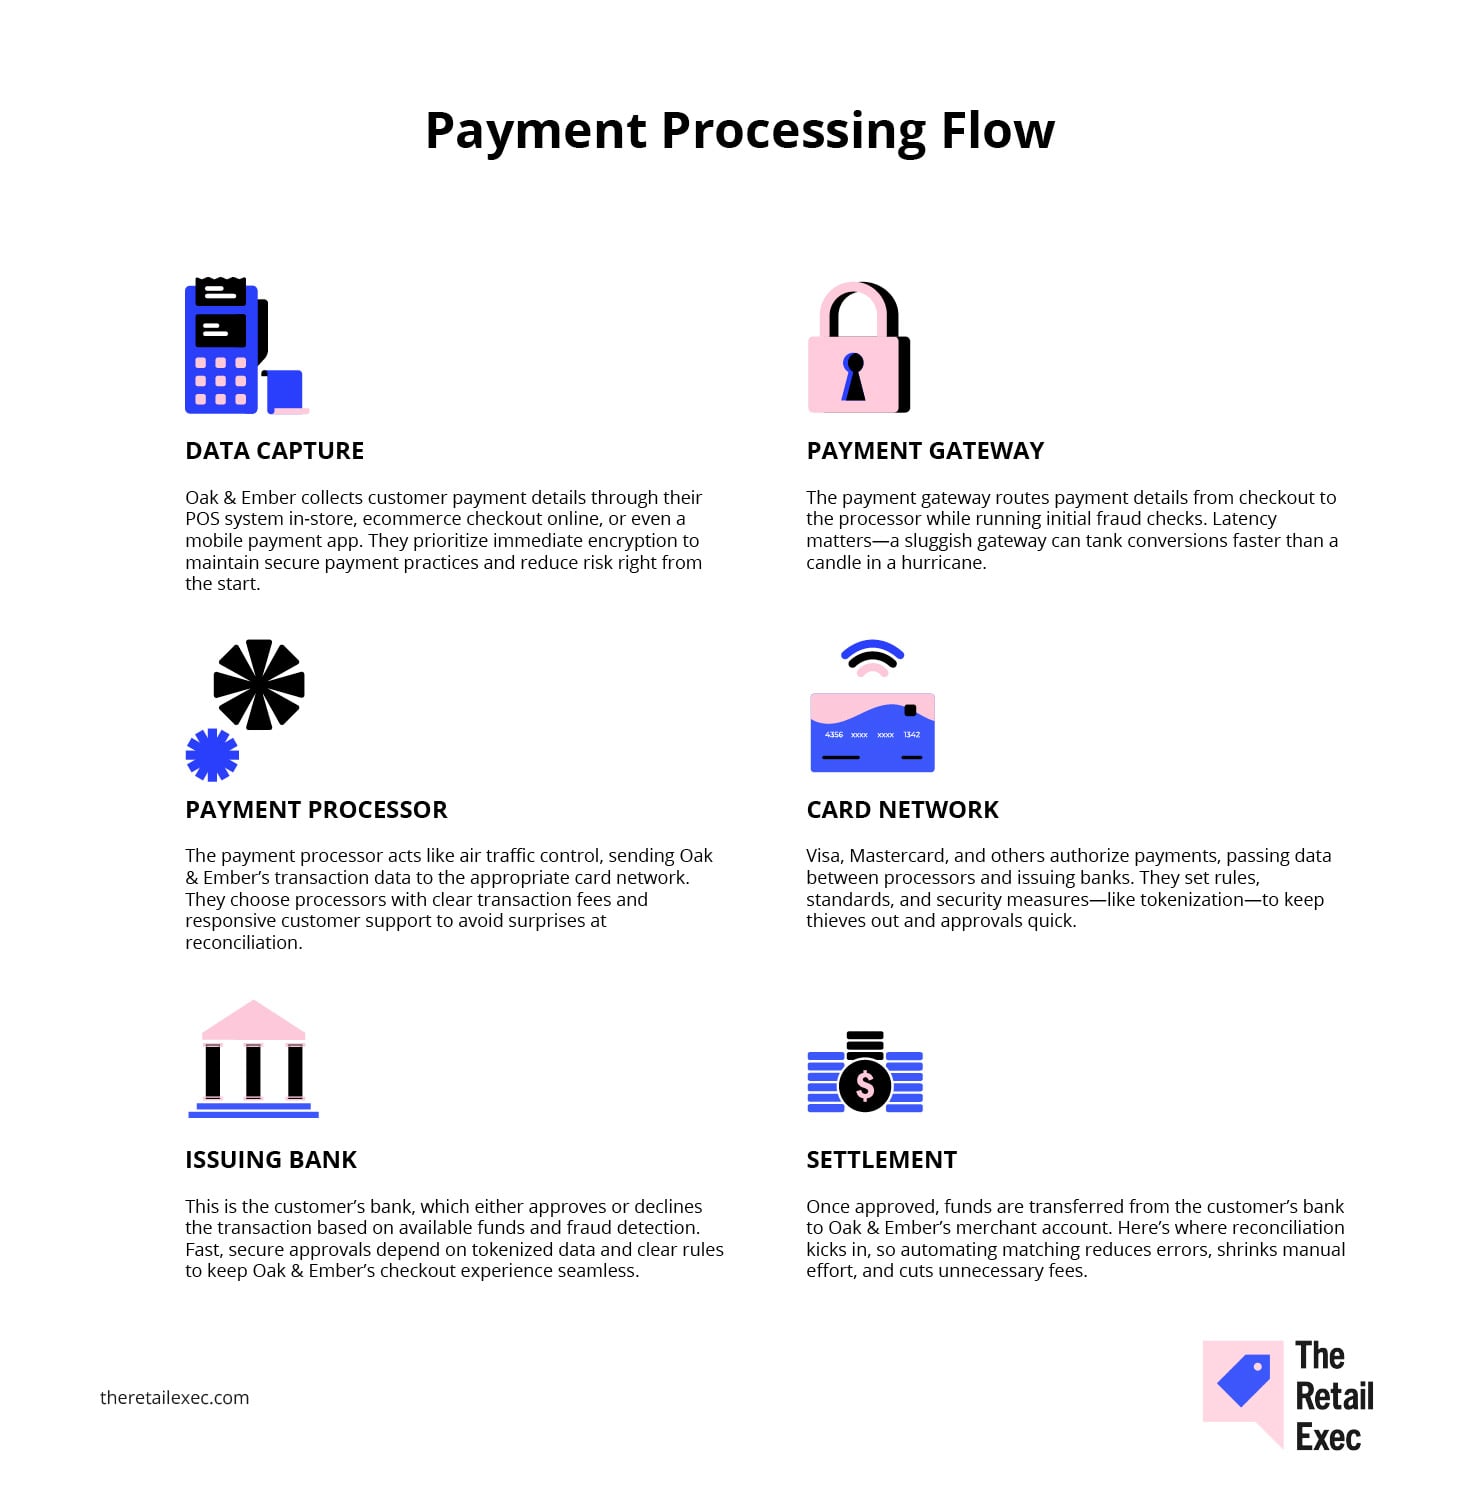
Lad os tage et kig på Oak & Ember—en fiktiv detailhandler, der sælger alt fra keramikundervisning i butikken til månedlige lysabonnementer online.
Hvert trin i deres betalingsflow giver mulighed for at skære ned på gebyrer, øge sikkerheden og levere en kundeoplevelse, der er så problemfri, at den inspirerer til gentagne besøg.
Hold også øje med tokenisering—den usynlige MVP, der omdanner følsomme kreditkortdata til krypteret volapyk, som tyve ikke kan tyde.
- Dataindsamling. Oak & Ember indsamler kundernes betalingsoplysninger via deres POS-system i butikken, onlinekassen i deres e-handel eller endda en mobil betalingsapp. De prioriterer øjeblikkelig kryptering for at opretholde sikre betalingsrutiner og reducere risikoen helt fra begyndelsen.
- Betalingsgateway. Betalingsgatewayen videresender betalingsoplysninger fra kassen til betalingsformidleren, samtidig med at den udfører indledende svindelkontroller. Forsinkelse betyder noget—en langsom gateway kan ødelægge konverteringer hurtigere end et lys i en orkan.
- Betalingsformidler. Betalingsformidleren fungerer som flyvekontrol og sender Oak & Embers transaktionsdata til det relevante kortnetværk. De vælger betalingsformidlere med tydelige transaktionsgebyrer og hurtig kundesupport for at undgå overraskelser ved afstemningen.
- Kortnetværk. Visa, Mastercard og andre godkender betalinger og videresender data mellem betalingsformidlere og udstedende banker. De fastsætter regler, standarder og sikkerhedsforanstaltninger—såsom tokenisering—for at holde tyve ude og godkendelserne hurtige.
- Udstedende bank. Dette er kundens bank, som enten godkender eller afviser transaktionen baseret på de tilgængelige midler og svindelregistrering. Hurtige, sikre godkendelser afhænger af tokeniserede data og tydelige regler, der sikrer, at Oak & Embers betalingsoplevelse forbliver problemfri.
- Afvikling. Når transaktionen er godkendt, overføres pengene fra kundens bank til Oak & Embers erhvervskonto. Det er her, afstemningen kommer ind i billedet, så automatiseret matchning reducerer fejl, mindsker det manuelle arbejde og fjerner unødvendige gebyrer.
Detailbetalingsbehandling udført korrekt er problemfri—hurtig, sikker og omkostningseffektiv. Spring et trin over, og du inviterer kaos indenfor. Få dem rigtigt på plads, så sover du bedre om natten.
Vigtige betalingsmetoder, du bør understøtte
Du kunne selvfølgelig bare tilbyde ACH og krypto som betalingsmuligheder. Spoiler: Det kommer ikke til at gå godt.
Hvis du faktisk vil tjene penge, kan det betale sig (bogstaveligt talt) at forstå, hvad dine kunder bruger. Heldigvis har vi allerede gjort benarbejdet—så det behøver du ikke.
Kredit- og debetkort
Det er ikke valgfrit at acceptere kredit- og debetkort. Det er en grundforudsætning i detailhandlen.
Kunder forventer at kunne føre kortet gennem, indsætte det eller holde det hen uden besvær—uanset om de er i butikken ved dit POS-system eller handler online via betalingsbehandling til e-handel.
Ulempen er, at de praktiske små transaktioner kostede detailhandlere i USA $187.2 billion i behandlingsgebyrer alene sidste år (som jeg nævnte tidligere). At vælge med omtanke her er forskellen mellem en klog forretning og dyr fortrydelse.
Fordele og ulemper:
- FORDEL: Alle bruger dem; perfekte til impulskøb.
- ULEMPE: Højere gebyrer, besvær med tilbageførsler og driftsomkostninger.
Bemærkninger om integration:
- Kræver en betalingsgateway og EMV-kompatibel hardware.
- PCI-overholdelse er ikke valgfrit (tænk ikke engang på at springe dette over).
Typiske gebyrer: Kredit ~2%+ pr. transaktion; Debet ~0.7%.
Bedste anvendelsesområder:
- Betalinger i fysiske butikker
- E-handelstransaktioner i stort volumen
- Omnikanaloplevelser, som din CFO kan prale af
ACH-bankoverførsler
ACH er den betalingsmetode, du ikke ser fremhævet i store marketingkampagner—men den er en stille kraft for bestemte anvendelsesområder i detailhandlen.
Den er perfekt til tilbagevendende betalinger eller ordrer med høj værdi og bytter hastighed for besparelser, idet den i gennemsnit kun koster $0.40 pr. overførsel. Den vinder ikke de tilfældige kunder, men for abonnementsmodeller eller B2B-transaktioner er den en superstjerne inden for effektivitet.
Fordele og ulemper:
- FORDEL: Utroligt lave omkostninger, forudsigelig fakturering.
- ULEMPE: Langsommere afvikling, mindre forbrugervenligt ved hurtige betalinger.
Integrationsnoter:
- Integreres via din betalingsplatform eller direkte gennem bank-API'er.
- Forebyggelse af svindel og verificering af bankkonto er afgørende.
Typiske gebyrer: ~$0.20–$0.50 pr. overførsel.
Bedste anvendelsesområder:
- Abonnementstjenester
- Gentagne B2B-betalinger
- E-handelsordrer af høj værdi
Digitale tegnebøger
Digitale tegnebøger er gået fra at være en nyhed til at være en uundværlig del af hverdagen.
Kunderne er blevet begejstrede for hastigheden, sikkerheden og bekvemmeligheden ved Apple Pay, Google Pay og lignende tjenester, som nu står for 30 % af alle globale betalinger på salgssteder i 2023.
Men detailhandlere skal følge med den teknologiske udvikling og integrere omhyggeligt for at sikre kompatibilitet og problemfri kundeoplevelser.
Fordele og ulemper:
- FORDEL: Problemfri betaling; kunderne har fuld tillid til dem.
- ULEMPE: Kræver regelmæssige teknologiske opdateringer og omhyggelig leverandørstyring.
Integrationsnoter:
- Nem tilføjelse via din betalingsgateway.
- Skal understøtte mobile betalingstyper.
Typiske gebyrer: ~1.5–3%, svarende til traditionelle kort.
Bedste anvendelsesområder:
- Hurtige tryk-for-at-betale-oplevelser i butikken
- E-handel med betaling med ét klik
- Problemfri transaktioner på tværs af kanaler.
Have an account? Log In
Køb nu, betal senere (BNPL)
BNPL er gået fra at være en nichetrend til at være noget, kunderne forventer ved betaling.
Forbrugerne elsker at dele betalingen op – det er godt for deres budgetter og fantastisk for din gennemsnitlige ordreværdi. Men denne bekvemmelighed for kunden har en pris: Forhandlergebyrer udgør ofte 4–6 % af salget.
Gem denne metode til strategiske anvendelsesområder som salg af produkter i den høje prisklasse eller ekstremt konkurrenceprægede brancher, hvor det er førsteprioritet at konvertere besøgende. Find vores bedste BNPL-platforme her.
Start med en begrænset produktkategori eller et lille onlinesegment for at teste udbredelsen og effekten på konverteringen. Vælg en udbyder uden en langfristet kontrakt eller bindende omsætningskrav, mens du måler resultaterne.
Fordele og ulemper:
- FORDEL: Øger konverteringer og kurvstørrelser markant.
- ULEMPE: Høje gebyrer og omfattende regulatoriske krav.
Integrationsnoter:
- Integreres gennem din betalingsgateway; hold nøje øje med overholdelsen af reglerne.
- Kræver krystalklar kommunikation og information ved betaling.
Typiske gebyrer: 4–6 % plus faste gebyrer pr. transaktion.
Bedste anvendelsesområder:
- E-handelssalg af høj værdi
- Mode, bolig og specialvarer
- Betalinger, hvor konverteringen er afgørende
Sammenligning af prismodeller og gebyrer (fordi marginer betyder noget)
Prismodeller er den snedige årsag til, hvor meget af hvert salg der faktisk ender på din bankkonto. Alligevel er der mange detailhandlere, som først bliver opmærksomme på behandlingsgebyrerne, når regningen kommer. Det er tid til at stoppe pengelækagen – og begynde at være opmærksom.
Her får du en enkel oversigt over de vigtigste prismodeller, hvad de koster, og hvordan de påvirker dine marginer.
Fast pris
Fast pris er den nemme, forudsigelige løsning, der passer til alle. Du betaler den samme procentdel på hver transaktion, uanset korttype. Fantastisk for enkelhedens skyld – mindre fantastisk for din bundlinje, når volumen vokser.
Antag, at dit månedlige salg udgør $20,000 fordelt på 1,000 transaktioner:
- Faktisk kortnetværksgebyr (gennemsnitligt 1.57%): $314
- Typisk udbyder med fast pris (~2.9%): $580
Det er ekstra $266 om måneden bare for at slippe for at læse det med småt. For små butikker? Helt klart det værd. Men når volumen stiger, begynder den ekstra omkostning hurtigt at føles alt andet end harmløs.
Prissætning med kortnetværksgebyr plus tillæg
Prissætning med kortnetværksgebyr plus tillæg er det, professionelle detailhandlere bruger.
Du betaler de faktiske kortnetværksgebyrer (fastsat af kortnetværkene) plus et gennemsigtigt tillæg. Det giver dig klarhed, bedre forhandlingsstyrke og typisk langt lavere gebyrer.
Samme scenarie med et månedligt salg på $20,000:
- Faktiske kortnetværksomkostninger (1.57%): $314
- Typisk tillæg fra betalingsudbyderen (0.3%): $60
- Samlede omkostninger: ~$374
Sådan. Du har netop sparet over $200 om måneden sammenlignet med en fast pris. Ja, det er lidt mere komplekst – men det er kompleksitet, der betaler sig mange gange igen.
Hvis din salgsvolumen er lav eller uforudsigelig, kan fast pris være fint, men de fleste detailhandlere ender med at betale for meget.
Prissætning i niveauer er bevidst forvirrende og gør det svært at forstå, hvad du faktisk bliver opkrævet.
Prissætning med kortnetværksgebyr plus tillæg er normalt den bedste løsning, hvis du ønsker gennemsigtighed – sørg blot for, at du sammenligner, hvor meget ekstra udbyderen lægger oveni, og ikke kun den annoncerede sats.
Niveauinddelte og andre modeller
Niveauinddelt prissætning forsøger at inddele transaktioner i “kvalificerede”, “mellemkvalificerede” og “ikke-kvalificerede”, hver med forskellige satser. Det lyder klart – indtil du opdager, at definitionerne kan være mistænkeligt uklare.
Hvis de fleste salg falder i det laveste niveau, ser niveauinddelt prissætning attraktiv ud. Men når dine transaktioner begynder at bevæge sig over i dyrere niveauer, forsvinder forudsigeligheden hurtigt.
Abonnementsbaseret prissætning tilbyder et fast månedligt gebyr plus en lille transaktionsomkostning. Det er en god løsning, hvis din volumen er ensartet, stabil og høj nok til, at regnestykket hænger sammen.
Større detailhandlere med betydelig forhandlingsstyrke kan måske endda forhandle skræddersyede aftaler – men det kræver en grundig gennemgang af det med småt.
For når det gælder dine marginer, er det bogstaveligt talt dit arbejde.
Her er oversigten med de vigtigste punkter for disse prismodeller:
| Model | Gebyrstruktur | Bedst til |
|---|---|---|
| ModelFast pris | GebyrstrukturÉn enkelt % på alle transaktioner | Bedst tilEnkelhed, små detailhandlere |
| ModelKortnetværksgebyr plus tillæg | GebyrstrukturKortnetværksgebyr + tillæg fra betalingsudbyderen | Bedst tilHøj volumen, fokus på gennemsigtighed |
| ModelNiveauinddelt/skræddersyet | GebyrstrukturVariable niveauer eller månedligt abonnement | Bedst tilStore, forhandlingsstærke, omkostningsoptimerede virksomheder |
Håndbogen til betalingsintegration og skalerbarhed
Integration må ikke være en eftertanke – det er det, der forhindrer din betalingsbehandling i at udvikle sig til en endeløs cyklus af refunderinger, fejl i lagerstyringen og kundeklager.
Priser og betalingsflow betyder selvfølgelig noget. Men uden klippefast integration og en klar plan for vækst vil selv din “bedste” betalingsløsning dræne penge, tålmodighed og dit teams fornuft.
Det er tid til at bevæge sig videre fra “det virker bare” og designe dine betalinger, så de kan skaleres—pålideligt og fleksibelt.
Sørg for problemfri synkronisering af POS og lager
Detailhandlere fokuserer ofte overdrevent på priser og betalingsoplevelser, men ignorerer forbindelserne i backend—indtil lagerudsolgte varer, oversalg eller returneringer rammer.
Dit POS-system, din lagerstyringssoftware og dit CRM-system er ikke isolerede øer—de er dybt afhængige af hinanden. Hvis de ikke kommunikerer problemfrit, ender du med at sælge for mange produkter, gå glip af genbestillinger og bruge alt for mange timer på manuelle rettelser.
Forsøg ikke at sammenkoble systemer, der ikke er bygget til at tale sammen.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eDu vil ofte se detailhandlere tvinge ældre lagerstyringssoftware ind i nye cloudbaserede POS-platforme og derefter undre sig over, hvorfor dataene ikke stemmer, eller hvorfor afregningerne går i stykker. \u003c/span\u003e\r
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eVælg værktøjer med indbyggede integrationer—eller endnu bedre: åbne API’er. Hvis systemerne ikke synkroniserer i realtid, bliver lageroptællingerne forkerte, og det samme gør kundernes tillid.\u003c/span\u003e
Integration forvandler betalinger fra simple transaktioner til værdifulde datapunkter—lagerbeholdningen opdateres øjeblikkeligt, genbestillinger markeres, og kundemønstre registreres til fremtidig markedsføring.
Det er dit hemmelige våben mod skuffede kunder (“Ups, varen er i restordre!”) og operationelt kaos.
Sådan ser en velintegreret opsætning ud:
| System | Synkroniseringsmetode | Datapunkter | Eksempel på anvendelse |
|---|---|---|---|
| SystemPOS-system | SynkroniseringsmetodeIndbygget plugin | DatapunkterSalg, refusioner, returneringer | Eksempel på anvendelseSalgsopdateringer i realtid |
| SystemLagerstyringssoftware | SynkroniseringsmetodeMiddleware-API | DatapunkterLagerbeholdning, SKU'er | Eksempel på anvendelseAutomatiske genbestillingsudløsere |
| SystemCRM | SynkroniseringsmetodeWebhooks | DatapunkterKundernes købshistorik | Eksempel på anvendelseMålrettede e-mailudsendelser |
Bedste praksis:
- Undersøg plugins og middleware grundigt med hensyn til stabilitet, hyppige opdateringer og solid leverandørsupport. Spar ikke på dette.
- Test batch- kontra realtidssynkronisering—find en balance mellem hastighed og belastning, som dit system kan håndtere uden at bryde sammen.
- Kontrollér dine integrationslogfiler ofte—“indstil og glem” er ikke en strategi; det er en invitation til uventede katastrofer.
Er du på udkig? Drop gætterierne—se vores udvalg af bedste POS-systemer, der fungerer godt sammen med dit lager og CRM, så du får problemfri drift, der kan skaleres:
Validér API'er, og test dine integrationer i et sandkassemiljø
Et betalingssystem, der “fungerer på papiret”, men svigter under virkelige forhold, er en risiko, der bare venter på at opstå.
Test er ikke til forhandling.
Det er din eneste beskyttelse mod pinlige fejl i betalingsprocessen, vrede kunder og dyr nedetid. Når du tester dine integrationer i et sandkassemiljø, kan du simulere virkelige scenarier—refusioner, særlige tilfælde og endda katastrofer—før kunderne nogensinde kommer i nærheden af dem.
Hver gang din betalingsterminal fryser, eller din gateway bliver langsom, mister du transaktioner og forringer kundeoplevelsen.
Den nedetid – uanset om det er fem minutter om ugen eller én spidsbelastningstime om måneden – bliver til et reelt omsætningstab. Det står ikke på fakturaen, men det kan ses i dine tal.
Det er billigt at opdage fejl her. At opdage dem i stor skala efter lanceringen? Ikke helt så billigt.
En intelligent og disciplineret testrutine ser sådan ud:
- Godkendelse. Bekræft API-nøgler, brugertilladelser og adgangsroller i testmiljøet. Rotér nøgler regelmæssigt – ingen overraskelser er tilladt.
- Transaktionsflow. Simulér alt – godkendelser, afvisninger, delvise hævninger, refunderinger og endda tilbageførsler – for at se præcis, hvordan systemet klarer sig.
- Afstemning. Test afregningsrapporter op mod transaktioner i testmiljøet, og automatisér derefter advarsler om uoverensstemmelser. Stol ikke på manuelle kontroller.
Eksperttip: Test dit tokeniseringsmiljø separat. Sørg for, at din logik til svindelscreening fungerer uden at risikere rigtige kundedata.
Opgraderer du din løsning eller opsætter du hele din teknologistak fra bunden? Vores guide til integration af en betalingsgateway fører dig gennem processen trin for trin – ingen gætterier, bare pålidelige betalinger.
Planlæg skift ved nedbrud, og undgå leverandørafhængighed
Betalingsudbydere oplever driftsafbrydelser, API-forstyrrelser og uventede ændringer i kontrakter, som får detailhandlere til at handle i panik. Uden en solid exitplan går dit betalingsflow i stå, dit salg forsvinder, og kundernes tillid smuldrer.
At være afhængig af én betalingsudbyder svarer til at sætte din omsætning på spil baseret på en stabilitet, du ikke selv kontrollerer.
Når betalingssystemer svigter, kan du forvente en stigning i forladte indkøbskurve, besværlige refunderinger og mere svindel, efterhånden som kunderne leder efter løsninger eller helt opgiver – udfordringer, der især rammer virksomheder, som har brug for specialiserede tjenester til erhvervskonti.
En stærk strategi for skift ved nedbrud holder dig i kontrol over dine betalingsløsninger til detailhandlen.
Den sikrer, at du hurtigt kan skifte kurs, hvis din primære udbyder får problemer eller ikke længere opfylder din detailvirksomheds behov.
Sådan forbereder du dig helt konkret:
- Overvåg SLA- og oppetidsdashboardet for at opdage problemer, før de eskalerer.
- Eksportér regelmæssigt kritiske data (transaktioner, kunders betalingsoplysninger og afregninger) for at undgå leverandørafhængighed.
- Forhåndsgodkend alternative betalingsudbydere, og validér din skifteproces i testmiljøet. Målet er problemfri overgange – ikke paniske skift.
Og overse ikke sikkerheden: Driftsforstyrrelser i betalinger gør det sværere at opdage svindel, hvilket sender driftsomkostninger og kundefrustration gennem loftet.
Det er afgørende for enhver detailhandler, der ønsker en fleksibel og skalerbar tilgang til tjenester til erhvervskonti, som kan udvikle sig i takt med virksomhedens behov, at holde sig ajour med reglerne for betalingsudbydere.
Sådan vælger og forhandler du med din betalingsudbyder
At vælge en betalingsudbyder er ikke som at vælge sokker – beslutningen bliver hængende og påvirker dine marginer, kvaliteten af supporten og din langsigtede fleksibilitet.
For detailhandlere er det både en økonomisk forhandling og en øvelse i risikostyring, hvor kontrakter om tjenester til erhvervskonti og transaktionsgebyrer kan afgøre, om du får overskud eller tab, hvis du ikke gør dit forarbejde.
Fastlæg din transaktionsvolumen og dine benchmarks for bonstørrelser
Efter at have implementeret tokenisering og reduceret gatewayens latenstid skar Oak & Ember tre sekunder af deres betalingsproces – hvilket reducerede antallet af forladte indkøbskurve og satte fart på køerne.
Men ejeren Maya vidste, at hastighed ikke var hele billedet. Før hun forhandlede med en betalingsudbyder, hentede hun detaljerede salgsrapporter, så hun havde konkrete data at støtte sig til.
Betalingsudbydere tilbyder ikke priser, der passer til alle.
Dit månedlige transaktionsvolumen, den gennemsnitlige billetstørrelse, dine salgskanaler og din risikoprofil afgør de priser, du bliver tilbudt – og det påslag, du hænger på, hvis du ikke er forsigtig.
Hvis du ikke kender dine egne tal, går du blindt ind i forhandlingerne – og betalingsudbydere elsker en uinformeret forhandler.
Når du kender dine transaktionsbenchmarks, sikrer du, at du ikke ubemærket bliver ledt ind i overprisede niveauer, der udhuler dine avancer hver måned. Det viser, at du er en seriøs detailhandler, som det er værd at konkurrere om – ikke et let mål for påslag.
Bed om skræddersyet interchange-plus-prissætning
Efter at Oak & Ember havde strømlinet betalingsprocessen, vidste ejeren Maya, at det var tid til at tage fat på hendes næste avanceæder: gebyrer for betalingsbehandling.
Med seks måneders detaljerede volumendata i hånden gik hun ind i forhandlingerne fast besluttet på at få mere end den listepris, som betalingsudbyderne håbede, hun ville acceptere.
Prissætning med fast sats kan passe til helt nye detailhandlere, men når du først når et mellemstort til højt volumen, lader du penge ligge på bordet. Interchange-plus-prissætning giver dig klarhed ved at adskille de faktiske gebyrer fra kortnetværket fra betalingsudbyderens påslag.
Med tilstrækkeligt transaktionsvolumen betyder selv et beskedent prisfald titusindvis af dollars mere i din lomme om året.
For hvis du ikke forhandler nu, bliver det dig, der finansierer din betalingsudbyders næste store markedsføringskampagne. Smarte detailhandlere sikrer også, at deres betalingssystemer lever op til PCI-overholdelsesstandarderne for at undgå dyre sanktioner.
Fastlæg SLA- og beskyttelse mod tilbageførsler
Da Oak & Ember havde sikret sig bedre priser, rettede de straks fokus mod endnu en potentiel avanceæder: svage servicegarantier.
Under deres travleste julesalg gjorde en bølge af bestridte transaktioner dem taknemmelige for, at de havde fastlagt klare SLA-vilkår og grænser for tilbageførsler – hvilket beskyttede deres likviditet og forhindrede tvister i at æde deres avancer op.
Serviceaftaler (SLA'er) er ikke pynt.
De er spillereglerne for din betalingsudbyder og definerer tydeligt svartider og ansvarsområder. Ansvarsbegrænsninger begrænser din eksponering ved tilbageførsler og sparer dig for at miste potentielt $4.61 pr. dollar i svindel, når gebyrer, administrationsomkostninger og spildte medarbejdertimer hober sig op.
Ud over gebyrer pr. transaktion skal du presse din betalingsudbyder til at give garantier for oppetid for API’er og webhooks, klart definerede politikker for nye forsøg samt kreditter eller gebyrfritagelser, når disse SLA’er ikke overholdes—vilkår, der næsten ikke koster dem noget, men sparer dig for dage med brandslukning.
Er du klar til at opgradere din betalingsudbyder? Sammenlign førende udbydere af betalingsgateways med robuste beskyttelser mod tilbageførsler:
Vurder kundesupport og platformens udviklingsplan
Da priser og SLA'er var på plads, rettede Maya fra Oak & Ember sin opmærksomhed mod supportkvaliteten—for da et lynudsalg på Thanksgiving udløste en bølge af mislykkede tilbagebetalinger, havde hun brug for rigtige svar hurtigt.
Lavere transaktionsgebyrer og solide kontrakter rækker kun et stykke.
Betalingsbehandling i detailhandlen afhænger også af at have support til forhandlertjenester, der reagerer under pres, samt en udviklingsplan for platformen, der holder dig konkurrencedygtig næste år i stedet for fastlåst i 2020.
En hurtig og hjælpsom support til forhandlertjenester holder din betalingsside kørende under spidsbelastninger, mens en tydelig udviklingsplan for platformen sikrer, at du kan tage nye betalingsmetoder i brug, før konkurrenterne gør det.
En betalingsudbyder, der forsvinder, når noget går galt, eller skjuler sin udviklingsplan, udsætter dig for eskaleringer sent om aftenen og tabt omsætning.
Vil du vælge udbydere af betalingsbehandling, der er kendt for førsteklasses kundesupport, fremadskuende betalingssystemer og skalerbar betalingsbehandling til e-handel?
Se vores kortliste:
Fremtidssikring af dine betalinger
Betalingsteknologi står aldrig stille. Tidlige pilotprojekter og velovervejede satsninger bliver ofte morgendagens must-haves.
Hos Oak & Ember var Mayas næste skridt, efter at gebyrer og SLA'er var fastlagt, at afprøve køb nu, betal senere (BNPL). Resultaterne talte for sig selv: Konverteringerne steg, omkostningerne ved kundeanskaffelse faldt, og selv hendes CFO holdt op med at protestere.
Det er ikke valgfrit at planlægge fremad.
Og med 75 % af de amerikanske detailhandlere, der planlægger at acceptere krypto eller stablecoins inden for to år, kræver det at være agil, at man holder øje med det næste, før det bliver standard.
Udforsk nye betalingsteknologier
Oak & Ember stoppede ikke ved prisforhandlinger. De afprøvede en geografisk dynamisk betalingsside, hvilket øgede konverteringerne i postnumre med høj kundeværdi.
At holde sig ajour med nye betalingsløsninger handler om at møde kunderne dér, hvor de kommer til at købe næste gang. Innovationer som AI-drevet svindelregistrering begrænser tab, før de opstår, mens stablecoins lover næsten øjeblikkelig afvikling og færre mellemled.
Og dette skifte er reelt: Indlejret finansiering forventes alene at nå 7,2 billioner dollar globalt i 2030. Det er et tegn på, at betalingssystemerne vil blive ved med at udvikle sig, og at din detailhandelsvirksomhed skal følge med.
Se efter udbydere, der har en frontend-uafhængig tilgang med API’et i centrum samt en udviklersandkasse, der er en kopi af produktionsmiljøet.
De skal eksponere hændelsesstrømme, tilbyde gentagelse af webhookkald og kunne integreres direkte med fremtidige kanaler (beskedapps, stemmehandel, digitale tegnebøger).
Hvis du ikke kan oprette et komplet testmiljø på under en time, vil du ikke være i stand til at innovere to til tre år ude i fremtiden.
Hvis du vil gå mere i dybden, kan du udforske vores guide til betalingstendenser inden for e-handel.
Afprøv integrationer fra den virkelige verden
Planer på papir betaler ikke regningerne. Maya vidste det, så Oak & Ember testede køb nu, betal senere på stearinlyseabonnementer. Resultatet? En gennemsnitlig stigning i ordreværdien på 12 %, som berettigede en bredere udrulning.
Hurtige pilotprojekter med lav risiko viser, hvilke betalingsmetoder og betalingsforløb der faktisk skaber konvertering.
More Articles
Stil de rigtige spørgsmål ved evalueringen
Da Oak & Ember pressede deres betalingsgateway om håndtering af tokeners livscyklus, opdagede de, at der ikke var support for stablecoins – og undgik dermed en dyr genopbygning senere.
Smarte detailhandlere jagter ikke blindt nye funktioner. De stiller kritiske spørgsmål for at se, om deres betalingsudbyder kan følge med deres køreplan for detailhandelsvirksomheden.
Eksempel på leverandørsammenligning:
| Spørgsmål | Leverandør A's svar | Leverandør B's svar |
|---|---|---|
| SpørgsmålKalender for funktionsudgivelser | Leverandør A's svarDetaljeret køreplan | Leverandør B's svar“Vi deler den, når den er klar” |
| SpørgsmålTidsplan for AI-drevne svindelopdateringer | Leverandør A's svarPlanlagt til 2. kvartal | Leverandør B's svarIngen tidsplan oplyst |
| SpørgsmålForpligtelse til bagudkompatibilitet | Leverandør A's svarGaranteret i 2 år | Leverandør B's svarIkke specificeret |
Opret din fremtidssikrede tjekliste
At fremtidssikre betalingsbehandlingen i detailhandlen handler ikke om at tage alle skinnende nye funktioner i brug. Det handler om en disciplineret og gentagelig tilgang til at teste og indføre det, der rent faktisk skaber værdi.
Vigtige prioriteter, der skal gennemgås kvartalsvist:
- Adgang til sandkasser til AI-værktøjer mod svindel
- Planer for test af geodynamisk betaling
- Køreplan for opgradering af tokenisering
- Politikker for API-versionering og udfasning
- Understøttelse af integrationer med stablecoins og integrerede finansielle tjenester
Se denne tjekliste som et levende dokument. Opdater den ofte. For mens du står stille, finpudser konkurrenterne betalingssystemer, der lader dine egne sakke håbløst bagud.
Se vores betalingsløsning
Kan du huske den mareridtsagtige kø ved kassen, som vi begyndte med? Nu har du kortet til at omdanne den til en konkurrencefordel – højere salg, gladere kunder og færre problemer, der spiser af dine avancer.
Fra Oak & Ember, der barberer sekunder af transaktionerne, til jagten på stablecoins – du har denne spillebog lige ved hånden. Få styr på disse ting, så er du på vej mod smartere betalinger i detailhandlen:
- Mestr det seks-trins betalingsrelæ for at reducere omkostningerne og styrke sikkerheden.
- Opbyg integrationer, der synkroniserer lager, CRM og betaling i realtid.
- Forhandl dig frem til skræddersyede priser og urokkeligt solide SLA'er, der beskytter din pengestrøm.
- Afprøv nye betalingsløsninger, før konkurrenterne overhovedet ved, at de findes.
Problemfri betalingsbehandling i detailhandlen er ikke noget, du “opsætter og glemmer”. Det er en strategi til at automatisere, innovere og skalere din flerkanalsvirksomhed til det, der kommer.
Udfordr dig selv til at vælge én taktik i denne uge – segmentér dine omsætningsdata, anmod om adgang til en sandkasse, eller planlæg din næste opgradering af integrationerne.
Detailhandlen står aldrig stille – og det bør du heller ikke. Tilmeld dig vores nyhedsbrev for de nyeste indsigter, strategier og karriereressourcer fra førende detailhandelsledere, der former branchen.
Ofte stillede spørgsmål om betalingsbehandling i detailhandlen
Spekulerer du stadig over tilbageførsler og kryptogebyrer? Lad os få styr på de forvirrende betalingsproblemer, så du kan vende tilbage til at udvikle betalingsløsninger, der faktisk fungerer.
Hvordan kan jeg minimere nedetiden, når jeg skifter betalingsudbyder?
Det behøver ikke at ødelægge dit betalingsflow at skifte betalingsudbyder.
Planlæg sandkassetest på forhånd, og forhåndsgodkend alternative betalingsudbydere, så du kan skifte kurs uden at afbryde betalinger i butikken eller i din e-handelsløsning.
Eksportér regelmæssigt transaktionsoplysninger, afregningsrapporter og kundernes betalingsdata fra din forhandlerkonto, så du altid er klar til en migrering.
Hvordan måler jeg afkastet af AI-drevne værktøjer mod svindel før implementering?
Start med dit udgangspunkt: Mål de aktuelle svindelrater og omfanget af tilbageførsler.
De fleste udbydere af forhandlertjenester tilbyder sandkassemiljøer – brug dem til at køre historiske transaktionsdata gennem AI-modellen. Vurder korrekte positive resultater, fejlagtige positive resultater og de faktiske besparelser pr. undgået svindelsag i stedet for at stole på leverandørernes salgstaler.
Hvordan sammenlignes stablecoin-gebyrer med traditionelle kortnetværk?
Stablecoins kan tilbyde næsten øjeblikkelig afregning og lavere gennemsnitlige behandlingsgebyrer end kreditkortnetværk.
Men lad dig ikke blænde – medregn vekselgebyrer, integrationsomkostninger og beredskabet i kundesupporten. Kræv altid detaljerede priser, der omfatter alle omkostninger, fra din betalingsudbyder, før du træffer en beslutning.
Hvilke skjulte omkostninger lurer ved grænseoverskridende betalinger?
Grænseoverskridende betalinger gemmer gerne på overraskelser: valutavekslingsgebyrer, lokale indløsningsomkostninger, udgifter til overholdelse af regler og betalingsudbydernes tillæg.
Forhandl klare og gennemsigtige gebyroversigter på forhånd. Test først internationale transaktioner med små beløb for at sikre, at dit POS-system og din e-handelsbetaling håndterer dem korrekt, før du skalerer op.
Hvad bør min exitstrategi indeholde, hvis en udbyder ikke lever op til løfterne i sin køreplan?
En stærk exitstrategi forhindrer, at du bliver holdt som gidsel af en leverandør, der holder op med at understøtte dine betalingsmetoder eller ikke leverer på løfterne i sin køreplan.
Eksportér regelmæssigt kundernes betalingsoplysninger, data om transaktionsmængder og afregningshistorik. Test integrationer med alternative betalingsudbydere, og sørg for, at dit POS-system eller din e-handelsplatform bevarer bagudkompatibiliteten.
Hvilke SLA-målepunkter er vigtigst i perioder med højeste salgsaktivitet?
Prioritér serviceaftaler, der dækker svartider ved tvister, garantier for platformens oppetid og eskaleringsveje til support.
Når transaktionsmængden stiger under detailhandlens spidsbelastningsperioder, kan langsom kundesupport fra din betalingsudbyder koste tusindvis i potentielt salg. Få disse løfter på skrift – vage forsikringer betaler ikke din husleje, når tingene går i stykker.