Key Takeaways
Friktion er ingen ven: Betalingshindringer er blandt de største årsager til tabt salg, og forsinkelser kan reducere konverteringerne med 20 %. Strømlinede betalingsprocesser styrker kundeloyaliteten og reducerer antallet af forladte indkøbskurve.
Kontantløst er konge: Næsten 50 % af transaktionerne i fysiske butikker i USA er kontaktløse. Kunderne efterspørger problemfri og hurtige betalingsoplevelser, både i butikken og online, med digitale og fleksible betalingsmetoder.
Svig er en dyr fjende: Svig koster forhandlere dyrt – op til 4,61 USD for hver tabt dollar. Effektive betalingssikkerhedsforanstaltninger som tokenisering kan bidrage væsentligt til at reducere disse udgifter.
Gebyrer, den stille indtægtstyv: Gebyrer for kortbehandling er skyhøje og kostede amerikanske forhandlere 187,2 milliarder USD i 2024. Alternative betalingsmuligheder som ACH-overførsler kan reducere driftsomkostningerne markant.
Hastighed øger salget: En forbedring af mobilhastigheden på 0,1 sekunder øgede konverteringsraterne med 8,4 %. Hurtigere og mere effektiv betalingsbehandling fører direkte til øget salg og større kundetilfredshed.
Forestil dig dette: Din kunde er endelig klar til at betale – kortet i hånden og håbefulde øjne. Og så... afvist. De prøver igen. Køen vokser. Din kassemedarbejder tvinger et smil frem, der kunne få mælk til at koagulere.
Og online? Ikke meget bedre. Din betalingsside bløder stille og roligt salg med en brutal gennemsnitlig forladelsesrate for indkøbskurve på 70 % – mindre som en utæt spand og mere som en brandslange, der dræner omsætningen og sprøjter penge ud over den digitale fortovskant.
Og det bliver værre. Enhver lille hindring eller forsinkelse dræber salget i stilhed. Selv en forsinkelse på ét sekund kan reducere konverteringerne med op til 20 %.
Friktion ved betaling dræner ikke bare din omsætning – den knuser dit teams moral, spilder timer på manuel afstemning og skaber en kundeoplevelse, der er alt andet end loyalitetsskabende.
Denne guide er din kompromisløse drejebog til betalingsbehandling i detailhandlen, der faktisk fungerer.
Vi viser dig præcis, hvordan du kan modtage betalinger overalt – i butikken, i e-handlen og på tværs af kanaler – uden at få din driftschef til at søge dækning. Du kan forvente:
- Avancerede integrationer, som din CFO rent faktisk vil takke dig for.
- Eksempler på ROI fra den virkelige verden, der kan overdøve leverandørernes salgstale.
- Tydelige prissammenligninger, der skærer igennem nonsens.
- Fremtidssikrede løsninger, så du ikke sidder fast med at genopbygge det hele hvert eneste år.
For lad os være ærlige: De fleste “komplette guides” derude er omtrent lige så nyttige som en ødelagt betalingsterminal – og helt ærligt fortjener du bedre.
Hvorfor problemfri betalingsbehandling i detailhandlen er vigtig
Næsten 50 % af alle korttransaktioner i fysiske butikker i USA er nu kontaktløse betalinger med “tryk-for-at-betale” fra 2023 – et stort spring fra for få år siden, hvor vi alle sammen kneb øjnene mistænksomt sammen mod kortlæserne, som om de måske ville bide.
Det viser sig, at dine kunder foretrækker en betalingsproces, der er hurtig, problemfri og ganske enkelt nem – uanset om de trykker deres kort mod terminalen, bruger digitale tegnebøger eller vælger fleksible betalingsmetoder online.
Men her er den grimme sandhed: Når din betalingsbehandling fejler, ryger pengene ud ad døren, antallet af tilbageførsler stiger, og der opstår et tillidsproblem, som ingen automatisk rabat ved betaling kan løse.
Her er grunden til, at det er vigtigt at gøre det rigtigt:
- Svindel er ekstremt dyrt. Hver dollar i svindel koster i praksis handlende omkring 4,61 dollar, når tilbageførsler, gebyrer og spildte medarbejdertimer medregnes. Det er en stigning på 37 % over fem år. Oversat? Dårlig betalingssikkerhed er ikke billig.
- Behandlingsgebyrer røver dig stille og roligt. Amerikanske handlende betalte svimlende 187,2 milliarder dollar i gebyrer for kortbehandling alene i 2024 – nok til at få enhver detailhandelsejer til at stille spørgsmålstegn ved sine livsvalg (og sin fornuft).
Stadig ikke overbevist? Her er fordelene ved at gøre det rigtigt:
- Højere konverteringsrater. Selv en forbedring af mobilhastigheden på 0,1 sekund førte til en stigning i detailhandlens konverteringsrater på 8,4 %.
- Lavere svindelomkostninger. Intelligent betalingssikkerhed (f.eks. tokenisering) kan reducere svindel med op til 60 % ved Visa-transaktioner.
- Større fleksibilitet ved betaling. Mobile tegnebøger og digitale tegnebøger dominerer nu og står for 50 % af e-handelstransaktionerne globalt. Hvis du ikke udnytter det, er du allerede bagud.
- Lavere driftsomkostninger. ACH-overførsler koster i gennemsnit helt ned til 0,40 dollar – et røverkøb sammenlignet med ~2 % for kreditkortbetalinger.
Problemfri betalingsbehandling i detailhandlen er et krav for seriøs succes inden for e-handel og salg på tværs af kanaler. Denne guide viser dig præcis, hvordan du når dertil med betalingsløsninger, der faktisk fungerer.
Betalingsbehandlingen fra start til slut
Betalingsbehandling i detailhandlen er et stafetløb i seks trin, hvor kundens betalingsoplysninger bliver til rigtige dollars på din handelskonto. (Der kræves hverken tryllestave eller røg.)
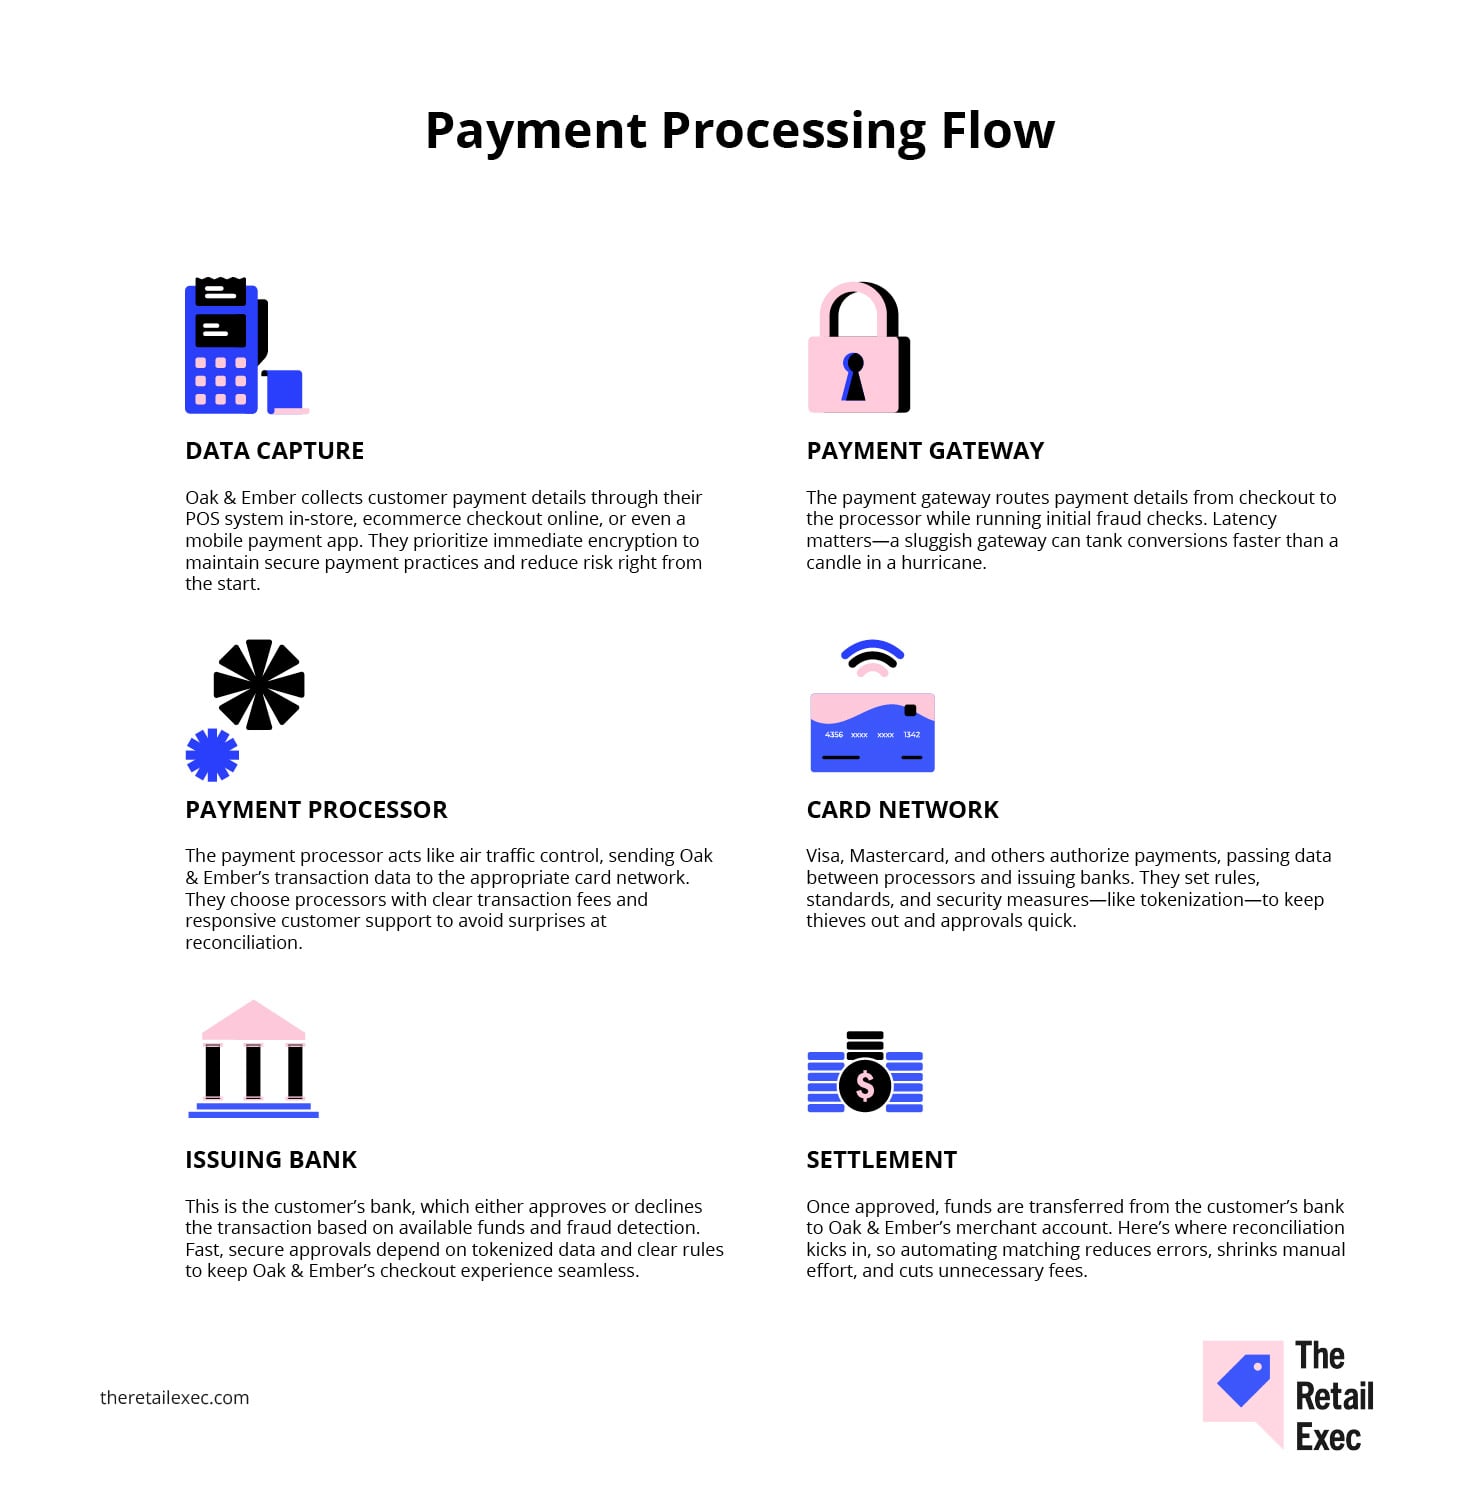
Lad os tage et kig på Oak & Ember—en fiktiv detailhandler, der sælger alt fra keramikundervisning i butikken til månedlige lysabonnementer online.
Hvert trin i deres betalingsflow rummer muligheder for at skære ned på gebyrer, styrke sikkerheden og levere en kundeoplevelse, der er så problemfri, at den inspirerer til gentagne besøg.
Hold også øje med tokenisering—den usynlige MVP, der konverterer følsomme kreditkortdata til krypteret nonsens, som tyve ikke kan dechifrere.
- Dataindsamling. Oak & Ember indsamler kundernes betalingsoplysninger via deres POS-system i butikken, online via e-handelsbetalingssiden eller endda gennem en mobil betalingsapp. De prioriterer øjeblikkelig kryptering for at opretholde sikre betalingsprocesser og reducere risikoen helt fra begyndelsen.
- Betalingsgateway. Betalingsgatewayen sender betalingsoplysninger fra betalingssiden til betalingsformidleren, samtidig med at den udfører indledende svindelkontroller. Forsinkelse betyder noget—en langsom gateway kan ødelægge konverteringer hurtigere end et lys i en orkan.
- Betalingsformidler. Betalingsformidleren fungerer som flyvekontrol og sender Oak & Embers transaktionsdata til det relevante kortnetværk. De vælger betalingsformidlere med tydelige transaktionsgebyrer og hurtig kundesupport for at undgå overraskelser ved afstemningen.
- Kortnetværk. Visa, Mastercard og andre godkender betalinger og videresender data mellem betalingsformidlere og udstedende banker. De fastsætter regler, standarder og sikkerhedsforanstaltninger—såsom tokenisering—for at holde tyve ude og godkendelserne hurtige.
- Udstedende bank. Dette er kundens bank, som enten godkender eller afviser transaktionen baseret på tilgængelige midler og svindeldetektion. Hurtige, sikre godkendelser afhænger af tokeniserede data og tydelige regler, der sikrer, at Oak & Embers betalingsoplevelse forløber problemfrit.
- Afregning. Når betalingen er godkendt, overføres pengene fra kundens bank til Oak & Embers forhandlerkonto. Det er her, afstemningen kommer ind i billedet, så automatiseret sammenkobling reducerer fejl, mindsker det manuelle arbejde og begrænser unødvendige gebyrer.
Detailbetalinger, der behandles korrekt, er gnidningsfrie—hurtige, sikre og omkostningseffektive. Spring et trin over, og du inviterer kaos indenfor. Få dem alle rigtigt, og du sover bedre om natten.
Vigtige betalingsmetoder, du bør understøtte
Jo, du kunne bare tilbyde ACH og krypto som betalingsmuligheder. Afsløring: Det kommer ikke til at gå godt.
Hvis du rent faktisk vil tjene penge, kan det betale sig (bogstaveligt talt) at forstå, hvad dine kunder bruger. Heldigvis har vi allerede gjort benarbejdet—så det behøver du ikke.
Kredit- & debetkort
Det er ikke valgfrit at acceptere kredit- og debetkort. Det er et grundlæggende krav i detailhandlen.
Kunder forventer at kunne føre kortet gennem en terminal, indsætte det eller holde det hen uden besvær—uanset om de er i butikken ved dit POS-system eller handler online gennem betalingsbehandling til e-handel.
Ulempen er, at de praktiske små transaktioner alene kostede detailhandlere i USA 187,2 milliarder dollars i behandlingsgebyrer sidste år (som jeg nævnte tidligere). At vælge med omhu her er forskellen på en fornuftig forretning og dyr fortrydelse.
Fordele & ulemper:
- FORDEL: Alle bruger dem; perfekte til impulskøb.
- ULEMPE: Højere gebyrer, besværlige tilbageførsler og driftsomkostninger.
Bemærkninger om integration:
- Kræver en betalingsgateway og EMV-kompatibelt udstyr.
- PCI-overholdelse er ikke valgfrit (du må ikke engang overveje at springe dette over).
Typiske gebyrer: Kredit ~2%+ pr. transaktion; Debet ~0.7%.
Bedste anvendelsesområder:
- Betalinger i fysiske butikker
- E-handelstransaktioner med stor volumen
- Oplevelser på tværs af kanaler, som din økonomidirektør kan prale af
ACH-bankoverførsler
ACH er den betalingsmetode, du ikke ser fremhævet i store markedsføringskampagner—men den er en stille kraft for bestemte anvendelsesområder i detailhandlen.
Den er perfekt til tilbagevendende betalinger eller store ordrer og bytter hastighed for omkostningsbesparelser med et gennemsnit på blot $0.40 pr. overførsel. Den vinder ikke almindelige kunders gunst, men til abonnementsmodeller eller B2B-transaktioner er den en superstjerne inden for effektivitet.
Fordele & ulemper:
- FORDEL: Utroligt lave omkostninger og forudsigelig fakturering.
- ULEMPE: Langsommere afvikling og mindre forbrugervenligt ved hurtige betalinger.
Bemærkninger om integration:
- Integreres via din betalingsplatform eller direkte gennem bank-API'er.
- Forebyggelse af svindel og bekræftelse af bankkontoen er afgørende.
Typiske gebyrer: ~$0.20–$0.50 pr. overførsel.
Bedste anvendelsesområder:
- Abonnementstjenester
- Gentagne B2B-betalinger
- E-handelordrer af høj værdi
Digitale tegnebøger
Digitale tegnebøger er gået fra at være en nyhed til at blive en uundværlig del af hverdagen.
Kunderne har taget den hastighed, sikkerhed og bekvemmelighed, som Apple Pay, Google Pay og lignende tjenester tilbyder, til sig. De tegnede sig nu for 30 % af alle globale betalingsterminaltransaktioner i 2023.
Men detailhandlere skal følge med den teknologiske udvikling og integrere løsningerne omhyggeligt for at sikre kompatibilitet og problemfri kundeoplevelser.
Fordele og ulemper:
- FORDEL: Problemfri betaling; kunderne har ubetinget tillid til dem.
- ULEMPE: Kræver regelmæssige teknologiopdateringer og omhyggelig leverandørstyring.
Bemærkninger om integration:
- Nem tilføjelse via din betalingsgateway.
- Skal understøtte mobile betalingstyper.
Typiske gebyrer: ~1.5–3 %, svarende til traditionelle kort.
Bedste anvendelsesområder:
- Hurtige kontaktløse betalinger i butikken
- Betaling med ét klik i e-handel
- Problemfri transaktioner på tværs af kanaler.
Have an account? Log In
Køb nu, betal senere (BNPL)
BNPL gik fra at være en nichetrend til at blive noget, kunderne forventer ved betaling.
Forbrugerne elsker at dele betalingerne op – det er godt for deres budgetter og fantastisk for din gennemsnitlige ordreværdi. Men denne bekvemmelighed for kunden har en pris: Forhandlergebyrer udgør ofte 4–6 % af salget.
Gem denne metode til strategiske anvendelsesområder såsom salg af varer til høj pris eller ekstremt konkurrenceprægede brancher, hvor det er førsteprioritet at konvertere besøgende. Find vores bedste BNPL-platforme her.
Start med en begrænset produktkategori eller et lille onlinesegment for at teste anvendelsen og effekten på konverteringerne. Vælg en udbyder uden en langsigtet kontrakt eller en forpligtelse til en bestemt volumen, mens du måler resultaterne.
Fordele og ulemper:
- FORDEL: Øger konverteringer og kurvstørrelser markant.
- ULEMPE: Høje gebyrer og regulatoriske krav, der skal håndteres.
Bemærkninger om integration:
- Integreres via din betalingsgateway; vær meget opmærksom på overholdelse af reglerne.
- Kræver helt tydelige betalingsmeddelelser og oplysninger.
Typiske gebyrer: 4–6 % plus faste gebyrer pr. transaktion.
Bedste anvendelsesområder:
- E-handelssalg af høj værdi
- Mode, bolig og specialvarer
- Betalinger, hvor konvertering er afgørende
Sammenligning af prismodeller og gebyrer (fordi marginer betyder noget)
Prismodeller er den skjulte årsag til, hvor meget af hvert salg der faktisk lander på din bankkonto. Alligevel er der mange detailhandlere, som først lægger mærke til behandlingsgebyrerne, når regningen er kommet. Det er på tide at stoppe pengelækagen – og begynde at være opmærksom.
Her får du en enkel oversigt over de vigtigste prismodeller, hvad de koster, og hvordan de påvirker dine marginer.
Fast pris
Fast pris er den nemme, forudsigelige løsning, der passer til alle. Du betaler den samme procentdel for hver transaktion, uanset korttype. Fantastisk for enkelhedens skyld – mindre fantastisk for din bundlinje, når mængden stiger.
Antag, at dit månedlige salg udgør $20,000 fordelt på 1,000 transaktioner:
- Faktisk interchange-gebyr (gennemsnitligt 1.57%): $314
- Typisk udbyder med fast pris (~2.9%): $580
Det er ekstra $266 om måneden bare for at slippe for at læse det med småt. For små butikker? Helt klart pengene værd. Men når mængden stiger, begynder den ekstra omkostning hurtigt at føles alt andet end harmløs.
Interchange-plus-prissætning
Interchange-plus er det, professionelle detailhandlere bruger.
Du betaler de faktiske interchange-gebyrer (fastsat af kortnetværkene) plus et gennemsigtigt tillæg. Det giver dig klarhed, bedre forhandlingsposition og typisk meget lavere gebyrer.
Samme scenarie med et månedligt salg på $20,000:
- Faktisk interchange-omkostning (1.57%): $314
- Typisk tillæg fra betalingsformidler (0.3%): $60
- Samlede omkostninger: ~$374
Bum. Du har lige sparet over $200 om måneden sammenlignet med fast pris. Ja, det er lidt mere komplekst – men det er kompleksitet, der betaler sig mange gange igen.
Hvis din salgsvolumen er lav eller uforudsigelig, kan fast pris være en acceptabel løsning, men de fleste detailhandlere ender med at betale for meget.
Prissætning i niveauer er med vilje forvirrende og gør det svært at forstå, hvad du faktisk bliver opkrævet.
Interchange-plus er normalt den bedste løsning, hvis du ønsker gennemsigtighed – sørg blot for, at du sammenligner, hvor meget ekstra udbyderen lægger oveni, og ikke kun den annoncerede sats.
Prissætning i niveauer og andre modeller
Prissætning i niveauer forsøger at inddele transaktioner i “kvalificerede”, “mellem-kvalificerede” og “ikke-kvalificerede”, hver med forskellige satser. Det lyder klart – indtil du opdager, at definitionerne kan være mistænkeligt uklare.
Hvis de fleste salg ender i det laveste niveau, ser prissætning i niveauer attraktivt ud. Men når dine transaktioner begynder at bevæge sig over i dyrere niveauer, forsvinder forudsigeligheden hurtigt.
Prissætning efter abonnementsmodellen tilbyder et fast månedligt gebyr plus en lille transaktionsomkostning. Det er fantastisk, hvis din mængde er ensartet, stabil og høj nok til, at regnestykket går op.
Større detailhandlere med betydelig forhandlingsstyrke kan måske endda forhandle skræddersyede aftaler – men det kræver grundig gennemgang af det med småt.
For når det gælder dine marginer, er det bogstaveligt talt dit arbejde.
Her er TL;DR-oversigten over disse prismodeller:
| Model | Gebyrstruktur | Bedst til |
|---|---|---|
| ModelFast pris | GebyrstrukturEn enkelt % på alle transaktioner | Bedst tilEnkelhed, små detailhandlere |
| ModelInterchange-plus | GebyrstrukturInterchange + tillæg fra betalingsformidler | Bedst tilStor volumen, fokus på gennemsigtighed |
| ModelNiveauopdelt/tilpasset | GebyrstrukturVariable niveauer eller månedligt abonnement | Bedst tilStore, forhandlingsstærke, omkostningsoptimerede driftsaktiviteter |
Guide til betalingsintegration og skalerbarhed
Integration må ikke være en eftertanke – det er det, der forhindrer din betalingsbehandling i at udvikle sig til en endeløs cyklus af tilbagebetalinger, fejl i lagerstyringen og kundeklager.
Priser og betalingsflow betyder noget, helt sikkert. Men uden en klippefast integration og en klar plan for vækst vil selv din “bedste” betalingsløsning dræne penge, tålmodighed og dit teams fornuft.
Det er tid til at bevæge sig videre end “det virker bare” og designe dine betalinger, så de kan skaleres – pålideligt og fleksibelt.
Sørg for problemfri synkronisering af POS og lager
Detailhandlere fokuserer ofte intenst på priser og betalingsoplevelser, men ignorerer forbindelserne i backend-systemerne – indtil lagerudsolgte varer, oversalg eller returneringer rammer.
Dit POS-system, din lagerstyringssoftware og dit CRM er ikke isolerede øer – de er dybt afhængige af hinanden. Hvis de ikke kommunikerer problemfrit, ender du med at sælge for mange produkter, overse genbestillinger og bruge alt for mange timer på manuelle rettelser.
Forsøg ikke at få systemer til at hænge sammen, når de ikke er bygget til at tale med hinanden.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eDu vil ofte se detailhandlere tvinge ældre lagerstyringssoftware ind i nye cloudbaserede POS-platforme og derefter undre sig over, hvorfor dataene ikke stemmer, eller hvorfor afregningerne går i stykker. \u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eVælg værktøjer med indbyggede integrationer – eller endnu bedre: åbne API’er. Hvis systemerne ikke synkroniserer i realtid, bliver lagerbeholdningerne forkerte, og det samme gør kundernes tillid.\u003c/span\u003e
Integration gør betalinger til mere end simple transaktioner og omdanner dem til værdifulde datapunkter – lagerbeholdningen opdateres øjeblikkeligt, genbestillinger markeres, og kundemønstre registreres til fremtidig markedsføring.
Det er dit hemmelige våben mod skuffede kunder (“Hov, varen er i restordre!”) og operationelt kaos.
Sådan ser en velintegreret opsætning ud:
| System | Synkroniseringsmetode | Datapunkter | Eksempel på brug |
|---|---|---|---|
| SystemPOS-system | SynkroniseringsmetodeIndbygget plugin | DatapunkterSalg, refusioner, returneringer | Eksempel på brugSalgsopdateringer i realtid |
| SystemLagerstyringssoftware | SynkroniseringsmetodeMiddleware-API | DatapunkterLagerbeholdninger, SKU'er | Eksempel på brugAutomatiske genbestillingsudløsere |
| SystemCRM | SynkroniseringsmetodeWebhooks | DatapunkterKundernes købshistorik | Eksempel på brugMålrettede e-mailkampagner |
Bedste praksis:
- Undersøg plugins og middleware grundigt med fokus på stabilitet, hyppige opdateringer og solid leverandørsupport. Spar ikke på dette.
- Test batch- kontra realtidssynkronisering – find en balance mellem hastighed og belastning, som dit system kan håndtere uden at gå i stå.
- Gennemgå dine integrationslogfiler ofte – “indstil og glem” er ikke en strategi; det er en invitation til uventede katastrofer.
På udkig? Drop gætteriet – se vores udvalg af bedste POS-systemer, der fungerer godt sammen med dit lager og CRM, så du får problemfri og skalerbar drift:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Validér API'er, og test dine integrationer i en sandkasse
Et betalingssystem, der “virker på papiret”, men svigter under virkelige forhold, er en risiko, der bare venter på at blive til et problem.
Test er ikke til forhandling.
Det er din eneste beskyttelse mod pinlige fejl i betalingsprocessen, vrede kunder og dyr nedetid. Når du tester dine integrationer i en sandkasse, kan du simulere virkelige scenarier – refusioner, særlige tilfælde og endda katastrofer – før kunderne nogensinde kommer i nærheden af dem.
Hver gang din betalingsterminal fryser, eller din gateway bliver langsom, mister du transaktioner og ødelægger kundeoplevelsen.
Denne nedetid – uanset om det er fem minutter om ugen eller en travl time om måneden – medfører et reelt omsætningstab. Det står ikke på fakturaen, men det kan ses i dine tal.
Det er billigt at opdage fejl her. At opdage dem i stor skala efter lanceringen? Ikke helt så billigt.
En smart og disciplineret testrutine ser sådan ud:
- Godkendelse. Bekræft API-nøgler, brugertilladelser og adgangsroller i testmiljøet. Skift nøgler regelmæssigt – ingen overraskelser er tilladt.
- Transaktionsflow. Simulér alt – godkendelser, afvisninger, delvise hævninger, refunderinger og endda tilbageførsler – for at se præcis, hvordan systemet klarer sig.
- Afstemning. Test afregningsrapporter op mod transaktioner i sandkassen, og automatisér derefter alarmer om uoverensstemmelser. Stol ikke på manuelle kontroller.
Eksperttip: Test dit tokeniseringsmiljø separat. Sørg for, at din svindelscreening fungerer uden at risikere reelle kundedata.
Opgraderer du din teknologiske platform eller sætter du den op fra bunden? Vores guide til integration af en betalingsgateway fører dig gennem processen trin for trin – ingen gætterier, kun pålidelige betalinger.
Planlæg nødskift, og undgå leverandørlåsning
Betalingsudbydere oplever nedbrud, API-forstyrrelser og uventede ændringer i kontrakter, som får detailhandlere til at forsøge at finde hurtige løsninger. Uden en solid exitplan går dit betalingsflow i stå, dit salg forsvinder, og kundernes tillid smuldrer.
At være afhængig af én betalingsudbyder svarer til at sætte din omsætning på spil baseret på en stabilitet, du ikke selv kontrollerer.
Når betalingssystemer svigter, kan du forvente en stigning i forladte indkøbskurve, besværlige refunderinger og mere svindel, når kunderne leder efter løsninger eller helt opgiver – udfordringer, der især rammer virksomheder, som har brug for specialiserede tjenester til forhandlerkonti.
En stærk nødskiftsstrategi holder dig i kontrol over dine løsninger til betalingsbehandling i detailhandlen.
Den sikrer, at du hurtigt kan skifte kurs, hvis din primære udbyder får problemer eller ikke længere opfylder din detailvirksomheds behov.
Sådan forbereder du dig helt konkret:
- Overvåg SLA- og oppetidsdashboarder for at opdage problemer, før de vokser sig store.
- Eksportér regelmæssigt kritiske data (transaktioner, kundernes betalingsoplysninger og afregninger) for at undgå leverandørlåsning.
- Forhåndsgodkend alternative betalingsudbydere, og valider din skifteproces i sandkassetilstand. Målet er problemfri overgange – ikke panikskift.
Og overse ikke sikkerheden: Betalingsforstyrrelser gør det sværere at opdage svindel, hvilket sender driftsomkostningerne og kundernes frustration helt i vejret.
Det er afgørende for enhver detailhandler, der ønsker en fleksibel og skalerbar tilgang til regler for betalingsudbydere og forhandlertjenester, som kan udvikle sig i takt med virksomhedens behov.
Sådan vælger og forhandler du med din betalingsudbyder
At vælge en betalingsudbyder er ikke som at vælge sokker – beslutningen bliver hængende og påvirker dine avancer, kvaliteten af supporten og din langsigtede fleksibilitet.
For detailhandlere er det både en økonomisk forhandling og en risikostyringsøvelse med forhandleraftaler og transaktionsgebyrer, der kan afgøre, om du opnår fortjeneste, hvis du ikke undersøger sagen grundigt.
Fastlæg dine benchmarks for transaktionsvolumen og transaktionsbeløb
Efter at have implementeret tokenisering og reduceret gateway-latenstiden skar Oak & Ember tre sekunder af deres betaling – hvilket reducerede antallet af forladte indkøbskurve og gjorde køerne hurtigere.
Men ejeren Maya vidste, at hastighed ikke var hele billedet. Før hun forhandlede med en betalingsudbyder, hentede hun detaljerede salgsrapporter, så hun havde solide data at gå ud fra.
Betalingsudbydere tilbyder ikke priser, der passer til alle.
Din månedlige transaktionsvolumen, gennemsnitlige billetstørrelse, salgskanaler og risikoprofil afgør de priser, du bliver tilbudt – og det pristillæg, du ender med, hvis du ikke passer på.
Hvis du ikke kender dine egne tal, går du blindt ind i forhandlingerne – og betalingsudbydere elsker en uoplyst forhandler.
Når du kender dine transaktionsbenchmarks, sikrer du, at du ikke ubemærket bliver placeret i overprisede niveauer, der udhuler dine avancer hver måned. Det signalerer, at du er en seriøs detailhandler, som det er værd at konkurrere om – ikke et nemt mål for pristillæg.
Bed om skræddersyet prissætning med interchange plus
Efter Oak & Ember havde effektiviseret betalingsprocessen, vidste ejeren Maya, at det var tid til at tackle den næste avanceæder: gebyrer for betalingsbehandling.
Med seks måneders detaljerede volumendata i hånden gik hun ind i forhandlingerne fast besluttet på at få mere end den listepris, som betalingsudbyderne håbede, hun ville acceptere.
Fastprissætning kan passe til helt nye detailhandlere, men når du når en mellemstor til høj volumen, lader du penge ligge på bordet. Prissætning efter interchange plus giver dig klarhed ved at adskille kortnetværkenes faktiske gebyrer fra betalingsudbyderens pristillæg.
Ved tilstrækkelig transaktionsvolumen betyder selv et beskedent prisfald, at du årligt kan få titusindvis af dollars mere i lommen.
For hvis du ikke forhandler nu, bliver det dig, der finansierer din betalingsudbyders næste store markedsføringsindsats. Kloge detailhandlere sikrer også, at deres betalingssystemer opfylder PCI-overholdelsesstandarder for at undgå dyre sanktioner.
Fastlås aftaler om serviceniveau og beskyttelse mod tilbageførsler
Efter Oak & Ember havde sikret sig bedre priser, rettede de straks fokus mod endnu en potentiel profitdræber: svage servicegarantier.
Under deres travleste julesalg gjorde en bølge af bestridte transaktioner dem taknemmelige for, at de havde fastlagt klare vilkår for SLA'er og grænser for tilbageførsler – hvilket beskyttede deres likviditet og forhindrede tvister i at æde deres avancer op.
Aftaler om serviceniveau (SLA'er) er ikke bare pynt.
De udgør spillereglerne for din betalingsudbyder og definerer tydeligt svartider og ansvarsområder. Ansvarsbegrænsninger begrænser din eksponering for tilbageførsler og sparer dig for at miste potentielt $4.61 pr. svindeldollar, når gebyrer, administrationsomkostninger og spildte medarbejdertimer hober sig op.
Ud over gebyrer pr. transaktion bør du kræve garantier for oppetid for API’er og webhooks, klart definerede politikker for nye forsøg samt kreditter eller gebyrfritagelser, når disse SLA’er ikke overholdes—vilkår, der næsten ikke koster dem noget, men sparer dig for dage med brandslukning.
Klar til at opgradere din betalingsudbyder? Sammenlign førende udbydere af betalingsgateways med robust beskyttelse mod tilbageførsler:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Vurder kundesupport og platformens udviklingsplan
Efter at have fået styr på priser og SLA'er rettede Maya fra Oak & Ember fokus mod supportkvaliteten—for da et lynudsalg til Thanksgiving udløste en stigning i mislykkede tilbagebetalinger, havde hun brug for rigtige svar hurtigt.
Lave transaktionsgebyrer og solide kontrakter rækker kun et stykke.
Betalingsbehandling i detailhandlen afhænger også af at have support til forhandlertjenester, der reagerer under pres, samt en udviklingsplan for platformen, der holder dig konkurrencedygtig næste år i stedet for fastlåst i 2020.
Responsiv support til forhandlertjenester holder din betaling i gang under spidsbelastninger, mens en klar udviklingsplan for platformen sikrer, at du kan tage nye betalingsmetoder i brug, før konkurrenterne gør det.
En betalingsudbyder, der forsvinder, når noget går galt, eller skjuler sin udviklingsplan, lægger op til eskaleringer sent om aftenen og tabt omsætning.
Vil du vælge udbydere af betalingsbehandling, der er kendt for førsteklasses kundesupport, fremtidssikrede betalingssystemer og skalerbar betalingsbehandling til e-handel?
Se vores udvalg:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Fremtidssikring af dine betalinger
Betalingsteknologi står ikke stille. Tidlige pilotprojekter og velovervejede satsninger bliver ofte morgendagens uundværlige løsninger.
Hos Oak & Ember var Mayas næste skridt, efter at gebyrer og SLA'er var fastlagt, at afprøve køb-nu-betal-senere (BNPL). Resultaterne talte for sig selv: Konverteringerne steg, omkostningerne ved kundeerhvervelse faldt, og selv hendes økonomidirektør holdt op med at protestere.
Det er ikke valgfrit at planlægge fremad.
Og med 75 % af de amerikanske detailhandlere, der planlægger at acceptere kryptovaluta eller stablecoins inden for to år, betyder det at forblive agil, at man holder øje med det næste, før det bliver standard.
Udforsk nye betalingsteknologier
Oak & Ember stoppede ikke ved prisforhandlinger. De afprøvede en geodynamisk betaling, hvilket øgede konverteringerne i postnumre med høj værdi.
At holde sig ajour med nye betalingsløsninger handler om at møde kunderne dér, hvor de kommer til at handle næste gang. Innovationer som AI-drevet svindeldetektering reducerer tab, før de opstår, mens stablecoins lover næsten øjeblikkelig afvikling og færre mellemled.
Og denne ændring er reel: Alene indlejret finansiering forventes at nå 7,2 billioner dollars globalt inden 2030. Det er et tegn på, at betalingssystemerne fortsat vil udvikle sig, og at din detailvirksomhed er nødt til at følge med.
Se efter udbydere, der har en tilgang uden frontend og med API som udgangspunkt samt et udviklersandkassemiljø, der er en kopi af produktionsmiljøet.
De skal eksponere hændelsesstrømme, tilbyde gentagelse af webhooks og kunne integreres direkte med fremtidige kanaler (beskedapps, stemmehandel, tegnebøger).
Hvis du ikke kan starte et komplet testmiljø på under en time, vil du ikke kunne innovere om 2–3 år.
Hvis du vil gå mere i dybden, kan du udforske vores guide til betalingstendenser inden for e-handel.
Afprøv integrationer fra den virkelige verden
Planer på papir betaler ikke regningerne. Det vidste Maya – så Oak & Ember testede køb-nu-betal-senere på stearinlysabonnementer. Resultatet? En gennemsnitlig stigning i ordreværdien på 12 %, som gjorde en bredere udrulning berettiget.
Hurtige pilotprojekter med lav risiko viser, hvilke betalingsmetoder og betalingsforløb der faktisk skaber konvertering.
More Articles
Stil de rigtige kontrolspørgsmål
Da Oak & Ember pressede deres betalingsgateway om håndtering af tokeners livscyklus, opdagede de, at der ikke var support for stablecoins – og undgik dermed en dyr genopbygning senere.
Smarte detailhandlere jagter ikke funktioner i blinde. De stiller svære spørgsmål for at se, om deres betalingsbehandler kan følge med deres detailvirksomhedsplan.
Eksempel på leverandørsammenligning:
| Spørgsmål | Svar fra leverandør A | Svar fra leverandør B |
|---|---|---|
| SpørgsmålKalender for funktionsudgivelser | Svar fra leverandør ADetaljeret køreplan | Svar fra leverandør B“Vi deler den, når den er klar” |
| SpørgsmålTidsplan for AI-drevne svindelopdateringer | Svar fra leverandør APlanlagt til 2. kvartal | Svar fra leverandør BIngen tidsplan oplyst |
| SpørgsmålForpligtelse til bagudkompatibilitet | Svar fra leverandør AGaranteret i 2 år | Svar fra leverandør BIkke specificeret |
Opret din tjekliste til fremtidssikring
Fremtidssikring af detailhandelens betalingsbehandling handler ikke om at tage hver eneste smarte nye funktion i brug. Det handler om en disciplineret og gentagelig tilgang til at teste og indføre det, der rent faktisk skaber værdi.
Vigtige prioriteter, der skal gennemgås kvartalsvist:
- Adgang til sandkasser til AI-værktøjer mod svindel
- Planer for test af geodynamiske betalingsflows
- Køreplan for opgradering af tokenisering
- Politikker for API-versionering og udfasning
- Understøttelse af integrationer med stablecoins og indlejret finansiering
Betragt denne tjekliste som et levende dokument. Opdater den ofte. For mens du står stille, finpudser konkurrenterne betalingssystemer, der lader dine egne sakke håbløst bagud.
Se vores betalingsløsning
Husker du den mareridtsagtige kø ved kassen, som vi begyndte med? Du har nu kortet til at gøre den til en konkurrencefordel—højere salg, gladere kunder og færre problemer, der æder sig ind på dine avancer.
Fra Oak & Ember, der barberer sekunder af transaktionerne, til jagten på stablecoins har du denne håndbog lige ved hånden. Få styr på disse ting, så er du på vej mod smartere detailhandelsbetalinger:
- Mestr den seks-trins betalingskæde for at reducere omkostningerne og styrke sikkerheden.
- Opbyg integrationer, der synkroniserer lagerbeholdning, CRM og betaling i realtid.
- Forhandl skræddersyede priser og stensikre SLA'er, der beskytter dit pengestrømme.
- Afprøv nye betalingsløsninger, før konkurrenterne overhovedet ved, at de findes.
Problemfri betalingsbehandling i detailhandlen er ikke noget, du “indstiller og glemmer”. Det er en strategi til at automatisere, innovere og skalere din forretning på tværs af kanaler, så den er klar til det næste.
Udfordr dig selv til at vælge én taktik denne uge—segmentér dine mængdedata, anmod om adgang til en sandkasse, eller planlæg din næste opgradering af en integration.
Detailhandlen står aldrig stille—og det bør du heller ikke. Tilmeld dig vores nyhedsbrev for de seneste indsigter, strategier og karriereressourcer fra førende detailhandelsledere, der former branchen.
Ofte stillede spørgsmål om betalingsbehandling i detailhandlen
Sidder du stadig og klør dig i hovedet over tilbageførsler og kryptogebyrer? Lad os rede trådene ud i de komplicerede betalingsudfordringer, så du kan vende tilbage til at udvikle betalingsløsninger, der rent faktisk fungerer.
Hvordan kan jeg minimere nedetid, når jeg skifter betalingsudbyder?
At skifte betalingsudbyder behøver ikke ødelægge dit betalingsflow.
Planlæg sandkassetest på forhånd, og forhåndsgodkend alternative betalingsudbydere, så du kan skifte kurs uden at afbryde betalinger i fysiske butikker eller i netbutikken.
Eksportér regelmæssigt transaktionsoplysninger, afregningsrapporter og kundernes betalingsdata fra din forhandlerkonto, så du altid er klar til en migrering.
Hvordan måler jeg investeringsafkastet af AI-drevne svindelværktøjer før implementering?
Start med dit udgangspunkt: Mål de nuværende svindelrater og antallet af tilbageførsler.
De fleste udbydere af forhandlertjenester tilbyder sandkassemiljøer – brug dem til at køre historiske transaktionsdata gennem AI-modellen. Vurder sande positive resultater, falske positive resultater og de faktiske omkostningsbesparelser pr. undgået svindelsag i stedet for at stole på leverandørernes salgstaler.
Hvordan sammenlignes stablecoin-gebyrer med traditionelle kortnetværk?
Stablecoins kan tilbyde næsten øjeblikkelig afvikling og lavere gennemsnitlige behandlingsgebyrer end kreditkortnetværk.
Men lad dig ikke rive med – medregn vekselomkostninger, integrationsudgifter og din kundeservices parathed. Kræv altid detaljerede priser, der inkluderer alle omkostninger, fra din betalingsudbyder, før du forpligter dig.
Hvilke skjulte omkostninger gemmer sig i grænseoverskridende betalinger?
Grænseoverskridende betalinger elsker at skjule overraskelser: Valutavekslingsgebyrer, lokale indløsningsomkostninger, compliance-udgifter og betalingsudbydernes avancer.
Forhandl klare og gennemsigtige gebyroversigter på forhånd. Test først internationale transaktioner med små beløb for at sikre, at dit POS-system og din netbutiks betalingsside håndterer dem korrekt, før du skalerer.
Hvad bør min exitstrategi indeholde, hvis en udbyder ikke lever op til løfterne i sin køreplan?
En stærk exitstrategi forhindrer dig i at blive holdt som gidsel af en leverandør, der holder op med at understøtte dine betalingsmetoder eller ikke leverer på løfterne i sin køreplan.
Eksportér regelmæssigt kundernes betalingsoplysninger, data om transaktionsmængder og afregningshistorik. Test integrationer med alternative betalingsudbydere, og sørg for, at dit POS-system eller din e-handelsplatform bevarer bagudkompatibiliteten.
Hvilke SLA-målinger er vigtigst i perioder med højt salg?
Prioritér serviceniveauaftaler, der dækker svartider på tvister, garantier for platformens oppetid og procedurer for eskalering til support.
Når transaktionsmængden stiger i perioder med højt detailsalg, kan langsom kundesupport fra din betalingsudbyder koste dig tusindvis i potentielt salg. Få disse løfter på skrift – vage forsikringer betaler ikke huslejen, når tingene går galt.