Key Takeaways
Sürtünme Dostunuz Değildir: Ödeme engelleri satışların en büyük düşmanlarındandır; gecikmeler dönüşüm oranlarını %20 oranında düşürür. Kolaylaştırılmış ödeme süreçleri müşteri sadakatini artırır ve terk edilen sepetleri azaltır.
Nakit Kullanmayana Güçlü Avantaj: ABD'deki mağaza içi işlemlerin neredeyse %50'si temassızdır. Müşteriler, mağazada veya çevrim içi ortamda dijital ve esnek ödeme yöntemlerini kullanarak sorunsuz ve hızlı ödeme deneyimleri bekler.
Dolandırıcılık Maliyetli Bir Düşmandır: Dolandırıcılık, kaybedilen her 1 $ için tüccarlara 4,61 $'a kadar maliyet çıkararak ağır bir yük oluşturur. Belirteçleştirme gibi etkili ödeme güvenliği önlemleri bu giderleri önemli ölçüde azaltmaya yardımcı olabilir.
Ücretler, Sessiz Gelir Hırsızı: Kart işleme ücretleri son derece yüksektir ve 2024 yılında ABD'li tüccarlara 187,2 milyar $ maliyet çıkarmıştır. ACH transferleri gibi alternatif ödeme seçenekleri işletme maliyetlerini önemli ölçüde azaltabilir.
Hız Satışları Artırır: Mobil hızı 0,1 saniye artırmak dönüşüm oranlarını %8,4 yükseltti. Daha hızlı ve verimli ödeme işleme, doğrudan daha yüksek satış ve müşteri memnuniyeti sağlar.
Şunu hayal edin: müşteriniz nihayet ödeme yapmaya hazır—kartı elinde, gözleri umutla dolu. Sonra... işlem reddediliyor. Tekrar deniyor. Sıra uzuyor. Kasiyeriniz, sütü kestirecek kadar zoraki bir gülümseme takınıyor.
Çevrim içi ortamda da durum pek farklı değil. Ödeme sayfanız, acımasız bir %70'lik ortalama sepet terk etme oranı ile satışları sessizce kan kaybettiriyor—sızdıran bir kovadan çok, geliri yok eden ve dijital kaldırımlara para püskürten bir yangın hortumu gibi.
Üstelik daha da kötüleşiyor. Her küçük aksaklık veya gecikme, sessiz bir satış katilidir. Yalnızca bir saniyelik gecikme bile dönüşümleri %20'ye kadar düşürebilir.
Ödeme sürecindeki aksaklıklar yalnızca gelirinizi tüketmekle kalmaz—ekibinizin moralini bozar, manuel mutabakat için saatlerinizi harcar ve sadakatten eser taşımayan bir müşteri deneyimi yaratır.
Bu rehber, gerçekten işe yarayan perakende ödeme işlemleri için lafı dolandırmayan yol haritanızdır.
Ödemeleri her yerde—mağazada, e-ticarette ve çok kanallı ortamlarda—operasyon yöneticinizi siper almaya zorlamadan nasıl kabul edeceğinizi tam olarak göstereceğiz. Şunları bekleyebilirsiniz:
- İleri düzey entegrasyonlar; CFO'nuzun gerçekten teşekkür edeceği türden.
- Gerçek dünyadan yatırım getirisi örnekleri; tedarikçi abartılarını susturacak.
- Net fiyat karşılaştırmaları; saçmalıkları ayıklayacak.
- Geleceğe hazır çözümler; böylece bu sistemi her yıl baştan kurmak zorunda kalmayacaksınız.
Çünkü gerçeklerle yüzleşelim: piyasadaki çoğu “kapsamlı rehber”, bozuk bir POS terminali kadar işe yarıyor—açıkçası siz çok daha iyisini hak ediyorsunuz.
Sorunsuz Perakende Ödeme İşlemleri Neden Önemlidir?
2023 itibarıyla ABD'deki tüm mağaza içi kart işlemlerinin yaklaşık %50'si temassız “dokundur-öde” yöntemiyle gerçekleştiriliyor—birkaç yıl öncesine kıyasla büyük bir sıçrama; o zamanlar hepimiz kart okuyucularına bizi ısırabilecekmiş gibi şüpheyle bakıp gözlerimizi kısardık.
Görünen o ki müşterileriniz hızlı, sorunsuz ve düpedüz kolay bir ödeme deneyimini tercih ediyor—ister kartlarını dokundursunlar, ister dijital cüzdan kullansınlar, ister çevrim içi esnek ödeme yöntemlerini seçsinler.
Ancak acı gerçek şu: ödemeleriniz işlenemediğinde para kapıdan çıkar, ters ibrazlar artar ve hiçbir otomatik indirimli ödeme sisteminin çözemeyeceği bir güven sorunu ortaya çıkar.
İşleri doğru yapmanın neden önemli olduğu:
- Dolandırıcılık son derece pahalıdır. Ters ibrazlar, ücretler ve boşa harcanan personel saatleri hesaba katıldığında dolandırıcılıktaki her 1 $, işletmelere gerçekte yaklaşık 4,61 $'a mal oluyor. Bu, beş yılda %37'lik bir artış demek. Çevirisi mi? Kötü ödeme güvenliği ucuz değildir.
- İşlem ücretleri sizi sessizce soyup soğana çeviriyor. ABD'li işletmeler yalnızca 2024 yılında kart işlem ücretlerine göz kamaştırıcı bir şekilde 187,2 milyar $ ödedi—bu rakam, herhangi bir perakende işletmesi sahibinin yaşam tercihlerini (ve akıl sağlığını) sorgulamasına yetecek kadar büyük.
Hâlâ ikna olmadınız mı? İşleri doğru yapmanın olumlu tarafları:
- Daha yüksek dönüşüm oranları. Mobil hızdaki yalnızca 0,1 saniyelik bir iyileşme bile perakende dönüşüm oranlarında %8,4'lük artış sağladı.
- Daha düşük dolandırıcılık maliyetleri. Akıllı ödeme güvenliği (örneğin belirteçleştirme), Visa işlemlerindeki dolandırıcılığı %60'a kadar azaltabilir.
- Daha fazla ödeme esnekliği. Mobil cüzdanlar ve dijital cüzdanlar artık piyasaya hâkim durumda; dünya genelindeki e-ticaret işlemlerinin %50'sini oluşturuyorlar. Bundan yararlanmıyorsanız şimdiden geride kaldınız.
- Daha düşük işletme maliyetleri. ACH transferleri ortalama 0,40 $ kadar düşük bir maliyete sahiptir—kredi kartı ödemelerindeki yaklaşık %2'lik orana kıyasla gerçek bir fırsat.
Sorunsuz perakende ödeme işlemleri, ciddi e-ticaret ve çok kanallı başarı için bir gerekliliktir. Bu rehber, gerçekten işe yarayan ödeme çözümleriyle hedefinize tam olarak nasıl ulaşacağınızı gösterecek.
Uçtan Uca Ödeme İşleme Akışı
Perakende ödeme işlemleri, müşteri ödeme bilgilerinin üye işyeri hesabınızdaki gerçek paralara dönüştüğü altı aşamalı bir bayrak yarışıdır. (Sihirli değnek veya duman gerekmez.)
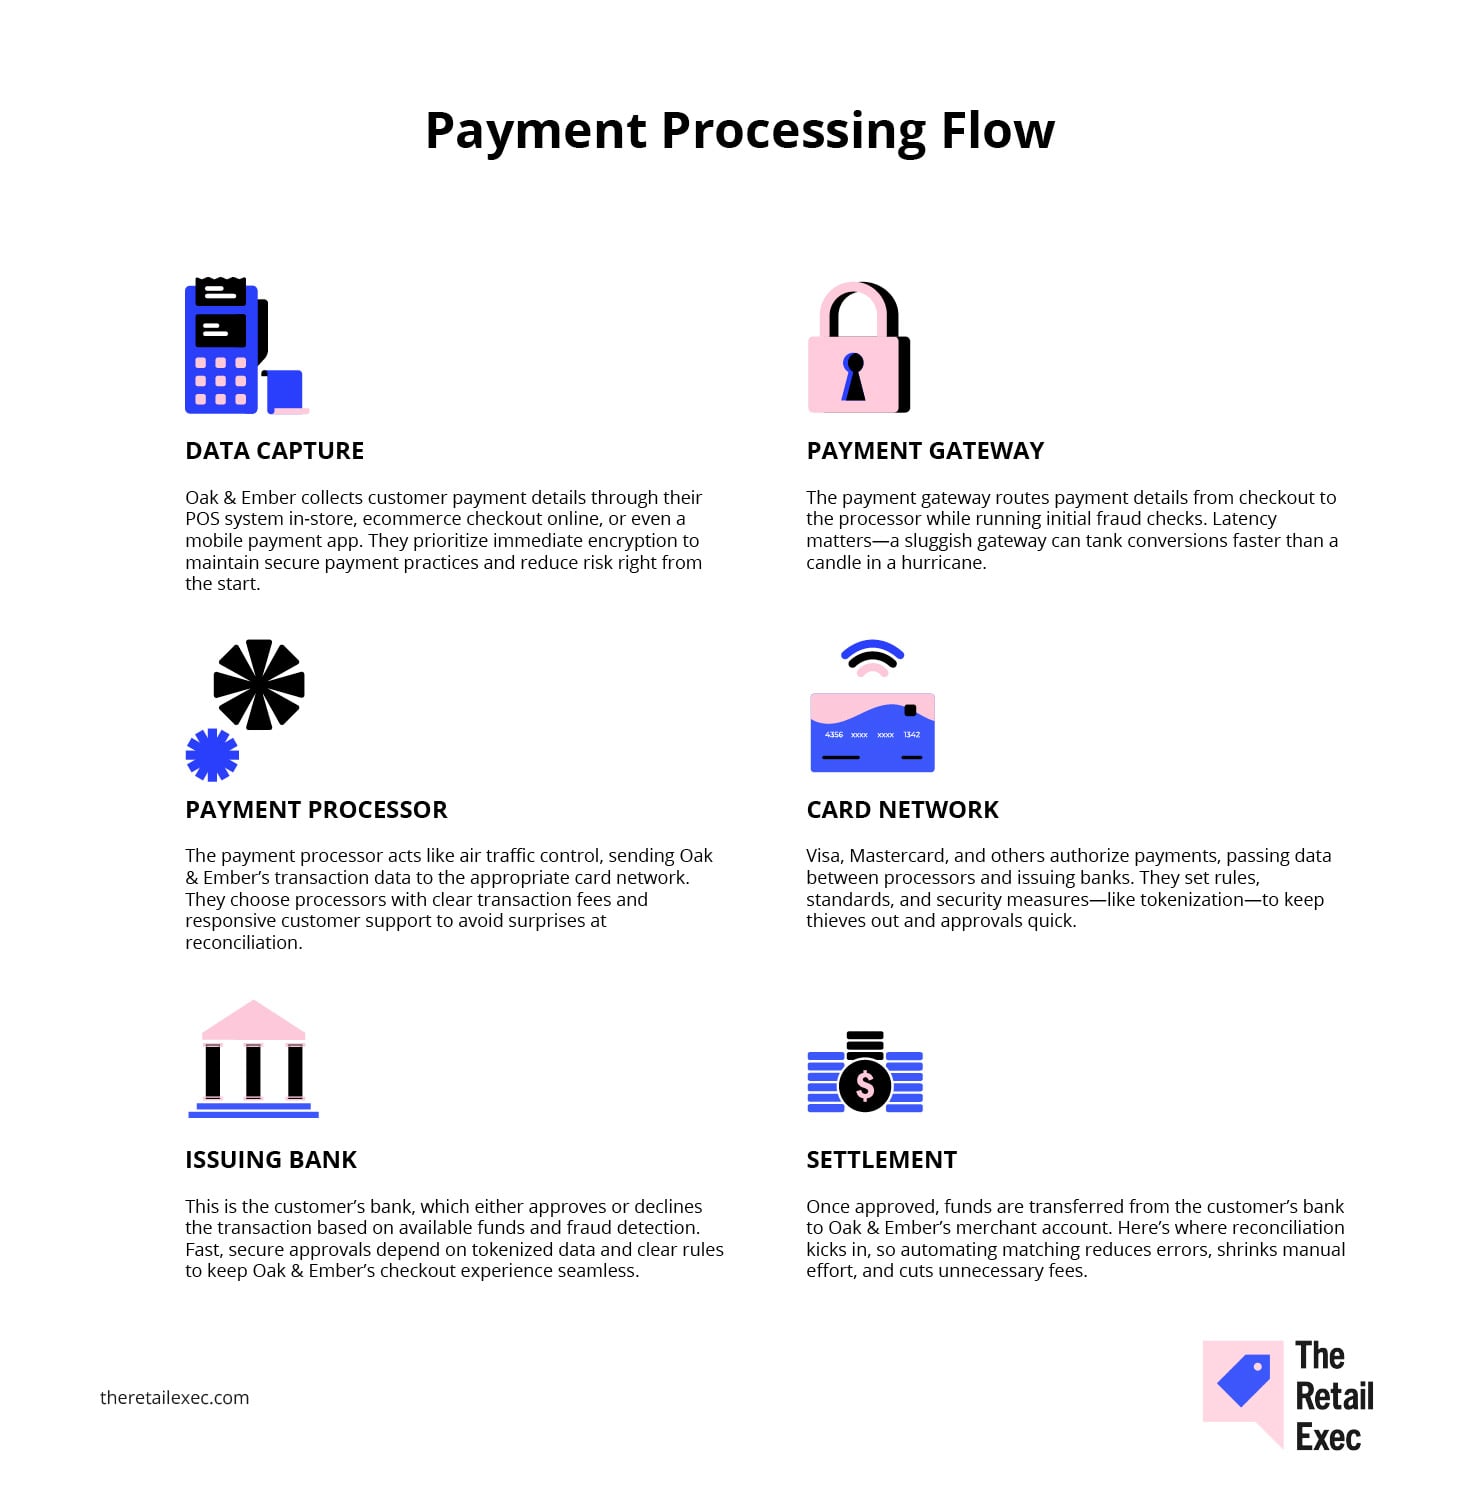
Oak & Ember’a bir göz atalım—mağazada çömlekçilik derslerinden çevrim içi aylık mum aboneliklerine kadar her şeyi satan kurgusal bir perakendeci.
Ödeme akışlarının her aşaması; ücretleri azaltmak, güvenliği artırmak ve müşterileri tekrar ziyaret etmeye teşvik edecek kadar sorunsuz bir müşteri deneyimi sunmak için fırsatlar barındırır.
Ayrıca, hassas kredi kartı verilerini hırsızların çözemeyeceği şifrelenmiş anlamsız verilere dönüştüren, perde arkasındaki MVP olan tokenleştirmeye de dikkat edin.
- Veri yakalama. Oak & Ember, müşteri ödeme bilgilerini mağazada POS sistemleri, çevrim içi e-ticaret ödeme sayfası veya bir mobil ödeme uygulaması aracılığıyla toplar. Güvenli ödeme uygulamalarını sürdürmek ve riski en başından azaltmak için anında şifrelemeye öncelik verir.
- Ödeme ağ geçidi. Ödeme ağ geçidi, ilk dolandırıcılık kontrollerini gerçekleştirirken ödeme bilgilerini ödeme sayfasından işlemciye yönlendirir. Gecikme önemlidir—yavaş bir ağ geçidi, dönüşümleri bir mumun kasırgada sönmesinden bile daha hızlı düşürebilir.
- Ödeme işlemcisi. Ödeme işlemcisi, hava trafik kontrolü gibi çalışarak Oak & Ember’ın işlem verilerini uygun kart ağına gönderir. Mutabakat sırasında sürprizlerle karşılaşmamak için işlem ücretleri açık olan ve hızlı müşteri desteği sunan işlemcileri seçerler.
- Kart ağı. Visa, Mastercard ve diğerleri ödemeleri onaylar; verileri işlemciler ile kartı çıkaran bankalar arasında aktarır. Hırsızları uzak tutmak ve onayları hızlandırmak için tokenleştirme gibi kuralları, standartları ve güvenlik önlemlerini belirlerler.
- Kartı çıkaran banka. Bu, mevcut bakiyeye ve dolandırıcılık tespitine göre işlemi onaylayan veya reddeden müşterinin bankasıdır. Hızlı ve güvenli onaylar; tokenleştirilmiş verilere ve Oak & Ember’ın ödeme deneyimini sorunsuz tutacak açık kurallara bağlıdır.
- Mutabakat. Onaylandıktan sonra para, müşterinin bankasından Oak & Ember’ın üye işyeri hesabına aktarılır. Mutabakat burada devreye girer; eşleştirmeyi otomatikleştirmek hataları azaltır, manuel iş yükünü düşürür ve gereksiz ücretleri keser.
Doğru şekilde yürütülen perakende ödeme işleme süreci sorunsuzdur—hızlı, güvenli ve uygun maliyetlidir. Herhangi bir adımı atlamak kaosa davetiye çıkarır. Adımları doğru uyguladığınızda geceleri daha rahat uyursunuz.
Desteklenmesi Gereken Temel Ödeme Yöntemleri
Elbette ödeme seçenekleri olarak yalnızca ACH ve kripto para sunabilirsiniz. Kötü haber: Bu iyi sonuçlanmaz.
Gerçekten para kazanmak istiyorsanız müşterilerinizin hangi yöntemleri kullandığını anlamanız faydalı olur. Neyse ki araştırmayı zaten yaptık—böylece sizin yapmanız gerekmiyor.
Kredi ve banka kartları
Kredi ve banka kartlarını kabul etmek isteğe bağlı değildir. Perakendecilikte işin temel gereğidir.
Müşteriler ister mağazada POS sisteminizde ister e-ticaret ödeme işleme aracılığıyla çevrim içi alışveriş yaparken kartlarını zahmetsizce okutmayı, takmayı veya temassız kullanmayı bekler.
Ancak bu kullanışlı küçük işlemler, yalnızca geçen yıl ABD’li perakendecilere işlem ücretlerinde $187.2 milyar’a mal oldu (daha önce bahsettiğim gibi). Burada doğru seçim yapmak, akıllı bir işletme ile pahalı bir pişmanlık arasındaki farktır.
Artıları ve eksileri:
- ARTI: Herkes kullanır; anlık alışverişler için idealdir.
- EKSİ: Daha yüksek ücretler, ters ibraz sorunları ve operasyonel maliyetler.
Entegrasyon notları:
- Bir ödeme ağ geçidi ve EMV uyumlu donanım gerektirir.
- PCI uyumluluğu isteğe bağlı değildir (bunu atlamayı aklınızdan bile geçirmeyin).
Tipik ücretler: Kredi ~2%+ işlem başına; Banka kartı ~0.7%.
En uygun kullanım alanları:
- Fiziksel mağaza ödeme noktaları
- Yüksek hacimli e-ticaret işlemleri
- Mali işler yöneticinizin övünebileceği çok kanallı deneyimler
ACH banka transferleri
ACH, büyük pazarlama kampanyalarında öne çıkarıldığını görmediğiniz, ancak belirli perakende kullanım alanlarında sessizce büyük işler başaran bir ödeme yöntemidir.
Düzenli ödemeler veya yüksek tutarlı siparişler için ideal olan bu yöntem, hız karşılığında maliyet tasarrufu sunar ve transfer başına $0.40 ile ortalama maliyete sahiptir. Gündelik alışveriş yapanları cezbetmeyebilir; ancak abonelik modelleri veya B2B işlemleri için verimlilik konusunda bir yıldızdır.
Artıları ve eksileri:
- ARTI: Gülünç derecede düşük maliyet, öngörülebilir faturalandırma.
- EKSİ: Daha yavaş ödemeler, hızlı ödeme işlemleri için tüketici dostu olmaması.
Entegrasyon notları:
- Ödeme platformunuz üzerinden veya doğrudan banka API'leri aracılığıyla entegre edilir.
- Dolandırıcılık önleme ve banka hesabı doğrulama zorunludur.
Tipik ücretler: Transfer başına ~$0.20–$0.50.
En uygun kullanım alanları:
- Abonelik hizmetleri
- B2B yinelenen ödemeleri
- Yüksek değerli e-ticaret siparişleri
Dijital cüzdanlar
Dijital cüzdanlar, yenilik olmaktan çıkarak ana akımın vazgeçilmez bir parçası hâline geldi.
Müşteriler, Apple Pay, Google Pay ve benzeri hizmetlerin hızına, güvenliğine ve kolaylığına büyük ilgi gösteriyor; bu hizmetler artık 2023 yılında dünya genelindeki satış noktası işlemlerinin %30'unu oluşturuyor.
Ancak perakendecilerin, uyumluluğu ve sorunsuz müşteri deneyimlerini güvence altına almak için gelişen teknolojiye ayak uydurması ve dikkatli bir şekilde entegrasyon yapması gerekiyor.
Artıları ve eksileri:
- ARTI: Sürtünmesiz ödeme; müşteriler bunlara koşulsuz güveniyor.
- EKSİ: Düzenli teknoloji güncellemeleri ve dikkatli tedarikçi yönetimi gerektirir.
Entegrasyon notları:
- Ödeme ağ geçidiniz üzerinden kolayca eklenebilir.
- Mobil ödeme türlerini desteklemelidir.
Tipik ücretler: Geleneksel kartlara benzer şekilde yaklaşık %1,5–3.
En uygun kullanım alanları:
- Mağazada hızlı temassız ödeme deneyimleri
- Tek tıklamayla e-ticaret ödemesi
- Sorunsuz çok kanallı işlemler.
Have an account? Log In
Şimdi al, sonra öde (BNPL)
BNPL, niş bir trend olmaktan çıkarak ödeme aşamasında müşterilerin beklentisi hâline geldi.
Alışveriş yapanlar ödemeleri bölmeyi seviyor; bu, bütçeleri için iyi ve ortalama sipariş değeriniz için harika. Ancak bu müşteri kolaylığının bir maliyeti var: satıcı ücretleri genellikle satışın %4–6'sına ulaşıyor.
Bu yöntemi, yüksek fiyatlı satışlar veya ziyaretçileri müşteriye dönüştürmenin 1 numaralı öncelik olduğu son derece rekabetçi sektörler gibi stratejik kullanım alanları için saklayın. En iyi BNPL platformlarımızı burada bulabilirsiniz.
Benimsenme ve dönüşüm üzerindeki etkisini test etmek için sınırlı bir ürün kategorisiyle veya küçük bir çevrim içi segmentle başlayın. Sonuçları ölçerken uzun vadeli sözleşmesi veya hacim taahhüdü olmayan bir sağlayıcı seçin.
Artıları ve eksileri:
- ARTI: Dönüşümleri ve sepet tutarlarını önemli ölçüde artırır.
- EKSİ: Yüksek ücretler ve aşılması gereken düzenleyici engeller.
Entegrasyon notları:
- Ödeme ağ geçidiniz üzerinden entegre edilir; uyumluluğunuzu dikkatle takip edin.
- Son derece açık ödeme aşaması mesajları ve bilgilendirmeleri gerektirir.
Tipik ücretler: İşlem başına sabit ücretlere ek olarak %4–6.
En uygun kullanım alanları:
- Yüksek değerli e-ticaret satışları
- Moda, ev ürünleri ve özel ürünler
- Dönüşüm açısından kritik ödeme işlemleri
Fiyatlandırma Modelleri ve Ücretlerin Karşılaştırılması (Çünkü Kâr Marjları Önemlidir)
Fiyatlandırma modelleri, her satıştan elde edilen gelirin ne kadarının gerçekten banka hesabınıza ulaşacağını belirleyen sinsi etkendir. Yine de birçok perakendeci işlem ücretlerine ancak faturayı aldıktan sonra dikkat ediyor. Para kaybetmeyi bırakıp dikkat etmeye başlamanın zamanı geldi.
İşte en önemli fiyatlandırma modellerinin, maliyetlerinin ve kâr marjlarınızı nasıl etkilediklerinin basit bir dökümü.
Sabit oranlı fiyatlandırma
Sabit oranlı fiyatlandırma, kolay, öngörülebilir ve herkese uyan tek seçenekli bir modeldir. Kart türünden bağımsız olarak her işlemde aynı yüzdeyi ödersiniz. Basitlik açısından harikadır; ancak işlem hacmi arttıkça kâr haneniz için o kadar da iyi değildir.
Aylık satışlarınızın 1.000 işlem üzerinden toplam 20.000 $ olduğunu varsayalım:
- Gerçek takas ücreti (ortalama %1,57): 314 $
- Tipik sabit oranlı sağlayıcı (yaklaşık %2,9): 580 $
Bu, yalnızca küçük yazıları okumaktan kaçınmak için aylık 266 $ ek ödeme anlamına gelir. Küçük mağazalar için mi? Kesinlikle değer. Ancak işlem hacmi arttığında bu ek maliyet hızla masum görünmemeye başlar.
Takas artı fiyatlandırma
Takas artı fiyatlandırma, deneyimli perakendecilerin kullandığı modeldir.
Gerçek takas ücretlerini (kart ağları tarafından belirlenir) şeffaf bir ek ücretle birlikte ödersiniz. Bu model size netlik, daha güçlü pazarlık gücü ve genellikle çok daha düşük ücretler sağlar.
Aynı 20.000 $ aylık satış senaryosu:
- Gerçek takas maliyeti (%1,57): 314 $
- Tipik işlem sağlayıcısı ek ücreti (%0,3): 60 $
- Toplam maliyet: yaklaşık 374 $
Bum. Sabit oranlı modele kıyasla aylık 200 $'dan fazla tasarruf ettiniz. Evet, biraz daha karmaşık; ancak size fazlasıyla geri kazandıran bir karmaşıklık.
Satış hacminiz düşük veya öngörülemezse sabit oranlı fiyatlandırma uygun olabilir, ancak çoğu perakendeci sonunda fazla ödeme yapacaktır.
Kademeli fiyatlandırma kasıtlı olarak kafa karıştırıcıdır ve gerçekte ne kadar ücretlendirildiğinizi anlamanızı zorlaştırır.
Şeffaflık istiyorsanız takas artı fiyatlandırma genellikle en iyi seçenektir; yalnızca sağlayıcının ilan edilen orana ek olarak ne kadar ücret eklediğini karşılaştırdığınızdan emin olun.
Kademeli ve diğer modeller
Kademeli fiyatlandırma, işlemleri her biri farklı oranlara sahip “uygun”, “orta uygunlukta” ve “uygun olmayan” kategorilere ayırmaya çalışır. Kulağa net geliyor; ta ki tanımların şüphe uyandıracak kadar esnek olabildiğini fark edene kadar.
Satışların çoğu en düşük kademede gerçekleşiyorsa kademeli model cazip görünür. Ancak işlemleriniz daha yüksek fiyatlı kademelere kaymaya başladığında öngörülebilirlik hızla ortadan kalkar.
Abonelik tarzı fiyatlandırma, sabit bir aylık ücreti küçük bir işlem maliyetiyle birleştirir. İşlem hacminiz tutarlı, istikrarlı ve hesaplamayı anlamlı kılacak kadar yüksekse harika bir seçenektir.
Ciddi pazarlık gücüne sahip daha büyük perakendeciler özel anlaşmalar bile yapabilir; ancak bunun için küçük yazıların titizlikle incelenmesi gerekir.
Çünkü konu kâr marjlarınız olduğunda, bu kelimenin tam anlamıyla sizin işinizdir.
İşte bu fiyatlandırma modelleri için hızlı özet tablosu:
| Model | Ücret yapısı | En uygun olduğu alan |
|---|---|---|
| ModelSabit oranlı | Ücret yapısıTüm işlemlerde tek bir % | En uygun olduğu alanBasitlik, küçük perakendeciler |
| ModelTakas artı | Ücret yapısıTakas ücreti + işlem sağlayıcısı ek ücreti | En uygun olduğu alanYüksek hacim, şeffaflığa odaklanan işletmeler |
| ModelKademeli/özel | Ücret yapısıDeğişken kategoriler veya aylık abonelik | En uygun olduğu alanBüyük, pazarlık edilebilir, maliyet açısından optimize edilmiş operasyonlar |
Ödeme Entegrasyonu ve Ölçeklenebilirlik İçin Yol Haritası
Entegrasyon sonradan düşünülebilecek bir konu değildir; ödeme işlemlerinizin sonsuz bir iade, stok yönetimi hataları ve müşteri şikâyetleri döngüsüne dönüşmesini engelleyen unsurdur.
Fiyatlandırma ve ödeme akışı elbette önemlidir. Ancak son derece sağlam bir entegrasyon ve büyüme için net bir plan olmadan, “en iyi” ödeme çözümünüz bile paranızı, sabrınızı ve ekibinizin akıl sağlığını tüketir.
“Sadece çalışıyor” anlayışının ötesine geçmenin ve ödemelerinizi güvenilir ve esnek bir şekilde ölçeklenecek biçimde tasarlamanın zamanı geldi.
Sorunsuz POS ve envanter senkronizasyonu sağlayın
Perakendeciler genellikle oranlara ve ödeme deneyimlerine takılıp arka uç bağlantılarını göz ardı eder; ta ki stok tükenmeleri, fazla satışlar veya iadeler ortaya çıkana kadar.
POS sisteminiz, envanter yazılımınız ve CRM'niz birbirinden bağımsız değildir—birbirlerine derinden bağlıdırlar. Sorunsuz iletişim kuramazlarsa ürünleri fazla satar, yeniden siparişleri kaçırır ve manuel düzeltmelere gereğinden çok saat harcarsınız.
Birbirleriyle iletişim kurmak üzere tasarlanmamış sistemleri bir araya getirmeye çalışmayın.
\u003cspan style=\u0022font-weight: 400;\u0022\u003ePerakendecilerin eski envanter yazılımlarını yeni bulut POS platformlarına zorla entegre ettiğini ve ardından verilerin neden hatalı olduğunu ya da mutabakatların neden bozulduğunu merak ettiğini sık sık görürsünüz. \u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eYerel entegrasyonlara veya daha iyisi, açık API’lere sahip araçları seçin. Sistemler gerçek zamanlı olarak senkronize olmuyorsa envanter sayımları hatalı olur ve müşteri güveni de bundan zarar görür.\u003c/span\u003e
Entegrasyon, ödemeleri basit işlemlerden değerli veri noktalarına dönüştürür; envanteri anında günceller, yeniden siparişleri işaretler ve gelecekteki pazarlama çalışmaları için müşteri davranışlarını takip eder.
Müşterileri hayal kırıklığına uğratmaya (“Eyvah, ürün yeniden sipariş bekliyor!”) ve operasyonel karmaşaya karşı gizli silahınız budur.
İyi entegre edilmiş bir kurulum şu şekilde görünür:
| Sistem | Senkronizasyon yöntemi | Veri noktaları | Örnek kullanım |
|---|---|---|---|
| SistemPOS sistemi | Senkronizasyon yöntemiYerel eklenti | Veri noktalarıSatışlar, geri ödemeler, iadeler | Örnek kullanımGerçek zamanlı satış güncellemeleri |
| SistemEnvanter yazılımı | Senkronizasyon yöntemiAra katman API'si | Veri noktalarıStok seviyeleri, SKU'lar | Örnek kullanımOtomatik yeniden sipariş tetikleyicileri |
| SistemCRM | Senkronizasyon yöntemiWeb kancaları | Veri noktalarıMüşteri satın alma geçmişi | Örnek kullanımHedefli e-posta gönderimleri |
En iyi uygulamalar:
- Eklentileri ve ara katman yazılımlarını titizlikle inceleyin; kararlılık, sık güncellemeler ve güçlü tedarikçi desteği arayın. Bu konuda tasarruf etmeyin.
- Toplu ve gerçek zamanlı senkronizasyonu test edin—sisteminizi kilitlemeden kaldırabileceği hız ve yük arasında bir denge bulun.
- Entegrasyon günlüklerinizi sık sık kontrol edin—“ayarla ve unut” bir strateji değildir; beklenmedik felaketlere davettir.
Seçenekleri mi değerlendiriyorsunuz? Tahmin yürütmeyi bırakın—envanteriniz ve CRM'nizle sorunsuz çalışarak sürtünmesiz ve ölçeklenebilir operasyonlar sunan en iyi POS sistemleri seçimlerimize göz atın:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
API'leri doğrulayın ve entegrasyonlarınızı sanal ortamda test edin
Kağıt üzerinde “çalışan” ancak gerçek dünya koşullarında başarısız olan bir ödeme sistemi, her an ortaya çıkabilecek bir sorundur.
Test yapmak tartışmaya açık değildir.
Bu, utandırıcı ödeme hatalarına, öfkeli müşterilere ve maliyetli kesintilere karşı tek güvencenizdir. Entegrasyonlarınızı sanal ortamda test etmek, müşteriler bunlarla karşılaşmadan önce geri ödemeler, uç durumlar ve hatta felaketler gibi gerçek dünya senaryolarını simüle etmenizi sağlar.
Terminaliniz her donduğunda veya ağ geçidiniz her yavaşladığında işlemleri kaybediyor ve müşteri deneyimini zedeliyorsunuz.
Bu kesinti ister haftada beş dakika ister ayda yoğun geçen bir saat olsun, gerçek bir gelir kaybına dönüşür. Faturada görünmez ama rakamlarınıza yansır.
Buradaki hataları yakalamak ucuzdur. Yayına alındıktan sonra bunları geniş ölçekte yakalamak mı? O kadar da değil.
Akıllı ve disiplinli bir test rutini şöyle görünür:
- Kimlik doğrulama. Hazırlık ortamında API anahtarlarını, kullanıcı izinlerini ve erişim rollerini doğrulayın. Anahtarları düzenli olarak yenileyin; sürprizlere yer yok.
- İşlem akışı. Sistemin tam olarak nasıl dayandığını görmek için onayları, retleri, kısmi tahsilatları, iadeleri ve hatta ters ibrazları kapsayan her şeyi simüle edin.
- Mutabakat. Mutabakat raporlarını sanal ortamdaki işlemlerle test edin, ardından tutarsızlık uyarılarını otomatikleştirin. Manuel kontrollere güvenmeyin.
Profesyonel ipucu: Tokenleştirme ortamınızı ayrı olarak test edin. Gerçek müşteri verilerini riske atmadan dolandırıcılık tarama mantığınızın çalıştığından emin olun.
Teknoloji altyapınızı mı yükseltiyor veya sıfırdan mı kuruyorsunuz? ödeme ağ geçidinin nasıl entegre edileceğine ilişkin rehberimiz sizi adım adım yönlendirir; tahmine yer yok, yalnızca güvenilir ödemeler var.
Yük devretme planı yapın ve tedarikçi bağımlılığından kaçının
Ödeme işlemcilerinde kesintiler, API aksaklıkları ve perakendecileri telaş içinde bırakan beklenmedik sözleşme değişiklikleri yaşanabilir. Sağlam bir çıkış planınız yoksa ödeme akışınız durur, satışlarınız buharlaşır ve müşteri güveni sarsılır.
Tek bir ödeme işlemcisine bağlı kalmak, kontrol etmediğiniz bir istikrara gelirinizi kumar gibi yatırmaya benzer.
Ödeme sistemleri çöktüğünde, müşteriler geçici çözümler ararken veya tamamen ayrılırken sepet terklerinde artış, iadelerle ilgili sorunlar ve dolandırıcılıkta yükseliş bekleyin. Bu zorluklar, özellikle uzmanlaşmış üye iş yeri hesabı hizmetlerine ihtiyaç duyan işletmeler için daha da belirgindir.
Güçlü bir yük devretme stratejisi, perakende ödeme işleme çözümleriniz üzerindeki kontrolü korumanızı sağlar.
Ana sağlayıcınız tökezlediğinde veya perakende işletmenizin ihtiyaçlarını karşılamayı bıraktığında hızla yön değiştirmenizi mümkün kılar.
Hazırlanmanın tam olarak yolu şöyledir:
- Sorunları büyümeden fark etmek için SLA ve çalışma süresi panolarını izleyin.
- Tedarikçi bağımlılığından kaçınmak için kritik verileri (işlemler, müşteri ödeme bilgileri, mutabakatlar) düzenli olarak dışa aktarın.
- Yedek ödeme işlemcilerini önceden onaylayın ve geçiş sürecinizi sanal ortamda doğrulayın. Amaç panik içinde yön değiştirmek değil, sorunsuz geçişlerdir.
Güvenliği de göz ardı etmeyin: Ödeme kesintileri dolandırıcılığı fark etmeyi zorlaştırır; operasyonel maliyetleri ve müşteri hayal kırıklığını ciddi ölçüde artırır.
İşletme ihtiyaçlarıyla birlikte gelişebilen esnek ve ölçeklenebilir bir ödeme işlemcisi düzenlemeleri yaklaşımı benimsemek isteyen her perakendeci için üye iş yeri hizmetleri konusunda güncel kalmak büyük önem taşır.
İşlemcinizi nasıl seçer ve müzakere edersiniz?
Ödeme işlemcisi seçmek çorap seçmeye benzemez; bu karar uzun süre sizinle kalır ve kâr marjlarınızı, destek kalitesini ve uzun vadeli esnekliğinizi şekillendirir.
Perakendeciler için bu süreç hem finansal bir müzakere hem de bir risk yönetimi çalışmasıdır. Üye iş yeri hizmetleri sözleşmeleri ve işlem ücretleri, gerekli araştırmayı yapmadığınızda kârlılığınızı artırabilir veya tamamen ortadan kaldırabilir.
İşlem hacminizi ve işlem tutarı kıyas ölçütlerinizi belirleyin
Tokenleştirmeyi uygulayıp ağ geçidi gecikmesini azalttıktan sonra Oak & Ember ödeme sayfasındaki süreden üç saniye tasarruf etti; böylece sepet terklerini azalttı ve kuyrukları hızlandırdı.
Ancak işletme sahibi Maya, hızın resmin tamamı olmadığını biliyordu. Herhangi bir ödeme işlemcisiyle müzakere etmeden önce, elini somut verilerle güçlendirmek için ayrıntılı satış raporlarını çıkardı.
Ödeme işlemcileri herkese uyan tek tip fiyatlandırma sunmaz.
Aylık işlem hacminiz, ortalama sepet tutarınız, satış kanallarınız ve risk profiliniz size sunulan oranları ve dikkatli olmazsanız katlanmak zorunda kalacağınız ek ücretleri belirler.
Kendi rakamlarınızı bilmiyorsanız, müzakerelere körü körüne giriyorsunuz demektir ve ödeme kuruluşları bilgisiz bir işletmeyle çalışmayı sever.
İşlem ölçütlerinizi bilmek, marjlarınızı her ay tüketen aşırı pahalı kademelere sessizce yönlendirilmenizi önler. Bu, kolay bir ek ücret hedefi değil, rekabet etmeye değer ciddi bir perakendeci olduğunuzu gösterir.
Size özel takas artı fiyatlandırması talep edin
Oak & Ember ödeme sürecini kolaylaştırdıktan sonra, işletme sahibi Maya bir sonraki marj düşmanıyla, yani ödeme işleme ücretleriyle ilgilenme zamanının geldiğini biliyordu.
Altı aylık ayrıntılı hacim verileriyle donanmış olarak, ödeme kuruluşlarının kabul edeceğini umduğu liste fiyatından daha fazlasını elde etmeye kararlı bir şekilde müzakerelere girdi.
Sabit oranlı fiyatlandırma yeni perakendecilere uygun olabilir; ancak orta ila yüksek hacme ulaştığınızda masada para bırakıyorsunuz demektir. Takas artı fiyatlandırma, gerçek kart ağı ücretlerini ödeme kuruluşunun ek ücretinden ayırarak netlik sağlar.
Yeterli işlem hacmiyle, oranlardaki mütevazı bir düşüş bile yıllık olarak cebinizde on binlerce dolar daha fazla kalması anlamına gelir.
Çünkü şimdi pazarlık yapmazsanız, ödeme kuruluşunuzun bir sonraki büyük pazarlama hamlesini finanse eden kişi siz olursunuz. Akıllı perakendeciler, maliyetli cezalardan kaçınmak için ödeme sistemlerinin PCI uyumluluk standartlarını karşılamasını da sağlar.
Hizmet seviyesi anlaşmasını ve ters ibraz korumalarını güvence altına alın
Oak & Ember daha iyi oranları güvence altına aldıktan sonra, hemen bir başka potansiyel kâr düşmanını hedef aldı: zayıf hizmet garantileri.
En yoğun tatil kampanyaları sırasında, itiraz edilen işlemlerden oluşan bir dalga, net hizmet seviyesi anlaşması koşullarını ve ters ibraz limitlerini güvence altına aldıkları için memnun olmalarını sağladı; bu sayede nakit akışlarını korudular ve itirazların marjlarını tamamen tüketmesini önlediler.
Hizmet seviyesi anlaşmaları (SLA'lar) göstermelik değildir.
Bunlar, yanıt sürelerini ve sorumlulukları net bir şekilde tanımlayan, ödeme kuruluşunuzla aranızdaki çalışma kurallarıdır. Sorumluluk sınırları, ters ibrazlardaki riskinizi azaltır ve ücretler, idari maliyetler ve boşa harcanan personel saatleri biriktiğinde dolandırıcılık kaynaklı her bir dolar için $4.61 değerindeki olası kaybı önlemenizi sağlar.
İşlem başına ücretlerin ötesinde, işlemcinizi API ve webhook çalışma süresi garantileri, açıkça tanımlanmış yeniden deneme politikaları ve bu SLA’ler karşılanmadığında kredi veya ücret muafiyetleri sunmaya zorlayın—onlara neredeyse hiçbir maliyeti olmayan, ancak sizi günlerce sürecek sorun giderme çalışmalarından kurtaran şartlar.
İşlemcinizi yükseltmeye hazır mısınız? Güçlü ters ibraz korumalarına sahip en iyi ödeme ağ geçidi sağlayıcılarını karşılaştırın:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Müşteri desteğini ve platform yol haritasını değerlendirin
Ücretler ve SLA'ler netleştikten sonra Oak & Ember'dan Maya, destek kalitesine odaklandı; çünkü bir Şükran Günü flaş indirimi, başarısız geri ödemelerde ani bir artışa yol açtığında hızla gerçek yanıtlar alması gerekiyordu.
Düşük işlem ücretleri ve sağlam sözleşmeler ancak bir yere kadar yardımcı olur.
Perakende ödeme işleme, baskı altında yanıt veren satıcı hizmetleri desteğine ve sizi 2020'de takılı bırakmak yerine gelecek yıl rekabetçi kalmanızı sağlayan bir platform yol haritasına sahip olmanıza da bağlıdır.
Yanıt veren satıcı hizmetleri desteği, yoğun satış dönemlerinde ödeme sayfanızın sorunsuz çalışmasını sağlarken, net bir platform yol haritası rakiplerinizden önce yeni ödeme yöntemlerini benimsemenizi mümkün kılar.
Sorunlar çıktığında ortadan kaybolan veya yol haritasını gizleyen bir ödeme işlemcisi, sizi gece geç saatlerde yapılacak eskalasyonlara ve gelir kaybına hazırlıyor demektir.
Üst düzey müşteri desteği, geleceğe dönük ödeme sistemleri ve ölçeklenebilir e-ticaret ödeme işlemesiyle tanınan ödeme işleme sağlayıcılarını seçmek ister misiniz?
Kısa listemize göz atın:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Ödemelerinizi geleceğe hazırlama
Ödeme teknolojisi yerinde durmaz. İlk pilot uygulamalar ve akıllıca yapılan yatırımlar, çoğu zaman yarının olmazsa olmazlarına dönüşür.
Oak & Ember'da ücretler ve SLA'ler kesinleştirildikten sonra Maya'nın bir sonraki hamlesi, şimdi al sonra öde (BNPL) uygulamasını pilot olarak denemek oldu. Sonuçlar kendini gösterdi: Dönüşümler arttı, müşteri edinme maliyetleri düştü ve hatta CFO'su bile itiraz etmeyi bıraktı.
İleriye dönük planlama isteğe bağlı değildir.
ABD'li perakendecilerin %75'inin iki yıl içinde kripto para veya sabit değerli kripto paraları kabul etmeyi planlamasıyla, çevik kalmak, standart hâle gelmeden önce sırada ne olduğunu takip etmek anlamına gelir.
Gelişmekte olan ödeme teknolojilerini keşfedin
Oak & Ember, oran görüşmeleriyle yetinmedi. Konum dinamikli bir ödeme sayfasını denediler ve yüksek değerli posta kodlarında dönüşümleri artırdılar.
Yeni ödeme çözümlerini yakından takip etmek, müşterilerin bir sonraki alışverişlerini nerede yaptığını karşılamakla ilgilidir. Yapay zekâ destekli dolandırıcılık tespiti gibi yenilikler, kayıplar gerçekleşmeden önce onları azaltırken sabit değerli kripto paralar, neredeyse anında mutabakat ve daha az aracı vadeder.
Üstelik bu değişim gerçek: Yalnızca gömülü finansın, 2030 yılına kadar dünya genelinde 7,2 trilyon dolara ulaşacağı öngörülüyor. Bu, ödeme sistemlerinin gelişmeye devam edeceğinin ve perakende işletmenizin de bu hıza ayak uydurması gerektiğinin bir göstergesidir.
Üretim ortamının bir kopyası olan başsız, API öncelikli bir yaklaşıma ve geliştirici sanal alanına sahip sağlayıcıları arayın.
Olay akışlarını erişime açmalı, web kancalarının yeniden oynatılmasını sunmalı ve gelecekteki kanallarla (mesajlaşma uygulamaları, sesli ticaret, cüzdanlar) yerel olarak entegre edilebilmelidir.
Bir saatin altında tam bir test ortamı oluşturamıyorsanız, 2–3 yıl sonra yenilik yapmanız mümkün olmaz.
Daha derinlemesine bilgi için e-ticaret ödeme trendleri rehberimizi inceleyin.
Gerçek dünyadaki entegrasyonları pilot olarak deneyin
Kâğıt üzerindeki planlar faturaları ödemez. Maya bunu biliyordu; bu nedenle Oak & Ember, BNPL'yi mum aboneliklerinde test etti. Sonuç mu? Ortalama sipariş değerinde %12 artış elde edildi ve bu, uygulamanın daha geniş kapsamlı kullanıma sunulmasını haklı çıkardı.
Hızlı ve düşük riskli pilotlar, hangi ödeme yöntemlerinin ve ödeme akışlarının gerçekten dönüşüm sağladığını gösterir.
More Articles
Doğru değerlendirme sorularını sorun
Oak & Ember, ödeme ağ geçidine token yaşam döngüsü yönetimini sorduğunda sabit değerli kripto para desteğinin olmadığını keşfetti ve ileride maliyetli bir yeniden yapılandırmadan kaçındı.
Akıllı perakendeciler özelliklerin peşinden körü körüne gitmez. Ödeme hizmeti sağlayıcılarının perakende işletmesi yol haritalarına ayak uydurup uyduramayacağını görmek için zor sorular sorarlar.
Tedarikçi karşılaştırması örneği:
| Soru | Tedarikçi A yanıtı | Tedarikçi B yanıtı |
|---|---|---|
| SoruÖzellik yayın takvimi | Tedarikçi A yanıtıAyrıntılı yol haritası | Tedarikçi B yanıtı“Hazır olduğunda paylaşacağız” |
| SoruYapay zekâ destekli dolandırıcılık güncellemesi zaman çizelgesi | Tedarikçi A yanıtı2. çeyrek için planlandı | Tedarikçi B yanıtıZaman çizelgesi paylaşılmadı |
| SoruGeriye dönük uyumluluk taahhüdü | Tedarikçi A yanıtı2 yıl garantili | Tedarikçi B yanıtıBelirtilmemiş |
Geleceğe dayanıklı kontrol listenizi oluşturun
Perakende ödeme işlemlerini geleceğe hazır hale getirmek, parlayan her yeni özelliği benimsemekle ilgili değildir. Asıl mesele, gerçekten değer katan şeyleri test etmek ve benimsemek için disiplinli, tekrarlanabilir bir yaklaşım uygulamaktır.
Üç ayda bir gözden geçirilecek temel öncelikler:
- Yapay zekâ destekli dolandırıcılık araçları için deneme ortamlarına erişim
- Coğrafi dinamik ödeme ekranı test planları
- Tokenleştirme yükseltme yol haritası
- API sürümlendirme ve kullanım dışı bırakma politikaları
- Sabit değerli kripto para ve gömülü finans entegrasyonları desteği
Bu kontrol listesini yaşayan bir belge olarak ele alın. Sık sık güncelleyin. Çünkü siz yerinizde sayarken rakipler, sizinkini geride bırakacak ödeme sistemlerini geliştiriyor.
Ödeme Ekranımıza Göz Atın
Başlangıçta sözünü ettiğimiz o kabus gibi ödeme kuyruğunu hatırlıyor musunuz? Artık onu rekabet avantajına dönüştürecek haritaya sahipsiniz: daha yüksek satışlar, daha mutlu müşteriler ve kâr marjınızı azaltan daha az sorun.
Oak & Ember’ın işlemlerden saniyeler kazandırmasından sabit değerli kripto paraların peşine düşmeye kadar, bu yol haritası elinizde. Bunları doğru yapın; daha akıllı perakende ödemelerine doğru ilerliyorsunuz:
- Maliyetleri azaltmak ve güvenliği güçlendirmek için altı adımlı ödeme aktarım zincirinde uzmanlaşın.
- Envanteri, CRM’yi ve ödeme ekranını gerçek zamanlı olarak senkronize eden entegrasyonlar oluşturun.
- Nakit akışınızı koruyan özel oranlar ve son derece sağlam SLA’ler için pazarlık yapın.
- Rakipleriniz var olduklarını öğrenmeden önce yeni ödeme çözümlerini pilot olarak uygulayın.
Sorunsuz perakende ödeme işlemleri “bir kez ayarlayıp unutacağınız” bir şey değildir. Çok kanallı işletmenizi geleceğe hazırlamak üzere otomatikleştirmek, yenilik yapmak ve ölçeklendirmek için bir stratejidir.
Bu hafta bir taktik seçerek kendinizi zorlayın—işlem hacmi verilerinizi segmentlere ayırın, bir deneme ortamı isteyin veya bir sonraki entegrasyon yükseltmenizi planlayın.
Perakende hiçbir zaman yerinde durmaz—siz de durmamalısınız. Sektöre yön veren önde gelen perakende liderlerinden en güncel içgörüleri, stratejileri ve kariyer kaynaklarını almak için bültenimize abone olun.
Perakende Ödeme İşleme SSS'leri
Hâlâ ters ibrazlar ve kripto ücretleri konusunda kafanız mı karışık? Ödeme çözümleri oluşturmaya geri dönebilmeniz için bu ödeme adımı bilmecelerini birlikte çözelim.
Ödeme işlemcilerini değiştirirken kesinti süresini nasıl en aza indirebilirim?
Ödeme işlemcilerini değiştirmek, ödeme akışınızı aksatmak zorunda değil.
Kum havuzu testlerini önceden planlayın ve yedek işlemcileri önceden onaylayın; böylece mağaza içi veya e-ticaret ödemelerini kesintiye uğratmadan yön değiştirebilirsiniz.
İşlem ayrıntılarını, ödeme raporlarını ve müşteri ödeme verilerini satıcı hesabınızdan düzenli olarak dışa aktarın; böylece geçişe her zaman hazır olursunuz.
Yapay zekâ destekli dolandırıcılık araçlarının yatırım getirisini kullanıma almadan önce nasıl ölçebilirim?
Temel verilerinizle başlayın: mevcut dolandırıcılık oranlarını ve ters ibraz hacmini karşılaştırma ölçütü olarak belirleyin.
Çoğu satıcı hizmeti sağlayıcısı kum havuzu ortamları sunar; geçmiş işlemlere ait verileri yapay zekâ modeli üzerinden çalıştırmak için bunları kullanın. Satıcıların satış söylemlerine güvenmek yerine doğru pozitifleri, yanlış pozitifleri ve önlenen her dolandırıcılık vakası başına gerçek maliyet tasarrufunu değerlendirin.
Sabit coin ücretleri geleneksel kart ağlarıyla karşılaştırıldığında nasıldır?
Sabit coinler, kredi kartı ağlarına kıyasla neredeyse anında ödeme ve daha düşük ortalama işlem ücretleri sunabilir.
Ancak gözünüzü boyamasına izin vermeyin; döviz bozdurma maliyetlerini, entegrasyon giderlerini ve müşteri desteği hazırlığını hesaba katın. Taahhütte bulunmadan önce ödeme işlemcinizden daima ayrıntılı ve tüm ücretleri içeren fiyatlandırma isteyin.
Sınır ötesi ödemelerde hangi gizli maliyetler bulunur?
Sınır ötesi ödemeler sürprizleri gizlemeyi sever: döviz dönüştürme ücretleri, yerel edinim maliyetleri, uyumluluk giderleri ve ödeme işlemcisi ek ücretleri.
Ücret tablolarını en baştan açık ve şeffaf şekilde müzakere edin. Ölçeği büyütmeden önce satış noktası sisteminizin ve e-ticaret ödeme adımınızın işlemleri sorunsuz şekilde gerçekleştirdiğinden emin olmak için küçük tutarlı uluslararası işlemleri test edin.
Bir sağlayıcı yol haritasındaki vaatlerini yerine getirmezse çıkış stratejim neleri içermeli?
Güçlü bir çıkış stratejisi, ödeme yöntemlerinizi desteklemeyi bırakan veya yol haritasındaki vaatlerini yerine getiremeyen bir satıcının sizi çaresiz bırakmasını önler.
Müşteri ödeme bilgilerini, işlem hacmi verilerini ve ödeme geçmişlerini düzenli olarak dışa aktarın. Alternatif ödeme işlemcileriyle entegrasyonları test edin ve satış noktası sisteminizin veya e-ticaret platformunuzun geriye dönük uyumluluğu koruduğundan emin olun.
Yoğun satış dönemlerinde hangi SLA ölçütleri en çok önem taşır?
Anlaşmazlıklara yanıt sürelerini, platform çalışma süresi garantilerini ve destek için üst makamlara iletme yollarını kapsayan hizmet düzeyi anlaşmalarına öncelik verin.
Yoğun perakende dönemlerinde işlem hacmi arttığında, ödeme işlemcinizin yavaş müşteri desteği potansiyel olarak binlerce tutarındaki satışın kaybedilmesine yol açabilir. Bu vaatleri yazılı olarak alın; işler bozulduğunda belirsiz güvenceler kiranızı ödemez.