Key Takeaways
Tarcia nie sprzyjają sprzedaży: Problemy z płatnościami znacząco obniżają sprzedaż, a opóźnienia zmniejszają współczynnik konwersji o 20%. Usprawnione procesy płatności zwiększają lojalność klientów i ograniczają liczbę porzuconych koszyków.
Płatności bezgotówkowe są najważniejsze: Niemal 50% transakcji w sklepach stacjonarnych w USA odbywa się bezdotykowo. Klienci oczekują płynnych i szybkich doświadczeń podczas finalizacji zakupów — zarówno w sklepie, jak i online — z wykorzystaniem cyfrowych i elastycznych metod płatności.
Oszustwa są kosztownym przeciwnikiem: Oszustwa generują dla sprzedawców wysokie koszty — nawet 4,61 USD za każdy utracony 1 USD. Skuteczne środki bezpieczeństwa płatności, takie jak tokenizacja, mogą znacznie ograniczyć te wydatki.
Opłaty — cichy złodziej przychodów: Opłaty za przetwarzanie kart są niezwykle wysokie i w 2024 roku kosztowały sprzedawców w USA 187,2 miliarda USD. Alternatywne opcje płatności, takie jak przelewy ACH, mogą znacząco obniżyć koszty operacyjne.
Szybkość zwiększa sprzedaż: Zwiększenie szybkości działania na urządzeniach mobilnych o 0,1 sekundy podniosło współczynniki konwersji o 8,4%. Szybsze i wydajniejsze przetwarzanie płatności bezpośrednio przekłada się na wyższą sprzedaż i większe zadowolenie klientów.
Wyobraź sobie: Twój klient jest wreszcie gotowy do zapłaty — karta w dłoni, pełen nadziei. A potem... płatność odrzucona. Próbuje ponownie. Kolejka rośnie. Kasjer wymusza uśmiech, który mógłby zważyć mleko.
A w internecie? Niewiele lepiej. Twój proces realizacji zakupu po cichu traci sprzedaż przez brutalnie wysoki średni wskaźnik porzucania koszyków wynoszący 70% — to nie tyle nieszczelne wiadro, ile raczej pożerający przychody wąż strażacki, rozpylający pieniądze po całym cyfrowym chodniku.
A na tym nie koniec. Każda drobna przeszkoda lub opóźnienie po cichu zabija sprzedaż. Nawet jednosekundowe opóźnienie może obniżyć konwersję nawet o 20%.
Problemy z płatnościami nie tylko uszczuplają przychody — rujnują morale Twojego zespołu, marnują godziny na ręczne uzgadnianie transakcji i tworzą doświadczenie klienta, które nie ma nic wspólnego z lojalnością.
Ten przewodnik to konkretny podręcznik przetwarzania płatności detalicznych, które rzeczywiście działa.
Pokażemy Ci dokładnie, jak przyjmować płatności wszędzie — w sklepie stacjonarnym, w ecommerce i w wielu kanałach — bez zmuszania kierownika operacyjnego do szukania schronienia. W środku znajdziesz:
- Zaawansowane integracje, za które Twój dyrektor finansowy naprawdę Ci podziękuje.
- Przykłady ROI z prawdziwego świata, które uciszą marketingowe przechwałki dostawców.
- Przejrzyste porównania cen, które przebijają się przez cały ten nonsens.
- Rozwiązania odporne na przyszłe zmiany, dzięki którym nie utkniesz przy przebudowywaniu tego wszystkiego co roku.
Bo spójrzmy prawdzie w oczy: większość dostępnych „kompletnych przewodników” jest tak przydatna jak zepsuty terminal POS — a szczerze mówiąc, zasługujesz na coś lepszego.
Dlaczego bezproblemowe przetwarzanie płatności detalicznych ma znaczenie
Niemal 50% wszystkich transakcji kartowych w sklepach stacjonarnych w USA odbywa się obecnie zbliżeniowo, za pomocą funkcji „płatności zbliżeniowej” — według danych z 2023 roku. To ogromny skok w porównaniu z sytuacją sprzed kilku lat, gdy wszyscy podejrzliwie mrużyliśmy oczy na czytniki kart, jakby mogły nas ugryźć.
Okazuje się, że Twoi klienci preferują realizację zakupów, która jest szybka, bezproblemowa i po prostu łatwa — niezależnie od tego, czy zbliżają karty, korzystają z portfeli cyfrowych, czy wybierają elastyczne metody płatności online.
Oto jednak przykra prawda: gdy przetwarzanie płatności zawodzi, pieniądze wypływają za drzwi, rośnie liczba obciążeń zwrotnych, a zaufanie zostaje nadszarpnięte — i nie naprawi tego nawet automatyczna realizacja zakupu z rabatem.
Oto dlaczego warto zrobić to dobrze:
- Oszustwa są niewiarygodnie kosztowne. Każdy $1 straty z powodu oszustwa faktycznie kosztuje sprzedawców około $4.61 po uwzględnieniu obciążeń zwrotnych, opłat i zmarnowanych godzin pracy personelu. To wzrost o 37% w ciągu pięciu lat. Tłumacząc wprost? Słabe zabezpieczenia płatności sporo kosztują.
- Opłaty za przetwarzanie po cichu ograbiają Cię do cna. W 2024 roku sprzedawcy w USA zapłacili oszałamiające $187.2 billion opłat za przetwarzanie kart — wystarczająco dużo, by każdy właściciel firmy detalicznej zaczął kwestionować swoje życiowe wybory (i zdrowie psychiczne).
Nadal nie jesteś przekonany? Oto korzyści z właściwego podejścia:
- Wyższe współczynniki konwersji. Nawet poprawa szybkości działania urządzeń mobilnych o 0,1 sekundy doprowadziła do wzrostu współczynników konwersji w handlu detalicznym o 8.4%.
- Niższe koszty oszustw. Inteligentne zabezpieczenia płatności (na przykład tokenizacja) mogą ograniczyć oszustwa nawet o 60% w przypadku transakcji Visa.
- Większa elastyczność płatności. Portfele mobilne i cyfrowe dominują obecnie na rynku, odpowiadając za 50% transakcji ecommerce na całym świecie. Jeśli z tego nie korzystasz, już jesteś w tyle.
- Niższe koszty operacyjne. Przelewy ACH kosztują średnio zaledwie $0.40 — to świetna cena w porównaniu z ~2% w przypadku płatności kartą kredytową.
Bezproblemowe przetwarzanie płatności detalicznych jest warunkiem sukcesu w poważnym ecommerce i sprzedaży wielokanałowej. Ten przewodnik pokaże Ci dokładnie, jak osiągnąć ten cel dzięki rozwiązaniom płatniczym, które naprawdę działają.
Proces przetwarzania płatności od początku do końca
Przetwarzanie płatności detalicznych to sześcioetapowy wyścig sztafetowy, w którym dane płatnicze klienta zamieniają się w rzeczywiste dolary na Twoim koncie sprzedawcy. (Nie potrzeba do tego różdżek ani dymu.)
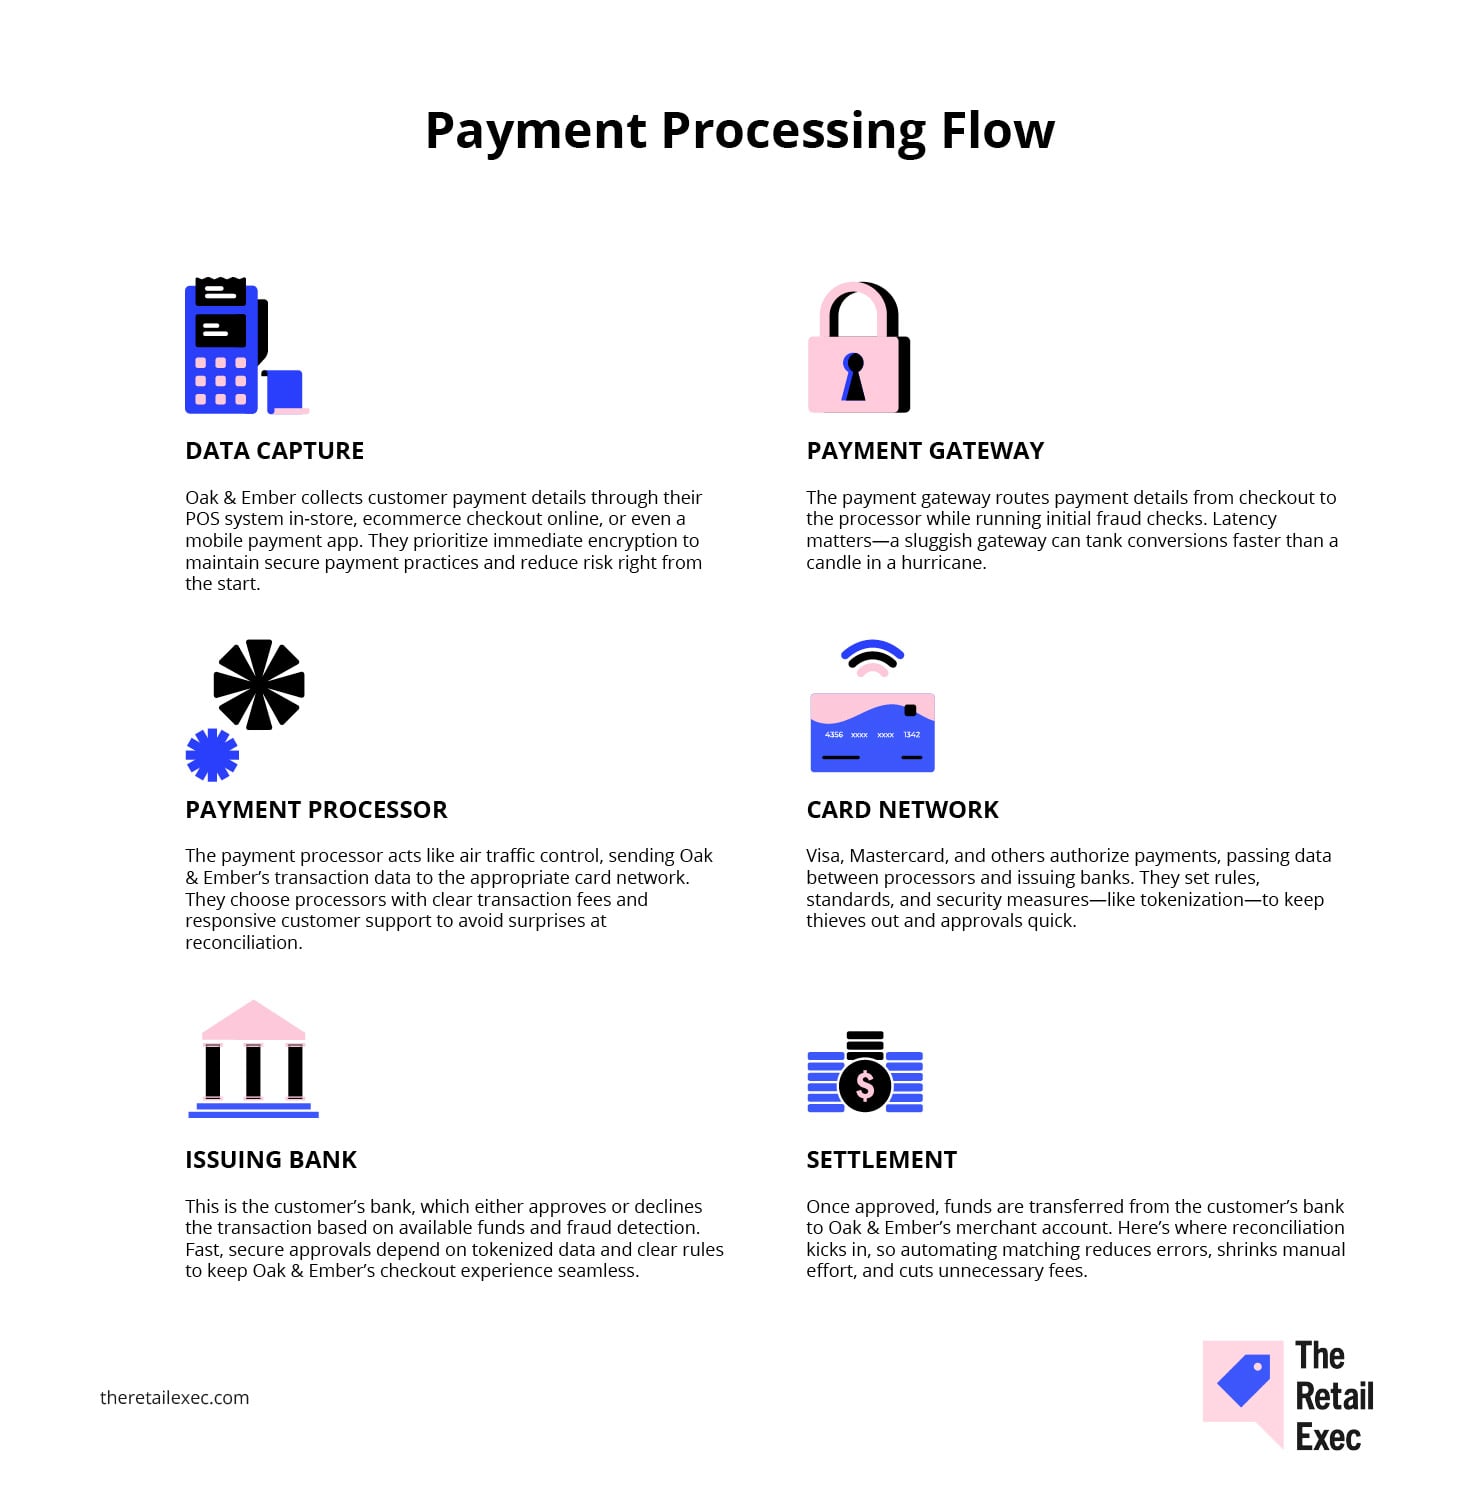
Przyjrzyjmy się Oak & Ember—fikcyjnemu sprzedawcy detalicznemu, który oferuje zarówno zajęcia z garncarstwa w sklepie, jak i miesięczne subskrypcje świec online.
Każdy etap ich przepływu płatności stwarza możliwości obniżenia opłat, zwiększenia bezpieczeństwa i zapewnienia klientom tak płynnej obsługi, by zechcieli wracać.
Warto też zwrócić uwagę na tokenizację—zakulisowe MVP, które przekształca poufne dane kart kredytowych w zaszyfrowany bełkot, którego złodzieje nie są w stanie rozszyfrować.
- Przechwytywanie danych. Oak & Ember gromadzi dane płatnicze klientów za pośrednictwem systemu POS w sklepie, internetowego procesu finalizacji zakupu w e-commerce lub nawet aplikacji do płatności mobilnych. Firma priorytetowo traktuje natychmiastowe szyfrowanie, aby utrzymać bezpieczne praktyki płatnicze i ograniczyć ryzyko od samego początku.
- Bramka płatnicza. Bramka płatnicza przekazuje dane płatności z procesu finalizacji zakupu do operatora płatności, jednocześnie przeprowadzając wstępne kontrole pod kątem oszustw. Opóźnienia mają znaczenie—powolna bramka może pogrążyć konwersję szybciej niż świeca na huraganowym wietrze.
- Operator płatności. Operator płatności działa jak kontrola ruchu lotniczego, przekazując dane transakcji Oak & Ember do odpowiedniej sieci kartowej. Firma wybiera operatorów z przejrzystymi opłatami transakcyjnymi i sprawną obsługą klienta, aby uniknąć niespodzianek podczas uzgadniania.
- Sieć kartowa. Visa, Mastercard i inne sieci autoryzują płatności, przekazując dane między operatorami płatności a bankami wydającymi karty. Ustalają zasady, standardy i środki bezpieczeństwa—takie jak tokenizacja—aby trzymać złodziei z dala i szybko zatwierdzać płatności.
- Bank wydający kartę. To bank klienta, który zatwierdza lub odrzuca transakcję na podstawie dostępnych środków i wykrywania oszustw. Szybkie i bezpieczne zatwierdzanie zależy od tokenizowanych danych oraz jasnych zasad, które zapewniają płynny proces finalizacji zakupu w Oak & Ember.
- Rozliczenie. Po zatwierdzeniu środki są przekazywane z banku klienta na konto handlowe Oak & Ember. To właśnie na tym etapie rozpoczyna się uzgadnianie, dlatego automatyzacja dopasowywania ogranicza liczbę błędów, zmniejsza nakład pracy ręcznej i eliminuje niepotrzebne opłaty.
Prawidłowo zrealizowane przetwarzanie płatności detalicznych jest bezproblemowe—szybkie, bezpieczne i opłacalne. Pominięcie któregokolwiek etapu oznacza zaproszenie chaosu. Jeśli dopilnujesz wszystkich, będziesz spać spokojniej.
Najważniejsze metody płatności, które warto obsługiwać
Jasne, możesz po prostu zaoferować ACH i kryptowaluty jako opcje płatności. Uwaga: to się nie skończy dobrze.
Jeśli naprawdę chcesz zarabiać, opłaca się (dosłownie) zrozumieć, z czego korzystają Twoi klienci. Na szczęście wykonaliśmy już całą pracę—więc Ty nie musisz.
Karty kredytowe i debetowe
Akceptowanie kart kredytowych i debetowych nie jest opcjonalne. To absolutna podstawa handlu detalicznego.
Klienci oczekują, że będą mogli bez problemu przeciągnąć kartę, włożyć ją do czytnika lub zbliżyć—niezależnie od tego, czy znajdują się w sklepie stacjonarnym i korzystają z Twojego systemu POS, czy kupują online za pośrednictwem przetwarzania płatności e-commerce.
Problem polega na tym, że te wygodne, niewielkie transakcje kosztowały sprzedawców detalicznych w USA $187.2 miliarda w samych opłatach za przetwarzanie w ubiegłym roku (jak wspomniałem wcześniej). Rozważny wybór w tym zakresie odróżnia mądre zarządzanie od kosztownego żalu.
Zalety i wady:
- ZALETA: Wszyscy z nich korzystają; idealne do zakupów impulsywnych.
- WADA: Wyższe opłaty, problemy ze zwrotami obciążeń i koszty operacyjne.
Uwagi dotyczące integracji:
- Wymagana jest bramka płatnicza i sprzęt obsługujący EMV.
- Zgodność z PCI nie jest opcjonalna (nawet nie myśl o pominięciu tego kroku).
Typowe opłaty: Karta kredytowa ~2%+ za transakcję; karta debetowa ~0.7%.
Najlepsze zastosowania:
- Finalizacja zakupów w sklepach stacjonarnych
- Transakcje e-commerce o dużym wolumenie
- Wielokanałowe doświadczenia zakupowe, którymi dyrektor finansowy może się pochwalić
Przelewy bankowe ACH
ACH to metoda płatności, której nie zobaczysz w wielkich kampaniach marketingowych—ale w określonych zastosowaniach detalicznych jest cichą potęgą.
Idealna do płatności cyklicznych lub zamówień o dużej wartości, poświęca szybkość na rzecz oszczędności, kosztując średnio zaledwie $0.40 za przelew. Nie zjedna sobie przypadkowych kupujących, ale w przypadku modeli subskrypcyjnych lub transakcji B2B jest gwiazdą efektywności.
Zalety i wady:
- ZALETY: Niezwykle niski koszt, przewidywalne rozliczenia.
- WADY: Wolniejsze rozliczenia, mniej przyjazne konsumentom przy szybkich płatnościach.
Uwagi dotyczące integracji:
- Integruje się za pośrednictwem platformy płatniczej lub bezpośrednio przez interfejsy API banków.
- Zapobieganie oszustwom i weryfikacja rachunku bankowego są niezbędne.
Typowe opłaty: ~0.20–$0.50 za przelew.
Najlepsze zastosowania:
- Usługi subskrypcyjne
- Powtarzalne płatności B2B
- Zakupy internetowe o wysokiej wartości
Portfele cyfrowe
Portfele cyfrowe przeszły drogę od nowinki do niezbędnego rozwiązania głównego nurtu.
Klienci pokochali szybkość, bezpieczeństwo i wygodę usług Apple Pay, Google Pay i ich odpowiedników, które odpowiadały już za 30% globalnych transakcji w punktach sprzedaży w 2023 roku.
Sprzedawcy muszą jednak nadążać za rozwijającą się technologią i starannie przeprowadzać integrację, aby zapewnić zgodność oraz płynną obsługę klienta.
Zalety i wady:
- ZALETY: Bezproblemowa finalizacja zakupu; klienci darzą je pełnym zaufaniem.
- WADY: Wymagają regularnych aktualizacji technologicznych i starannego zarządzania dostawcami.
Uwagi dotyczące integracji:
- Łatwe dodatki za pośrednictwem bramki płatniczej.
- Muszą obsługiwać rodzaje płatności mobilnych.
Typowe opłaty: ~1.5–3%, podobnie jak w przypadku tradycyjnych kart.
Najlepsze zastosowania:
- Szybkie płatności zbliżeniowe w sklepie
- Jednokliknięciowa finalizacja zakupów internetowych
- Płynne transakcje wielokanałowe.
Masz konto? Zaloguj się
Kup teraz, zapłać później (BNPL)
BNPL przekształciło się z niszowego trendu w oczekiwany przez klientów element finalizacji zakupu.
Klienci uwielbiają rozkładanie płatności na raty — jest to korzystne dla ich budżetów i świetnie wpływa na średnią wartość zamówienia. Ta wygoda dla klientów ma jednak swoją cenę: opłaty ponoszone przez sprzedawców często wynoszą 4–6% wartości sprzedaży.
Zachowaj tę metodę do strategicznych zastosowań, takich jak sprzedaż drogich produktów lub wyjątkowo konkurencyjne segmenty, w których priorytetem numer 1 jest przekształcanie osób przeglądających ofertę w klientów. Nasze najlepsze platformy BNPL znajdziesz tutaj.
Zacznij od ograniczonej kategorii produktów lub niewielkiego segmentu internetowego, aby przetestować popularność rozwiązania i jego wpływ na konwersję. Wybierz dostawcę, który nie wymaga długoterminowej umowy ani zobowiązania dotyczącego wolumenu, dopóki mierzysz wyniki.
Zalety i wady:
- ZALETY: Znacząco zwiększa konwersję i wartość koszyka.
- WADY: Wysokie opłaty i wymogi regulacyjne, z którymi trzeba się zmierzyć.
Uwagi dotyczące integracji:
- Integruje się za pośrednictwem bramki płatniczej; należy uważnie monitorować zgodność z przepisami.
- Wymaga niezwykle jasnych komunikatów i informacji w procesie finalizacji zakupu.
Typowe opłaty: 4–6% plus stałe opłaty za transakcję.
Najlepsze zastosowania:
- Sprzedaż internetowa produktów o wysokiej wartości
- Moda, wyposażenie domu, towary specjalistyczne
- Procesy finalizacji zakupu o kluczowym znaczeniu dla konwersji
Porównanie modeli cenowych i opłat (bo marże mają znaczenie)
Modele cenowe to podstępny winowajca decydujący o tym, jaka część każdej sprzedaży faktycznie trafia na Twoje konto bankowe. Mimo to wielu sprzedawców detalicznych zwraca uwagę na opłaty za przetwarzanie dopiero po otrzymaniu rachunku. Czas przestać tracić pieniądze — i zacząć zwracać na to uwagę.
Oto proste zestawienie najpopularniejszych modeli cenowych, ich kosztów oraz wpływu na Twoje marże.
Ceny ryczałtowe
Model ryczałtowy to łatwa, przewidywalna opcja w jednym uniwersalnym wariancie. Płacisz ten sam procent od każdej transakcji, niezależnie od rodzaju karty. Świetne rozwiązanie pod względem prostoty — mniej korzystne dla Twojego wyniku finansowego, gdy rośnie wolumen.
Załóżmy, że Twoja miesięczna sprzedaż wynosi $20,000 w ramach 1,000 transakcji:
- Rzeczywista opłata interchange (średnio 1.57%): $314
- Typowy dostawca stawek ryczałtowych (~2.9%): $580
To dodatkowe $266 miesięcznie tylko za to, by uniknąć czytania drobnego druku. W przypadku małych sklepów? Zdecydowanie warto. Jednak gdy wolumen rośnie, ten dodatkowy koszt szybko przestaje wydawać się niegroźny.
Ceny interchange-plus
Model interchange-plus to rozwiązanie stosowane przez doświadczonych sprzedawców detalicznych.
Płacisz rzeczywiste opłaty interchange (ustalane przez organizacje kartowe) oraz przejrzystą marżę. Zyskujesz jasność, większą siłę negocjacyjną i zazwyczaj znacznie niższe opłaty.
Ten sam scenariusz miesięcznej sprzedaży na poziomie $20,000:
- Rzeczywisty koszt interchange (1.57%): $314
- Typowa marża operatora płatności (0.3%): $60
- Łączny koszt: ~$374
Gotowe. Oszczędzasz ponad $200 miesięcznie w porównaniu z modelem ryczałtowym. Tak, jest to nieco bardziej złożone rozwiązanie — ale ta złożoność zwraca się z nawiązką.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eJeśli wolumen sprzedaży jest niski lub nieprzewidywalny, model ryczałtowy może być odpowiedni, ale większość sprzedawców detalicznych ostatecznie przepłaci. \u003c/span\u003e
\u0026nbsp;
\u003cspan style=\u0022font-weight: 400;\u0022\u003eCeny progowe są celowo mylące i utrudniają zrozumienie, ile faktycznie płacisz.\u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003e \u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003eModel interchange-plus jest zazwyczaj najlepszą opcją, jeśli zależy Ci na przejrzystości — upewnij się tylko, że porównujesz, ile dodatkowo dolicza dostawca, a nie wyłącznie reklamowaną stawkę.\u003c/span\u003e
Modele progowe i inne
Ceny progowe próbują przypisać transakcje do kategorii „kwalifikowanych”, „średnio kwalifikowanych” i „niekwalifikowanych”, z różnymi stawkami dla każdej z nich. Brzmi jasno — dopóki nie zdasz sobie sprawy, że definicje mogą być podejrzanie niejednoznaczne.
Jeśli większość sprzedaży trafia do najniższego progu, model progowy wygląda atrakcyjnie. Jednak gdy Twoje transakcje zaczną przechodzić do droższych progów, przewidywalność szybko znika.
Model subskrypcyjny oferuje stałą miesięczną opłatę oraz niewielki koszt transakcji. To świetne rozwiązanie, jeśli Twój wolumen jest stały, stabilny i wystarczająco wysoki, aby kalkulacja się opłacała.
Więksi sprzedawcy detaliczni, dysponujący znaczną siłą negocjacyjną, mogą nawet wynegocjować niestandardowe warunki — wymaga to jednak uważnej analizy drobnego druku.
Bo w kontekście Twoich marż to dosłownie należy do Twoich obowiązków.
Oto tabela z najważniejszymi informacjami o tych modelach cenowych:
| Model | Struktura opłat | Najlepszy dla |
|---|---|---|
| ModelRyczałtowy | Struktura opłatPojedynczy % od wszystkich transakcji | Najlepszy dlaProstota, mali sprzedawcy detaliczni |
| ModelInterchange-plus | Struktura opłatInterchange + marża operatora płatności | Najlepszy dlaDuży wolumen, koncentracja na przejrzystości |
| ModelProgowy/niestandardowy | Struktura opłatZmienne kategorie lub miesięczna subskrypcja | Najlepszy dlaDuże, negocjowalne i zoptymalizowane kosztowo operacje |
Plan działania na rzecz integracji płatności i skalowalności
Integracja nie może być kwestią drugorzędną — to ona zapobiega przekształceniu przetwarzania płatności w niekończący się cykl zwrotów, błędów w zarządzaniu zapasami i skarg klientów.
Ceny i przebieg procesu płatności mają znaczenie, oczywiście. Jednak bez solidnej integracji i jasnego planu rozwoju nawet Twoje „najlepsze” rozwiązanie płatnicze będzie pochłaniać pieniądze, cierpliwość i zdrowie psychiczne Twojego zespołu.
Czas wyjść poza rozwiązania, które „po prostu działają”, i zaprojektować płatności tak, aby można je było niezawodnie i elastycznie skalować.
Zapewnij bezproblemową synchronizację systemu POS i stanów magazynowych
Sprzedawcy detaliczni często skupiają się na stawkach i procesie realizacji płatności, ale ignorują połączenia zaplecza — aż do momentu, gdy pojawią się braki w magazynie, sprzedaż produktów niedostępnych lub zwroty.
Twój system POS, oprogramowanie magazynowe i CRM nie są od siebie niezależne — są ze sobą głęboko powiązane. Jeśli nie komunikują się sprawnie, zaczniesz sprzedawać zbyt wiele produktów, przegapisz konieczność uzupełnienia zapasów i poświęcisz zdecydowanie zbyt wiele godzin na ręczne poprawki.
Nie próbuj łączyć systemów, które nie zostały zaprojektowane do wzajemnej komunikacji.
Często można zobaczyć sprzedawców detalicznych, którzy próbują połączyć starsze oprogramowanie magazynowe z nowymi chmurowymi platformami POS, a następnie zastanawiają się, dlaczego dane się nie zgadzają lub rozliczenia przestają działać.
Wybieraj narzędzia z natywnymi integracjami — a jeszcze lepiej z otwartym API. Jeśli systemy nie synchronizują się w czasie rzeczywistym, stany magazynowe będą nieprawidłowe, a wraz z nimi ucierpi zaufanie klientów.
Integracja zmienia płatności z prostych transakcji w wartościowe dane — natychmiast aktualizuje stany magazynowe, sygnalizuje konieczność uzupełnienia zapasów i śledzi wzorce zakupowe klientów na potrzeby przyszłych działań marketingowych.
To Twoja tajna broń przeciwko rozczarowanym klientom („Ups, produkt jest niedostępny!”) i chaosowi operacyjnemu.
Oto jak wygląda dobrze zintegrowana konfiguracja:
| System | Metoda synchronizacji | Punkty danych | Przykładowe zastosowanie |
|---|---|---|---|
| SystemSystem POS | Metoda synchronizacjiNatywna wtyczka | Punkty danychSprzedaż, zwroty środków, zwroty produktów | Przykładowe zastosowanieAktualizacje sprzedaży w czasie rzeczywistym |
| SystemOprogramowanie magazynowe | Metoda synchronizacjiAPI oprogramowania pośredniczącego | Punkty danychPoziomy zapasów, SKU | Przykładowe zastosowanieAutomatyczne wyzwalacze ponownego zamawiania |
| SystemCRM | Metoda synchronizacjiWebhooki | Punkty danychHistoria zakupów klienta | Przykładowe zastosowanieUkierunkowane kampanie e-mailowe |
Najlepsze praktyki:
- Dokładnie sprawdzaj wtyczki i oprogramowanie pośredniczące pod kątem stabilności, częstych aktualizacji i solidnego wsparcia dostawcy. Nie oszczędzaj na tym.
- Testuj synchronizację wsadową i w czasie rzeczywistym — znajdź równowagę między szybkością a obciążeniem, którą Twój system może obsłużyć bez przeciążenia.
- Regularnie sprawdzaj dzienniki integracji — zasada „ustaw i zapomnij” nie jest strategią, lecz zaproszeniem do niespodziewanych katastrof.
Porównujesz oferty? Nie zgaduj — sprawdź nasze zestawienie najlepszych systemów POS, które dobrze współpracują z Twoim systemem magazynowym i CRM, zapewniając bezproblemowe i skalowalne operacje:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Weryfikuj interfejsy API i testuj integracje w środowisku piaskownicy
System płatności, który „działa na papierze”, ale zawodzi w rzeczywistych warunkach, to problem tylko czekający, by się wydarzyć.
Testowanie nie podlega negocjacjom.
To jedyne zabezpieczenie przed kompromitującymi awariami procesu realizacji płatności, rozgniewanymi klientami i kosztownymi przestojami. Testowanie integracji w środowisku piaskownicy pozwala symulować rzeczywiste scenariusze — zwroty środków, sytuacje brzegowe, a nawet katastrofy — zanim klienci w ogóle będą mieli z nimi do czynienia.
Za każdym razem, gdy terminal się zawiesza lub bramka działa z opóźnieniem, tracisz transakcje i pogarszasz doświadczenia klientów.
Taki przestój — niezależnie od tego, czy trwa pięć minut tygodniowo, czy jedną godzinę szczytu w miesiącu — przekłada się na rzeczywistą utratę przychodów. Nie pojawia się ona na fakturze, ale widać ją w wynikach.
Wykrywanie błędów na tym etapie jest tanie. Wykrywanie ich na dużą skalę po uruchomieniu? Już niekoniecznie.
Inteligentna i zdyscyplinowana procedura testowania wygląda tak:
- Uwierzytelnianie. Zweryfikuj klucze API, uprawnienia użytkowników i role dostępu w środowisku testowym. Regularnie zmieniaj klucze — żadnych niespodzianek.
- Przepływ transakcji. Zasymuluj wszystko — akceptacje, odrzucenia, częściowe przechwycenia, zwroty, a nawet obciążenia zwrotne — aby dokładnie sprawdzić, jak system sobie radzi.
- Uzgadnianie. Przetestuj raporty rozliczeniowe względem transakcji w piaskownicy, a następnie zautomatyzuj alerty o rozbieżnościach. Nie ufaj ręcznym kontrolom.
Wskazówka: Testuj środowisko tokenizacji oddzielnie. Upewnij się, że mechanizmy wykrywania oszustw działają bez narażania prawdziwych danych klientów.
Modernizujesz swój zestaw rozwiązań lub konfigurujesz go od podstaw? Nasz przewodnik o tym, jak zintegrować bramkę płatniczą, przeprowadzi Cię przez cały proces krok po kroku — bez zgadywania, tylko z niezawodnymi płatnościami.
Zaplanuj przełączenie awaryjne i unikaj uzależnienia od dostawcy
Operatorzy płatności doświadczają awarii, zakłóceń działania API i nieoczekiwanych zmian w umowach, które zmuszają sprzedawców do gorączkowego działania. Bez solidnego planu wyjścia proces finalizacji zakupu się zatrzymuje, sprzedaż znika, a zaufanie klientów się rozpada.
Uzależnienie od jednego operatora płatności przypomina hazard, w którym stawiasz przychody na stabilność, nad którą nie masz kontroli.
Gdy systemy płatności zawodzą, spodziewaj się wzrostu liczby porzuconych koszyków, problemów ze zwrotami i nasilenia oszustw, ponieważ klienci szukają sposobów na obejście problemu lub całkowicie rezygnują — są to wyzwania szczególnie dotkliwe dla firm wymagających wyspecjalizowanych usług rachunków handlowych.
Solidna strategia przełączenia awaryjnego pozwala zachować kontrolę nad rozwiązaniami do obsługi płatności detalicznych.
Zapewnia możliwość szybkiej zmiany dostawcy, jeśli główny operator zawiedzie lub przestanie spełniać potrzeby Twojej firmy detalicznej.
Oto dokładnie, jak się przygotować:
- Monitoruj pulpity SLA i dostępności, aby wykrywać problemy, zanim wymkną się spod kontroli.
- Regularnie eksportuj kluczowe dane (transakcje, dane płatnicze klientów, rozliczenia), aby uniknąć uzależnienia od dostawcy.
- Wstępnie zatwierdź zapasowych operatorów płatności i sprawdź proces przełączania w trybie piaskownicy. Celem są płynne przejścia, a nie paniczne zmiany.
Nie pomijaj również bezpieczeństwa: Zakłócenia płatności utrudniają wykrywanie oszustw, windując koszty operacyjne i frustrację klientów.
Śledzenie przepisów dotyczących operatorów płatności jest niezbędne dla każdego sprzedawcy, który chce elastycznego i skalowalnego podejścia do usług dla akceptantów, które może ewoluować wraz z potrzebami firmy.
Jak wybrać i negocjować z operatorem płatności
Wybór operatora płatności to nie to samo co wybór skarpet — ta decyzja pozostaje z Tobą na długo i wpływa na marże, jakość wsparcia oraz elastyczność w dłuższej perspektywie.
Dla sprzedawców detalicznych jest to zarówno negocjacja finansowa, jak i działanie z zakresu zarządzania ryzykiem. Umowy dotyczące usług dla akceptantów i opłaty transakcyjne mogą przesądzić o rentowności firmy, jeśli nie odrobisz pracy domowej.
Określ wolumen transakcji i wartości referencyjne pojedynczych transakcji
Po wdrożeniu tokenizacji i skróceniu opóźnienia bramki Oak & Ember skróciła proces finalizacji zakupu o trzy sekundy — ograniczając liczbę porzuconych koszyków i przyspieszając obsługę kolejek.
Właścicielka, Maya, wiedziała jednak, że szybkość nie jest jedynym elementem układanki. Przed rozpoczęciem negocjacji z dowolnym operatorem płatności wyciągnęła szczegółowe raporty sprzedaży, aby dysponować konkretnymi danymi.
Operatorzy płatności nie oferują cennika uniwersalnego dla wszystkich.
Miesięczny wolumen transakcji, średnia wartość transakcji, kanały sprzedaży i profil ryzyka wpływają na stawki, które zostaną Ci zaoferowane — oraz na narzut, z którym utkniesz, jeśli nie zachowasz ostrożności.
Jeśli nie znasz własnych danych, przystępujesz do negocjacji bez przygotowania — a operatorzy płatności uwielbiają niedoinformowanych sprzedawców.
Znajomość własnych wskaźników transakcyjnych gwarantuje, że nie zostaniesz po cichu skierowany do zawyżonych progów cenowych, które co miesiąc uszczuplają Twoją marżę. Pokazuje, że jesteś poważnym sprzedawcą detalicznym, o którego warto konkurować — a nie łatwym celem do zastosowania dodatkowego narzutu.
Poproś o indywidualne stawki interchange-plus
Po usprawnieniu procesu płatności przez Oak & Ember właścicielka, Maya, wiedziała, że nadszedł czas, aby zająć się kolejnym czynnikiem obniżającym marżę: opłatami za obsługę płatności.
Dysponując szczegółowymi danymi dotyczącymi wolumenu z sześciu miesięcy, przystąpiła do negocjacji z determinacją, by uzyskać więcej niż cenę z cennika, na którą liczyli operatorzy płatności.
Ceny ryczałtowe mogą odpowiadać zupełnie nowym sprzedawcom detalicznym, ale gdy osiągniesz średni lub wysoki wolumen, tracisz pieniądze, które mogłyby pozostać w Twojej kieszeni. Ceny interchange-plus zapewniają przejrzystość, oddzielając rzeczywiste opłaty sieci kartowych od narzutu operatora płatności.
Przy wystarczającym wolumenie transakcji nawet niewielkie obniżenie stawki oznacza dziesiątki tysięcy dolarów więcej w Twojej kieszeni każdego roku.
Bo jeśli nie będziesz teraz negocjować, to Ty sfinansujesz kolejną dużą kampanię marketingową swojego operatora płatności. Inteligentni sprzedawcy detaliczni upewniają się również, że ich systemy płatności spełniają standardy zgodności z PCI, aby uniknąć kosztownych kar.
Zabezpiecz SLA i ochronę przed obciążeniami zwrotnymi
Gdy Oak & Ember uzyskało lepsze stawki, natychmiast zajęło się kolejnym potencjalnym zagrożeniem dla zysków: słabymi gwarancjami jakości usług.
Podczas najbardziej intensywnej świątecznej wyprzedaży fala zakwestionowanych transakcji sprawiła, że docenili wcześniejsze zabezpieczenie jasnych warunków SLA i limitów obciążeń zwrotnych — chroniących przepływy pieniężne i zapobiegających temu, by spory całkowicie pochłonęły ich marże.
Umowy dotyczące poziomu usług (SLA) to nie ozdobnik.
To zasady współpracy z operatorem płatności, jasno określające czas reakcji i zakres odpowiedzialności. Limity odpowiedzialności ograniczają Twoją ekspozycję na obciążenia zwrotne, chroniąc Cię przed utratą potencjalnych $4.61 na każdego dolara oszustwa, gdy sumują się opłaty, koszty administracyjne i zmarnowane godziny pracy personelu.
Poza opłatami za transakcje naciskaj na operatora, aby zagwarantował dostępność interfejsu API i webhooków, jasno określone zasady ponawiania prób oraz kredyty lub zwolnienia z opłat, gdy te SLA nie zostaną dotrzymane — warunki, które prawie nic go nie kosztują, a Tobie oszczędzają wielu dni gaszenia pożarów.
Gotowy na zmianę operatora płatności? Porównaj najlepszych dostawców bramek płatniczych oferujących solidne zabezpieczenia przed obciążeniami zwrotnymi:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Oceń obsługę klienta i plan rozwoju platformy
Gdy stawki i SLA były już ustalone, Maya z Oak & Ember skupiła się na jakości wsparcia — ponieważ gdy błyskawiczna wyprzedaż z okazji Święta Dziękczynienia wywołała falę nieudanych zwrotów, potrzebowała szybko uzyskać konkretne odpowiedzi.
Niskie opłaty transakcyjne i solidne umowy nie rozwiązują wszystkiego.
Przetwarzanie płatności detalicznych zależy również od dostępu do wsparcia usług handlowych, które reaguje w sytuacjach presji, oraz od planu rozwoju platformy, który pozwoli Ci zachować konkurencyjność w przyszłym roku, zamiast tkwić w 2020.
Responsywne wsparcie usług handlowych zapewnia sprawne działanie procesu płatności podczas szczytowej sprzedaży, a przejrzysty plan rozwoju platformy pozwala wdrażać nowe metody płatności, zanim zrobią to konkurenci.
Operator płatności, który znika, gdy pojawiają się problemy, lub ukrywa swój plan rozwoju, naraża Cię na nocne eskalacje i utratę przychodów.
Chcesz wybrać dostawców przetwarzania płatności znanych z najwyższej jakości obsługi klienta, perspektywicznych systemów płatności i skalowalnego przetwarzania płatności w e-commerce?
Sprawdź naszą krótką listę:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Przygotowanie płatności na przyszłość
Technologia płatności nie stoi w miejscu. Wczesne programy pilotażowe i trafne decyzje często stają się jutrzejszymi niezbędnymi rozwiązaniami.
W Oak & Ember, gdy opłaty i umowy SLA zostały ustalone, kolejnym krokiem Mayi było przetestowanie płatności odroczonych (BNPL). Wyniki mówiły same za siebie: liczba konwersji wzrosła, koszty pozyskania klientów spadły, a nawet dyrektor finansowy przestał protestować.
Planowanie z wyprzedzeniem nie jest opcjonalne.
A ponieważ 75% amerykańskich sprzedawców detalicznych planuje akceptować kryptowaluty lub stablecoiny w ciągu dwóch lat, elastyczność oznacza obserwowanie tego, co nadchodzi, zanim stanie się standardem.
Poznaj nowe technologie płatnicze
Oak & Ember nie poprzestało na negocjowaniu stawek. Firma przetestowała dynamicznie geograficzny proces finalizacji zakupu, zwiększając liczbę konwersji w kodach pocztowych o wysokiej wartości.
Śledzenie nowych rozwiązań płatniczych polega na docieraniu do klientów tam, gdzie będą dokonywać zakupów w przyszłości. Innowacje, takie jak wykrywanie oszustw oparte na sztucznej inteligencji, ograniczają straty, zanim do nich dojdzie, podczas gdy stablecoiny zapewniają niemal natychmiastowe rozliczenia i mniejszą liczbę pośredników.
Ta zmiana jest realna: przewiduje się, że same finanse wbudowane osiągną globalnie wartość 7,2 biliona dolarów do 2030 roku. To sygnał, że systemy płatności będą nadal ewoluować, a Twoja firma handlowa musi dotrzymywać im kroku.
Szukaj dostawców, którzy stosują podejście bez warstwy prezentacji, oparte na interfejsach API, oraz udostępniają piaskownicę dla deweloperów będącą kopią środowiska produkcyjnego.
Muszą udostępniać strumienie zdarzeń, oferować ponowne odtwarzanie webhooków i umożliwiać natywną integrację z przyszłymi kanałami (aplikacjami do przesyłania wiadomości, handlem głosowym, portfelami).
Jeśli nie możesz uruchomić kompletnego środowiska testowego w mniej niż godzinę, nie będziesz w stanie wprowadzać innowacji za 2–3 lata.
Aby dowiedzieć się więcej, zapoznaj się z naszym przewodnikiem po trendach w płatnościach e-commerce.
Przetestuj integracje w rzeczywistych warunkach
Plany zapisane na papierze nie opłacają rachunków. Maya o tym wiedziała — dlatego Oak & Ember przetestowało płatności odroczone przy subskrypcjach świec. Rezultat? Średnia wartość zamówienia wzrosła o 12%, co uzasadniło szersze wdrożenie.
Szybkie, niskiego ryzyka programy pilotażowe pokazują, które metody płatności i procesy finalizacji zakupu faktycznie zwiększają konwersję.
More Articles
Zadawaj właściwe pytania weryfikacyjne
Gdy Oak & Ember dopytywało dostawcę bramki płatniczej o zarządzanie cyklem życia tokenów, odkryło brak obsługi stablecoinów — unikając w ten sposób kosztownej przebudowy w przyszłości.
Inteligentni sprzedawcy detaliczni nie ślepo gonią za funkcjami. Zadają trudne pytania, aby sprawdzić, czy operator płatności nadąży za planem rozwoju ich firmy handlowej.
Przykładowe porównanie dostawców:
| Pytanie | Odpowiedź dostawcy A | Odpowiedź dostawcy B |
|---|---|---|
| PytanieKalendarz udostępniania funkcji | Odpowiedź dostawcy ASzczegółowa mapa drogowa | Odpowiedź dostawcy B„Udostępnimy, gdy będzie gotowe” |
| PytanieHarmonogram aktualizacji zabezpieczeń przed oszustwami opartych na AI | Odpowiedź dostawcy AZaplanowano na II kwartał | Odpowiedź dostawcy BNie podano harmonogramu |
| PytanieZobowiązanie dotyczące zgodności wstecznej | Odpowiedź dostawcy AGwarancja na 2 lata | Odpowiedź dostawcy BNie określono |
Stwórz listę kontrolną odporną na przyszłe zmiany
Przygotowanie obsługi płatności detalicznych na przyszłe zmiany nie polega na wdrażaniu każdej nowej, efektownej funkcji. Chodzi o zdyscyplinowane i powtarzalne podejście do testowania oraz wdrażania rozwiązań, które rzeczywiście przynoszą wartość.
Kluczowe priorytety do przeglądu co kwartał:
- Dostęp do środowisk testowych dla narzędzi AI do wykrywania oszustw
- Plany testowania dynamicznego procesu płatności zależnego od lokalizacji
- Mapa drogowa aktualizacji tokenizacji
- Zasady wersjonowania i wycofywania API
- Obsługa integracji ze stablecoinami i finansami wbudowanymi
Traktuj tę listę jako żywy dokument. Często ją aktualizuj. Bo gdy stoisz w miejscu, konkurenci udoskonalają systemy płatności, które zostawiają twój daleko w tyle.
Poznaj nasz proces płatności
Pamiętasz tę koszmarną kolejkę przy kasie, od której zaczęliśmy? Masz już mapę, która pozwoli przekształcić ją w przewagę konkurencyjną — większą sprzedaż, bardziej zadowolonych klientów i mniej problemów uszczuplających marże.
Od Oak & Ember skracającego czas transakcji o kilka sekund po pościg za stablecoinami — masz ten plan działania w małym palcu. Zadbaj o te elementy, a będziesz na dobrej drodze do inteligentniejszych płatności detalicznych:
- Opanuj sześcioetapowy przekaz płatności, aby obniżyć koszty i zwiększyć bezpieczeństwo.
- Twórz integracje synchronizujące zapasy, CRM i proces płatności w czasie rzeczywistym.
- Negocjuj niestandardowe stawki i solidne umowy SLA, które chronią przepływy pieniężne.
- Testuj pilotażowo nowe rozwiązania płatnicze, zanim konkurenci w ogóle dowiedzą się o ich istnieniu.
Bezproblemowa obsługa płatności detalicznych nie jest czymś, co można „ustawić i zapomnieć”. To strategia automatyzacji, innowacji i skalowania wielokanałowej działalności z myślą o przyszłości.
Postaw sobie wyzwanie i wybierz w tym tygodniu jedną taktykę — podziel dane o wolumenie na segmenty, poproś o dostęp do środowiska testowego lub zaplanuj kolejną aktualizację integracji.
Handel detaliczny nigdy nie stoi w miejscu — ty również nie powinieneś. Zapisz się do naszego newslettera, aby otrzymywać najnowsze spostrzeżenia, strategie i materiały dotyczące kariery od czołowych liderów handlu detalicznego kształtujących tę branżę.
Najczęściej zadawane pytania dotyczące przetwarzania płatności detalicznych
Nadal zastanawiasz się nad obciążeniami zwrotnymi i opłatami za kryptowaluty? Rozwiążmy te zagadki związane z finalizacją zakupów, abyś mógł wrócić do tworzenia rozwiązań płatniczych, które rzeczywiście działają.
Jak mogę ograniczyć przestoje podczas zmiany operatora płatności?
Zmiana operatora płatności nie musi zakłócać procesu finalizacji zakupów.
Zaplanuj wcześniej testy w środowisku testowym i zatwierdź zapasowych operatorów, aby móc zmienić rozwiązanie bez przerywania płatności w sklepie stacjonarnym ani w handlu elektronicznym.
Regularnie eksportuj szczegóły transakcji, raporty rozliczeniowe i dane płatnicze klientów ze swojego konta akceptanta, aby zawsze być gotowym do migracji.
Jak zmierzyć zwrot z inwestycji w narzędzia do wykrywania oszustw oparte na sztucznej inteligencji przed ich wdrożeniem?
Zacznij od punktu odniesienia: przeanalizuj bieżący wskaźnik oszustw i liczbę obciążeń zwrotnych.
Większość dostawców usług dla akceptantów oferuje środowiska testowe — wykorzystaj je do przepuszczenia historycznych danych transakcyjnych przez model AI. Oceń prawdziwie pozytywne i fałszywie pozytywne wyniki oraz rzeczywiste oszczędności na każdym unikniętym przypadku oszustwa, zamiast polegać na argumentach sprzedażowych dostawcy.
Jak opłaty za stablecoiny wypadają w porównaniu z tradycyjnymi sieciami kartowymi?
Stablecoiny mogą zapewniać niemal natychmiastowe rozliczenia i niższe średnie opłaty za przetwarzanie niż sieci kart kredytowych.
Nie daj się jednak ponieść entuzjazmowi — uwzględnij koszty wymiany walut, wydatki na integrację i gotowość obsługi klienta. Zawsze żądaj od operatora płatności szczegółowych, kompleksowych informacji o cenach, zanim podejmiesz decyzję.
Jakie ukryte koszty wiążą się z płatnościami transgranicznymi?
Płatności transgraniczne często kryją niespodzianki: opłaty za przewalutowanie, lokalne koszty rozliczania transakcji, wydatki związane ze zgodnością z przepisami i marże operatora płatności.
Negocjuj z wyprzedzeniem jasne i przejrzyste tabele opłat. Najpierw przetestuj międzynarodowe transakcje na małe kwoty, aby upewnić się, że system POS i proces finalizacji zakupów w handlu elektronicznym obsługują je bez problemów, zanim zwiększysz skalę.
Co powinna obejmować moja strategia wyjścia, jeśli dostawca nie dotrzymuje obietnic dotyczących planu rozwoju?
Skuteczna strategia wyjścia chroni przed uzależnieniem od dostawcy, który przestaje obsługiwać Twoje metody płatności lub nie realizuje obietnic dotyczących planu rozwoju.
Regularnie eksportuj dane płatnicze klientów, informacje o wolumenie transakcji i historię rozliczeń. Testuj integracje z alternatywnymi operatorami płatności i upewnij się, że system POS lub platforma handlu elektronicznego zachowuje kompatybilność wsteczną.
Które wskaźniki SLA są najważniejsze w okresach szczytowej sprzedaży?
Nadaj priorytet umowom dotyczącym poziomu świadczenia usług, które obejmują czas reakcji na spory, gwarancje dostępności platformy i ścieżki eskalacji zgłoszeń do pomocy technicznej.
Gdy wolumen transakcji gwałtownie rośnie w szczytowych okresach sprzedaży detalicznej, powolna obsługa klienta ze strony operatora płatności może pozbawić Cię tysięcy potencjalnych przychodów. Uzyskaj te obietnice na piśmie — niejasne zapewnienia nie opłacą czynszu, gdy coś przestanie działać.