Key Takeaways
Magia plastiku: Obsługa kart kredytowych w e-commerce przekształca kartę kredytową w cyfrowe narzędzie zakupowe, umożliwiając dokonywanie transakcji online bez używania gotówki.
Bez płynności wszystko skazane jest na porażkę: Bezproblemowy proces realizacji zakupu ma kluczowe znaczenie; każda usterka może bezpowrotnie nadszarpnąć zaufanie klientów, co podkreśla wagę wyboru niezawodnej usługi obsługi kart kredytowych.
Pieniądze w ruch: W Stanach Zjednoczonych transakcje kartami kredytowymi zdominowały sprzedaż detaliczną w 2022 roku, pokazując rosnącą potrzebę wdrażania przez sklepy e-commerce skutecznych rozwiązań do obsługi płatności.
Taniec dolarów: Obsługa kart kredytowych obejmuje złożoną wymianę danych między sklepem internetowym, sieciami kart kredytowych i bankami, zapewniając klientom bezpieczne i płynne transakcje.
Bicie serca e-commerce: Zrozumienie obsługi kart kredytowych ma kluczowe znaczenie dla sukcesu e-commerce, ponieważ bezpośrednio wpływa na sprzedaż, zadowolenie klientów i możliwość budowania ich lojalności.
Najtrudniejsze już za Tobą: oficjalnie rozpocząłeś działalność e-commerce.
Masz już swoją wymyślną platformę e-commerce, wszystkie najważniejsze strony, przyciągające wzrok zdjęcia produktów, a teraz nadszedł czas, aby sprzedawać swoje wspaniałe produkty szerokim rzeszom klientów.
Ale chwila... pozostał jeszcze jeden drobny (czytaj: ogromny) szczegół, który trzeba dopracować. Zanim zaczniesz sprzedawać produkty online, musisz skonfigurować obsługę płatności kartami kredytowymi w swoim e-commerce.
Można śmiało powiedzieć, że obsługa płatności kartami kredytowymi jest nawet ważniejsza niż te dobrze oświetlone zdjęcia produktów, z których jesteś tak dumny, ponieważ umożliwia faktyczne otrzymywanie pieniędzy za rzeczywisty produkt.
Co więcej, wybór usługi naprawdę ma znaczenie. Wszelkie negatywne doświadczenia podczas finalizacji zakupu mogą zrujnować Twoją reputację w oczach klientów.
Gdy klienci doświadczą problemów z transakcjami, żadna kwota pieniędzy nie wystarczy, aby odzyskać ich zaufanie.
Ucząc się, jak skonfigurować obsługę płatności kartami kredytowymi w e-commerce, możesz zadbać o to, aby klienci nie opuszczali Twojej strony bez produktu, po który przyszli.
Dlaczego ma to znaczenie? W samych Stanach Zjednoczonych transakcje kartami kredytowymi odpowiadały za 70% sprzedaży detalicznej w 2022 roku, co przełożyło się na wydatki w wysokości 4.98 miliarda dolarów. Ta liczba również nie spada.
Właściciele firm prowadzący sklepy e-commerce muszą korzystać z usprawnionych rozwiązań do obsługi płatności, aby nie tracić sprzedaży i za każdym razem zapewniać klientom najlepsze doświadczenia.
Ponadto, dzięki odpowiedniemu operatorowi płatności kartami kredytowymi, Twój biznes internetowy może zmniejszyć odsetek porzuconych koszyków i budować lojalność klientów.
Przyjrzyjmy się więc wszystkim aspektom obsługi płatności kartami kredytowymi, abyś mógł wybrać najlepszą opcję dla swojej rozwijającej się marki e-commerce.
Czym jest obsługa płatności kartami kredytowymi w e-commerce?
Obsługa płatności kartami kredytowymi w e-commerce to proces, dzięki któremu kawałek eleganckiego plastiku pozwala kupować prawdziwe produkty i usługi online bez wyciągania prawdziwej gotówki.
Wyobraź sobie: robisz zakupy online i znajdujesz idealną parę butów.
Podchodzisz do cyfrowej kasy, wyciągasz kartę kredytową, wpisujesz dane i błyskawicznie dokonujesz płatności. Ale czekaj, co dzieje się za kulisami, aby umożliwić tę płatność?
Obsługa płatności kartami kredytowymi przypomina tajny uścisk dłoni między sklepem internetowym, wystawcą karty kredytowej a bankiem wydającym kartę.
To złożony taniec wymiany informacji o karcie kredytowej, szyfrowania i autoryzacji, który ma zapewnić bezpieczeństwo i prawidłowość płatności.
Pomyśl o Johnie Travolcie i Umie Thurman wykonujących swoje taneczne ruchy na parkiecie w filmie Pulp Fiction.
Dlaczego tak ważne jest zrozumienie obsługi płatności kartami kredytowymi?
Świetne pytanie! Przede wszystkim jest to kluczowy element rozwoju e-commerce.
Zakupy online cieszą się większą popularnością niż kiedykolwiek, a zarówno klienci, jak i sprzedawcy potrzebują bezpiecznego i niezawodnego sposobu płacenia za cały proces zakupowy.
Co więcej, obsługa płatności kartami kredytowymi wpływa na wszystko — od zapobiegania oszustwom po doświadczenia klientów — dlatego firmy muszą zadbać o jej prawidłowe działanie.
To złożony proces obejmujący ogromną liczbę komunikatów i warstw zabezpieczeń. Ten proces zachodzący za kulisami uważamy za coś oczywistego, ale to właśnie on pozwala nam bezproblemowo robić zakupy online.
Jak działa obsługa płatności kartami kredytowymi?
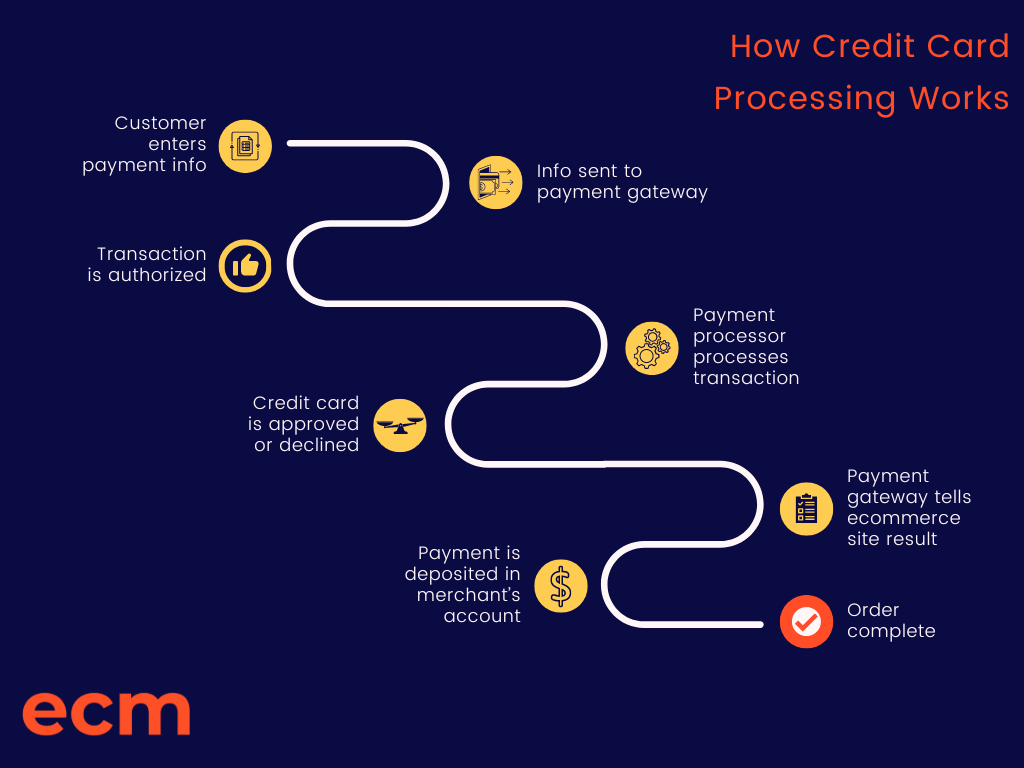
Obsługa płatności kartami kredytowymi w e-commerce jest podobna do tradycyjnej obsługi płatności kartami kredytowymi, ale odbywa się całkowicie online. Nie jest też tak trudna ani przerażająca, jak mogłoby się wydawać.
Oto podstawowe etapy:
1. Klient wprowadza dane płatności: Wprowadza dane karty kredytowej lub debetowej na stronie finalizacji zakupu w witrynie e-commerce.
2. Informacje o płatności są wysyłane do operatora bramki płatniczej: Witryna e-commerce wysyła informacje o płatności do bramki płatniczej, czyli bezpiecznej usługi komunikującej się z operatorem przetwarzania płatności.
3. Bramka płatnicza autoryzuje transakcję: Bramka płatnicza weryfikuje informacje o płatności i autoryzuje transakcję, jeśli klient ma wystarczające środki, a informacje są prawidłowe.
4. Operator przetwarzania płatności przetwarza transakcję: Operator przetwarzania płatności otrzymuje informacje o transakcji od bramki płatniczej i przetwarza transakcję z bankiem klienta lub firmą obsługującą kartę kredytową.
5. Transakcja kartą kredytową zostaje zatwierdzona lub odrzucona: Bank lub firma obsługująca kartę kredytową zatwierdza albo odrzuca transakcję, a operator przetwarzania płatności wysyła wynik z powrotem do bramki płatniczej.
6. Bramka płatnicza przekazuje wynik witrynie e-commerce: Bramka płatnicza przekazuje wynik transakcji witrynie e-commerce, która następnie wyświetla klientowi komunikat informujący, czy transakcja zakończyła się powodzeniem.
7. Płatność zostaje wpłacona na konto sprzedawcy: Jeśli transakcja zostanie zatwierdzona, operator przetwarzania płatności wpłaca płatność na konto sprzedawcy e-commerce, zazwyczaj w ciągu kilku dni roboczych.
Oczywiście przetwarzanie płatności kartą kredytową w e-commerce obejmuje kilka warstw zabezpieczeń. Ponadto konieczna jest komunikacja między klientem, witryną e-commerce, bramką płatniczą i operatorem przetwarzania płatności, aby zapewnić bezpieczną i sprawną transakcję internetową.
Istnieją jednak rozwiązania, które ułatwiają życie.
Jedną z popularnych opcji jest założenie konta sprzedawcy, czyli rodzaju rachunku bankowego, który pozwala przyjmować płatności online.
Choć wiąże się to z pewnymi opłatami — takimi jak opłata za wniosek i konfigurację — większość dostawców kont sprzedawcy obsługuje popularne karty kredytowe i debetowe w wielu sieciach.
Pomyśl o kartach Visa, Mastercard, Discover i American Express — głównych firmach obsługujących karty kredytowe.
Uwaga dotycząca zewnętrznych operatorów przetwarzania płatności
W procesie podejmowania decyzji należy uwzględnić jeszcze jedną warstwę — zewnętrznych operatorów przetwarzania płatności.
Może to brzmieć niezwykle skomplikowanie. Nie ma jednak potrzeby zagłębiać się w złożoność zakładania konta sprzedawcy i bramki płatniczej.
W rzeczywistości wiele firm decyduje się na zewnętrznych operatorów przetwarzania płatności, takich jak Nadapayments, którzy oferują wygodną platformę typu wszystko w jednym do przetwarzania płatności kartami kredytowymi w e-commerce.
Korzystając z usług zewnętrznych operatorów, nie musisz martwić się osobnymi kontami sprzedawcy ani konfiguracją bramki płatniczej — wszystko zostaje załatwione.
Procesory zewnętrzne często oferują również terminale wirtualne i systemy sprzedaży (POS), aby ułatwić korzystanie z systemów zarządzania zapasami i prowadzenie dokumentacji finansowej.
Chociaż nadal naliczane są opłaty, płacisz tylko za to, czego używasz. W ten sposób możesz korzystać z zalet przetwarzania płatności kartami kredytowymi w handlu elektronicznym bez zbędnych komplikacji.
Jak skonfigurować system przetwarzania płatności kartami kredytowymi w handlu elektronicznym
Przetwarzanie płatności kartami kredytowymi może pomóc klientom Twojego sklepu internetowego łatwo i bezpiecznie dokonywać zakupów online. Ale jak je skonfigurować?
Oto instrukcja krok po kroku, która pomoże Ci skonfigurować przetwarzanie płatności kartami kredytowymi w Twojej firmie zajmującej się handlem elektronicznym oraz wybrać karty, które będziesz akceptować.
1. Wybierz bramkę płatniczą
Bramka płatnicza to usługa, która łączy Twój sklep internetowy z procesorem płatności. Odpowiada za bezpieczne przesyłanie informacji o płatności od klienta do procesora płatności.
Dostępnych jest wiele bramek płatniczych, takich jak PayPal, Stripe, Authorize.net i inne. Oceniając dostępne opcje, rozważ zapoznanie się z zestawieniem najlepszego oprogramowania do przetwarzania płatności kartami kredytowymi, aby znaleźć rozwiązanie odpowiednie dla siebie.
Wybierz bramkę płatniczą odpowiadającą potrzebom Twojej firmy i dobrze integrującą się z Twoją platformą handlu elektronicznego. Naszą przydatną listę najlepszych bramek znajdziesz tutaj:
Have an account? Log In
2. Złóż wniosek o konto handlowe
Konto handlowe to rachunek bankowy, który umożliwia firmom przyjmowanie płatności za pomocą kart kredytowych lub debetowych.
Możesz złożyć wniosek o konto handlowe za pośrednictwem procesora płatności lub dostawcy zewnętrznego. Aby złożyć wniosek, musisz podać podstawowe informacje o swojej firmie, takie jak jej rodzaj, miesięczny wolumen sprzedaży i historia przetwarzania płatności.
3. Wybierz akceptowane karty
Firmy wydające karty kredytowe pobierają różne opłaty za przetwarzanie transakcji, dlatego ważne jest, aby wybrać akceptowane karty zgodnie z potrzebami swojej firmy. Karty Visa i Mastercard są powszechnie akceptowane, a opłaty za przetwarzanie płatności kartami kredytowymi są w ich przypadku stosunkowo niskie.
Jednocześnie karty American Express i Discover mogą wiązać się z wyższymi opłatami, ale oferują również nagrody i korzyści posiadaczom kart. Należy także wziąć pod uwagę, z których kart prawdopodobnie będą korzystać odbiorcy docelowi.
4. Skonfiguruj przetwarzanie płatności
Po wybraniu bramki płatniczej i złożeniu wniosku o konto handlowe możesz skonfigurować przetwarzanie płatności w swojej witrynie handlu elektronicznego.
Zwykle obejmuje to skonfigurowanie ustawień bramki płatniczej i zintegrowanie bramki płatniczej z platformą handlu elektronicznego. Może być konieczna współpraca z programistą lub postępowanie zgodnie z instrukcjami dostarczonymi przez dostawcę bramki płatniczej.
5. Zapewnij zgodność ze standardami branży kart płatniczych (PCI)
Aby zapewnić bezpieczeństwo informacji o płatnościach klientów, firmy przyjmujące płatności kartami kredytowymi muszą przestrzegać standardu bezpieczeństwa danych branży kart płatniczych (PCI DSS).
Obejmuje to wdrożenie środków bezpieczeństwa, takich jak szyfrowanie, kontrola dostępu i regularne testy bezpieczeństwa. Dostawca bramki płatniczej może oferować wskazówki dotyczące zgodności z PCI i wymagań DSS.
Czynniki wyboru najlepszego operatora obsługi kart kredytowych w handlu elektronicznym
Usługa wybrana do obsługi płatności musi spełniać określone wymagania. Oczywiście można po prostu wybrać operatora prowadzącego najgłośniejsze działania marketingowe, ale warto dokładniej przyjrzeć się tej decyzji, aby ostatecznie dokonać najlepszego wyboru.
Przyjrzyjmy się temu, co operator obsługujący karty kredytowe powinien zapewnić Twojej firmie.
Rodzaje opcji płatności
Najlepiej znasz swoich docelowych klientów, więc prawdopodobnie wiesz, w jaki sposób lubią płacić.
Dobry operator obsługujący karty kredytowe umożliwia korzystanie z wielu metod płatności, takich jak karty debetowe, płatności mobilne, portfele cyfrowe (takie jak Apple Pay i Google Pay) oraz najpopularniejsze rodzaje kart kredytowych.
Jeśli prowadzisz działalność zarówno online, jak i w sklepie stacjonarnym, potrzebujesz również rozwiązania obejmującego fizyczny sprzęt do przyjmowania płatności, takiego jak terminal POS i sprzęt do płatności zbliżeniowych.
Skalowalność
Podobnie jak większość marek e-commerce, prawdopodobnie chcesz się rozwijać. Taki rozwój oznacza, że w końcu będziesz stale obsługiwać ogromną liczbę zamówień.
Dlatego rozwiązanie do obsługi kart kredytowych musi być w stanie obsłużyć taki wolumen.
Nawet jeśli jeszcze nie osiągasz dużej liczby transakcji, nie chcesz zmieniać dostawcy w trakcie skalowania działalności. Znajdź rozwiązanie, które bez problemu obsłuży ogromną liczbę transakcji.
Zgodność z PCI
W dzisiejszych czasach jest to dość oczywiste, ale nadal ma ogromne znaczenie. Operatorzy ci muszą przestrzegać standardu bezpieczeństwa danych branży kart płatniczych (PCI DSS), aby zapewnić bezpieczne przetwarzanie danych kart kredytowych.
Odpowiedzialność za zachowanie zgodności spoczywa na sprzedawcach, ale jednym z jej elementów jest wybór odpowiedniego dostawcy usług płatniczych. Pamiętaj, aby uwzględnić to na swojej liście kontrolnej!
Opłaty
Jedno jest pewne w obsłudze płatności: opłaty transakcyjne. Występują w różnych formach, ale zawsze się pojawiają.
Oto opłaty, na które należy zwrócić uwagę, aby obliczyć koszt korzystania z usług konkretnego dostawcy:
- Opłaty interchange. Są one przekazywane wydawcy karty, a ich wysokość zależy od kilku czynników, takich jak rodzaj karty, branża firmy i wartość transakcji. Opłata ta jest naliczana jako procent każdej transakcji oraz dodatkowa niewielka stała kwota.
- Opłaty oceniające. Są płacone sieci kart kredytowych za umożliwienie sprzedawcy przyjmowania płatności określoną kartą kredytową. Są naliczane jako procent miesięcznej sprzedaży, a nie od każdej transakcji.
- Opłaty operatora płatności. Operatorzy płatności, tacy jak Square i PayPal, pobierają od każdej transakcji procentową opłatę (powiększoną o dodatkową kwotę), której wysokość zależy od tego, czy transakcja odbywa się online, czy fizycznie za pomocą karty. Niektórzy operatorzy pobierają również stałą miesięczną opłatę.
- Opłaty za obciążenie zwrotne. Gdy klienci kwestionują obciążenia na swojej karcie kredytowej związane z zakupem u Ciebie, zwracasz nie tylko kwotę zakupu, ale także opłatę operatora za anulowanie obciążenia. Opłaty te znacznie różnią się między firmami obsługującymi karty kredytowe.
Będzie to bardzo ważny czynnik przy podejmowaniu decyzji, ponieważ wpływa na końcowy wynik finansowy firmy.
Obsługa klienta
Problemy z operatorem kart kredytowych dla małej firmy to poważna kwestia. Każdy przestój oznacza utratę przychodów.
Choć może się to zdarzyć w przypadku każdego dostawcy, nie każdy ma dział obsługi klienta, który jest w stanie szybko rozwiązywać problemy. Szukaj takich udogodnień jak dostępność przez całą dobę, 7 dni w tygodniu, pomoc telefoniczna i mailowa oraz czat na żywo.
Warto również sprawdzić opinie pod tym kątem. Jeśli obsługa nie jest na wysokim poziomie, opinie z pewnością to pokażą.
Możliwości integracji
Operacje w handlu elektronicznym składają się z wielu elementów, które muszą ze sobą płynnie współpracować.
Operator obsługujący karty kredytowe musi integrować się z Twoim systemem CRM, oprogramowaniem księgowym, systemem ERP oraz oczywiście platformą e-commerce.
Jeśli systemy te mogą łatwo się ze sobą komunikować, Twoje operacje zostaną usprawnione, co przełoży się na większą dokładność danych i lepsze doświadczenia klientów.
Funkcjonalność sprzedaży międzynarodowej
Chociaż nie wszystkie marki mają globalne aspiracje, te, które je mają, muszą być w stanie przyjmować płatności w dowolnej formie używanej na rynkach międzynarodowych.
Oznacza to obliczanie odpowiednich podatków, przestrzeganie lokalnych przepisów oraz przyjmowanie płatności w różnych walutach.
Jeśli działasz wyłącznie na rynku krajowym, nie musisz zaznaczać tego pola.
Jakie są najlepsze narzędzia do obsługi płatności kartami kredytowymi online?
Skoro wiemy już, że obsługa płatności kartami kredytowymi będzie nam zawsze potrzebna, jakie są najlepsze opcje płatności?
Przygotowaliśmy szczegółowy przewodnik po najlepszych operatorach płatności kartami kredytowymi, z którym warto się zapoznać, aby poznać wszystkie szczegóły.
Mogę jednak przedstawić krótki przegląd tych opcji. Przyjrzyjmy się im.
A oto szczegóły cenowe każdej opcji:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Najlepsza wartość dla dużej liczby transakcji | 3-miesięczny bezpłatny okres próbny | Od $79/miesiąc | Website | |
| 2 | Najlepsze przetwarzanie płatności kartami kredytowymi na potrzeby integracji sprzedaży wielokanałowej | 3-dniowy bezpłatny okres próbny | Od $89/miesiąc | Website | |
| 3 | Najlepsze oprogramowanie do przetwarzania płatności kartami kredytowymi z przejrzystymi cenami i wsparciem | Dostępna bezpłatna wycena | Ceny na żądanie | Website | |
| 4 | Najlepsze oprogramowanie do przetwarzania płatności kartami kredytowymi, umożliwiające zgodne z przepisami przenoszenie kosztów na klientów | Od $29/miesiąc | Website | ||
| 5 | Najlepsze rozwiązanie zapewniające dostęp do wielu operatorów płatności | Dostępny bezpłatny plan | Od 50 USD/godz. | Website | |
| 6 | Najlepsze oprogramowanie do przetwarzania kart kredytowych z korzystnymi stawkami interchange | Dostępna bezpłatna wersja demonstracyjna | Od stawki interchange + 0.40% + 8¢ (zależnie od wolumenu) | Website | |
| 7 | Najlepsze oprogramowanie do obsługi płatności kartami kredytowymi dla sklepów stacjonarnych, które chcą sprzedawać online | 90-dniowy bezpłatny okres próbny | Od $16/miesiąc | Website | |
| 8 | Najlepsze oprogramowanie do przetwarzania płatności kartami kredytowymi dla szybkiego zatwierdzania sprzedawców | Dostępna bezpłatna wycena | Ceny ustalane na życzenie | Website | |
| 9 | Najlepsze oprogramowanie do obsługi płatności kartami kredytowymi z integracjami płatności | Niedostępne | Od $620/miesiąc | Website | |
| 10 | Najlepsze dla firm B2B | Dostępna bezpłatna prezentacja | Od $15 miesięcznie | Website |


Zanim zakończymy, przyjrzyjmy się bliżej kilku popularnym przystępnym cenowo usługom obsługi płatności kartami kredytowymi.
Stripe
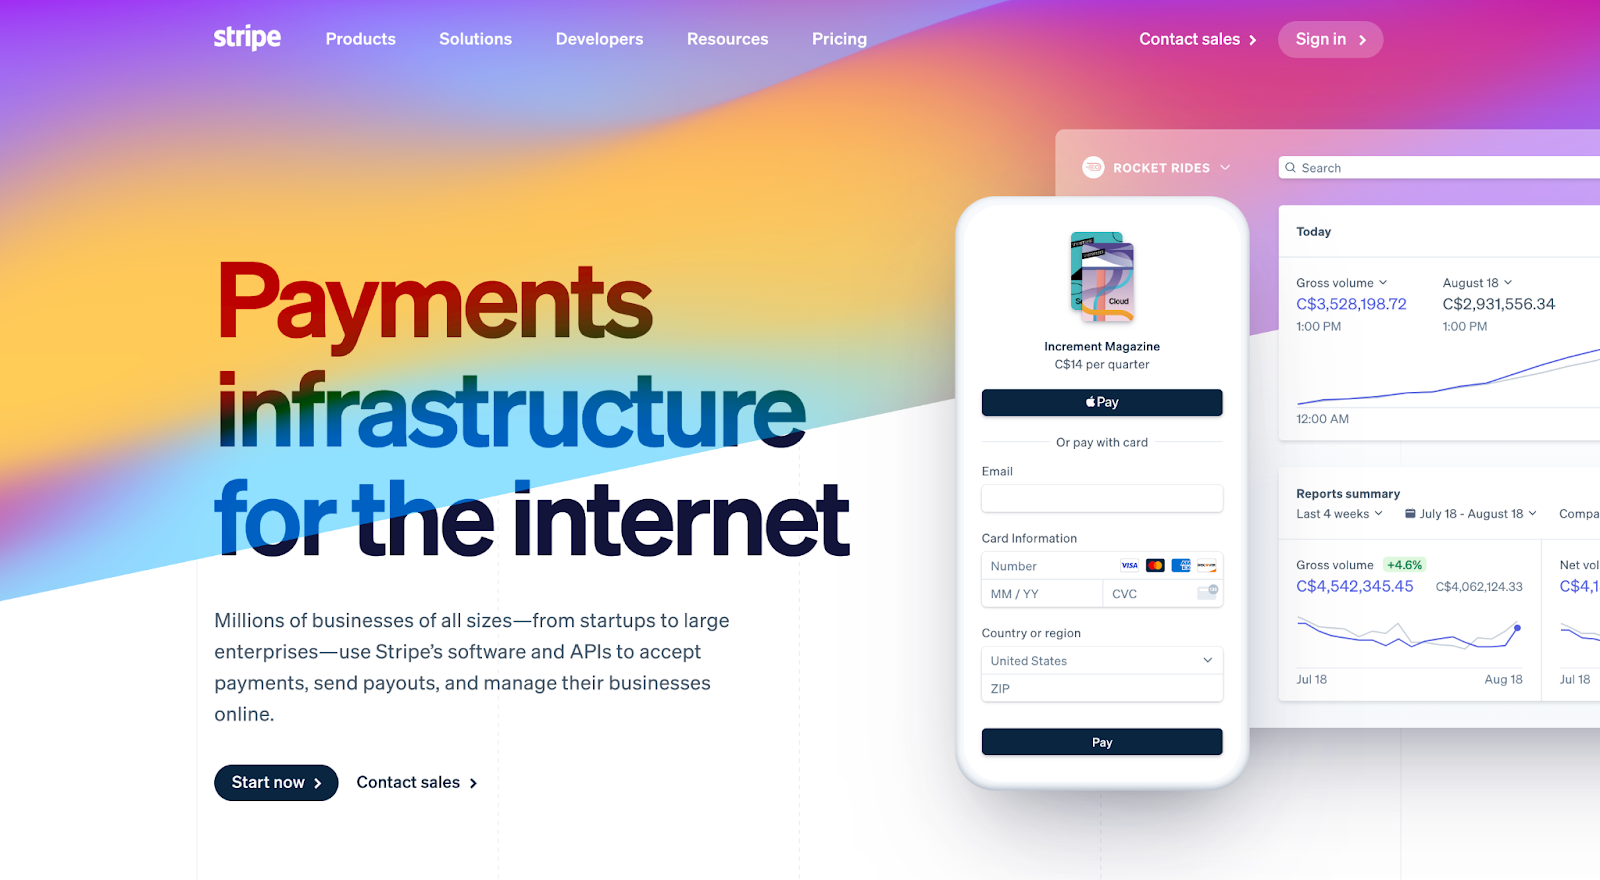
Stripe to popularna opcja obsługi płatności, która oferuje łatwą konfigurację, przejrzyste ceny oraz szereg funkcji, w tym obsługę ponad 135 walut i możliwość przyjmowania płatności za pomocą urządzeń mobilnych.
PayPal
PayPal to dobrze znana opcja obsługi płatności, która oferuje niskie opłaty transakcyjne, przyjazny dla użytkownika interfejs oraz szereg funkcji, w tym obsługę płatności cyklicznych i fakturowanie.
More Articles
Square
Square to opcja obsługi płatności zaprojektowana specjalnie dla małych firm. Oferuje łatwą konfigurację, przystępne ceny oraz szereg funkcji, w tym obsługę płatności online, a także bezpiecznych płatności w sklepie za pomocą urządzeń mobilnych.
Authorize.net
Authorize.net to opcja rozwiązania płatniczego oferująca szereg funkcji, w tym wykrywanie oszustw, płatności cykliczne oraz obsługę wielu rodzajów płatności, w tym kart kredytowych, czeków elektronicznych i PayPal.
Braintree
Braintree to usługa przetwarzania płatności należąca do PayPal. Oferuje przejrzyste ceny, łatwą konfigurację oraz szereg funkcji, w tym obsługę wielu rodzajów płatności i zaawansowany system wykrywania oszustw.
Pamiętaj jednak, że najlepsze rozwiązanie do obsługi płatności kartami kredytowymi dla Twojej firmy będzie zależeć od jej konkretnych potrzeb i preferencji. Ważne jest, aby przeanalizować i porównać różne opcje oraz modele cenowe, by znaleźć rozwiązanie najlepiej dopasowane do Twojej firmy.
Dobierz właściwe metody płatności w handlu elektronicznym, aby otrzymywać płatności
Od wyboru najlepszego oprogramowania do obsługi płatności w handlu elektronicznym po wdrożenie platform „Kup teraz, zapłać później”, które zapewnią klientom elastyczne opcje płatności — jeśli chcesz zbudować odnoszący sukcesy biznes e-commerce oferujący bezproblemowe zakupy, musisz być na bieżąco.
Co o tym sądzisz? Czy wpłynęło to na Twoje spojrzenie na obsługę płatności kartami kredytowymi w handlu elektronicznym? Podziel się swoimi przemyśleniami w komentarzach poniżej — chętnie je przeczytamy.
Aby poznać najnowsze informacje, narzędzia i porady dotyczące handlu elektronicznego, zapisz się już dziś do newslettera The Retail Exec!
Najczęściej zadawane pytania dotyczące obsługi płatności kartami kredytowymi w handlu elektronicznym
Dobrze, na koniec przejdźmy do kilku pytań, które nie pasowały bezpośrednio do głównej części tego wpisu.
Jakie są zagrożenia dla bezpieczeństwa wynikające z nieutrzymywania zgodności ze standardem PCI i jak operator płatności może pomóc je ograniczyć?
Nieprzestrzeganie standardów PCI naraża marki na zwiększone ryzyko naruszeń danych i oszustw finansowych, co może skutkować wysokimi karami, kosztami prawnymi oraz uszczerbkiem na reputacji marki.
Operator płatności przestrzegający tych standardów nie tylko sam będzie ich przestrzegać, ale także zapewni narzędzia i zasoby, takie jak szyfrowanie i audyty bezpieczeństwa, aby zagwarantować zgodność Twojej firmy z wymaganiami, zmniejszając tym samym ryzyko kosztownych incydentów związanych z bezpieczeństwem.
Jak wybór właściwego operatora płatności kartami kredytowymi wpływa na doświadczenia klientów w handlu elektronicznym?
Właściwy operator płatności poprawia doświadczenia klientów, zapewniając płynne, szybkie i bezpieczne transakcje.
Funkcje takie jak zakup za pomocą jednego kliknięcia oraz obsługa różnych opcji płatności, w tym portfeli mobilnych i cyfrowych, spełniają oczekiwania klientów dotyczące szybkiego i łatwego procesu finalizacji zakupu.
Ponadto niezawodna dostępność usługi i szybkie rozwiązywanie problemów z płatnościami mają kluczowe znaczenie dla utrzymania satysfakcji i lojalności klientów.
Czego firmy e-commerce powinny oczekiwać od operatora płatności kartami kredytowymi w zakresie ochrony przed oszustwami?
Firmy e-commerce powinny szukać operatorów oferujących kompleksowe narzędzia do wykrywania i zapobiegania oszustwom.
Obejmuje to monitorowanie transakcji w czasie rzeczywistym, usługi weryfikacji kodu CVV i adresu oraz możliwość dostosowywania progów oznaczania podejrzanych działań.
Zaawansowane rozwiązania, takie jak analiza oszustw oparta na sztucznej inteligencji, mogą dostosowywać się do nowych wzorców oszustw i zapewniać dodatkową warstwę bezpieczeństwa.
Czy w przypadku modeli e-commerce opartych na subskrypcji należy uwzględnić szczególne kwestie związane z obsługą płatności kartami kredytowymi?
Usługi subskrypcyjne wymagają operatorów płatności, którzy potrafią sprawnie i bezpiecznie obsługiwać płatności cykliczne.
Najważniejsze funkcje, których należy szukać, to łatwa konfiguracja harmonogramów płatności, bezproblemowa aktualizacja danych płatniczych oraz zaawansowane zarządzanie odnowieniami i anulowaniami.
Ponadto zapewnienie zgodności z regulacjami, takimi jak Visa Account Updater (VAU), może pomóc uniknąć przerw w świadczeniu usług spowodowanych wygaśnięciem kart lub anulowaniem ich użycia.