
Betalingsverwerking voor handelaren: complete gids 2026

Mastercard zegt dat kleine bedrijven die digitale betalingen accepteren twee keer zo snel groeien als bedrijven die dat niet doen. Mijn eigen ervaring bevestigt dit.
Ik runde in 2020 een kringloopwinkel op Instagram. Vanuit mijn slaapkamer. Op het hoogtepunt van de pandemie.
Stel je voor dat ik alleen rembours als betaaloptie had aangeboden. Mijn klanten zouden fysiek zijn teruggeschrokken bij de gedachte aan vettige bankbiljetten die onder de ziektekiemen zaten.
Bovendien merkte ik dat bedrijven die alleen remboursbetalingen accepteerden, meer bestellingen geannuleerd zagen worden dan wij. Klanten veranderen vaak op het laatste moment van gedachten.
Een simpele tik of klik kan een groot verschil maken op de afrekenpagina.
Dus wat houdt betalingsverwerking voor verkopers precies in? Wat zijn de processen, uitdagingen en oplossingen achter de schermen?
Ik behandel alles wat je moet weten.
Wil je de inhoud van dit bericht beluisteren in een (op de een of andere manier) natuurlijk klinkende dialoog tussen AI-presentatoren? Laten we dit proberen:
Wat is betalingsverwerking voor verkopers?
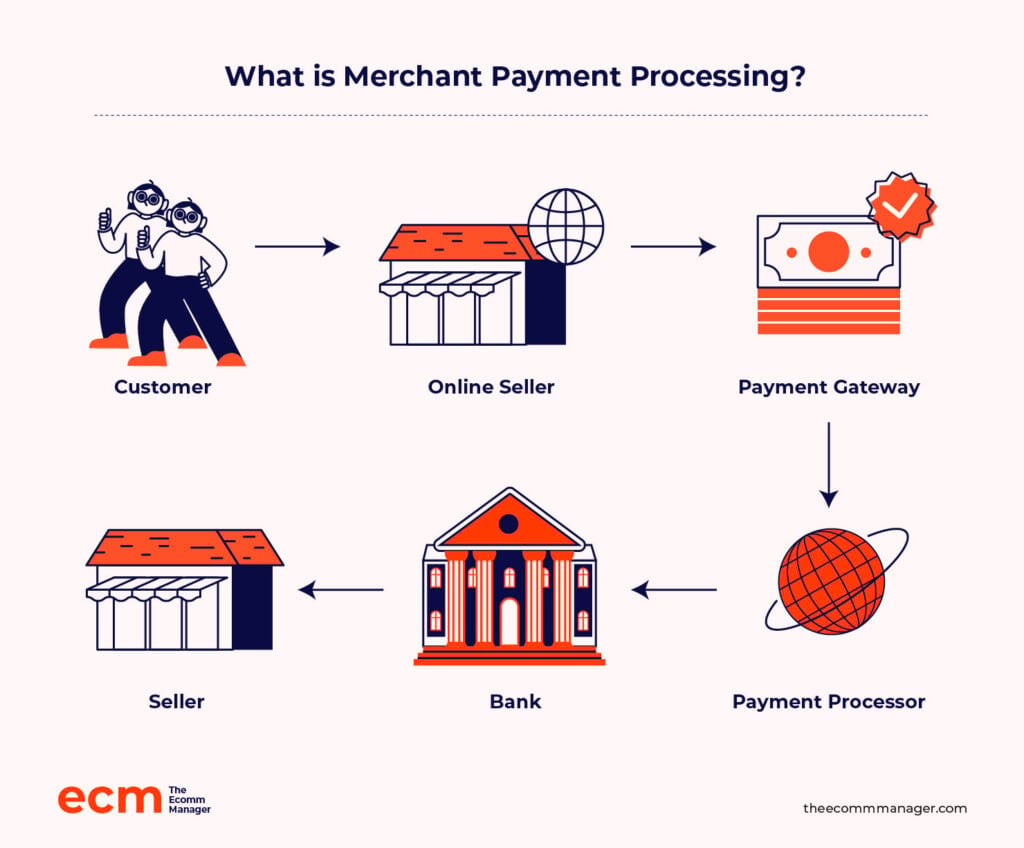
Betalingsverwerking voor verkopers is in essentie een samenwerking.
Je werkt samen met een betalingsdienstverlener om onlinebetalingen van je klanten te accepteren via creditcards, betaalkaarten, digitale portemonnees en meer.
Als vergoeding voor het faciliteren van deze verkopen brengt de verwerker een kleine vergoeding in rekening en stort hij het resterende bedrag op de zakelijke bankrekening.
Waarom is betalingsverwerking voor verkopers belangrijk voor e-commerce?
Het doel van e-commerce is niet alleen een mooie website en leuke producten hebben.
De deal wordt gesloten op de afrekenpagina. In de onlinewereld gaat 18% van de potentiële verkopen verloren door een lastig en tijdrovend afrekenproces.
Een betalingsverwerker voor verkopers is de digitale kassa van je onlinewinkel, die transacties veilig en eenvoudig maakt.
Maar het is meer dan alleen digitaal je kaart doorhalen. Dit is waarom:
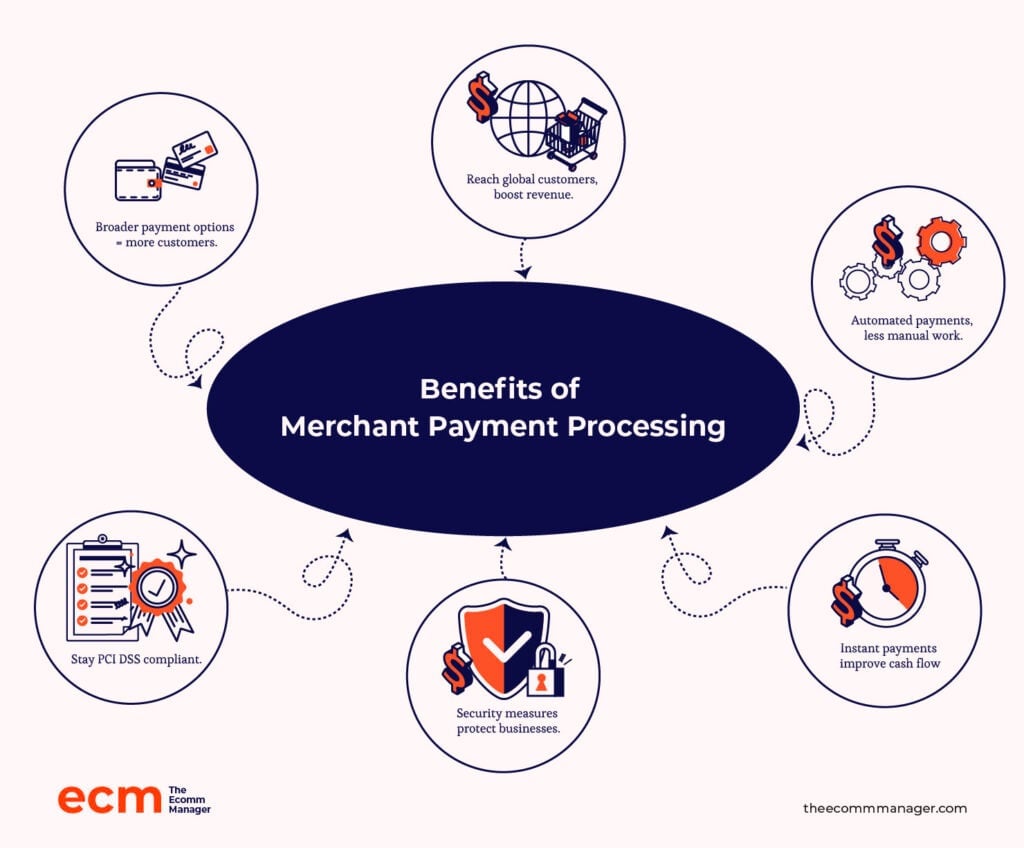
- Meerdere betaalmethoden. Bedrijven die creditcards, betaalpassen en digitale wallets accepteren, spelen in op een breder scala aan klantvoorkeuren en stimuleren zo de verkoop.
- Meer verkoopmogelijkheden. Ecommerce is afhankelijk van elektronische betalingen om consumenten wereldwijd te bereiken. Vergeleken met fysieke winkels vergroot dit het marktbereik aanzienlijk, wat leidt tot hogere omzet en meer verkoop.
- Gestroomlijnde activiteiten. Door het incassoproces te automatiseren, is het niet langer nodig om contant geld of cheques handmatig te verwerken. Deze efficiëntie maakt op haar beurt middelen vrij en vermindert fouten.
- Snellere betalingsverwerking. Elektronische betalingen worden vrijwel direct verwerkt, waardoor de kasstroom toeneemt. Financiële stabiliteit, uitgavenbeheer en groei zijn allemaal afhankelijk van snelle toegang tot geld.
- Minder risico op fraude. Betalingsverwerkers beschermen zowel bedrijven als klanten met geavanceerde beveiligingsmaatregelen.
- Naleving van betalingsstandaarden. Aanbieders van betaaldiensten zorgen ervoor dat bedrijven voldoen aan de PCI DSS-regelgeving. (Hierover binnenkort meer.)
Niet te verwarren met…
Het transactieproces wordt beheerst door een complex netwerk van financiële instellingen, technologieleveranciers en toezichthoudende instanties.
Dit zijn enkele onafhankelijke partijen:
- Betalingsgateways. Deze technologie verbindt de website of het verkooppunt van de verkoper met het verwervende netwerk van de bank.
- Betalingsverwerkers. De bedrijven in deze categorie verzorgen de technische aspecten van de transactieverwerking, waaronder de communicatie met kaartnetwerken en banken.
- Acquirerende banken. Dit zijn de instellingen die verkopers helpen kaarten te accepteren.
In tegenstelling hiermee omvat de betalingsverwerking voor verkopers alles, van veilige betalingsacceptatie tot fraudepreventie en van transactieafstemming tot klantenondersteuning.
6 belangrijke onderdelen van betalingsverwerking voor verkopers
Laten we nu kijken naar de belangrijkste spelers die elke veegbeweging, tik of klik om te betalen mogelijk maken.
1. Verkopersaccount
Je bent een verkoper als je betalingen van klanten accepteert, of je nu een ecommercegigant bent of een consultant die online cursussen verkoopt.
Een verkopersaccount is niet hetzelfde als je gebruikelijke zakelijke bankrekening. Dit zijn speciale rekeningen die zijn bedoeld voor het verwerken van klantbetalingen—meestal elektronische betalingen zoals creditcardbetalingen.
Zie het als de wachtkamer van je bedrijf voor geld, waar het wordt vastgehouden totdat het je hoofdrekening bereikt.
2. Betalingsgateways
Een betalingsgateway is een digitale brug tussen bedrijven, klanten en financiële instellingen voor zowel online als fysieke betaalmethoden.
Het is in feite wat je klanten in staat stelt om online aankopen te betalen of hun kaart tegen je betaalterminal te houden.
Deze gateways beschermen gevoelige betaalgegevens tijdens de overdracht, voorkomen onbevoegde toegang en koppelen je afrekenproces aan de betalingsverwerker.
3. Betalingsverwerkers
Een betalingsverwerker is de kracht achter de schermen van elke transactie.
Het is de machinerie die ervoor zorgt dat kaarttransacties niet zomaar in het niets verdwijnen. De betalingsverwerker regelt alles, van die eerste tik of veegbeweging tot het moment waarop het geld op de zakelijke bankrekening terechtkomt.
4. Kaartnetwerken
Een kaartnetwerk, zoals Visa, Mastercard, American Express of Discover, maakt communicatie en transacties mogelijk tussen alle partijen die bij een transactie betrokken zijn.
Ze fungeren als wereldwijde verbindingspunten en stellen de regels en technische standaarden vast die interactie tussen verschillende banken en betaalsystemen eenvoudig maken, ongeacht locatie of valuta.
5. Acquirerende banken
Acquiringbanken faciliteren kaartacceptatie door handelaarsrekeningen aan handelaren te verstrekken. Beschouw ze als uw financiële bondgenoot, die terugboekingen en geschillen voor de handelaar afhandelt.
6. Uitgevende banken
De uitgevende bank, die creditcards en betaalpassen aan consumenten verstrekt, bevindt zich aan de andere kant van de transactie.
Het is hun taak om transacties te autoriseren en te controleren of de kaarthouder voldoende geld of krediet beschikbaar heeft om aankopen te doen. Daarnaast beheert de uitgever klantrekeningen en verstrekt deze geld aan de acquiringbank.
Betalingsverwerker versus handelaarsrekening
Om elektronische betalingen te kunnen accepteren, hebben bedrijven zowel betalingsverwerkers als handelaarsrekeningen nodig.
Ze vervullen echter verschillende rollen.
Beschouw de betalingsverwerker als een snelweg die de overdracht van geld tussen de bank van de klant en de bank van de handelaar faciliteert.
Een handelaarsrekening fungeert daarentegen als een veilige rustplaats langs de snelweg, waar geld tijdelijk wordt vastgehouden totdat de reguliere bankrekening van het bedrijf klaar is om het te ontvangen.
Hier volgen enkele belangrijke verschillen tussen beide:
| Betalingsverwerker | Handelaarsrekening | |
|---|---|---|
| Rol | Het systeem dat de goedkeuring en verwerking van betalingen afhandelt. Het is de ‘snelweg’ die geld tussen banken verplaatst. | Een speciaal type rekening waarop uw geld tijdelijk wordt vastgehouden voordat het naar uw belangrijkste bankrekening wordt overgemaakt. De veilige ‘rustplaats’ voor uw geld. |
| Functie | - Communiceert met banken om transacties te verifiëren en goed te keuren. - Maakt geld over tussen de rekeningen van klanten en handelaren. | - Verzamelt en houdt betalingen van klanten vast. - Wacht met het vrijgeven van geld aan uw zakelijke bankrekening totdat de verwerking is voltooid. |
| Interactie | Werkt tijdens elke transactie op de achtergrond en zorgt ervoor dat geld veilig wordt overgemaakt. | U controleert deze rekening om uw binnenkomende betalingen te bekijken voordat ze uw belangrijkste zakelijke bankrekening bereiken. |
| Vergoedingen en kosten | - Kunnen instelkosten, transactiekosten en maandelijkse kosten omvatten. - Kosten variëren afhankelijk van aanbieder, sector en transactievolume. | - Kunnen maandelijkse kosten, terugboekingskosten en transactiekosten omvatten. - Kosten zijn afhankelijk van de aanbieder en het type transactie. |
Hoe betalingsverwerking voor handelaren werkt
De betalingsverwerkingsvolgorde voor handelaren is een traject in meerdere stappen waarbij geld veilig en efficiënt van de rekening van een klant naar de rekening van een bedrijf wordt overgemaakt, zodat aankopen kunnen worden gedaan.
Zo werkt het, inclusief enkele veelvoorkomende uitdagingen en oplossingen, en het belang van beveiliging en naleving gedurende het hele proces:
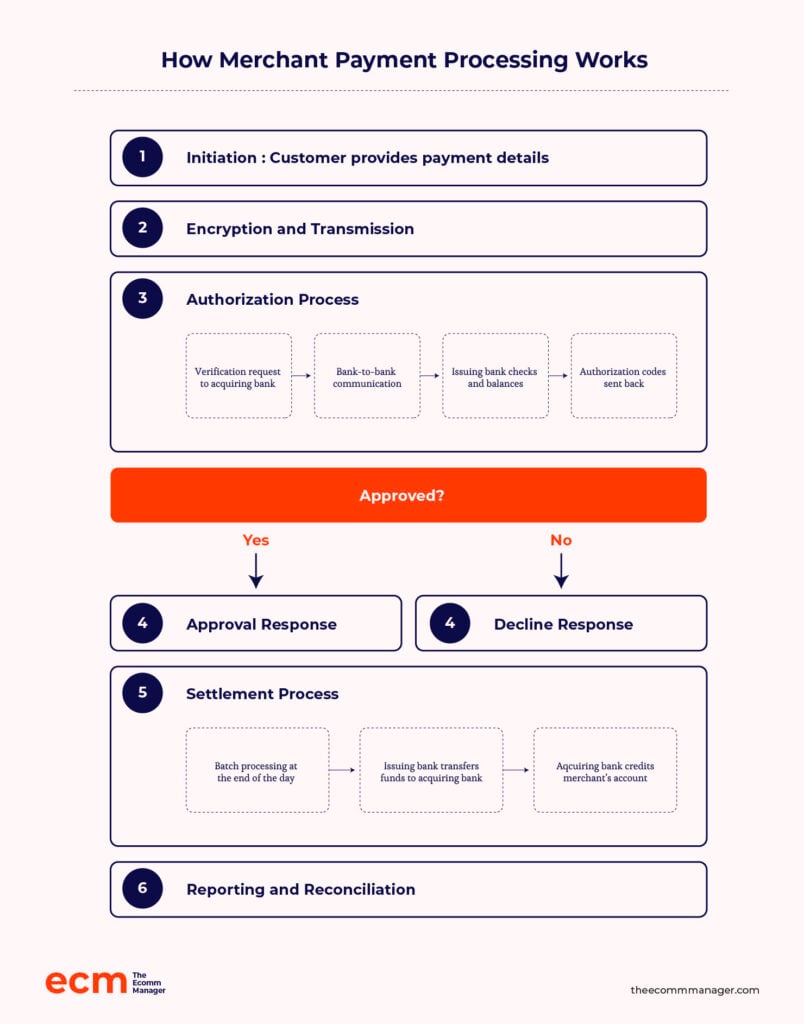
Het proces
Het traject van een online betaling begint hier.
1. Initiatie
De klant verstrekt zijn of haar betalingsgegevens op het verkooppunt.
Dit kan betekenen dat een fysieke kaart bij een betaalterminal wordt doorgehaald of ingestoken, dat kaartgegevens online of telefonisch worden ingevoerd, of dat alternatieve betaalmethoden zoals digitale portemonnees worden gebruikt.
2. Versleuteling en verzending
Om de betalingsgegevens tijdens de verzending te beschermen, worden ze onmiddellijk versleuteld. Een betalingsgateway beveiligt hier het kanaal en stuurt versleutelde gegevens naar de verwerker.
Dit is misschien wel de belangrijkste stap: zo wordt ervoor gezorgd dat de betalingsgegevens van de klant de bestemming bereiken zonder te worden onderschept door digitale bandieten.
3. Autorisatie
Bij deze stap zijn enkele processen betrokken:
- Verificatieverzoek. De betalingsverwerker stuurt de transactiegegevens (bedrag, verkopers-ID, enzovoort) naar de acquirer.
- Communicatie tussen banken. De acquirer stuurt het verzoek naar de uitgever (de bank van de klant).
- Controles en waarborgen. De uitgever controleert de kaartgegevens, controleert de kredietlimiet en beoordeelt veiligheidsrisico's.
- Autorisatiecode. De bank stuurt een code terug die goedkeuring of weigering aangeeft.
4. Reactie
Zodra de autorisatiecode is ontvangen, informeert de betalingsverwerker het bedrijf (en vaak de klant) onmiddellijk over de status van de transactie.
Als de transactie is goedgekeurd, kan de verkoop doorgaan.
Als de transactie echter wordt geweigerd, moet het bedrijf de klant informeren en mogelijk alternatieve betaalopties aanbieden.
5. Vereffening
De meeste transacties worden aan het einde van de dag of op een ander vooraf bepaald tijdstip in batches vereffend. Daarna maakt de uitgever geld over naar de acquirer.
Uiteindelijk crediteert de acquirer de rekening van de verkoper met het transactiebedrag minus de verwerkingskosten.
6. Rapportage en afstemming
Zowel het bedrijf als de financiële instellingen houden gedetailleerde gegevens bij. Bedrijven vergelijken hun verkoopgegevens met bankafschriften om er zeker van te zijn dat deze kloppen.
De documentatie is essentieel als er afwijkingen of terugboekingen zijn.
Wil je hoofdpijn aan het einde van de maand voorkomen? Automatiseer je afstemmingen met tools uit ons overzicht van software voor betalingsafstemming.
Beveiliging en naleving
In 2006 richtten grote kaartmerken zoals Visa, Mastercard en andere de Payment Card Industry Security Standards Council (PCI SSC) op om zorgen over gegevensbeveiliging aan te pakken en vertrouwen in het betalingsecosysteem te bevorderen.
De missie van de raad was en is het creëren en onderhouden van normen voor gegevensbeveiliging, zodat elk bedrijf dat creditcardgegevens verwerkt dit op de juiste manier doet.
TIP VAN DE AUTEUR
De kwaadwillenden slapen nooit, en dat zou ook voor je beveiligingsnormen moeten gelden. Net zoals bedreigingen en technologie zich ontwikkelen, doet PCI DSS dat ook.
Wie gegevens van kaarthouders verwerkt, waaronder verkopers en betalingsfacilitators, moet op de hoogte zijn van de nieuwe 4.0-vereisten.

PCI DSS 4.0 hanteert een holistische benadering van beveiliging en toegangsbeheer.
⚠️Ook niet-naleving van PCI kan leiden tot boetes tot $500,000. Lees je dus goed in!
PCI-naleving is wereldwijd de gouden standaard voor de beveiliging van gegevens van kaarthouders.
Elk bedrijf dat betalingen accepteert of verwerkt, valt onder deze wet om consumenten te beschermen en fraude en datalekken tot een minimum te beperken.
Maar wat gebeurt er als betalingsverwerkingsdiensten niet veilig zijn?
Laten we kijken naar een echte blunder bij een betaling.
Kostenplaatje van het Home Depot-datalek
Het datalek bij Home Depot in 2014 was geen klein foutje. Dit was een van de grootste datalekken van kassasystemen ooit.
De hackers wandelden het systeem binnen met gestolen inloggegevens van een derde partij en kregen toegang tot meer dan 50 miljoen creditcardnummers en 53 miljoen e-mailadressen.
Van april tot september 2014 hadden ze vijf maanden lang onbeperkte toegang. De financiële gevolgen waren, zoals je je kunt voorstellen, aanzienlijk.
Home Depot betaalde $134.5 miljoen aan creditcardmaatschappijen en banken, plus $19.5 miljoen aan klanten en $25 miljoen aan financiële instellingen. Maar dat was nog niet alles…
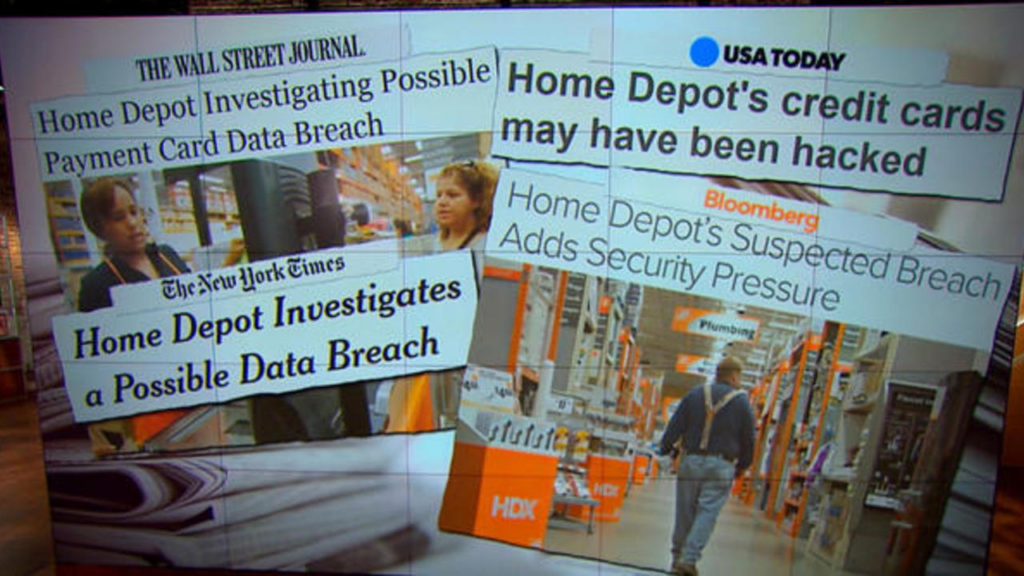
Daarna volgden de rechtszaken. De boetes van toezichthouders. De ene na de andere, telkens een herinnering dat het bedrijf zijn klanten niet beschermt.
Er werden nieuwe, verbeterde beveiligingsmaatregelen ingevoerd—een kostbare pleister op een gapende wond.
Er ging nog eens $17.5 miljoen naar een schikking met 46 staten en Washington, DC. En Home Depot moest ook een ervaren CISO aannemen, zijn personeel trainen en zijn beveiliging versterken.
Vaak zien handelaren PCI-naleving als niet meer dan een vinkjesoefening.
Maar daarmee lopen ze de kans mis die dit biedt: een gelegenheid om een stap terug te doen en hun datapraktijken uitgebreid te evalueren.
Een sterke beveiligingsstrategie begint met inzicht in waar, hoe en volgens welke regels je gegevens worden opgeslagen, gebruikt en beschermd.
Uitdagingen en oplossingen
Bij digitale betalingstransacties komt veel logistiek kijken—uitdagingen zijn er dan ook volop. Ik verzamelde informatie van 33 eigenaren van e-commercebedrijven—vier merken deelden hun ervaringen met de uitdagingen die ze als klein bedrijf ondervinden bij de verwerking van betalingen.
Dus wat zijn deze uitdagingen en hoe lossen ze die op?
1. Pretty Moment heeft problemen met het afhandelen en oplossen van terugboekingen
Ondanks de vereiste naleving van de strenge normen van de PCI DSS is een van de belangrijkste uitdagingen waar we vaak mee worstelen het afhandelen en oplossen van terugboekingen

Waarom gebeurt dit?
Deze ontstaan meestal wanneer een klant een betaling betwist, wat mogelijk gevolgen heeft voor onze inkomstenstroom.
Hebben ze een manier gevonden om dit probleem te omzeilen?
We hebben geleerd ze efficiënt te beheren door duidelijk te communiceren en klantenservice van hoge kwaliteit te bieden.
2. Best Online Cabinets heeft moeite met het beheren van meerdere betaalmethoden
Josh Qian, COO en medeoprichter van het bedrijf, legt uit waarom:
Klanten geven de voorkeur aan verschillende opties, van creditcards tot digitale portemonnees, en ervoor zorgen dat al deze platforms naadloos worden geïntegreerd kan een flinke uitdaging zijn.
Bovendien…
Het afhandelen van internationale transacties leidt vaak tot problemen, zoals kosten voor valutaomwisseling en uiteenlopende nalevingsvoorschriften, wat onze bedrijfsvoering kan bemoeilijken.
Hebben ze een manier gevonden om dit probleem te omzeilen?
Voor onze oplossing voor betalingsverwerking hebben we gekozen voor een aanbieder die gespecialiseerd is in e-commerce en aanpasbare functies biedt.
Dankzij deze flexibiliteit kunnen we de betaalervaring afstemmen op de voorkeuren van onze klanten en tegelijkertijd uitgebreide analyses bieden om de prestaties van transacties te volgen.
3. The Laundry Basket LLC heeft problemen met transactiekosten
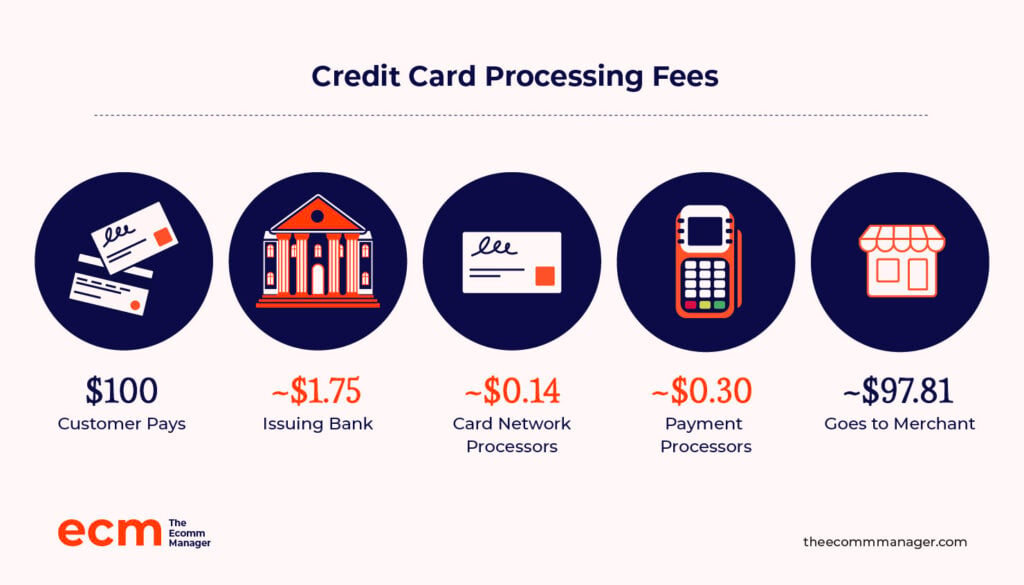
Een van de grootste uitdagingen is omgaan met transactiekosten—ze lopen snel op, vooral bij verkopen met een groot volume,

De gemiddelde verwerkingskosten voor handelaren bedragen 1,5% tot 3,5%, maar er bestaat geen aanpak die voor iedereen geschikt is.
Waarschijnlijk moet je verschillende kosten betalen, afhankelijk van het soort bedrijf dat je hebt, het aantal transacties dat je verwerkt en het soort kaarten dat je accepteert.
Hebben ze een manier gevonden om dit probleem te omzeilen?
Wij gebruiken Stripe voor onze betalingsverwerking omdat het betrouwbaar en gebruiksvriendelijk is.
Wat ik het meest vertrouw, zijn hun sterke beveiligingsfuncties—de wetenschap dat de gegevens van mijn klanten veilig zijn, geeft me gemoedsrust.
Bovendien is de klantenondersteuning goed, en dat maakt een enorm verschil wanneer er een probleem optreedt.
Voor de context: fysieke transacties van Stripe met hun creditcardterminals hebben een concurrerend tarief van slechts 2,7% plus 5 cent per transactie.
Voor elke geslaagde online transactie met een kaart of digitale portemonnee brengt Stripe een basistarief van 2,9% plus een vast bedrag van $0.30 in rekening.
4. The Trade Table heeft te maken met frauduleuze transacties
Forrest Webber heeft een klein e-commercebedrijf dat gespecialiseerd is in hoogwaardige producten voor in huis.
Hun meest voorkomende uitdaging zijn frauduleuze transacties. Wanneer iemand een kaart gebruikt zonder toestemming van de kaarthouder, is er sprake van een frauduleuze betaling.
Stel je dit voor:
Een dief gebruikt een gestolen creditcardnummer om iets in je webwinkel te kopen (bijvoorbeeld een assortiment kleding met een vadergrapthema).
Misschien wordt de betaling goedgekeurd.
Wanneer de echte kaarthouder deze ongeautoriseerde afschrijving opmerkt, neemt die echter contact op met de bank en dient een terugboeking in. Zelfs als je dit probeert aan te vechten, zal de kaarthouder winnen als de transactie daadwerkelijk frauduleus is.
Hebben ze een manier gevonden om dit probleem te omzeilen?
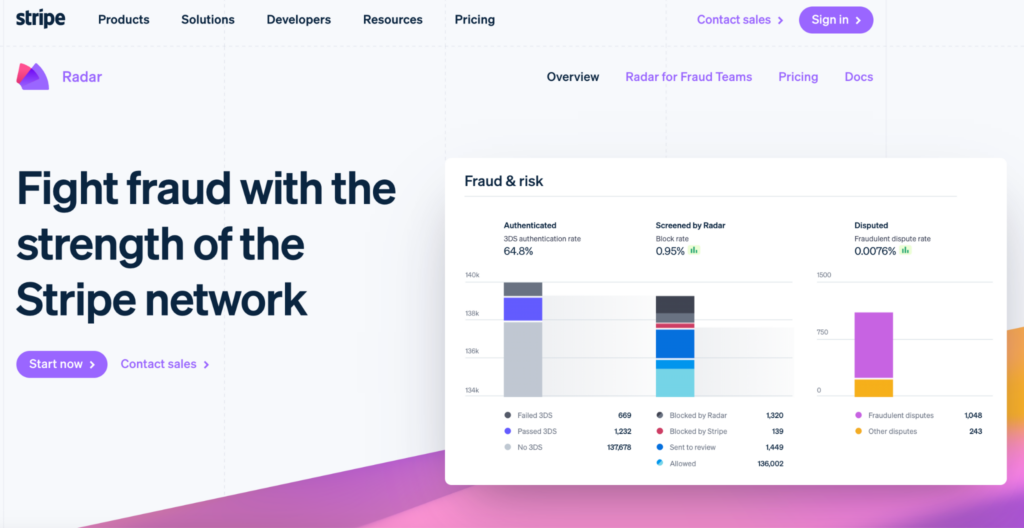
Webber legt uit dat ze dit risico beperken door ”de Radar-tool van Stripe te gebruiken, die machine learning inzet om mogelijke frauduleuze activiteiten te detecteren en te voorkomen.”
Naast het bovenstaande waren vertragingen bij de betalingsverwerking en mislukte kaartbetalingen andere belangrijke problemen.
De beste betalingsoplossingen voor verkopers kiezen
De juiste betalingsoplossing voor verkopers kiezen is geen spelletje waarbij je geblinddoekt de staart op de ezel prikt—je hebt precisie nodig, geen blind geluk.
Deze beslissing heeft namelijk rechtstreeks invloed op je bedrijfsresultaat, de klantervaring en het algehele succes van je bedrijf.

Van de 33 e-commerce-experts met wie ik sprak, hebben 17 van hen vertrouwen in Stripe als hun belangrijkste betalingsoplossing voor verkopers. Dit is misschien een kleine steekproef, maar de meerderheid heeft gesproken.

Stripe heeft misschien een stevige fanbasis—maar de overige 48.48% geeft de voorkeur aan andere oplossingen, wat een aanzienlijk deel van de markt is.
Waar moet je dus op letten bij het kiezen van een betalingsoplossing voor verkopers?
Dit is wat ik heb ontdekt en wat andere e-commercebedrijven hierover te zeggen hebben:
1. Prijzen zijn belangrijk
Laat je niet verblinden door indrukwekkende functies.
Vergelijk aanbieders van betalingsoplossingen voor verkopers op basis van hun transactiekosten en maandelijkse kosten. Let op verborgen kosten, zoals de interchangevergoeding, en zorg ervoor dat je alle contractuele verplichtingen begrijpt.
Voor Jonathan Goldberg, president en CEO van Kimberifre, is Square een uitstekende keuze.
Waarom?
We vinden het vooral prettig dat het een vast bedrag rekent, ongeacht het type creditcard dat wordt gebruikt. Dat maakt het voor ons eenvoudiger en zorgt voor voorspelbare kosten.
De prijsstelling van Square is transparant, iets wat we erg waarderen. Bovendien zijn hun technologische oplossingen gebruiksvriendelijk en kunnen ze goed worden geïntegreerd met ons QuickBooks-systeem.
De eenvoudige prijsstelling, het gemak van integratie en het sterke technologieaanbod van Square maken het tot “onze beste betaaloplossing.”
2. Klantenservice is doorslaggevend
Een soepele transactie is essentieel, maar wanneer er iets misgaat, zoals fouten bij de verwerking van creditcards, heb je betrouwbare ondersteuning nodig.
Bekijk beoordelingen en kies idealiter een bedrijf dat 24/7 klantenservice biedt.
Poalo Piscatelli, eigenaar en CEO van Alarm Relay, stelt zijn vertrouwen in Stripe.
Waarom?
Naarmate ons bedrijf groeit, kan Stripe zonder problemen meer transacties verwerken, wat belangrijk is voor onze toekomstplannen.
We vertrouwen op Stripe omdat het veel wordt gebruikt en een goede reputatie heeft. Bovendien bieden ze uitstekende klantenservice wanneer we hulp nodig hebben.
3. Beveiligingsfuncties
De informatie die je over je klanten verzamelt, is uiterst waardevol. Zorg ervoor dat je provider voldoet aan de PCI-normen voor naleving en geavanceerde beveiligingsmaatregelen biedt.
Omdat fraude een groot probleem vormt in e-commerce, vertrouwt Gavin Yi, oprichter en CEO van Yijin Hardware, op “Authorize.net vanwege de uitgebreide beveiligingsfuncties en sterke maatregelen ter voorkoming van fraude. De implementatie van tokenisatie en geavanceerde beveiligingsprotocollen zorgt voor de bescherming van onze klantgegevens.”
Bovendien kan Yijin Hardware, dankzij de soepele werking van hun integratie van mobiele betalingen, “verschillende opties zonder gedoe” aanbieden.
Gavin spreekt ook vol lof over de uitstekende betrouwbaarheid van het systeem, met zeer weinig uitvaltijd.
4. Integraties en unieke bedrijfsbehoeften
De betaaloplossing die je kiest, mag je bestaande workflow niet verstoren.
Zorg ervoor dat alles is geïntegreerd met je e-commerceplatform, boekhoudsoftware en andere essentiële hulpmiddelen.
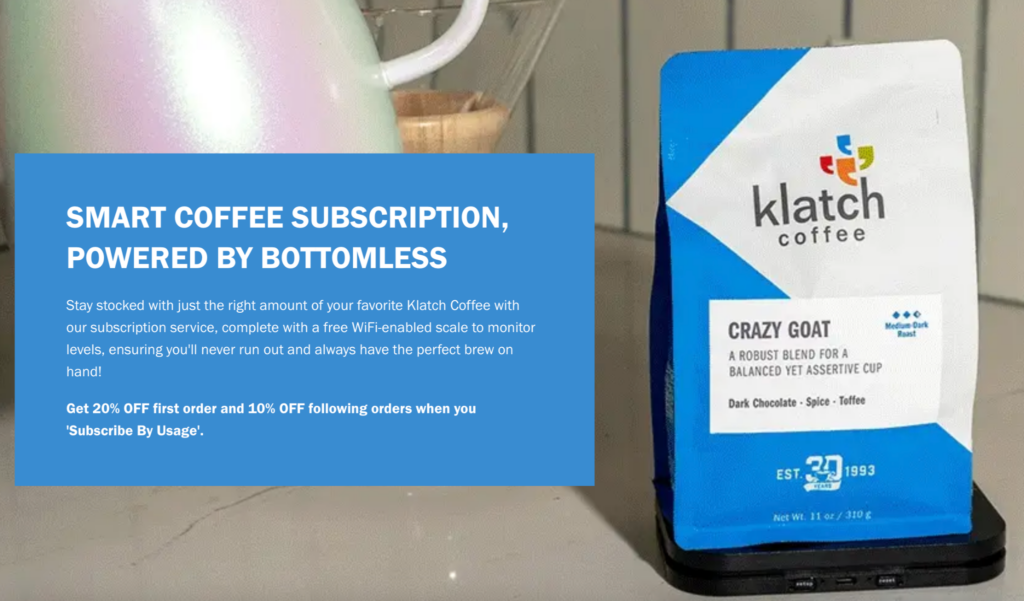
Bij Klatch Coffee bestaat een belangrijk onderdeel van de e-commercestrategie bijvoorbeeld uit abonnementsbetalingen voor automatische koffielevering.
Daarom zegt Justin Christopher, manager e-commerce en marketing:
“Elke betaaloplossing voor verkopers moet eerst beschikbaar zijn op Shopify, ons gekozen e-commerceplatform,” en bovendien moet deze ontworpen zijn “om abonnementen op Shopify specifiek te ondersteunen en de terugkerende bestellingen te verwerken.”
Deze specifieke bedrijfsbehoefte “beperkt volgens hem de beschikbare betalingsverwerkingsopties voor verkopers die abonnementen aanbieden.”
Houd daarnaast rekening met de individuele behoeften van je bedrijf.
Heb je ondersteuning voor meerdere valuta nodig of specifieke betaalmethoden? Kies een schaalbare oplossing die kan meegroeien met je bedrijf.
Bradley Fry, de eigenaar van PinProsPlus, heeft specifiek voor Braintree gekozen omdat de tool “meerdere betaalmethoden kan verwerken, waaronder PayPal en Apple Pay.”
5. Gebruikerservaring en gebruiksgemak
Bij het selecteren van een betaaloplossing voor handelaren moet je het perspectief van de gebruiker in overweging nemen.
Zoek naar oplossingen met gestroomlijnde betaalprocessen en duidelijke, overzichtelijke gebruikersinterfaces. Hoe minder stappen en klikken nodig zijn om een betaling af te ronden, hoe beter.
Daarom maakt Sergio Pedemonte, CEO van Your House Fitness, gebruik van verschillende betaaloplossingen.
Dit is hoe:
We gebruiken Stripe, waarvan ik denk dat het een van de beste opties is, vooral omdat het aanpassing mogelijk maakt en nuttige API's biedt.
PayPal is een andere optie, omdat veel klanten liever via PayPal betalen. Daarnaast gebruiken we Square voor transacties op locatie.
Square is geweldig omdat het vaste tarieven en verschillende functies biedt, waardoor het een uitstekend verkooppuntsysteem is.
Hoe komt dit hun bedrijf en hun klanten ten goede?
Deze platforms komen ons bedrijf ten goede door zowel ons als onze klanten flexibiliteit en gemak te bieden.
Met Stripe kunnen we veel functies aanpassen, waardoor we de gebruikerservaring en bedrijfsvoering op onze website kunnen afstemmen.
PayPal is al net zo waardevol, omdat sommige klanten het liever gebruiken ondanks de vaste vergoeding. Dat heeft over het algemeen goed voor ons uitgepakt.
En waarom vertrouwt Sergio ze?
Ik vertrouw deze platforms omdat ze een bewezen staat van dienst hebben.
Ik gebruik ze al meer dan acht jaar en ze blijven toonaangevend in de branche, waarbij ze consistent positieve resultaten leveren.
TIP VAN DE AUTEUR
Als je bedrijf klaar is om internationaal uit te breiden, laat je betaalgateway dan geen huismus zijn. Zoek er een die kaartnetwerken en betaalmethoden ondersteunt die buiten je belangrijkste regio populair zijn.
Visa, Mastercard en American Express beheersen bijvoorbeeld de Amerikaanse creditcardmarkt, maar UnionPay domineert de wereldwijde markt en had in 2023 een marktaandeel van 40,03%
De beste betaaloplossingen voor handelaren om te bekijken
De shoppers hebben gesproken: ze willen het gemak en de snelheid van digitale betalingen, zowel online als in de winkel.
Maar liefst 73% geeft de voorkeur aan contactloze betalingen, betalingen met een betaalpas of betalingen met een creditcard.
Bedrijven, groot of klein, moeten zich aanpassen. Als handelaar moet je oplossingen selecteren die functionaliteit, veiligheid en kosteneffectiviteit perfect combineren.
Hier zijn enkele van onze belangrijkste aanbevelingen in belangrijke categorieën om je besluitvorming te vereenvoudigen:
Betalingsverwerkers
Ja, Stripe voert de boventoon in mijn bevindingen, maar het is de moeite waard om onze lijst met de top 10 softwareoplossingen voor betalingsverwerking te bekijken voor de unieke behoeften van je bedrijf:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Betalingsgateways
Ook een betalingsgateway die goed werkt voor een ander e-commercebedrijf is misschien niet geschikt voor jou.
Hier is onze selectie van de beste aanbieders van betalingsgateways die momenteel op de markt zijn:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Software voor fraudepreventie
8% van de online omzet loopt risico op fraude. En wie draagt deze kosten? Waarschijnlijk de handelaar—jij.
Je moet dus investeren in degelijke software voor fraudepreventie. Dit hebben we voor je samengesteld:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Beperk je niet tot het beheren van fraude—versla haar. Bekijk deze certificeringen voor fraudepreventie in e-commerce om je verdediging te versterken, of bekijk open-sourcesoftware voor betalingsverwerking als je meer controle over je betaalbeveiliging wilt.
Laat het digitaal regenen
Geen gedoe meer met contant geld en geen zorgen meer over geweigerde cheques. Dit is de 21e eeuw, beste lezers.
We hebben de basis, de uitdagingen en zelfs de horrorverhalen behandeld (we kijken naar jou, Home Depot). Maar dit is de kern: kies de juiste betaaloplossing voor handelaren en je zit goed.
Beveiliging is belangrijk. Alles draait om de gebruikerservaring. En de prijs? Laten we zeggen dat je portemonnee daar ook een mening over heeft.
Stripe, PayPal, Square—de grote spelers zijn er niet voor niets. Maar negeer de kleinere spelers niet. Soms past de perfecte oplossing in een kleinere schoen.
De wereld van e-commerce beweegt snel—en jij dus ook. Abonneer je op onze nieuwsbrief met de nieuwste inzichten voor e-commercemanagers van toonaangevende experts uit de sector.
Veelgestelde vragen over betalingsverwerking voor handelaren
Omdat we je alles hebben beloofd wat je moet weten, volgt hier nog meer!
Hoe kies ik een aanbieder van handelaarsrekeningen?
Je bedrijfsbehoeften bepalen welk type aanbieder van handelaarsrekeningen het beste bij je past. Een kleine webwinkel kan bijvoorbeeld profiteren van de eenvoud van Square, terwijl een snelgroeiende techstartup misschien de schaalbaarheid van Stripe verkiest. Sectoren met een hoog risico, zoals CBD, hebben diensten voor handelaarsrekeningen nodig die het risico op zich nemen.
De sleutel is om op basis van je individuele behoeften de juiste oplossing te vinden.
ELI5: Waarom heb ik een aanbieder van handelaarsdiensten nodig?
Je hebt een aanbieder van handelaarsdiensten nodig zodat je creditcard- en debitcardbetalingen van je klanten kunt accepteren. Ze bieden echter veel meer dan alleen het doorhalen van een kaart.
Ze zijn je financiële conciërge: ze zorgen voor soepele transacties, beschermen gegevens en bieden waardevolle inzichten in je bedrijf.