

Come scegliere un conto esercente per e-commerce nel 2026

Le commissioni per l'elaborazione dei pagamenti, gli storni per contestazione e i costi nascosti possono ridurre silenziosamente i margini del tuo e-commerce se non vengono monitorati attentamente. Comprendere questi elementi è fondamentale per mantenere margini di profitto sani.
Un conto esercente dedicato consente alle aziende di negoziare i prezzi, implementare una prevenzione avanzata delle frodi e accedere a report dettagliati sulle transazioni, offrendo un maggiore controllo sulle operazioni finanziarie rispetto alle soluzioni standardizzate.
Mantenere separati i conti esercenti, i sistemi di instradamento dei pagamenti e gli elaboratori dei pagamenti offre alle aziende di e-commerce maggiore flessibilità per l'integrazione, la negoziazione e il cambio di fornitore rispetto alle soluzioni integrate.
Per avere successo a livello internazionale, assicurati che il tuo conto esercente supporti le transazioni in più valute e diversi metodi di pagamento, soddisfacendo le aspettative dei consumatori ed evitando vendite perse a causa delle barriere nei pagamenti.
Comprendi le strutture tariffarie a commissione fissa, a livelli e basate sul modello interscambio più maggiorazione. Scegli la trasparenza per evitare costi nascosti e negoziare condizioni migliori, mantenendo sotto controllo le spese di elaborazione dei pagamenti.
Elaborazione dei pagamenti: la parte della tua attività di e-commerce progettata per creare confusione e che, silenziosamente, riduce i tuoi margini se non la tieni sotto controllo.
Pensi di ottenere un accordo equo, ma poi compaiono commissioni di elaborazione, storni di addebito e voci casuali, erodendo i tuoi profitti.
Ogni fornitore dice la stessa cosa: “tariffe basse, configurazione rapida e assistenza 24/7”. La maggior parte, però, nasconde commissioni, offre pannelli di controllo generici e una linea di assistenza che potrebbe benissimo essere una cassetta dei suggerimenti.

Questa guida fa al caso tuo se vuoi:
- Chiarezza sui costi reali. Scopri quanto stai effettivamente pagando per ogni transazione con carta, trasferimento ACH e transazione tramite portafoglio digitale.
- Un'assistenza migliore. Supera le inefficienze del supporto di primo livello e ottieni accesso diretto quando ne hai bisogno.
- Integrazioni solide. Fai funzionare insieme la tua piattaforma di e-commerce, il POS e il carrello degli acquisti, senza dover ricorrere a soluzioni provvisorie.
- Maggiore potere negoziale. Non accontentarti di prezzi “taglia unica” o di commissioni di transazione definite “standard del settore”.
Alla fine saprai quale conto esercente per e-commerce è adatto alla tua attività, quali funzionalità contano davvero e come smettere di perdere denaro a causa del tuo stesso elaboratore di pagamenti.
Entriamo nel vivo.
Che cos'è un conto esercente per e-commerce?
Un conto esercente per e-commerce è un conto bancario aziendale configurato specificamente per gestire i pagamenti online effettuati con carte di credito, carte di debito e altri metodi di pagamento elettronici.
Quando un cliente completa un acquisto sul tuo sito di e-commerce o nel tuo negozio fisico, i fondi non vengono trasferiti direttamente sul tuo conto bancario principale: arrivano prima qui e vengono poi accreditati dopo che sono state applicate le commissioni di elaborazione e completati i controlli di conformità.
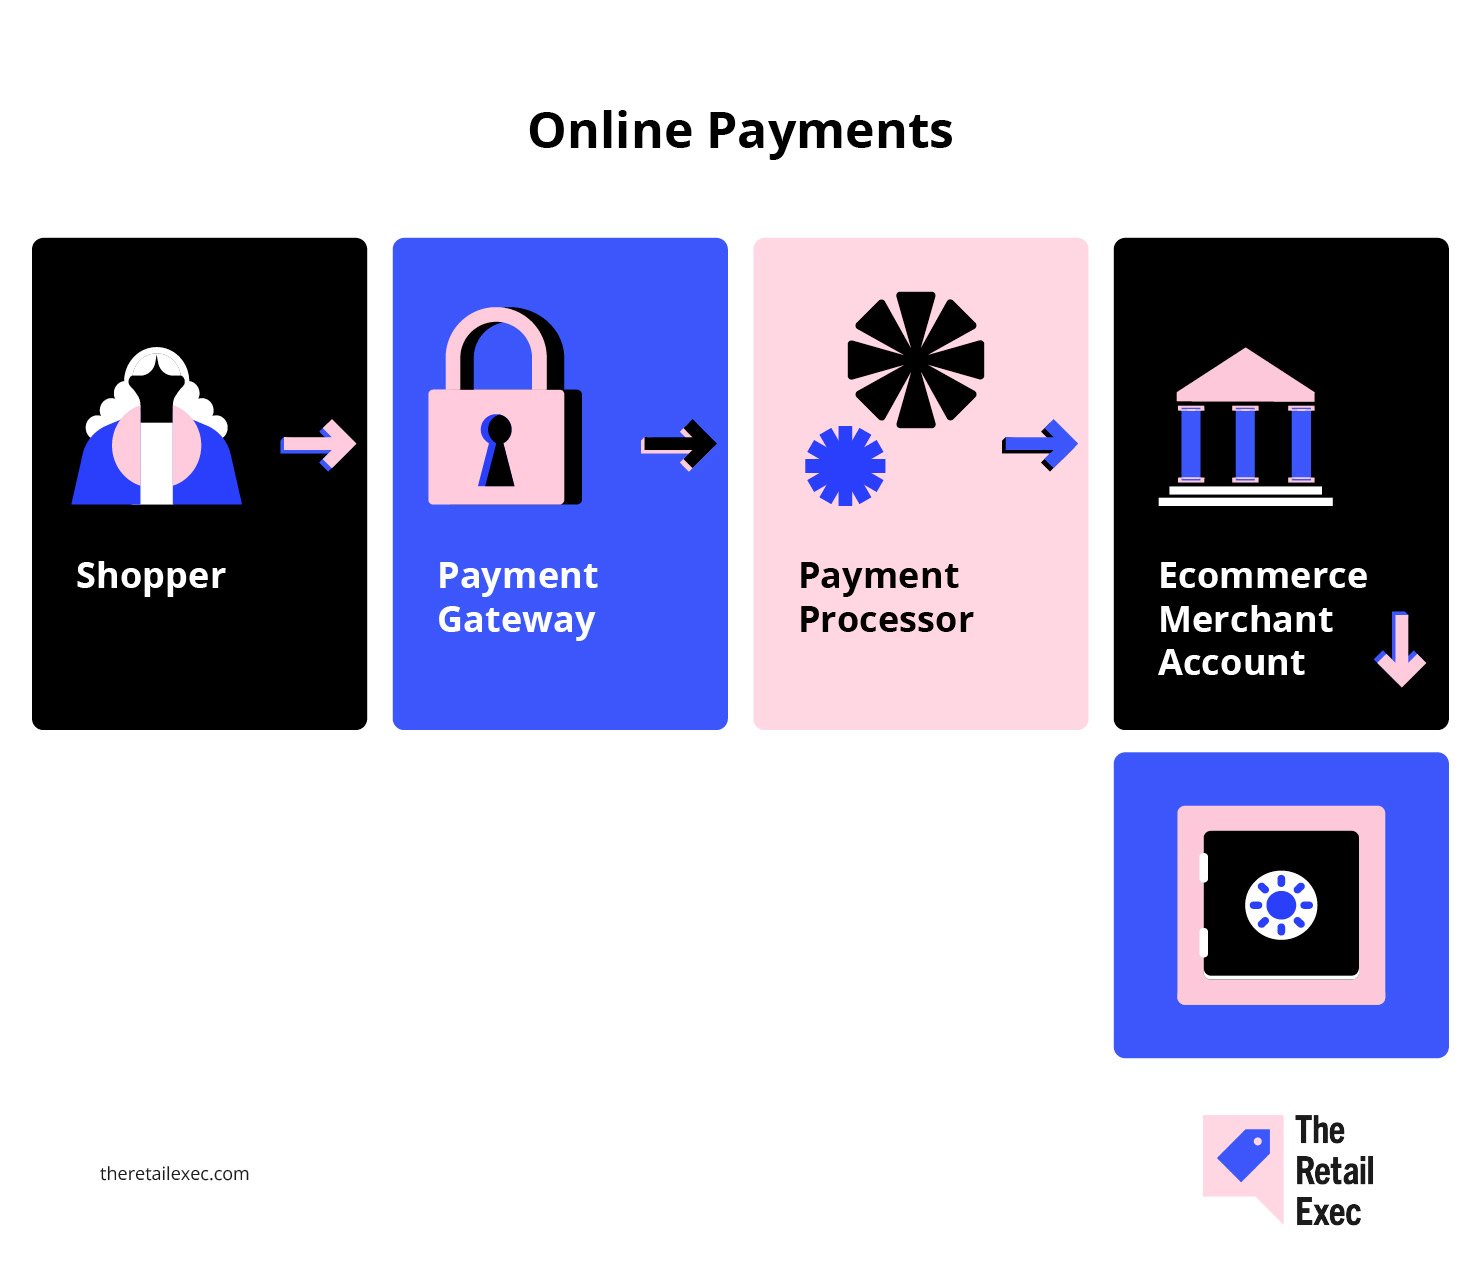
Ecco come si inserisce nella catena di elaborazione dei pagamenti:
- Non è un gateway di pagamento. Il gateway trasmette in modo sicuro i dati di pagamento del cliente dal tuo carrello degli acquisti all'elaboratore di pagamenti.
- Non è l'elaboratore. L'elaboratore trasferisce effettivamente il denaro tra banche e reti di carte come Visa, Mastercard o ACH.
- È il tuo punto di controllo. Con un conto esercente dedicato puoi negoziare i tuoi prezzi, utilizzare strumenti avanzati di prevenzione delle frodi e monitorare report dettagliati su ogni commissione e transazione.
Jonathan Saluk, consulente per i servizi agli esercenti, lo spiega in modo semplice:
Un conto esercente dedicato ti offre: commissioni più basse, strumenti migliori contro le frodi, assistenza dedicata, affidabilità nell'accredito dei fondi e controllo sul motore finanziario della tua attività.
Se vuoi avere maggiore potere contrattuale sulle tue soluzioni di pagamento e sei stanco di sentirti limitato da fornitori tutto-in-uno come PayPal o Stripe, possedere il tuo conto esercente è il primo passo.
Per le aziende che gestiscono volumi significativi, significa maggiore flessibilità, più dati e, spesso, più denaro nelle proprie tasche.
Pronto a saperne di più? Consulta la nostra guida introduttiva su che cos'è l'elaborazione dei pagamenti degli esercenti per ulteriori informazioni di base.
Conto esercente, gateway di pagamento ed elaboratore a confronto
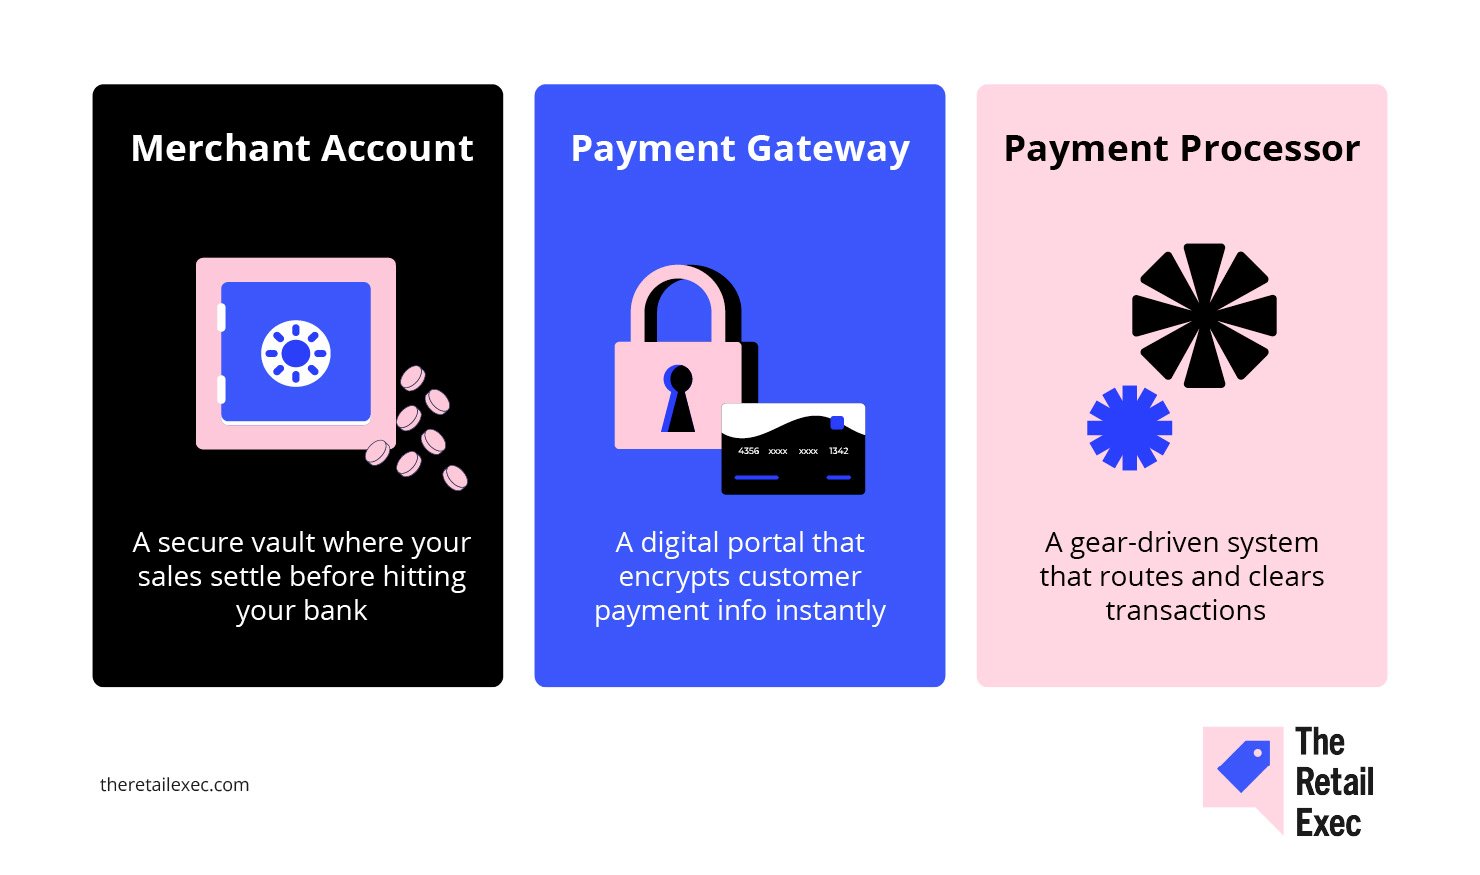
È facile perdersi nel gergo dei pagamenti, quindi analizziamo i tre elementi principali con cui avrai a che fare in qualsiasi configurazione di pagamenti per e-commerce:
- Conto esercente. È il conto bancario aziendale che conserva i fondi derivanti da ogni vendita prima che il denaro raggiunga il tuo conto principale. È il passaggio che ti consente di accettare pagamenti con carte di credito, carte di debito, ACH e altri pagamenti elettronici nel tuo negozio online o presso il tuo punto vendita.
- Gateway di pagamento. È la tecnologia sicura che trasferisce i dati di pagamento del cliente dalla tua pagina di pagamento o dal carrello degli acquisti all'elaboratore. Pensalo come il collegamento tra la tua piattaforma di e-commerce, come Shopify, e i sistemi dell'elaboratore. Tra i gateway più diffusi figurano Authorize.Net e, in alcune configurazioni, Stripe.
- Elaboratore di pagamenti. È l'azienda che gestisce effettivamente tutto dietro le quinte: trasferisce il denaro tra le banche, gestisce i regolamenti, si occupa delle reti Visa, Mastercard e American Express e gestisce le approvazioni e i rifiuti delle transazioni.
Perché è importante?
- Separazione = flessibilità. Mantenere separati questi ruoli ti offre maggiore libertà nel sostituire il tuo gateway di pagamento, scegliere diversi elaboratori o negoziare tariffe migliori con ciascun fornitore man mano che la tua attività di ecommerce cresce.
- Le soluzioni integrate possono essere più semplici, ma comportano dei compromessi. Utilizzare un servizio tutto-in-uno (come PayPal o Stripe) significa dover gestire meno aspetti della configurazione, ma spesso comporta commissioni più elevate, reportistica meno trasparente e minore possibilità di intervento sul supporto o sulle integrazioni personalizzate.
Se gestisci una piccola attività e desideri semplicità, una soluzione integrata potrebbe essere sufficiente.
Se ti interessano costi, dati e controllo, soprattutto quando fai crescere la tua attività online o ti espandi ai pagamenti in negozio, vale la pena mantenere separati questi ruoli.
Scopri esempi concreti di ciascun ruolo nel nostro approfondimento dettagliato su conto esercente e gateway di pagamento.
Perché la tua attività ha bisogno di un conto esercente dedicato
Ecco la dura verità: continuare a utilizzare soluzioni di pagamento generiche e integrate significa pagare sempre di più e avere meno controllo.
Se vuoi gestire un’attività di ecommerce seria, o far crescere il tuo negozio online oltre i confini di un’attività secondaria, un conto esercente dedicato è il passo successivo.
I vantaggi concreti:
- Costi inferiori per volumi elevati. Secondo ClearlyPayments, un’attività che elabora $1 million all’anno può ridurre il proprio tasso effettivo di elaborazione a circa il 2% con un conto dedicato, rispetto a circa il 2,6% con un aggregatore. Sono $6,000 all’anno che restano nelle tue tasche semplicemente cambiando soluzione.
- Strumenti migliori per la prevenzione delle frodi. Secondo quanto riportato, i venditori online negli Stati Uniti e in Europa spendono quasi il 10% dei ricavi per gestire le frodi nei pagamenti, comprese le perdite e i costi operativi. Con un conto esercente dedicato, puoi accedere a funzionalità come l’analisi comportamentale, i set di regole personalizzate e 3D Secure, che possono ridurre sia le perdite dovute alle frodi sia i rifiuti ingiustificati.
- Supporto più efficace e maggiore trasparenza. Gli aggregatori ti trattano come un’altra richiesta in coda. Un fornitore dedicato offre un vero supporto clienti, report dettagliati e una visione più chiara di ogni voce del tuo estratto conto, così puoi ottimizzare concretamente il flusso dei pagamenti e individuare i problemi prima che si aggravino.
- Controllo e flessibilità. Con un conto esercente indipendente, non sei vincolato all’ecosistema di un unico fornitore. Puoi negoziare le tariffe, cambiare gateway, aggiungere metodi di pagamento come Apple Pay o ACH e reagire rapidamente se la tua attività cambia.
Se stai pianificando di far crescere il tuo negozio online, aprire nuove sedi o sperimentare nuove opzioni di pagamento, la flessibilità aggiuntiva e il potenziale risparmio sono concreti.
Per chi ha superato le prime fasi di una piccola attività, un conto esercente dedicato non è solo un miglioramento: è una protezione per i margini e per la propria tranquillità.
Elenco di controllo preliminare
Prima di richiedere un conto esercente, assicurati di essere pronto a superare la valutazione con il minor numero possibile di complicazioni.
Ecco cosa cercano tutti gli elaboratori di pagamenti e i fornitori di servizi per esercenti:
- Entità aziendale registrata e codice fiscale federale. Ti serve una LLC, una società o una struttura simile, oltre al tuo EIN rilasciato dall’IRS. Nessuna attività legale, nessun conto esercente.
- Conto bancario aziendale dedicato. Mescolare fondi aziendali e personali è un campanello d’allarme per qualsiasi fornitore. Tieni un conto separato esclusivamente per la tua attività di ecommerce o di vendita al dettaglio.
- Da 3 a 6 mesi di dati sulle vendite e sui pagamenti. Gli elaboratori vogliono la prova che elabori effettivamente pagamenti: importo medio delle transazioni, volume mensile, tassi di rimborso e storni. Recupera gli estratti conto del precedente servizio o della precedente piattaforma di pagamento (come Shopify, Stripe o PayPal).
- Sito web attivo e politica sui rimborsi. Il tuo sito di ecommerce dovrebbe essere online e operativo, con una politica sui rimborsi chiara e pubblicata, che possa essere consultata dai clienti e dai responsabili della valutazione.
- Documentazione sulla conformità PCI DSS. Se gestisci o memorizzi dati delle carte di credito, dovrai presentare il certificato di conformità PCI o un’autovalutazione.
Metti in ordine tutti questi aspetti e supererai senza difficoltà la maggior parte delle procedure di approvazione, sia che tu gestisca una nuova attività online sia che stia ampliando la tua infrastruttura per i pagamenti.
Funzionalità principali a cui ogni rivenditore dovrebbe dare priorità
Scegliere le funzionalità giuste per il conto esercente può aumentare direttamente i tuoi profitti, semplificare le operazioni e ampliare la tua portata. Di seguito analizzeremo nel dettaglio le funzionalità fondamentali:
Supporto multivaluta e internazionale
Vendere online significa competere per conquistare clienti in tutto il mondo, non solo quelli locali.
Nell'ultimo anno, il 55% degli acquirenti online in tutto il mondo ha effettuato acquisti su un sito di commercio elettronico estero. Ancora più significativo: il 92% degli acquirenti vuole visualizzare i prezzi nella propria valuta e il 33% abbandonerà il carrello se lo costringi a pagare in USD.
Kai Wu, Responsabile delle entrate di Airwallex, lo afferma senza mezzi termini:
Il commercio elettronico è più globale che mai… Con il mercato globale del commercio elettronico transfrontaliero destinato a raggiungere i 7,9 trilioni di dollari entro il 2030, per i commercianti internazionali è fondamentale risolvere i problemi dei consumatori e offrire la migliore esperienza cliente possibile per prosperare in questo mercato competitivo
Cosa dovresti cercare in un fornitore di conti esercente?
- Conversione automatica della valuta e regolamento locale. Accetta pagamenti in qualsiasi valuta, ricevi gli accrediti sul tuo conto bancario e non subire commissioni di conversione impreviste.
- Supporto per i metodi di pagamento regionali. Vai oltre Visa e Mastercard: pensa a iDEAL, Alipay e ad altre opzioni locali di cui gli acquirenti si fidano.
- Prezzi internazionali chiari. Le commissioni transfrontaliere e i costi di cambio non dovrebbero essere un rebus. Chiedi al tuo fornitore di mostrarti i calcoli.
La conversione dinamica della valuta è una trappola: esigi prezzi reali in più valute, con tassi di cambio trasparenti e metodi di pagamento localizzati come SEPA o iDEAL se effettui spedizioni a livello globale

Se vuoi vendere a livello internazionale, costruisci la tua attività per accettare pagamenti internazionali, oppure accontentati di risultati locali.
Strumenti per la fatturazione ricorrente e gli abbonamenti
Se la tua attività di commercio elettronico si basa su iscrizioni, abbonamenti o ordini ricorrenti, la fatturazione ricorrente non è facoltativa: è la base di entrate prevedibili.
I numeri lo confermano: anche solo un miglioramento del 5% nella fidelizzazione dei clienti può aumentare i profitti fino al 95%.
Ma è proprio qui che la maggior parte delle soluzioni di pagamento mostra i suoi limiti:
- Aggiornamento delle carte e logica dei tentativi successivi. Troppi abbonamenti falliscono a causa di carte scadute. Hai bisogno di un fornitore di servizi per esercenti che aggiorni automaticamente le carte e ritenti i pagamenti non riusciti prima di perdere definitivamente un cliente.
Come minimo, cerca tentativi automatici in caso di carte non riuscite, flussi di gestione degli insoluti e archiviazione sicura dei dati delle carte. Recuperare le entrate derivanti dai pagamenti non riusciti è importante tanto quanto la fatturazione iniziale, soprattutto nei settori con un elevato tasso di abbandono. Cerca inoltre plug-in per la gestione di abbonamenti e iscrizioni da integrare nel tuo carrello: potresti trovare soluzioni autonome migliori.

- Gestione flessibile degli abbonamenti. Cerca vantaggi del software per la gestione degli abbonamenti e funzionalità come intervalli di fatturazione personalizzabili, modifiche semplici dei piani e gestione integrata degli insoluti per ridurre al minimo il tasso di abbandono involontario.
- Integrazioni che ti fanno risparmiare tempo. Il tuo conto esercente dovrebbe collegarsi senza problemi alla tua piattaforma di commercio elettronico, al CRM e agli strumenti di contabilità, indipendentemente dal fatto che tu utilizzi Shopify, un'API personalizzata o una soluzione intermedia.
La fatturazione ricorrente automatizzata non riguarda solo la comodità. È il modo per fare in modo che le entrate ricorrenti rimangano davvero ricorrenti.
Portafogli digitali e opzioni Acquista ora, paga dopo
Gli acquirenti moderni vogliono opzioni di pagamento adatte al loro stile di vita: veloci, flessibili e senza ostacoli. Se la tua procedura di pagamento non supporta i portafogli digitali e le piattaforme acquista ora, paga dopo, stai lasciando sul tavolo una somma considerevole.
- I portafogli digitali favoriscono le conversioni da dispositivi mobili. L'aggiunta di Apple Pay o Google Pay può aumentare i tassi di completamento del pagamento da dispositivi mobili fino al 62%. Se il tuo elaboratore di pagamenti o la tua piattaforma di commercio elettronico non supporta queste opzioni già pronte, stai rendendo il pagamento inutilmente difficile per gli acquirenti.
- Il BNPL aumenta i completamenti. Il modello «Acquista ora, paga dopo» non è solo una moda passeggera: i fornitori riportano un aumento del 20–30% nel completamento degli acquisti dopo la sua attivazione. Assicurati però di essere chiaro sulle commissioni di transazione e sull'impatto reale sui tuoi profitti.
- Controlla i dettagli. I migliori fornitori di conti esercenti offrono integrazioni semplici, prezzi trasparenti per il BNPL e metriche di approvazione in tempo reale. Non accontentarti di integrazioni manuali o di un'assistenza difficile da trovare.
Silvija Martincevic, direttrice commerciale di Affirm, parla chiaro:
Quasi la metà dei consumatori completerà un acquisto solo se l'esercente offre un'opzione di pagamento rateale al momento del pagamento…
Questo dimostra quanto sia importante per i rivenditori offrire ai clienti una flessibilità di pagamento che non solo aumenterà i tassi di conversione, ma contribuirà anche a farli tornare.
Che cosa significa tutto questo: se il tuo sistema di pagamento non riesce a stare al passo con le aspettative dei consumatori in continua evoluzione, li perderai a vantaggio degli esercenti che invece ci riescono.
Report e analisi
Vuoi sapere dove finiscono i tuoi soldi? Non contare sul tuo estratto conto bancario per raccontarti tutta la storia. Le analisi dettagliate non sono un lusso per le aziende di commercio elettronico: fanno la differenza tra tirare a indovinare e sapere.
Troppi fornitori di conti esercenti ti sommergono di PDF e lo chiamano “reportistica”. Quello che ti serve invece:
- Pannelli di controllo in tempo reale che mostrino i tassi di approvazione, i rifiuti e le commissioni di transazione nel momento in cui si verificano. Aspetti i riepiloghi di fine settimana o mensili? Sei già in ritardo.
- Filtri avanzati ed esportazioni personalizzate che ti permettano di esaminare nel dettaglio gli storni AMEX, monitorare quanto paghi per i pagamenti con carta di debito o individuare quale gateway di pagamento è più lento.
- Avvisi automatici in caso di problemi: storni, ritardi nell'accredito, picchi anomali nei volumi. Imposta delle soglie per ricevere una notifica quando qualcosa non va davvero, non solo quando il team di marketing vuole vantarsi.
- Analisi completa a livello di transazione, inclusi metadati, marca temporale e dettagli del regolamento. È così che vinci le contestazioni, individui gli schemi di frode o scopri un “errore” dell'elaboratore prima che ti costi denaro reale.
Se devi ancora indovinare perché l'accredito del mese scorso è diminuito o non riesci a spiegare al tuo commercialista i picchi improvvisi delle commissioni, il tuo attuale fornitore non ti sta offrendo le analisi di cui hai bisogno.
Pretendi di più oppure porta altrove l'elaborazione dei tuoi pagamenti.
Accordi sui livelli di servizio per assistenza e accrediti
Non c'è nulla come un problema di pagamento per rovinarti la giornata, o la settimana, soprattutto quando non riesci a ottenere una risposta chiara dal tuo fornitore di servizi per esercenti. La rapidità dell'assistenza e degli accrediti non dovrebbe mai essere un'incognita.
Che cosa distingue i fornitori validi da quelli che si fanno dimenticare?
- Assistenza reale, secondo i tuoi orari. Cerca tempi di risposta garantiti: un'ora o meno per i problemi critici e canali di assistenza oltre alla sola e-mail. Se la tua attività online elabora pagamenti 24 ore su 24, 7 giorni su 7, il tuo fornitore dovrebbe avere persone reperibili 24 ore su 24, 7 giorni su 7: per telefono, chat ed e-mail.
- Tempi di regolamento costanti. Lo standard del settore prevede da 1 a 3 giorni lavorativi perché le transazioni con carta arrivino sul conto bancario aziendale, ma alcuni fornitori possono effettuare accrediti in giornata o persino istantanei, a un determinato costo. Accrediti lenti o imprevedibili ritardano la possibilità di ordinare l'inventario, pagare il personale o semplicemente dormire sonni tranquilli.
- Garanzie di disponibilità. Non accettare nulla al di sotto del 99% di disponibilità del sistema, ma punta più in alto: 99,9% o oltre. L'indisponibilità al momento del pagamento significa vendite perse, clienti arrabbiati e recensioni negative.
- Assistenza per storni e contestazioni. Una notifica rapida e l'accesso a specialisti nelle contestazioni possono fare la differenza tra subire una perdita e conservare il tuo denaro.
Prima di firmare, metti alla prova le loro promesse. Apri richieste di assistenza al di fuori dell'orario lavorativo. Chiedi come gestiscono un accredito non riuscito o un picco di frodi.
I fornitori che mostrano difficoltà in questo ambito probabilmente spariranno quando le cose andranno storte.
Considerazioni per gli esercenti ad alto rischio
Vendi CBD, integratori, viaggi, contenuti per adulti o qualsiasi altra cosa che le banche considerano “ad alto rischio”? Preparati a un insieme diverso di regole e a costi molto più elevati.
Che cosa cambia quando sei un esercente ad alto rischio?
- Commissioni sulle transazioni più elevate. Prevedi di pagare dal 3,5% al 6,5% per ogni transazione con carta, talvolta anche di più. È il prezzo da pagare per i settori con tassi più elevati di frodi e storni di pagamento.
- Commissioni mensili e riserve a rotazione. Le commissioni mensili per il servizio si aggirano solitamente tra 10 e 75 dollari. I processori possono inoltre trattenere dal 5% al 15% del tuo volume per 90–180 giorni come assicurazione contro gli storni di pagamento.
- Penali salate per gli storni di pagamento. Ogni transazione contestata può costarti 25–50 dollari, oltre al rimborso.
- Controlli aggiuntivi durante la valutazione. Avrai bisogno di una documentazione impeccabile: atti costitutivi dell'azienda, storico dei pagamenti, descrizioni di prodotti/servizi e talvolta persino referenze bancarie. Preparati a spiegare ogni cosa.
Non tutti i fornitori di conti esercente accettano esercenti ad alto rischio e quelli che lo fanno variano notevolmente in termini contrattuali e qualità del servizio.
I principali fornitori specializzati come PaymentCloud, HighRiskPay e National Processing possono aiutarti a iniziare, ma confronta sempre non solo le tariffe, bensì anche i tempi di svincolo delle riserve e il supporto nelle contestazioni. La nostra guida completa ai servizi per esercenti di e-commerce analizza in dettaglio questi fornitori.
Se operi in un settore ad alto rischio, considera la tua infrastruttura dei pagamenti un asset essenziale per l'attività, perché per te lo è assolutamente.
Comprendere le strutture tariffarie dei conti esercente
Nulla erode i profitti più velocemente di prezzi svantaggiosi o del non sapere quanto stai realmente pagando. Ogni fornitore sostiene che le proprie tariffe siano semplici. Spoiler: raramente lo sono.
Nei servizi per esercenti incontrerai tre principali modelli tariffari:
Tariffazione forfettaria
Questo modello applica una percentuale fissa più una commissione fissa per ogni transazione con carta: ad esempio, 2,9% + 0,30 dollari per i pagamenti con carta di credito, indipendentemente da qualsiasi altro fattore.
È semplicissimo e facile da prevedere, ma di solito è più costoso per le aziende che elaborano volumi elevati o numerosi pagamenti di persona con carta di debito.
Tariffazione a livelli
È qui che le cose diventano poco chiare.
Le transazioni vengono suddivise in categorie “qualificate”, “mediamente qualificate” o “non qualificate”. Vedrai una tariffa pubblicizzata (“a partire da appena l'1,8%!”), ma a meno che tu non conosca a menadito le clausole scritte in piccolo, la maggior parte delle tue vendite finirà nei livelli più elevati e meno favorevoli.
In sintesi: la tariffazione a livelli nasconde i costi reali e non è quasi mai la soluzione più conveniente per i negozi online già affermati.
Inizia dalla tariffa effettiva, ovvero il totale delle commissioni diviso per il volume totale elaborato. Esamina poi le singole voci, come le tariffe per le transazioni non qualificate, le commissioni transfrontaliere e i minimi mensili.
Soprattutto, verifica il costo totale effettivo a destino: dazi, elaborazione, costo di base e così via.
Con i recenti cambiamenti relativi ai dazi e alla soglia de minimis, questi costi possono coglierti di sorpresa e ridurre lentamente i margini se non guardi oltre la tariffa promozionale.
Tariffazione con commissione interbancaria più margine
Lo standard di riferimento per la trasparenza. Paghi la commissione interbancaria effettiva stabilita dai circuiti delle carte (Visa, Mastercard, American Express), più un ricarico fisso applicato dal tuo fornitore, ad esempio commissione interbancaria + 0,30% + 0,10 dollari.
Il tuo estratto conto specifica esattamente dove va ogni centesimo, rendendo più facile negoziare e individuare i costi nascosti.
Confronto dei costi di esempio (basato su uno scontrino medio di 100 dollari × 1.000 transazioni):
| Modello di tariffazione | Esempio di tariffa | Valore medio × volume | Commissioni stimate |
|---|---|---|---|
| Tariffa fissa | 2.9% + $0.30 | $100 × 1,000 | (0.029×100×1,000) + (0.30×1,000) = $3,200 |
| A livelli (qualificata) | 1.8% | $100 × 1,000 | (0.018×100×1,000) = $1,800 |
| Interscambio più maggiorazione | interscambio + 0.30% + $0.10 | $100 × 1,000 | ((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Come utilizzarlo:
Sostituisci $100 × 1,000 con il tuo valore medio e il numero mensile di transazioni, quindi usa i calcoli nell’ultima colonna per vedere le tue commissioni effettive con ciascun modello.
Consigli degli esperti:
- La tariffa fissa è sinonimo di semplicità. Piccola impresa, basso volume, vuoi evitare sorprese? Scegli la tariffa fissa.
- La tariffazione a livelli favorisce l’elaboratore. Se sembra troppo conveniente per essere vero, probabilmente lo è.
- L’interscambio più maggiorazione è sinonimo di trasparenza. Gli esercenti con volumi elevati possono negoziare maggiorazioni più basse ed evitare brutte sorprese.
Prima di firmare, chiedi a ogni fornitore di elencare ogni possibile commissione: mensile, per transazione, rimborsi, storni, conformità PCI, commissioni sugli estratti conto e tutto il resto. Se tergiversano o “non possono dirlo”, lascia perdere.
Come scegliere il tuo conto esercente per l’e-commerce
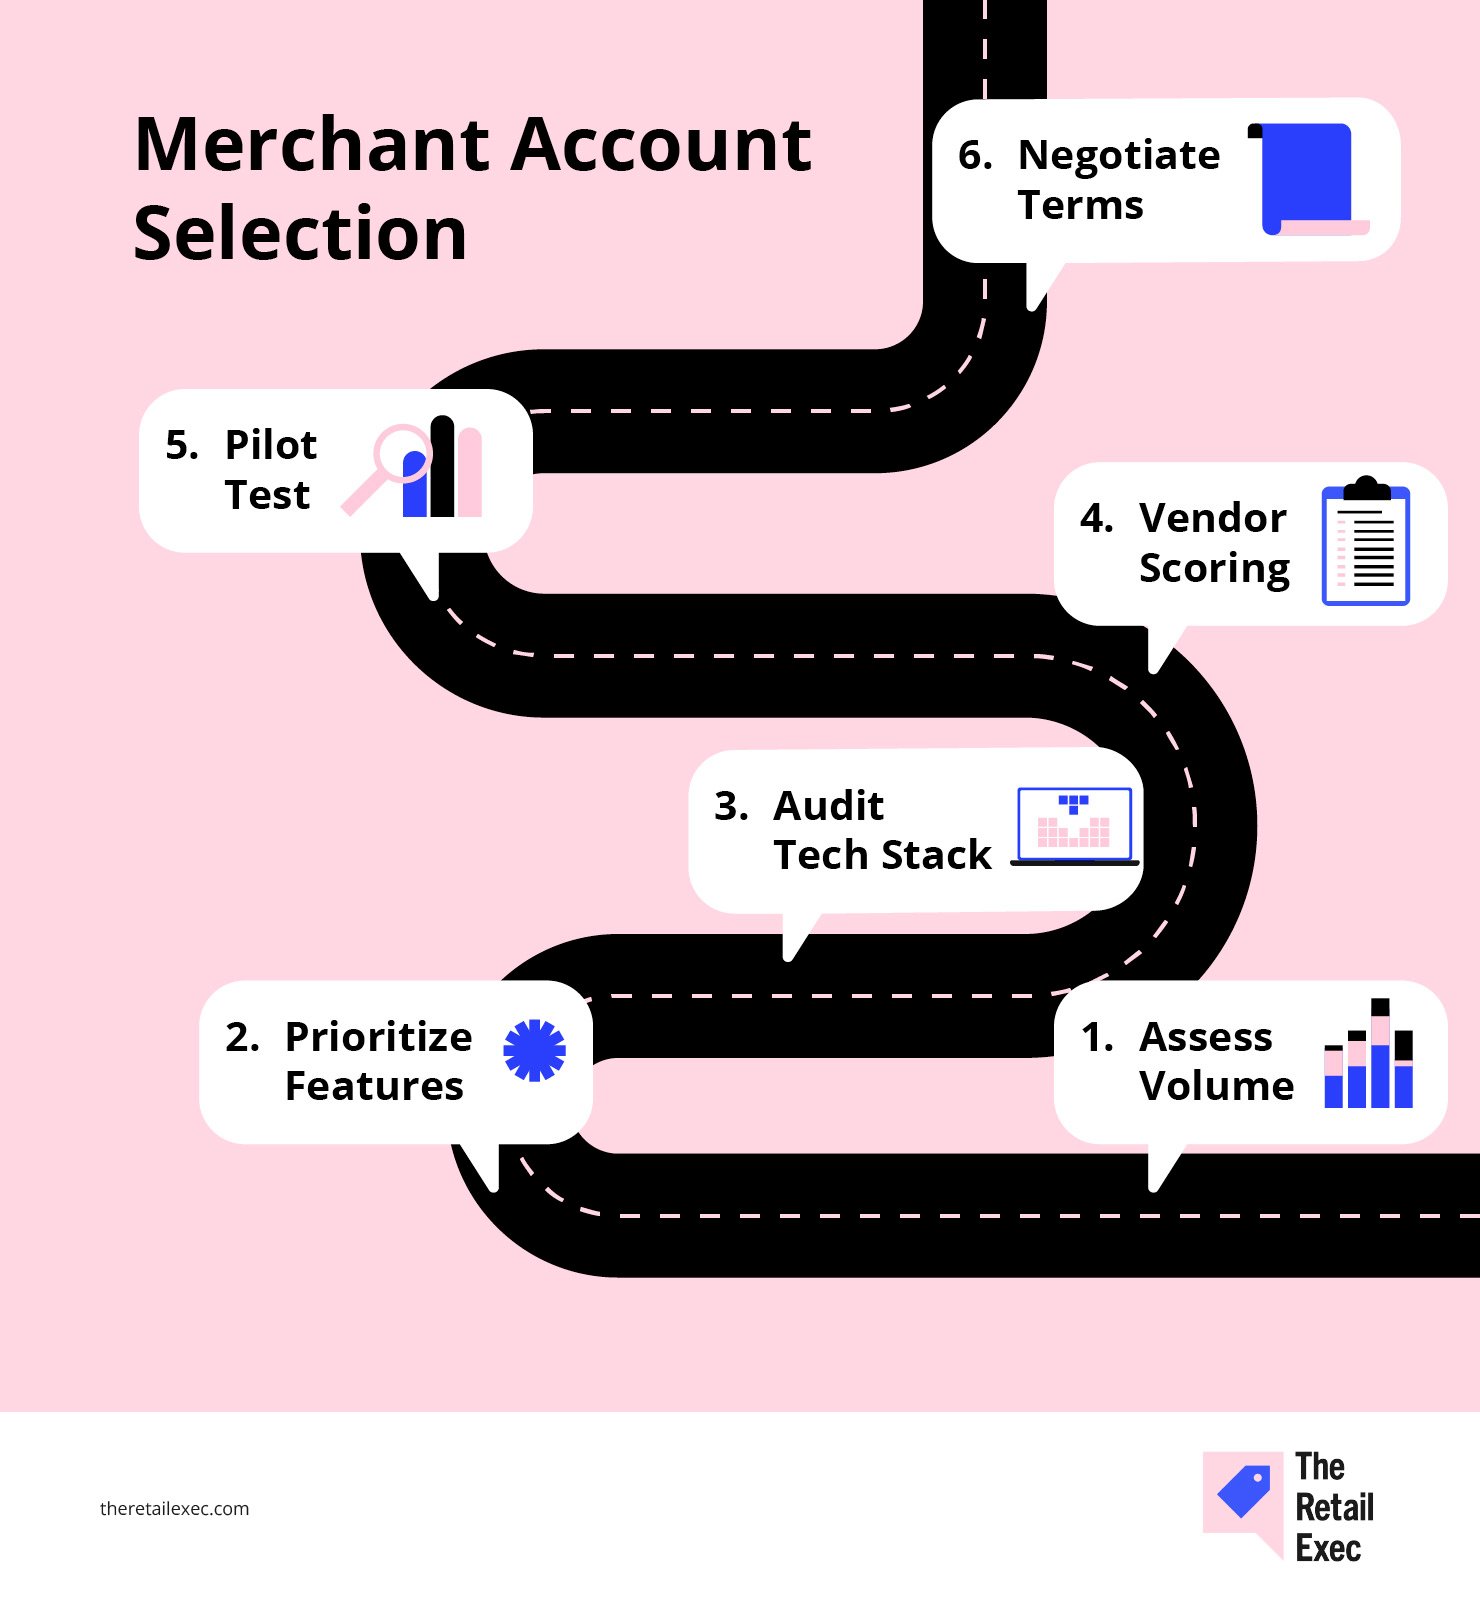
Scegliere il conto esercente giusto può sembrare come attraversare un labirinto bendati: togliamoci quindi quella benda con un percorso in sei passaggi che copre tutto, dai volumi e dalle funzionalità allo stack tecnologico e alle tattiche di negoziazione.
Segui questi passaggi nell’ordine indicato e trasformerai quello che di solito richiede settimane di congetture in un processo strutturato e basato sui dati.
Ogni passaggio si basa sul precedente, assicurandoti di aver considerato rischi, conformità e prestazioni nel mondo reale prima di firmare il contratto.
Alla fine avrai una scheda di valutazione chiara per confrontare i fornitori in base a commissioni, SLA, strumenti antifrode e integrazioni, oltre alla certezza di non pagare troppo o trascurare funzionalità fondamentali.
Passaggio 1: valuta il volume delle transazioni e il mix di pagamenti
Parti dai dati, non dalle promesse.
Raccogli lo storico degli ultimi 6–12 mesi di elaborazione dei pagamenti: carte di credito, carte di debito, ACH e qualsiasi altro metodo utilizzato al momento del pagamento o presso il punto vendita. Suddividilo per:
- Numero mensile di transazioni e valore medio di ogni transazione. Non lasciare che i fornitori ti inseriscano in “fasce”: mostra loro i tuoi numeri reali.
- Ricavi per metodo di pagamento. Quanto proviene da Visa, Mastercard, American Express, Apple Pay, ACH o da altre opzioni di pagamento?
- Stagionalità o picchi di crescita. Se hai mesi di punta, segnalali subito. I fornitori vogliono vedere il quadro completo.
Non è lavoro superfluo. Hai bisogno di questi numeri per confrontare le offerte degli elaboratori di pagamenti in modo omogeneo e individuare le tariffe gonfiate basate su “stime”.
Se il 40% delle tue vendite avviene tramite carte di debito o portafogli digitali, dichiaralo subito.
Il fornitore di servizi per esercenti giusto dovrebbe adattare la propria offerta al tuo mix reale; altrimenti pagherai per ciò che non ti serve.
Passaggio 2: dai priorità alle funzionalità e ai requisiti di conformità
Ora che conosci il tuo mix di pagamenti, è il momento di essere rigoroso su ciò che conta davvero.
Non lasciarti abbagliare da pannelli di controllo sofisticati: concentrati sulle funzionalità che incidono realmente sui tuoi margini, sulle operazioni e sui rischi di conformità.
Crea una matrice semplice: elenca da un lato le funzionalità indispensabili, come la prevenzione delle frodi, la fatturazione ricorrente o il supporto multivaluta, e assegna a ciascun fornitore di conti esercenti un punteggio da 1 a 5 per ogni voce.
Principali criteri da considerare:
- Sicurezza PCI DSS. Prendi in considerazione solo fornitori con certificazione PCI DSS di livello 1. Qualsiasi standard inferiore significa andare incontro a problemi.
- Strumenti di prevenzione delle frodi. Ricevi avvisi in tempo reale, regole personalizzabili e filtri basati sull’apprendimento automatico, oppure solo controlli AVS di base?
- Flessibilità nei pagamenti. Il fornitore supporta tutti i tuoi metodi di pagamento — carte di credito, pagamenti con carta di debito, ACH, portafogli digitali, acquista ora e paga dopo — oppure ti costringe a sostenere costi aggiuntivi?
- Supporto internazionale e multivaluta. Vendi anche al di fuori del tuo mercato nazionale? Dai priorità ai fornitori con prezzi transfrontalieri trasparenti e sistemi locali di pagamento integrati.
- Semplicità di integrazione. Informati sui plugin per la tua piattaforma di e-commerce, sulla qualità dell’API e sulla documentazione per gli sviluppatori. Le integrazioni problematiche consumano tempo e pazienza del tuo team.
- Report e analisi. Puoi davvero vedere cosa determina le tue commissioni di elaborazione e dove si verificano i rifiuti, oppure devi accontentarti di numeri incomprensibili?
Verifica se sono conformi al livello 1 dello standard PCI e se gestiscono la riduzione dell’ambito del SAQ (Questionario di autovalutazione). Se trasferiscono su di te tutto l’onere della conformità PCI, lascia perdere.
Le funzionalità e gli standard di conformità giusti ti permettono di rendere la tua attività di e-commerce a prova di futuro ed evitare spiacevoli sorprese. Affronta questo passaggio come una lista di controllo, non come una lista dei desideri: se un fornitore non soddisfa bene ciò di cui hai bisogno ora e tra un anno, scartalo.
Per iniziare, dai un’occhiata ai nostri migliori servizi per conti merchant e scopri i fornitori più apprezzati in un unico posto. Ecco una rapida anteprima dei nostri 10 preferiti:
Facendo clic sui link sottostanti potremmo guadagnare una commissione, che supporta i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come rimaniamo trasparenti.


Passaggio 3: verifica il tuo stack tecnologico e le esigenze di integrazione
Ora è il momento di mappare ogni componente del tuo ecosistema commerciale, perché una sola connessione difettosa può trasformare i pagamenti in un lavoro a tempo pieno.
- Fai l’inventario degli strumenti. Elenca la tua piattaforma di e-commerce (Shopify, WooCommerce, BigCommerce o una soluzione personalizzata), il POS, il CRM, l’ERP e qualsiasi app di terze parti che gestisca pagamenti online o dati dei clienti.
- Verifica i metodi di integrazione. Il fornitore di conti merchant che preferisci offre un plugin diretto per il tuo negozio online oppure dovrai creare una connessione API personalizzata? Le integrazioni native fanno risparmiare moltissime ore al tuo team di sviluppo.
- Individua i punti critici. C’è qualche componente del tuo stack attuale che causa errori, transazioni non riuscite o problemi di contabilità? Segnalalo. Le soluzioni giuste per l’elaborazione dei pagamenti dovrebbero eliminare questi problemi, non aggiungerne altri.
- Valuta le risorse degli sviluppatori. Stima i tempi necessari per qualsiasi attività di integrazione. A volte un fornitore “più economico” finisce per costarti di più se il tuo team trascorre settimane a combattere con la sua API.
Porta queste informazioni a ogni conversazione con i fornitori.
Se un fornitore di conti merchant non riesce a collegarsi correttamente ai tuoi sistemi più importanti o si aspetta che tu “lo costruisca e basta”, è un segnale d’allarme.
Hai bisogno di soluzioni di pagamento che mantengano operativa la tua attività di e-commerce, non di soluzioni che creino nuovi problemi.
Per evitarti tentativi ed errori, abbiamo raccolto i migliori elaboratori di pagamenti per e-commerce per integrazione e affidabilità. Queste scelte si basano sull’adeguatezza in situazioni reali, non solo sulle promesse di marketing:
Facendo clic sui link sottostanti potremmo guadagnare una commissione, che supporta i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come rimaniamo trasparenti.
Passaggio 4: crea e utilizza una lista di controllo per valutare i fornitori
Ora che hai mappato le tue esigenze e il tuo stack, non affidarti all’istinto e non lasciarti abbagliare dalla presentazione commerciale più accattivante. Sottoponi ogni fornitore di conti merchant allo stesso rigoroso processo di valutazione.
Crea un semplice foglio di calcolo.
Utilizzo una scala da 1 a 5 suddivisa in tre categorie: costo totale, difficoltà di integrazione e rapidità di risposta dell’assistenza. Qualsiasi account con un punteggio inferiore a 12/15 non vale il mal di testa.
Inserisci ogni fornitore in una riga e i criteri più importanti nelle colonne: pensa a commissioni di elaborazione, SLA dell'assistenza, insieme di funzionalità, impegno per l'integrazione, strumenti antifrode e altro ancora. Assegna un peso a ciò che conta di più per la tua attività.
Ecco come fare:
| Criterio | Peso | Punteggio del provider A (× peso) | Punteggio del provider B (× peso) |
|---|---|---|---|
| Commissioni | 30% | 4 (1.2) | 3 (0.9) |
| SLA dell'assistenza | 20% | 5 (1.0) | 4 (0.8) |
| Insieme di funzionalità | 25% | 3 (0.75) | 5 (1.25) |
| Impegno per l'integrazione | 15% | 2 (0.3) | 4 (0.6) |
| Antifrode e sicurezza | 10% | 4 (0.4) | 3 (0.3) |
| Punteggio ponderato totale | 100% | 4.65 | 3.85 |
Moltiplica il punteggio di ciascun provider (1–5) per il peso di ogni criterio, quindi somma i risultati. Vince il totale più alto.
Se un provider ottiene un risultato pessimo su qualcosa di fondamentale, come le integrazioni o l'assistenza clienti, chiedi se può migliorare oppure passa oltre. Modifica i pesi man mano che raccogli nuove informazioni: non sono scolpiti nella pietra.
Smetti di prendere decisioni basandoti sull'istinto o perché un logo sta bene sul tuo sito. I numeri non mentono.
Passaggio 5: esegui un test pilota
Non fidarti della dimostrazione: esegui un test in condizioni reali prima di firmare.
- Configura account di prova con le tue scelte migliori e mettili alla prova: rimborsi, annullamenti, acquisizioni parziali, codici di errore. Non limitarti a strisciare una carta e considerare il lavoro concluso.
- Elabora da 50 a 100 transazioni per provider, se possibile. È così che scopri gli aspetti insoliti: timeout, errori dei webhook, tempi di liquidazione imprevisti.
- Simula i flussi dei clienti. Chiedi al tuo team di richiedere rimborsi, monitora quanto tempo impiega il denaro ad arrivare su una carta e controlla l'intero ciclo dei chargeback.
- Registra ogni problema. Riepilogo delle commissioni insolito? I numeri nella dashboard non corrispondono ai depositi? Le API smettono di funzionare su larga scala? Annotalo tutto.
- Raccogli feedback da ogni area: finanza, operazioni, sviluppo e assistenza. Valuta la gravità e invia l'elenco dei bug al provider. Insisti per ottenere correzioni o spiegazioni.
Simula casi limite come rimborsi parziali, spedizioni suddivise o più rifiuti nella stessa sessione. È in queste situazioni che la maggior parte dei sistemi si blocca.
Inoltre, esegui i test su dispositivi e indirizzi IP reali: molti bug non emergono negli ambienti di test ripuliti.
Un brand con cui abbiamo lavorato ha scoperto che il checkout mobile non funzionava su alcuni dispositivi Android a causa di un bug nel selettore della data durante la registrazione agli abbonamenti: nessuno lo aveva notato durante il controllo qualità perché i test venivano eseguiti solo su Chrome desktop.

La maggior parte dei problemi rimane nascosta in bella vista finché non inizi a movimentare denaro reale, invece di limitarti a guardare un provider che presenta una PowerPoint preconfezionata.
Passaggio 6: negozia le condizioni finali
Hai a disposizione dati, risultati del test pilota e una scheda di valutazione: ora usali per ottenere più valore da ogni provider.
- Sfrutta i tuoi volumi. Se puoi impegnarti a garantire un minimo mensile o annuale, chiedi uno sconto a livelli sulle commissioni di elaborazione o un margine migliore sul modello interchange-plus. La maggior parte dei provider ha un certo margine di trattativa, ma solo se insisti.
Gli impegni sui volumi mensili e i rapporti di chargeback sono le leve più importanti. Se elabori transazioni su larga scala, chiedi una tariffazione interchange-plus con un margine di zero punti base.
- Raggruppa in modo intelligente. Hai bisogno di prevenzione delle frodi, gestione dei chargeback o supporto multivaluta? Inseriscili nella trattativa. Spesso pagherai meno per i pacchetti che per i singoli servizi.
- Gioca sulla durata del contratto. I contratti più lunghi possono garantirti tariffe più basse, ma non lasciarti intrappolare: insisti per una clausola di uscita anticipata o un limite agli aumenti delle tariffe.
- Ottieni vantaggi per l'implementazione. Chiedi un mese gratuito di accesso all'ambiente sandbox, l'esenzione dai costi di configurazione o il supporto dedicato degli sviluppatori. I vantaggi diversi dalle tariffe fanno risparmiare denaro e riducono i grattacapi.
- Controlla due volte le clausole scritte in piccolo. Esamina attentamente i tempi di svincolo delle riserve, le strutture delle commissioni per rimborsi e chargeback, le penali SLA e tutto ciò che è “soggetto a modifiche”.
Quando tutto corrisponde alle tue esigenze, finalizza l'accordo. In caso contrario, continua la conversazione oppure rinuncia. Ricorda: l'unico accordo che vale la pena firmare è quello adatto alla tua attività, non a quella del fornitore.
Errori comuni e come evitarli
Anche gli operatori più esperti possono commettere errori nella scelta di un conto esercente. Ecco le trappole principali e come evitarle prima che ti danneggino.
- Ignorare i costi nascosti. I subdoli costi di elaborazione dei lotti, degli estratti conto o di conformità PCI possono erodere silenziosamente i tuoi margini.
Soluzione rapida: Esamina estratti conto reali e costringi i fornitori a specificare ogni singolo costo prima di firmare.
- Saltare il test. Fidarti della dimostrazione commerciale significa non accorgerti dei problemi di integrazione, dei pagamenti falliti e della scarsa assistenza.
Soluzione rapida: Esegui almeno 50–100 transazioni in un progetto pilota realistico. Rimborsi, rifiuti, casi limite: individua i problemi prima dei tuoi clienti.
- Inseguire le tariffe pubblicizzate più basse. La tariffa più economica sulla carta non conta se perdi entrate a causa di interruzioni del servizio, strumenti antifrode scadenti o assistenza lenta.
Soluzione rapida: Usa la tua lista di controllo per la valutazione dei fornitori, bilanciando i costi con le prestazioni e le funzionalità reali.
- Pianificare per oggi e non per domani. Il fornitore giusto per il tuo volume attuale potrebbe non reggere se aumenti la scala o ti espandi a livello globale.
Soluzione rapida: Proietta la crescita nei prossimi 12 mesi e valuta la capacità dei fornitori di gestire nuovi metodi di pagamento, aree geografiche e volumi.
- Firmare contratti lunghi senza opzioni di uscita. Un impegno pluriennale può farti risparmiare qualche soldo, finché le tue esigenze non cambiano e rimani vincolato.
Soluzione rapida: Negozia sempre clausole di uscita anticipata e limiti alle tariffe legati al tuo volume di elaborazione.
Evita queste insidie e attraverserai con sicurezza il labirinto dei conti esercenti, trasformando quello che sembra un campo minato in un vantaggio chiaro e strategico.
È il momento di concludere
Scegliere il conto esercente giusto per l'e-commerce non significa inseguire la tariffa più bassa o lasciarsi conquistare da una dashboard elegante.
Significa aumentare le probabilità di successo a tuo favore: comprendere il flusso dei pagamenti, la struttura dei costi e le esigenze di integrazione, così da controllare i costi invece di lasciare che sia il fornitore a farlo.
Fai i calcoli. Metti alla prova le tue opzioni. Negozia come se fosse davvero importante, perché lo è.
Il conto sbagliato prosciuga profitti e pazienza; quello giusto libera liquidità e ti permette di concentrarti sulla crescita della tua attività.
Non lasciare che i pagamenti siano la perdita silenziosa della tua attività. Verifica regolarmente la tua configurazione, tieni d'occhio le nuove tendenze nei pagamenti e non sentirti mai troppo al sicuro. Il commercio al dettaglio e la tecnologia dei pagamenti non stanno mai fermi.
Il commercio al dettaglio non si ferma mai—e nemmeno tu dovresti. Iscriviti alla nostra newsletter per ricevere gli ultimi approfondimenti, le strategie e le risorse professionali dai principali leader del commercio al dettaglio che stanno plasmando il settore.
Domande frequenti sui conti esercente per l'e-commerce
È arrivato il momento di formulare le domande che potresti star ponendo davanti allo schermo in questo momento e di rispondere al meglio delle nostre possibilità.
Cosa mi qualifica per una tariffazione interchange-plus?
La tariffazione interchange-plus è generalmente disponibile per gli esercenti che elaborano almeno 50K–100K$ al mese, con uno storico pulito degli storni e una documentazione solida per la valutazione.
Per qualificarti, preparati a condividere 6–12 mesi di estratti conto dell’elaborazione, dimostrare bassi tassi di contestazione e fornire la prova della forma giuridica della tua azienda, del tuo EIN e della conformità PCI.
Raggiungere queste soglie ti consente di pagare i costi di interchange effettivi più una piccola maggiorazione, quindi pagherai solo poco più di quanto applicato dai circuiti delle carte.
Quali documenti sono necessari per la richiesta?
Come minimo, ti serviranno i documenti costitutivi della tua azienda (atto costitutivo o documenti della LLC), il codice fiscale federale (EIN), un assegno annullato del conto aziendale e un documento d’identità rilasciato dalle autorità (patente di guida o passaporto).
I gestori dei pagamenti richiederanno inoltre 3–6 mesi di estratti conto dell’elaborazione per valutare il tuo volume e il profilo degli storni. Gli esercenti ad alto rischio o con volumi elevati potrebbero dover fornire l’attestazione PCI DSS, descrizioni dei prodotti o servizi e lettere di referenze bancarie.
Come posso testare gli strumenti di prevenzione delle frodi prima di impegnarmi?
La maggior parte dei fornitori offre ambienti sandbox in cui puoi simulare sia transazioni normali sia transazioni ad alto rischio. Crea casi di test che attivino discrepanze AVS, rifiuti ripetuti in rapida successione o controlli sulla frequenza, quindi valuta come vengono applicate le regole e visualizzati gli avvisi nella dashboard.
Regola le soglie e le impostazioni dei tentativi per trovare il giusto equilibrio tra il blocco delle frodi e la prevenzione dei falsi rifiuti, quindi esamina i registri e i dati webhook per verificarne l’accuratezza prima di entrare in produzione.
Posso passare da una tariffa fissa alla tariffazione interchange-plus in un secondo momento?
Sì, molti gateway e aggregatori ti consentono di iniziare con un piano a tariffa fissa e passare alla tariffazione interchange-plus una volta soddisfatti i requisiti di volume o rischio.
Quando negozi il contratto iniziale, verifica le condizioni per la migrazione: assicurati che non ci siano costi di configurazione nascosti, che i tuoi dati storici vengano trasferiti e che tu comprenda eventuali periodi di preavviso o modifiche contrattuali necessari per il passaggio.
Qual è il modo migliore per monitorare le prestazioni nel tempo?
Configura avvisi in tempo reale per le metriche chiave: tassi di approvazione inferiori al 95%, rapporti di storni superiori allo 0,5% o ritardi nell’accredito oltre i tempi previsti dal tuo SLA.
Pianifica revisioni mensili o trimestrali della tua matrice di valutazione ponderata (commissioni pagate, tempi di risposta dell’assistenza, utilizzo delle funzionalità) per individuare aumenti graduali dei costi o lacune nel servizio. Audit regolari degli estratti conto e dei registri dei rifiuti ti aiuteranno a individuare le anomalie prima che si aggravino.
Quanto dura generalmente il processo di approvazione e accredito?
I tempi della valutazione variano in base al fornitore e al profilo di rischio. I conti esercente standard vengono spesso approvati in 3–5 giorni lavorativi dal completamento della richiesta, con l’accredito dei fondi sul conto bancario 1–3 giorni dopo la data della transazione.
Le richieste ad alto rischio possono richiedere 2–4 settimane per l’approvazione e potrebbero comportare riserve rotative più consistenti; pianifica quindi di conseguenza e predisponi piani di pagamento provvisori per evitare problemi di liquidità.

