

Come scegliere un conto esercente per l’e-commerce nel 2026

Le commissioni di elaborazione dei pagamenti, i chargeback e i costi nascosti possono ridurre silenziosamente i margini dell'e-commerce se non vengono monitorati attentamente. Comprendere questi elementi è fondamentale per mantenere margini di profitto sani.
Un conto esercente dedicato consente alle aziende di negoziare i prezzi, implementare una prevenzione avanzata delle frodi e accedere a report dettagliati sulle transazioni, offrendo un maggiore controllo sulle operazioni finanziarie rispetto alle soluzioni standardizzate.
Mantenere separati i conti esercenti, i gateway di pagamento e gli elaboratori offre alle aziende di e-commerce maggiore flessibilità per l'integrazione, la negoziazione e il cambio di fornitore rispetto alle soluzioni integrate.
Per avere successo a livello internazionale, assicurati che il tuo conto esercente supporti le transazioni in più valute e diversi metodi di pagamento, soddisfacendo le aspettative dei consumatori ed evitando vendite perse a causa degli ostacoli nei pagamenti.
Comprendi le strutture tariffarie a commissione fissa, a livelli e con modello interchange-plus. Scegli la trasparenza per evitare costi nascosti e negoziare condizioni migliori, mantenendo sotto controllo le spese di elaborazione dei pagamenti.
Elaborazione dei pagamenti: la parte della tua attività di e-commerce progettata per creare confusione e che prosciuga silenziosamente i tuoi margini se non presti attenzione.
Pensi di ottenere un accordo equo, ma poi compaiono commissioni di elaborazione, storni di addebito e voci casuali, che erodono i tuoi profitti.
Ogni fornitore dice la stessa cosa: “tariffe basse, configurazione rapida e assistenza 24/7”. La maggior parte offre commissioni nascoste, pannelli di controllo generici e una linea di assistenza che potrebbe tranquillamente essere una semplice cassetta dei suggerimenti.

Questa guida fa al caso tuo se vuoi:
- Chiarezza sui costi reali. Scopri quanto paghi effettivamente per ogni pagamento con carta, trasferimento ACH e transazione tramite portafoglio digitale.
- Un'assistenza migliore. Supera le inefficienze dell'assistenza di primo livello e ottieni accesso diretto quando ne hai bisogno.
- Integrazioni solide. Fai lavorare insieme la tua piattaforma di e-commerce, il POS e il carrello degli acquisti, senza bisogno di soluzioni provvisorie.
- Più potere in fase di negoziazione. Non accontentarti di prezzi “taglia unica” o di commissioni di transazione definite “standard del settore”.
Alla fine saprai quale conto esercente per e-commerce è adatto alla tua attività, quali funzionalità contano davvero e come smettere di perdere denaro a causa del tuo stesso fornitore di servizi di pagamento.
Entriamo nel vivo.
Che cos'è un conto esercente per e-commerce?
Un conto esercente per e-commerce è un conto bancario aziendale configurato appositamente per gestire i pagamenti online effettuati con carte di credito, carte di debito e altri metodi di pagamento elettronici.
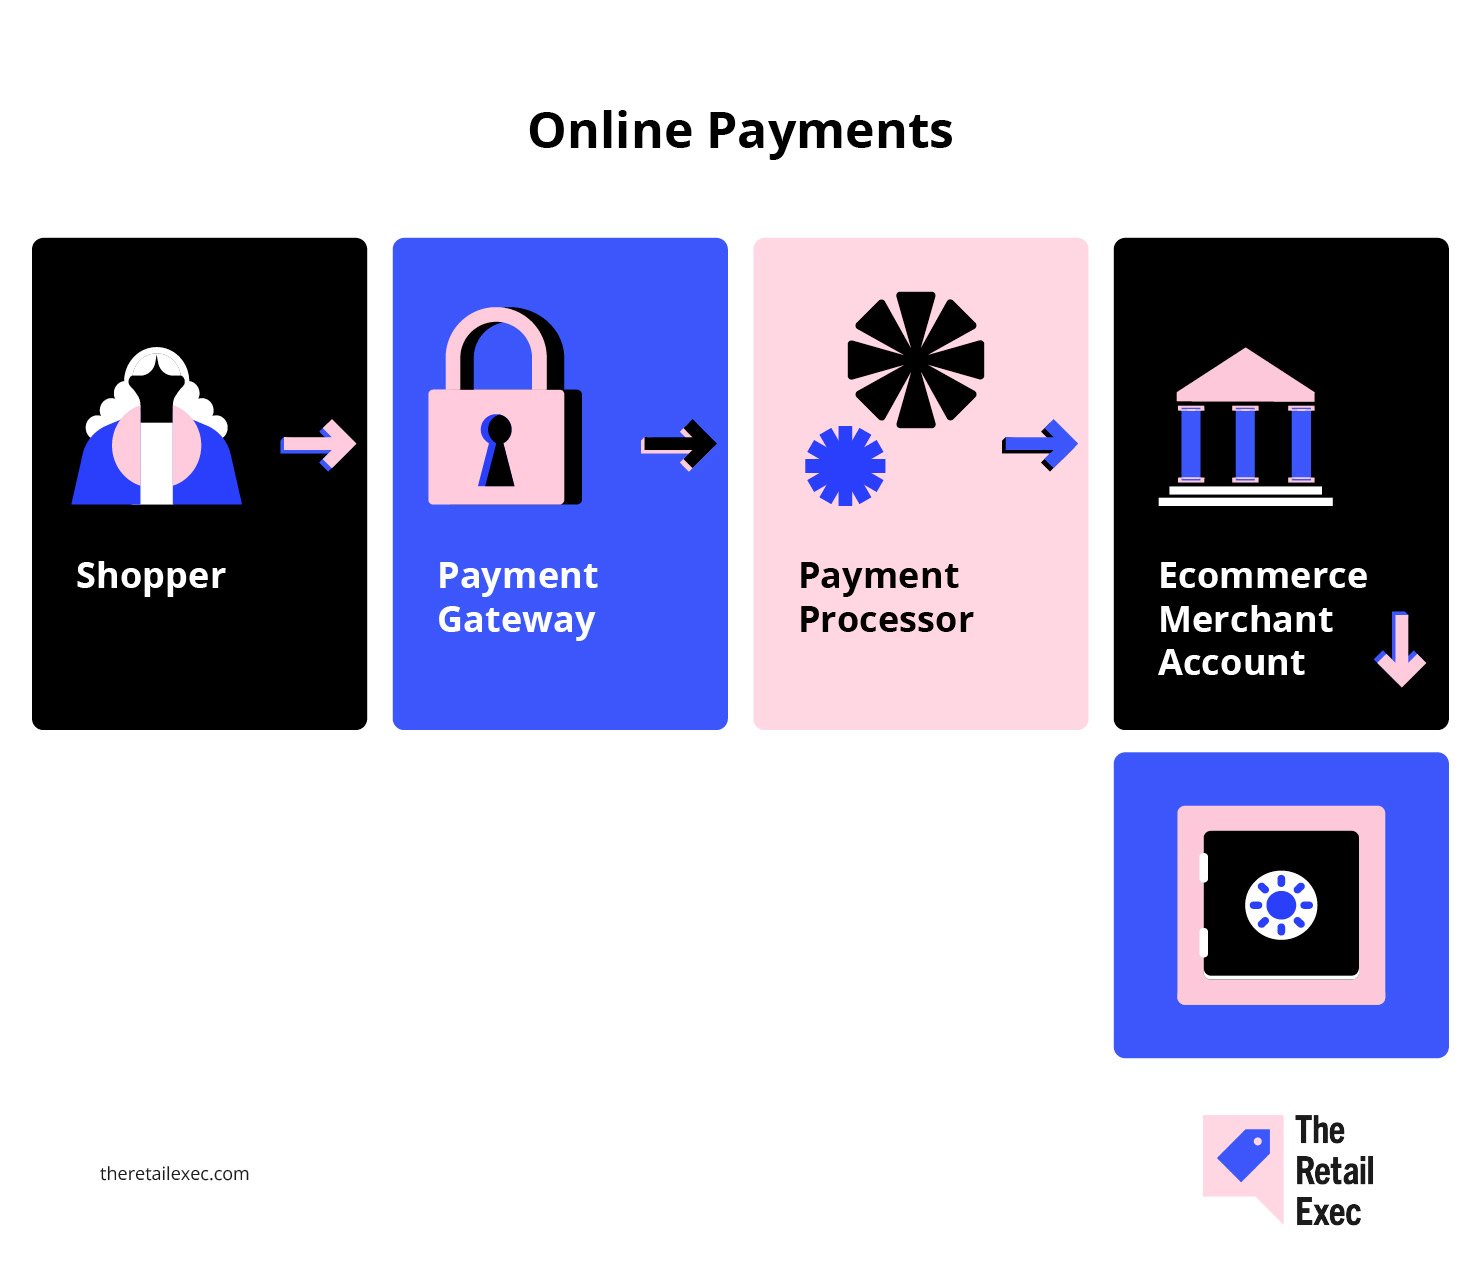
Quando un cliente completa un acquisto sul tuo sito di e-commerce o nel tuo negozio fisico, il denaro non va direttamente sul tuo conto bancario principale: arriva prima qui, quindi viene trasferito dopo che le commissioni di elaborazione e i controlli di conformità sono stati completati.
Ecco come si inserisce nella catena di elaborazione dei pagamenti:
- Non è un sistema di instradamento dei pagamenti. Il sistema di instradamento trasmette in modo sicuro i dati di pagamento del cliente dal carrello degli acquisti al gestore dei pagamenti.
- Non è il gestore dei pagamenti. Il gestore trasferisce effettivamente il denaro tra banche e circuiti di carte come Visa, Mastercard o ACH.
- È il tuo punto di controllo. Con un conto esercente dedicato puoi negoziare i tuoi prezzi, utilizzare strumenti avanzati di prevenzione delle frodi e monitorare report dettagliati su ogni commissione e transazione.
Jonathan Saluk, consulente per i servizi agli esercenti, lo spiega in modo semplice:
Un conto esercente dedicato ti offre: commissioni più basse, strumenti antifrode migliori, assistenza dedicata, affidabilità nei trasferimenti dei fondi e controllo sul motore finanziario della tua attività.
Se vuoi avere più potere sulle tue soluzioni di pagamento e sei stanco di sentirti vincolato da fornitori tutto-in-uno come PayPal o Stripe, possedere il tuo conto esercente è il primo passo.
Per le attività con volumi significativi, significa maggiore flessibilità, più dati e, spesso, più denaro nelle tue tasche.
Pronto a saperne di più? Consulta la nostra guida introduttiva su che cos'è l'elaborazione dei pagamenti per esercenti per ulteriori informazioni di base.
Confronto tra conto esercente, sistema di instradamento dei pagamenti e gestore dei pagamenti
È facile perdersi nel gergo dei pagamenti, quindi analizziamo i tre elementi principali con cui avrai a che fare in qualsiasi configurazione di pagamento per e-commerce:
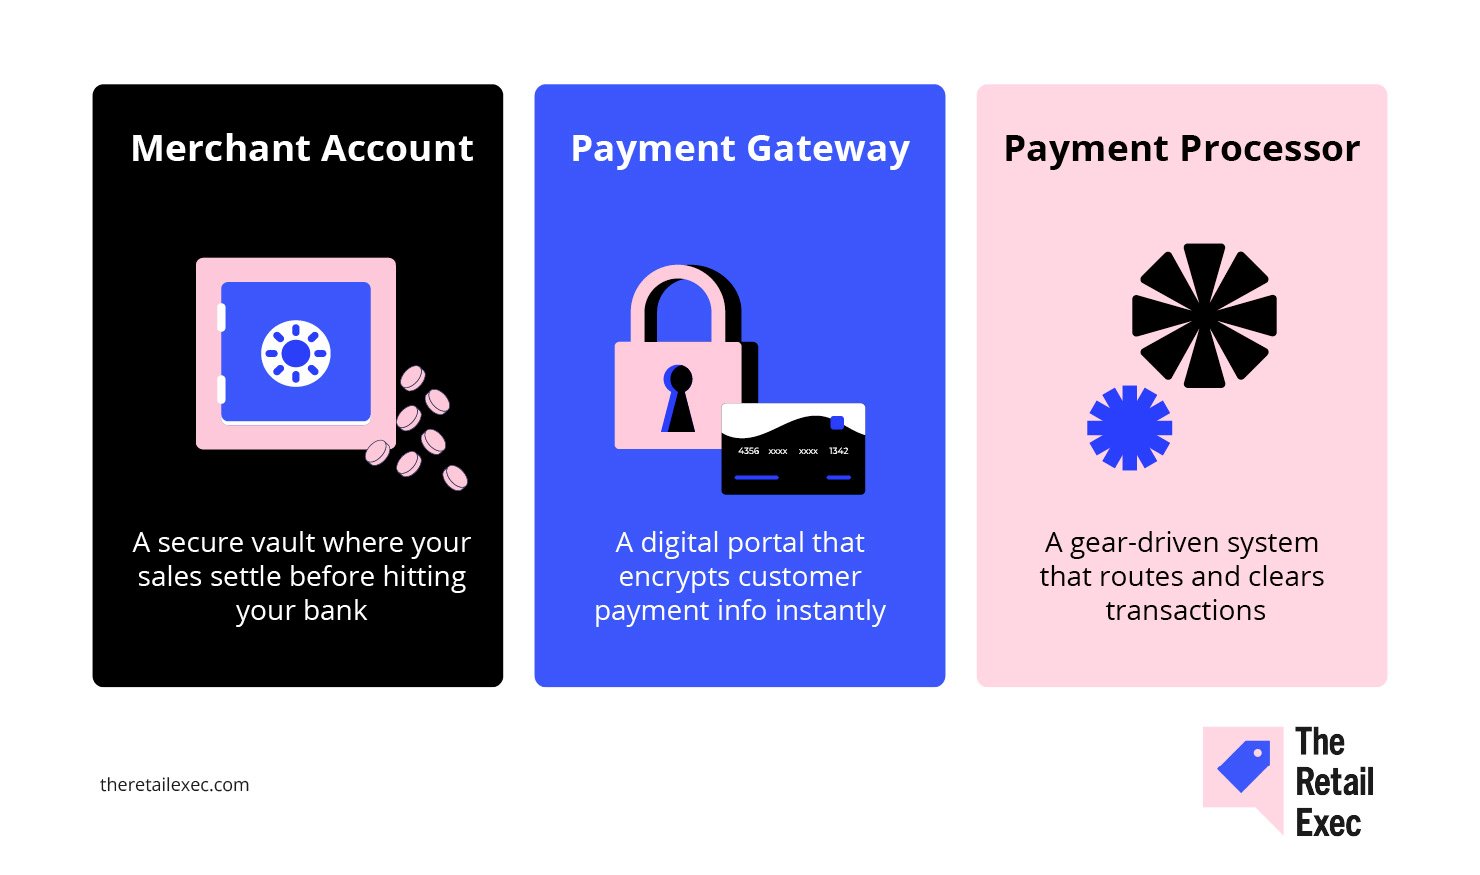
- Conto esercente. È il conto bancario aziendale che custodisce i fondi derivanti da ogni vendita prima che il denaro raggiunga il tuo conto principale. È il passaggio che ti consente di accettare pagamenti con carte di credito, carte di debito, ACH e altri pagamenti elettronici nel tuo negozio online o presso il tuo punto vendita.
- Sistema di instradamento dei pagamenti. È la tecnologia sicura che trasferisce i dati di pagamento del cliente dalla pagina di pagamento o dal carrello degli acquisti al gestore dei pagamenti. Consideralo il collegamento tra la tua piattaforma di e-commerce (come Shopify) e i sistemi del gestore. Tra i sistemi di instradamento più diffusi ci sono Authorize.Net e, in alcune configurazioni, Stripe.
- Gestore dei pagamenti. È l'azienda che gestisce effettivamente tutto ciò che avviene dietro le quinte: trasferisce il denaro tra le banche, gestisce i regolamenti, tratta con i circuiti Visa, Mastercard e American Express e si occupa delle approvazioni e dei rifiuti delle transazioni.
Perché è importante?
- Separazione = flessibilità. Mantenere separati questi ruoli offre maggiore libertà di sostituire il gateway di pagamento, scegliere diversi elaboratori o negoziare tariffe migliori con ciascun fornitore man mano che la propria attività di commercio elettronico cresce.
- Le soluzioni integrate possono essere più semplici, ma comportano dei compromessi. Utilizzare un servizio tutto-in-uno (come PayPal o Stripe) significa avere meno difficoltà nella configurazione, ma spesso comporta commissioni più elevate, una reportistica meno trasparente e una minore capacità di negoziare l'assistenza o le integrazioni personalizzate.
Se gestisci una piccola attività e desideri semplicità, una soluzione integrata potrebbe essere adatta.
Se invece attribuisci importanza a costi, dati e controllo, soprattutto mentre fai crescere la tua attività online o aggiungi pagamenti in negozio, vale la pena mantenere separati questi ruoli.
Approfondisci gli esempi concreti di ciascun ruolo nella nostra analisi dettagliata del conto esercente rispetto al gateway di pagamento.
Perché la tua attività ha bisogno di un conto esercente dedicato
Ecco la dura verità: continuare a utilizzare soluzioni di pagamento generiche e integrate significa pagare sempre di più e avere meno controllo.
Se vuoi gestire un'attività di commercio elettronico seria, o far crescere il tuo negozio online oltre i limiti di un'attività secondaria, un conto esercente dedicato è il passo successivo.
I vantaggi concreti:
- Costi inferiori per volumi consistenti. Secondo ClearlyPayments, un'attività che elabora 1 milione di dollari all'anno può ridurre il proprio tasso effettivo di elaborazione a circa il 2% con un conto dedicato, rispetto a circa il 2,6% con un aggregatore. Sono 6.000 dollari all'anno che restano nelle tue tasche semplicemente cambiando soluzione.
- Strumenti migliori per la prevenzione delle frodi. Secondo quanto riportato, i venditori online negli Stati Uniti e in Europa spendono quasi il 10% dei ricavi per gestire le frodi nei pagamenti (comprese le perdite e i costi operativi). Con un conto esercente dedicato, puoi accedere a funzionalità come l'analisi comportamentale, i set di regole personalizzati e 3D Secure, che possono ridurre sia le perdite dovute alle frodi sia i rifiuti ingiustificati.
- Assistenza più efficace e maggiore trasparenza. Gli aggregatori ti trattano come un'altra richiesta in coda. Un fornitore dedicato offre un'assistenza clienti reale, report dettagliati e maggiore visibilità su ogni voce del tuo estratto conto, consentendoti di ottimizzare concretamente il flusso dei pagamenti e di individuare i problemi prima che si aggravino.
- Controllo e flessibilità. Con un conto esercente indipendente, non sei vincolato all'ecosistema di un unico fornitore. Puoi negoziare le tariffe, sostituire i gateway, aggiungere metodi di pagamento come Apple Pay o ACH e reagire rapidamente se la tua attività cambia.
Se hai intenzione di far crescere il tuo negozio online, aprire nuove sedi o sperimentare nuove opzioni di pagamento, la maggiore flessibilità e i potenziali risparmi sono vantaggi concreti.
Per chiunque abbia superato la fase iniziale di una piccola attività, un conto esercente dedicato non è solo un aggiornamento: è una protezione per i margini e per la propria serenità.
Lista di controllo preliminare
Prima di richiedere un conto esercente, assicurati di essere pronto a superare la valutazione con il minimo dei problemi.
Ecco cosa cercano tutti gli elaboratori di pagamento e i fornitori di servizi per esercenti:
- Entità aziendale registrata e codice fiscale federale. Ti serve una LLC, una società per azioni o una struttura simile, oltre al tuo EIN rilasciato dall'IRS. Nessuna attività legale, nessun conto esercente.
- Conto bancario aziendale dedicato. Mescolare fondi aziendali e personali è un campanello d'allarme per qualsiasi fornitore. Apri un conto separato esclusivamente per la tua attività di commercio elettronico o al dettaglio.
- Da 3 a 6 mesi di dati sulle vendite e sui pagamenti. Gli elaboratori vogliono la prova che elabori effettivamente i pagamenti: importo medio delle transazioni, volume mensile, tassi di rimborso e storni. Recupera gli estratti conto del precedente servizio o della piattaforma di pagamento (come Shopify, Stripe o PayPal).
- Un sito web attivo e una politica sui rimborsi. Il tuo sito di commercio elettronico dovrebbe essere online e funzionante, con una politica sui rimborsi chiara, pubblicata affinché i clienti e i valutatori possano esaminarla.
- Documentazione di conformità allo standard PCI DSS. Se gestisci o archivi dati relativi a carte di credito, dovrai presentare il certificato di conformità PCI o un'autovalutazione.
Sistemando questi aspetti, supererai agevolmente la maggior parte dei processi di approvazione, sia che tu gestisca una nuova attività online sia che stia ampliando la tua infrastruttura per i pagamenti.
Funzionalità fondamentali a cui ogni commerciante dovrebbe dare priorità
Scegliere le funzionalità giuste per il conto esercente può aumentare direttamente i profitti, semplificare le operazioni e ampliare la tua portata. Di seguito esamineremo nel dettaglio le funzionalità principali:
Supporto multivaluta e internazionale
Vendere online significa competere per conquistare clienti in tutto il mondo, non solo quelli locali.
Nell’ultimo anno, il 55% degli acquirenti online di tutto il mondo ha acquistato da un sito di e-commerce straniero. Ancora più significativo: il 92% degli acquirenti desidera visualizzare i prezzi nella propria valuta e il 33% abbandonerà il carrello se lo si obbliga a pagare in USD.
Kai Wu, Direttore delle entrate di Airwallex, lo afferma senza mezzi termini:
L’e-commerce è più globale che mai… Con il mercato globale dell’e-commerce transfrontaliero destinato a raggiungere i 7,9 trilioni di dollari entro il 2030, per i commercianti internazionali è fondamentale risolvere i problemi dei consumatori e offrire la migliore esperienza cliente possibile per prosperare in questo mercato competitivo
Cosa dovresti cercare in un fornitore di conti commerciante?
- Conversione automatica della valuta e regolamento locale. Accetta pagamenti in qualsiasi valuta, ricevi il regolamento sul tuo conto bancario e evita le commissioni di conversione impreviste.
- Supporto per i metodi di pagamento regionali. Vai oltre Visa e Mastercard: pensa a iDEAL, Alipay e ad altre opzioni locali di cui gli acquirenti si fidano.
- Prezzi internazionali trasparenti. Le commissioni transfrontaliere e i costi FX non dovrebbero essere un gioco di supposizioni. Chiedi al tuo fornitore di mostrarti i calcoli.
La conversione dinamica della valuta è una trappola: pretendi prezzi reali in più valute, con tassi FX trasparenti e metodi di pagamento localizzati come SEPA o iDEAL se effettui spedizioni a livello globale

Se vuoi vendere a livello internazionale, costruisci la tua attività per i pagamenti internazionali, oppure accontentati di risultati locali.
Strumenti per la fatturazione ricorrente e gli abbonamenti
Se la tua attività di e-commerce si basa su abbonamenti, iscrizioni o ordini ripetuti, la fatturazione ricorrente non è facoltativa: è la base di entrate prevedibili.
I numeri lo confermano: anche solo un miglioramento del 5% nella fidelizzazione dei clienti può aumentare i profitti fino al 95%.
Ma è proprio qui che la maggior parte delle soluzioni di pagamento non è all’altezza:
- Aggiornamento delle carte e logica di ritentativo. Troppi abbonamenti non vanno a buon fine a causa di carte scadute. Ti serve un fornitore di servizi per commercianti che aggiorni automaticamente le carte e ritenti i pagamenti non riusciti prima di perdere definitivamente un cliente.
Come minimo, cerca ritentativi automatici per le carte che non vanno a buon fine, flussi di lavoro per la gestione degli insoluti e la conservazione sicura dei dati delle carte. Il recupero delle entrate derivanti dai pagamenti non riusciti è importante quanto la fatturazione iniziale, soprattutto nei settori ad alto tasso di abbandono. Cerca anche plug-in per la gestione degli abbonamenti e delle iscrizioni da integrare nel carrello: potresti trovare soluzioni autonome migliori.

- Gestione flessibile degli abbonamenti. Cerca i vantaggi dei software per la gestione degli abbonamenti e funzionalità come intervalli di fatturazione personalizzabili, semplici modifiche ai piani e gestione integrata degli insoluti per ridurre al minimo l’abbandono involontario.
- Integrazioni che ti fanno risparmiare tempo. Il tuo conto commerciante dovrebbe collegarsi senza problemi alla piattaforma di e-commerce, al CRM e agli strumenti di contabilità, che tu stia utilizzando Shopify, un’API personalizzata o qualcosa di intermedio.
La fatturazione ricorrente automatizzata non riguarda solo la praticità. È il modo per fare in modo che le entrate ricorrenti siano davvero ricorrenti.
Portafogli digitali e opzioni Acquista ora, paga dopo
Gli acquirenti moderni vogliono opzioni di pagamento che si adattino al loro stile di vita: veloci, flessibili e senza intoppi. Se la tua procedura di pagamento non supporta i portafogli digitali e le piattaforme compra ora, paga dopo, stai lasciando sul tavolo una quantità significativa di denaro.
- I portafogli digitali favoriscono le conversioni da mobile. Aggiungere Apple Pay o Google Pay può aumentare i tassi di completamento della procedura di pagamento da mobile fino al 62%. Se il tuo gestore dei pagamenti o la tua piattaforma di commercio elettronico non supportano queste opzioni di serie, stai rendendo troppo difficile il pagamento per gli acquirenti.
- Il BNPL aumenta i completamenti. Il modello compra ora, paga dopo non è solo una moda: i fornitori segnalano un aumento del 20–30% dei completamenti degli acquisti dopo averlo attivato. Assicurati solo di conoscere chiaramente le commissioni sulle transazioni e l'impatto reale sui tuoi profitti.
- Controlla i dettagli. I migliori fornitori di conti esercente offrono integrazioni semplici, prezzi trasparenti per il BNPL e metriche di approvazione in tempo reale. Non accontentarti di componenti aggiuntivi manuali o di un'assistenza difficile da trovare.
Silvija Martincevic, direttrice commerciale di Affirm, parla chiaro:
Quasi la metà dei consumatori completerà un acquisto solo se un commerciante offre un'opzione di pagamento dilazionato nella procedura di pagamento…
Questo dimostra quanto sia importante per i rivenditori offrire ai clienti una flessibilità di pagamento che non solo aumenterà i tassi di conversione, ma contribuirà anche a farli tornare.
Cosa significa tutto questo: se il tuo sistema di pagamento non riesce a tenere il passo con il cambiamento delle aspettative dei consumatori, li perderai a vantaggio dei commercianti che ci riescono.
Reportistica e analisi
Vuoi sapere dove finiscono i tuoi soldi? Non contare sul tuo estratto conto per conoscere tutta la storia. Le analisi dettagliate non sono un lusso per le attività di commercio elettronico: sono la differenza tra tirare a indovinare e sapere.
Troppi fornitori di conti esercente ti sommergono di PDF e lo chiamano “reportistica”. Quello che ti serve invece:
- Pannelli di controllo in tempo reale che mostrino tassi di approvazione, rifiuti e commissioni sulle transazioni man mano che si verificano. Aspetti riepiloghi di fine settimana o mensili? Sei già in ritardo.
- Filtri avanzati ed esportazioni personalizzate che ti permettano di analizzare nel dettaglio gli storni AMEX, monitorare quanto stai pagando per i pagamenti con carta di debito o individuare quale infrastruttura di pagamento è più lenta.
- Avvisi automatici per i problemi: storni, ritardi nell'accredito, picchi anomali dei volumi. Imposta delle soglie per ricevere una notifica quando c'è davvero qualcosa che non va, non solo quando il team di marketing vuole vantarsi.
- Analisi completa a livello di transazione, inclusi metadati, marcature temporali e dettagli del regolamento. È così che vinci le contestazioni, individui schemi di frode o rilevi un “errore” del gestore prima che ti costi denaro reale.
Se devi tirare a indovinare perché il pagamento del mese scorso è diminuito o non riesci a spiegare al tuo commercialista improvvisi picchi delle commissioni, il tuo attuale fornitore non ti sta offrendo le analisi di cui hai bisogno.
Pretendi di più oppure sposta altrove la gestione dei tuoi pagamenti.
Assistenza e SLA per gli accrediti
Non c'è niente come un problema di pagamento per rovinarti la giornata, o la settimana, soprattutto quando non riesci a ottenere una risposta chiara dal tuo fornitore di servizi per esercenti. L'assistenza e la velocità degli accrediti non dovrebbero mai essere un gioco d'azzardo.
Cosa distingue i fornitori validi da quelli che si dimenticano facilmente?
- Assistenza reale, secondo i tuoi orari. Cerca tempi di risposta garantiti: un'ora o meno per i problemi critici e canali di assistenza che vadano oltre la sola email. Se la tua attività online elabora pagamenti 24 ore su 24, 7 giorni su 7, il tuo fornitore dovrebbe avere personale reperibile 24 ore su 24, 7 giorni su 7: telefono, chat e posta elettronica.
- Tempi di regolamento costanti. Lo standard del settore prevede da 1 a 3 giorni lavorativi perché le transazioni con carta arrivino sul conto bancario della tua attività, ma alcuni fornitori possono effettuare accrediti nello stesso giorno o persino istantanei, a pagamento. Gli accrediti lenti o imprevedibili ritardano la tua capacità di ordinare le scorte, pagare il personale o semplicemente dormire sonni tranquilli.
- Garanzie di disponibilità. Non accettare una disponibilità del sistema inferiore al 99%, ma punta più in alto: 99,9% o oltre. Un'interruzione nella procedura di pagamento significa vendite perse, clienti arrabbiati e recensioni negative.
- Assistenza per storni e contestazioni. Una notifica rapida e l'accesso a strumenti per la gestione delle contestazioni o a specialisti delle contestazioni possono fare la differenza tra subire una perdita e conservare il tuo denaro.
Prima di firmare, metti alla prova le loro promesse. Apri richieste di assistenza fuori dall'orario lavorativo. Chiedi come gestiscono un accredito non riuscito o un picco di frodi.
I fornitori che mostrano difficoltà su questi aspetti probabilmente spariranno quando le cose andranno storte.
Considerazioni per gli esercenti ad alto rischio
Vendi CBD, integratori, viaggi, contenuti per adulti o qualsiasi altro prodotto che le banche considerano “ad alto rischio”? Preparati a un insieme di regole diverso e a costi molto più elevati.
Cosa cambia quando sei un esercente ad alto rischio?
- Commissioni di transazione più elevate. Aspettati di pagare il 3,5%–6,5% per ogni transazione con carta, a volte anche di più. È il prezzo da pagare per i settori con tassi più elevati di frodi e contestazioni di pagamento.
- Commissioni mensili e riserve a rotazione. Le commissioni mensili per il servizio si aggirano solitamente tra $10 e $75. I gestori dei pagamenti possono inoltre trattenere il 5%–15% del tuo volume per 90–180 giorni come assicurazione contro le contestazioni di pagamento.
- Penali salate per le contestazioni di pagamento. Ogni transazione contestata può costarti $25–$50 oltre al rimborso.
- Controlli aggiuntivi durante la valutazione. Avrai bisogno di una documentazione impeccabile: documenti di costituzione dell'azienda, storico dell'elaborazione dei pagamenti, descrizioni dei prodotti/servizi e talvolta persino referenze bancarie. Preparati a spiegare tutto.
Non tutti i fornitori di conti esercente accettano esercenti ad alto rischio e quelli che lo fanno variano enormemente in termini contrattuali e qualità del servizio.
I principali fornitori specializzati come PaymentCloud, HighRiskPay e National Processing possono aiutarti a iniziare, ma confronta sempre non solo le tariffe, bensì anche i calendari di svincolo delle riserve e il supporto nella gestione delle controversie. La nostra guida completa ai servizi per esercenti di commercio elettronico analizza questi fornitori in dettaglio.
Se operi in un settore ad alto rischio, considera la tua infrastruttura dei pagamenti come un asset fondamentale per l'azienda, perché per te lo è assolutamente.
Comprendere le strutture tariffarie dei conti esercente
Nulla erode i profitti più rapidamente di prezzi sbagliati o del non sapere quanto stai realmente pagando. Ogni fornitore sostiene che i propri prezzi siano semplici. Piccolo spoiler: raramente lo sono.
Nei servizi per esercenti troverai tre principali modelli tariffari:
Tariffazione a tasso fisso
Questo modello applica una percentuale fissa più una commissione fissa per ogni transazione con carta: ad esempio 2,9% + $0.30 per i pagamenti con carta di credito, indipendentemente da tutto.
È estremamente semplice e facile da prevedere, ma solitamente più costoso per le aziende che elaborano volumi elevati o molte transazioni di persona con carte di debito.
Tariffazione a livelli
È qui che le cose diventano poco chiare.
Le transazioni vengono suddivise in categorie “qualificate”, “semiqualificate” o “non qualificate”. Vedrai una tariffa pubblicizzata (“a partire da appena l'1,8%!”), ma a meno che tu non legga attentamente le clausole scritte in piccolo, la maggior parte delle tue vendite finirà nei livelli più elevati e meno favorevoli.
In sintesi: la tariffazione a livelli nasconde i costi reali e non è quasi mai la soluzione più conveniente per i negozi online affermati.
Inizia dal tasso effettivo: il totale delle commissioni diviso per il volume totale elaborato. Poi esamina le singole voci, come le tariffe per le transazioni non qualificate, le commissioni transfrontaliere e i minimi mensili.
Soprattutto, verifica il costo complessivo effettivo a destino: dazi, elaborazione, costo base, ecc.
Con i recenti cambiamenti relativi ai dazi e alla soglia de minimis, questi costi possono coglierti di sorpresa e ridurre silenziosamente i margini se non guardi oltre la tariffa promozionale.
Tariffazione interscambio più maggiorazione
Lo standard di riferimento per la trasparenza. Paghi la commissione di interscambio effettiva stabilita dai circuiti delle carte (Visa, Mastercard, American Express) più una maggiorazione fissa applicata dal tuo fornitore, ad esempio interscambio + 0,30% + $0.10.
Il tuo estratto conto indica esattamente dove va ogni centesimo, rendendo più semplice negoziare e individuare i costi nascosti.
Esempio di confronto dei costi (basato su un importo medio di $100 × 1.000 transazioni):
| Modello di tariffazione | Esempio di tariffa | Importo medio × volume | Commissioni stimate |
|---|---|---|---|
| Tariffa fissa | 2.9% + $0.30 | $100 × 1,000 | (0.029×100×1,000) + (0.30×1,000) = $3,200 |
| A fasce (qualificata) | 1.8% | $100 × 1,000 | (0.018×100×1,000) = $1,800 |
| Interscambio-plus | interscambio + 0.30% + $0.10 | $100 × 1,000 | ((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Come utilizzarlo:
Sostituisci $100 × 1,000 con il tuo importo medio e il numero mensile di transazioni, quindi usa i calcoli nell'ultima colonna per vedere le tue commissioni effettive con ciascun modello.
Consigli professionali:
- La tariffa fissa è pensata per la semplicità. Piccola impresa, basso volume, vuoi zero sorprese? Scegli la tariffa fissa.
- La tariffazione a fasce favorisce l'elaboratore. Se sembra troppo bello per essere vero, probabilmente lo è.
- Interscambio-plus è sinonimo di trasparenza. Gli esercenti con volumi elevati possono negoziare maggiorazioni più basse ed evitare brutte sorprese.
Prima di firmare, chiedi a ogni fornitore di indicare ogni possibile commissione: mensile, per transazione, per rimborsi, storni, conformità PCI, costi degli estratti conto e tutto il resto. Se elude la domanda o «non può dirlo», lascia perdere.
Come scegliere il tuo conto esercente per il commercio elettronico
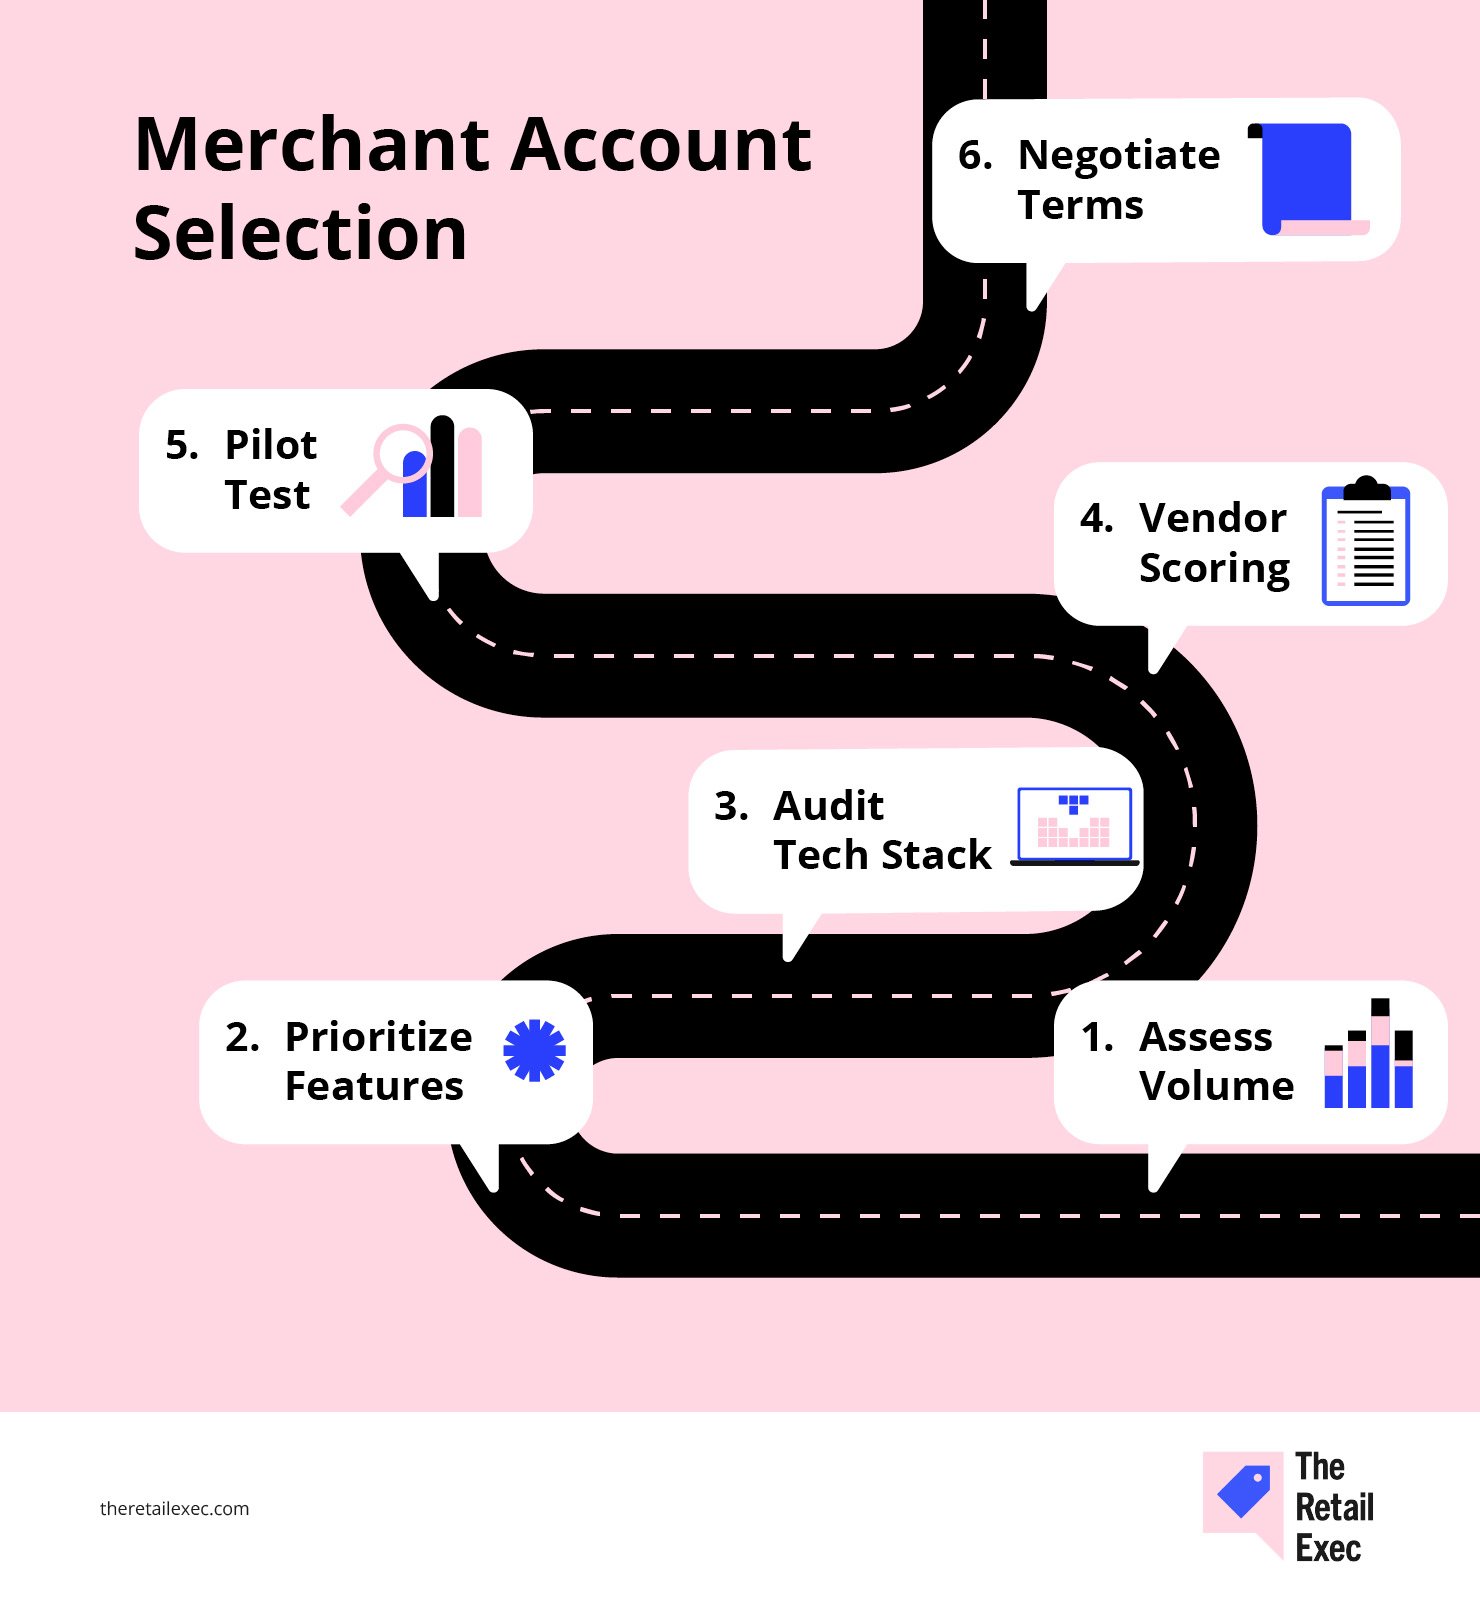
Scegliere il conto esercente giusto può sembrare come attraversare un labirinto bendati: togliamoci quella benda con un percorso in sei passaggi che copre tutto, dal volume e dalle funzionalità all'insieme tecnologico e alle tattiche di negoziazione.
Segui questi passaggi nell'ordine indicato e trasformerai ciò che di solito richiede settimane di congetture in un processo strutturato e basato sui dati.
Ogni passaggio si basa sul precedente, assicurandoti di aver valutato rischi, conformità e prestazioni reali prima di firmare.
Alla fine avrai una scheda di valutazione chiara per confrontare i fornitori in base a commissioni, SLA, strumenti antifrode e integrazioni, oltre alla certezza di non pagare troppo o trascurare funzionalità fondamentali.
Passaggio 1: valuta il volume delle transazioni e la combinazione dei pagamenti
Inizia dai dati, non dalle promesse.
Recupera lo storico degli ultimi 6–12 mesi dell'elaborazione dei pagamenti: carte di credito, carte di debito, ACH e qualsiasi altro metodo utilizzato durante il pagamento o presso il punto vendita. Suddividilo per:
- Numero mensile di transazioni e valore medio di ogni transazione. Non permettere ai fornitori di inserirti in una «fascia»: mostra loro i tuoi numeri reali.
- Ricavi per metodo di pagamento. Quanto proviene da Visa, Mastercard, American Express, Apple Pay, ACH o da altre opzioni di pagamento?
- Stagionalità o picchi di crescita. Se hai mesi di punta, segnalali subito. I fornitori vogliono vedere il quadro completo.
Non è un lavoro inutile. Hai bisogno di questi numeri per confrontare alla pari i preventivi degli elaboratori di pagamento e individuare le tariffe gonfiate «basate su stime».
Se il 40% delle tue vendite avviene tramite carte di debito o portafogli digitali, chiariscilo fin dall'inizio.
Il fornitore di servizi per esercenti giusto dovrebbe adattare la propria offerta alla tua combinazione reale; in caso contrario, pagherai per le cose sbagliate.
Passaggio 2: stabilisci le priorità tra funzionalità e requisiti di conformità
Ora che conosci la tua combinazione di pagamenti, è il momento di essere spietato su ciò che conta davvero.
Non lasciarti abbagliare da cruscotti sofisticati: concentrati sulle funzionalità che incidono realmente sui margini, sulle operazioni e sui rischi di conformità.
Crea una matrice semplice: elenca da un lato gli elementi indispensabili, come la prevenzione delle frodi, la fatturazione ricorrente o il supporto multivaluta, e assegna a ciascun fornitore di conti esercenti un punteggio da 1 a 5 per ogni elemento.
Principali criteri da considerare:
- Sicurezza PCI DSS. Considera solo i fornitori con certificazione PCI DSS di livello 1. Qualsiasi livello inferiore significa andarsi a cercare guai.
- Strumenti di prevenzione delle frodi. Ricevi avvisi in tempo reale, regole personalizzabili e filtri basati sull’apprendimento automatico, oppure solo controlli AVS di base?
- Flessibilità dei pagamenti. Il fornitore supporta tutti i tuoi metodi di pagamento—carte di credito, pagamenti con carte di debito, ACH, portafogli digitali, acquista ora e paga dopo—oppure sei costretto a pagare costi aggiuntivi?
- Supporto internazionale e multivaluta. Vendi anche fuori dal tuo mercato locale? Dai priorità ai fornitori con prezzi transfrontalieri trasparenti e sistemi di pagamento locali integrati.
- Semplicità dell’integrazione. Informati sui plugin per la tua piattaforma di commercio elettronico, sulla qualità dell’API e sulla documentazione per sviluppatori. Le integrazioni problematiche consumano tempo (e pazienza) al tuo team.
- Report e analisi. Puoi vedere concretamente cosa determina le tue commissioni di elaborazione e dove si verificano i rifiuti, oppure devi accontentarti di numeri incomprensibili?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eVerifica se sono conformi allo standard PCI di livello 1 e se gestiscono la riduzione dell’ambito del SAQ (questionario di autovalutazione). Se trasferiscono interamente a te l’onere della conformità PCI, lascia perdere.\u003c/span\u003e
Le funzionalità e gli standard di conformità giusti ti permettono di rendere la tua attività di commercio elettronico pronta per il futuro ed evitare spiacevoli sorprese. Affronta questo passaggio come una lista di controllo, non come una lista dei desideri: se un fornitore non soddisfa bene le tue esigenze attuali e quelle previste tra un anno, scartalo.
Per iniziare, consulta i nostri migliori servizi per conti esercenti per vedere in un unico posto i fornitori più apprezzati. Ecco una rapida anteprima delle nostre 10 scelte migliori:
Facendo clic sui link sottostanti potremmo guadagnare una commissione, che supporta i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come rimaniamo trasparenti.


Passaggio 3: verifica il tuo stack tecnologico e le esigenze di integrazione
Ora è il momento di mappare ogni elemento del tuo ecosistema commerciale, perché una connessione problematica può trasformare i pagamenti in un lavoro a tempo pieno.
- Fai l’inventario dei tuoi strumenti. Elenca la tua piattaforma di commercio elettronico (Shopify, WooCommerce, BigCommerce o una soluzione personalizzata), il POS, il CRM, l’ERP e qualsiasi app di terze parti che gestisca pagamenti online o dati dei clienti.
- Verifica i metodi di integrazione. Il fornitore di conti esercenti che preferisci offre un plugin diretto per il tuo negozio online oppure dovrai creare una connessione API personalizzata? Le integrazioni native fanno risparmiare moltissime ore al tuo team di sviluppo.
- Individua i punti critici. C’è qualche elemento del tuo stack attuale che causa errori, transazioni non riuscite o problemi contabili? Segnalalo. Le giuste soluzioni per l’elaborazione dei pagamenti dovrebbero eliminare questi problemi, non aumentarli.
- Valuta le risorse per gli sviluppatori. Stima i tempi necessari per qualsiasi attività di integrazione. A volte un fornitore “più economico” finisce per costarti di più se il tuo team trascorre settimane a lottare con la sua API.
Porta queste informazioni a ogni conversazione con i fornitori.
Se un fornitore di conti esercenti non riesce a collegarsi correttamente ai tuoi sistemi più importanti o si aspetta che tu “lo costruisca e basta”, è un campanello d’allarme.
Hai bisogno di soluzioni di pagamento che mantengano operativa la tua attività di commercio elettronico, non di soluzioni che creino nuovi problemi.
Per evitarti prove ed errori, abbiamo raccolto i migliori elaboratori di pagamenti per il commercio elettronico in termini di integrazione e affidabilità. Queste scelte si basano sull’effettiva compatibilità con le esigenze aziendali, non solo sulle dichiarazioni di marketing:
Facendo clic sui link sottostanti potremmo guadagnare una commissione, che supporta i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come rimaniamo trasparenti.
Passaggio 4: crea e utilizza una lista di controllo per valutare i fornitori
Ora che hai mappato le tue esigenze e il tuo stack, non fidarti dell’istinto e non lasciarti abbagliare dal discorso commerciale più accattivante. Sottoponi ogni fornitore di conti merchant allo stesso rigoroso processo di valutazione.
Crea un semplice foglio di calcolo.
Uso una scala da 1 a 5 suddivisa in tre categorie: costo totale, complessità dell’integrazione e rapidità di risposta dell’assistenza. Qualsiasi conto con un punteggio inferiore a 12/15 non vale il mal di testa.
Inserisci ogni fornitore in una riga e i criteri più importanti in colonne—ad esempio: commissioni di elaborazione, SLA dell’assistenza, funzionalità, impegno richiesto per l’integrazione, strumenti antifrode e altro ancora. Assegna un peso agli aspetti più importanti per la tua attività.
Ecco come fare:
| Criterio | Peso | Punteggio fornitore A (× peso) | Punteggio fornitore B (× peso) |
|---|---|---|---|
| Commissioni | 30% | 4 (1.2) | 3 (0.9) |
| SLA dell’assistenza | 20% | 5 (1.0) | 4 (0.8) |
| Funzionalità | 25% | 3 (0.75) | 5 (1.25) |
| Impegno per l’integrazione | 15% | 2 (0.3) | 4 (0.6) |
| Antifrode e sicurezza | 10% | 4 (0.4) | 3 (0.3) |
| Punteggio ponderato totale | 100% | 4.65 | 3.85 |
Moltiplica il punteggio di ogni fornitore (1–5) per il peso di ciascun criterio, quindi somma i risultati. Vince il totale più alto.
Se un fornitore ottiene un risultato pessimo in un aspetto critico—come le integrazioni o l’assistenza clienti—chiedi se può migliorare oppure passa oltre. Modifica i pesi man mano che acquisisci maggiori informazioni: non sono definitivi.
Smetti di prendere decisioni basate sulle sensazioni o sul fatto che un logo stia bene sul tuo sito. I numeri non mentono.
Passaggio 5: esegui un test pilota
Non fidarti della dimostrazione: esegui un test in condizioni reali prima di firmare.
- Configura account di prova con i candidati migliori e mettili alla prova: rimborsi, annullamenti, acquisizioni parziali, codici di errore. Non limitarti a passare una carta e considerare concluso il test.
- Elabora da 50 a 100 transazioni per fornitore, se possibile. È così che individui i problemi più insoliti: timeout, errori dei webhook, tempi di regolamento imprevisti.
- Simula i flussi dei clienti. Chiedi al tuo team di richiedere rimborsi, verifica quanto tempo impiega il denaro ad arrivare su una carta e monitora l’intero ciclo di storno.
- Registra ogni problema. Un riepilogo delle commissioni anomalo? I numeri del pannello di controllo non corrispondono ai depositi? Le API smettono di funzionare su larga scala? Annotalo tutto.
- Raccogli feedback da ogni area—finanza, operazioni, sviluppo, assistenza. Assegna una gravità ai problemi e invia l’elenco degli errori al fornitore. Insisti per ottenere correzioni o spiegazioni.
Simula casi limite come rimborsi parziali, spedizioni suddivise o più rifiuti nella stessa sessione. È in questi casi che la maggior parte dei sistemi si blocca.
Inoltre, esegui i test su dispositivi e indirizzi IP reali: molti bug non emergono negli ambienti di test ripuliti.
Un marchio con cui abbiamo lavorato ha scoperto che il pagamento da dispositivi mobili non funzionava su alcuni dispositivi Android a causa di un errore nel selettore della data durante le iscrizioni agli abbonamenti—un problema che nessuno aveva rilevato in fase di controllo qualità perché i test venivano eseguiti solo su Chrome desktop.

La maggior parte dei problemi rimane nascosta sotto gli occhi di tutti finché non inizi a muovere denaro reale, invece di limitarti ad assistere alla presentazione di un PowerPoint preconfezionato da parte del fornitore.
Passaggio 6: negozia le condizioni finali
Hai a disposizione i dati, i risultati del test pilota e la scheda di valutazione: ora usali per ottenere più valore da ogni fornitore.
- Sfrutta i tuoi volumi. Se puoi impegnarti a raggiungere un minimo mensile o annuale, chiedi uno sconto a livelli sulle commissioni di elaborazione o un margine migliore sul modello interchange-plus. La maggior parte dei fornitori ha un certo margine di trattativa, ma solo se insisti.
Gli impegni relativi ai volumi mensili e i rapporti di contestazione sono le leve più importanti. Chiedi una tariffazione interchange-plus senza maggiorazione in punti base se elabori transazioni su larga scala.
- Raggruppa in modo intelligente. Hai bisogno di prevenzione delle frodi, gestione delle contestazioni di addebito o supporto multivaluta? Includili nella trattativa. Spesso pagherai meno per i pacchetti che acquistandoli separatamente.
- Gioca la carta della durata del contratto. I contratti più lunghi possono garantirti tariffe più basse, ma non lasciarti intrappolare: insisti per una clausola di recesso anticipato o un limite agli aumenti delle tariffe.
- Ottieni vantaggi per l'implementazione. Chiedi un mese gratuito di accesso all'ambiente di prova, l'eliminazione delle commissioni di configurazione o il supporto dedicato agli sviluppatori. I vantaggi non legati alle tariffe fanno risparmiare denaro e riducono i grattacapi.
- Controlla attentamente le clausole in piccolo. Esamina con attenzione i programmi di svincolo delle riserve, le strutture delle commissioni per rimborsi e contestazioni di addebito, le penali SLA e qualsiasi elemento “soggetto a modifiche”.
Quando tutto corrisponde alle tue esigenze, finalizza l'accordo. In caso contrario, continua la conversazione o rinuncia. Ricorda: l'unico accordo che vale la pena firmare è quello adatto alla tua attività, non a quella del fornitore.
Errori comuni e come evitarli
Anche gli operatori più esperti possono commettere errori nella scelta di un conto esercente. Ecco le principali insidie, oltre a come evitarle prima che ti causino problemi.
- Ignorare le commissioni nascoste. Commissioni insidiose per l'elaborazione dei lotti, gli estratti conto o la conformità PCI possono intaccare silenziosamente i tuoi margini.
Soluzione rapida: Esamina estratti conto reali e obbliga i fornitori a specificare ogni singola commissione prima della firma.
- Saltare la fase di prova. Fidarsi della dimostrazione commerciale significa non accorgersi dei problemi di integrazione, dei pagamenti non riusciti e della scarsa assistenza.
Soluzione rapida: Esegui almeno 50–100 transazioni in un progetto pilota realistico. Rimborsi, rifiuti, casi limite: individua i problemi prima che lo facciano i tuoi clienti.
- Inseguire le tariffe pubblicizzate più basse. La tariffa più economica sulla carta non servirà a nulla se perdi ricavi a causa di interruzioni del servizio, strumenti antifrode insufficienti o assistenza lenta.
Soluzione rapida: Usa la tua lista di valutazione dei fornitori per bilanciare le commissioni con prestazioni e funzionalità reali.
- Pianificare per oggi, non per domani. Il fornitore adatto al tuo volume attuale potrebbe non reggere se aumenti la scala o ti espandi a livello globale.
Soluzione rapida: Proietta la crescita nei prossimi 12 mesi e valuta la capacità dei fornitori di gestire nuovi metodi di pagamento, aree geografiche e volumi.
- Firmare contratti lunghi senza opzioni di uscita. Un impegno pluriennale può farti risparmiare qualche soldo, finché le tue esigenze non cambiano e non rimani vincolato.
Soluzione rapida: Negozia sempre clausole di recesso anticipato e limiti alle tariffe correlati al tuo volume di elaborazione.
Evita queste insidie e attraverserai con sicurezza il labirinto dei conti esercenti, trasformando ciò che sembra un campo minato in un chiaro vantaggio strategico.
È il momento di fare il punto
Scegliere il conto esercente giusto per il commercio elettronico non significa inseguire la tariffa più bassa o lasciarsi conquistare da una dashboard elegante.
Significa aumentare le probabilità a tuo favore: comprendere il flusso dei pagamenti, la struttura delle commissioni e le esigenze di integrazione, così da controllare i costi tu, non il fornitore.
Fai i calcoli. Metti alla prova le opzioni. Negozia come se fosse davvero importante, perché lo è.
Il conto sbagliato prosciuga i tuoi profitti e la tua pazienza; quello giusto libera liquidità e ti permette di concentrarti sulla crescita della tua attività.
Non lasciare che i pagamenti siano la perdita silenziosa della tua attività. Verifica regolarmente la configurazione, tieni d'occhio le nuove tendenze nei pagamenti e non sentirti mai troppo al sicuro. Il commercio al dettaglio e la tecnologia dei pagamenti non stanno mai fermi.
Il settore della vendita al dettaglio non si ferma mai, e nemmeno tu dovresti farlo. Iscriviti alla nostra newsletter per ricevere gli ultimi approfondimenti, le strategie e le risorse professionali dai principali leader del retail che stanno plasmando il settore.
Domande frequenti sui conti commerciali per l'e-commerce
È il momento di esaminare alcune domande che potresti porti proprio ora davanti allo schermo e di rispondere nel miglior modo possibile.
Cosa mi qualifica per la tariffazione interscambio più maggiorazione?
La tariffazione interscambio più maggiorazione è generalmente disponibile per gli esercenti che elaborano almeno 50.000–100.000 $ al mese, con una cronologia regolare dei chargeback e una solida documentazione per la valutazione del rischio.
Per qualificarti, preparati a condividere 6–12 mesi di estratti conto dell’elaborazione dei pagamenti, dimostrare bassi tassi di contestazione e fornire la prova della forma giuridica dell’attività, dell’EIN e della conformità PCI.
Raggiungere queste soglie ti consente di pagare i costi grezzi di interscambio più una piccola maggiorazione, pagando così solo un importo leggermente superiore a quello applicato dai circuiti delle carte.
Quali documenti sono necessari per la richiesta?
Come minimo, ti serviranno i documenti costitutivi dell’attività (atto costitutivo o documenti della LLC), il codice fiscale federale (EIN), un assegno annullato del conto aziendale e un documento d’identità rilasciato dalle autorità (patente o passaporto).
I fornitori di servizi di pagamento richiederanno anche 3–6 mesi di estratti conto dell’elaborazione dei pagamenti per valutare il tuo volume e il profilo dei chargeback. Gli esercenti ad alto rischio o con volumi elevati potrebbero dover fornire l’attestazione PCI DSS, descrizioni dei prodotti o servizi e lettere di referenze bancarie.
Come posso testare gli strumenti di prevenzione delle frodi prima di impegnarmi?
La maggior parte dei fornitori offre ambienti di prova in cui puoi simulare transazioni sia normali sia ad alto rischio. Crea casi di test che attivino discrepanze AVS, rifiuti consecutivi o controlli sulla frequenza delle transazioni, quindi valuta come vengono applicate le regole e visualizzati gli avvisi nel pannello di controllo.
Modifica le soglie e le impostazioni dei nuovi tentativi per trovare il giusto equilibrio tra il blocco delle frodi e la prevenzione dei falsi rifiuti, quindi esamina i registri e i dati dei webhook per verificarne l’accuratezza prima di entrare in produzione.
Posso passare in seguito dalla tariffazione forfettaria a quella interscambio più maggiorazione?
Sì, molti gateway e aggregatori ti consentono di iniziare con un piano a tariffa forfettaria e passare alla tariffazione interscambio più maggiorazione una volta raggiunti i criteri di volume o di rischio.
Quando negozi l’accordo iniziale, verifica le condizioni per la migrazione: assicurati che non siano previste commissioni di configurazione nascoste, che i dati storici vengano trasferiti e che tu comprenda eventuali periodi di preavviso o modifiche contrattuali necessari per il passaggio.
Qual è il modo migliore per monitorare le prestazioni nel tempo?
Configura avvisi in tempo reale per le metriche principali: tassi di approvazione inferiori al 95%, rapporti di chargeback superiori allo 0,5% o ritardi nell’accredito oltre i tempi previsti dal tuo SLA.
Programma revisioni mensili o trimestrali della tua matrice di valutazione ponderata (commissioni pagate, tempi di risposta dell’assistenza, utilizzo delle funzionalità) per individuare l’aumento graduale dei costi o le lacune nel servizio. Audit regolari degli estratti conto e dei registri dei rifiuti ti aiuteranno a identificare le anomalie prima che si aggravino.
Quanto tempo richiedono solitamente il processo di approvazione e quello di accredito?
I tempi della valutazione dipendono dal fornitore e dal profilo di rischio. I conti commerciali standard vengono spesso approvati in 3–5 giorni lavorativi una volta completata la richiesta, con l’accredito dei fondi sul conto bancario 1–3 giorni dopo la data della transazione.
Le richieste ad alto rischio possono richiedere 2–4 settimane per l’approvazione e potrebbero prevedere riserve rotative più consistenti; pianifica di conseguenza e predisponi piani di pagamento provvisori per evitare problemi di liquidità.

