

Key Takeaways
La magie du plastique: Le traitement des cartes de crédit pour le commerce électronique transforme votre carte de crédit en outil d’achat numérique, permettant les transactions en ligne sans utiliser d’argent liquide.
Condamné sans fluidité: Une expérience de paiement fluide est essentielle ; le moindre problème peut irrémédiablement nuire à la confiance des clients, ce qui souligne l’importance de choisir un service fiable de traitement des cartes de crédit.
Les mouvements de l’argent: Aux États-Unis, les transactions par carte de crédit ont dominé les ventes au détail en 2022, démontrant le besoin croissant pour les sites de commerce électronique d’adopter des solutions efficaces de traitement des paiements.
La danse des dollars: Le traitement des cartes de crédit implique un échange complexe entre la boutique en ligne, les réseaux de cartes de crédit et les banques, garantissant des transactions sécurisées et fluides pour les clients.
Le battement de cœur du commerce électronique: Comprendre le traitement des cartes de crédit est essentiel à la réussite du commerce électronique, car il influe directement sur les ventes, la satisfaction des clients et la capacité à fidéliser la clientèle.
Le plus difficile est derrière vous : vous avez officiellement lancé une entreprise de commerce électronique.
Vous disposez de votre superbe plateforme de commerce électronique, de toutes les pages les plus importantes, d’images de produits qui en mettent plein la vue, et il est maintenant temps de vendre vos magnifiques produits au plus grand nombre.
Mais attendez... il reste encore un petit (lisez : énorme) détail à régler. Avant de commencer à vendre vos produits en ligne, vous devez mettre en place votre système de traitement des paiements par carte bancaire pour le commerce électronique.
Sans doute plus important encore que ces photos de produits bien éclairées dont vous êtes si fier, le traitement des cartes bancaires permet tout simplement de recevoir effectivement de l’argent en échange du produit.
De plus, le service que vous choisissez compte vraiment. Toute mauvaise expérience lors du paiement pourrait ruiner votre réputation auprès de vos clients.
Une fois qu’ils rencontrent des problèmes avec leurs transactions, aucune somme d’argent ne suffira à regagner leur confiance.
En apprenant à configurer votre traitement des cartes bancaires pour le commerce électronique, vous pouvez vous assurer que vos clients ne quittent pas votre site sans le produit qu’ils étaient venus acheter.
Pourquoi est-ce important ? Aux États-Unis seulement, les transactions par carte bancaire représentaient 70 % des ventes au détail en 2022, soit 4,98 milliards de dollars de dépenses. Ce chiffre n’est pas près de baisser non plus.
Les propriétaires d’entreprise qui gèrent des boutiques de commerce électronique doivent disposer de solutions de traitement des paiements fluides afin de ne pas manquer de ventes et d’offrir la meilleure expérience client à chaque fois.
De plus, avec le bon prestataire de traitement des cartes bancaires, votre entreprise en ligne peut réduire les taux d’abandon du panier et fidéliser ses clients.
Examinons donc tous les aspects du traitement des cartes bancaires afin que vous puissiez choisir la meilleure option pour votre marque de commerce électronique en pleine croissance.
Qu’est-ce que le traitement des cartes bancaires pour le commerce électronique ?
Le traitement des cartes bancaires pour le commerce électronique permet à votre morceau de plastique sophistiqué d’acheter de vrais produits et services en ligne sans débourser d’argent liquide.
Imaginez la scène : vous faites des achats en ligne et vous trouvez la paire de chaussures parfaite.
Vous vous avancez fièrement vers la caisse numérique, sortez votre carte bancaire, saisissez vos informations et effectuez le paiement en un éclair. Mais attendez, que se passe-t-il en coulisses pour rendre ce paiement possible ?
Le traitement des cartes bancaires ressemble à une poignée de main secrète entre la boutique en ligne, la société de carte bancaire et la banque émettrice.
Il s’agit d’une danse complexe d’échange et de chiffrement des informations de carte bancaire, ainsi que d’autorisation, destinée à garantir que votre paiement est sécurisé et légitime.
Pensez à John Travolta et Uma Thurman en train de se déhancher sur la piste de danse dans Pulp Fiction.

Pourquoi est-il si important de comprendre le traitement des cartes bancaires ?
Excellente question ! Pour commencer, c’est un élément essentiel de l’essor du commerce électronique.
Les achats en ligne sont plus populaires que jamais, et les clients comme les détaillants ont besoin d’un moyen sûr et fiable de payer toutes ces dépenses liées au shopping.
De plus, le traitement des cartes bancaires influence tout, de la prévention de la fraude à l’expérience client. Il est donc essentiel que les entreprises le mettent en place correctement.
Il s’agit d’un processus complexe qui implique une multitude de communications et de niveaux de sécurité. Nous tenons ce processus en coulisses pour acquis, mais il nous permet d’acheter des articles en ligne sans difficulté.
Comment fonctionne le traitement des cartes bancaires ?
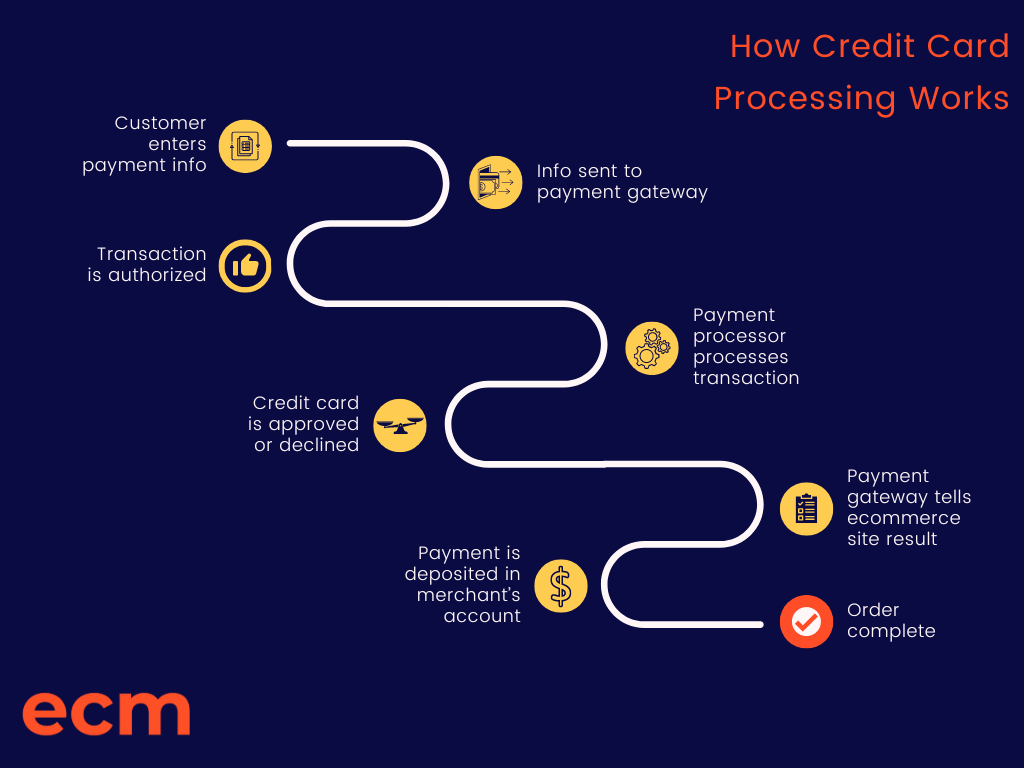
Le traitement des cartes bancaires pour le commerce électronique est similaire au traitement traditionnel des cartes bancaires, mais il se déroule entièrement en ligne. Ce n’est pas aussi difficile ni aussi inquiétant qu’il y paraît.
Voici les principales étapes :
1. Le client saisit ses informations de paiement : Il saisit les informations de sa carte bancaire ou de débit sur la page de paiement du site de commerce électronique.

2. Les informations de paiement sont envoyées au prestataire de passerelle de paiement : Le site e-commerce envoie les informations de paiement à une passerelle de paiement, qui est un service sécurisé communiquant avec le processeur de paiement.

3. La passerelle de paiement autorise la transaction : La passerelle de paiement vérifie les informations de paiement et autorise la transaction si le client dispose de fonds suffisants et si les informations sont exactes.

4. Le processeur de paiement traite la transaction : Le processeur de paiement reçoit les informations de transaction de la passerelle de paiement et traite la transaction avec la banque du client ou l'émetteur de sa carte bancaire.

5. La transaction par carte bancaire est approuvée ou refusée : La banque ou l'émetteur de la carte bancaire approuve ou refuse la transaction, et le processeur de paiement renvoie le résultat à la passerelle de paiement.

6. La passerelle de paiement communique le résultat au site e-commerce : La passerelle de paiement communique le résultat de la transaction au site e-commerce, qui affiche ensuite un message au client indiquant si la transaction a réussi.

7. Le paiement est versé sur le compte du commerçant : Si la transaction est approuvée, le processeur de paiement verse le paiement sur le compte du commerçant e-commerce, généralement sous quelques jours ouvrés.

De toute évidence, le traitement des paiements par carte bancaire dans le e-commerce implique plusieurs niveaux de sécurité. Il nécessite également une communication entre le client, le site e-commerce, la passerelle de paiement et le processeur de paiement afin de garantir une transaction en ligne sécurisée et efficace.
Mais il existe des solutions pour vous simplifier la vie.
Une option populaire consiste à ouvrir un compte marchand, un type de compte bancaire qui vous permet d'accepter les paiements en ligne.
Bien que certains frais soient associés à cette démarche — comme les frais de demande et de mise en place — la plupart des prestataires de comptes marchands prennent en charge les cartes de crédit et de débit populaires sur plusieurs réseaux.
Pensez à Visa, Mastercard, Discover et American Express — les principales sociétés de cartes bancaires.
Remarque sur les processeurs de paiement tiers
Il faut également prendre en compte un autre élément dans votre processus de décision : les processeurs de paiement tiers.
Cela peut sembler extrêmement compliqué. Mais il n'est pas nécessaire de s'enliser dans la complexité de la création d'un compte marchand et d'une passerelle de paiement.
En fait, de nombreuses entreprises se tournent vers des processeurs de paiement tiers comme Nadapayments, qui proposent une plateforme tout-en-un pratique pour le traitement des paiements par carte bancaire dans le e-commerce.
Avec les processeurs tiers, vous n'avez pas à vous soucier de comptes marchands individuels ni de la configuration d'une passerelle de paiement : tout est pris en charge.
Les prestataires tiers proposent également souvent des terminaux virtuels et des systèmes de point de vente (POS) afin de simplifier la gestion des stocks et la tenue des registres financiers.
Bien que des frais soient toujours facturés, vous ne payez que ce que vous utilisez. Vous bénéficiez ainsi des avantages du traitement des cartes de crédit pour le commerce électronique sans les complications.
Comment configurer votre système de traitement des cartes de crédit pour le commerce électronique
Le traitement des cartes de crédit peut aider vos clients du commerce électronique à effectuer facilement et en toute sécurité des achats en ligne. Mais comment le configurer ?
Voici un guide étape par étape pour vous aider à configurer le traitement des cartes de crédit pour votre entreprise de commerce électronique et à choisir les cartes à accepter.
1. Choisissez une passerelle de paiement
Une passerelle de paiement est un service qui relie votre boutique en ligne au prestataire de traitement des paiements. Elle est chargée de transmettre en toute sécurité les informations de paiement du client au prestataire de traitement des paiements.
De nombreuses passerelles de paiement sont disponibles, notamment PayPal, Stripe, Authorize.net et bien d'autres. Lorsque vous évaluez les différentes options, pensez à consulter les meilleurs logiciels de traitement des cartes de crédit pour trouver la solution la mieux adaptée.
Choisissez une passerelle de paiement adaptée aux besoins de votre entreprise et qui s'intègre correctement à votre plateforme de commerce électronique. Consultez notre liste pratique des meilleures passerelles ci-dessous :
Have an account? Log In
2. Demandez un compte marchand
Un compte marchand est un compte bancaire qui permet aux entreprises d'accepter les paiements par carte de crédit ou de débit.
Vous pouvez demander un compte marchand auprès d'un prestataire de traitement des paiements ou d'un fournisseur tiers. Pour faire votre demande, vous devez fournir des informations de base sur votre entreprise, telles que votre type d'activité, votre volume mensuel de ventes et votre historique de traitement des paiements.
3. Choisissez les cartes à accepter
Les sociétés émettrices de cartes de crédit facturent des frais différents pour le traitement des transactions. Il est donc important de choisir les cartes à accepter en fonction des besoins de votre entreprise. Visa et Mastercard sont largement acceptées et affichent des frais de traitement des cartes de crédit relativement faibles.
Dans le même temps, American Express et Discover peuvent appliquer des frais plus élevés, mais proposent également des récompenses et des avantages aux titulaires de cartes. Vous devez également tenir compte des cartes que votre public cible est susceptible d'utiliser.
4. Configurez le traitement des paiements
Une fois que vous avez choisi une passerelle de paiement et demandé un compte marchand, vous pouvez configurer le traitement des paiements pour votre site de commerce électronique.
Cette étape consiste généralement à configurer les paramètres de votre passerelle de paiement et à intégrer la passerelle de paiement à votre plateforme de commerce électronique. Vous devrez peut-être travailler avec un développeur ou suivre les instructions fournies par votre fournisseur de passerelle de paiement.
5. Assurez votre conformité aux normes du secteur des cartes de paiement (PCI)
Pour garantir la sécurité des informations de paiement des clients, les entreprises qui acceptent les paiements par carte de crédit doivent respecter la norme de sécurité des données de l'industrie des cartes de paiement (PCI DSS).
Cela implique de mettre en œuvre des mesures de sécurité telles que le chiffrement, les contrôles d'accès et des tests de sécurité réguliers. Votre fournisseur de passerelle de paiement peut proposer des conseils sur la conformité PCI et les exigences DSS.
Facteurs à prendre en compte pour choisir le meilleur processeur de cartes bancaires pour le commerce électronique
Le service que vous choisissez pour vos besoins en traitement des paiements doit répondre à certains critères. Bien sûr, vous pourriez simplement vous tourner vers le processeur qui mise le plus sur le marketing, mais cette décision mérite d’être examinée de plus près afin que vous en tiriez le meilleur parti.
Examinons ce que votre processeur de cartes bancaires doit faire pour votre entreprise.
Types de moyens de paiement
Vous connaissez mieux que quiconque vos clients cibles ; vous devriez donc avoir une idée de la manière dont ils aiment payer.
Un excellent processeur de cartes bancaires permettra d’utiliser plusieurs modes de paiement, comme les cartes de débit, les paiements mobiles, les portefeuilles numériques (comme Apple Pay et Google Pay), ainsi que les types de cartes bancaires les plus populaires.
En outre, si vous exercez votre activité à la fois en ligne et dans un magasin physique, vous aurez besoin d’une solution comprenant du matériel physique pour accepter les paiements, comme un terminal de point de vente et du matériel de paiement sans contact.
Évolutivité
Comme la plupart des marques de commerce électronique, vous souhaitez probablement vous développer. Cette croissance signifie qu’à terme, vous traiterez régulièrement un tsunami de commandes.
Votre solution de paiement par carte bancaire doit donc être capable de gérer ce volume.
Même si vous n’atteignez pas encore de tels volumes, vous ne voudrez pas changer de prestataire en pleine phase de croissance. Trouvez une solution capable de prendre facilement en charge un grand nombre de transactions sans sourciller.
Conformité PCI
C’est assez courant de nos jours, mais cela reste néanmoins important. Ces processeurs doivent se conformer aux normes de sécurité des données de l’industrie des cartes de paiement (PCI DSS) afin de garantir une gestion sécurisée des données de cartes bancaires.
Il incombe aux commerçants de rester conformes, mais cela implique notamment de choisir le bon prestataire de paiement. Ajoutez donc ce point à votre liste de contrôle !
Frais
Une chose est certaine dans le traitement des paiements : les frais de transaction. Ils prennent différentes formes, mais ils sont toujours présents.
Voici les frais à rechercher pour calculer le coût d’utilisation d’un prestataire donné :
- Frais d’interchange. Ils sont versés à l’émetteur de la carte et leur montant varie en fonction de plusieurs facteurs, comme le type de carte, le secteur d’activité et le montant de la transaction. Ils se présentent sous la forme d’un pourcentage de chaque transaction, auquel s’ajoute une petite somme fixe.
- Frais d’évaluation. Ils sont versés au réseau de cartes bancaires en contrepartie de la possibilité pour un commerçant d’accepter les paiements effectués avec une carte bancaire donnée. Ils correspondent à un pourcentage des ventes mensuelles plutôt qu’à un montant par transaction.
- Frais du processeur de paiement. Les processeurs de paiement comme Square et PayPal facturent un pourcentage (plus une petite somme fixe) pour chaque transaction ; ce montant varie selon que la transaction est effectuée en ligne ou par lecture physique de la carte. Certains processeurs facturent également des frais mensuels fixes.
- Frais de rétrofacturation. Lorsque des clients contestent des prélèvements effectués sur leur carte bancaire, vous devez non seulement rembourser le montant de l’achat, mais aussi payer les frais du processeur pour annuler la transaction. Ces frais varient considérablement d’une société de traitement des cartes bancaires à l’autre.
Ce sera un facteur déterminant dans votre décision, car cela a un impact sur votre résultat net.
Assistance client
Rencontrer des problèmes avec votre processeur de cartes bancaires pour petite entreprise est une situation grave. Toute période d’indisponibilité entraîne une perte de revenus.
Bien que cela puisse arriver avec n’importe quel prestataire, tous ne disposent pas d’une assistance client capable de résoudre rapidement les problèmes. Recherchez notamment une disponibilité 24 h/24 et 7 j/7, une assistance par téléphone et par e-mail, ainsi qu’un chat en direct.
Les avis constituent également une bonne source d’information à ce sujet. Si l’assistance n’est pas à la hauteur, les avis le montreront.
Capacités d’intégration
Les activités de commerce électronique se composent de nombreux éléments mobiles, qui doivent fonctionner ensemble de manière fluide.
Votre processeur de cartes bancaires doit s’intégrer à votre CRM, à votre logiciel de comptabilité, à votre ERP et, bien entendu, à votre plateforme de commerce électronique.
S’ils peuvent communiquer facilement entre eux, vos processus seront rationalisés, ce qui améliorera la précision des données et l’expérience client.
Fonctionnalités de vente à l’international
Bien que toutes les marques n'aient pas d'ambitions internationales, celles qui en ont doivent être en mesure d'accepter les paiements sous toutes les formes utilisées à l'international.
Cela signifie qu'il faut calculer les taxes applicables, se conformer aux réglementations locales et accepter les paiements dans différentes devises.
Si vous restez sur le marché national, inutile de cocher cette case.
Quels sont les meilleurs outils de traitement des cartes de crédit en ligne ?
Maintenant que nous savons que nous aurons toujours besoin du traitement des cartes de crédit, quelles sont les meilleures options de paiement ?
Nous avons effectivement préparé un guide détaillé des meilleurs processeurs de cartes de crédit, que vous devriez consulter pour connaître tous les détails.
Mais je peux vous donner un aperçu de ces options afin de vous en présenter les grandes lignes. Examinons-les.
Et voici les détails tarifaires de chaque option :
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Meilleure valeur pour les volumes de transactions élevés | Essai gratuit de 3 mois | À partir de $79/mois | Website | |
| 2 | Meilleur traitement des paiements par carte pour l'intégration retail omnicanal | Essai gratuit de 3 jours | À partir de 29 $/mois (facturé annuellement) | Website | |
| 3 | Meilleur logiciel de traitement des paiements par carte bancaire pour sa tarification transparente et son support | Devis gratuit disponible | Tarification sur demande | Website | |
| 4 | Meilleur logiciel de traitement des paiements par carte de crédit pour répercuter légalement les coûts sur les clients | À partir de 29 $/mois | Website | ||
| 5 | Idéal pour accéder à plusieurs prestataires de paiement | Consultation gratuite disponible | À partir de $50/h | Website | |
| 6 | Meilleur logiciel de traitement de cartes de crédit pour de bons taux d’interchange | Démo gratuite disponible | À partir de Interchange + 0,40% + 8¢ (varie selon le volume) | Website | |
| 7 | Meilleur logiciel de traitement des cartes bancaires pour les magasins physiques souhaitant vendre en ligne | Démo gratuite disponible | À partir de $135/mois | Website | |
| 8 | Meilleur logiciel de traitement de cartes bancaires pour une approbation rapide des commerçants | Devis gratuit disponible | Tarif sur demande | Website | |
| 9 | Meilleur logiciel de traitement de cartes bancaires pour les intégrations de paiements | Essai gratuit de 30 jours disponible | À partir de 2,9 % + 30¢ par transaction | Website | |
| 10 | Idéal pour les entreprises B2B | Démo gratuite disponible | À partir de 15 $/mois | Website |


Examinons plus en détail quelques services abordables de traitement des cartes de crédit populaires avant de conclure.
Stripe

Stripe est une option de traitement des paiements populaire qui offre une configuration facile, une tarification transparente et diverses fonctionnalités, notamment la prise en charge de plus de 135 devises et la possibilité d'accepter des paiements via des appareils mobiles.
PayPal

PayPal est une option de traitement des paiements bien connue qui offre de faibles frais de transaction, une interface conviviale et diverses fonctionnalités, notamment la prise en charge des paiements récurrents et la facturation.
Square

Square est une option de traitement des paiements conçue spécialement pour les petites entreprises. Elle offre une configuration facile, des tarifs abordables et diverses fonctionnalités, notamment la prise en charge des paiements en ligne ainsi que des paiements sécurisés en magasin via des appareils mobiles, en personne.
Authorize.net
Authorize.net est une solution de paiement qui offre diverses fonctionnalités, notamment la détection des fraudes, la facturation récurrente et la prise en charge de plusieurs types de paiement, notamment les cartes de crédit, les chèques électroniques et PayPal.
Braintree

Braintree est un service de traitement des paiements détenu par PayPal. Il propose une tarification transparente, une configuration simple et toute une gamme de fonctionnalités, notamment la prise en charge de plusieurs types de paiements et un système robuste de détection des fraudes.
Mais n’oubliez pas que la meilleure solution de traitement des cartes bancaires pour votre entreprise dépendra de vos besoins et préférences spécifiques. Il est important d’étudier et de comparer les différentes options et les différents modèles tarifaires afin de trouver celui qui vous convient le mieux.
Choisissez les bons modes de paiement pour votre commerce en ligne afin d’être payé
Que ce soit pour choisir le meilleur logiciel de traitement des paiements pour le commerce en ligne ou pour adopter des plateformes d’achat immédiat avec paiement différé afin de proposer des options de paiement flexibles à vos clients, vous devez rester informé si vous souhaitez créer une entreprise de commerce en ligne prospère offrant une expérience d’achat fluide.
Qu’en pensez-vous ? Votre vision du traitement des cartes bancaires pour le commerce en ligne a-t-elle changé ? Partagez vos réflexions dans les commentaires ci-dessous : nous serions ravis de les lire.
Pour découvrir les dernières analyses, les outils et les conseils sur le commerce en ligne, inscrivez-vous dès aujourd’hui à l’infolettre de The Retail Exec !
FAQ sur le traitement des cartes bancaires pour le commerce en ligne
Bon, pour finir, abordons quelques questions qui ne s’intégraient pas parfaitement au cœur de cet article.
Quels sont les risques de sécurité liés au non-respect des normes PCI et comment un prestataire de services de paiement peut-il contribuer à les atténuer ?
Le non-respect des normes PCI expose les marques à des risques accrus de violations de données et de fraude financière, ce qui peut entraîner de lourdes amendes, des frais juridiques et une atteinte à la réputation de la marque.
Un prestataire conforme ne se contentera pas de respecter lui-même ces normes, mais fournira également des outils et des ressources, tels que le chiffrement et des audits de sécurité, afin de garantir la conformité de votre entreprise et de réduire ainsi le risque d’incidents de sécurité coûteux.
Quel est l’impact du choix du bon prestataire de traitement des cartes bancaires sur l’expérience client dans le commerce en ligne ?
Le bon prestataire améliore l’expérience client en garantissant des transactions fluides, rapides et sécurisées.
Des fonctionnalités telles que l’achat en un clic et la prise en charge de diverses options de paiement, notamment les portefeuilles mobiles et numériques, répondent aux attentes des clients en matière de processus de paiement rapides et simples.
En outre, une disponibilité fiable et une résolution rapide des problèmes de paiement sont essentielles pour maintenir la satisfaction et la fidélité des clients.
Que doivent rechercher les entreprises de commerce en ligne en matière de protection contre la fraude auprès de leur prestataire de traitement des cartes bancaires ?
Les entreprises de commerce en ligne doivent rechercher des prestataires proposant des outils complets de détection et de prévention de la fraude.
Cela inclut la surveillance des transactions en temps réel, les services de vérification du CVV et de l’adresse, ainsi que des seuils personnalisables pour signaler les activités suspectes.
Les solutions avancées, telles que l’analyse des fraudes fondée sur l’IA, peuvent s’adapter aux nouveaux schémas de fraude et fournir un niveau de sécurité supplémentaire.
Existe-t-il des considérations particulières concernant le traitement des cartes bancaires pour les modèles de commerce en ligne fondés sur l’abonnement ?
Les services par abonnement nécessitent des prestataires capables de gérer les paiements récurrents de manière efficace et sécurisée.
Les principales fonctionnalités à rechercher sont notamment la configuration simple des échéanciers de paiement, la mise à jour fluide des informations de paiement et une gestion robuste des renouvellements et des annulations.
En outre, garantir la conformité avec des réglementations telles que Visa Account Updater (VAU) peut contribuer à éviter les interruptions de service dues à l’expiration ou à l’annulation des cartes.