

Comment choisir un compte marchand pour le commerce électronique en 2026

Les frais de traitement des paiements, les rétrofacturations et les coûts cachés peuvent réduire discrètement vos marges dans le commerce électronique s’ils ne sont pas surveillés attentivement. Comprendre ces éléments est essentiel pour préserver des marges bénéficiaires saines.
Un compte marchand dédié permet aux entreprises de négocier leurs tarifs, de mettre en place une prévention avancée de la fraude et d’accéder à des rapports détaillés sur les transactions, offrant un meilleur contrôle des opérations financières que les solutions standardisées.
Séparer les comptes marchands, les passerelles de paiement et les processeurs offre aux entreprises de commerce électronique davantage de flexibilité pour l’intégration, la négociation et le changement de prestataire par rapport aux solutions groupées.
Pour réussir à l’international, assurez-vous que votre compte marchand prend en charge les transactions multidevises et une variété de modes de paiement, afin de répondre aux attentes des consommateurs et d’éviter les ventes perdues en raison des obstacles au paiement.
Comprenez les structures tarifaires à taux fixe, échelonnées et interchange-plus. Privilégiez la transparence pour éviter les coûts cachés et négocier de meilleures conditions, tout en gardant vos dépenses de traitement des paiements sous contrôle.
Le traitement des paiements : la partie de votre activité de commerce électronique qui est volontairement déroutante et qui érode discrètement vos marges si vous ne la surveillez pas.
Vous pensez bénéficier d’une offre équitable, puis les frais de traitement, les rétrofacturations et les lignes facturées aléatoirement apparaissent et grignotent vos bénéfices.
Tous les prestataires promettent la même chose : « tarifs réduits, mise en place rapide et assistance 24 h/24, 7 j/7 ». La plupart dissimulent des frais cachés, proposent des tableaux de bord génériques et une ligne d’assistance qui pourrait tout aussi bien être une boîte à suggestions.

Ce guide s’adresse à vous si vous voulez :
- De la clarté sur les coûts réels. Découvrez ce que vous payez réellement pour chaque paiement par carte, virement ACH et transaction via portefeuille numérique.
- Une meilleure assistance. Évitez les absurdités du support de premier niveau et obtenez un accès direct lorsque vous en avez besoin.
- Des intégrations solides. Faites fonctionner ensemble votre plateforme de commerce électronique, votre système de point de vente et votre panier d’achat, sans bricolage nécessaire.
- Un meilleur pouvoir de négociation. N’acceptez pas une tarification « taille unique » ni des frais de transaction « conformes aux standards du secteur ».
Vous saurez quel compte marchand pour commerce électronique convient à votre entreprise, quelles fonctionnalités comptent réellement et comment cesser de perdre de l’argent au profit de votre propre prestataire de traitement des paiements.
Entrons dans le vif du sujet.
Qu’est-ce qu’un compte marchand pour commerce électronique ?
Un compte marchand pour commerce électronique est un compte bancaire professionnel spécialement configuré pour gérer les paiements en ligne effectués par carte de crédit, carte de débit et autres moyens de paiement électroniques.
Lorsqu’un client finalise son achat sur votre site de commerce électronique ou dans votre magasin physique, les fonds ne sont pas versés directement sur votre compte bancaire principal : ils arrivent d’abord ici, puis sont débloqués une fois les frais de traitement et les contrôles de conformité réglés.
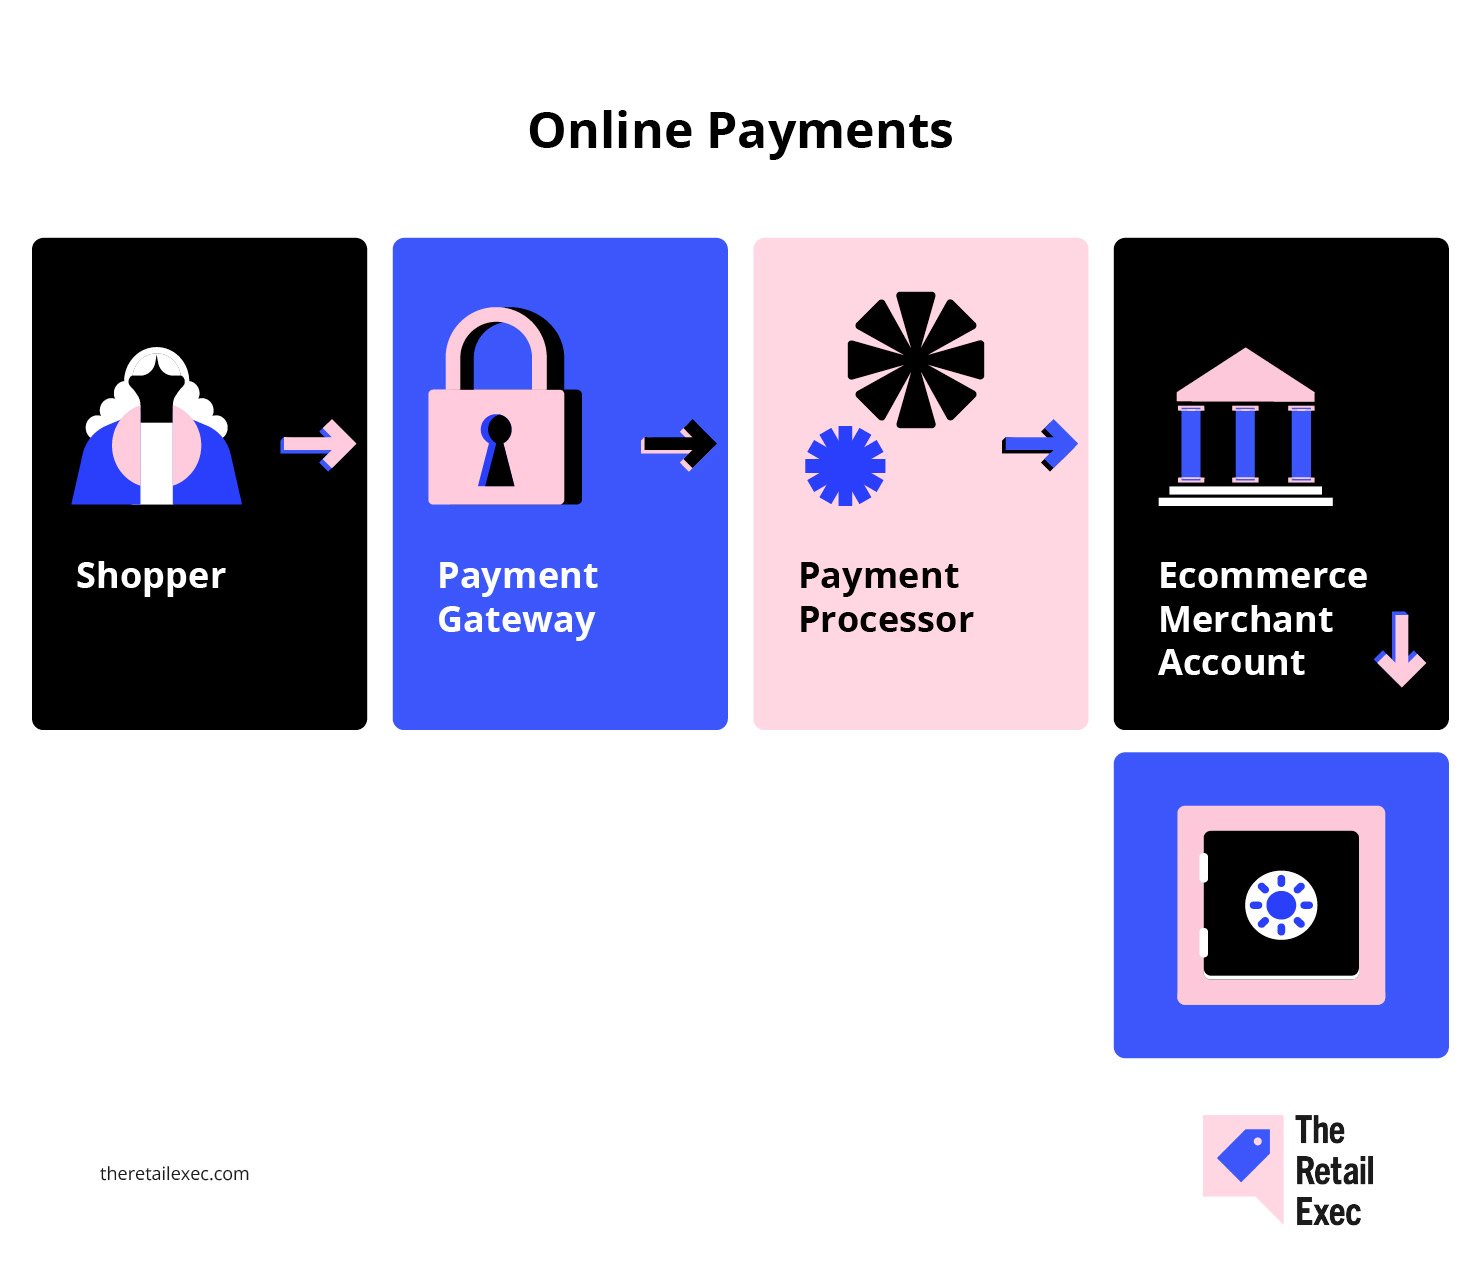
Voici sa place dans la chaîne de traitement des paiements :
- Ce n’est pas une passerelle de paiement. La passerelle transmet de manière sécurisée les informations de paiement de votre client depuis votre panier d’achat jusqu’au processeur de paiement.
- Ce n’est pas le processeur. Le processeur transfère effectivement l’argent entre les banques et les réseaux de cartes tels que Visa, Mastercard ou ACH.
- C’est votre point de contrôle. Avec un compte marchand dédié, vous pouvez négocier vos propres tarifs, utiliser des outils avancés de prévention de la fraude et suivre des rapports détaillés sur chaque commission et chaque transaction.
Jonathan Saluk, consultant en services aux commerçants, l’explique simplement :
Un compte marchand dédié vous permet de bénéficier de frais réduits, de meilleurs outils de prévention de la fraude, d’une assistance dédiée, d’une fiabilité des versements et d’un contrôle sur le moteur financier de votre entreprise.
Si vous voulez disposer d’un pouvoir de négociation concernant vos solutions de paiement et que vous en avez assez de vous sentir limité par les prestataires tout-en-un comme PayPal ou Stripe, posséder votre propre compte marchand est la première étape.
Pour les entreprises qui réalisent un volume important de transactions, cela signifie davantage de flexibilité, plus de données et, souvent, plus d’argent dans vos poches.
Prêt à en savoir plus ? Consultez notre guide introductif sur ce qu’est le traitement des paiements des commerçants pour obtenir davantage de contexte.
Compte marchand, passerelle de paiement ou processeur : quelles différences ?
Il est facile de se perdre dans le jargon des paiements. Décomposons donc les trois grands éléments auxquels vous serez confronté dans toute configuration de paiement pour le commerce électronique :
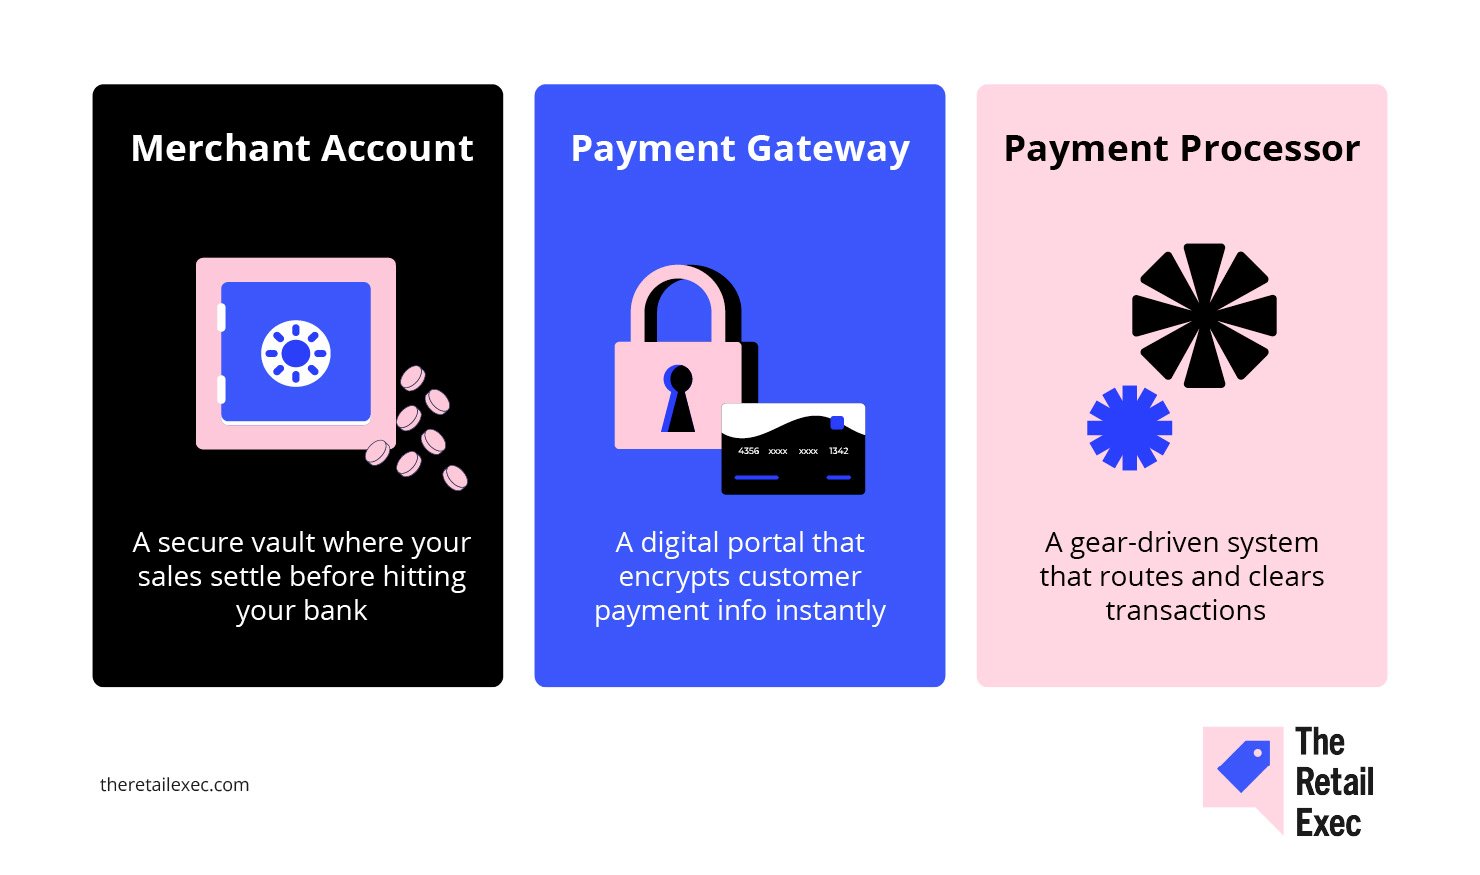
- Compte marchand. Il s’agit du compte bancaire professionnel qui conserve les fonds issus de chaque vente avant que l’argent n’arrive sur votre compte principal. C’est l’étape qui vous permet d’accepter les paiements par carte de crédit, carte de débit, ACH et autres paiements électroniques dans votre boutique en ligne ou sur votre point de vente.
- Passerelle de paiement. Il s’agit de la technologie sécurisée qui transfère les informations de paiement de votre client depuis votre page de paiement ou votre panier d’achat vers le processeur. Considérez-la comme le lien entre votre plateforme de commerce électronique, comme Shopify, et les systèmes du processeur. Parmi les passerelles populaires figurent Authorize.Net et, dans certaines configurations, Stripe.
- Processeur de paiement. Il s’agit de l’entreprise qui gère effectivement les opérations en coulisses : transfert d’argent entre les banques, gestion des règlements, traitement des réseaux Visa, Mastercard et American Express, ainsi que gestion des approbations et des refus de transactions.
Pourquoi est-ce important ?
- Séparation = flexibilité. En gardant ces rôles séparés, vous disposez de davantage de liberté pour remplacer votre passerelle de paiement, choisir différents prestataires de traitement ou négocier de meilleurs tarifs avec chaque fournisseur à mesure que votre entreprise de commerce électronique se développe.
- Les solutions groupées peuvent être plus simples, mais elles impliquent des compromis. Utiliser un service tout-en-un (comme PayPal ou Stripe) signifie moins de difficultés de configuration, mais souvent des frais plus élevés, des rapports moins transparents et moins de poids dans les échanges avec le support ou pour les intégrations personnalisées.
Si vous dirigez une petite entreprise et recherchez la simplicité, une solution groupée peut convenir.
Si vous accordez de l’importance aux coûts, aux données et au contrôle, notamment à mesure que vous développez votre activité en ligne ou que vous étendez vos paiements en magasin, il vaut la peine de garder ces rôles séparés.
Approfondissez les exemples concrets de chaque rôle dans notre analyse détaillée du compte marchand et de la passerelle de paiement.
Pourquoi votre entreprise a besoin d’un compte marchand dédié
Voici la dure réalité : en continuant à utiliser des solutions de paiement génériques et groupées, vous paierez toujours plus cher tout en bénéficiant de moins de contrôle.
Si vous voulez gérer une véritable entreprise de commerce électronique, ou développer votre boutique en ligne au-delà d’une activité secondaire, un compte marchand dédié constitue l’étape suivante.
Les avantages concrets :
- Des coûts réduits pour les volumes importants. Selon ClearlyPayments, une entreprise traitant 1 million de dollars par an peut réduire son taux effectif de traitement à environ 2 % avec un compte dédié, contre environ 2,6 % avec un agrégateur. Cela représente 6 000 dollars par an qui restent dans votre poche, simplement en changeant de solution.
- De meilleurs outils de prévention de la fraude. Les vendeurs en ligne aux États-Unis et en Europe consacreraient près de 10 % de leurs revenus à la gestion de la fraude aux paiements (y compris les pertes et les coûts opérationnels). Avec un compte marchand dédié, vous bénéficiez de fonctionnalités telles que l’analyse comportementale, les ensembles de règles personnalisés et 3D Secure, qui peuvent réduire à la fois les pertes liées à la fraude et les refus injustifiés.
- Un meilleur support et davantage de transparence. Les agrégateurs vous traitent comme un ticket supplémentaire dans la file d’attente. Un prestataire dédié offre un véritable support client, des rapports détaillés et une meilleure visibilité sur chaque ligne de votre relevé, afin que vous puissiez réellement optimiser votre parcours de paiement et détecter les problèmes avant qu’ils ne prennent de l’ampleur.
- Contrôle et flexibilité. Avec un compte marchand indépendant, vous n’êtes pas lié à l’écosystème d’un seul prestataire. Vous pouvez négocier les tarifs, changer de passerelle, ajouter des moyens de paiement comme Apple Pay ou ACH et réagir rapidement si votre entreprise évolue.
Si vous prévoyez de développer votre boutique en ligne, d’ouvrir de nouveaux points de vente ou d’expérimenter de nouvelles options de paiement, la flexibilité supplémentaire et les économies potentielles sont bien réelles.
Pour toute entreprise ayant dépassé ses débuts, le compte marchand dédié n’est pas seulement une amélioration : c’est une protection pour vos marges et votre tranquillité d’esprit.
Liste de vérification préalable à la sélection
Avant de demander un compte marchand, assurez-vous d’être prêt à passer l’évaluation avec un minimum de difficultés.
Voici ce que recherchent tous les prestataires de traitement des paiements et de services marchands :
- Une entité commerciale enregistrée et un identifiant fiscal fédéral. Vous devez disposer d’une LLC, d’une société ou d’une structure similaire, ainsi que de votre EIN délivré par l’IRS. Pas d’entreprise légalement constituée, pas de compte marchand.
- Un compte bancaire professionnel dédié. Mélanger les fonds professionnels et personnels constitue un signal d’alerte pour tout prestataire. Ouvrez un compte séparé réservé à votre activité de commerce électronique ou de vente au détail.
- 3 à 6 mois de données sur les ventes et les paiements. Les prestataires de traitement veulent la preuve que vous traitez réellement des paiements : montant moyen des transactions, volume mensuel, taux de remboursement et rétrofacturations. Récupérez les relevés de votre ancien service ou plateforme de paiement (comme Shopify, Stripe ou PayPal).
- Un site web en ligne et une politique de remboursement. Votre site de commerce électronique doit être opérationnel, avec une politique de remboursement claire publiée pour que les clients et les évaluateurs puissent la consulter.
- Des documents attestant la conformité à la norme PCI DSS. Si vous manipulez ou stockez des données de cartes bancaires, vous devrez présenter votre certificat de conformité PCI ou votre auto-évaluation.
Mettez tout cela en ordre et vous franchirez sans difficulté la plupart des processus d’approbation, que vous soyez une nouvelle entreprise en ligne ou que vous développiez votre infrastructure de paiement.
Fonctionnalités clés que tout détaillant devrait privilégier
Choisir les bonnes fonctionnalités pour votre compte marchand peut directement accroître vos bénéfices, simplifier vos opérations et élargir votre portée. Voici les fonctionnalités essentielles que nous examinerons en détail :
Prise en charge multidevise et internationale
Vendre en ligne signifie que vous êtes en concurrence pour les portefeuilles du monde entier, et pas seulement pour ceux de votre marché local.
Au cours de l’année dernière, 55 % des acheteurs en ligne dans le monde ont acheté sur un site de commerce électronique étranger. Encore plus révélateur : 92 % des acheteurs souhaitent que les prix soient affichés dans leur propre devise, et 33 % abandonneront leur panier si vous les obligez à payer en dollars américains.
Kai Wu, directeur des revenus chez Airwallex, l’exprime clairement :
Le commerce électronique est plus mondial que jamais… Alors que le marché mondial du commerce électronique transfrontalier devrait atteindre 7,9 billions de dollars d’ici 2030, il est essentiel pour les commerçants internationaux de résoudre les difficultés rencontrées par les consommateurs et d’offrir la meilleure expérience client possible afin de prospérer sur ce marché concurrentiel
Que devez-vous rechercher chez un prestataire de compte marchand ?
- Conversion automatique des devises et règlement local. Acceptez les paiements dans n’importe quelle devise, recevez les fonds sur votre propre compte bancaire et évitez les frais de conversion imprévus.
- Prise en charge des moyens de paiement régionaux. Allez au-delà de Visa et Mastercard : pensez à iDEAL, Alipay et aux autres options locales auxquelles les acheteurs font confiance.
- Tarification internationale claire. Les frais transfrontaliers et les frais de change ne devraient pas relever du hasard. Demandez à votre prestataire de vous montrer le calcul.
La conversion dynamique des devises est un piège : exigez une véritable tarification multidevise avec des taux de change transparents et des moyens de paiement localisés comme SEPA ou iDEAL si vous expédiez vos produits dans le monde entier

Si vous voulez réaliser des ventes internationales, concevez votre activité pour les paiements internationaux — ou contentez-vous de résultats locaux.
Facturation récurrente et outils d’abonnement
Si votre entreprise de commerce électronique repose sur des adhésions, des abonnements ou des commandes récurrentes, la facturation récurrente n’est pas facultative : c’est le fondement de revenus prévisibles.
Les chiffres le confirment : une simple amélioration de 5 % de la fidélisation des clients peut augmenter les bénéfices jusqu’à 95 %.
Mais c’est là que la plupart des solutions de paiement montrent leurs limites :
- Mise à jour des cartes et logique de nouvelle tentative. Trop d’abonnements échouent parce que les cartes ont expiré. Vous avez besoin d’un prestataire de services marchands qui mette automatiquement les cartes à jour et retente les paiements échoués avant de perdre définitivement un client.
Au minimum, recherchez les nouvelles tentatives automatiques en cas d’échec de carte, les flux de relance et la conservation sécurisée des cartes. La récupération des revenus liés aux paiements échoués est tout aussi importante que la facturation initiale, en particulier dans les secteurs à fort taux d’attrition. Recherchez également des extensions de gestion des abonnements et des adhésions pour votre panier d’achat : vous trouverez peut-être de meilleures solutions autonomes.

- Gestion flexible des abonnements. Recherchez les avantages des logiciels de gestion des abonnements et des fonctionnalités telles que des intervalles de facturation personnalisables, des changements de forfait faciles et une gestion intégrée des relances afin de limiter l’attrition involontaire.
- Des intégrations qui vous font gagner du temps. Votre compte marchand doit se connecter facilement à votre plateforme de commerce électronique, à votre CRM et à vos outils comptables, que vous utilisiez Shopify, une API personnalisée ou une solution intermédiaire.
La facturation récurrente automatisée ne se résume pas à la commodité. C’est ce qui vous permet de faire en sorte que les revenus récurrents restent réellement récurrents.
Portefeuilles numériques et options d’achat immédiat avec paiement différé
Les acheteurs modernes veulent des options de paiement adaptées à leur mode de vie : rapides, flexibles et fluides. Si votre processus de paiement ne prend pas en charge les portefeuilles et les plateformes d’achat immédiat avec paiement différé, vous laissez une somme considérable sur la table.
- Les portefeuilles stimulent les conversions mobiles. Ajouter Apple Pay ou Google Pay peut augmenter les taux de paiement mobile jusqu’à 62 %. Si votre prestataire de services de paiement ou votre plateforme de commerce électronique ne prend pas ces solutions en charge par défaut, vous rendez le paiement inutilement compliqué pour les acheteurs.
- Le BNPL augmente les finalisations d’achat. L’achat immédiat avec paiement différé n’est pas qu’un effet de mode : les prestataires constatent une hausse de 20 à 30 % des finalisations de panier après son activation. Veillez simplement à bien comprendre les frais de transaction et l’impact réel sur vos résultats.
- Vérifiez les détails. Les meilleurs prestataires de comptes marchands proposent des intégrations simples, une tarification transparente du BNPL et des indicateurs d’approbation en temps réel. N’acceptez pas des extensions manuelles ou une assistance difficile à trouver.
Silvija Martincevic, directrice commerciale chez Affirm, ne mâche pas ses mots :
Près de la moitié des consommateurs ne finaliseront un achat que si le commerçant propose une option de paiement échelonné au moment du passage en caisse…
Cela montre à quel point il est important pour les commerçants de proposer à leurs clients une flexibilité de paiement qui permettra non seulement d’augmenter les taux de conversion, mais aussi de les inciter à revenir.
Ce qu’il faut en retenir : Si votre infrastructure de paiement ne parvient pas à suivre l’évolution des attentes des consommateurs, vous les perdrez au profit des commerçants qui le peuvent.
Rapports & analyses
Vous voulez savoir où va votre argent ? Ne comptez pas sur votre relevé bancaire pour vous raconter toute l’histoire. Des analyses détaillées ne sont pas un luxe pour les entreprises de commerce électronique : elles font la différence entre deviner et savoir.
Trop de prestataires de comptes marchands vous noient sous les PDF et appellent cela des « rapports ». Voici ce dont vous avez plutôt besoin :
- Des tableaux de bord en temps réel affichant vos taux d’approbation, vos refus et vos frais de transaction au moment où ils surviennent. Vous attendez les récapitulatifs de fin de semaine ou mensuels ? Vous avez déjà du retard.
- Des filtres avancés et des exportations personnalisées qui vous permettent d’examiner les rétrofacturations AMEX, de surveiller le montant que vous payez pour les paiements par carte de débit ou de repérer la passerelle de paiement qui manque de réactivité.
- Des alertes automatisées en cas de problème — rétrofacturations, retards de versement, hausses inhabituelles du volume. Définissez des seuils pour être alerté lorsqu’un problème survient réellement, et pas seulement lorsque l’équipe marketing veut se faire valoir.
- Une analyse détaillée au niveau de chaque transaction, incluant les métadonnées, les horodatages et les informations de règlement. C’est ainsi que vous remportez les contestations, repérez les schémas de fraude ou détectez une « erreur » du prestataire avant qu’elle ne vous coûte réellement de l’argent.
Si vous en êtes réduit à deviner pourquoi votre versement du mois dernier a diminué ou si vous ne pouvez pas expliquer à votre comptable les hausses soudaines de frais, votre prestataire actuel ne vous fournit pas les analyses dont vous avez besoin.
Exigez davantage ou confiez votre traitement des paiements à un autre prestataire.
Accords de niveau de service pour l’assistance et les versements
Rien de tel qu’un problème de paiement pour gâcher votre journée — ou votre semaine — surtout lorsque votre prestataire de services marchands est incapable de vous donner une réponse claire. L’assistance et la rapidité des versements ne devraient jamais être une question de hasard.
Qu’est-ce qui distingue les bons prestataires de ceux qu’on oublie rapidement ?
- Une véritable assistance, selon vos horaires. Recherchez des délais de réponse garantis : une heure ou moins pour les problèmes critiques, ainsi que des canaux d’assistance autres que le simple e-mail. Si votre activité en ligne traite des paiements 24 h/24 et 7 j/7, votre prestataire devrait avoir des interlocuteurs disponibles 24 h/24 et 7 j/7 — par téléphone, chat et e-mail.
- Des délais de règlement constants. La norme du secteur est de 1 à 3 jours ouvrés pour que les transactions par carte soient créditées sur le compte bancaire de votre entreprise, mais certains prestataires peuvent proposer des versements le jour même, voire instantanés (moyennant des frais). Des versements lents ou imprévisibles retardent votre capacité à commander des stocks, à payer votre personnel ou simplement à dormir tranquille.
- Des garanties de disponibilité. N’acceptez rien en dessous de 99 % de disponibilité du système, mais visez plus haut — 99,9 % ou davantage. Une interruption au moment du paiement signifie des ventes perdues, des clients mécontents et de mauvaises évaluations.
- Une aide en matière de rétrofacturations et de litiges. Une notification rapide et l’accès à des spécialistes des litiges peuvent faire la différence entre supporter une perte et conserver votre argent.
Avant de signer, mettez leurs promesses à l’épreuve. Ouvrez des tickets d’assistance en dehors des heures ouvrées. Demandez-leur comment ils gèrent un versement échoué ou une hausse soudaine des fraudes.
Les prestataires qui peinent sur ces aspects risquent de disparaître lorsque la situation se compliquera.
Considérations pour les commerçants à haut risque
Vous vendez du CBD, des compléments alimentaires, des voyages, du contenu pour adultes ou tout autre produit que les banques considèrent comme « à haut risque » ? Préparez-vous à un ensemble de règles différent — et à des coûts bien plus élevés.
Qu’est-ce qui change lorsque vous êtes un commerçant à haut risque ?
- Frais de transaction plus élevés. Prévoyez de payer 3.5%–6.5% par transaction par carte, parfois davantage. C’est le prix à payer pour les secteurs présentant des taux plus élevés de fraude et de rétrofacturation.
- Frais mensuels et réserves glissantes. Les frais de service mensuels se situent généralement entre $10 et $75. Les prestataires peuvent également retenir 5%–15% de votre volume pendant 90–180 jours afin de se protéger contre les rétrofacturations.
- Pénalités de rétrofacturation élevées. Chaque transaction contestée peut vous coûter $25–$50 en plus du remboursement.
- Examen approfondi lors de la souscription. Vous devrez fournir une documentation irréprochable : documents de constitution de l’entreprise, historique du traitement des paiements, descriptions des produits/services et parfois même références bancaires. Soyez prêt à tout expliquer.
Tous les prestataires de comptes marchands n’acceptent pas les commerçants à haut risque, et ceux qui les acceptent présentent des conditions et une qualité de service très variables.
Les principaux prestataires spécialisés comme PaymentCloud, HighRiskPay et National Processing peuvent vous permettre de démarrer, mais comparez toujours non seulement les tarifs, mais aussi les calendriers de restitution des réserves et l’assistance en cas de litige. Notre guide complet des services marchands pour le commerce électronique analyse ces prestataires en détail.
Si vous évoluez dans un secteur à haut risque, considérez votre infrastructure de paiement comme un actif essentiel à l’activité, car c’est absolument le cas pour vous.
Comprendre les structures tarifaires des comptes marchands
Rien ne grignote les bénéfices plus rapidement qu’une mauvaise tarification — ou que le fait de ne pas savoir ce que vous payez réellement. Chaque prestataire affirme que sa tarification est simple. Alerte spoiler : c’est rarement le cas.
Vous rencontrerez trois principaux modèles tarifaires dans les services marchands :
Tarification forfaitaire
Ce modèle facture un pourcentage fixe unique plus des frais forfaitaires pour chaque transaction par carte — par exemple 2.9% + $0.30 pour les paiements par carte de crédit, quelles que soient les circonstances.
C’est très simple et facile à prévoir, mais généralement plus coûteux pour les entreprises qui traitent des volumes importants ou de nombreuses transactions en personne par carte de débit.
Tarification par niveaux
C’est là que les choses deviennent floues.
Les transactions sont classées dans des catégories « qualifiées », « semi-qualifiées » ou « non qualifiées ». Vous verrez un tarif annoncé (« à partir de 1.8% ! »), mais à moins de lire les petits caractères, la plupart de vos ventes seront soumises à ces niveaux plus élevés et moins avantageux.
En résumé : La tarification par niveaux dissimule les coûts réels et constitue presque toujours une mauvaise affaire pour les boutiques en ligne établies.
Commencez par le taux effectif — le total de vos frais divisé par le volume total traité. Examinez ensuite les postes tels que les taux non qualifiés, les frais transfrontaliers et les minimums mensuels.
Plus important encore, vérifiez le coût rendu entièrement chargé — droits de douane, traitement, coût de base, etc.
Avec les récentes modifications des droits de douane et du seuil de minimis, ces éléments peuvent vous prendre par surprise et éroder discrètement vos marges si vous ne regardez pas au-delà du taux d’appel.
Tarification interchange plus
La référence en matière de transparence. Vous payez les frais d’interchange réels fixés par les réseaux de cartes (Visa, Mastercard, American Express), auxquels s’ajoute une majoration fixe de votre prestataire — par exemple, interchange + 0.30% + $0.10.
Votre relevé détaille précisément la destination de chaque centime, ce qui facilite la négociation et le repérage des frais cachés.
Exemple de comparaison des coûts (sur la base d’un panier moyen de $100 × 1,000 transactions) :
| Modèle tarifaire | Exemple de tarif | Panier moyen × volume | Frais estimés |
|---|---|---|---|
| Tarif forfaitaire | 2.9% + $0.30 | $100 × 1,000 | (0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Tarification par paliers (qualifiée) | 1.8% | $100 × 1,000 | (0.018×100×1,000) = $1,800 |
| Interchange majoré | interchange + 0.30% + $0.10 | $100 × 1,000 | ((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Comment l’utiliser :
Remplacez $100 × 1,000 par votre propre panier moyen et votre nombre mensuel de transactions, puis utilisez le calcul de la dernière colonne pour connaître vos frais réels avec chaque modèle.
Conseils de pro :
- Le tarif forfaitaire privilégie la simplicité. Petite entreprise, faible volume, envie d’éviter toute surprise ? Optez pour un tarif forfaitaire.
- La tarification par paliers profite au prestataire de paiement. Si cela semble trop beau pour être vrai, c’est probablement le cas.
- L’interchange majoré privilégie la transparence. Les commerçants à fort volume peuvent négocier des majorations plus faibles et éviter les mauvaises surprises.
Avant de signer, demandez à chaque prestataire de détailler tous les frais possibles : frais mensuels, frais par transaction, remboursements, rétrofacturations, conformité PCI, frais de relevé, et tout le reste. S’il esquive la question ou « ne peut pas le dire », passez votre chemin.
Comment choisir votre compte marchand pour le commerce électronique
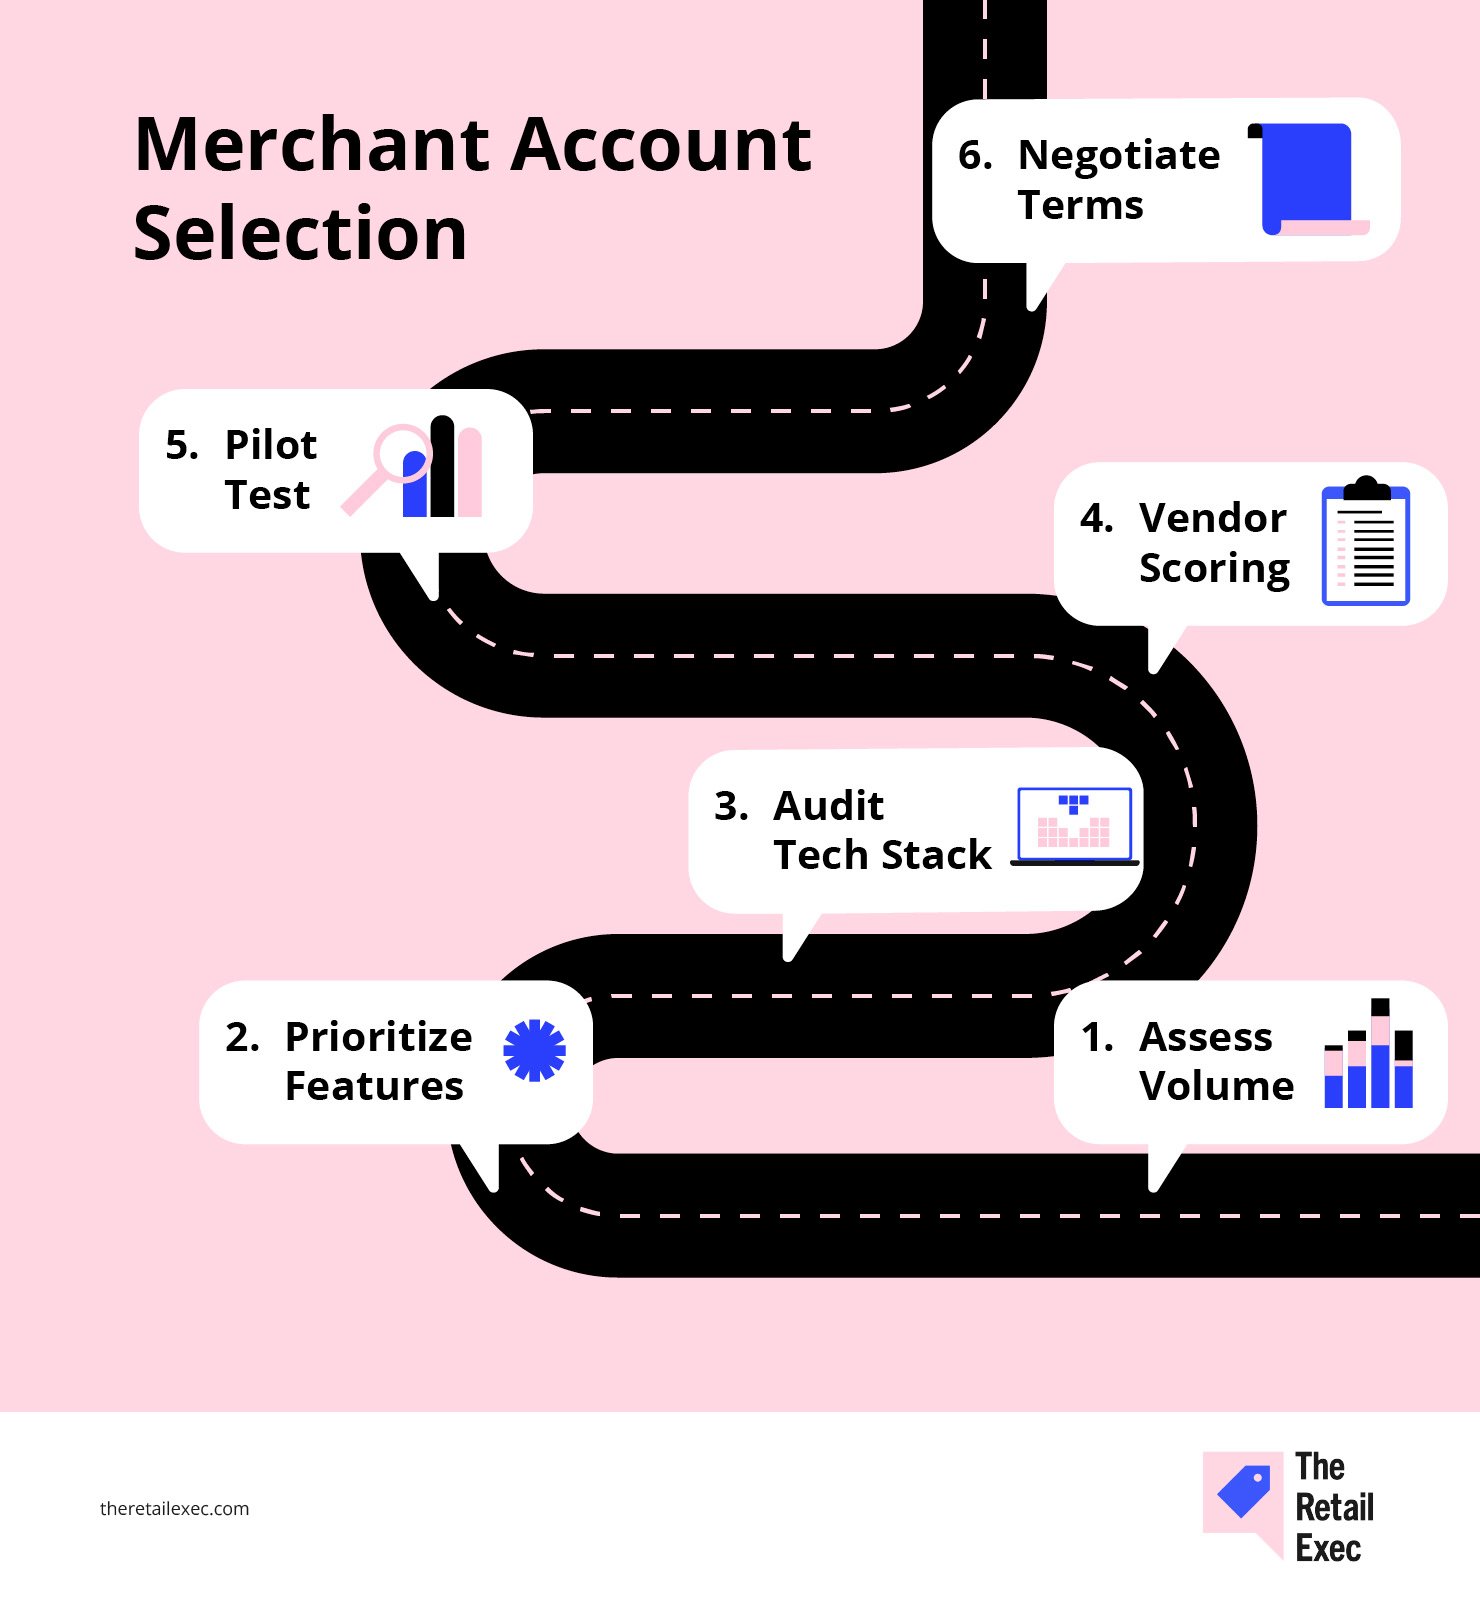
Choisir le bon compte marchand peut donner l’impression de devoir avancer dans un labyrinthe les yeux bandés — alors retirons ce bandeau grâce à une feuille de route en six étapes qui couvre tout, du volume et des fonctionnalités à la pile technologique et aux tactiques de négociation.
Suivez ces étapes dans l’ordre et vous transformerez ce qui prend habituellement des semaines de tâtonnements en un processus structuré et fondé sur les données.
Chaque étape s’appuie sur la précédente afin de vous assurer d’avoir évalué les risques, la conformité et les performances en conditions réelles avant de signer.
À la fin, vous disposerez d’une grille d’évaluation claire comparant les prestataires sur les frais, les SLA, les outils de lutte contre la fraude et les intégrations — avec la certitude de ne pas payer trop cher ni de passer à côté de fonctionnalités essentielles.
Étape 1 : évaluez votre volume de transactions et votre répartition des paiements
Commencez par les données, pas par les promesses.
Rassemblez l’historique de vos traitements de paiement des 6 à 12 derniers mois : cartes de crédit, cartes de débit, ACH et tout autre moyen passant par votre caisse en ligne ou votre point de vente. Ventilez-le selon les critères suivants :
- Nombre mensuel de transactions et montant moyen par transaction. Ne laissez pas les prestataires vous « classer dans une catégorie » : présentez-leur vos chiffres réels.
- Chiffre d’affaires par moyen de paiement. Quelle part provient de Visa, Mastercard, American Express, Apple Pay, ACH ou d’autres options de paiement ?
- Saisonnalité ou pics de croissance. Si vous avez des mois de forte activité, signalez-les dès maintenant. Les prestataires veulent avoir une vue d’ensemble.
Ce n’est pas du travail superflu. Vous avez besoin de ces chiffres pour comparer les devis des prestataires de paiement sur une base homogène et repérer les tarifs gonflés fondés sur des « estimations ».
Si 40% de vos ventes sont réalisées par carte de débit ou portefeuille numérique, indiquez-le clairement dès le départ.
Le bon prestataire de services aux commerçants doit adapter son offre à votre répartition réelle — sinon, vous paierez pour les mauvaises choses.
Étape 2 : donnez la priorité aux fonctionnalités et aux exigences de conformité
Maintenant que vous connaissez votre répartition des paiements, il est temps d’être sans concession sur ce qui compte.
Ne vous laissez pas éblouir par des tableaux de bord sophistiqués : concentrez-vous sur les fonctionnalités qui ont réellement une incidence sur vos marges, vos opérations et vos risques de non-conformité.
Créez une matrice simple : énumérez d’un côté les éléments indispensables (comme la prévention de la fraude, la facturation récurrente ou la prise en charge de plusieurs devises) et attribuez à chaque fournisseur de compte marchand une note de 1 à 5 pour chaque élément.
Principaux critères à prendre en compte :
- Sécurité PCI DSS. Ne prenez en compte que les prestataires certifiés PCI DSS niveau 1. En dessous, vous vous exposez à des problèmes.
- Outils de prévention de la fraude. Bénéficiez-vous d’alertes en temps réel, de règles personnalisables et de filtres d’apprentissage automatique, ou seulement de contrôles AVS de base ?
- Flexibilité des paiements. Le prestataire prend-il en charge tous vos modes de paiement — cartes de crédit, cartes de débit, paiements ACH, portefeuilles électroniques, achetez maintenant, payez plus tard — ou vous impose-t-il des frais supplémentaires ?
- Prise en charge de l’international et de plusieurs devises. Vous vendez au-delà de votre marché local ? Privilégiez les prestataires proposant une tarification transfrontalière transparente et des réseaux de paiement locaux intégrés.
- Simplicité de l’intégration. Renseignez-vous sur les extensions pour votre plateforme de commerce électronique, la qualité de l’API et la documentation destinée aux développeurs. Les mauvaises intégrations accaparent le temps et la patience de votre équipe.
- Rapports et analyses. Pouvez-vous réellement voir ce qui détermine vos frais de traitement et où surviennent vos refus, ou devez-vous vous contenter de chiffres mystérieux ?
Vérifiez s’ils sont conformes au niveau 1 de la norme PCI et s’ils contribuent à réduire le périmètre du SAQ (questionnaire d’auto-évaluation). S’ils vous transfèrent toute la responsabilité liée à la conformité PCI, passez votre chemin.
Les fonctionnalités et les normes de conformité adéquates vous permettent de préparer votre activité de commerce électronique pour l’avenir et d’éviter les mauvaises surprises. Traitez cette étape comme une liste de contrôle, et non comme une liste de souhaits : si un prestataire n’obtient pas de bons résultats sur les critères dont vous avez besoin aujourd’hui et dans un an, éliminez-le.
Pour commencer, consultez notre sélection des meilleurs services de comptes marchands afin de voir les prestataires les mieux notés au même endroit. Voici un aperçu de nos 10 meilleurs choix :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et évaluations indépendants de logiciels et services. En savoir plus sur notre transparence.


Étape 3 : Auditez votre environnement technologique et vos besoins d’intégration
Il est maintenant temps de cartographier chaque élément de votre écosystème commercial, car une seule mauvaise connexion peut transformer les paiements en activité à temps plein.
- Inventoriez vos outils. Répertoriez votre plateforme de commerce électronique (Shopify, WooCommerce, BigCommerce, développement personnalisé), votre point de vente, votre CRM, votre ERP et toute application tierce qui traite les paiements en ligne ou les données clients.
- Vérifiez les méthodes d’intégration. Le prestataire de comptes marchands que vous privilégiez propose-t-il une extension directe pour votre boutique en ligne, ou devrez-vous créer une connexion API personnalisée ? Les intégrations natives font gagner énormément de temps à votre équipe de développement.
- Identifiez les points problématiques. Une partie de votre environnement actuel provoque-t-elle des erreurs, des transactions échouées ou des difficultés comptables ? Signalez-la. Les bonnes solutions de traitement des paiements doivent éliminer ces problèmes, et non les aggraver.
- Évaluez les ressources de développement. Demandez des estimations du temps nécessaire pour tout travail d’intégration. Parfois, un prestataire « moins cher » vous coûte davantage si votre équipe passe des semaines à lutter avec son API.
Présentez ces informations lors de chaque échange avec un fournisseur.
Si un prestataire de comptes marchands ne peut pas se connecter correctement à vos systèmes les plus importants, ou s’attend à ce que vous « le construisiez simplement », c’est un signal d’alerte.
Vous avez besoin de solutions de paiement qui assurent le fonctionnement de votre activité de commerce électronique, et non de solutions qui créent de nouveaux problèmes.
Pour vous éviter les essais et erreurs, nous avons sélectionné les meilleurs processeurs de paiement pour le commerce électronique en matière d’intégration et de fiabilité. Ces choix reposent sur une adéquation concrète, et pas seulement sur des arguments marketing :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et évaluations indépendants de logiciels et services. En savoir plus sur notre transparence.
Étape 4 : Créez et utilisez une liste de contrôle pour évaluer les fournisseurs
Maintenant que vous avez cartographié vos besoins et votre environnement technologique, ne faites pas confiance à votre instinct et ne vous laissez pas éblouir par le discours commercial le plus séduisant. Soumettez chaque prestataire de comptes marchands aux mêmes critères d’évaluation rigoureux.
Créez une feuille de calcul simple.
J’utilise une échelle de 1 à 5 répartie sur trois catégories : coût total, complexité de l’intégration et réactivité de l’assistance. Tout compte obtenant moins de 12/15 ne vaut pas les problèmes qu’il engendre.
Indiquez chaque fournisseur sur une ligne et vos critères les plus importants dans les colonnes — pensez notamment aux frais de traitement, aux SLA d’assistance, aux fonctionnalités, à l’effort d’intégration, aux outils de lutte contre la fraude, et bien plus encore. Attribuez un poids à ce qui compte le plus pour votre entreprise.
Voici comment procéder :
| Critère | Poids | Score du fournisseur A (× poids) | Score du fournisseur B (× poids) |
|---|---|---|---|
| Frais | 30% | 4 (1.2) | 3 (0.9) |
| SLA d’assistance | 20% | 5 (1.0) | 4 (0.8) |
| Fonctionnalités | 25% | 3 (0.75) | 5 (1.25) |
| Effort d’intégration | 15% | 2 (0.3) | 4 (0.6) |
| Fraude & sécurité | 10% | 4 (0.4) | 3 (0.3) |
| Score pondéré total | 100% | 4.65 | 3.85 |
Multipliez le score de chaque fournisseur (de 1 à 5) par le poids de chaque critère, puis additionnez les résultats. Le total le plus élevé l’emporte.
Si un fournisseur est très mauvais sur un élément critique — comme les intégrations ou l’assistance client — demandez-lui s’il peut s’améliorer ou passez à autre chose. Ajustez les pondérations à mesure que vous en apprenez davantage ; rien n’est définitif.
Arrêtez de prendre des décisions au feeling ou parce qu’un logo rend bien sur votre site. Les chiffres ne mentent pas.
Étape 5 : Effectuez un test pilote
Ne vous fiez pas à la démonstration : effectuez un test en conditions réelles avant de signer.
- Configurez des comptes de test avec vos meilleurs choix et mettez-les à rude épreuve : remboursements, annulations, captures partielles, codes d’erreur. Ne vous contentez pas de passer une carte et de considérer que c’est terminé.
- Traitez 50 à 100 transactions par fournisseur si possible. C’est ainsi que vous détecterez les problèmes inhabituels : délais d’attente, échecs des webhooks, délais de règlement inattendus.
- Simulez les parcours clients. Demandez à votre équipe de solliciter des remboursements, de suivre le temps nécessaire pour que l’argent soit crédité sur une carte et de surveiller l’intégralité du cycle des rétrofacturations.
- Consignez chaque problème. Un récapitulatif des frais étrange ? Les chiffres du tableau de bord ne correspondent pas aux dépôts ? Les API deviennent instables à grande échelle ? Notez tout.
- Recueillez les retours de tous les services — finance, opérations, développement, assistance. Évaluez la gravité et renvoyez votre liste de bugs au fournisseur. Insistez pour obtenir des corrections ou des explications.
Simulez des cas limites comme les remboursements partiels, les expéditions fractionnées ou plusieurs refus au cours d’une même session. C’est là que la plupart des systèmes rencontrent des problèmes.
Testez également sur de vrais appareils et avec de véritables adresses IP : de nombreux bugs n’apparaissent pas dans des environnements de test aseptisés.
Une marque avec laquelle nous avons travaillé a découvert que son processus de paiement mobile échouait sur certains appareils Android à cause d’un bug du sélecteur de date lors des inscriptions à un abonnement — un problème que personne n’avait détecté lors de l’assurance qualité, car les tests étaient effectués uniquement sur Chrome pour ordinateur.

La plupart des problèmes restent invisibles jusqu’à ce que vous déplaciez de l’argent réel, au lieu de regarder un fournisseur dérouler un PowerPoint préparé.
Étape 6 : Négociez les conditions finales
Vous disposez des données, des résultats du test pilote et de la grille d’évaluation : utilisez-les maintenant pour obtenir davantage de valeur de chaque fournisseur.
- Tirez parti de votre volume. Si vous pouvez vous engager sur un minimum mensuel ou annuel, demandez une remise progressive sur les frais de traitement ou une meilleure majoration selon le modèle interchange-plus. La plupart des fournisseurs disposent d’une marge de négociation — mais uniquement si vous insistez.
Les engagements de volume mensuel et les taux de rétrofacturation sont les leviers les plus importants. Demandez une tarification interchange-plus sans majoration en points de base si vous traitez des volumes importants.
- Composez des offres intelligemment. Vous avez besoin de prévention de la fraude, de gestion des rétrofacturations ou de la prise en charge de plusieurs devises ? Intégrez-les à votre négociation. Vous paierez souvent moins pour des forfaits que séparément.
- Jouez sur la durée du contrat. Les contrats plus longs peuvent vous permettre d’obtenir de meilleurs tarifs, mais ne vous laissez pas piéger : exigez une clause de résiliation anticipée ou un plafonnement des augmentations tarifaires.
- Obtenez des avantages liés à la mise en œuvre. Demandez un mois gratuit d’accès à l’environnement de test, la suppression des frais d’installation ou l’assistance dédiée de développeurs. Les avantages autres que tarifaires permettent d’économiser de l’argent et d’éviter bien des tracas.
- Vérifiez attentivement les petits caractères. Examinez minutieusement les calendriers de restitution des réserves, les structures de frais de remboursement et de rétrofacturation, les pénalités liées aux accords de niveau de service et tout ce qui est « susceptible de modification ».
Lorsque tout correspond à vos besoins, concluez l’accord. Dans le cas contraire, poursuivez les discussions ou retirez-vous. N’oubliez pas que le seul accord qui mérite d’être signé est celui qui convient à votre entreprise, et non à la leur.
Pièges courants et moyens de les éviter
Même les professionnels expérimentés peuvent commettre des erreurs lorsqu’ils choisissent un compte marchand. Voici les principaux pièges, ainsi que les moyens de les éviter avant qu’ils ne vous nuisent.
- Ignorer les frais cachés. Les frais discrets de traitement par lots, de relevé ou de conformité PCI peuvent réduire vos marges sans que vous vous en rendiez compte.
Solution rapide : Examinez de vrais relevés et obligez les prestataires à détailler chaque frais, sans exception, avant de signer.
- Faire l’impasse sur la phase de test. Se fier à la démonstration commerciale vous expose à des problèmes d’intégration, à des paiements refusés et à une assistance insuffisante.
Solution rapide : Effectuez au moins 50 à 100 transactions dans le cadre d’un projet pilote en conditions réelles. Remboursements, refus, cas particuliers : repérez les failles avant vos clients.
- Courir après les taux affichés les plus bas. Le taux le moins cher sur le papier ne servira à rien si vous perdez des revenus à cause des interruptions de service, d’outils de lutte contre la fraude médiocres ou d’une assistance trop lente.
Solution rapide : Utilisez votre liste de contrôle pour évaluer les prestataires afin de mettre en balance les frais, les performances réelles et les fonctionnalités.
- Préparer aujourd’hui, et non demain. Le prestataire adapté à votre volume actuel pourrait être dépassé si vous vous développez ou vous internationalisez.
Solution rapide : Projetez votre croissance sur 12 mois et évaluez la capacité des prestataires à prendre en charge de nouveaux modes de paiement, de nouvelles régions et de nouveaux volumes.
- Signer des contrats longs sans options de sortie. Un engagement de plusieurs années peut vous faire économiser quelques euros, jusqu’à ce que vos besoins changent et que vous vous retrouviez bloqué.
Solution rapide : Négociez toujours des clauses de résiliation anticipée et des plafonds tarifaires liés à votre volume de traitement.
Évitez ces pièges et vous pourrez naviguer en toute confiance dans le dédale des comptes marchands, transformant ce qui ressemble à un champ de mines en un avantage stratégique clair.
Le moment de faire le point
Choisir le bon compte marchand pour le commerce électronique ne consiste pas à rechercher le taux le plus bas ni à se laisser impressionner par un tableau de bord élégant.
Il s’agit de mettre toutes les chances de votre côté en comprenant vos flux de paiement, votre structure tarifaire et vos besoins d’intégration, afin de garder le contrôle des coûts, plutôt que de le laisser à votre prestataire.
Faites vos calculs. Mettez vos options à l’épreuve. Négociez comme si cela comptait vraiment, car c’est le cas.
Le mauvais compte épuise vos bénéfices et votre patience ; le bon libère des liquidités et vous permet de rester concentré sur le développement de votre entreprise.
Ne laissez pas les paiements devenir la fuite silencieuse de votre activité. Auditez régulièrement votre configuration, surveillez les nouvelles tendances en matière de paiement et ne vous installez jamais dans une routine trop confortable. Le commerce de détail, tout comme les technologies de paiement, ne reste jamais immobile.
Le commerce de détail ne s’arrête jamais — et vous non plus. Abonnez-vous à notre newsletter pour découvrir les dernières informations, stratégies et ressources professionnelles proposées par les grands dirigeants du commerce de détail qui façonnent le secteur.
FAQ sur les comptes marchands e-commerce
C’est le moment de formuler les questions que vous vous posez peut-être en regardant votre écran, puis d’y répondre au mieux de nos capacités.
Qu’est-ce qui me permet de bénéficier d’une tarification interchange-plus ?
La tarification interchange-plus est généralement accessible aux marchands qui traitent au moins 50K–100K $ par mois, avec un historique sain en matière de rétrofacturations et des documents de souscription solides.
Pour être éligible, préparez-vous à fournir 6–12 mois de relevés de traitement, à démontrer de faibles taux de contestation et à présenter une preuve de l’existence de votre entreprise, de votre EIN et de votre conformité PCI.
Le respect de ces seuils vous permet de payer les coûts d’interchange bruts, auxquels s’ajoute une faible majoration — vous ne payez ainsi qu’un peu plus que ce que facturent les réseaux de cartes.
Quels documents sont requis pour la demande ?
Au minimum, vous aurez besoin de vos documents de constitution d’entreprise (statuts constitutifs ou documents LLC), de votre numéro d’identification fiscale fédéral (EIN), d’un chèque professionnel annulé et d’une pièce d’identité officielle (permis de conduire ou passeport).
Les prestataires de traitement demanderont également 3–6 mois de relevés de traitement afin d’évaluer votre volume et votre profil de rétrofacturation. Les marchands présentant un risque élevé ou un volume important pourront devoir fournir une attestation PCI DSS, une description des produits ou services ainsi que des lettres de référence bancaire.
Comment tester les outils de prévention de la fraude avant de m’engager ?
La plupart des prestataires proposent des environnements bac à sable dans lesquels vous pouvez simuler des transactions normales et à haut risque. Créez des cas de test qui déclenchent des incohérences AVS, des refus successifs rapides ou des contrôles de fréquence, puis évaluez la manière dont les règles s’appliquent et dont les alertes apparaissent dans le tableau de bord.
Ajustez les seuils et les paramètres de nouvelle tentative afin de trouver le juste équilibre entre le blocage de la fraude et la limitation des refus injustifiés, puis examinez les journaux et les données webhook pour vérifier leur exactitude avant la mise en production.
Puis-je passer d’un tarif forfaitaire à une tarification interchange-plus ultérieurement ?
Oui — de nombreuses passerelles et de nombreux agrégateurs vous permettent de commencer avec un forfait fixe, puis de passer à une tarification interchange-plus une fois que vous répondez aux critères de volume ou de risque.
Lors de la négociation de votre accord initial, confirmez les conditions de migration : assurez-vous qu’aucuns frais de configuration cachés ne s’appliquent, que vos données historiques seront transférées et que vous comprenez les éventuels délais de préavis ou les modifications contractuelles nécessaires au changement.
Quelle est la meilleure manière de suivre les performances dans la durée ?
Configurez des alertes en temps réel pour les indicateurs clés — taux d’approbation passant sous 95 %, ratios de rétrofacturation dépassant 0,5 % ou retards de versement au-delà de votre SLA.
Planifiez des évaluations mensuelles ou trimestrielles de votre matrice de notation pondérée (frais payés, temps de réponse de l’assistance, utilisation des fonctionnalités) afin de détecter l’augmentation progressive des coûts ou les lacunes du service. Des audits réguliers des relevés et des journaux de refus vous aideront à repérer les anomalies avant qu’elles ne prennent de l’ampleur.
Combien de temps prennent généralement l’approbation et le versement des fonds ?
Les délais de souscription varient selon le prestataire et le profil de risque. Les comptes marchands standard sont souvent approuvés sous 3–5 jours ouvrés une fois la demande complète, les fonds étant versés sur votre compte bancaire 1–3 jours après la date de la transaction.
Les demandes à haut risque peuvent nécessiter 2–4 semaines pour être approuvées et peuvent imposer des réserves glissantes plus importantes. Planifiez donc en conséquence et prévoyez des solutions de paiement provisoires afin d’éviter les problèmes de trésorerie.

