
Traitement des paiements marchands : guide complet 2026

Mastercard affirme que les petites entreprises qui acceptent les paiements numériques se développent deux fois plus vite que celles qui ne les acceptent pas. Ma propre expérience le confirme.
Je tenais une friperie sur Instagram en 2020. Depuis ma chambre. Au plus fort de la pandémie.
Imaginez si je n’avais proposé que le paiement à la livraison comme option de paiement. Mes clients auraient physiquement reculé à la pensée de billets froissés couverts de germes.
De plus, j’ai remarqué que les entreprises qui n’acceptaient que les paiements à la livraison connaissaient davantage d’annulations de commandes que nous. Très souvent, les clients changent d’avis à la dernière minute.
Un simple geste ou clic peut faire une grande différence sur la page de paiement.
Alors, qu’est-ce que le traitement des paiements des commerçants, exactement ? Quelles sont les opérations en coulisses, les difficultés et les solutions ?
Je vais vous expliquer tout ce que vous devez savoir.
Envie d’écouter le contenu de cet article sous la forme d’un échange (étonnamment) naturel entre des animateurs IA ? Essayons :
Qu’est-ce que le traitement des paiements des commerçants ?
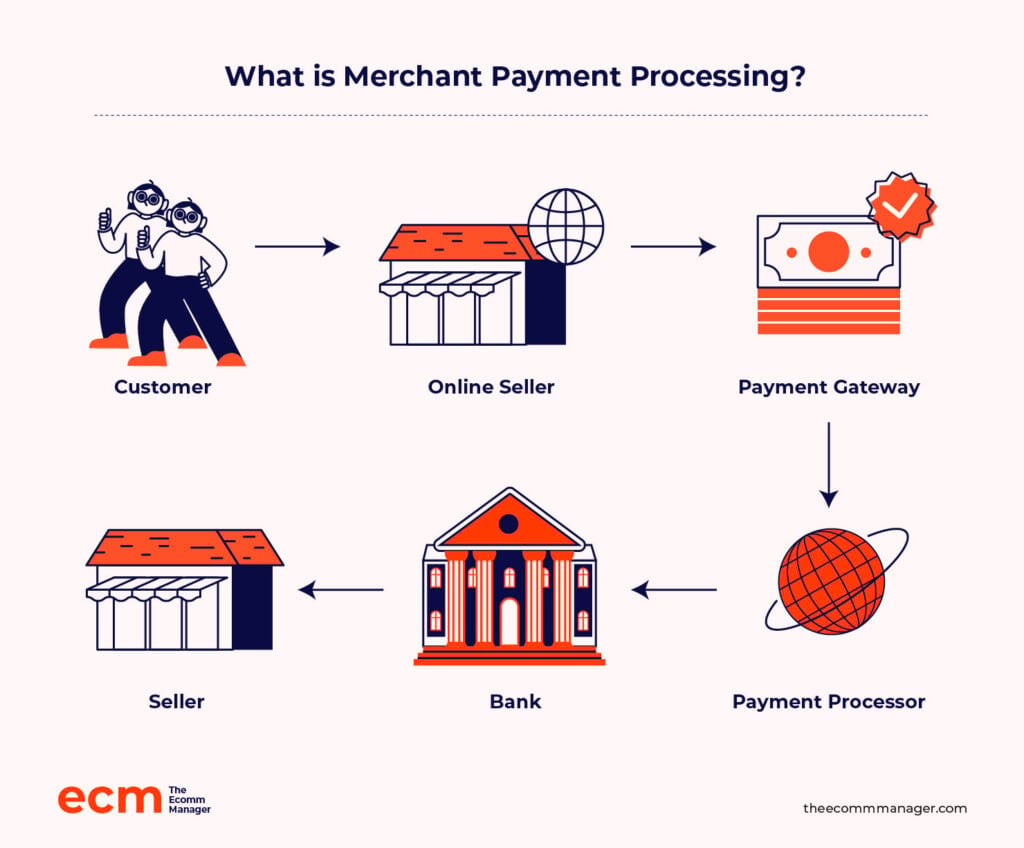
Essentiellement, le traitement des paiements des commerçants est un partenariat.
Vous travaillez avec un prestataire de services de paiement pour accepter les paiements en ligne de vos clients par carte de crédit, carte de débit, portefeuille numérique et bien plus encore.
En rémunération de la facilitation de ces ventes, le prestataire prélève de petits frais et verse le solde sur le compte bancaire de votre entreprise.
Pourquoi le traitement des paiements des commerçants est-il important pour le commerce électronique ?
L’objectif du commerce électronique n’est pas simplement d’avoir un joli site web et des produits attrayants.
La vente se conclut sur la page de paiement. Dans le monde en ligne, 18 % des ventes potentielles sont perdues en raison d’un processus de paiement difficile et chronophage.
Un prestataire de traitement des paiements est la caisse enregistreuse numérique de votre boutique en ligne, qui rend les transactions sûres et simples.
Mais il ne s’agit pas seulement de faire glisser une carte sur un terminal numérique. Voici pourquoi :
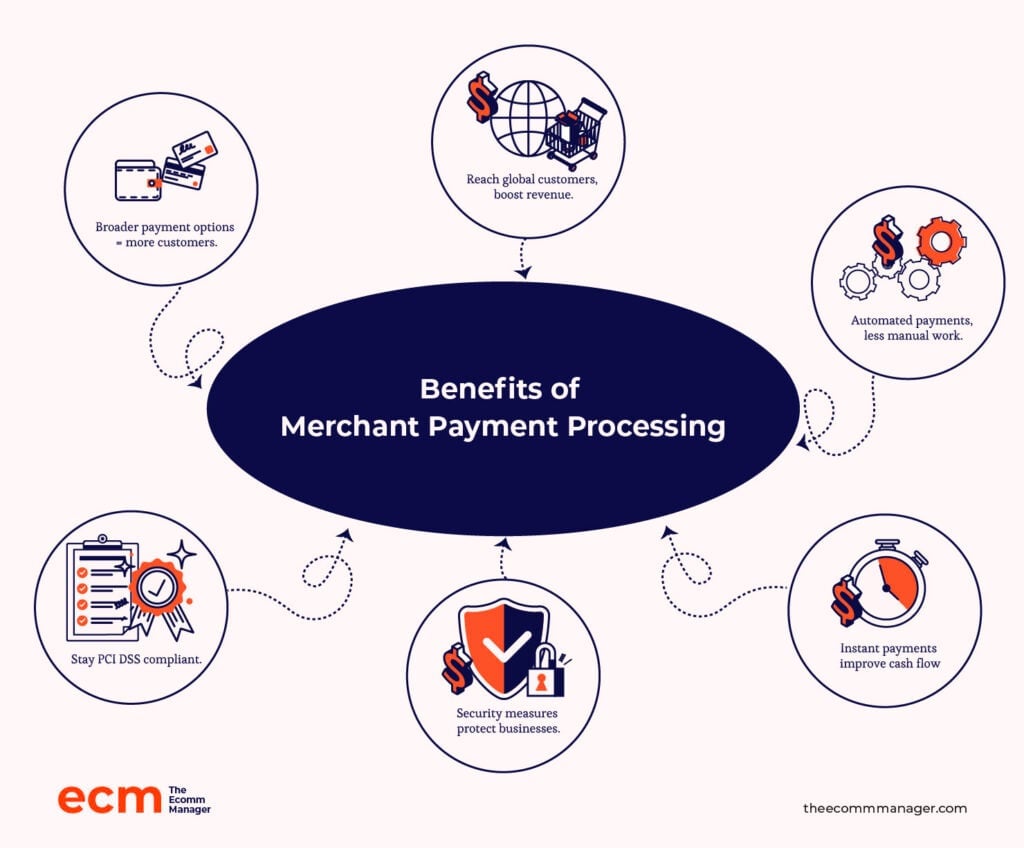
- Plusieurs méthodes de paiement. Les entreprises qui acceptent les cartes de crédit, les cartes de débit et les portefeuilles numériques répondent aux préférences d’un plus grand nombre de clients, ce qui stimule les ventes.
- Davantage d’opportunités de vente. Le commerce électronique dépend des paiements électroniques pour atteindre les consommateurs du monde entier. Comparé aux magasins physiques, il élargit considérablement la portée du marché, ce qui entraîne une hausse des revenus et des ventes.
- Des opérations rationalisées. L’automatisation du processus de collecte des paiements élimine la nécessité de gérer manuellement les espèces ou les chèques. Cette efficacité permet à son tour de libérer des ressources et de réduire les erreurs.
- Un traitement des paiements plus rapide. Les paiements électroniques sont traités presque instantanément, ce qui augmente les flux de trésorerie. La stabilité financière, la gestion des dépenses et la croissance dépendent toutes d’un accès rapide aux fonds.
- Une réduction du risque de fraude. Les prestataires de services de paiement protègent les entreprises et les clients grâce à des mesures de sécurité avancées.
- La conformité aux normes de paiement. Les prestataires de services de paiement s’assurent que les entreprises respectent les réglementations PCI DSS. (Nous y reviendrons bientôt.)
À ne pas confondre avec…
Le processus de transaction est régi par un réseau complexe d’institutions financières, de fournisseurs de technologies et d’organismes de réglementation.
Voici quelques acteurs indépendants :
- Les passerelles de paiement. Cette technologie relie le site web du commerçant ou son point de vente au réseau de la banque acquéreuse.
- Les prestataires de services de paiement. Les entreprises de cette catégorie prennent en charge les aspects techniques du traitement des transactions, notamment la communication avec les réseaux de cartes et les banques.
- Les banques acquéreuses. Il s’agit des institutions qui aident les commerçants à accepter les cartes.
En revanche, le traitement des paiements des commerçants couvre tout, de l’acceptation sécurisée des paiements à la prévention de la fraude, en passant par le rapprochement des transactions et l’assistance à la clientèle.
6 composants clés du traitement des paiements des commerçants
Examinons maintenant les principaux acteurs qui rendent possibles chaque paiement par insertion, sans contact ou en un clic.
1. Compte marchand
Vous êtes un commerçant si vous acceptez des paiements de la part de clients, que vous soyez un géant du commerce électronique ou un consultant qui vend des cours en ligne.
Or, un compte marchand n’est pas identique à votre compte bancaire professionnel habituel. Il s’agit de comptes spéciaux conçus pour gérer les paiements des clients, généralement des paiements électroniques tels que les cartes de crédit.
C’est comme la salle d’attente de votre entreprise pour l’argent, qui le conserve jusqu’à ce qu’il atteigne votre compte principal.
2. Passerelles de paiement
Une passerelle de paiement est un pont numérique entre les entreprises, les clients et les institutions financières, pour les paiements en ligne comme en personne.
C’est essentiellement ce qui permet à vos clients de payer leurs achats en ligne ou de présenter leur carte à votre magasin.
Ces passerelles protègent les données de paiement sensibles pendant leur transmission, empêchent les accès non autorisés et relient votre processus de paiement au prestataire de services de paiement.
3. Prestataires de services de paiement
Un prestataire de services de paiement est le moteur qui œuvre en coulisses derrière chaque transaction.
C’est le mécanisme qui veille à ce que les transactions par carte ne disparaissent pas dans le néant. Le prestataire de services de paiement s’occupe de tout, depuis le premier contact ou la première insertion de la carte jusqu’au moment où les fonds arrivent sur le compte bancaire de votre entreprise.
4. Réseaux de cartes
Un réseau de cartes, tel que Visa, Mastercard, American Express ou Discover, permet la communication et les transactions entre toutes les parties impliquées dans une transaction.
Ils agissent comme des connecteurs mondiaux, en établissant les règles et les normes techniques qui facilitent les interactions entre les différentes banques et systèmes de paiement, quels que soient le lieu ou la devise.
5. Banques acquéreuses
Les banques acquéreuses facilitent l’acceptation des cartes en fournissant des comptes marchands aux commerçants. Considérez-les comme votre allié financier, prenant en charge les rétrofacturations et les litiges pour le commerçant.
6. Banques émettrices
La banque émettrice, qui délivre des cartes de crédit et de débit aux consommateurs, se trouve de l’autre côté de la transaction.
Son rôle consiste à autoriser les transactions en vérifiant que le titulaire de la carte dispose de fonds ou d’un crédit suffisants pour effectuer ses achats. De plus, l’émetteur gère les comptes clients et fournit les fonds à la banque acquéreuse.
Processeur de paiement ou compte marchand
Pour que les entreprises puissent accepter les paiements électroniques, les processeurs de paiement et les comptes marchands sont tous deux essentiels.
Cependant, ils remplissent des rôles différents.
Imaginez le processeur de paiement comme une autoroute, qui facilite le transfert de fonds entre la banque du client et celle du commerçant.
Un compte marchand, en revanche, agit comme une aire de repos sécurisée le long de l’autoroute, conservant temporairement les fonds jusqu’à ce que le compte bancaire habituel de l’entreprise soit prêt à les recevoir.
Voici quelques différences clés entre les deux :
| Processeur de paiement | Compte marchand | |
|---|---|---|
| Rôle | Le système qui gère l’approbation et le traitement des paiements. C’est l’« autoroute » qui transfère l’argent entre les banques. | Un type de compte spécial qui conserve temporairement vos fonds avant leur transfert vers votre compte bancaire principal. L’« aire de repos » sécurisée de votre argent. |
| Fonction | - Communique avec les banques pour vérifier et approuver les transactions. - Transfère les fonds entre les comptes du client et du commerçant. | - Collecte et conserve les paiements des clients. - Attend de libérer les fonds vers le compte bancaire professionnel après le traitement. |
| Interaction | Fonctionne en arrière-plan lors de chaque transaction afin de garantir le transfert sécurisé des fonds. | Vous le consultez pour voir vos paiements entrants avant qu’ils n’atteignent votre compte bancaire professionnel principal. |
| Frais et coûts | - Peuvent inclure des frais d’installation, de transaction et des frais mensuels. - Les coûts varient selon le prestataire, le secteur d’activité et le volume des transactions. | - Peuvent inclure des frais mensuels, des frais de rétrofacturation et des frais de transaction. - Les coûts dépendent du prestataire et du type de transaction. |
Comment fonctionne le traitement des paiements marchands
La séquence de traitement des paiements marchands est un parcours en plusieurs étapes qui transfère les fonds de manière sécurisée et efficace du compte d’un client vers celui d’une entreprise, permettant ainsi les achats.
Voici son fonctionnement, quelques difficultés et solutions courantes, ainsi que l’importance de la sécurité et de la conformité tout au long du processus :
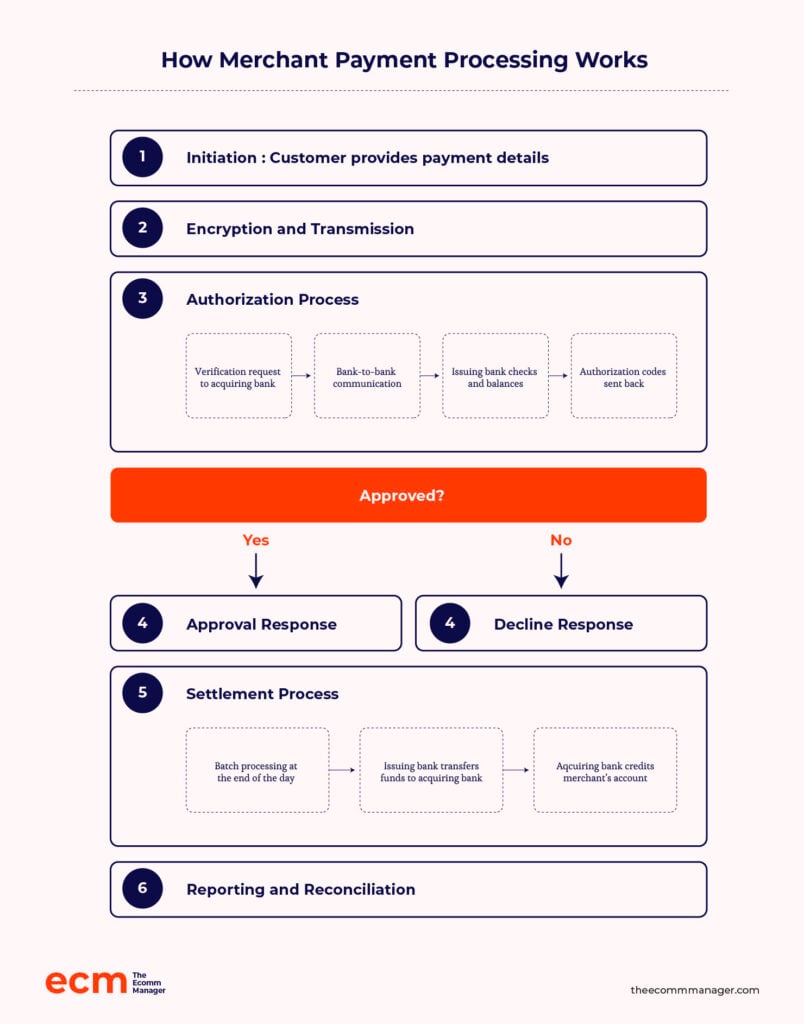
Le processus
Le parcours d’un paiement en ligne commence ici.
1. Initiation
Le client fournit ses informations de paiement au point de vente.
Il peut s’agir de faire glisser ou d’insérer une carte physique dans un terminal, de saisir les informations de la carte en ligne ou par téléphone, ou d’utiliser d’autres modes de paiement tels que les portefeuilles numériques.
2. Chiffrement et transmission
Afin de protéger les informations de paiement pendant leur transmission, celles-ci sont immédiatement chiffrées. À ce stade, une passerelle de paiement sécurise le canal et envoie les données chiffrées au processeur.
Sans doute l’étape la plus importante, elle garantit que les données de paiement du client arrivent à destination sans être interceptées par des bandits numériques.
3. Autorisation
Cette étape comprend plusieurs processus :
- Demande de vérification. Le processeur de paiement envoie les détails de la transaction (montant, identifiant du commerçant, etc.) à la banque acquéreuse.
- Communication de banque à banque. La banque acquéreuse envoie la demande à la banque émettrice (la banque du client).
- Contrôles et vérifications. La banque émettrice vérifie les informations de la carte, contrôle la limite de crédit et évalue les risques de sécurité.
- Code d’autorisation. La banque renvoie un code indiquant l’approbation ou le refus.
4. Réponse
Une fois le code d’autorisation reçu, le processeur de paiement informe immédiatement l’entreprise (et souvent le client) de l’état de la transaction.
Si elle est approuvée, la vente peut se poursuivre.
Si elle est refusée, en revanche, l’entreprise doit en informer le client et éventuellement lui proposer d’autres options de paiement.
5. Règlement
La plupart des transactions sont réglées par lots en fin de journée ou à un autre moment prédéfini. Ensuite, la banque émettrice transfère les fonds à la banque acquéreuse.
Au final, la banque acquéreuse crédite le compte du commerçant du montant de la transaction, déduction faite des frais de traitement.
6. Rapports et rapprochement
L’entreprise et les institutions financières tiennent toutes deux des registres détaillés. Les entreprises comparent leurs relevés de ventes aux relevés bancaires afin de s’assurer de leur exactitude.
Cette documentation est indispensable en cas d’écarts ou de rétrofacturations.
Vous voulez éviter les casse-têtes en fin de mois ? Automatisez vos rapprochements grâce aux outils de notre comparatif des logiciels de rapprochement des paiements.
Sécurité et conformité
En 2006, les principales marques de cartes, comme Visa, Mastercard et d’autres, ont créé le Conseil des normes de sécurité de l’industrie des cartes de paiement (PCI SSC) afin de répondre aux préoccupations liées à la sécurité des données et de favoriser la confiance dans l’écosystème des paiements.
La mission de ce conseil était, et reste, de créer et de maintenir des normes de sécurité des données, en veillant à ce que toute entreprise traitant des informations de cartes bancaires le fasse correctement.
CONSEIL DE L’AUTEUR
Les individus mal intentionnés ne dorment jamais, et vos normes de sécurité ne devraient pas non plus. Tout comme les menaces et les technologies évoluent, la norme PCI DSS évolue elle aussi.
Les personnes qui traitent des données de titulaires de cartes, notamment les commerçants et les facilitateurs de paiement, doivent connaître les nouvelles exigences de la version 4.0.

PCI DSS 4.0 adopte une approche globale de la sécurité et du contrôle des accès.
⚠️De plus, le non-respect des exigences PCI peut entraîner des amendes allant jusqu’à $500,000. Alors, renseignez-vous !
La conformité PCI constitue la référence mondiale en matière de sécurité des données des titulaires de cartes.
Toute entreprise qui accepte ou traite des paiements est soumise à cette réglementation afin de protéger les consommateurs et de réduire au minimum la fraude et les violations de données.
Mais que se passe-t-il lorsque les services de traitement des paiements ne sont pas sécurisés ?
Examinons une véritable erreur liée aux paiements.
Le coût de la faille de sécurité de Home Depot
La faille de sécurité de Home Depot en 2014 n'était pas une petite erreur sans conséquence. Il s'agissait de l'une des plus importantes compromissions de systèmes de point de vente jamais enregistrées.
Les pirates se sont introduits dans le système grâce à des identifiants volés appartenant à un prestataire tiers et ont accédé à plus de 50 millions de numéros de cartes bancaires ainsi qu'à 53 millions d'adresses e-mail.
D'avril à septembre 2014, ils ont bénéficié de cinq mois d'accès sans restriction. Les conséquences financières, comme vous pouvez l'imaginer, ont été considérables.
Home Depot a versé $134.5 million aux sociétés émettrices de cartes bancaires et aux banques, ainsi que $19.5 million aux clients et $25 million aux institutions financières. Et ce n'est pas tout…
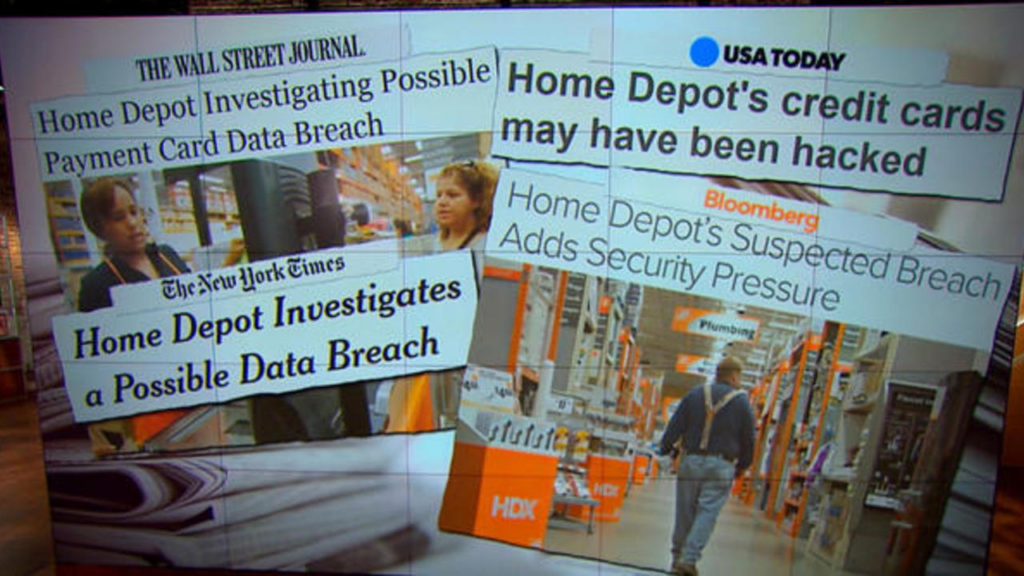
Puis sont venues les poursuites judiciaires. Les amendes réglementaires. L'une après l'autre, chacune rappelant que l'entreprise ne protège pas ses clients.
De nouvelles mesures de sécurité renforcées ont été mises en œuvre : un pansement coûteux sur une plaie béante.
Une autre somme de $17.5 million a été versée pour parvenir à un accord avec 46 États et Washington, DC. Home Depot a également dû recruter un CISO de premier plan, former son personnel et renforcer sa sécurité.
Souvent, les commerçants considèrent la conformité à la norme PCI comme un simple exercice consistant à cocher une case.
Mais ils passent à côté de l'occasion qu'elle offre : prendre du recul et évaluer de manière exhaustive leurs pratiques en matière de données.
Une stratégie de sécurité solide commence par la compréhension de l'endroit où vos données sont stockées, de la manière dont elles sont utilisées et protégées, ainsi que des règles qui régissent ces opérations.
Défis et solutions
Les transactions de paiement numériques impliquent de nombreuses opérations logistiques — les difficultés sont donc naturellement nombreuses. J'ai recueilli des informations auprès de 33 propriétaires d'entreprises de commerce électronique ; parmi eux, quatre marques ont évoqué les difficultés qu'elles rencontrent dans le traitement des paiements en tant que petite entreprise.
Alors, quels sont ces défis et comment les résolvent-elles ?
1. Pretty Moment rencontre des difficultés pour traiter et résoudre les rétrofacturations
Malgré la conformité obligatoire aux normes strictes de la norme PCI DSS, l’un des défis majeurs auxquels nous sommes régulièrement confrontés est le traitement et la résolution des rétrofacturations

Pourquoi cela se produit-il ?
Cela se produit généralement lorsqu'un client conteste un paiement, ce qui peut avoir une incidence sur nos revenus.
Ont-elles trouvé un moyen de contourner ce problème ?
Nous avons appris à les gérer efficacement grâce à une communication claire et à un service client de grande qualité.
2. Best Online Cabinets a des difficultés à gérer plusieurs modes de paiement
Josh Qian, directeur des opérations et cofondateur de l’entreprise, explique pourquoi :
Les clients préfèrent différentes options, des cartes de crédit aux portefeuilles numériques, et garantir une intégration fluide entre toutes ces plateformes peut être intimidant.
De plus…
La gestion des transactions internationales entraîne souvent des problèmes tels que les frais de conversion de devises et la diversité des réglementations en matière de conformité, ce qui peut compliquer nos opérations.
Ont-ils trouvé un moyen de contourner ce problème ?
Pour notre solution de traitement des paiements, nous avons choisi un prestataire spécialisé dans le commerce électronique et proposant des fonctionnalités personnalisables.
Cette flexibilité nous permet d’adapter l’expérience de paiement aux préférences de nos clients tout en fournissant des analyses complètes pour suivre les performances des transactions.
3. The Laundry Basket LLC rencontre des difficultés avec les frais de transaction
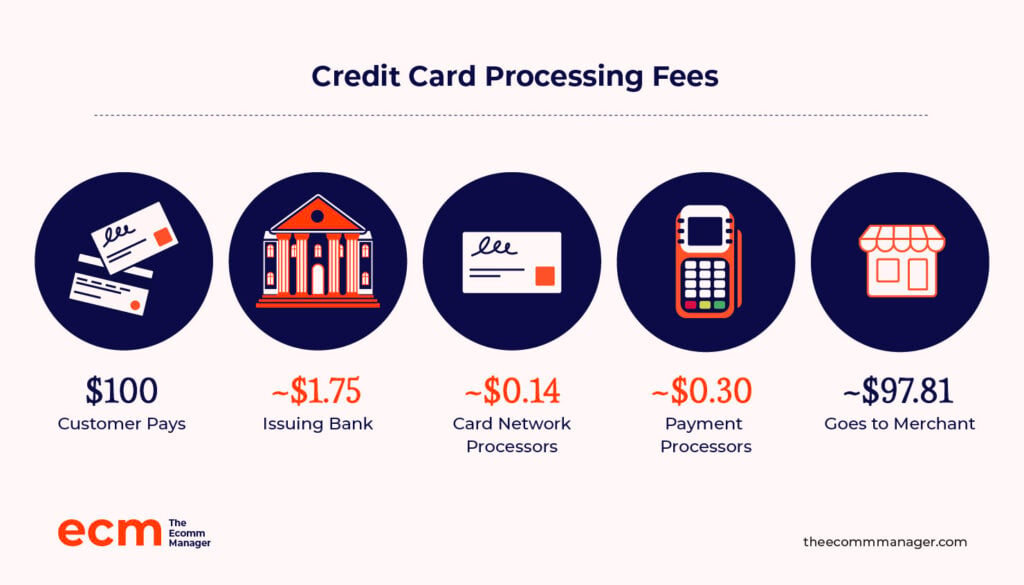
L’un des plus grands défis consiste à gérer les frais de transaction — ils s’accumulent rapidement, en particulier lorsque le volume des ventes est élevé,

Les frais moyens de traitement des paiements sont compris entre 1,5 % et 3,5 %, mais il n’existe pas d’approche universelle.
Vous devrez probablement payer des frais différents selon le type d’entreprise que vous exploitez, le nombre de transactions que vous traitez et les types de cartes que vous acceptez.
Ont-ils trouvé un moyen de contourner ce problème ?
Nous utilisons Stripe pour le traitement de nos paiements, car c’est une solution fiable et facile à utiliser.
Ce qui me rassure le plus, ce sont leurs solides fonctionnalités de sécurité : savoir que les données de mes clients sont en sécurité me procure une grande tranquillité d’esprit.
De plus, le service client est solide, ce qui fait une grande différence lorsqu’un problème survient.
À titre indicatif, les transactions en personne effectuées avec les terminaux de carte de crédit de Stripe bénéficient d’un taux compétitif de seulement 2,7 %, plus 5 cents par transaction.
Pour chaque transaction en ligne réussie effectuée avec une carte ou un portefeuille numérique, Stripe facture un taux de base de 2,9 %, plus des frais fixes de 0,30 $.
4. The Trade Table rencontre des difficultés avec les transactions frauduleuses
Forrest Webber possède une petite entreprise de commerce électronique spécialisée dans les produits ménagers de haute qualité.
Son problème le plus courant concerne les transactions frauduleuses. Lorsqu’une personne utilise une carte sans l’autorisation de son titulaire, il s’agit d’un paiement frauduleux.
Imaginez ceci :
Un voleur utilise un numéro de carte bancaire volé pour acheter quelque chose dans votre boutique en ligne (par exemple, une collection de vêtements sur le thème des blagues de papa).
Il est possible que le paiement soit accepté.
Cependant, lorsque le véritable titulaire de la carte remarque cette transaction non autorisée, il contactera sa banque et effectuera une rétrofacturation. Même si vous essayez de la contester, si la transaction est effectivement frauduleuse, le titulaire de la carte aura gain de cause.
Ont-ils trouvé un moyen de contourner ce problème ?
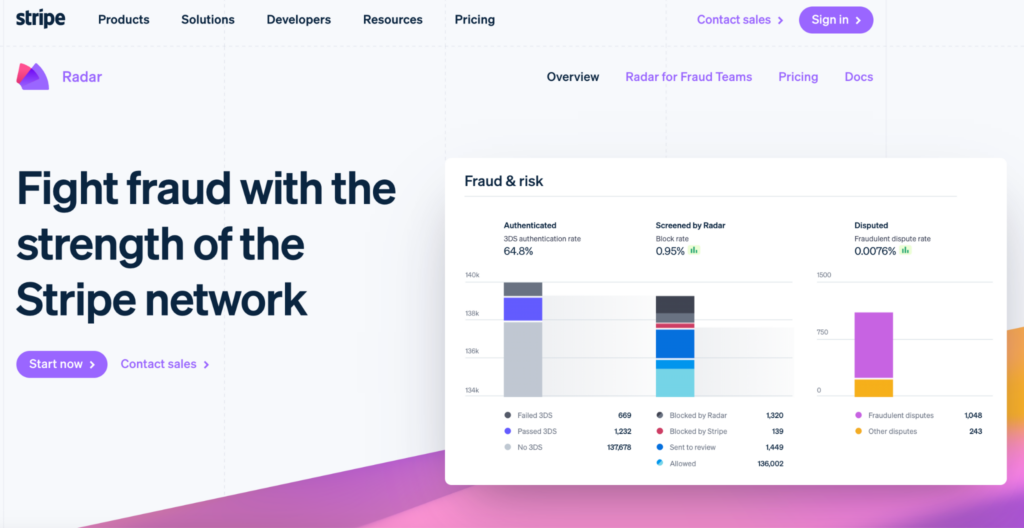
Webber explique qu’ils atténuent ce risque en « utilisant l’outil Radar de Stripe, qui s’appuie sur l’apprentissage automatique pour détecter et empêcher les activités potentiellement frauduleuses ».
En plus des éléments ci-dessus, les retards de traitement des paiements et les échecs de paiement par carte constituaient d’autres problèmes majeurs.
Comment choisir les meilleures solutions de paiement pour les commerçants
Choisir la bonne solution de paiement pour les commerçants n’est pas un jeu où il suffit de compter sur la chance : il faut de la précision, pas une chance aveugle.
Car cette décision aura une incidence directe sur vos résultats financiers, l’expérience client et la réussite globale de votre entreprise.

Parmi les 33 experts du commerce électronique auxquels j’ai parlé, 17 d’entre eux font confiance à Stripe comme solution de paiement principale pour les commerçants. Cela peut constituer un échantillon réduit, mais la majorité s’est prononcée.

Stripe dispose peut-être d’une solide base de fans ; cependant, les 48,48 % restants préfèrent d’autres solutions, ce qui représente une part importante du marché.
Alors, quels sont les principaux éléments à prendre en compte lors du choix d’une solution de paiement pour les commerçants ?
Voici ce que j’ai constaté, ainsi que ce que d’autres entreprises de commerce électronique ont à dire :
1. Le prix compte
Ne vous laissez pas aveugler par des fonctionnalités sophistiquées.
Comparez les prestataires de services aux commerçants en fonction de leurs frais de transaction ainsi que de leurs frais mensuels. Surveillez les frais cachés, comme les frais d’interchange, et assurez-vous de comprendre toutes les obligations contractuelles.
Pour Jonathan Goldberg, président-directeur général de Kimberifre, Square est parfaitement adapté.
Pourquoi ?
Nous apprécions particulièrement le fait qu’il propose des frais fixes quel que soit le type de carte bancaire utilisé, ce qui simplifie les choses pour nous et garantit une meilleure prévisibilité des coûts.
La tarification de Square est transparente, ce que nous apprécions beaucoup, et leurs solutions technologiques sont faciles à utiliser et s’intègrent parfaitement à notre système QuickBooks.
Les tarifs simples de Square, sa facilité d’intégration et ses offres technologiques performantes en font « notre meilleure solution de paiement. »
2. Le service client est roi
Une transaction fluide est essentielle, mais lorsque les choses tournent mal, par exemple en cas d’erreurs lors du traitement des cartes de crédit, vous avez besoin d’une assistance fiable.
Consultez les avis et, idéalement, choisissez une entreprise qui propose un service client disponible 24 h/24 et 7 j/7.
Poalo Piscatelli, propriétaire et PDG d’Alarm Relay, accorde sa confiance à Stripe.
Pourquoi ?
À mesure que notre entreprise se développe, Stripe peut traiter davantage de transactions sans aucun problème, ce qui est important pour nos projets futurs.
Nous faisons confiance à Stripe parce qu’il est largement utilisé et jouit d’une bonne réputation, et parce qu’il fournit un excellent service client lorsque nous avons besoin d’aide.
3. Fonctionnalités de sécurité
Les informations que vous recueillez sur vos clients sont extrêmement précieuses. Assurez-vous que votre prestataire respecte les normes de conformité PCI et propose des mesures de sécurité avancées.
La fraude étant une préoccupation majeure dans le commerce électronique, Gavin Yi, fondateur et PDG de Yijin Hardware, compte sur « Authorize.net pour ses fonctionnalités de sécurité complètes et ses mesures robustes de prévention de la fraude. La mise en œuvre de la tokenisation et de protocoles de sécurité sophistiqués garantit la protection des informations de nos clients. »
De plus, puisque leur intégration des paiements mobiles fonctionne parfaitement, Yijin Hardware peut proposer « différentes options sans tracas. »
Gavin souligne également l’excellente fiabilité du système, avec très peu d’interruptions de service.
4. Intégrations et besoins spécifiques de l’entreprise
La solution de paiement que vous choisissez ne doit pas perturber votre flux de travail existant.
Assurez-vous que tout est intégré à votre plateforme de commerce électronique, à votre logiciel de comptabilité et à vos autres outils essentiels.
Chez Klatch Coffee, par exemple, les paiements par abonnement pour la livraison automatique de café constituent un élément important de la stratégie de commerce électronique.
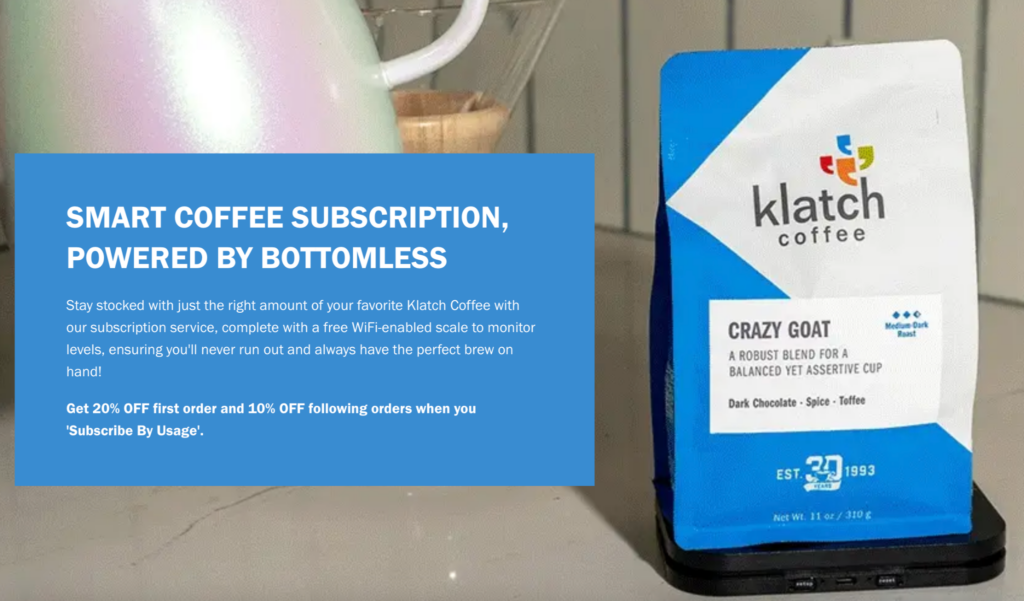
Justin Christopher, responsable du commerce électronique et du marketing, déclare donc :
« Toute solution de paiement pour commerçants doit d’abord être disponible sur Shopify, notre plateforme de commerce électronique choisie », et elle doit également être conçue « pour prendre explicitement en charge les abonnements sur Shopify afin de gérer les commandes récurrentes. »
Selon lui, ce besoin commercial particulier « limite les choix de traitement des paiements disponibles pour les commerçants qui proposent des abonnements ».
En outre, tenez compte des besoins particuliers de votre entreprise.
Recherchez-vous la prise en charge de plusieurs devises ou des méthodes de paiement spécifiques ? Choisissez une solution évolutive qui peut s’adapter à votre entreprise au fur et à mesure de sa croissance.
Bradley Fry, propriétaire de PinProsPlus, a choisi Braintree précisément parce que l’outil peut « prendre en charge plusieurs méthodes de paiement, notamment PayPal et Apple Pay ».
5. Expérience utilisateur et facilité d’utilisation
Lors du choix d’une solution de paiement pour commerçants, tenez compte du point de vue de l’utilisateur.
Recherchez des solutions offrant des processus de paiement simplifiés et des interfaces utilisateur épurées et sans éléments superflus. Moins il faut d’étapes et de clics pour effectuer un paiement, mieux c’est.
C’est pourquoi Sergio Pedemonte, PDG de Your House Fitness, utilise plusieurs solutions de paiement.
Voici comment :
Nous utilisons Stripe, qui est selon moi l’une des meilleures options, notamment parce qu’il permet la personnalisation et propose des API utiles.
PayPal est une autre option, car de nombreux clients préfèrent payer via PayPal. De plus, pour les transactions en personne, nous utilisons Square.
Square est une excellente solution, car elle propose des tarifs fixes et diverses fonctionnalités, ce qui en fait un excellent système de point de vente.
En quoi cela profite-t-il à leur entreprise et à leurs clients ?
Ces plateformes profitent à notre entreprise en offrant flexibilité et commodité, tant à nous qu’à nos clients.
Avec Stripe, nous pouvons personnaliser de nombreuses fonctionnalités, ce qui nous permet d’adapter l’expérience utilisateur et les opérations commerciales sur notre site web.
PayPal est tout aussi précieux, car certains clients préfèrent l’utiliser malgré les frais fixes, ce qui s’est globalement bien passé pour nous.
Et pourquoi Sergio leur fait-il confiance ?
Je fais confiance à ces plateformes, car elles ont fait leurs preuves.
Je les utilise depuis plus de huit ans et elles restent des leaders du secteur, en produisant constamment des résultats positifs.
CONSEIL DE L’AUTEUR
Si votre entreprise est prête à se développer à l’international, ne laissez pas votre passerelle de paiement rester dans son coin. Recherchez-en une qui prend en charge les réseaux de cartes et les modes de paiement populaires en dehors de votre région principale.
Par exemple, Visa, Mastercard et American Express contrôlent le marché américain des cartes de crédit, mais UnionPay domine le marché mondial, avec une part de marché de 40,03 % en 2023
Les meilleures solutions de paiement pour commerçants à découvrir
Les consommateurs ont parlé : ils veulent la commodité et la rapidité des paiements numériques, en ligne comme en magasin.
Pas moins de 73 % préfèrent les paiements sans contact, par carte de débit ou par carte de crédit.
Les entreprises, grandes ou petites, doivent s’adapter. En tant que commerçant, vous devez choisir des solutions qui associent parfaitement fonctionnalités, sécurité et rentabilité.
Voici quelques-unes de nos principales recommandations dans les catégories clés pour vous aider à prendre votre décision :
Processeurs de paiement
Oui, Stripe domine dans mes recherches, mais il vaut la peine de consulter notre liste des 10 meilleures solutions logicielles de traitement des paiements adaptées aux besoins spécifiques de votre entreprise :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et évaluations indépendants de logiciels et services. En savoir plus sur notre transparence.


Passerelles de paiement
De même, une passerelle de paiement qui fonctionne bien pour une autre entreprise de commerce électronique peut ne pas vous convenir.
Voici notre sélection des meilleurs fournisseurs de passerelles de paiement actuellement disponibles sur le marché :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et évaluations indépendants de logiciels et services. En savoir plus sur notre transparence.
Logiciels de prévention de la fraude
8 % des revenus en ligne sont exposés à la fraude. Et qui doit supporter ces coûts ? Il est probable que ce soit le commerçant — vous.
Vous devez donc investir dans un logiciel robuste de prévention de la fraude. Voici ce que nous vous proposons :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et évaluations indépendants de logiciels et services. En savoir plus sur notre transparence.
Ne vous contentez pas de gérer la fraude — éliminez-la. Découvrez ces certifications en prévention de la fraude dans le commerce électronique pour renforcer vos défenses, ou consultez ces logiciels libres de traitement des paiements si vous souhaitez davantage de contrôle sur la sécurité de vos paiements.
Faites pleuvoir l’argent (numériquement)
Fini les manipulations d’espèces et les chèques sans provision. Nous sommes au XXIe siècle, chers lecteurs.
Nous avons abordé les bases, les difficultés et même les histoires d’horreur — n’est-ce pas, Home Depot ? Mais voici l’essentiel : choisissez la bonne solution de paiement pour commerçants et tout ira bien.
La sécurité compte. Tout repose sur l’expérience utilisateur. Et les tarifs ? Disons simplement que votre portefeuille a lui aussi son mot à dire.
Stripe, PayPal, Square — les grands acteurs sont là pour une raison. Mais ne négligez pas les outsiders. Parfois, la solution idéale chausse une pointure plus petite.
Le monde du commerce électronique évolue rapidement — et vous aussi. Abonnez-vous à notre newsletter pour recevoir les dernières informations destinées aux responsables du commerce électronique, fournies par les meilleurs experts du secteur.
FAQ sur le traitement des paiements des commerçants
Puisque nous vous avons promis tout ce que vous devez savoir, voici quelques informations supplémentaires !
Comment choisir un fournisseur de compte marchand ?
Les besoins de votre entreprise détermineront le type de fournisseur de compte marchand qui vous convient le mieux. Alors qu’une petite boutique en ligne pourrait bénéficier de la simplicité de Square, une jeune entreprise technologique à forte croissance pourrait préférer l’évolutivité de Stripe. Les secteurs à haut risque, comme le CBD, exigent des services de compte marchand qui assument le risque.
L’essentiel est de trouver la solution adaptée à vos besoins spécifiques.
ELI5 : pourquoi ai-je besoin d’un fournisseur de services aux commerçants ?
Vous avez besoin d’un fournisseur de services aux commerçants pour pouvoir accepter les paiements par carte de crédit et de débit de vos clients. Cependant, son rôle va bien au-delà du simple fait de faire passer une carte.
C’est votre concierge financier : il facilite les transactions, protège les données et vous fournit des informations précieuses sur votre activité.


