
Key Takeaways
Ostoskori hylätään maksuvaihtoehtojen puutteen vuoksi: 13 % ostajista keskeyttää ostoksen riittämättömien maksuvaihtoehtojen vuoksi, mikä korostaa monipuolisten maksutapojen tarvetta verkkokaupassa.
Sopeudu tai unohdu: Verkkokauppojen on pysyttävä ajan tasalla nykyaikaisista maksuteknologioista, jotta ne voivat vastata asiakkaiden odotuksiin nopeista ja vaivattomista maksuista.
Trendien seuraaja: Tutustu verkkokaupan 12 tärkeimpään maksutrendiin ja rakenna niiden avulla menestyksekäs maksustrategia verkkoliiketoiminnallesi.
Toivotut maksutavat kunniaan!: Ostosten keskeytymisen yleisin syy on asiakkaan suosimien maksutapojen puuttuminen, mikä osoittaa erilaisten vaihtoehtojen tarjoamisen tärkeyden.
Ajattele viimeisintä kertaa, kun olit kassalla etkä nähnyt haluamaasi maksutapaa ja päätit palata myöhemmin viimeistelemään ostoksen – palasitko vai hylkäsitkö ostoksen?
Viime vuosien aikana erilaiset teknologiat ja maksutavat ovat kehittyneet vastaamaan nykyasiakkaiden kasvaviin vaatimuksiin nopeista ja vaivattomista maksuista.
Valitettavasti kaikki verkkokaupat eivät ole pysyneet uusimpien verkkokauppamaksamisen trendien tahdissa.
Tuore kysely paljasti, että 13 % vastaajista hylkäsi ostoskorinsa viimeisten kolmen kuukauden aikana riittämättömien maksuvaihtoehtojen vuoksi. Mikä oli yleisin syy ostoskorin hylkäämiseen? Halutun maksutavan puuttuminen.
Tutustutaan 12 tärkeimpään verkkokauppamaksamisen trendiin, jotka auttavat sinua pysymään ajan tasalla maksualan kehityksestä.
12 verkkokauppamaksamisen trendiä strategiasi tueksi
Tutustutaan 12 vallitsevaan verkkokauppamaksamisen trendiin ja siihen, miten ne voivat vaikuttaa verkkokauppaliiketoimintaasi.
1. Digitaalisten lompakoiden ja mobiilimaksujen yleistyminen
Nykyasiakkaat tarvitsevat nopeutta. He haluavat nopeita ja vaivattomia maksutapahtumia, ja Apple Payn ja Google Payn kaltaiset digitaaliset lompakot tarjoavat niitä.
Digitaaliset lompakot ovat ostajien keskuudessa arkipäivää – Forbes Advisorin kyselyn mukaan 53 % ihmisistä käyttää digitaalisia lompakoita useammin kuin perinteisiä maksutapoja.
Asiakkaille on helppo tarjota mahdollisuus maksaa digitaalisilla lompakoilla, mutta oikean maksupalveluntarjoajan valinta on ratkaisevan tärkeää.
Luotettavan maksupalveluntarjoajan valinnassa tehty virhe voi aiheuttaa ongelmia kassalla – eivätkä asiakkaasi pidä siitä.
Eikä sinunkaan pitäisi pitää siitä, sillä maksujen käsittelyn epäonnistuminen voi johtaa korkeampiin ostoskorin hylkäysasteisiin. Jos etsit maksunkäsittelyohjelmistoa, tässä ovat parhaat valintamme:
2. Upotetut maksut ja niiden rooli kassaprosessissa
Kun upotat digitaalisen maksupalvelun verkkokauppasovellukseesi tai verkkosivustollesi, asiakas voi suorittaa maksutapahtuman ilman, että hänet ohjataan kolmannen osapuolen maksuvälityspalveluihin tai että hänen tarvitsee siirtyä sovelluksesta toiseen.
Nämä maksut ovat näkymättömiä siinä mielessä, että ne sulautuvat osaksi yleistä käyttökokemusta ja tekevät kassaprosessista nopean, intuitiivisen ja lähes vaivattoman.
Kitkan ja kassaprosessin monimutkaisuuden väheneminen voi parantaa konversioastetta, koska asiakkailla on vähemmän mahdollisuuksia harkita ostosta uudelleen tai hylätä se.
Upotetut maksutavat voivat sisältää erilaisia vaihtoehtoja, kuten mobiililompakoita, BNPL-maksuja, suoria tilisiirtoja ja tallennettuja kortteja.
Nämä vaihtoehdot ovat käytettävissä kassaprosessin aikana ja vastaavat asiakkaiden erilaisiin mieltymyksiin.
Have an account? Log In
3. Osta nyt, maksa myöhemmin (BNPL) -vaihtoehtojen laajentuminen
BNPL-vaihtoehtojen yleistyminen viime vuosikymmenen aikana on kirjoittanut verkkokaupan säännöt uusiksi.
Klaran, Affirmin ja Afterpayn kaltaiset yritykset antavat ostajille mahdollisuuden jakaa maksut eriin, mikä kannustaa heräteostoksiin ja kasvattaa keskimääräistä tilausarvoa.
Miksi odottaa palkkapäivää hemmotellakseen itseään, kun välitön mielihyvä on mahdollinen?
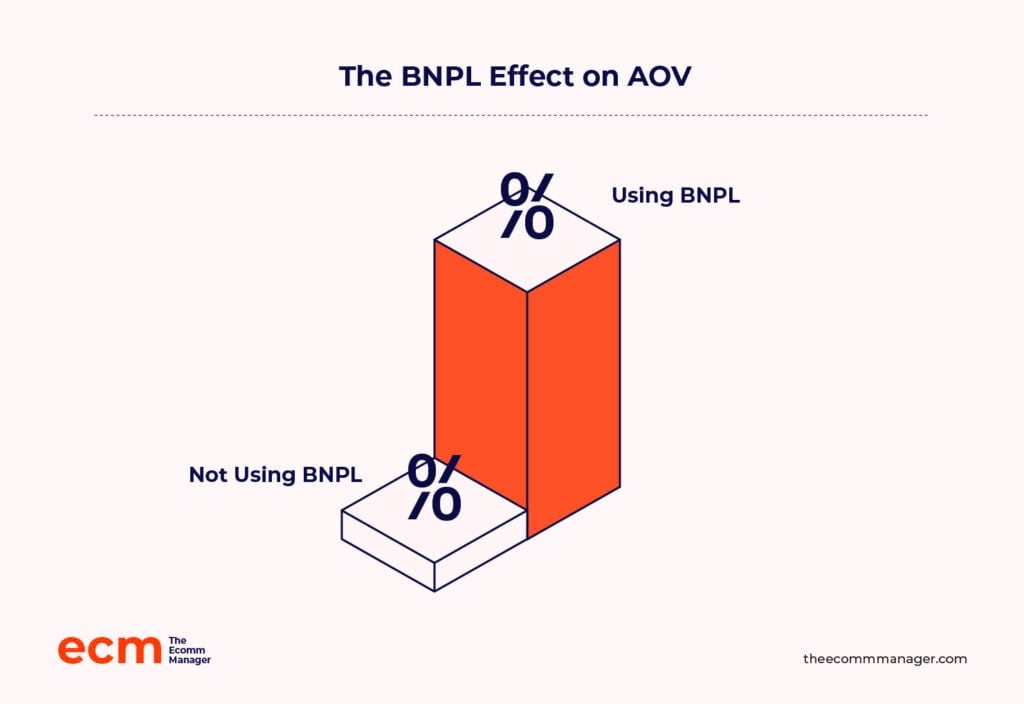
BNPL voi myös kasvattaa keskimääräistä tilausarvoa (AOV). Tutkimuksen mukaan BNPL-maksuja tarjoavien verkkokauppojen AOV oli $333.80, kun taas niiden verkkokauppojen, jotka eivät tarjonneet niitä, AOV oli $286.81.
Tutustu 10 parhaaseen BNPL-alustavalintaamme:
4. BNPL-palveluiden kasvava vaikutus verkkokauppatapahtumiin
BNPL-palveluiden osuus oli noin 5 % maailmanlaajuisesta verkkokauppatapahtumien määrästä vuonna 2022, ja määrän odotetaan kasvavan 16 prosentin CAGR-vauhtia (vuotuinen kumulatiivinen kasvuvauhti) vuosien 2022 ja 2026 välillä.
BNPL-palveluiden kasvava vaikutus verkkokauppatapahtumiin johtuu useista tekijöistä, kuten niiden kyvystä palvella erilaisia kuluttajaprofiileja.
Nuoremmat ostajat pitävät BNPL-palveluista, koska niiden ansiosta kalliiden tuotteiden maksut voi jakaa korottomiin eriin, kun taas luottoa varovat asiakkaat näkevät ne vaihtoehtona korkeakorkoisille luottokorteille.
Myös sinä verkkokauppiaana hyödyt BNPL-palveluiden kasvavasta vaikutuksesta. Ne parantavat konversioastetta poistamalla hintaan liittyvän esteen kassalla.
Mutta tässä piilee haaste—BNPL-palvelut voivat joskus aiheuttaa kuluttajille taloudellista stressiä ja heikentää luottamusta brändiin.
On tärkeää keskittyä läpinäkyviin ehtoihin, hallita kulutusrajoja ja tehdä yhteistyötä vastuullisten BNPL-palveluntarjoajien kanssa näiden ongelmien välttämiseksi.
5. Pankkimaksut: kustannustehokas maksutapa
Monet valveutuneet asiakkaat karttavat BNPL-palveluiden käyttöä ja haluavat välttää korot ja maksutapahtumamaksut.
Nämä asiakkaat saattavat haluta karsia välikädet ja maksaa suoraan pankista. Suorat pankkimaksut ovat edullisempia myös verkkokauppabrändillesi. Verrataanpa maksuja:
- Luottokortti:
- Maksutapahtumamaksu: 0.1%–0.15%
- Maksunkäsittelymaksu: 0.3%–2%
- Suorat pankkimaksut:
- Yleensä ei maksutapahtuma- tai käsittelymaksuja
Perittävien maksujen tyypit ja maksujen rakenne riippuvat kyseessä olevasta kortinmyöntäjästä ja luottokorttiverkostosta.
Suorat pankkimaksut tarjoavat verkkokauppiaille myös välittömän pääsyn varoihin, toisin kuin luottokorteilla tai digitaalisilla lompakoilla tehdyt maksut, jos maksunkäsittelijä käyttää avoimen pankkitoiminnan ohjelmointirajapintoja eikä ACH:ta (automaattista selvityskeskusta).
Avoin pankkitoiminta mahdollistaa kolmansien osapuolten kehittäjille, kuten maksunkäsittelijöille, suojattujen ohjelmointirajapintojen käytön suorien pankkitapahtumien mahdollistamiseksi ilman perinteisiä välikäsiä, kuten pankkeja tai luottokorttiyhtiöitä.
Valitettavasti avoimen pankkitoiminnan sääntely ei ole Yhdysvalloissa yhtä vakiintunutta kuin Isossa-Britanniassa ja EU:ssa.
Siksi reaaliaikaisten maksujen RTP-verkosto on yhdysvaltalaisille kauppiaille ainoa tapa vastaanottaa välittömiä maksuja. Jos oma pankkisi ja asiakkaan pankit kuuluvat RTP-verkostoon, Zellen kaltaiset maksunkäsittelijät voivat auttaa sinua vastaanottamaan välittömiä maksuja.
Välitön pääsy varoihin muuttaa kassavirran hallinnan täysin.
Kun tähän lisätään pankkimaksujen parempi turvallisuus, saat yrityksellesi edullisen ja tulevaisuuden tarpeisiin sopivan verkkomaksuvaihtoehdon.
Voit lisätä pankkimaksun kauppaasi vaihtoehdoksi aivan kuten minkä tahansa muun maksutavan. Pankkimaksu on saatavilla suosittujen maksupalveluntarjoajien, kuten Stripen, PayPalin ja Adyenin, kautta.
Jos haluat käyttää avoimen pankkitoiminnan API-rajapintaa, Plaidin pankkimaksupalvelua kannattaa harkita.
6. Strategiat pankkimaksujen käyttöönoton edistämiseen
Jos pidät ajatuksesta saada rahat nopeammin ja maksaa pienempiä tapahtumamaksuja, tässä on strategioita pankkimaksujen käyttöönoton edistämiseen:
- Hyödynnä avoimen pankkitoiminnan kehyksiä. Integroi avoimen pankkitoiminnan API-rajapinnat verkkokauppasivustollesi ja sovellukseesi tarjotaksesi saumattomat ja turvalliset yhteydet asiakkaiden pankkitilien ja alustasi välille. Avoin pankkitoiminta auttaa sinua paitsi ohittamaan korttiverkostot ja muut välikädet myös luomaan reaaliaikaisen yhteyden, joka vahvistaa luottamusta ja tarjoaa helppoutta.
- Kannusta pankkimaksujen käyttöön. Tarjoa alennuksia, rahapalautuksia tai kanta-asiakasetuja pankkisiirtojen käyttäjille. Koska saat jo taloudellista hyötyä pienempien maksujen ansiosta, harkitse osan hyödystä siirtämistä aluksi asiakkaillesi käytön lisäämiseksi.
- Sujuvoita käyttökokemusta. Yksinkertaistettu pankkimaksujen maksuprosessi erityisesti mobiililaitteilla auttaa poistamaan psykologisen esteen, jonka asiakas saattaa kokea tätä maksutapaa käyttäessään. Harkitse ominaisuuksia, kuten yhden napsautuksen maksuja ja nopeita maksuvahvistuksia.
7. Kryptovaluuttamaksut: pieni mutta kasvava trendi
Kryptovaluutta on edelleen marginaalinen maksutapa verkkokaupassa, mutta se herättää kiinnostusta.
Verkkokauppaan liittyvien kryptovaluuttojen, kolikoiden ja tokenien määrä on $2.27 miljardia syyskuussa 2024.
Ennakkoluulottomat kauppiaat ja verkkokauppa-alustat, kuten Shopify ja BigCommerce, tunnistavat kryptovaluuttojen potentiaalin niiden pienempien maksujen, nopeampien rajat ylittävien tapahtumien ja teknologiaan perehtyneiden ostajien kiinnostuksen ansiosta.

Nämä asiakkaat arvostavat yksityisyyttä eivätkä pahastu siitä, että maksavat siitä ylimääräistä.
Ongelma? Useimmat kolikot eivät tällä hetkellä ole erityisen hyvä arvon säilyttäjä. Suuri volatiliteetti tarkoittaa, että hinnat voivat vaihdella rajusti maksamisen ja tapahtuman selvityksen välillä.
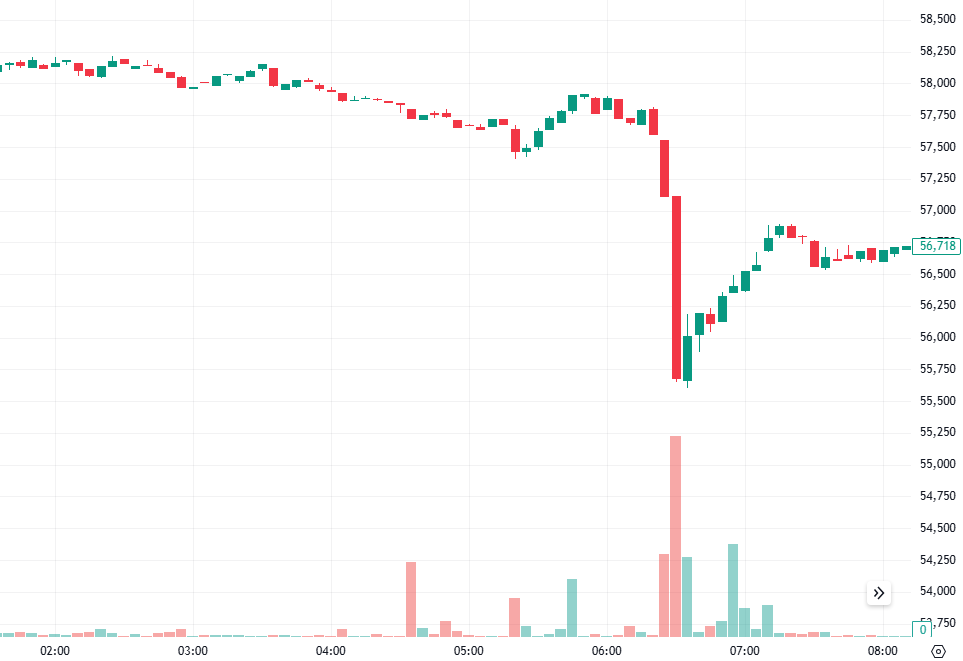
Oletetaan esimerkiksi, että asiakas maksaa kassalla $8,000 Bitcoinilla 4. syyskuuta 2024 kello 5.50, kun yhden Bitcoinin hinta oli noin $58,000.
Sait maksun kryptolompakkoosi kello 6.30, kun Bitcoinin hinta oli laskenut noin $55,500:aan (4,3 prosentin lasku). Tämä tarkoittaa, että saisit Bitcoinia $7,656:n arvosta ($8,000 miinus 4,3 %).
Kuvittele, että joutuisit käsittelemään tällaista volatiliteettia jatkuvasti.
Se aiheuttaa päänvaivaa sekä kauppiaille että kuluttajille, mutta mahdollisuudet maailmanlaajuisten tapahtumien sujuvoittamiseen ovat kiistattomat.
Se on riskialtista, mutta niin oli verkkokauppakin 1990-luvulla. Jos olet valmis hyväksymään kryptomaksuja, harkitse yhteistyötä BitPayn ja Coinbasen kaltaisten maksupalveluntarjoajien kanssa.
8. Kryptovaluuttojen tulevaisuudennäkymät verkkokaupassa
On tärkeää olla tekemättä liian pitkälle meneviä johtopäätöksiä tarkasteltaessa kryptovaluuttoja verkkokaupan yhteydessä.
Kitkattomien ja rajattomien maksujen potentiaali on suuri.
Olemme kuitenkin vielä melko kaukana laajasta käyttöönotosta volatiliteetin ja sekavan sääntely-ympäristön vuoksi, ja kauppiailla on edelleen kätevämpiä tapoja saada rahansa.
Siitä huolimatta kasvunvaraa on runsaasti.
Keskuspankkien suhtautuessa digitaalisiin valuuttoihin yhä myönteisemmin —94 % keskuspankeista tutkii keskuspankkien digitaalista valuuttaa — ja sääntelykehysten alkaessa saavuttaa kehityksen, saatamme nähdä kryptovaluuttoja hyväksyttävän valtavirran alustoilla.
Mikä on siis kokonaisnäkymä tällä hetkellä? Varovainen parhaimmillaankin. Jos hinnat vakautuvat ja sääntelyviranomaiset saavat asiansa järjestykseen, kryptovaluutat saattavat löytää todellisen paikan verkkokaupan maksamisen piiristä.
9. Tekoälypohjainen petosten torjunta ja tietoturva
Tarkastellaan kahta keskeistä tietoa IBM:n laatimasta Tietomurron kustannukset 2024 -raportista:
- Tietomurto voi maksaa brändeille keskimäärin 4,88 miljoonaa dollaria.
- Tekoälypohjaista tietoturvaa käyttävät organisaatiot säästävät keskimäärin 2,22 miljoonaa dollaria verrattuna niihin, jotka eivät käytä sitä, koska tekoäly pystyy havaitsemaan uhat varhaisessa vaiheessa.
Nämä luvut osoittavat selvästi, että tietomurrot ovat kalliita ja tekoäly on paras vaihtoehto ennennäkemättömän suojan tarjoamiseen.
Perinteiset petosten torjuntateknologiat perustuivat yleensä ennalta määritettyihin sääntöihin petosten havaitsemiseksi.
Tekoäly mahdollistaa kuitenkin petosten havaitsemisen reaaliajassa ja tunnistaa epäilyttävät maksutapahtumat perinteisiä menetelmiä tarkemmin.
Koneoppimisalgoritmit voivat havaita poikkeamia maksutapahtumien malleissa — kuten suuria summia, odottamattomia sijainteja tai epätavallista toistuvuutta — ja merkitä epäilyttävät maksutapahtumat ennen kuin vahinkoa tapahtuu.
Petosten havaitsemisen lisäksi tekoäly auttaa vähentämään takaisinperintöjä tunnistamalla tarkasti aidot ostajat huijareiden joukosta.
Lisäksi tekoäly parantaa alustan tietoturvaa havaitsemalla kehittyneitä uhkia, joita perinteiset menetelmät eivät tunnista, kuten tilikaappauksia ja tietojenkalasteluyrityksiä.
Juuri tästä syystä 74 % rahoituslaitoksista käyttää jo tekoälyä talousrikosten ja petosten havaitsemiseen.
Tietenkin tekoälyllä on verkkokaupassa myös monia muita käyttötapauksia maksamisen lisäksi. Jos etsit petosten torjuntaohjelmistoa, tutustu kymmenen parhaan vaihtoehtomme listaan:
10. Tekoälyn kaksijakoinen rooli asiakaskokemuksen parantamisessa ja petosten vähentämisessä
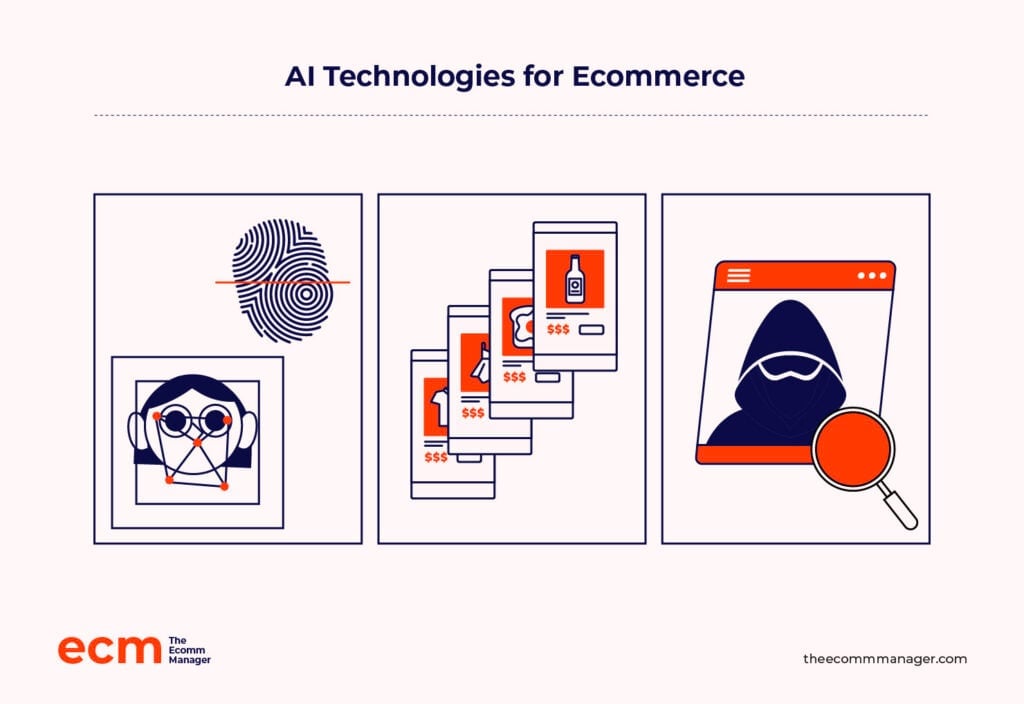
Tekoäly voi hoitaa verkkokaupassa kahta tehtävää — petosten torjunnan lisäksi se voi auttaa tekemään ostokokemuksesta saumattoman.
Tekoälypohjainen biometristen tietojen käyttöön perustuva tunnistautuminen yhdistää täydellisesti tietoturvan ja asiakkaiden kaipaaman saumattoman käyttökokemuksen.
Esimerkiksi sormenjälkitunnistus ja kasvojentunnistus antavat asiakkaille mahdollisuuden ohittaa salasanojen aiheuttaman vaivan.
Amazon on hyvä esimerkki yrityksestä, joka käyttää tekoälyä tietoturvaan heikentämättä asiakaskokemusta — yrityksen tekoäly tietää, milloin epäilyttävä maksu on estettävä, mutta ei vaivaa usein ostavaa asiakasta ylimääräisillä vaiheilla.
Generatiivinen tekoäly voi myös parantaa asiakaskokemusta yksilöllisillä ja dynaamisilla hinnoittelustrategioilla.
Dynaaminen hinnoittelu on strategia, jossa tekoälypohjainen varastonhallintaratkaisu muuttaa tuotteesi hintaa reaaliaikaisten tekijöiden, kuten kysynnän, tarjonnan ja asiakaskäyttäytymisen, perusteella.
Oletetaan, että myyt ulkoiluvarusteita. On kesä, ja vaelluskenkien kysyntä on kasvanut jyrkästi suotuisan sään ja vaelluskauden alkamisen vuoksi.
Jos varastotasot alkavat laskea ja asiakkaat ostavat tavallista nopeammin, tekoälypohjainen varastonhallintatyökalusi havaitsee kysynnän kasvun ja nostaa vaelluskenkien hintaa.
More Articles
11. Maksuteknologioiden kehitys ja megatrendit
Maksuala käy läpi valtavaa muutosta, jota vauhdittavat huipputeknologiat.
Tähän mennessä olemme nähneet teknologioita, jotka mahdollistavat nopeammat maksut – esimerkiksi digitaaliset lompakot, pankkitilimaksut ja kryptovaluutat. Jäljellä on kuitenkin vielä pieni kitkatekijä: asiakkaiden on vahvistettava henkilöllisyytensä maksun suorittamiseksi.
Tässä biometriset maksut astuvat kuvaan.
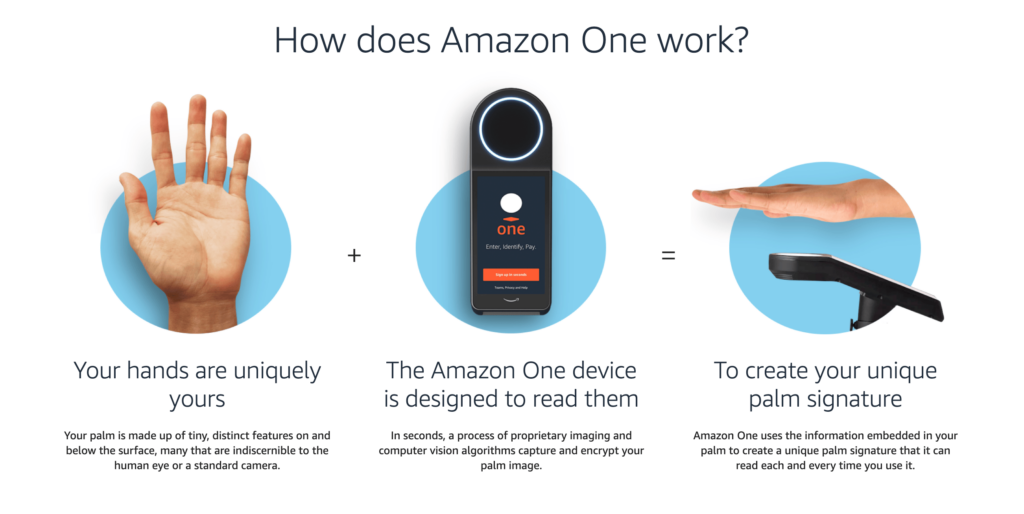
Biometrisissä maksuissa asiakkaat voivat ohittaa salasanat ja kertakäyttöiset pääsykoodit ja käyttää sen sijaan sormenjälkeään tai kasvojaan henkilöllisyytensä vahvistamiseen.
Biometrisiä maksuja käytetään jo vähittäiskaupan toimipisteissä, kuten Amazon Go -myymälöissä ja Whole Foods -myymälöissä (Amazon Onen tukemina), ja saatat jo tietää, että Apple Paylla voi maksaa sormenjälkeä käyttämällä.
Lisäksi tutkimukset vahvistavat, että asiakkaat haluavat käyttää biometrisiä maksuja.
NMI:n Maksuinnovaatioiden pulssiraportti -raportissa kysyttiin 1 000 yhdysvaltalaiselta kuluttajalta, ja 47 % heistä ilmoitti käyttävänsä biometrisiä maksuja, jos yritys tarjoaisi niitä.
Henkilöllisyyteen perustuvissa maksuissa biometriaa laajennetaan käyttämällä henkilötietojen, kuten asiakkaan sijainnin tai laitetietojen, yhdistelmää henkilöllisyyden vahvistamiseen. Tämä tarjoaa ylimääräisen turvallisuus- ja yksilöllisyyskerroksen.
Menetelmä ei ole vielä täysin aukoton, enkä usko, että tulemme koskaan elämään maailmassa, jossa asiakkaat voivat luottaa tekoälyyn maksujen yhteydessä tapahtuvassa henkilöllisyyden vahvistamisessa, koska manipuloinnille ja petoksille on runsaasti mahdollisuuksia.
Sen sijaan uskon hajautetun rahoituksen (DeFi) sovellusten yleistyvän. Ne tarjoavat:
- Matalammat transaktiomaksut. DeFi-sovellukset käyttävät hajautettuja protokollia, kuten vakaavaluuttoja ja kryptovaluuttoja. Niiden maksut ovat välittäjien puuttumisen vuoksi pienemmät kuin perinteisissä menetelmissä, kuten luottokorteissa, mikä hyödyttää sekä asiakkaita että kauppiaita.
- Maailmanlaajuinen saavutettavuus ja nopeammat maksut. DeFi-sovellukset tukevat rajat ylittäviä maksuja. Näin voit tavoittaa kansainvälisiä markkinoita tukeutumatta hitaampiin maksutapoihin tai maksamatta useita valuutanvaihtokuluja.
- Älysopimukset. Älysopimukset ovat erinomainen vaihtoehto B2B-verkkokauppiaille. Ne lisäävät asiakkaiden luottamusta, koska asiakkaat voivat päättää maksun vapauttamisesta ennalta määritettyjen ehtojen perusteella. Älysopimus voidaan esimerkiksi määrittää vapauttamaan maksu vasta, kun tavarat on toimitettu asiakkaalle.
Kaikki nämä DeFi-ominaisuudet ovat hienoja, paitsi että niiden käyttö edellyttää kryptovaluuttoja.
Kun kryptovaluutat kehittyvät vakaammaksi arvonsäilyttäjäksi, DeFi:llä on mahdollisuus mullistaa verkkokaupan maksut.
12. Seurattavat uudet maksuteknologiat
Jos haluat ottaa käyttöön uusimmat maksuteknologiat vastataksesi asiakkaiden muuttuviin tarpeisiin, sinun kannattaa keskittyä yksilölliseen maksunkäsittelyyn ja biometrisiin maksuihin.
Yksilöllinen maksunkäsittely tarkoittaa kassakokemuksen mukauttamista käyttäjän toiminnan, mieltymysten ja aiempien tapahtumien perusteella.
Toisin kuin useimmat brändillesi tekemäsi yksilöllistämistoimet, yksilölliset maksukokemukset ovat yleensä maksupalveluntarjoajasi ohjaamia.
Maksupalveluntarjoajat, kuten Stripe, voivat auttaa yksilöllistämään asiakkaidesi maksukokemusta.
Esimerkiksi Stripe tarjoaa Smart Retries -nimisen ominaisuuden, joka käyttää koneoppimista valitakseen parhaan ajankohdan epäonnistuneiden maksuyritysten uudelleenyrityksille ja parantaakseen laskun onnistuneen maksamisen todennäköisyyttä.
Ideana on parantaa konversioastetta ja tehdä maksukokemuksesta saumaton.
Sinun kannattaa myös investoida biometrisiin maksuihin, koska kilpailijasi todennäköisesti työskentelevät myös biometrisiä maksuja tarjoavan ratkaisun parissa.
PYMNTS:n raportin mukaan kasvojentunnistus ja sormenjälkiskannaukset ovat yleisimmin käytettyjä biometrisiä menetelmiä verkko-ostosten vahvistamiseen. Niiden osuus on yli 85 % kaikista biometrisistä maksuista ja yli 50 % kaikista verkko-ostoksiin käytetyistä maksuista.
Useimmat maksunkäsittelijät, kuten Stripe ja PayPal, sekä digitaaliset lompakot, kuten Apple Pay ja Google Pay, tukevat biometrisiä maksuja.
Verkkokaupan maksujen tulevaisuus
Kysyin Greg Zakowiczilta, Omnisendin verkkokaupan vanhemmalta asiantuntijalta, mikä hänen mielestään on yleisimmin käytetty verkkokaupan maksutapa viiden ja viidentoista vuoden kuluttua.
Mielenkiintoista kyllä, hänen mukaansa luottokortit ovat juurtuneet syvälle elämäämme, ja niistä on vaikea luopua edes nykyaikaisen teknologian avulla.
Uskon edelleen, että luottokortit ovat hallitseva maksutapa 15 vuoden kuluttua, vaikka odotankin fyysisten korttien käytön vähenevän mobiililaitteisiin liitettyjen korttien käyttöön verrattuna.
Kuluttajien käyttäytymisen muuttaminen ja uusien teknologioiden käyttöönotto vievät aikaa, joten yli 50 vuoden aikana vakiintuneen kuluttajakäyttäytymisen odottaminen muuttuvaksi viidessä tai viidessätoista vuodessa on epärealistista.
Vanhoista tavoistamme huolimatta huomaat kokonaiskuvaa tarkastellessasi, että tulevaisuuden maksutavoilla pyritään saavuttamaan muutamia yhteisiä tavoitteita.
Kaikilla tulevaisuuden maksutavoilla pyritään tarjoamaan saumattomia, nopeita ja huomaamattomia maksuja, ne integroidaan kyseiseen alustaan tai sovellukseen, ja niissä käytetään usein tekoälyä ostokokemuksen personointiin.
Trendien seuraaminen on ratkaisevan tärkeää.
Ei ainoastaan asiakkaiden odotusten täyttämiseksi, vaan niiden ylittämiseksi ja nykyaikaisten maksutapojen tuntemuksen hyödyntämiseksi kilpailuetuna.
Verkkokaupan maailma muuttuu nopeasti, joten jos haluat pysyä kehityksen kärjessä, tilaa uutiskirjeemme, joka sisältää verkkokaupan johtajien uusimmat näkemykset alan johtavilta asiantuntijoilta.