Key Takeaways
Todo sobre el inventario: Comprender la valoración de inventario es fundamental para que los negocios minoristas mantengan su salud financiera, optimicen el ahorro fiscal y eviten los efectos negativos de las fluctuaciones de precios.
Conoce tus métodos de valoración: Conocer los distintos métodos de valoración de inventario ayuda a determinar el enfoque más adecuado para tu negocio, garantizando la estabilidad financiera y una toma de decisiones fundamentada.
El ahorro fiscal, simplificado: Elegir el método adecuado de valoración de inventario puede contribuir a optimizar el ahorro fiscal, algo vital para la salud financiera de cualquier negocio minorista.
Cuatro fantásticos métodos de valoración: Explora los cuatro métodos habituales de valoración de inventario para determinar cuál se ajusta mejor a la estrategia y los objetivos financieros de tu negocio.
El dinero importa en el inventario: Asignar un valor monetario al inventario ayuda a elaborar informes financieros precisos y a gestionar el flujo de caja de forma más eficaz en un negocio minorista.
La valoración del inventario es una parte esencial de la gestión de un negocio minorista. Te ayuda a controlar las finanzas de tu negocio, elegir el proceso adecuado para ahorrar en impuestos y asegurarte de que las fluctuaciones de precios no tengan un impacto negativo en tu negocio.
Para empezar, debes comprender claramente los diferentes métodos de valoración del inventario. Después, tendrás que determinar cuál es la mejor opción para tu negocio.
En esta guía, te ayudaré a entender mejor qué es la valoración del inventario, por qué es importante y cómo elegir entre los cuatro métodos más habituales.
Vamos a ello.
¿Qué es la valoración del inventario?
La valoración del inventario es el proceso de asignar un valor monetario al inventario existente.
Tu inventario es el activo más importante de tu empresa. Por eso, disponer de un valor claro del inventario para cada periodo de presentación de informes es esencial para valorar tu empresa en su conjunto.
Además, ayuda a garantizar que estableces los precios de tus productos adecuadamente y que mantienes un margen de beneficio saludable para tu negocio.
Veamos una tabla que nos ayude a visualizar este proceso.
La valoración del inventario suele realizarse anualmente, al final de un periodo contable, para garantizar que sabes exactamente cuál es el saldo restante de tu inventario.
Supongamos que gestionas una tienda de comercio electrónico que vende almohadas. Llamaremos Cloud Nine a tu nuevo negocio de almohadas.
Compras almohadas a un fabricante y después las almacenas en un almacén para poder enviarlas cuando alguien compre una.
Tus compras mensuales al fabricante, junto con su coste por unidad, podrían tener el aspecto de la siguiente tabla:
| Número de unidades compradas | Precio de compra | Coste total | |
|---|---|---|---|
| Enero | Número de unidades compradas100 | Precio de compra$20 | Coste total$2,000 |
| Febrero | Número de unidades compradas100 | Precio de compra$20 | Coste total$2,000 |
| Marzo | Número de unidades compradas125 | Precio de compra$23 | Coste total$2,875 |
| Abril | Número de unidades compradas125 | Precio de compra$24 | Coste total$3,000 |
| Mayo | Número de unidades compradas100 | Precio de compra$24 | Coste total$2,400 |
| Junio | Número de unidades compradas150 | Precio de compra$27 | Coste total$4,050 |
| Julio | Número de unidades compradas150 | Precio de compra$27 | Coste total$4,050 |
| Agosto | Número de unidades compradas100 | Precio de compra$29 | Coste total$2,900 |
| Septiembre | Número de unidades compradas100 | Precio de compra$29 | Coste total$2,900 |
| Octubre | Número de unidades compradas125 | Precio de compra$30 | Coste total$3,750 |
| Noviembre | Número de unidades compradas125 | Precio de compra$31 | Coste total$3,875 |
| Diciembre | Número de unidades compradas100 | Precio de compra$31 | Coste total$3,100 |
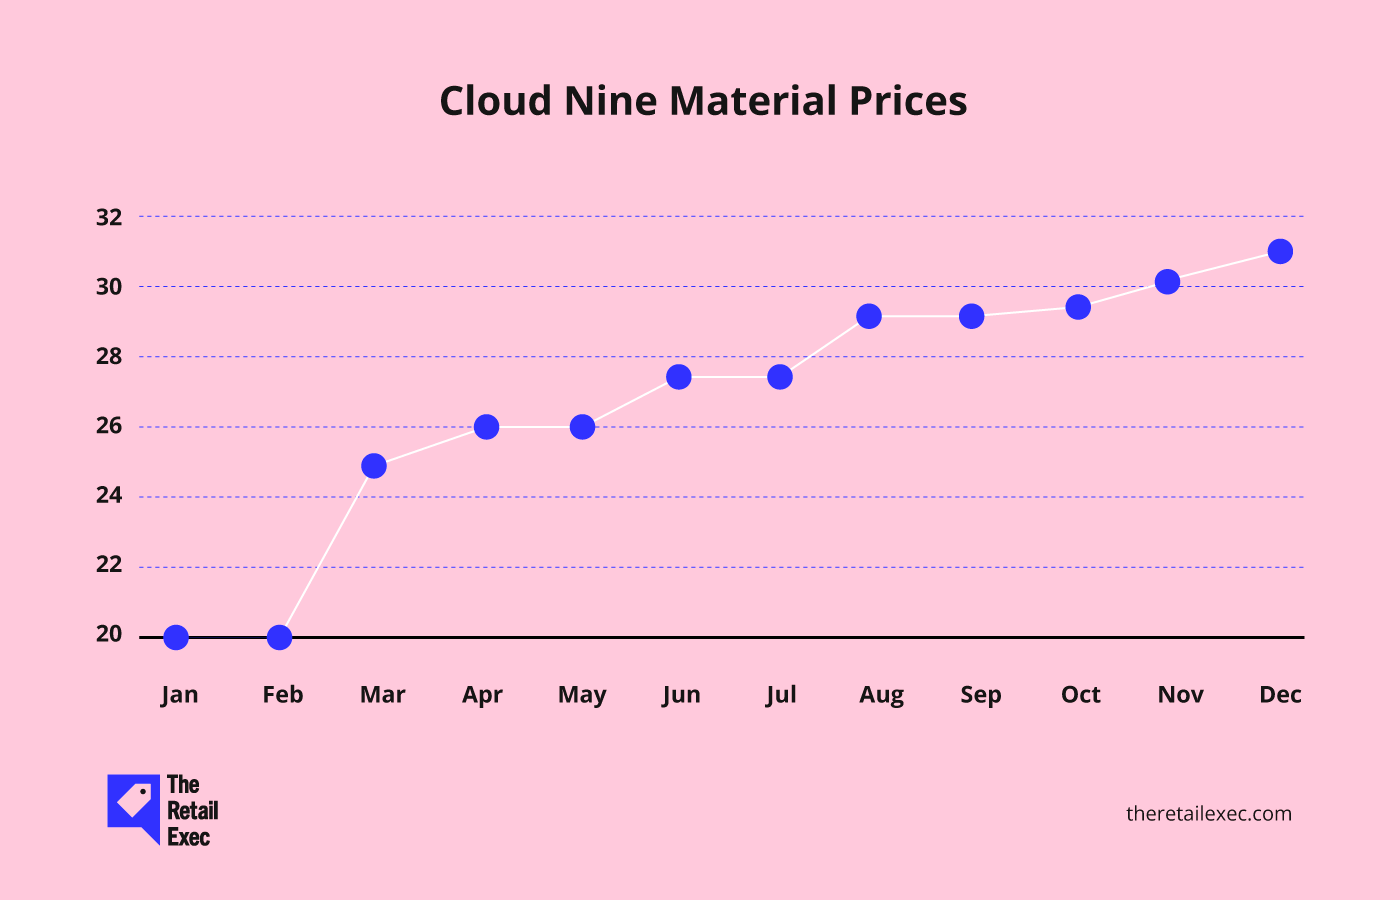
Observa cómo el coste por unidad aumenta cada mes a medida que el coste de los materiales y otros factores hacen subir esos precios.
(Nota: Este es un ejemplo dramatizado de cómo ocurriría esto. Además, ten presente Cloud Nine. Volveremos a referirnos a tu increíble nuevo negocio de almohadas a lo largo del artículo.)
A lo largo del año, venderás un gran porcentaje de tu inventario.
Sin embargo, como el coste real fluctúa durante el año, puede resultar difícil conocer el coste inicial exacto de cada producto restante.
Aquí es donde entran en juego tus diferentes métodos de valoración del inventario. Te proporcionarán una forma de calcular un valor preciso del inventario que queda al final del periodo contable.
Costes incluidos en la valoración del inventario
Entonces, ¿qué se tiene realmente en cuenta para calcular el valor de tu inventario?
Sorpresa: Es algo más que el precio indicado en tus productos. Para comprender realmente el valor de tu inventario —y mantenerte en buenos términos con tu contable— debes tener en cuenta todos los costes necesarios para preparar un producto para su venta.
Vamos a desglosarlo.
1. Costes directos: los más evidentes
Son los costes fáciles de identificar que están directamente relacionados con la producción o adquisición de cada artículo de tu inventario.
- Materiales directos: materias primas o componentes que pasan a formar físicamente parte de tu producto.
- Mano de obra directa: salarios de los empleados que fabrican, montan o trabajan directamente de cualquier otra forma en tu producto.
Si gestionas Cloud Nine (nuestro negocio de almohadas de ensueño), esto incluye la tela, el relleno y las personas que cosen todo.
2. Costes indirectos: los elementos esenciales que suelen olvidarse
Aquí es donde las cosas se complican y donde muchas empresas cometen errores.
Los costes indirectos no están vinculados a un producto específico, pero son necesarios para que tu inventario esté listo para la venta.
Podrían incluir:
- Gastos generales de fábrica: suministros, alquiler, depreciación de equipos... sí, todo esto cuenta.
- Mano de obra de supervisión: el responsable de planta no rellena almohadas, pero se asegura de que otros lo hagan.
- Control de calidad e inspección: si lo compruebas antes de enviarlo, forma parte del coste.
¿Una buena regla general? Si el coste se genera para preparar el artículo para su venta, probablemente deba incluirse en la valoración de tu inventario.
¿Tienes una cuenta? Inicia sesión
¿Qué no se incluye en la valoración del inventario?
No todos los costes se incluyen.
Algunos gastos parecen relacionados con el inventario, pero en realidad se consideran costes del periodo: costes vinculados al funcionamiento de tu negocio a lo largo del tiempo, no a la creación del producto en sí. No deben incorporarse al valor de tu inventario.
Esto es lo que debes excluir:
- Gastos de ventas y marketing: Los anuncios, las promociones y las comisiones no afectan al coste de producción del artículo.
- Gastos generales administrativos: Los salarios de la oficina, los recursos humanos y la contabilidad son importantes, pero no están relacionados específicamente con el inventario.
- Costes de entrega al cliente: Enviar productos a los compradores es un gasto de preparación y envío, no forma parte del inventario.
Estos deben figurar en tu cuenta de resultados, no en tu balance.
¿Por qué es importante?
Clasificar incorrectamente los costes puede distorsionar tus estados financieros de todas las formas equivocadas:
- Tu inventario puede parecer más valioso de lo que realmente es
- El coste de los bienes vendidos (COGS) podría ser incorrecto
- Podrías declarar de menos o de más tus ingresos imponibles
Una asignación precisa de costes = mejores decisiones empresariales.
¿Por qué es importante la valoración del inventario?
La valoración del inventario es una tarea extremadamente importante que tu empresa de comercio electrónico debe realizar aproximadamente cada año.
Este proceso garantiza que tus estados financieros sean precisos y puede ayudar a maximizar la rentabilidad de tu empresa.
Además, el valor de tu inventario puede afectar a tu coste de los bienes vendidos (COGS), a los ingresos de tu empresa y a tu inventario final.
Otros motivos por los que la valoración del inventario es tan importante son:
- Conocer el valor de tu inventario, es decir, de tus productos no vendidos, te ayuda a hacerte una idea clara de tu rentabilidad potencial. Esto orientará muchas decisiones empresariales futuras.
- Tu inventario es un activo. Por tanto, el valor que se le asigna ayuda a tu empresa a obtener los préstamos o el capital que necesita para seguir funcionando.
- Contar con un valor preciso del inventario proporciona una visión clara de la situación financiera de tu empresa. Algo que cualquier propietario de un negocio debe comprender.
- Las cifras que proporciona la valoración de tu inventario pueden ayudarte a satisfacer a los accionistas y atraer inversores si decides seguir ese camino.
- Como no puedes deducir fiscalmente el coste de tu inventario, elegir el método de valoración del inventario adecuado es fundamental a efectos fiscales.
Y eso es solo la punta del iceberg.
La valoración del inventario no es un proceso opcional. En cada periodo contable, debes revisar tu inventario para poder asignar un valor monetario claro a todo lo que quede.
Retos habituales de la valoración del inventario
Antes de analizar algunos métodos habituales utilizados para valorar los artículos del inventario, veamos algunos retos a los que podrías enfrentarte durante el proceso.
Estos son algunos retos habituales y posibles soluciones que debes tener en cuenta:
- Fluctuaciones de precios. Este es el mayor reto al que te enfrentarás. El coste de los artículos del inventario puede fluctuar a lo largo del año en función de los cambios estacionales, los aumentos del precio del inventario y otros factores, lo que dificulta valorar el inventario con precisión. Elegir el método de valoración del inventario adecuado puede ayudarte a afrontar estos cambios.
- Recursos limitados. Las empresas más pequeñas carecen de los recursos para el seguimiento y la valoración del inventario de los que disponen las empresas más grandes. Esto hace que el proceso sea más complejo y abrumador. Utilizar un software de gestión de inventario puede facilitarlo a las empresas con equipos más pequeños.
- Múltiples ubicaciones del inventario. Si almacenas el inventario de tu empresa en varias ubicaciones, esto también puede suponer un reto potencial. Aunque es una excelente forma de enviar los productos más rápidamente, resulta más difícil evaluar con precisión el inventario total. Unos sistemas adecuados de gestión del inventario de comercio electrónico pueden ayudar a resolver este problema.
- Valoración del inventario invendible u obsoleto. Los artículos desactualizados, caducados o invendibles no deberían valorarse igual que las existencias vendibles, pero no ajustar este valor puede distorsionar gravemente tus estados financieros. Sobrevalorar el inventario infla los activos y conduce a una información inexacta sobre los beneficios. Aplicar reducciones de valor o la regla del «menor entre el coste y el valor de mercado» puede ayudarte a cumplir la normativa y mantener unas cifras realistas.
- Asignación de costes indirectos. Los gastos generales, como los suministros, el alquiler del almacén y la depreciación de los equipos, suelen quedar fuera del cálculo del inventario. Sin embargo, son fundamentales para una valoración precisa. Si no asignas estos costes de forma coherente, tu inventario puede estar infravalorado y tus márgenes, distorsionados. Utiliza métodos de costes estándar o de absorción, y deja que la automatización se encargue del trabajo pesado siempre que sea posible.
La gestión del inventario y la selección del mejor método de valoración del inventario para tu empresa son dos excelentes formas de afrontar algunos de estos retos.
A continuación, repasemos los mejores métodos para asignar un valor a tu inventario.
4 métodos habituales de valoración del inventario
Hay cuatro formas principales de valorar el inventario restante:
- Método de primera entrada, primera salida (FIFO)
- Método de última entrada, primera salida (LIFO)
- Método del coste medio ponderado (WAC)
- Método de identificación específica
Cada uno de estos métodos tiene sus propias ventajas e inconvenientes.
Veamos con más detalle por qué elegirías cada método de valoración del inventario y cómo puede utilizarse cada uno para asignar un valor monetario a tu inventario restante.
Primera entrada, primera salida (FIFO)
El método de primero en entrar, primero en salir o FIFO supone que los primeros productos comprados, es decir, las existencias más antiguas, son los primeros productos vendidos.
Es una forma excelente de afrontar los aumentos de precios a lo largo del año, ya que garantiza que siempre utilices el coste más reciente de las existencias para valorar las existencias no vendidas.
Volvamos a nuestra tienda de almohadas. Al principio del año, los productos de Cloud Nine costaban 20 $ cada uno, pero habían subido a 31 $ cada uno al final del año.
Al suponer que los productos comprados al principio del año fueron los primeros en venderse, puedes atribuir los precios posteriores a las existencias restantes.
Vamos a simplificarlo un poco.
Supongamos que, en el mes de septiembre, compraste 100 almohadas para la primera mitad del mes a 25 $ cada una. Para hacer frente a las ventas, compraste otras 150 almohadas para la segunda mitad a 28 $ la unidad.
Al final del mes, te quedaban 25 unidades.
Al seguir el método de valoración FIFO, puedes suponer que todas las existencias más antiguas se vendieron primero. Por tanto, para calcular el valor de mercado de las existencias restantes, solo tendrías que multiplicar las 25 unidades restantes por el coste unitario más reciente, es decir, 25 x 28 $.
Por tanto, la valoración de tus existencias mediante FIFO sería de 700 $.
Ventajas:
- Este método es sencillo y fácil de entender.
- Este método es esencial para las empresas que venden productos perecederos, ya que reduce la cantidad de existencias que no se pueden vender y minimiza la obsolescencia.
- Este método hace imposible manipular la cuenta de resultados, lo que garantiza que tu empresa siga siendo digna de confianza.
Desventajas:
- Este método puede ser difícil de utilizar si los precios de tus productos fluctúan considerablemente y con frecuencia.
- Este método puede aumentar tus impuestos sobre la renta, ya que puede inflar tus estados financieros.
Último en entrar, primero en salir (LIFO)
El método de último en entrar, primero en salir o LIFO es lo contrario del método anterior, ya que supone que las existencias añadidas más recientemente son las primeras en venderse.
Esto funcionaría esencialmente de forma opuesta al método FIFO, así que utilicemos aquí el mismo ejemplo.
En el mes de septiembre, compraste 100 almohadas a 25 $ la unidad y después 150 a 28 $ la unidad. Al final del mes, te quedaban 25 unidades en las existencias.
En este caso, supones que las últimas en entrar, es decir, las unidades compradas a 28 $ cada una, fueron las primeras en venderse. Por tanto, multiplicas las 25 unidades restantes por el coste unitario inicial, es decir, 25 x 25 $, lo que da un valor de existencias de 625 $.
Aunque sigue siendo un proceso habitual —y está aceptado en Estados Unidos conforme a los GAAP, o Principios de Contabilidad Generalmente Aceptados—, el método de valoración de existencias LIFO solo puede ser utilizado realmente por empresas que venden productos que no se echan a perder.
Piénsalo de esta manera.
Las empresas que venden productos como alimentos, cosméticos e incluso tecnología no quieren que sus existencias más antiguas queden obsoletas. Por tanto, el método LIFO sencillamente no funcionará para ellas, o podrían perder sus existencias iniciales.
Sin embargo, el método de valoración de existencias LIFO ofrece algunas ventajas que podrían hacer que tuviera sentido para determinadas empresas.
Ventajas:
- El COGS, o coste de los productos vendidos, es superior al del método anterior.
- Este método ofrece ventajas fiscales, a diferencia del método anterior, debido a que el COGS tiene un valor superior al del balance de existencias. Además, habrá que pagar menos impuestos.
- Este método relaciona los gastos y los ingresos con mucha más precisión.
- Este método puede utilizarse como cobertura durante periodos de inflación.
Desventajas:
- Puede mantener las existencias iniciales almacenadas durante años —incluso indefinidamente—, lo que puede provocar su obsolescencia.
- Pocas empresas prefieren realmente vender las existencias nuevas antes que las más antiguas, por lo que este método es poco habitual.
- Aunque está aceptado por los GAAP estadounidenses, muchos otros organismos reguladores, como las Normas Internacionales de Información Financiera (IFRS), siguen rechazándolo.
Coste medio ponderado (WAC)
El método del coste medio ponderado o WAC asigna un valor medio a todas las existencias restantes en función de cuánto costó comprarlas.
Volviendo a nuestro ejemplo de las almohadas, tenemos 100 unidades compradas a 25 $ cada una y 150 unidades compradas a 28 $ cada una. Eso supone un total de 250 almohadas y un coste total de 6.700 $.
Para calcular la media, divide las 6.700 $ del coste total entre las 250 almohadas para obtener 26,80 $ por almohada.
Esto significa que, independientemente del producto que retires de tus existencias, valoras todos los productos restantes a 26,80 $ cada uno. Por tanto, si terminas el mes con otras 25 almohadas, el valor de tus existencias será de 670 $.
Este método suele ser utilizado por empresas que no tienen que contabilizar demasiadas variaciones dentro de sus existencias, pero también puede ser una excelente forma de combatir los cambios constantes de precios.
Al calcular la media del coste total, puedes asignar un precio casi exacto a cada artículo restante.
Ventajas:
- Este método funciona bien para minoristas con grandes cantidades de existencias similares, como sudaderas de distintos estilos o colores que tendrían un coste similar.
- La fecha de compra no importa con este método: simplemente calculas la media de todos los costes de las existencias conjuntamente, y estas pueden venderse en cualquier momento sin afectar a tu contabilidad de existencias.
- Este método es fácil de adoptar y mantener.
- Este método es similar al FIFO en el sentido de que es difícil de manipular, lo que crea un método contable fiable.
Desventajas:
- Si el coste del inventario aumenta repentinamente de forma drástica, es posible que la media ponderada no lo refleje con precisión, lo que podría llevarte a vender el producto con pérdidas.
- Si tienes productos con precios muy diferentes, calcular la media también puede llevarte a venderlos con pérdidas.
Método de identificación específica
Por último, tenemos el método de identificación específica.
Este método se utiliza cuando el precio específico de cada producto específico realmente importa y no puedes utilizar ningún otro método para valorar tu inventario.
Para incorporarlo correctamente a los procesos de tu empresa, necesitas tener una cantidad reducida de inventario o un sistema sólido de gestión de inventario que garantice que no se pierde nada.
De nuevo, Cloud Nine compró 100 almohadas a 25 $ cada una y después 150 almohadas a 28 $ cada una. El método de identificación específica hará un seguimiento del coste de cada artículo concreto.
Por tanto, si te quedan 20 almohadas que se compraron a 25 $ cada una y 10 almohadas que se compraron a 28 $ cada una, la valoración de tu inventario asciende exactamente a 780 $.
Ventajas:
- Es la forma más precisa de evaluar el valor de tu inventario.
- Cuando dispones de los sistemas adecuados para este método, es menos probable que pierdas inventario o dinero por él.
Desventajas:
- Debes poder identificar cada artículo de tu inventario y saber cuánto costó.
- Este método requiere que inviertas en software de gestión de inventario.
- Las empresas más grandes que mueven más inventario pueden perderlo de vista más fácilmente que las empresas pequeñas, lo que hace que este método sea más difícil para las organizaciones empresariales.
Ventajas y desventajas de los métodos de valoración del inventario
Veamos esas ventajas y desventajas en una tabla práctica:
| Método | Ventajas | Desventajas |
|---|---|---|
| MétodoPrimero en entrar, primero en salir (FIFO) | Ventajas- Sencillo y fácil de entender - Esencial para productos perecederos - Reduce el riesgo de obsolescencia - Difícil de manipular en las cuentas de resultados | Desventajas- Difícil de utilizar con precios fluctuantes - Puede generar mayores ingresos imponibles, lo que se traduce en impuestos más elevados |
| MétodoÚltimo en entrar, primero en salir (LIFO) | Ventajas- Un mayor COGS reduce los ingresos imponibles - Beneficios fiscales debido al mayor COGS - Relaciona con precisión los gastos y los ingresos - Protege frente a la inflación | Desventajas- Puede mantener el inventario inicial durante años, lo que provoca obsolescencia - Preferencia poco común - No aceptado por las NIIF |
| MétodoCoste medio ponderado (WAC) | Ventajas- Funciona bien para inventarios similares - Simplifica la contabilidad - La fecha de compra no importa - Es difícil de manipular, lo que genera confianza | Desventajas- Puede no reflejar con precisión los aumentos repentinos de los costes - Las medias pueden llevar a vender con pérdidas los artículos de alto coste |
| MétodoIdentificación específica | Ventajas- Valoración más precisa - Reduce el riesgo de pérdida o robo | Desventajas- Requiere un seguimiento detallado de cada artículo - Requiere invertir en software de gestión de inventario - Es complejo para inventarios grandes |
Cómo elegir el método de valoración del inventario adecuado
Ahora que hemos explicado los cuatro métodos principales de valoración del inventario y su funcionamiento, hablemos de cómo elegir el adecuado.
Lo principal que debes saber es lo siguiente: una vez que seleccionas un método de valoración del inventario, no puedes cambiarlo.
Por tanto, no puedes pasar del FIFO al LIFO cuando llega la inflación, ni empezar con el método de identificación específica y cambiar después a la media ponderada a medida que crece tu empresa.
Eliges un método y te mantienes fiel a él.
Con esto en mente, hablemos de cómo asegurarte de elegir el método adecuado.
1. Ten en cuenta ciertos factores desde el principio
Distintos factores influirán en tu decisión. Por ejemplo:
- Tu modelo de negocio, es decir, cuántos productos vendes, tus necesidades de almacenamiento y otros factores relacionados con el funcionamiento de tu empresa
- El tipo de producto, es decir, productos con una vida útil más corta o más larga
- Las condiciones del mercado, es decir, cuánto cuesta almacenar tu producto
- La inflación, es decir, los aumentos de precios y la volatilidad del mercado
Te hemos explicado cómo se manifiestan algunos de estos factores en cada método de valoración.
Ahora solo tienes que analizar la situación en su conjunto para decidir qué método tiene más sentido y será más rentable para tu empresa.
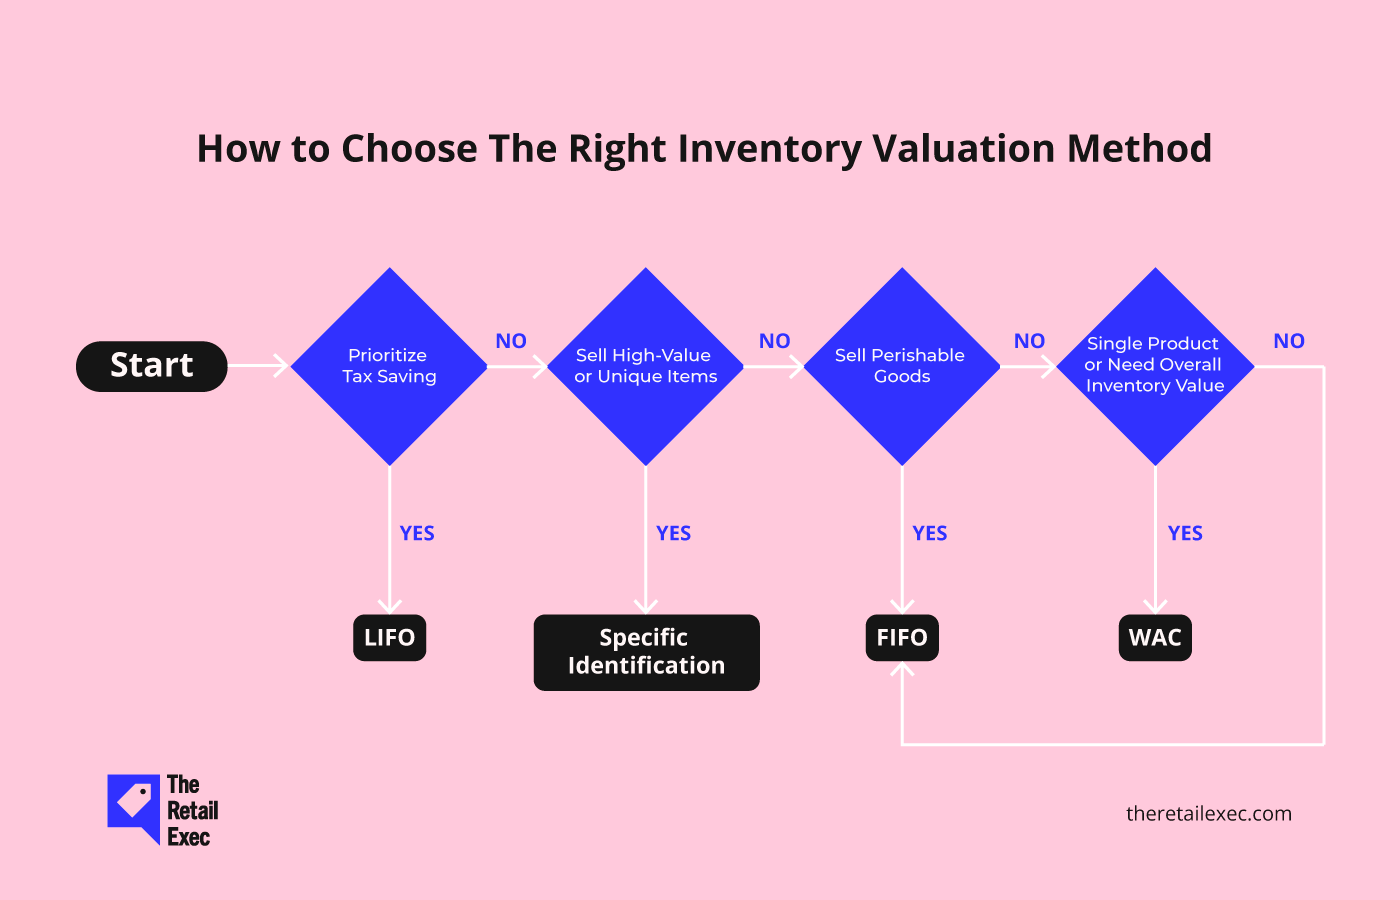
Aquí tienes algunos consejos útiles:
- Si necesitas un método que te ayude a calcular el COGS (coste de los productos vendidos), los métodos FIFO y WAC serán tus mejores opciones.
- Si vendes productos perecederos, te convendrá utilizar el método FIFO.
- Si quieres calcular el valor total de todo tu inventario, el método WAC es el más adecuado.
- Si tu empresa solo vende un producto, el método WAC ofrece el mejor resultado.
- Si buscas una forma de ahorrar en impuestos, el método LIFO suele ser el más adecuado.
- Si vendes productos de alto valor, el método de identificación específica probablemente sea la mejor opción.
2. Evalúa las necesidades de información financiera
Como hemos mencionado, el inventario de una marca minorista puede considerarse a menudo su activo más importante.
Esto significa que debes tener en cuenta la información financiera y considerar cómo podría afectar cada método a aspectos como el beneficio bruto, los ingresos netos y el flujo de caja.
Cada método produce resultados diferentes que deben reflejarse en tus estados financieros. Debes decidir qué es más importante, es decir, mitigar las pérdidas o aumentar el flujo de caja.
Ahora bien, aunque ya hemos tratado muchos de estos aspectos, vamos a reunirlo todo en un solo lugar para facilitarte la decisión.
| Método | Beneficio bruto | Ingresos netos | Flujo de caja |
|---|---|---|---|
| MétodoFIFO | Beneficio brutoMás alto, ya que se utilizan los costes de inventario más antiguos y bajos | Ingresos netosMás altos, ya que un COGS menor aumenta los ingresos imponibles | Flujo de cajaPotencialmente más bajo, ya que es posible que haya que pagar más impuestos |
| MétodoLIFO | Beneficio brutoMás bajo, ya que se utilizan los costes de inventario más recientes y altos | Ingresos netosMás bajos, ya que un COGS mayor reduce los ingresos imponibles | Flujo de cajaPotencialmente más alto, ya que es posible que haya que pagar menos impuestos |
| MétodoWAC | Beneficio brutoMedio, al compensar las fluctuaciones de precios | Ingresos netosMedios, ya que proporcionan un punto intermedio para los ingresos netos | Flujo de cajaEstable, ya que los costes medios suavizan el flujo de caja |
| MétodoIdentificación específica | Beneficio brutoEl más preciso, ya que se basa en los costes reales de los artículos | Ingresos netosEl más preciso, ya que refleja los ingresos netos reales | Flujo de cajaVaría, según el coste exacto de cada artículo vendido |
3. Consulta a profesionales de la contabilidad
Dependiendo de dónde desarrolles tu actividad, debes conocer el cumplimiento de normativas contables como los GAAP y las IFRS.
Hablar con un contable puede ayudarte a obtener asesoramiento sobre los mejores métodos de valoración de inventario para tu ubicación y el tipo de negocio que vas a gestionar.
Los GAAP se basan en 10 principios fundamentales que ayudan a orientar a las empresas y a los contables que siguen estas normas.
Como hemos mencionado anteriormente, los GAAP solo se aceptan en Estados Unidos. En cambio, las IFRS se aceptan en todo el mundo y fueron implantadas por el Consejo de Normas Internacionales de Contabilidad (IASB).
La mayor diferencia entre ambos es que los GAAP aceptan el uso del método LIFO, mientras que las IFRS lo prohíben.
Los otros métodos que hemos tratado son aceptados por ambos conjuntos de directrices.
More Articles
4. Analiza las obligaciones fiscales y la rentabilidad
Además, cada método tiene sus propias implicaciones fiscales.
El método LIFO es conocido por ser la mejor opción para ahorrar dinero en impuestos. Sin embargo, debes seguir cumpliendo las normas y regulaciones locales.
Asegúrate de comprender bien tanto las obligaciones fiscales como la optimización de la rentabilidad asociadas a cada método para elegir el que mejor se adapte a tus necesidades.
Para ayudarte, estas son algunas de las implicaciones que debes tener en cuenta:
- FIFO: Este método suele implicar unos ingresos imponibles más altos durante los periodos de inflación, lo que puede dar lugar a impuestos más elevados.
- LIFO: Como es lo contrario de FIFO, puede dar lugar a unos ingresos imponibles más bajos durante los periodos de inflación, reduciendo así tus impuestos.
- WAC: Este método, como cabe esperar de un valor basado en medias, probablemente se sitúe en algún punto entre FIFO y LIFO, dependiendo de las circunstancias, creando una especie de término medio a la hora de pagar impuestos.
- Método de identificación específica: Este método ofrece una flexibilidad fiscal extremadamente limitada debido a que es un método de valoración muy rígido.
5. Utiliza un software de gestión de inventario
El software de gestión de inventario incluye varias funciones que pueden ayudar a que el proceso de valoración sea mucho más eficiente.
Por ejemplo, puede:
- Controla tu inventario
- Categoriza los productos
- Reabastece las existencias automáticamente
- Proporciona datos y análisis en tiempo real
- Intégrate con el software de contabilidad
Encuentra el software de gestión de inventario adecuado para tus necesidades (y tu presupuesto) para empezar a automatizar el proceso de valoración.
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.
Reflexiones finales
La valoración del inventario es una práctica fundamental cuando llega la época de impuestos cada año. Debes poder asignar con precisión un valor a tu inventario para poder fijar el precio de tus productos e informar del valor de tu inventario.
Hay cuatro formas principales de hacerlo, cada una con sus propias ventajas y desventajas.
Hemos analizado cada método, cómo calcularlo y los factores que debes tener en cuenta al elegir el método de valoración de inventario adecuado.
Una herramienta excelente que puede ayudarte con este proceso es el software de gestión de inventario adecuado. Consulta nuestra guía para descubrir algunas de las mejores opciones para tu empresa.
El comercio minorista nunca se detiene, y tú tampoco deberías hacerlo. Suscríbete a nuestro boletín para recibir las últimas novedades, estrategias y recursos profesionales de los principales líderes del comercio minorista que están dando forma al sector.
Preguntas frecuentes sobre la valoración del inventario
Antes de irte, aquí tienes algunas preguntas que tienes (o preguntas que no te habías dado cuenta de que tenías hasta que te quedaste, miraste y te diste cuenta de que las tenías), junto con las respuestas pertinentes a cada una.
¿Cuál es el método de valoración del inventario más preciso?
El método de valoración del inventario más preciso es el método de identificación específica, ya que utiliza el coste exacto de cada producto.
Sin embargo, puede ser difícil de utilizar para grandes empresas con inventarios enormes. Por eso muchas empresas utilizan el método del coste medio ponderado (WAC) para calcular la media global del inventario.
¿Cómo afecta la valoración del inventario a los ingresos imponibles?
La valoración de tu inventario refleja cuánto puedes vender tus productos.
Esto, a su vez, afecta a tus ingresos imponibles. Un COGS más elevado suele estar relacionado con unos ingresos imponibles más bajos, por lo que el método LIFO puede resultar muy atractivo para algunas empresas.
¿Con qué frecuencia debo realizar la valoración del inventario?
Depende de tu modelo de negocio y de la rapidez con la que se mueva tu inventario.
-
¿Productos de rápida rotación o perecederos? Una valoración mensual o trimestral ayuda a mantener la precisión.
-
¿Inventario no perecedero o de gran valor? Una valoración anual puede ser suficiente, especialmente si utilizas un sistema de inventario permanente.
Muchas empresas de comercio electrónico también utilizan el recuento cíclico para realizar un seguimiento del inventario en tiempo real y evitar grandes sorpresas a final de año.
¿Puedo cambiar posteriormente mi método de valoración del inventario?
No, al menos no fácilmente. Una vez que eliges un método, por lo general estás obligado a mantenerlo para garantizar la coherencia, a menos que obtengas la aprobación de la autoridad fiscal o del organismo contable correspondiente (como el IRS en EE. UU.).
Cambiar de método puede levantar sospechas y afectar a tus informes financieros, así que elige bien desde el principio y habla con tu contable antes de hacer ningún cambio.
¿Cómo afecta la valoración del inventario al coste de los bienes vendidos (COGS)?
La valoración del inventario afecta directamente a la forma de calcular el COGS, que es el inventario inicial + las compras – el inventario final.
Si tu inventario final está sobrevalorado, el COGS parece menor, lo que aumenta artificialmente tus beneficios. Si está infravalorado, el COGS parece mayor y tus beneficios disminuyen.
Por eso una valoración precisa no es solo una cuestión de números: es una palanca de rentabilidad.
¿Qué método de valoración del inventario es mejor durante la inflación?
Si los precios suben rápidamente, el LIFO suele ofrecer las mejores ventajas fiscales a corto plazo, porque tu COGS reflejará los precios recientes y más elevados, lo que reduce tus ingresos imponibles.
Pero ten en cuenta lo siguiente: el LIFO solo está permitido según los GAAP (no según las IFRS) y puede reducir tus beneficios declarados, lo que no siempre es positivo si estás intentando atraer a inversores.