
10 beste Kreditkartenabwicklungsunternehmen für 2026

10 Beste Unternehmen für Kreditkarten-Zahlungsabwicklung im Jahr 2026 – Vorauswahl


Die besten Unternehmen für Kreditkarten-Zahlungsabwicklung helfen Ihnen dabei, Zahlungen reibungslos anzunehmen, Gebühren transparent zu halten und Ihr Geld schnell zu erhalten – und lassen sich dabei problemlos in Ihre bestehenden Systeme integrieren.
Wählen Sie den richtigen Anbieter, vermeiden Sie kostspielige Überraschungen, Sicherheitsbedenken und technische Probleme.
Wir haben jahrelang Zahlungsabwickler geprüft, dem Support nachgegangen und Kosten verglichen, damit Sie das nicht tun müssen. In diesem Leitfaden stelle ich Ihnen die besten Unternehmen für Kreditkarten-Zahlungsabwicklung für kleine Unternehmen vor, damit Sie schnell und stressfrei Ihre Wahl treffen können.
Warum Sie unseren Software-Reviews vertrauen können
Wir testen und bewerten Software und Dienstleistungen für Einzelhandel und E-Commerce seit 2021. Als Einzelhandelsexperten wissen wir selbst, wie entscheidend und schwierig die richtige Softwareauswahl ist. Wir investieren in umfassende Recherche, um unserem Publikum bessere Kaufentscheidungen bei Software zu ermöglichen. Wir haben mehr als 2.000 Tools für verschiedenste Finanz- und Buchhaltungsanwendungen getestet und über 1.000 umfassende Software-Reviews geschrieben. Erfahren Sie wie wir transparent bleiben und unsere Bewertungsmethodik.
Vergleichstabelle der besten Unternehmen für Kreditkarten-Zahlungsabwicklung im Jahr 2026
Diese Vergleichstabelle fasst die Preisinformationen für meine Auswahl der besten Unternehmen für Kreditkarten-Zahlungsabwicklung zusammen:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Ideal für geringe Kreditkartengebühren | 3 Monate kostenlos testen | Ab $79 | Website | |
| 2 | Am besten für transparente Preise und eigenen Support | Kostenloses Angebot verfügbar | Ab $99/Monat | Website | |
| 3 | Am besten für 0 %-Kosten-Kreditkartenabwicklung | Not available | Ab $29/Monat | Website | |
| 4 | Ideal für den Zugang zu mehreren Zahlungsabwicklern | Kostenlose Beratung verfügbar | Ab $50/Stunde | Website | |
| 5 | Am vielseitigsten, mit enthaltenem POS-System | Kostenlose Demo verfügbar | Ab 1,86 % + $0,08 | Website | |
| 6 | Beste Kombination aus Kassen- und Zahlungsabwicklungssystemen | 30-tägige kostenlose Testphase | Ab $15/Monat und 2,3 % + 10¢ | Website | |
| 7 | Am besten für Auszahlungen am nächsten Werktag | Kostenloses Angebot verfügbar | Preise auf Anfrage | Website | |
| 8 | Am besten für globale Online-Verkäufer | 30-tägige kostenlose Testphase verfügbar | Ab 2,9 % + 30¢ | Website | |
| 9 | Am besten für B2B-Unternehmen | Kostenlose Demo verfügbar | Ab $15/Monat | Website | |
| 10 | Am besten für Kryptowährungen und internationale Transaktionen | Nicht verfügbar | Ab 1,9 % plus 5 Cent | Website |
Bewertungen der besten Unternehmen für Kreditkarten-Zahlungsabwicklung
Nachfolgend finden Sie meine ausführlichen Zusammenfassungen der besten Händlerkontodienste, die es in meine Vorauswahl geschafft haben. Meine Bewertungen bieten einen detaillierten Überblick über die Funktionen, besten Einsatzmöglichkeiten und Integrationen jeder Software, damit Sie die für Sie beste Lösung finden können.

Ideal für geringe Kreditkartengebühren

Für mittelgroße Einzelhändler mit nennenswertem Umsatz ersetzt das Mitgliedschaftsmodell von Payment Depot prozentuale Aufschläge durch eine vorhersehbare monatliche Gebühr – besonders vorteilhaft, wenn Ihr durchschnittlicher Belegbetrag hoch ist.
Sie erhalten Interchange-Plus-Abrechnung, ein virtuelles Terminal für Telefon- oder manuelle Verkäufe sowie mobile Optionen für Abholungen oder Veranstaltungen. Es ist optimal für US-Händler, die bereits über ein Kassensystem oder E-Commerce-Lösungen verfügen und ihre Verarbeitungskosten senken und verstetigen möchten.
Warum ich Payment Depot gewählt habe
Ich habe Payment Depot ausgewählt, weil Sie mit einer festen monatlichen Mitgliedschaft kombiniert mit Interchange-Plus-Gebühren Ihre Kartenkosten kontrollieren können – gespart wird durch den Wegfall versteckter Aufschläge.
Sie erhalten zudem praktische Verkaufstools: ein virtuelles Terminal zum manuellen Erfassen von Karten und dem Versenden von Rechnungen sowie mobile Zahlungen über kompatible Kartenleser für flexible Kassiervorgänge unterwegs. Für den stationären Verkauf können Sie gängige Hardware nutzen, sodass Ihr Team nicht an spezielle Nischen-Geräte gebunden ist.
Monatliche Vertragslaufzeiten minimieren das Risiko und ermöglichen es Ihnen, Einsparungen ohne Langzeitbindung zu prüfen. Wenn Sie bereits in E-Commerce oder Kassensysteme investiert haben, lässt sich Payment Depot problemlos in bekannte Gateways und Plattformen integrieren, damit Ihr Arbeitsablauf wie gewohnt bleibt.
Payment Depot Hauptfunktionen
Zusätzlich zum Preis-Modell gibt es nützliche Funktionen, die sich für vielbeschäftigte Verkaufsteams eignen.
- Virtuelles Terminal: Manuelle Karten-, Telefon- oder Postbestellungen eingeben und Rechnungen per E-Mail direkt aus dem Browser senden.
- Mobile Zahlungen: Chip- und kontaktlose Zahlungen mit kompatiblen Lesern z. B. bei Events oder Abholung akzeptieren.
- Vielfältige Hardware-Möglichkeiten: Nutzen Sie gängige Kassensysteme (z. B. auf Clover-Basis), um Kassenbereiche und Backoffice zu unterstützen.
- Akzeptanz digitaler Wallets: Ermöglichen Sie Kunden das schnelle Bezahlen mit Apple Pay und Google Pay.
Payment Depot Integrationen
Integrationen umfassen Authorize.Net, Shopify, WooCommerce, BigCommerce, Magento, QuickBooks, OpenCart und Zen Cart.
Pros and Cons
Pros:
- Unterstützt gängige Einzelhandelshardware für mehr Flexibilität im Geschäft.
- Mitgliedschaftsmodell reduziert die effektiven Gebühren bei höherem Umsatz.
- Enthält ein virtuelles Terminal für manuelle und telefonische Zahlungen.
Cons:
- Die monatliche Gebühr kann bei geringem Umsatz die Ersparnisse übersteigen.
- Nur US-Händlerkonten; keine internationale Anmeldung möglich.

Stax
Am besten für transparente Preise und eigenen Support

Für US-Händler mit hohem Transaktionsvolumen, die genug von versteckten Aufschlägen haben, kann das Mitgliedschaftsmodell von Stax Pay Ihre Verarbeitungskosten vereinfachen – besonders, wenn Ihr durchschnittlicher Umsatzbeleg hoch ist.
Sie erhalten zudem integriertes Surcharging über CardX, um Kreditkartengebühren dort auszugleichen, wo es rechtlich zulässig ist, sowie die Auszahlung am nächsten Tag und ein virtuelles Terminal für Telefon- oder Rechnungstransaktionen.
Es eignet sich am besten für etablierte Einzelhändler und B2B-Anbieter, die Wert auf planbare Kosten legen und sowohl persönliche als auch Online-Zahlungen benötigen.
Warum ich Stax Pay gewählt habe
Ich habe mich für Stax Pay entschieden, weil die feste monatliche Mitgliedschaftsgebühr plus Interchange-Gebühren Ihnen vorhersehbare Kosten im größeren Maßstab ermöglicht – Ihre Einsparungen stammen aus Gebühren, die Sie tatsächlich kalkulieren können.
Sie können Ihre Margen zudem durch konformes Surcharging via CardX schützen, mit Offenlegungstools und automatischen Berechnungen, die Sie im Einklang mit den Regelungen der Kartennetzwerke halten. Für den Tagesbetrieb bekommt Ihr Team ein virtuelles Terminal für manuelle Zahlungen und Rechnungsstellung sowie Auszahlungen am nächsten Tag für besseren Cashflow.
Die Hardware ist flexibel – Sie können kompatible Terminals für Tresen, mobile Einsätze oder Abholung koppeln, ohne an einen bestimmten Hersteller gebunden zu sein. Besonders gefällt mir auch, dass ACH als günstige Option für große B2B-Rechnungen verfügbar ist.
Stax Pay – Hauptfunktionen
- Mitgliedschafts-Preismodell: Zahlen Sie eine feste monatliche Gebühr plus durchlaufende Interchange-Gebühren für klar kalkulierbare Kosten.
- Konformes Surcharging (CardX): Fügen Sie dort, wo es erlaubt ist, Kartenzuschläge hinzu, mit integrierten Offenlegungen und Berichten.
- Virtuelles Terminal & Rechnungsstellung: Erfassen Sie Kartenzahlungen sicher, versenden Sie Rechnungen und akzeptieren Sie Zahlungen ohne POS.
- Auszahlung am nächsten Tag: Beschleunigte Auszahlungen berechtigter Transaktionen halten Ihr Inventar in Bewegung.
Stax Pay – Integrationen
Integrationen umfassen QuickBooks Online, QuickBooks Desktop, WooCommerce und Magento (Adobe Commerce).
Pros and Cons
Pros:
- Auszahlung am nächsten Tag ermöglicht schnelleren Zugriff auf abgerechnete Gelder.
- CardX-Surcharging hilft, Kartengebühren dort auszugleichen, wo es rechtlich erlaubt ist.
- Mitgliedschaftsmodell bringt Vorteile bei hohem Monatsvolumen und großen Belegen.
Cons:
- Unterstützt hauptsächlich US-Händler; begrenzt weltweit nutzbar.
- Die monatliche Gebühr kann bei geringem Volumen die Einsparungen übersteigen.

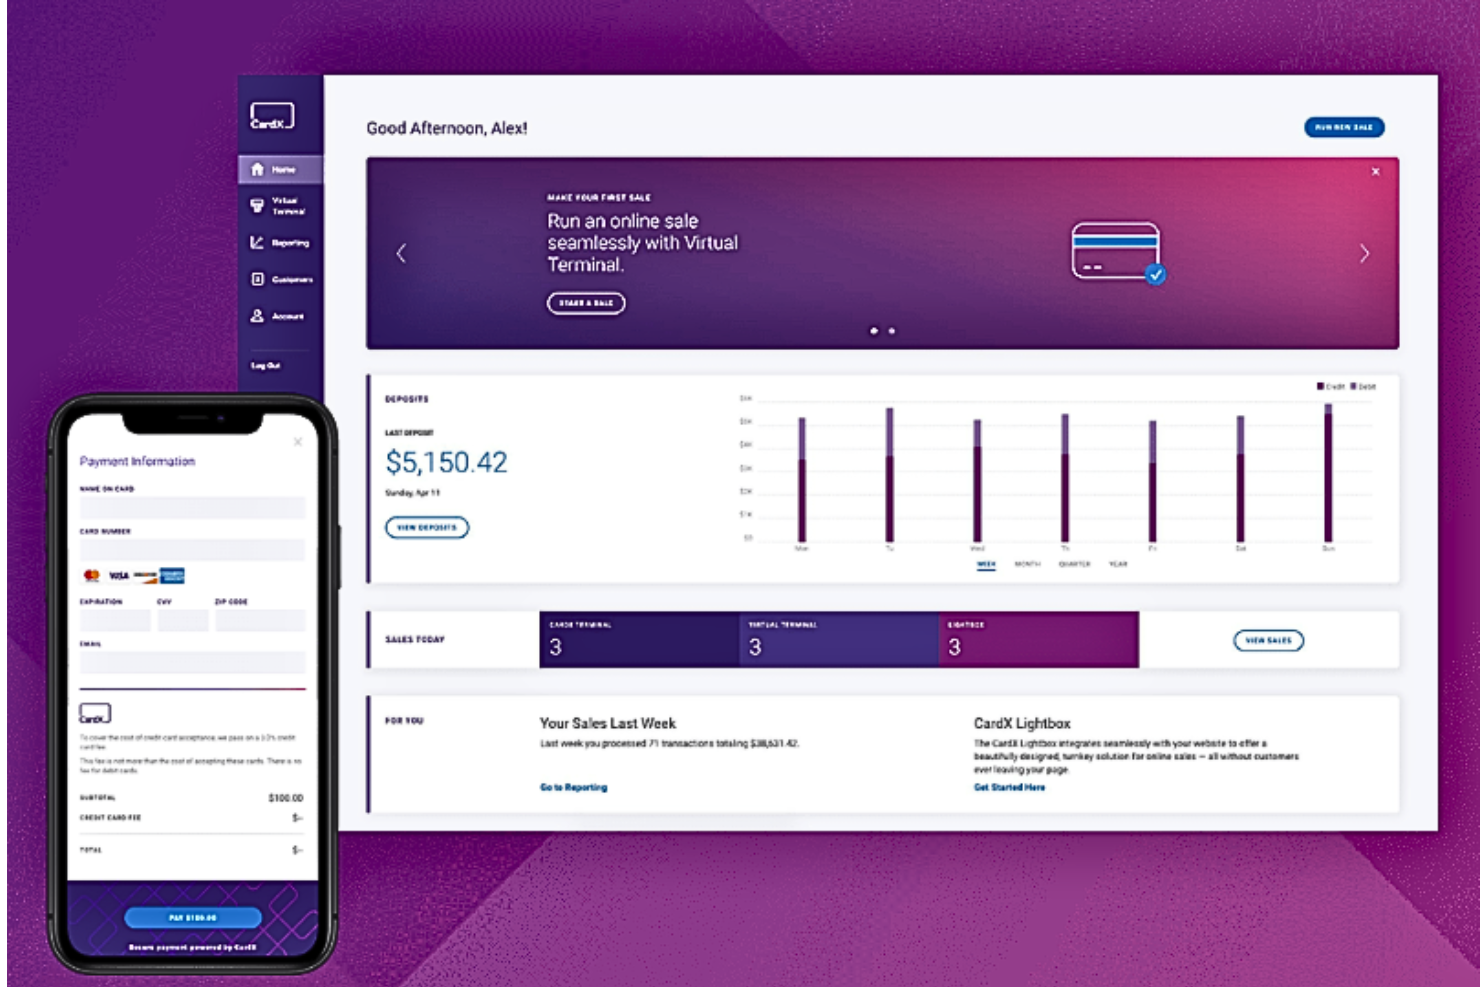
Für Einzelhändler, die steigende Interchange-Gebühren ausgleichen möchten, ohne mit wechselnden bundesstaatlichen Vorschriften zu jonglieren, ermöglicht CardX by Stax, berechtigte Kreditkartengebühren an Kunden weiterzugeben – und blockiert automatisch Zuschläge bei Debitkarten.
Das ist eine intelligente Lösung für US-Händler mit stationärem oder Online-Verkauf, die Wert auf Margenschutz und eine Compliance legen, die man nicht ständig überwachen muss.
Warum ich CardX by Stax gewählt habe
Ich habe CardX by Stax gewählt, weil es Margenschutz mit echter Compliance-Technologie kombiniert – Sie erhalten eine automatische Kartentyp-Erkennung, die Gebühren nur auf Kreditkarten anwendet, nicht auf Debitkarten, sodass Sie die Karten-Netzwerk- und staatlichen Vorschriften einhalten.
Ihr Team bekommt konforme Kassenbelege und erforderliche Hinweise direkt mitgeliefert – weniger Stress bei Prüfungen und weniger Streitigkeiten an der Kasse.
Für Omnichannel-Setups können Sie Zahlungen online, im Büro oder vor Ort mit der gleichen Zuschlagslogik annehmen, sodass Richtlinien kanalübergreifend konsistent bleiben. Die Verfügbarkeit erstreckt sich über den Großteil der USA, und die veröffentlichten Verfügbarkeitsziele entsprechen dem Enterprise-Standard – so gehen Sie kein Risiko von Ausfällen an geschäftigen Wochenenden ein.
Unterm Strich: Sie behalten mehr von jedem berechtigten Kreditumsatz, gestützt durch Tools, die die Richtlinie tatsächlich durchsetzen – und nicht nur versprechen.
CardX by Stax Hauptfunktionen
Neben der Zuschlag-Compliance gibt es diese praxisnahen Tools, die Einzelhändler wirklich nutzen werden.
- Automatische Debit-Erkennung: Erkennt Debitkarten bei Eingabe und entfernt Zuschläge automatisch.
- Konforme Kassenbelege & Hinweise: Erstellt gebührenbezogene Einzelposten und erforderliche Hinweise für Prüfungen.
- Omnichannel-Akzeptanz: Wenden Sie die gleichen Zuschlagsregeln für Online-, Vor-Ort- und Büro-Verkäufe an.
- Berichtswesen & Abstimmung: Verfolgen Sie Gebühreneinsparungen, Einzahlungen und Trends über ein zentrales Dashboard.
CardX by Stax Integrationen
Integrationen umfassen Stax Pay, Stax Connect, Stax Bill und Stax Processing.
Pros and Cons
Pros:
- Hilft, Margen bei berechtigten Kredittransaktionen in großem Maßstab zu schützen.
- Integrierte Kassenbelegangaben senken das Compliance-Risiko am POS.
- Automatisierte Zuschlagslogik erzwingt Kreditkartenregeln kanalübergreifend.
Cons:
- Debit-Transaktionen verursachen weiterhin Händlerabwicklungsgebühren.
- Nicht verfügbar für Händler in Connecticut oder Massachusetts.

Swipesum
Ideal für den Zugang zu mehreren Zahlungsabwicklern
Für Einzelhändler, die Verhandlungsspielraum mit Zahlungsabwicklern – und keine Abhängigkeit – wollen, kombiniert Swipesum Gebühr-Expertise mit einer prozessorunabhängigen Plattform.
Sie erhalten Unterstützung bei der Überprüfung von Abrechnungen, der Auswahl des passenden Zahlungsanbieters und beim Management von Reklamationen – ideal für Filialbetriebe, B2B und Omnichannel-Teams, die sich um die Gesamtkosten kümmern und nicht nur um Lockvogel-Tarife.
Warum ich Swipesum gewählt habe
Ich habe Swipesum gewählt, weil Sie die Kontrolle behalten – durch den Back-End-agnostischen Ansatz können Sie unter den großen Prozessoren wählen, ohne Ihre Systemlandschaft komplett umzubauen. Durch Abrechnungsprüfungen und kontinuierliche Tarifprüfungen senken Sie tatsächlich Ihren effektiven Satz, statt sich auf vage Versprechen zu verlassen.
Für die unübersichtlichen Aufgaben – Verhandlungen, Vertragsverlängerungen und Anbieterwechsel – stehen dedizierte Account Manager bereit, sodass Ihr Team nicht mehr abends um 22 Uhr Aufschlagstabellen entziffern muss. Wachsen Sie über einen Anbieter hinaus, können Sie über die Swipesum-Plattform problemlos wechseln und reduzieren so Ihr betriebliches Risiko.
Außerdem gefällt mir die Unterstützung für komplexe Umgebungen – von stationärem Handel über E-Commerce bis hin zu B2B-Rechnungsstellung.
Swipesum Hauptfunktionen
Hier sind die praxisnahen Tools, die diese Flexibilität ermöglichen.
- Gebührenüberwachung bei Abrechnungen: Nutzt automatisierte Abrechnungsanalysen, um versteckte Gebühren und Tarifänderungen frühzeitig zu entdecken.
- Unterstützung beim Management von Rückbuchungen: Bietet praxisnahe Hilfe zur Ursachenklärung, Beweissicherung und Steigerung der Erfolgsquote.
- Kostenloses Gateway-Setup: Richtet für neue Nutzer ein Zahlungs-Gateway ein, um die Zeit bis zur ersten Transaktion zu verkürzen.
- Technische Unterstützung: Hilft bei individuellen Integrationen und komplexen Spezialfällen für POS, ERP und E-Commerce.
Swipesum Integrationen
Integrationen umfassen Shopify, BigCommerce, WooCommerce, Magento, Stripe, Square, Clover, Lightspeed, NetSuite und QuickBooks.
Pros and Cons
Pros:
- Das prozessorunabhängige Modell ermöglicht die freie Wahl und den Wechsel von Anbietern.
- Automatisierte Abrechnungsprüfungen decken versteckte Gebühren und Tarifabweichungen auf.
- Direkter Support bei Rückbuchungen reduziert Forderungsausfälle und Personalaufwand.
Cons:
- Nicht geeignet, wenn Sie eine reine Self-Service-Lösung suchen.
- Individuelle Lösungen benötigen oft mehr Zeit für die Umsetzung.

Helcim
Am vielseitigsten, mit enthaltenem POS-System
Für Einzelhändler, die transparente Interchange-Plus-Gebühren ohne monatliche Grundgebühren wünschen, bietet Helcim Zahlungen im Geschäft, online und per Rechnung an einem Ort an.
Sie erhalten ein kostenloses virtuelles Terminal, ein integriertes POS mit einfacher Lagerverwaltung, ACH/EFT für kostengünstigere Bankzahlungen und die Möglichkeit, Zuschläge zum Margenschutz hinzuzufügen – am besten geeignet für Händler in den USA und Kanada, die Wert auf Preisklarheit und praktische Werkzeuge legen.
Warum ich Helcim gewählt habe
Ich habe Helcim gewählt, weil Sie Interchange-Plus-Preise mit volumenabhängigen Margen erhalten, sodass Ihr effektiver Satz sinken kann, je mehr Sie abwickeln. Über das kostenlose Virtual Terminal können Sie Zahlungseingaben (keyed), Präsenz- und ACH-Zahlungen annehmen, was bei Telefonbestellungen und Rechnungskunden hilft.
Für Verkäufe vor Ort beinhaltet das Smart Terminal eine POS-App und den Belegdruck, sodass Ihr Team Verkäufe ohne zusätzliche Software abschließen kann. Wenn Sie Margen bei Kreditkartenzahlungen schützen möchten, können Sie mit Helcim’s Fee Saver regelkonforme Zuschläge bei berechtigten Transaktionen aktivieren.
Mir gefällt auch, dass Kundenprofile – hinterlegte Karten, gespeicherte ACH-Daten und vergangene Rechnungen – in einem integrierten CRM gespeichert werden, sodass wiederkehrende Zahlungen schneller abgewickelt werden.
Helcim Hauptfunktionen
Neben den oben genannten Preisen und Terminals finden Sie hier Zahlungsfunktionen, die Teams tatsächlich im Alltag nutzen.
- Zahlungsseiten & Links: Erstellen Sie gehostete Bezahlseiten oder Links, um Zahlungen ohne individuelle Entwicklung zu erhalten.
- Wiederkehrende Abrechnung & Rechnungsstellung: Planen Sie Abonnements, senden Sie Rechnungen und ziehen Sie Zahlungen automatisch per Karte oder ACH ein.
- Kundenmanager (Vaulting): Speichern Sie Karten- und Bankdaten sicher, um wiederkehrende Abbuchungen zu beschleunigen.
- Berichte & Auszahlungsabgleich: Verfolgen Sie Gebühren, Einzahlungen und Abrechnungen für eine ordentliche Buchhaltung.
Helcim Integrationen
Integrationen umfassen QuickBooks Online, Xero, WooCommerce, Magento 2, Foxy.io, WHMCS und Drupal.
Pros and Cons
Pros:
- ACH/EFT-Akzeptanz senkt Kosten für B2B, Dienstleistungen und teure Bestellungen.
- Das Smart Terminal umfasst POS-App und Belegdruck für Tresenverkäufe.
- Interchange-Plus-Preise mit Mengenrabatten senken die effektiven Gebühren über die Zeit.
Cons:
- Interchange-Plus kann bei Kleinstbeträgen teurer sein als einige Flatrate-Optionen.
- Nicht verfügbar für viele Hochrisiko-Branchen; Bonitätsprüfung ist streng.

Clover
Beste Kombination aus Kassen- und Zahlungsabwicklungssystemen
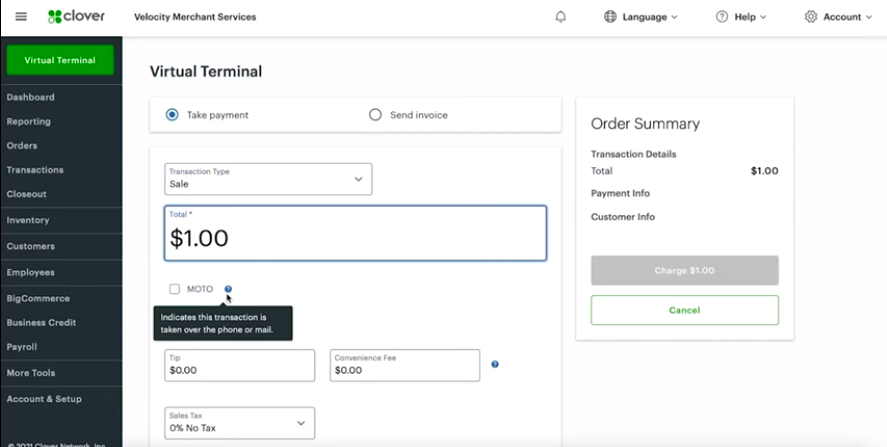
Für wachsende Einzelhändler, die Kasse und Zahlung an einem Ort möchten, kombiniert Clover stationäre Hardware mit Web-Tools, die Sie tatsächlich nutzen – virtuelles Terminal, Mobile-App und Steuerung mehrerer Standorte.
Es eignet sich am besten für kleine und mittelgroße Läden sowie Schnellimbisse, die heute eine zuverlässige persönliche Zahlungsabwicklung brauchen und morgen einfache Wege zum Online-Checkout und zur Buchhaltung wollen.
Warum ich Clover gewählt habe
Ich habe Clover gewählt, weil Sie damit den täglichen Verkauf abdecken – Chip, NFC, manuelles Eingeben und Rechnungen – während Ihr Team abends die Umsätze automatisch in die Buchhaltung übertragen bekommt, sodass die Abstimmung am Morgen entfällt.
Sie erhalten ein browserbasiertes virtuelles Terminal für Telefonbestellungen, unterstützt durch tokenisierte Kartenspeicherung für schnelleres Bezahlen von Stammkunden. Mit der mobilen App können Sie Verkäufe abwickeln und Einzahlungen überall einsehen – praktisch, wenn das Team knapp besetzt ist.
Für Filialisten schiebt ein zentrales Dashboard Menü-, Preis- und Steueränderungen an jedes Gerät, sodass Anpassungen nur einmal vorgenommen werden müssen – nicht in jedem Laden einzeln. Konditionen und Preise sind transparent auf der Website sichtbar. Und wenn fünf Minuten vor Schließung etwas schiefgeht, gibt es rund um die Uhr telefonischen Support.
Clover Hauptfunktionen
Neben den genannten Gründen hier einige praktische Tools, auf die Einzelhändler häufig zurückgreifen.
- Virtuelles Terminal: Zahlungen direkt im Browser für Telefon- und Postbestellungen eingeben.
- Schnelle Auszahlungen: Gegen eine geringe Gebühr erhalten Sie förderfähige Beträge vorzeitig, wenn es finanziell eng wird.
- Steuerung mehrerer Standorte: Artikel, Preise und Steuern für alle Filialen von einem Dashboard aus aktualisieren.
- Disput-Management: Rückbuchungen nachverfolgen und direkt aus dem Händlerportal mit den erforderlichen Unterlagen reagieren.
Clover-Integrationen
Zu den Integrationen gehören QuickBooks, Xero, Homebase, Gusto, Shopify, BigCommerce, WooCommerce und Yelp.
Pros and Cons
Pros:
- App-Markt erweitert das Kassensystem um Lohn-, Dienstplan- und Steuer-Tools.
- Zentrale Aktualisierung mehrerer Standorte spart Zeit und verhindert unterschiedliche Preise.
- Das virtuelle Terminal wickelt Telefonbestellungen ohne zusätzliche Hardware ab.
Cons:
- Preis- und Tarifoptionen können für Einsteiger komplex wirken.
- Die Online-Transaktionsgebühren sind höher als für persönliche Zahlungen.

Am besten für Auszahlungen am nächsten Werktag
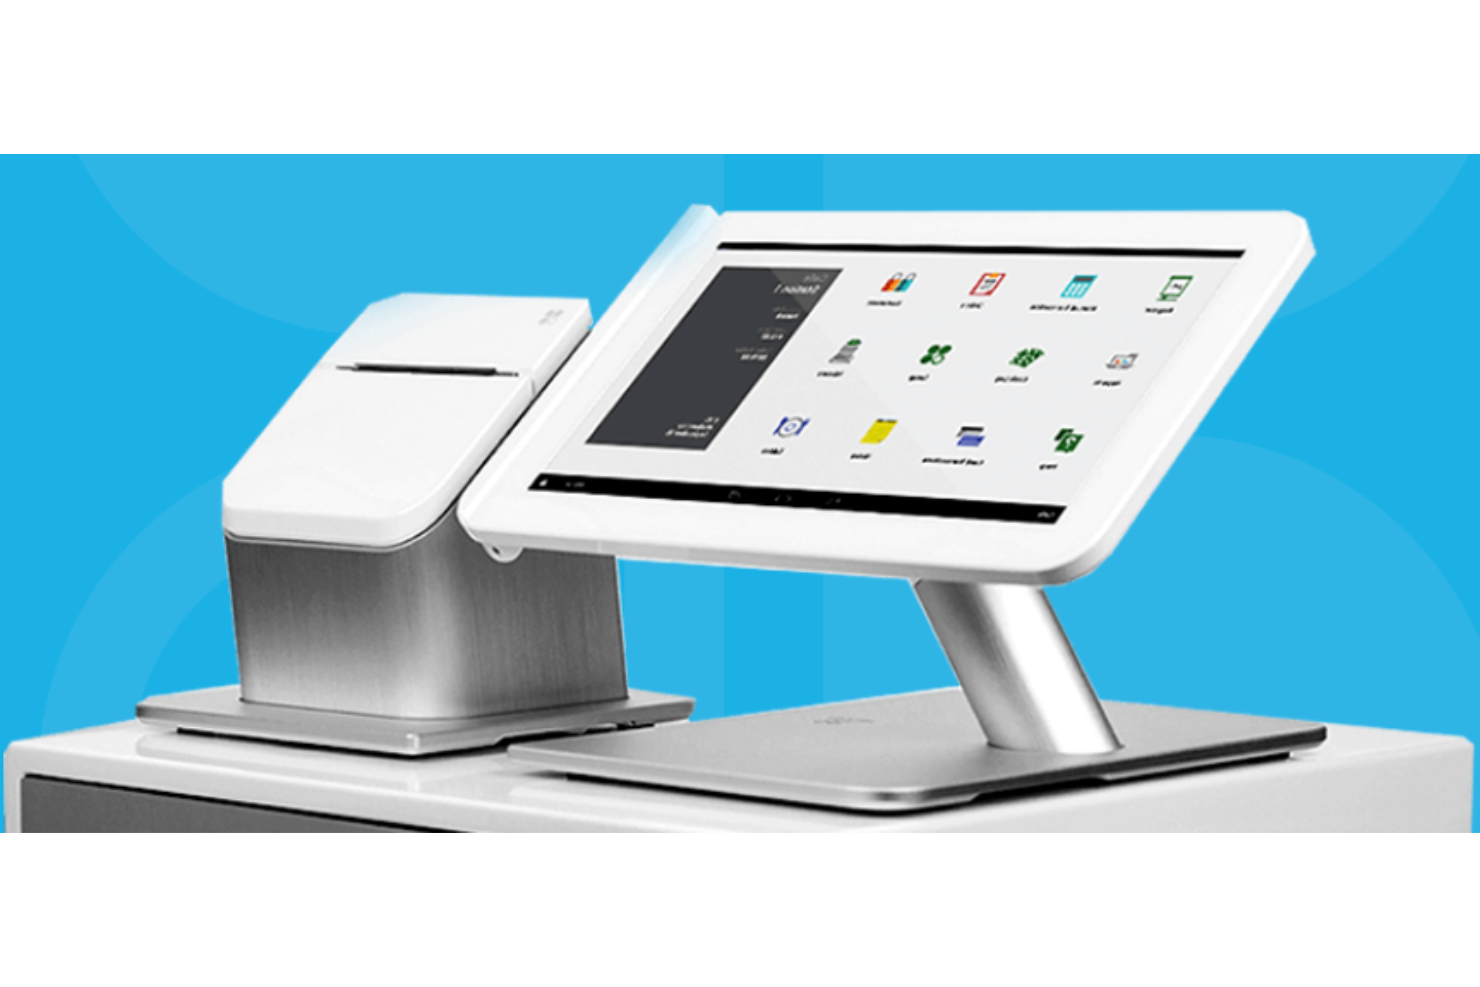
Für Händler, die auf ihren Cashflow achten, legt Merchant One den Schwerpunkt auf schnelle Auszahlungen – mit einer nächsten Werktag-Auszahlung für berechtigte Konten – und bietet Ihnen praktische Möglichkeiten, Karten im Geschäft, online und unterwegs zu akzeptieren.
Merchant One eignet sich für US-Händler, die Clover-Hardwareoptionen, ein virtuelles Terminal mit wiederkehrender Abrechnung und mobile Akzeptanz wünschen, ohne ihr POS- oder E-Commerce-System neu aufbauen zu müssen.
Warum ich Merchant One gewählt habe
Ich habe Merchant One ausgewählt, weil Sie mit der Auszahlung am nächsten Tag Ihren Cashflow sichern können – unterstützt durch Batch-Auszahlungen direkt vom Zahlungsabwickler (informieren Sie sich über spezifische Cutoff-Zeiten und Berechtigung).
Sie erhalten zudem ein virtuelles Terminal für manuelle und Karten-nicht-vor-Ort-Zahlungen, einschließlich wiederkehrender Rechnungen und Speicherung von Kartendaten – nützlich für Abos oder Rechnungsstellung. Falls Sie mobil bleiben möchten, können Sie EMV- und kontaktlose Zahlungen über unterstützte Kartenleser wie Clover Go oder Swift B250 akzeptieren.
Für Ladengeschäfte decken die Clover POS-Optionen sowie Festnetz-Terminals Chip-, NFC- und Magnetstreifen-Zahlungen ab – mit PCI-orientierten Tools. Dedizierte Einrichtung und 24/7-Support helfen nicht-technischen Teams beim schnellen Start ohne eigene Entwicklung.
Merchant One Hauptfunktionen
Neben Auszahlungstempo und Hardwareoptionen gibt es diese alltäglichen Tools:
- Virtuelles Terminal & wiederkehrende Abrechnung: Zahlungen manuell eingeben und automatisierte Abbuchungen über einen sicheren Browser einrichten.
- Kundenvault: Karten sicher für Wiederkäufer speichern und schnellere Checkouts ermöglichen.
- Rechnungsgenerator & Jetzt-kaufen-Buttons: Rechnungen senden oder gehostete Zahlungslinks nutzen, ohne zusätzliche Plugins.
- QuickBooks-Plugin: Überweisungen abgleichen und manuellen Abstimmungsaufwand reduzieren.
Merchant One Integrationen
Zu den Integrationen zählen Authorize.net, Payeezy Gateway, Payflow Pro, Paytrace Gateway, USAePay, Aloha, Micros und Maitre’D.
Pros and Cons
Pros:
- Virtuelles Terminal mit wiederkehrender Abrechnung, Rechnungsstellung und QuickBooks-Plugin.
- Clover POS-Optionen plus Festnetz- und mobile EMV-Kartenleser.
- Auszahlungen am nächsten Werktag verfügbar für berechtigte Händler, für schnelleren Zahlungseingang.
Cons:
- Gestaffelte Gebührenmodelle und Kosten können ohne Preisliste undurchsichtig sein.
- Mehrjährige Verträge und vorzeitige Kündigungsgebühren laut Nutzerbewertungen.

Stripe
Am besten für globale Online-Verkäufer
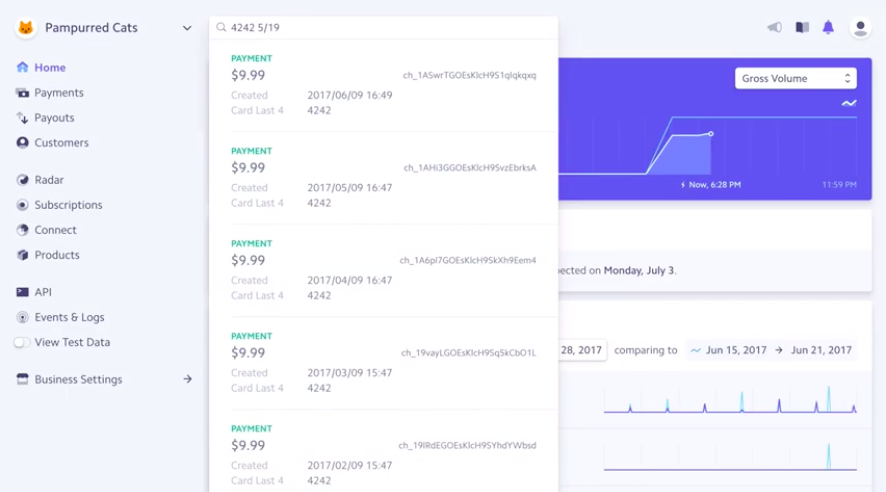
Für global ausgerichtete Einzelhändler nimmt Stripe die Schwierigkeiten bei der Kartenakzeptanz über Ländergrenzen hinweg – Mehrwährungs-Preise, hohe Autorisierungsraten und solide Betrugsschutz-Tools.
Es eignet sich am besten für Teams, die hauptsächlich online verkaufen und Abonnementabrechnung, Rechnungsstellung und die Option wünschen, persönliche Zahlungen hinzuzufügen, ohne den Zahlungsabwickler zu wechseln.
Warum ich Stripe gewählt habe
Ich habe Stripe ausgewählt, weil Sie durch Funktionen wie Adaptive Acceptance hohe Akzeptanzraten erhalten – abgelehnte Kartenzahlungen werden dabei mit issuer-informierten Signalen automatisch erneut versucht, sodass Sie mehr von Ihren bereits verdienten Umsätzen behalten.
Sie können mit Zahlungslinks und Checkout schnell neue Kanäle starten, sodass Ihr Team Karten akzeptiert, ohne eine Zeile Code schreiben zu müssen. Wenn Sie im Ladengeschäft verkaufen, machen Terminal und Tap to Pay auf dem iPhone die Kartenzahlung vor Ort zum unkomplizierten Zusatz – kein neues Gateway oder Händlerkonto notwendig.
Globales Verkaufen ist hier praktisch: Sie können in über 135 Währungen Preise festlegen und in Ihrer Heimatwährung abrechnen, sodass internationale Kartenakzeptanz nicht zum Abstimmungs-Albtraum wird.
Stripe Hauptfunktionen
Zusätzlich zu den oben genannten finden Sie hier einige Zahlungs- und Betriebsfunktionen, die Einzelhändler tatsächlich nutzen.
- Radar-Betrugserkennung: ML-basiertes Risikoscoring und von Ihnen kontrollierbare Regeln, um betrügerische Kartenaktivitäten zu blockieren.
- Chargeback-Schutz: Optionales Add-on, das qualifizierte Kartenstreitfälle automatisch abdeckt und Verluste begrenzt.
- Netzwerk-Token & Kartenaktualisierer: Karten bleiben durch automatische Aktualisierung der Daten aktuell, was Ablehnungen reduziert.
- Finanzberichte & Auszahlungen: Einheitliche Berichte, Einzahlungsabstimmung und konfigurierbare Auszahlungspläne.
Stripe-Integrationen
Integrationen umfassen WooCommerce, Squarespace, Wix, BigCommerce, Salesforce, NetSuite, Xero, DocuSign und Mailchimp.
Pros and Cons
Pros:
- Vor-Ort-Verkauf über Terminal und Tap to Pay hinzufügen, ohne Gateways zu wechseln.
- Adaptive Acceptance und Netzwerk-Token verbessern Kartenautorisierungsraten.
- Globale Kartenakzeptanz mit über 135 Währungen und lokalen Zahlungsmethoden.
Cons:
- Pauschalpreismodell kann für Händler mit hohem Volumen und vielen Kartenzahlungen teuer sein.
- Nicht verfügbar für Händler in bestimmten Ländern (z. B. China).

Am besten für B2B-Unternehmen
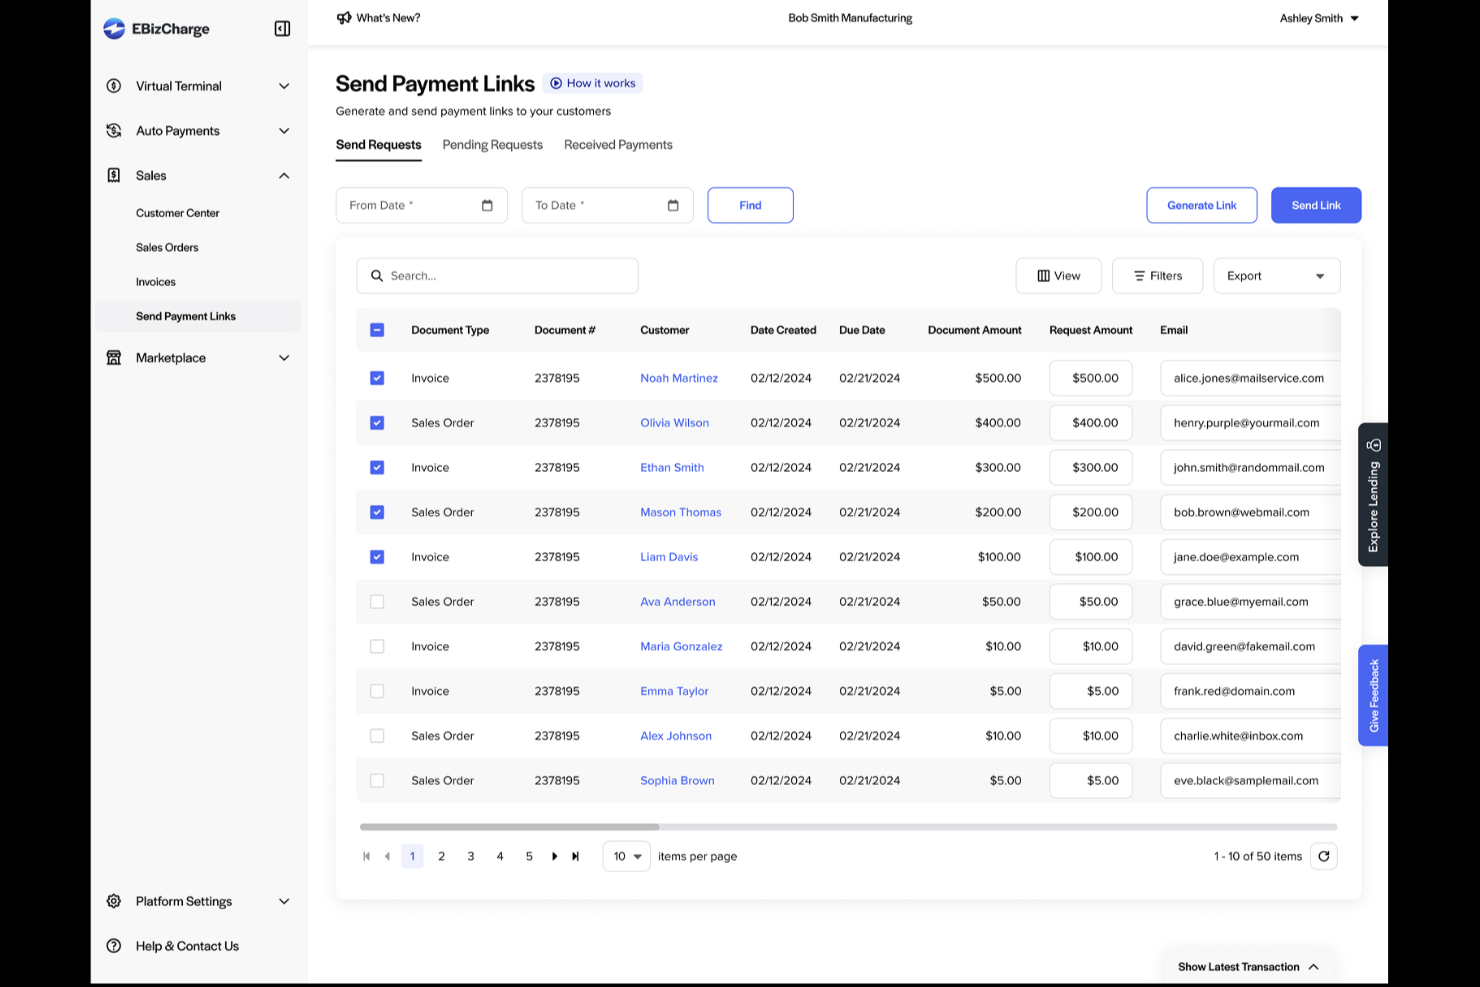
Für B2B-Teams, die im ERP arbeiten, eliminiert EBizCharge den lästigen Aufwand beim Zahlungseingang – Ihr Team verarbeitet Karten- und ACH-Zahlungen direkt dort, wo Rechnungen gestellt werden, und Zahlungen werden automatisch zurückgebucht.
Es eignet sich gut für US- und kanadische Unternehmen, die AR-Tools wie Zahlungslinks und ein Kundenportal direkt mit der Buchhaltung verknüpfen möchten, inklusive Level-2/3-Ersparnissen bei Firmenkreditkarten.
Warum ich EBizCharge gewählt habe
Ich habe EBizCharge gewählt, weil Sie Karten- und ACH-Zahlungen direkt in Systemen wie NetSuite, Acumatica, QuickBooks, Sage und Dynamics akzeptieren können – Zahlungen werden automatisch auf Rechnungen angewendet und aktualisieren die Debitorenbuchhaltung, ganz ohne Exporte.
Sie erhalten außerdem praktische AR-Tools: Zahlungslinks per E-Mail, ein gebrandetes Kundenportal und gehostete Checkout-Seiten, mit denen Sie schneller Zahlungen einziehen können – ganz ohne Eigenentwicklung. Für B2B unterstützt es Level-2/3-Daten, sodass Ihre qualifizierten Transaktionen zu niedrigeren Interchange-Konditionen abgewickelt werden – das macht sich insbesondere bei hohen Beträgen bemerkbar.
Sicherheit bietet Tokenisierung und 3D Secure, sodass Karten sicher gespeichert und das Risiko reduziert wird. Wenn Sie Ihre Margen schützen möchten, erkennt ein integriertes Aufschlagsmodul Debitkarten und erhebt Gebühren nur bei berechtigten Kredittransaktionen.
EBizCharge Hauptfunktionen
Hier sind einige Extras, die gut mit dem ERP-nativen Workflow harmonieren.
- Gehostete Checkouts: Starten Sie gebrandete, PCI-konforme Zahlungsseiten, um Online-Zahlungen ohne Programmieraufwand anzunehmen.
- Virtuelles Terminal: Geben Sie Bestellungen per Telefon oder Post direkt im Browser ein – verknüpft mit Rechnungen und Verkaufsaufträgen.
- Erweiterte Berichte: Suchen und exportieren Sie Transaktionsdaten, um Einzahlungen abzugleichen und Rückbuchungen zu überwachen.
- Aufschlagsprogramm: Wenden Sie automatisch zugelassene Kreditkartenaufschläge an und verhindern Sie, dass Debitkarten mit Gebühren belegt werden.
EBizCharge Integrationen
Es gibt Integrationen zu Acumatica, NetSuite, QuickBooks Desktop, QuickBooks Online, Microsoft Dynamics 365 Business Central, Sage 100, SAP Business One, Salesforce, Magento und BigCommerce.
Pros and Cons
Pros:
- Level-2/3-Unterstützung senkt die Interchange-Gebühren bei qualifizierten B2B-Transaktionen.
- Kundenportal mit gespeicherten Karten beschleunigt den Zahlungseingang und senkt die DSO.
- Bucht Zahlungen automatisch in die ERP-Debitoren zurück – weniger Abstimmungsaufwand.
Cons:
- Aufschläge nur für Kreditkarten; Debittransaktionen bleiben gebührenpflichtig.
- Preisgestaltung nach Angebot – keine öffentlichen Preise für schnellen Vergleich.

PayPal
Am besten für Kryptowährungen und internationale Transaktionen
Für Einzelhändler, die online und im Laden verkaufen, deckt PayPal die gesamte Zahlungsabwicklung ab – Kredit-/Debitkarten, PayPal/Venmo und Zahlungen vor Ort mit Zettle-Hardware – sodass Sie nicht mehrere Anbieter jonglieren müssen.
PayPal eignet sich für US-Händler mit internationalen Kunden, Omnichannel-Bedarf und Teams, die integrierte Wallets und POS-Systeme ohne langen Einrichtungsprozess wünschen.
Warum ich PayPal gewählt habe
Ich habe PayPal wegen seiner praktischen Omnichannel-Kombination gewählt: Durch Zettle-Lesegeräte und -Terminals können Sie im Geschäft Kartenzahlungen per Tap, Chip, Swipe oder QR-Code am Verkaufstresen akzeptieren.
Beim Online-Checkout können Sie PayPal, Venmo, Apple Pay, Google Pay und Karten in einem Ablauf anbieten – so erhöhen Sie die Konversionsrate, da Kunden sofort ihre bevorzugte Wallet sehen.
Internationales Verkaufen funktioniert direkt dank Mehrwährungsfähigkeit und automatischer Währungsumrechnung, wodurch globale Bestellungen ohne manuelle Schritte abgewickelt werden.
Außerdem gibt es im Resolution Center Tools für Rückbuchungen und Streitfälle, sodass Sie Belege zentral einreichen können, statt E-Mails hinterherzujagen. Die Gebühren und Funktionen variieren je nach Produktstufe, aber das Angebot – Wallets, Karten und POS – deckt die meisten Einzelhandelsanforderungen ab, ohne dass Sie drei Anbieter miteinander verbinden müssen.
PayPal Hauptfunktionen
Zusätzlich zu den oben genannten Punkten hier nützliche Tools, die Einzelhändler im Alltag schätzen.
- PayPal Pay Later: Bieten Sie BNPL im Checkout an, um den durchschnittlichen Bestellwert und die Konversionsrate zu steigern.
- Rechnungen & Abonnements: Versenden Sie gebrandete Rechnungen und richten Sie automatische, wiederkehrende Zahlungen ein.
- QR-Code-Zahlungen: Nehmen Sie schnelle, warteschlangenlösende Zahlungen im Geschäft ohne zusätzliches Gerät an.
- Auszahlungen: Senden Sie Sammelauszahlungen an Mitarbeiter, Dienstleister oder Marktplatzverkäufer von einem Dashboard aus.
PayPal Integrationen
Integrationen umfassen Shopify, WooCommerce, BigCommerce, Wix, Squarespace, Adobe Commerce (Magento), PrestaShop, Big Cartel, OpenCart und Salesforce Commerce Cloud.
Pros and Cons
Pros:
- Mehrwährungsfähig mit automatischer Währungsumrechnung für grenzüberschreitende Geschäfte.
- Omnichannel-fähig mit Zettle-Lesern, QR- und POS-Tools.
- Umfangreiche Wallet-Auswahl – PayPal, Venmo, Apple Pay, Google Pay.
Cons:
- Für Streitfälle fallen Gebühren an; pro US-Rückbuchung etwa 20 $.
- Virtuelles Terminal/erweiterte Kartenfunktionen erfordern möglicherweise höherwertige Tarife.
Weitere Unternehmen für Kreditkarten-Zahlungsabwicklung
Hier finden Sie einige weitere Unternehmen für Kreditkarten-Zahlungsabwicklung, die es nicht in meine Vorauswahl geschafft haben, aber dennoch einen Blick wert sind:
- Podium
Am besten geeignet für lokale Handwerks- und Dienstleistungsunternehmen
- ProMerchant
Am besten für fortschrittlichen Betrugsschutz
- Square Online
Am besten geeignet für Zahlungsabwicklung im E-Commerce
- Payline Data
Am besten für monatliche Verträge
- Dharma Merchant Services
Am flexibelsten für POS-Lösungen
- Chase
E All-in-One-Finanzlösung
- Flagship Merchant Services
Am besten für kleine Einzelhändler
- STAX
Am besten für Händler mit hohem Umsatzvolumen
- Shopify POS
Idéal pour une tarification transparente et un support interne
- QuickBooks Online
Am besten für QuickBooks-Nutzer


Unsere Auswahlkriterien für Unternehmen für Kreditkarten-Zahlungsabwicklung
Bei der Bewertung der besten Unternehmen für Kreditkarten-Zahlungsabwicklung lege ich dieselben Maßstäbe an, die ich auch für meine eigenen Unternehmen erwarten würde. Hier ist eine genaue Aufschlüsselung, wie ich jeden Anbieter bewertet habe:
Grundlegende Dienstleistungen (25 % der Gesamtbewertung)
Jeder Zahlungsabwickler auf dieser Liste musste die Grundlagen zuverlässig erfüllen – ohne Ausnahme.
- Muss ein zuverlässiges Zahlungsgateway für sichere Online-Transaktionen anbieten.
- Leistungsstarke Kassensysteme (POS) für Zahlungen vor Ort bereitstellen.
- Händlerkonten ohne Schwierigkeiten oder Verzögerungen einrichten.
- Starken Schutz vor Betrug als unverzichtbare Voraussetzung bieten.
- Verwertbare Berichts- und Analysefunktionen für Transparenz bereitstellen.
Zusätzliche herausragende Dienstleistungen (25 % der Gesamtbewertung)
Um die guten von den wirklich hervorragenden Anbietern zu unterscheiden, habe ich nach Anbietern gesucht, die über die Grundlagen hinausgehen.
- Mobile Zahlungslösungen für Verkäufe unterwegs anbieten.
- Internationale Zahlungsabwicklung unterstützen, um grenzüberschreitende Geschäfte abzuwickeln.
- Erweiterte Datensicherheit bieten, die über die branchenüblichen Mindestanforderungen hinausgeht.
- Anpassbare Zahlungslösungen ermöglichen, die auf individuelle Geschäftsanforderungen zugeschnitten sind.
- Sich nahtlos in E-Commerce-Plattformen und -Tools integrieren lassen.
Branchenerfahrung (10 % der Gesamtbewertung)
Sie brauchen einen Partner mit langfristiger Beständigkeit und keinen Anbieter, der nur kurzzeitig im Rampenlicht steht.
- Die Jahre im Geschäft zeigen nachgewiesene Stabilität.
- Eine große Kundenbasis deutet auf eine breite Akzeptanz hin.
- Der Besitz von Branchenzertifizierungen schafft Vertrauen.
- Starke Partnerschaften mit Finanzinstituten signalisieren Glaubwürdigkeit.
- Eine kontinuierliche Erfolgsbilanz bei Innovationen.
Einrichtung (10 % der Gesamtbewertung)
Eine reibungslose Einführung kann über die ersten Monate bei einem Anbieter entscheiden.
- Die Kontoeinrichtung sollte schnell und intuitiv erfolgen.
- Schulungsressourcen müssen verfügbar und nützlich sein.
- Praktische Unterstützung sollte neue Kunden anleiten.
- Eine kurze Zeit bis zur ersten Transaktion ist entscheidend.
- Eine benutzerfreundliche Oberfläche verringert Reibungsverluste.
Kundenbetreuung (10 % der Gesamtpunktzahl)
Der Support ist Ihr Sicherheitsnetz—darauf kommt es am meisten an.
- Die Verfügbarkeit rund um die Uhr stellt sicher, dass Sie Hilfe erhalten, wenn Sie sie benötigen.
- Mehrere Möglichkeiten zur Kontaktaufnahme mit dem Support (Telefon, Chat, E-Mail) sind wichtig.
- Schnelle Reaktionszeiten verhindern Ausfallzeiten.
- Mitarbeiter mit technischer Expertise, nicht nur Mitarbeiter, die Skripte ablesen.
- Durchweg positive Bewertungen des Kundendienstes.
Preis-Leistungs-Verhältnis (10 % der Gesamtpunktzahl)
Ich achte auf den ROI—das sollten Sie auch.
- Transparente Preise im Voraus—keine unangenehmen Überraschungen.
- Wettbewerbsfähige Gebühren, die Ihre Margen nicht auffressen.
- Keine versteckten Gebühren im Kleingedruckten.
- Mengenrabatte für Unternehmen mit hohem Transaktionsvolumen.
- Eine klare Rendite auf die Investition.
Kundenbewertungen (10 % der Gesamtpunktzahl)
Nichts ist besser als das Feedback echter Nutzer.
- Die Bewertungen der allgemeinen Zufriedenheit sprechen für sich.
- Kommentare zur Zuverlässigkeit und Betriebszeit sind entscheidend.
- Ehrliches Feedback zum Support ist wichtig.
- Berichte über die Benutzerfreundlichkeit im Alltag.
- Der wahrgenommene Gegenwert für das Geld.
Was sind Unternehmen zur Kreditkartenabwicklung?
Unternehmen zur Kreditkartenabwicklung sind Anbieter, die elektronische Zahlungen für Unternehmen verwalten und sichere Transaktionen in Echtzeit mit Kredit- und Debitkarten ermöglichen.
Ihre Plattformen übernehmen alles—von der Annahme von Zahlungen im stationären Handel und online bis hin zum Betrugsschutz und zur Einhaltung von Sicherheitsstandards.
Die meisten Unternehmen verlassen sich auf diese Anbieter, um den Bezahlvorgang zu optimieren, manuelle Fehler zu minimieren und Kunden ein reibungsloses Zahlungserlebnis zu bieten. Zu den häufigen Anwendungsfällen gehören Einzelhandelsgeschäfte, die robuste POS-Lösungen benötigen, E-Commerce-Unternehmen, die einfache Integrationen von Zahlungsgateways suchen, und Dienstleister, die nach Tools für wiederkehrende Abrechnungen suchen.
Durch die Zusammenarbeit mit dem richtigen Zahlungsabwickler können Unternehmen die Kundenzufriedenheit steigern, Zahlungsrisiken reduzieren und schneller bezahlt werden—und gleichzeitig die Anforderungen der Branche erfüllen.
So wählen Sie Unternehmen zur Kreditkartenabwicklung aus
Beim Vergleich von Funktionen und Gebühren kann man leicht den Überblick verlieren. Die folgende kurze Übersicht hilft Ihnen, sich auf das Wesentliche zu konzentrieren, während Sie Ihre engere Auswahl treffen:
| Maßnahme | Was zu tun/zu beachten ist |
|---|---|
| Geschäftsanforderungen ermitteln | Benötigte Funktionen wie POS, mobiles Bezahlen und wiederkehrende Abrechnungen auflisten |
| Preismodelle prüfen | Alle Gebühren, Vertragsbedingungen und Mengenrabatte genau untersuchen |
| Integration bestätigen | Kompatibilität mit E-Commerce-, Buchhaltungs- oder POS-Plattformen sicherstellen |
| Sicherheitsstandards überprüfen | Auf PCI-Konformität und starken Betrugsschutz achten |
| Kundenbetreuung bewerten | Reaktionszeit und Fachkompetenz anhand echter Interaktionen testen |
| Kundenfeedback prüfen | Anbieter mit hohen Bewertungen für Zuverlässigkeit und Zufriedenheit bevorzugen |
Profi-Tipp: Lassen Sie sich vor der Vertragsbindung ein individuelles Angebot erstellen und den vollständigen Vertrag vom Anbieter Zeile für Zeile erläutern.
Wichtige Dienstleistungen von Unternehmen zur Kreditkartenabwicklung
Jeder führende Zahlungsabwickler sollte diese Bereiche abdecken, unabhängig von der Größe oder Branche Ihres Unternehmens:
- Integration von Zahlungsgateways. Verbindet Ihre Website oder App mit Zahlungsnetzwerken für reibungslose Online-Verkäufe.
- Betrugserkennung und -prävention. Nutzt Echtzeitüberwachung, um verdächtige Transaktionen zu erkennen und zu stoppen, bevor sie Ihnen schaden.
- Mobile Zahlungsabwicklung. Ermöglicht Ihnen, Zahlungen von Smartphones und Tablets zu akzeptieren – überall dort, wo Sie einen Verkauf abschließen.
- Kassensystemlösungen (POS). Stellt Hardware und Software bereit, um Zahlungen im Geschäft abzuwickeln und Verkäufe vor Ort zu verwalten.
- Wiederkehrende Abrechnungen und Rechnungsstellung. Automatisiert regelmäßige Zahlungen und Abonnementgebühren, damit Ihre Einnahmen kontinuierlich fließen.
- Abwicklung in mehreren Währungen. Akzeptiert Zahlungen internationaler Kunden in deren Landeswährung – ganz ohne Aufwand.
- Kundensupport. Bietet Ihnen direkten Zugang zu Hilfe und Fehlerbehebung, wenn etwas nicht funktioniert.
- Datenanalyse und Berichterstattung. Schlüsselt Verkaufs- und Kundendaten auf, damit Sie wissen, was funktioniert – und was nicht.
- Verwaltung von Rückbuchungen. Hilft Ihnen, Rückbuchungen zu verfolgen, anzufechten und zu klären, um Ihre Einnahmen zu schützen.
- Tools zur Einhaltung von Sicherheitsstandards. Hält Ihr Unternehmen im Einklang mit PCI DSS und Branchenvorschriften und reduziert dadurch Risiken.
Vorteile von Kreditkartenabwicklungsunternehmen
Das bringt tatsächlich etwas, wenn Sie den richtigen Zahlungsabwickler einsetzen:
- Mehr Verkäufe. Wenn Sie Karten akzeptieren, erreichen Sie Kunden, die sich nicht mit Bargeld oder Schecks abgeben möchten.
- Schnellerer Zahlungsfluss. Sie werden schnell bezahlt – normalerweise innerhalb von ein oder zwei Tagen –, anstatt wochenlang Rechnungen nachzuverfolgen.
- Zufriedenere Kunden. Mehr Zahlungsoptionen an der Kasse bedeuten weniger abgebrochene Warenkörbe und weniger frustrierte Käufer.
- Geringeres Betrugsrisiko. Seriöse Zahlungsabwickler bieten echte Sicherheitstools, die Betrüger fernhalten und Rückbuchungen reduzieren.
- Fundiertere Geschäftsentscheidungen. Sie erhalten Transaktionsdaten und Berichte, die Ihnen tatsächlich bei der Planung helfen, statt nur Tabellen anzusehen.
- Verlässlicher Support. Wenn etwas nicht funktioniert (und das wird passieren), steht Ihnen ein Team zur Behebung bereit – ohne langes Warten in der Warteschleife.
Kosten und Preisstrukturen von Kreditkartenabwicklungsunternehmen
Kein Zahlungsabwickler gestaltet seine Preise genau gleich – und wenn jemand das behauptet, übersehen Sie wahrscheinlich etwas im Kleingedruckten. So unterscheiden sich die wichtigsten Preismodelle:
| Preisstruktur | So funktioniert sie |
|---|---|
| Pauschalgebühr | Sie zahlen für jede Transaktion einen einzigen festen Prozentsatz – einfach und vorhersehbar |
| Gestaffelte Preise | Die Gebühren variieren je nach Transaktionsart; für qualifizierte und nicht qualifizierte Karten zahlen Sie unterschiedliche Gebühren |
| Kartennetzwerkgebühr plus Aufschlag | Sie zahlen die Gebühr des Kartennetzwerks zuzüglich eines transparenten Aufschlags des Zahlungsabwicklers |
| Abonnementpreise | Eine monatliche Gebühr zuzüglich geringer Transaktionskosten – oft günstiger für Unternehmen mit hohem Transaktionsvolumen |
| Kombinierte Preise | Verbindet Elemente mehrerer Modelle, um komplexen oder unterschiedlichen Verkaufsanforderungen gerecht zu werden |
Wichtige Faktoren, die die Preisgestaltung beeinflussen
Ihre monatliche Rechnung besteht aus mehr als nur dem Prozentsatz. Diese Faktoren können sich ebenfalls auf die Kosten auswirken:
- Hardware- und Softwareanforderungen summieren sich. Spezielle POS-Systeme oder Integrationen verursachen in der Regel zusätzliche Kosten.
- Das Transaktionsvolumen beeinflusst Ihre Gebühren. Je mehr Sie abwickeln, desto bessere Möglichkeiten haben Sie, niedrigere Gebühren auszuhandeln.
- Das Branchenrisiko kann die Kosten erhöhen. Unternehmen mit hohem Risiko (etwa aus den Bereichen Reisen, Cannabis oder Erotik) zahlen in der Regel mehr.
- Die Kartenarten machen einen Unterschied. Bei Prämien- und Firmenkarten fallen in der Regel höhere Interchange-Gebühren an als bei Debitkarten.
- Zahlungsmethoden werden unterschiedlich bepreist. Online-Transaktionen sind oft risikoreicher (und teurer) als das Durchziehen oder kontaktlose Bezahlen vor Ort.
- Die Vertragslaufzeit kann Preise festschreiben – oder Sie in eine Falle locken. Langfristige Verträge bedeuten manchmal niedrigere Gebühren, aber achten Sie auf Vertragsstrafen bei vorzeitigem Ausstieg.
- Die Rückbuchungshistorie beeinflusst Ihren Ruf. Häufige Rückbuchungen können Ihre Gebühren erhöhen oder dazu führen, dass Sie als Kunde abgelehnt werden.
FAQs zu Unternehmen für Kreditkartenverarbeitung
Du versuchst immer noch, die Kreditkartenverarbeitung zu verstehen? Hier findest du Antworten auf einige der häufigsten Fragen.
Wie hoch ist eine typische Gebühr für die Kreditkartenverarbeitung?
Rechne mit 1 %–4 % pro Kartenzahlung. Darin enthalten sind Gebühren für Verarbeitung, Interchange und Bewertung sowie manchmal eine Gebühr pro Durchzug (etwa 5–50 Cent). Online-Verkäufe kosten häufig mehr als Zahlungen mit Chip und PIN. Wenn deine Gebühren außerhalb dieser Spanne liegen, solltest du über eine Verhandlung oder sogar einen Wechsel des Zahlungsabwicklers nachdenken.
Wie kann ich die Gebühren für die Kreditkartenverarbeitung in meinem Einzelhandelsgeschäft senken?
Beginne damit, deine Abrechnung zu verstehen. Frage dann deinen Zahlungsabwickler, ob du für niedrigere Sätze oder reduzierte Interchange-Gebühren infrage kommst – insbesondere, wenn dein durchschnittlicher Einkaufswert oder dein Verkaufsvolumen hoch ist. Debitkarten kosten normalerweise weniger als Kreditkarten.
Ausrüstungs-Upgrades können sich selbst finanzieren, wenn sie mehr Kunden zu Chipkarten oder kontaktlosen Zahlungen bewegen, die häufig niedrigere Gebühren bedeuten. In einigen Bundesstaaten kannst du Gebühren auch an Kunden weitergeben, aber prüfe vorher die geltenden Regeln.
Welche Ausstattung benötige ich für Kreditkartenzahlungen im Geschäft?
Du benötigst ein PCI-konformes Zahlungsterminal – eines, das Chips liest, Karten durchzieht und idealerweise kontaktloses Bezahlen (Apple Pay, Google Pay) ermöglicht. Die meisten Einzelhändler kombinieren dieses mit einem Kassensystem, das mit dem Zahlungsabwickler kommuniziert.
Wenn du einen Pop-up-Store oder einen mobilen Verkaufsstand betreibst, kommst du mit einem Smartphone und einem guten Kartenlesegerät aus. Spare aber nicht an der Hardware. Ein Ausfall mitten im Ansturm ist die paar eingesparten Cent nicht wert.
Was ist ein Zahlungsdienstleister – und ist er für den Einzelhandel sinnvoll?
Betrachte Zahlungsdienstleister als die „sofort einsatzbereite“ Option: Du meldest dich an und bist innerhalb weniger Stunden startklar, wobei du ein großes Händlerkonto mit Tausenden anderen Einzelhändlern teilst.
Bekannte Namen: Square, PayPal, Stripe. Schnelle Einrichtung, Pauschalgebühren, weniger Papierkram. Der Nachteil? Sie sperren Konten beim geringsten Anzeichen von etwas Ungewöhnlichem, begrenzen dein monatliches Volumen und du zahlst pro Kartendurchzug einen Aufschlag im Vergleich zu einem selbst ausgehandelten Vertrag.
Kann ich mein aktuelles Kassensystem mit einem neuen Zahlungsabwickler verwenden?
Manchmal. Viele Kassensysteme sind an einen Zahlungsabwickler gebunden (insbesondere die, die kostenlos „gebündelt“ werden), andere funktionieren mit zahlreichen Zahlungsabwicklern. Bevor du wechselst, frage sowohl deinen POS-Anbieter als auch den neuen Zahlungsabwickler nach der Integration. Ein Upgrade kann schmerzhaft sein, aber jahrelang an einem schlechten Angebot festzuhängen, ist noch schlimmer.
Wie lange dauert es, bis das Geld auf meinem Konto ist?
Die meisten Unternehmen rechnen dein Zahlungsbündel innerhalb von 1–3 Werktagen ab. Einige bieten taggleiche Einzahlungen an, aber dafür zahlst du – als würden sie dir dein eigenes Geld leihen.
Frage nach den Annahmeschlusszeiten für die Finanzierung; wenn du ein Zahlungsbündel um fünf Minuten verpasst, kann das einen zusätzlichen Wartetag bedeuten. Wisse, wann deine Miete fällig ist. Plane entsprechend.
Wie wirkt sich die PCI-Konformität auf mein Einzelhandelsgeschäft aus?
PCI-Konformität ist nicht nur ein technisches Ärgernis – sie hält die Kartendaten deiner Kunden aus dem Darknet fern. Wenn du Karten verarbeitest, bist du verantwortlich, Punkt.
Die meisten modernen Terminals und Kassensysteme decken die Grundlagen bereits ab, aber du musst trotzdem jedes Jahr Unterlagen ausfüllen und alles beheben, worauf dein Anbieter hinweist. Wenn du das überspringst, haftest du für Geldstrafen, Klagen und einen PR-Albtraum. Nicht besonders attraktiv, aber unverzichtbar.
Wähle den besten Zahlungsabwickler
Den richtigen Zahlungsabwickler für Kreditkarten zu finden, ist keine Raketenwissenschaft, kann sich aber wie Speed-Dating anfühlen – viele Optionen, jede Menge Kleingedrucktes und nur wenige, bei denen sich ein weiterer Kontakt lohnt.
Wähle klug, und du vereinfachst Zahlungen, behältst mehr von deinem hart verdienten Geld und machst das Leben für dein Team und deine Kunden leichter. Spare am falschen Ende oder gib dich mit „gut genug“ zufrieden, und du wirst mehr Zeit damit verbringen, Gebühren anzufechten und Probleme zu beheben, als dein Unternehmen tatsächlich auszubauen.
Der Einzelhandel steht niemals still – und das solltest du auch nicht. Abonniere unseren Newsletter für die neuesten Einblicke, Strategien und Karriere-Ressourcen von führenden Einzelhandelsverantwortlichen, die die Branche gestalten.