

4 metoder för lagervärdering & hur du väljer (+ exempel)

Lagret i klartext: Att förstå lagervärdering är avgörande för detaljhandelsföretag som vill upprätthålla en sund ekonomi, optimera sina skattebesparingar och undvika negativa effekter av prisfluktuationer.
Lär känna dina värderingsmetoder: Att förstå olika metoder för lagervärdering hjälper dig att fastställa vilket tillvägagångssätt som passar bäst för din verksamhet, vilket säkerställer finansiell stabilitet och välgrundade beslut.
Enkla skattebesparingar: Att välja rätt metod för lagervärdering kan bidra till att optimera skattebesparingarna, vilket är avgörande för den ekonomiska hälsan i alla detaljhandelsverksamheter.
Fyra fantastiska värderingsmetoder: Utforska de fyra vanligaste metoderna för lagervärdering för att avgöra vilken som bäst överensstämmer med din affärsstrategi och dina ekonomiska mål.
Pengar spelar roll för lagret: Att tilldela lagret ett penningvärde bidrar till en korrekt ekonomisk rapportering och effektivare hantering av kassaflödet i en detaljhandelsverksamhet.
Lagervärdering är en viktig del av att driva en detaljhandelsverksamhet. Det hjälper dig att hålla koll på företagets ekonomi, välja rätt process för att sänka skatten och säkerställa att prisfluktuationer inte påverkar verksamheten negativt.
För att komma igång behöver du ha en tydlig förståelse för de olika metoderna för lagervärdering. Sedan måste du ta reda på vilken som är det bästa alternativet för din verksamhet.
I den här guiden hjälper jag dig att få en bättre uppfattning om vad lagervärdering är, varför det är viktigt och hur du väljer mellan de fyra vanligaste metoderna.

Nu går vi igenom det.
Vad är lagervärdering?
Lagervärdering är processen att tilldela ett penningvärde till ditt befintliga lager.
Ditt lager är företagets största tillgång. Därför är ett tydligt lagervärde för varje rapporteringsperiod avgörande för att kunna värdera hela företaget.
Inte nog med det, det hjälper också till att säkerställa att du sätter rätt priser på dina produkter och att du har en sund vinstmarginal för verksamheten.
Låt oss titta på en tabell för att göra processen mer överskådlig.
Lagervärdering görs ofta årligen i slutet av en redovisningsperiod för att säkerställa att du vet exakt vilket lagersaldo du har kvar.
Anta att du driver en e-handelsbutik som säljer kuddar. Vi kallar ditt nya kuddföretag Cloud Nine.
Du köper in dem från en tillverkare och förvarar dem sedan på ett lager så att de är redo att skickas när någon gör ett köp.
Dina månatliga inköp från tillverkaren, tillsammans med kostnaden per enhet, skulle kunna se ut som i tabellen nedan:
| Antal inköpta enheter | Inköpspris | Total kostnad | |
|---|---|---|---|
| Januari | 100 | $20 | $2,000 |
| Februari | 100 | $20 | $2,000 |
| Mars | 125 | $23 | $2,875 |
| April | 125 | $24 | $3,000 |
| Maj | 100 | $24 | $2,400 |
| Juni | 150 | $27 | $4,050 |
| Juli | 150 | $27 | $4,050 |
| Augusti | 100 | $29 | $2,900 |
| September | 100 | $29 | $2,900 |
| Oktober | 125 | $30 | $3,750 |
| November | 125 | $31 | $3,875 |
| December | 100 | $31 | $3,100 |

Observera hur kostnaden per enhet ökar varje månad när kostnaden för material och andra faktorer pressar upp priserna.
(Obs! Detta är ett dramatiserat exempel på hur detta skulle kunna gå till. Kom också ihåg Cloud Nine. Vi kommer att återkomma till din fantastiska nya kuddverksamhet genom hela artikeln.)
Under året säljer du en stor del av ditt lager.
Men eftersom den faktiska kostnaden fluktuerar under året kan det vara svårt att veta den exakta ursprungliga kostnaden för varje återstående produkt.
Det är här dina olika metoder för lagervärdering kommer in i bilden. De ger dig ett sätt att beräkna ett korrekt värde på det lager som finns kvar i slutet av redovisningsperioden.
Kostnader som ingår i lagervärderingen
Så vad räknas egentligen in i värdet på ditt lager?
Spoiler: Det handlar om mer än bara prislappen på dina produkter. För att verkligen förstå vad ditt lager är värt – och hålla dig på god fot med din revisor – måste du ta hänsyn till alla kostnader som ingår i att göra en produkt redo för försäljning.
Låt oss dela upp det.
1. Direkta kostnader: De självklara
Det här är de lättidentifierade kostnaderna som är direkt kopplade till att producera eller köpa in varje artikel i ditt lager.
- Direkt material: Råmaterial eller komponenter som fysiskt blir en del av din produkt.
- Direkt arbete: Löner till anställda som bygger, monterar eller på annat sätt arbetar direkt med din produkt.
Om du driver Cloud Nine (vår drömlika kuddverksamhet) omfattar detta tyget, stoppningen och personerna som syr ihop allt.
2. Indirekta kostnader: De ofta bortglömda nödvändigheterna
Det är här saker och ting blir mer komplicerade – och där många företag gör fel.
Indirekta kostnader är inte knutna till en specifik produkt, men de krävs för att göra ditt lager redo för försäljning.
Detta kan bland annat omfatta:
- Fabrikens omkostnader: El, hyra, avskrivningar på utrustning – ja, även dessa räknas.
- Arbetskraft för arbetsledning: Din produktionschef stoppar inte kuddar, men ser till att andra gör det.
- Kvalitetskontroll och inspektion: Om du kontrollerar produkten innan den skickas iväg är det en del av kostnaden.
En bra tumregel? Om kostnaden uppstår för att göra varan klar för försäljning hör den förmodligen hemma i din lagervärdering.
Vad ingår inte i lagervärderingen?
Alla kostnader räknas inte med.
Vissa utgifter känns relaterade till lager men klassificeras faktiskt som periodkostnader – kostnader som är knutna till att driva företaget över tid, inte till att skapa själva produkten. Dessa ska inte räknas in i lagervärdet.
Här är vad du ska lämna utanför:
- Försäljnings- och marknadsföringskostnader: Annonser, kampanjer och provisioner påverkar inte vad det kostade att producera varan.
- Administrativa omkostnader: Kontorslöner, HR och redovisning är viktiga, men inte specifika för lagret.
- Leveranskostnader till kunder: Att skicka produkter till köpare är en kostnad för orderhantering, inte en del av lagret.
Dessa hör hemma i din resultaträkning, inte i din balansräkning.
Varför är detta viktigt?
Felklassificering av kostnader kan snedvrida din ekonomiska rapportering på alla fel sätt:
- Ditt lager kan se mer värdefullt ut än det faktiskt är
- Din kostnad för sålda varor (COGS) kan bli felaktig
- Du kan redovisa för låg eller för hög beskattningsbar inkomst
Korrekt kostnadsfördelning = bättre affärsbeslut.
Varför är lagervärdering viktigt?
Lagervärdering är en mycket viktig uppgift för ditt e-handelsföretag att genomföra ungefär en gång per år.
Den här processen säkerställer att dina finansiella rapporter är korrekta och kan bidra till att maximera företagets lönsamhet.
Dessutom kan lagervärdet påverka ditt kostnad för sålda varor (COGS), företagets inkomster och ditt utgående lager.
Andra anledningar till att lagervärdering är så viktigt är:
- Att känna till värdet på ditt lager, eller dina osålda varor, hjälper dig att få en tydlig bild av din potentiella lönsamhet. Detta kommer att vägleda många kommande affärsbeslut.
- Ditt lager är en tillgång. Därför hjälper det tilldelade värdet ditt företag att få de lån eller det kapital som behövs för att fortsätta verksamheten.
- Ett korrekt lagervärde ger en tydlig bild av företagets ekonomiska situation. Något som alla företagsägare behöver förstå.
- De siffror som din lagervärdering ger dig kan hjälpa dig att tillfredsställa aktieägare och locka investerare om du väljer att gå vidare på den vägen.
- Eftersom du inte kan dra av kostnaden för ditt lager i deklarationen är det avgörande för skatteändamål att välja rätt lagervärderingsmetod.
Och det är bara toppen av isberget.
Lagervärdering är inte en valfri process. Under varje redovisningsperiod behöver du gå igenom ditt lager så att du kan fastställa ett tydligt penningvärde för allt som finns kvar.
Vanliga utmaningar med lagervärdering
Innan vi går igenom några vanliga metoder som används för att värdera lagerartiklar vill vi presentera några utmaningar som du kan möta under processen.
Här är några vanliga utmaningar och möjliga lösningar att ha i åtanke:
- Prisfluktuationer. Detta är den största utmaningen du kommer att möta. Kostnaden för lagervaror kan variera under året beroende på säsongsförändringar, ökade lagerpriser och annat, vilket gör det svårt att värdera ditt lager korrekt. Att välja rätt lagervärderingsmetod kan hjälpa dig att hantera dessa förändringar.
- Begränsade resurser. Mindre företag saknar de resurser för att spåra och värdera lager som större företag har. Detta gör processen mer komplex och överväldigande. Att använda lagerhanteringsprogramvara kan göra detta mer hanterbart för företag med mindre team.
- Flera lagerplatser. Om du förvarar företagets lager på flera platser kan detta också innebära en potentiell utmaning. Även om detta är ett bra sätt att skicka ut produkter snabbare blir det svårare att korrekt bedöma ditt totala lager. Rätt system för lagerhantering för e-handel kan hjälpa till att motverka detta problem.
- Värdering av osäljbara eller föråldrade lagervaror. Föråldrade, utgångna eller osäljbara varor bör inte värderas på samma sätt som säljbara varor – men om du inte justerar för detta kan det allvarligt förvränga din ekonomi. En övervärdering av lagret blåser upp tillgångarna och leder till felaktig resultatrapportering. Att göra nedskrivningar eller tillämpa regeln om ”lägsta värdets princip” kan hjälpa dig att följa reglerna och behålla en realistisk värdering.
- Fördelning av indirekta kostnader. Omkostnader som el, lagerhyra och avskrivningar på utrustning utelämnas ofta ur lagerberäkningen. Men de är avgörande för en korrekt värdering. Om du inte fördelar dessa kostnader konsekvent kan ditt lager vara undervärderat och dina marginaler snedvridna. Använd standardkostnadsmetoden eller absorptionsmetoden – och låt automatisering sköta det omfattande arbetet när det är möjligt.
Lagerhantering och valet av den bästa lagervärderingsmetoden för ditt företag är båda bra sätt att hantera några av dessa utmaningar.
Låt oss gå igenom de bästa metoderna för att fastställa värdet på ditt lager härnäst.
4 vanliga metoder för lagervärdering
Det finns fyra huvudsakliga sätt att värdera ditt kvarvarande lager:
- Först in, först ut-metoden (FIFO)
- Sist in, först ut-metoden (LIFO)
- Metoden med vägt genomsnittligt anskaffningsvärde (WAC)
- Specifik identifieringsmetod
Alla dessa metoder har sina egna för- och nackdelar.
Låt oss tala mer om varför du skulle välja varje lagervärderingsmetod och hur var och en kan användas för att fastställa ett penningvärde för ditt kvarvarande lager.
Först in, först ut (FIFO)
Först in, först ut-metoden, eller FIFO-metoden, utgår från att de varor som köptes först, eller det äldsta lagret, är de varor som säljs först.
Detta är ett bra sätt att hantera prisökningar under året, eftersom det säkerställer att du alltid använder den senaste lagerkostnaden för att värdera det osålda lagret.
Tänk tillbaka på vår kudd butik. I början av året kostade Cloud Nines produkter 20 dollar styck, men hade stigit till 31 dollar styck i slutet av året.
Genom att anta att produkterna som köptes i början av året var de första som såldes kan du hänföra de senare priserna till ditt kvarvarande lager.
Låt oss göra detta lite enklare.
Anta att du under september månad köpte 100 kuddar för den första halvan av månaden för 25 dollar styck. För att möta försäljningen gjorde du sedan ett ytterligare inköp av 150 kuddar för den andra halvan av månaden för 28 dollar per enhet.
Vid månadens slut hade du 25 enheter kvar.
Genom att följa FIFO-metoden för lagervärdering kan du anta att allt äldre lager såldes först. För att beräkna marknadsvärdet på ditt kvarvarande lager multiplicerar du därför helt enkelt de 25 återstående enheterna med den senaste kostnaden per enhet, det vill säga 25 x 28 dollar.
Din FIFO-värdering av lagret skulle alltså vara 700 dollar.
Fördelar:
- Den här metoden är enkel och lätt att förstå.
- Den här metoden är viktig för företag som säljer lättfördärvliga varor, eftersom den minskar mängden lager som inte kan säljas och därmed minimerar risken för inkurans.
- Den här metoden gör det omöjligt att manipulera resultaträkningen, vilket säkerställer att ditt företag förblir trovärdigt.
Nackdelar:
- Den här metoden kan vara svår att använda om priserna på dina varor varierar betydligt och ofta.
- Den här metoden kan göra din inkomstskatt högre, eftersom den kan blåsa upp dina finansiella rapporter.
Sist in, först ut (LIFO)
Metoden sist in, först ut eller LIFO är motsatsen till den föregående metoden, eftersom den utgår från att det senast tillagda lagret säljs först.
Detta fungerar i princip på motsatt sätt jämfört med FIFO-metoden, så låt oss använda samma exempel här.
Under september köpte du 100 kuddar för 25 dollar per enhet och sedan 150 för 28 dollar per enhet. I slutet av månaden hade du 25 enheter kvar i lagret.
Här utgår du från att de senast inköpta, alltså enheterna som köptes för 28 dollar styck, såldes först. Därför multiplicerar du de 25 återstående enheterna med den ursprungliga kostnaden per enhet, alltså 25 x 25 dollar, vilket ger ett lagervärde på 625 dollar.
Även om detta fortfarande är en vanlig process – och en som är godkänd i USA enligt GAAP, eller allmänt accepterade redovisningsprinciper – kan LIFO-metoden för lagervärdering egentligen bara användas av företag som säljer varor som inte blir dåliga.
Tänk på det så här.
Företag som säljer produkter som livsmedel, kosmetika och även teknik vill inte att deras äldsta lager ska bli föråldrat. Därför fungerar LIFO-metoden helt enkelt inte för dem, annars kan de gå miste om sitt ingående lager.
Men det finns vissa fördelar med LIFO-metoden för lagervärdering som kan göra den lämplig för vissa företag.
Fördelar:
- Kostnaden för sålda varor, eller COGS, är högre än med den föregående metoden.
- Denna metod medför skattefördelar, till skillnad från den föregående metoden, eftersom COGS har ett högre värde än lagersaldot i balansräkningen. Dessutom behöver mindre skatt betalas.
- Denna metod matchar kostnader och intäkter mycket mer exakt.
- Denna metod kan användas som en säkring under perioder av inflation.
Nackdelar:
- Den kan hålla det ursprungliga lagret kvar i flera år – eller på obestämd tid – vilket kan leda till att det blir föråldrat.
- Få företag föredrar faktiskt att sälja färska varor före äldre lager, vilket gör denna metod osannolik.
- Även om den är godkänd enligt USA:s GAAP ifrågasätts den fortfarande av många andra tillsynsorgan, som Internationella redovisningsstandarder (IFRS).
Vägd genomsnittlig kostnad (WAC)
Metoden med vägd genomsnittlig kostnad, eller WAC, tilldelar allt återstående lager ett genomsnittligt värde baserat på kostnaden för att köpa in det.
Om vi åter använder vårt exempel med kuddar har vi 100 enheter som köpts för 25 dollar styck och 150 enheter som köpts för 28 dollar styck. Det är totalt 250 kuddar till en total kostnad på 6 700 dollar.
För att beräkna genomsnittet delar du de 250 kuddarna med den totala kostnaden på 6 700 dollar, vilket ger 26,80 dollar per kudde.
Det innebär att du värderar alla återstående produkter till 26,80 dollar styck, oavsett vilken produkt som tas ut ur lagret. Om du alltså återigen avslutar månaden med 25 kuddar är lagervärdet 670 dollar.
Denna metod används ofta av företag som inte har så stora variationer att ta hänsyn till i sitt lager, men den kan också vara ett bra sätt att hantera återkommande prisförändringar.
Genom att beräkna genomsnittet av den totala kostnaden kan du tilldela varje återstående vara ett nästan exakt pris.
Fördelar:
- Denna metod fungerar bra för återförsäljare med stora mängder likartat lager, exempelvis collegetröjor i olika modeller eller färger som har ungefär samma kostnad.
- Inköpsdatumet spelar ingen roll med denna metod – du beräknar helt enkelt genomsnittet av alla lagerkostnader och kan sälja varorna när som helst utan att påverka din lagerredovisning.
- Denna metod är enkel att införa och underhålla.
- Denna metod liknar FIFO genom att den är svår att manipulera, vilket skapar en tillförlitlig redovisningsmetod.
Nackdelar:
- Om lagerkostnaden plötsligt ökar kraftigt kanske det vägda genomsnittet inte återspeglar detta korrekt, vilket kan leda till att du säljer produkten med förlust.
- Om du har produkter med mycket olika prisnivåer kan ett genomsnitt också leda till att du säljer dem med förlust.
Metoden med specifik identifiering
Slutligen har vi metoden med specifik identifiering.
Denna metod används när det specifika priset för varje specifik produkt verkligen spelar roll och du inte kan använda någon annan metod för att värdera ditt lager.
För att detta ska införlivas korrekt i företagets processer behöver du antingen ha en liten mängd lager eller ett robust lagerhanteringssystem för att säkerställa att inget går förlorat.
Återigen köpte Cloud Nine 100 kuddar för 25 dollar styck och sedan 150 kuddar för 28 dollar styck. Metoden med specifik identifiering spårar kostnaden för varje enskild vara.
Om du alltså har 20 återstående kuddar som köptes för 25 dollar styck och 10 kuddar som köptes för 28 dollar styck, uppgår lagervärdet exakt till 780 dollar.
Fördelar:
- Detta är det mest exakta sättet att fastställa värdet på ditt lager.
- När du har rätt system på plats för denna metod är risken mindre att du förlorar lager eller pengar på lager.
Nackdelar:
- Du måste kunna identifiera varje enskild vara i ditt lager och hur mycket den kostade.
- Denna metod kräver att du investerar i programvara för lagerhantering.
- Större företag som flyttar mer lager in och ut kan lättare tappa överblicken över lagret än mindre företag, vilket gör denna metod svårare för företagsorganisationer.
Fördelar och nackdelar med metoder för lagervärdering
Låt oss se dessa fördelar och nackdelar i en praktisk tabell:
| Metod | Fördelar | Nackdelar |
|---|---|---|
| Först in, först ut (FIFO) | - Enkel och lätt att förstå - Viktig för lättfördärvliga varor - Minskar risken för inkurans - Svårt att manipulera resultaträkningar | - Svår att använda vid fluktuerande priser - Kan leda till högre beskattningsbar inkomst, vilket resulterar i högre skatter |
| Sist in, först ut (LIFO) | - Högre kostnad för sålda varor minskar den beskattningsbara inkomsten - Skattefördelar tack vare högre kostnad för sålda varor - Matchar kostnader och intäkter korrekt - Skydd mot inflation | - Kan hålla det ursprungliga lagret kvar i flera år, vilket leder till inkurans - Ovanligt val - Accepteras inte av IFRS |
| Vägd genomsnittlig kostnad (WAC) | - Fungerar bra för likartat lager - Förenklar redovisningen - Inköpsdatumet spelar ingen roll - Svår att manipulera, vilket skapar förtroende | - Återspeglar kanske inte plötsliga kostnadsökningar korrekt - Genomsnitt kan leda till försäljning med förlust för varor med hög kostnad |
| Specifik identifiering | - Den mest exakta värderingen - Minskar risken för förlust eller stöld | - Kräver detaljerad spårning av varje vara - Kräver investering i programvara för lagerhantering - Komplex för stora lager |
Säkerställ en exakt lagervärdering med uppdaterade data – lär dig hur ett perpetuellt lagersystem håller din värdering korrekt i realtid.
Så väljer du rätt metod för lagervärdering
Nu när vi har gått igenom de fyra huvudsakliga metoderna för lagervärdering och hur de fungerar, låt oss tala om hur du väljer rätt metod.
Det viktigaste du behöver veta är följande: när du väl har valt en metod för lagervärdering kan du inte ändra den.
Du kan alltså inte växla från FIFO till LIFO när inflationen slår till eller börja med metoden för specifik identifiering och sedan gå över till vägt genomsnitt när företaget växer.
Du väljer en metod och håller fast vid den.
Med det i åtanke kan vi tala om hur du säkerställer att du väljer rätt metod.
1. Ta hänsyn till vissa faktorer från början
Olika faktorer påverkar ditt beslut. Sådant som:
- Din affärsmodell—det vill säga hur många produkter du säljer, dina behov av lagerlokaler och andra faktorer som hänger samman med hur företaget drivs
- Din produkttyp—det vill säga produkter med kortare respektive längre hållbarhetstid
- Marknadsförhållandena—det vill säga hur dyrt det är att lagerföra din produkt
- Inflation—det vill säga prisökningar och marknadsvolatilitet
Vi har gått igenom hur vissa av dessa faktorer ser ut för varje värderingsmetod.
Nu behöver du helt enkelt se till helheten för att avgöra vilken metod som är mest rimlig och mest lönsam för ditt företag.
Här är några användbara tips:
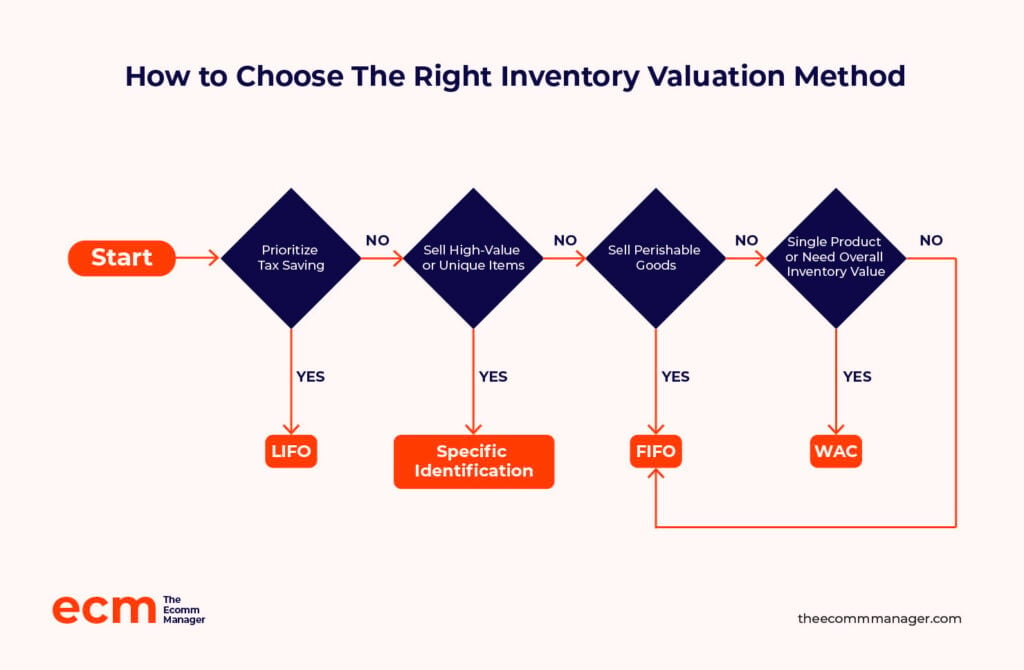
- Om du behöver en metod som hjälper dig att beräkna COGS (kostnad för sålda varor) är FIFO- och WAC-metoderna dina bästa alternativ.
- Om du säljer lättfördärvliga produkter bör du använda FIFO-metoden.
- Om du vill beräkna det totala värdet av hela ditt lager är WAC-metoden rätt väg att gå.
- Om ditt företag endast säljer en enda produkt ger WAC-metoden det bästa resultatet.
- Om du letar efter ett sätt att spara skatt är LIFO-metoden ofta det bästa alternativet.
- Om du säljer produkter med högt värde är metoden med specifik identifiering förmodligen det bästa alternativet.
2. Bedöm behoven för ekonomisk rapportering
Som vi nämnde kan ett detaljhandelsvarumärkes lager ofta betraktas som dess största tillgång.
Det innebär att du måste ta hänsyn till den ekonomiska rapporteringen och överväga hur varje metod kan påverka sådant som bruttovinst, nettoresultat och kassaflöde.
Varje metod leder till olika resultat i dina ekonomiska rapporter. Du måste avgöra vad som är viktigast – det vill säga att begränsa förluster eller öka kostnadsflödet.
Även om vi redan har diskuterat många av dessa punkter kan vi nu samla allt på ett ställe för att göra ditt beslut enklare.
| Metod | Bruttovinst | Nettoresultat | Kassaflöde |
|---|---|---|---|
| FIFO | Högre, eftersom kostnaderna för äldre och billigare lager används | Högre, eftersom lägre COGS ökar den beskattningsbara inkomsten | Potentiellt lägre, eftersom mer skatt kan behöva betalas |
| LIFO | Lägre, eftersom kostnaderna för nyare och dyrare lager används | Lägre, eftersom högre COGS minskar den beskattningsbara inkomsten | Potentiellt högre, eftersom mindre skatt kan behöva betalas |
| WAC | Genomsnittlig, eftersom prisfluktuationer jämnas ut | Genomsnittlig, vilket ger ett mellanting för nettoresultatet | Stabilt, eftersom genomsnittliga kostnader jämnar ut kassaflödet |
| Specifik identifiering | Mest exakt, baserad på de faktiska kostnaderna för varorna | Mest exakt, eftersom det verkliga nettoresultatet återspeglas | Varierar beroende på den exakta kostnaden för varje såld vara |
3. Rådgör med redovisningsexperter
Beroende på var du bedriver verksamhet måste du förstå hur du följer redovisningsregelverk som GAAP och IFRS.
Att tala med en revisor kan hjälpa dig att få råd om de bästa metoderna för lagervärdering utifrån din geografiska plats och den typ av verksamhet du kommer att driva.
GAAP bygger på 10 huvudprinciper som hjälper till att vägleda företag och revisorer som följer dessa regler.
Som nämnts tidigare är GAAP endast accepterat i USA. IFRS är däremot accepterat över hela världen och togs fram av styrelsen för internationella redovisningsstandarder (IASB).
Den största skillnaden mellan de två är att GAAP tillåter användning av LIFO-metoden, medan IFRS förbjuder den.
De andra metoderna vi har gått igenom accepteras av båda regelverken.
Regelverks- och branschöverväganden
Alla metoder för lagervärdering fungerar inte bra med alla tillsynsmyndigheter – eller i alla branscher.
Så här ligger det till:
- GAAP jämfört med IFRS: Om du befinner dig i USA tillåter allmänt accepterade redovisningsprinciper (GAAP) att du använder LIFO. Men om du bedriver verksamhet internationellt eller följer internationella standarder för finansiell rapportering (IFRS) är LIFO inte tillåtet. FIFO, WAC och specifik identifiering accepteras enligt båda regelverken.
- Branschnormer spelar också roll.
- Detaljhandels- och livsmedelsföretag håller sig vanligtvis till FIFO eftersom produkterna snabbt blir gamla eller går ur säsong.
- Tillverkare föredrar ofta WAC eller specifik identifiering för att följa detaljerade kostnader.
- Handel med råvaror eller material? LIFO kan vara mer meningsfullt för att minska skatteskulder under perioder med hög inflation – förutsatt att det är tillåtet.
Ditt val kan handla mindre om preferenser och mer om efterlevnad och vad som förväntas inom din bransch. Kontrollera alltid detta innan du bestämmer dig.
4. Analysera skatteskulder och lönsamhet
Dessutom har varje metod sina egna skattemässiga konsekvenser.
LIFO-metoden är känd för att vara det bästa alternativet för att spara pengar på skatter. Du måste dock fortfarande följa lokala standarder och bestämmelser.
Se till att du har god förståelse för både skatteskulder och lönsamhetsoptimering med varje metod för att välja den bästa för dina behov.
För att hjälpa dig kommer här några av konsekvenserna att tänka på:
- FIFO: Den här metoden innebär i allmänhet att du har en högre beskattningsbar inkomst under perioder av inflation, vilket kan leda till högre skatter.
- LIFO: Eftersom detta är motsatsen till FIFO innebär det att du kan få en lägre beskattningsbar inkomst under perioder av inflation, vilket minskar dina skatter.
- WAC: Den här metoden hamnar, vilket är rimligt för ett värde baserat på genomsnitt, sannolikt någonstans mellan FIFO och LIFO beroende på omständigheterna, och skapar på sätt och vis ett medianvärde när det är dags att deklarera.
- Metoden med specifik identifiering: Den här metoden erbjuder mycket begränsad skattemässig flexibilitet eftersom det är en så rigid värderingsmetod.
På tal om skatter, hitta de bästa alternativen för programvara för försäljningsskatt där ute, så att du täcker alla dina skattemässiga behov.
5. Använd programvara för lagerhantering
Programvara för lagerhantering har ett antal funktioner som kan göra värderingsprocessen mycket mer effektiv.
Den kan till exempel:
- Hålla koll på ditt lager
- Kategorisera produkter
- Automatiskt beställa nytt lager
- Tillhandahålla data och analyser i realtid
- Integreras med bokföringsprogram
Hitta rätt programvara för lagerhantering för dina behov (och din budget) för att börja automatisera värderingsprocessen.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Om du vill veta mer om vad du kan (och bör) förvänta dig av programvara för lagerhantering kan du läsa vår guide till fördelarna med IMS-lösningar.
Avslutande tankar
Lager värderas varje år i samband med deklarationen och är en viktig del av skattehanteringen. Du måste kunna fastställa ett korrekt värde på ditt lager så att du kan prissätta dina produkter och rapportera lagrets värde.
Det finns fyra huvudsakliga sätt att göra detta, vart och ett med sina egna fördelar och nackdelar.
Vi har gått igenom varje metod, hur den beräknas samt faktorer att tänka på när du väljer rätt metod för lagervärdering.
Ett bra verktyg som kan hjälpa till med den här processen är rätt programvara för lagerhantering. Läs vår guide för att upptäcka några av de bästa alternativen för ditt företag.
Detaljhandeln står aldrig still – och det bör inte du heller göra. Prenumerera på vårt nyhetsbrev för de senaste insikterna, strategierna och karriärresurserna från ledande detaljhandelschefer som formar branschen.
Vanliga frågor om lagervärdering
Innan du går kommer här några frågor som du har (eller frågor som du inte insåg att du hade förrän du stannade kvar, tittade och insåg att du hade dem), tillsammans med relevanta svar på var och en.
Vilken metod för lagervärdering är mest exakt?
Den mest exakta metoden för lagervärdering är metoden med specifik identifiering, eftersom den använder den exakta produktkostnaden för varje enskild produkt.
Det kan dock vara svårt att använda för stora företag med omfattande lager. Därför använder många företag metoden med vägt genomsnittligt anskaffningsvärde (WAC) för att beräkna det övergripande genomsnittliga lagervärdet.
Hur påverkar lagervärdering den beskattningsbara inkomsten?
Din lagervärdering återspeglar hur mycket du kan sälja dina produkter för.
Det påverkar i sin tur din beskattningsbara inkomst. Ett högre COGS tenderar att hänga samman med en lägre beskattningsbar inkomst, vilket är anledningen till att LIFO-metoden kan vara så attraktiv för vissa företag.
Hur ofta bör jag utföra lagervärdering?
Det beror på din affärsmodell och hur snabbt ditt lager omsätts.
-
Snabbrörliga eller lättfördärvliga varor? Månatlig eller kvartalsvis värdering hjälper till att hålla uppgifterna korrekta.
-
Icke lättfördärvliga varor eller högvärdigt lager? Årlig värdering kan vara tillräcklig, särskilt om du använder ett system för kontinuerlig lagerredovisning.
Många e-handelsföretag använder också cykelräkning för att följa lagret i realtid och undvika stora överraskningar vid årets slut.
Kan jag ändra min metod för lagervärdering senare?
Nej – åtminstone inte enkelt. När du väl har valt en metod är du i allmänhet bunden till den för konsekvensens skull, såvida du inte får godkännande från skattemyndigheten eller redovisningsorganet (som IRS i USA).
Att ändra metod kan väcka frågor och påverka din finansiella rapportering, så välj klokt första gången – och prata med din revisor innan du gör några ändringar.
Hur påverkar lagervärdering kostnaden för sålda varor (COGS)?
Lagervärdering påverkar direkt hur du beräknar COGS, vilket är ditt ingående lager + inköp – utgående lager.
Om ditt utgående lager är för högt värderat ser ditt COGS mindre ut, vilket blåser upp dina vinster. Om det är för lågt värderat ser COGS högre ut och dina vinster minskar.
Det är därför en korrekt värdering inte bara handlar om siffror – den är en hävstång för lönsamheten.
Vilken metod för lagervärdering är bäst under inflation?
Om priserna stiger snabbt ger LIFO ofta de bästa kortsiktiga skattefördelarna – eftersom ditt COGS återspeglar de senaste, högre priserna, vilket minskar din beskattningsbara inkomst.
Men tänk på att LIFO endast är tillåtet enligt GAAP (inte IFRS), och att det kan sänka dina redovisade vinster – vilket inte alltid är bra om du försöker locka till dig investerare.

