Key Takeaways
As taxas de processamento de pagamentos, os estornos e os custos ocultos podem reduzir silenciosamente as margens do seu comércio eletrónico se não forem acompanhados de perto. Compreender estes elementos é crucial para manter margens de lucro saudáveis.
Uma conta de comerciante dedicada permite às empresas negociar preços, implementar prevenção avançada contra fraude e aceder a relatórios detalhados de transações, proporcionando um maior controlo sobre as operações financeiras em comparação com soluções universais.
Manter separadas as contas de comerciante, os gateways de pagamento e os processadores de pagamentos oferece às empresas de comércio eletrónico maior flexibilidade para integração, negociação e mudança de fornecedores, em comparação com soluções agrupadas.
Para alcançar o sucesso internacional, certifique-se de que a sua conta de comerciante permite transações em várias moedas e disponibiliza diversos métodos de pagamento, correspondendo às expectativas dos consumidores e evitando vendas perdidas devido a barreiras de pagamento.
Compreenda as estruturas de taxas fixas, escalonadas e de intercâmbio mais margem. Opte pela transparência para evitar custos ocultos e negociar melhores condições, mantendo as despesas de processamento de pagamentos sob controlo.
O processamento de pagamentos: a parte do seu negócio de comércio eletrónico que é confusa por design—e que discretamente reduz as suas margens se não estiver atento.
Acha que está a obter um acordo justo, mas depois surgem taxas de processamento, estornos e itens aleatórios, consumindo os seus lucros.
Todos os fornecedores dizem o mesmo: “taxas baixas, configuração rápida e suporte 24/7.” A maioria apresenta taxas ocultas, painéis genéricos e uma linha de suporte que mais parece uma caixa de sugestões.
Este guia é para si se pretende:
- Clareza sobre os custos reais. Saiba exatamente o que está a pagar por cada pagamento com cartão, transferência ACH e transação através de carteira digital.
- Melhor suporte. Evite o disparate do primeiro nível e obtenha acesso direto quando precisar.
- Integrações sólidas. Faça com que a sua plataforma de comércio eletrónico, o POS e o carrinho de compras funcionem em conjunto—sem necessidade de soluções improvisadas.
- Maior poder de negociação. Não aceite preços de “tamanho único” nem taxas de transação do “padrão do setor”.
Ao terminar, saberá qual a conta de comerciante de comércio eletrónico mais adequada para o seu negócio, que funcionalidades são realmente importantes e como deixar de perder dinheiro para o seu próprio processador de pagamentos.
Vamos começar.
O que é uma conta de comerciante de comércio eletrónico?
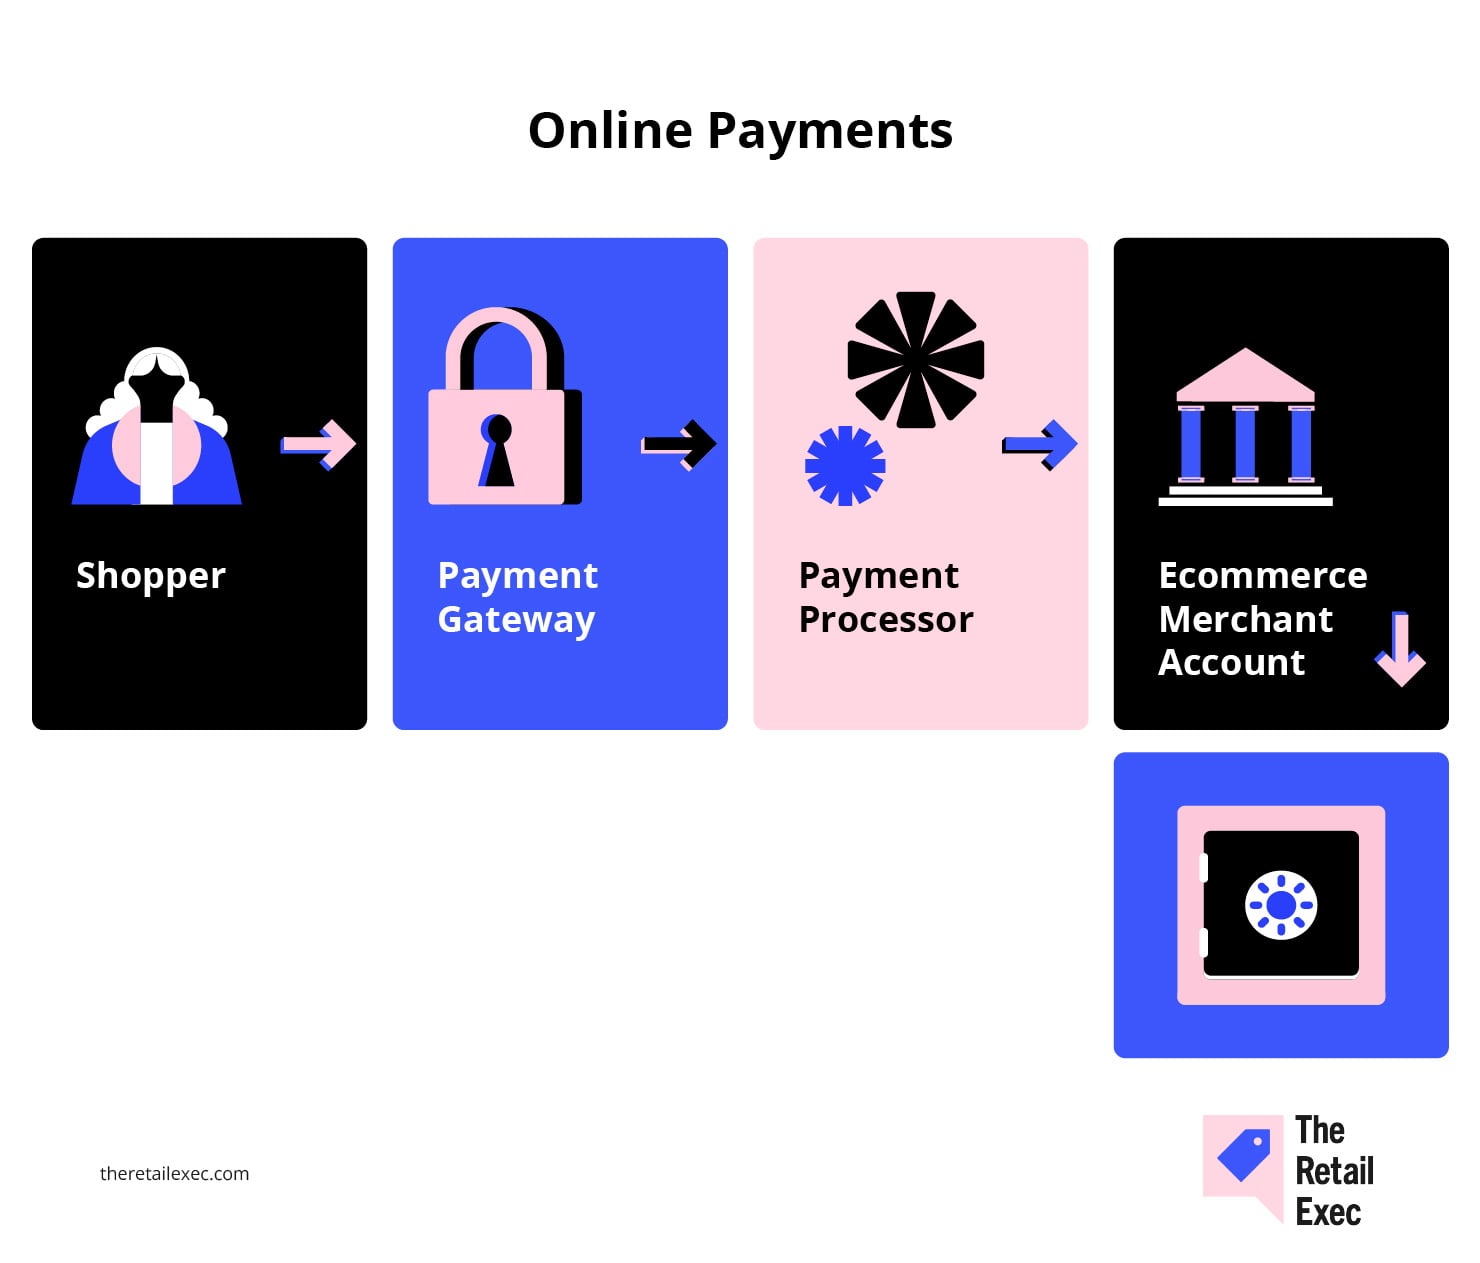
Uma conta de comerciante de comércio eletrónico é uma conta bancária empresarial criada especificamente para processar pagamentos online efetuados com cartões de crédito, cartões de débito e outros métodos de pagamento eletrónico.
Quando um cliente finaliza a compra no seu site de comércio eletrónico ou na sua loja física, os fundos não são depositados diretamente na sua conta bancária principal—chegam primeiro aqui e só depois são libertados, quando as taxas de processamento e as verificações de conformidade estiverem concluídas.
Eis como se integra na cadeia de processamento de pagamentos:
- Não é um gateway de pagamentos. O gateway transmite de forma segura as informações de pagamento do seu cliente, desde o carrinho de compras até ao processador de pagamentos.
- Não é o processador. O processador movimenta efetivamente o dinheiro entre bancos e redes de cartões, como Visa, Mastercard ou ACH.
- É o seu ponto de controlo. Com uma conta de comerciante dedicada, pode negociar os seus próprios preços, utilizar ferramentas avançadas de prevenção de fraude e acompanhar relatórios detalhados sobre cada taxa e transação.
Jonathan Saluk, consultor de serviços para comerciantes, explica de forma simples:
Uma conta de comerciante dedicada proporciona-lhe: taxas mais baixas, melhores ferramentas contra a fraude, suporte dedicado, fiabilidade no recebimento de fundos e controlo sobre o motor financeiro do seu negócio.
Se pretende ter maior poder de negociação com as suas soluções de pagamento e está cansado de se sentir limitado por fornecedores completos como o PayPal ou a Stripe, ter a sua própria conta de comerciante é o primeiro passo.
Para empresas que processam volumes significativos, isso significa mais flexibilidade, mais dados e—muitas vezes—mais dinheiro no seu bolso.
Quer saber mais? Consulte o nosso guia introdutório sobre o que é o processamento de pagamentos para comerciantes para obter contexto adicional.
Conta de comerciante vs gateway de pagamentos vs processador
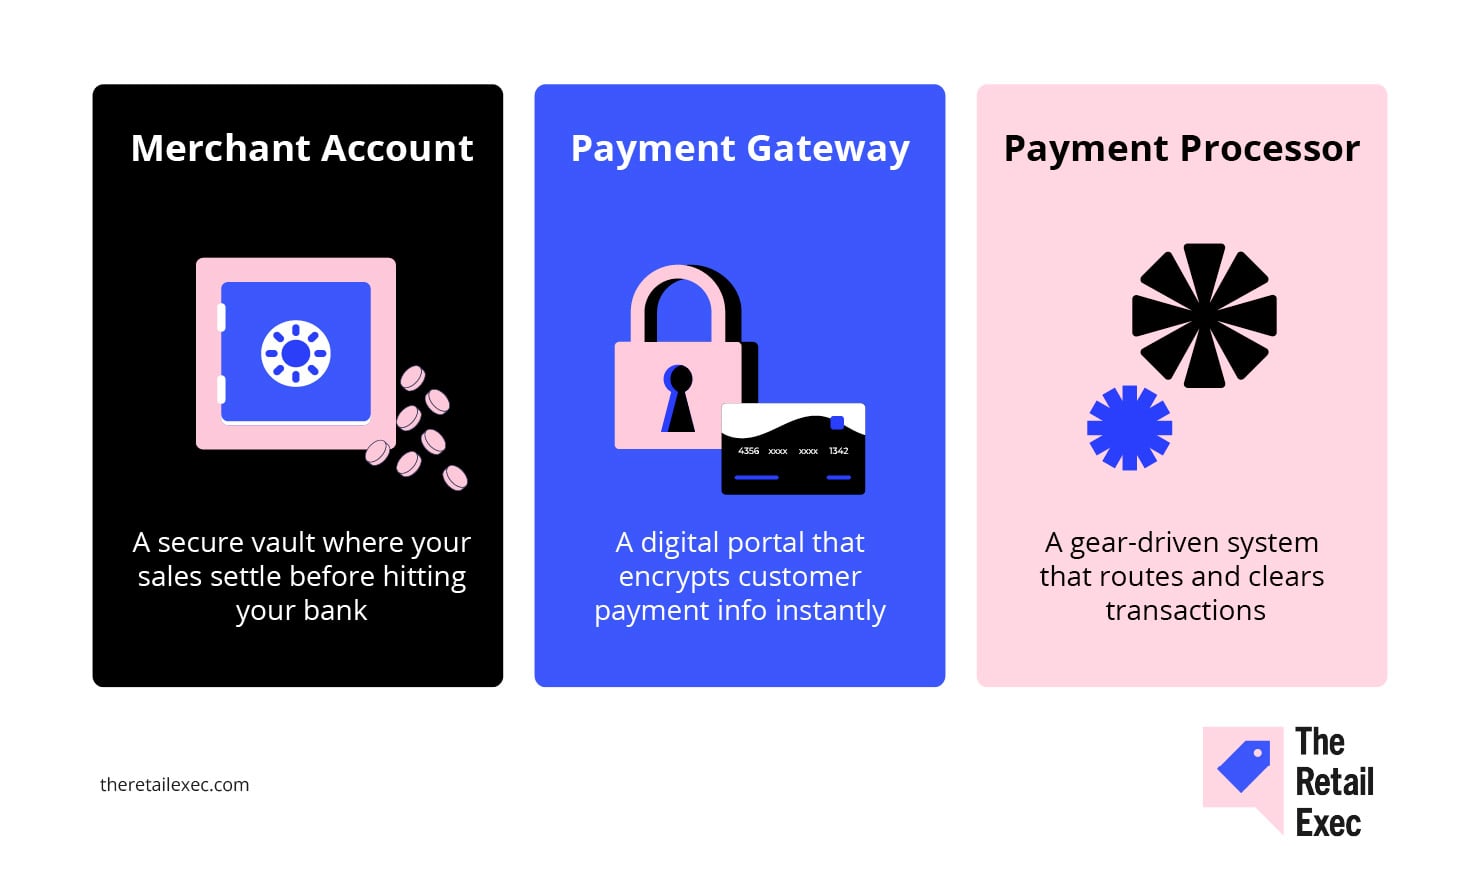
É fácil perder-se no jargão dos pagamentos, por isso vamos decompor as três grandes peças com que lidará em qualquer configuração de pagamentos de comércio eletrónico:
- Conta de comerciante. Esta é a conta bancária empresarial que guarda os fundos de cada venda antes de o dinheiro chegar à sua conta principal. É o passo que lhe permite aceitar pagamentos com cartões de crédito, cartões de débito, ACH e outros pagamentos eletrónicos na sua loja online ou no seu ponto de venda.
- Gateway de pagamentos. Trata-se da tecnologia segura que transfere as informações de pagamento do seu cliente desde a finalização da compra ou carrinho de compras até ao processador. Pense nele como a ligação entre a sua plataforma de comércio eletrónico, como a Shopify, e os sistemas do processador. Entre os gateways populares encontram-se o Authorize.Net e, em algumas configurações, a Stripe.
- Processador de pagamentos. Esta é a empresa que efetivamente gere tudo nos bastidores—movimenta dinheiro entre bancos, gere liquidações, processa as redes Visa, Mastercard e American Express e trata das aprovações e recusas de transações.
Porque é que isto é importante?
- Separação = flexibilidade. Manter estas funções separadas dá-lhe mais liberdade para substituir a sua interface de pagamentos, escolher processadores diferentes ou negociar preços melhores com cada fornecedor à medida que o seu negócio de comércio eletrónico cresce.
- As soluções integradas podem ser mais fáceis — mas implicam compromissos. Utilizar um serviço tudo-em-um (como o PayPal ou o Stripe) significa menos complicações na configuração, mas frequentemente taxas mais elevadas, relatórios menos transparentes e menos margem de negociação relativamente ao suporte ou às integrações personalizadas.
Se gere uma pequena empresa e procura simplicidade, uma solução integrada pode ser suficiente.
Se dá importância aos custos, aos dados e ao controlo — especialmente à medida que expande o seu negócio online ou acrescenta pagamentos em loja — vale a pena manter estas funções separadas.
Explore exemplos práticos de cada função na nossa análise detalhada de conta de comerciante vs interface de pagamentos.
Porque é que a sua empresa precisa de uma conta de comerciante dedicada
Eis a dura realidade: continuar a utilizar soluções de pagamento genéricas e integradas significa que pagará sempre mais e terá menos controlo.
Se pretende gerir um negócio de comércio eletrónico sério — ou expandir a sua loja online para além de uma atividade secundária — uma conta de comerciante dedicada é o passo seguinte.
As vantagens reais:
- Custos mais baixos para volumes significativos. Segundo a ClearlyPayments, uma empresa que processe $1 milhão por ano pode reduzir a sua taxa efetiva de processamento para cerca de 2% com uma conta dedicada, em comparação com aproximadamente 2,6% com um agregador. São $6,000 por ano que ficam no seu bolso apenas por mudar.
- Melhores ferramentas de prevenção de fraude. Segundo consta, os vendedores online nos EUA e na Europa gastam perto de 10% das receitas a gerir fraudes nos pagamentos (incluindo perdas e custos operacionais). Com uma conta de comerciante dedicada, tem acesso a funcionalidades como análise comportamental, conjuntos de regras personalizados e 3D Secure, que podem reduzir tanto as perdas por fraude como as recusas indevidas.
- Suporte mais sólido e maior transparência. Os agregadores tratam-no como mais um pedido na fila. Um fornecedor dedicado oferece suporte real ao cliente, relatórios detalhados e mais informações sobre cada item do seu extrato — permitindo-lhe otimizar efetivamente o fluxo de pagamentos e detetar problemas antes que se agravem.
- Controlo e flexibilidade. Com uma conta de comerciante independente, não fica preso ao ecossistema de um único fornecedor. Pode negociar tarifas, substituir interfaces de pagamentos, adicionar métodos de pagamento como o Apple Pay ou ACH e reagir rapidamente se o seu negócio mudar.
Se planeia expandir a sua loja online, abrir novos estabelecimentos ou experimentar novas opções de pagamento, a flexibilidade adicional e as potenciais poupanças são reais.
Para quem já ultrapassou a fase inicial de uma pequena empresa, uma conta de comerciante dedicada não é apenas uma melhoria — é uma proteção para as suas margens e para a sua tranquilidade.
Lista de verificação antes da seleção
Antes de solicitar uma conta de comerciante, certifique-se de que está preparado para passar pela avaliação de risco com o mínimo de complicações.
Eis o que todos os processadores de pagamentos e fornecedores de serviços para comerciantes procuram:
- Entidade empresarial registada e número de identificação fiscal federal. Precisa de uma LLC, sociedade anónima ou estrutura semelhante, além do seu EIN do IRS. Sem uma empresa legalmente constituída, não há conta de comerciante.
- Conta bancária empresarial dedicada. Misturar fundos empresariais e pessoais é um sinal de alerta para qualquer fornecedor. Tenha uma conta separada exclusivamente para o seu negócio de comércio eletrónico ou retalho.
- 3–6 meses de dados de vendas e pagamentos. Os processadores querem provas de que efetivamente processa pagamentos: valor médio das transações, volume mensal, taxas de reembolso e contestações de pagamentos. Reúna os extratos do seu serviço ou plataforma de pagamentos anterior (como Shopify, Stripe ou PayPal).
- Sítio Web ativo e política de reembolsos. O seu sítio Web de comércio eletrónico deve estar ativo e a funcionar, com uma política de reembolsos clara, publicada para consulta pelos clientes e pelos responsáveis pela avaliação de risco.
- Documentação de conformidade com a PCI DSS. Se processa ou armazena dados de cartões de crédito, terá de apresentar o seu certificado de conformidade com a PCI ou a sua autoavaliação.
Organize estes elementos e passará sem dificuldades pela maioria dos processos de aprovação, quer tenha um novo negócio online, quer esteja a expandir a sua infraestrutura de pagamentos.
Funcionalidades essenciais que todos os retalhistas devem priorizar
Escolher as funcionalidades certas para a conta de comerciante pode aumentar diretamente os seus lucros, simplificar as operações e expandir o seu alcance. Apresentamos abaixo as funcionalidades essenciais que iremos explorar em pormenor:
Have an account? Log In
Suporte multimoeda e internacional
Vender online significa competir pelas carteiras de clientes de todo o mundo, não apenas pelas locais.
No último ano, 55% dos compradores online em todo o mundo compraram num site de comércio eletrónico estrangeiro. Ainda mais revelador: 92% dos compradores querem ver os preços na sua própria moeda e 33% abandonarão o carrinho se forem obrigados a pagar em USD.
Kai Wu, Diretor de Receitas da Airwallex, afirma-o sem rodeios:
O comércio eletrónico é mais global do que nunca… Com o mercado global de comércio eletrónico transfronteiriço prestes a atingir 7,9 biliões de dólares até 2030, é fundamental que os comerciantes internacionais resolvam os problemas dos consumidores e proporcionem a melhor experiência possível ao cliente para prosperarem neste mercado competitivo
O que deve procurar num fornecedor de contas de comerciante?
- Conversão automática de moeda e liquidação local. Aceite pagamentos em qualquer moeda, receba os fundos na sua própria conta bancária e evite comissões de conversão inesperadas.
- Suporte para métodos de pagamento regionais. Vá além da Visa e da Mastercard — considere o iDEAL, o Alipay e outras opções locais em que os compradores confiam.
- Preços internacionais claros. As comissões transfronteiriças e os custos cambiais não devem ser um jogo de adivinhas. Peça ao seu fornecedor que lhe mostre os cálculos.
A conversão dinâmica de moeda é uma armadilha — exija preços verdadeiramente multimoeda, com taxas de câmbio transparentes e métodos de pagamento localizados, como o SEPA ou o iDEAL, se enviar produtos para todo o mundo
Se quer vendas internacionais, prepare-se para aceitar pagamentos internacionais — ou contente-se com resultados locais.
Ferramentas de faturação recorrente e subscrições
Se o seu negócio de comércio eletrónico depende de adesões, subscrições ou encomendas repetidas, a faturação recorrente não é opcional — é a base de receitas previsíveis.
Os números comprovam-no: uma melhoria de apenas 5% na retenção de clientes pode aumentar os lucros até 95%.
Mas é aqui que a maioria das soluções de pagamento fica aquém:
- Atualização de cartões e lógica de novas tentativas. Demasiadas subscrições falham devido a cartões expirados. Procure um fornecedor de serviços para comerciantes que atualize automaticamente os cartões e repita as tentativas de pagamentos falhados antes de perder definitivamente um cliente.
No mínimo, procure novas tentativas automáticas para cartões recusados, fluxos de trabalho de cobrança e armazenamento seguro dos dados dos cartões. A recuperação de receitas provenientes de pagamentos falhados é tão importante como a faturação inicial — sobretudo em setores com elevada rotatividade. Procure também extensões de gestão de subscrições e adesões para o seu carrinho de compras — poderá encontrar soluções autónomas melhores.
- Gestão flexível de subscrições. Procure vantagens do software de gestão de subscrições e funcionalidades como intervalos de faturação personalizáveis, alterações simples de planos e gestão de cobranças integrada para minimizar a perda involuntária de clientes.
- Integrações que lhe poupam tempo. A sua conta de comerciante deve ligar-se sem problemas à sua plataforma de comércio eletrónico, ao CRM e às ferramentas de contabilidade — quer utilize o Shopify, uma API personalizada ou algo intermédio.
A faturação recorrente automatizada não se resume à conveniência. É a forma de garantir que as receitas recorrentes continuam efetivamente a ser recorrentes.
Carteiras digitais e opções de comprar agora e pagar depois
Os compradores modernos querem opções de pagamento que correspondam à forma como vivem—rápidas, flexíveis e sem atritos. Se o seu processo de finalização da compra não aceitar carteiras digitais e plataformas de compre agora, pague mais tarde, está a deixar escapar muito dinheiro.
- As carteiras digitais impulsionam as conversões móveis. Adicionar o Apple Pay ou o Google Pay pode aumentar as taxas de finalização da compra móvel até 62%. Se o seu processador de pagamentos ou a sua plataforma de comércio eletrónico não aceitar estas opções de origem, está a dificultar demasiado o pagamento aos compradores.
- O BNPL aumenta as conclusões. O modelo Compre Agora, Pague Mais Tarde não é apenas uma moda—os fornecedores registam um aumento de 20–30% nas conclusões de compras depois de o ativarem. Certifique-se apenas de que esclarece as taxas de transação e o impacto real nos seus resultados.
- Verifique os detalhes. Os melhores fornecedores de contas de comerciante oferecem integrações simples, preços transparentes para BNPL e métricas de aprovação em tempo real. Não aceite complementos manuais nem suporte difícil de encontrar.
Silvija Martincevic, diretora comercial da Affirm, diz as coisas como elas são:
Quase metade dos consumidores só concluirá uma compra se um comerciante oferecer uma opção de pagamento faseado na finalização da compra…
Isto mostra como é importante os retalhistas oferecerem aos clientes flexibilidade de pagamento que não só aumentará as taxas de conversão, como também ajudará a fazer com que esses clientes regressem.
O que isto significa: Se a sua infraestrutura de pagamentos não conseguir acompanhar a evolução das expectativas dos consumidores, irá perdê-los para os comerciantes que conseguem.
Relatórios e análise
Quer saber para onde está a ir o seu dinheiro? Não conte com o seu extrato bancário para lhe mostrar toda a história. A análise detalhada não é um luxo para as empresas de comércio eletrónico—é a diferença entre adivinhar e saber.
Demasiados fornecedores de contas de comerciante enterram-no em PDFs e chamam a isso “relatórios”. O que precisa em vez disso:
- Painéis em tempo real que mostram as suas taxas de aprovação, recusas e taxas de transação à medida que acontecem. Está à espera de resumos no final da semana ou do mês? Já está atrasado.
- Filtros avançados e exportações personalizadas que lhe permitem analisar os estornos da AMEX, acompanhar quanto está a pagar pelos pagamentos com cartão de débito ou identificar qual o intermediário de pagamento que está a responder mais lentamente.
- Alertas automáticos para problemas—estornos, atrasos no financiamento, picos anormais de volume. Defina limites para receber uma notificação quando algo estiver realmente errado, e não apenas quando a equipa de marketing quiser gabar-se.
- Análise detalhada ao nível da transação, incluindo metadados, marcas temporais e detalhes da liquidação. É assim que ganha disputas, identifica padrões de fraude ou deteta um “erro” do processador antes que lhe custe dinheiro real.
Se está a tentar adivinhar por que razão o pagamento recebido no mês passado diminuiu ou não consegue explicar ao seu contabilista picos repentinos nas taxas, o seu fornecedor atual não lhe está a dar a análise de que precisa.
Exija mais ou leve o processamento dos seus pagamentos para outro fornecedor.
SLAs de suporte e financiamento
Não há nada como um problema de pagamento para arruinar o seu dia—ou a sua semana—especialmente quando não consegue obter uma resposta direta do seu fornecedor de serviços para comerciantes. O suporte e a rapidez do financiamento nunca devem depender da adivinhação.
O que distingue os bons dos esquecíveis?
- Suporte real, de acordo com o seu horário. Procure tempos de resposta garantidos: uma hora ou menos para problemas críticos e canais de suporte para além do e-mail. Se a sua empresa online processa pagamentos 24/7, o seu fornecedor deve ter pessoas disponíveis 24/7—por telefone, chat e e-mail.
- Tempos de liquidação consistentes. O padrão do setor é de 1–3 dias úteis para que as transações com cartão cheguem à conta bancária da sua empresa, mas alguns fornecedores conseguem efetuar pagamentos no próprio dia ou até instantâneos (por um preço). Um financiamento lento ou imprevisível atrasa a sua capacidade de encomendar inventário, pagar aos funcionários ou simplesmente dormir descansado.
- Garantias de disponibilidade. Não aceite nada abaixo de 99% de disponibilidade do sistema, mas procure valores superiores—99,9% ou mais. A indisponibilidade na finalização da compra significa vendas perdidas, clientes zangados e críticas negativas.
- Ajuda com estornos e disputas. A notificação rápida e o acesso a ferramentas de gestão de disputas ou a especialistas em disputas podem fazer a diferença entre assumir uma perda e manter o seu dinheiro.
Antes de assinar, teste rigorosamente as suas afirmações. Abra pedidos de suporte fora do horário normal. Pergunte como lidam com um pagamento falhado ou com um aumento súbito de fraude.
Os fornecedores que falham neste ponto provavelmente desaparecerão quando as coisas correrem mal.
Considerações para comerciantes de alto risco
Vende CBD, suplementos, viagens, conteúdo para adultos ou qualquer outra coisa que os bancos considerem de “alto risco”? Prepare-se para um conjunto diferente de regras — e custos muito mais elevados.
O que muda quando é um comerciante de alto risco?
- Comissões de transação mais elevadas. Espere pagar 3.5%–6.5% por transação com cartão, por vezes mais. Esse é o preço para os setores com taxas mais elevadas de fraude e de contestações.
- Comissões mensais e reservas rotativas. As comissões mensais de serviço situam-se normalmente entre $10 e $75. Os processadores podem também reter 5%–15% do seu volume durante 90–180 dias como seguro contra contestações.
- Penalizações elevadas por contestações. Cada transação contestada pode custar-lhe $25–$50, além do reembolso.
- Maior escrutínio durante a análise. Precisará de documentação completa — documentos de constituição da empresa, histórico de processamento, descrições dos produtos/serviços e, por vezes, até referências bancárias. Esteja preparado para explicar tudo.
Nem todos os fornecedores de contas comerciais aceitam comerciantes de alto risco, e os que aceitam variam muito nos seus termos e na qualidade do serviço.
Os principais fornecedores especializados, como a PaymentCloud, a HighRiskPay e a National Processing, podem ajudá-lo a começar, mas compare sempre não só as taxas, como também os calendários de libertação das reservas e o apoio em caso de contestação. O nosso guia completo sobre serviços comerciais de comércio eletrónico analisa estes fornecedores em detalhe.
Se opera num setor de alto risco, trate a sua infraestrutura de pagamentos como um ativo essencial para a empresa — porque, no seu caso, é mesmo isso que ela é.
Compreender as estruturas de comissões das contas comerciais
Nada reduz os lucros mais depressa do que preços inadequados — ou não saber quanto está realmente a pagar. Todos os fornecedores afirmam que os seus preços são simples. Alerta: raramente são.
Existem três principais modelos de preços que encontrará nos serviços comerciais:
Preços fixos
Este modelo cobra uma percentagem fixa única, acrescida de uma comissão fixa por cada transação com cartão — por exemplo, 2.9% + $0.30 para pagamentos com cartão de crédito, independentemente das circunstâncias.
É extremamente simples e fácil de prever, mas normalmente mais dispendioso para empresas que processam volumes elevados ou muitos pagamentos presenciais com cartão de débito.
Preços por escalões
É aqui que as coisas se tornam pouco claras.
As transações são classificadas em categorias “qualificadas”, “medianamente qualificadas” ou “não qualificadas”. Verá uma taxa anunciada (“a partir de 1.8%!”), mas, a menos que leia as letras pequenas, a maioria das suas vendas será sujeita aos escalões mais elevados e menos favoráveis.
Em suma: Os preços por escalões ocultam os custos reais e quase nunca são a melhor opção para lojas em linha estabelecidas.
Comece pela taxa efetiva — o total das suas comissões dividido pelo volume total processado. Em seguida, analise itens como taxas para transações não qualificadas, comissões transfronteiriças e mínimos mensais.
Mais importante ainda, verifique o custo total efetivo — tarifas, processamento, custo base, etc.
Com as recentes alterações nas tarifas e no regime de minimis, estes custos podem apanhá-lo de surpresa e reduzir silenciosamente as margens se não olhar para além da taxa promocional.
Preços de intercâmbio mais margem
O padrão de ouro da transparência. Paga a comissão de intercâmbio real definida pelas redes de cartões (Visa, Mastercard, American Express), acrescida de uma margem fixa do seu fornecedor — por exemplo, intercâmbio + 0.30% + $0.10.
O seu extrato especifica exatamente para onde vai cada cêntimo, facilitando a negociação e a identificação de custos ocultos.
Exemplo de comparação de custos (com base num valor médio de $100 × 1.000 transações):
| Modelo de preços | Exemplo de tarifa | Valor médio × volume | Taxas estimadas |
|---|---|---|---|
| Modelo de preçosTaxa fixa | Exemplo de tarifa2.9% + $0.30 | Valor médio × volume$100 × 1,000 | Taxas estimadas(0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Modelo de preçosEscalonado (qualificado) | Exemplo de tarifa1.8% | Valor médio × volume$100 × 1,000 | Taxas estimadas(0.018×100×1,000) = $1,800 |
| Modelo de preçosIntercâmbio mais margem | Exemplo de tarifaintercâmbio + 0.30% + $0.10 | Valor médio × volume$100 × 1,000 | Taxas estimadas((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Como utilizar:
Substitua $100 × 1,000 pelo seu próprio valor médio por transação e pelo número mensal de transações e, em seguida, utilize os cálculos da última coluna para verificar as suas taxas reais em cada modelo.
Dicas profissionais:
- A taxa fixa é sinónimo de simplicidade. Pequena empresa, baixo volume e quer evitar surpresas? Opte pela taxa fixa.
- Os preços escalonados beneficiam o processador. Se parece bom demais para ser verdade, provavelmente é.
- O intercâmbio mais margem é sinónimo de transparência. Os comerciantes com grandes volumes podem negociar margens mais baixas e evitar armadilhas.
Antes de assinar, obrigue todos os fornecedores a discriminar todas as taxas possíveis — mensais, por transação, reembolsos, contestações de pagamentos, conformidade com PCI, taxas de extrato e tudo o que possa imaginar. Se evitarem responder ou disserem que “não podem dizer”, afaste-se.
Como escolher a sua conta de comerciante para comércio eletrónico
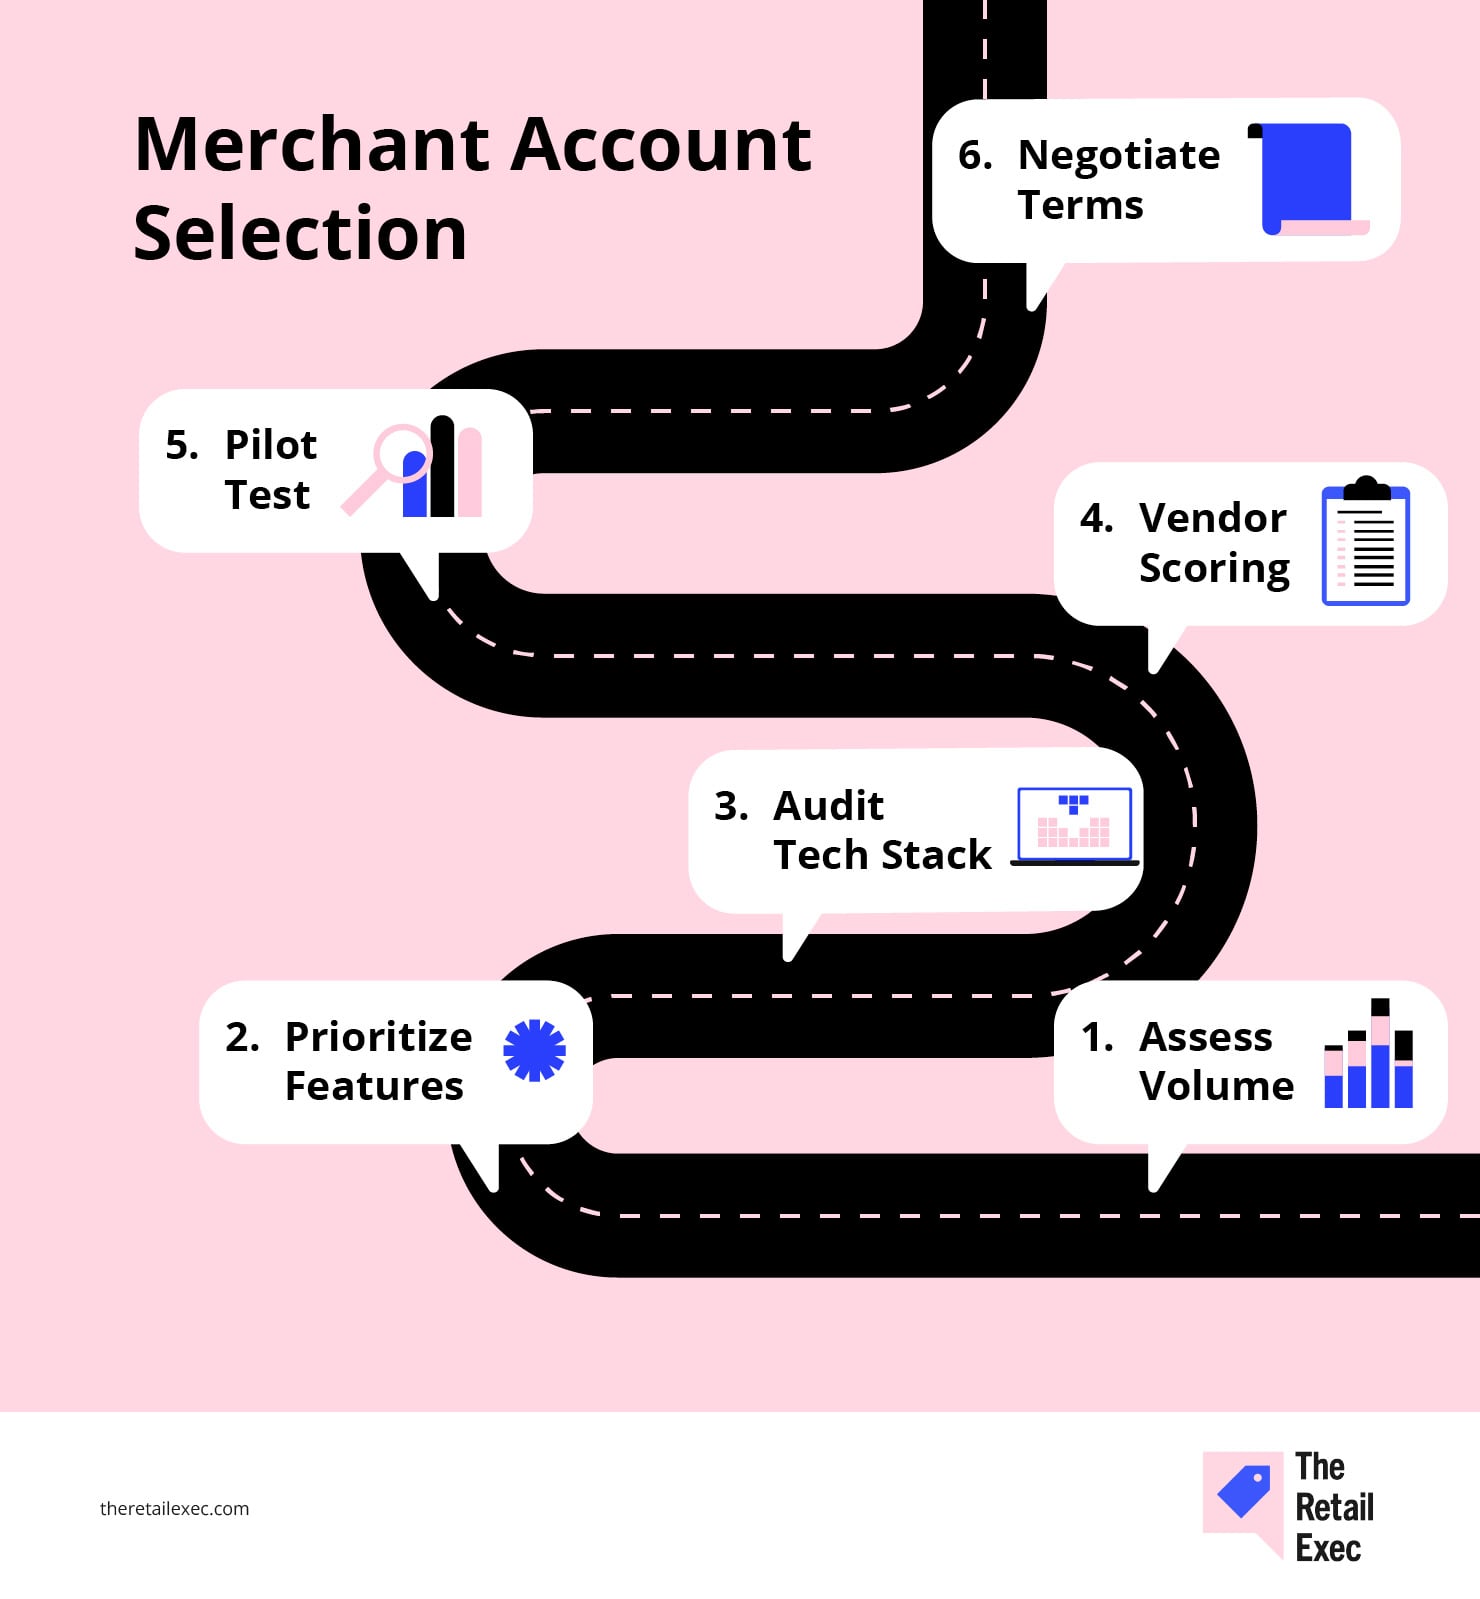
Escolher a conta de comerciante certa pode parecer como atravessar um labirinto de olhos vendados — por isso, vamos retirar-lhe essa venda com um roteiro de seis etapas que abrange tudo, desde o volume e as funcionalidades até à infraestrutura tecnológica e às táticas de negociação.
Siga estas etapas pela ordem indicada e transformará aquilo que normalmente exige semanas de tentativa e erro num processo estruturado e baseado em dados.
Cada etapa baseia-se na anterior, garantindo que avaliou o risco, a conformidade e o desempenho no mundo real antes de assinar na linha pontilhada.
No final, terá uma grelha de avaliação clara para comparar os fornecedores quanto a taxas, acordos de nível de serviço, ferramentas antifraude e integrações — além da confiança de que não está a pagar demasiado nem a deixar escapar funcionalidades essenciais.
Etapa 1: Avalie o seu volume de transações e a combinação de meios de pagamento
Comece pelos dados, não pelo entusiasmo comercial.
Recolha o seu histórico de processamento de pagamentos dos últimos 6–12 meses — cartões de crédito, cartões de débito, ACH e qualquer outro meio utilizado no seu processo de pagamento ou ponto de venda. Analise-o por:
- Número mensal de transações e valor médio por transação. Não permita que os fornecedores o coloquem numa “categoria” — mostre-lhes os seus números reais.
- Receita por método de pagamento. Quanto provém de Visa, Mastercard, American Express, Apple Pay, ACH ou de outras opções de pagamento?
- Sazonalidade ou picos de crescimento. Se tiver meses de maior atividade, assinale-os desde já. Os fornecedores querem conhecer o quadro completo.
Isto não é trabalho burocrático. Precisa destes números para comparar as propostas dos processadores de pagamentos em condições equivalentes e detetar preços inflacionados baseados em “estimativas”.
Se 40% das suas vendas forem pagamentos com cartão de débito ou carteiras digitais, deixe isso claro desde o início.
O fornecedor de serviços para comerciantes certo deve adaptar a sua proposta à sua combinação real — caso contrário, estará a pagar pelas coisas erradas.
Etapa 2: Dê prioridade às funcionalidades e aos requisitos de conformidade
Agora que conhece a sua combinação de meios de pagamento, está na altura de ser rigoroso quanto ao que realmente importa.
Não se deixe deslumbrar por painéis sofisticados — concentre-se nas funcionalidades que realmente afetam as suas margens, operações e riscos de conformidade.
Crie uma matriz simples: enumere de um lado os elementos indispensáveis (como a prevenção de fraude, a faturação recorrente ou o suporte para várias moedas) e atribua a cada fornecedor de contas de comerciante uma pontuação de 1 a 5 para cada elemento.
Principais critérios a considerar:
- Segurança PCI DSS. Analise apenas fornecedores com certificação PCI DSS de nível 1. Qualquer nível inferior é abrir a porta a problemas.
- Ferramentas de prevenção contra fraude. Está a receber alertas em tempo real, regras personalizáveis e filtros de aprendizagem automática — ou apenas verificações AVS básicas?
- Flexibilidade de pagamento. O fornecedor suporta todos os seus métodos de pagamento — pagamentos com cartão de crédito, cartão de débito, ACH, carteiras digitais e Compre agora, pague depois — ou é obrigado a pagar taxas adicionais?
- Suporte internacional e para várias moedas. Vende fora do seu mercado habitual? Dê prioridade a fornecedores com preços transparentes para transações internacionais e redes de pagamento locais integradas.
- Simplicidade da integração. Pergunte sobre os plugins para a sua plataforma de comércio eletrónico, a qualidade da API e a documentação para programadores. As más integrações consomem o tempo — e a paciência — da sua equipa.
- Relatórios e análises. Consegue realmente perceber o que está a aumentar as suas taxas de processamento e onde ocorrem as rejeições — ou está limitado a números misteriosos?
Verifique se cumprem a norma PCI de nível 1 e se tratam da redução do âmbito do SAQ (Questionário de autoavaliação). Se transferirem toda a responsabilidade pelo PCI para si, afaste-se.
As funcionalidades e as normas de conformidade certas são a forma de preparar o seu negócio de comércio eletrónico para o futuro e evitar surpresas desagradáveis. Encare este passo como uma lista de verificação, não como uma lista de desejos — se um fornecedor não obtiver uma boa pontuação relativamente ao que precisa agora e daqui a um ano, elimine-o.
Para começar, consulte os nossos melhores serviços de contas de comerciante para ver os fornecedores mais bem avaliados num só lugar. Eis uma antevisão das nossas 10 principais escolhas:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Passo 3: Audite o seu conjunto tecnológico e as suas necessidades de integração
Chegou o momento de mapear cada componente do seu ecossistema de comércio — porque uma ligação deficiente pode transformar os pagamentos num trabalho a tempo inteiro.
- Faça um inventário das suas ferramentas. Enumere a sua plataforma de comércio eletrónico (Shopify, WooCommerce, BigCommerce ou uma solução personalizada), o POS, o CRM, o ERP e qualquer aplicação de terceiros que tenha acesso a pagamentos online ou a dados de clientes.
- Verifique os métodos de integração. O seu fornecedor de conta de comerciante preferido disponibiliza um plugin direto para a sua loja de comércio eletrónico ou terá de criar uma ligação API personalizada? As integrações nativas poupam muitas horas à sua equipa de desenvolvimento.
- Identifique os pontos problemáticos. Existe alguma parte do seu conjunto atual que esteja a causar erros, transações falhadas ou problemas de contabilidade? Assinale-a. As soluções de processamento de pagamentos certas devem eliminar estes problemas, não agravá-los.
- Avalie os recursos para programadores. Obtenha estimativas de tempo para qualquer trabalho de integração. Por vezes, um fornecedor “mais barato” acaba por custar-lhe mais se a sua equipa passar semanas a lutar com a respetiva API.
Leve estas informações para todas as conversas com fornecedores.
Se um fornecedor de conta de comerciante não conseguir estabelecer uma ligação adequada aos seus sistemas mais importantes ou esperar que seja você a “construí-la”, isso é um sinal de alerta.
Precisa de soluções de pagamento que mantenham o seu negócio de comércio eletrónico a funcionar — não de soluções que criem novos problemas.
Para evitar o processo de tentativa e erro, reunimos os melhores processadores de pagamentos para comércio eletrónico em termos de integração e fiabilidade. Estas escolhas baseiam-se na adequação ao mundo real, não apenas em alegações de marketing:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Passo 4: Crie e utilize uma lista de verificação para avaliar fornecedores
Agora que mapeou as suas necessidades e a sua pilha tecnológica, não confie no seu instinto nem se deixe deslumbrar pelo discurso comercial mais apelativo. Submeta todos os fornecedores de contas de comerciante ao mesmo processo rigoroso de avaliação.
Crie uma folha de cálculo simples.
Utilizo uma escala de 1 a 5 em três categorias: custo total, complexidade da integração e capacidade de resposta do suporte. Qualquer conta com uma pontuação inferior a 12/15 não compensa as dores de cabeça.
Apresente cada fornecedor numa linha e os critérios mais importantes em colunas — por exemplo: taxas de processamento, SLA de suporte, conjunto de funcionalidades, esforço de integração, ferramentas de prevenção de fraude e muito mais. Atribua pesos ao que é mais importante para a sua empresa.
Eis como fazê-lo:
| Critério | Peso | Pontuação do fornecedor A (× peso) | Pontuação do fornecedor B (× peso) |
|---|---|---|---|
| CritérioTaxas | Peso30% | Pontuação do fornecedor A (× peso)4 (1.2) | Pontuação do fornecedor B (× peso)3 (0.9) |
| CritérioSLAs de suporte | Peso20% | Pontuação do fornecedor A (× peso)5 (1.0) | Pontuação do fornecedor B (× peso)4 (0.8) |
| CritérioConjunto de funcionalidades | Peso25% | Pontuação do fornecedor A (× peso)3 (0.75) | Pontuação do fornecedor B (× peso)5 (1.25) |
| CritérioEsforço de integração | Peso15% | Pontuação do fornecedor A (× peso)2 (0.3) | Pontuação do fornecedor B (× peso)4 (0.6) |
| CritérioFraude e segurança | Peso10% | Pontuação do fornecedor A (× peso)4 (0.4) | Pontuação do fornecedor B (× peso)3 (0.3) |
| CritérioPontuação total ponderada | Peso100% | Pontuação do fornecedor A (× peso)4.65 | Pontuação do fornecedor B (× peso)3.85 |
Multiplique a pontuação de cada fornecedor (1–5) pelo peso de cada critério e, em seguida, some os resultados. Vence o total mais elevado.
Se um fornecedor tiver uma prestação muito fraca num aspeto crítico — como as integrações ou o apoio ao cliente — pergunte se pode melhorar ou avance para outro. Ajuste os pesos à medida que aprende mais; isto não é imutável.
Deixe de tomar decisões com base no instinto ou porque um logótipo fica bem no seu site. Os números não mentem.
More Articles
Passo 5: Realize um teste-piloto
Não confie na demonstração — faça um teste em condições reais antes de assinar.
- Configure contas de teste com as suas principais opções e submeta-as a testes intensivos: reembolsos, anulações, capturas parciais, códigos de erro. Não se limite a passar um cartão e dar o trabalho por concluído.
- Processe 50–100 transações por fornecedor, se possível. É assim que deteta os problemas invulgares: tempos limite, falhas de webhooks e prazos de liquidação inesperados.
- Simule os fluxos dos clientes. Peça à sua equipa que solicite reembolsos, acompanhe o tempo que o dinheiro demora a chegar a um cartão e monitorize todo o ciclo de contestação de pagamentos.
- Registe todos os problemas. Resumo de taxas estranho? Os números do painel não correspondem aos depósitos? As APIs falham quando utilizadas em grande escala? Anote tudo.
- Recolha feedback de todas as áreas — finanças, operações, desenvolvimento e suporte. Avalie a gravidade e envie a sua lista de erros ao fornecedor. Exija correções ou explicações.
Simule casos extremos, como reembolsos parciais, envios divididos ou várias recusas numa única sessão. É nestas situações que a maioria dos sistemas falha.
Além disso, faça testes em dispositivos e endereços IP reais — muitos erros não aparecem em ambientes de teste controlados.
Uma marca com que trabalhámos descobriu que o seu processo de pagamento móvel falhava em determinados dispositivos Android devido a um erro no seletor de datas durante as inscrições em subscrições — algo que ninguém detetou nos testes de garantia de qualidade, porque apenas testavam no Chrome para computador.
A maioria dos problemas está à vista de todos até começar a movimentar dinheiro real, em vez de se limitar a assistir a um fornecedor a apresentar um PowerPoint pré-preparado.
Passo 6: Negoceie os termos finais
Já tem os dados, os resultados do teste-piloto e a grelha de avaliação — agora utilize-os para obter mais valor de cada fornecedor.
- Recorra ao seu volume. Se puder comprometer-se com um mínimo mensal ou anual, peça um desconto escalonado nas taxas de processamento ou uma margem adicional mais vantajosa sobre o modelo de intercâmbio mais margem. A maioria dos fornecedores tem alguma margem de negociação — mas apenas se insistir.
Os compromissos de volume mensal e os rácios de estornos são os fatores de maior impacto. Peça preços de custo de intercâmbio mais margem com uma margem de zero pontos base se processar transações em grande escala.
- Faça combinações inteligentes. Precisa de prevenção contra fraude, gestão de estornos ou suporte para várias moedas? Inclua-os na negociação. Muitas vezes, pagará menos por pacotes do que por serviços individuais.
- Jogue com a duração do contrato. Os contratos mais longos podem proporcionar taxas mais baixas, mas não fique preso—insista numa cláusula de saída antecipada ou num limite para os aumentos de preços.
- Obtenha vantagens de implementação. Peça um mês gratuito de acesso ao ambiente de testes, a isenção das taxas de configuração ou apoio dedicado por parte de programadores. As vantagens que não estão relacionadas com as taxas permitem poupar dinheiro e evitar problemas.
- Verifique novamente as letras pequenas. Analise cuidadosamente os calendários de libertação das reservas, as estruturas de taxas de reembolsos e estornos, as penalizações do SLA e tudo o que esteja “sujeito a alterações”.
Quando tudo corresponder às suas necessidades, feche o acordo. Caso contrário, continue a conversa—ou afaste-se. Lembre-se: o único acordo que vale a pena assinar é aquele que se adapta ao seu negócio, não ao deles.
Erros comuns e como evitá-los
Até os operadores experientes podem cometer erros ao escolher uma conta de comerciante. Eis as maiores armadilhas—e como evitá-las antes que lhe causem prejuízos.
- Ignorar taxas ocultas. As taxas sorrateiras de processamento por lote, de extratos ou de conformidade com o PCI podem consumir silenciosamente as suas margens.
- Ignorar o teste. Confiar na demonstração comercial significa não detetar problemas de integração, pagamentos falhados e um apoio insuficiente.
- Perseguir taxas anunciadas baixas. A taxa mais barata no papel não será relevante se estiver a perder receitas devido a períodos de indisponibilidade, ferramentas de fraude deficientes ou um apoio lento.
- Planear para hoje, não para amanhã. O fornecedor adequado para o seu volume atual pode não conseguir acompanhar o crescimento do negócio ou a expansão internacional.
- Assinar contratos longos sem opções de saída. Um contrato plurianual pode permitir poupar alguns euros—até as suas necessidades mudarem e ficar preso.
Evite estas armadilhas e navegará pelo labirinto das contas de comerciante com confiança—transformando aquilo que parece um campo minado numa vantagem estratégica clara.
É hora de avançar
Escolher a conta de comerciante certa para o comércio eletrónico não consiste em procurar a taxa mais baixa ou deixar-se impressionar por um painel elegante.
Consiste em aumentar as probabilidades a seu favor—compreender o seu fluxo de pagamentos, a estrutura de taxas e as necessidades de integração, para que seja você a controlar os custos, e não o seu fornecedor.
Faça as contas. Teste rigorosamente as suas opções. Negocie como se isso fosse realmente importante—porque é.
A conta errada reduz os seus lucros e a sua paciência; a conta certa liberta dinheiro e permite-lhe concentrar-se no crescimento do seu negócio.
Não permita que os pagamentos sejam a fuga silenciosa da sua operação. Audite regularmente a sua configuração, acompanhe as novas tendências de pagamento e nunca se acomode demasiado. O comércio retalhista—e a tecnologia de pagamentos—nunca param.
O retalho nunca fica parado — e tu também não deverias. Subscreve a nossa newsletter para receberes as mais recentes perspetivas, estratégias e recursos de carreira dos principais líderes do retalho que estão a moldar o setor.
Perguntas frequentes sobre contas de comerciante de comércio eletrónico
Chegou o momento de formularmos as perguntas que poderás estar a fazer neste momento, enquanto olhas para o ecrã, e de lhes respondermos da melhor forma possível.
O que me qualifica para preços de intercâmbio mais margem?
Os preços de intercâmbio mais margem estão normalmente disponíveis para comerciantes que processem pelo menos $50K–$100K por mês, tenham um histórico de estornos limpo e apresentem documentação sólida para a avaliação de risco.
Para te qualificares, prepara-te para partilhar 6–12 meses de extratos de processamento, demonstrar baixas taxas de contestações e fornecer comprovativos da entidade empresarial, do EIN e da conformidade com o PCI.
Ao atingires esses limiares, pagarás os custos brutos de intercâmbio acrescidos de uma pequena margem — ou seja, pagarás apenas um pouco mais do que aquilo que as redes de cartões cobram.
Que documentos são necessários para a candidatura?
No mínimo, precisarás da documentação de constituição da empresa (estatutos de constituição ou documentos da LLC), do número de identificação fiscal federal (EIN), de um cheque de uma conta empresarial anulado e de um documento de identificação emitido pelo governo (carta de condução ou passaporte).
Os processadores pedirão também extratos de processamento relativos a 3–6 meses para avaliarem o teu volume e perfil de estornos. Os comerciantes de alto risco ou elevado volume poderão ter de fornecer uma declaração de conformidade com o PCI DSS, descrições dos produtos/serviços e cartas de referência bancária.
Como posso testar ferramentas de prevenção de fraude antes de me comprometer?
A maioria dos fornecedores disponibiliza ambientes de testes isolados onde podes simular transações normais e de alto risco. Cria casos de teste que acionem incompatibilidades do AVS, recusas rápidas sucessivas ou verificações de frequência e, em seguida, avalia a forma como as regras são acionadas e os alertas aparecem no painel.
Ajusta os limiares e as definições de novas tentativas para encontrares o equilíbrio ideal entre bloquear a fraude e evitar recusas indevidas. Depois, analisa os registos e os dados das notificações de retorno para garantires a precisão antes de entrares em produção.
Posso mudar de uma taxa fixa para preços de intercâmbio mais margem mais tarde?
Sim — muitos portais de pagamento e agregadores permitem começar com um plano de taxa fixa e migrar para preços de intercâmbio mais margem quando cumprires os critérios de volume ou risco.
Ao negociares o acordo inicial, confirma as condições da migração: certifica-te de que não existem taxas de configuração ocultas, de que os teus dados históricos serão transferidos e de que compreendes quaisquer períodos de aviso ou alterações contratuais necessários para efetuar a mudança.
Qual é a melhor forma de monitorizar o desempenho contínuo?
Configura alertas em tempo real para as principais métricas — taxas de aprovação abaixo de 95%, rácios de estornos superiores a 0.5% ou atrasos no recebimento dos fundos superiores ao teu SLA.
Agenda revisões mensais ou trimestrais da tua matriz de pontuação ponderada (taxas pagas, tempos de resposta do suporte e utilização de funcionalidades) para detetares custos crescentes ou falhas no serviço. As auditorias regulares dos extratos e dos registos de recusas ajudar-te-ão a identificar anomalias antes que se agravem.
Quanto tempo demora normalmente o processo de aprovação e recebimento dos fundos?
Os prazos de avaliação de risco variam consoante o fornecedor e o perfil de risco. As contas de comerciante normais são frequentemente aprovadas no prazo de 3–5 dias úteis depois de a candidatura estar concluída, sendo os fundos depositados na tua conta bancária 1–3 dias após a data da transação.
As candidaturas de alto risco podem demorar 2–4 semanas a ser aprovadas e poderão exigir reservas de retenção progressiva maiores. Por isso, planeia em conformidade e assegura a existência de planos de pagamento provisórios para evitar falhas de tesouraria.