

10 beste software voor ACH-betalingsverwerking voor 2026
De 10 beste ACH-betalingsverwerkingssoftware om te kiezen


ACH-betalingsverwerkingssoftware automatiseert bankoverschrijvingen, verlaagt transactiekosten en versnelt de financiering om je cashflow stabiel te houden. Het lost trage directe stortingen, handmatige verwerking van cheques en verborgen kosten van het ACH-netwerk op die je werkkapitaal vertragen.
Met meer dan tien jaar ervaring in retail en e-commerce en honderden beoordeelde betaaltools weet ik welke platforms betrouwbare ACH-overschrijvingen, ACH op dezelfde dag en naleving van de regels van het Automated Clearing House bieden.
Je ziet hoe elke oplossing terugkerende betalingen, elektronische cheques en batchverwerking afhandelt zonder onverwachte verwerkingskosten.
In deze gids beoordelen we elke betalingsverwerker op realtime meldingen, integratie met QuickBooks of de API van je bank en de algehele kosteneffectiviteit.
Je krijgt duidelijke inzichten in het instellen van routingnummers, de regels van NACHA en welke tools je ACH naast creditcard- en bankoverschrijvingen laten accepteren.
Waarom u onze softwareaanbevelingen kunt vertrouwen
Ons team test en beoordeelt software sinds 2012. Als retailleiders weten we zelf hoe moeilijk — en belangrijk — het is om de juiste software te kiezen.
Voor deze gids hebben we tools geëvalueerd met behulp van praktijktests en onafhankelijk onderzoek, waarbij we tools beoordeelden aan de hand van onze selectiecriteria.
Onze reviews weerspiegelen ons onafhankelijke oordeel — geen verkooppraatje.
Vergelijkingstabel voor ACH-betalingsverwerkingssoftware
Deze vergelijkingstabel vat de prijsdetails samen van mijn beste keuzes voor ACH-betalingsverwerkingssoftware:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Beste voor ACH-facturering & kasstromen | Gratis abonnement beschikbaar | Vanaf $35 per maand | Website | |
| 2 | Beste voor integratie met boekhouding | 30 dagen gratis proefperiode | Vanaf $30/maand | Website | |
| 3 | Ideaal voor het automatiseren van betalingsprocessen | Gratis demo beschikbaar | Prijzen op aanvraag | Website | |
| 4 | Beste voor terugkerende betalingen | Gratis demo beschikbaar | Vanaf 0.5% + $0.05/transactie | Website | |
| 5 | Ideaal voor kleine tot middelgrote ondernemingen | Gratis demo beschikbaar | Vanaf $17/maand | Website | |
| 6 | Ideaal voor bedrijven met meerdere vestigingen | Gratis demo beschikbaar | Vanaf 2.60% + 10¢ per transactie | Website | |
| 7 | Beste voor detailhandel en horeca | Gratis demo beschikbaar | Prijzen op aanvraag | Website | |
| 8 | Beste voor ACH API-integraties | Gratis demo beschikbaar | Prijzen beschikbaar op aanvraag | Website | |
| 9 | Beste voor internationale transacties | Gratis demo beschikbaar | Prijzen op aanvraag beschikbaar | Website | |
| 10 | Beste voor transacties van kleine bedrijven | Niet beschikbaar | Vanaf $25/maand | Website |
De 10 beste ACH-betalingsverwerkingssoftware, beoordeeld
Deze beoordelingen evalueren elke verwerker op kosteneffectiviteit, betrouwbaarheid van het ACH-netwerk en integratie met QuickBooks, Stripe of de API van je bank, met scherpe voor- en nadelen en gebruiksscenario’s voor kleine bedrijven, handelaren met grote volumes en non-profitorganisaties.
Square
Beste voor ACH-facturering & kasstromen
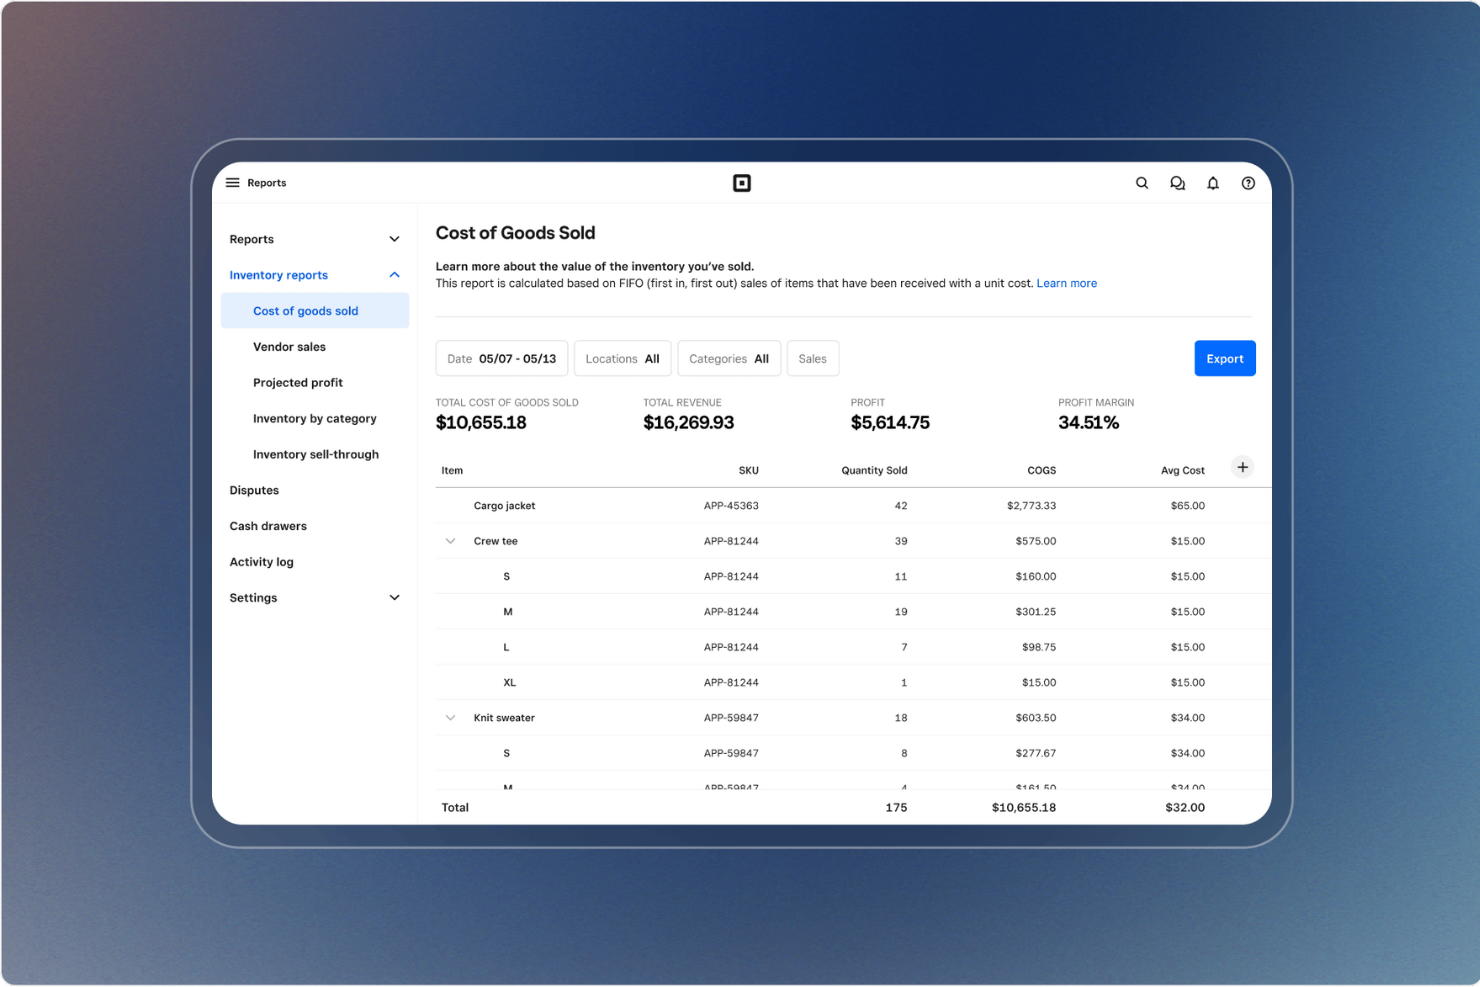
Square is een alles-in-éénplatform dat bedrijven helpt ACH-betalingen naast andere methoden te accepteren en tegelijkertijd tools biedt voor verkoop, teambeheer en kasstromen. Het is ontworpen voor bedrijven die betalingsverwerking en operationele ondersteuning in één oplossing willen combineren.
Waarom ik voor Square heb gekozen: Ik heb voor Square gekozen omdat het ACH-betalingsverwerking combineert met bredere functies voor bedrijfsbeheer. Je kunt het gebruiken om facturen te versturen en ACH-overschrijvingen tegen lagere kosten dan creditcardbetalingen te accepteren, wat kan helpen om transactiekosten te verlagen. Square biedt ook ingebouwde tools voor het monitoren van kasstromen en het volgen van bestellingen, waardoor het eenvoudiger wordt om financiën en bedrijfsactiviteiten gezamenlijk te beheren. Dit maakt het een sterke keuze als je ACH-mogelijkheden wilt die naadloos aansluiten op een bestaand betalingsecosysteem.
Uitblinkende functies & integraties
Functies omvatten facturering met ACH-betalingsopties, geïntegreerde bankdiensten die snelle stortingen ondersteunen en analysedashboards voor het volgen van verkoopprestaties. Deze tools geven je beter inzicht in je transacties en financiële gezondheid.
Integraties omvatten Wave, Discord, MailerLite, QuickBooks Online, Zoho CRM, Mailchimp, Google Sheets, Shopify, WooCommerce, Slack, Zoom en HubSpot.
Pros and Cons
Pros:
- Ondersteunt ACH-facturering
- Sterke bankintegratie
- Handig analysedashboard
Cons:
- Beperkte geavanceerde rapportage
- Hogere kosten voor kaartbetalingen
New Product Updates from Square
Square Expands Sales Reporting With Revenue Centers
Square introduces revenue centers for grouping sales data and aligns sales report definitions between Point of Sale and the Dashboard to give you clear, consistent metrics. For more information, visit Square’s official site.
 .

Beste voor integratie met boekhouding
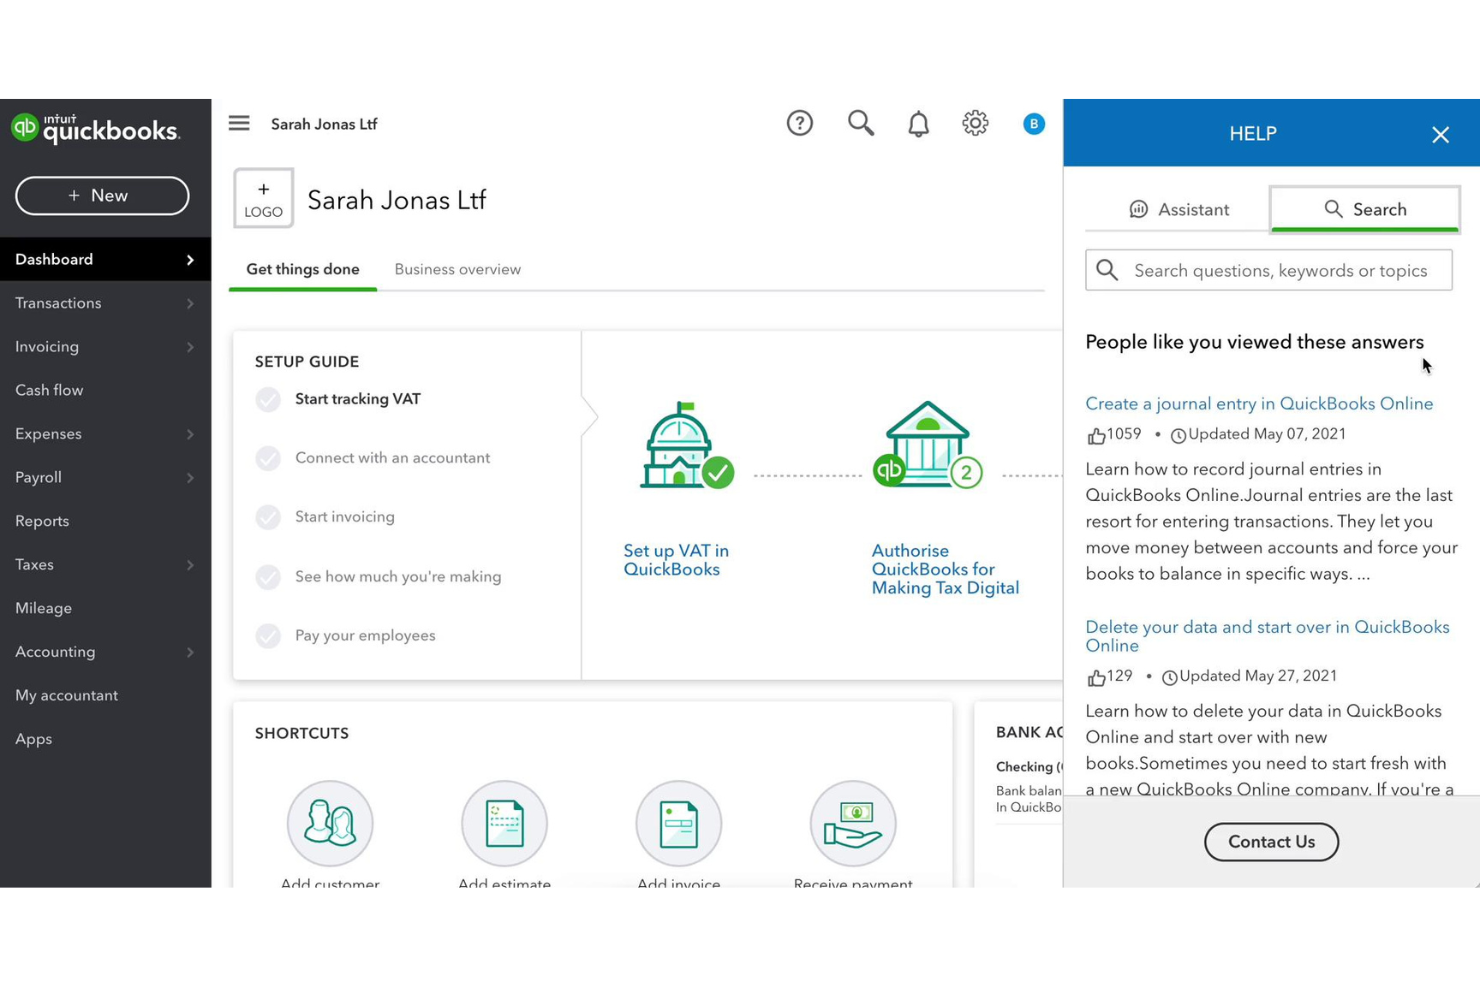
QuickBooks is financiële beheersoftware voor kleine tot middelgrote bedrijven en biedt oplossingen voor boekhouding, facturering en betalingsverwerking. Het vereenvoudigt financiële taken door hulpmiddelen te bieden waarmee je de financiën van je bedrijf op één plek kunt beheren.
Waarom ik voor QuickBooks heb gekozen: Het biedt uitstekende integratiemogelijkheden met boekhoudfuncties, waardoor het een uitstekende keuze is voor bedrijven die hun financiële processen willen stroomlijnen. Met het platform kun je betalingen rechtstreeks in je boekhoudsoftware ontvangen, wat de efficiëntie verbetert. Dankzij de factureringsfuncties kun je rekeningen en betalingen naadloos beheren. Deze mogelijkheden zorgen ervoor dat je financiële activiteiten georganiseerd en efficiënt blijven.
Opvallende functies & integraties:
Functies omvatten geautomatiseerde facturering, waarmee je eenvoudig facturen kunt versturen en volgen. Het platform biedt ook onkostentracking, zodat je de uitgaven van je bedrijf efficiënt kunt controleren. Daarnaast biedt het hulpmiddelen voor cashflowbeheer, zodat je inzicht krijgt in je financiële gezondheid.
Integraties omvatten PayPal, Shopify, Square, Etsy, Amazon, eBay, Stripe, WooCommerce, BigCommerce en Salesforce.
Pros and Cons
Pros:
- Geautomatiseerde facturering
- Efficiënte onkostentracking
- Cashflowbeheer
- Ideaal voor kleine bedrijven
Cons:
- Steile leercurve
- Synchronisatieproblemen
- Trage ondersteuning

Ideaal voor het automatiseren van betalingsprocessen
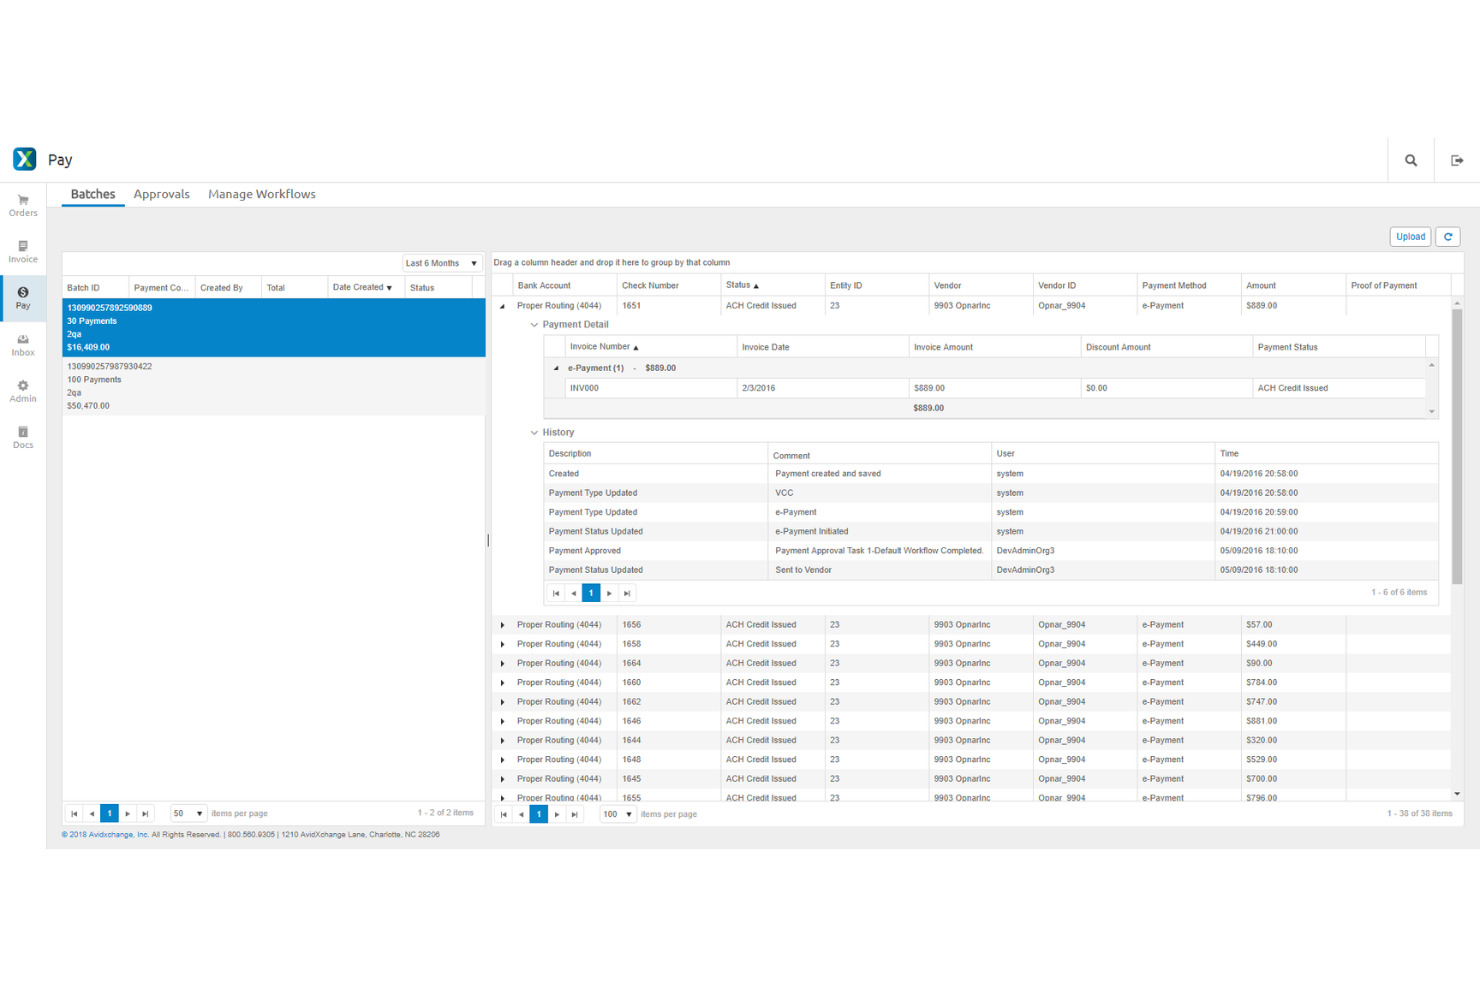
AvidXchange is software voor betalingsautomatisering, ontworpen voor bedrijven die hun crediteurenadministratie willen verbeteren. Het wordt voornamelijk gebruikt in sectoren zoals vastgoed, gezondheidszorg en onderwijs door facturen te automatiseren en uitgaven efficiënt te beheren.
Waarom ik AvidXchange heb gekozen: Het automatiseert taken binnen de crediteurenadministratie, waardoor je team gemakkelijker facturen en inkooporders kan verwerken. Deze tool onderscheidt zich door integratie met populaire boekhoudsystemen zoals QuickBooks en Oracle NetSuite. Functies zoals factuurautomatisering en uitgavenbeheer dragen bij aan de reputatie van de tool als oplossing voor het stroomlijnen van betalingsprocessen. Je kunt je richten op kernactiviteiten van het bedrijf terwijl AvidXchange de tijdrovende betalingstaken afhandelt.
Uitgelichte functies & integraties:
Functies omvatten factuurautomatisering, die handmatige gegevensinvoer vermindert, en automatisering van inkooporders, wat helpt bij het volgen en beheren van bestellingen. Uitgavenbeheer is een andere waardevolle functie, waarmee je uitgaven en budgetten in de gaten kunt houden. Deze hulpmiddelen beperken gezamenlijk het risico op fouten en verhogen de efficiëntie van financiële processen.
Integraties omvatten Oracle NetSuite, QuickBooks, Microsoft, Sage en meer.
Pros and Cons
Pros:
- Eenvoudige ingebruikname
- Intuïtieve interface
- Efficiënte factuurinvoer
- Minder papierwerk
Cons:
- Slechte klantenondersteuning
- Vertragingen bij de verwerking
- Betalingsblokkeringen

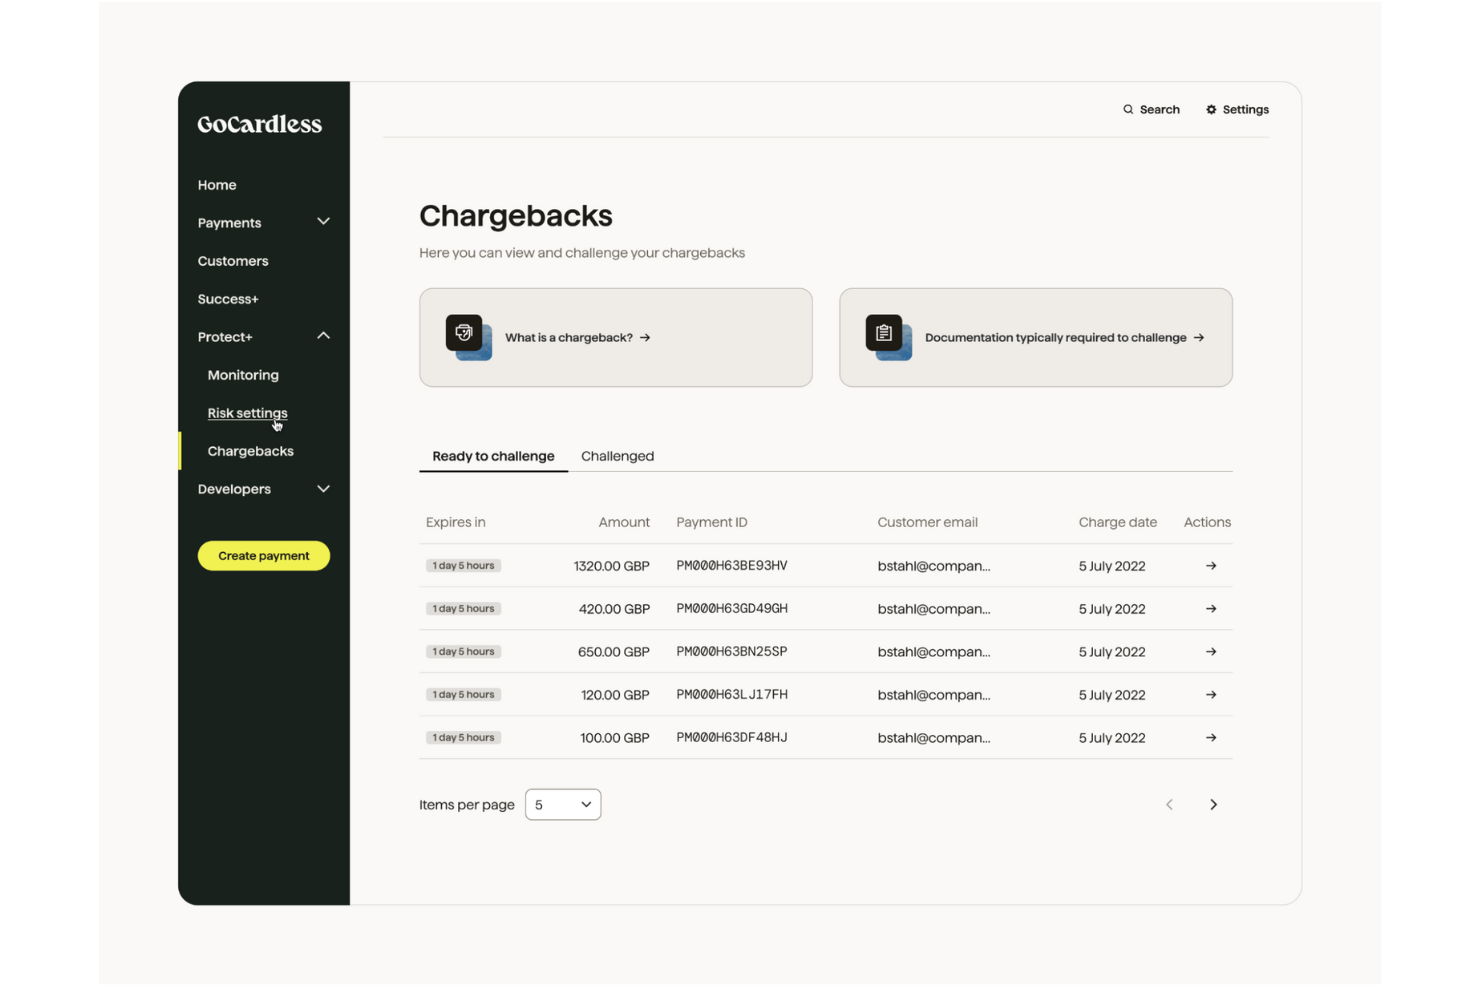
GoCardless is een betaalplatform dat is ontworpen voor bedrijven die terugkerende betalingen efficiënt moeten beheren. Het biedt een oplossing voor automatische incasso die is afgestemd op sectoren zoals SaaS, lidmaatschappen en nutsvoorzieningen.
Waarom ik voor GoCardless heb gekozen: Het is ideaal voor bedrijven die zich richten op terugkerende betalingen en biedt functies die het incassoproces vereenvoudigen. Met de functionaliteit voor automatische incasso kunt u het innen van betalingen automatiseren, waardoor er minder handmatige tussenkomst nodig is. Het biedt ook realtime meldingen, zodat u op de hoogte blijft van de betalingsstatus. Deze functies zorgen ervoor dat uw terugkerende betalingen soepel en voorspelbaar worden afgehandeld.
Opvallende functies & integraties:
Functies omvatten automatische nieuwe betalingspogingen, die helpen het aantal mislukte betalingen te verminderen. U kunt ook profiteren van aanpasbare betaalpagina's die de klantervaring verbeteren. Het dashboard biedt realtime analyses, waarmee u inzicht krijgt in uw betalingsprocessen.
Integraties omvatten Xero, QuickBooks, Sage, Salesforce, Zuora, Chargify, KashFlow en Zoho Books.
Pros and Cons
Pros:
- Eenvoudige installatie van automatische incasso
- Betrouwbare terugkerende betalingen
- Realtime meldingen
- Aanpasbare pagina's
Cons:
- Geen offline ondersteuning
- Technische installatie vereist
- Beperkt tot bepaalde regio's

Rotessa
Ideaal voor kleine tot middelgrote ondernemingen
Rotessa is een ACH-betalingsverwerkingsoplossing die is afgestemd op kleine tot middelgrote ondernemingen en een efficiënte manier biedt om terugkerende betalingen te beheren. Het ondersteunt bedrijven door betalingsinningen rechtstreeks van de bankrekeningen van klanten te automatiseren.
Waarom ik voor Rotessa koos: Het vereenvoudigt het proces van terugkerende betalingen, waardoor het ideaal is voor bedrijven met regelmatige factureringsbehoeften. Met het platform kunt u betalingsschema's aanpassen, zodat u uw klanten flexibiliteit kunt bieden. Dankzij de gebruiksvriendelijke interface kunt u transacties eenvoudig beheren zonder technische expertise. Deze functies helpen u een consistente kasstroom te behouden en administratieve lasten te verminderen.
Opvallende functies & integraties:
Functies omvatten aanpasbare betalingsschema's, waarmee u terugkerende facturering kunt instellen volgens de behoeften van uw bedrijf. Het platform biedt gedetailleerde transactierapportage, zodat u inzicht krijgt in betalingsstatussen en trends. Daarnaast biedt het een gebruiksvriendelijk dashboard om al uw betalingsactiviteiten efficiënt te beheren.
Integraties omvatten QuickBooks, Xero, FreshBooks, Sage, Zoho Books, Wave, Kashoo en NetSuite.
Pros and Cons
Pros:
- Gebruiksvriendelijk
- Betrouwbare terugkerende betalingen
- Vermindert administratieve taken
- Goed voor kleine bedrijven
Cons:
- Mogelijk handmatige configuratie vereist
- Niet geschikt voor ondernemingen
- Basisrapportagetools

Elavon is een betalingsverwerkingsplatform dat een divers scala aan sectoren bedient, waaronder de detailhandel en gezondheidszorg, met de nadruk op ACH- en ECS-betalingsoplossingen. Het biedt diensten zoals elektronische chequeconversie en ACH-eCheck, waarmee de betalingsefficiëntie wordt verbeterd en verwerkingskosten worden verlaagd.
Waarom ik voor Elavon koos: Het is afgestemd op bedrijven met meerdere vestigingen die op al hun locaties consistente betalingsverwerking nodig hebben. De elektronische chequeservice van het platform zet fysieke cheques om in elektronische transacties, waardoor handmatige verwerking wordt verminderd. ACH-eCheck biedt een betrouwbaar alternatief voor kaartbetalingen en verbetert de kasstroom. Deze functies maken het platform samen geschikt voor bedrijven die de efficiëntie willen verbeteren en kosten willen verlagen.
Opvallende functies & integraties:
Functies omvatten elektronische chequeconversie, die helpt het verwerken van cheques te stroomlijnen. Met ACH-eCheck kunnen rechtstreekse betalingen worden uitgevoerd met bankrekeninggegevens. Er zijn ook hulpmiddelen voor risicobeheer beschikbaar om transactierisico's te helpen beperken.
Integraties omvatten QuickBooks, Sage, Microsoft Dynamics, SAP, Oracle, NetSuite, Salesforce, WooCommerce, Shopify en Magento.
Pros and Cons
Pros:
- Efficiënte chequeconversie
- Vermindert handmatige verwerking
- Ondersteunt bankbetalingen
- Verbetert de kasstroom
Cons:
- Complex installatieproces
- Trage klantenondersteuning
- Vereist technische expertise

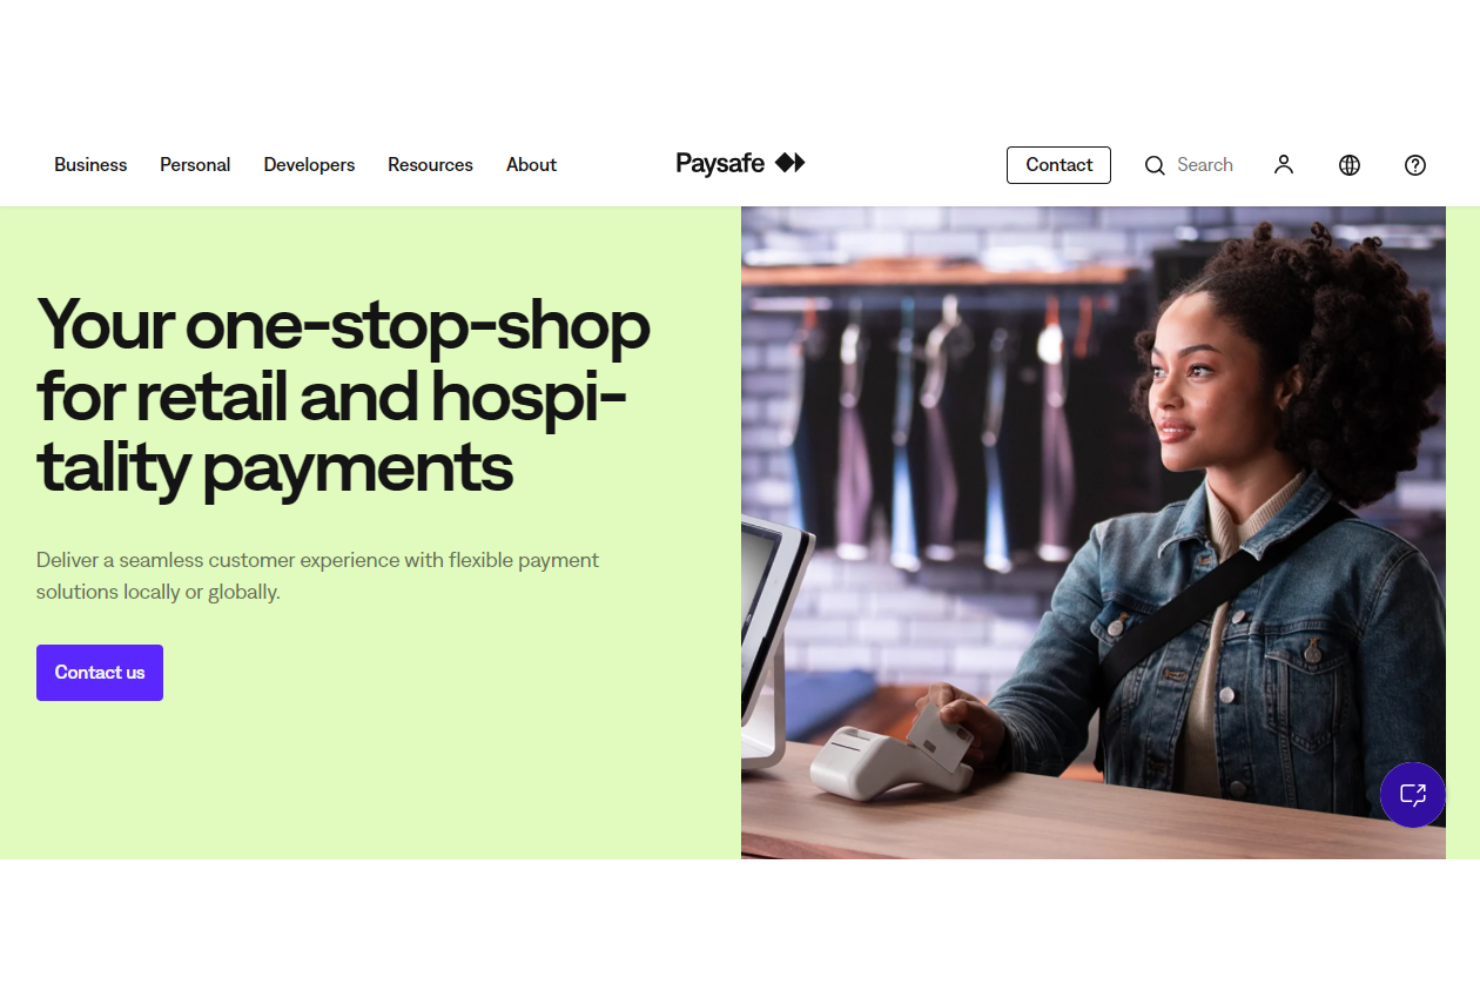
Paysafe is een betalingsverwerkingsplatform dat is afgestemd op de detailhandel en horeca en oplossingen biedt voor creditcardverwerking, ACH-transacties en fraudepreventie. Het helpt bedrijven door soepele transacties mogelijk te maken en beveiligingsfuncties te bieden die bescherming tegen fraude bieden.
Waarom ik Paysafe heb gekozen: Het biedt gespecialiseerde diensten voor de detailhandel en horeca, met de nadruk op veilige en efficiënte transactieverwerking. Het platform biedt functies zoals verwerking in meerdere valuta, wat essentieel is voor bedrijven die met internationale klanten werken. De fraudedetectietools zorgen ervoor dat uw transacties veilig zijn en verkleinen het risico op financiële verliezen. Deze mogelijkheden maken het een betrouwbare keuze voor bedrijven in deze sectoren.
Opvallende functies & integraties:
Functies omvatten verwerking in meerdere valuta, waarmee u zonder problemen transacties in verschillende valuta kunt afhandelen. Het platform biedt uitgebreide rapportagetools, waarmee u uw transactiegegevens kunt volgen en analyseren. Daarnaast biedt het oplossingen voor fraudebeheer om uw bedrijf tegen mogelijke bedreigingen te beschermen.
Integraties omvatten Shopify, Magento, WooCommerce, Salesforce, QuickBooks, Xero, Oracle, SAP, Microsoft Dynamics en NetSuite.
Pros and Cons
Pros:
- Ondersteunt meerdere valuta's
- Geschikt voor de detailhandel
- Meerdere betaalmethoden
- Uitgebreide transactierapporten
Cons:
- Complexe eerste installatie
- Trage ondersteuning
- Regionale beperkingen

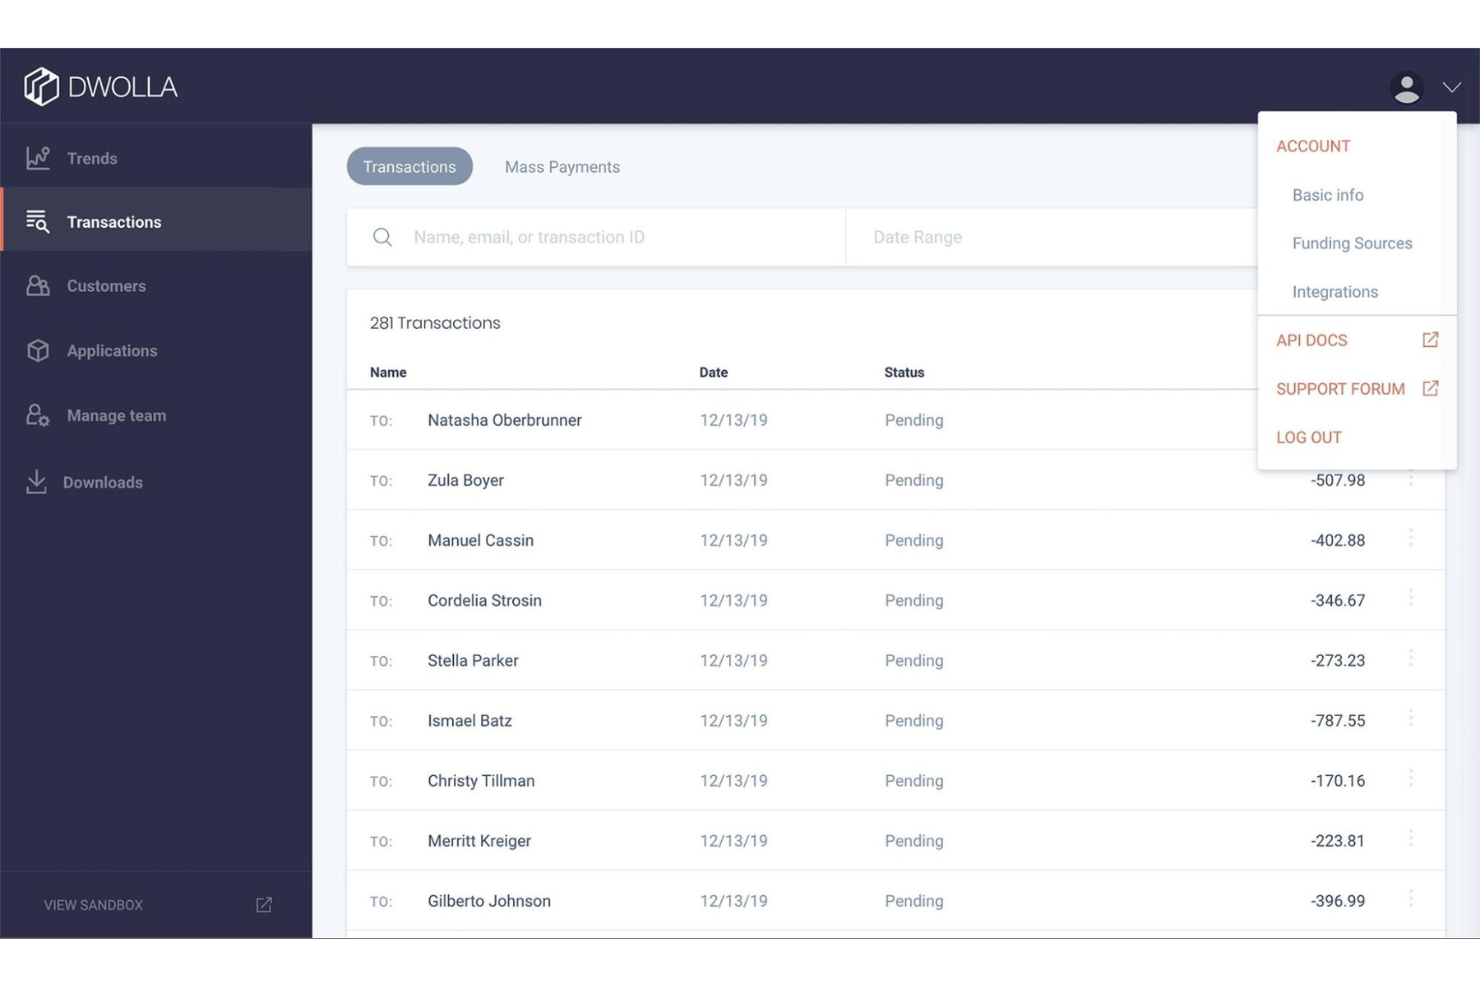
Dwolla is een ACH-betalingsverwerkingsplatform dat voornamelijk sectoren zoals verzekeringen, vastgoed en gezondheidszorg bedient. Het stelt bedrijven in staat betalingen efficiënt te beheren met functies zoals directe betalingen, ACH op dezelfde dag en een uniforme API.
Waarom ik Dwolla heb gekozen: Het platform staat bekend om zijn API-integraties, die het ideaal maken voor bedrijven die betalingsprocessen willen automatiseren. De API maakt snelle en veilige transacties mogelijk, waardoor handmatige invoer en fouten worden verminderd. Functies zoals mogelijkheden voor massabetalingen en digitale portemonnees vergroten de bruikbaarheid voor bedrijven die grote transactievolumes verwerken. Deze functionaliteiten dragen bij aan een verbeterde operationele efficiëntie en kostenreductie.
Opvallende functies & integraties:
Functies omvatten een digitale portemonnee voor snellere transacties en een gebruiksvriendelijk dashboard voor het beheren van gegevens. Het platform biedt ook versleuteling en tokenisatie om de betalingsbeveiliging te waarborgen. Openbankingdiensten zijn beschikbaar voor accountverificatie en fraudebestrijding, wat je team gemoedsrust biedt.
Integraties omvatten QuickBooks, Xero, Plaid, Sift, Slack, Salesforce en HubSpot.
Pros and Cons
Pros:
- Eenvoudige API-integratie
- Betrouwbare klantenondersteuning
- Snelle transactieverwerking
- Veilige betaalmethoden
Cons:
- Complexe eerste configuratie
- Af en toe technische storingen
- Beperkte offline mogelijkheden

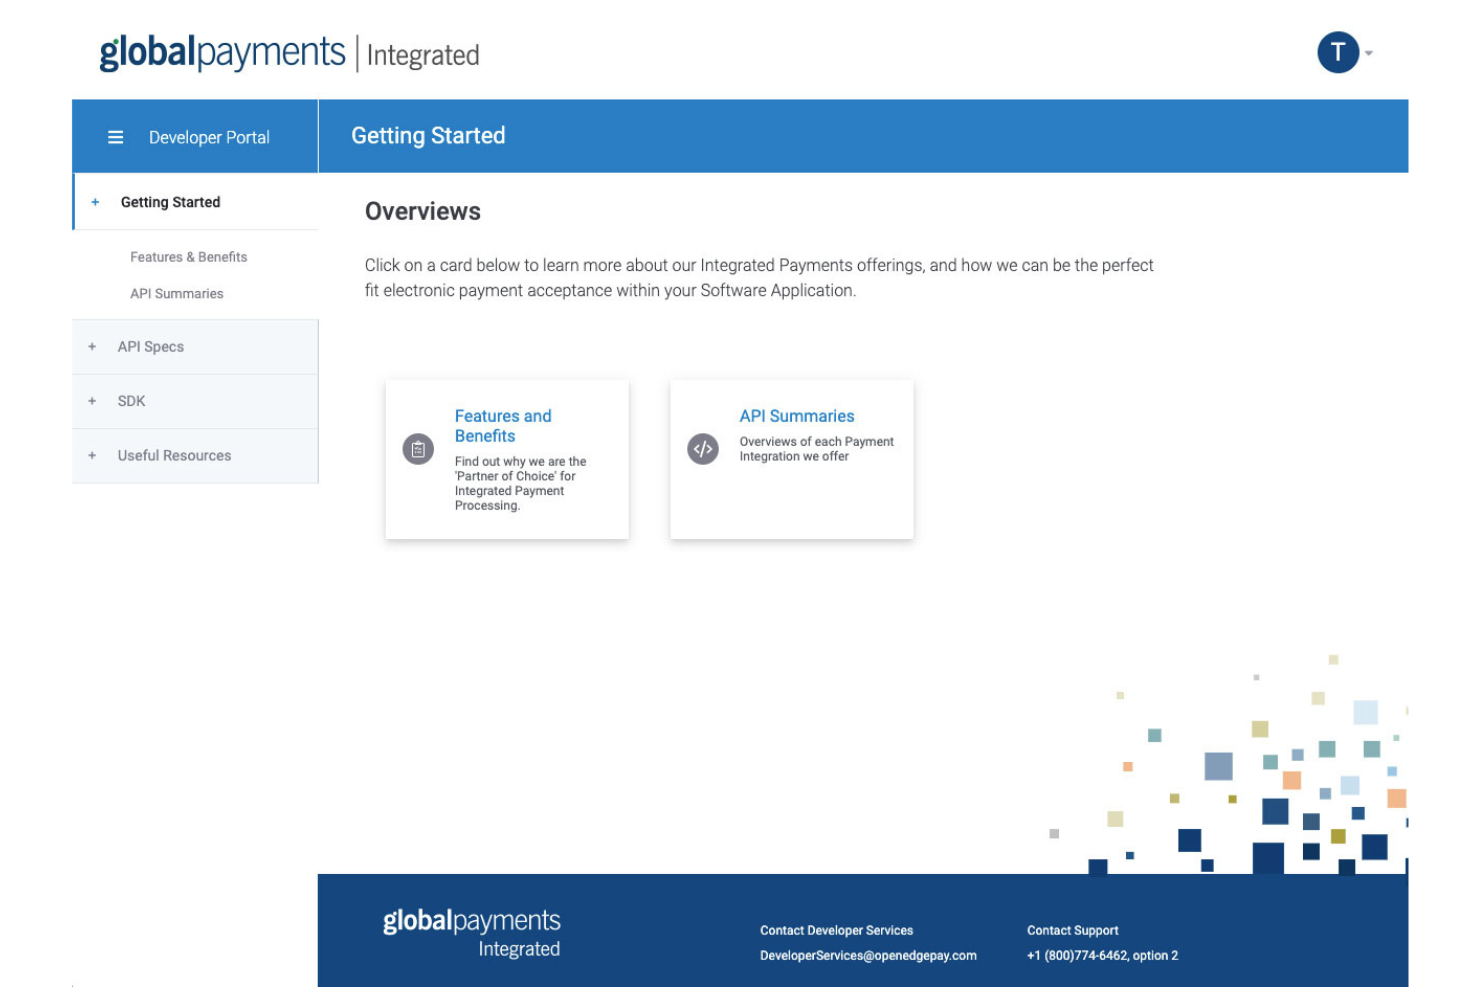
Global Payments is een dienst voor betalingsverwerking die zich richt op bedrijven die transacties wereldwijd moeten afhandelen. Het biedt verschillende oplossingen, waaronder ACH-betalingen, creditcardverwerking en fraudedetectie, waardoor het geschikt is voor bedrijven met internationale activiteiten.
Waarom ik Global Payments heb gekozen: Het platform blinkt uit in het faciliteren van internationale transacties en biedt functies zoals verwerking in meerdere valuta en een wereldwijd bereik. De fraudedetectietools helpen je transacties te beveiligen, wat cruciaal is bij het afhandelen van betalingen over grenzen heen. De mogelijkheid om verschillende betalingstypen te verwerken zorgt voor flexibiliteit voor je bedrijf. Deze mogelijkheden maken het een betrouwbare keuze voor bedrijven die wereldwijd actief zijn.
Belangrijkste functies & integraties:
Functies omvatten ondersteuning voor meerdere valuta, waarmee je zonder problemen betalingen in verschillende valuta kunt verwerken. Het platform biedt ook gedetailleerde rapportagetools, waarmee je inzicht krijgt in je transactiegegevens. Daarnaast zijn er oplossingen voor fraudebeheer beschikbaar om je bedrijf te helpen beschermen tegen mogelijke bedreigingen.
Integraties omvatten QuickBooks, Xero, Shopify, WooCommerce, Magento, Salesforce, Oracle, SAP, Microsoft Dynamics en NetSuite.
Pros and Cons
Pros:
- Verwerkt meerdere valuta
- Sterke fraudebescherming
- Meerdere betalingsopties
- Gedetailleerde transactierapporten
Cons:
- Complexe initiële configuratie
- Technische expertise vereist
- Er gelden regiobeperkingen

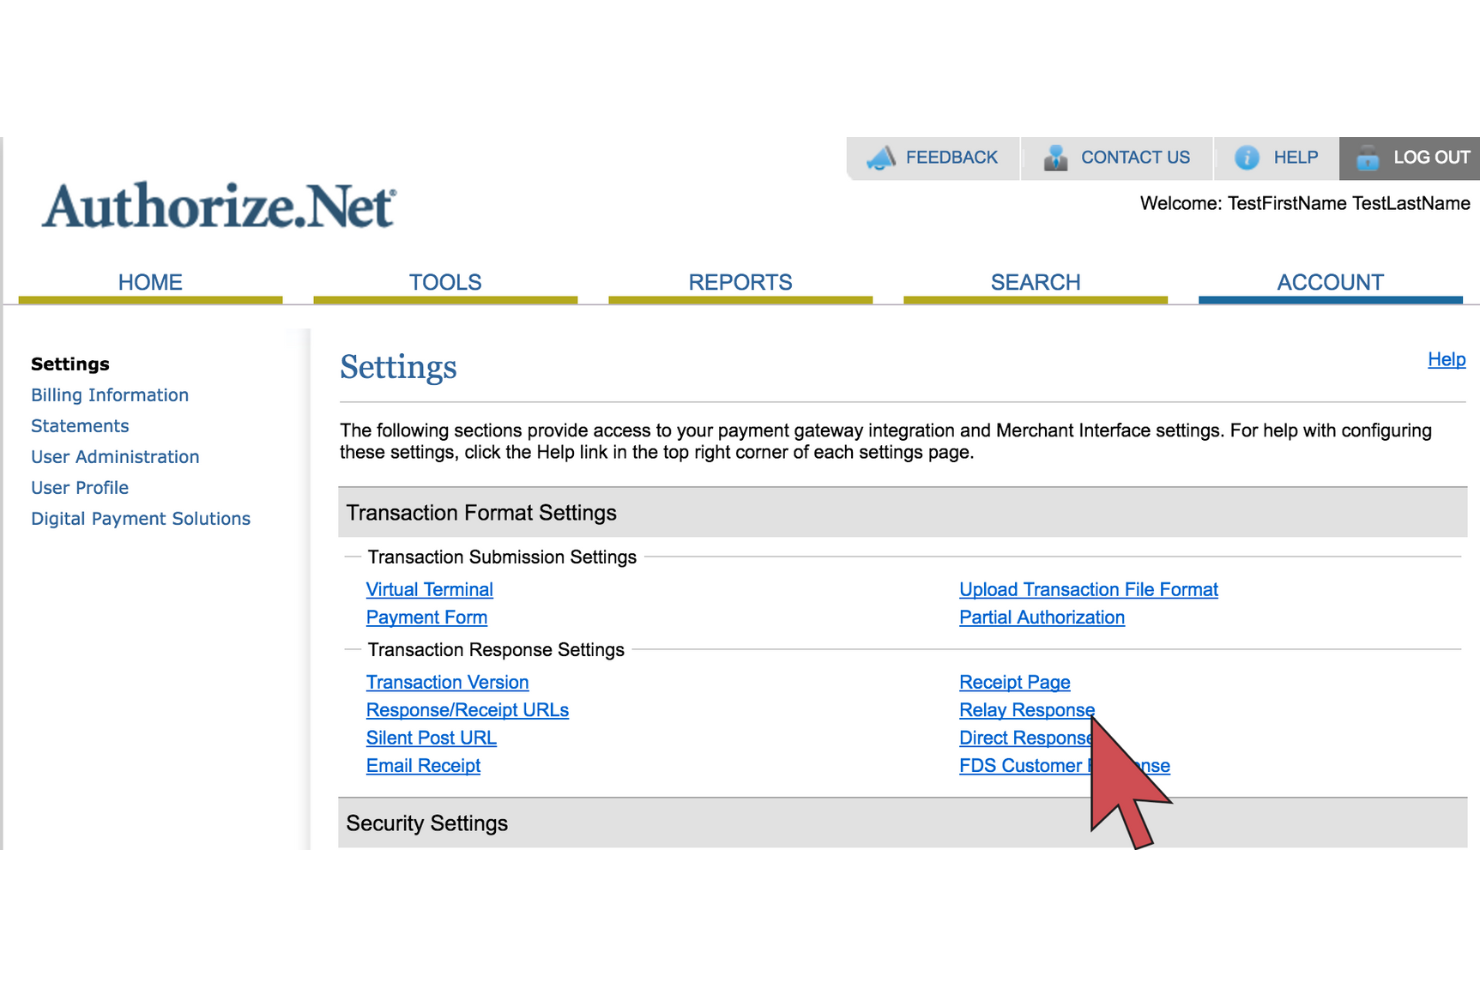
Authorize.Net is een betalingsgatewaydienst voor kleine bedrijven die behoefte hebben aan efficiënte transactieverwerking. De dienst ondersteunt verschillende betaalmethoden, waaronder creditcards en eChecks, en biedt tools voor fraudedetectie en terugkerende facturering.
Waarom ik voor Authorize.Net heb gekozen: Het ondersteunt kleine bedrijven effectief door een betrouwbaar platform te bieden voor het verwerken van dagelijkse transacties. Functies zoals fraudebescherming en terugkerende facturering zijn vooral nuttig voor bedrijven met een constante transactiestroom. Dankzij de mogelijkheid om meerdere betaaltypen te accepteren, waaronder eChecks, is het platform veelzijdig. De eenvoudige installatie en gebruiksvriendelijke interface maken het bovendien aantrekkelijker voor eigenaren van kleine bedrijven.
Belangrijkste functies & integraties:
Functies omvatten fraudedetectietools die helpen je transacties te beveiligen. Terugkerende facturering is beschikbaar, wat ideaal is voor bedrijven met abonnementsmodellen. Het platform ondersteunt ook digitale facturering, waardoor je betalingen en administratie gemakkelijker kunt beheren.
Integraties omvatten QuickBooks, Xero, Zoho, Shopify, WooCommerce, Magento, BigCommerce, Salesforce en Squarespace.
Pros and Cons
Pros:
- Eenvoudig installatieproces
- Goede fraudebescherming
- Terugkerende facturering beschikbaar
- Sterke klantenservice
Cons:
- Weinig aanpassingsmogelijkheden
- Af en toe technische problemen
- Geen ondersteuning voor cryptocurrency
Andere ACH-betalingsverwerkingssoftware
Hier zijn enkele aanvullende opties voor ACH-betalingsverwerkingssoftware die mijn shortlist niet hebben gehaald, maar die nog steeds het bekijken waard zijn:
- Worldpay
E voor omnichannelbetaaloplossingen
- Slash
Het beste voor wereldwijde uitbetalingen in USD met ACH-ondersteuning
- PaymentCloud
E voor sectoren met een hoog risico
- National Processing
E voor lage transactiekosten


Hoe ik software voor ACH-betalingsverwerking beoordeel
Ik splits mijn beoordeling op in twee lagen: basisvereisten waaraan elke ACH-tool moet voldoen en onderscheidende factoren—zoals afwikkeling op dezelfde dag of afstemming voor meerdere locaties—die bepalen hoe goed de tool past.
Kernfunctionaliteit (basisvereisten voor deze lijst)
Bij het selecteren van tools voor mijn lijst geef ik elke tool voor elke hieronder vermelde kernfunctionaliteit een score op een schaal van 0 (biedt de functionaliteit niet) tot 5 (blink uit op dit gebied). Vervolgens bereken ik de totaalscore van de tool als percentage. Elke tool moet een minimale totaalscore van 65% behalen om in aanmerking te komen voor opname.
- Verwerking van ACH-transacties: Ik controleer of een platform zowel afschrijvingen als bijschrijvingen verwerkt, batchinzendingen voor betalingen aan meerdere leveranciers ondersteunt en ACH-verwerking op dezelfde dag aanbiedt voor snellere afwikkeling.
- Verificatie van bankrekeningen: Het beperken van ACH-retouren begint hier. Ik zoek naar opties voor directe verificatie, zoals Plaid, naast terugvalmethoden zoals microstortingen.
- Terugkerende en geplande betalingen: Ik beoordeel hoe goed elke tool herhaalde facturering automatiseert—denk aan maandelijkse betalingen aan leveranciers of betalingsplannen voor detailhandelsaankopen met een hoge waarde.
- Naleving van NACHA en beveiliging: Elke tool die ik overweeg, moet aantoonbaar voldoen aan de richtlijnen van NACHA. Daarnaast zoek ik naar extra beveiligingslagen, zoals SOC 2 Type II-certificering en tokengebaseerde opslag van bankgegevens.
- Integraties voor detailhandel en onlinehandel: Ik zoek naar rechtstreekse koppelingen met de systemen die detailhandelaren daadwerkelijk gebruiken—POS-platforms, Shopify- of BigCommerce-webwinkels en boekhoudtools zoals QuickBooks of Xero.
- Rapportage en afstemming: Het koppelen van ACH-activiteiten aan verkoopgegevens over meerdere locaties is waar de meeste teams moeite mee hebben. Ik beoordeel de mogelijkheden voor het volgen van retouren en NSF-gevallen en de diepgang van rapportages voor meerdere winkels.
Zodra ik een lijst heb met tools die aan deze criteria voldoen, bekijk ik wat elk platform onderscheidt.
Onderscheidende factoren (wat leveranciers van elkaar onderscheidt)
Zo vergelijk ik verschillende leveranciers met elkaar:
Opvallende functies
ACH-verwerking op dezelfde dag is belangrijk voor detailhandelaren die met krappe kasstroomcycli werken. Ik kijk of versnelde afwikkeling beschikbaar is voor alle transactietypen of beperkt is tot bepaalde abonnementsniveaus. Beheer van meerdere entiteiten is een andere belangrijke onderscheidende factor wanneer een detailhandelaar meerdere winkels of juridische entiteiten exploiteert—ik beoordeel of het overzicht rapportages voor alle locaties centraliseert. Tools voor toeslagen en gemakskosten zijn ook het vermelden waard, omdat ze detailhandelaren in staat stellen ACH-kosten door te berekenen of betalingen via een bankrekening bij het afrekenen aantrekkelijker te maken dan kaartbetalingen.
Meer dan functies
De prijsstructuur is een van de eerste dingen die ik beoordeel. Sommige platforms rekenen een vast bedrag per ACH-transactie, terwijl andere een percentage in rekening brengen. Voor detailhandelaren die wekelijks honderden betalingen verwerken, loopt dat verschil snel op. Ik kijk ook naar transactielimieten—groeiende detailhandelaren hebben ruimte nodig om op te schalen zonder limieten te bereiken die een nieuwe kredietbeoordeling in gang zetten. De snelheid van implementatie is eveneens belangrijk, vooral bij uitrol op meerdere locaties, waar lange implementatietrajecten de inkomsteninning in nieuwe winkels vertragen.
Wat is ACH-betalingsverwerkingssoftware?
ACH-betalingsverwerkingssoftware is een tool die bankoverschrijvingen voor bedrijven automatiseert via het Automated Clearing House-netwerk.
Financiële teams en bedrijfseigenaren kunnen hiermee eenmalige ACH-afschrijvingen, terugkerende betalingen, elektronische cheques en ACH op dezelfde dag verwerken, met ingebouwde naleving van de regels van NACHA en realtime meldingen.
Door te integreren met boekhoudsoftware zoals QuickBooks of rechtstreeks verbinding te maken met de API van je bank, vermindert het de handmatige afstemming, verlaagt het de verwerkingskosten en versnelt het de financiering.
Deze betaaloplossing houdt je cashflow stabiel, vereenvoudigt ACH-transacties en beveiligt routingnummers en rekeningnummers.
Zo kies je ACH-betalingsverwerkingssoftware
Gebruik deze tabel om de mogelijkheden van een platform af te stemmen op je operationele behoeften en onverwachte kosten of vertragingen te voorkomen.
| Factor | Waar moet u rekening mee houden? |
|---|---|
| Schaalbaarheid | Kan het grote hoeveelheden ACH-overboekingen en batchbetalingen verwerken zonder extra transactiekosten of storingen? |
| Integraties | Maakt het via API verbinding met uw bankrekening en synchroniseert het met QuickBooks, Stripe of uw favoriete boekhoudsoftware? |
| Aanpasbaarheid | Kunt u workflows aanpassen voor terugkerende betalingen, het instellen van routingnummers en het innen van eChecks? |
| Gebruiksgemak | Is het dashboard intuïtief voor ACH-transacties, instellingen voor ACH op dezelfde dag en realtime meldingen? |
| Implementatie en onboarding | Biedt de leverancier begeleide installatie voor NACHA-naleving, accountverificatie en validatie van routingnummers? |
| Kosten | Zijn verwerkingskosten, maandelijkse kosten of kosten per batch en kosten voor het ACH-netwerk volledig transparant en concurrerend? |
| Beveiligingsmaatregelen | Versleutelt het gegevens over rekeningnummers en routingnummers, ondersteunt het tokenisatie en voldoet het aan de normen van NACHA en PCI-DSS? |
Functies van software voor ACH-betalingsverwerking
Belangrijke functies om op te letten bij software voor ACH-betalingsverwerking:
- Geautomatiseerde facturering. Stroomlijnt terugkerende betalingen en ACH-overboekingen in batches, waardoor handmatige gegevensinvoer en fouten worden verminderd.
- Realtime tracking van betalingen. Verstuurt directe meldingen voor ACH-transacties, ACH op dezelfde dag en directe stortingen, zodat u altijd inzicht hebt in uw cashflowstatus.
- Veilige transacties. Versleutelt gegevens over routingnummers en rekeningnummers, maakt gebruik van tokenisatie en voldoet aan de normen van NACHA en PCI-DSS om bescherming tegen fraude te bieden.
- Aanpasbare betalingsschema's. Hiermee kunt u factureringscycli, logica voor nieuwe pogingen en afwikkelingsvensters configureren zodat deze aansluiten op uw factureringsworkflows.
- Uitgebreide rapportage. Biedt transactielogboeken en dashboards die integreren met QuickBooks of de API van uw bank voor een soepele afstemming.
- Fraudedetectie. Gebruikt engines op basis van machine learning of regels om verdachte ACH-afschrijvingen, eCheck-activiteit en risicovolle accounts te signaleren.
- Ondersteuning voor meerdere valuta. Verwerkt internationale ACH-overboekingen, bankoverschrijvingen en valutaconversies voor wereldwijde activiteiten.
- Integratiemogelijkheden. Maakt via API verbinding met uw bankrekening, boekhoudsoftware, CRM of e-commerceplatform om workflows te automatiseren.
- Gebruiksvriendelijke interface. Biedt duidelijke navigatie voor instellingen van het ACH-netwerk, velden voor routingnummers en configuraties van betalingsopties.
- Onkostenregistratie. Houdt kosten bij, waaronder transactiekosten, maandelijkse kosten en kosten voor het ACH-netwerk, om u te helpen uw uitgaven te beheren.
Voordelen van software voor ACH-betalingsverwerking
Door bankoverschrijvingen via het ACH-netwerk te automatiseren, vermindert deze software handmatige gegevensinvoer, verlaagt het transactiekosten en versnelt het de storting van geld rechtstreeks op uw bankrekening. Zo houdt u uw cashflow stabiel, vereenvoudigt u terugkerende betalingen en vermindert u uw afhankelijkheid van papieren cheques of creditcardverwerking.
- Tijdsbesparing. Automatiseer batchoverboekingen en terugkerende betalingen om handmatige invoer overbodig te maken.
- Kostenefficiëntie. Betaal lagere transactiekosten dan bij creditcardverwerking en vermijd verborgen NACHA-kosten.
- Verbeterde cashflow. Maak gebruik van ACH op dezelfde dag en directe stortingen voor snellere toegang tot geld.
- Verbeterde beveiliging. Versleutel routingnummers en rekeningnummers en handhaaf workflows die voldoen aan de NACHA-vereisten.
- Grotere nauwkeurigheid. Gebruik realtime rapportage en ondersteuning voor eChecks om de afstemming in QuickBooks te stroomlijnen.
- Betere betalingsopties. Accepteer ACH-transacties, creditcardbetalingen en bankoverschrijvingen vanaf één platform.
Kosten en prijzen van software voor ACH-betalingsverwerking
De meeste ACH-verwerkers combineren een vast maandelijks bedrag met kosten per transactie. Hier volgt een overzicht van de meest voorkomende abonnementsniveaus:
| Type abonnement | Maandelijkse kosten | Kosten per transactie | Het meest geschikt voor |
|---|---|---|---|
| Gratis abonnement | $0 | $0.75–$1.00 | Start-ups met een laag volume |
| Starterabonnement | $15–$25 | $0.50 | Kleine bedrijven en freelancers |
| Zakelijk abonnement | $30–$60 | $0.25 | Groeiende detailhandelaren en non-profitorganisaties |
| Bedrijfsabonnement | $75–$150 | Aangepaste prijzen | Handelaren met een groot volume en wereldwijde activiteiten |
Aanvullende kostenoverwegingen
- NACHA-netwerkkosten. Doorgaans ongeveer $0.0009 per ACH-transactie, boven op je tarief per transactie.
- Kosten voor ACH op dezelfde dag. Vaak $1–$3 extra per overschrijving voor een snellere verwerking.
- Kosten voor terugboekingen en retourtransacties. Reken op $5–$15 per geschil of NSF-retour.
- Maandelijkse minimumbedragen. Sommige verwerkers vereisen een minimum van $10–$50 aan transactiekosten.
- API- en add-onkosten. Er kunnen extra kosten gelden bij grote aantallen API-aanroepen, tokenisatie of geavanceerde fraudemodules.
- Accountonderhoud. Let op maandelijkse of jaarlijkse kosten voor het aanhouden van je account, die je besparingen kunnen aantasten.
Veelgestelde vragen over software voor ACH-betalingsverwerking
Hier vind je antwoorden op veelgestelde vragen over software voor ACH-betalingsverwerking:
Heb ik een handelaarsaccount nodig om ACH-betalingen te verwerken?
Nee. In tegenstelling tot creditcardverwerking vereisen de meeste ACH-betalingsoplossingen geen afzonderlijk handelaarsaccount. Ze maken rechtstreeks verbinding met je zakelijke bankrekening via het ACH-netwerk of een API, zodat je betalingen kunt innen zonder de extra acceptatieprocedure.
Controleer alleen je routing- en rekeningnummers, voltooi de NACHA-nalevingscontroles en je bent klaar om geld af te schrijven of over te maken.
Hoe integreer ik met QuickBooks of andere boekhoudsoftware?
De meeste platforms bieden vooraf gebouwde connectors of API-eindpunten voor QuickBooks, Xero en vergelijkbare systemen. Je koppelt ACH-transacties, kosten en stortingen aan je grootboekschema. Verwacht dat je webhooks of geplande exports moet configureren; zodra dit is ingesteld, worden je ACH-afschrijvingen en -bijschrijvingen automatisch in je grootboek verwerkt, waardoor de tijd voor het afstemmen van je administratie wordt gehalveerd.
Is ACH op dezelfde dag de extra kosten waard?
Als je het geld binnen één werkdag beschikbaar moet hebben, bijvoorbeeld voor salarisbetalingen of urgente betalingen aan leveranciers, kan de toeslag van $1–$3 per transactie de moeite waard zijn. Voor reguliere facturering houdt standaard-ACH met een verwerkingstijd van 2–3 dagen de kosten lager. Weeg je behoefte aan cashflow af tegen je transactievolume om een beslissing te nemen.
Hoe worden ACH-retourtransacties en terugboekingen afgehandeld?
Geretourneerde ACH-betalingen — vanwege onvoldoende saldo, een ongeldige rekening of problemen met de autorisatie — leiden tot een retourcode en kosten (meestal $5–$15). Je verwerker stelt je op de hoogte en je kunt de betaling opnieuw proberen of via een andere methode factureren.
Terugboekingen van ongeautoriseerde afschrijvingen volgen de geschiltermijn van NACHA: reageer binnen vijf bankwerkdagen om de transactie terug te draaien of opnieuw aan te bieden.
Kan ik internationale ACH- of grensoverschrijdende betalingen verwerken?
Standaard-ACH werkt alleen binnen de VS. Zoek voor grensoverschrijdende overschrijvingen naar platforms met ondersteuning voor meerdere valuta of partnerintegraties met SWIFT- en SEPA-netwerken.
Deze platforms wisselen valuta om en verwerken kosten van correspondentbanken; neem deze dus mee in je vergelijking van transactiekosten.
Hoe blijf ik voldoen aan NACHA-regels en voorkom ik boetes?
Bewaar ondertekende machtigingen, gebruik prenotificatietransacties om bankgegevens te valideren en houd je aan de timingregels van NACHA voor retourtransacties en terugboekingen. Kies software die deze stappen automatisch afdwingt en elke handeling registreert. Als je administratie klaar is voor controles, heb je minder problemen met naleving en geen onverwachte boetes.