

Een handelaarsrekening voor e-commerce kiezen in 2026

Kosten voor betalingsverwerking, terugboekingen en verborgen kosten kunnen uw marges in de e-commerce ongemerkt uithollen als ze niet nauwlettend worden gecontroleerd. Inzicht in deze elementen is cruciaal voor het behouden van gezonde winstmarges.
Met een speciale handelaarsrekening kunnen bedrijven over prijzen onderhandelen, geavanceerde fraudepreventie implementeren en toegang krijgen tot gedetailleerde transactierapporten. Dit biedt meer controle over financiële activiteiten dan alles-in-éénoplossingen.
Door handelaarsrekeningen, betaalgateways en betalingsverwerkers gescheiden te houden, krijgen e-commercebedrijven meer flexibiliteit voor integratie, onderhandelingen en het overstappen naar andere aanbieders dan bij gebundelde oplossingen.
Zorg voor internationaal succes dat uw handelaarsrekening transacties in meerdere valuta en uiteenlopende betaalmethoden ondersteunt. Zo speelt u in op de verwachtingen van consumenten en voorkomt u omzetverlies door betaalbelemmeringen.
Begrijp kostenstructuren met vaste tarieven, gestaffelde tarieven en interchange-plus. Kies voor transparantie om verborgen kosten te vermijden en betere voorwaarden te bedingen, zodat u uw uitgaven voor betalingsverwerking onder controle houdt.
Betalingsverwerking: het onderdeel van je e-commercebedrijf dat opzettelijk verwarrend is ontworpen en stilletjes je marges uitholt als je niet oplet.
Je denkt dat je een eerlijke deal krijgt, maar vervolgens duiken verwerkingskosten, terugboekingen en willekeurige kostenposten op, die je winst aantasten.
Elke aanbieder zegt hetzelfde: “lage tarieven, snelle installatie en 24/7 ondersteuning.” De meeste brengen verborgen kosten, algemene dashboards en een supportlijn die net zo goed een ideeënbus kan zijn.

Deze gids is voor jou als je het volgende wilt:
- Duidelijkheid over de werkelijke kosten. Ontdek waarvoor je daadwerkelijk betaalt bij elke kaartbetaling, ACH-overboeking en transactie met een digitale portemonnee.
- Betere ondersteuning. Sla de onzin van eerstelijnssupport over en krijg directe toegang wanneer je die nodig hebt.
- Degelijke integraties. Laat je e-commerceplatform, POS en winkelwagen samenwerken — zonder lapmiddelen.
- Onderhandelingspositie. Neem geen genoegen met prijzen volgens het principe “één prijs voor iedereen” of transactiekosten volgens de “industriestandaard”.
Je weet na afloop welke e-commerce-merchantaccount geschikt is voor jouw bedrijf, welke functies er echt toe doen en hoe je voorkomt dat je geld verliest aan je eigen betalingsverwerker.
Laten we eraan beginnen.
Wat is een e-commerce-merchantaccount?
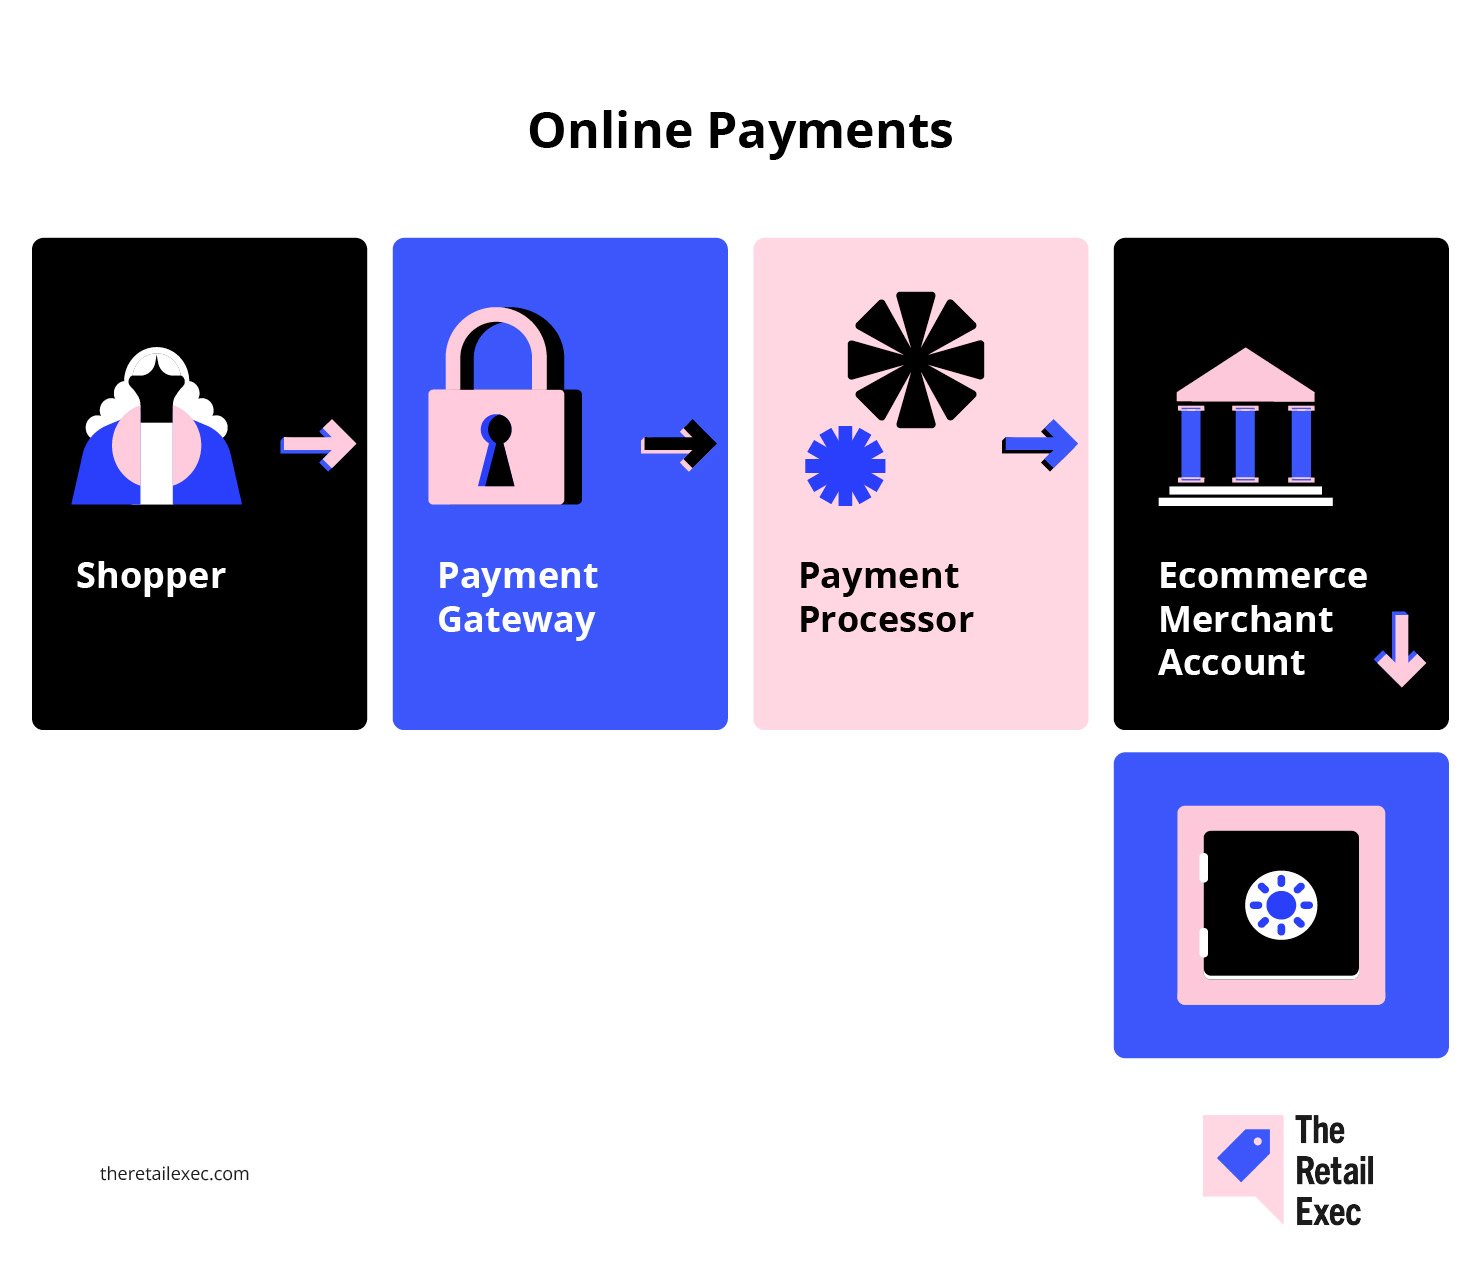
Een e-commerce-merchantaccount is een zakelijke bankrekening die specifiek is ingesteld voor het verwerken van online betalingen met creditcards, betaalpassen en andere elektronische betaalmethoden.
Wanneer een klant afrekent op je e-commercewebsite of in je fysieke winkel, gaan de gelden niet rechtstreeks naar je primaire bankrekening — ze komen eerst hier terecht en worden vervolgens vrijgegeven nadat verwerkingskosten en nalevingscontroles zijn afgehandeld.
Zo past deze in de keten van betalingsverwerking:
- Geen betaalgateway. De gateway verzendt de betalingsgegevens van je klant veilig vanuit je winkelwagen naar de betalingsverwerker.
- Niet de verwerker. De verwerker verplaatst het geld daadwerkelijk tussen banken en kaartnetwerken zoals Visa, Mastercard of ACH.
- Jouw controlepunt. Met een speciale merchantaccount kun je over je eigen prijzen onderhandelen, geavanceerde fraudepreventie gebruiken en gedetailleerde rapportages over elke vergoeding en transactie bijhouden.
Jonathan Saluk, een consultant voor merchantdiensten, legt het eenvoudig uit:
Een speciale merchantaccount biedt je: lagere kosten, betere fraudetools, toegewijde ondersteuning, betrouwbare uitbetalingen en controle over de financiële motor van je bedrijf.
Als je een sterke onderhandelingspositie wilt bij je betaaloplossingen en het zat bent om beperkt te worden door alles-in-één-aanbieders zoals PayPal of Stripe, is het bezitten van je eigen merchantaccount de eerste stap.
Voor bedrijven met een groot transactievolume betekent dit meer flexibiliteit, meer gegevens en — vaak — meer geld in je zak.
Klaar om meer te leren? Bekijk onze introductie over wat merchant-betalingsverwerking is voor aanvullende achtergrondinformatie.
Merchantaccount versus betaalgateway versus verwerker
Het is gemakkelijk om te verdwalen in betalingsjargon, dus laten we de drie belangrijkste onderdelen bespreken waarmee je te maken krijgt bij elke e-commerce-betaaloplossing:
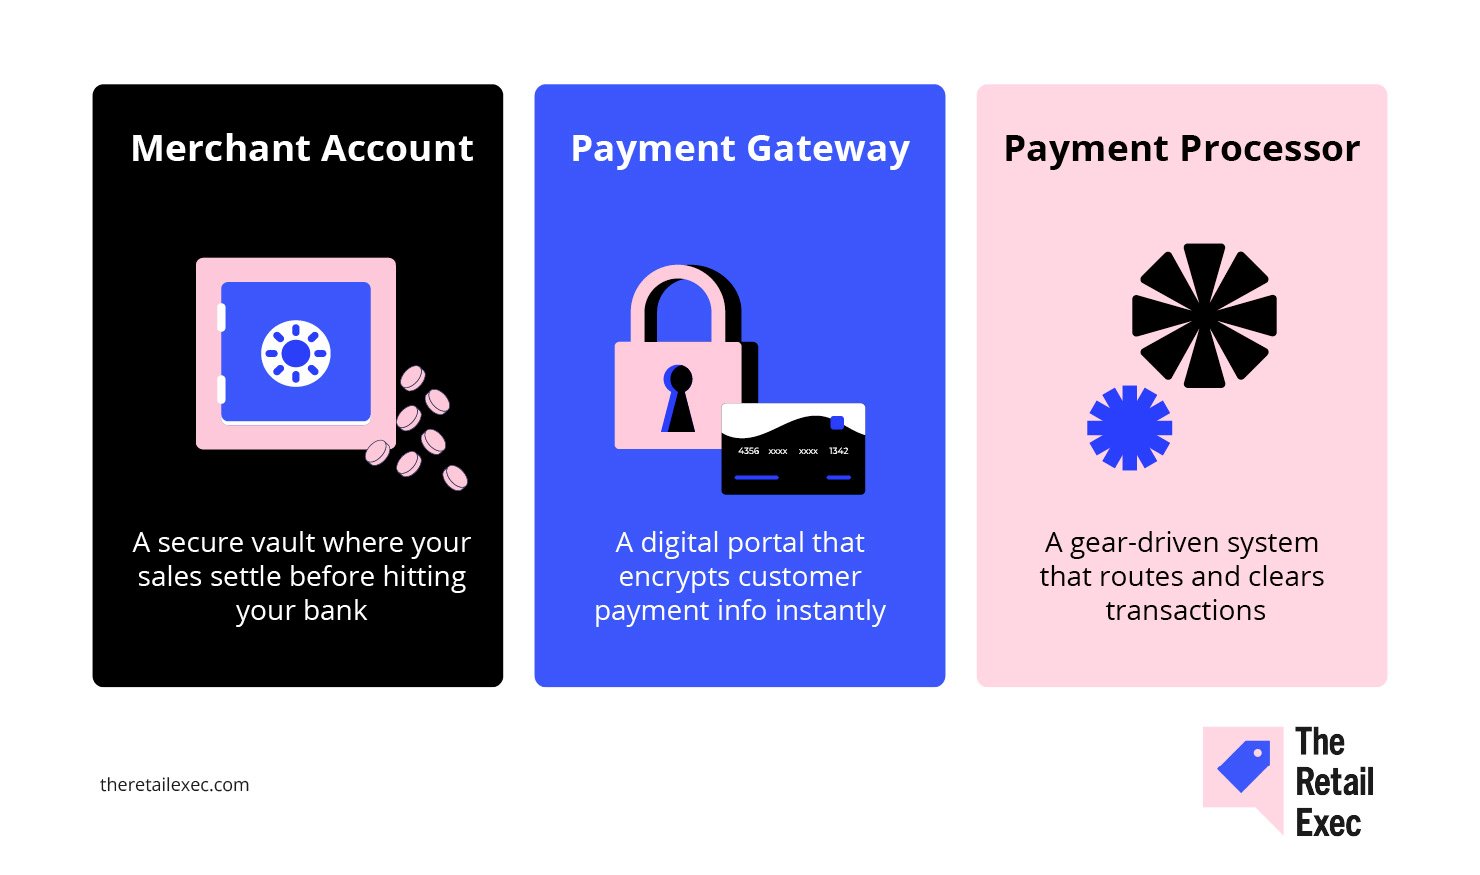
- Merchantaccount. Dit is de zakelijke bankrekening waarop de gelden van elke verkoop worden aangehouden voordat het geld je primaire rekening bereikt. Dit is de stap waarmee je creditcardbetalingen, betaalpassen, ACH en andere elektronische betalingen in je online winkel of bij je verkooppunt kunt accepteren.
- Betaalgateway. Dit is de beveiligde technologie die de betalingsgegevens van je klant van je afrekenpagina of winkelwagen naar de verwerker stuurt. Zie het als de verbinding tussen je e-commerceplatform (zoals Shopify) en de systemen van de verwerker. Populaire gateways zijn Authorize.Net en, in sommige configuraties, Stripe.
- Betalingsverwerker. Dit is het bedrijf dat achter de schermen daadwerkelijk alles regelt: geld verplaatsen tussen banken, afwikkelingen beheren, Visa-, Mastercard- en American Express-netwerken afhandelen en transactiegoedkeuringen en -weigeringen verwerken.
Waarom is dit belangrijk?
- Scheiding = flexibiliteit. Door deze rollen gescheiden te houden, krijg je meer vrijheid om van betalingsgateway te wisselen, verschillende verwerkers te kiezen of met elke provider betere tarieven te onderhandelen naarmate je e-commercebedrijf groeit.
- Gebundelde oplossingen kunnen eenvoudiger zijn, maar brengen compromissen met zich mee. Het gebruik van een alles-in-éénservice (zoals PayPal of Stripe) betekent minder gedoe bij het instellen, maar vaak hogere kosten, minder transparante rapportage en minder invloed op ondersteuning of aangepaste integraties.
Als je een klein bedrijf runt en eenvoud wilt, kan een gebundelde oplossing prima zijn.
Als kosten, gegevens en controle voor jou belangrijk zijn—vooral wanneer je je onlinebedrijf opschaalt of uitbreidt naar betalingen in fysieke winkels—is het de moeite waard om deze rollen gescheiden te houden.
Verdiep je in praktijkvoorbeelden van elke rol in onze uitgebreide uiteenzetting over merchantaccount versus betalingsgateway.
Waarom je bedrijf een eigen merchantaccount nodig heeft
Dit is de harde waarheid: als je vasthoudt aan algemene, gebundelde betaaloplossingen, betaal je altijd meer en houd je minder controle.
Als je een serieus e-commercebedrijf wilt runnen—of je onlinewinkel wilt opschalen tot voorbij het niveau van een nevenactiviteit—is een eigen merchantaccount de volgende stap.
De daadwerkelijke voordelen:
- Lagere kosten bij serieuze volumes. Volgens ClearlyPayments kan een bedrijf dat jaarlijks $1 miljoen verwerkt, zijn effectieve verwerkingstarief met een eigen account verlagen tot ongeveer 2%, tegenover ongeveer 2,6% bij een betalingsaggregator. Dat betekent $6,000 per jaar extra in je zak, alleen al door over te stappen.
- Betere hulpmiddelen voor fraudepreventie. Online verkopers in de VS en Europa besteden naar verluidt bijna 10% van hun omzet aan het beheren van betalingsfraude (inclusief verliezen en operationele kosten). Met een eigen merchantaccount krijg je toegang tot functies zoals gedragsanalyse, aangepaste regelsets en 3D Secure, waarmee zowel fraudeverliezen als onterechte weigeringen kunnen worden verminderd.
- Betere ondersteuning en meer transparantie. Betalingsaggregators behandelen je als een ticket in de wachtrij. Een gespecialiseerde provider biedt echte klantenondersteuning, gedetailleerde rapportages en meer inzicht in elke afzonderlijke post op je overzicht—zodat je je betaalproces daadwerkelijk kunt optimaliseren en problemen kunt signaleren voordat ze zich opstapelen.
- Controle en flexibiliteit. Met een zelfstandig merchantaccount zit je niet vast aan het ecosysteem van één provider. Je kunt tarieven onderhandelen, van gateway wisselen, betaalmethoden zoals Apple Pay of ACH toevoegen en snel reageren als je bedrijf verandert.
Als je van plan bent je onlinewinkel op te schalen, nieuwe locaties te openen of met nieuwe betaalopties te experimenteren, zijn de extra flexibiliteit en potentiële besparingen echt.
Voor iedereen die de eerste fase van een klein bedrijf voorbij is, is een eigen merchantaccount niet alleen een upgrade—het beschermt je marges en je gemoedsrust.
Checklist vóór je selectie
Voordat je een merchantaccount aanvraagt, moet je ervoor zorgen dat je klaar bent om de acceptatiebeoordeling zonder al te veel problemen te doorlopen.
Dit is waar elke betalingsverwerker en aanbieder van merchantdiensten naar kijkt:
- Geregistreerde bedrijfsentiteit en federaal belastingnummer. Je hebt een LLC, vennootschap of vergelijkbare structuur nodig, plus je EIN van de IRS. Geen legaal bedrijf, geen merchantaccount.
- Afzonderlijke zakelijke bankrekening. Het vermengen van zakelijke en persoonlijke financiën is voor elke provider een alarmsignaal. Zorg voor een aparte rekening, uitsluitend voor je e-commerce- of retailbedrijf.
- 3–6 maanden aan verkoop- en betaalgegevens. Verwerkers willen bewijs zien dat je daadwerkelijk betalingen verwerkt: gemiddelde transactieomvang, maandelijks volume, terugbetalingspercentages en terugboekingen. Verzamel overzichten van je vorige betaaldienst of platform (zoals Shopify, Stripe of PayPal).
- Een actieve website en een terugbetalingsbeleid. Je e-commercewebsite moet actief zijn en een duidelijk terugbetalingsbeleid hebben dat klanten en beoordelaars kunnen bekijken.
- Documentatie over PCI DSS-naleving. Als je creditcardgegevens verwerkt of opslaat, moet je je PCI-nalevingscertificaat of zelfbeoordeling kunnen tonen.
Zorg dat dit allemaal op orde is en de meeste goedkeuringsprocedures verlopen soepel, of je nu een nieuw onlinebedrijf bent of je betaalinfrastructuur opschaalt.
Belangrijke functies waar elke detailhandelaar prioriteit aan moet geven
Door de juiste functies voor je merchantaccount te kiezen, kun je je winst rechtstreeks verhogen, activiteiten stroomlijnen en je bereik vergroten. Hieronder staan de belangrijkste functies die we in detail bespreken:
Ondersteuning voor meerdere valuta en internationale betalingen
Online verkopen betekent dat je concurreert om het geld van klanten wereldwijd, niet alleen lokaal.
In het afgelopen jaar kocht 55% van de online shoppers wereldwijd bij een buitenlandse e-commercewebsite. Nog veelzeggender: 92% van de kopers wil dat prijzen in de eigen valuta worden weergegeven, en 33% verlaat het winkelwagentje als je hen verplicht in USD te betalen.
Kai Wu, commercieel directeur bij Airwallex, zegt het ronduit:
E-commerce is mondialer dan ooit… Nu de wereldwijde grensoverschrijdende e-commercemarkt naar verwachting in 2030 een omvang van $7.9 biljoen bereikt, is het cruciaal dat internationale verkopers de pijnpunten van consumenten oplossen en de best mogelijke klantervaring bieden om succesvol te zijn in deze concurrerende markt
Waar moet je op letten bij een aanbieder van merchantaccounts?
- Automatische valutaconversie en lokale uitbetaling. Accepteer betalingen in elke valuta, laat uitbetalen op je eigen bankrekening en vermijd onverwachte conversiekosten.
- Ondersteuning voor regionale betaalmethoden. Ga verder dan Visa en Mastercard—denk aan iDEAL, Alipay en andere lokale opties die kopers vertrouwen.
- Duidelijke internationale tarieven. Grensoverschrijdende kosten en wisselkoerskosten mogen geen raadsel zijn. Laat je aanbieder de berekening inzichtelijk maken.
Dynamische valutaconversie is een valkuil—eis echte betalingen in meerdere valuta met transparante wisselkoersen en gelokaliseerde betaalmethoden zoals SEPA of iDEAL als je wereldwijd verzendt

Als je internationaal wilt verkopen, zorg dan voor internationale betalingen—of neem genoegen met lokale resultaten.
Periodieke facturering en abonnementsfuncties
Als je e-commercebedrijf afhankelijk is van lidmaatschappen, abonnementen of terugkerende bestellingen, is periodieke facturering geen optie maar een noodzaak—het vormt de basis voor voorspelbare inkomsten.
De cijfers bevestigen dit: een verbetering van 5% in klantretentie kan de winst met maximaal 95% verhogen.
Maar hier schieten de meeste betaaloplossingen tekort:
- Kaartupdates en logica voor nieuwe pogingen. Te veel abonnementen mislukken omdat kaarten zijn verlopen. Je hebt een aanbieder van merchantservices nodig die kaarten automatisch bijwerkt en mislukte betalingen opnieuw probeert voordat je een klant definitief verliest.
Kijk minimaal naar automatische nieuwe pogingen bij mislukte kaartbetalingen, workflows voor betalingsherinneringen en het veilig opslaan van kaartgegevens. Het terugwinnen van inkomsten uit mislukte betalingen is net zo belangrijk als de eerste facturering—vooral in sectoren met een hoog klantverloop. Zoek ook naar plug-ins voor abonnements- en ledenbeheer voor je winkelwagentje—mogelijk vind je betere zelfstandige oplossingen.

- Flexibel abonnementsbeheer. Bekijk de voordelen van software voor abonnementsbeheer en functies zoals aanpasbare factureringsintervallen, eenvoudige planwijzigingen en ingebouwd beheer van betalingsherinneringen om onvrijwillig klantverloop te beperken.
- Integraties die je tijd besparen. Je merchantaccount moet soepel verbinding maken met je e-commerceplatform, CRM en boekhoudtools—of je nu Shopify, een aangepaste API of iets daartussenin gebruikt.
Geautomatiseerde periodieke facturering draait niet alleen om gemak. Het is de manier om ervoor te zorgen dat terugkerende inkomsten ook daadwerkelijk terugkerend blijven.
Digitale portemonnees en opties voor achteraf betalen
Moderne shoppers willen betaalopties die passen bij hun manier van leven—snel, flexibel en zonder gedoe. Als je betaalpagina geen digitale portemonnees en platforms voor nu kopen, later betalen ondersteunt, laat je serieuze inkomsten liggen.
- Digitale portemonnees stimuleren mobiele conversies. Apple Pay of Google Pay toevoegen kan de conversieratio bij mobiel afrekenen met maximaal 62% verhogen. Als je betalingsverwerker of e-commerceplatform deze opties niet standaard ondersteunt, maak je het shoppers te moeilijk om te betalen.
- BNPL verhoogt het aantal voltooide aankopen. Nu kopen, later betalen is niet alleen maar hype—aanbieders melden een stijging van 20–30% in voltooide winkelwagens nadat ze deze optie hebben ingeschakeld. Wees wel duidelijk over de transactiekosten en de werkelijke impact op je winstmarge.
- Controleer de details. De beste aanbieders van zakelijke betaalrekeningen bieden eenvoudige integraties, transparante BNPL-prijzen en realtime goedkeuringsstatistieken. Neem geen genoegen met handmatige aanvullingen of moeilijk vindbare ondersteuning.
Silvija Martincevic, commercieel directeur bij Affirm, zegt waar het op staat:
Bijna de helft van de consumenten rondt een aankoop alleen af als een verkoper bij het afrekenen een optie voor betaling in termijnen aanbiedt…
Dit laat zien hoe belangrijk het voor retailers is om klanten flexibele betaalmogelijkheden te bieden die niet alleen de conversieratio verhogen, maar er ook voor zorgen dat die klanten terugkomen.
Wat dit allemaal betekent: Als je betaalinfrastructuur de veranderende verwachtingen van consumenten niet kan bijhouden, raak je hen kwijt aan verkopers die dat wel kunnen.
Rapportage & analyses
Wil je weten waar je geld naartoe gaat? Vertrouw dan niet alleen op je bankafschrift voor het volledige verhaal. Gedetailleerde analyses zijn geen luxe voor e-commercebedrijven—ze maken het verschil tussen gissen en weten.
Te veel aanbieders van zakelijke betaalrekeningen overspoelen je met pdf's en noemen dat “rapportage”. Wat je in plaats daarvan nodig hebt:
- Realtime dashboards die je goedkeuringspercentages, geweigerde transacties en transactiekosten tonen zodra ze zich voordoen. Wachten op samenvattingen aan het einde van de week of maand? Dan loop je al achter.
- Uitgebreide filters en aangepaste exports waarmee je kunt inzoomen op AMEX-terugboeking, kunt bijhouden hoeveel je betaalt voor pinbetalingen of precies kunt vaststellen welke betalingsgateway traag reageert.
- Geautomatiseerde waarschuwingen bij problemen—terugboeking, vertragingen bij uitbetalingen, vreemde volumepieken. Stel drempelwaarden in zodat je een melding krijgt wanneer er echt iets mis is, niet alleen wanneer het marketingteam wil opscheppen.
- Volledige uitsplitsing tot op transactieniveau, inclusief metagegevens, tijdstempels en vereffeningsgegevens. Zo win je geschillen, herken je fraudepatronen en ontdek je een “fout” van een verwerker voordat die je echt geld kost.
Als je maar blijft gissen waarom je uitbetaling van vorige maand lager was of plotselinge kostenstijgingen niet aan je accountant kunt uitleggen, geeft je huidige aanbieder je niet de analyses die je nodig hebt.
Eis meer, of breng je betalingsverwerking ergens anders onder.
Ondersteuning & SLA's voor uitbetalingen
Niets verpest je dag—of je week—zoals een betalingsprobleem, vooral wanneer je geen duidelijk antwoord krijgt van je aanbieder van betaaldiensten. De snelheid van ondersteuning en uitbetalingen mag nooit een raadspel zijn.
Wat onderscheidt de goede aanbieders van de vergeetbare?
- Echte ondersteuning, volgens jouw schema. Zoek naar gegarandeerde reactietijden: één uur of minder voor kritieke problemen, en ondersteuningskanalen die verder gaan dan alleen e-mail. Als je onlinebedrijf 24/7 betalingen verwerkt, moet je aanbieder 24/7 mensen beschikbaar hebben—via telefoon, chat en e-mail.
- Consistente verwerkingstijden. De industrienorm is 1–3 werkdagen voordat kaarttransacties op je zakelijke bankrekening staan, maar sommige aanbieders kunnen uitbetalingen dezelfde dag of zelfs direct uitvoeren (tegen betaling). Trage of onvoorspelbare uitbetalingen beperken je mogelijkheden om voorraad te bestellen, personeel te betalen of gewoon rustig te slapen.
- Gegarandeerde beschikbaarheid. Accepteer niets onder 99% systeembeschikbaarheid, maar streef hoger—naar 99,9% of meer. Uitval tijdens het afrekenen betekent gemiste verkopen, boze klanten en slechte beoordelingen.
- Hulp bij terugboekingen en geschillen. Snelle meldingen en toegang tot hulpmiddelen voor geschillenbeheer of geschiladviseurs kunnen het verschil maken tussen een verlies moeten slikken en je geld behouden.
Test hun beweringen grondig voordat je tekent. Dien buiten kantooruren ondersteuningstickets in. Vraag hoe ze omgaan met een mislukte uitbetaling of een fraudepiek.
Aanbieders die hier tekortschieten, zullen waarschijnlijk verdwijnen zodra het misgaat.
Overwegingen voor verkopers met een hoog risico
Verkoopt u CBD, supplementen, reizen, inhoud voor volwassenen of iets anders dat banken als “hoog risico” beschouwen? Bereid u dan voor op een andere reeks regels—en veel hogere kosten.
Wat verandert er wanneer u een handelaar met een hoog risico bent?
- Hogere transactiekosten. Reken op 3.5%–6.5% per kaarttransactie, soms meer. Dat is de prijs voor sectoren met hogere fraude- en terugboekingspercentages.
- Maandelijkse kosten en doorlopende reserves. Maandelijkse servicekosten liggen meestal tussen $10 en $75. Betalingsverwerkers kunnen ook 5%–15% van uw volume gedurende 90–180 dagen achterhouden als verzekering tegen terugboekingen.
- Hoge boetes voor terugboekingen. Elke betwiste transactie kan u $25–$50 kosten, boven op de terugbetaling.
- Extra controle tijdens de acceptatieprocedure. U hebt waterdichte documentatie nodig—oprichtingsdocumenten van het bedrijf, verwerkingsgeschiedenis, beschrijvingen van producten/diensten en soms zelfs bankreferenties. Wees voorbereid om alles uit te leggen.
Niet alle aanbieders van betaalrekeningen voor handelaren willen handelaren met een hoog risico bedienen, en de aanbieders die dat wel doen verschillen sterk in hun voorwaarden en servicekwaliteit.
Toonaangevende gespecialiseerde aanbieders zoals PaymentCloud, HighRiskPay en National Processing kunnen u op weg helpen, maar vergelijk altijd niet alleen de tarieven, maar ook de schema’s voor het vrijgeven van reserves en de ondersteuning bij geschillen. Onze uitgebreide gids voor e-commercediensten voor handelaren bespreekt deze aanbieders in detail.
Als u actief bent in een sector met een hoog risico, beschouw uw betaalinfrastructuur dan als een bedrijfskritisch bedrijfsmiddel—want voor u is dat absoluut het geval.
Kostenstructuren voor betaalrekeningen voor handelaren begrijpen
Niets knabbelt sneller aan winsten dan slechte prijsstelling—of niet weten wat u werkelijk betaalt. Elke aanbieder beweert dat zijn prijsstelling eenvoudig is. Let op: dat is zelden het geval.
Er zijn drie belangrijke prijsmodellen die u bij betaaldiensten voor handelaren zult tegenkomen:
Vaste prijsstelling
Bij dit model betaalt u één vast percentage plus een vast bedrag voor elke kaarttransactie—bijvoorbeeld 2.9% + $0.30 voor creditcardbetalingen, ongeacht de omstandigheden.
Het is uiterst eenvoudig en makkelijk te voorspellen, maar meestal duurder voor bedrijven die grote volumes verwerken of veel fysieke pinbetalingen met betaalpassen ontvangen.
Gelaagde prijsstelling
Hier wordt het ingewikkeld.
Transacties worden ingedeeld in de categorieën “gekwalificeerd”, “gedeeltelijk gekwalificeerd” of “niet-gekwalificeerd”. U ziet een geadverteerd tarief (“vanaf slechts 1.8%!”), maar tenzij u de kleine lettertjes volledig bestudeert, zal het merendeel van uw verkopen in die hogere, minder gunstige categorieën vallen.
Kort gezegd: Gelaagde prijsstelling verbergt de werkelijke kosten en is vrijwel nooit de beste deal voor gevestigde onlinewinkels.
Begin met het effectieve tarief—uw totale kosten gedeeld door het totale verwerkte volume. Bekijk vervolgens afzonderlijke kostenposten zoals tarieven voor niet-gekwalificeerde transacties, grensoverschrijdende kosten en maandelijkse minimumbedragen.
Controleer vooral de volledig geladen kostprijs—tarieven, verwerkingskosten, basiskosten, enzovoort.
Door de recente wijzigingen in tarieven en de de-minimisregels kunnen deze kosten u verrassen en stilletjes uw marges aantasten als u niet verder kijkt dan het loktarief.
Prijsstelling op basis van interchange plus
De gouden standaard voor transparantie. U betaalt de werkelijke interchangevergoeding die door de kaartnetwerken (Visa, Mastercard, American Express) wordt vastgesteld, plus een vaste opslag van uw aanbieder—bijvoorbeeld interchange + 0.30% + $0.10.
Op uw rekeningoverzicht staat precies vermeld waar elke cent naartoe gaat, waardoor het eenvoudiger wordt om te onderhandelen en verborgen kosten op te sporen.
Voorbeeld van een kostenvergelijking (op basis van een gemiddelde transactie van $100 × 1.000 transacties):
| Prijsmodel | Voorbeeldtarief | Gemiddeld transactiebedrag × volume | Geschatte kosten |
|---|---|---|---|
| Vast tarief | 2.9% + $0.30 | $100 × 1,000 | (0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Gelaagd (gekwalificeerd) | 1.8% | $100 × 1,000 | (0.018×100×1,000) = $1,800 |
| Interchange-plusmodel | interchangevergoeding + 0.30% + $0.10 | $100 × 1,000 | ((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Zo gebruik je dit:
Vervang de $100 × 1,000 door je eigen gemiddelde transactiebedrag en maandelijkse aantal transacties en gebruik vervolgens de berekening in de laatste kolom om je werkelijke kosten onder elk model te zien.
Tips van experts:
- Een vast tarief staat voor eenvoud. Klein bedrijf, laag volume en geen verrassingen gewenst? Kies dan voor een vast tarief.
- Gelaagde prijsstelling is voordelig voor de verwerker. Als het te mooi lijkt om waar te zijn, is dat waarschijnlijk ook zo.
- Het interchange-plusmodel staat voor transparantie. Handelaren met een hoog volume kunnen lagere opslagen bedingen en onaangename verrassingen voorkomen.
Laat vóór je tekent elke aanbieder alle mogelijke kosten uitsplitsen: maandelijkse kosten, kosten per transactie, terugbetalingen, terugboekingen, PCI-naleving, rekeningoverzichtkosten, noem maar op. Als ze de vraag ontwijken of “het niet kunnen zeggen”, loop dan weg.
Zo kies je je e-commerce-verkopersaccount
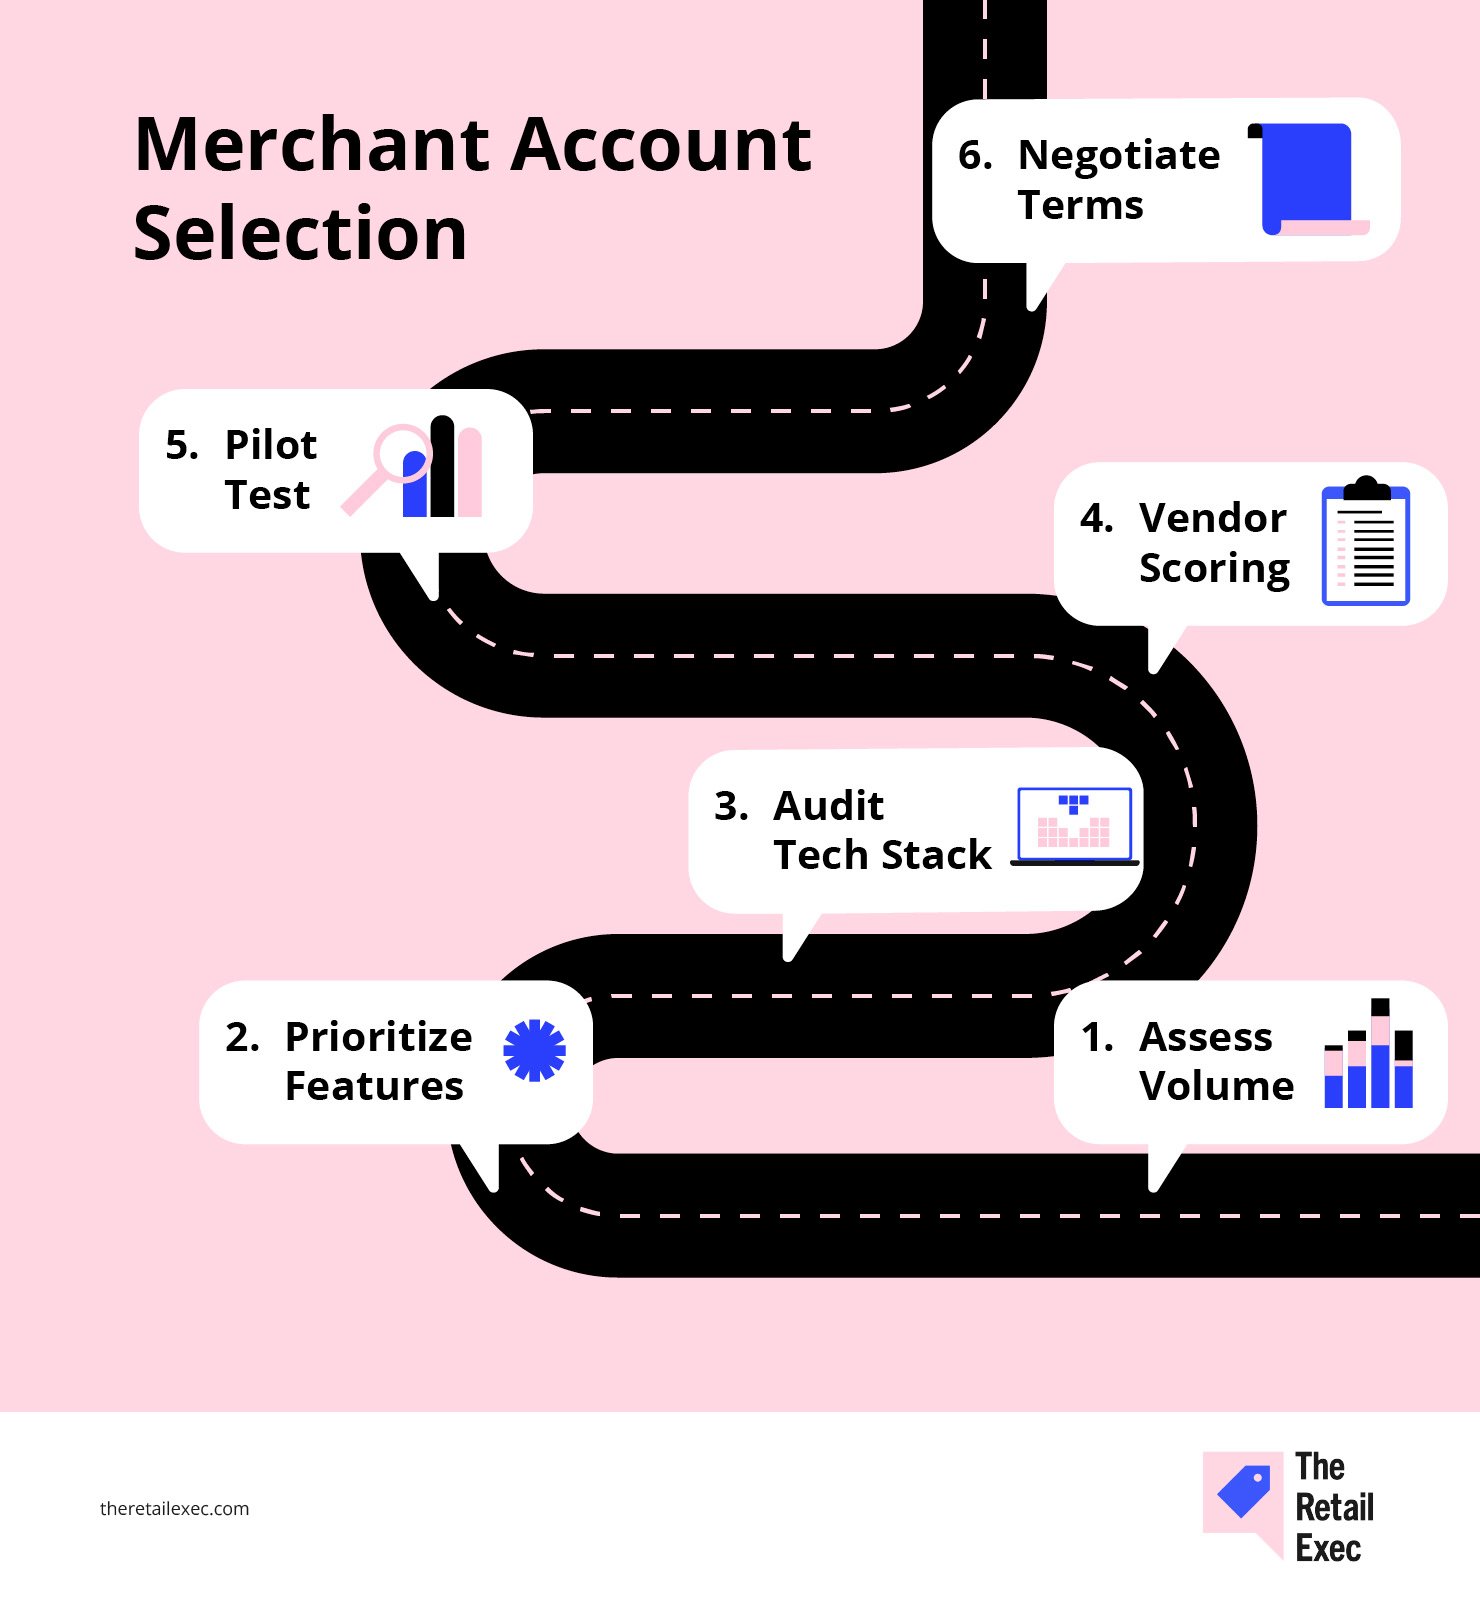
Het kiezen van het juiste verkopersaccount kan voelen alsof je geblinddoekt door een doolhof navigeert—dus laten we die blinddoek afnemen met een routekaart in zes stappen die alles behandelt, van volume en functies tot je technologie-infrastructuur en onderhandelingstactieken.
Volg deze stappen in de juiste volgorde en je verandert wat gewoonlijk wekenlang giswerk kost in een gestructureerd, datagedreven proces.
Elke stap bouwt voort op de vorige, zodat je risico, naleving en prestaties in de praktijk hebt afgedekt voordat je je handtekening zet.
Aan het einde heb je een duidelijk scoreoverzicht waarin aanbieders worden vergeleken op kosten, SLA's, fraudepreventiehulpmiddelen en integraties—plus de zekerheid dat je niet te veel betaalt of belangrijke mogelijkheden misloopt.
Stap 1: Beoordeel je transactievolume en betalingsmix
Begin met de gegevens, niet met de hype.
Haal je betalingsverwerkingsgeschiedenis van de afgelopen 6–12 maanden erbij—creditcard, betaalkaart, ACH en al het andere dat via je afrekenproces of verkooppunt loopt. Splits dit uit naar:
- Maandelijks aantal transacties en gemiddelde transactieomvang. Laat aanbieders je niet in een “categorie” indelen—toon ze je werkelijke cijfers.
- Omzet per betaalmethode. Hoeveel komt er binnen via Visa, Mastercard, American Express, Apple Pay, ACH of andere betaalopties?
- Seizoensinvloeden of groeipieken. Heb je piekmaanden, markeer die dan nu. Aanbieders willen het volledige beeld zien.
Dit is geen bezigheidstherapie. Je hebt deze cijfers nodig om offertes van betalingsverwerkers eerlijk te kunnen vergelijken en opgeblazen prijzen op basis van “schattingen” te ontdekken.
Als 40% van je verkopen uit betaalkaartbetalingen of digitale portemonnees bestaat, maak dat dan vooraf duidelijk.
De juiste aanbieder van betaaldiensten hoort zijn aanbod af te stemmen op jouw werkelijke mix—anders betaal je voor de verkeerde dingen.
Stap 2: Geef prioriteit aan functies en nalevingsvereisten
Nu je je betalingsmix kent, is het tijd om streng te bepalen wat belangrijk is.
Laat je niet verblinden door fraaie overzichten—richt je op de functies die daadwerkelijk invloed hebben op je marges, activiteiten en nalevingsrisico's.
Maak een eenvoudige matrix: zet aan de ene kant de onmisbare functies (zoals fraudepreventie, terugkerende facturering of ondersteuning voor meerdere valuta) en geef elke aanbieder van verkopersaccounts per onderdeel een score van 1–5.
Belangrijkste criteria om te overwegen:
- PCI DSS-beveiliging. Kijk alleen naar aanbieders met PCI DSS-niveau 1-certificering. Alles daaronder betekent dat je om problemen vraagt.
- Fraudepreventietools. Krijg je realtime waarschuwingen, aanpasbare regels en filters voor machinaal leren, of alleen basiscontroles via AVS?
- Flexibele betaalmogelijkheden. Ondersteunt de aanbieder al je betaalmethoden—creditcard, pinbetalingen, ACH, digitale portemonnees en Koop Nu, Betaal Later—of word je gedwongen extra kosten te betalen?
- Internationale ondersteuning en ondersteuning voor meerdere valuta. Verkoop je buiten je eigen regio? Geef dan prioriteit aan aanbieders met transparante tarieven voor grensoverschrijdende betalingen en ingebouwde lokale betaalmethoden.
- Eenvoudige integratie. Vraag naar plug-ins voor je e-commerceplatform, de kwaliteit van de API en documentatie voor ontwikkelaars. Slechte integraties kosten je team veel tijd (en geduld).
- Rapportage en analyses. Kun je daadwerkelijk zien wat je verwerkingskosten veroorzaakt en waar afwijzingen plaatsvinden, of zit je vast aan onverklaarbare cijfers?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eControleer of ze voldoen aan PCI-niveau 1 en of ze helpen de reikwijdte van de SAQ (zelfbeoordelingsvragenlijst) te beperken. Als ze de volledige PCI-verantwoordelijkheid bij jou leggen, loop dan weg.\u003c/span\u003e
De juiste functies en nalevingsnormen zorgen ervoor dat je e-commercebedrijf klaar is voor de toekomst en onaangename verrassingen voorkomt. Behandel deze stap als een checklist, niet als een verlanglijst—als een aanbieder niet goed scoort op wat je nu en over een jaar nodig hebt, streep hem dan weg.
Bekijk om goed te beginnen onze beste merchant-accountdiensten om de best beoordeelde aanbieders op één plek te bekijken. Hier is alvast een voorproefje van onze top 10:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Stap 3: Controleer je technologiestack en integratiebehoeften
Het is nu tijd om elk onderdeel van je commerciële ecosysteem in kaart te brengen—want één slechte koppeling kan betalingen veranderen in een voltijdse baan.
- Breng je tools in kaart. Noteer je e-commerceplatform (Shopify, WooCommerce, BigCommerce, maatwerk), POS, CRM, ERP en elke externe app die onlinebetalingen of klantgegevens verwerkt.
- Controleer de integratiemethoden. Biedt je favoriete merchant-accountaanbieder een directe plug-in voor je e-commercewinkel, of moet je een aangepaste API-koppeling bouwen? Rechtstreekse integraties besparen je ontwikkelteam enorm veel uren.
- Breng knelpunten in kaart. Veroorzaakt een onderdeel van je huidige stack fouten, mislukte transacties of problemen met de boekhouding? Markeer het. De juiste betalingsverwerkingsoplossingen zouden deze problemen moeten oplossen, niet verergeren.
- Beoordeel de middelen voor ontwikkelaars. Vraag om tijdsinschattingen voor integratiewerk. Soms kost een “goedkopere” aanbieder je meer als je team wekenlang met diens API moet worstelen.
Neem deze informatie mee naar elk gesprek met een leverancier.
Als een merchant-accountaanbieder geen soepele verbinding kan maken met je belangrijkste systemen of van je verwacht dat je het “gewoon bouwt”, is dat een alarmsignaal.
Je hebt betaaloplossingen nodig die je e-commercebedrijf draaiende houden—niet oplossingen die nieuwe problemen veroorzaken.
Om je tijdrovend uitproberen te besparen, hebben we de beste betalingsverwerkers voor e-commerce voor integratie en betrouwbaarheid verzameld. Deze keuzes zijn gebaseerd op geschiktheid in de praktijk, niet alleen op marketingclaims:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Stap 4: Maak een beoordelingschecklist voor leveranciers en gebruik deze
Nu je je behoeften en je stack in kaart hebt gebracht, moet je niet op je gevoel vertrouwen of je laten verblinden door de gladste verkooppraat. Leg elke aanbieder van merchantaccounts langs dezelfde meetlat.
Maak een eenvoudige spreadsheet.
Ik gebruik een schaal van 1 tot 5 voor drie categorieën: totale kosten, integratieproblemen en reactiesnelheid van de ondersteuning. Een account met minder dan 12/15 punten is de hoofdpijn niet waard.
Vermeld elke leverancier als een rij en je belangrijkste criteria als kolommen—denk aan verwerkingskosten, SLA's voor ondersteuning, functies, integratie-inspanning, fraudetools en meer. Ken gewichten toe aan wat voor jouw bedrijf het belangrijkst is.
Zo pak je het aan:
| Criterium | Gewicht | Score aanbieder A (× gewicht) | Score aanbieder B (× gewicht) |
|---|---|---|---|
| Vergoedingen | 30% | 4 (1.2) | 3 (0.9) |
| SLA's voor ondersteuning | 20% | 5 (1.0) | 4 (0.8) |
| Functies | 25% | 3 (0.75) | 5 (1.25) |
| Integratie-inspanning | 15% | 2 (0.3) | 4 (0.6) |
| Fraude & beveiliging | 10% | 4 (0.4) | 3 (0.3) |
| Totale gewogen score | 100% | 4.65 | 3.85 |
Vermenigvuldig de score van elke aanbieder (1–5) met het gewicht van elk criterium en tel de resultaten vervolgens bij elkaar op. De hoogste totaalscore wint.
Als een aanbieder slecht scoort op iets cruciaals—zoals integraties of klantenondersteuning—vraag dan of ze dit kunnen verbeteren of ga verder. Pas de gewichten aan naarmate je meer leert; dit ligt niet in steen gebeiteld.
Neem niet langer beslissingen op basis van gevoel of omdat een logo goed op je website staat. Cijfers liegen niet.
Stap 5: Voer een proef uit
Vertrouw niet op de demo—voer een praktijktest uit voordat je tekent.
- Maak testaccounts aan bij je favorieten en belast ze maximaal: terugbetalingen, annuleringen, gedeeltelijke autorisaties, foutcodes. Veeg niet alleen een kaart en verklaar de test daarmee voor voltooid.
- Verwerk per aanbieder 50–100 transacties als dat mogelijk is. Zo ontdek je de vreemde dingen: time-outs, mislukte webhookmeldingen en onverwachte vereffeningstijden.
- Simuleer klantprocessen. Laat je team terugbetalingen aanvragen, houd bij hoe lang het duurt voordat het geld op een kaart staat en volg de volledige cyclus van een chargeback.
- Leg elk probleem vast. Klopt het overzicht van vreemde kosten niet? Komen de cijfers op het dashboard niet overeen met de stortingen? Vallen API's uit bij grote volumes? Schrijf alles op.
- Verzamel feedback vanuit elke hoek—financiën, bedrijfsvoering, ontwikkeling en ondersteuning. Beoordeel de ernst en stuur je lijst met bugs terug naar de aanbieder. Dring aan op oplossingen of uitleg.
Simuleer randgevallen zoals gedeeltelijke terugbetalingen, gesplitste zendingen of meerdere weigeringen binnen één sessie. Hier begeven de meeste systemen het.
Test ook op echte apparaten en met echte IP-adressen—veel bugs worden niet zichtbaar in opgeschoonde testomgevingen.
Een merk waarmee we werkten ontdekte dat de mobiele checkout op bepaalde Android-apparaten mislukte door een bug in de datumkiezer tijdens het aanmelden voor abonnementen—iets wat niemand tijdens de kwaliteitscontrole zag, omdat ze alleen op Chrome voor desktop testten.

De meeste problemen blijven onopgemerkt totdat je echt geld verplaatst, in plaats van alleen maar toe te kijken terwijl een leverancier een standaard-PowerPointpresentatie doorneemt.
Stap 6: Onderhandel over de definitieve voorwaarden
Je beschikt nu over de gegevens, pilotresultaten en scorekaart—gebruik die om bij elke aanbieder meer waarde uit de onderhandelingen te halen.
- Benut je volume. Als je een maandelijks of jaarlijks minimum kunt toezeggen, vraag dan om een staffelkorting op verwerkingskosten of een betere opslag bovenop interchange-plus. De meeste aanbieders hebben enige speelruimte—maar alleen als je aandringt.
Maandelijkse volumeverplichtingen en chargebackpercentages zijn de belangrijkste hefbomen. Vraag om interchange-plus-prijzen met een opslag van nul basispunten als je op grote schaal transacties verwerkt.
- Stel slimme bundels samen. Heb je fraudepreventie, chargebackbeheer of ondersteuning voor meerdere valuta nodig? Neem ze mee in je onderhandeling. Voor pakketten betaal je vaak minder dan wanneer je alles afzonderlijk afneemt.
- Speel in op de contractduur. Met langere contracten kun je lagere tarieven krijgen, maar zorg dat je niet klem komt te zitten—eis een clausule voor vroegtijdige beëindiging of een maximum voor tariefsverhogingen.
- Vraag om extra’s bij de implementatie. Vraag om een gratis maand toegang tot de testomgeving, kwijtschelding van installatiekosten of speciale ondersteuning door ontwikkelaars. Extra’s naast het tarief besparen geld en frustratie.
- Controleer de kleine lettertjes. Bekijk de vrijgaveschema’s voor reserves, de kostenstructuren voor terugbetalingen en chargebacks, SLA-boetes en alles wat “onder voorbehoud van wijzigingen” is.
Als alles aansluit bij je behoeften, leg het dan vast. Zo niet, blijf dan in gesprek—of haak af. Onthoud: de enige overeenkomst die het waard is om te ondertekenen, is de overeenkomst die bij jouw bedrijf past, niet bij dat van hen.
Veelvoorkomende valkuilen en hoe je ze voorkomt
Zelfs ervaren ondernemers maken fouten bij het kiezen van een merchantaccount. Dit zijn de grootste valkuilen—plus hoe je ze omzeilt voordat ze je schade berokkenen.
- Verborgen kosten negeren. Stiekeme batch-, rekeningoverzicht- of PCI-nalevingskosten kunnen ongemerkt aan je marges knagen.
Snelle oplossing: Controleer echte rekeningoverzichten grondig en dwing aanbieders om elke afzonderlijke vergoeding te specificeren—voordat je tekent.
- De testfase overslaan. Als je vertrouwt op de verkoopdemo, mis je integratieproblemen, mislukte betalingen en gebrekkige ondersteuning.
Snelle oplossing: Voer minstens 50–100 transacties uit in een praktijkproef. Terugbetalingen, geweigerde betalingen en uitzonderingssituaties—vind de problemen voordat je klanten dat doen.
- Jagen op lage geadverteerde tarieven. Het goedkoopste tarief op papier doet er niet toe als je omzet verliest door uitval, gebrekkige fraudetools of trage ondersteuning.
Snelle oplossing: Gebruik je checklist voor leveranciersbeoordeling om kosten af te wegen tegen prestaties en functies in de praktijk.
- Alleen plannen voor vandaag. De juiste aanbieder voor je huidige volume kan problemen krijgen als je opschaalt of internationaal gaat.
Snelle oplossing: Maak een prognose van je groei in de komende 12 maanden en controleer of aanbieders nieuwe betaalmethoden, regio’s en volumes aankunnen.
- Lange contracten ondertekenen zonder uitstapmogelijkheden. Een looptijd van meerdere jaren kan een paar euro besparen—tot je behoeften veranderen en je vastzit.
Snelle oplossing: Onderhandel altijd over clausules voor vroegtijdige beëindiging en tariefplafonds die gekoppeld zijn aan je verwerkingsvolume.
Vermijd deze valkuilen en je navigeert vol vertrouwen door het doolhof van merchantaccounts—waardoor wat als een mijnenveld voelt verandert in een duidelijk, strategisch voordeel.
Tijd om de balans op te maken
Het kiezen van het juiste merchantaccount voor e-commerce draait niet om het najagen van het laagste tarief of onder de indruk raken van een gelikt dashboard.
Het gaat erom de kansen in jouw voordeel te stapelen—door inzicht te krijgen in je betalingsverkeer, kostenstructuur en integratiebehoeften, zodat jij de kosten beheerst en niet je aanbieder.
Reken de cijfers door. Test je opties grondig. Onderhandel alsof het er echt toe doet—want dat doet het.
Het verkeerde account slokt je winst en geduld op; het juiste maakt geld vrij en houdt je gericht op de groei van je bedrijf.
Laat betalingen niet het stille lek in je bedrijfsvoering worden. Controleer je inrichting regelmatig, houd nieuwe betalingstrends in de gaten en word nooit te zelfverzekerd. Detailhandel en betalingstechnologie staan nooit stil.
Retail staat nooit stil—en jij dus ook niet. Abonneer je op onze nieuwsbrief voor de nieuwste inzichten, strategieën en carrièrehulpbronnen van toonaangevende retailleiders die de sector vormgeven.
Veelgestelde vragen over e-commerce-handelaarsaccounts
Dit is het moment waarop we vragen bedenken die je jezelf misschien op dit moment stelt, en ze vervolgens zo goed mogelijk beantwoorden.
Wat kwalificeert mij voor interchange-plus-prijzen?
Interchange-plus-prijzen zijn doorgaans beschikbaar voor handelaars die minstens $50K–$100K per maand verwerken, een schone chargebackgeschiedenis hebben en over goede documentatie voor de acceptatiebeoordeling beschikken.
Om in aanmerking te komen, moet je klaar zijn om verwerkingsafschriften van 6–12 maanden te delen, lage geschilpercentages aan te tonen en bewijs te leveren van je bedrijfsentiteit, EIN en PCI-compliance.
Als je deze drempels haalt, betaal je de werkelijke interchangekosten plus een kleine opslag—je betaalt dus slechts iets meer dan wat kaartnetwerken in rekening brengen.
Welke documenten zijn vereist voor de aanvraag?
Je hebt minimaal je oprichtingsdocumenten nodig (statuten of LLC-documenten), je federale belastingnummer (EIN), een geannuleerde cheque van je zakelijke rekening en een door de overheid uitgegeven identiteitsbewijs (rijbewijs of paspoort).
Verwerkers vragen ook om verwerkingsafschriften van 3–6 maanden om je volume en chargebackprofiel te beoordelen. Handelaars met een hoog risico of groot volume moeten mogelijk een PCI DSS-attest, beschrijvingen van producten/diensten en referentiebrieven van banken aanleveren.
Hoe kan ik fraudepreventietools testen voordat ik me vastleg?
De meeste aanbieders bieden sandboxomgevingen waarin je zowel normale als risicovolle transacties kunt simuleren. Maak testgevallen die AVS-mismatches, snelle opeenvolgende weigeringen of controles op transactiefrequentie activeren en beoordeel vervolgens hoe regels worden geactiveerd en waarschuwingen in het dashboard verschijnen.
Pas drempelwaarden en instellingen voor nieuwe pogingen aan om de juiste balans te vinden tussen fraude blokkeren en onterechte weigeringen voorkomen. Controleer daarna logboeken en webhookgegevens om de nauwkeurigheid te waarborgen voordat je live gaat.
Kan ik later overstappen van een vast tarief naar interchange-plus?
Ja—bij veel gateways en aggregators kun je beginnen met een plan met een vast tarief en overstappen naar interchange-plus zodra je aan de volume- of risicocriteria voldoet.
Bevestig bij het onderhandelen over je eerste overeenkomst de voorwaarden voor de overstap: controleer of er geen verborgen installatiekosten zijn, of je historische gegevens worden overgezet en of je alle vereiste opzegtermijnen of contractwijzigingen voor de overstap begrijpt.
Wat is de beste manier om de doorlopende prestaties te bewaken?
Stel realtimewaarschuwingen in voor belangrijke statistieken—goedkeuringspercentages die onder 95% dalen, chargebackratio’s boven 0.5% of financieringsvertragingen die langer duren dan je SLA.
Plan maandelijkse of driemaandelijkse evaluaties van je gewogen beoordelingsmatrix (betaalde kosten, responstijden van de ondersteuning, gebruik van functies) om oplopende kosten of tekortkomingen in de dienstverlening tijdig te signaleren. Regelmatige controles van afschriften en weigeringslogboeken helpen je afwijkingen op te merken voordat ze zich opstapelen.
Hoe lang duurt het goedkeurings- en financieringsproces doorgaans?
De doorlooptijd van de acceptatiebeoordeling varieert per aanbieder en risicoprofiel. Standaard-handelaarsaccounts worden vaak binnen 3–5 werkdagen goedgekeurd zodra je aanvraag compleet is, waarbij het geld 1–3 dagen na de transactiedatum op je bankrekening wordt bijgeschreven.
Aanvragen met een hoog risico kunnen 2–4 weken in beslag nemen en vereisen mogelijk grotere doorlopende reserves. Plan dit dus goed en zorg voor tijdelijke betalingsregelingen om onderbrekingen in je kasstroom te voorkomen.

