Key Takeaways
Ny betalingsløsning, nye muligheter: Chris Bajda ønsker å utvide Groomsdays kundebase ved å integrere en ny betalingsløsning på netthandelsplattformen deres.
Personlig pleie for global rekkevidde: Integrasjonen gjenspeiler et strategisk grep for å imøtekomme en mangfoldig kundekrets og gjøre tjenestene mer tilgjengelige for internasjonale kunder.
En kontantløs løsning: Den nye betalingsløsningen forventes å effektivisere transaksjonene og gi brukerne en sømløs og effektiv betalingsopplevelse.
Teknologisk fremoverlent netthandel: Ved å ta i bruk moderne betalingsalternativer posisjonerer Groomsday seg som en nyskapende aktør innen netthandel.
Chris' modige betalingsgrep: Bajdas beslutning viser proaktiv ledelse og bruk av teknologi for å potensielt øke salget og kundetilfredsheten.
Chris Bajda, en netthandelsgründer og administrerende partner i Groomsday, bestemte seg for å integrere en ny betalingsgateway på plattformen deres i håp om å betjene en større kundebase.
Lite visste de at dette ville føre til:
- Omtrent 15 % økning i frafallsraten for handlekurver
- Flere problemer med forlatte handlekurver på grunn av lange lastetider og feil under utsjekking.
Det viste seg også at den nye betalingsgatewayen i utgangspunktet ikke var optimalisert for mobil, som var stedet de fikk mesteparten av trafikken sin fra.
Chris’ historie får deg til å innse at betalingsgatewayer ikke følger én løsning som passer for alle, og at det å implementere de mest populære verktøyene ikke alltid er det beste forretningsvalget.
Du må vurdere nett- og plattformarkitekturen nøye og ha en grundig forståelse av kundenes behov.
I tillegg må du lese dette innlegget, der vi dekker hele omfanget av integrasjoner med betalingsgatewayer og veileder deg i hvordan du velger det beste verktøyet for virksomheten din.
Hva er en betalingsgateway?
En betalingsgateway er en programvareapplikasjon som på en sikker måte autoriserer, administrerer og behandler nettbetalinger for netthandelsvirksomheter.
Den fungerer som et bindeledd mellom flere parter: virksomhetens bank, brukerstedskontoen din, kundens bank og betalingsbehandleren din.
Tenk på betalingsgatewayen og betalingsbehandleren som to sider av samme sak – de samarbeider for å flytte betalinger på en smidig måte fra kunden din til virksomheten din.
Betalingsgatewayen overfører data på en sikker måte mellom selgerens nettsted og betalingsbehandleren. Behandleren kommuniserer deretter med de involverte bankene for å autorisere og overføre midlene.
Noen selskaper, som Square, tilbyr en komplett løsning som kombinerer både gateway- og behandlingstjenester – de er kjent som betalingstjenesteleverandører.
Selv om dette er en forenklet forklaring, drøfter vi temaet mer i vår guide til betalingsgatewayer.
Selgere trenger disse nettbaserte betalingsgatewayene for å:
- Automatisere mottak og behandling av penger ved hjelp av flere betalingsmetoder og alternativer, som kryptovaluta, kjøp nå, betal senere, kredittkortbetalinger, digitale lommebøker, mobilbetalinger og kredittvurderinger.
- Sikre betalingsdata og overføringen av dem ved hjelp av kryptering, samsvar med regelverk og tokenisering.
Den tekniske prosessen med å legge til en betalingsgateway på netthandelsplattformen din kalles integrasjon av betalingsgateway.
Typer betalingsgatewayer
Det finnes ulike betalingsgatewayer som utviklere kan implementere og selgere kan bruke, avhengig av behovene deres og tilgjengelige ressurser.
La oss se nærmere på de ulike typene betalingsgatewayer.
Betalingsgatewayer med viderekobling
Denne gatewayen gjør akkurat det navnet tilsier – den viderekobler kundene bort fra nettstedet ditt til en betalingsside hos en tredjepart for å fullføre transaksjonene.
Når kunden går til utsjekking, viderekobler gatewayen dem derfor fra nettstedet ditt til betalingsgatewayens nettsted, som behandler betalingen og sender dem tilbake til deg.
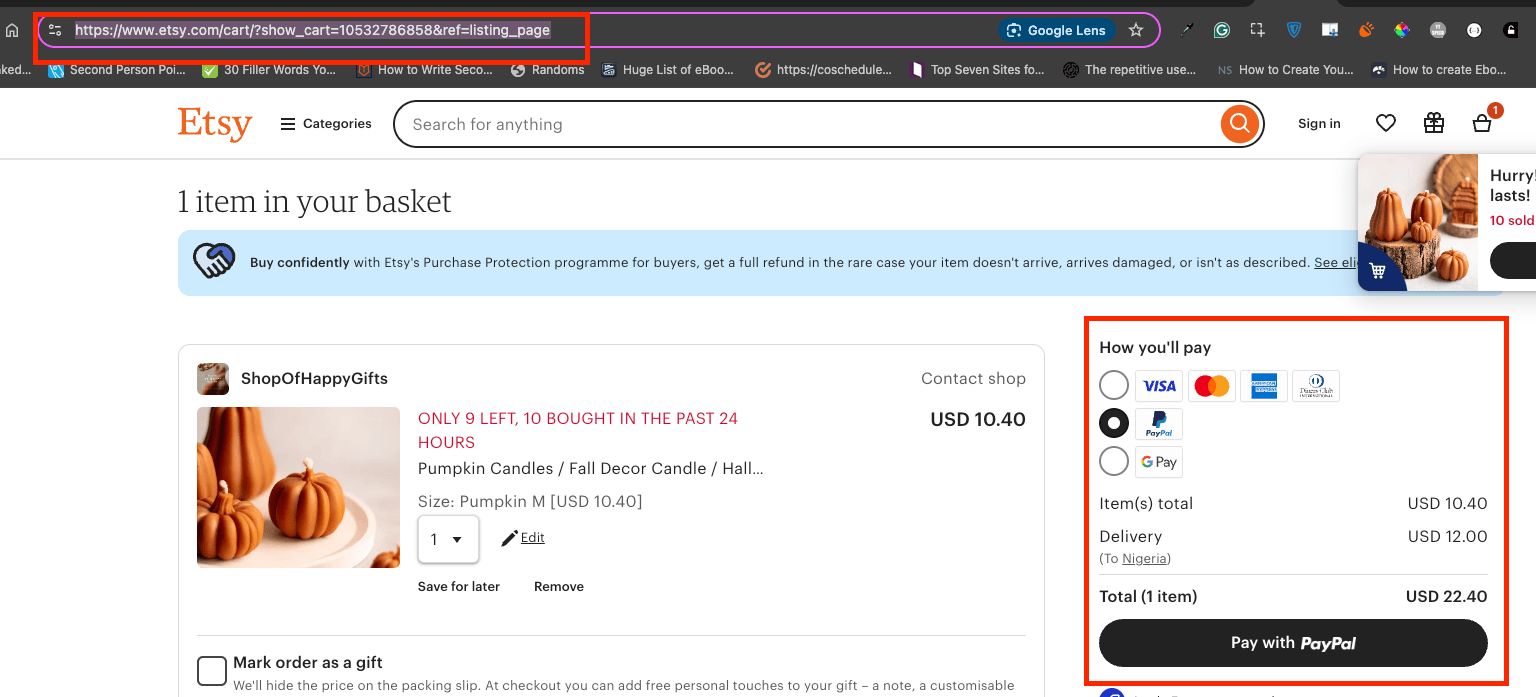
Når du for eksempel velger «Betal med PayPal» på denne Etsy-utsjekkingssiden, blir du sendt til PayPals nettsted for å oppgi betalingsopplysningene dine.
Legg merke til søkefeltet:
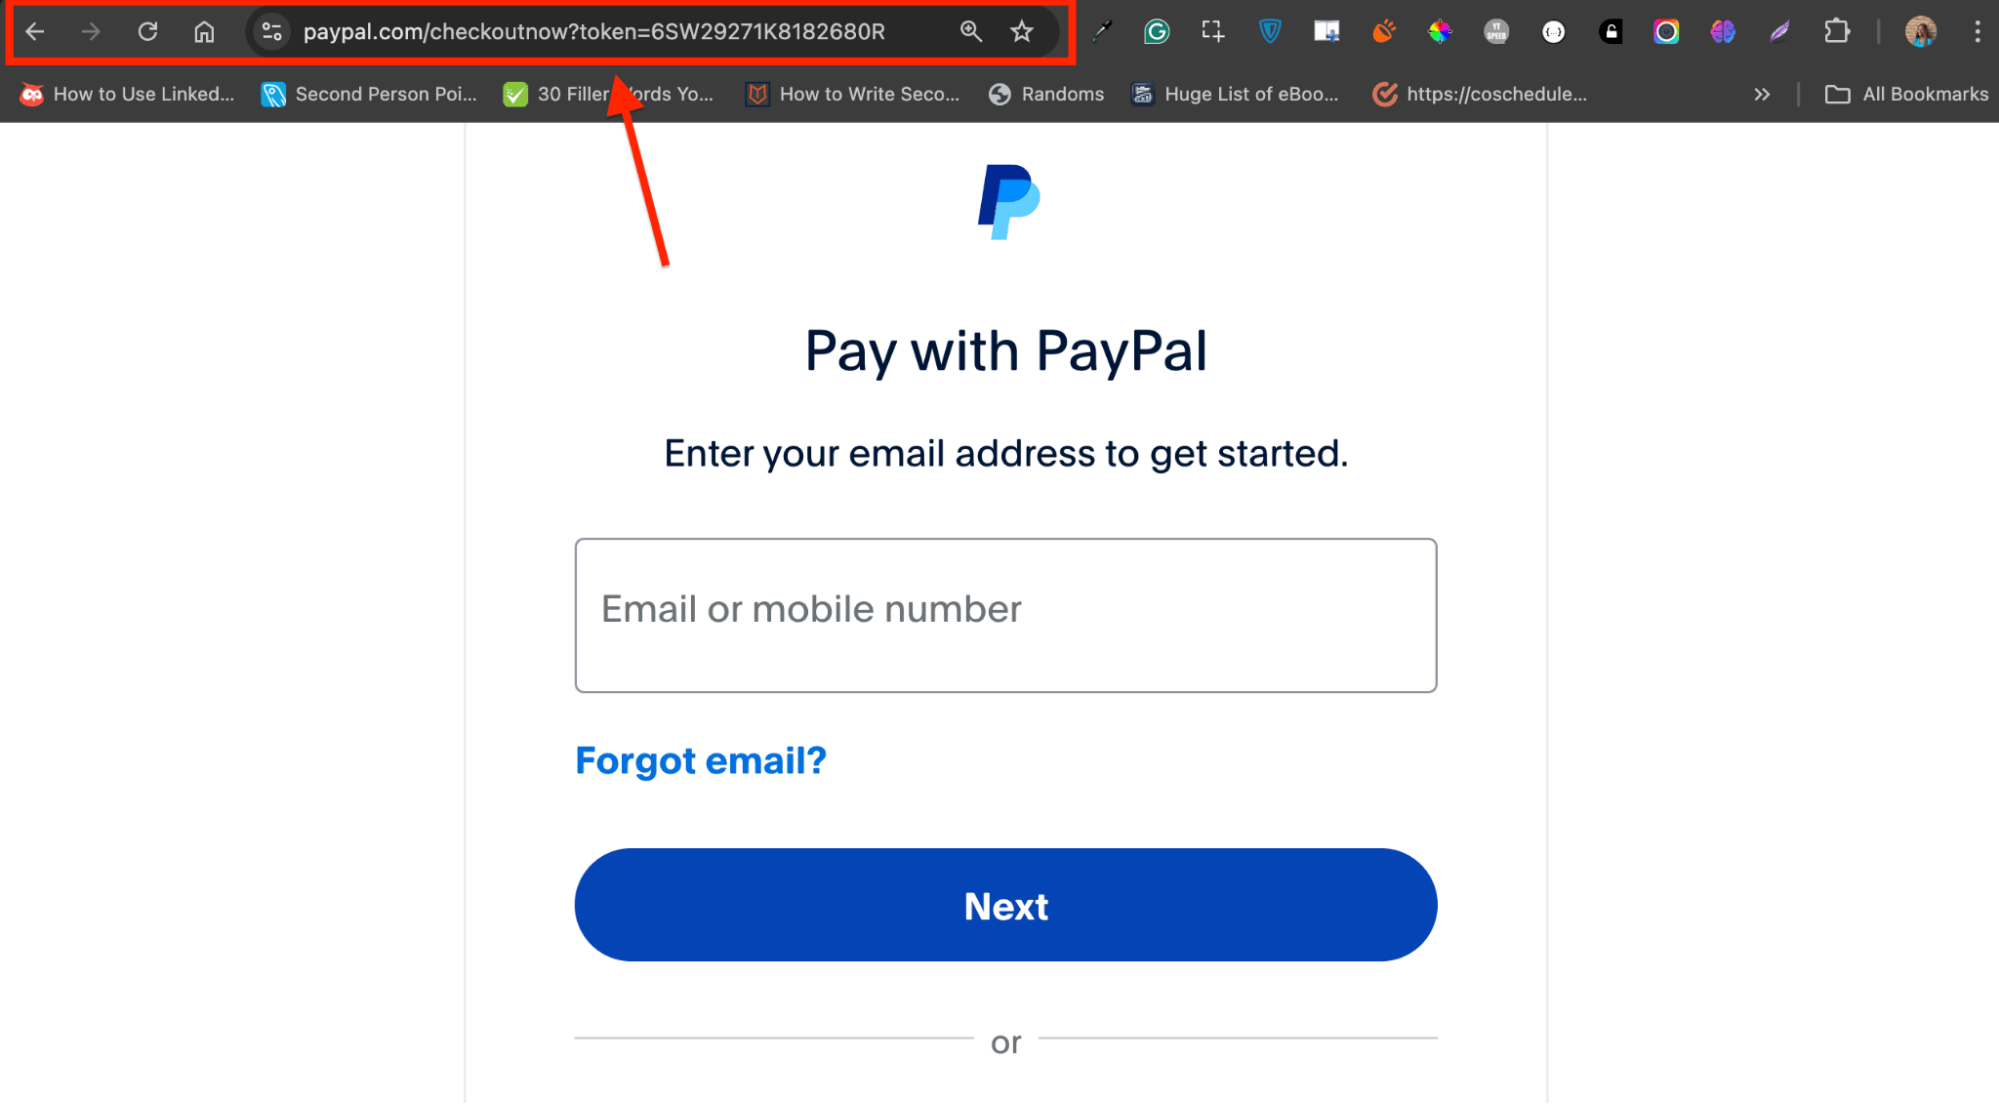
Når betalingen er behandlet, blir du viderekoblet tilbake til Etsy-butikken med en bekreftelse.
Hvorfor bruke dem? Enkelhet og sikkerhet.
Omdirigeringsbetalingsløsninger er enkle å implementere fordi leverandørene av betalingsløsningen håndterer det meste av dataflyttingen og sikringen av betalingsdata.
Hvordan fungerer de?
Forhandleren bruker betalingsløsningens API og integrerer det i skjemaet, slik at det vises som et alternativ under utsjekking.
Her er et enkelt eksempel på en POST-forespørsel for å starte en betaling:
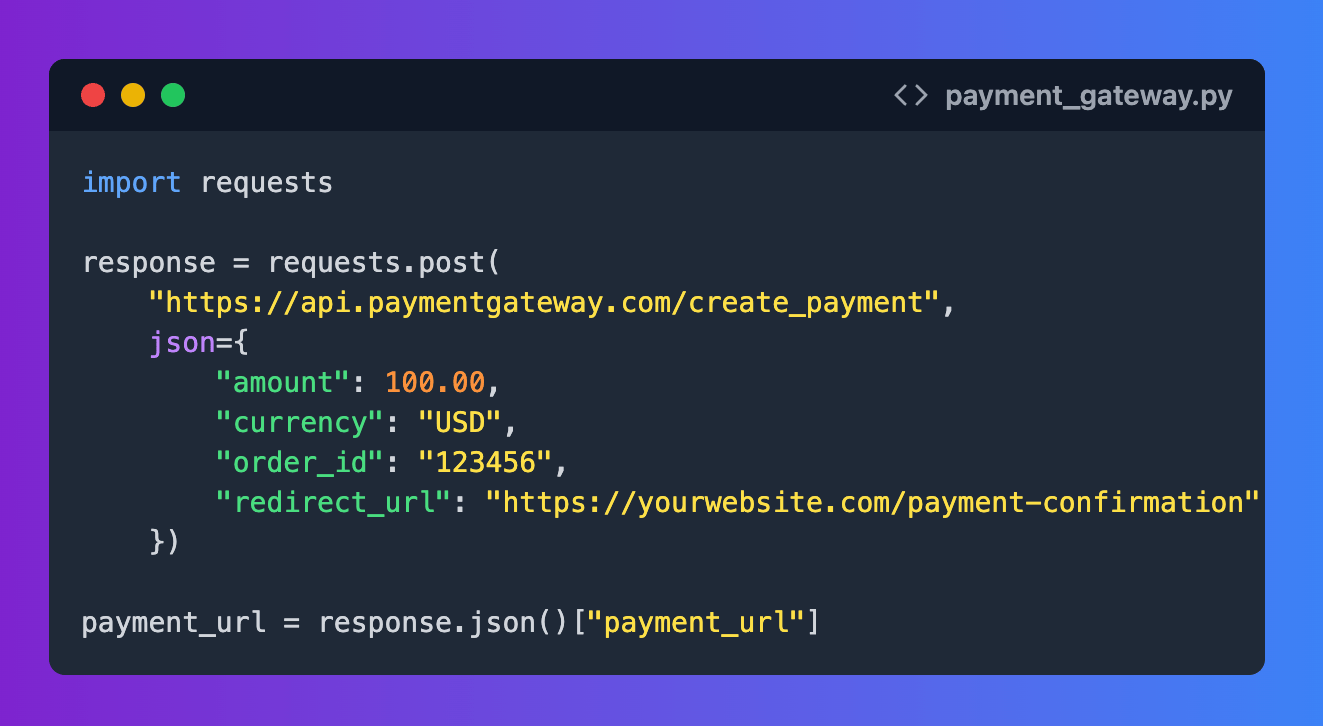
Etter at denne forespørselen er sendt, blir kunden omdirigert til den angitte payment_url for å fullføre transaksjonen.
I tillegg til PayPal omfatter andre eksempler på omdirigeringsbetalingsløsninger Stripe Checkout, Klarna og Amazon Pay.
Betalingsløsninger på nettstedet
Denne typen betalingsløsninger lar kundene fullføre transaksjonene direkte på nettstedet ditt uten å bli omdirigert et annet sted. Dette gir en sømløs og merkevaretilpasset utsjekkingsopplevelse, noe som kan øke kundenes tillit og redusere antallet forlatte handlekurver.
Hvordan fungerer de?
Ta for eksempel Sweet Serenity, en butikk for skjønnhet og personlig pleie i Canada.
De bruker Shopify Payments til å behandle transaksjoner direkte på nettstedet sitt. Jeg prøvde å kjøpe en automatisk trimmer fra nettstedet deres:
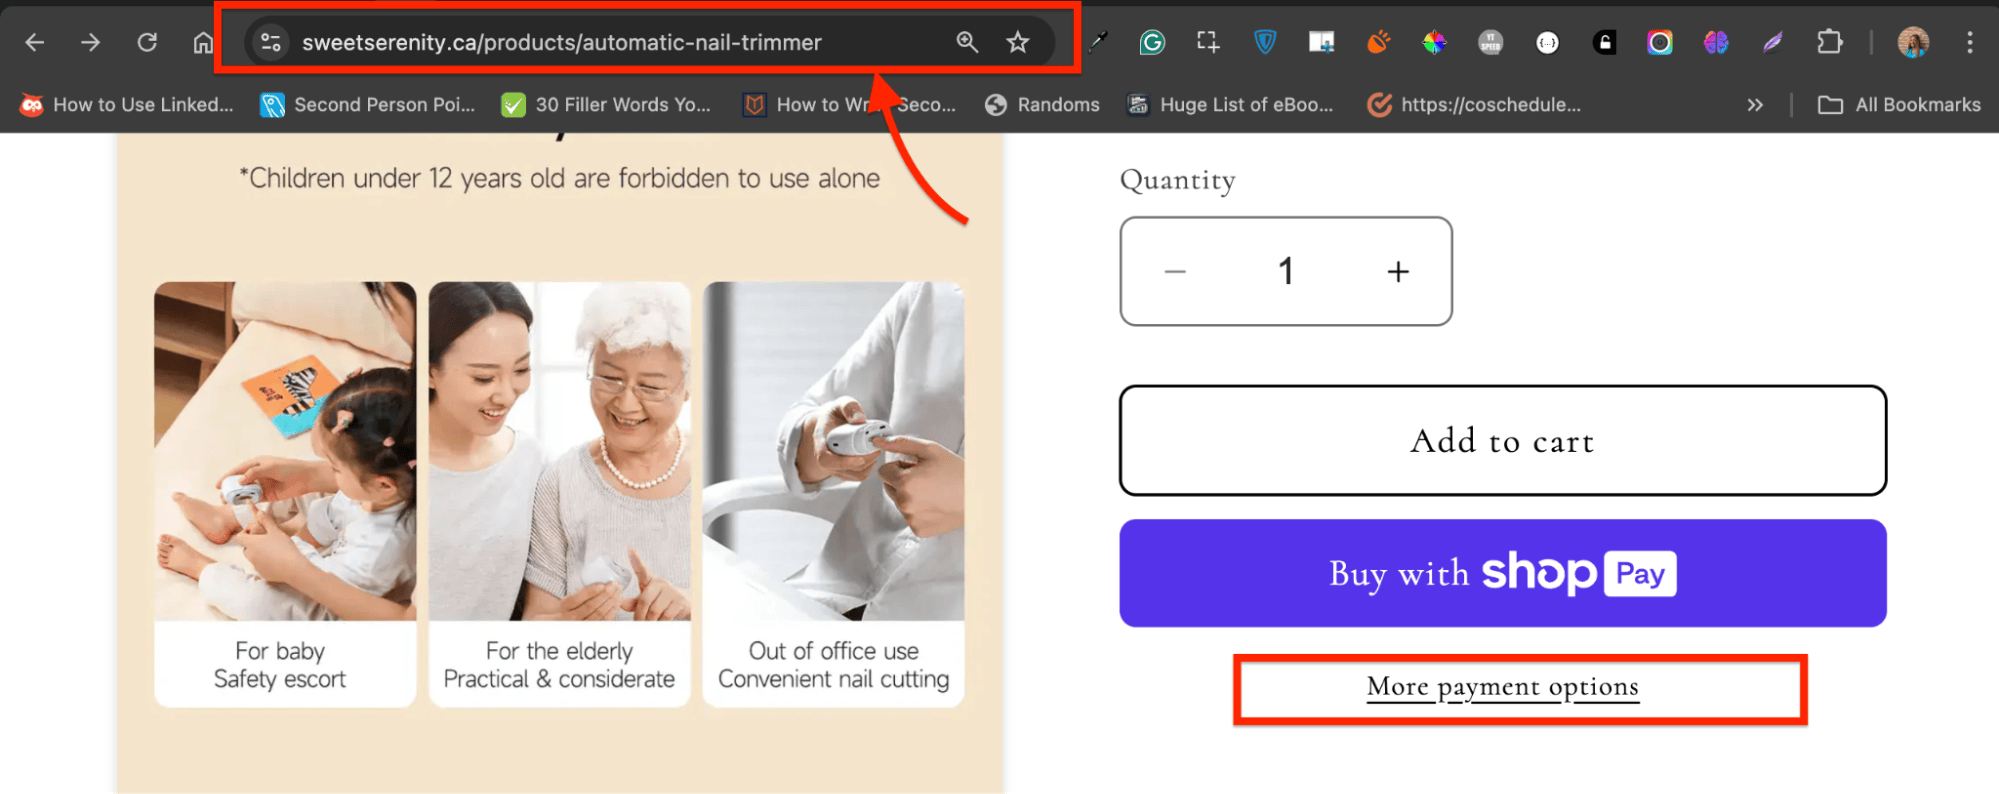
I stedet for å bruke Shop Pay, Shopifys omdirigeringsbetalingsløsning, velger jeg «Flere betalingsalternativer». Dette tar meg til et skjema som drives av Shopify Payments, der jeg oppgir kredittkortopplysningene mine.
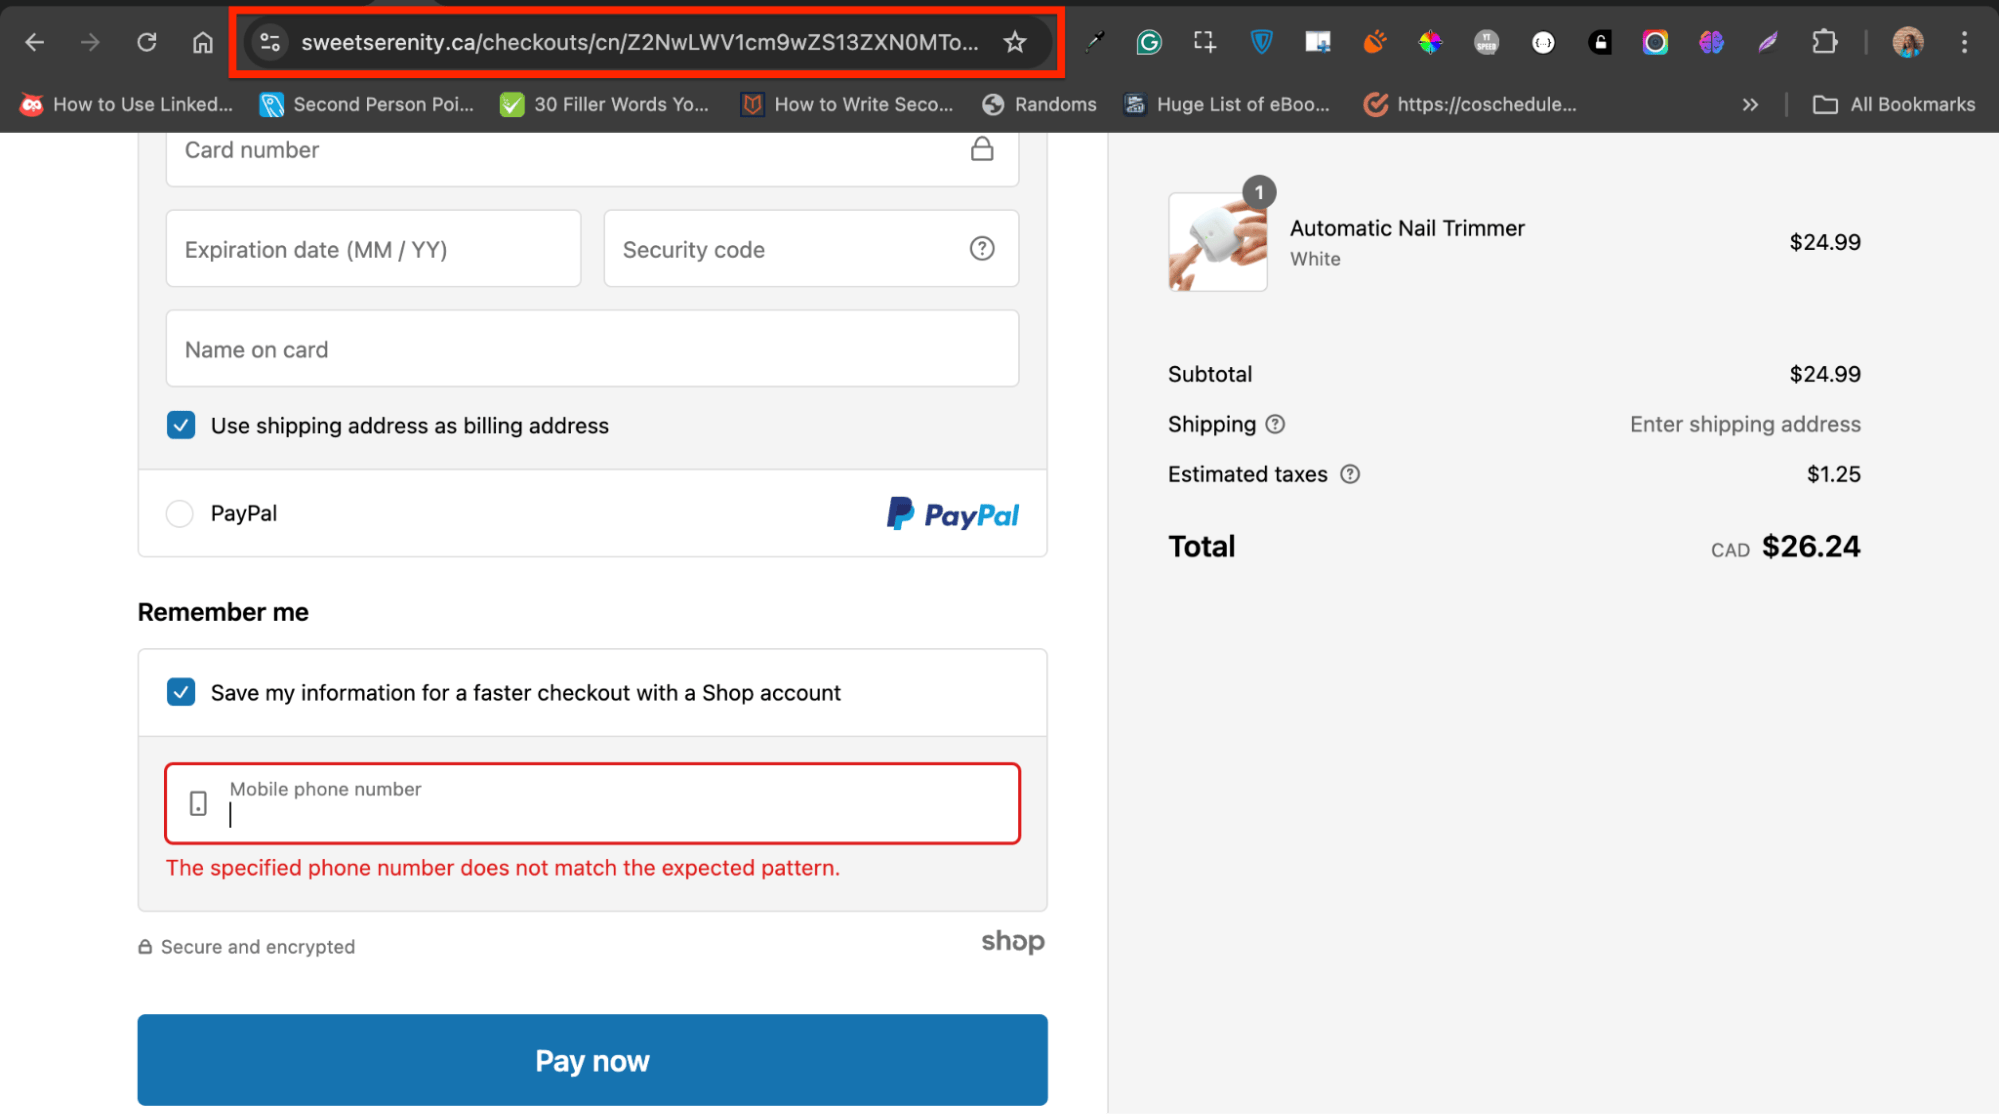
Dette er det som skjer i bakgrunnen:
- Når du oppgir kortopplysningene dine, krypterer og tokeniserer Shopifys Payments API informasjonen for å ivareta sikkerheten.
- Disse tokeniserte dataene sendes deretter til forhandlerens server, som foretar et API-kall til betalingsløsningen for betalingsbehandling.
Denne metoden gir større kontroll over kundeopplevelsen, men innebærer også at forhandleren må håndtere visse sikkerhetstiltak, som PCI DSS-samsvar, SSL/TLS-kryptering og sikker innsetting av JavaScript.
Selvstyrte betalingsløsninger
Selvstyrte betalingsløsninger gir deg maksimal kontroll over hele utsjekkingsopplevelsen.
I motsetning til betalingsløsninger på nettstedet, der leverandøren håndterer det meste av prosessene i bakgrunnen, lar selvstyrte betalingsløsninger deg samle inn og behandle betalingsinformasjon på ditt eget nettsted før den sendes sikkert til betalingsbehandleren via API-er.
Hvordan fungerer det?
Når en kunde oppgir betalingsinformasjonen sin på nettstedet ditt, er det ditt ansvar å samle inn og overføre disse dataene på en sikker måte.
Leverandøren av betalingsløsningen overtar deretter og håndterer selve transaksjonen og overføringen av midlene.
Denne fremgangsmåten gir full tilpasning av brukeropplevelsen, fra utformingen av betalingsskjemaet til utsjekkingsprosessen.
Hva er forskjellen fra betalingsløsninger på nettstedet?
- Du har full kontroll over utformingen av frontend og brukeropplevelsen, noe som er ideelt for virksomheter som ønsker en fullt merkevaretilpasset utsjekkingsprosess.
- Du må implementere robuste sikkerhetstiltak som SSL-sertifikater, PCI DSS-samsvar, brannmurer og datatokenisering – dette sikrer at kundedata krypteres og lagres på en sikker måte.
Eksempler på selvstyrte betalingsløsninger er Braintree, Authorize.net med tilpassede skjemaer og Adyen. De gir større fleksibilitet, men krever også et høyere nivå av teknisk kompetanse og samsvar.
Direkte POST-metode
Med direkte POST-metode kan nettstedet ditt samle inn betalingsinformasjon og sende den direkte til betalingsløsningen ved hjelp av et enkelt API-kall.
Dette betyr at sensitive data aldri lagres på serverne dine, noe som reduserer byrden knyttet til PCI DSS-samsvar.
Hvordan fungerer det?
Når en kunde oppgir betalingsopplysningene sine på nettstedet ditt, sendes disse opplysningene direkte til betalingsløsningen ved hjelp av en POST-API-forespørsel – en sikker metode for å sende data over internett.
Betalingsgatewayen behandler deretter betalingen og sender tilbake en bekreftelse eller feilmelding.
Hva er fordelen?
Denne metoden gir en balanse mellom kontroll og sikkerhet.
Du kan opprettholde en konsekvent brukeropplevelse på forsidens grensesnitt uten å håndtere sensitive data på serverne dine. Fokuset ditt flyttes til å sikre selve nettstedet, for eksempel ved å sørge for at skjemaene og sidene dine er sikre, mens betalingsgatewayen håndterer den sensitive informasjonen.
Eksempler inkluderer Stripe og PayPal Payments Pro.
Integrasjon med lokale banker
Integrasjoner med lokale banker lar kunder betale direkte fra bankkontoene sine, noe som kan være spesielt nyttig for å imøtekomme regionale betalingspreferanser eller oppfylle regulatoriske krav.
Hvordan fungerer det?
Når en kunde velger denne betalingsmetoden, behandles transaksjonen gjennom lokale banksystemer, for eksempel ACH (Automated Clearing House) i USA eller Interac Online i Canada.
Dette krever ofte spesialtilpasset kode eller spesialiserte utvidelser for å koble netthandelsplattformen din til bankens betalingssystem.
Hvorfor velge denne metoden?
- Regionale preferanser: Noen kunder foretrekker å bruke lokale bankoverføringer fremfor kredittkort eller digitale lommebøker.
- Lavere gebyrer: Disse integrasjonene har ofte lavere transaksjonsgebyrer sammenlignet med tradisjonelle betalingsgatewayer.
- Regulatorisk samsvar: De kan bidra til å oppfylle spesifikke regionale regelverk for betalingsbehandling.
Eksempler inkluderer ACH-overføringer i USA, Interac Online i Canada og Zelle.
Have an account? Log In
Hybride betalingsgatewayer
Hybride betalingsgatewayer kombinerer flere typer betalingsløsninger i én plattform, slik at selgere får fleksibilitet til å velge den beste betalingsmetoden for virksomhetens behov.
En hybrid gateway kan for eksempel inneholde funksjoner fra både omdirigeringsgatewayer (som PayPal) og betalingsgatewayer på nettstedet (som Shopify Payments), slik at du kan tilby en rekke betalingsalternativer gjennom én enkelt integrasjon.
Hvorfor velge en hybrid gateway?
- Du kan tilby ulike betalingsopplevelser avhengig av kundenes preferanser eller transaksjonstyper. Du kan for eksempel bruke et omdirigeringsalternativ for høyrisikobetalinger og en løsning på nettstedet for vanlige transaksjoner.
- I stedet for å administrere flere gatewayintegrasjoner samler en hybrid gateway dem i én plattform, noe som forenkler administrasjonen og reduserer den tekniske belastningen.
- Etter hvert som virksomheten vokser og behovene dine endres, kan hybride gatewayer enkelt tilpasses uten at betalingssystemet må bygges fullstendig om.
Et populært eksempel er PayPal, som lar selgere tilby både omdirigerte betalingsalternativer og betalingsalternativer på nettstedet, i tillegg til lokale bankoverføringer og alternativer for kjøp nå og betaling senere (BNPL).
Hvorfor integrasjon med betalingsgatewayer er nødvendig
Alle som arbeider med netthandel, vet at de ikke kan få betalt uten gatewayintegrasjoner.
Dette undergraver formålet med å ha en nettbutikk. I tillegg til betalingsbehandling er her fire grunner til at du må integrere betalingsgatewayer.
For å behandle, sikre og motta betalinger
Som vi har fastslått, er hovedformålet med betalingsgatewayer å automatisere behandlingen og mottaket av betalinger. De håndterer alt fra kredittkorttransaksjoner til digitale lommebøker og til og med betalinger med kryptovaluta.
Husker du tilfellet med Chris Bajda?
Chris fikk problemer da han integrerte en betalingsgateway som ikke var kompatibel med nettarkitekturen hans, og som ikke var optimalisert for mobile enheter.
Som følge av dette kunne han ikke behandle betalinger effektivt, noe som førte til tapte salg og økt frafallsrate i handlekurven.
La oss nå se på Dubin Fine Jewelry:
Denne familieeide smykkebutikken belastet kredittkort manuelt og la inn betalingsopplysninger i sitt POS-system, noe som var tidkrevende og utsatt for feil.
Etter at de gikk over til Cardknox, kunne de behandle betalinger raskere på nettet og med lavere behandlingsgebyrer.
Med riktig betalingsgateway kan du også tilby en rekke betalingsmetoder som passer kundenes preferanser.
For eksempel tilbyr Newegg en rekke alternativer, som kjøp nå, betal senere (BNPL), kryptovaluta, butikkredittkort samt store kreditt- og debetkort. Denne fleksibiliteten gjør det mulig å nå et bredere publikum, forbedre kundeopplevelsen og potensielt øke salget.
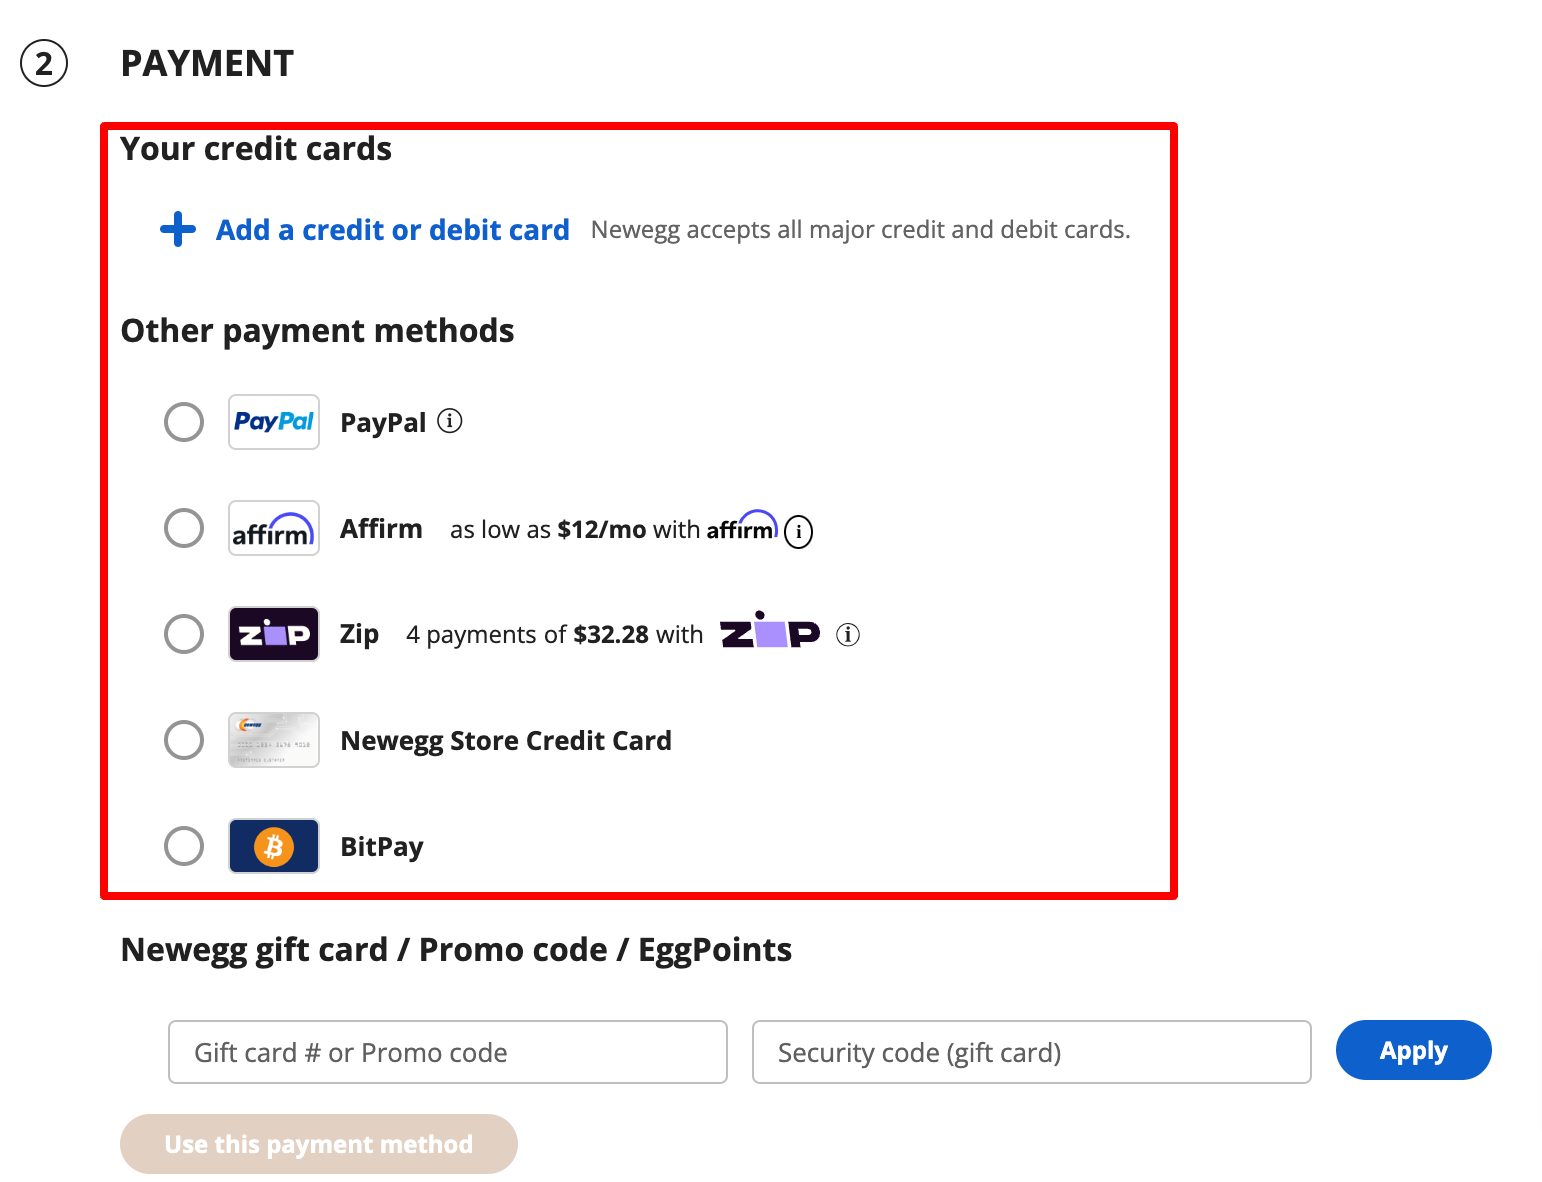
Andre alternativer for betalingsbehandling omfatter lommebøker som Apple og Google Pay, strekkoder, OCR-betalinger, mobilbetalinger og mange flere.
For å sikre betalingsinformasjon
I juni 2023 anslo Juniper-analytikere at de globale tapene fra svindel med nettbetalinger ville overstige $362 billioner i løpet av de neste fem årene.
Alene i 2023 tapte forhandlere $38 billioner på grunn av svindel.
Med tall som dette er det ikke overraskende at e-handelsbedrifter er attraktive mål for svindlere, siden de håndterer store mengder finansielle transaksjoner.
Betalingsportaler er utviklet for å håndtere mye av sikkerhetsansvaret og beskytte både deg og kundene dine mot svindel.
Stripe har for eksempel et maskinlæringsbasert verktøy for svindeloppdagelse kalt Stripe Radar, som vurderer transaksjoner for svindelrisiko og iverksetter egnede tiltak.
Mange betalingsplattformer tilbyr 3D-sikkerhet for ekstra verifisering og tokenisering, er i samsvar med PCI DSS og andre internasjonale bestemmelser, og tilbyr kjøperbeskyttelse og tvisteløsning.
For å utvide kundebasen din
Betalingsportaler er avgjørende for å utvide e-handelsvirksomheten din utover lokale markeder, slik at du kan ta imot bestillinger og betalinger fra kunder over hele verden.
Med funksjoner som støtte for flere valutaer og lokaliserte betalingsmetoder gjør betalingsportaler det mulig å tilpasse kjøpsopplevelsen til ulike regioner.
Et eksempel er Adyen.
Adyen er en betalingsportal med støtte for flere valutaer som hjalp Caudalie, et globalt hudpleiemerke, med å tilpasse betalingsflyten på tvers av 23 nettsteder i Europa, USA og Asia.
Adyen hjalp dem med å tilby den ideelle kjøpsopplevelsen som tilfredsstilte hver enkelt kunde.
De hjalp dem også med å betjene kunder over hele verden og forstå hvordan kunder fra ulike regioner tenker, slik de fortalte i kundehistorien sin.
Det er viktig å tilfredsstille alle kundene våre. Det betyr først og fremst å forstå kjøpsvanene deres.
En fransk kunde har for eksempel ikke de samme kjøpsvanene som en nederlandsk kunde.
Førstnevnte vil foretrekke å betale med kredittkort, mens sistnevnte sannsynligvis vil bruke iDEAL.
Det er derfor avgjørende å ha en sterk samarbeidspartner på vår side som kjenner disse nyansene og kan integrere lokale betalingsmetoder.
Dette er nettopp Adyens styrke, noe som betyr at vi kan tilby kundene våre betalingsmetodene de kjenner.
Dette henger også sammen med vårt neste punkt om analyse og hvordan betalingsportaler kan hjelpe.
For å analysere og avdekke innsikt
De fleste betalingsportaler leveres med innebygde rapporterings- og analyseverktøy som gir uvurderlig innsikt i virksomheten din.
Slik kan du bruke disse funksjonene til din fordel:
- Geografiske salgsresultater: Finn ut hvilke land som genererer flest transaksjoner, og juster markedsføringsstrategiene dine slik at du fokuserer på regioner med gode resultater.
- Kundeadferd og preferanser: Analyser hvilke produkter som er mest populære, og hvilke betalingsmetoder kundene foretrekker, for å informere markedsførings-, annonserings- og produktstrategiene dine.
- Operasjonell effektivitet: Følg med på beregninger som mislykkede transaksjoner, forlatte handlekurver, refusjoner og tilbakeføringer. Bruk disse dataene til å optimalisere betalingsprosessen og forbedre kundeopplevelsen.
- Forebygging av svindel og risikostyring: Spor og rapporter mistenkelige transaksjoner for å iverksette forebyggende tiltak, justere innstillingene for svindeloppdagelse og redusere risikoen for tilbakeføringer.
- Optimalisering av kundeopplevelsen: Identifiser problemområder som hyppig forlatte handlekurver eller høye refusjonsrater, og håndter dem for å øke kundetilfredsheten og forbedre konverteringene.
Alle disse fordelene hjelper deg med å tjene mer penger, fremme inkludering og gi kundene dine en bedre handleopplevelse.
Slik integrerer du en betalingsportal i nettbutikken din
Nå som vi har fastslått hvor viktig det er å integrere en betalingsgateway, skal vi se nærmere på hvordan du kommer i gang.
Ifølge Olamide Banjo, en frilansingeniør med over fem års erfaring med integrering av betalingsgatewayer:
Den tekniske delen av å integrere betalingsgatewayer er svært enkel å implementere ved hjelp av API-er, SDK-er eller tilpasset kode.
Forretningsaspektet er den vanskeligste delen.
Du må velge leverandørene dine med omhu – hvordan håndterer leverandøren tilbakeføringer, gateway-gebyrer og kundestøtte?
En feil partner kan ødelegge virksomheten din og føre til at du taper penger.
Et annet viktig tips er å alltid sjekke leverandørens retningslinjer for tvister om tilbakeføringer
Dette leder oss til vårt neste punkt: hvordan velger du riktig betalingsgateway?
Trinn 1: Velg riktig betalingsgateway
Slik velger du den beste gatewayen for virksomheten din:
- Vurder virksomhetens behov. Start med å evaluere dagens og fremtidige behov. Betjener du hovedsakelig kunder i USA, eller trenger du støtte for flere valutaer? Er du opptatt av maksimal sikkerhet, å minimere behandlingsgebyrer eller å tilby en rekke betalingsmetoder? Definer prioriteringene dine for å veilede søket.
- Vurder støttede betalingsmetoder. Se etter en gateway som imøtekommer ulike kundepreferanser, for eksempel kredittkort, digitale lommebøker (som PayPal og Apple Pay), BNPL-alternativer og kryptovalutaer. Jo flere alternativer du tilbyr, desto enklere er det for kundene å fullføre kjøpene sine.
- Sørg for integrasjon og mobilkompatibilitet. Kontroller at gatewayen integreres sømløst med nettstedet og mobilplattformene dine. Se etter omfattende API-dokumentasjon og støtte for SDK-er for å unngå tekniske problemer under implementeringen.
- Håndter tilbakeføringer effektivt. Velg en gateway som tilbyr robuste verktøy for håndtering av tilbakeføringer og tvister. Effektiv håndtering av tilbakeføringer kan beskytte inntektene dine og opprettholde gode kunderelasjoner.
- Gå gjennom gebyrer og prisstruktur. Sammenlign transaksjonsgebyrer og se etter skjulte kostnader, som oppstarts-, måneds- og tilbakeføringsgebyrer. Sørg for at gatewayens prissetting samsvarer med forretningsmodellen og transaksjonsvolumet ditt.
Se også etter andre funksjoner, som rapportering og analyse, utmerket kundestøtte, internasjonale transaksjoner og transaksjoner i flere valutaer (hvis du trenger det), tilpasning, behandlingshastighet, sikkerhet og forebygging av svindel samt regelmessig fakturering og abonnementer – noe som gjør det enklere for virksomheter med abonnementsmodeller.
Les listen vår over de 20 beste betalingsgatewayene for en mer omfattende veiledning om hvordan du velger den beste for virksomheten din. Du kan se våre 10 beste valg her:
Trinn 2: Opprett en forhandlerkonto
En forhandlerkonto er en spesialisert bankkonto som fungerer som mellomledd mellom kundens betaling og bedriftens bankkonto.
Den holder midlene midlertidig mens betalingsformidleren verifiserer transaksjonen for å ivareta sikkerheten og forebygge svindel.
Slik oppretter du en forhandlerkonto:
- Registrer virksomheten din: Sørg for at virksomheten din er lovlig registrert i henhold til regelverket i landet ditt. Det kan hende du må skaffe nødvendige lisenser og tillatelser, avhengig av hvor du holder til.
- Skaff et identifikasjonsnummer for virksomheten: Dette kreves av hensyn til skatt og overholdelse av regelverket. I USA trenger du et arbeidsgiveridentifikasjonsnummer (EIN). I Canada trenger du et virksomhetsnummer (BN) fra Canadas skatte- og avgiftsdirektorat (CRA).
- Åpne en bankkonto for virksomheten: Opprett en separat bankkonto for virksomheten for å motta penger fra kontoen for betalingsmottak. Dette holder virksomhetens økonomi organisert og gjør bokføringen enklere.
- Undersøk og velg en leverandør av kontoer for betalingsmottak: Vurder leverandører basert på gebyrer, behandlingstider, kundestøtte, sikkerhetsfunksjoner som overholdelse av PCI DSS, beskyttelse mot svindel og integrasjonsmuligheter. Les anmeldelser fra tredjeparter for å få et inntrykk av omdømmet deres.
- Send inn søknad om en konto for betalingsmottak: Når du har valgt en leverandør, sender du inn en søknad med de nødvendige opplysningene. Dette kan omfatte virksomhetens regnskaper, behandlinghistorikk og andre dokumenter.
- Konfigurer betalingsbehandling og test: Når kontoen for betalingsmottak er godkjent, konfigurerer du betalingsbehandlingssystemet og gjennomfører tester for å sikre at alt fungerer som det skal. Når testingen er fullført, er du klar til å begynne å motta betalinger!
Og dermed er du i gang. La oss gå videre til neste trinn.
Trinn 3: Skaff API-nøkler
En API-nøkkel er en unik kode som leveres av betalingsløsningen din, og som gjør det mulig for netthandelsplattformen din å kommunisere sikkert med tjenestene i betalingsløsningen.
Tenk på den som et digitalt adgangskort som autentiserer applikasjonen din og gir den tilgang til funksjonene i betalingsløsningen, for eksempel behandling av betalinger og administrasjon av transaksjoner.
Slik får du API-nøkkelen din:
- Logg inn på kontoen din hos betalingsløsningen: Gå til kontoen din via leverandørens nettsted.
- Gå til API-delen: Se etter deler som heter «Integrasjoner», «API» eller «Utviklere». Det er her du finner verktøyene for å generere API-nøkkelen din.
- Generer eller kopier API-nøkkelen din: Klikk på alternativet for å generere en ny API-nøkkel. Hvis du allerede har fått en API-nøkkel, kan du kopiere den herfra.
- Oppbevar API-nøkkelen din sikkert: Behandle API-nøkkelen som et passord – oppbevar den på et sikkert sted og ikke del den offentlig. Den er nøkkelen din til betalingsløsningens tjenester, så det er viktig å beskytte den.
API-nøkler muliggjør ikke bare sikre forbindelser, men lar deg også følge med på bruk og overvåke aktivitet.
Ved å sette opp begrensninger på forespørselsfrekvens og tilgangskontroller kan du styre hvordan applikasjonen din samhandler med betalingsløsningen, forhindre misbruk og sikre problemfri drift.
Med API-nøkkelen klar er du forberedt på å integrere betalingsløsningen og begynne å behandle transaksjoner.
Ikke glem å alltid se etter oppdateringer av API-et for å holde systemet kompatibelt.
Trinn 4: Implementer betalingsløsningen på nettstedet ditt
Du kan integrere en betalingsløsning på nettstedet ditt på flere måter, avhengig av din tekniske kompetanse og virksomhetens behov.
Her er de viktigste alternativene du bør vurdere:
- Bruk vertsbaserte betalingssider: Omdiriger kunder til en sikker, ekstern side som leveres av betalingsløsningen, for å fullføre betalingen. Denne metoden krever minimalt med oppsett og sørger for at sensitive betalingsopplysninger ikke lagres på nettstedet ditt. Ideell for rask og sikker implementering uten omfattende programmering.
- Integrer ved hjelp av JavaScript eller plattformspesifikke SDK-er: Bygg inn betalingsskjemaer direkte på nettstedet ditt ved hjelp av JavaScript-biblioteker eller mobile SDK-er for iOS og Android. Dette alternativet gir en fullstendig tilpasset betalingsopplevelse og passer best for virksomheter med et utviklingsteam.
- Installer utvidelser eller bruk alternativer med lite eller ingen programmering: Benytt ferdiglagde utvidelser eller løsninger med lite programmering for plattformer som Shopify eller WooCommerce. Disse er enkle å installere og konfigurere, noe som gjør dem perfekte for små virksomheter eller virksomheter uten et eget teknisk team.
Trinn 5: Test integrasjonen
Det er viktig å teste integrasjonen av betalingsløsningen grundig i et sandkassemiljø – et trygt, simulert testområde – for å sikre at alt fungerer riktig før løsningen tas i bruk.
Her er de viktigste testscenarioene du bør vurdere:
- Vellykkede transaksjoner: Simuler typiske kjøp og bekreft at betalingene behandles korrekt, med riktige bekreftelser og oppdateringer av ordrestatusen.
- Avviste betalinger: Test scenarier som utilstrekkelige midler eller ugyldige kortopplysninger for å sikre at systemet viser tydelige og informative feilmeldinger uten å avsløre sensitiv informasjon.
- Håndtering av feil: Opprett bevisste feil for å bekrefte at systemet logger dem og viser brukervennlige meldinger som informerer kundene uten å skape frustrasjon.
- Refusjoner og kanselleringer: Behandle refusjoner og kanselleringer for å sikre at ordrestatusen oppdateres korrekt, og at kunden varsles.
- Flere betalingsmetoder: Test alle betalingsalternativer (kredittkort, PayPal osv.) for å bekrefte at de fungerer pålitelig og gir en smidig opplevelse.
- Delbetalinger: Simuler delbetalinger for å sikre at systemet håndterer disse situasjonene riktig og varsler kundene om eventuell gjenværende saldo.
- Valutakonvertering: Test transaksjoner i ulike valutaer for å bekrefte nøyaktige valutakurser og korrekt visning av beløp i lokal valuta.
- Scenarier for svindeloppdagelse: Simuler svindelmønstre, for eksempel uoverensstemmende faktureringsinformasjon, for å sikre at systemet oppdager og blokkerer disse transaksjonene på en effektiv måte.
Andre scenarier du bør vurdere, er testing av gjentakende fakturering, transaksjoner med høyt volum, gjenoppretting etter mislykkede betalinger, dupliserte betalinger, 3D Secure-autentisering og brukeropplevelse.
Husk å dokumentere eventuelle problemer du oppdager, og løse dem før lansering. Grundig testing nå kan spare deg for kostbare problemer senere.
Trinn 6: Ta løsningen i bruk og overvåk den
Etter at du har testet betalingsgatewayen grundig og løst eventuelle problemer, er du klar til å ta den i bruk.
Følg disse trinnene for å sikre en smidig lansering:
- Erstatt test-API-nøkler med aktive nøkler: Oppdater alle konfigurasjoner slik at de bruker aktive API-nøkler, og sørg for at reelle transaksjoner behandles korrekt.
- Kontroller innstillingene i produksjon: Bekreft at alle transaksjonsinnstillinger, som valutaer og betalingsmetoder, er riktig konfigurert for drift i produksjon.
- Overvåk ytelsen: Bruk rapporteringsverktøyene i betalingsgatewayen til å følge med på andelen vellykkede transaksjoner, feil og tilbakemeldinger fra kunder. Suppler med analyseverktøy som Google Analytics eller Hotjar for å få en fullstendig oversikt over betalingsprosessen.
- Følg med på viktige måltall: Hold øye med vellykkede og mislykkede transaksjoner, tilbakeføringer og tilbakemeldinger fra kunder for å identifisere og løse eventuelle problemer raskt.
Ved å overvåke betalingsgatewayens ytelse nøye kan du sikre en smidig overgang til produksjonsmiljøet og gi kundene en sømløs opplevelse.
Beste praksiser for sikre integrasjoner av betalingsgatewayer
Siden implementering av løsningen ikke garanterer en vellykket betalingsintegrasjon, bør du lære deg de beste praksisene som gir sømløse opplevelser for både kunder og merkevarer.
Følgende er forslag, men de bør tilpasses etter behov basert på undersøkelsen.
Sørg for samsvar med PCI DSS
Standardene for datasikkerhet i betalingskortbransjen (PCI DSS) er viktige retningslinjer som er utviklet for å beskytte kundenes kortopplysninger under transaksjoner. Hvis e-handelsvirksomheten din håndterer kortbetalinger, er samsvar med kravene ikke valgfritt.
Manglende samsvar kan føre til alvorlige bøter, sikkerhetsbrudd og tap av kundenes tillit.
PCI DSS krever at virksomheter iverksetter sterke sikkerhetstiltak, som kryptering og tokenisering av kortinnehaverdata, begrensning av tilgangen til sensitiv informasjon og regelmessige sikkerhets- og sårbarhetsskanninger.
Disse tiltakene bidrar til å forhindre uautorisert tilgang og datainnbrudd.
Ved å ta disse stegene sikrer du at virksomheten oppfyller bransjestandardene, beskytter kundedata og unngår de omfattende straffene som er forbundet med manglende samsvar.
Implementer sterk datakryptering
Robuste krypteringsmetoder beskytter mot sikkerhetsbrudd og gir kunder og selgere trygghet for pengene sine.
Slik sikrer du sterk kryptering for e-handelsplattformen din:
- Bruk SSL/TLS-sertifikater: Secure Sockets Layer (SSL) og Transport Layer Security (TLS) krypterer data som overføres mellom nettstedet ditt og kundens nettleser. Dette forhindrer at data blir fanget opp eller manipulert under overføringen.
- Implementer ende-til-ende-kryptering: Krypter data i alle faser av transaksjonsprosessen, fra innlegging av data på nettstedet ditt til lagring i databasen. Dette sikrer at dataene forblir uleselige og sikre selv om de blir fanget opp.
- Sikre betalingslenker: Sørg for at alle betalingslenker er kryptert og ikke kan fanges opp. Dette beskytter kunder som bruker betalingslenker sendt via e-post eller meldingsapper.
Solid datakryptering bidrar til å opparbeide og bevare kundenes tillit, og sørger for at du får pengene dine på en trygg måte!
Gjør brukeropplevelsen enklere
En lang og komplisert betalingsprosess kan føre til at kunder forlater handlekurven før de fullfører kjøpet.
For å forhindre dette bør du fokusere på å forenkle hvert trinn.
Begrens antallet skjemafelt til det som er nødvendig, for eksempel leverings- og betalingsopplysninger. Jo færre felt kundene må fylle ut, desto raskere og enklere blir betalingsopplevelsen.
Sørg for at betalingsgrensesnittet er intuitivt og enkelt å navigere i på alle enheter – stasjonære datamaskiner, mobiler og nettbrett.
En sømløs opplevelse på tvers av plattformer bidrar til å redusere friksjon og frustrasjon.
Ved å tilby flere betalingsalternativer, som kredittkort, digitale lommebøker og tjenester for kjøp nå og betaling senere (BNPL), kan du imøtekomme ulike kundepreferanser og oppmuntre kundene til å fullføre kjøpene sine.
More Articles
Test grundig før lansering
Før du lanserer betalingsløsningen, bør du gjennomføre omfattende testing i et sandkassemiljø – et trygt, simulert område der du kan identifisere og løse problemer uten å påvirke faktiske kunder.
Test ulike scenarier, som vellykkede transaksjoner, avviste betalinger og feilhåndtering, for å sikre at alt fungerer problemfritt.
Jeg husker en gang da vi integrerte en ny betalingsløsning, og dette førte til flere problemer med at kunder forlot handlekurven på grunn av lange lastetider og feil under betalingsprosessen.
Denne opplevelsen lærte meg å aldri undervurdere betydningen av hastighet og brukeropplevelse. Testing ble min beste venn; vi gjennomførte en rekke A/B-tester og samlet inn tilbakemeldinger for å optimalisere prosessen.
Hvis du tar deg tid til å teste integrasjonen grundig, kan du oppdage potensielle problemer tidlig, optimalisere ytelsen og gi kundene en sømløs betalingsopplevelse.
Håndter feil på en god måte
Betalingsfeil kan oppstå på grunn av problemer som feil kortopplysninger eller utilstrekkelige midler. Måten du håndterer disse feilene på, kan avgjøre om kundene fullfører kjøpet eller forlater handlekurven.
Bruk tydelige feilmeldinger som forklarer problemet og foreslår neste trinn, for eksempel: «Kontroller kortopplysningene dine og prøv på nytt.»
Dette hjelper kundene videre og reduserer frustrasjonen.
Ved å gi konkrete råd og alternativer kan du gjøre en negativ opplevelse til en positiv og oppmuntre kundene til å fullføre transaksjonene.
Overvåk og optimaliser ytelsen
Du vet ikke det du ikke overvåker, og du kan ikke forbedre det du ikke kjenner til.
Regelmessig overvåking av betalingsløsningens ytelse er avgjørende for å identifisere problemer og gjennomføre forbedringer. Følg med på viktige måltall som andelen vellykkede transaksjoner, mislykkede betalinger og svindelforsøk for å oppdage problemer tidlig.
Hvis du for eksempel oppdager en høy andel avviste transaksjoner, kan du undersøke årsaken og justere betalingsprosessen eller feilmeldingene.
Bruk overvåkingsverktøy og analyseverktøy for å samle inn data, ta informerte beslutninger og kontinuerlig optimalisere betalingsprosessene.
Proaktiv overvåking bidrar til å sikre en smidig og trygg betalingsopplevelse for kundene.
Planlegg for skalerbarhet
Du trenger ikke å vente til virksomheten er moden før du planlegger for skalering.
Det er bedre å velge en løsning som legger til rette for skalering fra starten, enn å bytte leverandør senere og risikere å miste viktig informasjon.
Vær oppmerksom på:
- Fleksible løsninger kan håndtere små og økende transaksjonsvolumer uten å gå på bekostning av ytelsen.
- Sørg for kompatibilitet med andre systemer, som CRM-systemer og regnskapssystemer, ikke bare e-handelsplattformene og betalingsverktøyene dine.
- Hold deg oppdatert på nye teknologiske endringer i bransjen for å holde deg konkurransedyktig.
Disse beste praksisene bør veilede deg når du skal integrere den riktige betalingsløsningen for virksomheten din.
Ha alltid en reserveplan
På slutten av intervjuet mitt med Chris Bajda deler han det viktigste rådet:
Ha alltid en reserveplan.
Integrer minst to betalingsløsninger for å unngå avhengighet av én enkelt leverandør, og les vilkårene nøye når det gjelder gebyrer – de løper raskt opp!”
Ifølge data fra Baymard Institute forlater 18 % av kundene handlekurven på grunn av langvarige eller kompliserte utsjekkingsprosesser.
Så hold det enkelt og brukervennlig.
Det handler ikke bare om å kreve inn betalinger; det handler om å skape en sømløs og stressfri opplevelse for kundene dine.
E-handelsverdenen beveger seg raskt – og det gjør du også. Abonner på nyhetsbrevet vårt med de nyeste innsiktene for e-handelsansvarlige fra ledende eksperter innen e-handel.