
Procesamiento de pagos para comercios: guía completa 2026

Mastercard afirma que las pequeñas empresas que aceptan pagos digitales crecen el doble de rápido que las que no lo hacen. Mi propia experiencia lo confirma.
En 2020, gestionaba una tienda de artículos de segunda mano en Instagram. Desde mi dormitorio. En el punto álgido de la pandemia.
Imagina que solo hubiera ofrecido el pago contra reembolso como opción de pago. Mis clientes se habrían echado físicamente hacia atrás ante la idea de tocar billetes grasientos plagados de gérmenes.
Además, observé que las empresas que solo aceptaban pagos contra reembolso sufrían más cancelaciones de pedidos que nosotros. Con bastante frecuencia, los clientes cambian de opinión en el último momento.
Un simple toque o clic puede marcar una gran diferencia en la página de pago.
Entonces, ¿qué es exactamente el procesamiento de pagos para comerciantes? ¿Cuáles son las operaciones, los desafíos y las soluciones que tienen lugar entre bastidores?
Te explicaré todo lo que necesitas saber.
¿Te apetece escuchar el contenido de esta publicación en una conversación de ida y vuelta entre anfitriones de IA que suene (de alguna manera) natural? Probemos:
¿Qué es el procesamiento de pagos para comerciantes?
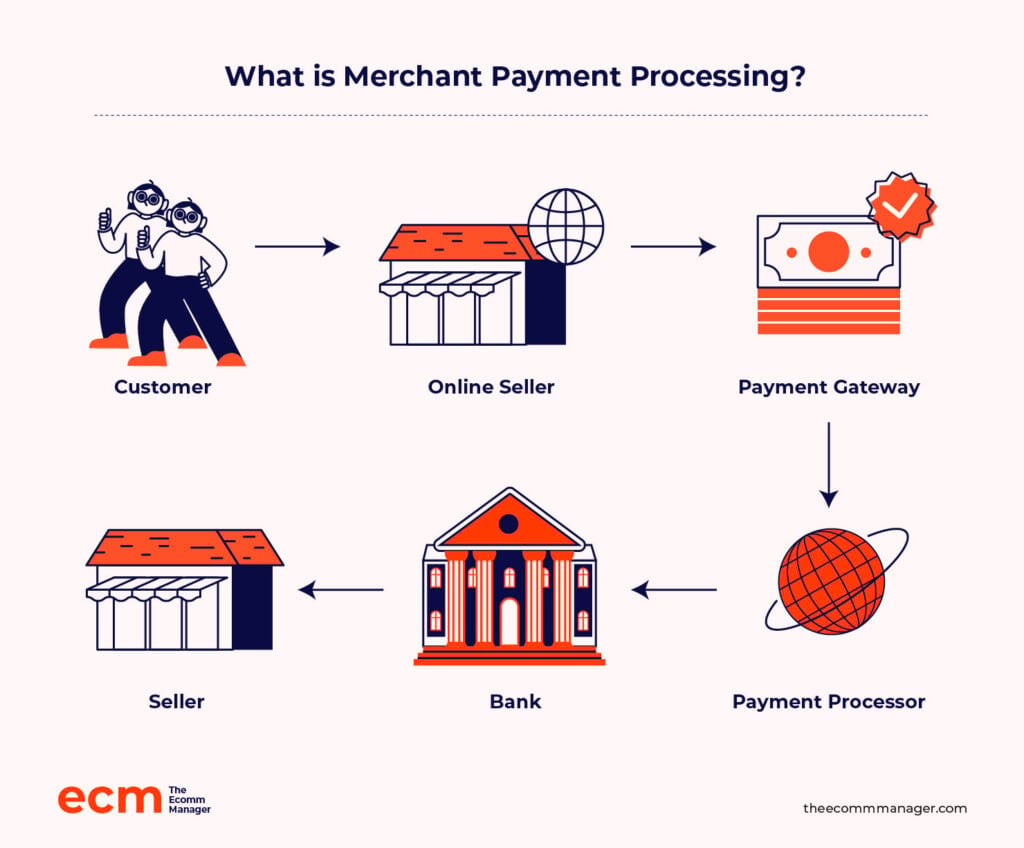
En esencia, el procesamiento de pagos para comerciantes es una asociación.
Trabajas con un proveedor de pagos para aceptar pagos en línea de tus clientes mediante tarjetas de crédito, tarjetas de débito, billeteras digitales y mucho más.
Como compensación por facilitar estas ventas, el procesador cobra una pequeña comisión y deposita el saldo en la cuenta bancaria de tu empresa.
¿Por qué es importante el procesamiento de pagos para comerciantes en el comercio electrónico?
El objetivo del comercio electrónico no es solo tener un sitio web atractivo y productos interesantes.
La venta se cierra en la página de pago. En el mundo digital, se pierde el 18 % de las ventas potenciales debido a un proceso de pago complicado y que requiere mucho tiempo.
Un procesador de pagos para comerciantes es la caja registradora digital de tu tienda en línea, ya que hace que las transacciones sean seguras y sencillas.
Pero es más que simplemente deslizar una tarjeta de forma digital. Estas son las razones:
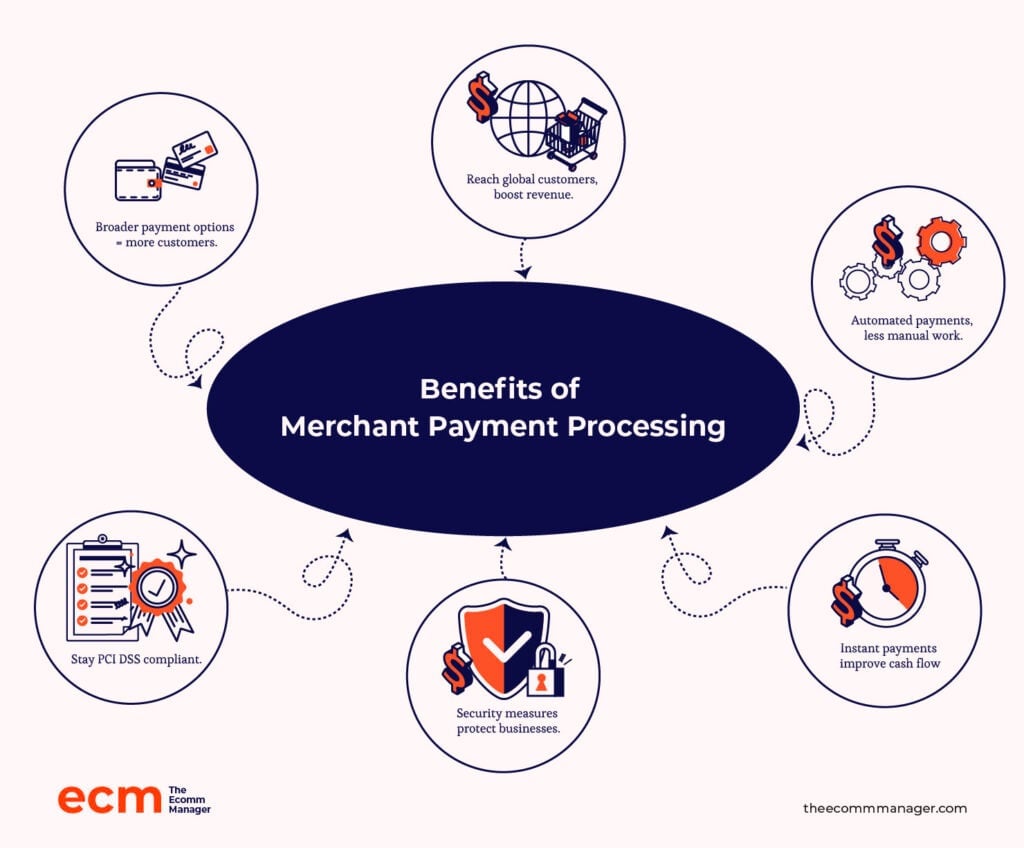
- Múltiples métodos de pago. Las empresas que aceptan tarjetas de crédito, tarjetas de débito y billeteras digitales atienden a una gama más amplia de preferencias de los clientes, lo que impulsa las ventas.
- Mayores oportunidades de venta. El comercio electrónico depende de los pagos electrónicos para llegar a consumidores de todo el mundo. En comparación con las tiendas físicas, esto amplía considerablemente el alcance del mercado, lo que se traduce en mayores ingresos y ventas.
- Operaciones simplificadas. Automatizar el proceso de cobro de pagos elimina la necesidad de gestionar manualmente efectivo o cheques. A su vez, esta eficiencia libera recursos y reduce los errores.
- Procesamiento de pagos más rápido. Los pagos electrónicos se procesan casi al instante, lo que aumenta el flujo de efectivo. La estabilidad financiera, la gestión de gastos y el crecimiento dependen del acceso rápido a los fondos.
- Reducción del riesgo de fraude. Los procesadores de pagos protegen tanto a las empresas como a los clientes mediante medidas de seguridad avanzadas.
- Cumplimiento de los estándares de pago. Los proveedores de servicios de pago se aseguran de que las empresas cumplan con las normativas PCI DSS. (Hablaremos más sobre esto pronto.)
No debe confundirse con…
El proceso de transacción está regido por una compleja red de instituciones financieras, proveedores de tecnología y organismos reguladores.
Estos son algunos actores independientes:
- Pasarelas de pago. Esta tecnología conecta el sitio web o el punto de venta del comerciante con la red de adquisición del banco.
- Procesadores de pagos. Las empresas de esta categoría gestionan los aspectos técnicos del procesamiento de transacciones, incluida la comunicación con las redes de tarjetas y los bancos.
- Bancos adquirentes. Son las instituciones que ayudan a los comerciantes a aceptar tarjetas.
En cambio, el procesamiento de pagos para comerciantes abarca todo, desde la aceptación segura de pagos hasta la prevención del fraude, y desde la conciliación de transacciones hasta la atención al cliente.
6 componentes clave del procesamiento de pagos para comerciantes
Ahora, veamos a los actores clave que hacen posible cada deslizamiento, acercamiento o clic para pagar.
1. Cuenta comercial
Eres un comerciante si aceptas pagos de clientes, ya seas un gigante del comercio electrónico o un consultor que vende cursos en línea.
Ahora bien, una cuenta comercial no es lo mismo que una cuenta bancaria empresarial habitual. Estas son cuentas especiales diseñadas para gestionar los pagos de los clientes, normalmente pagos electrónicos como los realizados con tarjetas de crédito.
Es como la sala de espera del dinero de tu empresa, donde permanece hasta llegar a tu cuenta principal.
2. Pasarelas de pago
Una pasarela de pago es un puente digital entre las empresas, los clientes y las instituciones financieras tanto para los métodos de pago en línea como presenciales.
En esencia, es lo que permite que tus clientes paguen sus compras en línea o acerquen su tarjeta en tu tienda.
Estas pasarelas protegen los datos de pago confidenciales durante la transmisión, evitan el acceso no autorizado y conectan el proceso de pago con el procesador de pagos.
3. Procesadores de pagos
Un procesador de pagos es el motor que trabaja entre bastidores en cada transacción.
Es la maquinaria que garantiza que las transacciones con tarjeta no desaparezcan sin más. El procesador de pagos se encarga de todo, desde el primer acercamiento o deslizamiento hasta el momento en que los fondos llegan a la cuenta bancaria de tu empresa.
4. Redes de tarjetas
Una red de tarjetas, como Visa, Mastercard, American Express o Discover, permite la comunicación y las transacciones entre todas las partes involucradas en una transacción.
Actúan como conectores globales, estableciendo las reglas y los estándares técnicos que facilitan la interacción entre distintos bancos y sistemas de pago, independientemente de la ubicación o la moneda.
5. Bancos adquirentes
Los bancos adquirentes facilitan la aceptación de tarjetas proporcionando cuentas comerciales a los comerciantes. Considérelos su aliado financiero, ya que cubren las devoluciones de cargos y las disputas del comerciante.
6. Bancos emisores
El banco emisor, que expide tarjetas de crédito y débito a los consumidores, se encuentra al otro lado de la transacción.
Su función es autorizar las transacciones, verificando que el titular de la tarjeta tenga fondos o crédito suficientes disponibles para realizar compras. Además, el emisor gestiona las cuentas de los clientes y proporciona fondos al banco adquirente.
Procesador de pagos frente a cuenta comercial
Para que las empresas acepten pagos electrónicos, tanto los procesadores de pagos como las cuentas comerciales son esenciales.
Sin embargo, desempeñan funciones diferentes.
Considere el procesador de pagos como una autopista que facilita la transferencia de fondos entre el banco del cliente y el banco del comerciante.
Una cuenta comercial, por el contrario, actúa como una zona de descanso segura a lo largo de la autopista, reteniendo temporalmente los fondos hasta que la cuenta bancaria habitual de la empresa esté lista para recibirlos.
Estas son algunas diferencias clave entre ambas:
| Procesador de pagos | Cuenta comercial | |
|---|---|---|
| Función | El sistema que gestiona la aprobación y el procesamiento de los pagos. Es la «autopista» que mueve el dinero entre los bancos. | Un tipo especial de cuenta que retiene temporalmente sus fondos antes de transferirlos a su cuenta bancaria principal. La «zona de descanso» segura para su dinero. |
| Funcionamiento | - Se comunica con los bancos para verificar y aprobar las transacciones. - Transfiere fondos entre las cuentas del cliente y del comerciante. | - Recopila y retiene los pagos de los clientes. - Espera para liberar los fondos a la cuenta bancaria de su empresa después del procesamiento. |
| Interacción | Funciona en segundo plano durante cada transacción, garantizando que los fondos se transfieran de forma segura. | Es el lugar donde consulta sus pagos entrantes antes de que lleguen a la cuenta bancaria principal de su empresa. |
| Comisiones y costos | - Pueden incluir comisiones de configuración, por transacción y mensuales. - Los costos varían según el proveedor, el sector y el volumen de transacciones. | - Pueden incluir comisiones mensuales, por devoluciones de cargos y por transacciones. - Los costos dependen del proveedor y del tipo de transacción. |
Cómo funciona el procesamiento de pagos comerciales
La secuencia del procesamiento de pagos comerciales es un proceso de varios pasos que transfiere fondos de forma segura y eficiente desde la cuenta de un cliente a la cuenta de una empresa, permitiendo realizar compras.
Así es como funciona, cuáles son algunos desafíos y soluciones habituales, y cuál es la importancia de la seguridad y el cumplimiento normativo durante todo el proceso:
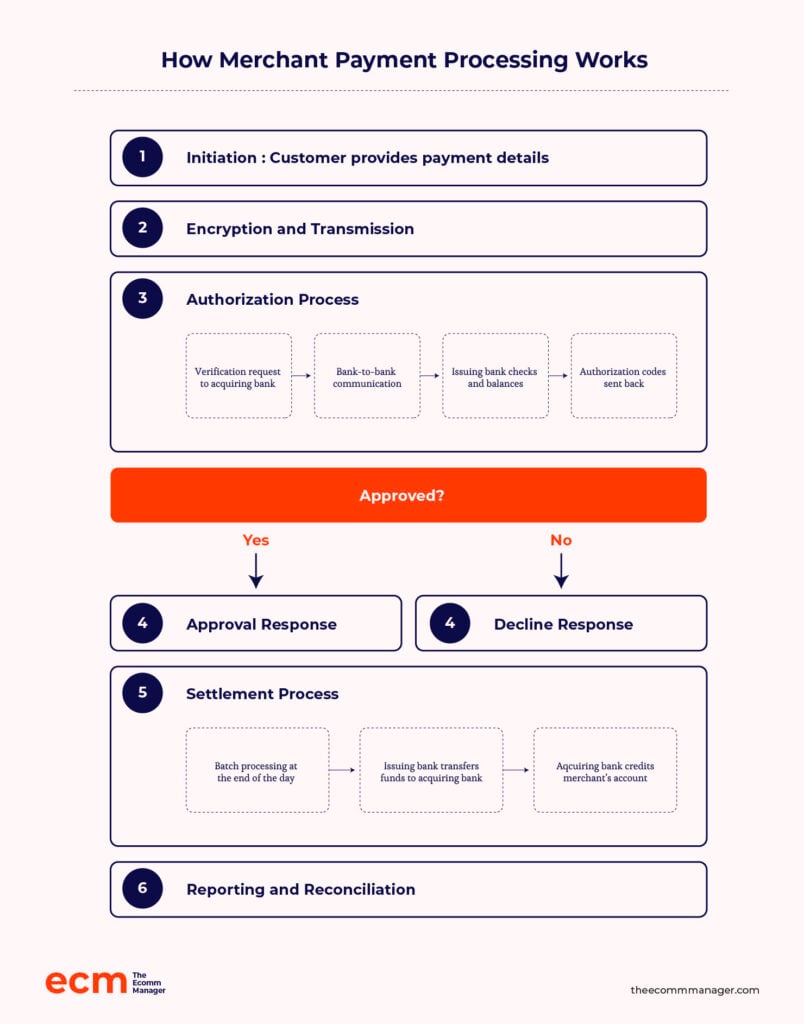
El proceso
El recorrido de un pago en línea comienza aquí.
1. Inicio
El cliente proporciona sus datos de pago en el punto de venta.
Esto puede consistir en deslizar o insertar una tarjeta física en un terminal, introducir los datos de la tarjeta en línea o por teléfono, o utilizar formas de pago alternativas, como las billeteras digitales.
2. Cifrado y transmisión
Para proteger la información de pago durante la transmisión, se cifra de inmediato. En este punto, una pasarela de pago protege el canal y envía los datos cifrados al procesador.
Podría decirse que es el paso más importante, ya que garantiza que los datos de pago del cliente recorran el trayecto sin ser interceptados por delincuentes digitales.
3. Autorización
En este paso intervienen varios procesos:
- Solicitud de verificación. El procesador de pagos envía los detalles de la transacción (importe, ID del comerciante, etc.) al banco adquirente.
- Comunicación entre bancos. El banco adquirente envía la solicitud al banco emisor (el banco del cliente).
- Comprobaciones y controles. El banco emisor verifica los datos de la tarjeta, comprueba el límite de crédito y evalúa los riesgos de seguridad.
- Código de autorización. El banco devuelve un código que indica si la transacción se aprueba o se rechaza.
4. Respuesta
Una vez recibido el código de autorización, el procesador de pagos informa inmediatamente a la empresa (y, a menudo, al cliente) sobre el estado de la transacción.
Si se aprueba, la venta puede continuar.
Sin embargo, si se rechaza, la empresa debe informar al cliente y, posiblemente, ofrecer opciones de pago alternativas.
5. Liquidación
La mayoría de las transacciones se liquidan en lotes al final del día o en otro momento predefinido. Después, el banco emisor transfiere los fondos al banco adquirente.
Al final, el banco adquirente abona en la cuenta del comerciante el importe de la transacción menos las comisiones de procesamiento.
6. Informes y conciliación
Tanto la empresa como las instituciones financieras conservan registros detallados. Las empresas comparan sus registros de ventas con los extractos bancarios para asegurarse de que sean precisos.
La documentación es fundamental si existe alguna discrepancia o se produce alguna devolución de cargo.
¿Quieres evitar dolores de cabeza a fin de mes? Automatiza tus conciliaciones con las herramientas de nuestro resumen de software de conciliación de pagos.
Seguridad y cumplimiento
En 2006, las principales marcas de tarjetas, como Visa, Mastercard y otras, formaron el Consejo de Normas de Seguridad de la Industria de Tarjetas de Pago (PCI SSC) para abordar las preocupaciones relativas a la seguridad de los datos y fomentar la confianza en el ecosistema de pagos.
La misión del consejo era, y sigue siendo, crear y mantener normas de seguridad de datos, asegurándose de que cualquier empresa que gestione información de tarjetas de crédito lo haga correctamente.
CONSEJO DEL AUTOR
Los delincuentes nunca duermen, y tus normas de seguridad tampoco deberían hacerlo. Del mismo modo que evolucionan las amenazas y la tecnología, también lo hace PCI DSS.
Quienes gestionan datos de titulares de tarjetas, incluidos los comerciantes y los facilitadores de pagos, deben conocer los nuevos requisitos de la versión 4.0.

PCI DSS 4.0 adopta un enfoque holístico de la seguridad y el control de acceso.
⚠️Además, el incumplimiento de PCI puede provocar multas de hasta $500,000. ¡Así que infórmate!
El cumplimiento de PCI es el estándar de oro mundial para la seguridad de los datos de los titulares de tarjetas.
Cualquier empresa que acepte o procese pagos está sujeta a esta normativa para proteger a los consumidores y minimizar el fraude y las filtraciones de datos.
Pero ¿qué ocurre cuando los servicios de procesamiento de pagos no son seguros?
Veamos un error real relacionado con un pago.
El costo de la filtración de Home Depot
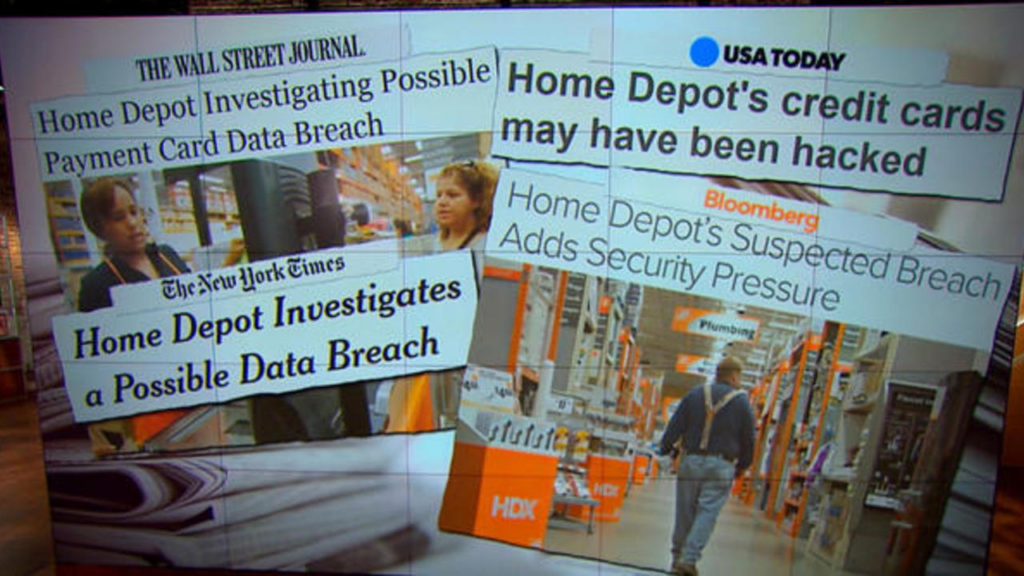
La filtración de Home Depot de 2014 no fue un pequeño descuido. Fue una de las mayores filtraciones de sistemas de punto de venta jamás registradas.
Los piratas informáticos entraron al sistema con credenciales robadas de terceros y accedieron a más de 50 millones de números de tarjetas de crédito y a 53 millones de direcciones de correo electrónico.
De abril a septiembre de 2014, tuvieron cinco meses de acceso sin restricciones. Las consecuencias financieras, como puedes imaginar, fueron graves.
Home Depot pagó $134.5 million a compañías de tarjetas de crédito y bancos, además de $19.5 million a los clientes y $25 million a instituciones financieras. Y eso no es todo…
Después llegaron las demandas. Las multas regulatorias. Una tras otra, cada una era un recordatorio de que la empresa no protege a sus clientes.
Se implementaron nuevas medidas de seguridad mejoradas: un parche costoso para una herida profunda.
Otros $17.5 million se destinaron a llegar a un acuerdo con 46 estados y Washington, DC. Además, Home Depot tuvo que contratar a un CISO de primer nivel, capacitar a su personal y reforzar su seguridad.
A menudo, los comerciantes consideran el cumplimiento de la PCI como poco más que marcar una casilla.
Pero están desaprovechando la oportunidad que ofrece: la posibilidad de dar un paso atrás y evaluar exhaustivamente sus prácticas de datos.
Una estrategia de seguridad sólida comienza por comprender dónde, cómo y según qué reglas se almacenan, utilizan y protegen tus datos.
Desafíos y soluciones
Las transacciones de pagos digitales implican mucha logística, por lo que, naturalmente, los desafíos abundan. Recopilé información de 33 propietarios de negocios de comercio electrónico; cuatro de ellos compartieron su opinión sobre los desafíos que enfrentan con el procesamiento de pagos como pequeña empresa.
Entonces, ¿cuáles son estos desafíos y cómo los están resolviendo?
1. Pretty Moment enfrenta problemas para gestionar y resolver las devoluciones de cargos
A pesar del cumplimiento obligatorio de las estrictas normas de la PCI DSS, uno de los principales desafíos con los que lidiamos habitualmente es gestionar y resolver las devoluciones de cargos

¿Por qué ocurre esto?
Estas situaciones suelen ocurrir cuando un cliente disputa un cargo, lo que puede afectar nuestro flujo de ingresos.
¿Han encontrado una forma de resolver este problema?
Hemos aprendido a gestionarlas de manera eficiente mediante una comunicación clara y la prestación de un servicio de atención al cliente de alta calidad.
2. Best Online Cabinets tiene dificultades para gestionar varios métodos de pago
Josh Qian, director de operaciones y cofundador de la empresa, explica por qué:
Los clientes prefieren distintas opciones, desde tarjetas de crédito hasta billeteras digitales, y garantizar una integración fluida en todas estas plataformas puede ser abrumador.
Además…
Gestionar transacciones internacionales suele generar problemas, como comisiones por conversión de divisas y normativas de cumplimiento variables, lo que puede complicar nuestras operaciones.
¿Han encontrado una forma de solucionar este problema?
Para nuestra solución de procesamiento de pagos, elegimos un proveedor especializado en comercio electrónico y que ofrece funciones personalizables.
Esta flexibilidad nos permite adaptar la experiencia de pago a las preferencias de nuestros clientes y, al mismo tiempo, proporcionar análisis exhaustivos para hacer un seguimiento del rendimiento de las transacciones.
3. La Cesta de la Ropa LLC tiene problemas con las comisiones por transacción
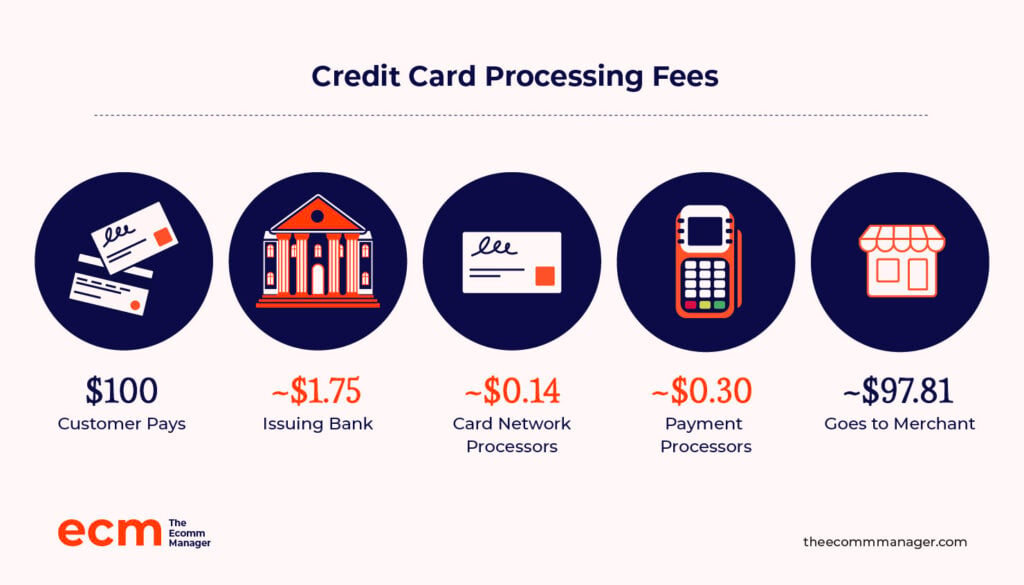
Uno de los mayores desafíos es lidiar con las comisiones por transacción—se acumulan rápidamente, especialmente con ventas de gran volumen,

La comisión media de procesamiento para comerciantes es del 1,5 % al 3,5 %, pero no existe un enfoque único para todos.
Probablemente tendrás que pagar distintas comisiones según el tipo de negocio que dirijas, el número de transacciones que proceses y el tipo de tarjetas que aceptes.
¿Han encontrado una forma de solucionar este problema?
Usamos Stripe para procesar nuestros pagos porque es fiable y fácil de usar.
Lo que más confianza me inspira son sus sólidas funciones de seguridad: saber que los datos de mis clientes están protegidos me da tranquilidad.
Además, el servicio de atención al cliente es excelente, y eso marca una gran diferencia cuando surge algún problema.
Como contexto, las transacciones presenciales de Stripe realizadas con sus terminales para tarjetas de crédito tienen una tarifa competitiva de tan solo el 2,7 % más 5 centavos por transacción.
Por cada transacción en línea realizada correctamente con una tarjeta o billetera digital, Stripe cobra una tarifa base del 2,9 % más una comisión fija de $0.30.
4. La Mesa de Comercio tiene problemas con las transacciones fraudulentas
Forrest Webber es propietario de una pequeña empresa de comercio electrónico especializada en productos para el hogar de alta calidad.
Su desafío más común son las transacciones fraudulentas. Cuando alguien utiliza una tarjeta sin el permiso del titular, se trata de un pago fraudulento.
Imagina esto:
Un ladrón utiliza el número de una tarjeta de crédito robada para comprar algo en tu tienda en línea (por ejemplo, un surtido de prendas con temática de chistes de papá).
Puede que el pago se procese.
Sin embargo, cuando el titular real de la tarjeta detecta este cargo no autorizado, se pondrá en contacto con su banco y solicitará una devolución del cargo. Incluso si intentas impugnarla, si la transacción es realmente fraudulenta, el titular de la tarjeta ganará.
¿Han encontrado una forma de solucionar este problema?
Webber explica que mitigan este riesgo «utilizando la herramienta Radar de Stripe, que aprovecha el aprendizaje automático para detectar y prevenir posibles actividades fraudulentas».
Además de lo anterior, los retrasos en el procesamiento de pagos y los pagos con tarjeta rechazados fueron otros problemas importantes.
Cómo elegir las mejores soluciones de pago para comercios
Elegir la solución de pago para comercios adecuada no es un juego de ponerle la cola al burro: necesitas precisión, no suerte a ciegas.
Porque esta decisión afectará directamente a tus resultados finales, la experiencia del cliente y el éxito general de tu empresa.

De los 33 expertos en comercio electrónico con los que hablé, 17 de ellos confian en Stripe como su principal solución de pago para comercios. Ahora bien, puede que esta sea una muestra pequeña, pero la mayoría ha hablado.

Stripe puede tener una sólida base de seguidores; sin embargo, el 48,48 % restante prefiere otras soluciones, lo que representa una parte importante del mercado.
Entonces, ¿cuáles son algunos aspectos clave que se deben tener en cuenta al elegir una solución de pago para comercios?
Esto es lo que descubrí y esto es lo que opinan otras empresas de comercio electrónico:
1. El precio importa
No dejes que las funciones sofisticadas te cieguen.
Compara los proveedores de servicios para comercios basándote en sus comisiones por transacción, así como en sus cargos mensuales. Presta atención a las tarifas ocultas, como la comisión de intercambio, y asegúrate de comprender cualquier obligación contractual.
Para Jonathan Goldberg, presidente y director ejecutivo de Kimberifre, Square es una excelente opción.
¿Por qué?
Nos gusta especialmente que ofrezca una tarifa fija independientemente del tipo de tarjeta de crédito utilizada, lo que nos simplifica las cosas y garantiza la previsibilidad de los costos.
Los precios de Square son transparentes, algo que valoramos mucho, y sus soluciones tecnológicas son fáciles de usar y se integran bien con nuestro sistema de QuickBooks.
Los precios sencillos de Square, su facilidad de integración y sus sólidas soluciones tecnológicas lo convierten en «nuestra principal solución de pagos.»
2. La atención al cliente es fundamental
Una transacción fluida es esencial, pero cuando algo sale mal, como ocurre con los errores en el procesamiento de tarjetas de crédito, necesitas un servicio de atención fiable.
Consulta las reseñas e, idealmente, elige una empresa que ofrezca atención al cliente las 24 horas, los 7 días de la semana.
Poalo Piscatelli, propietario y director ejecutivo de Alarm Relay, confía en Stripe.
¿Por qué?
A medida que nuestro negocio crece, Stripe puede gestionar más transacciones sin ningún problema, lo cual es importante para nuestros planes futuros.
Confiamos en Stripe porque es ampliamente utilizado y tiene una buena reputación y, además, ofrece una excelente atención al cliente cuando necesitamos ayuda.
3. Funciones de seguridad
La información que recopilas sobre tus clientes es extremadamente valiosa. Asegúrate de que tu proveedor cumpla con los estándares de cumplimiento de PCI y ofrezca medidas de seguridad avanzadas.
Como el fraude es una preocupación importante en el comercio electrónico, Gavin Yi, fundador y director ejecutivo de Yijin Hardware, confía en «Authorize.net por sus funciones de seguridad integrales y sólidas medidas de prevención del fraude. La implementación de la tokenización y de sofisticados protocolos de seguridad garantiza la protección de la información de nuestros clientes.»
Además, como su integración de pagos móviles funciona sin problemas, Yijin Hardware puede ofrecer «diferentes opciones sin complicaciones».
Gavin también destaca la excelente fiabilidad del sistema, con muy poco tiempo de inactividad.
4. Integraciones y necesidades empresariales específicas
La solución de pagos que elijas no debería interrumpir tu flujo de trabajo actual.
Asegúrate de que todo esté integrado con tu plataforma de comercio electrónico, tu software de contabilidad y otras herramientas esenciales.
En Klatch Coffee, por ejemplo, una parte importante de la estrategia de comercio electrónico son los pagos de suscripciones para la entrega automática de café.
Por lo tanto, Justin Christopher, gerente de comercio electrónico y marketing, afirma:
«Cualquier solución de pagos para comerciantes debe estar disponible primero en Shopify, nuestra plataforma de comercio electrónico elegida», y también debe estar diseñada «para admitir explícitamente las suscripciones en Shopify y gestionar los pedidos recurrentes».
Esta necesidad empresarial específica, en su opinión, «limita las opciones de procesamiento de pagos disponibles para los comerciantes que ofrecen suscripciones».
Además, ten en cuenta las necesidades particulares de tu negocio.
¿Buscas compatibilidad con varias divisas o métodos de pago específicos? Elige una solución escalable que pueda expandirse con tu negocio a medida que crece.
Bradley Fry, propietario de PinProsPlus, ha elegido Braintree específicamente porque la herramienta puede «gestionar varios métodos de pago, incluidos PayPal y Apple Pay».
5. Experiencia del usuario y facilidad de uso
Al seleccionar una solución de pago para comerciantes, considera la perspectiva del usuario.
Busca soluciones con procesos de pago optimizados e interfaces de usuario limpias y ordenadas. Cuantos menos pasos y clics se necesiten para completar un pago, mejor.
Por esta razón, Sergio Pedemonte, director ejecutivo de Your House Fitness, utiliza varias soluciones de pago.
Así es como lo hace:
Usamos Stripe, que considero una de las mejores opciones, especialmente porque permite la personalización y ofrece API útiles.
PayPal es otra opción, ya que muchos clientes prefieren pagar mediante PayPal. Además, para las transacciones presenciales, usamos Square.
Square es excelente porque ofrece tarifas fijas y una variedad de funciones, lo que lo convierte en un excelente sistema de punto de venta.
¿Cómo beneficia esto a su negocio y a sus clientes?
Estas plataformas benefician a nuestro negocio al ofrecernos flexibilidad y comodidad tanto a nosotros como a nuestros clientes.
Con Stripe, podemos personalizar muchas funciones, lo que nos permite adaptar la experiencia del usuario y las operaciones comerciales en nuestro sitio web.
PayPal es igualmente valioso, ya que algunos clientes prefieren utilizarlo a pesar de la tarifa fija, algo que en general nos ha funcionado bien.
¿Y por qué Sergio confía en ellas?
Confío en estas plataformas porque tienen un historial comprobado.
Las he utilizado durante más de ocho años y continúan siendo líderes del sector, ofreciendo resultados positivos de manera constante.
CONSEJO DEL AUTOR
Si tu negocio está listo para expandirse internacionalmente, no permitas que tu pasarela de pago sea una persona que no sale de casa. Busca una que admita redes de tarjetas y métodos de pago populares fuera de tu región principal.
Por ejemplo, Visa, Mastercard y American Express controlan el mercado estadounidense de tarjetas de crédito, pero UnionPay domina el mercado global, con una participación de 40.03% del mercado en 2023
Principales soluciones de pago para comerciantes que debes conocer
Los compradores han hablado: quieren la comodidad y la rapidez de los pagos digitales, tanto en línea como en las tiendas.
Un enorme 73% prefiere los pagos sin contacto, con tarjeta de débito o con tarjeta de crédito.
Las empresas, grandes o pequeñas, deben adaptarse. Como comerciante, necesitas seleccionar soluciones que combinen a la perfección funcionalidad, seguridad y rentabilidad.
Estas son algunas de nuestras principales recomendaciones en categorías clave para simplificar tu toma de decisiones:
Procesadores de pagos
Sí, Stripe encabeza los resultados de mi investigación, pero vale la pena consultar nuestra lista de las 10 principales soluciones de software para el procesamiento de pagos según las necesidades únicas de tu negocio:
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.


Pasarelas de pago
Del mismo modo, una pasarela de pago que funciona bien para otro negocio de comercio electrónico puede no ser adecuada para ti.
Esta es nuestra selección de los mejores proveedores de pasarelas de pago del mercado actual:
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.
Software de prevención del fraude
El 8 % de los ingresos en línea está en riesgo de fraude. ¿Y quién asume estos costes? Probablemente el comerciante: tú.
Por eso, necesitas invertir en un software sólido de prevención del fraude. Esto es lo que tenemos para ti:
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.
No te limites a gestionar el fraude: véncelo. Explora estas certificaciones de prevención del fraude en el comercio electrónico para reforzar tus defensas, o descubre el software de procesamiento de pagos de código abierto si quieres tener más control sobre la seguridad de tus pagos.
Haz que llueva dinero (digitalmente)
Se acabaron los problemas con el efectivo y las preocupaciones por los cheques sin fondos. Estamos en el siglo XXI, queridos lectores.
Hemos cubierto los conceptos básicos, los desafíos e incluso las historias de terror (te estamos mirando a ti, Home Depot). Pero esta es la cuestión: elige la solución de pago para comerciantes adecuada y todo irá sobre ruedas.
La seguridad importa. Todo gira en torno a la experiencia del usuario. ¿Y los precios? Digamos que tu cartera también tiene sus propias opiniones.
Stripe, PayPal, Square: los grandes están ahí por una razón. Pero no ignores a los menos conocidos. A veces, la opción perfecta usa un zapato más pequeño.
El mundo del comercio electrónico se mueve rápido, y tú también. Suscríbete a nuestro boletín con las últimas novedades para responsables de comercio electrónico de la mano de expertos líderes del sector.
Preguntas frecuentes sobre el procesamiento de pagos para comerciantes
Como te prometimos todo lo que necesitas saber, ¡aquí tienes más información!
¿Cómo elijo un proveedor de cuentas comerciales?
Las necesidades de tu negocio determinarán qué tipo de proveedor de cuentas comerciales es mejor para ti. Mientras que una pequeña tienda en línea podría beneficiarse de la sencillez de Square, una empresa emergente tecnológica de rápido crecimiento podría preferir la escalabilidad de Stripe. Los sectores de alto riesgo, como el CBD, requieren servicios de cuentas comerciales que asuman el riesgo.
La clave es encontrar la opción adecuada en función de tus necesidades individuales.
Explícamelo como si tuviera 5 años: ¿por qué necesito un proveedor de servicios comerciales?
Necesitas un proveedor de servicios comerciales para poder aceptar pagos con tarjetas de crédito y débito de tus clientes. Sin embargo, ofrecen mucho más que simplemente pasar una tarjeta.
Son tus asesores financieros personales: facilitan transacciones fluidas, protegen los datos y proporcionan información valiosa sobre tu negocio.