

So wählen Sie 2026 ein E-Commerce-Händlerkonto aus

Gebühren für die Zahlungsabwicklung, Rückbuchungen und versteckte Kosten können Ihre E-Commerce-Margen unbemerkt schmälern, wenn sie nicht genau überwacht werden. Das Verständnis dieser Faktoren ist entscheidend für die Aufrechterhaltung gesunder Gewinnmargen.
Ein eigenes Händlerkonto ermöglicht Unternehmen, Preise zu verhandeln, fortschrittliche Betrugsprävention einzusetzen und detaillierte Transaktionsberichte abzurufen. Dadurch erhalten sie im Vergleich zu Lösungen nach dem Einheitsprinzip eine bessere Kontrolle über ihre finanziellen Abläufe.
Wenn Händlerkonten, Zahlungs-Gateways und Zahlungsabwickler getrennt gehalten werden, haben E-Commerce-Unternehmen im Vergleich zu gebündelten Lösungen mehr Flexibilität bei der Integration, Verhandlung und dem Wechsel von Anbietern.
Für internationalen Erfolg sollten Sie sicherstellen, dass Ihr Händlerkonto Transaktionen in mehreren Währungen und verschiedene Zahlungsmethoden unterstützt. So erfüllen Sie die Erwartungen der Verbraucher und vermeiden entgangene Verkäufe aufgrund von Zahlungsbarrieren.
Machen Sie sich mit Pauschalgebühren-, gestaffelten und Interchange-Plus-Gebührenstrukturen vertraut. Entscheiden Sie sich für Transparenz, um versteckte Kosten zu vermeiden und bessere Konditionen auszuhandeln. So behalten Sie Ihre Kosten für die Zahlungsabwicklung unter Kontrolle.
Zahlungsabwicklung: der Teil Ihres E-Commerce-Geschäfts, der absichtlich verwirrend gestaltet ist – und Ihre Margen unbemerkt schmälert, wenn Sie nicht genau hinsehen.
Sie denken, Sie bekommen ein faires Angebot, doch dann tauchen Bearbeitungsgebühren, Rückbuchungen und unerwartete Einzelposten auf, die Ihren Gewinn aufzehren.
Jeder Anbieter sagt dasselbe: „niedrige Gebühren, schnelle Einrichtung und Support rund um die Uhr“. Die meisten verstecken jedoch zusätzliche Gebühren, bieten allgemeine Dashboards und eine Support-Hotline, die genauso gut ein Briefkasten für Vorschläge sein könnte.

Dieser Leitfaden ist für Sie, wenn Sie Folgendes möchten:
- Klarheit über die tatsächlichen Kosten. Erfahren Sie, wofür Sie bei jeder Kartenzahlung, ACH-Überweisung und Transaktion mit einer digitalen Geldbörse tatsächlich bezahlen.
- Besseren Support. Umgehen Sie den Unsinn der ersten Supportstufe und erhalten Sie direkten Zugang, wenn Sie ihn benötigen.
- Leistungsfähige Integrationen. Sorgen Sie dafür, dass Ihre E-Commerce-Plattform, Ihr Kassensystem und Ihr Warenkorb nahtlos zusammenarbeiten – ohne erforderliche Behelfslösungen.
- Verhandlungsspielraum. Geben Sie sich nicht mit einer Preisgestaltung nach dem Motto „eine Lösung für alle“ oder „branchenüblichen“ Transaktionsgebühren zufrieden.
Sie werden wissen, welches E-Commerce-Händlerkonto für Ihr Unternehmen sinnvoll ist, welche Funktionen wirklich wichtig sind und wie Sie verhindern, dass Sie durch Ihren eigenen Zahlungsabwickler Geld verlieren.
Sehen wir uns das an.
Was ist ein E-Commerce-Händlerkonto?
Ein E-Commerce-Händlerkonto ist ein speziell für die Abwicklung von Online-Zahlungen per Kreditkarte, Debitkarte und anderen elektronischen Zahlungsmethoden eingerichtetes Geschäftskonto.
Wenn ein Kunde auf Ihrer E-Commerce-Website oder in Ihrem Ladengeschäft den Bezahlvorgang abschließt, fließen die Gelder nicht direkt auf Ihr Hauptkonto – sie landen zunächst hier und werden erst freigegeben, wenn Bearbeitungsgebühren und Compliance-Prüfungen abgeschlossen sind.
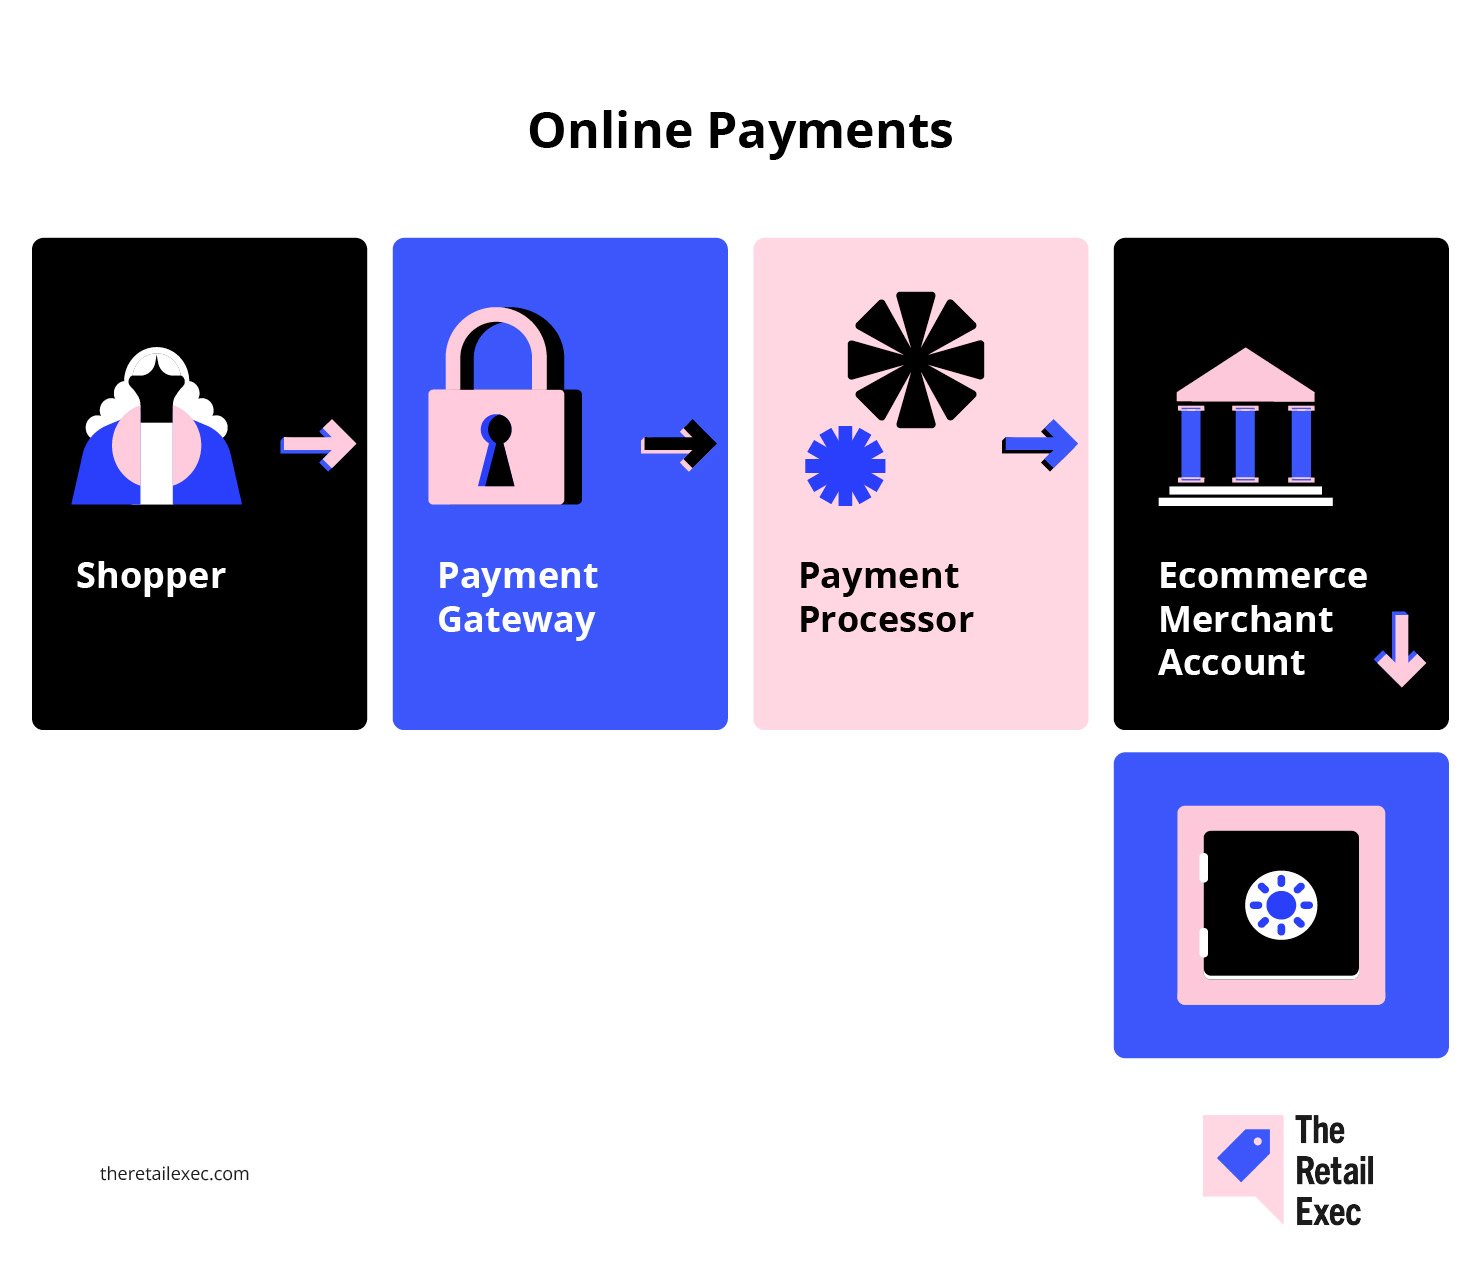
So fügt es sich in die Kette der Zahlungsabwicklung ein:
- Kein Zahlungsgateway. Das Gateway überträgt die Zahlungsinformationen Ihres Kunden sicher von Ihrem Warenkorb an den Zahlungsabwickler.
- Nicht der Zahlungsabwickler. Der Zahlungsabwickler bewegt das Geld tatsächlich zwischen Banken und Kartennetzwerken wie Visa, Mastercard oder ACH.
- Ihr Kontrollpunkt. Mit einem eigenen Händlerkonto können Sie Ihre Preise selbst verhandeln, fortschrittliche Betrugsprävention einsetzen und detaillierte Berichte zu jeder Gebühr und Transaktion verfolgen.
Jonathan Saluk, ein Berater für Händlerdienstleistungen, bringt es einfach auf den Punkt:
Ein eigenes Händlerkonto bietet Ihnen: niedrigere Gebühren, bessere Betrugsbekämpfungstools, dedizierten Support, zuverlässige Auszahlungen und Kontrolle über die finanzielle Grundlage Ihres Unternehmens.
Wenn Sie bei Ihren Zahlungslösungen mehr Verhandlungsspielraum möchten und es leid sind, sich durch Komplettanbieter wie PayPal oder Stripe eingeengt zu fühlen, ist der Besitz eines eigenen Händlerkontos der erste Schritt.
Für Unternehmen mit hohem Zahlungsvolumen bedeutet das mehr Flexibilität, mehr Daten und – oft – mehr Geld in Ihrer Tasche.
Möchten Sie mehr erfahren? Lesen Sie unseren Grundlagenartikel Was ist die Zahlungsabwicklung für Händler?, um weitere Hintergrundinformationen zu erhalten.
Händlerkonto vs. Zahlungsgateway vs. Zahlungsabwickler
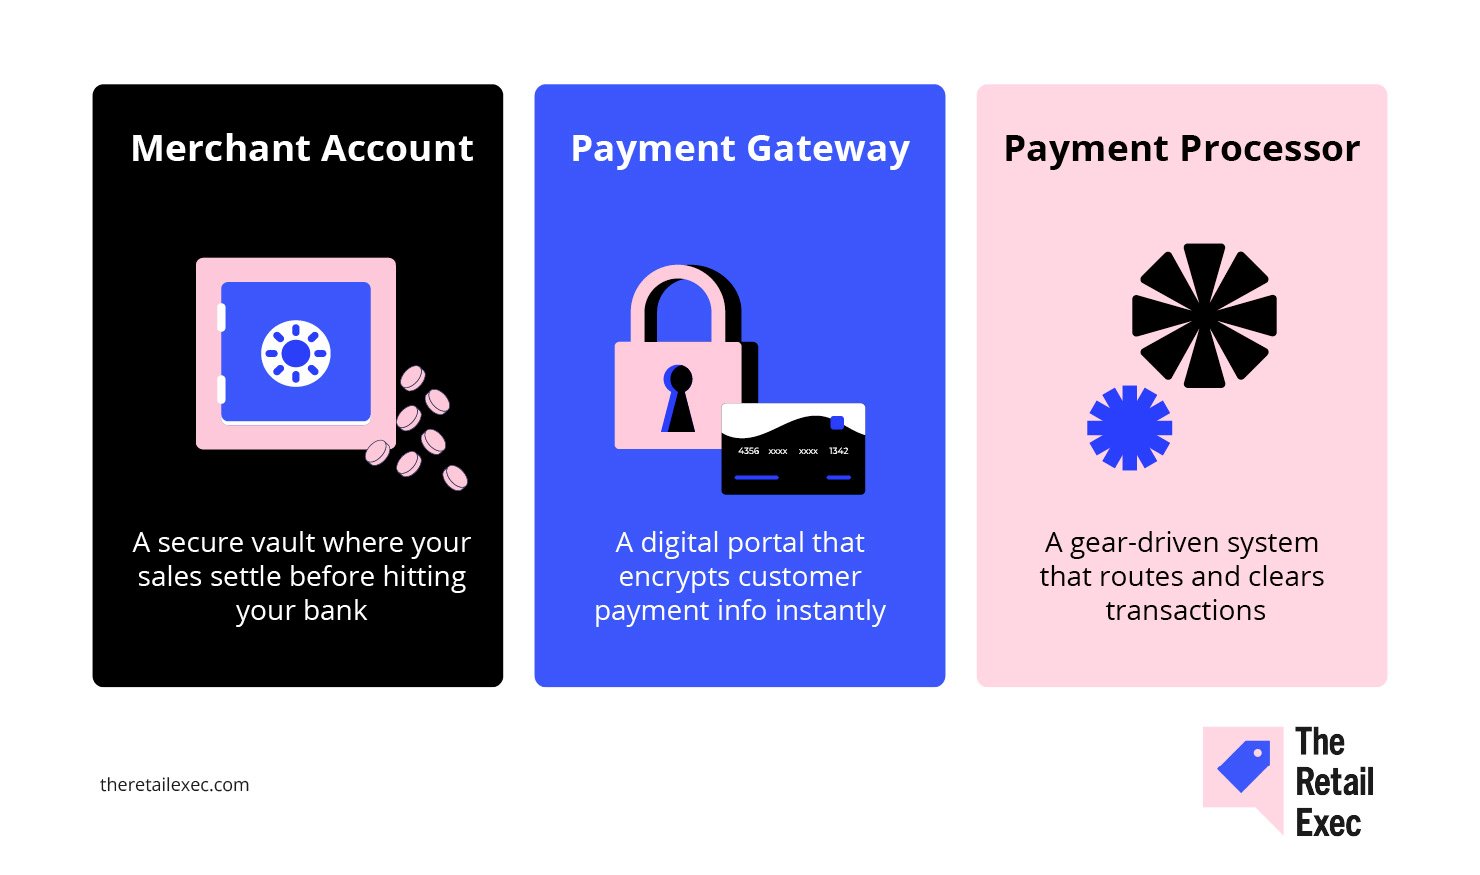
Bei all dem Fachjargon rund um Zahlungen verliert man leicht den Überblick. Deshalb sehen wir uns die drei großen Bestandteile an, mit denen Sie bei jeder E-Commerce-Zahlungslösung zu tun haben:
- Händlerkonto. Dies ist das Geschäftskonto, auf dem die Gelder aus jedem Verkauf verwahrt werden, bevor das Geld Ihr Hauptkonto erreicht. Dieser Schritt ermöglicht es Ihnen, Kreditkarten, Debitkarten, ACH und andere elektronische Zahlungen in Ihrem Online-Shop oder an Ihrer Verkaufsstelle zu akzeptieren.
- Zahlungsgateway. Dabei handelt es sich um die sichere Technologie, die die Zahlungsinformationen Ihres Kunden von Ihrer Kasse oder Ihrem Warenkorb an den Zahlungsabwickler überträgt. Stellen Sie es sich als Verbindung zwischen Ihrer E-Commerce-Plattform (wie Shopify) und den Systemen des Zahlungsabwicklers vor. Zu den beliebten Gateways gehören Authorize.Net und in einigen Konfigurationen Stripe.
- Zahlungsabwickler. Dies ist das Unternehmen, das im Hintergrund tatsächlich alles abwickelt – es bewegt Geld zwischen Banken, verwaltet Abrechnungen, kümmert sich um die Netzwerke von Visa, Mastercard und American Express und bearbeitet die Genehmigung und Ablehnung von Transaktionen.
Warum ist das wichtig?
- Trennung = Flexibilität. Wenn Sie diese Rollen getrennt halten, haben Sie mehr Freiheit, Ihr Zahlungs-Gateway auszutauschen, verschiedene Zahlungsabwickler auszuwählen oder mit jedem Anbieter bessere Preise auszuhandeln, während Ihr E-Commerce-Unternehmen wächst.
- Gebündelte Lösungen können einfacher sein – bringen aber Kompromisse mit sich. Die Nutzung eines Komplettdienstes (wie PayPal oder Stripe) bedeutet weniger Aufwand bei der Einrichtung, aber häufig höhere Gebühren, weniger transparente Berichte und weniger Einfluss auf Support oder individuelle Integrationen.
Wenn Sie ein kleines Unternehmen führen und Wert auf Einfachheit legen, kann eine gebündelte Lösung ausreichen.
Wenn Ihnen Kosten, Daten und Kontrolle wichtig sind – insbesondere wenn Sie Ihr Onlinegeschäft ausbauen oder auf Zahlungen im Ladengeschäft erweitern –, lohnt es sich, diese Rollen getrennt zu halten.
Erfahren Sie mehr über praxisnahe Beispiele für jede Rolle in unserer ausführlichen Gegenüberstellung von Händlerkonto und Zahlungs-Gateway.
Warum Ihr Unternehmen ein eigenes Händlerkonto benötigt
Die unbequeme Wahrheit lautet: Wenn Sie bei allgemeinen, gebündelten Zahlungslösungen bleiben, zahlen Sie immer mehr und haben weniger Kontrolle.
Wenn Sie ein ernsthaftes E-Commerce-Unternehmen führen oder Ihren Onlineshop über den Umfang eines Nebenerwerbs hinaus skalieren möchten, ist ein eigenes Händlerkonto der nächste Schritt.
Die tatsächlichen Vorteile:
- Niedrigere Kosten bei echtem Volumen. Laut ClearlyPayments kann ein Unternehmen, das jährlich $1 million verarbeitet, seine effektive Verarbeitungsgebühr mit einem eigenen Konto auf etwa 2% senken, verglichen mit rund 2.6% bei einem Aggregator. Das sind allein durch den Wechsel $6,000 pro Jahr mehr in Ihrer Tasche.
- Bessere Instrumente zur Betrugsprävention. Onlinehändler in den USA und Europa geben Berichten zufolge fast 10% des Umsatzes für die Verwaltung von Zahlungsbetrug aus (einschließlich Verlusten und Betriebskosten). Mit einem eigenen Händlerkonto erhalten Sie Zugriff auf Funktionen wie Verhaltensanalysen, individuelle Regelsätze und 3D Secure, die sowohl Betrugsverluste als auch fälschlich abgelehnte Zahlungen reduzieren können.
- Besserer Support und mehr Transparenz. Aggregatoren behandeln Sie wie ein weiteres Ticket in der Warteschlange. Ein spezialisierter Anbieter bietet echten Kundensupport, detaillierte Berichte und mehr Einblick in jeden einzelnen Posten auf Ihrer Abrechnung – damit Sie Ihren Zahlungsablauf tatsächlich optimieren und Probleme erkennen können, bevor sie sich ausweiten.
- Kontrolle und Flexibilität. Mit einem unabhängigen Händlerkonto sind Sie nicht an das Ökosystem eines einzigen Anbieters gebunden. Sie können Tarife aushandeln, Gateways austauschen, Zahlungsmethoden wie Apple Pay oder ACH hinzufügen und schnell reagieren, wenn sich Ihr Unternehmen verändert.
Wenn Sie planen, Ihren Onlineshop zu skalieren, neue Standorte zu eröffnen oder neue Zahlungsoptionen auszuprobieren, sind die zusätzliche Flexibilität und die möglichen Einsparungen real.
Für alle, die über die frühe Phase eines Kleinunternehmens hinaus sind, ist ein eigenes Händlerkonto nicht nur eine Verbesserung – es schützt Ihre Margen und Ihre Nerven.
Checkliste vor der Auswahl
Bevor Sie ein Händlerkonto beantragen, sollten Sie sicherstellen, dass Sie die Prüfung durch den Anbieter mit möglichst wenig Aufwand bestehen können.
Darauf achten alle Zahlungsabwickler und Anbieter von Händlerdiensten:
- Eingetragenes Unternehmen und bundesweite Steuer-ID. Sie benötigen eine LLC, eine Kapitalgesellschaft oder eine vergleichbare Rechtsform sowie Ihre EIN vom IRS. Kein rechtmäßig eingetragenes Unternehmen, kein Händlerkonto.
- Separates Geschäftskonto. Die Vermischung geschäftlicher und privater Gelder ist für jeden Anbieter ein Warnsignal. Führen Sie ein separates Konto ausschließlich für Ihr E-Commerce- oder Einzelhandelsunternehmen.
- Umsatz- und Zahlungsdaten aus 3–6 Monaten. Zahlungsabwickler möchten sehen, dass Sie tatsächlich Zahlungen verarbeiten: durchschnittlicher Transaktionswert, monatliches Volumen, Erstattungsquoten und Rückbuchungen. Beschaffen Sie sich Abrechnungen Ihres bisherigen Zahlungsdienstes oder Ihrer Plattform (wie Shopify, Stripe oder PayPal).
- Eine aktive Website und eine Erstattungsrichtlinie. Ihre E-Commerce-Website sollte online und betriebsbereit sein und eine klare Erstattungsrichtlinie enthalten, die Kunden und Prüfer einsehen können.
- Dokumentation zur PCI-DSS-Konformität. Wenn Sie Kreditkartendaten verarbeiten oder speichern, müssen Sie Ihr PCI-Konformitätszertifikat oder Ihre Selbsteinschätzung vorlegen.
Bringen Sie diese Dinge in Ordnung, und Sie werden die meisten Genehmigungsverfahren problemlos durchlaufen – unabhängig davon, ob Sie ein neues Onlineunternehmen gründen oder Ihre Zahlungsinfrastruktur ausbauen.
Wichtige Funktionen, die jeder Händler priorisieren sollte
Die Auswahl der richtigen Funktionen für ein Händlerkonto kann Ihre Gewinne direkt steigern, Abläufe optimieren und Ihre Reichweite vergrößern. Im Folgenden betrachten wir die wichtigsten Funktionen im Detail:
Unterstützung mehrerer Währungen und internationaler Zahlungen
Online zu verkaufen bedeutet, um die Geldbeutel von Kunden weltweit zu konkurrieren, nicht nur um lokale Kunden.
Im vergangenen Jahr kauften 55 % der Online-Käufer weltweit auf einer ausländischen E-Commerce-Website ein. Noch aussagekräftiger: 92 % der Käufer möchten Preise in ihrer eigenen Währung sehen, und 33 % brechen ihren Einkauf ab, wenn sie gezwungen werden, in USD zu bezahlen.
Kai Wu, Leiter für Umsatzentwicklung bei Airwallex, bringt es unverblümt auf den Punkt:
E-Commerce ist globaler denn je … Da der weltweite grenzüberschreitende E-Commerce-Markt bis 2030 voraussichtlich ein Volumen von 7,9 Billionen $ erreichen wird, ist es für internationale Händler entscheidend, die Probleme der Verbraucher zu lösen und ein bestmögliches Kundenerlebnis zu bieten, um in diesem umkämpften Markt erfolgreich zu sein.
Worauf sollten Sie bei einem Anbieter von Händlerkonten achten?
- Automatische Währungsumrechnung und lokale Auszahlungen. Akzeptieren Sie Zahlungen in jeder Währung, lassen Sie sich auf Ihr eigenes Bankkonto auszahlen und vermeiden Sie überraschende Umrechnungsgebühren.
- Unterstützung regionaler Zahlungsmethoden. Gehen Sie über Visa und Mastercard hinaus – denken Sie an iDEAL, Alipay und andere lokale Optionen, denen Käufer vertrauen.
- Transparente internationale Preisgestaltung. Grenzüberschreitende Gebühren und Wechselkursgebühren sollten kein Ratespiel sein. Bitten Sie Ihren Anbieter, Ihnen die Berechnung offenzulegen.
Die dynamische Währungsumrechnung ist eine Falle – bestehen Sie auf einer echten Multiwährungs-Preisgestaltung mit transparenten Wechselkursen und lokalisierten Zahlungsmethoden wie SEPA oder iDEAL, wenn Sie weltweit versenden

Wenn Sie internationale Verkäufe erzielen möchten, müssen Sie auf internationale Zahlungen ausgerichtet sein – oder sich mit lokalen Ergebnissen zufriedengeben.
Werkzeuge für wiederkehrende Abrechnungen und Abonnements
Wenn Ihr E-Commerce-Unternehmen auf Mitgliedschaften, Abonnements oder wiederkehrenden Bestellungen basiert, ist die wiederkehrende Abrechnung keine Option, sondern die Grundlage für planbare Umsätze.
Die Zahlen bestätigen das: Bereits eine Verbesserung der Kundenbindung um 5 % kann die Gewinne um bis zu 95 % steigern.
Doch genau hier versagen die meisten Zahlungslösungen:
- Kartenaktualisierung und Logik für erneute Zahlungsversuche. Zu viele Abonnements scheitern aufgrund abgelaufener Karten. Sie benötigen einen Anbieter für Händlerdienste, der Karten automatisch aktualisiert und fehlgeschlagene Zahlungen erneut versucht, bevor Sie einen Kunden endgültig verlieren.
Achten Sie mindestens auf automatische erneute Zahlungsversuche bei fehlgeschlagenen Kartenzahlungen, Mahnabläufe und eine sichere Karten-Tresorverwaltung. Die Rückgewinnung von Umsätzen aus fehlgeschlagenen Zahlungen ist genauso wichtig wie die ursprüngliche Abrechnung – insbesondere in Branchen mit hoher Abwanderungsrate. Achten Sie außerdem auf Erweiterungen für die Verwaltung von Abonnements und Mitgliedschaften für Ihren Warenkorb – möglicherweise finden Sie bessere eigenständige Lösungen.

- Flexible Abonnementverwaltung. Achten Sie auf Vorteile von Software zur Abonnementverwaltung und Funktionen wie anpassbare Abrechnungsintervalle, einfache Tarifänderungen und eine integrierte Verwaltung von Mahnabläufen, um unfreiwillige Abwanderung zu minimieren.
- Integrationen, die Zeit sparen. Ihr Händlerkonto sollte sich nahtlos mit Ihrer E-Commerce-Plattform, Ihrem CRM und Ihren Buchhaltungstools verbinden lassen – unabhängig davon, ob Sie Shopify, eine benutzerdefinierte API oder eine Zwischenlösung verwenden.
Automatisierte wiederkehrende Abrechnungen dienen nicht nur dem Komfort. Sie sorgen dafür, dass wiederkehrende Umsätze tatsächlich wiederkehren.
Digitale Geldbörsen und Optionen für „Jetzt kaufen, später bezahlen“
Moderne Käufer wünschen sich Zahlungsoptionen, die zu ihrem Lebensstil passen – schnell, flexibel und reibungslos. Wenn Ihr Kassenbereich keine Geldbörsen und Plattformen für „Jetzt kaufen, später bezahlen“ unterstützt, lassen Sie erhebliche Umsätze ungenutzt.
- Wallets fördern mobile Conversions. Die Ergänzung von Apple Pay oder Google Pay kann die Abschlussrate auf Mobilgeräten um bis zu 62 % steigern. Wenn dein Zahlungsdienstleister oder deine E-Commerce-Plattform diese Optionen nicht standardmäßig unterstützt, machst du es Kundinnen und Kunden unnötig schwer zu bezahlen.
- BNPL erhöht die Abschlussraten. „Jetzt kaufen, später bezahlen“ ist nicht nur ein vorübergehender Trend – Anbieter berichten nach der Aktivierung von einem Anstieg der Warenkorbabschlüsse um 20–30 %. Achte jedoch darauf, die Transaktionsgebühren und die tatsächlichen Auswirkungen auf dein Endergebnis genau zu verstehen.
- Prüfe die Details. Die besten Anbieter von Händlerkonten bieten einfache Integrationen, transparente BNPL-Preise und Echtzeitkennzahlen zu Genehmigungen. Gib dich nicht mit manuellen Erweiterungen oder schwer auffindbarem Support zufrieden.
Silvija Martincevic, kaufmännische Leiterin bei Affirm, bringt es auf den Punkt:
Fast die Hälfte der Verbraucher schließt einen Kauf nur ab, wenn ein Händler beim Bezahlvorgang eine Ratenzahlungsoption anbietet…
Das zeigt, wie wichtig es für Händler ist, ihren Kundinnen und Kunden flexible Zahlungsmöglichkeiten anzubieten, die nicht nur die Conversion-Raten erhöhen, sondern auch dazu beitragen, diese Kunden zurückzugewinnen.
Was das alles bedeutet: Wenn dein Zahlungs-Stack nicht mit den sich wandelnden Erwartungen der Verbraucher Schritt halten kann, verlierst du sie an Händler, die dazu in der Lage sind.
Berichte & Analysen
Du möchtest wissen, wohin dein Geld fließt? Verlass dich nicht darauf, dass dein Kontoauszug die ganze Geschichte erzählt. Detaillierte Analysen sind für E-Commerce-Unternehmen kein Luxus – sie machen den Unterschied zwischen Raten und Wissen aus.
Zu viele Anbieter von Händlerkonten überschütten dich mit PDFs und nennen das „Berichte“. Was du stattdessen brauchst:
- Echtzeit-Dashboards, die deine Genehmigungsraten, Ablehnungen und Transaktionsgebühren in dem Moment anzeigen, in dem sie entstehen. Du wartest auf Zusammenfassungen am Ende der Woche oder des Monats? Dann bist du bereits im Rückstand.
- Detaillierte Filter und benutzerdefinierte Exporte, mit denen du AMEX-Rückbuchungen genauer untersuchen, überwachen kannst, wie viel du für Debitkartenzahlungen bezahlst, oder feststellen kannst, welches Zahlungs-Gateway langsam reagiert.
- Automatisierte Warnungen bei Problemen – Rückbuchungen, Verzögerungen bei Auszahlungen, ungewöhnliche Volumenspitzen. Lege Schwellenwerte fest, damit du benachrichtigt wirst, wenn tatsächlich etwas nicht stimmt, und nicht nur dann, wenn das Marketingteam mit Erfolgen prahlen möchte.
- Vollständige Detailansicht auf Transaktionsebene, einschließlich Metadaten, Zeitstempeln und Abwicklungsdetails. So kannst du Streitfälle gewinnen, Betrugsmuster erkennen oder einen „Fehler“ des Zahlungsdienstleisters bemerken, bevor er dich tatsächlich Geld kostet.
Wenn du nur vermuten kannst, warum deine Auszahlung im letzten Monat gesunken ist, oder deinem Buchhalter plötzliche Gebührenspitzen nicht erklären kannst, liefert dir dein aktueller Anbieter nicht die benötigten Analysen.
Fordere mehr – oder lagere deine Zahlungsabwicklung anderweitig aus.
Unterstützung & SLAs für Auszahlungen
Es gibt kaum etwas, das deinen Tag – oder deine Woche – so sehr ruinieren kann wie ein Zahlungsproblem, insbesondere wenn du von deinem Anbieter für Händlerdienstleistungen keine klare Antwort bekommst. Die Geschwindigkeit von Unterstützung und Auszahlungen sollte niemals ein Ratespiel sein.
Was unterscheidet die Guten von den Vergessenen?
- Echte Unterstützung nach deinem Zeitplan. Achte auf garantierte Reaktionszeiten: eine Stunde oder weniger bei kritischen Problemen sowie Unterstützungskanäle, die über E-Mail hinausgehen. Wenn dein Onlinegeschäft rund um die Uhr Zahlungen verarbeitet, sollte dein Anbieter rund um die Uhr Menschen im Bereitschaftsdienst haben – per Telefon, Chat und E-Mail.
- Konstante Abwicklungszeiten. Der Branchenstandard liegt bei 1–3 Werktagen, bis Kartentransaktionen auf deinem Geschäftskonto eingehen. Einige Anbieter können jedoch noch am selben Tag oder sogar sofort auszahlen (gegen Aufpreis). Langsame oder unvorhersehbare Auszahlungen beeinträchtigen deine Fähigkeit, Warenbestand zu bestellen, Mitarbeiter zu bezahlen oder nachts einfach ruhig zu schlafen.
- Verfügbarkeitsgarantien. Akzeptiere keine Systemverfügbarkeit von unter 99 %, strebe aber einen höheren Wert an – 99,9 % oder mehr. Ausfälle beim Bezahlvorgang bedeuten entgangene Verkäufe, verärgerte Kunden und schlechte Bewertungen.
- Hilfe bei Rückbuchungen und Streitfällen. Eine schnelle Benachrichtigung und der Zugang zu Spezialisten für Streitfälle können den Unterschied zwischen einem Verlust und dem Erhalt deines Geldes ausmachen.
Bevor du unterschreibst, stelle ihre Versprechen auf die Probe. Eröffne außerhalb der Geschäftszeiten Unterstützungstickets. Frage, wie sie mit einer fehlgeschlagenen Auszahlung oder einem Anstieg von Betrugsfällen umgehen.
Anbieter, die in diesen Bereichen ins Straucheln geraten, verschwinden wahrscheinlich genau dann, wenn die Dinge schieflaufen.
Überlegungen für Händler mit hohem Risiko
Du verkaufst CBD, Nahrungsergänzungsmittel, Reisen, Inhalte für Erwachsene oder etwas anderes, das Banken als „hohes Risiko“ einstufen? Dann stell dich auf ein anderes Regelwerk – und deutlich höhere Kosten – ein.
Was ändert sich, wenn du ein Händler mit hohem Risiko bist?
- Höhere Transaktionsgebühren. Rechnen Sie mit 3,5 %–6,5 % pro Kartentransaktion, manchmal auch mehr. Das ist der Preis für Branchen mit höheren Betrugs- und Rückbuchungsraten.
- Monatliche Gebühren und rollierende Rücklagen. Monatliche Servicegebühren liegen normalerweise zwischen $10 und $75. Zahlungsabwickler können außerdem 5 %–15 % Ihres Umsatzvolumens 90–180 Tage lang als Absicherung gegen Rückbuchungen zurückhalten.
- Hohe Rückbuchungsgebühren. Jede angefochtene Transaktion kann Sie zusätzlich zur Rückerstattung $25–$50 kosten.
- Zusätzliche Prüfung während der Risikoprüfung. Sie benötigen lückenlose Unterlagen – Gründungsdokumente, bisherige Abwicklungshistorie, Beschreibungen der Produkte oder Dienstleistungen und manchmal sogar Bankreferenzen. Seien Sie darauf vorbereitet, alles zu erklären.
Nicht alle Anbieter von Händlerkonten arbeiten mit Händlern mit hohem Risiko, und diejenigen, die es tun, unterscheiden sich bei ihren Konditionen und ihrer Servicequalität erheblich.
Top-Spezialanbieter wie PaymentCloud, HighRiskPay und National Processing können Ihr Konto einrichten. Vergleichen Sie jedoch immer nicht nur die Gebühren, sondern auch die Zeitpläne für die Freigabe von Rücklagen und die Unterstützung bei Streitfällen. Unser umfassender Leitfaden zu E-Commerce-Zahlungsdienstleistungen erläutert diese Anbieter ausführlich.
Wenn Sie in einer Branche mit hohem Risiko tätig sind, betrachten Sie Ihre Zahlungsinfrastruktur als geschäftskritischen Vermögenswert – denn für Sie ist sie das absolut.
Gebührenstrukturen für Händlerkonten verstehen
Nichts schmälert Gewinne schneller als schlechte Preise – oder Unwissen darüber, was Sie tatsächlich bezahlen. Jeder Anbieter behauptet, seine Preisgestaltung sei einfach. Hinweis: Das ist sie nur selten.
Bei Zahlungsdienstleistungen für Händler begegnen Ihnen drei Hauptmodelle der Preisgestaltung:
Pauschalpreisgestaltung
Bei diesem Modell wird für jede Kartentransaktion ein fester Prozentsatz zuzüglich einer Pauschalgebühr berechnet – beispielsweise 2.9% + $0.30 für Kreditkartenzahlungen, unabhängig von den Umständen.
Das ist denkbar einfach und gut kalkulierbar, aber für Unternehmen mit hohem Abwicklungsvolumen oder vielen persönlichen Debitkartenzahlungen meist teurer.
Gestaffelte Preisgestaltung
Hier wird es undurchsichtig.
Transaktionen werden in Kategorien wie „qualifiziert“, „mittelqualifiziert“ oder „nicht qualifiziert“ eingeteilt. Sie sehen einen beworbenen Tarif („ab 1.8 %!“), aber solange Sie nicht das Kleingedruckte genau prüfen, wird der Großteil Ihrer Verkäufe in die höheren, ungünstigeren Kategorien fallen.
Fazit: Eine gestaffelte Preisgestaltung verschleiert die tatsächlichen Kosten und ist für etablierte Online-Shops fast nie das beste Angebot.
Beginnen Sie mit dem effektiven Satz – Ihren Gesamtgebühren geteilt durch das insgesamt verarbeitete Volumen. Prüfen Sie dann Einzelposten wie Sätze für nicht qualifizierte Transaktionen, grenzüberschreitende Gebühren und monatliche Mindestgebühren.
Am wichtigsten ist, die vollständig belasteten Einstandskosten zu prüfen – Zölle, Verarbeitung, Grundkosten usw.
Aufgrund der jüngsten Änderungen bei Zöllen und De-minimis-Regelungen können diese Sie unvorbereitet treffen und Margen unbemerkt aufzehren, wenn Sie nicht über den Locktarif hinausblicken.
Preisgestaltung nach dem Interchange-Plus-Modell
Der Goldstandard für Transparenz. Sie zahlen die tatsächliche, von den Kartennetzwerken (Visa, Mastercard, American Express) festgelegte Interchange-Gebühr zuzüglich eines festen Aufschlags Ihres Anbieters – beispielsweise Interchange + 0.30% + $0.10.
Ihre Abrechnung weist genau aus, wohin jeder Cent fließt. Dadurch können Sie leichter verhandeln und versteckte Gebühren erkennen.
Beispiel für einen Kostenvergleich (basierend auf einem durchschnittlichen Rechnungsbetrag von $100 × 1,000 Transaktionen):
| Preismodell | Beispieltarif | Durchschnittlicher Transaktionswert × Volumen | Geschätzte Gebühren |
|---|---|---|---|
| Pauschaltarif | 2.9% + $0.30 | $100 × 1,000 | (0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Gestaffelt (qualifiziert) | 1.8% | $100 × 1,000 | (0.018×100×1,000) = $1,800 |
| Interchange-Plus | Interchange + 0.30% + $0.10 | $100 × 1,000 | ((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Anwendung:
Ersetze $100 × 1,000 durch deinen eigenen durchschnittlichen Transaktionswert und die monatliche Anzahl an Transaktionen und verwende anschließend die Berechnung in der letzten Spalte, um deine tatsächlichen Gebühren bei jedem Modell zu ermitteln.
Profi-Tipps:
- Der Pauschaltarif steht für Einfachheit. Kleinunternehmen, geringes Volumen, keine Überraschungen gewünscht? Dann wähle einen Pauschaltarif.
- Die gestaffelte Preisgestaltung kommt dem Zahlungsabwickler zugute. Wenn es zu gut klingt, um wahr zu sein, ist es das wahrscheinlich auch.
- Interchange-Plus steht für Transparenz. Händler mit hohem Volumen können niedrigere Aufschläge aushandeln und böse Überraschungen vermeiden.
Bevor du unterschreibst, lass dir von jedem Anbieter jede mögliche Gebühr aufschlüsseln – monatliche Gebühren, Gebühren pro Transaktion, Rückerstattungen, Rückbuchungen, PCI-Konformität, Abrechnungsgebühren und alles Weitere. Wenn sie ausweichen oder „es nicht sagen können“, dann nimm Abstand.
So wählst du dein Händlerkonto für den E-Commerce
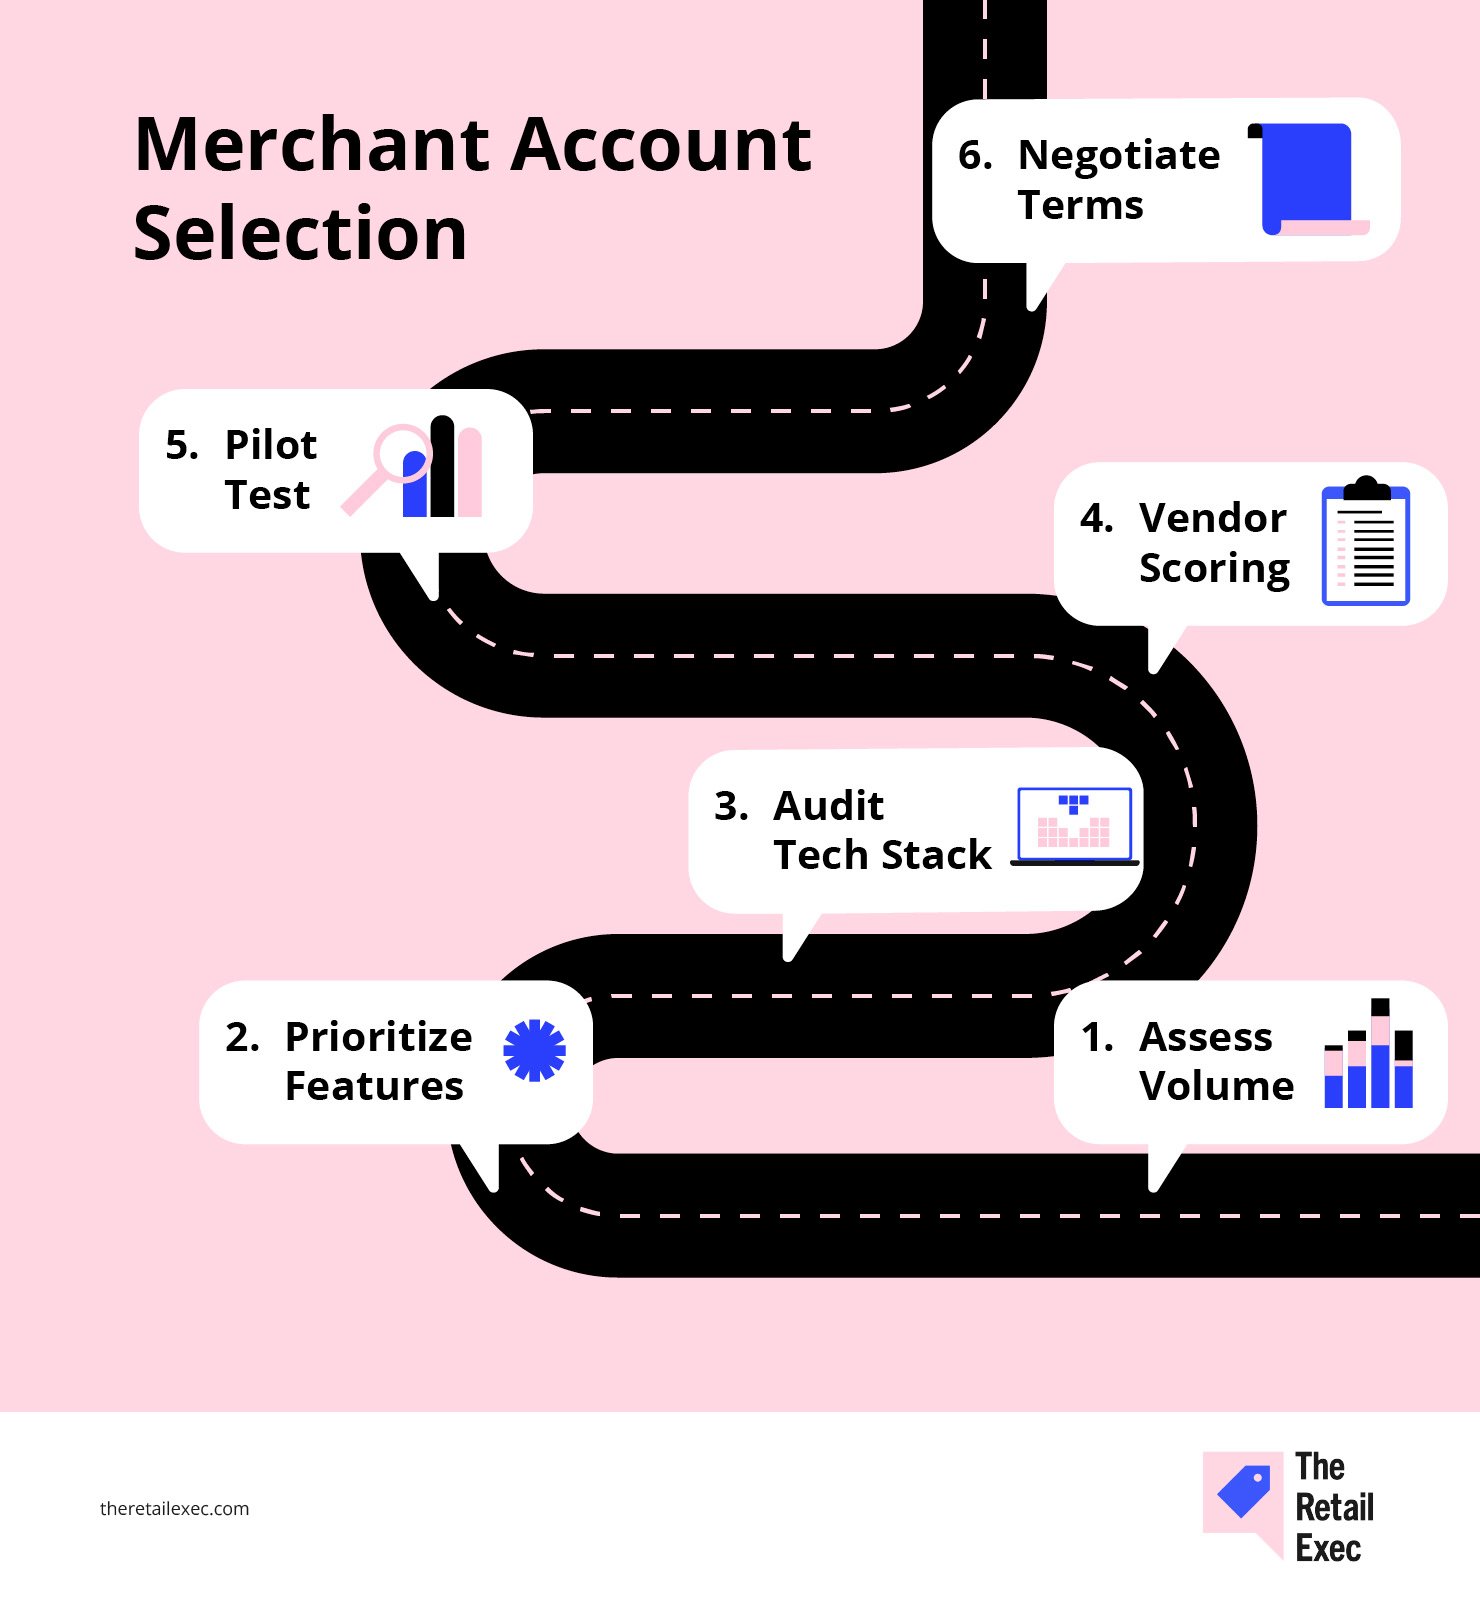
Das passende Händlerkonto auszuwählen, kann sich anfühlen, als würdest du mit verbundenen Augen durch ein Labyrinth navigieren – also reißen wir diese Augenbinde mit einem Fahrplan in sechs Schritten ab, der alles abdeckt: vom Transaktionsvolumen und den Funktionen bis hin zur Technologieplattform und zu Verhandlungstaktiken.
Befolge diese Schritte in der richtigen Reihenfolge, und du verwandelst einen Prozess, der normalerweise wochenlange Recherche erfordert, in ein strukturiertes, datengestütztes Vorgehen.
Jeder Schritt baut auf dem vorherigen auf und stellt sicher, dass du Risiken, Compliance und die Leistung in der Praxis geprüft hast, bevor du unterschreibst.
Am Ende verfügst du über eine klare Vergleichsübersicht, in der du Anbieter anhand von Gebühren, SLAs, Betrugspräventionstools und Integrationen bewerten kannst – und hast außerdem die Gewissheit, dass du nicht zu viel bezahlst oder wichtige Funktionen übersiehst.
Schritt 1: Bewerte dein Transaktionsvolumen und deinen Zahlungsmix
Beginne mit den Daten, nicht mit großen Versprechungen.
Rufe deine Zahlungsabwicklungsdaten der letzten 6–12 Monate ab – Kreditkarten, Debitkarten, ACH und alles Weitere, was über deine Kaufabwicklung oder deine Verkaufsstelle abgewickelt wird. Schlüssle sie auf nach:
- Monatlicher Transaktionsanzahl und durchschnittlicher Transaktionshöhe. Lass dich von Anbietern nicht in „Kategorien“ einordnen – zeig ihnen deine tatsächlichen Zahlen.
- Umsatz nach Zahlungsmethode. Wie viel entfällt auf Visa, Mastercard, American Express, Apple Pay, ACH oder andere Zahlungsoptionen?
- Saisonalität oder Wachstumsspitzen. Wenn du Spitzenmonate hast, kennzeichne sie jetzt. Anbieter möchten das vollständige Bild sehen.
Das ist keine Beschäftigungstherapie. Du brauchst diese Zahlen, um Angebote von Zahlungsabwicklern wirklich vergleichbar zu machen und überhöhte, auf „Schätzungen“ basierende Preise zu erkennen.
Wenn 40 % deiner Umsätze auf Debitkartenzahlungen oder digitale Wallets entfallen, solltest du das von Anfang an klar kommunizieren.
Der richtige Anbieter für Händlerdienstleistungen sollte sein Angebot an deinen tatsächlichen Zahlungsmix anpassen – andernfalls bezahlst du für die falschen Dinge.
Schritt 2: Priorisiere Funktionen und Compliance-Anforderungen
Nachdem du deinen Zahlungsmix kennst, ist es an der Zeit, konsequent festzulegen, was wirklich wichtig ist.
Lass dich nicht von schicken Übersichten blenden – konzentriere dich auf die Funktionen, die sich tatsächlich auf deine Margen, deine Abläufe und deine Compliance-Risiken auswirken.
Erstelle eine einfache Matrix: Liste auf der einen Seite die unverzichtbaren Funktionen auf (z. B. Betrugsprävention, wiederkehrende Abrechnung oder Unterstützung mehrerer Währungen) und bewerte jeden Anbieter für Händlerkonten für jeden Punkt auf einer Skala von 1–5.
Wichtige Kriterien, die du berücksichtigen solltest:
- PCI-DSS-Sicherheit. Betrachten Sie nur Anbieter mit der PCI-DSS-Level-1-Zertifizierung. Alles darunter bedeutet, dass Sie Ärger geradezu einladen.
- Betrugspräventionstools. Erhalten Sie Echtzeitwarnungen, anpassbare Regeln und Filter für maschinelles Lernen – oder nur grundlegende AVS-Prüfungen?
- Flexibilität bei den Zahlungsarten. Unterstützt der Anbieter alle Ihre Zahlungsmethoden – Kreditkarten, Debitkartenzahlungen, ACH, digitale Wallets und „Jetzt kaufen, später bezahlen“ – oder werden Sie zu zusätzlichen Gebühren gezwungen?
- Internationale Unterstützung und Unterstützung mehrerer Währungen. Verkaufen Sie außerhalb Ihres eigenen Landes? Geben Sie Anbietern mit transparenten Preisen für grenzüberschreitende Zahlungen und integrierten lokalen Zahlungswegen den Vorzug.
- Einfache Integration. Fragen Sie nach Plugins für Ihre E-Commerce-Plattform, der Qualität der API und der Dokumentation für Entwickler. Schlechte Integrationen kosten Ihr Team Zeit (und Nerven).
- Berichte und Analysen. Können Sie tatsächlich sehen, wodurch Ihre Verarbeitungsgebühren verursacht werden und wo Ablehnungen auftreten – oder sitzen Sie auf undurchsichtigen Zahlen?
Prüfen Sie, ob der Anbieter PCI-Level-1-konform ist und ob er den Umfang des SAQ (Fragebogen zur Selbsteinschätzung) reduzieren kann. Wenn er die gesamte PCI-Verantwortung auf Sie abwälzt, sollten Sie Abstand nehmen.
Die richtigen Funktionen und Compliance-Standards machen Ihr E-Commerce-Unternehmen zukunftssicher und helfen, unangenehme Überraschungen zu vermeiden. Behandeln Sie diesen Schritt wie eine Checkliste, nicht wie eine Wunschliste – wenn ein Anbieter Ihre aktuellen Anforderungen und die Anforderungen in einem Jahr nicht gut erfüllt, streichen Sie ihn von Ihrer Liste.
Werfen Sie für einen schnellen Einstieg einen Blick auf unsere besten Händlerkontodienste, um erstklassig bewertete Anbieter an einem Ort zu sehen. Hier ist ein kleiner Vorgeschmack auf unsere Top-10-Auswahl:
Durch Klicks auf die untenstehenden Links können wir eine Provision erhalten, die unsere unabhängige Testung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.


Schritt 3: Prüfen Sie Ihre technische Infrastruktur und Ihren Integrationsbedarf
Jetzt ist es an der Zeit, jeden Bestandteil Ihres Commerce-Ökosystems zu erfassen – denn eine einzige fehlerhafte Verbindung kann Zahlungen in einen Vollzeitjob verwandeln.
- Erfassen Sie Ihre Tools. Listen Sie Ihre E-Commerce-Plattform (Shopify, WooCommerce, BigCommerce, individuelle Entwicklung), Ihr Kassensystem, CRM, ERP und jede Drittanbieter-App auf, die Onlinezahlungen oder Kundendaten verarbeitet.
- Prüfen Sie die Integrationsmethoden. Bietet Ihr bevorzugter Händlerkontodienst ein direktes Plugin für Ihren E-Commerce-Shop an, oder müssen Sie eine benutzerdefinierte API-Verbindung entwickeln? Native Integrationen sparen Ihrem Entwicklerteam eine Menge Zeit.
- Ermitteln Sie Schwachstellen. Verursacht ein Teil Ihrer aktuellen Infrastruktur Fehler, fehlgeschlagene Transaktionen oder Probleme in der Buchhaltung? Markieren Sie ihn. Die richtigen Zahlungsabwicklungslösungen sollten diese Probleme beseitigen – nicht noch weitere hinzufügen.
- Bewerten Sie die Ressourcen für Entwickler. Lassen Sie den Zeitaufwand für alle Integrationsarbeiten schätzen. Manchmal kostet ein vermeintlich „günstigerer“ Anbieter Sie mehr, wenn Ihr Team wochenlang mit dessen API kämpft.
Bringen Sie diese Informationen zu jedem Gespräch mit einem Anbieter mit.
Wenn ein Händlerkontodienst keine reibungslose Verbindung zu Ihren wichtigsten Systemen herstellen kann oder von Ihnen erwartet, dass Sie es „einfach selbst entwickeln“, ist das ein Warnsignal.
Sie benötigen Zahlungslösungen, die Ihr E-Commerce-Unternehmen am Laufen halten – keine, die neue Probleme verursachen.
Damit Sie sich Versuch und Irrtum sparen, haben wir die besten Zahlungsabwickler für den E-Commerce im Hinblick auf Integration und Zuverlässigkeit zusammengestellt. Diese Auswahl basiert auf der Eignung in der Praxis, nicht nur auf Marketingversprechen:
Durch Klicks auf die untenstehenden Links können wir eine Provision erhalten, die unsere unabhängige Testung und Bewertung von Software und Dienstleistungen unterstützt. Erfahren Sie mehr darüber, wie wir transparent bleiben.
Schritt 4: Erstellen und verwenden Sie eine Checkliste zur Anbieterbewertung
Nachdem Sie Ihre Anforderungen und Ihre Infrastruktur erfasst haben, sollten Sie nicht Ihrem Bauchgefühl vertrauen oder sich vom überzeugendsten Verkaufsgespräch blenden lassen. Unterziehen Sie jeden Händlerkontodienst demselben strengen Bewertungsverfahren.
Erstelle eine einfache Tabellenkalkulation.
Ich verwende eine Skala von 1 bis 5 für drei Kategorien: Gesamtkosten, Integrationsaufwand und Reaktionsfähigkeit des Supports. Für jedes Konto mit weniger als 12 von 15 Punkten lohnt sich der Ärger nicht.
Führe jeden Anbieter als Zeile und deine wichtigsten Kriterien als Spalten auf – zum Beispiel Bearbeitungsgebühren, Support-SLAs, Funktionsumfang, Integrationsaufwand, Betrugsprävention und mehr. Weise den für dein Unternehmen wichtigsten Punkten entsprechende Gewichtungen zu.
So gehst du vor:
| Kriterium | Gewichtung | Bewertung Anbieter A (× Gewichtung) | Bewertung Anbieter B (× Gewichtung) |
|---|---|---|---|
| Gebühren | 30% | 4 (1.2) | 3 (0.9) |
| Support-SLAs | 20% | 5 (1.0) | 4 (0.8) |
| Funktionsumfang | 25% | 3 (0.75) | 5 (1.25) |
| Integrationsaufwand | 15% | 2 (0.3) | 4 (0.6) |
| Betrugsprävention & Sicherheit | 10% | 4 (0.4) | 3 (0.3) |
| Gesamtpunktzahl mit Gewichtung | 100% | 4.65 | 3.85 |
Multipliziere die Bewertung jedes Anbieters (1–5) mit der Gewichtung jedes Kriteriums und addiere anschließend alles. Die höchste Gesamtpunktzahl gewinnt.
Wenn ein Anbieter bei etwas Kritischem schlecht abschneidet – etwa bei Integrationen oder dem Kundensupport –, frage, ob er sich verbessern kann, oder suche weiter. Passe die Gewichtungen an, sobald du mehr erfährst; sie sind nicht in Stein gemeißelt.
Triff keine Entscheidungen mehr nach Bauchgefühl oder nur deshalb, weil ein Logo auf deiner Website gut aussieht. Zahlen lügen nicht.
Schritt 5: Führe einen Pilotversuch durch
Vertraue nicht auf die Demo – führe vor der Vertragsunterzeichnung einen Praxistest durch.
- Richte Testkonten ein mit deinen Favoriten und teste sie gründlich: Rückerstattungen, Stornierungen, teilweise Erfassungen und Fehlercodes. Ziehe nicht einfach eine Karte durch und erkläre den Test für beendet.
- Verarbeite nach Möglichkeit 50–100 Transaktionen pro Anbieter. So entdeckst du die ungewöhnlichen Probleme: Zeitüberschreitungen, fehlgeschlagene Webhooks und unerwartete Auszahlungszeiten.
- Simuliere Kundenabläufe. Lass dein Team Rückerstattungen anfordern, verfolge, wie lange es dauert, bis das Geld auf einer Karte gutgeschrieben wird, und überwache den gesamten Ablauf einer Rückbuchung.
- Protokolliere jedes Problem. Ungewöhnliche Gebührenübersicht? Stimmen die Zahlen im Dashboard nicht mit den Einzahlungen überein? Fallen die APIs unter hoher Last aus? Schreibe alles auf.
- Hole Feedback aus allen Bereichen ein – Finanzen, Betrieb, Entwicklung und Support. Bewerte den Schweregrad und sende deine Fehlerliste an den Anbieter. Fordere ihn zu Korrekturen oder Erklärungen auf.
Simuliere Sonderfälle wie teilweise Rückerstattungen, Teillieferungen oder mehrere Ablehnungen innerhalb einer Sitzung. An diesen Stellen versagen die meisten Systeme.
Teste außerdem auf echten Geräten und mit echten IP-Adressen – viele Fehler treten in bereinigten Testumgebungen nicht auf.
Eine Marke, mit der wir gearbeitet haben, stellte fest, dass ihr mobiler Bezahlvorgang auf bestimmten Android-Geräten aufgrund eines Fehlers bei der Datumsauswahl während der Anmeldung für Abonnements nicht funktionierte. In der Qualitätssicherung war das niemandem aufgefallen, weil nur auf dem Desktop mit Chrome getestet wurde.

Die meisten Probleme liegen offen zutage, bis tatsächlich Geld bewegt wird – und nicht nur dabei zugesehen wird, wie ein Anbieter eine vorgefertigte PowerPoint-Präsentation vorführt.
Schritt 6: Verhandle die endgültigen Konditionen
Du hast die Daten, die Ergebnisse des Pilotversuchs und die Bewertungstabelle – nutze sie jetzt, um bei jedem Anbieter mehr Wert herauszuholen.
- Nutze dein Transaktionsvolumen. Wenn du dich zu einem monatlichen oder jährlichen Mindestvolumen verpflichten kannst, bitte um einen gestaffelten Rabatt auf die Bearbeitungsgebühren oder einen besseren Aufschlag beim Interchange-Plus-Modell. Die meisten Anbieter haben Verhandlungsspielraum – aber nur, wenn du ihn einforderst.
Monatliche Volumenverpflichtungen und Rückbelastungsquoten sind die größten Stellhebel. Verlangen Sie eine Interchange-Plus-Preisgestaltung mit einem Aufschlag von null Basispunkten, wenn Sie in großem Umfang verarbeiten.
- Stellen Sie Pakete sinnvoll zusammen. Benötigen Sie Betrugsprävention, Rückbelastungsmanagement oder Unterstützung für mehrere Währungen? Beziehen Sie diese Leistungen in Ihre Verhandlung ein. Für Pakete zahlen Sie oft weniger als für einzeln gebuchte Leistungen.
- Spielen Sie mit der Vertragslaufzeit. Längere Verträge können Ihnen niedrigere Gebühren verschaffen, aber lassen Sie sich nicht festnageln – bestehen Sie auf einer Klausel für den vorzeitigen Ausstieg oder einer Begrenzung von Gebührenerhöhungen.
- Sichern Sie sich Vorteile bei der Implementierung. Bitten Sie um einen kostenlosen Monat lang Zugang zur Testumgebung, den Erlass von Einrichtungsgebühren oder dedizierte Unterstützung durch Entwickler. Vorteile abseits der Gebühren sparen Geld und Ärger.
- Prüfen Sie das Kleingedruckte doppelt. Untersuchen Sie Zeitpläne für die Freigabe von Rückstellungen, Gebührenstrukturen für Erstattungen und Rückbelastungen, SLA-Strafzahlungen sowie alles, was „Änderungen vorbehalten“ ist.
Wenn alles Ihren Anforderungen entspricht, machen Sie den Vertrag fest. Falls nicht, setzen Sie das Gespräch fort – oder steigen Sie aus. Denken Sie daran: Der einzige Vertrag, den es sich zu unterzeichnen lohnt, ist der, der zu Ihrem Unternehmen passt, nicht zu dem des Anbieters.
Häufige Fallstricke und wie Sie sie vermeiden
Selbst erfahrene Betreiber machen bei der Auswahl eines Händlerkontos Fehler. Hier sind die größten Fallen – und wie Sie ihnen ausweichen, bevor sie Ihnen schaden.
- Versteckte Gebühren ignorieren. Heimliche Gebühren für Abrechnungsbatches, Kontoauszüge oder die PCI-Konformität können Ihre Margen unbemerkt aufzehren.
Schnelle Lösung: Prüfen Sie echte Abrechnungen gründlich und zwingen Sie Anbieter, jede einzelne Gebühr aufzuschlüsseln – bevor Sie unterschreiben.
- Den Testlauf überspringen. Wenn Sie der Verkaufsdemo vertrauen, entgehen Ihnen Integrationsprobleme, fehlgeschlagene Zahlungen und mangelhafter Support.
Schnelle Lösung: Führen Sie in einem praxisnahen Pilotprojekt mindestens 50–100 Transaktionen durch. Erstattungen, Ablehnungen, Sonderfälle – finden Sie die Schwachstellen, bevor Ihre Kunden es tun.
- Niedrigen Lockgebühren hinterherjagen. Die auf dem Papier günstigste Gebühr spielt keine Rolle, wenn Sie durch Ausfallzeiten, mangelhafte Betrugsfunktionen oder langsamen Support Umsatz verlieren.
Schnelle Lösung: Verwenden Sie Ihre Checkliste zur Anbieterbewertung, um Gebühren gegen tatsächliche Leistung und Funktionen abzuwägen.
- Für heute statt für morgen planen. Der richtige Anbieter für Ihr aktuelles Volumen könnte überfordert sein, wenn Sie expandieren oder global tätig werden.
Schnelle Lösung: Prognostizieren Sie Ihr Wachstum über 12 Monate und prüfen Sie, ob die Anbieter neue Zahlungsmethoden, Regionen und Volumina bewältigen können.
- Langfristige Verträge ohne Ausstiegsmöglichkeiten unterzeichnen. Eine mehrjährige Laufzeit spart vielleicht ein paar Euro – bis sich Ihre Anforderungen ändern und Sie feststecken.
Schnelle Lösung: Verhandeln Sie immer Klauseln für den vorzeitigen Ausstieg und Gebührenobergrenzen, die an Ihr Verarbeitungsvolumen gebunden sind.
Vermeiden Sie diese Fallstricke, und Sie navigieren sicher durch das Labyrinth der Händlerkonten – aus einem vermeintlichen Minenfeld wird so ein klarer strategischer Vorteil.
Zeit für den Kassensturz
Bei der Auswahl des richtigen Händlerkontos für den E-Commerce geht es nicht darum, der niedrigsten Gebühr hinterherzujagen oder sich von einem schicken Dashboard beeindrucken zu lassen.
Es geht darum, die Chancen zu Ihren Gunsten zu verbessern – indem Sie Ihren Zahlungsfluss, Ihre Gebührenstruktur und Ihre Integrationsanforderungen verstehen, sodass Sie die Kosten kontrollieren und nicht Ihr Anbieter.
Rechnen Sie nach. Testen Sie Ihre Optionen unter Belastung. Verhandeln Sie, als würde es wirklich darauf ankommen – denn das tut es.
Das falsche Konto zehrt Ihre Gewinne und Ihre Geduld auf; das richtige setzt Geld frei und sorgt dafür, dass Sie sich auf das Wachstum Ihres Unternehmens konzentrieren können.
Lassen Sie nicht zu, dass Zahlungen das stille Leck in Ihrem Betrieb sind. Prüfen Sie Ihre Einrichtung regelmäßig, achten Sie auf neue Zahlungstrends und werden Sie nie zu sorglos. Der Einzelhandel – und die Zahlungstechnologie – stehen niemals still.
Der Einzelhandel steht niemals still – und das solltest du auch nicht. Abonniere unseren Newsletter und erhalte die neuesten Erkenntnisse, Strategien und Karriereressourcen von führenden Einzelhandelsleitern, die die Branche gestalten.
Häufig gestellte Fragen zu Händlerkonten im E-Commerce
Jetzt ist der Zeitpunkt gekommen, an dem wir Fragen formulieren, die du dir gerade vielleicht beim Lesen stellst, und sie nach bestem Wissen beantworten.
Welche Voraussetzungen gelten für die Interchange-plus-Preisgestaltung?
Die Interchange-plus-Preisgestaltung steht in der Regel Händlern zur Verfügung, die mindestens $50K–$100K pro Monat abwickeln, eine unauffällige Rückbuchungshistorie vorweisen und solide Unterlagen für die Risikoprüfung einreichen.
Um dich zu qualifizieren, solltest du bereit sein, Abrechnungsunterlagen für 6–12 Monate vorzulegen, niedrige Streitquoten nachzuweisen sowie Belege für deine Unternehmensform, deine EIN und deine PCI-Konformität bereitzustellen.
Wenn du diese Schwellenwerte erreichst, zahlst du die tatsächlichen Interchange-Kosten zuzüglich eines kleinen Aufschlags – dadurch zahlst du nur geringfügig mehr als die von den Kartennetzwerken berechneten Gebühren.
Welche Unterlagen sind für den Antrag erforderlich?
Du benötigst mindestens deine Gründungsunterlagen (Satzung oder LLC-Dokumente), die bundesstaatliche Steuer-ID (EIN), einen entwerteten Scheck des Geschäftskontos und einen amtlichen Ausweis (Führerschein oder Reisepass).
Zahlungsabwickler verlangen außerdem Abrechnungsunterlagen für 3–6 Monate, um dein Transaktionsvolumen und dein Rückbuchungsprofil zu bewerten. Händler mit hohem Risiko oder hohem Volumen müssen möglicherweise eine PCI-DSS-Bescheinigung, Beschreibungen der Produkte oder Dienstleistungen sowie Bankreferenzschreiben einreichen.
Wie kann ich Betrugspräventionstools testen, bevor ich mich festlege?
Die meisten Anbieter stellen Sandbox-Umgebungen bereit, in denen du sowohl normale als auch risikoreiche Transaktionen simulieren kannst. Erstelle Testfälle, die AVS-Abweichungen, unmittelbar aufeinanderfolgende Ablehnungen oder Geschwindigkeitsprüfungen auslösen, und bewerte anschließend, wie Regeln greifen und Warnmeldungen im Dashboard angezeigt werden.
Passe Schwellenwerte und Einstellungen für erneute Versuche an, um das richtige Gleichgewicht zwischen der Abwehr von Betrug und der Vermeidung ungerechtfertigter Ablehnungen zu finden. Überprüfe anschließend Protokolle und Webhook-Daten, um vor dem Livegang die Genauigkeit sicherzustellen.
Kann ich später von einer Pauschalgebühr auf Interchange-plus wechseln?
Ja – viele Zahlungs-Gateways und Aggregatoren ermöglichen dir, mit einem Pauschaltarif zu starten und zu Interchange-plus zu wechseln, sobald du die Volumen- oder Risikokriterien erfüllst.
Kläre bei der Verhandlung deiner ursprünglichen Vereinbarung die Bedingungen für den Wechsel: Stelle sicher, dass keine versteckten Einrichtungsgebühren anfallen, deine historischen Daten übernommen werden und du alle erforderlichen Kündigungsfristen oder Vertragsänderungen für den Wechsel verstehst.
Wie überwache ich die laufende Leistung am besten?
Richte Echtzeitwarnungen für wichtige Kennzahlen ein – etwa wenn die Genehmigungsquote unter 95 % sinkt, die Rückbuchungsquote 0,5 % überschreitet oder die Auszahlung länger als in deinem SLA vorgesehen dauert.
Plane monatliche oder vierteljährliche Überprüfungen deiner gewichteten Bewertungsmatrix (gezahlte Gebühren, Reaktionszeiten des Supports, Nutzung der Funktionen), um schleichende Kostensteigerungen oder Servicelücken zu erkennen. Regelmäßige Prüfungen von Abrechnungen und Ablehnungsprotokollen helfen dir, Unregelmäßigkeiten zu erkennen, bevor sie sich verstärken.
Wie lange dauert der Genehmigungs- und Auszahlungsprozess normalerweise?
Die Dauer der Risikoprüfung variiert je nach Anbieter und Risikoprofil. Standard-Händlerkonten werden häufig innerhalb von 3–5 Werktagen genehmigt, sobald der Antrag vollständig ist; die Auszahlung auf dein Bankkonto erfolgt 1–3 Tage nach dem Transaktionsdatum.
Anträge mit hohem Risiko können 2–4 Wochen bis zur Genehmigung benötigen und größere rollierende Rücklagen erfordern. Plane entsprechend und halte vorübergehende Zahlungspläne bereit, um Liquiditätslücken zu vermeiden.

