I oktober 2016 brød cyberkriminelle ind i The FriendFinder Network – en virksomhed, der beskriver sig selv som “verdens største sex- og swingerfællesskab.”
Sikkerhedsbruddet kompromitterede 20 års følsomme brugerdata på tværs af seks databaser. De stjålne data fra over 414 millioner konti omfattede navne, e-mailadresser, adgangskoder og købsoplysninger.
Jeg behøver ikke fortælle dig, hvorfor kunderne ikke ønsker, at disse oplysninger bliver lækket.
Og selvom kreditkortoplysninger ikke er lige så pirrende som hemmelige seksuelle præferencer, udgør de ikke desto mindre følsomme oplysninger.
Så selv hvis din e-handelsvirksomhed ikke beskæftiger sig med host frække produkter (der sendes i diskrete æsker), er her, hvad der står på spil, hvis du ikke har solide sikkerhedssystemer til betalinger: skade på omdømmet, økonomisk tab, brud på kundernes tillid og risikoen for, at kundeoplysninger bliver holdt som gidsel mod en løsesum (på helt op til $100,000).
Et sikkert betalingsbehandlingssystem beskytter følsomme oplysninger under onlinetransaktioner.
Målet er at holde kundeoplysninger sikre, beskytte brugerkonti og få kunderne til at føle, at de kan stole på dig.
Her ser vi på, hvorfor betalingssikkerhed er livsnerven i din virksomhed, hvordan sikre betalingssystemer fungerer, og 10 bedste praksisser for sikker betalingsbehandling.
Hvad er sikker betalingsbehandling?
Ud over at overholde strenge standarder og regler beskytter sikker betalingsbehandling de økonomiske og personlige oplysninger om alle, der er involveret i en onlinetransaktion.
Et sikkert betalingssystem (SPS) bruger teknologier og processer til at holde følsomme oplysninger som kreditkortnumre sikre under hele betalingsprocessen.
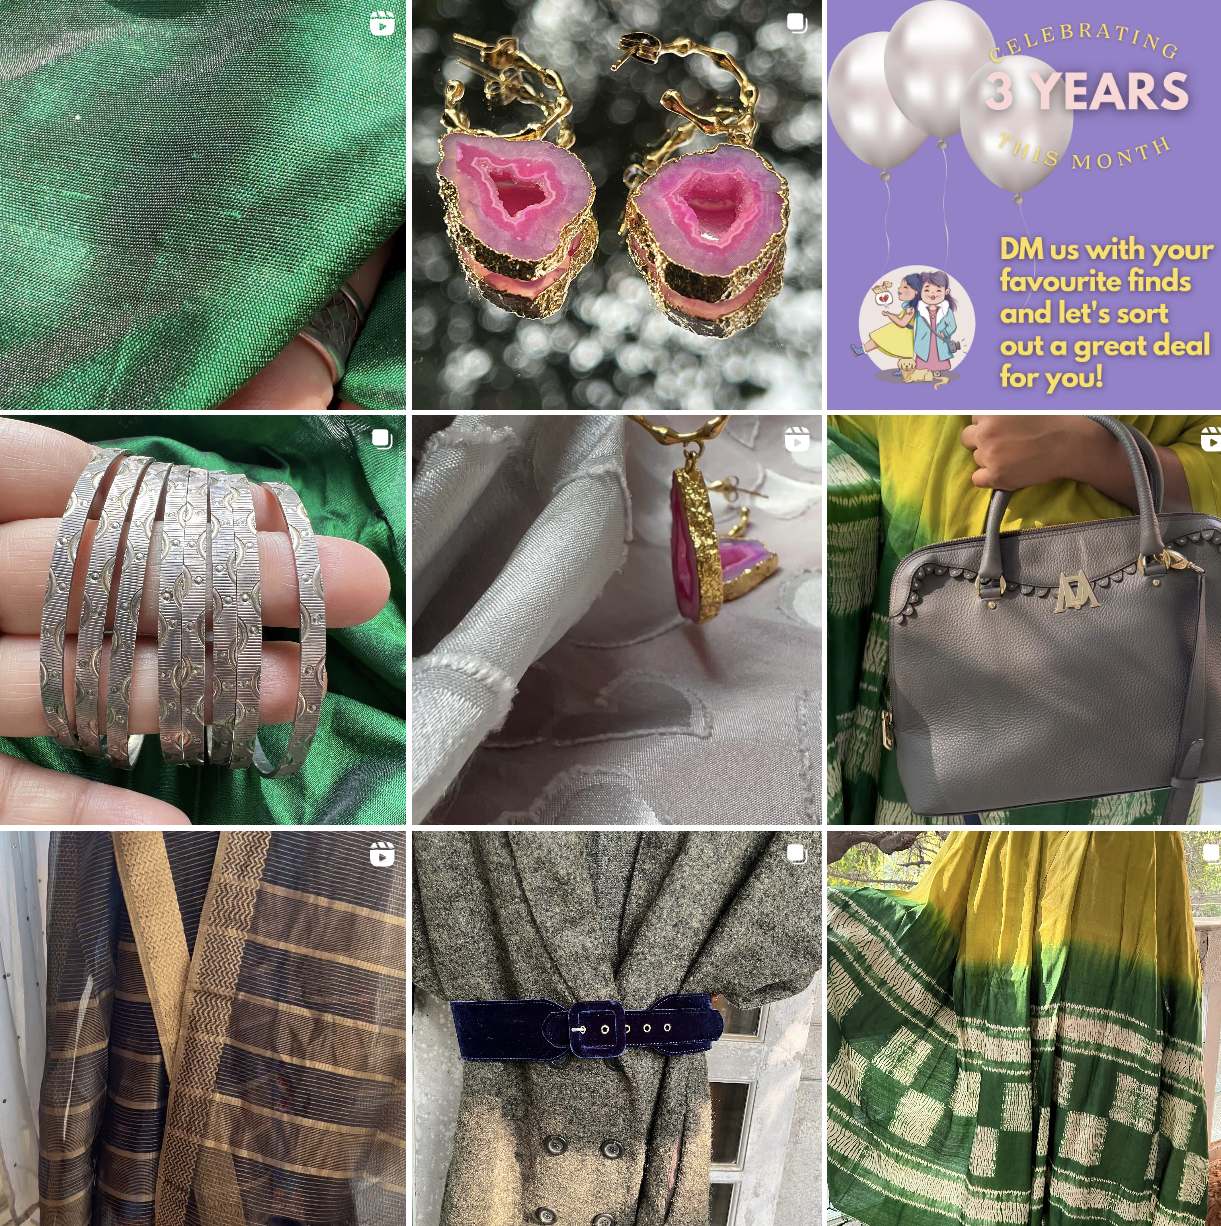
Eksempel fra virkeligheden: @thriftbybrinda på Instagram
Min lille virksomhed på Instagram sælger tøj, smykker, vintage-luksusvarer og boligtilbehør – alt sammen via selve platformen.
Vi har hverken en hjemmeside eller en fysisk butik. Så hvordan sikrer jeg, at mine kunders betalinger når frem til mig – sikkert?
Det sker gennem noget, der kaldes en samlet betalingsgrænseflade (UPI). UPI's system forenkler bankforretninger ved at samle flere konti i én mobilapplikation. I dag gennemføres 40% af alle indiske transaktioner digitalt.
UPI har den største markedsandel med mere end 300 millioner brugere og 50 millioner tilsluttede forhandlere. For vores kunder betyder det, at de ikke behøver at dele deres loginoplysninger, men blot deres virtuelle betalingsadresse, der er knyttet til deres bankkonto eller bankkonti.
Det gør transaktionerne sikre. For os som e-handelsvirksomhed betyder det, at vi kan få adgang til en kundebase, hvor kunderne ikke har debet- eller kreditkort i eget navn – samtidig med at vi hurtigt kan modtage betalinger ved hjælp af én enkelt identifikator.
Hvorfor er sikker betalingsbehandling nødvendig?
Vi lever online.
Fra Netflix til Amazon, Walmart og Spotify – i livets cirkeldiagram fylder den teknologiske fordybelse mest.
Og når vi har så mange digitale “hjem”, giver det kun mening at have en stærk lås på hvert af dem.
Nordamerika står alene for over 42% af den globale e-handelssvindel ifølge Mastercard. Desuden blev e-handelstab som følge af svindel med onlinebetalinger anslået til $41 billion i 2022.
Et sikkert betalingssystem øger derfor kundernes tillid, forhindrer svindel og sikrer overholdelse af branchestandarder.
Vigtige komponenter i sikre betalingssystemer
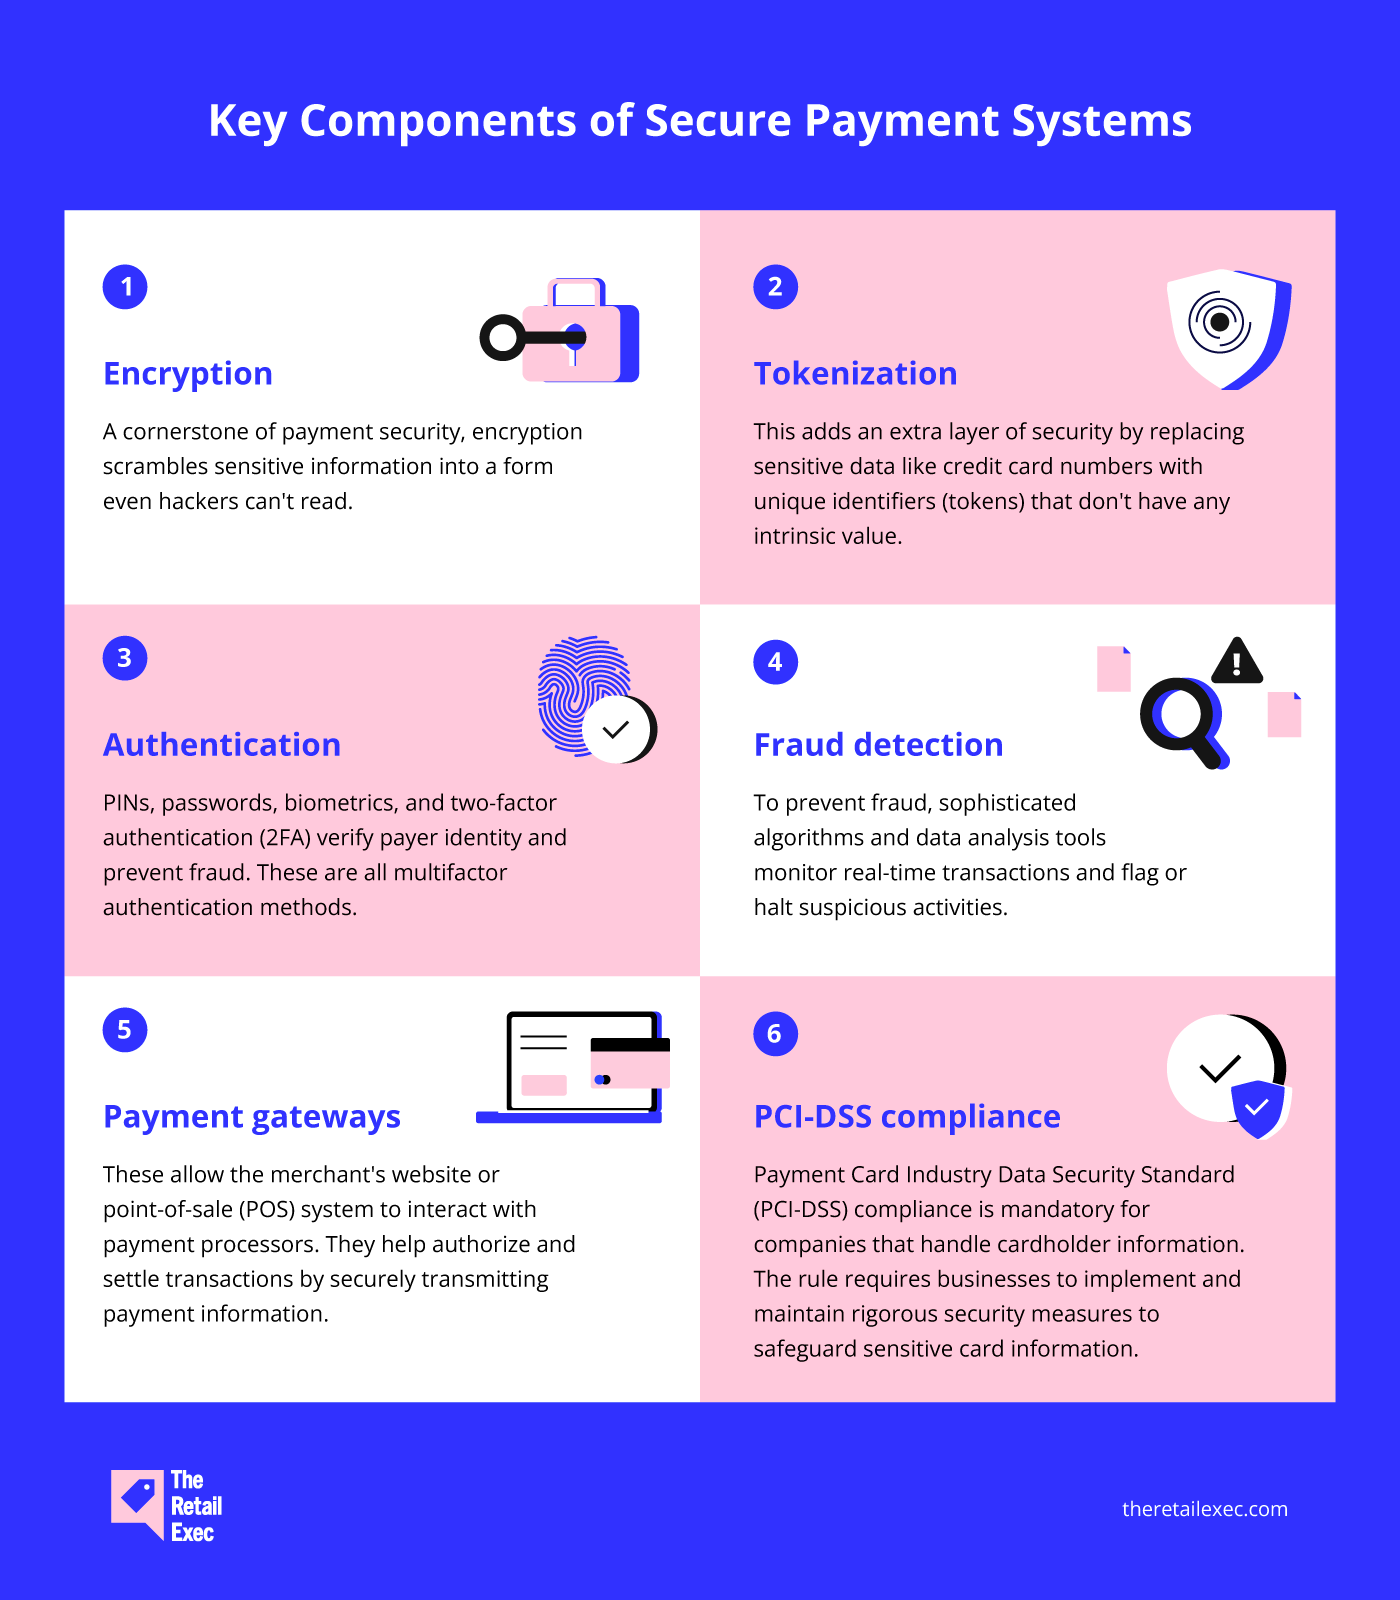
For at beskytte følsomme finansielle data har virksomheder og deres kunder brug for et sikkert betalingssystem, der anvender sikkerhedsforanstaltninger i flere lag.
Her er nogle få vigtige komponenter i sikre onlinebetalinger:
- Kryptering: Kryptering er en hjørnesten i betalingssikkerhed og omdanner følsomme oplysninger til en form, som selv hackere ikke kan læse.
- Tokenisering: Dette tilføjer et ekstra sikkerhedslag ved at erstatte følsomme data som kreditkortnumre med unikke identifikatorer (tokens), der ikke har nogen iboende værdi.
- Godkendelse: PIN-koder, adgangskoder, biometri og tofaktorgodkendelse (2FA) bekræfter betalerens identitet og forhindrer svindel. De er alle metoder til multifaktorgodkendelse.
- Registrering af svindel: For at forhindre svindel overvåger avancerede algoritmer og dataanalyseværktøjer transaktioner i realtid og markerer eller standser mistænkelige aktiviteter.
- Betalingsgateways: Disse gør det muligt for den handlendes websted eller salgsterminalsystem (POS) at kommunikere med betalingsformidlere. De hjælper med at godkende og afvikle transaktioner ved at overføre betalingsoplysninger sikkert.
- PCI-DSS-overholdelse: Overholdelse af Datasikkerhedsstandarden for betalingskortbranchen (PCI-DSS) er obligatorisk for virksomheder, der håndterer kortindehaveroplysninger. Reglen kræver, at virksomheder implementerer og opretholder strenge sikkerhedsforanstaltninger for at beskytte følsomme kortoplysninger.

Author's Tip
Både en betalingsgateway og en betalingsformidler spiller en vigtig rolle i at få betaling, men de fungerer på forskellige måder bag kulisserne:
En betalingsgateway fungerer som en sikker forbindelse til onlinebetalinger, hvor kreditkortoplysninger indsamles og bekræftes.
En betalingsformidler overtager derefter og koordinerer overførslen af penge mellem dig, dit kreditkortselskab og de involverede banker.
Sådan fungerer sikre betalingssystemer
Lad os antage, at min genbrugsbutik havde et websted med en sikker betalingsgateway. Hvordan ville en kunde gennemføre sit køb fra påbegyndelse til afvikling?
Forestil dig, at Amy kigger på min butik og forelsker sig i en bluse med pailletter. Hun har sit betalingskort i hånden og beslutter sig for at gennemføre købet.
Et effektivt og sikkert betalingssystem ville se sådan ud:
Trin 1: Påbegyndelse
Amy klikker på toppen og går videre til betaling.
En sikker betalingsgateway er integreret i min lille butik til modtagelse af kredit- og debetkortoplysninger.
Trin 2: Indtastning af betalingsoplysninger
Her indtaster Amy sine kortoplysninger, herunder kortnummer, udløbsdato og CVV-kode.
Have an account? Log In
Trin 3: Godkendelse
Amy kan blive bedt om at gennemføre 3D Secure-godkendelse afhængigt af betalingsgatewayen og kortudstederen.
Hun kan blive bedt om at indtaste en engangsadgangskode, der er sendt til hendes telefon, eller scanne sit fingeraftryk.
Trin 4: Kryptering & tokenisering
Så snart Amys kortoplysninger er indtastet, krypterer betalingsgatewayen dem.
Systemet kan også tokenisere hendes kortoplysninger ved at erstatte dem med et unikt token, der ikke har nogen reel værdi.
Trin 5: Godkendelse & afvikling
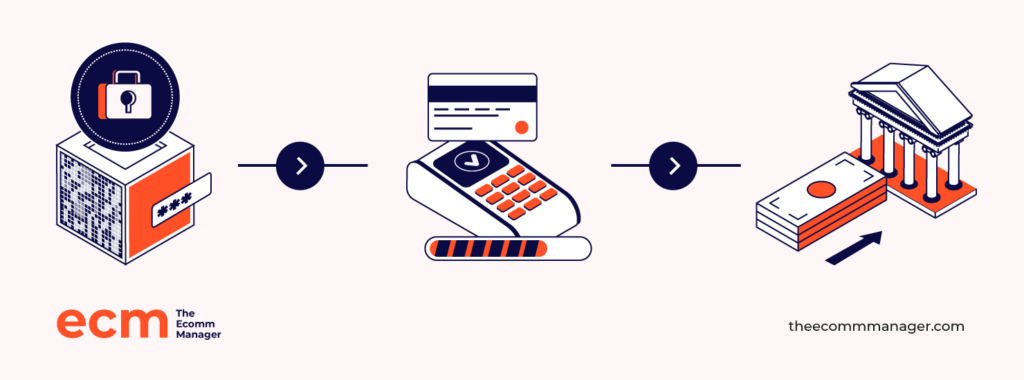
En krypteret eller tokeniseret kopi af betalingsoplysningerne overføres sikkert til betalingsformidleren. Amys kortnetværk kommunikerer med betalingsformidleren for at bekræfte kortets gyldighed.
Så snart transaktionen er godkendt, overføres pengene fra Amys bank til min virksomhedskonto, typisk via en samlet afviklingsproces..
Som en del af denne proces bruger betalingsgatewayen og betalingsformidleren systemer til afsløring af svindel for at lede efter mistænkelig aktivitet, herunder svindel med flere konti.
Usædvanlig aktivitet vil blive markeret til yderligere gennemgang eller kan endda blive afvist for at beskytte os begge.
Trin 6: Bekræftelse
Når betalingen er behandlet, modtager både Amy og jeg en bekræftelse. Derefter går jeg i gang med at pakke toppen og sende den til hende.
Hvilke betalingsmetoder online er de sikreste?
Hvilke betalingsmuligheder er de sikreste, når man sender og modtager betalinger online?
Jeg talte med ejere af e-handelsvirksomheder samt hyppige onlinekunder for at få en fornemmelse af deres foretrukne betalingsmetoder online.
1. Digitale tegnebøger
Hvad er de?
Tænk på dem som din virtuelle tegnebog, der gemmer dine kortoplysninger, så du ikke behøver at indtaste dem igen, hver gang du handler.
De vinder frem – digitale tegnebøger stod for 50% af onlinekøbene globalt i 2023.
Hvorfor er de sikre?
Et flerlagsbeskyttelsessystem, fra oplåsning af enheden til betalingsbekræftelse, gør det svært for svindlere at bryde igennem.
Som en ekstra fordel beskytter tokenisering og kryptering dine kortoplysninger.
Eksempler: Apple Pay, Google Pay, Samsung Pay, PayPal
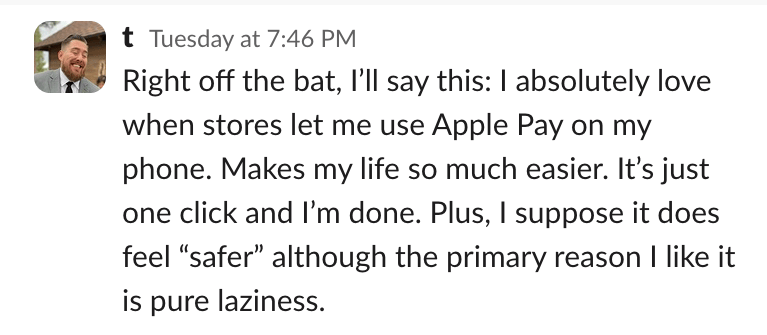
Her er, hvad Tyler Hakes, strategidirektør og partner hos Optimist, har at sige:
2. Virtuelle betalingskort
Hvad er de?
De er digitale versioner af dit almindelige betalingskort, udstedt direkte af dit pengeinstitut.
Hvorfor er de sikre?
Som et sikkert og privat alternativ til fysiske kort gør de onlinehandel bekymringsfri.
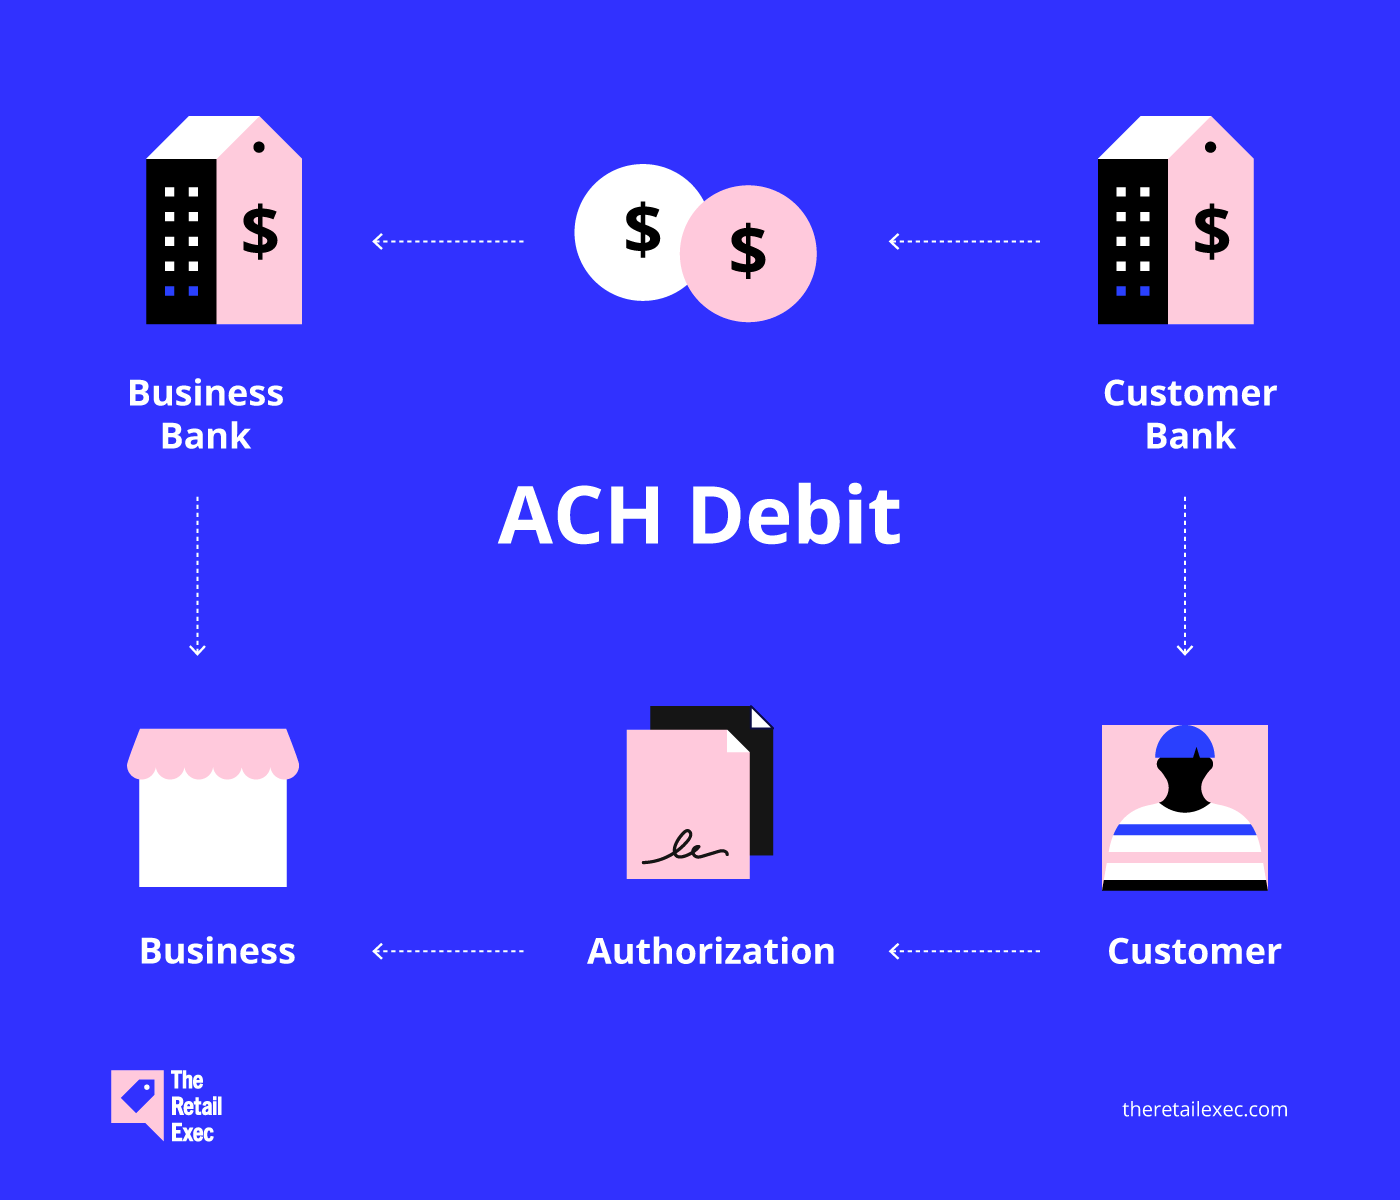
3. ACH-betalinger
Hvad er de?
I USA er dette elektroniske bank-til-bank-overførsler, ofte til abonnementer eller regninger. I stedet for at bruge kreditkortnetværk anvender de ACH (Automated Clearing House).
Hvorfor er de sikre?
Selvom ACH-betalinger generelt er sikre, er det vigtigt at sørge for, at dine bankkontooplysninger er beskyttet.
4. Sikre betalingsportaler
Hvad er de?
Disse digitale forbindelser gør det muligt for din onlinebutik at overføre kundernes betalingsoplysninger sikkert til betalingsudbydere.
Hvorfor er de sikre?
En velrenommeret betalingsportal beskytter følsomme data under transaktioner med sikkerhedsforanstaltninger som kryptering, tokenisering og svindeldetektion.
Eksempler: Stripe, PayPal, Square, Braintree
Jeffrey Zhou, administrerende direktør og grundlægger af Fig Loans, gav mig et indblik i deres betalingsprocesser:
Vi bruger Stripe og Plaid til sikre online-transaktioner.
Stripes robuste sikkerhedsfunktioner, herunder PCI-DSS-overholdelse og maskinlæringsbaseret forebyggelse af svindel, er afgørende.
Plaid hjælper os med at oprette sikker forbindelse til brugernes bankkonti uden at gemme følsomme data.
Disse værktøjer giver en balance mellem sikkerhed og brugervenlighed, hvilket er afgørende for kundetilfredshed og operationel effektivitet.
10 bedste fremgangsmåder til sikker betalingsbehandling
Hvad koster et gennemsnitligt databrud i USA? Hele 9,44 millioner dollars.
Så hvis du driver din virksomhed online, skal du sørge for, at din digitale butik er ordentligt sikret.
Jeg har talt med over 15 ejere af e-handelsvirksomheder, cybersikkerhedseksperter og ivrige onlinekunder (som mig selv) for at udarbejde en liste over følgende bedste fremgangsmåder til sikker betalingsbehandling.
Hvor mange kan du sætte kryds ved?
1. Vælg den rigtige betalingsudbyder
De bedste sikre betalingssystemer anvender flere sikkerhedslag, herunder krypterede data, tokeniserede følsomme oplysninger og godkendelse for at bekræfte betalerens identitet.
Ud over software til svindeldetektion har du brug for en PCI-kompatibel løsning til betalingsbehandling, der håndterer almindelige sikkerhedstrusler mod e-handel.
For at opnå en succesfuld online tilstedeværelse skal virksomheder samarbejde med en velrenommeret betalingsudbyder, der tilbyder gennemsigtige priser, pålidelig kundesupport og brugervenlige funktioner.
Vi elsker lister.
Så hvis du ikke kan beslutte dig for en udbyder af betalingsgateway, har vi en liste med vores 10 bedste valg til dig:
Når du er i gang, kan du også se vores liste over de bedste softwareløsninger til betalingsbehandling:
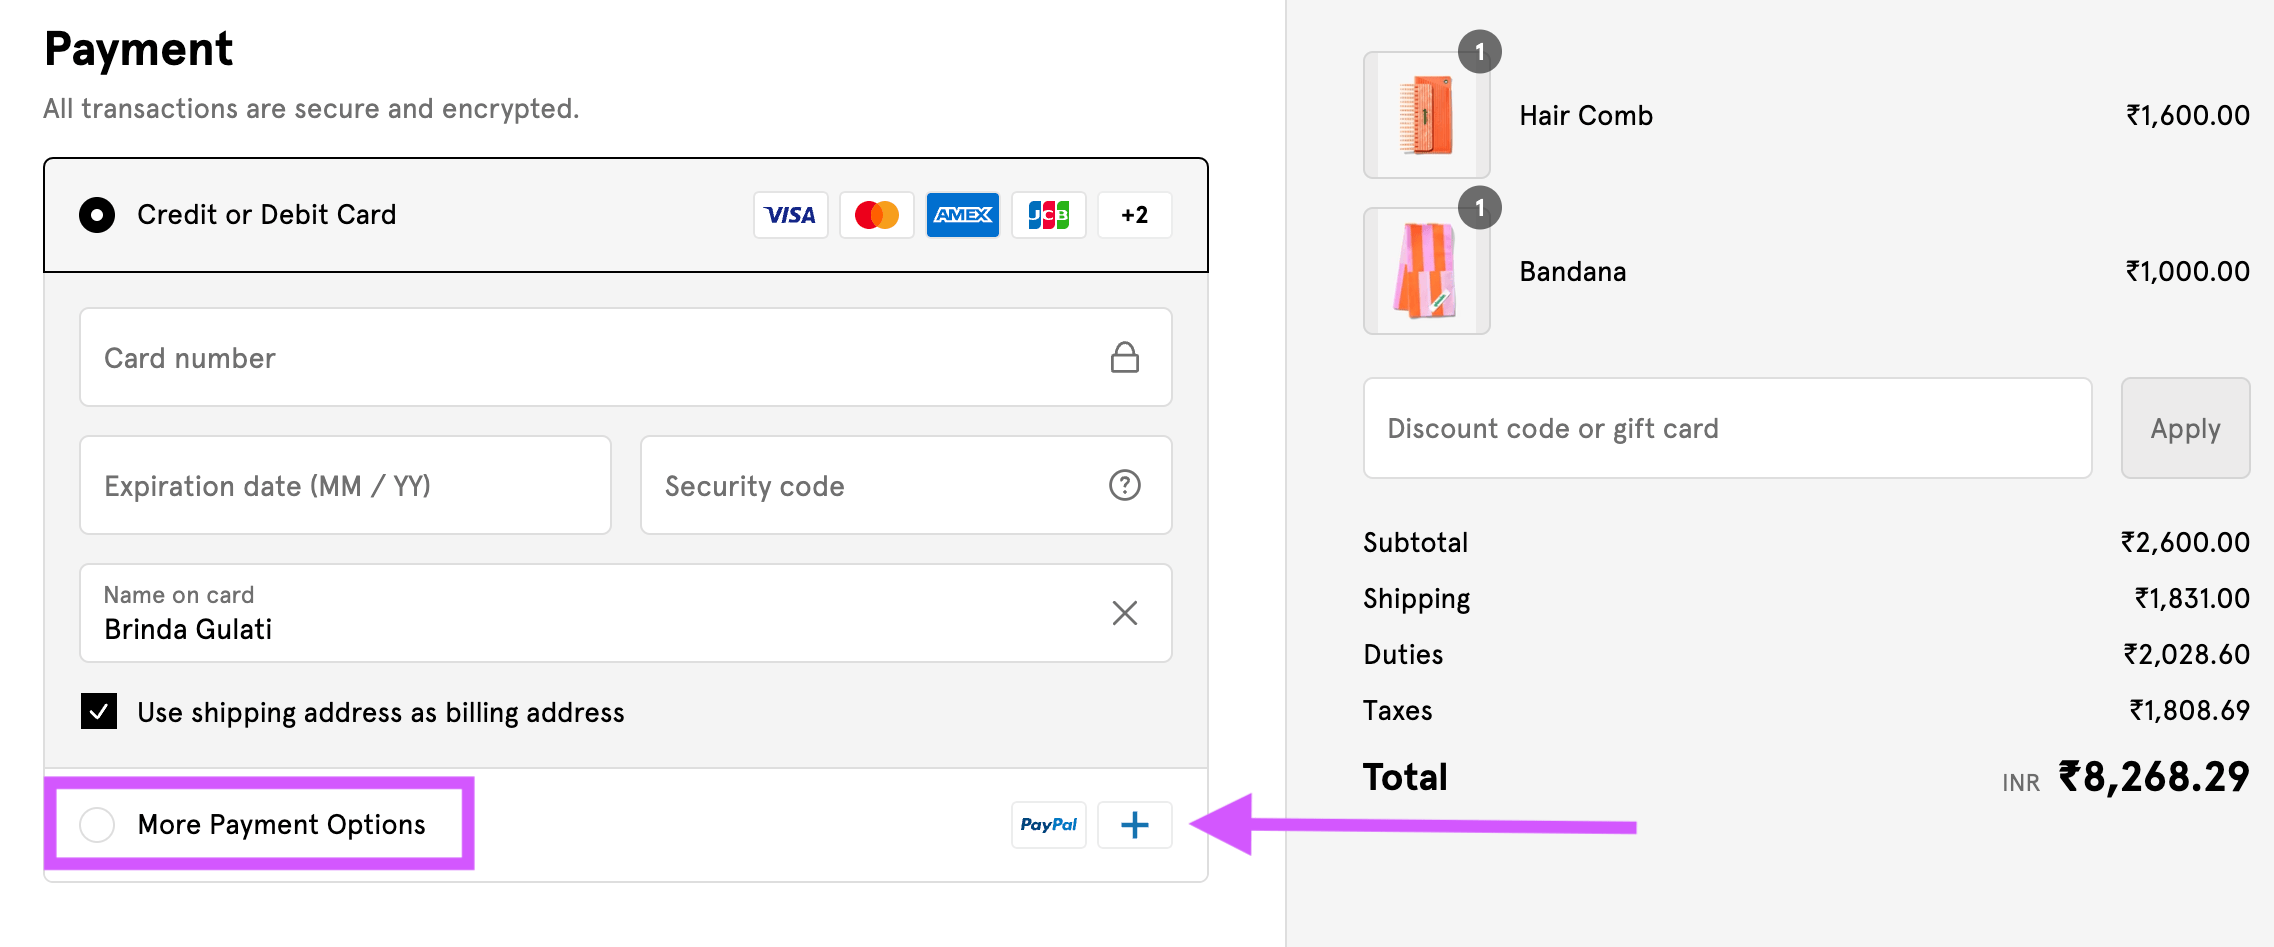
2. Tilbyd forskellige onlinebetalingsmetoder
Giv dine kunder friheden til at betale på den måde, der passer dem!
Jo flere betalingsmuligheder du tilbyder—fra traditionelle kredit- og debetkort til praktiske digitale tegnebøger—jo mere tilfredse bliver dine kunder.
Hvordan?
- En mere problemfri betalingsoplevelse. Forestil dig, at en person, der er begejstret for at købe noget hos dig, går til betalingssiden for kun at se muligheder for betaling med kreditkort. Det er en stor forpasset mulighed. En mere økonomisk inkluderende kundeoplevelse begynder med at anerkende, at ikke alle er trygge ved—eller har adgang til—de samme betalingsmuligheder.
- Global rækkevidde. Lad os sige, at en tysk kunde ønsker at købe noget fra din onlinebutik. Lokale amerikanske betalingsgateways er ikke velkendte for kunden, men det er PayPal. Hvis du integrerer PayPal som betalingsmulighed, åbner du døren for denne kunde og mange andre rundt om i verden—og maksimerer i sidste ende dit internationale salgspotentiale.
Se Glossiers betalingsside:
3. Gennemfør regelmæssige sikkerhedsrevisioner
Hvordan ved du, om dine betalingsprocesser er sikre? Kom et skridt foran, og test dem selv.
Jeg talte med Sean Clough, direktør hos Harmony Lab & Business Supplies—en førende leverandør af laboratorie- og sikkerhedsudstyr med base i Californien.
Han fortalte mig om deres utraditionelle sikkerhedsrevisionsproces: etisk hacking.
En utraditionel tilgang, vi har anvendt, er at samarbejde med et cybersikkerhedsfirma om regelmæssigt at gennemføre "etiske hackingforsøg" på vores betalingssystemer.
Denne proaktive strategi har hjulpet os med at identificere og afhjælpe sårbarheder, før de kunne blive udnyttet.
4. Oprethold PCI DSS-overensstemmelse
PCI's datasikkerhedsstandarder (PCI DSS) fastsætter kritiske driftsmæssige og tekniske krav til beskyttelse af betalingskortoplysninger.
Alle organisationer, der accepterer eller behandler betalingstransaktioner eller udvikler software, applikationer eller enheder, der anvendes i betalingstransaktioner, skal overholde disse standarder.
Kabeier er et e-handelsbrand, der har beskæftiget sig med babytøj i over 15 år. Deres leder, Maggie, siger:
Det er ikke til forhandling at overholde betalingskortbranchens datasikkerhedsstandard (PCI-DSS).
Overholdelse beskytter ikke kun vores kunder, men skærmer også vores virksomhed mod store bøder.
En PCI-kompatibel e-handelsvirksomhed er ofte en troværdig virksomhed.
5. Opret en brugervenlig privatlivspolitik
Kunder er med rette tilbageholdende med at dele følsomme oplysninger online.
I lyset af megabrands som Yahoo og Facebook, der opsluger kundeoplysninger, er det kun naturligt, at en kunde spørger – er mine data sikre?
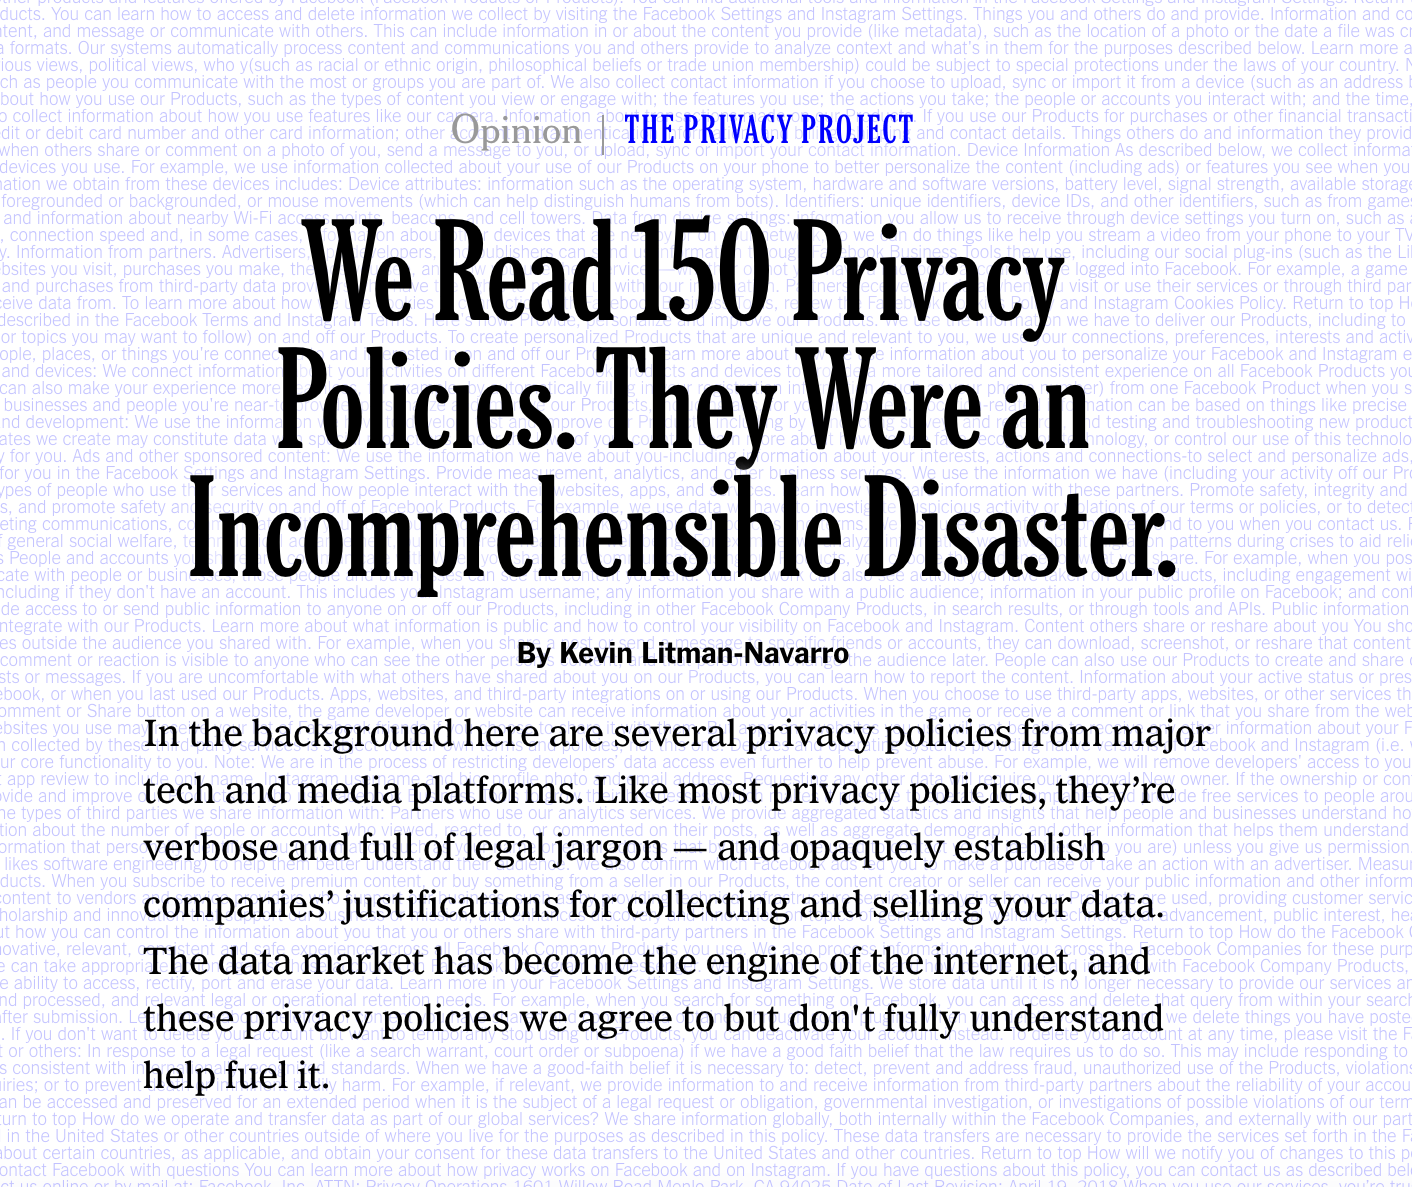
Lad os se det i øjnene. De fleste virksomheders privatlivspolitikker er lange juridiske værker, som ingen rigtig læser.
De er så uforståelige, at The New York Times endda har skrevet en artikel om dem:
Så hvad er løsningen?
Opret en brugervenlig privatlivspolitik. Gennemsigtighed er kernen i det hele.
Jeg spurgte Lev Tretyakov, administrerende direktør og salgschef hos Fortador – en e-handelsbutik, der specialiserer sig i salg af dampudstyr til sanitet og rengøring:
Hvad er nogle af de bedste fremgangsmåder til sikker betalingsbehandling for onlineforhandlere?
Han fokuserede på gennemsigtighed:
Vær altid ærlig over for dine kunder om din sikkerhedspraksis.
Forklar, hvordan du beskytter deres data og forhindrer angreb. Det vil opbygge deres tillid.
Se for eksempel på Shopifys side med privatlivspolitikken:
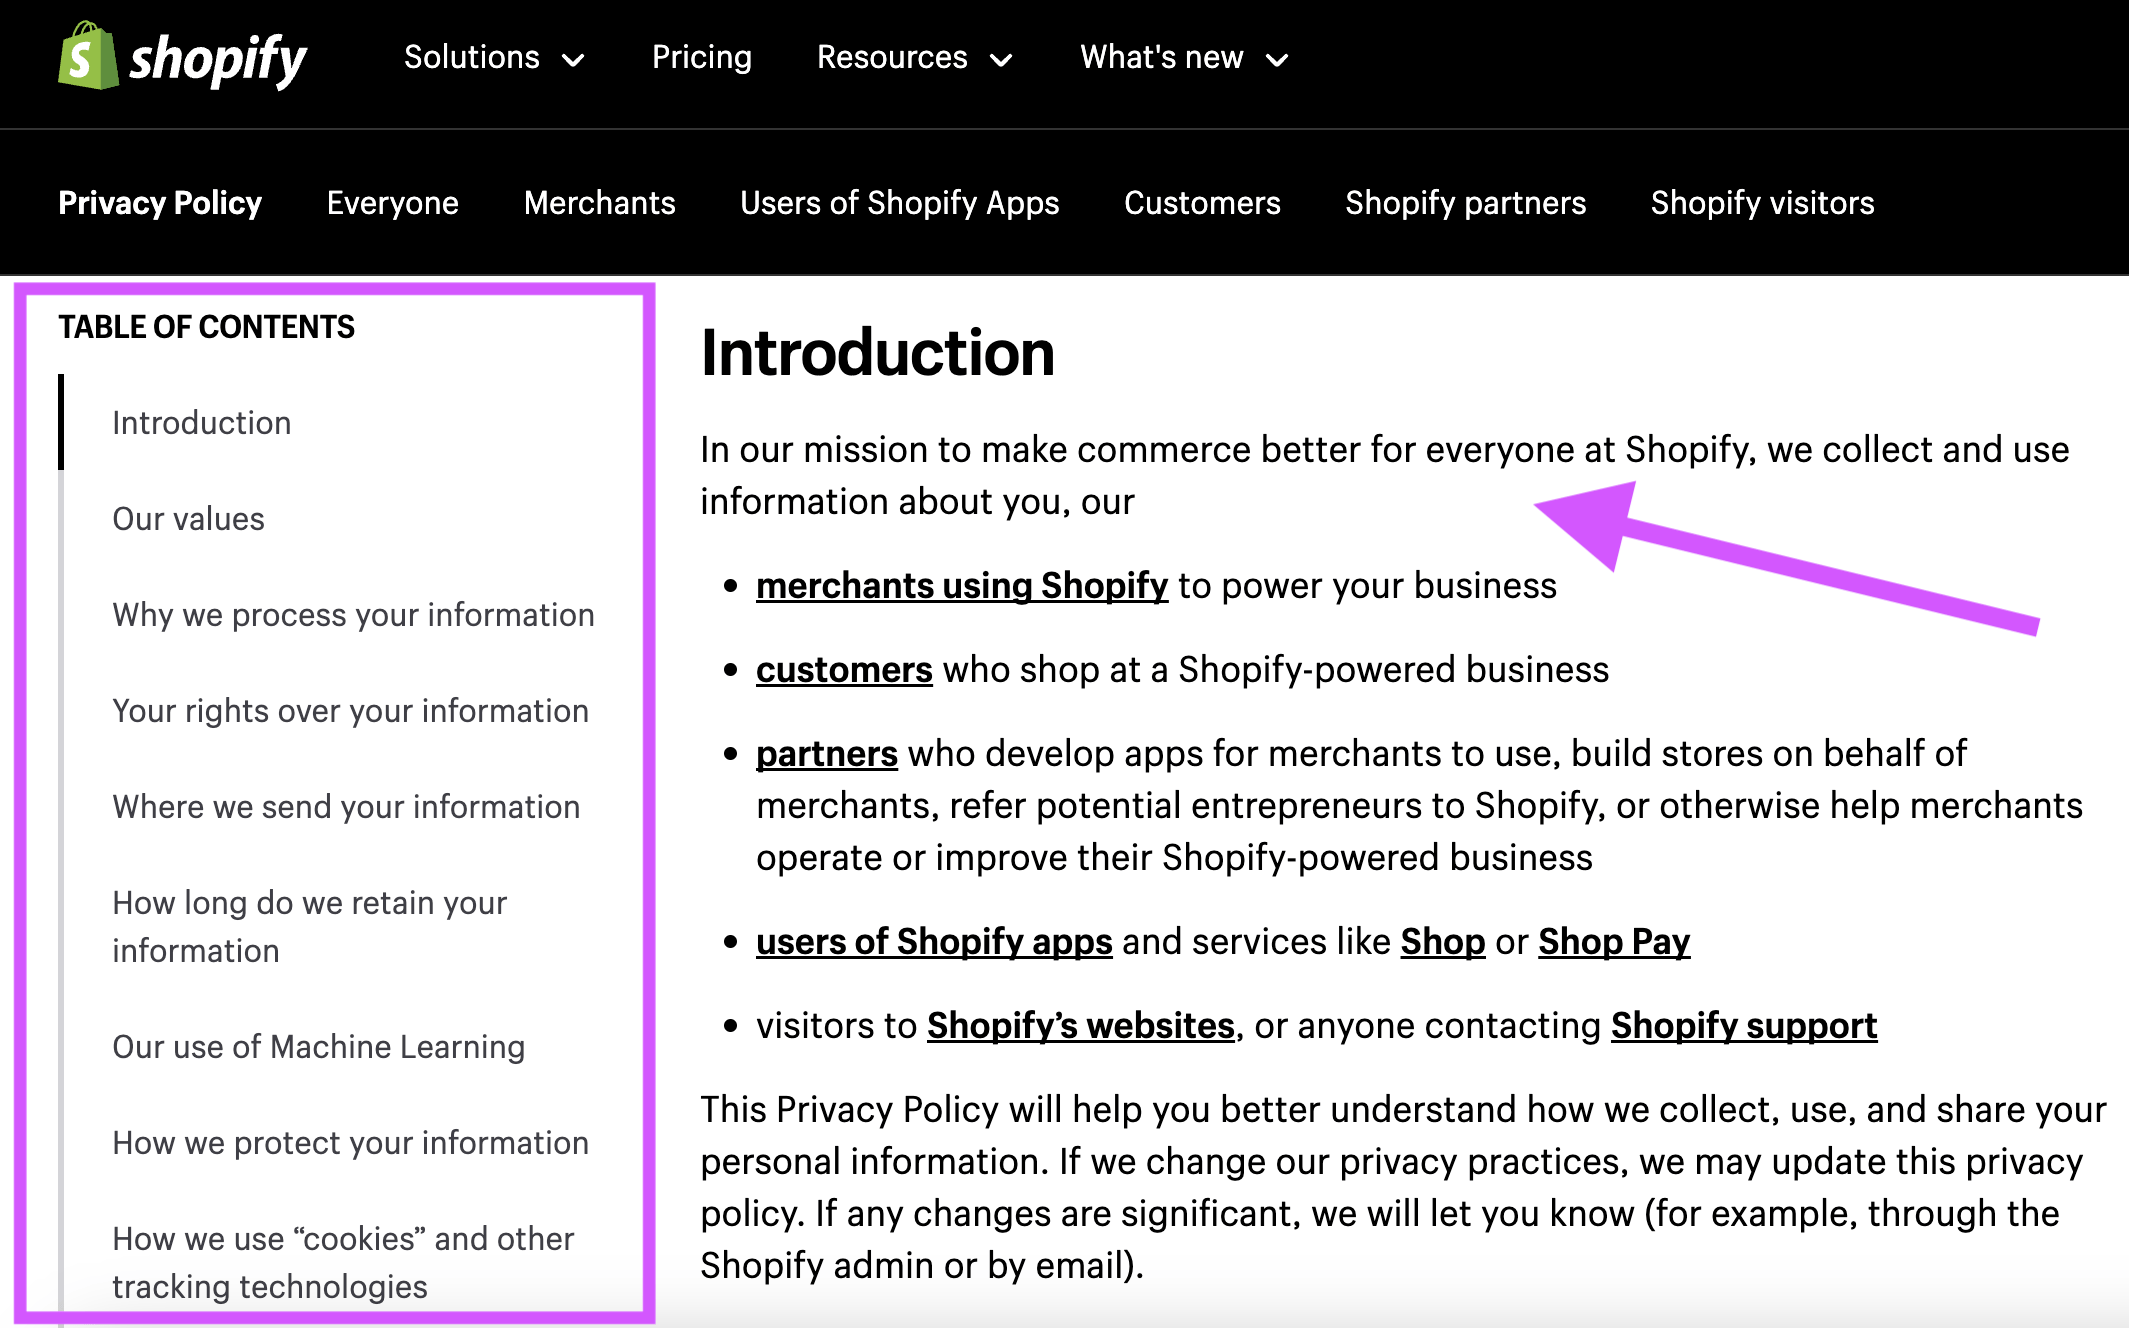
Se, hvor tydelig den er? Se, hvor forståelig den er?
Og frem for alt beskriver den alle de vigtigste sikkerhedsproblemer i en let navigerbar tabel. Som kunde fortæller det mig, at de ikke gemmer sig bag langtrukken juridisk jargon.
6. Krypter data med TLS (Transport Layer Security)
TLS-kryptering beskytter onlinebetalinger som en digital livvagt. Når hackere forsøger at kigge med, ser de forvrøvlet volapyk i stedet for følsomme oplysninger.
Ligesom når du omdanner en privat samtale til en hemmelig kode, som kun du og den tiltænkte modtager kan knække.
Desuden sikrer det, at dine kunder faktisk kommunikerer med dit website og ikke en snedig bedrager – som om der stod en dørmand ved klubbens indgang og kontrollerede ID, før nogen blev lukket ind.
For at alt dette kan fungere, skal du have et gyldigt SSL-certifikat (Secure Sockets Layer) og den nyeste version af TLS (mindst 1.2), fordi ældre versioner har nogle sikkerhedshuller, som hackere kan udnytte.
Her søgte jeg hjælp hos John Pennypackers ekspertise.
Han er vicepræsident for salg og markedsføring hos Deep Cognition—en virksomhed, der leverer næste generations AI-platforme og -løsninger til virksomheder.
(Det er nok at sige, at de ved en ting eller to om sikkerhed.)
Alle betalingstransaktioner på vores websted er sikret ved hjælp af mindst 128-bit SSL/TLS-kryptering.
Vi har fundet, at dette er branchestandarden for velrenommerede e-handelsvirksomheder.
Kort sagt er TLS-kryptering en kombination af en hemmelig kode, en dørmand og en softwareopdatering—som alle arbejder sammen for at holde dine kundedata sikre.
7. Træn dit team
Oleksiy Torokhtiy, grundlægger af Torokhtiy Weightlifting, understreger, at det er afgørende at uddanne medarbejderne i sikkerhedsforanstaltninger for proaktivt at forhindre svigagtige transaktioner.
Jeg understreger behovet for at uddanne medarbejderne.
Menneskelige fejl er den mest almindelige årsag til sikkerhedsbrud, og oplæring af personalet i sikkerhedsforanstaltninger bliver ofte ignoreret.
Gør dem opmærksomme på avancerede hackerangreb, hvordan de identificerer mistænkelig aktivitet og phishingforsøg, og udfør lejlighedsvis penetrationstests.
Torokhtiy har fat i noget her.
Ifølge Stanford Research skyldtes 9 ud af 10 vellykkede cyberbrud blandt de 'mest forstyrrende' cyberangreb i løbet af de seneste 15 år menneskelige fejl.
Hvad er konklusionen? Uddan dit team i sikkerhedsfunktionerne i dine betalingsbehandlingsløsninger.
More Articles
8. Forbedr sikkerheden med 3D Secure 2.0
Gør din betalingssikkerhed mere robust ved at bekræfte kundernes identitet med 3D Secure 2.0 (3DS2).
Dette er en godkendelsesløsning, der beskytter onlinekundernes data ved korttransaktioner.
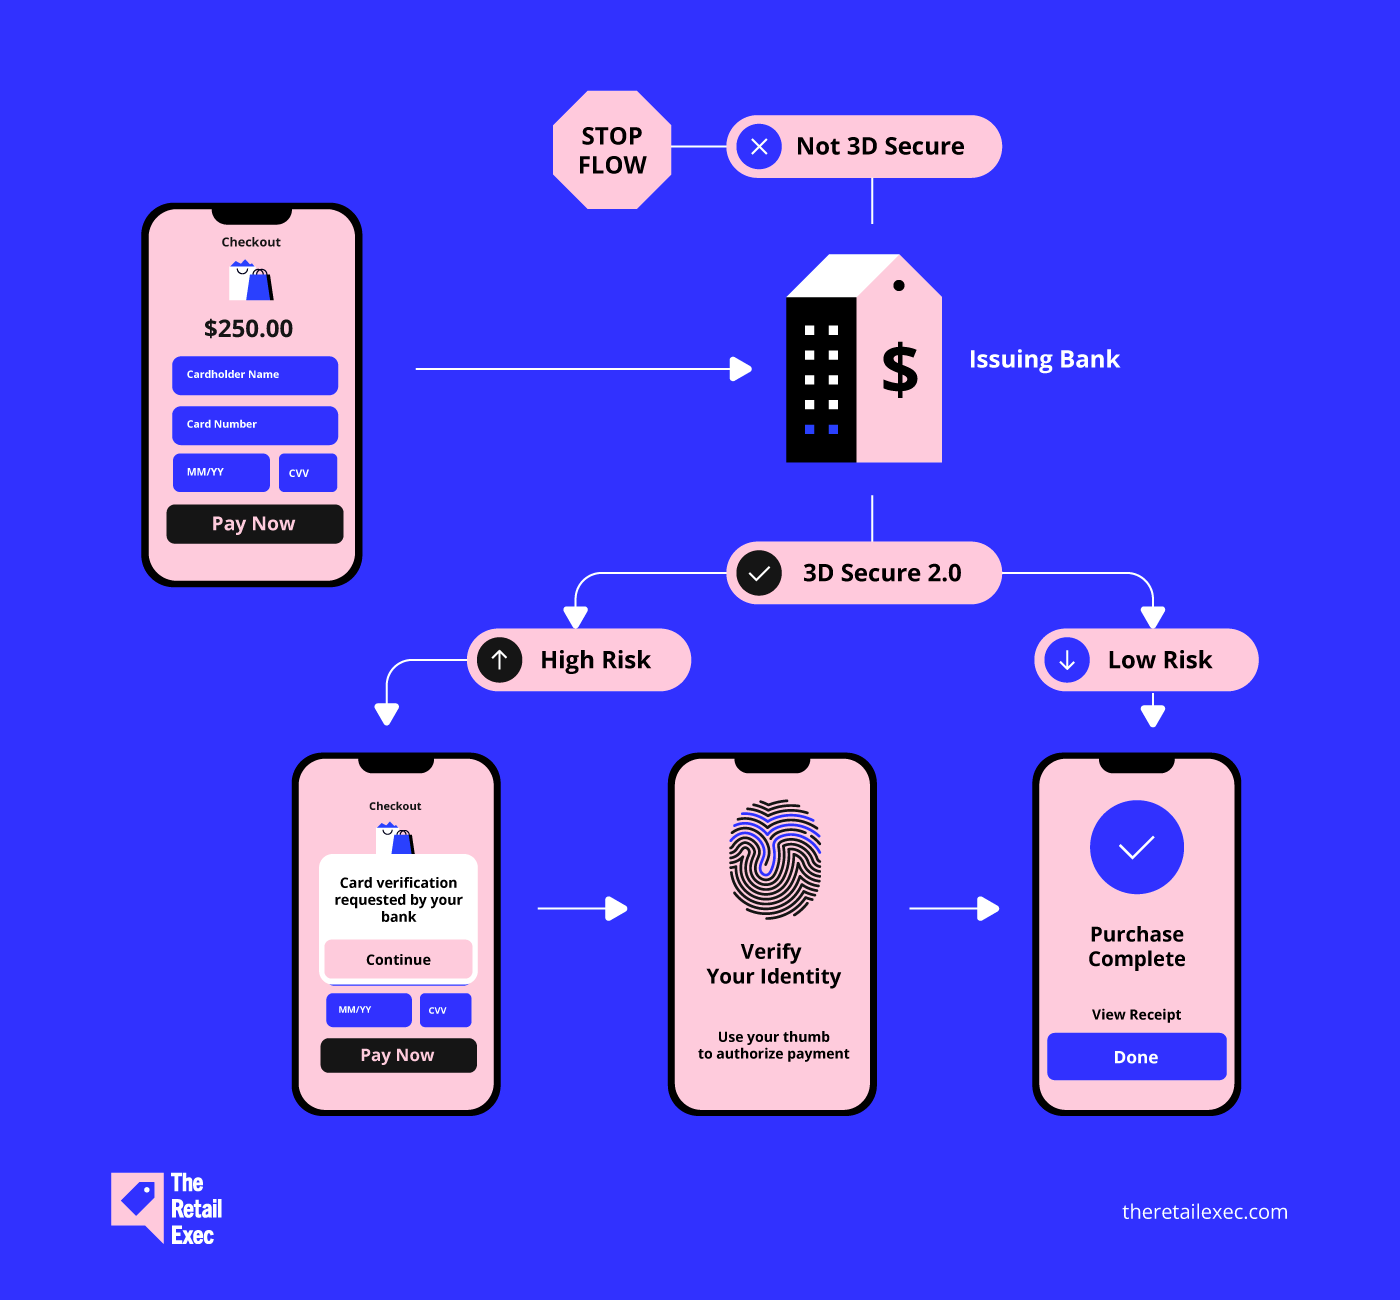
For ejere af e-handelsvirksomheder forhindrer 3DS2 også svigagtig brug af konti—en væsentlig årsag til tilbageførsler.
9. Implementér tofaktorgodkendelse (2FA) og adresseverifikationstjenester (AVS)
2FA svarer til en ekstra lås på din hoveddør.
Nøglen (din adgangskode) er ikke nok til at få adgang til din konto—nogen skal stadig scanne dit fingeraftryk eller få en kode fra din telefon for at komme ind.
AVS er derimod et hurtigt baggrundstjek ved onlinebetalinger.
Når du betaler, sammenligner den din faktureringsadresse med den, der er registreret hos kreditkortselskabet. Det er et advarselstegn, hvis de ikke stemmer overens, og transaktionen kan blive blokeret.
Shawn Plummer, administrerende direktør for The Annuity Expert, sværger til denne praksis:
2FA og AVS tilføjer sikkerhedslag, som reducerer risikoen for svindel.
For eksempel har 2FA drastisk reduceret uautoriseret adgang til vores konti og tilføjet en ekstra barriere, som kun kontoejeren kan passere.
10. Opdater din software regelmæssigt
Ponemon Institutes undersøgelse fremhævede en alarmerende tendens: størstedelen (60 %) af ofrene for databrud havde ikke rettet kendte sårbarheder i deres systemer.
Karen Chen fra Journaling Supplies påpeger derfor korrekt:
Det er afgørende at holde dine betalingsbehandlingssystemer opdateret med de nyeste sikkerhedsrettelser.
Sørg for, at din software, hardware og alle integrationer er opdaterede med de nyeste sikkerhedsrettelser og teknologiske fremskridt.
Det forhindrer hackere i at udnytte eventuelle huller i dit betalingsbehandlingssystem.
Afsluttende tanker
Tillid er e-handelens sjæl.
Som virksomhedsejer er beskyttelsen af dine kunders oplysninger lige så meget et moralsk ansvar som en strategisk nødvendighed for din virksomhed.
Vent ikke på et databrud, før du handler.
Vælg velrenommerede betalingsudbydere, gennemgå regelmæssigt dine systemer, uddan dit team, og invester i en solid softwareløsning til betalingsbehandling.
Et sikkert betalingssystem er selve fundamentet for din virksomheds fremtid – overlad det ikke til tilfældighederne.
E-handelens verden bevæger sig hurtigt – og det gør du også. Abonnér på vores nyhedsbrev med de nyeste indsigter for e-handelschefer fra førende eksperter i branchen.
Ofte stillede spørgsmål om sikker betalingsbehandling
Vi lovede dig en ultimativ guide. Hvis du har flere spørgsmål, har vi svarene!
Hvad er forskellen mellem SSL og TLS?
SSL (Secure Sockets Layer) er forgængeren til TLS (Transport Layer Security). Både TLS og SSL krypterer data under overførsel, men TLS giver større sikkerhed gennem opdaterede kryptografiske algoritmer og yderligere beskyttelse.
Hvorfor er PCI DSS-overholdelse vigtig?
En PCI DSS-overholdelsesaudit minder om en sikkerhedstjekliste for virksomheder, der håndterer kreditkortbetalinger.
Dette hjælper med at beskytte kundedata, opbygge tillid, undgå store bøder og mindske risikoen for skadelige databrud. For enhver virksomhed, der modtager kreditkort, er det en nødvendighed.
Hvad er de nyeste innovationer inden for sikker betalingsbehandling?
Nogle af de mest populære tendenser inden for sikre betalinger omfatter:
- Adfærdsbaserede målinger (skrivehastighed, ansigtsscannere osv.) kan give et ekstra lag af sikkerhed og bekvemmelighed.
- AI-drevne systemer til afsløring af svindel bliver populære til at identificere mistænkelig aktivitet i realtid.
- Kryptovalutaer og blockchain kan gøre internationale transaktioner hurtigere og sikrere. Både kunder og leverandører er dog indtil videre skeptiske over for denne betalingsmetode, eftersom markedet i høj grad er ureguleret.
- Bekvemmeligheden ved kontaktløse betalinger til hurtige og hygiejniske transaktioner har været støt stigende lige siden COVID-19.