Key Takeaways
Gebyrer for betalingsbehandling, tilbageførte betalinger og skjulte omkostninger kan ubemærket udhule dine avancer inden for e-handel, hvis de ikke overvåges nøje. Det er afgørende at forstå disse elementer for at opretholde sunde avancer.
En dedikeret indløsningskonto giver virksomheder mulighed for at forhandle priser, implementere avanceret beskyttelse mod svindel og få adgang til detaljerede transaktionsrapporter, hvilket giver større kontrol over de finansielle processer sammenlignet med standardiserede løsninger.
Ved at holde indløsningskonti, betalingsgateways og betalingsudbydere adskilt får e-handelsvirksomheder større fleksibilitet med hensyn til integration, forhandling og skift af udbyder sammenlignet med samlede løsninger.
For at få international succes skal du sikre, at din indløsningskonto understøtter transaktioner i flere valutaer og forskellige betalingsmetoder, så du imødekommer forbrugernes forventninger og undgår tabt salg på grund af betalingsbarrierer.
Forstå faste gebyrer, trindelte gebyrer og interchange-plus-gebyrstrukturer. Vælg gennemsigtighed for at undgå skjulte omkostninger, og forhandl bedre vilkår, så dine udgifter til betalingsbehandling holdes under kontrol.
Betalingsbehandling: den del af din e-handelsvirksomhed, der med vilje er forvirrende – og stille og roligt udhuler dine avancer, hvis du ikke holder øje.
Du tror, du får en fair aftale, men så dukker behandlingsgebyrer, tilbageførsler og tilfældige poster op og spiser af din fortjeneste.
Alle udbydere siger det samme: “lave priser, hurtig opsætning og support døgnet rundt.” De fleste leverer skjulte gebyrer, generiske kontrolpaneler og en supportlinje, der lige så godt kunne være en forslagskasse.
Denne guide er til dig, hvis du ønsker:
- Klarhed over de reelle omkostninger. Lær, hvad du faktisk betaler for hver kortbetaling, ACH-overførsel og transaktion med digital tegnebog.
- Bedre support. Skær igennem førstelinjens nonsens, og få direkte adgang, når du har brug for det.
- Solide integrationer. Få din e-handelsplatform, POS og indkøbskurv til at fungere sammen – uden behov for lappeløsninger.
- Forhandlingsstyrke. Accepter ikke priser, der passer til “alle”, eller transaktionsgebyrer efter “branchestandarden”.
Du vil vide, hvilken forhandlerkonto til e-handel der giver mening for din virksomhed, hvilke funktioner der faktisk betyder noget, og hvordan du kan holde op med at miste penge til din egen betalingsudbyder.
Lad os komme i gang.
Hvad er en forhandlerkonto til e-handel?
En forhandlerkonto til e-handel er en erhvervskonto, der er oprettet specifikt til at håndtere onlinebetalinger med kreditkort, debetkort og andre elektroniske betalingsmetoder.
Når en kunde gennemfører betalingen på dit e-handelswebsite eller i din fysiske butik, går pengene ikke direkte ind på din primære bankkonto – de lander først her og bliver derefter frigivet, når behandlingsgebyrer og kontrol af overholdelse af regler er gennemført.
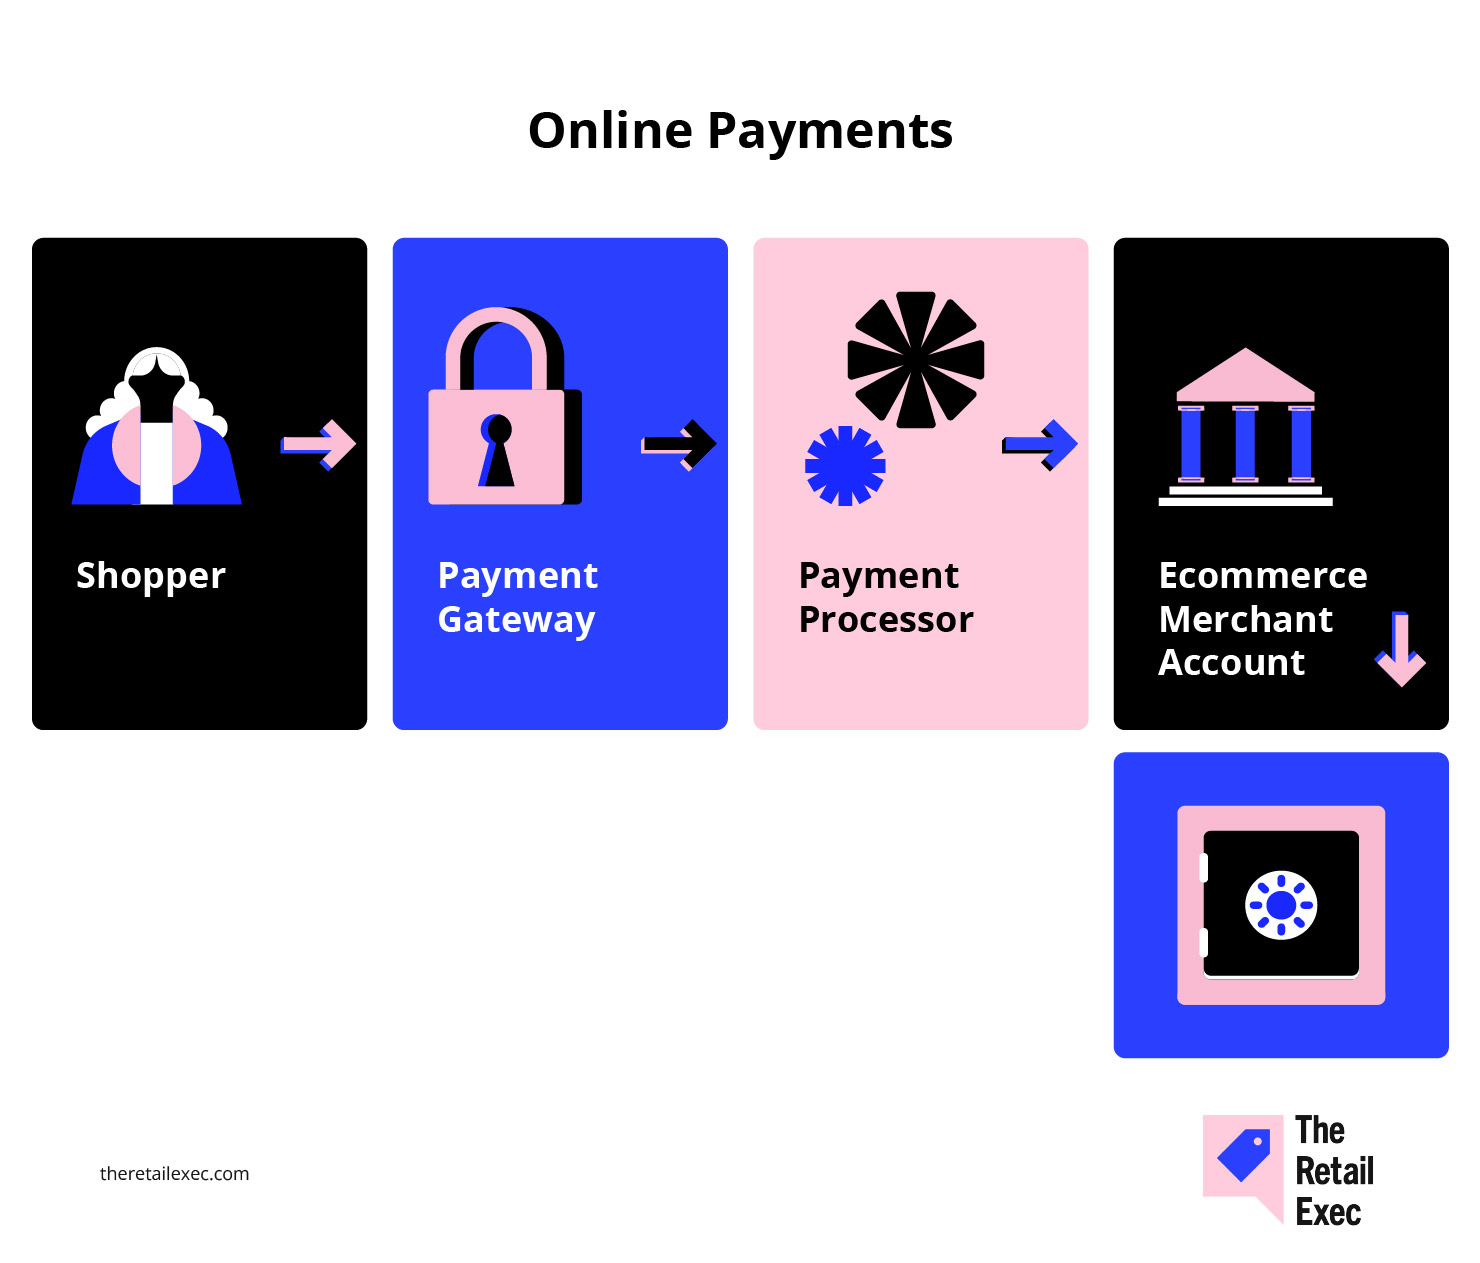
Sådan passer den ind i kæden for betalingsbehandling:
- Det er ikke en betalingsgateway. Gatewayen overfører kundens betalingsoplysninger sikkert fra din indkøbskurv til betalingsudbyderen.
- Det er ikke betalingsudbyderen. Betalingsudbyderen flytter faktisk pengene mellem banker og kortnetværk som Visa, Mastercard eller ACH.
- Det er dit kontrolpunkt. Med en dedikeret forhandlerkonto kan du forhandle dine egne priser, bruge avanceret svindelforebyggelse og følge detaljerede rapporter om hvert gebyr og hver transaktion.
Jonathan Saluk, konsulent inden for betalingstjenester, forklarer det enkelt:
En dedikeret forhandlerkonto giver dig: lavere gebyrer, bedre værktøjer mod svindel, dedikeret support, pålidelig udbetaling og kontrol over virksomhedens økonomiske motor.
Hvis du ønsker større forhandlingskraft med dine betalingsløsninger og er træt af at føle dig begrænset af alt-i-én-udbydere som PayPal eller Stripe, er det første skridt at eje din egen forhandlerkonto.
For virksomheder med en betydelig omsætning betyder det mere fleksibilitet, flere data og – ofte – flere penge på kontoen.
Klar til at lære mere? Læs vores introduktion til hvad betalingsbehandling for forhandlere er for mere baggrund.
Forhandlerkonto kontra betalingsgateway kontra betalingsudbyder
Det er let at fare vild i betalingsjargon, så lad os gennemgå de tre vigtigste dele, du vil møde i enhver opsætning af betalinger til e-handel:
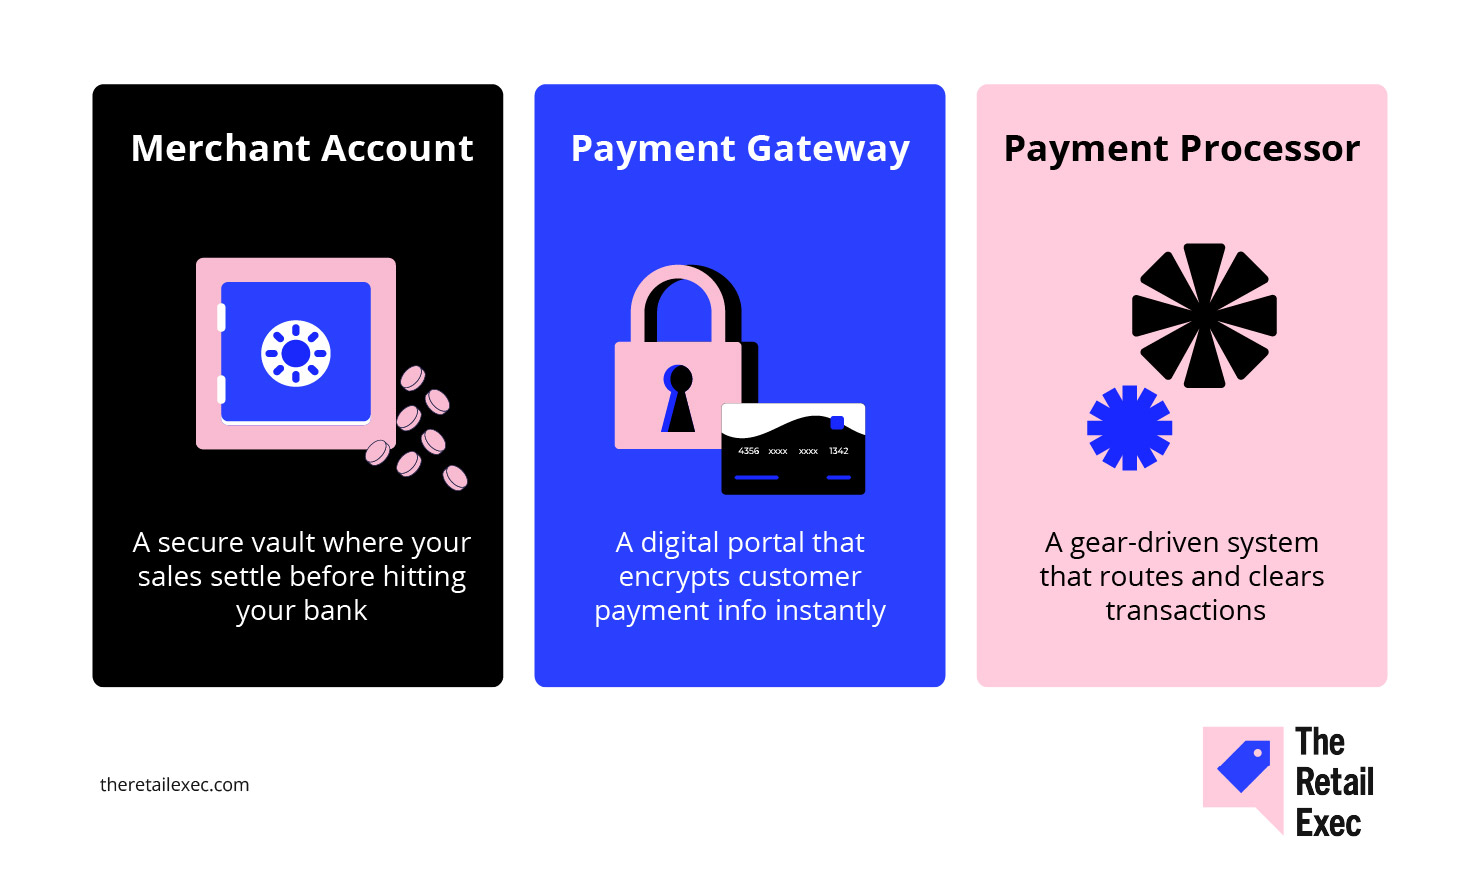
- Forhandlerkonto. Det er den erhvervskonto, der opbevarer pengene fra hvert salg, før de går ind på din primære konto. Det er det trin, der gør det muligt at modtage betalinger med kreditkort, debetkort, ACH og andre elektroniske betalingsmetoder i din onlinebutik eller ved dit salgssted.
- Betalingsgateway. Det er den sikre teknologi, der flytter kundens betalingsoplysninger fra din betalingsside eller indkøbskurv til betalingsudbyderen. Tænk på den som forbindelsen mellem din e-handelsplatform (f.eks. Shopify) og betalingsudbyderens systemer. Populære gateways omfatter Authorize.Net og i nogle opsætninger Stripe.
- Betalingsudbyder. Det er virksomheden, der faktisk styrer det hele bag kulisserne – flytter penge mellem banker, håndterer afviklinger, administrerer Visa-, Mastercard- og American Express-netværkene og håndterer godkendelser og afvisninger af transaktioner.
Hvorfor er det vigtigt?
- Adskillelse = fleksibilitet. Når du holder disse roller adskilt, får du større frihed til at udskifte din betalingsgateway, vælge forskellige betalingsindløsere eller forhandle bedre priser med hver udbyder, efterhånden som din e-handelsvirksomhed vokser.
- Samlede løsninger kan være nemmere – men de indebærer kompromiser. Ved at bruge en alt-i-en-tjeneste (som PayPal eller Stripe) slipper du for en del besvær med opsætningen, men du får ofte højere gebyrer, mindre gennemsigtig rapportering og mindre indflydelse på support eller tilpassede integrationer.
Hvis du driver en lille virksomhed og ønsker enkelhed, kan en samlet løsning være fin.
Hvis du går op i omkostninger, data og kontrol – især når du skalerer din onlineforretning eller udvider med betalinger i fysiske butikker – kan det betale sig at holde disse roller adskilt.
Se virkelige eksempler på hver rolle i vores detaljerede gennemgang af indløsningskonto kontra betalingsgateway.
Hvorfor din virksomhed har brug for en dedikeret indløsningskonto
Her er den barske sandhed: Hvis du holder fast i generiske, samlede betalingsløsninger, kommer du altid til at betale mere og have mindre kontrol.
Hvis du vil drive en seriøs e-handelsvirksomhed – eller skalere din onlinebutik ud over hobbyvirksomhedens niveau – er en dedikeret indløsningskonto det naturlige næste skridt.
De konkrete fordele:
- Lavere omkostninger ved reel volumen. Ifølge ClearlyPayments kan en virksomhed, der behandler $1 million om året, sænke sin effektive behandlingssats til omkring 2 % med en dedikeret konto sammenlignet med cirka 2,6 % hos en aggregator. Det betyder $6,000 mere om året i din lomme alene ved at skifte.
- Bedre værktøjer til forebyggelse af svindel. Onlinesælgere i USA og Europa bruger angiveligt tæt på 10 % af omsætningen på at håndtere betalingssvindel (herunder tab og driftsomkostninger). Med en dedikeret indløsningskonto får du adgang til funktioner som adfærdsanalyse, tilpassede regelsæt og 3D Secure, hvilket kan reducere både svindeltab og uberettigede afvisninger.
- Stærkere support og større gennemsigtighed. Aggregatorer behandler dig som endnu en sag i køen. En dedikeret udbyder tilbyder reel kundesupport, detaljeret rapportering og større indsigt i hver enkelt post på din opgørelse – så du faktisk kan optimere dit betalingsflow og opdage problemer, før de vokser sig store.
- Kontrol og fleksibilitet. Med en selvstændig indløsningskonto er du ikke bundet til én udbyders økosystem. Du kan forhandle priser, skifte betalingsgateways, tilføje betalingsmetoder som Apple Pay eller ACH og reagere hurtigt, hvis din virksomhed ændrer sig.
Hvis du planlægger at skalere din onlinebutik, åbne nye lokationer eller eksperimentere med nye betalingsmuligheder, er den ekstra fleksibilitet og de potentielle besparelser reelle.
For alle, der er kommet længere end den tidlige fase som lille virksomhed, er en dedikeret indløsningskonto ikke bare en opgradering – den beskytter både dine avancer og din fornuft.
Tjekliste før ansøgning
Før du ansøger om en indløsningskonto, skal du sikre dig, at du er klar til at komme gennem kreditvurderingen med så få problemer som muligt.
Her er det, som alle betalingsindløsere og udbydere af betalingstjenester ser efter:
- Registreret virksomhedsform og føderalt skatte-id. Du skal have et LLC, et selskab eller en lignende virksomhedsform samt dit EIN fra IRS. Ingen juridisk virksomhed, ingen indløsningskonto.
- Separat erhvervskonto. At blande virksomhedens og private midler er et advarselssignal for enhver udbyder. Hav en separat konto, der kun bruges til din e-handels- eller detailvirksomhed.
- 3–6 måneders salgs- og betalingsdata. Betalingsindløsere vil have dokumentation for, at du rent faktisk behandler betalinger: gennemsnitlig transaktionsstørrelse, månedlig volumen, refusionsrater og tilbageførsler. Hent opgørelser fra din tidligere betalingstjeneste eller platform (som Shopify, Stripe eller PayPal).
- En aktiv hjemmeside og en refusionspolitik. Din e-handelswebside skal være oppe at køre med en tydelig refusionspolitik, som kunder og kreditvurderere kan gennemgå.
- Dokumentation for PCI DSS-overholdelse. Hvis du håndterer eller opbevarer kreditkortdata, skal du kunne fremvise dit PCI-overensstemmelsescertifikat eller din selvevaluering.
Få styr på disse ting, så kommer du let gennem de fleste godkendelsesprocesser, uanset om du er en ny onlinevirksomhed eller er i gang med at skalere din betalingsinfrastruktur.
Vigtige funktioner, som alle detailhandlere bør prioritere
Hvis du vælger de rigtige funktioner til din indløsningskonto, kan du øge din indtjening direkte, effektivisere driften og nå ud til flere kunder. Nedenfor gennemgår vi de vigtigste funktioner i detaljer:
Have an account? Log In
Flere valutaer og international understøttelse
At sælge online betyder, at du konkurrerer om globale kunders penge – ikke kun de lokale.
Det seneste år har 55 % af onlinekunder verden over købt fra en udenlandsk e-handelswebshop. Endnu mere sigende: 92 % af køberne ønsker at se priser i deres egen valuta, og 33 % opgiver deres kurv, hvis du tvinger dem til at betale i USD.
Kai Wu, direktør for omsætning hos Airwallex, siger det ligeud:
E-handel er mere global end nogensinde … Med et globalt grænseoverskridende e-handelsmarked, der forventes at nå 7,9 billioner USD i 2030, er det afgørende for internationale forhandlere at løse forbrugernes udfordringer og levere den bedst mulige kundeoplevelse for at klare sig på dette konkurrenceprægede marked
Hvad bør du se efter hos en udbyder af betalingskonti?
- Automatisk valutaomregning og lokal afregning. Modtag betalinger i alle valutaer, få dem afregnet på din egen bankkonto, og undgå uventede omregningsgebyrer.
- Understøttelse af regionale betalingsmetoder. Gå videre end Visa og Mastercard – tænk på iDEAL, Alipay og andre lokale betalingsmuligheder, som køberne har tillid til.
- Gennemsigtige internationale priser. Grænseoverskridende gebyrer og valutaomkostninger bør ikke være noget, man skal gætte sig til. Bed din udbyder om at vise dig beregningen.
Valutaomregning ved betaling er en fælde – kræv ægte priser i flere valutaer med gennemsigtige valutakurser og lokale betalingsmetoder som SEPA eller iDEAL, hvis du sender varer globalt
Hvis du vil have internationalt salg, skal du bygge til internationale betalinger – ellers må du nøjes med lokale resultater.
Værktøjer til tilbagevendende fakturering og abonnementer
Hvis din e-handelsvirksomhed er baseret på medlemskaber, abonnementer eller gentagne ordrer, er tilbagevendende fakturering ikke valgfrit – det er fundamentet for forudsigelige indtægter.
Tallene understøtter det: Bare en forbedring af kundefastholdelsen på 5 % kan øge fortjenesten med op til 95 %.
Men det er her, de fleste betalingsløsninger kommer til kort:
- Kortopdatering og logik for nye betalingsforsøg. For mange abonnementer mislykkes på grund af udløbne kort. Du har brug for en udbyder af betalingstjenester, der automatisk opdaterer kort og forsøger at gennemføre mislykkede betalinger igen, før du mister en kunde for altid.
Som minimum bør du se efter automatiske nye forsøg ved mislykkede kortbetalinger, arbejdsgange til opkrævning af forfaldne betalinger og sikker opbevaring af kortdata. Gendannelse af indtægter fra mislykkede betalinger er lige så vigtig som den første fakturering – især i brancher med høj kundefrafaldsrate. Se også efter plug-ins til administration af abonnementer og medlemskaber til din indkøbskurv – du kan finde bedre selvstændige løsninger.
- Fleksibel administration af abonnementer. Se efter fordele ved software til administration af abonnementer og funktioner som tilpassede faktureringsintervaller, nemme ændringer af abonnementer og indbygget håndtering af forfaldne betalinger for at minimere ufrivilligt kundefrafald.
- Integrationer, der sparer dig tid. Din betalingskonto bør kunne forbindes problemfrit med din e-handelsplatform, dit CRM-system og dine regnskabsværktøjer – uanset om du bruger Shopify, en brugerdefineret API eller noget midt imellem.
Automatiseret tilbagevendende fakturering handler ikke kun om bekvemmelighed. Det er sådan, du sikrer, at tilbagevendende indtægter faktisk bliver ved med at være tilbagevendende.
Digitale tegnebøger og muligheder for køb nu, betal senere
Moderne shoppere ønsker betalingsmuligheder, der passer til deres livsstil – hurtige, fleksible og problemfri. Hvis din betaling ikke understøtter digitale tegnebøger og platforme med køb nu, betal senere, går du glip af betydelige indtægter.
- Digitale tegnebøger øger mobilkonverteringer. Tilføjelse af Apple Pay eller Google Pay kan øge gennemførelsesraten for mobilbetalinger med op til 62 %. Hvis din betalingsudbyder eller e-handelsplatform ikke understøtter disse direkte, gør du det unødigt svært for kunderne at betale.
- BNPL øger antallet af gennemførte køb. Køb nu, betal senere er ikke bare hype – udbydere rapporterer en stigning på 20–30 % i gennemførte køb fra indkøbskurve, efter at funktionen er blevet aktiveret. Sørg blot for at være tydelig omkring transaktionsgebyrerne og den reelle indvirkning på din bundlinje.
- Undersøg detaljerne. De bedste udbydere af betalingskonti tilbyder enkle integrationer, gennemsigtige BNPL-priser og godkendelsesstatistik i realtid. Accepter ikke manuelle tilføjelser eller support, der er svær at finde.
Silvija Martincevic, kommerciel direktør hos Affirm, siger det, som det er:
Næsten halvdelen af forbrugerne gennemfører kun et køb, hvis en forhandler tilbyder en mulighed for at betale over tid ved betaling …
Det viser, hvor vigtigt det er for detailhandlere at tilbyde kunderne fleksible betalingsmuligheder, som ikke alene øger konverteringsraterne, men også hjælper med at få kunderne til at vende tilbage.
Det betyder alt sammen: Hvis din betalingsinfrastruktur ikke kan følge med ændrede forbrugerforventninger, mister du kunderne til de forhandlere, der kan.
Rapportering & analyse
Vil du vide, hvor dine penge bliver af? Stol ikke på, at dit kontoudtog fortæller hele historien. Detaljerede analyser er ikke en luksus for e-handelsvirksomheder – de er forskellen på at gætte og at vide.
Alt for mange udbydere af betalingskonti begraver dig i PDF-filer og kalder det “rapportering”. Det, du har brug for i stedet:
- Dashboards i realtid, der viser dine godkendelsesrater, afvisninger og transaktionsgebyrer, efterhånden som de sker. Venter du på ugentlige eller månedlige opsummeringer? Så er du allerede bagud.
- Avancerede filtre og tilpassede eksporter, der giver dig mulighed for at zoome ind på AMEX-tilbageførsler, overvåge hvor meget du betaler for debetkortbetalinger eller identificere, hvilken betalingsgateway der er langsom i optrækket.
- Automatiske advarsler ved problemer – tilbageførsler, forsinkelser i udbetalinger og usædvanlige stigninger i betalingsvolumen. Indstil grænseværdier, så du får besked, når noget faktisk er galt, ikke bare når marketingteamet vil prale.
- Fuld nedbrydning på transaktionsniveau, inklusive metadata, tidsstempler og oplysninger om afregning. Sådan vinder du tvister, opdager svindelmønstre eller fanger en “fejl” hos betalingsudbyderen, før den koster dig rigtige penge.
Hvis du må gætte på, hvorfor sidste måneds udbetaling faldt, eller ikke kan forklare pludselige stigninger i gebyrerne over for din revisor, giver din nuværende udbyder dig ikke de analyser, du har brug for.
Kræv mere, eller flyt din betalingsbehandling et andet sted hen.
Kundesupport & finansierings-SLA'er
Der er ikke noget som et betalingsproblem, der kan ødelægge din dag – eller din uge – især når du ikke kan få et klart svar fra din udbyder af betalingstjenester til forhandlere. Support og hastigheden på udbetalinger bør aldrig være et gættespil.
Hvad adskiller de gode fra dem, man hurtigt glemmer?
- Rigtig support, når det passer dig. Se efter garanterede svartider: en time eller mindre ved kritiske problemer samt supportkanaler ud over e-mail. Hvis din onlinevirksomhed behandler betalinger døgnet rundt, bør din udbyder have medarbejdere på vagt døgnet rundt – via telefon, chat og e-mail.
- Stabile afregningstider. Branchestandarden er 1–3 hverdage, før korttransaktioner går ind på virksomhedens bankkonto, men nogle udbydere kan tilbyde udbetalinger samme dag eller endda øjeblikkelige udbetalinger (mod betaling). Langsomme eller uforudsigelige udbetalinger forsinker din mulighed for at bestille lager, betale medarbejdere eller bare sove roligt om natten.
- Oppetidsgarantier. Accepter ikke noget under 99 % systemoppetid, men sigt højere – 99,9 % eller mere. Nedetid ved betalingen betyder tabt salg, vrede kunder og dårlige anmeldelser.
- Hjælp med tilbageførsler og tvister. Hurtige meddelelser og adgang til værktøjer til tvistshåndtering eller tvistspecialister kan være forskellen på at tage et tab og beholde dine penge.
Inden du underskriver, skal du stressteste deres påstande. Opret supportsager uden for normal arbejdstid. Spørg, hvordan de håndterer en mislykket udbetaling eller en stigning i svindel.
Udbydere, der snubler her, forsvinder sandsynligvis, når tingene går skævt.
Overvejelser for forhandlere med høj risiko
Sælger du CBD, kosttilskud, rejser, voksenindhold eller noget andet, som banker betragter som “høj risiko”? Så gør dig klar til et andet regelsæt – og langt højere omkostninger.
Hvad ændrer sig, når du er en højrisikoforhandler?
- Højere transaktionsgebyrer. Forvent at betale 3.5%–6.5% pr. korttransaktion, nogle gange mere. Det er prisen for brancher med højere niveauer af svindel og tilbageførsler.
- Månedlige gebyrer og rullende reserver. Månedlige servicegebyrer ligger normalt mellem $10 og $75. Betalingsformidlere kan også tilbageholde 5%–15% af din omsætning i 90–180 dage som forsikring mod tilbageførsler.
- Store gebyrer for tilbageførsler. Hver bestridt transaktion kan koste dig $25–$50 ud over tilbagebetalingen.
- Ekstra kontrol under godkendelsesprocessen. Du får brug for vandtæt dokumentation – virksomhedsregistrering, behandlingshistorik, beskrivelser af produkter/tjenester og nogle gange endda bankreferencer. Vær klar til at forklare alt.
Ikke alle udbydere af forhandlerkonti vil arbejde med højrisikoforhandlere, og de udbydere, der gør, varierer meget med hensyn til vilkår og servicekvalitet.
Førende specialiserede udbydere som PaymentCloud, HighRiskPay og National Processing kan hjælpe dig i gang, men sammenlign altid ikke kun priser, men også tidsplaner for frigivelse af reserver og support ved tvister. Vores omfattende guide til betalingstjenester til e-handel gennemgår disse udbydere i detaljer.
Hvis du opererer i en højrisikobranche, skal du betragte din betalingsinfrastruktur som et forretningskritisk aktiv – for det er den helt bestemt for dig.
Forstå gebyrstrukturer for forhandlerkonti
Intet spiser fortjenesten hurtigere end dårlige priser – eller ikke at vide, hvad du reelt betaler. Alle udbydere hævder, at deres priser er enkle. Afsløring: Det er de sjældent.
Der er tre primære prismodeller, du vil møde inden for betalingstjenester til forhandlere:
Prissætning med fast sats
Denne model opkræver én fast procentsats plus et fast gebyr for hver korttransaktion – tænk 2.9% + $0.30 for kreditkortbetalinger, uanset hvad.
Det er meget enkelt og nemt at forudsige, men normalt dyrere for virksomheder, der behandler store mængder eller mange fysiske betalinger med betalingskort.
Trindelt prissætning
Det er her, tingene bliver uklare.
Transaktioner sorteres i kategorierne “kvalificerede”, “middelkvalificerede” eller “ikke-kvalificerede”. Du vil se en annonceret pris (“helt ned til 1.8%!”), men medmindre du nærlæser det med småt, vil de fleste af dine salg blive placeret i de højere og mindre fordelagtige trin.
Konklusion: Trindelt prissætning skjuler de reelle omkostninger og er næsten aldrig det bedste tilbud for etablerede webbutikker.
Start med den effektive sats – dine samlede gebyrer divideret med den samlede behandlede omsætning. Undersøg derefter de enkelte poster som satser for ikke-kvalificerede transaktioner, grænseoverskridende gebyrer og månedlige minimumsbeløb.
Vigtigst af alt skal du kontrollere de fuldt indregnede landede omkostninger – told, behandling, grundomkostninger osv.
Med de seneste ændringer i toldsatser og de minimis-regler kan disse omkostninger komme bag på dig og stille udhule avancerne, hvis du ikke ser længere end den lokkende introduktionspris.
Prissætning med kortudvekslingsgebyr plus
Den gyldne standard for gennemsigtighed. Du betaler det faktiske kortudvekslingsgebyr, som fastsættes af kortnetværkene (Visa, Mastercard, American Express), plus en fast avance fra din udbyder – f.eks. kortudvekslingsgebyr + 0.30% + $0.10.
Din opgørelse viser præcis, hvor hver eneste øre går hen, så det bliver nemmere at forhandle og opdage skjulte gebyrer.
Eksempel på omkostningssammenligning (baseret på en gennemsnitlig betaling på $100 × 1.000 transaktioner):
| Prismodel | Eksempel på sats | Gennemsnitlig betaling × volumen | Estimerede gebyrer |
|---|---|---|---|
| PrismodelFast sats | Eksempel på sats2.9% + $0.30 | Gennemsnitlig betaling × volumen$100 × 1,000 | Estimerede gebyrer(0.029×100×1,000) + (0.30×1,000) = $3,200 |
| PrismodelTrindelt (kvalificeret) | Eksempel på sats1.8% | Gennemsnitlig betaling × volumen$100 × 1,000 | Estimerede gebyrer(0.018×100×1,000) = $1,800 |
| PrismodelInterchange med tillæg | Eksempel på satsinterchange-gebyr + 0.30% + $0.10 | Gennemsnitlig betaling × volumen$100 × 1,000 | Estimerede gebyrer((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Sådan bruges det:
Erstat $100 × 1,000 med din egen gennemsnitlige betaling og månedlige transaktionsmængde, og brug derefter beregningen i den sidste kolonne til at se dine faktiske gebyrer under hver model.
Eksperttips:
- Fast sats er for enkelhedens skyld. Lille virksomhed, lav volumen og ønsker du ingen overraskelser? Vælg en fast sats.
- Trindelt prissætning gavner betalingsformidleren. Hvis det ser for godt ud til at være sandt, er det sandsynligvis også tilfældet.
- Interchange med tillæg er for gennemsigtighed. Forhandlere med stor volumen kan forhandle lavere tillæg og undgå ubehagelige overraskelser.
Inden du underskriver, skal du få alle udbydere til at specificere alle mulige gebyrer—månedlige gebyrer, gebyrer pr. transaktion, refusioner, tilbageførsler, PCI-overholdelse, kontoudtoggebyrer og alt andet. Hvis de undviger spørgsmålet eller “ikke kan sige det”, så gå videre.
Sådan vælger du din indløsningskonto til e-handel
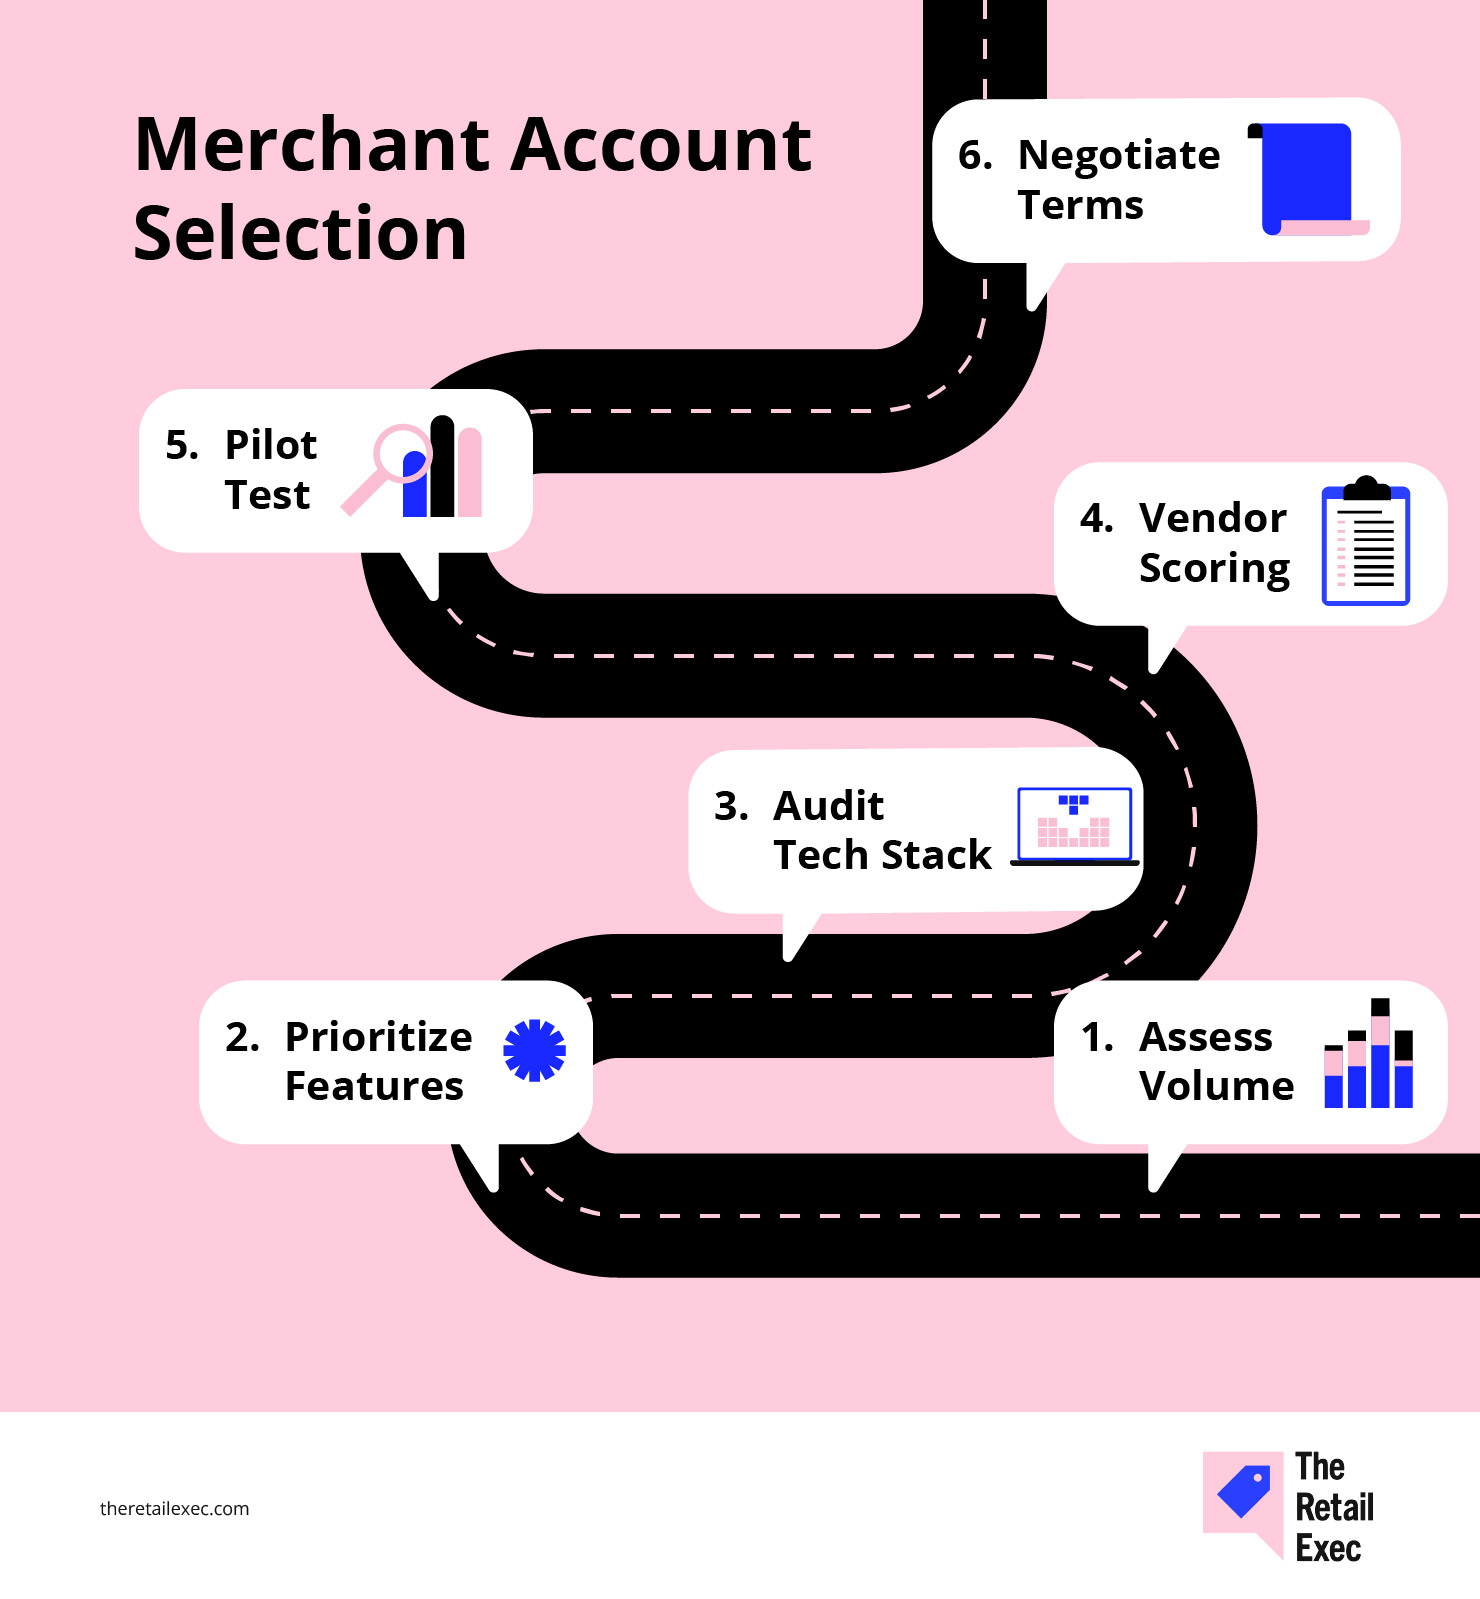
Det kan føles som at navigere gennem en labyrint med bind for øjnene at vælge den rigtige indløsningskonto—så lad os rive bindet af med en køreplan i seks trin, der dækker alt fra volumen og funktioner til teknologisk stak og forhandlingstaktikker.
Følg disse trin i rækkefølge, så forvandler du det, der normalt tager uger med gætterier, til en struktureret, datadrevet proces.
Hvert trin bygger videre på det forrige, så du sikrer, at du har gennemgået risiko, overholdelse af regler og resultater fra den virkelige verden, inden du skriver under på den stiplede linje.
Til sidst har du et tydeligt sammenligningsskema, der sammenligner udbydere på gebyrer, SLA'er, svindelværktøjer og integrationer—samt vished om, at du hverken betaler for meget eller går glip af vigtige funktioner.
Trin 1: Vurder din transaktionsvolumen og betalingsfordeling
Begynd med dataene, ikke hypen.
Hent din betalingshistorik for de seneste 6–12 måneder—kreditkort, debetkort, ACH og alt andet, der går gennem din betalingsside eller dit salgssted. Opdel den efter:
- Antal månedlige transaktioner og gennemsnitlig betalingsstørrelse. Lad ikke udbyderne placere dig i “kategorier”—vis dem dine faktiske tal.
- Omsætning efter betalingsmetode. Hvor meget kommer fra Visa, Mastercard, American Express, Apple Pay, ACH eller andre betalingsmuligheder?
- Sæsonudsving eller væksttoppe. Hvis du har måneder med spidsbelastning, skal du markere dem nu. Udbyderne vil se det fulde billede.
Det her er ikke overflødigt arbejde. Du har brug for disse tal for at kunne sammenligne tilbud fra betalingsformidlere på lige vilkår og opdage oppustede priser, der er “baseret på estimater”.
Hvis 40% af dit salg er debetkortbetalinger eller digitale tegnebøger, skal du gøre det klart fra starten.
Den rigtige udbyder af betalingstjenester bør tilpasse sit tilbud til din faktiske betalingsfordeling—ellers kommer du til at betale for de forkerte ting.
Trin 2: Prioritér funktioner og krav til overholdelse
Nu hvor du kender din betalingsfordeling, er det tid til at være kontant omkring, hvad der betyder noget.
Bliv ikke blændet af smarte kontrolpaneler—fokuser på de funktioner, der rent faktisk påvirker dine avancer, din drift og dine risici i forbindelse med overholdelse.
Lav en enkel matrix: Skriv de ufravigelige krav op i den ene side (såsom forebyggelse af svindel, tilbagevendende fakturering eller understøttelse af flere valutaer), og giv hver udbyder af indløsningskonti en score fra 1–5 for hvert punkt.
Vigtigste kriterier at overveje:
- PCI DSS-sikkerhed. Se kun på udbydere med PCI DSS Level 1-certificering. Alt mindre end det inviterer til problemer.
- Værktøjer til forebyggelse af svindel. Får du advarsler i realtid, regler, der kan tilpasses, og maskinlæringsfiltre – eller kun grundlæggende AVS-tjek?
- Fleksible betalingsmuligheder. Understøtter udbyderen alle dine betalingsmetoder – kreditkort, debetkort, ACH, digitale tegnebøger, køb nu, betal senere – eller bliver du tvunget til at betale ekstra gebyrer?
- International understøttelse og understøttelse af flere valutaer. Sælger du uden for dit eget område? Prioritér udbydere med gennemsigtige priser på betalinger på tværs af landegrænser og indbyggede lokale betalingssystemer.
- Enkel integration. Spørg om plugins til din e-handelsplatform, API-kvalitet og udviklerdokumentation. Dårlige integrationer dræner dit teams tid (og tålmodighed).
- Rapportering og analyse. Kan du faktisk se, hvad der driver dine behandlingsgebyrer, og hvor dine betalinger bliver afvist – eller sidder du fast med mystiske tal?
Kontrollér, om de overholder PCI Level 1, og om de håndterer en reduktion af omfanget af SAQ (selvevalueringsspørgeskemaet). Hvis de lægger hele PCI-ansvaret over på dig, skal du gå din vej.
De rette funktioner og overholdelsesstandarder er sådan, du fremtidssikrer din e-handelsvirksomhed og undgår ubehagelige overraskelser. Behandl dette trin som en tjekliste, ikke en ønskeliste – hvis en udbyder ikke klarer sig godt på det, du har brug for nu og om et år, skal du strege dem fra listen.
Kom godt i gang ved at se vores bedste betalingskontotjenester for at se de bedst bedømte udbydere samlet ét sted. Her er en forsmag på vores 10 bedste valg:
Trin 3: Gennemgå din teknologiske platform og dine integrationsbehov
Nu er det tid til at kortlægge alle dele af dit handelsøkosystem – for én dårlig forbindelse kan gøre betalinger til et fuldtidsjob.
- Lav en oversigt over dine værktøjer. Oplist din e-handelsplatform (Shopify, WooCommerce, BigCommerce, specialudviklet løsning), POS, CRM, ERP og alle tredjepartsapps, der berører onlinebetalinger eller kundedata.
- Undersøg integrationsmetoderne. Tilbyder din foretrukne udbyder af betalingskonti et direkte plugin til din webshop, eller skal du opbygge en brugerdefineret API-forbindelse? Indbyggede integrationer sparer dit udviklerteam for rigtig mange timer.
- Identificér problemområder. Er der dele af din nuværende platform, der forårsager fejl, mislykkede transaktioner eller problemer med regnskabet? Markér dem. De rette betalingsløsninger bør eliminere disse problemer – ikke skabe flere.
- Vurdér udviklerressourcerne. Få tidsestimater for alt integrationsarbejde. Nogle gange koster en “billigere” udbyder dig mere, hvis dit team bruger flere uger på at kæmpe med deres API.
Tag disse oplysninger med til hver leverandørsamtale.
Hvis en udbyder af betalingskonti ikke kan oprette forbindelse uden problemer til dine vigtigste systemer eller forventer, at du “bare bygger det”, er det et advarselssignal.
Du har brug for betalingsløsninger, der holder din e-handelsvirksomhed kørende – ikke løsninger, der skaber nye problemer.
For at spare dig for prøve-og-fejl-arbejdet har vi samlet de bedste betalingsformidlere til e-handel med fokus på integration og pålidelighed. Disse valg er baseret på praktisk egnethed, ikke kun markedsføringspåstande:
Trin 4: Opret og brug en tjekliste til vurdering af leverandører
Nu hvor du har kortlagt dine behov og din teknologistak, skal du ikke stole på mavefornemmelsen eller lade dig blænde af den smarteste salgstale. Udsæt alle udbydere af betalingskonti for den samme scoringsproces.
Opret et simpelt regneark.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eJeg bruger en skala fra 1 til 5 på tværs af tre kategorier: samlede omkostninger, integrationsbesvær og supportens reaktionstid. Enhver konto, der scorer under 12/15, er ikke besværet værd.\u003c/span\u003e
Angiv hver leverandør som en række og dine vigtigste kriterier som kolonner—tænk på: behandlingsgebyrer, support-SLA'er, funktionssæt, integrationsindsats, svindelværktøjer og meget mere. Tildel vægte til det, der betyder mest for din virksomhed.
Sådan gør du:
| Kriterium | Vægt | Udbyder A-score (× vægt) | Udbyder B-score (× vægt) |
|---|---|---|---|
| KriteriumGebyrer | Vægt30% | Udbyder A-score (× vægt)4 (1.2) | Udbyder B-score (× vægt)3 (0.9) |
| KriteriumSupport-SLA'er | Vægt20% | Udbyder A-score (× vægt)5 (1.0) | Udbyder B-score (× vægt)4 (0.8) |
| KriteriumFunktionssæt | Vægt25% | Udbyder A-score (× vægt)3 (0.75) | Udbyder B-score (× vægt)5 (1.25) |
| KriteriumIntegrationsindsats | Vægt15% | Udbyder A-score (× vægt)2 (0.3) | Udbyder B-score (× vægt)4 (0.6) |
| KriteriumSvindel og sikkerhed | Vægt10% | Udbyder A-score (× vægt)4 (0.4) | Udbyder B-score (× vægt)3 (0.3) |
| KriteriumSamlet vægtet score | Vægt100% | Udbyder A-score (× vægt)4.65 | Udbyder B-score (× vægt)3.85 |
Gang hver udbyders score (1–5) med vægten for hvert kriterium, og læg derefter resultaterne sammen. Den højeste samlede score vinder.
Hvis en udbyder klarer sig dårligt på noget kritisk—som integrationer eller kundesupport—så spørg, om de kan forbedre sig, eller gå videre. Juster vægtene, efterhånden som du lærer mere; det er ikke mejslet i sten.
Hold op med at træffe beslutninger ud fra mavefornemmelsen eller fordi et logo ser godt ud på dit websted. Tal lyver ikke.
More Articles
Trin 5: Gennemfør en pilottest
Stol ikke på demonstrationen—gennemfør en test i den virkelige verden, før du skriver under.
- Opret testkonti hos dine bedste kandidater, og pres dem hårdt: refusioner, annulleringer, delvise hævninger og fejlkoder. Du skal ikke bare trække et kort og kalde det færdigt.
- Gennemfør 50–100 transaktioner pr. udbyder, hvis du kan. Det er sådan, du opdager de mærkelige ting: timeouts, fejl i webhook-kald og uventede afviklingstider.
- Simuler kunderejser. Lad dit team anmode om refusioner, følg hvor lang tid det tager, før pengene går ind på et kort, og overvåg hele tilbageførselscyklussen.
- Log alle problemer. Mærkelig gebyroversigt? Stemmer tallene i kontrolpanelet ikke med indbetalingerne? Svigter API'erne ved stor belastning? Skriv det hele ned.
- Indhent feedback fra alle vinkler—økonomi, drift, udvikling og support. Vurder alvorligheden, og send din fejloversigt tilbage til udbyderen. Pres dem til at rette fejlene eller give forklaringer.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eSimuler kanttilfælde som delvise refusioner, opdelte forsendelser eller flere afvisninger i samme session. Det er her, de fleste systemer bryder sammen. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eTest også på tværs af virkelige enheder og IP-adresser—mange fejl viser sig ikke i rensede testmiljøer. \u003c/span\u003e\r\n\r\n\u0026nbsp;\r\n\r\n\u003cspan style=\u0022font-weight: 400;\u0022\u003eEt brand, vi arbejdede med, opdagede, at deres mobile betaling mislykkedes på bestemte Android-enheder på grund af en fejl i datovælgeren under tilmeldinger til abonnementer—noget ingen opdagede i kvalitetssikringen, fordi de kun testede i Chrome på en computer.\u003c/span\u003e
De fleste problemer ligger lige for næsen af dig, indtil du flytter rigtige penge—ikke bare ser en udbyder gennemgå en standardiseret PowerPoint-præsentation.
Trin 6: Forhandl de endelige vilkår
Du har dataene, resultaterne fra pilottesten og scorekortet—brug dem nu til at få mere værdi ud af hver udbyder.
- Udnyt din volumen. Hvis du kan forpligte dig til et månedligt eller årligt minimum, så bed om en trindelt rabat på behandlingsgebyrerne eller et bedre tillæg til interchange-plus. De fleste udbydere har mulighed for at give sig—men kun hvis du presser på.
Månedlige volumenforpligtelser og chargeback-forhold er de største håndtag. Bed om interchange-plus-priser med nul basispoint i tillæg, hvis du behandler betalinger i stor skala.
- Sammensæt pakker strategisk. Har du brug for svindelforebyggelse, håndtering af chargebacks eller understøttelse af flere valutaer? Saml dem i din forhandling. Du betaler ofte mindre for pakker end for ydelser enkeltvis.
- Spil på kontraktlængden. Længere kontrakter kan give dig lavere priser, men lad dig ikke fange—insistér på en klausul om tidlig opsigelse eller et loft over prisstigninger.
- Få fordele ved implementeringen. Bed om en gratis måned med adgang til sandkassen, fritagelse for oprettelsesgebyrer eller dedikeret support fra udviklere. Fordele, der ikke vedrører prisen, sparer penge og besvær.
- Dobbelttjek det med småt. Gennemgå tidsplaner for frigivelse af reserver, gebyrstrukturer for refunderinger og chargebacks, SLA-bøder samt alt, der er “underlagt ændringer”.
Når alt passer til dine behov, så få aftalen på plads. Hvis ikke, så fortsæt dialogen—eller gå din vej. Husk, at den eneste aftale, der er værd at underskrive, er den, der passer til din virksomhed, ikke leverandørens.
Almindelige faldgruber, og hvordan du undgår dem
Selv erfarne operatører kan begå fejl, når de vælger en indløsningskonto. Her er de største faldgruber—samt hvordan du undgår dem, før de rammer dig.
- Ignorering af skjulte gebyrer. Luskede batch-, kontoudskrifts- eller PCI-compliancegebyrer kan langsomt æde din avance.
- At springe testkørslen over. Hvis du stoler på salgsdemonstrationen, overser du integrationsproblemer, mislykkede betalinger og dårlig support.
- At jagte lave annoncerede priser. Den billigste pris på papiret betyder ikke noget, hvis du mister omsætning på grund af nedetid, dårlige svindelværktøjer eller langsom support.
- At planlægge til i dag i stedet for i morgen. Den rigtige leverandør til din nuværende volumen kan få problemer, hvis du skalerer op eller går globalt.
- At underskrive lange kontrakter uden opsigelsesmuligheder. En flerårig aftale kan spare dig for nogle få kroner—indtil dine behov ændrer sig, og du sidder fast.
Undgå disse faldgruber, så kan du navigere sikkert gennem junglen af indløsningskonti—og forvandle det, der føles som et minefelt, til en klar, strategisk fordel.
Tid til at gøre status
At vælge den rigtige indløsningskonto til e-handel handler ikke om at jagte den laveste pris eller blive imponeret af et smart kontrolpanel.
Det handler om at øge sandsynligheden for succes—ved at forstå dit betalingsflow, din gebyrstruktur og dine integrationsbehov, så du styrer omkostningerne, ikke din leverandør.
Regn på tallene. Udsæt dine muligheder for stresstest. Forhandl, som om det faktisk betyder noget—for det gør det.
Den forkerte konto dræner dit overskud og din tålmodighed; den rigtige frigiver likviditet og holder dit fokus på at få virksomheden til at vokse.
Lad ikke betalinger være den usynlige læk i din drift. Gennemgå jævnligt din opsætning, hold øje med nye betalingstendenser, og bliv aldrig for magelig. Detailhandel—og betalingsteknologi—står aldrig stille.
Detailhandlen står aldrig stille — og det bør du heller ikke. Abonnér på vores nyhedsbrev for de seneste indsigter, strategier og karriereressourcer fra førende detailhandelsledere, der former branchen.
Ofte stillede spørgsmål om e-handelsforhandlerkonti
Nu er det tid til at finde på spørgsmål, som du måske stiller skærmen lige nu, og derefter besvarer vi dem efter bedste evne.
Hvad kvalificerer mig til prissætning baseret på interchange plus?
Prissætning baseret på interchange plus er typisk tilgængelig for forhandlere, der behandler mindst $50K–$100K om måneden, har en ren historik uden tilbageførsler og kan fremvise solid dokumentation til risikovurderingen.
For at kvalificere dig skal du være klar til at dele 6–12 måneders behandlingsopgørelser, dokumentere lave tvistrater og fremlægge bevis for din virksomheds juridiske enhed, EIN og PCI-overholdelse.
Når du når disse tærskler, kan du betale de rå interchange-omkostninger plus et lille tillæg — så du kun betaler en smule mere end det, kortnetværkene opkræver.
Hvilke dokumenter kræves til ansøgningen?
Som minimum skal du bruge din virksomheds stiftelsesdokumenter (stiftelsesoverenskomst eller LLC-dokumenter), føderalt skatte-ID (EIN), en annulleret check fra virksomhedskontoen samt offentligt udstedt ID (kørekort eller pas).
Betalingsformidlere vil også bede om 3–6 måneders behandlingsopgørelser for at vurdere din omsætning og profil for tilbageførsler. Forhandlere med høj risiko eller stor omsætning kan blive nødt til at fremlægge PCI DSS-erklæring, beskrivelser af produkter/tjenester og referencebreve fra banken.
Hvordan kan jeg teste værktøjer til forebyggelse af svindel, før jeg binder mig?
De fleste udbydere tilbyder sandkassemiljøer, hvor du kan simulere både normale transaktioner og transaktioner med høj risiko. Opret testcases, der udløser AVS-uoverensstemmelser, hurtige afvisninger eller hastighedskontroller, og vurder derefter, hvordan reglerne udløses, og hvordan alarmer vises i kontrolpanelet.
Justér tærskler og indstillinger for genforsøg for at finde den rette balance mellem at blokere svindel og undgå fejlagtige afvisninger, og gennemgå derefter logfiler og webhook-data for at sikre nøjagtigheden, før du går i drift.
Kan jeg senere skifte fra en fast pris til prissætning baseret på interchange plus?
Ja — mange betalingsgateways og betalingsformidlere lader dig starte med en plan med fast pris og skifte til interchange plus, når du opfylder kravene til omsætning eller risiko.
Når du forhandler din oprindelige aftale, skal du bekræfte vilkårene for skiftet: Sørg for, at der ikke er skjulte opsætningsgebyrer, at dine historiske data overføres, og at du forstår eventuelle opsigelsesvarsler eller kontraktændringer, der kræves for skiftet.
Hvad er den bedste måde at overvåge den løbende ydeevne på?
Opsæt realtidsalarmer for vigtige målepunkter — godkendelsesrater, der falder til under 95 %, tilbageførselsrater over 0,5 % eller forsinkelser i udbetalinger ud over din SLA.
Planlæg månedlige eller kvartalsvise gennemgange af din vægtede vurderingsmatrix (betalte gebyrer, svartider fra supporten og brug af funktioner) for at opdage snigende omkostninger eller mangler i servicen. Regelmæssige revisioner af opgørelser og logfiler over afvisninger hjælper dig med at opdage uregelmæssigheder, før de vokser sig store.
Hvor lang tid tager godkendelses- og udbetalingsprocessen normalt?
Tidsrammerne for risikovurderingen varierer efter udbyder og risikoprofil. Standardforhandlerkonti bliver ofte godkendt på 3–5 hverdage, når din ansøgning er komplet, og pengene indsættes på din bankkonto 1–3 dage efter transaktionsdatoen.
Ansøgninger med høj risiko kan tage 2–4 uger at godkende og kan kræve større løbende reserver, så planlæg derefter, og sørg for midlertidige betalingsplaner for at undgå huller i likviditeten.