
10 bästa programvarorna för kortbetalningar 2026
De 10 främsta programvarorna för kreditkortsbetalningar att överväga


Du är här för att snabbt hitta den bästa programvaran för kreditkortsbetalningar. Den här guiden rankar de främsta plattformarna som håller kassaflödet igång, skyddar marginalerna och integreras med de system du redan använder.
Avgifter, bindningstider, klumpiga terminaler, PCI-uppgifter, långsam utbetalning och återbetalningar är de vanligaste problemen. Jag går igenom detta med tydliga användningsområden, var varje verktyg passar och vad du bör vara uppmärksam på innan du skriver under.
Vi testade och jämförde varje plattform utifrån konsekventa kriterier – kärnfunktioner, integrationer, introduktion, support, valuta för pengarna och feedback från verkligheten – och tog sedan fram en snabb kortlista, en jämförelsetabell och praktiska tips för att välja rätt som du kan använda redan i dag.
Jag är ingen betalningsleverantör. Jag har arbetat med detaljhandel och e-handelsverksamhet i över 10 år, så jag fokuserar på det som snabbar upp kön, håller avstämningarna rena och inte förstör din P&L.
Why Trust Our Software Recommendations
Our team has been testing and reviewing software since 2012. As retail leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring tools using our selection criteria.
Our reviews reflect our independent judgment—not a sales pitch.
Sammanfattning: bästa programvarorna för kreditkortsbetalningar
Låt oss se hur de här verktygen står sig när det gäller priser, provperioder och vad de var och en passar bäst för.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för kassasystem i småföretag | Gratisabonnemang tillgängligt | Från $35/månad | Website | |
| 2 | Bäst för åtkomst till flera betalningsprocessorer | Gratisplan tillgänglig | Från $50/timme | Website | |
| 3 | Bäst för advokatbyråer | Gratis provperiod tillgänglig | Från £79/användare/månad | Website | |
| 4 | Bäst för skalbar global betalningshantering | Inte tillgängligt | Från 2.9% + $0.30/transaktion | Website | |
| 5 | Bäst för online- och mobilbetalningar | Not available | Från 2.9% + $0.30/transaktion | Website | |
| 6 | Bäst för autogirobetalningar | Gratis demonstration tillgänglig | Från 0.5% + $0.05/transaktion | Website | |
| 7 | Bäst för ERP-integration | Not available | Från $10/användare/månad | Website | |
| 8 | Bäst för integrerade ERP-betalningar | Gratis produktvisning tillgänglig | Pris på begäran | Website | |
| 9 | Bäst för global betalningsorkestrering | Gratis demo tillgänglig | Från 2.90% + $0.30/lyckad korttransaktion | Website | |
| 10 | Bäst för många olika betalningsmetoder | Gratis demo tillgänglig | Prisuppgift på begäran | Website |


Recensioner av de 10 bästa programvarorna för kreditkortsbetalningar
Nu går vi in på det viktigaste. Nedan hittar du en detaljerad genomgång av nyckelfunktionerna, fördelarna & nackdelarna, integrationerna och de idealiska användningsområdena för varje verktyg, så att du kan hitta det bästa alternativet för dig.
Square
Bäst för kassasystem i småföretag
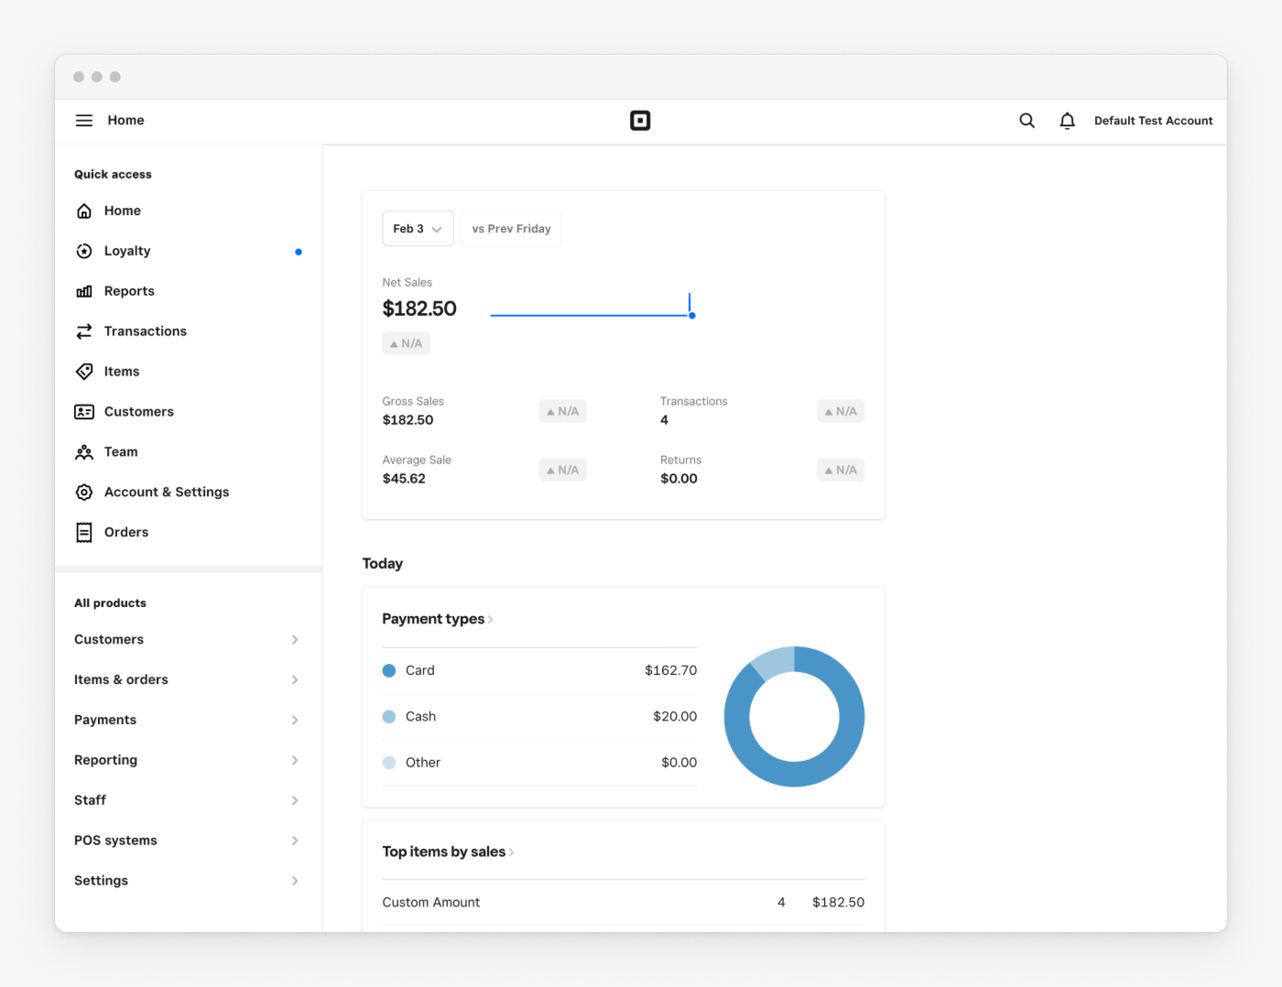
Square är en avancerad kassalösning (POS) anpassad för olika typer av verksamheter, inklusive detaljhandel, restaurang- och tjänsteföretag. Den möjliggör försäljning på plats och online, lagerhantering samt kundengagemang genom integrerade verktyg.
Varför jag valde Square: Square erbjuder ett användarvänligt kassasystem, inklusive avancerad lagerhantering och verktyg för kundengagemang, såsom marknadsförings- och lojalitetsprogram. Du kan ta emot kontaktlösa betalningar och smidigt hantera onlinebeställningar. Dessutom erbjuder Square anpassningsbara alternativ och minimal installationstid, vilket gör det enkelt att komma igång.
Utmärkande funktioner & integrationer:
Funktioner inkluderar avancerad lagerhantering, verktyg för kundengagemang såsom marknadsförings- och lojalitetsprogram samt kompatibilitet med olika maskinvarualternativ. Du kan också hantera onlinebeställningar och ta emot kontaktlösa betalningar utan ansträngning. Systemets korta installationstid kräver lite utbildning, vilket gör det enkelt att implementera.
Integrationer inkluderar Square Appointments, Square Online, Square Loyalty, Square Marketing, Square Payroll, Square Invoices, Square for Retail, Square for Restaurants och Square KDS.
Pros and Cons
Pros:
- Anpassningsbara verktyg
- Kontaktlösa betalningar
- Avancerade lageralternativ
Cons:
- Grundläggande rapportering saknar detaljer
- Vissa funktioner kräver teknisk expertis
New Product Updates from Square
Square Expands Sales Reporting With Revenue Centers
Square introduces revenue centers for grouping sales data and aligns sales report definitions between Point of Sale and the Dashboard to give you clear, consistent metrics. For more information, visit Square’s official site.
 .

Swipesum
Bäst för åtkomst till flera betalningsprocessorer
Swipesum är ett företag som hanterar kreditkortsbetalningar och använder ett konsultativt arbetssätt för att hjälpa företag att hitta de bästa betalningslösningarna till de lägsta priserna. Till skillnad från andra leverantörer låser Swipesum inte in dig i ett enda betalningssystem, utan kopplar dig i stället till ledande betalningsprocessorer och betalgateways.
Varför jag valde Swipesum: Genom sin egenutvecklade plattform ger Swipesum företag tillgång till ett brett utbud av kreditkortsprocessorer. Plattformen erbjuder även funktioner som avancerade övervakningsverktyg för att granska transaktionsavgifter och lösa tvister, vilket säkerställer optimala priser. Dessutom finns Swipesums team tillgängligt för att hjälpa till med anpassade betalningsintegrationer och konfigurationer, vilket gör tjänsten till ett flexibelt alternativ för alla företag som söker effektiva verktyg för betalningshantering.
Utmärkande funktioner & integrationer:
Funktioner inkluderar Staitment, ett AI-drivet verktyg som hjälper dig att hålla koll på priser, avgifter och tvister i realtid. Supporten med personlig service inkluderar dedikerade kontoansvariga, så att du alltid har direkt tillgång till hjälp. Swipesum erbjuder även omfattande granskningar av handlarutdrag, vilket gör det möjligt för ditt team att identifiera möjligheter att sänka kostnaderna och minska onödiga utgifter i era betalningsutdrag.
Integrationer inkluderar Shopify, NetSuite, WooCommerce, Square, Stripe, Clover, Magento, QuickBooks, BigCommerce, Vend, Lightspeed och Salesforce.
Pros and Cons
Pros:
- Processoroberoende arbetssätt ger flexibla leverantörsalternativ
- AI-driven analys av betalningsutdrag för transparent avgiftshantering
- Stöder hantering av kortreklamationer och förebyggande av bedrägerier
Cons:
- Anpassade lösningar kan ta längre tid att konfigurera
- Inte idealiskt för företag som föredrar en självbetjäningskonfiguration

Clio
Bäst för advokatbyråer
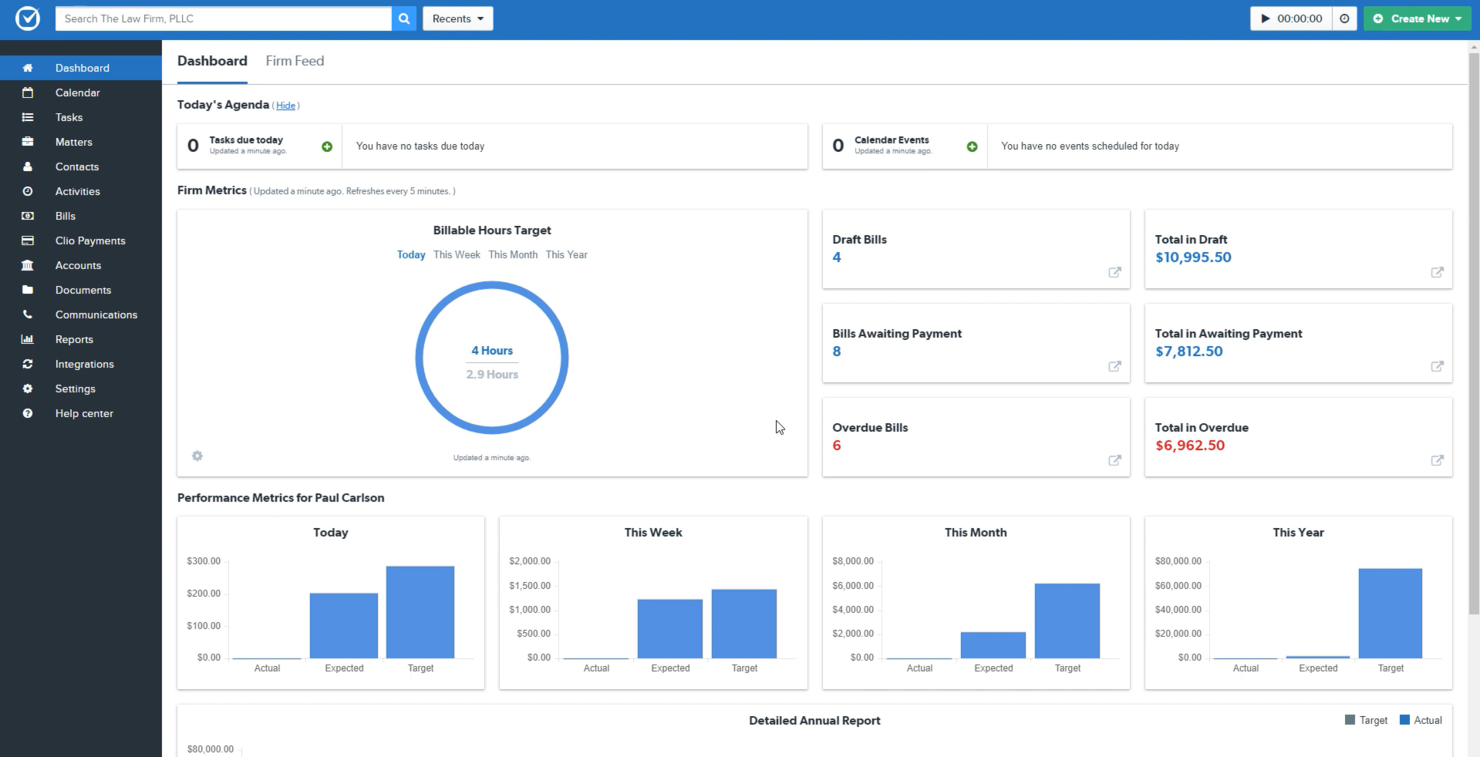
Clio Payments är en lösning för onlinebetalningshantering för advokatbyråer som möjliggör betalningar online och på plats. Den bidrar till att förbättra klientupplevelsen och kassaflödet genom anpassningsbara betalningsplaner och ekonomiska insikter i realtid.
Varför jag valde Clio Payments: Clio Payments erbjuder automatisk registrering av betalningar och synkronisering med bokföringsplattformar, vilket säkerställer efterlevnad av reglerna för klientmedelsredovisning. Tjänsten integreras sömlöst med Clio Manage och effektiviserar fakturering och betalningar på ett säkert och regelrätt sätt. Därmed förenklar programvaran hanteringen av klientmedelskonton och klientfakturering genom funktioner som automatiska betalningspåminnelser och flexibla betalningsalternativ, vilket säkerställer snabbare betalningsinfordran och förbättrat kassaflöde för jurister.
Utmärkande funktioner & integrationer:
Funktioner inkluderar anpassningsbar fakturering, automatiserade betalningsplaner och en mobilapp med blippbetalningsfunktion. Du kan även dra nytta av ekonomiska insikter i realtid och starka säkerhetsåtgärder för klientdata.
Integrationer inkluderar QuickBooks, Xero, Google Calendar, Microsoft Outlook, Zoom, Microsoft Teams, Dropbox, OneDrive, NetDocuments och LawPay.
Pros and Cons
Pros:
- Anpassningsbar fakturering
- Mobilapp tillgänglig
- Anpassningsbar fakturering
Cons:
- Begränsat antal avancerade funktioner
- Clio Manage krävs för full funktionalitet

Stripe
Bäst för skalbar global betalningshantering
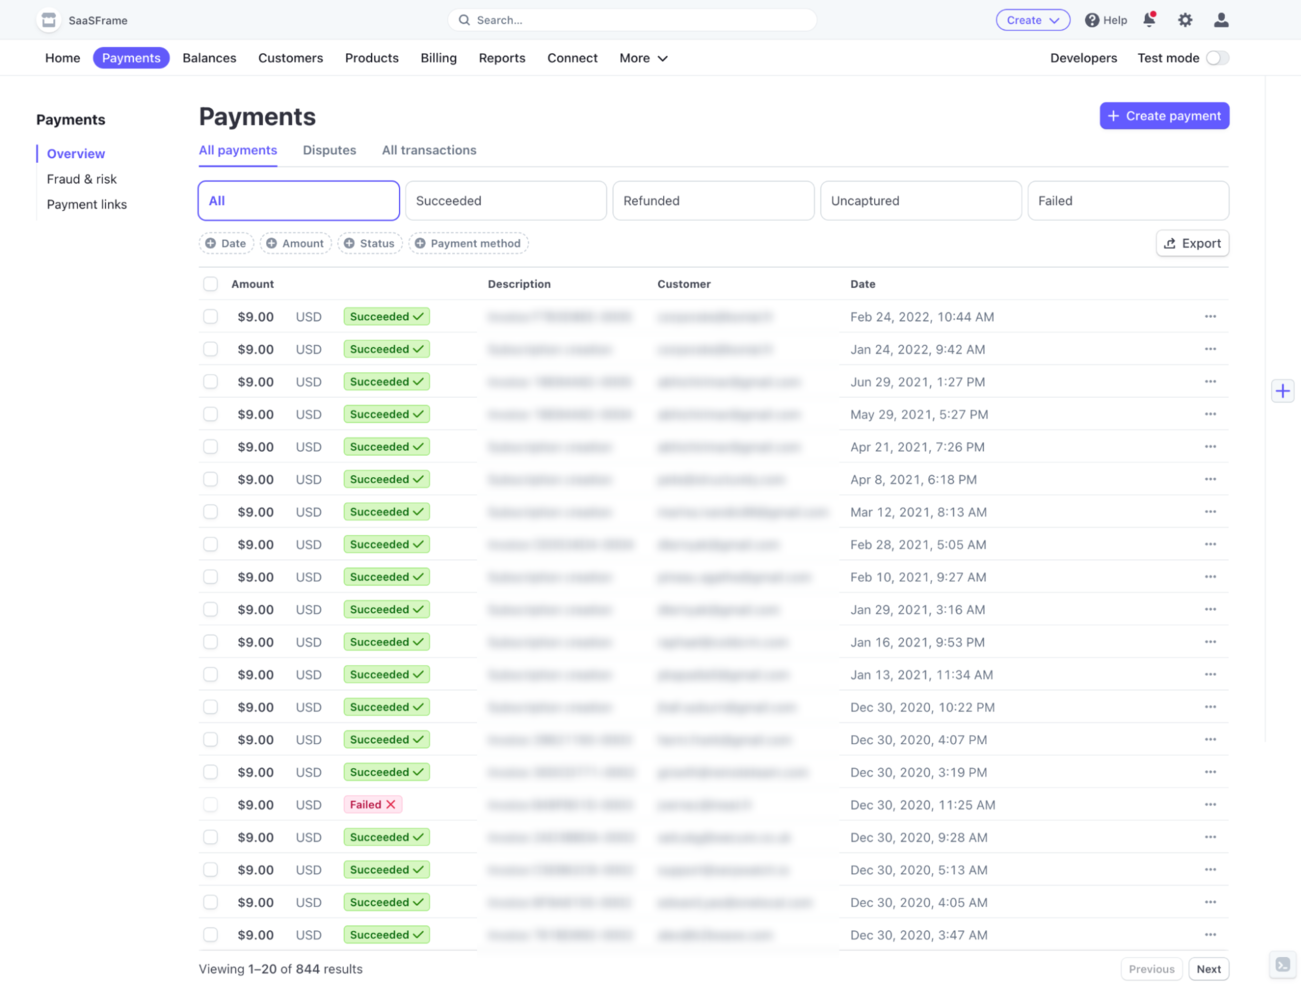
Stripe är en plattform för finansiell infrastruktur för företag av alla storlekar som vill ta emot betalningar online och på plats. Den hjälper företag att hantera betalningar, skicka utbetalningar och automatisera finansiella processer.
Varför jag valde Stripe: Stripe erbjuder en enhetlig instrumentpanel för att hantera företagets verksamhet och tillhandahåller omfattande verktyg för utvecklare att integrera betalningar i sina applikationer. Plattformen kan hantera globala betalningar i över 135 valutor, vilket säkerställer att företaget kan bedriva verksamhet internationellt. Stripe prioriterar även säkerhet med funktioner som 3D Secure-autentisering och avancerade verktyg för bedrägerihantering.
Utmärkande funktioner & integrationer:
Funktioner omfattar anpassningsbara betalningsalternativ, globalt betalningsstöd i över 135 valutor och 3D Secure-autentisering för ökad säkerhet. Du kan även dra nytta av rapportering i realtid och support dygnet runt för att hantera finansiella processer effektivt. Dessutom erbjuder Stripe en enhetlig instrumentpanel för smidigare verksamhet samt utvecklarverktyg för enkel integration.
Integrationer omfattar Shopify, WooCommerce, Xero, QuickBooks, NetSuite, Salesforce, HubSpot, Magento, BigCommerce och Squarespace.
Pros and Cons
Pros:
- Anpassningsbar betalningssida
- Rapportering i realtid
- Globalt betalningsstöd
Cons:
- Inget stöd för offline-användning
- Kostnader för valutakonvertering

Bäst för online- och mobilbetalningar
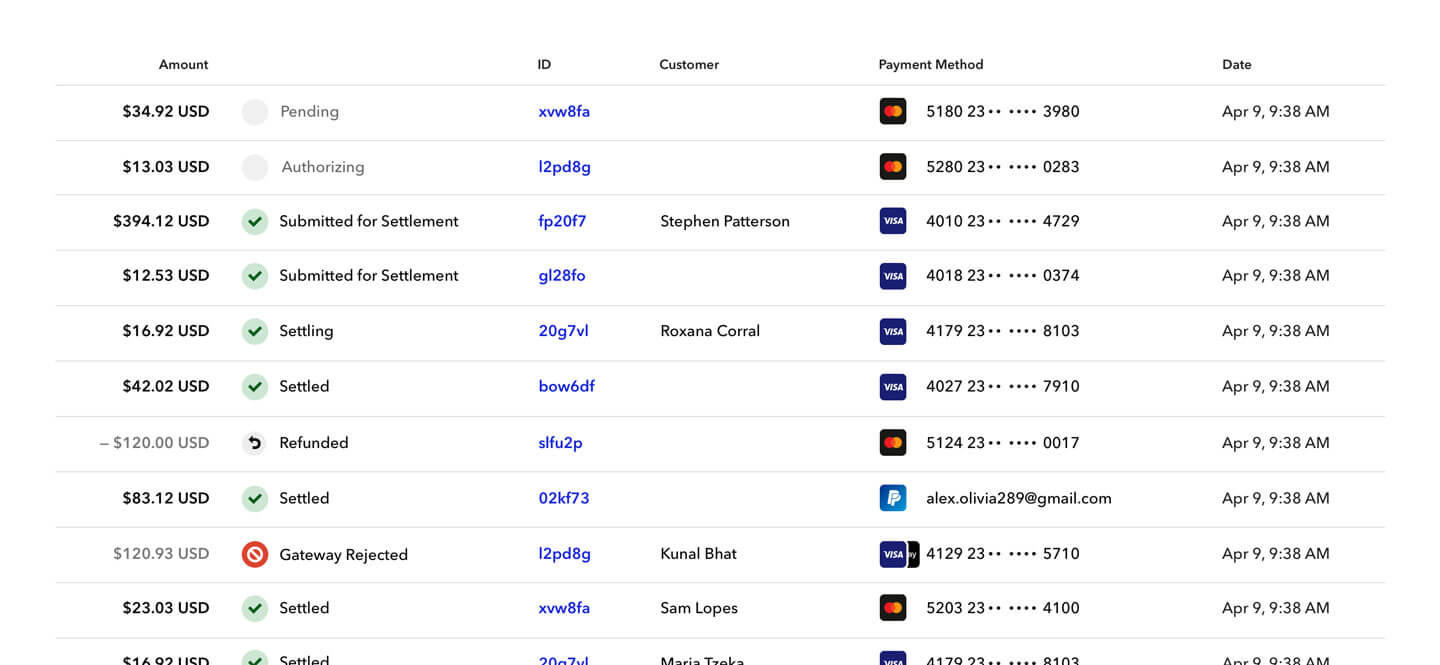
Braintree Direct är en onlinebetalningslösning för företag som effektivt vill ta emot olika betalningsmetoder som kreditkort, PayPal och digitala plånböcker. Den erbjuder viktiga funktioner som bedrägeridetektering, datasäkerhet och transaktionsrapportering.
Varför jag valde Braintree Direct: Braintree Direct erbjuder ett brett utbud av betalningsmetoder, inklusive kort och digitala plånböcker, vilket gör lösningen mångsidig för olika affärsbehov. Du kommer att uppskatta de robusta verktygen för bedrägeridetektering som hjälper till att skydda dina transaktioner. Plattformen stöder även global skalbarhet, vilket säkerställer att ditt företag kan växa utan begränsningar i betalningshanteringen.
Utmärkande funktioner & integrationer:
Funktioner inkluderar verktyg för bedrägeridetektering, datasäkerhet och transaktionsrapportering. Du kan även hantera återkommande fakturering och dra nytta av omfattande rapporteringsfunktioner.
Integrationer inkluderar PayPal, Venmo, Apple Pay, Google Pay, Visa, Mastercard, American Express, Discover, JCB och UnionPay.
Pros and Cons
Pros:
- Global räckvidd
- Effektiv bedrägeridetektering
- Brett utbud av betalningsmetoder
Cons:
- Begränsade rapporteringsverktyg som inte fungerar direkt utan konfiguration
- Ibland långsam transaktionshantering

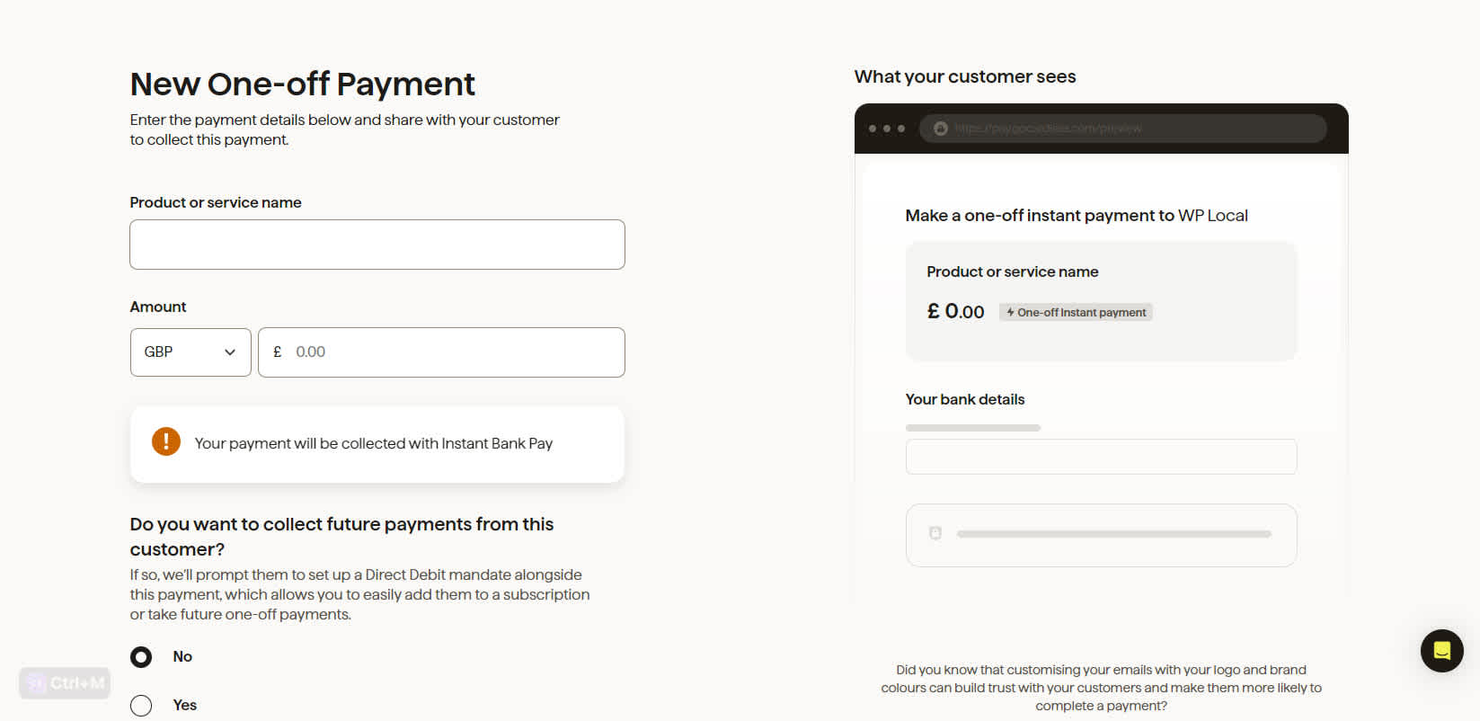
GoCardless är en programvara för betalningshantering online som gör det möjligt för företag att ta emot engångsbetalningar och återkommande digitala betalningar via förhandsgodkända autogiron, vilket eliminerar avgifter för kortläsare och minskar betalningskostnaderna. Tjänsten riktar sig främst till företag som vill förenkla betalningsinsamlingen och automatisera administrativa betalningsuppgifter.
Varför jag valde GoCardless: GoCardless hjälper dig att ta emot betalningar snabbare och minskar besväret med att behöva jaga betalningar genom att automatisera hela processen. Ditt team kan enkelt hantera betalningar via en instrumentpanel online och integrera med befintlig programvara som Zuora och Xero. Plattformen stöder även internationella betalningar från över 30 länder, så att du kan expandera din verksamhet globalt utan att behöva oroa dig för problem med betalningsinsamlingen.
Utmärkande funktioner & integrationer:
Funktioner omfattar automatiska nya betalningsförsök, stöd för internationella betalningar och en instrumentpanel online för hantering av betalningar.
Integrationer omfattar Zuora, Xero, Salesforce, QuickBooks, Sage, Chargebee, WHMCS, KashFlow, Recurly och TeamUp.
Pros and Cons
Pros:
- Automatiserar nya betalningsförsök
- Globalt betalningsstöd
- Inga avgifter för betaltjänster
Cons:
- Begränsade möjligheter till offlinebetalningar
- Begränsad till förhandsgodkända autogiron


Sage Debit- och kreditkortsbetalning är en lösning för betalningshantering som hjälper företag att hantera debit- och kreditkortstransaktioner. Den betjänar företag inom olika branscher och erbjuder säker och kompatibel betalningshantering.
Varför jag valde Sage Debit- och kreditkortsbetalning: Sage Debit- och kreditkortsbetalning integreras sömlöst med Sages ERP-lösningar, vilket gör det möjligt för företag att hantera betalningar direkt i sitt ERP-system. Detta effektiviserar ekonomiska arbetsflöden, minskar manuell datainmatning och säkerställer korrekt betalningshantering och rapportering i realtid inom redovisning, lager och försäljning.
Utmärkande funktioner & integrationer:
Funktioner omfattar stöd för alla större kredit- och betalkort, automatiserade insättningsalternativ och mobila betalningslösningar. Ditt team kan också dra nytta av PCI-efterlevnad och EMV-teknik för förbättrad säkerhet.
Integrationer omfattar Sage 50 Cloud, Sage 100 Cloud, Sage 300 Cloud, Sage Intacct, PayPal, Stripe, Paya, QuickBooks och Xero.
Pros and Cons
Pros:
- Mobila betalningsalternativ
- Anpassningsbara tjänster
- Mobila betalningsalternativ
Cons:
- Tidskrävande implementering
- Begränsat regionalt stöd


NetSuite-betalningshantering är en lösning för att ta emot kreditkortsbetalningar online, via telefon och på försäljningsställen, samtidigt som den säkerställer PCI-kompatibel datasäkerhet. Den riktar sig främst till företag som behöver integrerad hantering av kundfordringar och stöd för återkommande betalningar.
Varför jag valde NetSuite-betalningshantering: NetSuite-betalningshantering erbjuder flexibla betalningsalternativ som PayPal och Apple Pay, vilket kan bidra till att förbättra ditt kassaflöde. Med funktioner som integrerad hantering av kundfordringar kan du minska antalet fel vid dataregistrering och den administrativa bördan av PCI-efterlevnad. Tjänsten förbättrar också insynen i kundtransaktioner direkt från ditt ERP-system.
Framstående funktioner & integrationer:
Funktioner omfattar integrerad hantering av kundfordringar, stöd för återkommande betalningar och flexibla betalningsalternativ som PayPal och Apple Pay. Dessa funktioner säkerställer PCI-kompatibel datasäkerhet och bidrar till att förbättra ditt kassaflöde. De minskar också antalet fel vid dataregistrering och förbättrar insynen i kundtransaktioner.
Integrationer omfattar PayPal, Apple Pay, Visa, Mastercard, American Express, Discover, Google Pay och Amazon Pay.
Pros and Cons
Pros:
- PCI-kompatibel datasäkerhet
- Flexibla betalningsalternativ
- Integrerad hantering av kundfordringar
Cons:
- Komplex implementering
- Enstaka problem med systemfördröjningar


BlueSnap är en global plattform för betalningsorkestrering som förenklar betalningsprocesser för företag, med målet att minska kostnader och öka försäljningen. Den har modulär teknik som möjliggör anpassning av betalningslösningar, inklusive global betalningshantering, förebyggande av bedrägerier och automatisering av fakturering.
Varför jag valde BlueSnap: BlueSnaps modulära metod låter dig anpassa betalningslösningar efter dina specifika behov, oavsett om det gäller förebyggande av bedrägerier eller automatisering av fakturering. Programvaran fungerar i över 200 regioner och stöder över 100 valutor samt ett brett utbud av betalningsmetoder. Dessutom gör integrationsmöjligheterna, tillsammans med inbyggt bedrägeriskydd och efterlevnad av globala skatte- och myndighetskrav, plattformen effektiv för företag som hanterar gränsöverskridande transaktioner.
Utmärkande funktioner & integrationer:
Funktionerna omfattar justerbara regler för bedrägerier, global betalningshantering och automatisering av fakturering. Plattformen erbjuder även hantering av kortreklamationer för att skydda dina intäkter.
Integrationer omfattar Salesforce, QuickBooks, Xero, Shopify, WooCommerce, Magento, BigCommerce, NetSuite, SAP och Microsoft Dynamics.
Pros and Cons
Pros:
- Global räckvidd
- Effektiv upptäckt av bedrägerier
- Brett utbud av betalningsmetoder
Cons:
- Begränsade rapporteringsverktyg direkt ur lådan
- Ibland långsam transaktionshantering


Spreedly förser företag med en plattform för att globalt ta emot lokala och alternativa betalningsmetoder (LPMs/APMs), vilket förbättrar kundnöjdheten och ökar intäkterna. Plattformen stöder olika betalningsalternativ, inklusive kreditkort, digitala plånböcker och lokala metoder som iDeal och Google Pay, via en enda API-anslutning.
Varför jag valde Spreedly: Spreedly erbjuder möjligheten att tillgodose kundernas preferenser och öka intäkterna genom att ge tillgång till ett brett utbud av betalningsalternativ. Du kan förenkla integrationsprocessen genom en enda API-anslutning, vilket möjliggör snabb driftsättning av betalningsalternativ. Plattformen erbjuder även omfattande resurser och support, vilket gör det enklare för ditt team att hantera betalningsanslutningar och optimera transaktionsprocesser.
Utmärkande funktioner & integrationer:
Funktioner inkluderar betalningsorkestrering, nätverkstokenisering, säker lagring, stöd för globala betalningsgateways och PCI-efterlevnad.
Integrationer inkluderar Stripe, PayPal, Adyen, Worldpay, Square, Braintree, PayU, Amazon Pay, Apple Pay och Google Pay.
Pros and Cons
Pros:
- Omfattande resurser
- Snabb integration
- Stöd för många betalningsmetoder
Cons:
- Komplex konfiguration för flera valutor
- Kräver teknisk kunskap
Andra programvaror för kreditkortsbetalningar
Här är några ytterligare alternativ för kreditkortsbetalningar som inte kom med på min kortlista, men som fortfarande är värda att titta närmare på:
- Versapay
Bäst för automatisering av kundreskontra och samarbete
- Clearly Payments
Bäst för de lägsta behandlingsavgifterna
- Jobber
Bäst för företag inom fältservice


Sammanställningar av annan betalningsprogramvara
Om du vill titta på andra alternativ inom betalningsområdet har vi gjort sammanställningar för många användningsområden:
- Programvara för betalningshantering för ideella organisationer
- Programvara med öppen källkod för betalningshantering
- Programvara för abonnemangsfakturering
- System för återkommande betalningar
- Alternativ till Stripe
Så utvärderar jag programvara för kreditkortsbetalningar
Jag delar upp min utvärdering i två nivåer: den grundläggande funktionalitet som varje betalningskassa behöver—EMV, stöd för kortvarumärken och PCI-efterlevnad—samt de särskiljande faktorer som gör en betalningsförmedlare bättre lämpad än en annan.
Grundläggande funktioner (minimikrav för den här listan)
När jag väljer verktyg till min lista poängsätter jag varje verktyg på en skala från 0 (erbjuder inte funktionen) till 5 (utmärkt inom området) för varje grundläggande funktion som anges nedan. Därefter omvandlar jag verktygets totalpoäng till en procentsats. Varje verktyg måste uppnå en minsta totalpoäng på 65 % för att kunna tas med.
- Godkännande av kortbetalningar: Jag kontrollerar om en betalningsförmedlare stöder alla större kortvarumärken—Visa, Mastercard, Amex, Discover—både för transaktioner där kortet är närvarande och där det inte är närvarande.
- Integration med kassasystem och terminaler: Butiksteam behöver maskinvara som fungerar med deras befintliga uppsättning, så jag utvärderar stöd för EMV-chip, NFC/kontaktlösa betalningar och terminaler med magnetremsa samt kompatibilitet med kassasystem.
- PCI-efterlevnad och säkerhet: Jag letar efter PCI-DSS-efterlevnad, tokenisering och krypteringsstandarder samt eventuella ytterligare verktyg för bedrägerikontroll som skyddar kortinnehavaruppgifter vid försäljningsstället.
- Transparent avgiftsstruktur: Tydlig prissättning är viktig—jag utvärderar om modeller baserade på interchange plus, fast avgift eller differentierade nivåer publiceras tydligt och om månadsavgifter eller dolda avgifter anges på förhand.
- Stöd för omnikanalbetalningar: En återförsäljare som säljer i butik, online och via mobil ska inte behöva tre separata betalningsförmedlare, så jag kontrollerar om betalningar hanteras samlat över alla försäljningskanaler.
- Rapportering och avstämning: Jag granskar detaljnivån i transaktionsrapporteringen, synligheten för batchavräkning, hanteringen av återkrav och om insättningsuppgifter synkroniseras korrekt för redovisningsändamål.
När jag har en lista över verktyg som uppfyller dessa kriterier undersöker jag vad som särskiljer varje plattform.
Särskiljande faktorer (vad som skiljer leverantörerna åt)
Så här jämför jag olika leverantörer:
Utmärkande funktioner
Finansiering nästa dag är viktigt för återförsäljare som är beroende av dagligt kassaflöde för att fylla på hyllorna eller betala löner. Jag utvärderar också om en betalningsförmedlare stöder offlinebetalningar—om internetanslutningen bryts under en hektisk lördag behöver transaktionerna köas och genomföras när anslutningen återkommer. Program för extra avgifter på kortbetalningar och kontantrabatter kan minska betalningskostnaderna avsevärt, så jag kontrollerar om dessa funktioner är inbyggda och följer regionala regler. För återförsäljare med flera butiker undersöker jag om rapporter och handlarkonton kan samlas under en enda hierarki.
Mer än funktioner
Den totala ägandekostnaden sträcker sig längre än den angivna avgiften—jag utvärderar om betalningsförmedlare redovisar PCI-avgifter, återkravsavgifter och avgifter för förtida uppsägning innan du tecknar avtalet. Integrationer med butikens tekniska system väger också tungt; en betalningsförmedlare som har inbyggd anslutning till ditt kassasystem, din redovisningsplattform och din e-handelsbutik sparar timmar av manuellt avstämningsarbete varje månad. Jag tar även hänsyn till hur snabbt handlare kan komma igång, särskilt säsongsbaserade återförsäljare som behöver få konton godkända och terminaler levererade snabbt inför perioder med hög försäljning.
Vad är programvara för kreditkortsbetalningar?
Programvara för kreditkortsbetalningar är det system som auktoriserar, registrerar och avräknar kortbetalningar – online, i butik och på mobila enheter – samtidigt som det håller dig PCI-kompatibel och dina data tokeniserade. Dessa verktyg kopplar samman ditt kassasystem, din e-handelswebbplats och din administration med betalningsinlösare och betalningsgateways, så att pengarna flyttas och uppgifterna stämmer överens.
Den här programvaran hanterar flöden för både kortnärvarande och kortintevarande betalningar, stöder digitala plånböcker och återkommande fakturering samt lägger till bedrägeriverktyg (AVS, CVV, 3-D Secure), arbetsflöden för återbetalningar och automatiserad rapportering.
De bättre plattformarna ger dig smidig avstämning, snabb finansiering och tydlig insyn i avgifterna.
Team använder det för att snabba upp kassan, minska avvisningar och tvister samt centralisera utbetalningar och insättningar – utan att behöva hålla ständig koll på terminaler eller kalkylblad. Kort sagt är det betalningsmotorn bakom dina kassalinjer och produktsidor, byggd för att skydda marginalerna och hålla verksamheten igång.
Så väljer du programvara för kreditkortsbetalningar
Du vill ha snabba kassalinjer, ordning på bokföringen och förutsägbara avgifter. Använd denna vägledning för att sålla bort bruset, jämföra likvärdiga alternativ och välja en betalningsförmedlare som passar din faktiska försäljningsmix – butik, online och alla andra försäljningskanaler.
| Steg | Vad du ska göra | Proffstips |
|---|---|---|
| Kvantifiera volym och kanaler | Kartlägg månatliga transaktioner för kortköp på plats, online och MOTO samt toppdagar och genomsnittligt köpbelopp. | Använd data från de senaste 3–6 månaderna för att modellera säsongsvariationer och undvika att underskatta topparna. |
| Definiera nödvändiga integrationer | Lista nödvändiga kassasystem, e-handels-, ERP- och bokföringssystem med exakt versionsnummer. | Rangordna integrationerna som ”blockerande”, ”viktiga” och ”bra att ha” för att snabbare sålla bland leverantörer. |
| Välj prismodell | Bestäm dig för fast pris, interchange-plus eller blandad prissättning utifrån volym, mix och risk. | Be om den faktiska avgiftssatsen för din mix – Visa/MC/Amex, kortköp på plats jämfört med online – inte en generell offert. |
| Samla in jämförbara offerter | Skicka samma RFP-mall med identisk omfattning, volymer och antaganden om hårdvara. | Kräv ett avgiftsblad som specificerar bedömningsavgifter, gränsöverskridande avgifter, tilläggsavgifter och återbetalningar. |
| Testa godkännanden och svarstid | Kör en testmiljö och ett pilotprojekt i produktion för att mäta auktoriseringsgrader, nya försök och kassans hastighet. | Följ avvisningar per BIN, plånbok och nätverkstokenisering för att hitta enkla förbättringar. |
| Verifiera avstämning och rapportering | Bekräfta tidpunkt för insättningar, batchrapporter, avgiftsinsyn och exportformat. | Stäm av två veckors testinsättningar från början till slut för att bevisa att bokföringen går ihop. |
| Utvärdera bedrägerier och tvister | Aktivera AVS, CVV, 3-D Secure, hastighetsregler och arbetsflöden för kortreklamationer. | Mät påverkan på konvertering och vinstgrad – lansera inte en regeluppsättning som får försäljningen att rasa. |
| Testa hårdvara och användarupplevelse | Testa terminaler, blippbetalningar och reservflöden med verklig personal och verkliga köer. | Validera offlinebeteende, delvisa godkännanden, dricks, delade betalningar och kvitton före lansering. |
| Granska avtal och risk | Kontrollera avtalslängd, avgifter vid förtida uppsägning, klausuler om avgiftsändringar och reserver. | Förhandla om ägande av hårdvara, PCI-omfattning och servicenivåavtal – få allt skriftligt. |
| Bekräfta onboarding och support | Samordna implementeringsplan, utbildning och support dygnet runt med tydlig eskalering. | Be om namngivna kontaktpersoner, en checklista för övergången och en återställningsplan för den första veckan. |
Funktioner i programvara för kreditkortsbetalningar
Det som spelar roll varje dag – vid kassan, online och i bokföringen.
- Stöd för EMV, NFC och digitala plånböcker. Hantera chip, blippbetalningar och Apple/Google Pay utan speciallösningar.
- Nätverkstokenisering. Ersätt PAN med token för att öka antalet godkända betalningar och minska exponeringen för bedrägerier.
- Smarta nya försök och dirigering. Försök på nytt med misslyckade auktoriseringar och dirigera till den betalningsförmedlare som presterar bäst.
- Insamling av nivå 2/3-data. Skicka utökade fält för att få tillgång till lägre B2B-interchange där det är möjligt.
- 3-D Secure 2 och riskregler. Lägg till stegvis autentisering utan att försämra konverteringen.
- Hantering av kortreklamationer. Få varningar, mallar för bevisunderlag och automatisering för att försvara intäkterna.
- Samlad rapportering och export. Knyt insättningar, avgifter och batchar till GL-klara CSV-filer eller API:er.
- Utvecklarvänliga API:er. Tydlig dokumentation, SDK:er, webhooks och en riktig testmiljö för testplaner.
- Hårdvarustöd. Moderna EMV-terminaler, fjärrinmatning av nycklar och ett offline-läge som fungerar som det ska.
- Flera valutor och lokala betalningsmetoder. Sätt priser, ta emot betalningar och gör avräkning på den lokala marknaden med föredragna alternativ.
- Minskad PCI-omfattning. Inbäddade betalningsfält, kassaflöden i iframe och tokenvalv som håller dig borta från PCI-problem.
- Roller och granskningsspår. Detaljerade behörigheter och loggar som håller ekonomiavdelningen och revisorerna nöjda.
Fördelar med programvara för kreditkortsbetalningar
Varför dessa funktioner är viktiga för dem som driver verksamheten, inte bara för specifikationsbladen.
- Högre godkännandegrad. Dirigering, tokener och omförsök innebär fler godkända kundvagnar och ärenden.
- Lägre effektiva avgifter. Interchange-optimering och färre återkrav minskar totalkostnaden, inte bara de annonserade priserna.
- Snabbare utbetalning. Förutsägbara avvecklingsperioder förbättrar kassaflödet och lageromsättningen.
- Enklare avstämning. Tydlig koppling mellan batcher och avgifter förkortar månadsavslutningen och minskar tiden som läggs på kalkylblad.
- Mindre bedrägeriproblem. Riskverktyg upptäcker olämplig trafik tidigt och förenklar tvister när de uppstår.
- Bättre kundupplevelse. Snabba blipp, sparade kort och betrodda plånböcker håller köerna i rörelse.
- Minskad efterlevnadsbörda. Tokenisering och värdfält minskar PCI-omfattningen och revisionsarbetet.
- Operativ motståndskraft. Reservlösningar och offlineflöden gör att betalningar kan fortsätta genom störningar.
- Skalbar tillväxt. Flerkanalsstöd, flera valutor och lokala betalmetoder stöder expansion utan ombyggnad.
- Flexibilitet gentemot leverantörer. Orkestrering och portabla tokener minskar risken för inlåsning när behoven förändras.
Kostnader och priser för programvara för kreditkortshantering
Prissättningen verkar enkel tills kostnadsposterna staplas på varandra. Jag utgår från den effektiva räntan – vad du faktiskt betalar efter godkännanden, återbetalningar, återkrav och gränsöverskridande betalningar – och dubbelkontrollerar sedan avtalsvillkor och hårdvara så att beräkningen fortfarande håller när lösningen är i drift.
De flesta leverantörer paketerar avgifterna i en av fyra strukturer. Använd dessa intervall för att beräkna den verkliga kostnaden innan du väljer abonnemang:
| Abonnemang | Genomsnittligt pris | Vanliga funktioner | Passar bäst för |
|---|---|---|---|
| Fast pris efter användning | På plats ~2.3%–2.7% + $0.05–$0.15; online ~2.9%–3.5% + $0.30–$0.50; manuellt inmatade ~3.3%–3.5% + $0.09–$0.30 | Enkel introduktion, samlad betalväxel, förutsägbara avgifter per transaktion, minimala månadsavgifter | Nystartade företag och små säljare som behöver komma igång snabbt |
| Interchange-plus (handlarkonto) | Vidareförmedlad interchange + 0.15%–0.50% + $0.05–$0.25 per transaktion, ofta $0–$25 per månad | Förhandlingsbart påslag, separat betalväxel som alternativ, detaljerad avgiftsinsyn, volymnivåer | Växande företag som optimerar den effektiva räntan |
| Abonnemang/medlemskap (”grossistprissättning”) | $49–$199+ månadsavgift + vidareförmedlad interchange + $0.05–$0.15 per transaktion | Grossistpriser, lågt påslag per transaktion, förutsägbar månadskostnad, högre nollpunktsvolym | Team med medelhög till hög volym som siktar på lägsta totalkostnad |
| Nivåbaserad/blandad | Kvalificerade 1.4%–2.0%, mellankvalificerade 2.0%–2.8%, icke-kvalificerade 2.8%–4.0%+ (+$0.10–$0.25) | Förenklade kategorier, otydliga kvalificeringskrav, varierande effektiva räntor | Köpare som prioriterar enkelhet och regelbundet kommer att granska kontoutdragen |
Ytterligare kostnader att räkna med
- Interchange och bedömningsavgifter. Icke-förhandlingsbara nätverksavgifter under alla påslag – beräkna med din exakta kortmix.
- Betalningsförmedlarens påslag. Fast pris, interchange-plus, medlemskap eller nivåbaserad prissättning – begär alltid en effektiv ränta baserad på dina data.
- Betalväxel och tokenisering. Månadsåtkomst, avgifter per transaktion, valv för lagrade kort och avgifter för nätverkstoken.
- Gränsöverskridande betalningar och valutaväxling. Räkna med extra procentenheter för internationella kort och valutaomvandling.
- Återkrav och efterforskningar. Avgifter per ärende plus kostnader för bestridanden – följ vinstfrekvensen för att förstå den verkliga exponeringen.
- PCI och efterlevnad. Årliga avgifter för PCI-program och eventuella sanktioner vid bristande efterlevnad.
- Hårdvara och kringutrustning. EMV-terminaler, stativ, nyckelinsättning, fjärrhantering och planer för ersättning.
- Support och tillägg. Premiumsupportnivåer, riskverktyg (3-D Secure, poängsättning), fakturering och moduler för återkommande betalningar.
- Avtalsvillkor. Avgifter vid förtida uppsägning, automatisk förlängning, månatliga minimibelopp och reserver – förhandla eller avstå.
Vanliga frågor om programvara för kreditkortsbetalning
Här är några svar på vanliga frågor om programvara för kreditkortsbetalning:
Vilket är det bästa sättet att modellera den totala kostnaden för kreditkortsbetalning?
Använd dina faktiska data från de senaste 3–6 månaderna. Dela upp volymen efter kort närvarande jämfört med online, kortvarumärke, genomsnittligt köpbelopp samt andelen återbetalningar och kortreklamationer.
Prissätt varje leverantör utifrån samma omfattning – avgifter, betalväxel, månadsavgifter och hårdvara – och beräkna sedan effektiv ränta = totala avgifter ÷ bruttoomsättning. Lägg till förväntade kostnader för gränsöverskridande betalningar/valutaväxling och tvister. Jämför scenarier (nuvarande mix jämfört med högsäsong och tillväxtplan) så att du inte väljer en modell som bara fungerar på papperet.
Behöver jag en PSP eller ett fullständigt handlarkonto?
PSP:er gör att du snabbt kan komma igång med fast prissättning och låg tröskel för installation – utmärkt för enkla lösningar och blandade kanaler. Ett riktigt handlarkonto tar längre tid att godkänna, men du får interchange-plus- eller abonnemangsbaserad prissättning, större kontroll och bättre förhandlingsläge vid stora volymer.
Om du värdesätter besparingar på nivå 2/3, flexibilitet kring nätverkstokenisering eller betalningsdirigering lönar sig ett handlarkonto (eller ett orkestreringslager ovanpå). Om dina behov är grundläggande och tiden till driftsättning är viktigare än att sänka kostnaden med några baspunkter räcker en PSP.
Hur bör jag jämföra godkännandegrader mellan leverantörer?
Genomför ett pilotprojekt, inte en demonstration. Samla in baslinjer för godkännandegrad per kanal, kortvarumärke och plånbok, och genomför sedan ett A/B-test med den nya leverantören med identisk trafik.
Följ avvisningar efter orsakskod och BIN, mät effekten av nätverkstoken och smarta nya försök, och övervaka svarstiden i kassan. En ökning av godkännandegraden med 1–2 % är betydelsefull – koppla den till intäkter per tusen försök så att ekonomiavdelningen ser effekten, inte bara en procentenhet.
Vilka avtalsvillkor för kreditkortsbetalning kräver extra granskning?
Markera avgifter vid förtida uppsägning, automatiska förnyelser, månatliga minimibelopp, krav på reserver, klausuler om att priserna kan ändras när som helst samt PCI-/efterlevnadsavgifter. Klargör vem som äger hårdvaran jämfört med leasing, vilka regler som gäller för ersättning och vem som betalar för nyckelinsättning.
Be om SLA:er för drifttid, tidsplaner för utbetalningar och kommunikation vid incidenter. Begär en avgiftsöversikt på en sida där varje post definieras – bedömningsavgifter, gränsöverskridande avgifter, återbetalningar, kortreklamationer och batchavgifter – och bifoga den till avtalet så att den blir verkställbar.
Kan jag byta betalningsförmedlare utan att förlora sparade kort och abonnemang?
Ja – planera en tokenmigrering. Använd ett oberoende valv eller nätverkstoken så att kortdata inte låses till en enda betalningsförmedlare. Samordna ett ”tokenbyte” med båda leverantörerna, kör parallell behandling under övergången och meddela kunder endast där ett nytt samtycke krävs.
Testa återbetalningar, återkommande betalningar och gamla godkännanden innan du ändrar standardrutten. Behåll en möjlighet att återgå under den första veckan och stäm av dagligen tills insättningarna stämmer helt.
Hur minskar jag kortreklamationer utan att försämra konverteringen?
Börja med grunderna: tydliga betalningsbeskrivningar, AVS/CVV och bra kommunikation om återbetalningar och returer. Lägg till 3-D Secure selektivt – använd extra verifiering för trafik med hög risk, inte i hela tratten. Aktivera regler för transaktionsfrekvens, enhetsfingeravtryck och spärrlistor där de gör nytta.
Skicka med spårbara metoder, begär signaturer för order med högt värde och ha mallar för bevismaterial redo. Efter transaktionen använder du aviseringar och automatiserade svar på kortreklamationer och mäter sedan vinstgrad samt effekten av falska positiva resultat, så att du inte blockerar bra kunder.
Välj kreditkortsbetalningar som betalar sig själva
Du kom hit för att sänka avgifterna, snabba upp betalningen och hålla bokföringen ren. Den här guiden rangordnade de främsta plattformarna, kartlade de kriterier som spelar roll och tydliggjorde prisstrukturerna – så att du kan jämföra utifrån effektiv ränta, kontroll och hur väl lösningen passar din tekniska miljö.
Börja med dina data, inte en broschyr. Modellera den totala kostnaden utifrån din faktiska mix, genomför ett pilotprojekt för att mäta ökad godkännandegrad och säkra villkor som inte blir problem längre fram.
Om en leverantör inte kan bevisa snabbare betalningsflöden, enklare avstämning och förutsägbara kassaflöden bör du gå vidare.
Detaljhandeln står aldrig stilla—och det bör inte du heller. Prenumerera på vårt nyhetsbrev för de senaste insikterna, strategierna och karriärresurserna från ledande detaljhandelschefer som formar branschen.