

10 bästa programvarorna för ACH-betalningshantering 2026
De 10 bästa programvarorna för ACH-betalningshantering att välja mellan


Programvara för ACH-betalningshantering automatiserar banköverföringar, minskar transaktionsavgifterna och påskyndar utbetalningar för att hålla ditt kassaflöde stabilt. Den löser problem med långsamma direktinsättningar, manuell checkhantering och dolda avgifter i ACH-nätverket som binder rörelsekapital.
Med över ett decennium inom detaljhandel och e-handel samt hundratals granskade betalningsverktyg vet jag vilka plattformar som erbjuder tillförlitliga ACH-överföringar, ACH samma dag och efterlevnad av reglerna för nätverket för automatiserad clearing.
Du får se hur varje lösning hanterar återkommande betalningar, e-checkar och batchbearbetning utan oväntade behandlingsavgifter.
I den här guiden poängsätter vi varje betalningsförmedlare utifrån realtidsaviseringar, integration med QuickBooks eller din banks API samt övergripande kostnadseffektivitet.
Du får raka insikter om konfiguration av clearingnummer, NACHA-regler och vilka verktyg som låter dig ta emot ACH-betalningar tillsammans med kreditkorts- och banköverföringar.
Why Trust Our Software Recommendations
Our team has been testing and reviewing software since 2012. As retail leaders ourselves, we know how difficult—and important—it is to choose the right software.
For this guide, we evaluated tools using hands-on testing and independent research, scoring ools using our selection criteria.
Our reviews reflect our independent judgment—not a sales pitch.
Jämförelse sida vid sida av de bästa programvarorna för ACH-betalningshantering
Det här diagrammet sammanfattar prisplaner, transaktionsavgifter och viktiga funktioner – som ACH samma dag, batchöverföringar och stöd för e-checkar – så att du snabbt kan jämföra API-integrationer, anslutningar till bankkonton och NACHA-kompatibla arbetsflöden.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för ACH-fakturering och kassaflöde | Gratisabonnemang tillgängligt | Från $35/månad | Website | |
| 2 | Bäst för redovisningsintegration | 30 dagars kostnadsfri provperiod | Från $30/månad | Website | |
| 3 | Bäst för att automatisera betalningsprocesser | En gratis demo finns tillgänglig | Priser på begäran | Website | |
| 4 | Bäst för återkommande betalningar | Kostnadsfri demo tillgänglig | Från 0.5% + $0.05/transaktion | Website | |
| 5 | Bäst för små och medelstora företag | Gratis demo tillgänglig | Från $17/månad | Website | |
| 6 | Bäst för företag med flera verksamhetsställen | Gratis demo tillgänglig | Från 2.60% + 10¢ per transaktion | Website | |
| 7 | Bäst för detaljhandel och hotell- och restaurangbranschen | Gratis demo tillgänglig | Pris på begäran | Website | |
| 8 | Bäst för ACH API-integrationer | Gratis demo tillgänglig | Prisuppgifter på begäran | Website | |
| 9 | Bäst för internationella transaktioner | Gratis demo tillgänglig | Prisuppgifter lämnas på begäran | Website | |
| 10 | Bäst för transaktioner i småföretag | Ej tillgängligt | Från $25/månad | Website |


De 10 bästa programvarorna för ACH-betalningshantering, granskade
Dessa recensioner utvärderar varje betalningsförmedlare utifrån kostnadseffektivitet, tillförlitlighet i ACH-nätverket och integration med QuickBooks, Stripe eller din banks API, med tydliga för- och nackdelar samt användningsscenarier för småföretag, handlare med stora volymer och ideella organisationer.
Square
Bäst för ACH-fakturering och kassaflöde
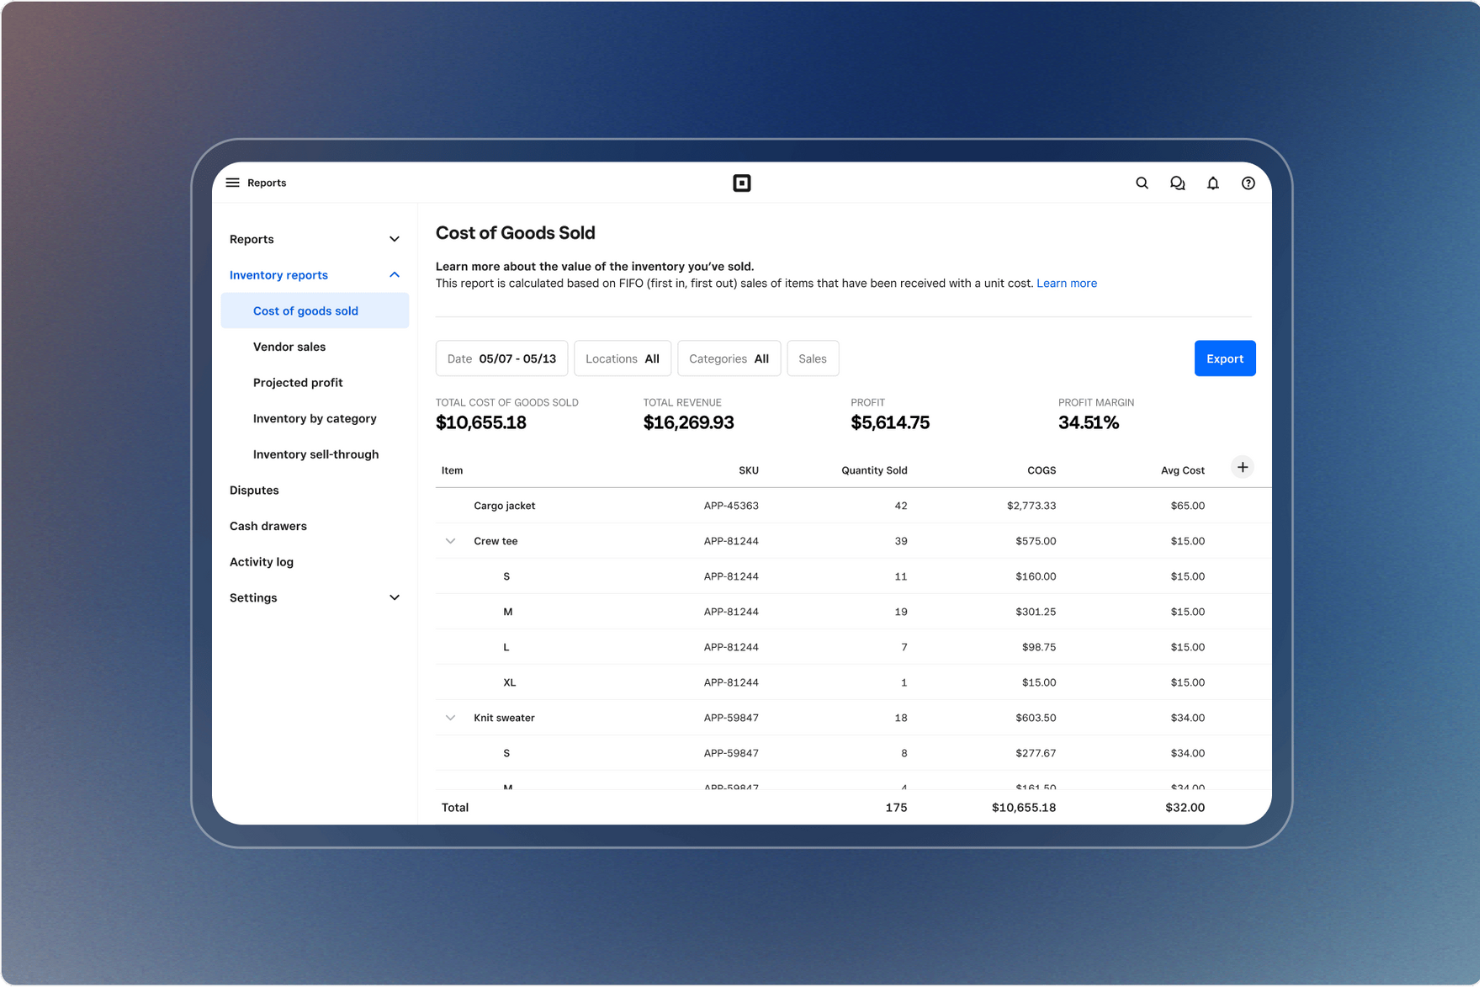
Square är en allt-i-ett-plattform som hjälper företag att ta emot ACH-betalningar tillsammans med andra metoder, samtidigt som den erbjuder verktyg för försäljning, teamhantering och kassaflöde. Den är utformad för företag som vill ha både betalningshantering och operativt stöd i en och samma lösning.
Varför jag valde Square: Jag valde Square eftersom plattformen kombinerar ACH-betalningshantering med bredare funktioner för företagshantering. Du kan använda den för att skicka fakturor och ta emot ACH-överföringar till lägre kostnader än med kreditkort, vilket kan bidra till att minska transaktionskostnaderna. Square ger dig också inbyggda verktyg för att övervaka kassaflödet och spåra beställningar, vilket gör det enklare att hantera ekonomi och verksamhet tillsammans. Det gör Square till ett bra val om du vill ha ACH-funktioner som passar smidigt in i ett befintligt betalningsekosystem.
Utmärkande funktioner och integrationer
Funktioner omfattar fakturering med ACH-betalningsalternativ, integrerade banktjänster som stöder snabba insättningar samt analyspaneler för att följa försäljningsresultat. Dessa verktyg ger dig bättre insyn i dina transaktioner och din ekonomiska situation.
Integrationer omfattar Wave, Discord, MailerLite, QuickBooks Online, Zoho CRM, Mailchimp, Google Sheets, Shopify, WooCommerce, Slack, Zoom och Hubspot.
Pros and Cons
Pros:
- Stöder ACH-fakturering
- Stark bankintegration
- Användbar analyspanel
Cons:
- Begränsad avancerad rapportering
- Högre avgifter för kort
New Product Updates from Square
Square Expands Sales Reporting With Revenue Centers
Square introduces revenue centers for grouping sales data and aligns sales report definitions between Point of Sale and the Dashboard to give you clear, consistent metrics. For more information, visit Square’s official site.
 .

Bäst för redovisningsintegration
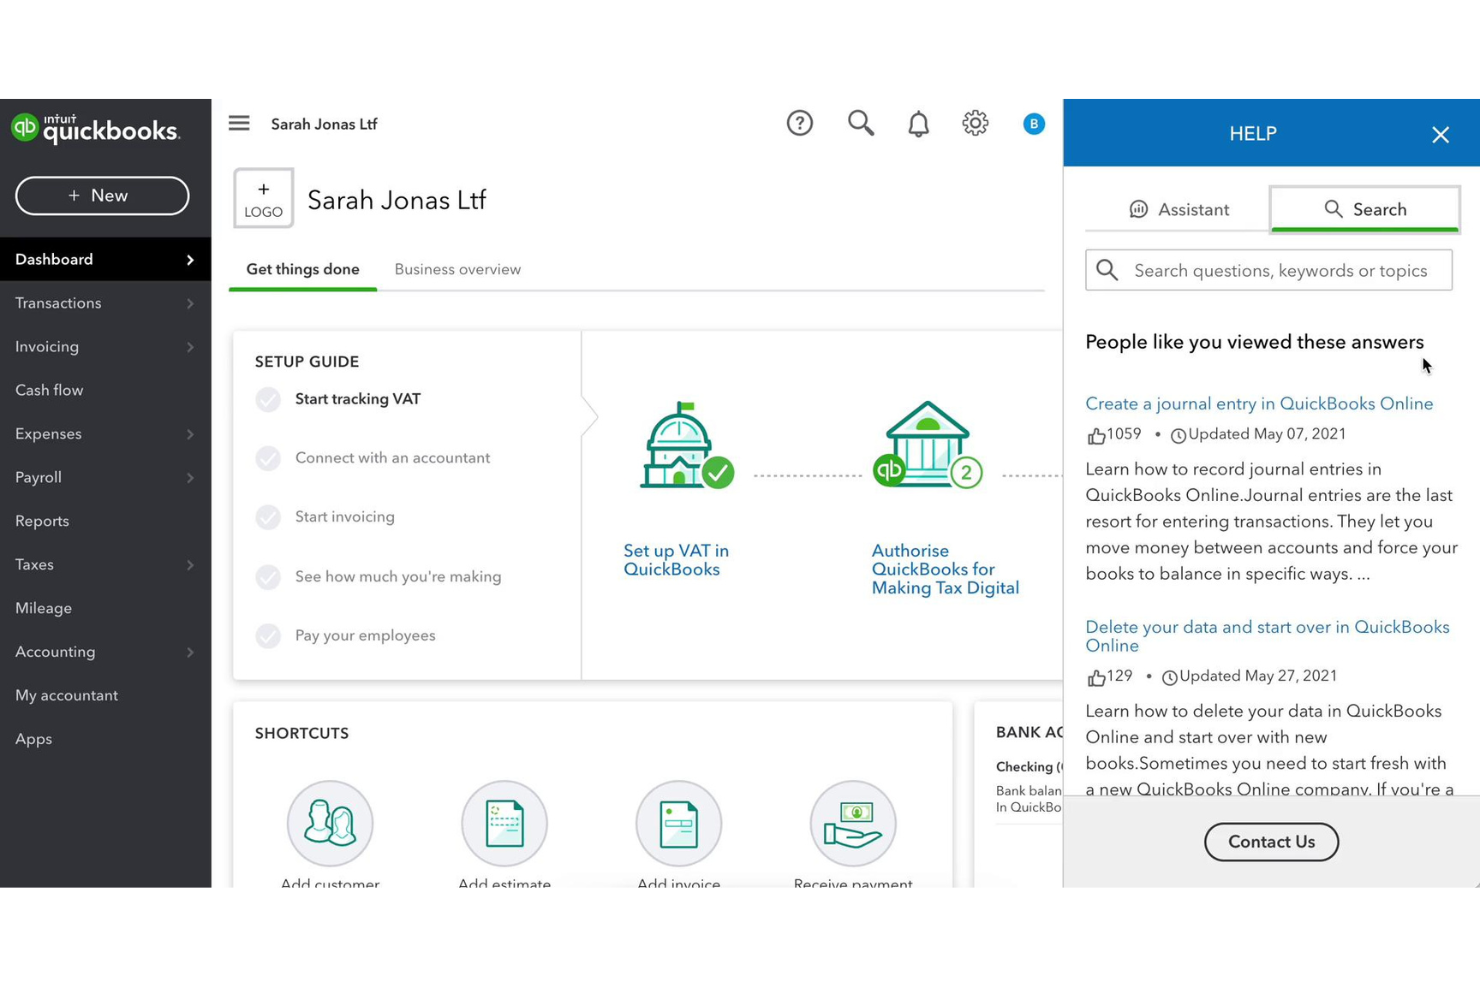
QuickBooks är ett program för ekonomihantering som är utformat för små och medelstora företag och erbjuder lösningar för redovisning, fakturering och betalningshantering. Det förenklar ekonomiska uppgifter genom att tillhandahålla verktyg för att hantera företagets ekonomi på ett och samma ställe.
Varför jag valde QuickBooks: Det erbjuder utmärkta integrationsmöjligheter med redovisningsfunktioner, vilket gör det till ett förstahandsval för företag som vill effektivisera sina ekonomiska processer. Plattformen gör det möjligt att ta emot betalningar direkt i redovisningsprogrammet, vilket förbättrar effektiviteten. Faktureringsfunktionerna hjälper dig att hantera räkningar och betalningar smidigt. Dessa funktioner säkerställer att ekonomihanteringen är organiserad och effektiv.
Utmärkande funktioner & integrationer:
Funktionerna omfattar automatiserad fakturering, vilket gör att du enkelt kan skicka och följa upp fakturor. Plattformen erbjuder även kostnadsuppföljning, vilket hjälper dig att effektivt övervaka företagets utgifter. Dessutom tillhandahåller den verktyg för likviditetshantering som ger dig insikt i företagets ekonomiska hälsa.
Integrationerna omfattar PayPal, Shopify, Square, Etsy, Amazon, eBay, Stripe, WooCommerce, BigCommerce och Salesforce.
Pros and Cons
Pros:
- Automatiserad fakturering
- Effektiv kostnadsuppföljning
- Likviditetshantering
- Idealisk för små företag
Cons:
- Brant inlärningskurva
- Problem med synkronisering
- Långsam support

Bäst för att automatisera betalningsprocesser
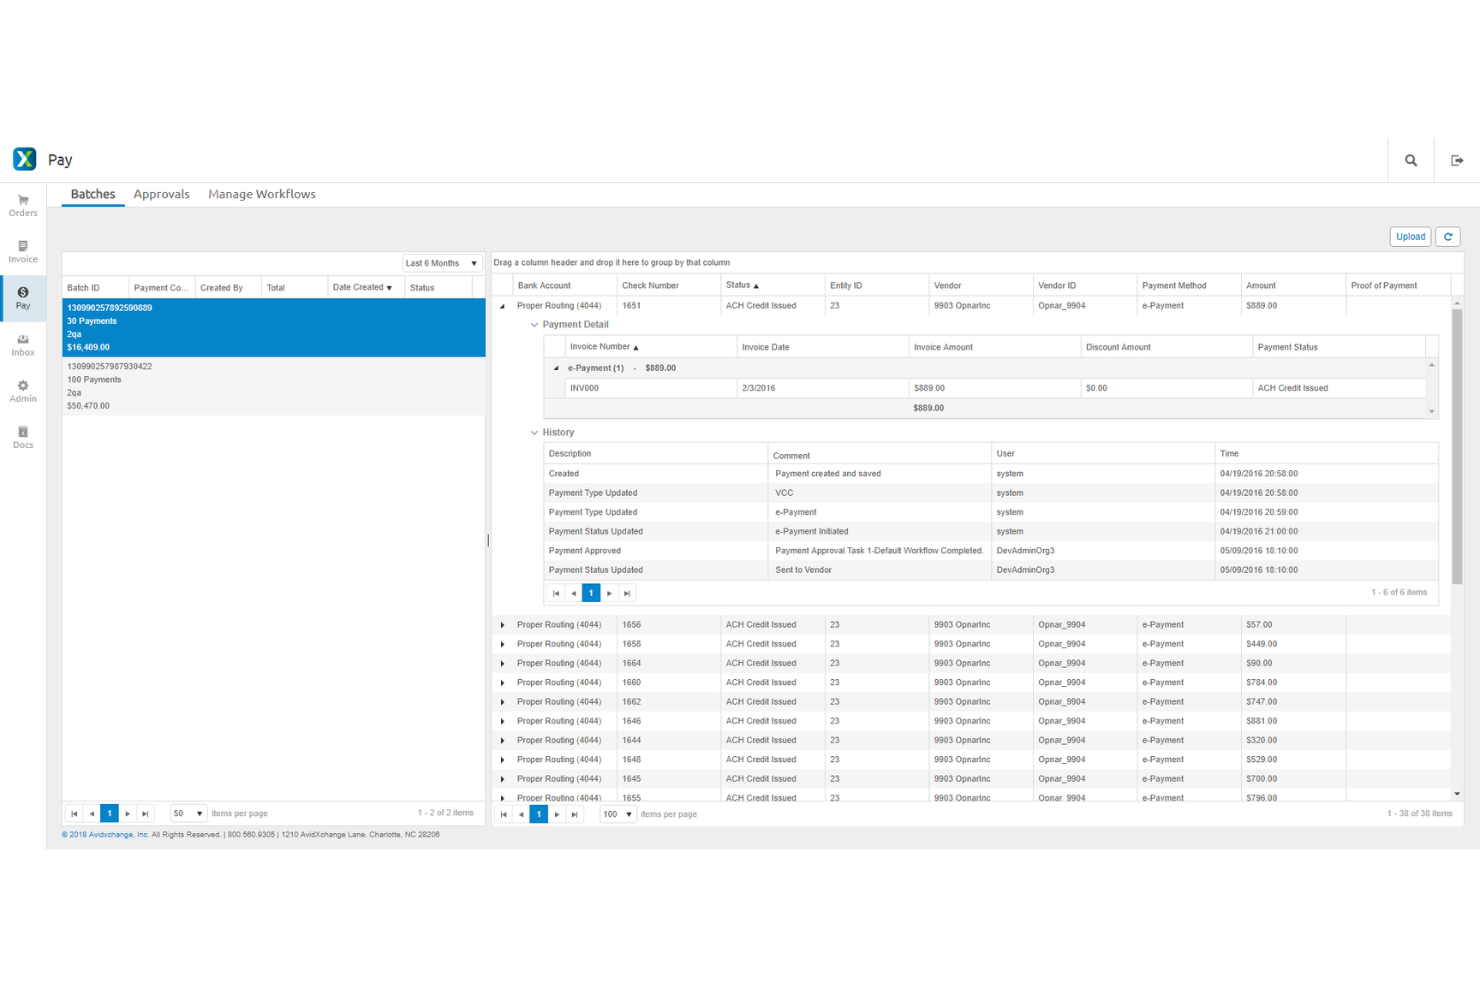
AvidXchange är en programvara för automatisering av betalningar som är utformad för företag som vill förbättra sina processer för leverantörsreskontra. Den vänder sig främst till branscher som fastigheter, hälso- och sjukvård samt utbildning genom att automatisera fakturor och effektivt hantera utgifter.
Varför jag valde AvidXchange: Den automatiserar uppgifter inom leverantörsreskontra, vilket gör det enklare för ditt team att hantera fakturor och inköpsorder. Verktyget utmärker sig genom att integrera med populära ekonomisystem som QuickBooks och Oracle NetSuite. Funktioner som fakturaautomatisering och utgiftshantering bidrar till dess rykte om att effektivisera betalningsprocesser. Du kan fokusera på kärnverksamheten medan AvidXchange hanterar de tidskrävande betalningsuppgifterna.
Utmärkande funktioner & integrationer:
Funktioner omfattar fakturaautomatisering, vilket minskar den manuella datainmatningen, samt automatisering av inköpsorder, vilket hjälper till att spåra och hantera beställningar. Utgiftshantering är en annan värdefull funktion som gör att du kan hålla koll på utgifter och budgetar. Dessa verktyg minimerar tillsammans risken för fel och förbättrar effektiviteten i ekonomiska processer.
Integrationer omfattar Oracle NetSuite, QuickBooks, Microsoft, Sage med flera.
Pros and Cons
Pros:
- Enkel introduktion
- Intuitivt gränssnitt
- Effektiv fakturaregistrering
- Minskar pappersarbete
Cons:
- Bristande kundsupport
- Förseningar i behandlingen
- Betalningsstopp


GoCardless är en betalningsplattform utformad för företag som behöver hantera återkommande betalningar effektivt. Den tillhandahåller en autogirotjänst anpassad för branscher som SaaS, medlemskap och allmännyttiga tjänster.
Varför jag valde GoCardless: Den är idealisk för företag med fokus på återkommande betalningar och erbjuder funktioner som förenklar insamlingsprocessen. Med autogirofunktionen kan du automatisera betalningsinsamlingen, vilket minskar behovet av manuella åtgärder. Den tillhandahåller även realtidsaviseringar som håller dig informerad om betalningsstatus. Dessa funktioner säkerställer att dina återkommande betalningar hanteras smidigt och förutsägbart.
Utmärkande funktioner & integrationer:
Funktioner inkluderar automatiska försök att genomföra betalningar igen, vilket bidrar till att minska antalet misslyckade betalningar. Du kan också dra nytta av anpassningsbara betalningssidor som förbättrar kundupplevelsen. Instrumentpanelen erbjuder realtidsanalys som ger dig insikter i dina betalningsprocesser.
Integrationer inkluderar Xero, QuickBooks, Sage, Salesforce, Zuora, Chargify, KashFlow och Zoho Books.
Pros and Cons
Pros:
- Enkel konfigurering av autogiro
- Tillförlitliga återkommande betalningar
- Realtidsaviseringar
- Anpassningsbara sidor
Cons:
- Inget offline-stöd
- Teknisk konfigurering krävs
- Begränsat till vissa regioner

Rotessa
Bäst för små och medelstora företag

Rotessa är en ACH-betalningslösning anpassad för små och medelstora företag och erbjuder ett effektivt sätt att hantera återkommande betalningar. Den hjälper företag genom att automatisera betalningsinsamlingar direkt från kundernas bankkonton.
Varför jag valde Rotessa: Den förenklar processen för återkommande betalningar och är därför idealisk för företag med regelbundna faktureringsbehov. Plattformen låter dig anpassa betalningsscheman, vilket ger dina kunder flexibilitet. Det användarvänliga gränssnittet gör det enkelt att hantera transaktioner utan teknisk expertis. Dessa funktioner hjälper dig att upprätthålla ett jämnt kassaflöde och minska det administrativa arbetet.
Utmärkande funktioner & integrationer:
Funktionerna omfattar anpassningsbara betalningsscheman, som gör det möjligt att konfigurera återkommande fakturering utifrån företagets behov. Plattformen tillhandahåller detaljerad transaktionsrapportering, vilket ger dig insikter i betalningsstatus och trender. Dessutom erbjuder den en användarvänlig instrumentpanel för effektiv hantering av all din betalningsaktivitet.
Integrationerna omfattar QuickBooks, Xero, FreshBooks, Sage, Zoho Books, Wave, Kashoo och NetSuite.
Pros and Cons
Pros:
- Enkel att använda
- Pålitliga återkommande betalningar
- Minskar administrativa uppgifter
- Bra för småföretag
Cons:
- Kan kräva manuell konfiguration
- Olämplig för stora företag
- Grundläggande rapporteringsverktyg


Elavon är en plattform för betalningshantering som betjänar ett brett spektrum av branscher, inklusive detaljhandel och hälso- och sjukvård, med fokus på ACH- och ECS-betalningslösningar. Den erbjuder tjänster som konvertering av papperscheckar till elektroniska transaktioner och ACH-eCheck, vilket effektiviserar betalningar och minskar hanteringskostnaderna.
Varför jag valde Elavon: Plattformen är anpassad för företag med flera verksamhetsställen som behöver enhetlig betalningshantering på olika platser. Plattformens tjänst för elektroniska checkar konverterar fysiska checkar till elektroniska transaktioner, vilket minskar den manuella hanteringen. ACH-eCheck erbjuder ett tillförlitligt alternativ till kortbetalningar och förbättrar kassaflödet. Sammantaget gör dessa funktioner plattformen lämplig för företag som vill effektivisera verksamheten och minska kostnaderna.
Utmärkande funktioner & integrationer:
Funktioner inkluderar konvertering av papperscheckar, vilket bidrar till att effektivisera checkhanteringen. Alternativet ACH-eCheck möjliggör direktbetalningar med hjälp av bankkontouppgifter. Verktyg för riskhantering finns också tillgängliga för att bidra till att minimera transaktionsrelaterade risker.
Integrationer inkluderar QuickBooks, Sage, Microsoft Dynamics, SAP, Oracle, NetSuite, Salesforce, WooCommerce, Shopify och Magento.
Pros and Cons
Pros:
- Effektiv checkkonvertering
- Minskar den manuella hanteringen
- Stöder bankbetalningar
- Förbättrar kassaflödet
Cons:
- Komplex installationsprocess
- Långsam kundsupport
- Kräver teknisk expertis


Paysafe är en betalningsplattform för detaljhandeln och hotell- och restaurangbranschen, med lösningar för kreditkortsbetalningar, ACH-transaktioner och bedrägeriförebyggande åtgärder. Den hjälper företag genom att möjliggöra smidiga transaktioner och erbjuda säkerhetsfunktioner som skyddar mot bedrägerier.
Varför jag valde Paysafe: Plattformen erbjuder specialiserade tjänster för detaljhandeln och hotell- och restaurangbranschen, med fokus på säker och effektiv hantering av transaktioner. Plattformen har funktioner som stöd för flera valutor, vilket är viktigt för företag som hanterar internationella kunder. Verktygen för bedrägeridetektering ser till att dina transaktioner är säkra och minskar risken för ekonomiska förluster. Dessa funktioner gör plattformen till ett pålitligt val för företag i dessa branscher.
Utmärkande funktioner & integrationer:
Funktioner inkluderar stöd för flera valutor, vilket gör att du enkelt kan hantera transaktioner i olika valutor. Plattformen erbjuder detaljerade rapporteringsverktyg som hjälper dig att följa upp och analysera dina transaktionsdata. Dessutom tillhandahåller den lösningar för bedrägerihantering som skyddar ditt företag mot potentiella hot.
Integrationer inkluderar Shopify, Magento, WooCommerce, Salesforce, QuickBooks, Xero, Oracle, SAP, Microsoft Dynamics och NetSuite.
Pros and Cons
Pros:
- Hanterar flera valutor
- Anpassad för detaljhandeln
- Flera betalningstyper
- Detaljerade transaktionsrapporter
Cons:
- Komplex initial installation
- Långsam support
- Regionala begränsningar


Dwolla är en plattform för ACH-betalningshantering som främst riktar sig till branscher som försäkring, fastigheter och sjukvård. Den gör det möjligt för företag att hantera betalningar effektivt med funktioner som omedelbara betalningar, ACH samma dag och ett enhetligt API.
Varför jag valde Dwolla: Plattformen är känd för sina API-integrationer, vilket gör den idealisk för företag som vill automatisera betalningsprocesser. API:et möjliggör snabba och säkra transaktioner, vilket minskar behovet av manuell inmatning och reducerar antalet fel. Funktioner som massbetalningar och digitala plånböcker ökar användbarheten för företag som hanterar stora transaktionsvolymer. Dessa funktioner bidrar till förbättrad operativ effektivitet och minskade kostnader.
Utmärkande funktioner & integrationer:
Funktioner inkluderar en digital plånbok för snabbare transaktioner och en användarvänlig instrumentpanel för datahantering. Plattformen erbjuder även kryptering och tokenisering för att säkerställa betalningssäkerheten. Tjänster för öppen bankverksamhet är tillgängliga för kontoverifiering och bedrägeribekämpning, vilket ger ditt team trygghet.
Integrationer inkluderar QuickBooks, Xero, Plaid, Sift, Slack, Salesforce och HubSpot.
Pros and Cons
Pros:
- Enkel API-integration
- Pålitlig kundsupport
- Snabb transaktionshantering
- Säkra betalningsmetoder
Cons:
- Komplex initial konfiguration
- Enstaka tekniska störningar
- Begränsade offlinefunktioner


Global Payments är en betaltjänst för betalningshantering som riktar sig till företag som behöver hantera transaktioner globalt. Tjänsten erbjuder olika lösningar, inklusive ACH-betalningar, kreditkortsbetalningar och bedrägeribekämpning, vilket gör den lämplig för företag med internationell verksamhet.
Varför jag valde Global Payments: Plattformen utmärker sig genom att underlätta internationella transaktioner och erbjuder funktioner som hantering av flera valutor och global räckvidd. Verktygen för bedrägeribekämpning hjälper dig att säkra transaktioner, vilket är avgörande vid betalningar över landsgränser. Möjligheten att hantera olika betalningstyper ger ditt företag flexibilitet. Dessa funktioner gör tjänsten till ett pålitligt val för företag som verkar på en global marknad.
Utmärkande funktioner och integrationer:
Funktioner inkluderar stöd för flera valutor, vilket gör att du enkelt kan hantera betalningar i olika valutor. Plattformen erbjuder även detaljerade rapporteringsverktyg som ger dig insikter i dina transaktionsdata. Dessutom finns lösningar för bedrägerihantering som hjälper till att skydda ditt företag mot potentiella hot.
Integrationer inkluderar QuickBooks, Xero, Shopify, WooCommerce, Magento, Salesforce, Oracle, SAP, Microsoft Dynamics och NetSuite.
Pros and Cons
Pros:
- Hanterar flera valutor
- Starkt bedrägeriskydd
- Flera betalningsalternativ
- Detaljerade transaktionsrapporter
Cons:
- Komplex initial installation
- Kräver teknisk expertis
- Regionala begränsningar gäller


Authorize.Net är en betaltjänst som riktar sig till småföretag som behöver effektiv hantering av transaktioner. Den stöder olika betalningsmetoder, inklusive kreditkort och elektroniska checkar, och erbjuder verktyg för bedrägeribekämpning och återkommande fakturering.
Varför jag valde Authorize.Net: Tjänsten stöder småföretag effektivt genom att erbjuda en tillförlitlig plattform för hantering av dagliga transaktioner. Funktioner som bedrägeriskydd och återkommande fakturering är särskilt fördelaktiga för företag med ett jämnt transaktionsflöde. Plattformens möjlighet att ta emot flera betalningstyper, inklusive elektroniska checkar, gör den mångsidig. Den enkla konfigurationen och det användarvänliga gränssnittet ökar ytterligare dess attraktionskraft för småföretagare.
Utmärkande funktioner & integrationer:
Funktioner inkluderar verktyg för bedrägeribekämpning som hjälper till att säkra dina transaktioner. Återkommande fakturering är tillgänglig, vilket är idealiskt för prenumerationsbaserade företag. Plattformen stöder även digital fakturering, vilket gör det enklare för dig att hantera betalningar och register.
Integrationer inkluderar QuickBooks, Xero, Zoho, Shopify, WooCommerce, Magento, BigCommerce, Salesforce och Squarespace.
Pros and Cons
Pros:
- Enkel konfigurationsprocess
- Bra bedrägeriskydd
- Återkommande fakturering tillgänglig
- Utmärkt kundservice
Cons:
- Få anpassningsalternativ
- Enstaka tekniska problem
- Inget stöd för kryptovalutor
Andra programvaror för ACH-betalningshantering
Här är några ytterligare alternativ för ACH-betalningshantering som inte kom med på min topplista, men som ändå är värda att titta närmare på:
- Worldpay
Bäst för omnikanalslösningar för betalningar
- Slash
Bäst för globala utbetalningar i USD med stöd för ACH
- PaymentCloud
Bäst för branscher med hög risk
- National Processing
Bäst för låga transaktionsavgifter


Så utvärderar jag programvara för ACH-betalningshantering
Jag delar upp min utvärdering i två lager: grundläggande krav som alla ACH-verktyg måste uppfylla och särskiljande faktorer – som avveckling samma dag eller avstämning för flera platser – som avgör hur väl verktyget passar.
Kärnfunktionalitet (grundkrav för denna lista)
När jag väljer verktyg till min lista betygsätter jag varje verktyg på en skala från 0 (erbjuder inte funktionen) till 5 (utmärkt inom området) för varje kärnfunktion som anges nedan. Sedan omvandlar jag verktygets totalpoäng till en procentandel. Varje verktyg måste uppnå en totalpoäng på minst 65 % för att övervägas för inkludering.
- ACH-transaktionshantering: Jag kontrollerar om en plattform hanterar både debiteringar och krediter, stöder batchinlämningar för utbetalningar till flera leverantörer och erbjuder ACH-avveckling samma dag för snabbare avveckling.
- Verifiering av bankkonto: Minskningen av ACH-returer börjar här. Jag letar efter alternativ för omedelbar verifiering, som Plaid, tillsammans med reservmetoder som mikroinsättningar.
- Återkommande och schemalagda betalningar: Jag utvärderar hur väl varje verktyg automatiserar återkommande fakturering – exempelvis månatliga leverantörsbetalningar eller avbetalningsplaner för dyra detaljhandelsköp.
- NACHA-efterlevnad och säkerhet: Varje verktyg jag överväger bör kunna visa att det följer NACHA, och jag letar efter ytterligare skyddslager som SOC 2 Type II-certifiering och tokeniserad lagring av bankuppgifter.
- Integrationer för detaljhandel/e-handel: Jag letar efter inbyggda anslutningar till de system som återförsäljare faktiskt använder – kassasystem, Shopify- eller BigCommerce-butiker och redovisningsverktyg som QuickBooks eller Xero.
- Rapportering och avstämning: Att matcha ACH-aktivitet mot försäljningsuppgifter på flera platser är där de flesta team får problem. Jag utvärderar hur omfattande spårningen av returer och NSF är samt rapporteringen för flera butiker.
När jag har en lista över verktyg som uppfyller dessa kriterier överväger jag vad som skiljer varje plattform från de andra.
Särskiljande faktorer (vad som skiljer leverantörerna åt)
Så här jämför jag olika leverantörer:
Utmärkande funktioner
ACH-avveckling samma dag är viktigt för återförsäljare som hanterar snäva kassaflödescykler. Jag undersöker om påskyndad avveckling är tillgänglig för alla transaktionstyper eller begränsad till vissa abonnemangsnivåer. Hantering av flera enheter är en annan viktig särskiljande faktor när en återförsäljare driver flera butiker eller juridiska enheter – jag utvärderar om instrumentpanelen sammanställer rapporteringen för alla platser. Verktyg för tilläggsavgifter och bekvämlighetsavgifter är också värda att notera, eftersom de låter återförsäljare täcka ACH-kostnader eller uppmuntra bankbetalningar framför kortbetalningar i kassan.
Utöver funktionerna
Prissättningsstrukturen är en av de första sakerna jag utvärderar. Vissa plattformar tar ut en fast avgift per ACH-transaktion medan andra tar en procentandel, och skillnaden växer snabbt för återförsäljare som behandlar hundratals betalningar varje vecka. Jag tittar också på transaktionsgränser – växande återförsäljare behöver utrymme att skala upp utan att nå gränser som utlöser en ny kreditprövning. Implementeringshastigheten är också viktig, särskilt vid utrullningar på flera platser där långa introduktionstider fördröjer intäktsinsamlingen i nya butiker.
Vad är programvara för ACH-betalningshantering?
Programvara för ACH-betalningshantering är ett verktyg som automatiserar banköverföringar för företag via nätverket för automatiserad clearing.
Den låter ekonomiteam och företagsägare hantera engångsdebiteringar via ACH, återkommande betalningar, e-checkar och ACH samma dag, med inbyggd efterlevnad av NACHA-regler och realtidsaviseringar.
Genom att integrera med bokföringsprogram som QuickBooks eller ansluta direkt till din banks API minskar den behovet av manuell avstämning, sänker behandlingsavgifterna och påskyndar utbetalningarna.
Den här betalningslösningen håller ditt kassaflöde stabilt, förenklar ACH-transaktioner och skyddar uppgifter om clearingnummer och kontonummer.
Så väljer du programvara för ACH-betalningshantering
Använd den här tabellen för att matcha plattformens funktioner mot dina operativa behov och undvika oväntade avgifter eller förseningar.
| Faktor | Vad bör beaktas |
|---|---|
| Skalbarhet | Kan det behandla stora volymer av ACH-överföringar och batchbetalningar utan extra transaktionsavgifter eller fel? |
| Integrationer | Kan det ansluta via API till ditt bankkonto och synkronisera med QuickBooks, Stripe eller ditt föredragna bokföringsprogram? |
| Anpassningsbarhet | Kan du anpassa arbetsflöden för återkommande betalningar, konfiguration av routingnummer och insamling av e-checkar? |
| Användarvänlighet | Är instrumentpanelen intuitiv för ACH-transaktioner, inställningar för ACH samma dag och realtidsaviseringar? |
| Implementering och introduktion | Erbjuder leverantören vägledd konfiguration för NACHA-efterlevnad, kontoverifiering och validering av routingnummer? |
| Kostnad | Är behandlingsavgifter, månadsavgifter eller avgifter per batch samt avgifter för ACH-nätverket helt transparenta och konkurrenskraftiga? |
| Säkerhetsåtgärder | Krypterar det uppgifter om kontonummer och routingnummer, stöder tokenisering och uppfyller NACHA- och PCI-DSS-standarder? |
Funktioner i programvara för ACH-betalningshantering
Viktiga funktioner att leta efter i programvara för ACH-betalningshantering:
- Automatiserad fakturering. Effektiviserar återkommande betalningar och ACH-betalningar i batch, vilket minskar manuell datainmatning och antalet fel.
- Spårning av betalningar i realtid. Skickar omedelbara aviseringar för ACH-transaktioner, ACH samma dag och direktinsättningar, så att du alltid känner till statusen för ditt kassaflöde.
- Säkra transaktioner. Krypterar uppgifter om routingnummer och kontonummer, använder tokenisering och uppfyller NACHA- och PCI-DSS-standarder för att skydda mot bedrägerier.
- Anpassningsbara betalningsscheman. Gör det möjligt för dig att konfigurera faktureringscykler, regler för nya försök och avräkningsperioder så att de passar dina faktureringsarbetsflöden.
- Detaljerad rapportering. Tillhandahåller transaktionsloggar och instrumentpaneler som integreras med QuickBooks eller din banks API för smidig avstämning.
- Bedrägeridetektering. Använder maskininlärnings- eller regelbaserade motorer för att flagga misstänkta ACH-debiteringar, e-checkaktivitet och högriskkonton.
- Stöd för flera valutor. Hanterar internationella ACH-överföringar, banköverföringar och valutaomräkningar för global verksamhet.
- Integrationsmöjligheter. Ansluter via API till ditt bankkonto, bokföringsprogram, CRM-system eller e-handelsplattform för att automatisera arbetsflöden.
- Användarvänligt gränssnitt. Erbjuder tydlig navigering för inställningar för ACH-nätverket, fält för routingnummer och konfigurationer av betalningsalternativ.
- Kostnadsuppföljning. Övervakar avgifter – inklusive transaktionsavgifter, månadsavgifter och avgifter för ACH-nätverket – för att hjälpa dig att hantera kostnaderna.
Fördelar med programvara för ACH-betalningshantering
Genom att automatisera banköverföringar via ACH-nätverket minskar denna programvara den manuella datainmatningen och transaktionsavgifterna samt påskyndar överföringen av pengar direkt till ditt bankkonto – så att du kan upprätthålla ett stabilt kassaflöde, förenkla återkommande betalningar och minska beroendet av papperscheckar eller kreditkortsbehandling.
- Tidsbesparingar. Automatisera batchöverföringar och återkommande betalningar för att eliminera manuell inmatning.
- Kostnadseffektivitet. Betala lägre transaktionsavgifter än vid kreditkortsbehandling och undvik dolda NACHA-avgifter.
- Förbättrat kassaflöde. Använd ACH samma dag och direktinsättningar för snabbare tillgång till pengar.
- Förbättrad säkerhet. Kryptera routingnummer och kontonummer och upprätthåll arbetsflöden som följer NACHA:s regler.
- Ökad noggrannhet. Använd realtidsrapportering och stöd för e-checkar för att effektivisera avstämningen i QuickBooks.
- Bättre betalningsalternativ. Ta emot ACH-transaktioner, kreditkortsbetalningar och banköverföringar från en och samma plattform.
Kostnader och priser för programvara för ACH-betalningshantering
De flesta ACH-betalningsförmedlare kombinerar en fast månadsavgift med avgifter per transaktion. Här är en översikt över de vanligaste plannivåerna:
| Plantyp | Månadsavgift | Avgift per transaktion | Bäst för |
|---|---|---|---|
| Gratisplan | $0 | $0.75–$1.00 | Nystartade företag med låg volym |
| Startplan | $15–$25 | $0.50 | Småföretag och frilansare |
| Företagsplan | $30–$60 | $0.25 | Växande återförsäljare och ideella organisationer |
| Plan för stora företag | $75–$150 | Anpassad prissättning | Handlare med stora volymer och global verksamhet |
Ytterligare kostnadsöverväganden
- Avgifter för NACHA-nätverket. Vanligtvis cirka $0.0009 per ACH-transaktion, som läggs till din avgift per transaktion.
- Avgifter för ACH samma dag. Ofta ytterligare $1–$3 per överföring för snabbare avveckling.
- Avgifter för återkrav och returer. Räkna med $5–$15 per bestridande eller NSF-retur.
- Månadsminimikrav. Vissa betalningsförmedlare kräver minst $10–$50 i transaktionsavgifter.
- API- och tilläggsavgifter. Ytterligare kostnader kan tillkomma vid höga volymer av API-anrop, tokenisering eller avancerade bedrägerimoduler.
- Kontounderhåll. Var uppmärksam på månatliga eller årliga kontoavgifter som kan urholka besparingarna.
Vanliga frågor om programvara för ACH-betalningshantering
Här är svar på några vanliga frågor om programvara för ACH-betalningshantering:
Behöver jag ett handlarkonto för att hantera ACH-betalningar?
Nej. Till skillnad från kreditkortshantering kräver de flesta ACH-betalningslösningar inte något separat handlarkonto. De ansluter direkt till företagets bankkonto via ACH-nätverket eller ett API, så att du kan ta emot pengar utan den extra kreditprövningen.
Kontrollera bara clearing- och kontonumren, slutför NACHA:s efterlevnadskontroller och sedan kan du börja dra eller skicka pengar.
Hur integrerar jag med QuickBooks eller annan bokföringsprogramvara?
De flesta plattformar erbjuder färdiga anslutningar eller API-slutpunkter för QuickBooks, Xero och liknande system. Du kopplar ACH-transaktioner, avgifter och insättningar till din kontoplan. Räkna med att konfigurera webhooks eller schemalagda exporter – när allt är inställt förs dina ACH-debiteringar och krediter automatiskt in i huvudboken, vilket halverar tiden för avstämning.
Är ACH samma dag värt den extra avgiften?
Om du behöver ha pengarna tillgängliga inom en bankdag – exempelvis för löneutbetalningar eller brådskande leverantörsbetalningar – kan tillägget på $1–$3 per transaktion vara värt det. För återkommande fakturering håller vanlig ACH på 2–3 dagar kostnaderna nere. Väg dina behov av likviditet mot transaktionsvolymen för att fatta beslut.
Hur hanteras ACH-returer och återkrav?
Returnerade ACH-betalningar – på grund av otillräckliga medel, ogiltigt konto eller problem med godkännandet – utlöser en returkod och en avgift (vanligtvis $5–$15). Din betalningsförmedlare meddelar dig, och du kan försöka igen eller debitera via en annan metod.
Återkrav för obehöriga debiteringar följer NACHA:s tidslinje för bestridanden: svara inom fem bankdagar för att återföra eller återpresentera transaktionen.
Kan jag hantera internationell ACH eller gränsöverskridande betalningar?
Vanlig ACH fungerar endast inom USA. För gränsöverskridande överföringar bör du leta efter plattformar med stöd för flera valutor eller partnerintegrationer med SWIFT- och SEPA-system.
De växlar valutor och hanterar avgifter för korrespondentbanker – ta bara med dessa i dina jämförelser av transaktionsavgifter.
Hur följer jag NACHA:s regler och undviker böter?
Förvara undertecknade godkännanden, använd föraviseringstransaktioner för att validera bankuppgifter och följ NACHA:s tidsregler för returer och återföringar. Välj programvara som automatiskt genomför dessa steg och loggar varje åtgärd. Genom att alltid vara redo för en revision blir efterlevnaden enklare och du slipper oväntade sanktioner.
Klart, färdigt, ACH!
Du har sett hur rätt betalningsförmedlare för ACH minskar dolda NACHA-avgifter, automatiserar återkommande betalningar och påskyndar ACH-överföringar samma dag direkt till ditt bankkonto – inga fler papperscheckar att jaga eller kalkylblad med batcher att stämma av.
Genom att välja en plattform med transparent prissättning, aviseringar i realtid och smidig QuickBooks- eller API-integration återtar du timmar som annars skulle gå till manuella arbetsflöden och håller ditt kassaflöde på autopilot.
Sluta kämpa med mardrömmar kring clearingnummer och förseningar i betalningshanteringen.
Välj den lösning som passar din transaktionsvolym och riskprofil – oavsett om du behöver låga transaktionsavgifter för fakturering i småföretag eller bedrägeridetektering på företagsnivå för handlare med stora volymer.
Prenumerera på vårt nyhetsbrev för fler raka insikter om detaljhandeln, expertgranskningar av programvara och strategier som håller verksamheten igång lika smidigt som dina betalningar.
Det finns ingen pokal för att kämpa med kalkylblad – bara snabbare utbetalningar och färre problem. Se till att få fart på ACH.
Detaljhandeln står aldrig stilla – och det bör inte du heller göra. Prenumerera på vårt nyhetsbrev för de senaste insikterna, strategierna och karriärresurserna från ledande personer inom detaljhandeln som formar branschen.