

Mastercard twierdzi, że małe firmy, które akceptują płatności cyfrowe, rozwijają się dwa razy szybciej niż te, które tego nie robią. Moje własne doświadczenie to potwierdza.
Prowadziłam sklep z odzieżą z drugiej ręki na Instagramie w 2020 roku. Z mojej sypialni. W szczytowym okresie pandemii.
Wyobraź sobie, że oferowałabym wyłącznie płatność za pobraniem. Moi klienci fizycznie wzdrygaliby się na myśl o tłustych banknotach pełzających od zarazków.
Ponadto zauważyłam, że firmy, które akceptowały wyłącznie płatności za pobraniem, odnotowywały więcej anulowanych zamówień niż my. Klienci dość często zmieniają zdanie w ostatniej chwili.
Proste stuknięcie lub kliknięcie może mieć ogromne znaczenie na stronie finalizacji zakupu.
Czym więc dokładnie jest przetwarzanie płatności przez sprzedawcę? Jakie operacje, wyzwania i rozwiązania kryją się za kulisami?
Omówię wszystko, co musisz wiedzieć.
Czym jest przetwarzanie płatności przez sprzedawcę?
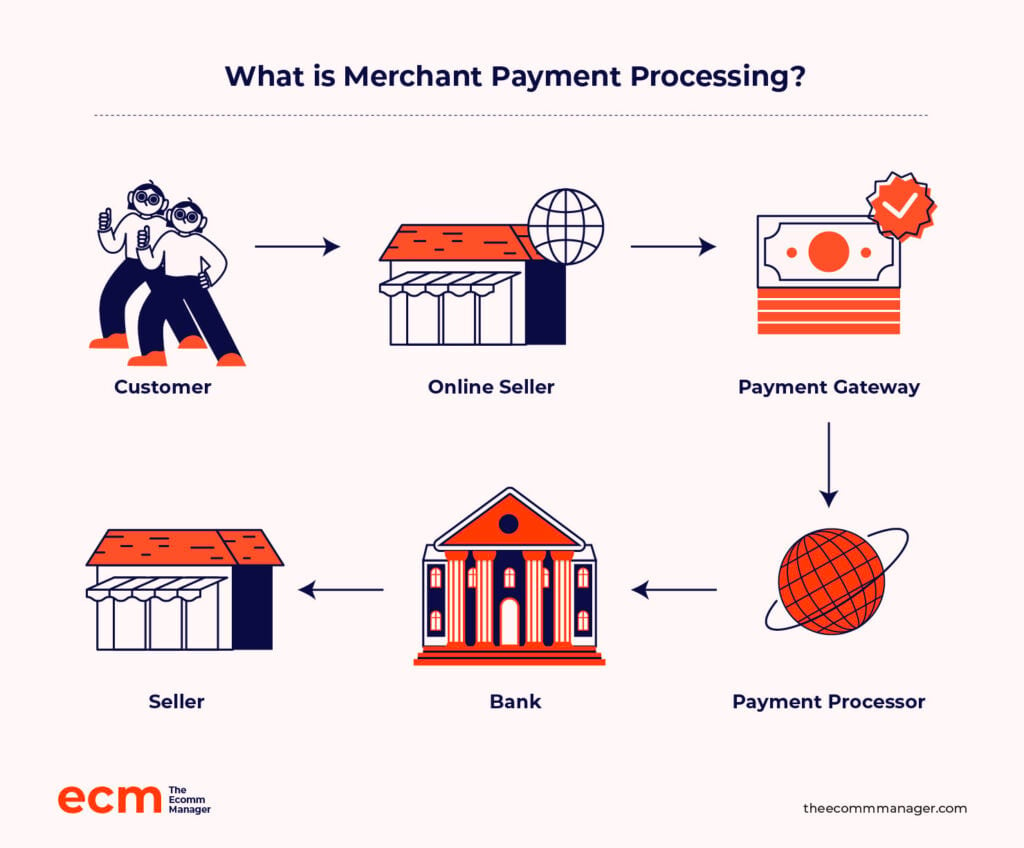
Przetwarzanie płatności przez sprzedawcę jest w istocie partnerstwem.
Współpracujesz z dostawcą płatności, aby przyjmować płatności online od swoich klientów za pomocą kart kredytowych, kart debetowych, portfeli cyfrowych i innych metod.
W zamian za obsługę tych sprzedaży operator pobiera niewielką opłatę i wpłaca pozostałą kwotę na firmowy rachunek bankowy.
Dlaczego przetwarzanie płatności przez sprzedawcę jest ważne dla handlu elektronicznego?
Celem handlu elektronicznego nie jest tylko posiadanie ładnej strony internetowej i ciekawych produktów.
Transakcja zostaje sfinalizowana na stronie finalizacji zakupu. W świecie online 18% potencjalnej sprzedaży przepada z powodu trudnego i czasochłonnego procesu finalizacji zakupu.
Operator płatności dla sprzedawców jest cyfrową kasą Twojego sklepu internetowego, dzięki której transakcje są bezpieczne i proste.
To jednak coś więcej niż tylko cyfrowe przeciągnięcie karty. Oto dlaczego:
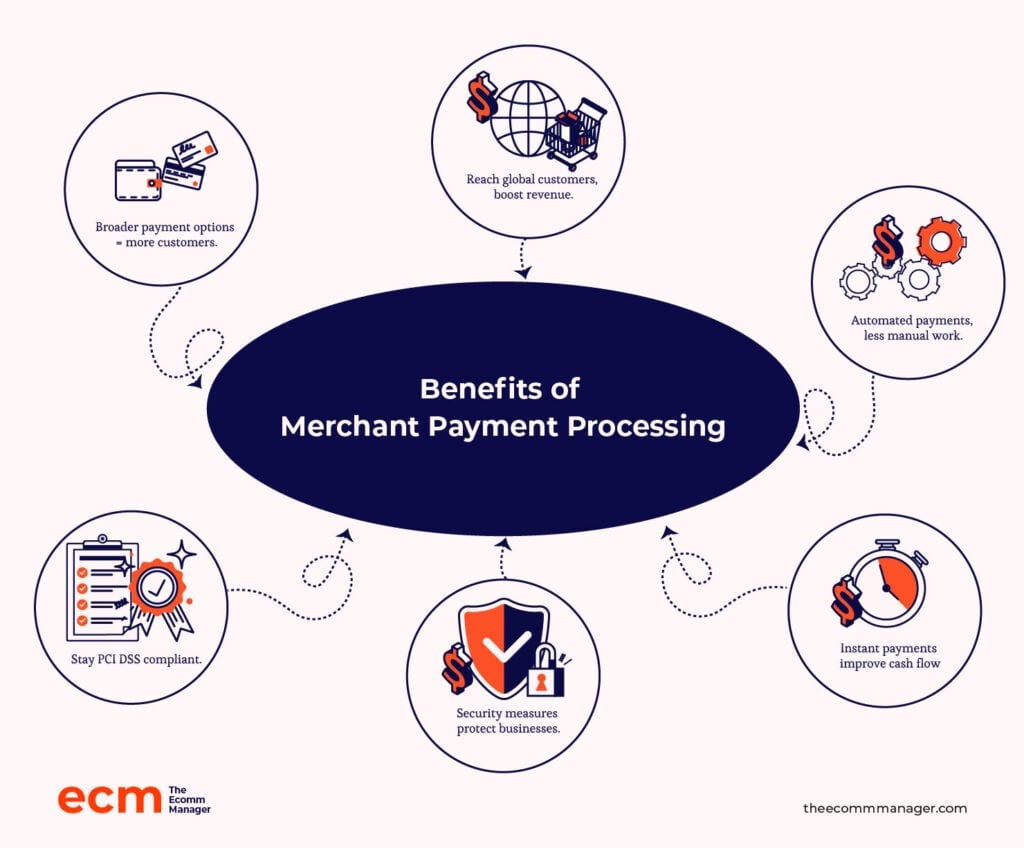
- Wiele metod płatności. Firmy, które akceptują karty kredytowe, karty debetowe i portfele cyfrowe, odpowiadają na potrzeby szerszego grona klientów, zwiększając sprzedaż.
- Więcej możliwości sprzedaży. Handel elektroniczny opiera się na płatnościach elektronicznych, aby docierać do konsumentów na całym świecie. W porównaniu ze sklepami stacjonarnymi znacznie poszerza to zasięg rynku, prowadząc do wyższych przychodów i większej sprzedaży.
- Usprawnienie operacji. Automatyzacja procesu pobierania płatności eliminuje konieczność ręcznego obsługiwania gotówki lub czeków. Z kolei ta wydajność pozwala uwolnić zasoby i ogranicza liczbę błędów.
- Szybsze przetwarzanie płatności. Płatności elektroniczne są przetwarzane niemal natychmiast, co zwiększa przepływy pieniężne. Stabilność finansowa, zarządzanie wydatkami i rozwój zależą od szybkiego dostępu do środków.
- Zmniejszone ryzyko oszustw. Operatorzy płatności chronią zarówno firmy, jak i klientów za pomocą zaawansowanych środków bezpieczeństwa.
- Zgodność ze standardami płatności. Dostawcy usług płatniczych dbają o to, aby firmy przestrzegały przepisów PCI DSS. (Więcej na ten temat wkrótce.)
Nie mylić z…
Proces transakcji jest regulowany przez złożoną sieć instytucji finansowych, dostawców technologii i organów regulacyjnych.
Oto niektórzy niezależni uczestnicy:
- Bramki płatnicze. Technologia ta łączy stronę internetową sprzedawcy lub punkt sprzedaży z siecią banku rozliczającego.
- Operatorzy płatności. Firmy z tej kategorii zajmują się technicznymi aspektami przetwarzania transakcji, w tym komunikacją z sieciami kartowymi i bankami.
- Banki rozliczające. Są to instytucje, które pomagają sprzedawcom akceptować karty.
Z kolei przetwarzanie płatności sprzedawców obejmuje wszystko — od bezpiecznego przyjmowania płatności po zapobieganie oszustwom, a także od uzgadniania transakcji po obsługę klienta.
6 kluczowych elementów przetwarzania płatności sprzedawców
Przyjrzyjmy się teraz kluczowym uczestnikom, dzięki którym możliwe jest każde przeciągnięcie karty, zbliżenie jej do terminala lub kliknięcie opcji płatności.
1. Konto akceptanta
Jesteś sprzedawcą, jeśli przyjmujesz płatności od klientów, niezależnie od tego, czy prowadzisz ogromny sklep internetowy, czy sprzedajesz kursy online jako konsultant.
Jednak konto akceptanta nie jest tym samym co typowy firmowy rachunek bankowy. Są to specjalne konta przeznaczone do obsługi płatności klientów — zwykle płatności elektronicznych, takich jak płatności kartami kredytowymi.
To coś w rodzaju poczekalni dla pieniędzy należących do firmy, w której są one przechowywane do momentu przekazania ich na główne konto.
2. Bramki płatnicze
Bramka płatnicza to cyfrowy łącznik między firmami, klientami i instytucjami finansowymi, obsługujący zarówno płatności online, jak i płatności dokonywane osobiście.
To właśnie ona umożliwia klientom płacenie za zakupy online lub zbliżenie karty do terminala w sklepie.
Te bramki chronią poufne dane płatnicze podczas transmisji, zapobiegając nieautoryzowanemu dostępowi, i łączą proces realizacji płatności z operatorem płatności.
3. Operatorzy płatności
Operator płatności to mechanizm działający za kulisami każdej transakcji.
To on sprawia, że transakcje kartowe nie znikają po prostu w niebycie. Operator płatności zajmuje się wszystkim — od pierwszego zbliżenia lub przeciągnięcia karty do momentu zaksięgowania środków na firmowym rachunku bankowym.
4. Sieci kartowe
Sieć kartowa, taka jak Visa, Mastercard, American Express lub Discover, umożliwia komunikację i przeprowadzanie transakcji między wszystkimi stronami uczestniczącymi w transakcji.
Działają one jako globalne łączniki, ustanawiając zasady i standardy techniczne, które ułatwiają współpracę między różnymi bankami i systemami płatniczymi, niezależnie od lokalizacji czy waluty.
5. Banki rozliczające
Banki rozliczeniowe ułatwiają akceptację kart, udostępniając sprzedawcom konta akceptanta. Potraktuj je jako swojego finansowego sprzymierzeńca, który pokrywa obciążenia zwrotne i rozstrzyga spory w imieniu sprzedawcy.
Have an account? Log In
6. Banki wydające
Bank wydający, który wydaje konsumentom karty kredytowe i debetowe, znajduje się po drugiej stronie transakcji.
Jego zadaniem jest autoryzowanie transakcji poprzez sprawdzenie, czy posiadacz karty ma wystarczające środki lub dostępny limit kredytowy, aby dokonać zakupów. Ponadto bank wydający zarządza kontami klientów i przekazuje środki bankowi rozliczeniowemu.
Procesor płatności a konto akceptanta
Aby firmy mogły przyjmować płatności elektroniczne, niezbędne są zarówno procesory płatności, jak i konta akceptanta.
Pełnią one jednak różne funkcje.
Pomyśl o procesorze płatności jak o autostradzie, która ułatwia transfer środków między bankiem klienta a bankiem sprzedawcy.
Konto akceptanta natomiast działa jak bezpieczne miejsce postoju przy autostradzie, tymczasowo przechowując środki do momentu, gdy zwykłe konto bankowe firmy będzie gotowe je przyjąć.
Oto kilka kluczowych różnic między nimi:
| Procesor płatności | Konto akceptanta | |
|---|---|---|
| Rola | Procesor płatnościSystem obsługujący zatwierdzanie i przetwarzanie płatności. To „autostrada”, która przesyła pieniądze między bankami. | Konto akceptantaSpecjalny rodzaj konta, na którym tymczasowo przechowywane są środki przed ich przekazaniem na główne konto bankowe. Bezpieczne „miejsce postoju” dla Twoich pieniędzy. |
| Funkcja | Procesor płatności- Komunikuje się z bankami w celu weryfikacji i zatwierdzania transakcji. - Przekazuje środki między kontami klienta i sprzedawcy. | Konto akceptanta- Pobiera i przechowuje płatności od klientów. - Oczekuje z przekazaniem środków na firmowe konto bankowe po zakończeniu przetwarzania. |
| Interakcja | Procesor płatnościDziała w tle podczas każdej transakcji, zapewniając bezpieczne przesyłanie środków. | Konto akceptantaSprawdzasz je, aby zobaczyć przychodzące płatności, zanim trafią na główne firmowe konto bankowe. |
| Opłaty i koszty | Procesor płatności- Mogą obejmować opłaty za konfigurację, transakcje i opłaty miesięczne. - Koszty różnią się w zależności od dostawcy, branży i liczby transakcji. | Konto akceptanta- Mogą obejmować opłaty miesięczne, opłaty za obciążenia zwrotne i opłaty transakcyjne. - Koszty zależą od dostawcy i rodzaju transakcji. |
Jak działa przetwarzanie płatności sprzedawcy
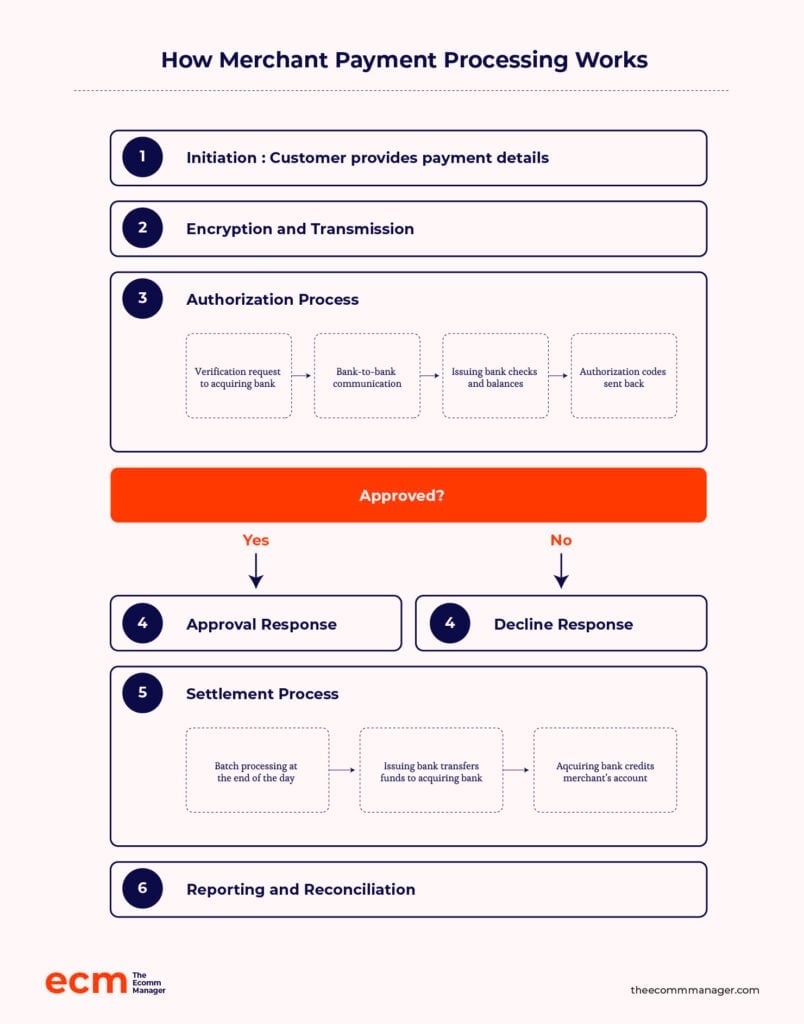
Sekwencja przetwarzania płatności sprzedawcy to wieloetapowy proces, który bezpiecznie i sprawnie przekazuje środki z konta klienta na konto firmy, umożliwiając dokonywanie zakupów.
Oto jak to działa, jakie są typowe wyzwania i rozwiązania oraz jakie znaczenie dla całego procesu mają bezpieczeństwo i zgodność z przepisami:
Proces
Proces płatności internetowej zaczyna się właśnie tutaj.
1. Rozpoczęcie
Klient podaje dane płatności w punkcie sprzedaży.
Może to polegać na przeciągnięciu karty przez czytnik lub włożeniu fizycznej karty do terminala, wprowadzeniu danych karty online lub przez telefon albo skorzystaniu z alternatywnych form płatności, takich jak portfele cyfrowe.
2. Szyfrowanie i przesyłanie
Aby chronić informacje dotyczące płatności podczas przesyłania, są one natychmiast szyfrowane. Na tym etapie bramka płatnicza zabezpiecza kanał, przesyłając zaszyfrowane dane do procesora.
Można uznać ten etap za najważniejszy, ponieważ gwarantuje, że dane płatnicze klienta dotrą do celu bez przeszkód ze strony cyfrowych przestępców.
3. Autoryzacja
Na tym etapie realizowanych jest kilka procesów:
- Żądanie weryfikacji. Operator płatności wysyła szczegóły transakcji (kwotę, identyfikator sprzedawcy itp.) do banku przejmującego.
- Komunikacja między bankami. Bank przejmujący wysyła żądanie do banku wydającego (banku klienta).
- Kontrole i mechanizmy zabezpieczające. Bank wydający weryfikuje dane karty, sprawdza limit kredytowy i ocenia zagrożenia bezpieczeństwa.
- Kod autoryzacyjny. Bank odsyła kod wskazujący na zatwierdzenie lub odrzucenie transakcji.
4. Odpowiedź
Po otrzymaniu kodu autoryzacyjnego operator płatności natychmiast informuje firmę (a często także klienta) o statusie transakcji.
Jeśli transakcja zostanie zatwierdzona, sprzedaż może być kontynuowana.
Jeśli jednak zostanie odrzucona, firma musi poinformować klienta i ewentualnie zaoferować alternatywne opcje płatności.
5. Rozliczenie
Większość transakcji jest rozliczana zbiorczo pod koniec dnia lub o innej zdefiniowanej wcześniej porze. Następnie bank wydający przekazuje środki bankowi przejmującemu.
Ostatecznie bank przejmujący uznaje konto sprzedawcy kwotą transakcji pomniejszoną o opłaty za przetwarzanie.
6. Raportowanie i uzgadnianie
Firma i instytucje finansowe przechowują szczegółową dokumentację. Firmy porównują rejestry sprzedaży z wyciągami bankowymi, aby upewnić się, że dane są prawidłowe.
Dokumentacja jest niezbędna w przypadku wszelkich rozbieżności lub obciążeń zwrotnych.
Chcesz uniknąć problemów pod koniec miesiąca? Zautomatyzuj uzgadnianie za pomocą narzędzi z naszego zestawienia oprogramowania do uzgadniania płatności.
Bezpieczeństwo i zgodność
W 2006 roku najważniejsze organizacje kartowe, takie jak Visa, Mastercard i inne, utworzyły Radę ds. Standardów Bezpieczeństwa Branży Kart Płatniczych (PCI SSC), aby zająć się kwestiami bezpieczeństwa danych i budować zaufanie w ekosystemie płatności.
Misją rady było i nadal jest tworzenie oraz utrzymywanie standardów bezpieczeństwa danych, tak aby każda firma przetwarzająca informacje o kartach kredytowych robiła to prawidłowo.
WSKAZÓWKA AUTORA
Źli ludzie nigdy nie śpią, dlatego Twoje standardy bezpieczeństwa również nie powinny. Tak jak zmieniają się zagrożenia i technologia, zmienia się także PCI DSS.
Osoby przetwarzające dane posiadaczy kart, w tym sprzedawcy i pośrednicy płatności, powinny znać nowe wymagania wersji 4.0.
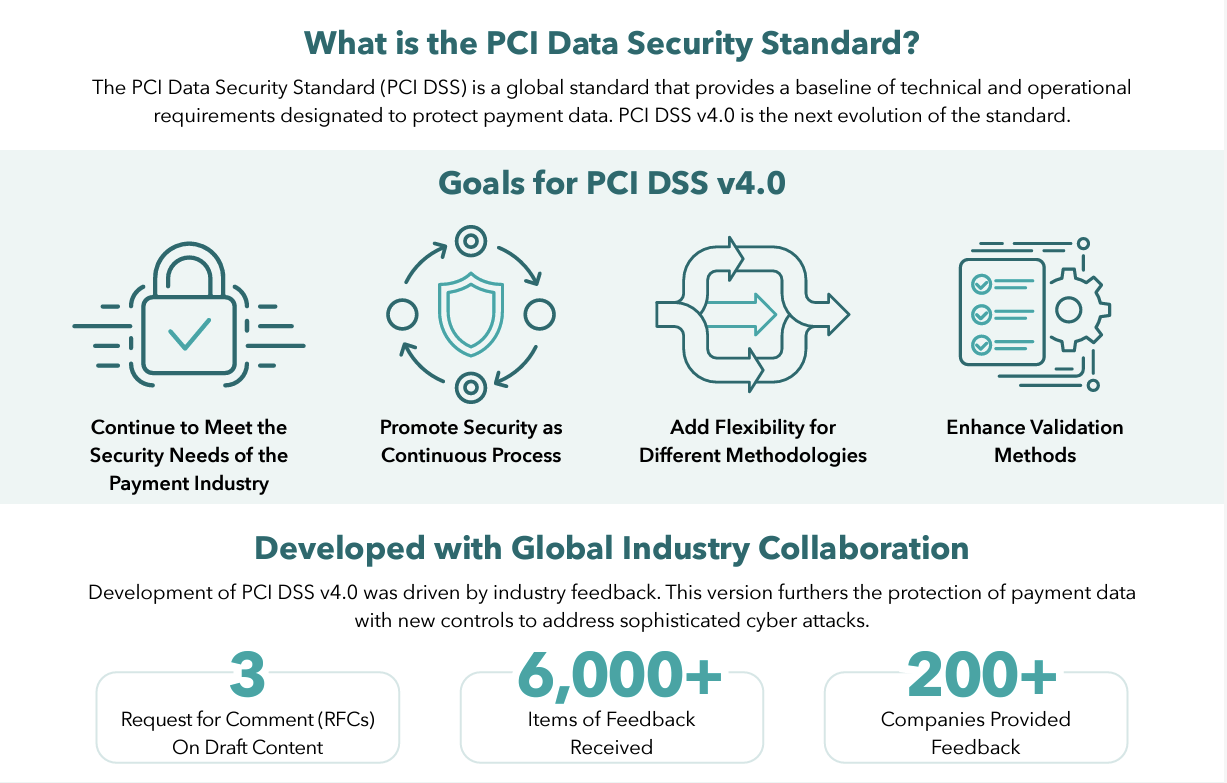
PCI DSS 4.0 przyjmuje całościowe podejście do bezpieczeństwa i kontroli dostępu.
⚠️Ponadto niezgodność z PCI może skutkować karami w wysokości do $500,000. Warto więc się z tym zapoznać!
Zgodność z PCI jest globalnym złotym standardem bezpieczeństwa danych posiadaczy kart.
Każda firma, która akceptuje lub przetwarza płatności, podlega tym przepisom, których celem jest ochrona konsumentów oraz ograniczanie oszustw i naruszeń danych.
Co jednak dzieje się, gdy usługi przetwarzania płatności nie są bezpieczne?
Przyjrzyjmy się prawdziwemu przypadkowi błędu związanego z płatnością.
Koszt naruszenia bezpieczeństwa w Home Depot
Naruszenie bezpieczeństwa w Home Depot z 2014 roku nie było drobną wpadką. Było to jedno z największych odnotowanych naruszeń systemów POS.
Hakerzy uzyskali dostęp do systemu za pomocą skradzionych danych uwierzytelniających zewnętrznego dostawcy i uzyskali dostęp do ponad 50 milionów numerów kart kredytowych oraz 53 milionów adresów e-mail.
Od kwietnia do września 2014 roku mieli pięć miesięcy nieograniczonego dostępu. Konsekwencje finansowe, jak można sobie wyobrazić, były poważne.
Home Depot wypłaciło $134.5 miliona firmom obsługującym karty kredytowe i bankom, a także $19.5 miliona klientom oraz $25 milionów instytucjom finansowym. To jednak nie wszystko…
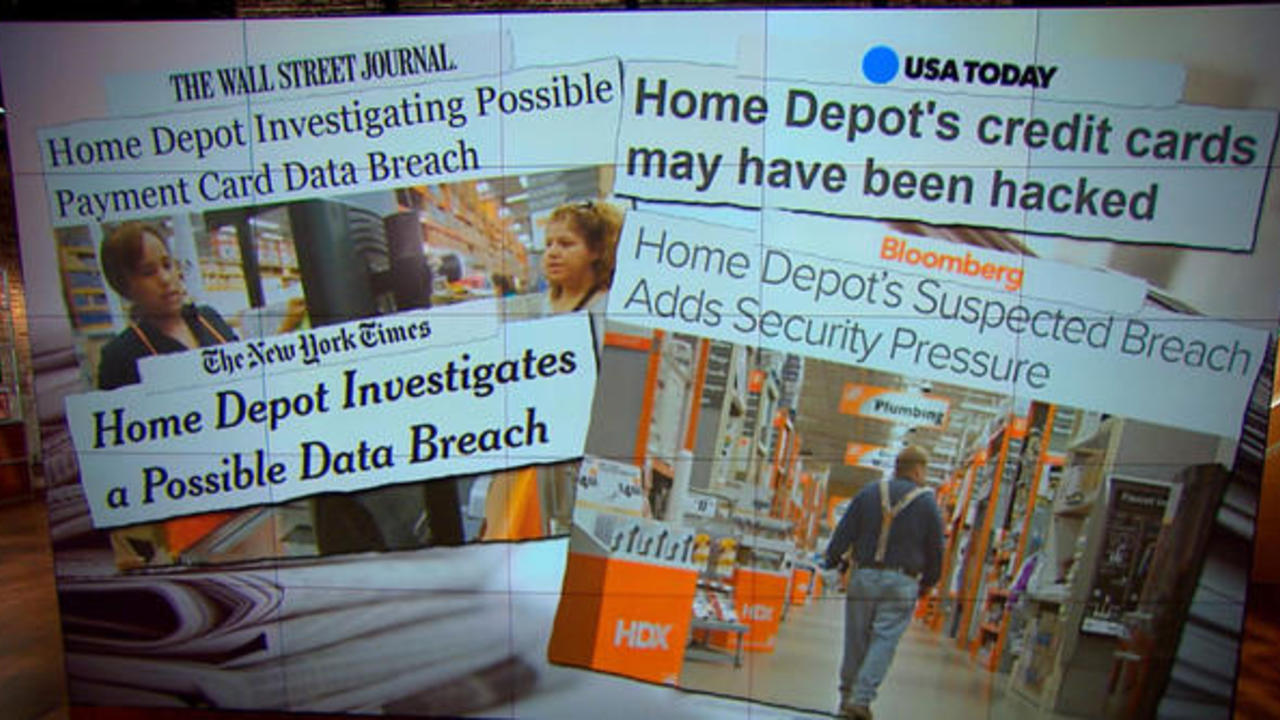
Następnie pojawiły się pozwy. Kary regulacyjne. Jedna po drugiej — każda przypominała, że firma nie chroni swoich klientów.
Wdrożono nowe, ulepszone środki bezpieczeństwa — kosztowny plaster na ziejącą ranę.
Kolejne $17.5 miliona przeznaczono na ugodę z 46 stanami i Waszyngtonem. Home Depot musiało również zatrudnić doświadczonego dyrektora ds. bezpieczeństwa informacji, przeszkolić pracowników i wzmocnić zabezpieczenia.
Często sprzedawcy traktują zgodność ze standardem PCI jako zwykłe odhaczanie kolejnego punktu.
Jednak tracą tym samym szansę, jaką ona stwarza: możliwość zatrzymania się i kompleksowej oceny praktyk związanych z danymi.
Solidna strategia bezpieczeństwa zaczyna się od zrozumienia, gdzie, w jaki sposób i zgodnie z jakimi zasadami dane są przechowywane, wykorzystywane i chronione.
Wyzwania i rozwiązania
Cyfrowe transakcje płatnicze wiążą się z wieloma kwestiami logistycznymi — nic więc dziwnego, że wyzwań jest mnóstwo. Zebrałem informacje od 33 właścicieli firm e-commerce — spośród nich przedstawiciele czterech marek opowiedzieli o wyzwaniach, z jakimi mierzą się podczas obsługi płatności jako mała firma.
Jakie są zatem te wyzwania i jak sobie z nimi radzą?
1. Pretty Moment ma problemy z rozliczaniem i rozwiązywaniem obciążeń zwrotnych
Mimo konieczności przestrzegania rygorystycznych standardów PCI DSS, jednym z najważniejszych wyzwań, z którymi często się zmagamy, jest rozliczanie i rozwiązywanie obciążeń zwrotnych
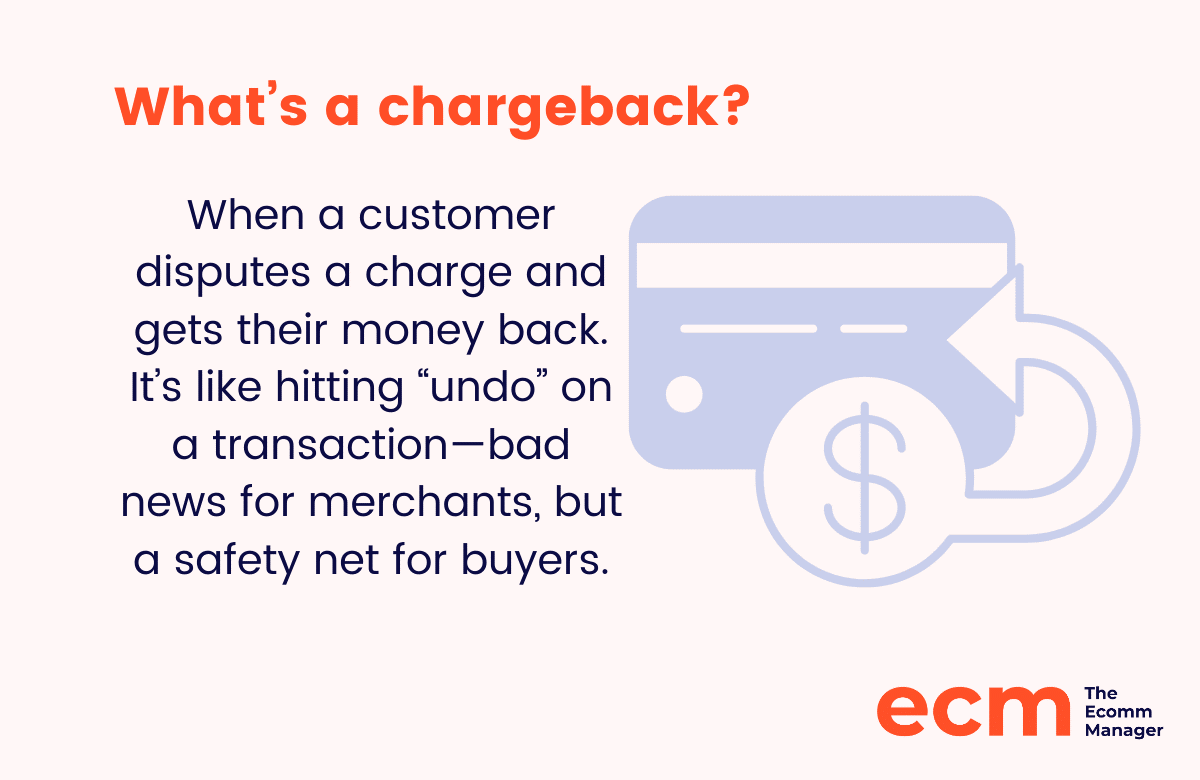
Dlaczego tak się dzieje?
Zwykle dochodzi do nich, gdy klient kwestionuje obciążenie, co może wpłynąć na nasze przychody.
Czy znaleźli sposób na rozwiązanie tego problemu?
Nauczyliśmy się sprawnie nimi zarządzać dzięki jasnej komunikacji i zapewnianiu klientom wysokiej jakości obsługi.
2. Best Online Cabinets ma trudności z zarządzaniem wieloma metodami płatności
Josh Qian, dyrektor operacyjny i współzałożyciel firmy, wyjaśnia dlaczego:
Klienci preferują różne opcje, od kart kredytowych po portfele cyfrowe, a zapewnienie bezproblemowej integracji między wszystkimi tymi platformami może być trudne.
Poza tym…
Obsługa transakcji międzynarodowych często prowadzi do problemów, takich jak opłaty za przewalutowanie i różne wymogi dotyczące zgodności z przepisami, co może komplikować naszą działalność.
Czy znaleźli sposób na rozwiązanie tego problemu?
W przypadku naszego rozwiązania do obsługi płatności wybraliśmy dostawcę specjalizującego się w handlu elektronicznym i oferującego konfigurowalne funkcje.
Ta elastyczność pozwala nam dostosować obsługę płatności do preferencji naszych klientów, zapewniając jednocześnie kompleksowe analizy umożliwiające śledzenie wydajności transakcji.
3. The Laundry Basket LLC ma problemy z opłatami transakcyjnymi
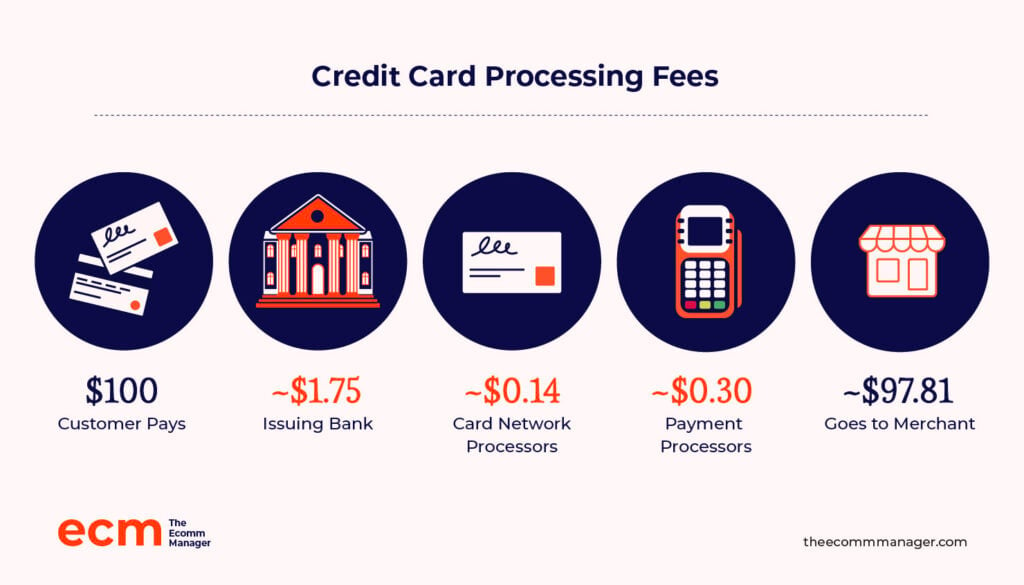
Jednym z największych wyzwań jest radzenie sobie z opłatami transakcyjnymi — szybko się sumują, szczególnie przy sprzedaży na dużą skalę,
Średnia opłata za obsługę płatności wynosi od 1.5% do 3.5%, ale nie istnieje jedno uniwersalne rozwiązanie.
Prawdopodobnie będziesz musiał uiścić różne opłaty w zależności od rodzaju prowadzonej działalności, liczby przetwarzanych transakcji oraz rodzaju akceptowanych kart.
Czy znaleźli sposób na rozwiązanie tego problemu?
Korzystamy ze Stripe do obsługi płatności, ponieważ jest niezawodny i łatwy w użyciu.
Najbardziej ufam ich zaawansowanym funkcjom bezpieczeństwa — świadomość, że dane moich klientów są bezpieczne, daje mi spokój.
Poza tym obsługa klienta stoi na wysokim poziomie, co robi ogromną różnicę, gdy pojawia się problem.
Dla porównania, transakcje Stripe realizowane osobiście za pomocą ich terminali do kart kredytowych wiążą się z konkurencyjną stawką wynoszącą zaledwie 2.7% plus 5 centów za transakcję.
Za każdą pomyślnie zrealizowaną transakcję internetową z użyciem karty lub portfela cyfrowego firma Stripe pobiera opłatę w wysokości 2.9% stawki podstawowej plus stałą opłatę w wysokości $0.30.
4. The Trade Table zmaga się z oszukańczymi transakcjami
Forrest Webber prowadzi małą firmę zajmującą się handlem elektronicznym, specjalizującą się w wysokiej jakości artykułach gospodarstwa domowego.
Ich najczęstszym wyzwaniem są oszukańcze transakcje. Gdy ktoś używa karty bez zgody jej posiadacza, mamy do czynienia z oszukańczą płatnością.
Czy znaleźli sposób na obejście tego problemu?
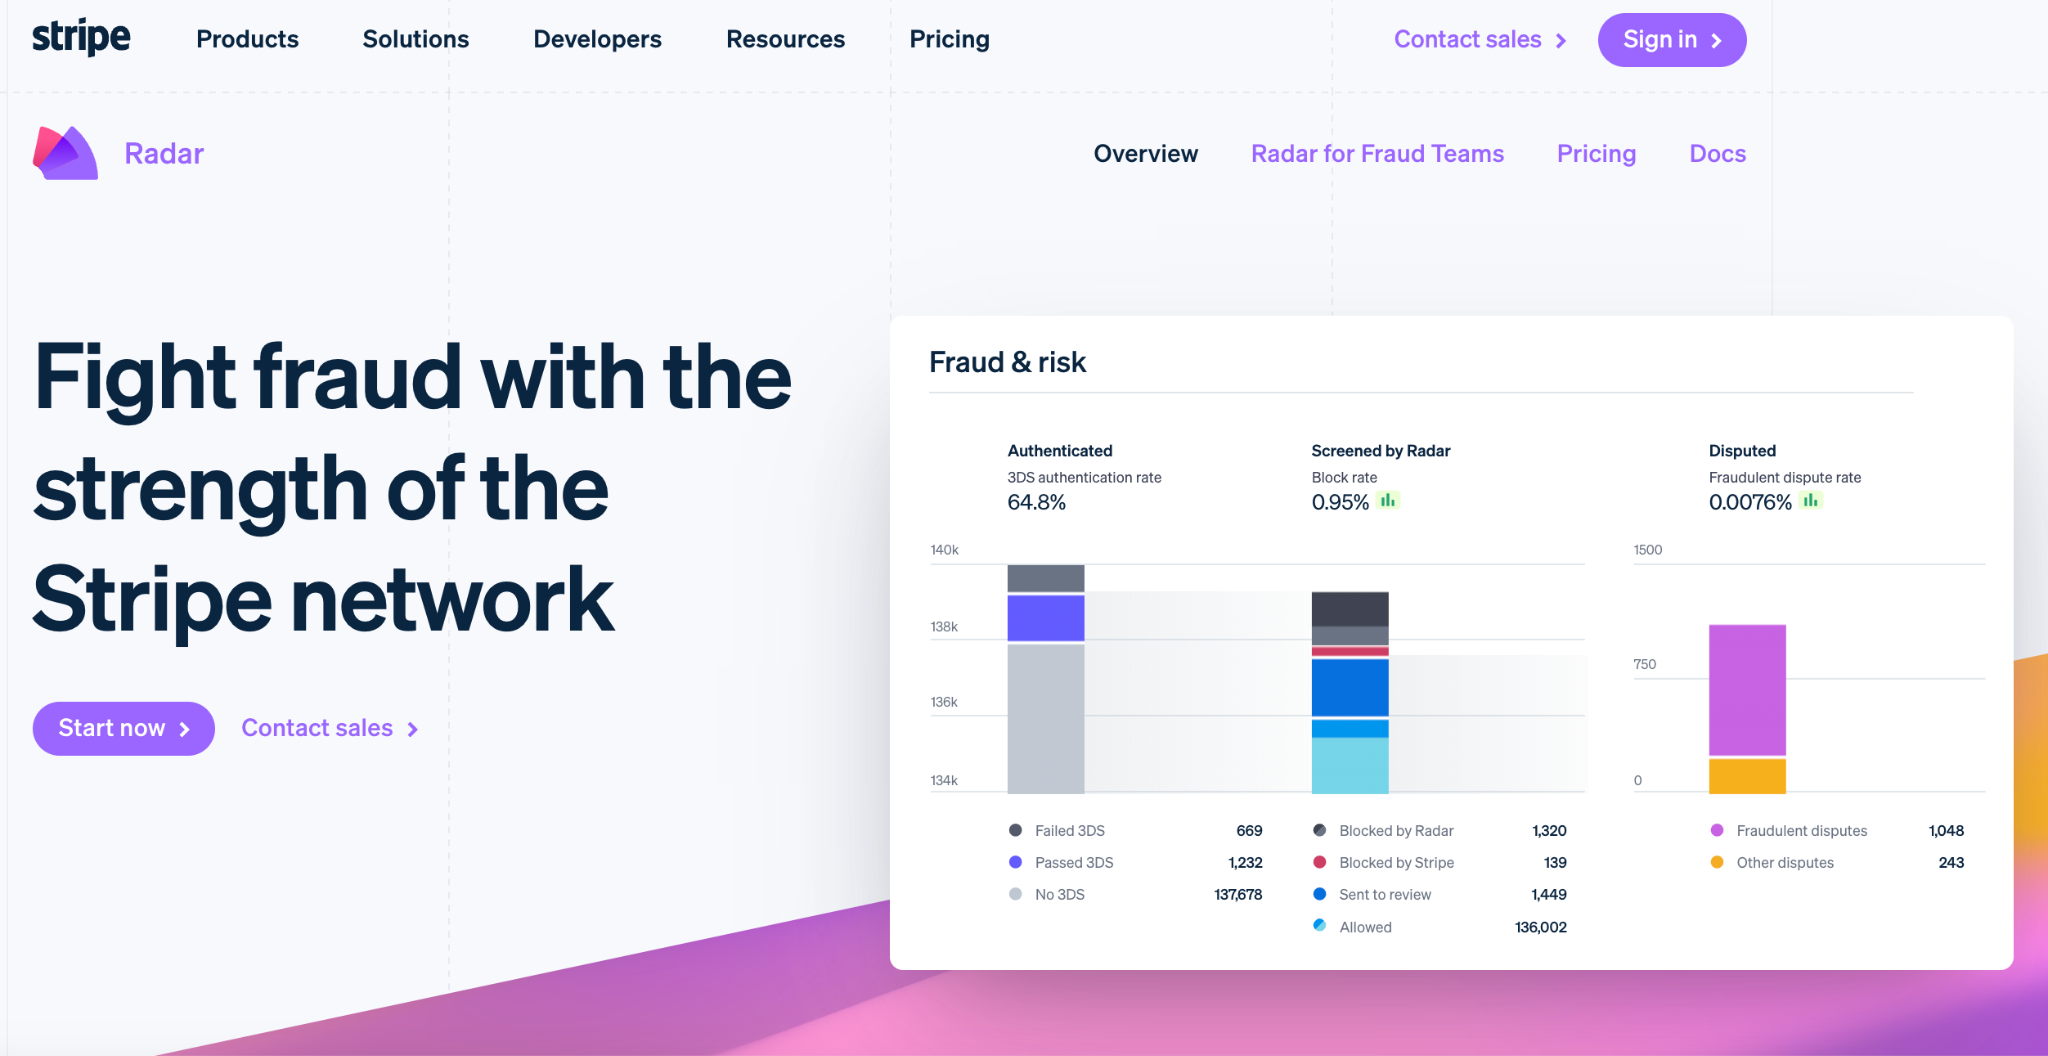
Webber wyjaśnia, że ograniczają to ryzyko, „korzystając z narzędzia Stripe Radar, które wykorzystuje uczenie maszynowe do wykrywania potencjalnych oszustw i zapobiegania im”.
Oprócz powyższych problemów, opóźnienia w przetwarzaniu płatności i odrzucone płatności kartą były innymi poważnymi kwestiami.
Jak wybrać najlepsze rozwiązania do płatności dla sprzedawców
Wybór odpowiedniego rozwiązania do płatności dla sprzedawców nie jest zabawą w przypinanie ogona osiołkowi — potrzebujesz precyzji, a nie ślepego szczęścia.
Ponieważ ta decyzja bezpośrednio wpłynie na Twoje wyniki finansowe, doświadczenia klientów i ogólny sukces firmy.

NOTATKA AUTORA
Spośród 33 ekspertów e-commerce, z którymi rozmawiałem, 17 z nich darzy zaufaniem Stripe jako swojemu głównemu rozwiązaniu do płatności dla sprzedawców. To może być niewielka próba, ale większość przemówiła.

Stripe może mieć solidną bazę fanów — jednak pozostałe 48,48% preferuje inne rozwiązania, co stanowi znaczną część rynku.
Jakie są więc najważniejsze kwestie, które należy wziąć pod uwagę przy wyborze rozwiązania do płatności dla sprzedawców?
Oto, co udało mi się ustalić, oraz co mają do powiedzenia inne firmy e-commerce:
1. Cena ma znaczenie
Nie pozwól, aby efektowne funkcje Cię zaślepiły.
Porównuj dostawców usług dla sprzedawców na podstawie opłat transakcyjnych, a także opłat miesięcznych. Zwracaj uwagę na ukryte opłaty, takie jak opłata interchange, i upewnij się, że rozumiesz wszelkie zobowiązania umowne.
Dla Jonathana Goldberga, prezesa i dyrektora generalnego Kimberifre, Square świetnie się sprawdza.
Dlaczego?
Szczególnie podoba nam się to, że pobiera stałą opłatę niezależnie od rodzaju użytej karty kredytowej, co upraszcza wszystko i zapewnia nam przewidywalność kosztów.
Cennik Square jest przejrzysty, co bardzo cenimy, a ich rozwiązania technologiczne są łatwe w obsłudze i dobrze integrują się z naszym systemem QuickBooks.
Prosta struktura cenowa Square, łatwość integracji i zaawansowane rozwiązania technologiczne sprawiają, że jest to „nasze najlepsze rozwiązanie płatnicze.”
2. Obsługa klienta jest najważniejsza
Sprawna transakcja jest niezbędna, ale gdy coś pójdzie nie tak, na przykład wystąpią błędy podczas przetwarzania kart kredytowych, potrzebujesz niezawodnego wsparcia.
Zapoznaj się z opiniami i najlepiej wybierz firmę, która oferuje całodobową obsługę klienta.
Poalo Piscatelli, właściciel i CEO firmy Alarm Relay, obdarza zaufaniem Stripe.
Dlaczego?
W miarę rozwoju naszej firmy Stripe może bez problemów obsługiwać większą liczbę transakcji, co jest ważne dla naszych przyszłych planów.
Ufamy Stripe, ponieważ jest powszechnie używany i cieszy się dobrą reputacją, a ponadto zapewnia doskonałą obsługę klienta, gdy potrzebujemy pomocy.
3. Funkcje bezpieczeństwa
Informacje zbierane na temat klientów są niezwykle cenne. Upewnij się, że Twój dostawca przestrzega standardów zgodności z PCI i oferuje zaawansowane środki bezpieczeństwa.
Ponieważ oszustwa stanowią poważny problem w handlu elektronicznym, Gavin Yi, założyciel i CEO firmy Yijin Hardware, polega na rozwiązaniu „Authorize.net ze względu na jego kompleksowe funkcje bezpieczeństwa i zaawansowane środki zapobiegania oszustwom. Wdrożenie tokenizacji i zaawansowanych protokołów bezpieczeństwa zapewnia ochronę informacji naszych klientów.”
Ponadto, ponieważ ich integracja płatności mobilnych działa sprawnie, Yijin Hardware może oferować „różne opcje bez kłopotów.”
Gavin wysoko ocenia również doskonałą niezawodność systemu, charakteryzującego się bardzo krótkimi przestojami.
4. Integracje i wyjątkowe potrzeby biznesowe
Wybrane rozwiązanie płatnicze nie powinno zakłócać istniejącego przepływu pracy.
Upewnij się, że wszystko jest zintegrowane z platformą e-commerce, oprogramowaniem księgowym i innymi niezbędnymi narzędziami.
W firmie Klatch Coffee istotnym elementem strategii e-commerce są na przykład płatności subskrypcyjne za automatyczną dostawę kawy.
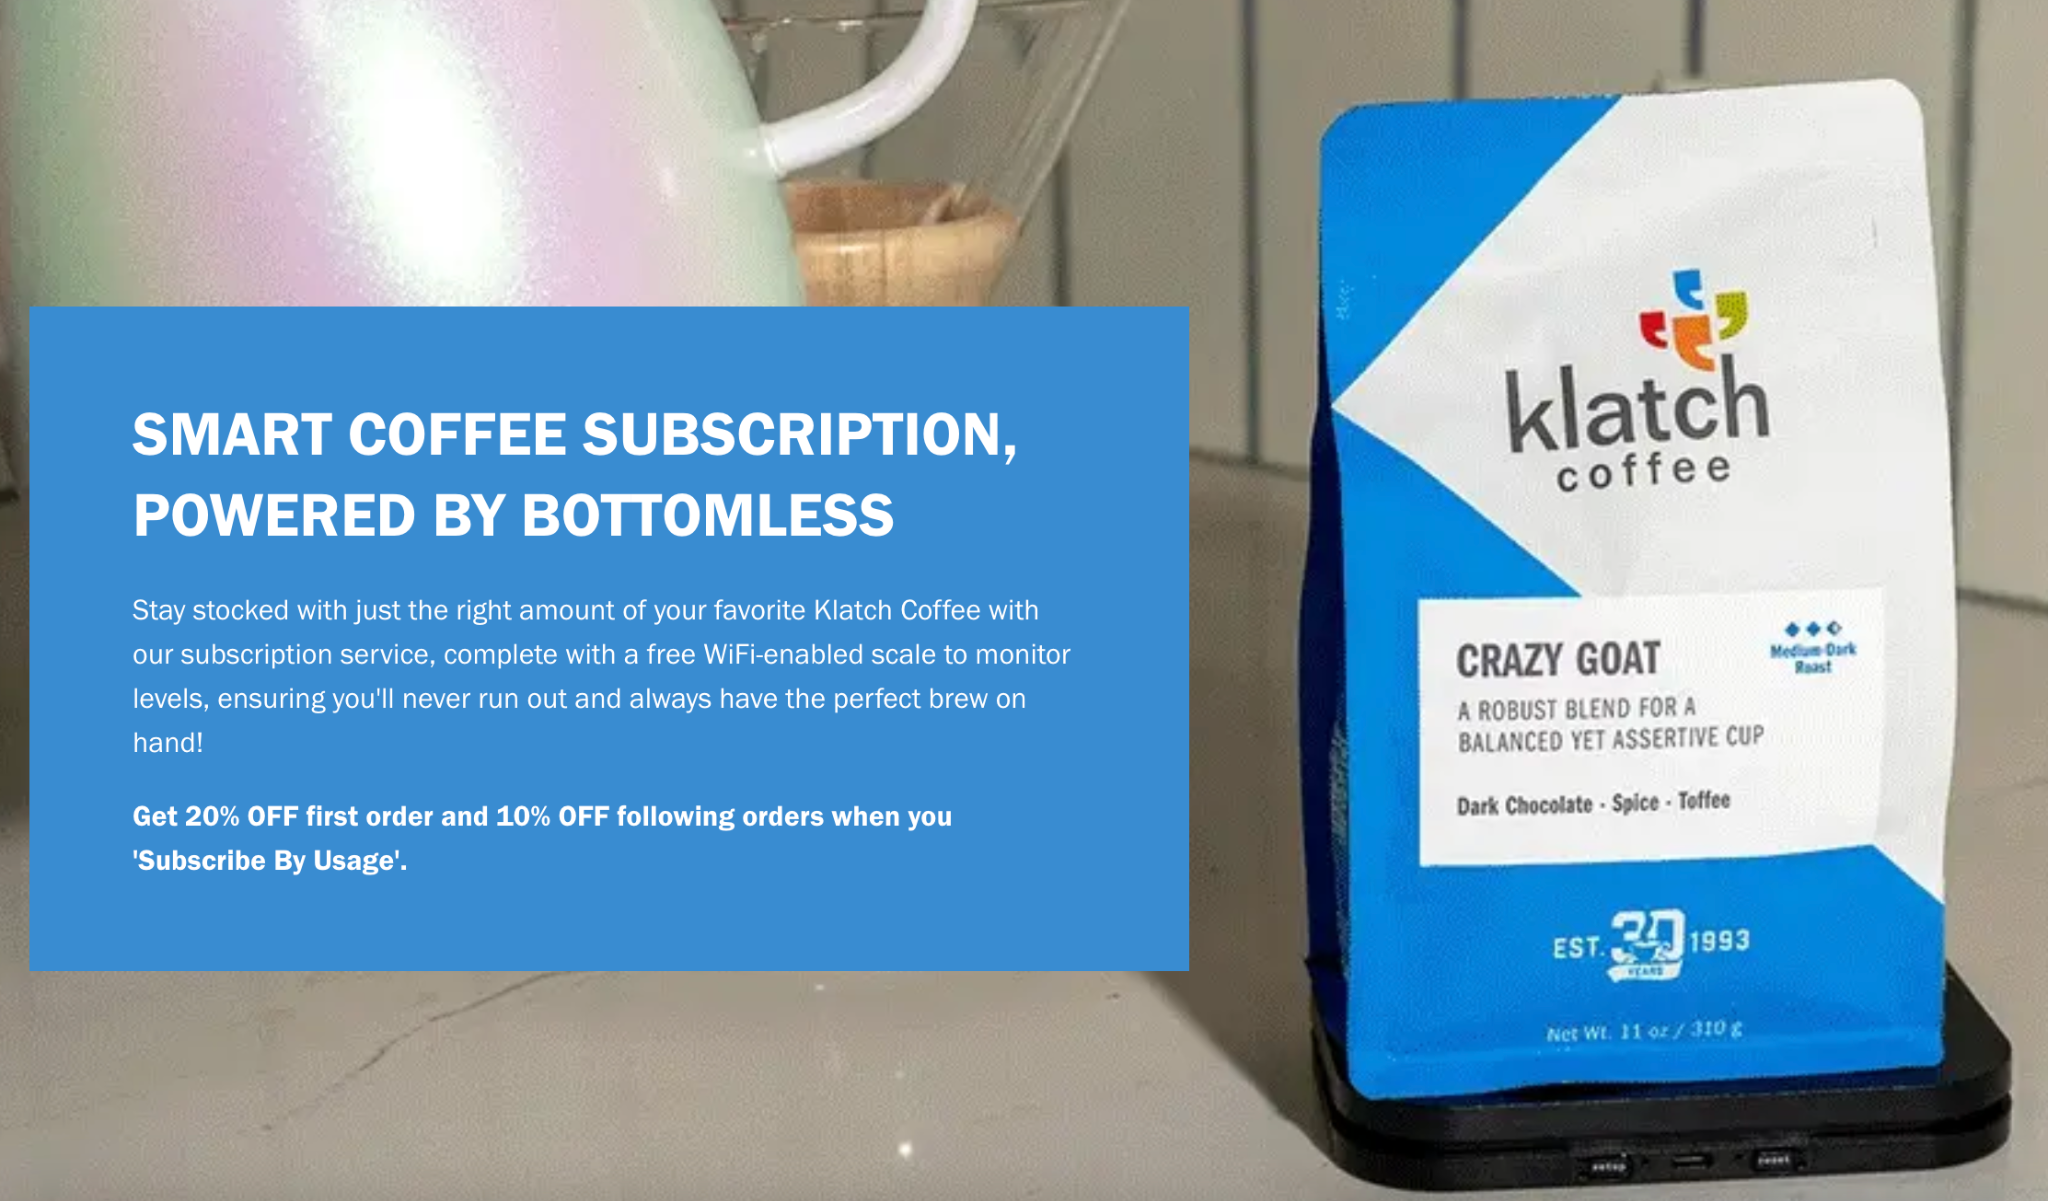
Dlatego Justin Christopher, kierownik ds. e-commerce i marketingu, mówi:
„Każde rozwiązanie płatnicze dla sprzedawców musi być najpierw dostępne na platformie Shopify, którą wybraliśmy do prowadzenia naszego handlu elektronicznego,” a ponadto musi być zaprojektowane „tak, aby bezpośrednio obsługiwać subskrypcje na Shopify i realizować cykliczne zamówienia.”
Ta konkretna potrzeba biznesowa, jego zdaniem, „ogranicza dostępne dla sprzedawców oferujących subskrypcje możliwości przetwarzania płatności”.
Weź również pod uwagę indywidualne potrzeby swojej firmy.
Czy potrzebujesz obsługi wielu walut lub określonych metod płatności? Wybierz skalowalne rozwiązanie, które może rozwijać się wraz z Twoją firmą.
Bradley Fry, właściciel firmy PinProsPlus, wybrał Braintree konkretnie dlatego, że narzędzie może „obsługiwać wiele metod płatności, w tym PayPal i Apple Pay”.
More Articles
5. Doświadczenie użytkownika i łatwość obsługi
Wybierając rozwiązanie płatnicze dla sprzedawców, uwzględnij perspektywę użytkownika.
Szukaj rozwiązań z uproszczonym procesem realizacji płatności oraz przejrzystymi, uporządkowanymi interfejsami użytkownika. Im mniej kroków i kliknięć potrzeba do zrealizowania płatności, tym lepiej.
Z tego powodu Sergio Pedemonte, dyrektor generalny Your House Fitness, korzysta z kilku rozwiązań płatniczych.
Oto jak:
Korzystamy ze Stripe, który moim zdaniem jest jedną z najlepszych opcji, szczególnie dlatego, że umożliwia dostosowywanie i oferuje przydatne interfejsy API.
PayPal to kolejna opcja, ponieważ wielu klientów woli płacić za pośrednictwem PayPal. Ponadto w przypadku transakcji osobistych korzystamy z Square.
Square jest świetnym rozwiązaniem, ponieważ oferuje stałe stawki i różnorodne funkcje, dzięki czemu stanowi doskonały system punktu sprzedaży.
Jakie korzyści przynosi to ich firmie i klientom?
Platformy te przynoszą korzyści naszej firmie, zapewniając elastyczność i wygodę zarówno nam, jak i naszym klientom.
Dzięki Stripe możemy dostosowywać wiele funkcji, co pozwala nam dopasować doświadczenie użytkownika i działania biznesowe na naszej stronie internetowej.
PayPal jest równie wartościowy, ponieważ niektórzy klienci wolą z niego korzystać mimo stałej opłaty, co ogólnie dobrze się dla nas sprawdziło.
Dlaczego Sergio im ufa?
Ufam tym platformom, ponieważ mają udokumentowaną historię sukcesów.
Korzystam z nich od ponad ośmiu lat i nadal są liderami branży, konsekwentnie zapewniając pozytywne rezultaty.
WSKAZÓWKA AUTORA
Jeśli Twoja firma jest gotowa na ekspansję globalną, nie pozwól, aby Twoja bramka płatnicza ograniczała się do jednego rynku. Poszukaj takiej, która obsługuje sieci kart i metody płatności popularne poza Twoim głównym regionem.
Na przykład Visa, Mastercard i American Express kontrolują rynek kart kredytowych w USA, ale UnionPay dominuje na globalnym rynku, zapewniając sobie 40.03% udziału w rynku w 2023 roku
Najlepsze rozwiązania płatnicze dla sprzedawców, które warto sprawdzić
Klienci powiedzieli jasno — chcą wygody i szybkości płatności cyfrowych, zarówno online, jak i w sklepie stacjonarnym.
Aż 73% preferuje płatności zbliżeniowe, kartą debetową lub kartą kredytową.
Firmy, duże i małe, muszą się dostosować. Jako sprzedawca musisz wybrać rozwiązania, które idealnie łączą funkcjonalność, bezpieczeństwo i opłacalność.
Oto niektóre z naszych najważniejszych rekomendacji w kluczowych kategoriach, które ułatwią Ci podjęcie decyzji:
Operatorzy płatności
Tak, według moich ustaleń Stripe jest najlepszy, ale warto zapoznać się z naszą listą 10 najlepszych rozwiązań programowych do przetwarzania płatności, dopasowanych do unikalnych potrzeb Twojej firmy:
Bramki płatnicze
Podobnie bramka płatnicza, która dobrze sprawdza się w przypadku innej firmy e-commerce, może nie spełniać Twoich potrzeb.
Oto nasza lista najlepszych dostawców bramek płatniczych dostępnych obecnie na rynku:
Oprogramowanie zapobiegające oszustwom
8% przychodów online jest zagrożonych oszustwem. A kto ponosi te koszty? Prawdopodobnie sprzedawca — czyli Ty.
Dlatego musisz zainwestować w solidne oprogramowanie zapobiegające oszustwom. Oto, co dla Ciebie przygotowaliśmy:
Niech cyfrowo pada
Koniec z szukaniem gotówki i obawami o odrzucone czeki. Drodzy Czytelnicy, mamy XXI wiek.
Omówiliśmy podstawy, wyzwania, a nawet historie grozy (patrzymy na ciebie, Home Depot). Ale oto sedno sprawy: wybierz odpowiednie rozwiązanie płatnicze dla sprzedawców, a wszystko pójdzie jak po maśle.
Bezpieczeństwo ma znaczenie. Wszystko sprowadza się do doświadczenia użytkownika. A ceny? Cóż, powiedzmy tylko, że Twój portfel też ma własne zdanie.
Stripe, PayPal, Square — najwięksi gracze są na rynku nie bez powodu. Nie ignoruj jednak outsiderów. Czasami idealne rozwiązanie nosi mniejszy rozmiar buta.
Świat e-commerce szybko się zmienia — podobnie jak Ty. Zapisz się do naszego newslettera z najnowszymi spostrzeżeniami dla menedżerów e-commerce od czołowych ekspertów z branży.
Najczęściej zadawane pytania dotyczące przetwarzania płatności sprzedawców
Obiecaliśmy Ci wszystko, co musisz wiedzieć, więc oto więcej informacji!
Jak wybrać dostawcę rachunku handlowego?
Potrzeby Twojej firmy określą, jaki typ dostawcy rachunku handlowego będzie dla Ciebie najlepszy. Mały sklep internetowy może skorzystać z prostoty Square, podczas gdy szybko rozwijający się technologiczny start-up może preferować skalowalność Stripe. Branże wysokiego ryzyka, takie jak CBD, wymagają usług rachunku handlowego, które podejmą ryzyko.
Najważniejsze jest znalezienie rozwiązania dopasowanego do indywidualnych potrzeb.
ELI5: Dlaczego potrzebuję dostawcy usług dla sprzedawców?
Potrzebujesz dostawcy usług dla sprzedawców, aby móc przyjmować od klientów płatności kartami kredytowymi i debetowymi. Oferuje on jednak znacznie więcej niż tylko przeciąganie plastikowej karty.
To Twój finansowy opiekun, który ułatwia sprawne przeprowadzanie transakcji, chroni dane i dostarcza cennych informacji na temat Twojej firmy.