

Pieniądze wprawiają świat biznesu w ruch.
Jeśli jesteś właścicielem lub zarządzasz firmą e-commerce, zrozumienie ekosystemu branży płatniczej może otworzyć drzwi do sprawniejszych transakcji i większego zadowolenia klientów.
Jestem pewien, że brzmi to onieśmielająco, ponieważ może nie być to obszar, w którym czujesz się najlepiej.
Aby łatwiej było przyswoić te informacje, podzieliłem ten przewodnik na pięć przystępnych sekcji:
- Przegląd historii branży płatniczej: Od czasów starożytnych po erę cyfrową.
- Poznajmy najważniejszych uczestników: Kto jest kim we współczesnym ekosystemie płatności.
- Cykl przetwarzania płatności: Jak ci uczestnicy współpracują, aby realizować transakcje.
- Regulacje branżowe i zgodność z przepisami: Zasady, których muszą przestrzegać, aby wszystko działało bezpiecznie i sprawnie.
- Rozwijające się trendy: Co czeka sektor płatności w najbliższej przyszłości.
Każda z nich pomoże Ci zrozumieć, jak działają płatności w handlu elektronicznym, oraz dostrzec możliwości optymalizacji procesów.
Zaczynajmy.
Branża płatnicza: historia i ewolucja
W przeszłości ludzie znajdowali sposoby na przezwyciężenie ograniczeń starożytnych systemów płatności, co doprowadziło do powstania wielu innowacyjnych rozwiązań, które znamy dzisiaj.

Zrozumienie ich historii może podpowiedzieć nam, dokąd zmierzają. Wróćmy więc do początków:
Pojawienie się płatności cyfrowych nie oznaczało końca postępu technologicznego w tym sektorze. Dalszy rozwój przez lata nadal sprawia, że płatności online są bardziej niezawodne, wydajne i wygodne.
Pomogło to klientom z otwartymi ramionami przyjąć handel elektroniczny jako alternatywę dla tradycyjnych zakupów.
Innowacje w zakresie bezpieczeństwa sprawiły, że kupujący czują się swobodniej, udostępniając w internecie poufne informacje dotyczące płatności. Doceniają również szybkość i dostępność, które zapewniają nowoczesne rozwiązania płatnicze.
W przypadku firm zajmujących się handlem elektronicznym — niezależnie od ich wielkości — rozwiązania te odgrywają kluczową rolę w docieraniu do odbiorców na całym świecie.
Są one jednymi z najważniejszych podmiotów kształtujących przyszłość płatności. Poniżej omówimy pozostałe z nich i przedstawimy znaczenie ich ról w ekosystemie.
Najważniejsze podmioty ekosystemu płatności

Branża płatnicza składa się z różnych podmiotów.
Wiedza o tym, jak ich role wpisują się w przebieg procesu, pomoże Ci wybrać odpowiednią technologię i partnerów dla Twojej firmy.
Banki wydające karty
Banki wydające karty (zwane również emitentami kart) to instytucje finansowe, które dostarczają karty płatnicze Twoim klientom.
Za każdym razem, gdy klient dokonuje zakupu w Twojej witrynie, bank wydający kartę decyduje, czy autoryzować, czy odrzucić transakcję kartą.
Banki te pobierają od banku rozliczeniowego — Twojego banku — opłatę za przetwarzanie transakcji kartą kredytową, ponieważ przejmują ryzyko oszustwa i braku płatności.
📚 Dalsza lektura
Płatności kartami kredytowymi będą miały drugą najwyższą wartość transakcji w 2027 roku.
Więcej informacji na ten temat znajdziesz w naszym przewodniku po przetwarzaniu płatności kartami kredytowymi w handlu elektronicznym oraz recenzjach oprogramowania do przetwarzania płatności kartami kredytowymi.
Banki rozliczeniowe
Banki rozliczeniowe przetwarzają płatności kartą w Twoim imieniu i przekazują środki na Twój rachunek handlowy, pomniejszone o wszelkie opłaty za przetwarzanie.
Odczuwają presję ze strony sieci kartowych, takich jak Mastercard i Visa, aby monitorować sprzedawców i pomagać tym, którzy zmagają się z wysokim odsetkiem obciążeń zwrotnych, ponieważ odpowiadają za rozpatrywanie sporów.
Jednak ograniczenie liczby obciążeń zwrotnych spoczywa w pełni na Twoich barkach.
Bank rozliczeniowy może nałożyć bardziej rygorystyczne wymagania i sklasyfikować Twoją firmę jako podmiot wysokiego ryzyka, jeśli problemy będą się utrzymywać — szczególnie w przypadku przetwarzania płatności za subskrypcje, gdzie transakcje cykliczne zwiększają ryzyko obciążeń zwrotnych.
Może to również doprowadzić do zamknięcia rachunku i wpisania na listę Member Alert to Control High-Risk Merchants (MATCH).
Jeśli Twoja firma znajdzie się na czarnej liście, znalezienie nowych banków rozliczeniowych będzie trudne, co ograniczy możliwości przetwarzania płatności w handlu elektronicznym. W branżach, które z natury wiążą się z wysokim ryzykiem, takich jak CBD, marki muszą szukać dostawców rachunków handlowych dla podmiotów wysokiego ryzyka.
Sieci płatnicze
Sieci płatnicze, nazywane również sieciami kartowymi, przekazują informacje o transakcji z operatora płatności do banku wydającego kartę w celu autoryzacji.
Mastercard, Visa, Discover i American Express to giganci branży, których wszyscy dobrze znamy.
Zajmują się różnymi zadaniami — od weryfikacji i autoryzacji płatności po transfer środków — aby zagwarantować sprawny przepływ pieniędzy z banku klienta do Twojego.
Operatorzy płatności
Operatorzy płatności zarządzają elektronicznym transferem środków między klientami a firmami.
Integrują się z systemem finalizacji zakupu, weryfikują transakcje, chronią dane płatnicze i ułatwiają transfer środków.
W zamian za korzystanie z ich usług pobierają opłaty za przetwarzanie.
Każde oprogramowanie do przetwarzania płatności ma własną strukturę opłat, z którą trzeba się zapoznać.
Jak podzielił się Eric Cohen z Merchant Advocate, platformy pomagającej firmom ograniczać koszty kart kredytowych:
Sprzedawcy mogą znacznie skorzystać na zapoznaniu się z terminologią używaną przez operatorów, aby proaktywnie sprawdzać swoje wyciągi pod kątem wszelkich rozbieżności lub ukrytych opłat i prosić operatora o ich usunięcie.
Najlepsi operatorzy oferują coś więcej niż bezpieczny przepływ środków. Są również transparentni.
Poniższe rozwiązania spełniają oba te kryteria, a także oferują więcej:
Have an account? Log In
Bramki płatności
Bramki płatności są odpowiednikiem systemów sprzętowych punktów sprzedaży (POS) używanych w tradycyjnych sklepach.
Szyfrują dane, aby chronić informacje płatnicze klientów przed nieuprawnionym dostępem podczas finalizacji zakupu. Następnie przekazują je operatorowi płatności w celu sfinalizowania transakcji.
Wybór najlepszego cyfrowego pośrednika do tego zadania zwiększa bezpieczeństwo płatności, dlatego potrzebujesz niezawodnego rozwiązania.
Oto nasze najlepsze propozycje:
Dostawcy usług dla sprzedawców i ISO
Dostawcy usług dla sprzedawców (MSP) zakładają rachunki bankowe dla sprzedawców i dostarczają niezbędny sprzęt oraz oprogramowanie do obsługi transakcji.
Niezależne organizacje sprzedażowe (ISO) są jednymi z tych zewnętrznych dostawców MSP.
MSP i ISO działają jako pośrednicy między sieciami kartowymi a tradycyjnymi bankami, ale zapewniają małym firmom i startupom lepsze wsparcie niż te ostatnie.
Podczas gdy banki rozliczeniowe koncentrują się na szerszym rynku, MSP i ISO mogą dostosować swoje usługi przetwarzania do konkretnych potrzeb firmy, często oferując korzystniejsze stawki i bardziej innowacyjne rozwiązania.
Ponadto często zapewniają lepszą obsługę klienta i krótszy czas reakcji.
Portfele cyfrowe i płatności mobilne
Integracja z opcjami portfeli cyfrowych, takimi jak Apple Pay i Google Pay, zmniejsza tarcia podczas finalizacji zakupu, ponieważ współcześni kupujący preferują je ze względu na wygodę.
Prawdopodobnie dlatego 70% klientów w USA dokonało płatności za pomocą telefonu komórkowego lub tabletu co najmniej raz w 2023 roku.
Nie muszą ręcznie wprowadzać danych karty kredytowej ani opuszczać strony finalizacji zakupu, aby wpisać kod zabezpieczający.
Wystarczy, że przyłożą swoje urządzenie, aby dokonać płatności, lub skorzystają z uwierzytelniania biometrycznego, takiego jak odcisk palca lub rozpoznawanie twarzy.
📑 Dalsza lektura:
Portfele cyfrowe i płatności mobilne stanowiły około połowy globalnych płatności w handlu elektronicznym w 2023 roku.
Poznaj najlepsze rodzaje płatności mobilnych oraz rozwiązania do obsługi płatności mobilnych dla swojego sklepu internetowego.
Cykl przetwarzania płatności
Przy tak wielu zaangażowanych podmiotach przetwarzanie płatności może być trudne do zrozumienia.
Aby ułatwić zrozumienie tego procesu, postawimy Cię w sytuacji marki nutraceutyków o nazwie LumiNourish.
Prześledźmy poszczególne etapy cyklu, a także problemy i najlepsze praktyki pozwalające im przeciwdziałać.

1. Klient inicjuje płatność
Rue, lojalna klientka LumiNourish, kupuje na stronie internetowej swój ulubiony nawilżający zestaw do pielęgnacji skóry.
Wybiera zapisany portfel cyfrowy, aby przyspieszyć proces finalizacji zakupu.
Alternatywnie, podczas wizyty w sklepie stacjonarnym LumiNourish przykłada kartę do terminala wyposażonego w technologię komunikacji bliskiego zasięgu (NFC).
Technologia NFC zabezpiecza płatności zbliżeniowe, umożliwiając bezprzewodową komunikację między kartą lub urządzeniem mobilnym a terminalem.
2. Bramka płatnicza szyfruje i przesyła dane transakcji
Po sfinalizowaniu przez Rue płatności online bramka płatnicza LumiNourish szyfruje dane transakcji, aby chronić dane jej karty.
Szyfrowanie zamienia numer jej karty kredytowej, datę ważności i kod CVV w bezpieczny, nieczytelny kod, którego złośliwi hakerzy nie mogą przechwycić.
W tym procesie mogą wystąpić przekroczenia limitu czasu lub błędy, jeśli interfejsy API bramki i platformy nie są prawidłowo skonfigurowane.
Mechanizmy ponawiania prób, takie jak automatyczne ponowienia i protokoły awaryjne, mogą pomóc w rozwiązaniu problemów. Bramki płatnicze, takie jak Stripe, wykorzystują uczenie maszynowe, aby zwiększyć prawdopodobieństwo pomyślnego dokonania płatności.
3. Operator płatności przekazuje dane do banku rozliczającego
Operator płatności przekazuje zaszyfrowane dane do banku LumiNourish.
Jeśli operator płatności prześle nieprawidłowy numer rachunku bankowego lub numer rozliczeniowy, bank nie będzie mógł przekierować płatności. Ta niezgodność może skutkować nieudanymi transakcjami.
Jeśli dane są prawidłowe, bank LumiNourish otrzyma zaszyfrowane dane do weryfikacji.
4. Bank rozliczający żąda autoryzacji płatności
Bank sprzedawcy żąda autoryzacji płatności od banku wydającego — banku Rue — za pośrednictwem sieci płatniczej. Tokenizacja zwiększa bezpieczeństwo na tym etapie, zastępując jej dane tokenem.
Notatka autora
Niektórzy operatorzy płatności, tacy jak Stripe i Adyen są również bankami przejmującymi.
Operatorzy ci mogą samodzielnie obsługiwać żądanie autoryzacji
5. Bank wydający zatwierdza lub odrzuca transakcję
Bank Rue sprawdza, czy karta jest ważna i czy ma wystarczające środki lub limit kredytowy, aby sfinalizować zakup.
Jeśli wszystko się zgadza, transakcja zostaje zatwierdzona; w przeciwnym razie zostaje odrzucona.
Przerwa w działaniu systemu banku wydającego może powodować błędy autoryzacji.
Oferowanie innych metod płatności, takich jak portfele cyfrowe, może w tym przypadku pomóc ograniczyć porzucanie koszyków.
6. Sieć płatnicza przekazuje z powrotem status transakcji
Po zatwierdzeniu lub odrzuceniu autoryzacji przez bank Rue sieć płatnicza przesyła odpowiedź z powrotem przez cały łańcuch płatności.
Komunikat ten trafia do banku LumiNourish, który przekazuje go operatorowi płatności w celu zaktualizowania jego systemu.
7. Bank przejmujący rozlicza zatwierdzoną transakcję
Kody autoryzacyjne są ważne przez ograniczony czas. Po autoryzacji LumiNourish musi przesłać za pośrednictwem swojego operatora płatności do banku Rue żądanie rozliczenia, aby otrzymać środki.
Sprzedawca musi rozliczyć transakcję w ciągu 7 dni, w przeciwnym razie wystawca może anulować kod autoryzacyjny i ma możliwość dokonania obciążeń zwrotnych.
Z mojego doświadczenia wynika, że 90% transakcji jest rozliczanych w ciągu 2–3 dni roboczych.
Zakłócenie przepływu na dowolnym etapie może powodować opóźnienia, błędy lub nieudane transakcje.
Kontroluj każdy element procesu i każdego kluczowego uczestnika, aby zapewnić płynny przebieg płatności.
Regulacje i zgodność z przepisami w branży obsługi płatności
Oszustwa związane z płatnościami internetowymi mogą do 2027 roku doprowadzić do globalnych strat przekraczających 343 miliardy dolarów.
Bez rygorystycznego przestrzegania standardów firmy narażają się na oszustwa i naruszenia bezpieczeństwa.
Firmy e-commerce i instytucje świadczące usługi finansowe muszą przestrzegać poniższych regulacji, aby chronić swoją działalność i uniknąć poważnych konsekwencji prawnych.
Niektóre z tych regulacji zależą od regionu, co oznacza, że mają zastosowanie konkretnie do firm działających na określonych obszarach lub obsługujących klientów z tych obszarów.
- Przeciwdziałanie praniu pieniędzy (AML). AML to globalne przepisy dotyczące płatności egzekwowane przez organizacje takie jak Grupa Specjalna ds. Przeciwdziałania Praniu Pieniędzy (FATF). Wymaga od sprzedawców internetowych monitorowania transakcji pod kątem oznak prania pieniędzy, w tym transakcji o wysokiej wartości lub transakcji z krajów wysokiego ryzyka.
- Poznaj swojego klienta (KYC). KYC to konkretny, możliwy do wdrożenia element AML. Witryny e-commerce wymagają od klientów podania danych osobowych i dokumentów tożsamości w celu zweryfikowania ich tożsamości. Platforma weryfikuje takie dane jak imię i nazwisko, adres, data urodzenia oraz dokumenty tożsamości wydane przez organy państwowe, aby upewnić się, że klient jest wiarygodny.
- Standard bezpieczeństwa danych PCI. Sprzedawcy muszą przestrzegać PCI DSS i chronić dane posiadaczy kart niezależnie od tego, czy korzystają z samodzielnie zbudowanych, czy zewnętrznych systemów płatności. Przeczytaj pełne wytyczne PCI DSS dotyczące handlu elektronicznego tutaj.
- Ogólne rozporządzenie o ochronie danych (GDPR). GDPR nakazuje firmom z sektora e-commerce ograniczać gromadzenie danych do minimum, ograniczać dostęp do baz danych i zapewniać zgodność podmiotów zewnętrznych z przepisami. Aby zachować zgodność z przepisami, muszą również niezwłocznie zgłaszać naruszenia organom oraz klientom, których dotyczą.
- Dyrektywa w sprawie usług płatniczych (PSD2). Egzekwowana przez Urząd Nadzoru Finansowego (FCA), PSD2 zakazuje pobierania dodatkowych opłat od transakcji kartowych B2C (między firmą a konsumentem). Nie ma zastosowania do sprzedaży e-commerce B2B. Wprowadza również silne uwierzytelnianie klienta (SCA) z uwierzytelnianiem dwuskładnikowym w celu weryfikacji klientów.
- Zgodność z sankcjami OFAC. Firmy e-commerce z USA muszą unikać działalności handlowej lub finansowej z podmiotami lub osobami znajdującymi się na listach sankcyjnych OFAC. Muszą sprawdzać konsumentów, dostawców i partnerów w transakcjach bezpośrednich oraz realizowanych za pośrednictwem podmiotów zewnętrznych. Unia Europejska prowadzi własne listy sankcyjne i przepisy. Po brexicie Biuro ds. wdrażania sankcji finansowych (OFSI) zarządza sankcjami dotyczącymi firm działających w Wielkiej Brytanii.
Od sprzedawców po dostawców usług płatniczych przestrzeganie tych ram regulacyjnych ma kluczowe znaczenie dla wszystkich uczestników ekosystemu płatności.
Wdrożenie solidnych środków zapewniających zgodność z przepisami pozwala firmom lepiej wykorzystywać trendy i postęp w branży.
Trendy w branży płatniczej i prognozy na przyszłość
Raporty wykazały: 13% kupujących porzuciło koszyki z powodu ograniczonej liczby metod płatności. Kolejne 9% zrobiło to po odrzuceniu ich karty.
Odejście od starszych systemów płatności i poznanie nowoczesnych rozwiązań będzie korzystne dla klientów.
Oto najważniejsze trendy i prognozy na przyszłość, które kształtują przyszłość przetwarzania płatności.
Metody płatności zbliżeniowych
Płatności zbliżeniowe stają się powszechne.
67% sprzedawców akceptuje jakąś formę płatności bezdotykowej, a korzysta z niej ponad 50% klientów. Oczekuje się, że do 2029 roku wartość transakcji tego typu na całym świecie osiągnie 15,7 biliona dolarów.
ExxonMobil, jedna z największych notowanych na giełdzie firm naftowych i gazowych na świecie, dążyła do poprawy doświadczeń klientów, oferując wygodniejsze i bezdotykowe opcje płatności.
Wspólnie z firmą Fiserv firma ExxonMobil zintegrowała Google Pay ze swoimi systemami płatności za pośrednictwem platformy Carat firmy Fiserv.
Bezdotykowe płatności Google Pay pozwalają konsumentom płacić przy dystrybutorze poprzez zeskanowanie kodu QR lub użycie aplikacji do aktywowania dystrybutora.
Ten trend ogranicza kontakt fizyczny i przyspiesza transakcje w firmach prowadzących sklepy stacjonarne.
Integracja kryptowalut z systemami płatności
Akceptowanie płatności kryptowalutami lub wprowadzenie ich jako opcji możliwej do wykorzystania w programach lojalnościowych może pomóc zwiększyć przychody i przyciągnąć klientów.
Firmy obsługujące karty kredytowe integrują kryptowaluty z systemami płatności, aby zapewnić sprzedawcom większą elastyczność w zakresie akceptowania płatności.
Na przykład: inicjatywa Crypto Credential firmy Mastercard umożliwia użytkownikom wysyłanie i odbieranie kryptowalut za pomocą prostych aliasów zamiast długich adresów blockchain.
Istnieją jednak wyzwania regulacyjne.
Austin Shave, dyrektor finansowy w firmie ChicksX i ekspert branży kryptowalut, zauważył, że operatorzy płatności mogą spotkać się z różnymi regulacjami w zależności od kraju:
Na przykład w USA firmy zajmujące się kryptowalutami muszą przestrzegać przepisów SEC i zarejestrować się w FinCEN.
Uwierzytelnianie wieloskładnikowe (MFA) i biometria
Naukowcy przewidują, że udział uwierzytelniania wieloskładnikowego w rynku wzrośnie do $40 billion do 2030 roku.
MFA łączy fizyczne (smartfon lub brelok), logiczne (hasła) i biometryczne metody weryfikacji (rozpoznawanie twarzy).
Każda metoda uzupełnia pozostałe, wypełniając istniejące luki w zabezpieczeniach.
Silne hasła zapewniają 50% kupujących poczucie bezpieczeństwa w internecie. Twoja firma może zdobyć ich zaufanie, wdrażając kompleksowe i wygodne rozwiązania MFA.
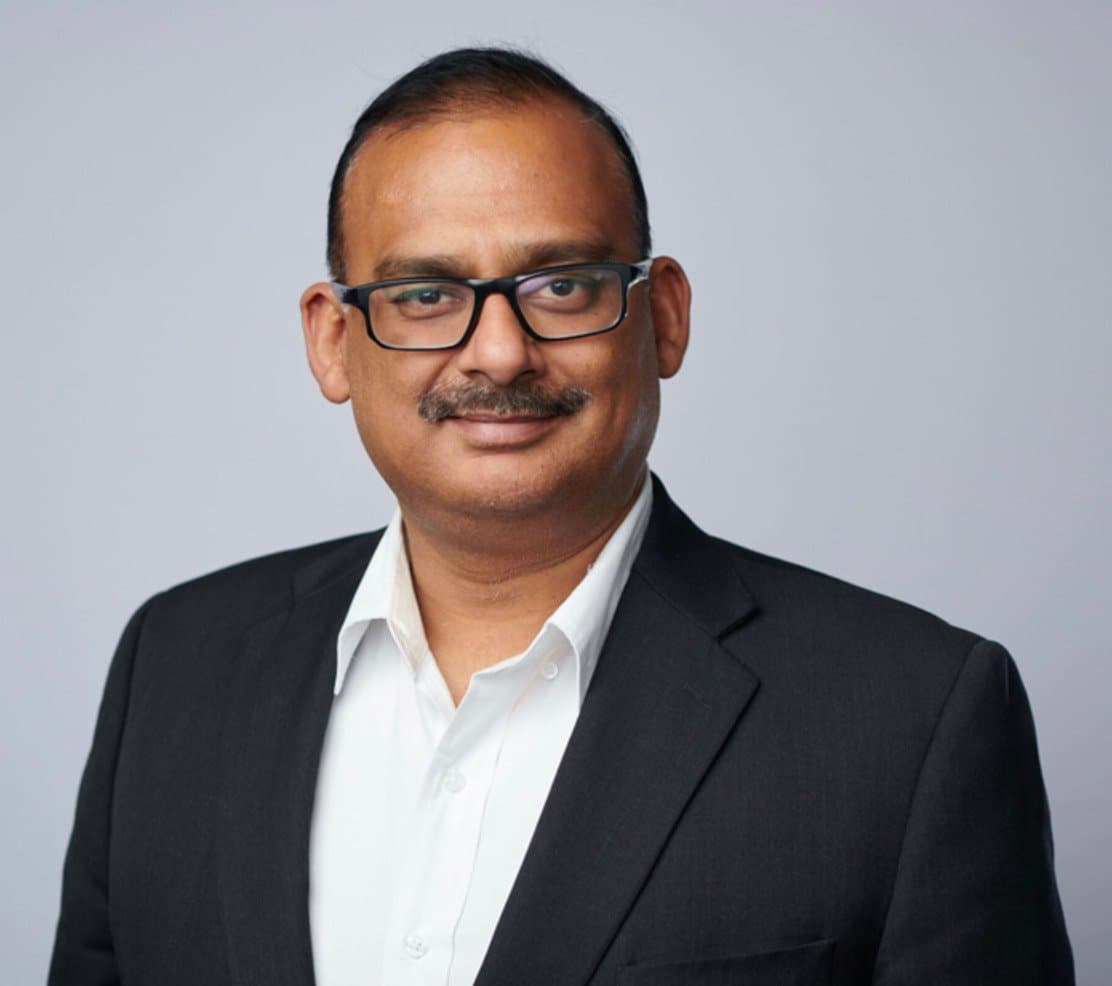
Wink, innowacyjna technologia biometryczna, integruje rozpoznawanie twarzy, uwierzytelnianie głosowe i weryfikację urządzenia w jednym rozwiązaniu.
Ten przykład trendu w płatnościach zapewnia spójne doświadczenie we wszystkich punktach kontaktu online i w sklepach stacjonarnych.
Proces uwierzytelniania musi być stale bezpieczny i przyjazny dla użytkownika.
W Wink rozwiązujemy ten problem, opracowując rozwiązania niezależne od urządzenia, które zapewniają prywatność, niezawodność i łatwość obsługi niezależnie od platformy — dzięki temu każda transakcja jest równie prosta i godna zaufania jak poprzednia.
More Articles
Subskrypcja BNPL
Kup teraz, zapłać później (BNPL) to opcja finansowania, która pozwala kupującym nabyć produkt i pominąć płatność z góry.
Zamiast tego mogą odroczyć płatności na określony czas, przy zerowym lub niskim oprocentowaniu.
Oczekuje się, że branża będzie rozwijać się przy średnim rocznym tempie wzrostu wynoszącym 20,7%, osiągając wartość do 167,58 mld USD do 2032 roku. Dane te pokazują, jak bardzo klienci, zwłaszcza młodsze pokolenie, cenią tę usługę.
Tak bardzo, że Klarna, popularna platforma BNPL, uruchomiła program subskrypcyjny dla swoich klientów w USA na początku 2024 roku.
Oprócz swojej głównej usługi plan obejmuje dodatkowe korzyści premium i specjalne oferty.
📖 Dalsza lektura
Klarna korzysta z rozwoju rynku handlu elektronicznego opartego na subskrypcjach, którego wartość ma osiągnąć 2419,69 mld USD do 2028 roku.
Jeśli prowadzisz tego rodzaju działalność e-commerce lub rozważasz jej rozpoczęcie, oto najważniejsze wskazówki dotyczące zarządzania płatnościami subskrypcyjnymi.
W tej kategorii również mamy swoich faworytów. Sprawdź nasze zestawienie 10 najlepszych platform BNPL, jeśli chcesz skorzystać z tej wartościowej metody płatności:
Sztuczna inteligencja w wykrywaniu oszustw
Wykrywanie oszustw (43%) jest jednym z najważniejszych zastosowań AI i ma ogromny potencjał w przetwarzaniu płatności.
Algorytmy AI mogą analizować wzorce transakcji w czasie rzeczywistym. Firmy handlowe mogą wykorzystywać tę technologię do monitorowania systemów POS i analizowania zachowań klientów w celu identyfikowania anomalii oraz potencjalnych oszustw.
Dobrym przykładem, według Edwarda Tiana, dyrektora generalnego GPTZero, jest możliwość „wykrywania wzorców lub powielonych/uzupełnionych informacji wskazujących na oszustwo”.
Im szybciej firmy oznaczą i rozwiążą problemy związane z podejrzaną aktywnością, tym mniej zakłóceń napotkają klienci.
Ta pozytywna reputacja może pomóc przyciągnąć nowych klientów i zatrzymać obecnych.
AI i uczenie maszynowe znacząco poprawiają zarówno bezpieczeństwo, jak i doświadczenia klientów.
Algorytmy AI nieustannie analizują wzorce transakcji, szybko identyfikując oszustwa i zapobiegając im, zanim wpłyną na klientów.
Urządzenia IoT w ekosystemach płatniczych
Terminale POS obsługujące IoT (punkt sprzedaży) i inne urządzenia rozwiązują problemy z łącznością, które zakłócają transakcje.
Tradycyjne terminale płatnicze mają trudności z niestabilnymi połączeniami Wi-Fi lub Bluetooth w odległych lokalizacjach.
Według Michaela Nemeroffa, współzałożyciela firmy Rush Order Tees, wpływ IoT sięga jeszcze dalej.
Uważa on, że integracja urządzeń IoT ukształtuje przyszłość płatności, szczególnie w branży handlu elektronicznego na żądanie.
„Potencjał IoT w zakresie usprawniania procesów, takich jak automatyczne zarządzanie zapasami bezpośrednio powiązane z systemami płatności, może zrewolucjonizować sposób, w jaki obsługujemy zamówienia i płatności” — wyjaśnił Michael.
Ta synchronizacja w czasie rzeczywistym pozwala jego zespołowi przewidywać nagłe wzrosty liczby zamówień i w razie potrzeby dostosowywać poziom zapasów.
Końcowe przemyślenia
Firmy z branży handlu elektronicznego — właściwie każda firma — muszą uważnie śledzić wszelkie zmiany w branży przetwarzania płatności.
Dlaczego?
Ponieważ bieżąca wiedza może pomóc ograniczyć trudności podczas finalizacji zakupu, lepiej chronić informacje dotyczące płatności klientów oraz oferować elastyczne opcje płatności.
Wszystkie te działania to doskonałe sposoby na poprawę ogólnej jakości obsługi klienta.
Jeśli chcesz lepiej poznać ten sektor i jego znaczenie dla swojej organizacji, zapoznaj się z poniższymi materiałami:
- 14 porad ekspertów dotyczących przetwarzania płatności w handlu elektronicznym dla świadomych marek e-commerce
- Autoryzacja a uwierzytelnianie karty kredytowej: na czym polega różnica?
- Konfiguracja autoryzacji kart kredytowych dla firmy: najlepsze praktyki
Najczęstsze pytania dotyczące branży płatności
Masz pytania dotyczące dynamicznej branży płatności, na które nie znalazłeś odpowiedzi? Znajdź odpowiedzi tutaj:
Jak duży jest rynek przetwarzania płatności?
Statystyki wskazują, że wartość rynku przetwarzania płatności wynosiła \u003ca href=\u0022https://www.psmarketresearch.com/market-analysis/payment-processing-solutions-market\u0022 rel=\u0022noreferrer noopener\u0022 target=\u0022_blank\u0022\u003e$150.6 billion\u003c/a\u003e w 2024 roku, a do 2030 roku osiągnie 569,2 mld USD. Stwarza to perspektywy wyższych przychodów i innowacji dla sprzedawców oraz kluczowych podmiotów na rynku płatności.
Jakie są najnowsze osiągnięcia w technologii przetwarzania płatności?
\u003c!– wp:paragraph –\u003e\r\n\r\n\u003cstrong\u003ePłatności zbliżeniowe, integracja kryptowalut, uwierzytelnianie wieloskładnikowe, wykrywanie oszustw za pomocą AI, subskrypcje BNPL oraz systemy POS wzbogacone o IoT \u003c/strong\u003eto najnowsze osiągnięcia w dziedzinie przetwarzania płatności.\r\n\r\n\u003c!– /wp:paragraph –\u003e \u003c!– wp:paragraph –\u003e\r\n\r\nIntegracja tych technologii zwiększa szybkość, bezpieczeństwo i wygodę transakcji, przynosząc korzyści firmom z branży handlu elektronicznego każdej wielkości.\r\n\r\n\u003c!– /wp:paragraph –\u003e \u003c!– wp:paragraph –\u003e\r\n\r\nBranża przetwarzania płatności rozwija się bardzo szybko. Podążanie za trendami oznacza wyprzedzenie kosztownych naruszeń bezpieczeństwa i rosnących wskaźników porzucania koszyków.
Jakie są obecnie największe wyzwania związane z przetwarzaniem płatności?
\u003c!– wp:paragraph –\u003e\r\n\r\n\u003ca href=\u0022https://www.afponline.org/training-resources/resources/survey-research-economic-data/Details/payments-fraud\u0022 rel=\u0022noreferrer noopener\u0022 target=\u0022_blank\u0022\u003ePrzeciążenie sieci\u003c/a\u003e w godzinach szczytu może spowalniać transakcje i frustrować klientów. Ataki i próby oszustw związanych z płatnościami dotykają również \u003ca href=\u0022https://www.afponline.org/training-resources/resources/survey-research-economic-data/Details/payments-fraud\u0022 rel=\u0022noreferrer noopener\u0022 target=\u0022_blank\u0022\u003e80%\u003c/a\u003e firm.\r\n\r\n\u003c!– /wp:paragraph –\u003e \u003c!– wp:paragraph –\u003e\r\n\r\nJeśli te wyzwania nie zostaną ograniczone, mogą wpłynąć na przychody i zaszkodzić reputacji marki.\r\n\r\n\u003c!– /wp:paragraph –\u003e