

Key Takeaways
Porzucone koszyki: 13% kupujących rezygnuje z zakupów z powodu niewystarczającego wyboru metod płatności, co podkreśla potrzebę oferowania różnorodnych metod płatności w e-commerce.
Dostosuj się albo zostań zapomniany: Sklepy e-commerce muszą być na bieżąco z nowoczesnymi technologiami płatniczymi, aby sprostać oczekiwaniom klientów dotyczącym szybkich i bezproblemowych płatności.
Obserwator trendów: Zapoznaj się z 12 najważniejszymi trendami płatności w e-commerce, aby opracować skuteczną strategię płatności dla swojej firmy internetowej.
Klienci chcą preferowanych metod płatności!: Najczęstszym powodem porzucania koszyka jest brak preferowanych metod płatności, co pokazuje, jak ważne jest oferowanie różnych opcji.
Pomyśl o ostatniej sytuacji, gdy podczas finalizowania zakupu nie znalazłeś preferowanej metody płatności i powiedziałeś sobie, że wrócisz później, aby dokończyć zakup — czy wróciłeś, czy porzuciłeś zakup?
W ciągu ostatnich kilku lat różne technologie i metody płatności ewoluowały, aby sprostać rosnącym wymaganiom współczesnych klientów dotyczącym szybkich i bezproblemowych płatności.
Niestety nie wszystkie sklepy internetowe nadążyły za najnowszymi trendami w płatnościach internetowych.
Niedawne badanie wykazało, że 13% respondentów porzuciło koszyk w ciągu ostatnich trzech miesięcy z powodu niewystarczającej liczby opcji płatności. Jaki był główny powód porzucania koszyków? Brak preferowanej metody płatności.
Przyjrzyjmy się 12 najważniejszym trendom w płatnościach internetowych, które pomogą Ci zorientować się w tym, co dzieje się w branży płatności.
12 trendów w płatnościach internetowych, które pomogą Ci opracować strategię
Przyjrzyjmy się 12 dominującym trendom w płatnościach internetowych i temu, jak mogą one wpłynąć na Twój biznes internetowy.
1. Rozwój portfeli cyfrowych i płatności mobilnych
Współcześni klienci potrzebują szybkości. Chcą szybkich i bezproblemowych transakcji, a portfele cyfrowe, takie jak Apple Pay i Google Pay, im to zapewniają.
Portfele cyfrowe stały się standardem wśród kupujących — według badania Forbes Advisor 53% osób korzysta z portfeli cyfrowych częściej niż z tradycyjnych metod płatności.
Oferowanie klientom możliwości płacenia za pomocą portfeli cyfrowych jest proste, ale kluczowy jest wybór odpowiedniego operatora płatności.
Błąd przy wyborze niezawodnego operatora płatności może prowadzić do problemów podczas finalizowania zakupu — a Twoi klienci tego nie znoszą.
Ty również powinieneś się tym przejmować, ponieważ nieudane przetwarzanie płatności może prowadzić do wyższych wskaźników porzucania koszyków. Jeśli szukasz oprogramowania do przetwarzania płatności, oto nasze najlepsze propozycje:
2. Płatności osadzone i ich rola w procesie finalizowania zakupu
Gdy osadzisz cyfrową usługę płatniczą w swojej aplikacji lub witrynie internetowej, klient może dokończyć transakcję bez przekierowania do zewnętrznych bramek płatniczych ani przełączania się między aplikacjami.
Płatności te są niewidoczne w tym sensie, że wtapiają się w ogólne doświadczenie użytkownika i sprawiają, że proces finalizowania zakupu jest szybki, intuicyjny i niemal bezproblemowy.
Mniejsze tarcia i mniejsza złożoność procesu finalizowania zakupu mogą zwiększyć współczynniki konwersji, ponieważ klienci mają mniej okazji, aby ponownie rozważyć zakup lub go porzucić.
Osadzone metody płatności mogą obejmować różne opcje, w tym portfele mobilne, BNPL, przelewy bezpośrednie i zapisane karty.
Opcje te są dostępne w ramach procesu finalizowania zakupu i odpowiadają na różnorodne preferencje klientów.
Have an account? Log In
3. Rozwój opcji kup teraz, zapłać później (BNPL)
Rozwój opcji BNPL w ciągu ostatniej dekady zmienił zasady funkcjonowania handlu internetowego.
Firmy takie jak Klarna, Affirm i Afterpay pozwalają kupującym rozłożyć płatności na raty, zachęcając do zakupów impulsywnych i zwiększając średnią wartość zamówienia.
Po co czekać do wypłaty, aby sprawić sobie przyjemność, skoro można zaspokoić ją od razu?
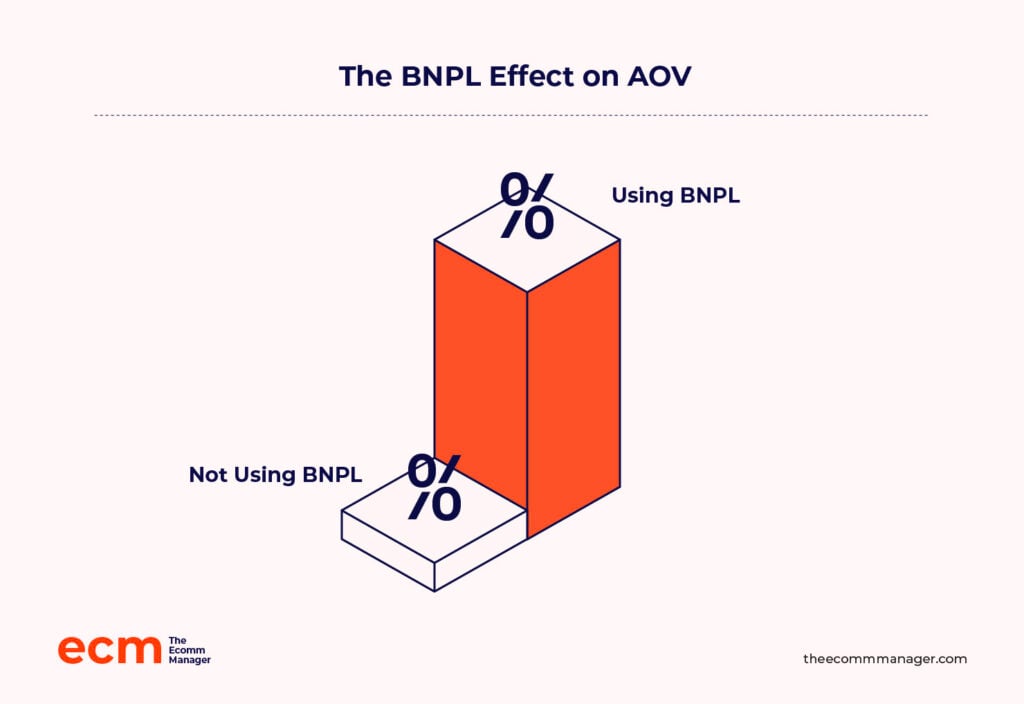
BNPL może również zwiększyć średnią wartość zamówienia (AOV). Badania pokazują, że średnia wartość zamówienia w sklepach internetowych oferujących BNPL wynosiła 333.80 USD, w porównaniu z 286.81 USD w sklepach, które nie oferowały tej opcji.
Sprawdź nasze 10 najlepszych platform BNPL:
4. Rosnący wpływ BNPL na transakcje e-commerce
BNPL odpowiadało za około 5% globalnego wolumenu transakcji e-commerce w 2022 roku, a oczekuje się, że wolumen ten będzie rósł w tempie CAGR (skumulowanej rocznej stopy wzrostu) wynoszącym 16% w latach 2022–2026.
Rosnący wpływ BNPL na transakcje e-commerce można przypisać różnym czynnikom, w tym możliwości obsługi zróżnicowanych profili konsumentów.
Młodsi kupujący lubią BNPL ze względu na elastyczność rozłożenia płatności za drogie produkty na nieoprocentowane raty, natomiast klienci obawiający się kredytów postrzegają tę opcję jako alternatywę dla kart kredytowych o wysokim oprocentowaniu.
Ty, jako sprzedawca e-commerce, również korzystasz z rosnącego wpływu BNPL. Rozwiązanie to poprawia współczynniki konwersji, eliminując barierę cenową podczas finalizacji zakupu.
Jest jednak pewien problem—BNPL może czasami powodować obciążenie finansowe konsumentów i negatywnie wpływać na zaufanie do marki.
Aby uniknąć tych zagrożeń, kluczowe jest skupienie się na przejrzystych warunkach, zarządzanie limitami wydatków oraz współpraca z odpowiedzialnymi dostawcami BNPL.
5. Płatność przez bank: opłacalne rozwiązanie płatnicze
Wielu świadomych klientów unika pomysłu BNPL i woli nie płacić odsetek ani opłat transakcyjnych.
Klienci ci mogą preferować pominięcie pośredników i dokonanie bezpośredniej płatności z banku. Bezpośrednie płatności bankowe są również tańsze dla Twojej marki e-commerce. Porównajmy opłaty:
- Karta kredytowa:
- Opłata transakcyjna: 0.1% do 0.15%
- Opłata za przetwarzanie płatności: 0.3% do 2%
- Bezpośrednie płatności bankowe:
- Zwykle brak opłat transakcyjnych i opłat za przetwarzanie
Rodzaje naliczanych opłat oraz ich struktura zależą od wydawcy karty i używanej sieci kart kredytowych.
Bezpośrednie płatności bankowe zapewniają również sprzedawcom e-commerce natychmiastowy dostęp do środków, w przeciwieństwie do płatności dokonywanych za pomocą kart kredytowych lub portfeli cyfrowych, pod warunkiem że operator płatności korzysta z interfejsów API otwartej bankowości, a nie z ACH (automatyczna izba rozliczeniowa).
Otwarta bankowość pozwala zewnętrznym deweloperom, takim jak operatorzy płatności, korzystać z bezpiecznych interfejsów API w celu umożliwienia bezpośrednich transakcji bankowych, bez potrzeby korzystania z tradycyjnych pośredników, takich jak banki lub firmy obsługujące karty kredytowe.
Niestety, regulacje dotyczące otwartej bankowości nie są w USA tak dobrze ugruntowane jak w Wielkiej Brytanii i UE.
Dlatego dla sprzedawców z USA sieć płatności w czasie rzeczywistym (RTP) jest jedynym sposobem otrzymywania natychmiastowych płatności. Jeśli Twój bank i banki klientów są podłączone do sieci RTP, operatorzy płatności, tacy jak Zelle, mogą pomóc Ci otrzymywać natychmiastowe płatności.
Natychmiastowy dostęp do środków zmienia zasady gry w zakresie przepływów pieniężnych.
Dodaj do tego zwiększone bezpieczeństwo płatności bankowych, a otrzymasz niedrogą i przyszłościową opcję płatności online dla swojej firmy.
Możesz dodać płatność przelewem bankowym jako opcję w swoim sklepie, tak jak każdą inną metodę płatności. Płatność przelewem bankowym jest dostępna u popularnych operatorów płatności, takich jak Stripe, PayPal i Adyen.
Jeśli chcesz korzystać z interfejsu API otwartej bankowości, warto rozważyć usługę płatności przelewem bankowym firmy Plaid.
6. Strategie promowania płatności przelewem bankowym
Jeśli podoba Ci się pomysł szybszego otrzymywania środków i ponoszenia niższych opłat transakcyjnych, oto kilka strategii promowania płatności przelewem bankowym:
- Korzystaj z rozwiązań otwartej bankowości. Zintegruj interfejsy API otwartej bankowości ze swoją witryną e-commerce i aplikacją, aby oferować płynne i bezpieczne połączenia między rachunkami bankowymi klientów a swoją platformą. Otwarta bankowość nie tylko pomaga ominąć sieci kartowe i innych pośredników, ale także tworzy połączenie w czasie rzeczywistym, które buduje zaufanie i zapewnia wygodę.
- Zachęcaj do płatności przelewem bankowym. Oferuj rabaty, zwrot części wydatków lub nagrody lojalnościowe za korzystanie z przelewów bankowych. Ponieważ już uzyskujesz pewną korzyść finansową dzięki niższym opłatom, rozważ początkowo przekazanie części tej korzyści klientom, aby zwiększyć popularność tej metody.
- Uprość obsługę użytkownika. Uproszczony proces płatności przelewem bankowym, szczególnie na urządzeniach mobilnych, pomaga usunąć psychiczną barierę, którą klient może odczuwać podczas korzystania z tej metody płatności. Rozważ dodanie funkcji takich jak płatności jednym kliknięciem i szybkie potwierdzenia płatności.
7. Płatności kryptowalutami: niszowy, ale rozwijający się trend
Kryptowaluta jest wciąż niszową metodą płatności w e-commerce, ale zyskuje na znaczeniu.
Wartość kryptowalut, monet i tokenów powiązanych z e-commerce wynosi 2,27 miliarda dolarów według stanu na wrzesień 2024 roku.
Perspektywiczni sprzedawcy i platformy e-commerce, takie jak Shopify i BigCommerce, dostrzegają potencjał kryptowalut ze względu na niższe opłaty, szybsze transakcje międzynarodowe oraz ich atrakcyjność dla obeznanych z technologią kupujących.

To klienci, którzy cenią prywatność i nie mają nic przeciwko płaceniu za nią wyższej ceny.
Problem? Większość monet nie jest obecnie dobrym sposobem przechowywania wartości. Wysoka zmienność oznacza, że ceny mogą gwałtownie zmieniać się między momentem płatności a rozliczeniem transakcji.
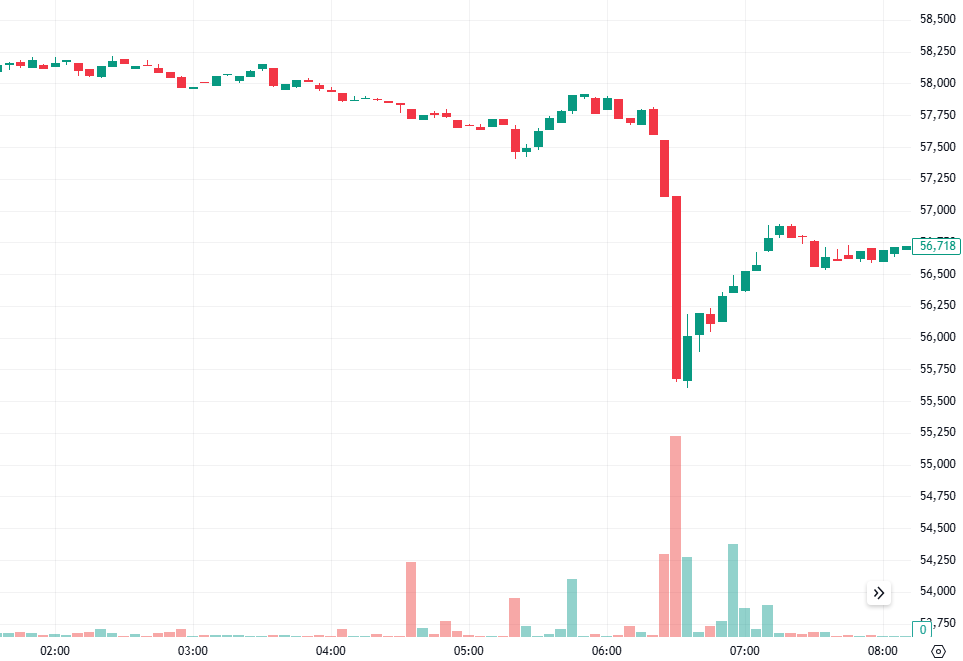
Załóżmy na przykład, że klient płaci 8 000 USD przy kasie za pomocą Bitcoina 4 września 2024 roku o godzinie 5:50, gdy cena Bitcoina wynosiła około 58 000 USD.
Otrzymałeś płatność w swoim portfelu kryptowalutowym o 6:30, gdy cena Bitcoina spadła do około 55 500 USD (spadek o 4,3%). Oznacza to, że otrzymałbyś Bitcoiny o wartości 7 656 USD (8 000 USD pomniejszone o 4,3%).
Wyobraź sobie, że regularnie musisz radzić sobie z taką zmiennością.
To ból głowy zarówno dla sprzedawców, jak i konsumentów, ale potencjał usprawnienia globalnych transakcji jest niezaprzeczalny.
To ryzykowne, ale e-commerce również był ryzykowny w latach 90. Jeśli jesteś gotów akceptować płatności kryptowalutami, rozważ współpracę z operatorami płatności, takimi jak BitPay i Coinbase.
8. Perspektywy przyszłości kryptowalut w e-commerce
Analizując kryptowaluty w kontekście e-commerce, należy unikać wyciągania zbyt daleko idących wniosków.
Potencjał płatności bezproblemowych i pozbawionych granic jest ogromny.
Jednak wciąż jesteśmy dość daleko od powszechnego przyjęcia tej metody ze względu na zmienność i skomplikowane otoczenie regulacyjne, a sprzedawcy nadal mają wygodniejsze sposoby otrzymywania pieniędzy.
To powiedziawszy, istnieje duże pole do rozwoju.
W miarę jak banki centralne coraz lepiej poznają waluty cyfrowe—94% banków centralnych analizuje cyfrową walutę banku centralnego—i gdy ramy regulacyjne zaczną nadążać, możemy zobaczyć, że kryptowaluty będą akceptowane przez główne platformy.
Jaki jest więc ogólny obraz sytuacji? Na ten moment co najwyżej ostrożny. Jeśli ceny się ustabilizują, a regulatorzy uporządkują swoje działania, kryptowaluty mogą zająć rzeczywiste miejsce przy stole e-commerce.
9. Zapobieganie oszustwom i bezpieczeństwo oparte na AI
Przyjrzyjmy się dwóm kluczowym danym z raportu IBM Raport o kosztach naruszenia bezpieczeństwa danych z 2024 roku:
- Naruszenie bezpieczeństwa danych może kosztować marki średnio $4.88 mln.
- Organizacje korzystające z zabezpieczeń opartych na AI oszczędzają średnio $2.22 mln (w porównaniu z tymi, które ich nie używały), dzięki możliwości wczesnego wykrywania zagrożeń.
Liczby te jasno pokazują, że naruszenia bezpieczeństwa danych są kosztowne, a AI to najlepszy sposób na zapewnienie niezrównanej ochrony.
Tradycyjne technologie zapobiegania oszustwom zazwyczaj opierały się na wstępnie skonfigurowanych regułach wykrywania oszustw.
Jednak AI umożliwia wykrywanie oszustw w czasie rzeczywistym, identyfikując podejrzane transakcje z większą dokładnością niż tradycyjne metody.
Algorytmy uczenia maszynowego mogą wykrywać anomalie we wzorcach transakcji—takie jak duże kwoty, nieoczekiwane lokalizacje lub nietypowa częstotliwość—i oznaczać podejrzane transakcje zanim dojdzie do szkód.
Oprócz wykrywania oszustw AI pomaga również ograniczać obciążenia zwrotne, dokładnie odróżniając prawowitych kupujących od oszustów.
Ponadto AI zwiększa bezpieczeństwo platform, wykrywając wyrafinowane zagrożenia, które umykają tradycyjnym metodom, takie jak przejęcia kont i próby phishingu.
Właśnie dlatego 74% instytucji finansowych już korzysta z AI do wykrywania przestępstw finansowych i oszustw.
Oczywiście AI ma również różne zastosowania w e-commerce wykraczające poza płatności. Jeśli szukasz oprogramowania do zapobiegania oszustwom, sprawdź 10 naszych najlepszych propozycji:
10. Podwójna rola AI w poprawie doświadczenia klienta i ograniczaniu oszustw
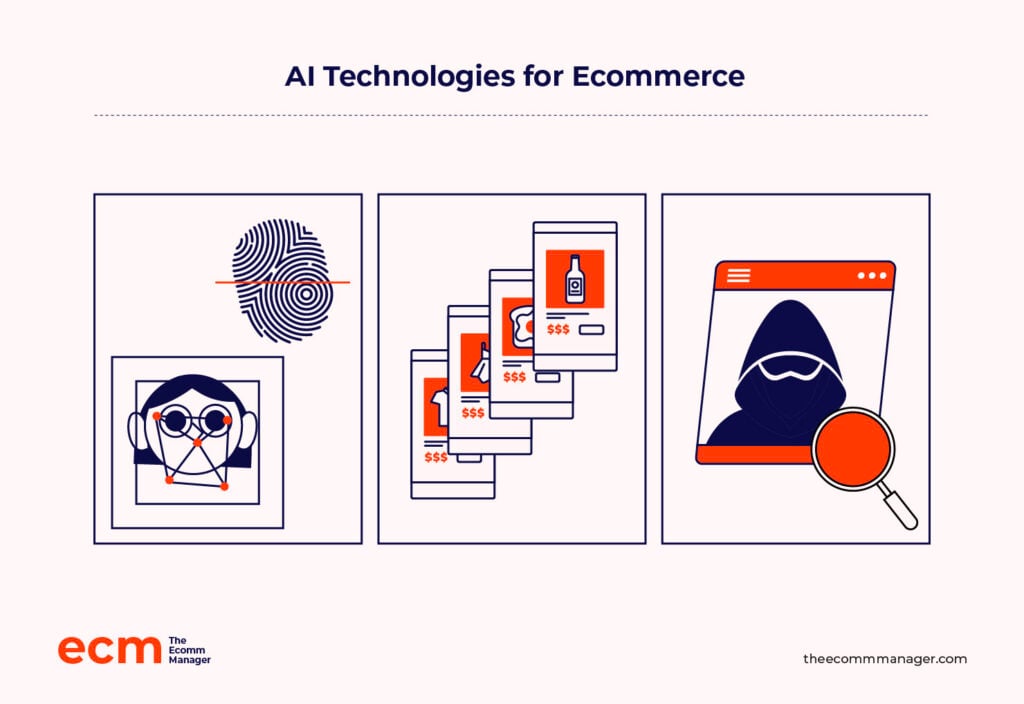
AI w e-commerce może pełnić podwójną funkcję—oprócz zapobiegania oszustwom może pomagać w zapewnianiu płynnych zakupów.
Uwierzytelnianie biometryczne oparte na AI oferuje idealne połączenie bezpieczeństwa i płynnego doświadczenia, którego oczekują klienci.
Na przykład skanowanie odcisków palców i rozpoznawanie twarzy pozwalają klientom uniknąć uciążliwego wpisywania haseł.
Amazon jest świetnym przykładem firmy, która wykorzystuje AI do zapewnienia bezpieczeństwa bez pogarszania doświadczenia klienta—AI firmy wie, kiedy zablokować podejrzaną płatność, ale nie będzie zawracać głowy stałemu klientowi dodatkowymi krokami.
Generatywna sztuczna inteligencja może również poprawić doświadczenia klientów dzięki spersonalizowanym i dynamicznym strategiom cenowym.
Ceny dynamiczne to strategia, w ramach której rozwiązanie do zarządzania zapasami oparte na sztucznej inteligencji zmienia cenę produktu na podstawie czynników występujących w czasie rzeczywistym, takich jak popyt, podaż i zachowania klientów.
Załóżmy, że sprzedajesz sprzęt outdoorowy. Jest lato, a popyt na buty trekkingowe gwałtownie wzrósł z powodu sprzyjającej pogody i rozpoczęcia sezonu turystycznego.
Jeśli poziom zapasów zacznie spadać, a klienci będą dokonywać zakupów szybciej niż zwykle, Twoje narzędzie do zarządzania zapasami oparte na sztucznej inteligencji wykryje ten wzrost popytu i podniesie cenę butów trekkingowych.
More Articles
11. Ewolucja technologii płatniczych i megatrendy
Branża płatnicza przechodzi sejsmiczną transformację napędzaną przez najnowocześniejsze technologie.
Jak dotąd widzieliśmy technologie umożliwiające szybsze płatności — na przykład portfele cyfrowe, płatności za pośrednictwem banku i kryptowaluty. Nadal istnieje jednak niewielki punkt tarcia: klienci muszą potwierdzić swoją tożsamość, aby sfinalizować płatność.
Właśnie tutaj pojawiają się płatności biometryczne.
Dzięki płatnościom biometrycznym klienci mogą pominąć hasła i jednorazowe kody dostępu, a zamiast tego użyć odcisku palca lub twarzy do potwierdzenia swojej tożsamości.
Płatności biometryczne są już stosowane w placówkach handlowych, takich jak Amazon Go i Whole Foods (obsługiwanych przez Amazon One), a być może wiesz już o możliwości płacenia za pomocą odcisku palca za pośrednictwem Apple Pay.
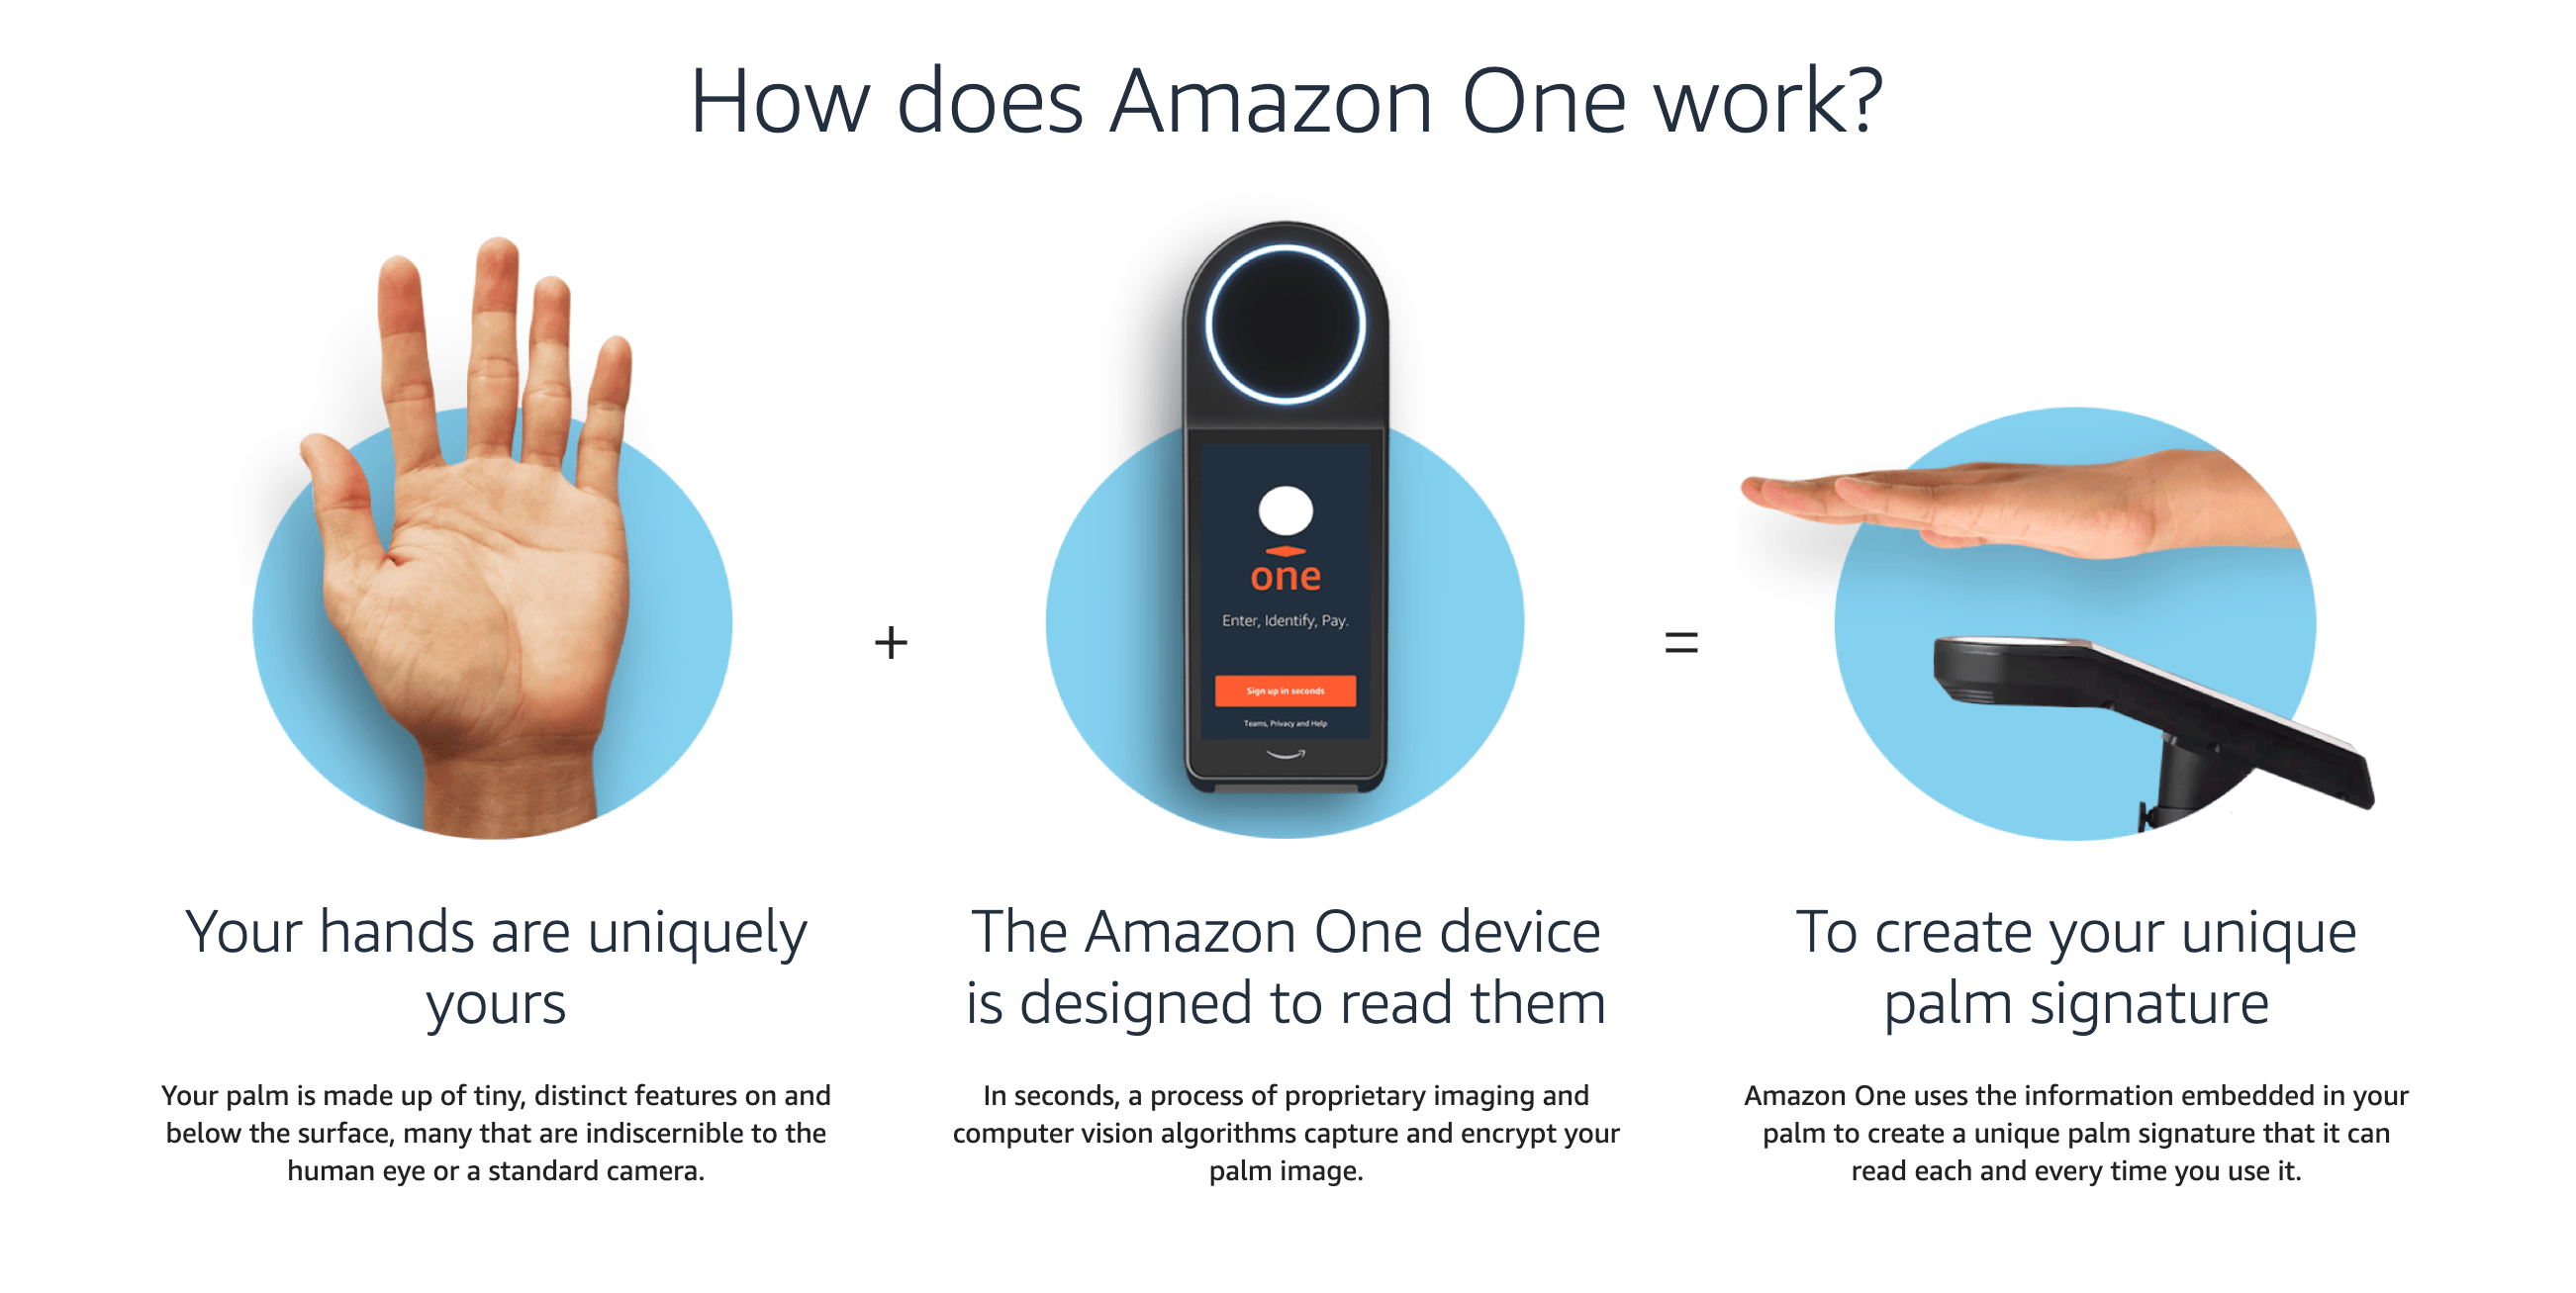
Badania potwierdzają również, że klienci chcą korzystać z płatności biometrycznych.
W badaniu Raport o innowacjach w płatnościach przeprowadzonym przez NMI wzięło udział 1000 konsumentów z USA, a 47% z nich wskazało, że korzystaliby z płatności biometrycznych, gdyby firma je oferowała.
Płatności oparte na tożsamości wykraczają poza biomometrię, wykorzystując kombinację danych osobowych, takich jak lokalizacja klienta lub informacje o urządzeniu, w celu potwierdzenia jego tożsamości. Zapewnia to dodatkową warstwę bezpieczeństwa i personalizacji.
Nie jest to jeszcze rozwiązanie całkowicie niezawodne i wątpię, czy kiedykolwiek będziemy żyć w świecie, w którym klienci będą mogli polegać na sztucznej inteligencji przy weryfikacji tożsamości podczas płatności, ponieważ istnieje duże pole do manipulacji i oszustw.
Widzę natomiast szansę na upowszechnienie aplikacji DeFi (zdecentralizowanych finansów). Oferują one:
- Niższe opłaty transakcyjne. Aplikacje DeFi korzystają ze zdecentralizowanych protokołów, takich jak stablecoiny i kryptowaluty. Mają one niższe opłaty w porównaniu z tradycyjnymi metodami, takimi jak karty kredytowe, ze względu na brak pośredników, co przynosi korzyści zarówno klientom, jak i sprzedawcom.
- Globalna dostępność i szybsze płatności. Aplikacje DeFi obsługują płatności bez granic. Może to pomóc Ci wejść na rynki międzynarodowe bez polegania na wolniejszych metodach płatności i ponoszenia wielu opłat za przewalutowanie.
- Inteligentne kontrakty. Inteligentne kontrakty są doskonałą opcją dla sprzedawców B2B działających w e-commerce. Dają ich klientom większe poczucie bezpieczeństwa, ponieważ klienci mogą zdecydować o zwolnieniu płatności na podstawie wcześniej określonych warunków. Na przykład inteligentny kontrakt można skonfigurować tak, aby płatność została zwolniona dopiero po dostarczeniu towarów klientowi.
Wszystkie te funkcje DeFi są świetne, z wyjątkiem tego, że wymagają korzystania z kryptowalut.
Gdy kryptowaluty dojrzeją i staną się bardziej stabilnym środkiem przechowywania wartości, DeFi będzie mieć potencjał, aby zrewolucjonizować płatności w e-commerce.
12. Nowe technologie płatnicze, które warto obserwować
Jeśli chcesz wdrożyć najnowsze technologie płatnicze, aby sprostać zmieniającym się wymaganiom klientów, powinieneś skupić się na spersonalizowanym przetwarzaniu płatności oraz płatnościach biometrycznych.
Spersonalizowane przetwarzanie płatności polega na dostosowaniu procesu finalizacji zakupu do zachowań, preferencji i wcześniejszych transakcji użytkownika.
W przeciwieństwie do większości działań personalizacyjnych podejmowanych przez markę, spersonalizowane doświadczenia płatnicze są zazwyczaj zapewniane przez operatora płatności.
Operatorzy płatności, tacy jak Stripe, mogą pomóc spersonalizować doświadczenia klientów.
Na przykład Stripe oferuje funkcję o nazwie Smart Retries, która wykorzystuje uczenie maszynowe do wyboru najlepszego momentu ponowienia nieudanych prób płatności, aby zwiększyć prawdopodobieństwo pomyślnego opłacenia faktury.
Chodzi o zwiększenie współczynników konwersji i zapewnienie płynnego procesu płatności.
Powinieneś również inwestować w płatności biometryczne, ponieważ Twoi konkurenci prawdopodobnie także pracują nad ich oferowaniem.
Według raportu PYMNTS rozpoznawanie twarzy i skanowanie odcisków palców to najczęściej stosowane metody biometryczne do weryfikowania zakupów online — odpowiadają za ponad 85% wszystkich płatności biometrycznych i ponad 50% wszystkich płatności wykorzystywanych przy zakupach online.
Większość operatorów płatności, w tym Stripe i PayPal, a także portfele cyfrowe, takie jak Apple Pay i Google Pay, obsługuje płatności biometryczne.
Przyszłość płatności w e-commerce
Zapytałem Grega Zakowicza, starszego eksperta ds. e-commerce w firmie Omnisend, jaka jego zdaniem będzie najczęściej stosowana metoda płatności w e-commerce za pięć i piętnaście lat.
Co ciekawe, twierdzi on, że karty kredytowe są głęboko zakorzenione w naszym życiu i trudno będzie je wyeliminować, nawet przy wykorzystaniu nowoczesnych technologii.
Nadal uważam, że za 15 lat karty kredytowe będą dominującą formą płatności, choć spodziewam się spadku wykorzystania kart fizycznych na rzecz kart powiązanych z urządzeniami mobilnymi.
Zmiana zachowań konsumentów i przyjmowanie nowych technologii wymagają czasu, a oczekiwanie, że zachowania konsumentów kształtowane przez ponad 50 lat zmienią się w ciągu pięciu lub piętnastu lat, jest przesadą.
Nawet przy naszych starych nawykach, jeśli spojrzysz z szerszej perspektywy i zobaczysz pełny obraz, zauważysz, że przyszłe metody płatności próbują osiągnąć kilka wspólnych celów.
Wszystkie przyszłe metody płatności mają zapewniać płatności płynne, szybkie i niewidoczne, być zintegrowane z daną platformą lub aplikacją oraz często wykorzystywać sztuczną inteligencję do personalizowania doświadczeń kupujących.
Bycie na bieżąco z trendami ma kluczowe znaczenie.
Nie tylko po to, aby spełniać oczekiwania klientów, lecz także aby je przekraczać i wykorzystywać wiedzę o nowoczesnych metodach płatności jako przewagę konkurencyjną.
Świat e-commerce zmienia się szybko, więc jeśli chcesz wyprzedzać konkurencję, zasubskrybuj nasz newsletter z najnowszymi spostrzeżeniami dla menedżerów e-commerce od czołowych ekspertów w branży e-commerce.