

Key Takeaways
Opłaty za przetwarzanie płatności, obciążenia zwrotne i ukryte koszty mogą po cichu uszczuplać marże w e-commerce, jeśli nie są dokładnie monitorowane. Zrozumienie tych elementów ma kluczowe znaczenie dla utrzymania zdrowych marż zysku.
Dedykowane konto handlowe pozwala firmom negocjować ceny, wdrażać zaawansowane zabezpieczenia przed oszustwami i uzyskiwać szczegółowe raporty transakcji, zapewniając większą kontrolę nad operacjami finansowymi w porównaniu z uniwersalnymi rozwiązaniami.
Oddzielenie kont handlowych, bramek płatniczych i operatorów płatności zapewnia firmom z branży e-commerce większą elastyczność w zakresie integracji, negocjacji i zmiany dostawców w porównaniu z rozwiązaniami pakietowymi.
Aby odnieść międzynarodowy sukces, upewnij się, że Twoje konto handlowe obsługuje transakcje w wielu walutach i różne metody płatności, spełniając oczekiwania konsumentów i unikając utraconej sprzedaży z powodu barier płatniczych.
Poznaj struktury opłat ryczałtowych, progresywnych i interchange-plus. Wybierz przejrzystość, aby uniknąć ukrytych kosztów i negocjować lepsze warunki, utrzymując wydatki na przetwarzanie płatności pod kontrolą.
Przetwarzanie płatności: część Twojego biznesu e-commerce, która z założenia jest zagmatwana — i po cichu uszczupla marże, jeśli nie masz jej pod kontrolą.
Wydaje Ci się, że otrzymujesz uczciwą ofertę, ale potem pojawiają się opłaty za przetwarzanie, obciążenia zwrotne i przypadkowe pozycje na rachunku, uszczuplając Twój zysk.
Każdy dostawca mówi to samo: „niskie stawki, szybka konfiguracja i całodobowe wsparcie”. Większość z nich skrywa dodatkowe opłaty, oferuje ogólne pulpity nawigacyjne i linię wsparcia, która równie dobrze mogłaby być skrzynką na sugestie.
Ten przewodnik jest dla Ciebie, jeśli chcesz:
- Jasności co do rzeczywistych kosztów. Dowiedz się, za co naprawdę płacisz przy każdym użyciu karty, przelewie ACH i transakcji za pomocą portfela cyfrowego.
- Lepszego wsparcia. Pomiń nonsensy pierwszej linii i uzyskaj bezpośredni dostęp do pomocy, gdy jej potrzebujesz.
- Solidnych integracji. Spraw, aby Twoja platforma e-commerce, system POS i koszyk zakupowy współpracowały ze sobą — bez konieczności stosowania doraźnych obejść.
- Lepszej pozycji negocjacyjnej. Nie zadowalaj się cenami „jednymi dla wszystkich” ani „standardowymi dla branży” opłatami transakcyjnymi.
Dowiesz się, które konto handlowe dla e-commerce ma sens dla Twojej firmy, które funkcje naprawdę mają znaczenie oraz jak przestać tracić pieniądze na rzecz własnego operatora płatności.
Przejdźmy do rzeczy.
Czym jest konto handlowe dla e-commerce?
Konto handlowe dla e-commerce to firmowe konto bankowe utworzone specjalnie do obsługi płatności internetowych dokonywanych kartami kredytowymi, kartami debetowymi i innymi elektronicznymi metodami płatności.
Gdy klient finalizuje zakup w Twoim sklepie internetowym lub stacjonarnym, środki nie trafiają bezpośrednio na Twoje główne konto bankowe — najpierw trafiają tutaj, a następnie są uwalniane po rozliczeniu opłat za przetwarzanie i kontroli zgodności.
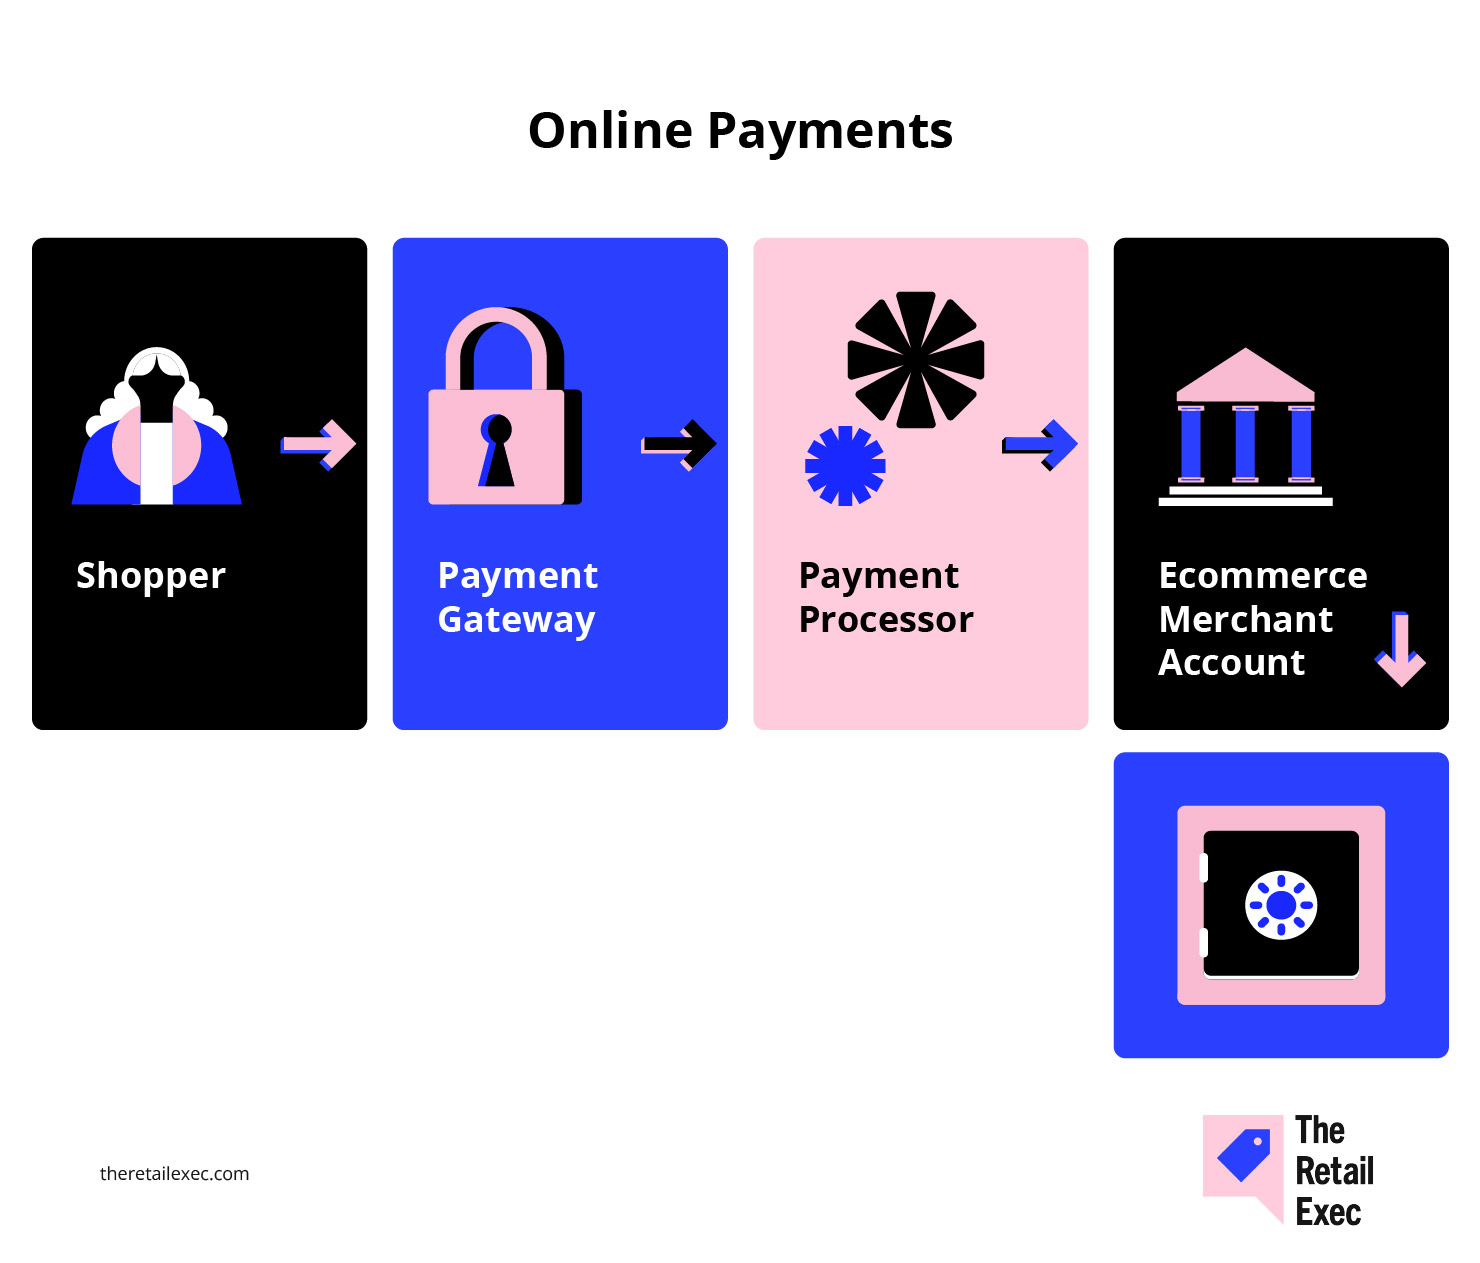
Oto jego miejsce w łańcuchu przetwarzania płatności:
- To nie jest bramka płatnicza. Bramka bezpiecznie przesyła informacje o płatności klienta z koszyka zakupowego do operatora płatności.
- To nie jest operator płatności. Operator faktycznie przesyła pieniądze między bankami i sieciami kart, takimi jak Visa, Mastercard czy ACH.
- To Twój punkt kontroli. Dzięki dedykowanemu kontu handlowemu możesz negocjować własne ceny, korzystać z zaawansowanych narzędzi zapobiegania oszustwom i śledzić szczegółowe raporty dotyczące każdej opłaty i transakcji.
Jonathan Saluk, konsultant ds. usług handlowych, ujmuje to prosto:
Dedykowane konto handlowe zapewnia: niższe opłaty, lepsze narzędzia ochrony przed oszustwami, dedykowane wsparcie, niezawodne finansowanie oraz kontrolę nad finansowym silnikiem Twojej firmy.
Jeśli chcesz mieć większą siłę negocjacyjną w zakresie rozwiązań płatniczych i masz dość poczucia ograniczenia przez dostawców oferujących wszystko w jednym, takich jak PayPal czy Stripe, posiadanie własnego konta handlowego jest pierwszym krokiem.
Dla firm obsługujących duży wolumen transakcji oznacza to większą elastyczność, więcej danych i — często — więcej pieniędzy w kieszeni.
Chcesz dowiedzieć się więcej? Zapoznaj się z naszym wprowadzeniem do tematu czym jest przetwarzanie płatności handlowych, aby uzyskać dodatkowe informacje.
Konto handlowe a bramka płatnicza i operator płatności
Łatwo zagubić się w żargonie związanym z płatnościami, dlatego omówmy trzy główne elementy, z którymi zetkniesz się w każdej konfiguracji płatności e-commerce:
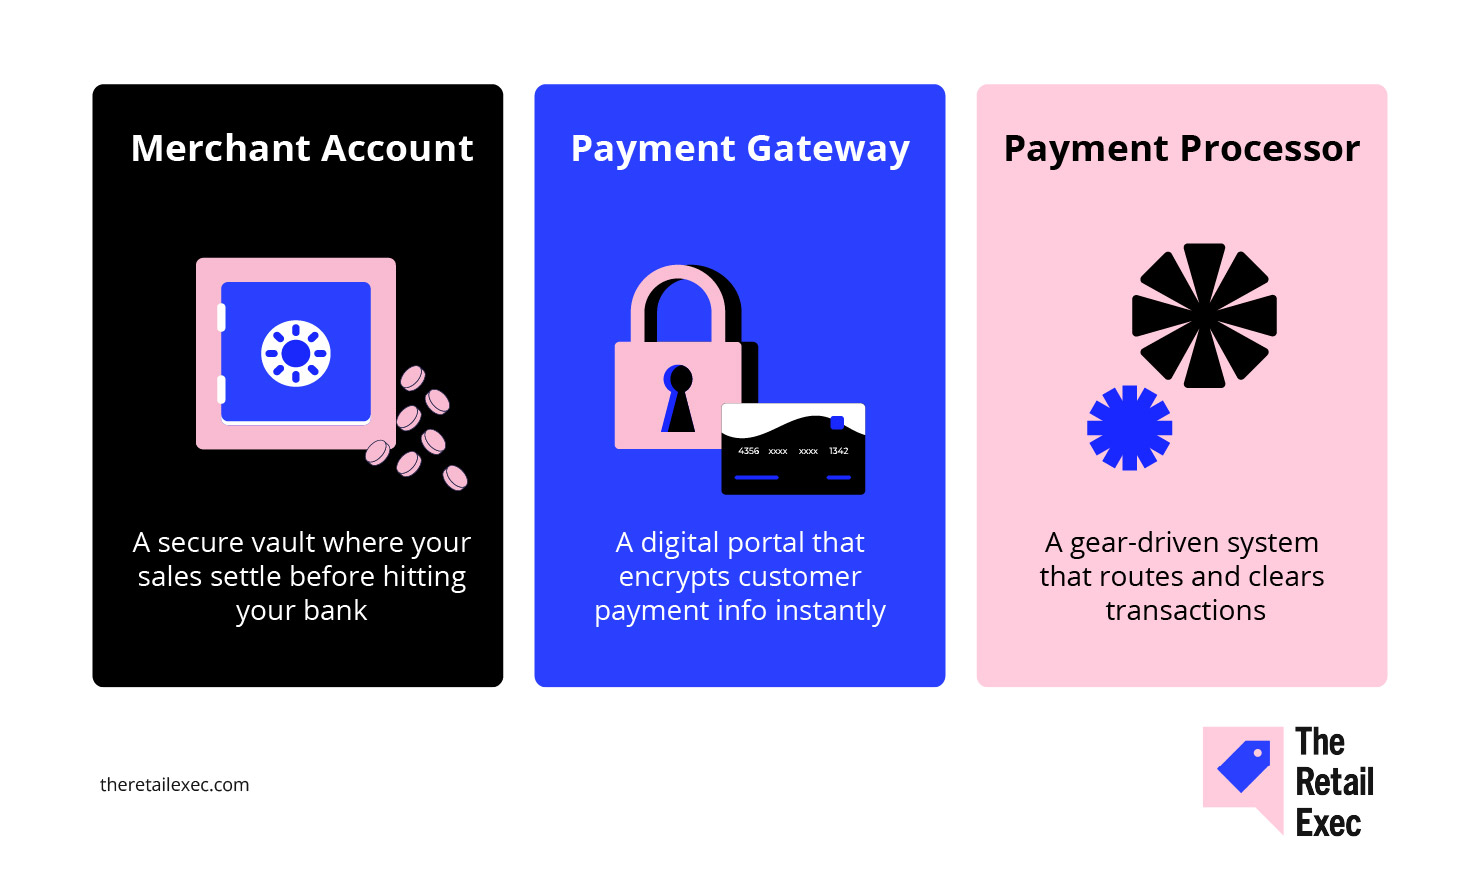
- Konto handlowe. To firmowe konto bankowe, na którym przechowywane są środki z każdej sprzedaży, zanim pieniądze trafią na Twoje główne konto. To etap, który pozwala przyjmować płatności kartami kredytowymi, kartami debetowymi, za pośrednictwem ACH oraz innymi elektronicznymi metodami płatności w sklepie internetowym lub w punkcie sprzedaży.
- Bramka płatnicza. To bezpieczna technologia, która przesyła informacje o płatności klienta z kasy lub koszyka zakupowego do operatora płatności. Można ją uznać za połączenie między platformą e-commerce, taką jak Shopify, a systemami operatora płatności. Popularne bramki obejmują Authorize.Net oraz, w niektórych konfiguracjach, Stripe.
- Operator płatności. To firma, która faktycznie zarządza całym procesem w tle — przesyła pieniądze między bankami, zarządza rozliczeniami, obsługuje sieci Visa, Mastercard i American Express oraz zajmuje się zatwierdzaniem i odrzucaniem transakcji.
Dlaczego ma to znaczenie?
- Rozdzielenie = elastyczność. Rozdzielenie tych ról daje większą swobodę w zakresie zmiany bramki płatniczej, wyboru różnych operatorów przetwarzania płatności lub negocjowania lepszych cen z każdym dostawcą w miarę rozwoju firmy e-commerce.
- Rozwiązania pakietowe mogą być prostsze, ale wiążą się z kompromisami. Korzystanie z usługi typu wszystko w jednym (takiej jak PayPal lub Stripe) oznacza mniej kłopotów z konfiguracją, ale często także wyższe opłaty, mniej przejrzyste raportowanie oraz mniejsze możliwości negocjowania wsparcia lub niestandardowych integracji.
Jeśli prowadzisz małą firmę i zależy Ci na prostocie, rozwiązanie pakietowe może być odpowiednie.
Jeśli zależy Ci na kosztach, danych i kontroli — szczególnie gdy rozwijasz działalność online lub rozszerzasz ją o płatności w sklepie stacjonarnym — warto zachować te role oddzielnie.
Poznaj dokładniej rzeczywiste przykłady każdej z tych ról w naszym szczegółowym omówieniu konta akceptanta i bramki płatniczej.
Dlaczego Twoja firma potrzebuje dedykowanego konta akceptanta
Oto trudna prawda: korzystając z ogólnych, pakietowych rozwiązań płatniczych, zawsze zapłacisz więcej i będziesz mieć mniejszą kontrolę.
Jeśli chcesz prowadzić poważną działalność e-commerce — lub rozwinąć sklep internetowy poza poziom dodatkowego zajęcia — dedykowane konto akceptanta to kolejny krok.
Najważniejsze korzyści:
- Niższe koszty przy rzeczywiście dużym wolumenie. Według ClearlyPayments firma przetwarzająca $1 million rocznie może obniżyć efektywną stawkę przetwarzania do około 2% dzięki dedykowanemu kontu, w porównaniu z około 2.6% w przypadku agregatora. To $6,000 rocznie więcej w Twojej kieszeni tylko dzięki zmianie rozwiązania.
- Lepsze narzędzia zapobiegania oszustwom. Sprzedawcy internetowi w USA i Europie podobno przeznaczają niemal 10% przychodów na zarządzanie oszustwami płatniczymi (w tym na pokrywanie strat i kosztów operacyjnych). Dedykowane konto akceptanta zapewnia dostęp do funkcji takich jak analiza zachowań, niestandardowe zestawy reguł i 3D Secure, które mogą ograniczyć zarówno straty wynikające z oszustw, jak i błędne odrzucenia transakcji.
- Lepsze wsparcie i większa przejrzystość. Agregatorzy traktują Cię jak kolejne zgłoszenie w kolejce. Dedykowany dostawca oferuje rzeczywistą obsługę klienta, szczegółowe raporty i lepszy wgląd w każdą pozycję na wyciągu — dzięki czemu możesz faktycznie optymalizować proces płatności i wykrywać problemy, zanim narosną.
- Kontrola i elastyczność. Dzięki niezależnemu kontu akceptanta nie jesteś związany z ekosystemem jednego dostawcy. Możesz negocjować stawki, zmieniać bramki płatnicze, dodawać metody płatności, takie jak Apple Pay lub ACH, oraz szybko reagować na zmiany w firmie.
Jeśli planujesz rozwijać sklep internetowy, otwierać nowe lokalizacje lub eksperymentować z nowymi opcjami płatności, dodatkowa elastyczność i potencjalne oszczędności są realne.
Dla każdego, kto wyszedł już poza początkowy etap prowadzenia małej firmy, dedykowane konto akceptanta to nie tylko ulepszenie — to ochrona marży i spokoju.
Lista kontrolna przed wyborem
Zanim złożysz wniosek o konto akceptanta, upewnij się, że jesteś przygotowany(-a) do przejścia oceny wniosku bez zbędnych problemów.
Oto, czego szuka każdy operator przetwarzania płatności i dostawca usług dla akceptantów:
- Zarejestrowany podmiot gospodarczy i federalny numer identyfikacji podatkowej. Potrzebujesz spółki LLC, korporacji lub podobnej struktury, a także numeru EIN nadanego przez IRS. Bez legalnie działającej firmy nie ma konta akceptanta.
- Oddzielny firmowy rachunek bankowy. Mieszanie środków firmowych i prywatnych jest sygnałem ostrzegawczym dla każdego dostawcy. Załóż osobny rachunek przeznaczony wyłącznie dla działalności e-commerce lub handlu detalicznego.
- Dane dotyczące sprzedaży i płatności z 3–6 miesięcy. Operatorzy przetwarzania chcą dowodu, że rzeczywiście przetwarzasz płatności: średniej wartości transakcji, miesięcznego wolumenu, wskaźników zwrotów i obciążeń zwrotnych. Pobierz wyciągi z poprzedniej usługi lub platformy płatniczej (takiej jak Shopify, Stripe lub PayPal).
- Działająca strona internetowa i zasady zwrotów. Twoja strona e-commerce powinna działać i zawierać jasno przedstawione zasady zwrotów, które mogą przejrzeć klienci oraz osoby oceniające wniosek.
- Dokumentacja zgodności z PCI DSS. Jeśli obsługujesz lub przechowujesz dane kart kredytowych, musisz przedstawić certyfikat zgodności z PCI albo samoocenę.
Uporządkuj te kwestie, a przejdziesz przez większość procesów zatwierdzania bez problemu — niezależnie od tego, czy prowadzisz nową firmę internetową, czy rozbudowujesz swoją infrastrukturę płatniczą.
Najważniejsze funkcje, które powinien priorytetowo traktować każdy sprzedawca detaliczny
Wybór odpowiednich funkcji konta akceptanta może bezpośrednio zwiększyć zyski, usprawnić działania operacyjne i poszerzyć zasięg. Poniżej przedstawiamy najważniejsze funkcje, które szczegółowo omówimy:
Have an account? Log In
Obsługa wielu walut i płatności międzynarodowych
Sprzedaż online oznacza rywalizację o portfele klientów na całym świecie, a nie tylko na rynku lokalnym.
W ubiegłym roku 55% kupujących online na całym świecie dokonało zakupu w zagranicznym sklepie internetowym. Jeszcze bardziej wymowny jest fakt, że: 92% kupujących chce, aby ceny były wyświetlane w ich własnej walucie, a 33% porzuci koszyk, jeśli zmusisz ich do płatności w USD.
Kai Wu, dyrektor ds. przychodów w firmie Airwallex, ujmuje to bez ogródek:
Handel elektroniczny jest bardziej globalny niż kiedykolwiek… Ponieważ do 2030 roku globalny rynek transgranicznego handlu elektronicznego ma osiągnąć wartość 7,9 biliona dolarów, międzynarodowi sprzedawcy muszą koniecznie rozwiązywać problemy konsumentów i zapewniać najlepszą możliwą obsługę klienta, aby odnieść sukces na tym konkurencyjnym rynku
Na co należy zwrócić uwagę przy wyborze dostawcy konta handlowego?
- Automatyczne przewalutowanie i rozliczenia lokalne. Akceptuj płatności w dowolnej walucie, otrzymuj środki na własne konto bankowe i unikaj nieoczekiwanych opłat za przewalutowanie.
- Obsługa regionalnych metod płatności. Wyjdź poza karty Visa i Mastercard — pomyśl o iDEAL, Alipay i innych lokalnych opcjach, którym ufają kupujący.
- Przejrzyste ceny międzynarodowe. Opłaty transgraniczne i koszty wymiany walut nie powinny być zgadywanką. Niech dostawca pokaże Ci dokładne wyliczenia.
Dynamiczne przewalutowanie to pułapka — domagaj się prawdziwych cen w wielu walutach, przejrzystych kursów wymiany oraz zlokalizowanych metod płatności, takich jak SEPA lub iDEAL, jeśli wysyłasz towary na cały świat
Jeśli chcesz prowadzić sprzedaż międzynarodową, przygotuj się na płatności międzynarodowe — albo zadowól się lokalnymi wynikami.
Narzędzia do cyklicznego rozliczania i obsługi subskrypcji
Jeśli Twój biznes e-commerce opiera się na członkostwach, subskrypcjach lub cyklicznych zamówieniach, rozliczenia cykliczne nie są opcjonalne — stanowią podstawę przewidywalnych przychodów.
Potwierdzają to dane: zaledwie 5-procentowa poprawa utrzymania klientów może zwiększyć zyski nawet o 95%.
Jednak właśnie tutaj większość rozwiązań płatniczych nie spełnia oczekiwań:
- Aktualizowanie danych kart i logika ponawiania prób. Zbyt wiele subskrypcji kończy się niepowodzeniem z powodu wygasłych kart. Potrzebujesz dostawcy usług handlowych, który automatycznie aktualizuje dane kart i ponawia nieudane płatności, zanim bezpowrotnie stracisz klienta.
Minimum to automatyczne ponawianie prób przy odrzuconych kartach, procesy windykacji należności oraz bezpieczne przechowywanie danych kart. Odzyskiwanie przychodów z nieudanych płatności jest równie ważne jak początkowe rozliczenie — szczególnie w branżach o wysokim odpływie klientów. Poszukaj także wtyczek do zarządzania subskrypcjami i członkostwami dla swojego koszyka zakupowego — możesz znaleźć lepsze samodzielne rozwiązania.
- Elastyczne zarządzanie subskrypcjami. Poszukaj korzyści oferowanych przez oprogramowanie do zarządzania subskrypcjami oraz funkcji takich jak konfigurowalne okresy rozliczeniowe, łatwa zmiana planów i wbudowane zarządzanie procesem windykacji należności, aby ograniczyć niezamierzoną rezygnację z subskrypcji.
- Integracje, które oszczędzają czas. Twoje konto handlowe powinno bezproblemowo łączyć się z platformą e-commerce, systemem CRM i narzędziami księgowymi — niezależnie od tego, czy korzystasz z Shopify, niestandardowego interfejsu API czy rozwiązania pośredniego.
Automatyczne rozliczenia cykliczne to nie tylko wygoda. To sposób na zapewnienie, że powtarzalne przychody rzeczywiście pozostaną powtarzalne.
Portfele cyfrowe i opcje Kup teraz, zapłać później
Współcześni klienci chcą opcji płatności dopasowanych do swojego stylu życia — szybkich, elastycznych i bezproblemowych. Jeśli Twoja strona kasy nie obsługuje portfeli oraz platform typu kup teraz, zapłać później, tracisz poważne pieniądze.
- Portfele zwiększają konwersję na urządzeniach mobilnych. Dodanie Apple Pay lub Google Pay może zwiększyć współczynnik finalizacji płatności mobilnych nawet o 62%. Jeśli Twój operator płatności lub platforma e-commerce nie obsługuje ich od razu, utrudniasz klientom dokonanie płatności.
- BNPL zwiększa liczbę sfinalizowanych zakupów. Kup teraz, zapłać później to nie tylko chwyt marketingowy — dostawcy odnotowują wzrost liczby sfinalizowanych zakupów o 20–30% po włączeniu tej opcji. Pamiętaj tylko o jasnym określeniu opłat transakcyjnych i rzeczywistego wpływu na wynik finansowy.
- Sprawdź szczegóły. Najlepsi dostawcy rachunków handlowych oferują proste integracje, przejrzyste ceny BNPL i wskaźniki akceptacji w czasie rzeczywistym. Nie zadowalaj się ręcznymi dodatkami ani trudno dostępnym wsparciem.
Silvija Martincevic, dyrektor ds. handlowych w firmie Affirm, mówi wprost:
Niemal połowa konsumentów sfinalizuje zakup wyłącznie wtedy, gdy sprzedawca zaoferuje przy kasie opcję płatności w ratach…
Pokazuje to, jak ważne jest oferowanie klientom elastycznych płatności, które nie tylko zwiększą współczynniki konwersji, lecz także pomogą przyciągnąć tych klientów ponownie.
Co to wszystko oznacza: Jeśli Twój system płatności nie nadąża za zmieniającymi się oczekiwaniami konsumentów, stracisz ich na rzecz sprzedawców, którzy potrafią im sprostać.
Raportowanie & analityka
Chcesz wiedzieć, na co idą Twoje pieniądze? Nie licz na to, że wyciąg bankowy pokaże Ci pełny obraz sytuacji. Szczegółowa analityka nie jest luksusem dla firm e-commerce — stanowi różnicę między zgadywaniem a wiedzą.
Zbyt wielu dostawców rachunków handlowych zasypuje Cię plikami PDF i nazywa to „raportowaniem”. Tego potrzebujesz zamiast tego:
- Pulpity nawigacyjne w czasie rzeczywistym pokazujące współczynniki akceptacji, odrzucenia i opłaty transakcyjne w momencie ich wystąpienia. Czekasz na podsumowania tygodniowe lub miesięczne? Już jesteś w tyle.
- Rozbudowane filtry i niestandardowe eksporty, które pozwalają przyjrzeć się bliżej obciążeniom zwrotnym AMEX, monitorować wysokość opłat za płatności kartami debetowymi lub ustalić, która bramka płatnicza działa najwolniej.
- Automatyczne alerty dotyczące problemów — obciążeń zwrotnych, opóźnień w wypłatach, nietypowych skoków wolumenu. Ustaw progi, aby otrzymywać powiadomienia, gdy rzeczywiście dzieje się coś nieprawidłowego, a nie tylko wtedy, gdy zespół marketingowy chce się pochwalić wynikami.
- Pełny wgląd na poziomie pojedynczej transakcji, w tym metadane, znaczniki czasu i szczegóły rozliczenia. Dzięki temu możesz wygrywać spory, wykrywać schematy oszustw lub wychwycić „błąd” operatora, zanim będzie Cię kosztował prawdziwe pieniądze.
Jeśli musisz zgadywać, dlaczego wypłata z ubiegłego miesiąca była niższa, lub nie potrafisz wyjaśnić księgowemu nagłych wzrostów opłat, obecny dostawca nie zapewnia Ci potrzebnej analityki.
Żądaj więcej albo przenieś obsługę płatności gdzie indziej.
Wsparcie & umowy SLA dotyczące wypłat
Nic tak nie rujnuje dnia — ani całego tygodnia — jak problem z płatnością, szczególnie gdy nie możesz uzyskać konkretnej odpowiedzi od dostawcy usług dla sprzedawców. Wsparcie i szybkość wypłat nigdy nie powinny być kwestią zgadywania.
Co odróżnia dobrych dostawców od tych, o których szybko się zapomina?
- Rzeczywiste wsparcie, zgodne z Twoim harmonogramem. Szukaj gwarantowanych czasów odpowiedzi: najwyżej godziny w przypadku krytycznych problemów, a także kanałów wsparcia innych niż tylko e-mail. Jeśli Twoja firma internetowa przetwarza płatności przez całą dobę, dostawca powinien mieć ludzi dyżurujących 24/7 — przez telefon, czat i e-mail.
- Stałe terminy rozliczeń. Standardem branżowym jest 1–3 dni robocze, zanim transakcje kartowe trafią na firmowy rachunek bankowy, ale niektórzy dostawcy oferują wypłaty tego samego dnia, a nawet natychmiastowe (za odpowiednią opłatą). Powolne lub nieprzewidywalne wypłaty opóźniają możliwość zamawiania zapasów, wypłacania wynagrodzeń pracownikom czy po prostu spokojnego snu.
- Gwarancje dostępności. Nie akceptuj dostępności systemu poniżej 99%, ale celuj wyżej — w 99,9% lub więcej. Przestój przy kasie oznacza utracone sprzedaże, niezadowolonych klientów i negatywne opinie.
- Pomoc w sprawach obciążeń zwrotnych i sporów. Szybkie powiadomienia oraz dostęp do narzędzi do zarządzania sporami lub specjalistów ds. sporów mogą zadecydować o tym, czy poniesiesz stratę, czy zachowasz swoje pieniądze.
Zanim podpiszesz umowę, poddaj ich deklaracje próbie. Otwieraj zgłoszenia do pomocy technicznej poza godzinami pracy. Zapytaj, jak radzą sobie z nieudaną wypłatą lub nagłym wzrostem liczby oszustw.
Dostawcy, którzy potykają się w tych obszarach, prawdopodobnie znikną, gdy sprawy zaczną iść źle.
Uwagi dotyczące sprzedawców wysokiego ryzyka
Sprzedajesz CBD, suplementy, usługi turystyczne, treści dla dorosłych lub cokolwiek innego, co banki uznają za „wysokiego ryzyka”? Przygotuj się na inny zestaw zasad i znacznie wyższe koszty.
Co się zmienia, gdy jesteś sprzedawcą wysokiego ryzyka?
- Wyższe opłaty transakcyjne. Przygotuj się na 3.5%–6.5% za każdą transakcję kartą, a czasem nawet więcej. To cena za branże o wyższym odsetku oszustw i obciążeń zwrotnych.
- Opłaty miesięczne i rezerwy kroczące. Miesięczne opłaty za usługę zwykle wynoszą od $10 do $75. Operatorzy płatności mogą również zatrzymać 5%–15% Twojego obrotu na 90–180 dni jako zabezpieczenie przed obciążeniami zwrotnymi.
- Wysokie kary za obciążenia zwrotne. Każda zakwestionowana transakcja może kosztować Cię $25–$50, oprócz zwrotu pieniędzy.
- Dodatkowa kontrola podczas weryfikacji. Potrzebujesz kompletnej dokumentacji — dokumentów założycielskich firmy, historii przetwarzania płatności, opisów produktów/usług, a czasem nawet referencji bankowych. Przygotuj się na wyjaśnienie wszystkiego.
Nie wszyscy dostawcy kont sprzedawcy obsługują sprzedawców wysokiego ryzyka, a ci, którzy to robią, znacznie różnią się pod względem warunków i jakości obsługi.
Najlepsi wyspecjalizowani dostawcy, tacy jak PaymentCloud, HighRiskPay i National Processing, mogą pomóc Ci rozpocząć działalność, ale zawsze porównuj nie tylko stawki, lecz także harmonogramy uwalniania rezerw i wsparcie w sporach. Nasz kompleksowy przewodnik po usługach płatniczych dla handlu elektronicznego szczegółowo omawia tych dostawców.
Jeśli działasz w branży wysokiego ryzyka, traktuj infrastrukturę płatniczą jako zasób o krytycznym znaczeniu dla firmy — ponieważ dla Ciebie dokładnie nim jest.
Zrozumienie struktury opłat za konta sprzedawcy
Nic nie zjada zysków szybciej niż złe ceny — albo brak wiedzy o tym, ile naprawdę płacisz. Każdy dostawca twierdzi, że jego cennik jest prosty. Zdradzimy Ci sekret: rzadko tak jest.
W usługach dla sprzedawców spotkasz trzy główne modele cenowe:
Cennik ryczałtowy
W tym modelu za każdą transakcję kartą pobierany jest jeden stały procent oraz stała opłata — na przykład 2.9% + $0.30 za płatności kartą kredytową, niezależnie od okoliczności.
To bardzo prosty i łatwy do przewidzenia model, ale zwykle droższy dla firm przetwarzających duże obroty lub wiele płatności kartami debetowymi osobiście.
Cennik wielopoziomowy
Tu zaczynają się niejasności.
Transakcje są sortowane do kategorii „kwalifikowane”, „średnio kwalifikowane” lub „niekwalifikowane”. Zobaczysz reklamowaną stawkę („już od 1.8%!”), ale jeśli nie zagłębisz się w drobny druk, większość Twojej sprzedaży trafi do wyższych i mniej korzystnych poziomów.
Najważniejsze: Cennik wielopoziomowy ukrywa rzeczywiste koszty i niemal nigdy nie jest najlepszą ofertą dla ugruntowanych sklepów internetowych.
Zacznij od efektywnej stawki — sumy wszystkich opłat podzielonej przez całkowity przetworzony obrót. Następnie przeanalizuj poszczególne pozycje, takie jak stawki dla transakcji niekwalifikowanych, opłaty transgraniczne i miesięczne minima.
Co najważniejsze, sprawdź całkowity koszt dostarczenia produktu — cła, przetwarzanie płatności, koszt bazowy itp.
W związku z niedawnymi zmianami dotyczącymi ceł i limitu de minimis koszty te mogą Cię zaskoczyć i po cichu uszczuplać marże, jeśli nie spojrzysz szerzej niż na promocyjną stawkę.
Cennik interchange plus
Złoty standard przejrzystości. Płacisz rzeczywistą opłatę interchange ustaloną przez organizacje kartowe (Visa, Mastercard, American Express) oraz stałą marżę dostawcy — na przykład interchange + 0.30% + $0.10.
Wyciąg dokładnie pokazuje, na co przeznaczony jest każdy grosz, dzięki czemu łatwiej negocjować i wykrywać ukryte opłaty.
Przykładowe porównanie kosztów (na podstawie średniej wartości transakcji $100 × 1,000 transakcji):
| Model cenowy | Przykładowa stawka | Średnia wartość transakcji × liczba transakcji | Szacowane opłaty |
|---|---|---|---|
| Model cenowyStawka ryczałtowa | Przykładowa stawka2.9% + $0.30 | Średnia wartość transakcji × liczba transakcji$100 × 1,000 | Szacowane opłaty(0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Model cenowyWarstwowy (kwalifikowany) | Przykładowa stawka1.8% | Średnia wartość transakcji × liczba transakcji$100 × 1,000 | Szacowane opłaty(0.018×100×1,000) = $1,800 |
| Model cenowyModel interchange-plus | Przykładowa stawkaopłata interchange + 0.30% + $0.10 | Średnia wartość transakcji × liczba transakcji$100 × 1,000 | Szacowane opłaty((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Jak korzystać:
Zastąp wartość $100 × 1,000 własną średnią wartością transakcji i miesięczną liczbą transakcji, a następnie użyj obliczeń z ostatniej kolumny, aby sprawdzić rzeczywiste opłaty w ramach każdego modelu.
Praktyczne wskazówki:
- Stawka ryczałtowa oznacza prostotę. Mała firma, niewielki wolumen, zero niespodzianek? Wybierz stawkę ryczałtową.
- Warstwowy model cenowy przynosi korzyści operatorowi płatności. Jeśli oferta wygląda zbyt dobrze, by mogła być prawdziwa, prawdopodobnie taka właśnie jest.
- Model interchange-plus zapewnia przejrzystość. Sprzedawcy o dużym wolumenie mogą negocjować niższe marże i unikać ukrytych pułapek.
Zanim podpiszesz umowę, poproś każdego dostawcę o wyszczególnienie wszystkich możliwych opłat — miesięcznych, za transakcję, za zwroty, obciążenia zwrotne, zgodność z PCI, opłaty za wyciągi — wszystkiego, co może się pojawić. Jeśli zaczyna unikać odpowiedzi lub „nie może powiedzieć”, zrezygnuj.
Jak wybrać konto handlowe dla swojego handlu elektronicznego
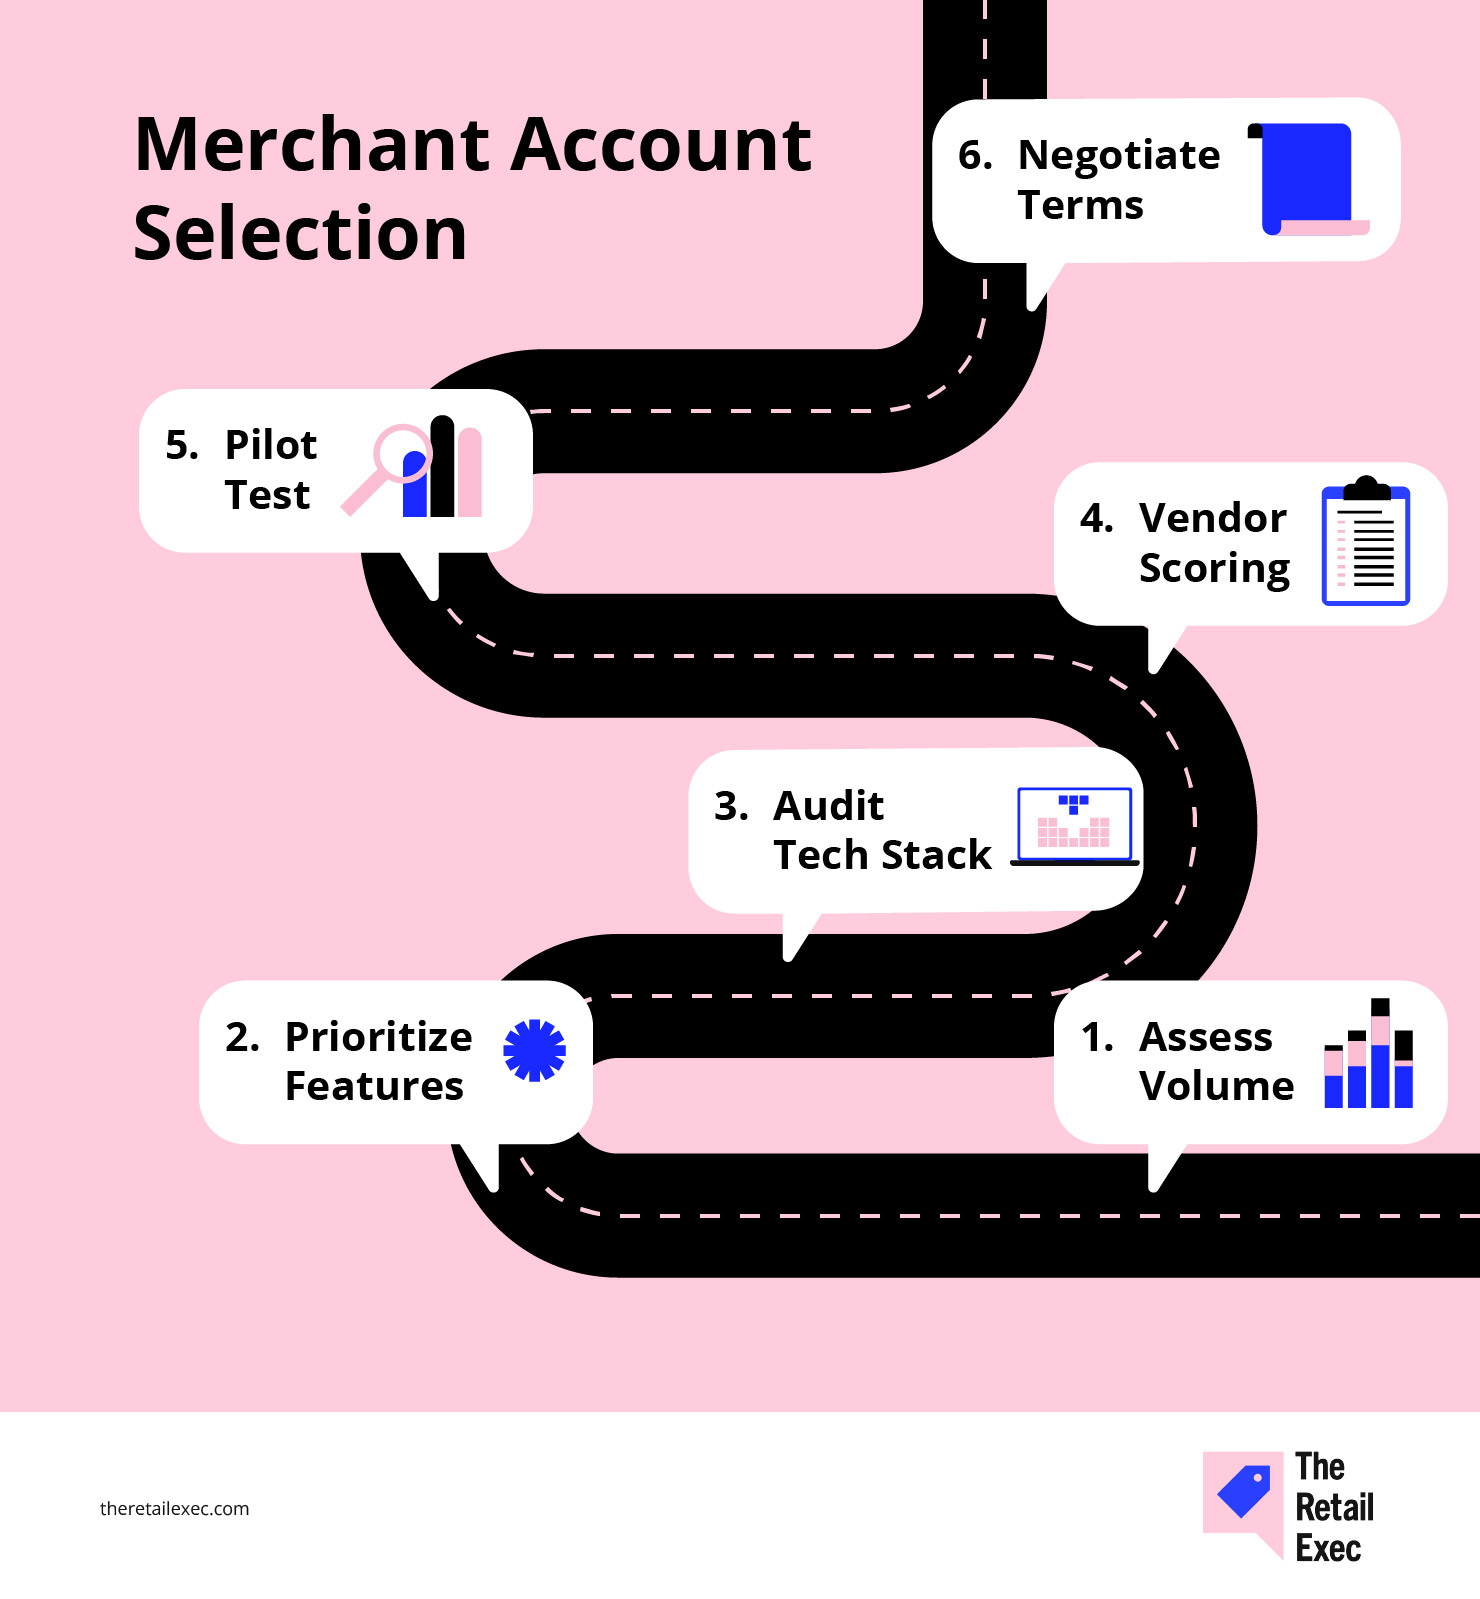
Wybór odpowiedniego konta handlowego może przypominać poruszanie się po labiryncie z zawiązanymi oczami — dlatego zdejmijmy tę opaskę dzięki sześcioetapowej ścieżce, która obejmuje wszystko: od wolumenu i funkcji po stos technologiczny i taktyki negocjacyjne.
Wykonaj te kroki w podanej kolejności, a przekształcisz proces, który zwykle zajmuje tygodnie zgadywania, w uporządkowane działanie oparte na danych.
Każdy krok opiera się na poprzednim, dzięki czemu przed podpisaniem umowy uwzględnisz ryzyko, zgodność i rzeczywistą wydajność.
Na koniec będziesz mieć przejrzystą kartę ocen, umożliwiającą porównanie dostawców pod względem opłat, umów SLA, narzędzi do zapobiegania oszustwom i integracji — a także pewność, że nie przepłacasz ani nie pomijasz kluczowych funkcji.
Krok 1: Oceń wolumen transakcji i strukturę płatności
Zacznij od danych, nie od obietnic.
Pobierz historię przetwarzania płatności z ostatnich 6–12 miesięcy — kart kredytowych, kart debetowych, ACH i wszystkich innych metod obsługiwanych w ramach procesu płatności lub w punkcie sprzedaży. Podziel ją według:
- Miesięcznej liczby transakcji i średniej wartości transakcji. Nie pozwól dostawcom przypisać Cię do „przedziału” — pokaż im rzeczywiste dane.
- Przychodów według metody płatności. Jaka część pochodzi z kart Visa, Mastercard, American Express, Apple Pay, ACH lub innych opcji płatności?
- Sezonowości lub skoków wzrostu. Jeśli masz miesiące szczytowe, zaznacz je już teraz. Dostawcy chcą widzieć pełny obraz.
To nie jest praca dla samej pracy. Potrzebujesz tych danych, aby porównywać oferty operatorów płatności na równych zasadach i wychwytywać zawyżone ceny oparte na „szacunkach”.
Jeśli 40% Twojej sprzedaży stanowią płatności kartami debetowymi lub portfelami cyfrowymi, zaznacz to od razu.
Właściwy dostawca usług handlowych powinien dopasować ofertę do rzeczywistej struktury Twoich płatności — w przeciwnym razie będziesz płacić za niewłaściwe rzeczy.
Krok 2: Ustal priorytety funkcji i wymagań dotyczących zgodności
Skoro znasz już strukturę swoich płatności, czas bezkompromisowo określić, co ma znaczenie.
Nie daj się olśnić efektownymi panelami — skup się na funkcjach, które rzeczywiście wpływają na marże, działalność operacyjną i ryzyko braku zgodności.
Zbuduj prostą macierz: po jednej stronie wypisz elementy niezbędne (takie jak zapobieganie oszustwom, płatności cykliczne lub obsługa wielu walut), a następnie oceń każdego dostawcę konta handlowego w skali od 1 do 5 dla każdego elementu.
Najważniejsze kryteria do rozważenia:
- Bezpieczeństwo PCI DSS. Bierz pod uwagę wyłącznie dostawców z certyfikatem PCI DSS poziomu 1. Wszystko poniżej tego poziomu oznacza proszenie się o kłopoty.
- Narzędzia zapobiegania oszustwom. Czy otrzymujesz alerty w czasie rzeczywistym, konfigurowalne reguły i filtry uczenia maszynowego — czy tylko podstawowe kontrole AVS?
- Elastyczność płatności. Czy dostawca obsługuje wszystkie Twoje metody płatności — karty kredytowe, płatności kartami debetowymi, ACH, portfele cyfrowe, Kup teraz, zapłać później — czy zmusza Cię do ponoszenia dodatkowych opłat?
- Obsługa transakcji międzynarodowych i wielu walut. Sprzedajesz poza swoim lokalnym rynkiem? Priorytetowo traktuj dostawców oferujących przejrzyste ceny transgraniczne i wbudowane lokalne systemy płatności.
- Prosta integracja. Zapytaj o wtyczki do swojej platformy e-commerce, jakość API i dokumentację dla programistów. Źle wykonane integracje pochłaniają czas Twojego zespołu (i jego cierpliwość).
- Raportowanie i analityka. Czy rzeczywiście możesz sprawdzić, co wpływa na wysokość opłat za przetwarzanie płatności i gdzie dochodzi do odrzuceń — czy jesteś skazany na tajemnicze liczby?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eSprawdź, czy mają zgodność z PCI poziomu 1 i czy zajmują się ograniczeniem zakresu SAQ (kwestionariusza samooceny). Jeśli przerzucają cały ciężar związany z PCI na Ciebie, zrezygnuj.\u003c/span\u003e
Właściwe funkcje i standardy zgodności pozwalają zabezpieczyć firmę e-commerce na przyszłość i uniknąć przykrych niespodzianek. Potraktuj ten etap jak listę kontrolną, a nie listę życzeń — jeśli dostawca nie uzyska wysokiej oceny pod kątem tego, czego potrzebujesz teraz i za rok, skreśl go z listy.
Na początek sprawdź nasz przewodnik najlepsze usługi obsługi rachunków handlowych, aby zobaczyć najwyżej ocenianych dostawców w jednym miejscu. Oto krótki przegląd naszej najlepszej dziesiątki:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Krok 3: Przeprowadź audyt stosu technologicznego i potrzeb integracyjnych
Teraz nadszedł czas, aby przeanalizować każdy element ekosystemu handlowego — ponieważ jedno nieprawidłowe połączenie może zmienić obsługę płatności w pracę na pełen etat.
- Zrób inwentaryzację narzędzi. Wymień swoją platformę e-commerce (Shopify, WooCommerce, BigCommerce, rozwiązanie niestandardowe), system POS, CRM, ERP oraz każdą aplikację zewnętrzną, która ma dostęp do płatności online lub danych klientów.
- Sprawdź metody integracji. Czy preferowany dostawca rachunku handlowego oferuje bezpośrednią wtyczkę do Twojego sklepu e-commerce, czy konieczne będzie zbudowanie niestandardowego połączenia API? Natywne integracje oszczędzają Twojemu zespołowi programistów mnóstwo godzin.
- Zidentyfikuj problemy. Czy jakiś element obecnego stosu powoduje błędy, nieudane transakcje lub problemy z księgowością? Zaznacz go. Właściwe rozwiązania do przetwarzania płatności powinny eliminować te problemy, a nie dokładać nowych.
- Oceń zasoby programistyczne. Uzyskaj szacunkowy czas potrzebny na wszelkie prace integracyjne. Czasami „tańszy” dostawca kosztuje Cię więcej, jeśli Twój zespół spędza tygodnie na zmaganiu się z jego API.
Przedstaw te informacje podczas każdej rozmowy z dostawcą.
Jeśli dostawca rachunku handlowego nie może bezproblemowo połączyć się z Twoimi najważniejszymi systemami albo oczekuje, że „po prostu to zbudujesz”, jest to sygnał ostrzegawczy.
Potrzebujesz rozwiązań płatniczych, które pozwolą Twojej firmie e-commerce sprawnie działać, a nie takich, które tworzą nowe problemy.
Aby oszczędzić Ci prób i błędów, zebraliśmy najlepszych operatorów płatności e-commerce pod kątem integracji i niezawodności. Te propozycje wybrano na podstawie rzeczywistego dopasowania, a nie samych deklaracji marketingowych:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Krok 4: Stwórz i wykorzystuj listę kontrolną do oceny dostawców
Skoro udało Ci się już określić swoje potrzeby i stos technologiczny, nie ufaj intuicji ani nie daj się zaślepić najbardziej efektownej prezentacji sprzedażowej. Poddaj każdego dostawcę konta merchanta tej samej szczegółowej ocenie.
Utwórz prosty arkusz kalkulacyjny.
Stosuję skalę od 1 do 5 w trzech kategoriach: całkowity koszt, trudności związane z integracją oraz szybkość reakcji działu wsparcia. Każde konto z wynikiem poniżej 12/15 nie jest warte zachodu.
Wpisz każdego dostawcę w osobnym wierszu, a najważniejsze kryteria umieść w kolumnach — na przykład: opłaty za przetwarzanie, umowy SLA dotyczące wsparcia, zestaw funkcji, nakład pracy związany z integracją, narzędzia do wykrywania oszustw i inne. Nadaj większe wagi temu, co ma największe znaczenie dla Twojej firmy.
Oto jak to zrobić:
| Kryterium | Waga | Wynik dostawcy A (× waga) | Wynik dostawcy B (× waga) |
|---|---|---|---|
| KryteriumOpłaty | Waga30% | Wynik dostawcy A (× waga)4 (1.2) | Wynik dostawcy B (× waga)3 (0.9) |
| KryteriumUmowy SLA dotyczące wsparcia | Waga20% | Wynik dostawcy A (× waga)5 (1.0) | Wynik dostawcy B (× waga)4 (0.8) |
| KryteriumZestaw funkcji | Waga25% | Wynik dostawcy A (× waga)3 (0.75) | Wynik dostawcy B (× waga)5 (1.25) |
| KryteriumNakład pracy związany z integracją | Waga15% | Wynik dostawcy A (× waga)2 (0.3) | Wynik dostawcy B (× waga)4 (0.6) |
| KryteriumOchrona przed oszustwami i bezpieczeństwo | Waga10% | Wynik dostawcy A (× waga)4 (0.4) | Wynik dostawcy B (× waga)3 (0.3) |
| KryteriumŁączny wynik ważony | Waga100% | Wynik dostawcy A (× waga)4.65 | Wynik dostawcy B (× waga)3.85 |
Pomnóż wynik każdego dostawcy (1–5) przez wagę każdego kryterium, a następnie zsumuj rezultaty. Wygrywa najwyższy wynik łączny.
Jeśli dostawca wypada fatalnie w czymś kluczowym — na przykład w zakresie integracji lub obsługi klienta — zapytaj, czy może to poprawić, albo poszukaj innego dostawcy. W miarę zdobywania nowych informacji dostosowuj wagi; nic nie jest tu ustalone na zawsze.
Przestań podejmować decyzje na podstawie przeczucia albo dlatego, że logo dobrze wygląda na Twojej stronie. Liczby nie kłamią.
More Articles
Krok 5: Przeprowadź test pilotażowy
Nie ufaj demonstracji — przeprowadź test w rzeczywistych warunkach, zanim podpiszesz umowę.
- Skonfiguruj konta testowe u najlepszych kandydatów i dokładnie je sprawdź: zwroty, anulowania, częściowe obciążenia, kody błędów. Nie wystarczy po prostu przeciągnąć karty i uznać sprawy za zakończoną.
- Przetwórz od 50 do 100 transakcji u każdego dostawcy, jeśli to możliwe. W ten sposób wykryjesz nietypowe problemy: przekroczenia limitu czasu, błędy webhooków, niespodziewane terminy rozliczeń.
- Przeprowadź symulację ścieżek klienta. Niech Twój zespół zleca zwroty, sprawdza, ile czasu potrzeba, aby pieniądze trafiły na kartę, oraz monitoruje pełny cykl sporów dotyczących transakcji.
- Rejestruj każdy problem. Dziwne podsumowanie opłat? Liczby w panelu nie zgadzają się z wpłatami? Interfejsy API zawodzą przy dużej skali? Zapisz wszystko.
- Zbierz opinie z każdej perspektywy — finanse, operacje, programowanie, wsparcie. Oceń dotkliwość problemów i prześlij dostawcy listę błędów. Domagaj się ich naprawienia lub wyjaśnienia.
Symuluj przypadki brzegowe, takie jak częściowe zwroty, przesyłki dzielone lub wiele odrzuceń podczas jednej sesji. To właśnie w takich sytuacjach większość systemów zawodzi.
Przetestuj też system na rzeczywistych urządzeniach i adresach IP — wiele błędów nie pojawia się w oczyszczonych środowiskach testowych.
Jedna z marek, z którą współpracowaliśmy, odkryła, że jej płatności mobilne nie działały na niektórych urządzeniach z systemem Android z powodu błędu selektora daty podczas rejestracji subskrypcji — nikt nie zauważył tego w procesie zapewniania jakości, ponieważ testy przeprowadzano wyłącznie na komputerze stacjonarnym w przeglądarce Chrome.
Większość problemów pozostaje niezauważona, dopóki nie zaczniesz obracać prawdziwymi pieniędzmi, zamiast tylko obserwować, jak dostawca przedstawia gotową prezentację PowerPoint.
Krok 6: Negocjuj ostateczne warunki
Masz już dane, wyniki testu pilotażowego i kartę wyników — teraz wykorzystaj je, aby uzyskać więcej wartości od każdego dostawcy.
- Wykorzystaj skalę swojej działalności. Jeśli możesz zobowiązać się do miesięcznego lub rocznego minimum, poproś o rabat progowy na opłaty za przetwarzanie albo korzystniejszą marżę w modelu interchange-plus. Większość dostawców ma pewne pole do negocjacji — ale tylko jeśli będziesz naciskać.
Miesięczne zobowiązania dotyczące wolumenu oraz wskaźniki obciążeń zwrotnych to najważniejsze dźwignie negocjacyjne. Jeśli przetwarzasz płatności na dużą skalę, poproś o stawki interchange-plus z marżą w wysokości zero punktów bazowych.
- Łącz usługi z głową. Potrzebujesz zapobiegania oszustwom, zarządzania obciążeniami zwrotnymi lub obsługi wielu walut? Uwzględnij je w negocjacjach. Za pakiety często zapłacisz mniej niż za usługi kupowane oddzielnie.
- Wykorzystaj długość umowy na swoją korzyść. Dłuższe umowy mogą zapewnić niższe stawki, ale nie daj się uwięzić — nalegaj na klauzulę wcześniejszego rozwiązania umowy lub ograniczenie podwyżek stawek.
- Wynegocjuj korzyści związane z wdrożeniem. Poproś o bezpłatny miesiąc dostępu do środowiska testowego, zniesienie opłat wdrożeniowych lub dedykowane wsparcie programistyczne. Korzyści niezwiązane ze stawkami pozwalają oszczędzić pieniądze i uniknąć problemów.
- Dokładnie sprawdź drobny druk. Przeanalizuj harmonogramy uwalniania rezerw, struktury opłat za zwroty i obciążenia zwrotne, kary za naruszenie umów SLA oraz wszystko, co jest „uzależnione od zmian”.
Gdy wszystko odpowiada Twoim potrzebom, sfinalizuj umowę. Jeśli nie, kontynuuj rozmowy — albo odejdź. Pamiętaj, że jedyna umowa warta podpisania to ta, która pasuje do Twojej działalności, a nie do działalności dostawcy.
Najczęstsze pułapki i sposoby ich unikania
Nawet doświadczeni operatorzy popełniają błędy przy wyborze konta akceptanta. Oto największe pułapki — oraz sposoby, by ich uniknąć, zanim zaczną Cię dużo kosztować.
- Ignorowanie ukrytych opłat. Podstępne opłaty za przetwarzanie partii transakcji, wyciągi lub zgodność ze standardem PCI mogą po cichu zmniejszać Twoje marże.
- Pomijanie testów. Zaufanie prezentacji sprzedażowej oznacza, że możesz przeoczyć problemy z integracją, odrzucone płatności i słabe wsparcie.
- Pogoń za niskimi stawkami prezentowanymi w ofercie. Najtańsza stawka na papierze nie będzie miała znaczenia, jeśli tracisz przychody z powodu przestojów, słabych narzędzi do zapobiegania oszustwom lub powolnego wsparcia.
- Planowanie na dziś, a nie na jutro. Odpowiedni dostawca dla obecnego wolumenu może nie poradzić sobie po zwiększeniu skali działalności lub wejściu na rynki zagraniczne.
- Podpisywanie długich umów bez możliwości wcześniejszego wyjścia. Umowa wieloletnia może przynieść niewielkie oszczędności — do czasu zmiany Twoich potrzeb, gdy zostaniesz bez możliwości działania.
Uniknij tych pułapek, a zyskasz pewność w poruszaniu się po labiryncie kont akceptanta — zamieniając coś, co wydaje się polem minowym, w wyraźną strategiczną przewagę.
Czas na podsumowanie
Wybór odpowiedniego konta akceptanta dla handlu elektronicznego nie polega na pogoni za najniższą stawką ani zachwycaniu się efektownym panelem.
Chodzi o zwiększenie swoich szans na sukces — zrozumienie przepływu płatności, struktury opłat i potrzeb integracyjnych, abyś to Ty kontrolował koszty, a nie dostawca.
Policz wszystko. Przetestuj swoje opcje pod obciążeniem. Negocjuj tak, jakby miało to znaczenie — bo ma.
Niewłaściwe konto uszczupla Twoje zyski i cierpliwość; właściwe uwalnia środki i pozwala skupić się na rozwijaniu działalności.
Nie pozwól, aby płatności stały się cichym źródłem strat w Twojej działalności. Regularnie kontroluj swoją konfigurację, obserwuj nowe trendy w płatnościach i nigdy nie popadaj w nadmierne samozadowolenie. Handel detaliczny — podobnie jak technologie płatnicze — nigdy nie stoi w miejscu.
Handel detaliczny nigdy nie stoi w miejscu — i Ty też nie powinieneś. Zapisz się do naszego newslettera, aby otrzymywać najnowsze spostrzeżenia, strategie i materiały dotyczące kariery od czołowych liderów handlu detalicznego kształtujących tę branżę.
Najczęściej zadawane pytania dotyczące konta handlowca e-commerce
Nadszedł czas, aby zastanowić się nad pytaniami, które możesz właśnie zadawać, patrząc na ekran, a następnie odpowiedzieć na nie najlepiej, jak potrafimy.
Co kwalifikuje mnie do cen interchange-plus?
Ceny interchange-plus są zazwyczaj dostępne dla handlowców przetwarzających co najmniej 50K–100K USD miesięcznie, z nienaganną historią obciążeń zwrotnych i kompletną dokumentacją wymaganą w procesie oceny ryzyka.
Aby się zakwalifikować, przygotuj 6–12 miesięcy wyciągów z przetwarzania płatności, wykaż niski odsetek sporów oraz przedstaw potwierdzenie istnienia podmiotu gospodarczego, numer EIN i zgodność z PCI.
Spełnienie tych progów pozwala płacić rzeczywiste koszty interchange powiększone o niewielką marżę — dzięki temu płacisz tylko trochę więcej niż wynoszą opłaty pobierane przez sieci kartowe.
Jakie dokumenty są wymagane przy składaniu wniosku?
Co najmniej potrzebne będą dokumenty założenia firmy (umowa spółki lub dokumenty LLC), federalny numer identyfikacji podatkowej (EIN), anulowany czek z rachunku firmowego oraz dokument tożsamości wydany przez organ państwowy (prawo jazdy lub paszport).
Operatorzy płatności poproszą również o wyciągi z przetwarzania płatności z 3–6 miesięcy, aby ocenić wolumen i profil obciążeń zwrotnych. Handlowcy z grupy podwyższonego ryzyka lub obsługujący duży wolumen mogą być zobowiązani do dostarczenia oświadczenia zgodności z PCI DSS, opisów produktów lub usług oraz listów referencyjnych z banku.
Jak mogę przetestować narzędzia zapobiegania oszustwom przed podjęciem decyzji?
Większość dostawców oferuje środowiska testowe, w których można symulować zarówno standardowe, jak i transakcje wysokiego ryzyka. Utwórz przypadki testowe wywołujące niezgodności AVS, serię szybkich odrzuceń lub kontrole częstotliwości, a następnie oceń, jak uruchamiane są reguły i jak alerty pojawiają się w panelu.
Dostosuj progi i ustawienia ponowień, aby znaleźć właściwą równowagę między blokowaniem oszustw a unikaniem fałszywych odrzuceń. Następnie przejrzyj dzienniki i dane webhooków, aby upewnić się co do dokładności przed uruchomieniem systemu produkcyjnego.
Czy mogę później przejść z opłat ryczałtowych na model interchange-plus?
Tak — wiele bramek płatniczych i operatorów agregujących pozwala rozpocząć od planu ryczałtowego, a następnie przejść na model interchange-plus po spełnieniu kryteriów dotyczących wolumenu lub ryzyka.
Podczas negocjowania początkowej umowy potwierdź warunki migracji: upewnij się, że nie ma ukrytych opłat konfiguracyjnych, Twoje dane historyczne zostaną przeniesione oraz że rozumiesz wszelkie wymagane okresy wypowiedzenia lub zmiany umowy związane z przejściem.
Jaki jest najlepszy sposób monitorowania bieżącej wydajności?
Skonfiguruj alerty w czasie rzeczywistym dla kluczowych wskaźników — spadku współczynnika akceptacji poniżej 95%, wzrostu odsetka obciążeń zwrotnych powyżej 0,5% lub opóźnień w przekazywaniu środków przekraczających poziom określony w umowie SLA.
Zaplanuj comiesięczne lub kwartalne przeglądy ważonej macierzy ocen (uiszczone opłaty, czas reakcji działu wsparcia, wykorzystanie funkcji), aby wychwycić rosnące koszty lub braki w obsłudze. Regularne audyty wyciągów i dzienników odrzuceń pomogą zauważyć anomalie, zanim przerodzą się w poważne problemy.
Ile zwykle trwa proces zatwierdzania i przekazywania środków?
Terminy oceny ryzyka różnią się w zależności od dostawcy i profilu ryzyka. Standardowe konta handlowców są często zatwierdzane w ciągu 3–5 dni roboczych po skompletowaniu wniosku, a środki trafiają do banku 1–3 dni po dacie transakcji.
Wnioski dotyczące podwyższonego ryzyka mogą wymagać 2–4 tygodni na zatwierdzenie i wiązać się z koniecznością utrzymywania wyższych rezerw kroczących, dlatego odpowiednio zaplanuj działania i przygotuj tymczasowe rozwiązania płatnicze, aby uniknąć luk w przepływach pieniężnych.