I oktober 2016 brøt nettkriminelle seg inn i FriendFinder Network – et selskap som beskriver seg selv som «verdens største sex- og swingersamfunn».
Sikkerhetsbruddet kompromitterte 20 års sensitive brukerdata på tvers av seks databaser. De stjålne dataene fra over 414 millioner kontoer inkluderte navn, e-postadresser, passord og kjøpsinformasjon.
Jeg trenger ikke å fortelle deg hvorfor kunder ikke ønsker at denne informasjonen skal komme på avveie.
Og selv om kredittkortopplysninger ikke er like pirrende som hemmelige seksuelle preferanser, utgjør de likevel sensitiv informasjon.
Så selv om netthandelsvirksomheten din ikke driver med kremt pirrende produkter (som sendes i diskrete esker), er dette det som står på spill hvis du ikke har solide systemer for betalingssikkerhet: omdømmeskade, økonomisk tap, svekket kundetillit og risikoen for at kundeinformasjon holdes som gissel mot løsepenger (så mye som $100,000).
Et sikkert betalingsbehandlingssystem beskytter sensitiv informasjon under nettbaserte transaksjoner.
Målet er å holde kundeinformasjon trygg, beskytte brukerkontoer og få kundene til å føle at de kan stole på deg.
Her skal vi se på hvorfor betalingssikkerhet er selve livsnerven i virksomheten din, hvordan sikre betalingssystemer fungerer, og 10 beste fremgangsmåter for sikker betalingsbehandling.
Hva er sikker betalingsbehandling?
I tillegg til å overholde strenge standarder og forskrifter beskytter sikker betalingsbehandling den økonomiske og personlige informasjonen til alle som er involvert i en nettbasert transaksjon.
Et sikkert betalingssystem (SPS) bruker teknologier og prosesser for å holde sensitiv informasjon som kredittkortnumre trygg gjennom hele betalingsprosessen.
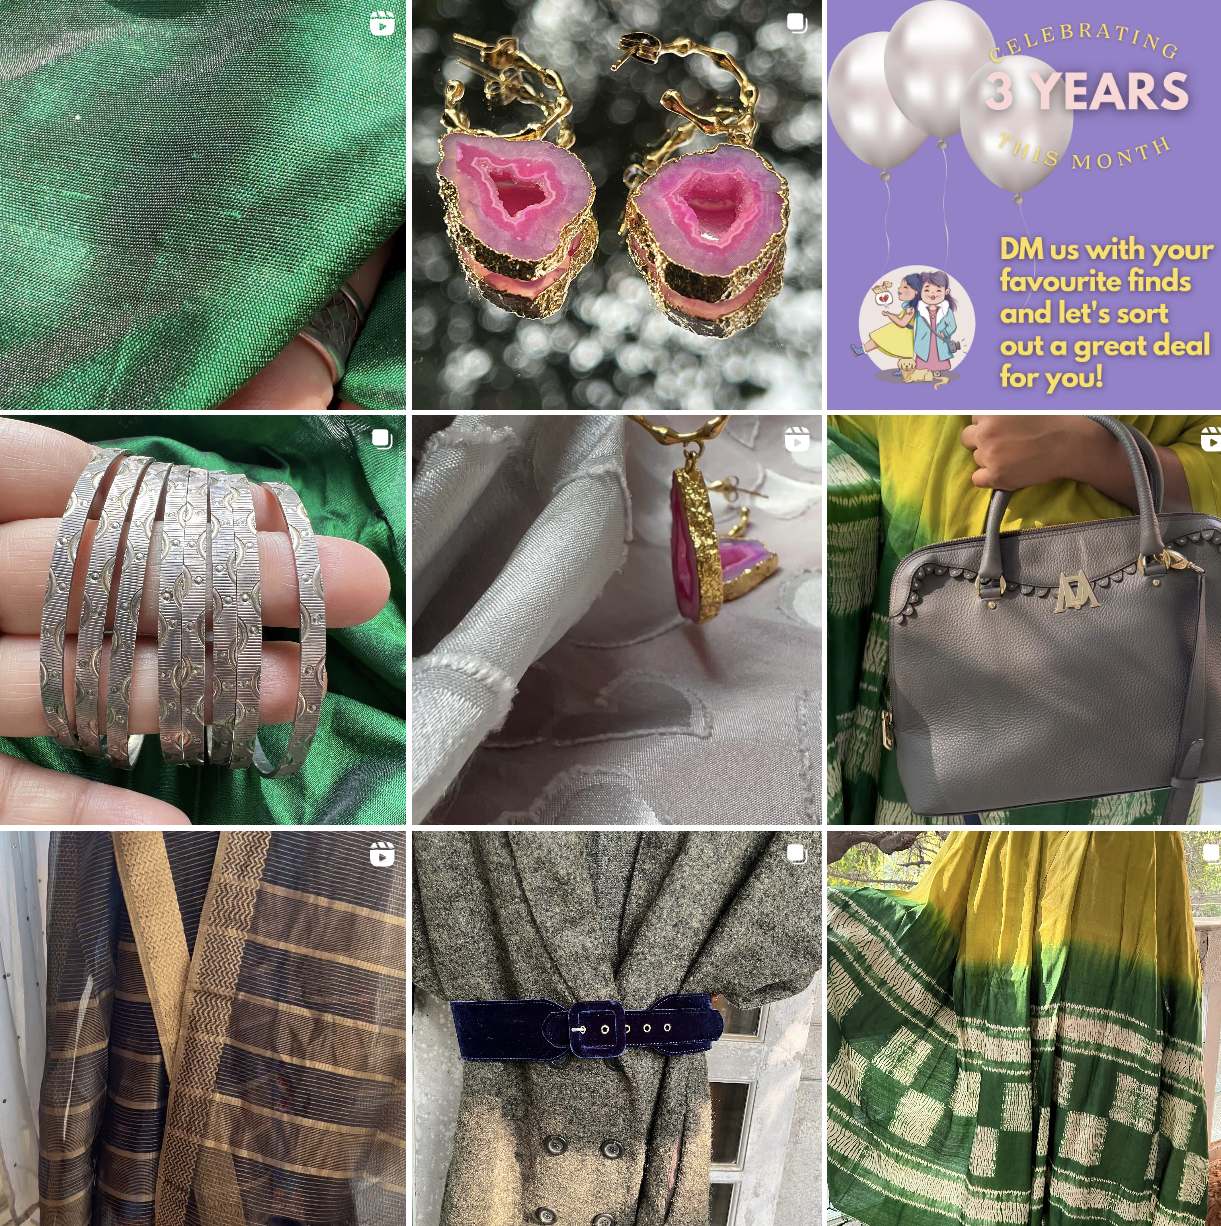
Eksempel fra virkeligheten: @thriftbybrinda på Instagram
Den lille virksomheten min på Instagram selger klær, smykker, eksklusive vintageartikler og interiørtilbehør – alt gjennom selve plattformen.
Vi har ikke noe nettsted, og heller ingen fysisk butikk. Så hvordan sørger jeg for at kundenes betalinger når frem til meg – på en trygg måte?
Noe som kalles Enhetlig betalingsgrensesnitt (UPI). UPI-systemet forenkler banktjenester ved å samle flere kontoer i én mobilapplikasjon. I dag gjennomføres 40% av alle indiske transaksjoner digitalt.
UPI har den største markedsandelen, med over 300 millioner brukere og 50 millioner tilknyttede forhandlere. For kundene våre betyr dette at de ikke trenger å dele påloggingsopplysningene sine, bare den virtuelle betalingsadressen som er koblet til banken eller bankene deres.
Dette gjør transaksjonene sikre. For oss som netthandelsvirksomhet gjør det at vi kan nå en kundebase som ikke har debet- eller kredittkort i eget navn – samtidig som vi raskt kan kreve inn betalinger med én enkelt identifikator.
Hvorfor er sikker betalingsbehandling nødvendig?
Vi lever på nettet.
Fra Netflix til Amazon, Walmart og Spotify – i livene våre utgjør teknologisk fordypning den største delen.
Og når vi har så mange digitale «hjem», er det bare fornuftig å ha en solid lås på hvert av dem.
Nord-Amerika står alene for over 42% av verdensomspennende netthandelsbedrageri, ifølge Mastercard. I tillegg ble tapene i netthandelen som følge av betalingsbedrageri på nettet anslått til $41 billion i 2022.
Et sikkert betalingssystem øker derfor kundenes tillit, forhindrer svindel og sikrer samsvar med bransjestandarder.
Viktige komponenter i sikre betalingssystemer
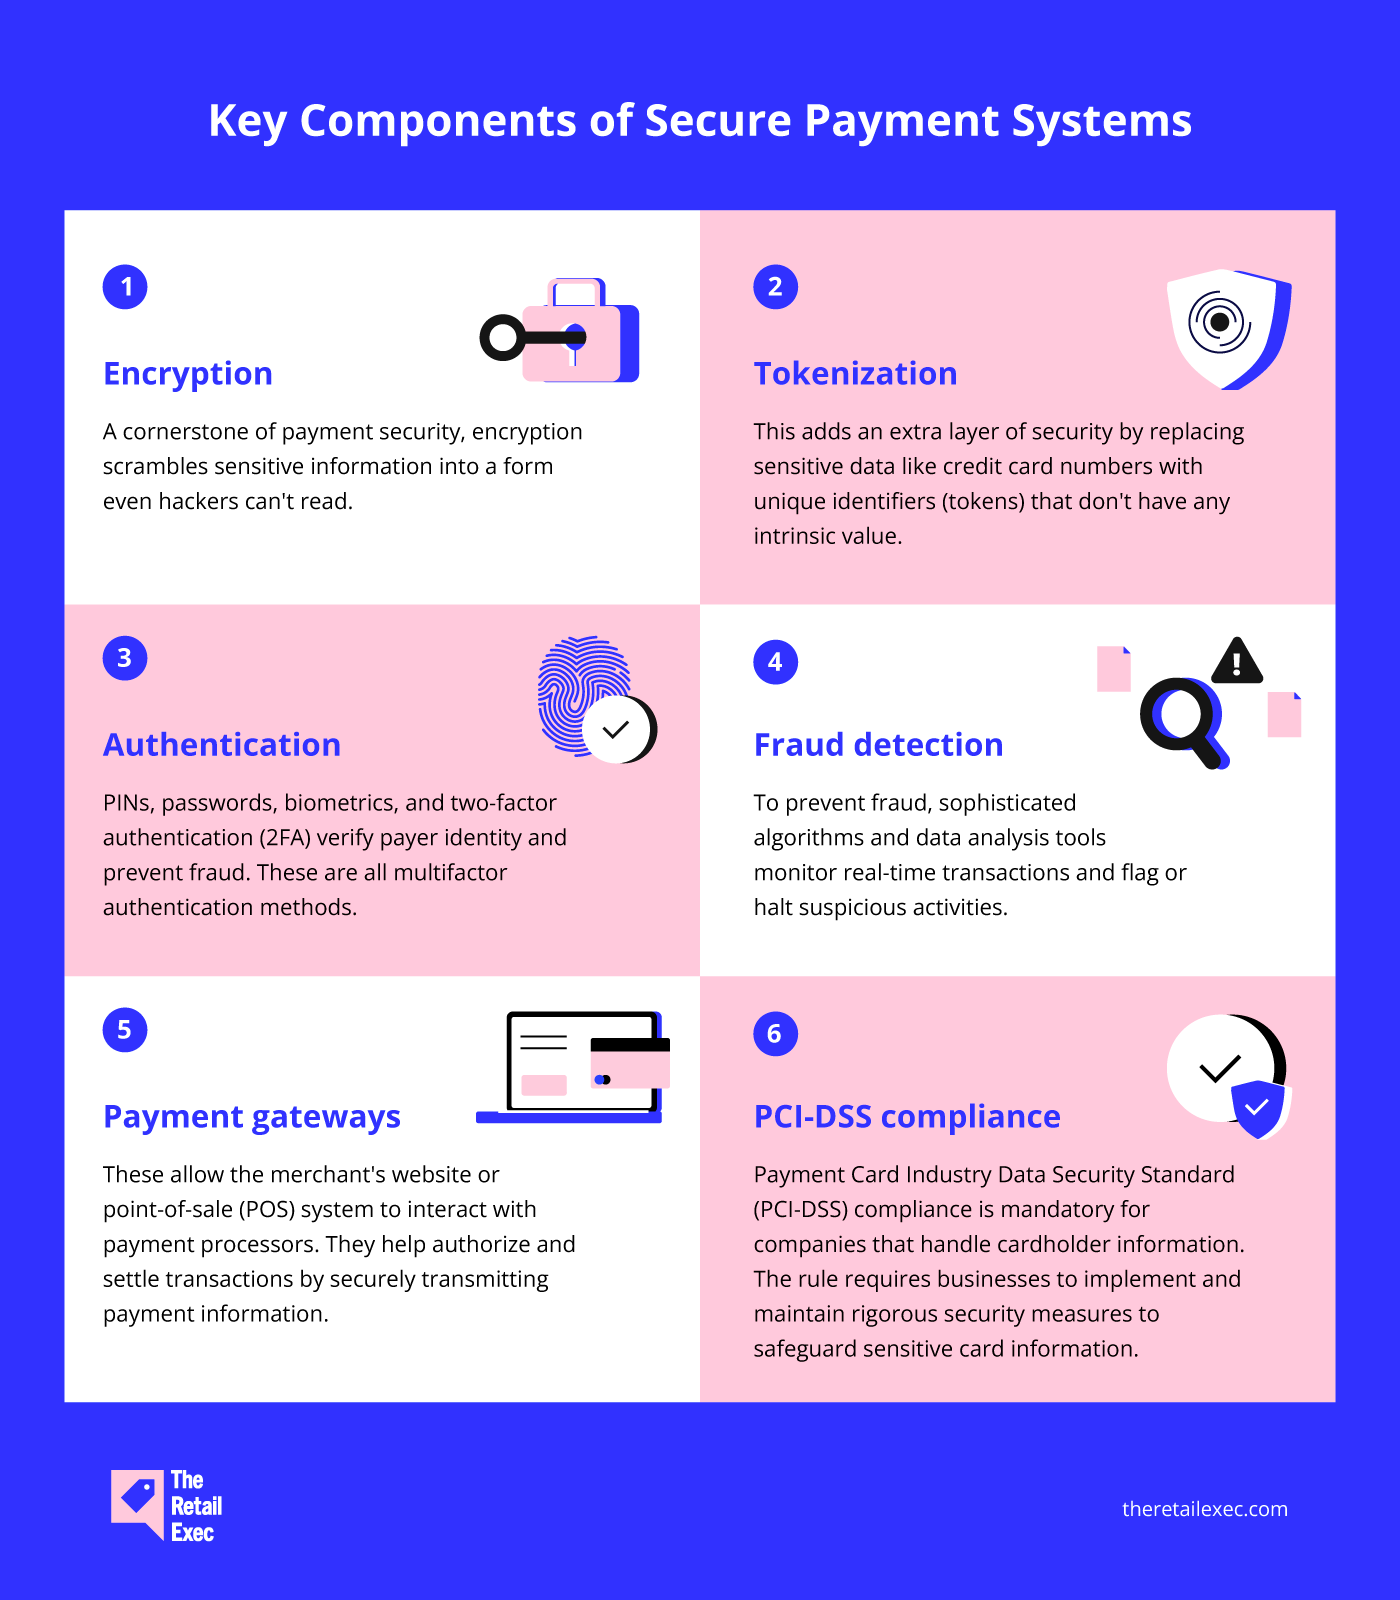
For å beskytte sensitive økonomiske data trenger virksomheter og kundene deres et sikkert betalingssystem som benytter sikkerhetstiltak i flere lag.
Her er noen viktige komponenter i sikre nettbetalinger:
- Kryptering: Kryptering er en hjørnestein i betalingssikkerhet og omgjør sensitiv informasjon til en form som selv hackere ikke kan lese.
- Tokenisering: Dette legger til et ekstra sikkerhetslag ved å erstatte sensitive data som kredittkortnumre med unike identifikatorer (tokener) som ikke har noen egenverdi.
- Autentisering: PIN-koder, passord, biometri og tofaktorautentisering (2FA) bekrefter betalerens identitet og forhindrer svindel. Dette er alle metoder for multifaktorautentisering.
- Svindeloppdagelse: For å forhindre svindel overvåker avanserte algoritmer og verktøy for dataanalyse transaksjoner i sanntid og flagger eller stanser mistenkelig aktivitet.
- Betalingsløsninger: Disse lar virksomhetens nettsted eller kassasystem (POS) samhandle med betalingsformidlere. De bidrar til å godkjenne og gjennomføre transaksjoner ved å overføre betalingsinformasjon på en sikker måte.
- PCI-DSS-samsvar: Samsvar med standarden for datasikkerhet i betalingskortbransjen (PCI-DSS) er obligatorisk for selskaper som håndterer kortinnehaverinformasjon. Regelen krever at virksomheter innfører og opprettholder strenge sikkerhetstiltak for å beskytte sensitive kortopplysninger.

Author's Tip
Både en betalingsløsning og en betalingsformidler spiller viktige roller når du skal få betalt, men de fungerer på ulike måter i bakgrunnen:
En betalingsløsning fungerer som en sikker bro for nettbaserte transaksjoner og samler inn og bekrefter kredittkortinformasjon.
En betalingsformidler tar deretter over og koordinerer overføringen av penger mellom deg, kredittkortselskapet ditt og de involverte bankene.
Slik fungerer sikre betalingssystemer
La oss anta at bruktbutikken min hadde et nettsted med en sikker betalingsløsning. Hvordan skulle en kunde gjennomføre kjøpet fra start til oppgjør?
La oss si at Amy ser på butikken min og forelsker seg i en bluse med paljetter. Hun bestemmer seg for å gjennomføre kjøpet og har debetkortet klart.
Et effektivt og sikkert betalingssystem ville sett slik ut:
Trinn 1: Initiering
Amy klikker øverst og går videre til betaling.
En sikker betalingsgateway er integrert med den lille butikken min for å ta imot kreditt- og debetkortinformasjon.
Trinn 2: Registrering av betalingsinformasjon
Her oppgir Amy kortinformasjonen sin, inkludert kortnummer, utløpsdato og CVV-kode.
Have an account? Log In
Trinn 3: Autentisering
Amy kan bli bedt om å fullføre 3D Secure-autentisering, avhengig av betalingsgatewayen og kortutstederen.
Hun kan bli bedt om å oppgi et engangspassord som er sendt til telefonen hennes, eller skanne fingeravtrykket sitt.
Trinn 4: Kryptering og tokenisering
Så snart Amys kortopplysninger er lagt inn, krypterer betalingsgatewayen dem.
Systemet kan også tokenisere kortinformasjonen hennes ved å erstatte den med et unikt token som ikke har noen reell verdi.
Trinn 5: Autorisering og oppgjør
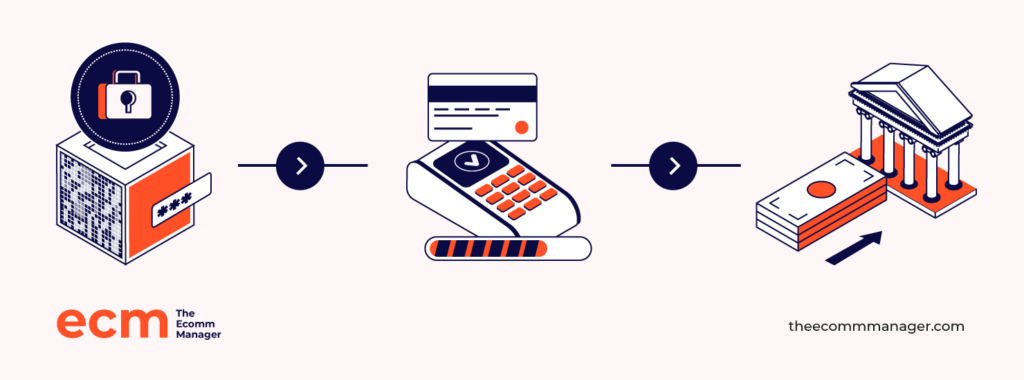
En kryptert eller tokenisert kopi av betalingsinformasjonen overføres sikkert til betalingsformidleren. Amys kortnettverk kommuniserer med betalingsformidleren for å kontrollere at kortet er gyldig.
Så snart transaksjonen er godkjent, overføres pengene fra Amys bank til bedriftskontoen min, vanligvis via en prosess for samlet oppgjør.
Som en del av denne prosessen bruker betalingsgatewayen og betalingsformidleren systemer for svindeloppdagelse til å se etter mistenkelig aktivitet, inkludert svindel med flere kontoer.
Uvanlig aktivitet blir flagget for nærmere gjennomgang eller kan til og med bli avvist for å beskytte oss begge.
Trinn 6: Bekreftelse
Når betalingen er behandlet, mottar både Amy og jeg en bekreftelse. Deretter går jeg videre med å pakke og sende toppen til henne.
Hva er de sikreste betalingsmetodene på nett?
Hva er de sikreste betalingsalternativene for å sende og motta betalinger på nett?
Jeg snakket med eiere av netthandelsbedrifter og personer som handler mye på nett, for å få et inntrykk av hvilken betalingsmetode de foretrekker på nett.
1. Digitale lommebøker
Hva er de?
Tenk på dem som den virtuelle lommeboken din. De lagrer kortinformasjonen din, slik at du slipper å oppgi den på nytt hver gang du handler.
De blir stadig mer populære – digitale lommebøker sto for 50% av netthandelen globalt i 2023.
Hvorfor er de sikre?
Et flerlags sikkerhetssystem, fra opplåsing av enheten til betalingsbekreftelse, gjør det vanskelig for svindlere å trenge gjennom beskyttelsen.
Som en ekstra fordel beskytter tokenisering og kryptering kortopplysningene dine.
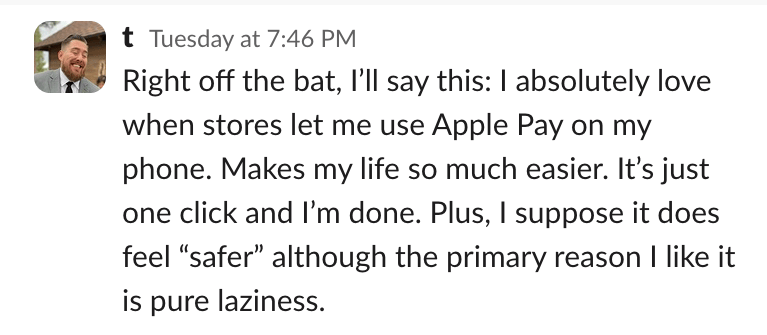
Eksempler: Apple Pay, Google Pay, Samsung Pay, PayPal
Her er hva Tyler Hakes, strategidirektør og partner i Optimist, har å si:
2. Virtuelle debetkort
Hva er de?
De er digitale versjoner av det vanlige debetkortet ditt, utstedt direkte av finansinstitusjonen din.
Hvorfor er de sikre?
Som et sikkert og privat alternativ til fysiske kort gjør de netthandel bekymringsfri.
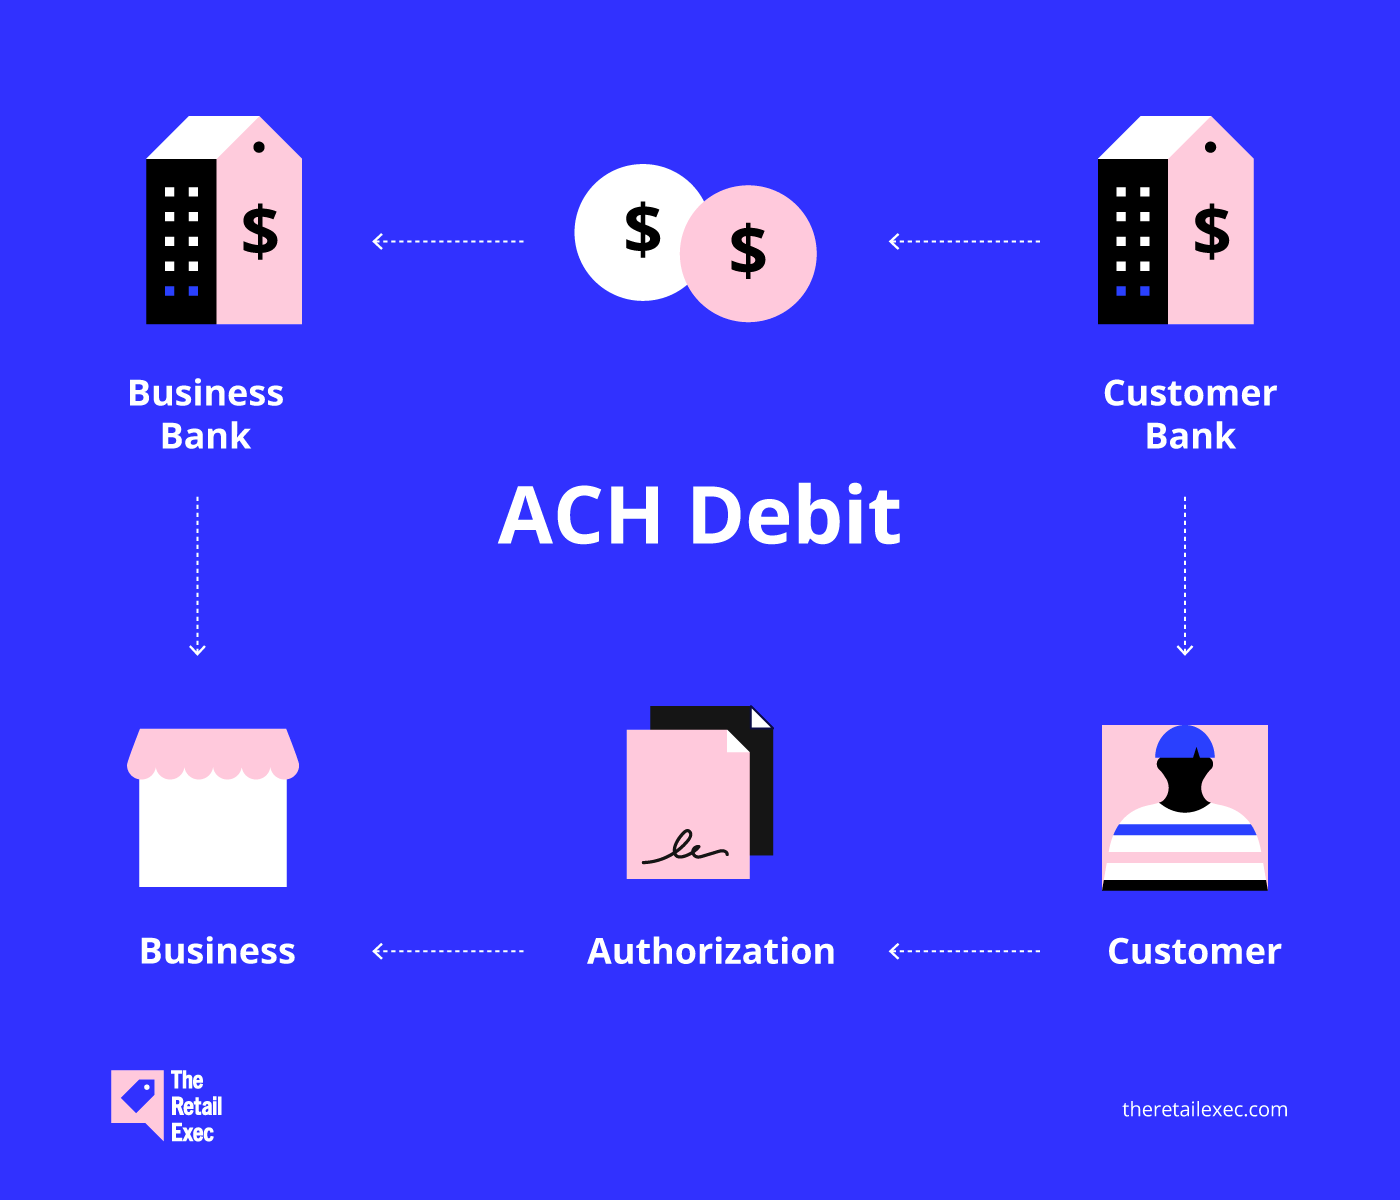
3. ACH-betalinger
Hva er de?
I USA er dette elektroniske bank-til-bank-overføringer, ofte for abonnementer eller regninger. I stedet for å bruke kredittkortnettverk benytter de ACH (Automated Clearing House).
Hvorfor er de sikre?
Selv om ACH-betalinger generelt er sikre, er det viktig å sørge for at bankkontoinformasjonen din er beskyttet.
4. Sikre betalingsportaler
Hva er de?
Disse digitale broene gjør det mulig for nettbutikken din å overføre kundens betalingsinformasjon sikkert til betalingsformidlere.
Hvorfor er de sikre?
En anerkjent betalingsportal beskytter sensitive data under transaksjoner med sikkerhetstiltak som kryptering, tokenisering og svindeloppdagelse.
Eksempler: Stripe, PayPal, Square, Braintree
Jeffrey Zhou, administrerende direktør og grunnlegger av Fig Loans, ga meg et innblikk bak kulissene i betalingsdriften deres:
Vi bruker Stripe og Plaid til sikre nettbaserte transaksjoner.
Stripes robuste sikkerhetsfunksjoner, inkludert PCI-DSS-samsvar og maskinlæringsbasert svindelforebygging, er avgjørende.
Plaid hjelper oss med å koble oss sikkert til brukernes bankkontoer uten å lagre sensitive data.
Disse verktøyene gir en balanse mellom sikkerhet og brukervennlighet, noe som er avgjørende for kundetilfredshet og operasjonell effektivitet.
10 beste fremgangsmåter for sikker betalingsbehandling
Hva koster et gjennomsnittlig datainnbrudd i USA? Hele 9,44 millioner dollar.
Så hvis du driver virksomhet på nettet, må du sørge for at den digitale butikken din er ordentlig sikret.
Jeg har snakket med over 15 eiere av netthandelsvirksomheter, cybersikkerhetseksperter og ivrige netthandlere (som meg selv) for å sette sammen følgende liste over fremgangsmåter for sikker betalingsbehandling.
Hvor mange kan du krysse av for?
1. Velg riktig betalingsleverandør
De beste sikre betalingssystemene benytter flere sikkerhetslag, blant annet krypterte data, tokeniserte sensitive opplysninger og autentisering for å bekrefte betalerens identitet.
I tillegg til programvare for svindeloppdagelse trenger du en PCI-kompatibel løsning for betalingsbehandling som håndterer vanlige sikkerhetstrusler mot netthandel.
For en vellykket tilstedeværelse på nettet må bedrifter samarbeide med en anerkjent betalingsleverandør som tilbyr transparente priser, pålitelig kundestøtte og brukervennlige funksjoner.
Vi elsker lister.
Så hvis du ikke klarer å bestemme deg for en betalingsformidler, har vi laget en liste over våre 10 beste valg for deg:
Mens du er i gang, kan du ta en titt på listen vår over de beste programvareløsningene for betalingsbehandling:
2. Tilby ulike betalingsmetoder på nettet
Gi kundene dine friheten til å betale på sin måte!
Jo flere betalingsalternativer du tilbyr – fra tradisjonelle kreditt- og debetkort til praktiske digitale lommebøker – desto mer fornøyde blir kundene dine.
Hvordan?
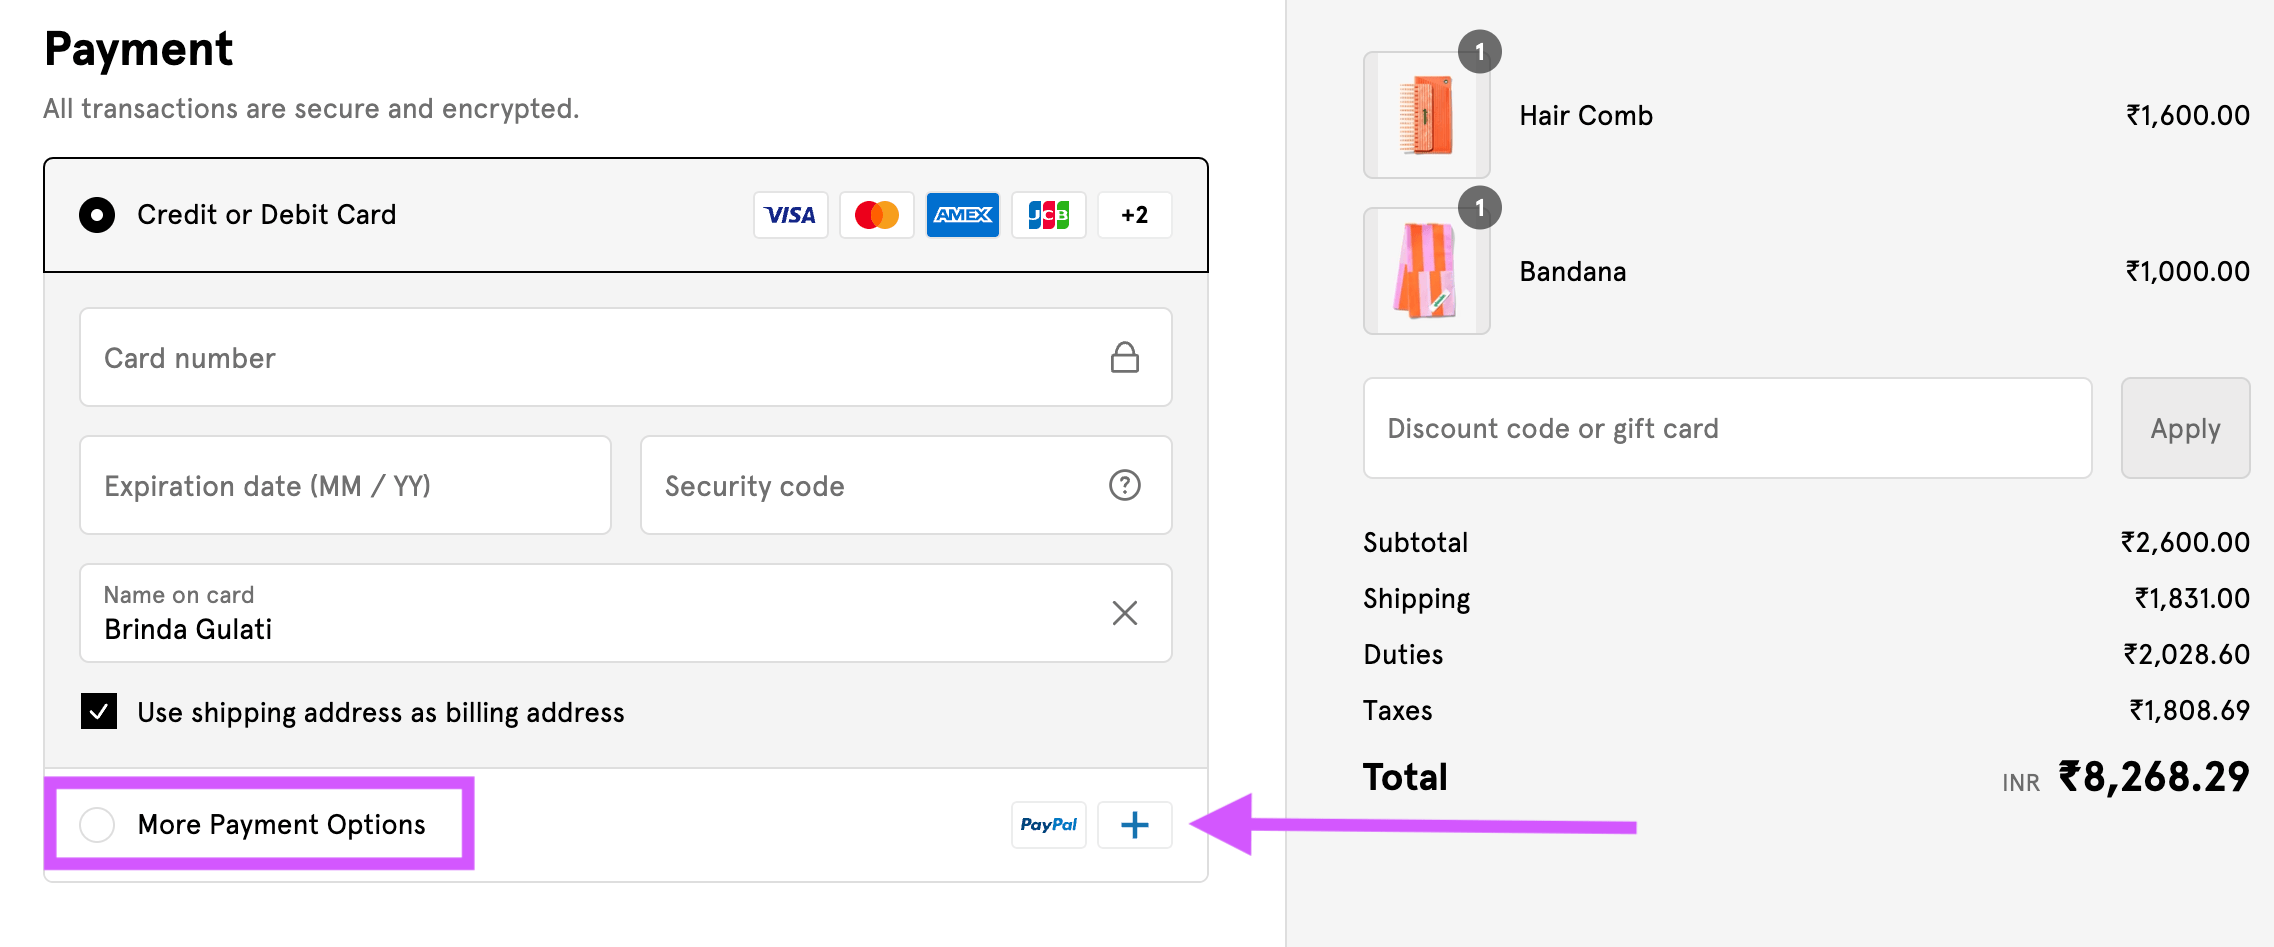
- En smidigere betalingsopplevelse. Tenk deg at noen som gleder seg til å kjøpe noe fra deg, går til betalingssiden og bare ser alternativer for kortbetaling. Dette er en stor tapt mulighet. En mer økonomisk inkluderende kundeopplevelse begynner med å erkjenne at ikke alle er komfortable med – eller har tilgang til – de samme betalingsalternativene.
- Global rekkevidde. La oss si at en tysk kunde ønsker å handle fra nettbutikken din. Lokale amerikanske betalingsformidlere er ikke kjente for kunden, men det er PayPal. Hvis du integrerer PayPal som et betalingsalternativ, åpner du døren for denne kunden og mange andre rundt om i verden – og maksimerer dermed salgspotensialet ditt internasjonalt.
Ta en titt på betalingssiden til Glossier:
3. Gjennomfør regelmessige sikkerhetsrevisjoner
Hvordan vet du om betalingsprosessene dine er sikre? Ligg ett skritt foran og test dem selv.
Jeg snakket med Sean Clough, daglig leder i Harmony Lab & Business Supplies – en ledende leverandør av laboratorie- og sikkerhetsutstyr basert i California.
Han forteller meg om deres uvanlige prosess for sikkerhetsrevisjon: etisk hacking.
En ukonvensjonell tilnærming vi har benyttet, er å samarbeide med et cybersikkerhetsselskap for å gjennomføre regelmessige «etiske hacking»-forsøk på betalingssystemene våre.
Denne proaktive strategien har hjulpet oss med å identifisere og håndtere sårbarheter før de kunne bli utnyttet.
4. Oppretthold PCI DSS-samsvar
PCI-standardene for datasikkerhet (PCI DSS) fastsetter viktige driftsmessige og tekniske krav for beskyttelse av betalingskortinformasjon.
Alle organisasjoner som godtar, behandler eller utvikler programvare, applikasjoner eller enheter som brukes i betalingstransaksjoner, må overholde disse standardene.
Kabeier er en nettbutikk som har drevet med babyklær i over 15 år. Lederen deres, Maggie, sier:
Det er ikke valgfritt å følge standarden for datasikkerhet i betalingskortbransjen (PCI-DSS).
Samsvar beskytter ikke bare kundene våre, men skjermer også virksomheten vår mot store bøter.
En nettbutikk som er i samsvar med PCI, er ofte en pålitelig nettbutikk.
5. Utform en brukervennlig personvernerklæring
Kunder er med god grunn skeptiske til å dele sensitiv informasjon på nettet.
Med tanke på at store merkevarer som Yahoo og Facebook sluker kundeinformasjon, er det helt naturlig at en kunde spør seg – er opplysningene mine trygge?
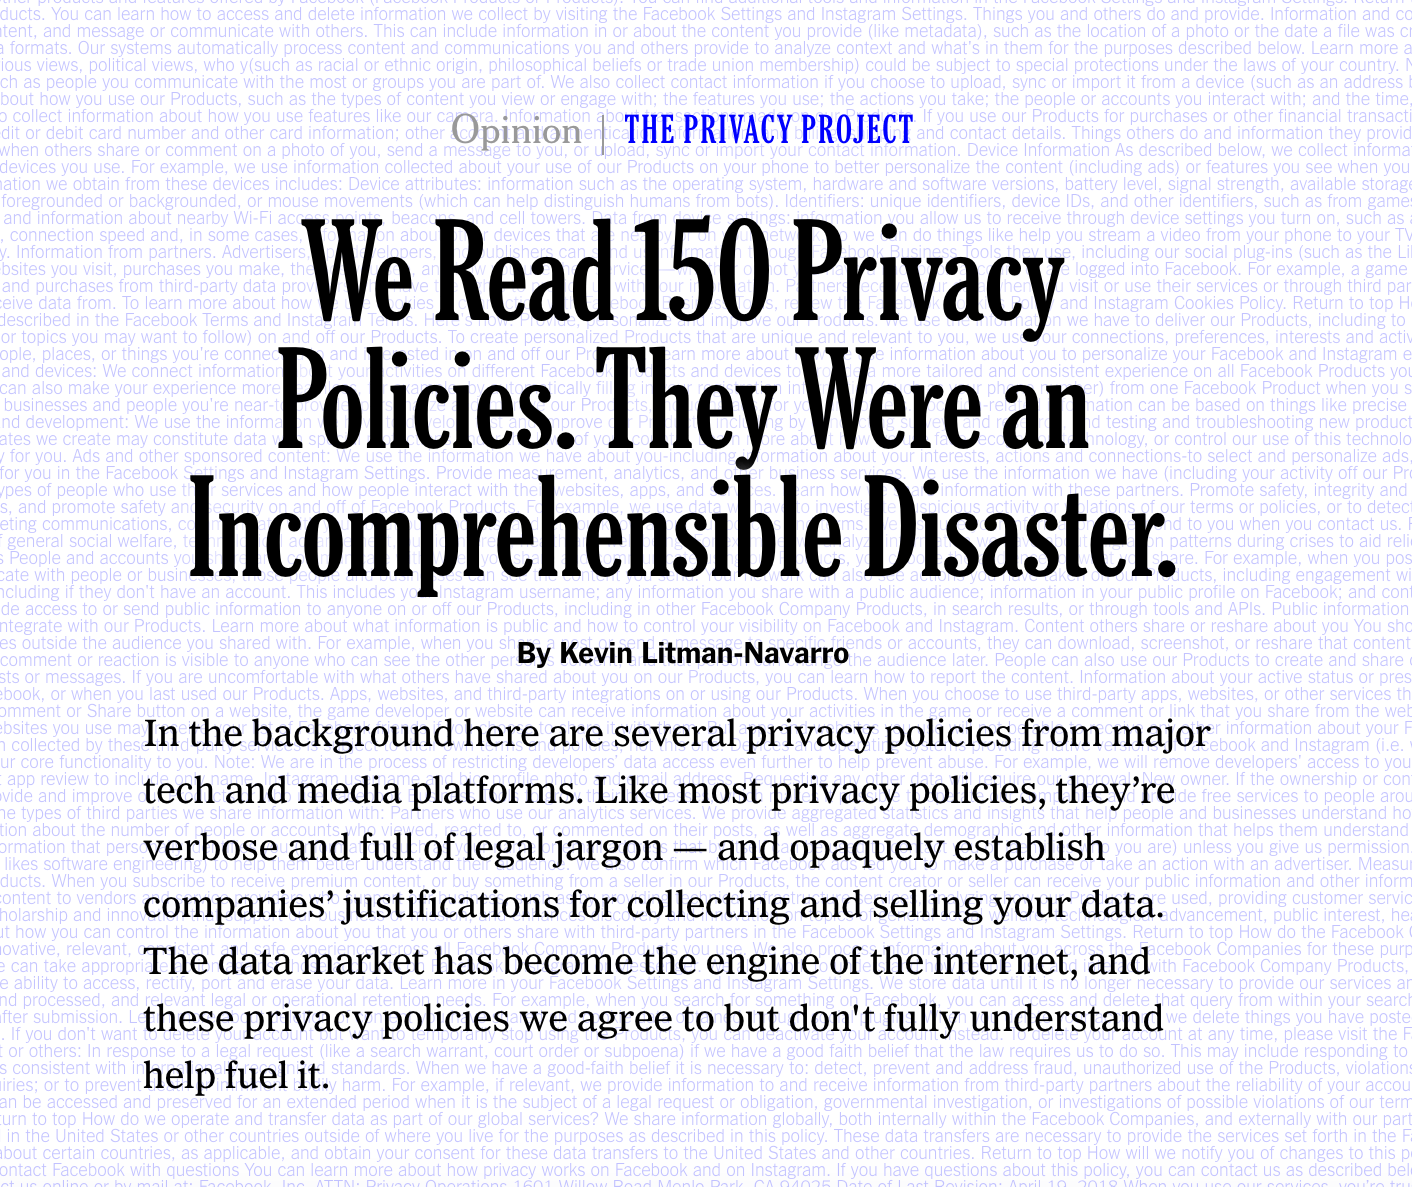
La oss være ærlige. De fleste virksomheters personvernerklæringer er lange lovbøker som ingen egentlig leser.
De er så uforståelige at The New York Times til og med laget en artikkel om dem:
Så hva er løsningen?
Lag en brukervennlig personvernerklæring. Åpenhet er selve kjernen i det hele.
Jeg spurte Lev Tretyakov, administrerende direktør og salgsansvarlig i Fortador – en nettbutikk som spesialiserer seg på salg av damputstyr for desinfisering og rengjøring:
Hva er noen av de beste metodene for sikker betalingsbehandling for nettbaserte leverandører?
Han la vekt på åpenhet:
Vær alltid ærlig med kundene dine om sikkerhetsrutinene dine.
Forklar hvordan du beskytter opplysningene deres og forhindrer angrep. Det vil bygge tillit hos dem.
Ta for eksempel en titt på Shopify s side med personvernerklæringen:
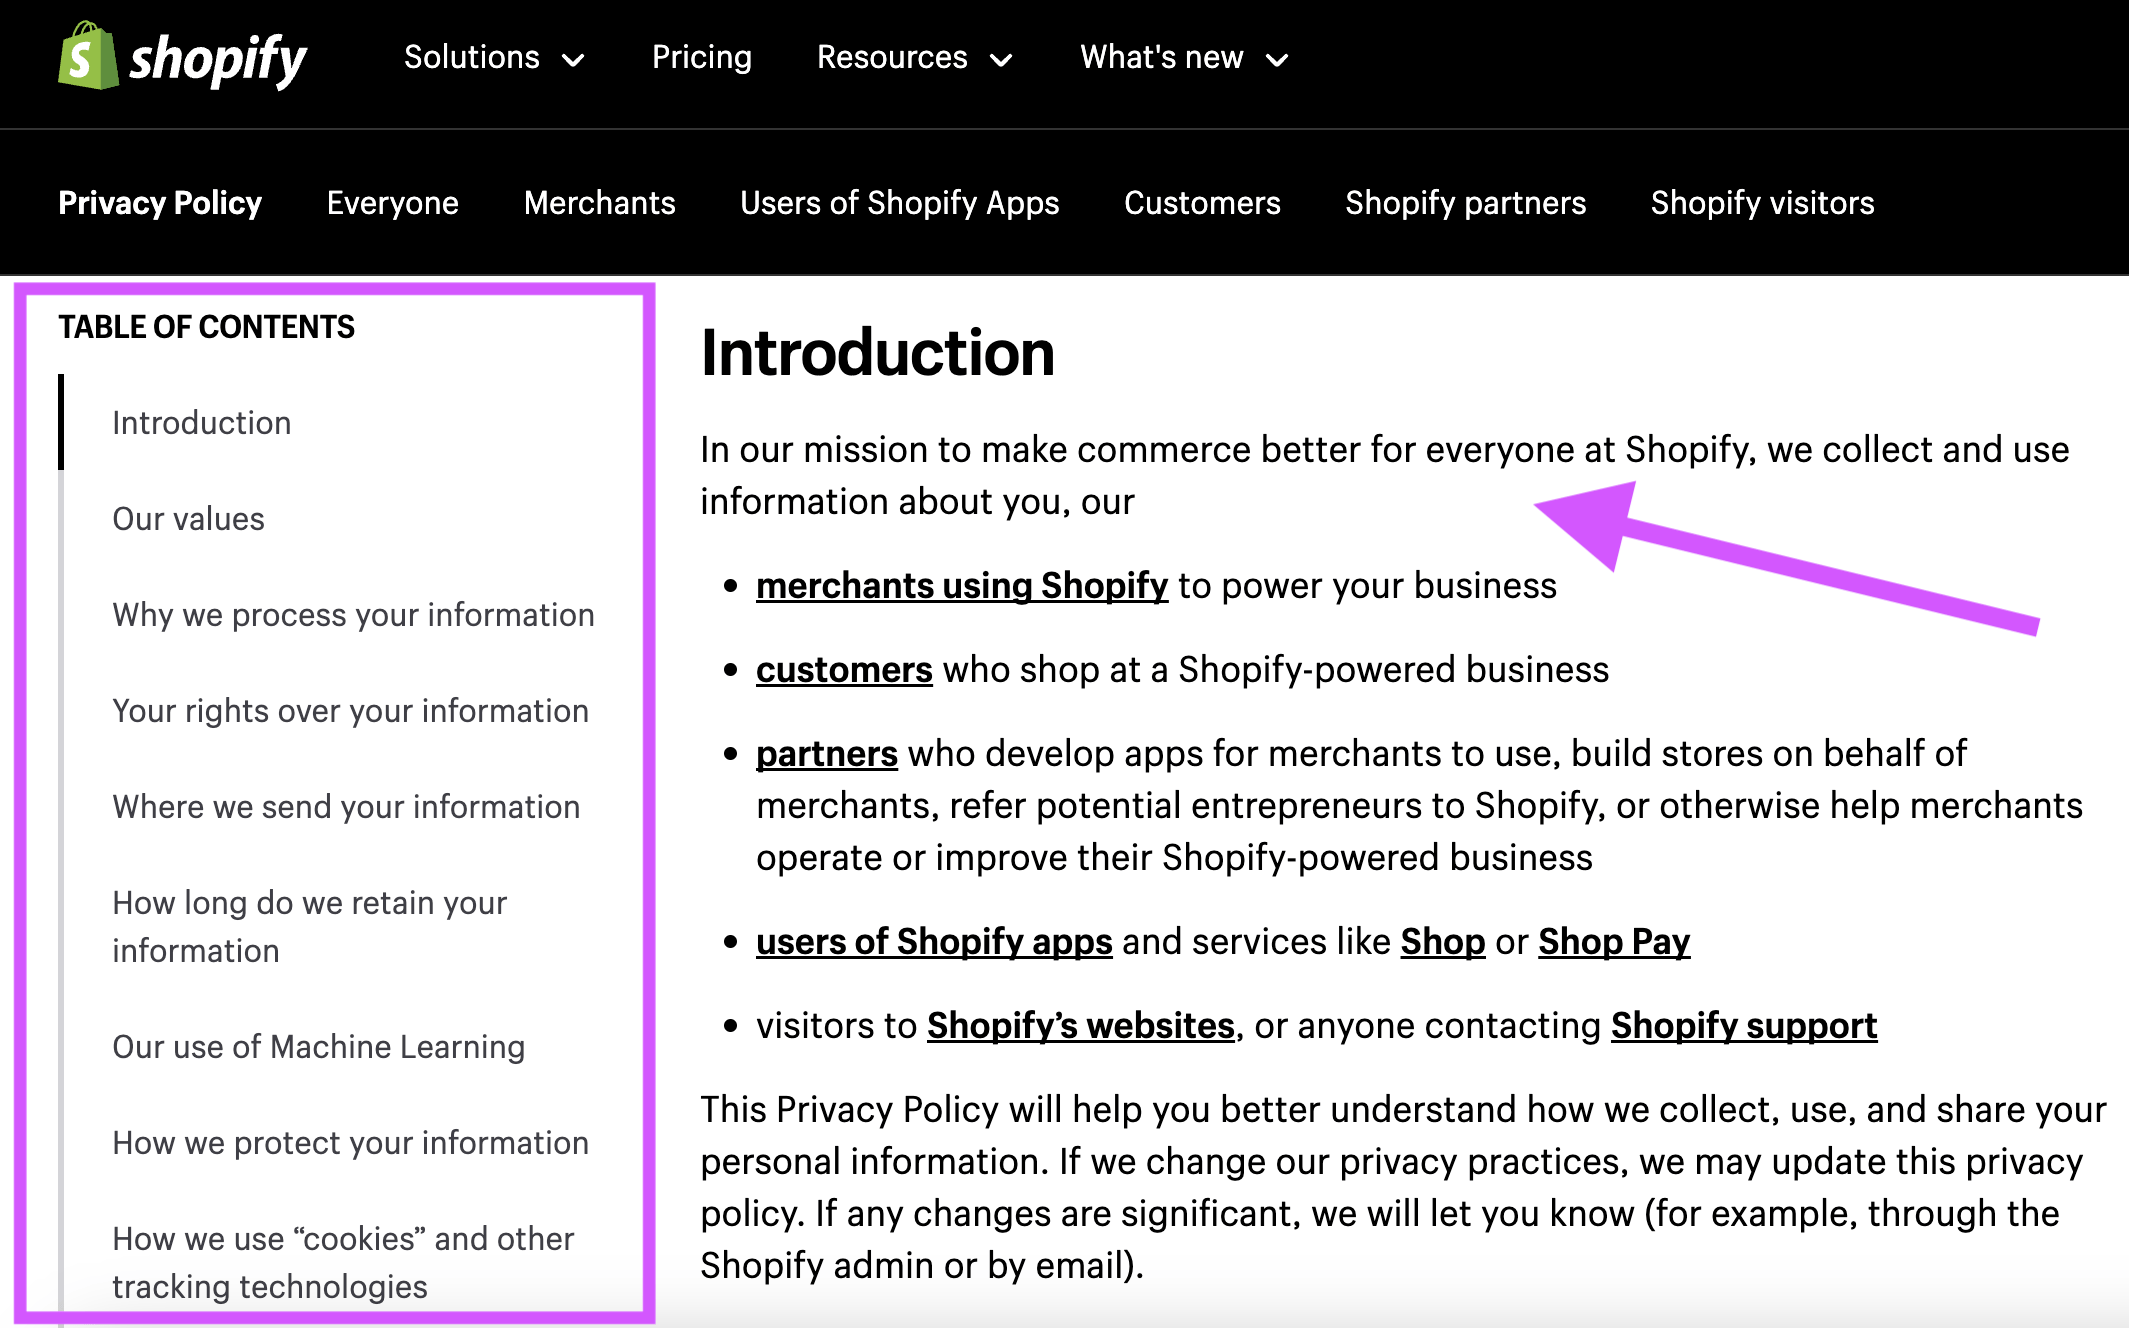
Ser du hvor tydelig den er? Ser du hvor lett den er å forstå?
Og viktigst av alt beskriver den alle de viktigste sikkerhetsbekymringene i en tabell som er enkel å navigere i. Som kunde forteller dette meg at de ikke gjemmer seg bak langdrygt juridisk fagspråk.
6. Krypter data med TLS (Transport Layer Security)
TLS-kryptering beskytter betalinger på nettet som en digital livvakt. Når hackere prøver å ta en titt, ser de uforståelig vrøvl i stedet for sensitiv informasjon.
Akkurat som når du gjør en privat samtale om til en hemmelig kode som bare du og den tiltenkte mottakeren kan knekke.
Det sørger dessuten for at kundene dine faktisk kommuniserer med nettstedet ditt, og ikke med en slu bedrager – som om det sto en dørvakt ved inngangen til klubben og sjekket legitimasjon før noen fikk slippe inn.
For at alt dette skal fungere, trenger du et gyldig SSL-sertifikat (Secure Sockets Layer) og den nyeste versjonen av TLS (minst 1.2), fordi eldre versjoner har enkelte svakheter som hackere kan utnytte.
Her innhentet jeg ekspertisen til John Pennypacker.
Han er visepresident for salg og markedsføring hos Deep Cognition – et selskap som leverer neste generasjons KI-plattformer og -løsninger til virksomheter.
(Det er unødvendig å si at de kan litt om sikkerhet.)
Alle betalingstransaksjoner på nettstedet vårt er sikret med minst 128-biters SSL-/TLS-kryptering.
Vi har funnet ut at dette er bransjestandarden for anerkjente netthandelsvirksomheter.
Kort sagt er TLS-kryptering en kombinasjon av en hemmelig kode, en dørvakt og en programvareoppdatering – alt sammen for å holde kundedataene dine sikre.
7. Lær opp teamet ditt
Oleksiy Torokhtiy, grunnlegger av Torokhtiy Weightlifting, understreker at det er avgjørende å lære opp ansatte i sikkerhetstiltak for å forebygge falske transaksjoner.
Jeg understreker behovet for å lære opp ansatte.
Menneskelige feil er den vanligste årsaken til sikkerhetsbrudd, og opplæring av personalet i sikkerhetstiltak blir ofte oversett.
Gjør dem oppmerksomme på avanserte hackerangrep, hvordan de kan identifisere mistenkelig aktivitet og phishingforsøk, og gjennomfør av og til penetrasjonstester.
Torokhtiy er inne på noe her.
Ifølge Stanford Research skyldtes 9 av 10 vellykkede «mest forstyrrende» dataangrep de siste 15 årene menneskelige feil.
Hva er konklusjonen? Lær opp teamet ditt i sikkerhetsfunksjonene i betalingsbehandlingsløsningene dine.
More Articles
- Beste betalingsportaler: Veiledning & Topp 10 valg i 2026
- 10 beste tjenester for betalingskontoer for netthandel i 2026
- SaaS kontra åpen kildekode for e-handel: Sammenligningsguide
- 10 beste netthandelsplattformer for oppstartsbedrifter anmeldt i 2026
- 10 beste systemer for gjentakende betalinger rangert for 2026
8. Styrk sikkerheten med 3D Secure 2.0
Gjør betalingssikkerheten mer robust ved å bekrefte kundenes identitet med 3D Secure 2.0 (3DS2).
Dette er en autentiseringsløsning som beskytter netthandlernes data ved korttransaksjoner.
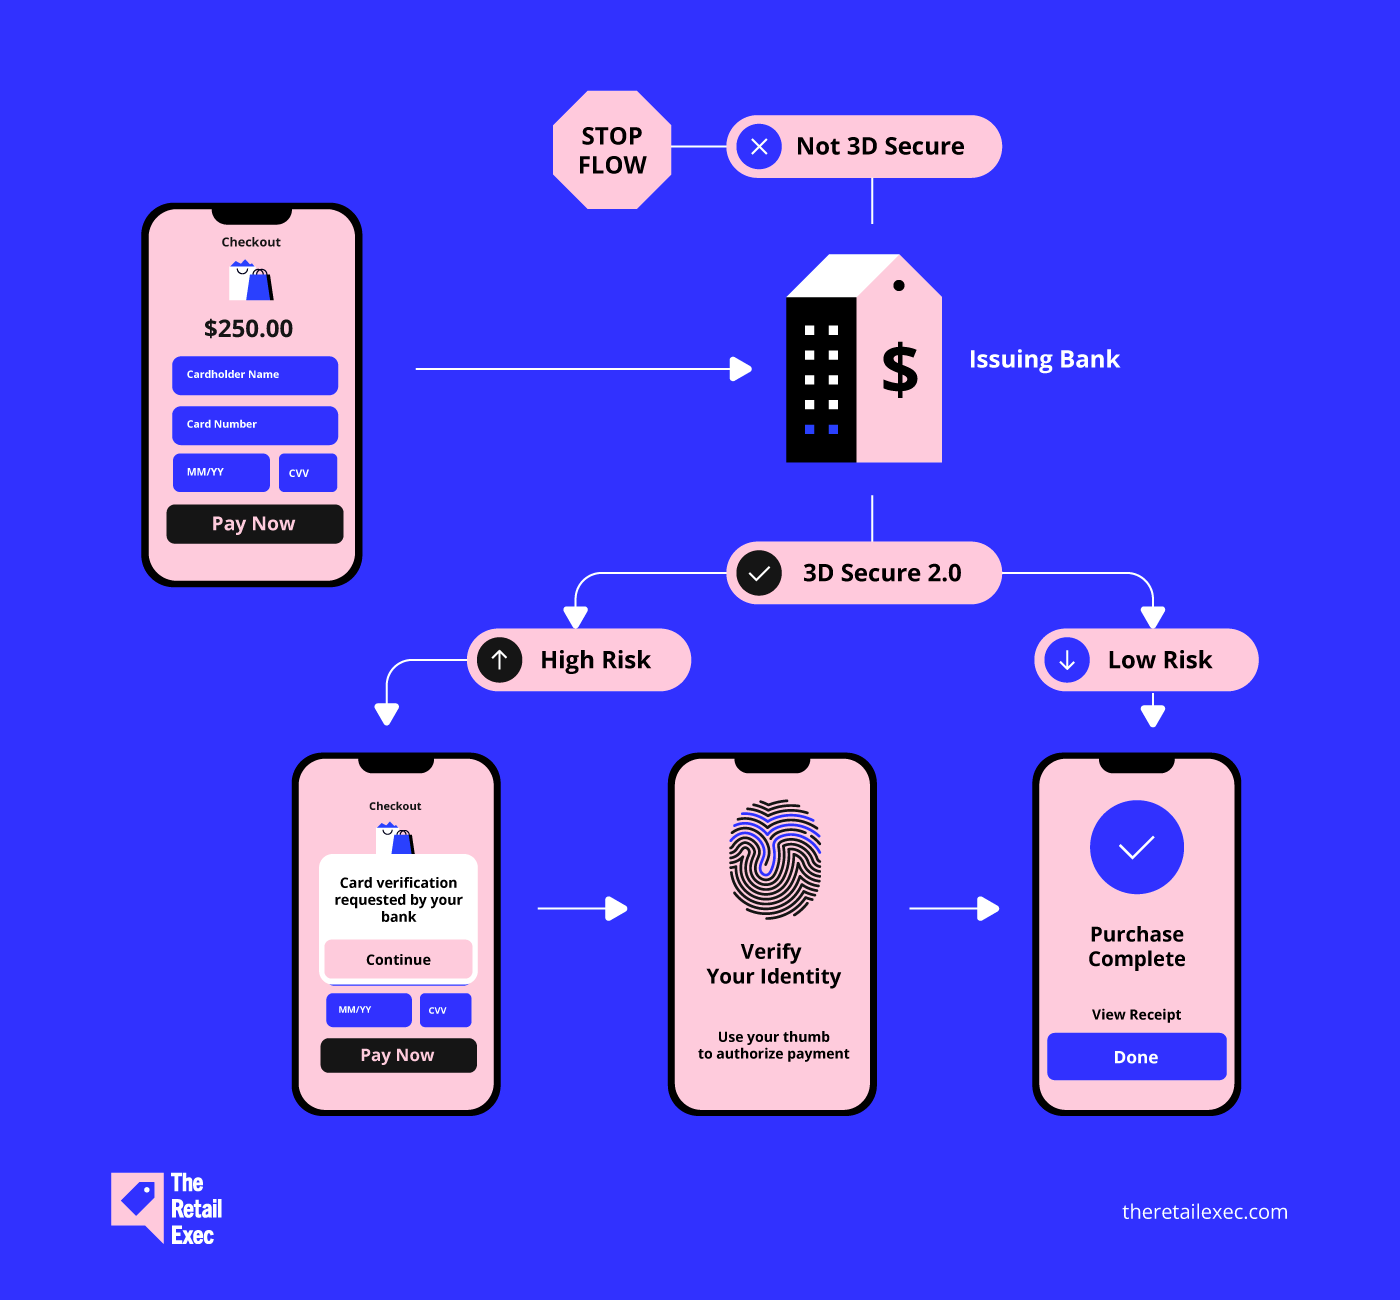
For eiere av netthandelsvirksomheter forhindrer 3DS2 også svindelaktig bruk av kontoer – en viktig årsak til tilbakeføringer.
9. Implementer tofaktorautentisering (2FA) og adresseverifiseringstjenester (AVS)
2FA ligner på en ekstra lås på ytterdøren.
Nøkkelen (passordet ditt) er ikke nok til å få tilgang til kontoen din – noen må fortsatt skanne fingeravtrykket ditt eller få en kode fra telefonen din for å komme inn.
AVS er på den annen side en rask bakgrunnssjekk for nettbetalinger.
Når du betaler, sammenlignes fakturaadressen din med adressen som er registrert hos kredittkortselskapet. Det er et faresignal hvis de ikke samsvarer, og transaksjonen kan bli blokkert.
Shawn Plummer, administrerende direktør i The Annuity Expert, sverger til denne praksisen:
2FA og AVS tilfører flere sikkerhetslag og reduserer risikoen for svindel.
2FA har for eksempel kraftig redusert uautorisert tilgang til kontoene våre ved å legge til en ekstra barriere som bare kontoeieren kan passere.
10. Oppdater programvaren regelmessig
Ponemon Institutes undersøkelse fremhevet en alarmerende trend: flertallet (60 %) av ofrene for datainnbrudd hadde ikke installert oppdateringer for kjente sårbarheter i systemene sine.
Karen Chen fra Journaling Supplies påpeker derfor helt riktig:
Det er avgjørende å holde betalingsbehandlingssystemene oppdatert med de nyeste sikkerhetsoppdateringene.
Sørg for at programvaren, maskinvaren og alle integrasjoner er oppdatert med de nyeste sikkerhetsoppdateringene og teknologiske fremskrittene.
Dette hindrer hackere i å utnytte eventuelle sikkerhetshull i betalingsbehandlingssystemet ditt.
Avsluttende tanker
Tillit er selve sjelen i netthandel.
Som bedriftseier er det å beskytte kundenes informasjon like mye et moralsk ansvar som en strategisk oppgave for virksomheten din.
Ikke vent på et datainnbrudd før du handler.
Velg anerkjente betalingsleverandører, gjennomfør regelmessige revisjoner av systemene dine, lær opp teamet ditt og invester i en solid programvareløsning for betalingsbehandling.
Et sikkert betalingssystem er selve fundamentet for virksomhetens fremtid – ikke overlat det til tilfeldighetene.
Netthandelen utvikler seg raskt – og det gjør du også. Abonner på nyhetsbrevet vårt med de nyeste innsiktene for netthandelsansvarlige fra ledende eksperter i bransjen.
Vanlige spørsmål om sikker betalingsbehandling
Vi lovet deg en komplett guide. Hvis du har flere spørsmål, har vi svarene!
Hva er forskjellen mellom SSL og TLS?
SSL (Secure Sockets Layer) er forgjengeren til TLS (Transport Layer Security). Både TLS og SSL krypterer data under overføring, men TLS gir bedre sikkerhet gjennom oppdaterte kryptografiske algoritmer og ytterligere beskyttelse.
Hvorfor er PCI DSS-samsvar viktig?
En PCI DSS-samsvarsrevisjon ligner på en sikkerhetssjekkliste for virksomheter som håndterer kredittkortbetalinger.
Dette bidrar til å beskytte kundedata, bygge tillit, unngå store bøter og redusere risikoen for skadelige datainnbrudd. For alle virksomheter som tar imot kredittkort, er dette helt nødvendig.
Hva er de nyeste innovasjonene innen sikker betalingsbehandling?
Noen av de viktigste trendene innen sikre betalinger omfatter:
- Atferdsmålinger (skrivehastighet, ansiktsskannere osv.) kan gi et ekstra lag med sikkerhet og bekvemmelighet.
- Kunstig intelligens-baserte systemer for svindeloppdagelse blir stadig mer populære for å oppdage mistenkelig aktivitet i sanntid.
- Kryptovalutaer og blokkjeder kan gjøre internasjonale transaksjoner raskere og sikrere. Både kunder og leverandører er imidlertid skeptiske til denne betalingsmetoden foreløpig, siden markedet i stor grad er uregulert.
- Bekvemmeligheten ved kontaktløse betalinger for raske og hygieniske transaksjoner har vært jevnt økende siden covid-19-pandemien.