Key Takeaways
Problemer med forlatte handlekurver: 13 % av kundene avbryter kjøp på grunn av utilstrekkelige betalingsalternativer, noe som understreker behovet for ulike betalingsmåter innen netthandel.
Tilpass deg eller bli glemt: Nettbutikker må holde seg oppdatert på moderne betalingsteknologier for å møte kundenes forventninger om raske og friksjonsfrie betalinger.
Følg med på trendene: Gjør deg kjent med de 12 viktigste betalingstrendene innen netthandel for å utforme en vellykket betalingsstrategi for nettvirksomheten din.
Foretrukne betalingsmåter, takk!: Den viktigste årsaken til at handlekurver forlates, er mangel på foretrukne betalingsmåter. Dette viser hvor viktig det er å tilby flere alternativer.
Tenk på sist du var i kassen og ikke så den foretrukne betalingsmetoden din, og sa til deg selv at du skulle komme tilbake og fullføre kjøpet senere – gikk du tilbake, eller forlot du kjøpet?
De siste årene har ulike teknologier og betalingsmetoder utviklet seg for å imøtekomme moderne kunders økende krav til raske og friksjonsfrie betalinger.
Uheldigvis har ikke alle nettbutikker holdt tritt med de nyeste trendene innen betaling i netthandelen.
En nylig undersøkelse viste at 13 % av respondentene hadde forlatt handlekurven de siste tre månedene på grunn av for få betalingsalternativer. Den viktigste årsaken til forlatte handlekurver? Manglende foretrukket betalingsmetode.
La oss se nærmere på de 12 viktigste betalingstrendene innen netthandel som hjelper deg med å holde deg oppdatert på det som skjer i betalingsbransjen.
12 betalingstrender innen netthandel som kan veilede strategien din
La oss se nærmere på de 12 fremtredende betalingstrendene innen netthandel og hvordan de kan påvirke nettbutikken din.
1. Fremveksten av digitale lommebøker og mobilbetalinger
Moderne kunder har behov for hastighet. De ønsker raske og friksjonsfrie transaksjoner, og digitale lommebøker som Apple Pay og Google Pay leverer dette.
Digitale lommebøker er vanlig blant kunder – 53 % av befolkningen bruker digitale lommebøker oftere enn tradisjonelle betalingsmetoder, ifølge en undersøkelse fra Forbes Advisor.
Det er enkelt å tilby kundene muligheten til å betale via digitale lommebøker, men det er avgjørende å velge riktig betalingsformidler.
En feil i valget av en pålitelig betalingsformidler kan føre til problemer i kassen – og kundene dine misliker det.
Det bør du også gjøre, fordi manglende behandling av betalinger kan føre til høyere grad av forlatte handlekurver. Hvis du ser etter programvare for betalingsbehandling, er dette våre beste anbefalinger:
2. Integrerte betalinger og deres rolle i betalingsprosessen
Når du integrerer en digital betalingstjeneste i netthandelsappen eller på nettstedet ditt, kan kunden gjennomføre en transaksjon uten å bli omdirigert til tredjeparts betalingsløsninger eller måtte veksle mellom apper.
Disse betalingene er usynlige i den forstand at de glir inn i den helhetlige brukeropplevelsen og gjør betalingsprosessen rask, intuitiv og nesten friksjonsfri.
Den reduserte friksjonen og kompleksiteten i betalingsprosessen kan øke konverteringsratene fordi kundene får færre muligheter til å ombestemme seg eller forlate kjøpet.
Integrerte betalingsmetoder kan omfatte ulike alternativer, blant annet mobile lommebøker, BNPL, direkteoverføringer og lagrede kort.
Disse alternativene er tilgjengelige i betalingsprosessen og imøtekommer ulike kundepreferanser.
Have an account? Log In
3. Utvidelsen av alternativer for kjøp nå, betal senere (BNPL)
Fremveksten av BNPL-alternativer det siste tiåret har endret spillereglene for netthandelen.
Selskaper som Klarna, Affirm og Afterpay lar kunder dele opp betalinger i avdrag, noe som oppmuntrer til impulskjøp og øker den gjennomsnittlige ordreverdien.
Hvorfor vente til lønningsdagen med å unne seg noe når umiddelbar tilfredsstillelse er mulig?
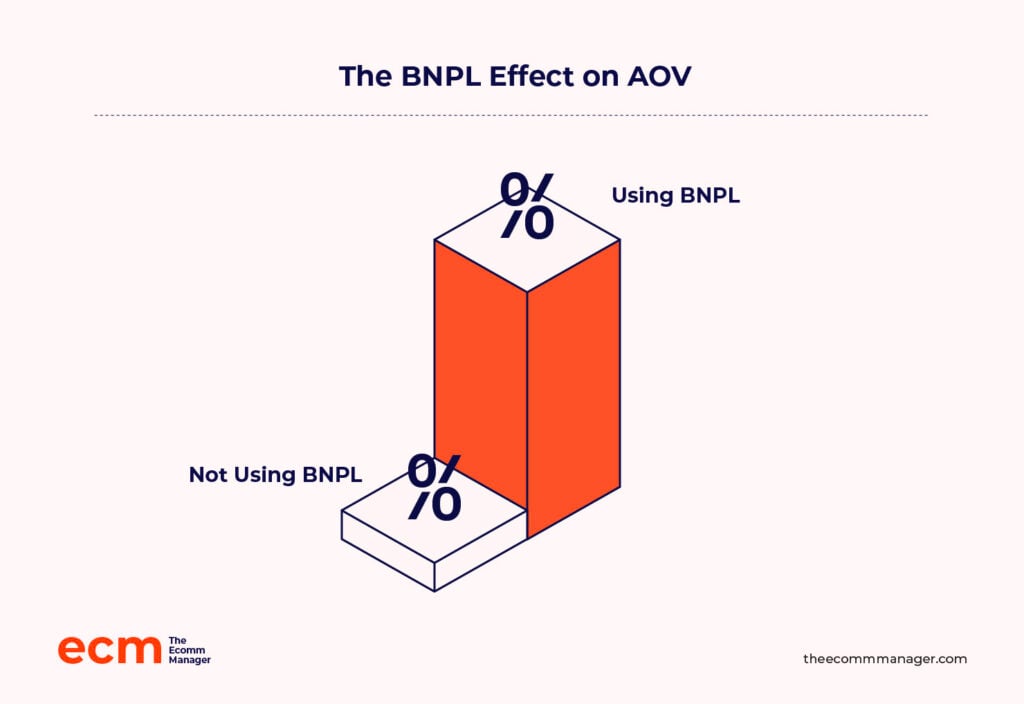
BNPL kan også øke den gjennomsnittlige ordreverdien (AOV). Forskning viser at nettbutikker som tilbyr BNPL, hadde en AOV på $333.80, sammenlignet med $286.81 for butikker som ikke gjorde det.
Se våre 10 beste valg av BNPL-plattformer:
4. BNPLs økende innflytelse på netthandelstransaksjoner
BNPL sto for omtrent 5 % av det globale transaksjonsvolumet innen netthandel i 2022, og volumet forventes å vokse med en CAGR (sammensatt årlig vekstrate) på 16 % mellom 2022 og 2026.
BNPLs økende innflytelse på netthandelstransaksjoner kan tilskrives flere faktorer, blant annet evnen til å imøtekomme ulike forbrukerprofiler.
Yngre kunder liker BNPL fordi betalingsordningen gjør det fleksibelt å dele opp betalingen i rentefrie avdrag for dyre varer, mens kunder som er skeptiske til kreditt, ser det som et alternativ til kredittkort med høy rente.
Som netthandelsforhandler drar du også nytte av BNPLs økende innflytelse. Det forbedrer konverteringsratene ved å fjerne prisbarrieren i kassen.
Men her kommer utfordringen – BNPL kan noen ganger skape økonomisk stress for forbrukere og svekke tilliten til merkevaren.
Det er avgjørende å fokusere på tydelige vilkår, kontrollere forbruksgrensene og samarbeide med ansvarlige BNPL-leverandører for å unngå disse fallgruvene.
5. Betal med bank: en kostnadseffektiv betalingsløsning
Mange erfarne kunder er skeptiske til BNPL og foretrekker å unngå renter og transaksjonsgebyrer.
Disse kundene foretrekker kanskje å kutte ut mellomleddene og betale direkte fra banken. Direkte bankbetalinger er også billigere for netthandelsmerkevaren din. La oss sammenligne gebyrene:
- Kredittkort:
- Transaksjonsgebyr: 0.1 % til 0.15 %
- Betalingsbehandlingsgebyr: 0.3 % til 2 %
- Direkte bankbetalinger:
- Vanligvis ingen transaksjons- eller behandlingsgebyrer
Hvilke gebyrer som kreves inn, og gebyrstrukturen, avhenger av kortutstederen og det aktuelle kredittkortnettverket.
Direkte bankbetalinger gir også netthandelsforhandlere umiddelbar tilgang til kontanter, i motsetning til betalinger med kredittkort eller digitale lommebøker, forutsatt at betalingsformidleren bruker API-er for åpen bankvirksomhet og ikke ACH (Automatisert oppgjørssentral).
Åpen bankvirksomhet gjør det mulig for tredjepartsutviklere, som betalingsformidlere, å bruke sikre API-er for å muliggjøre direkte banktransaksjoner uten behov for tradisjonelle mellomledd som banker eller kredittkortselskaper.
Åpen bankvirksomhet er dessverre ikke like godt etablert gjennom reguleringer i USA som i Storbritannia og EU.
For forhandlere i USA er derfor nettverket for sanntidsbetalinger (RTP) den eneste måten å motta umiddelbare betalinger på. Hvis banken din og kundens banker er tilknyttet RTP-nettverket, kan betalingsformidlere som Zelle hjelpe deg med å motta umiddelbare betalinger.
Umiddelbar tilgang til kontanter er en revolusjonerende faktor for kontantstrømmen din.
Legg til den forbedrede sikkerheten ved bankbetalinger, så har du et rimelig og fremtidssikkert nettbasert betalingsalternativ for virksomheten din.
Du kan legge til betaling via bank som et alternativ i butikken din, akkurat som enhver annen betalingsmetode. Betaling via bank er tilgjengelig hos populære betalingsformidlere som Stripe, PayPal og Adyen.
Hvis du ønsker å bruke et API for åpen bankvirksomhet, kan Plaids tjeneste for betaling via bank være verdt å vurdere.
6. Strategier for å fremme bruk av betaling via bank
Hvis du liker ideen om å motta penger raskere og betale lavere transaksjonsgebyrer, er her noen strategier for å fremme bruk av betaling via bank:
- Bruk rammeverk for åpen bankvirksomhet. Integrer API-er for åpen bankvirksomhet i nettstedet og appen for netthandel for å tilby sømløse, sikre forbindelser mellom kundenes bankkontoer og plattformen din. Åpen bankvirksomhet hjelper deg ikke bare med å omgå kortnettverk og andre mellomledd, men skaper også en sanntidsforbindelse som bygger tillit og gjør det enklere.
- Gi insentiver for betaling via bank. Tilby rabatter, tilbakebetaling eller lojalitetsbelønninger for bruk av bankoverføringer. Siden du allerede får en økonomisk fordel gjennom lavere gebyrer, bør du vurdere å gi en del av denne fordelen videre til kundene dine i starten for å øke bruken.
- Forenkle brukeropplevelsen. En forenklet utsjekkingsprosess for betaling via bank, spesielt på mobile enheter, bidrar til å fjerne den psykologiske terskelen en kunde kan oppleve ved bruk av denne betalingsmetoden. Vurder å legge til funksjoner som betaling med ett klikk og raske betalingsbekreftelser.
7. Kryptovalutabetalinger: en nisje, men fremvoksende trend
Kryptovaluta er fortsatt en nisjebetalingsmetode innen netthandel, men den skaper bølger.
Verdien av kryptovalutaer, mynter og tokener knyttet til netthandel er 2,27 milliarder dollar per september 2024.
Fremtidsrettede forhandlere og netthandelsplattformer som Shopify og BigCommerce anerkjenner kryptovalutaens potensial på grunn av lavere gebyrer, raskere grensekryssende transaksjoner og appell til teknologikyndige kjøpere.

Dette er kunder som verdsetter personvern og ikke har noe imot å betale ekstra for det.
Problemet? De fleste mynter er ikke et godt verdisikringsmiddel akkurat nå. Høy volatilitet betyr at prisene kan svinge kraftig mellom utsjekking og oppgjør av transaksjonen.
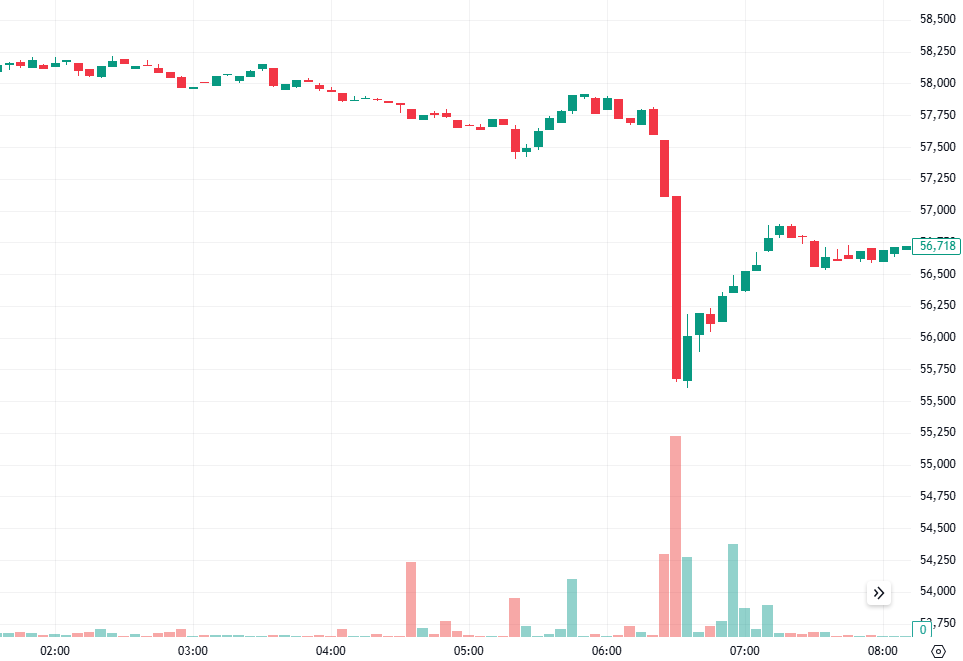
La oss for eksempel si at en kunde betaler 8 000 dollar ved utsjekking med Bitcoin 4. september 2024 kl. 05.50, da prisen på én Bitcoin var rundt 58 000 dollar.
Du mottok betalingen i kryptolommeboken din kl. 06.30, da prisen på Bitcoin hadde falt til omtrent 55 500 dollar (et fall på 4,3 %). Det betyr at du ville mottatt Bitcoin verdt 7 656 dollar (8 000 dollar minus 4,3 %).
Forestill deg å måtte håndtere den typen volatilitet jevnlig.
Det er en hodepine for både forhandlere og forbrukere, men potensialet for å effektivisere globale transaksjoner er ubestridelig.
Det er risikabelt, men det var netthandel på 90-tallet også. Hvis du er åpen for å ta imot kryptobetalinger, bør du vurdere å samarbeide med betalingsformidlere som BitPay og Coinbase.
8. Fremtidsutsikter for kryptovaluta i netthandel
Det er viktig å ikke trekke forhastede konklusjoner når vi ser på krypto i sammenheng med netthandel.
Potensialet for friksjonsfrie og grenseløse betalinger er stort.
Men vi er fortsatt ganske langt unna utbredt bruk, på grunn av volatilitet og et uoversiktlig regelverk, og forhandlere har fortsatt mer praktiske måter å få pengene sine på.
Når det er sagt, er det stort rom for vekst.
Etter hvert som sentralbankene blir mer komfortable med digitale valutaer –94 % av sentralbankene undersøker en digital sentralbankvaluta – og regelverkene begynner å ta igjen utviklingen, kan vi se at krypto blir akseptert av mainstream-plattformer.
Så hva er de generelle utsiktene akkurat nå? Forsiktige, på sitt beste. Hvis prisene stabiliserer seg og myndighetene får orden på regelverket, kan krypto få en reell plass ved bordet for netthandel.
9. AI-drevet forebygging av svindel og sikkerhet
La oss se på to viktige datapunkter fra rapporten om kostnadene ved datainnbrudd i 2024 fra IBM:
- Et datainnbrudd kan koste merkevarer 4,88 millioner dollar i gjennomsnitt.
- Organisasjoner som bruker AI-drevet sikkerhet, sparer i gjennomsnitt 2,22 millioner dollar (sammenlignet med dem som ikke gjorde det), takket være teknologiens evne til å oppdage trusler tidlig.
Disse tallene gjør det tydelig at datainnbrudd er kostbare, og at AI er det beste alternativet for å tilby enestående beskyttelse.
Tradisjonell teknologi for forebygging av svindel baserte seg vanligvis på forhåndskonfigurerte regler for å oppdage svindel.
AI muliggjør imidlertid svindeloppdagelse i sanntid og identifiserer mistenkelige transaksjoner med større nøyaktighet enn tradisjonelle metoder.
Maskinlæringsalgoritmer kan oppdage avvik i transaksjonsmønstre – som store beløp, uventede steder eller unormal hyppighet – og flagge mistenkelige transaksjoner før skaden har skjedd.
I tillegg til å oppdage svindel bidrar AI også til å redusere tilbakeføringer ved å skille legitime kjøpere fra svindlere på en nøyaktig måte.
AI forbedrer dessuten plattformsikkerheten ved å oppdage sofistikerte trusler som tradisjonelle metoder overser, som konto-overtakelser og phishingforsøk.
Det er nettopp derfor 74 % av finansinstitusjonene allerede bruker AI til å oppdage økonomisk kriminalitet og svindel.
AI har selvsagt også flere bruksområder innen netthandel utover betalinger. Hvis du ser etter programvare for forebygging av svindel, kan du ta en titt på våre 10 beste valg:
10. AIs doble rolle i forbedringen av kundeopplevelsen og reduksjonen av svindel
AI i netthandel kan gjøre dobbelt arbeid – i tillegg til å forebygge svindel kan AI bidra til å gjøre handleopplevelsen sømløs.
AI-drevet biometrisk autentisering gir en perfekt kombinasjon av sikkerhet og sømløse opplevelser som kundene ønsker seg.
Fingeravtrykksskanning og ansiktsgjenkjenning gjør det for eksempel mulig for kundene å slippe bryderiet med passord.
Amazon er et godt eksempel på et selskap som bruker AI til sikkerhet uten at det går ut over kundeopplevelsen – selskapets AI vet når en mistenkelig betaling skal blokkeres, men plager ikke en kunde som handler ofte med ekstra trinn.
Generativ KI kan også forbedre kundeopplevelsen med personaliserte og dynamiske prisstrategier.
Dynamisk prissetting er en strategi der en KI-løsning for lagerstyring endrer produktets pris basert på faktorer i sanntid, som etterspørsel, tilbud og kundeatferd.
La oss si at du selger friluftsutstyr. Det er sommer, og etterspørselen etter fjellstøvler har økt kraftig på grunn av godt vær og starten på fottursesongen.
Hvis lagernivåene begynner å synke og kundene kjøper raskere enn vanlig, vil KI-verktøyet for lagerstyring registrere denne økningen i etterspørselen og heve prisen på fjellstøvler.
More Articles
11. Utviklingen innen betalingsteknologi og megatrender
Betalingsbransjen gjennomgår en omfattende endring drevet av banebrytende teknologi.
Så langt har vi sett teknologi som muliggjør raskere betalinger – tenk digitale lommebøker, betaling via bank og kryptovaluta. Men det finnes fortsatt et lite friksjonspunkt: Kundene må bekrefte identiteten sin for å fullføre en betaling.
Det er her biometriske betalinger kommer inn.
Med biometriske betalinger kan kundene hoppe over passord og engangskoder og i stedet bruke fingeravtrykket eller ansiktet sitt til å bekrefte identiteten.
Biometriske betalinger brukes allerede på utsalgssteder som Amazon Go og Whole Foods (med støtte fra Amazon One), og du kjenner kanskje allerede til muligheten for å betale med fingeravtrykket via Apple Pay.
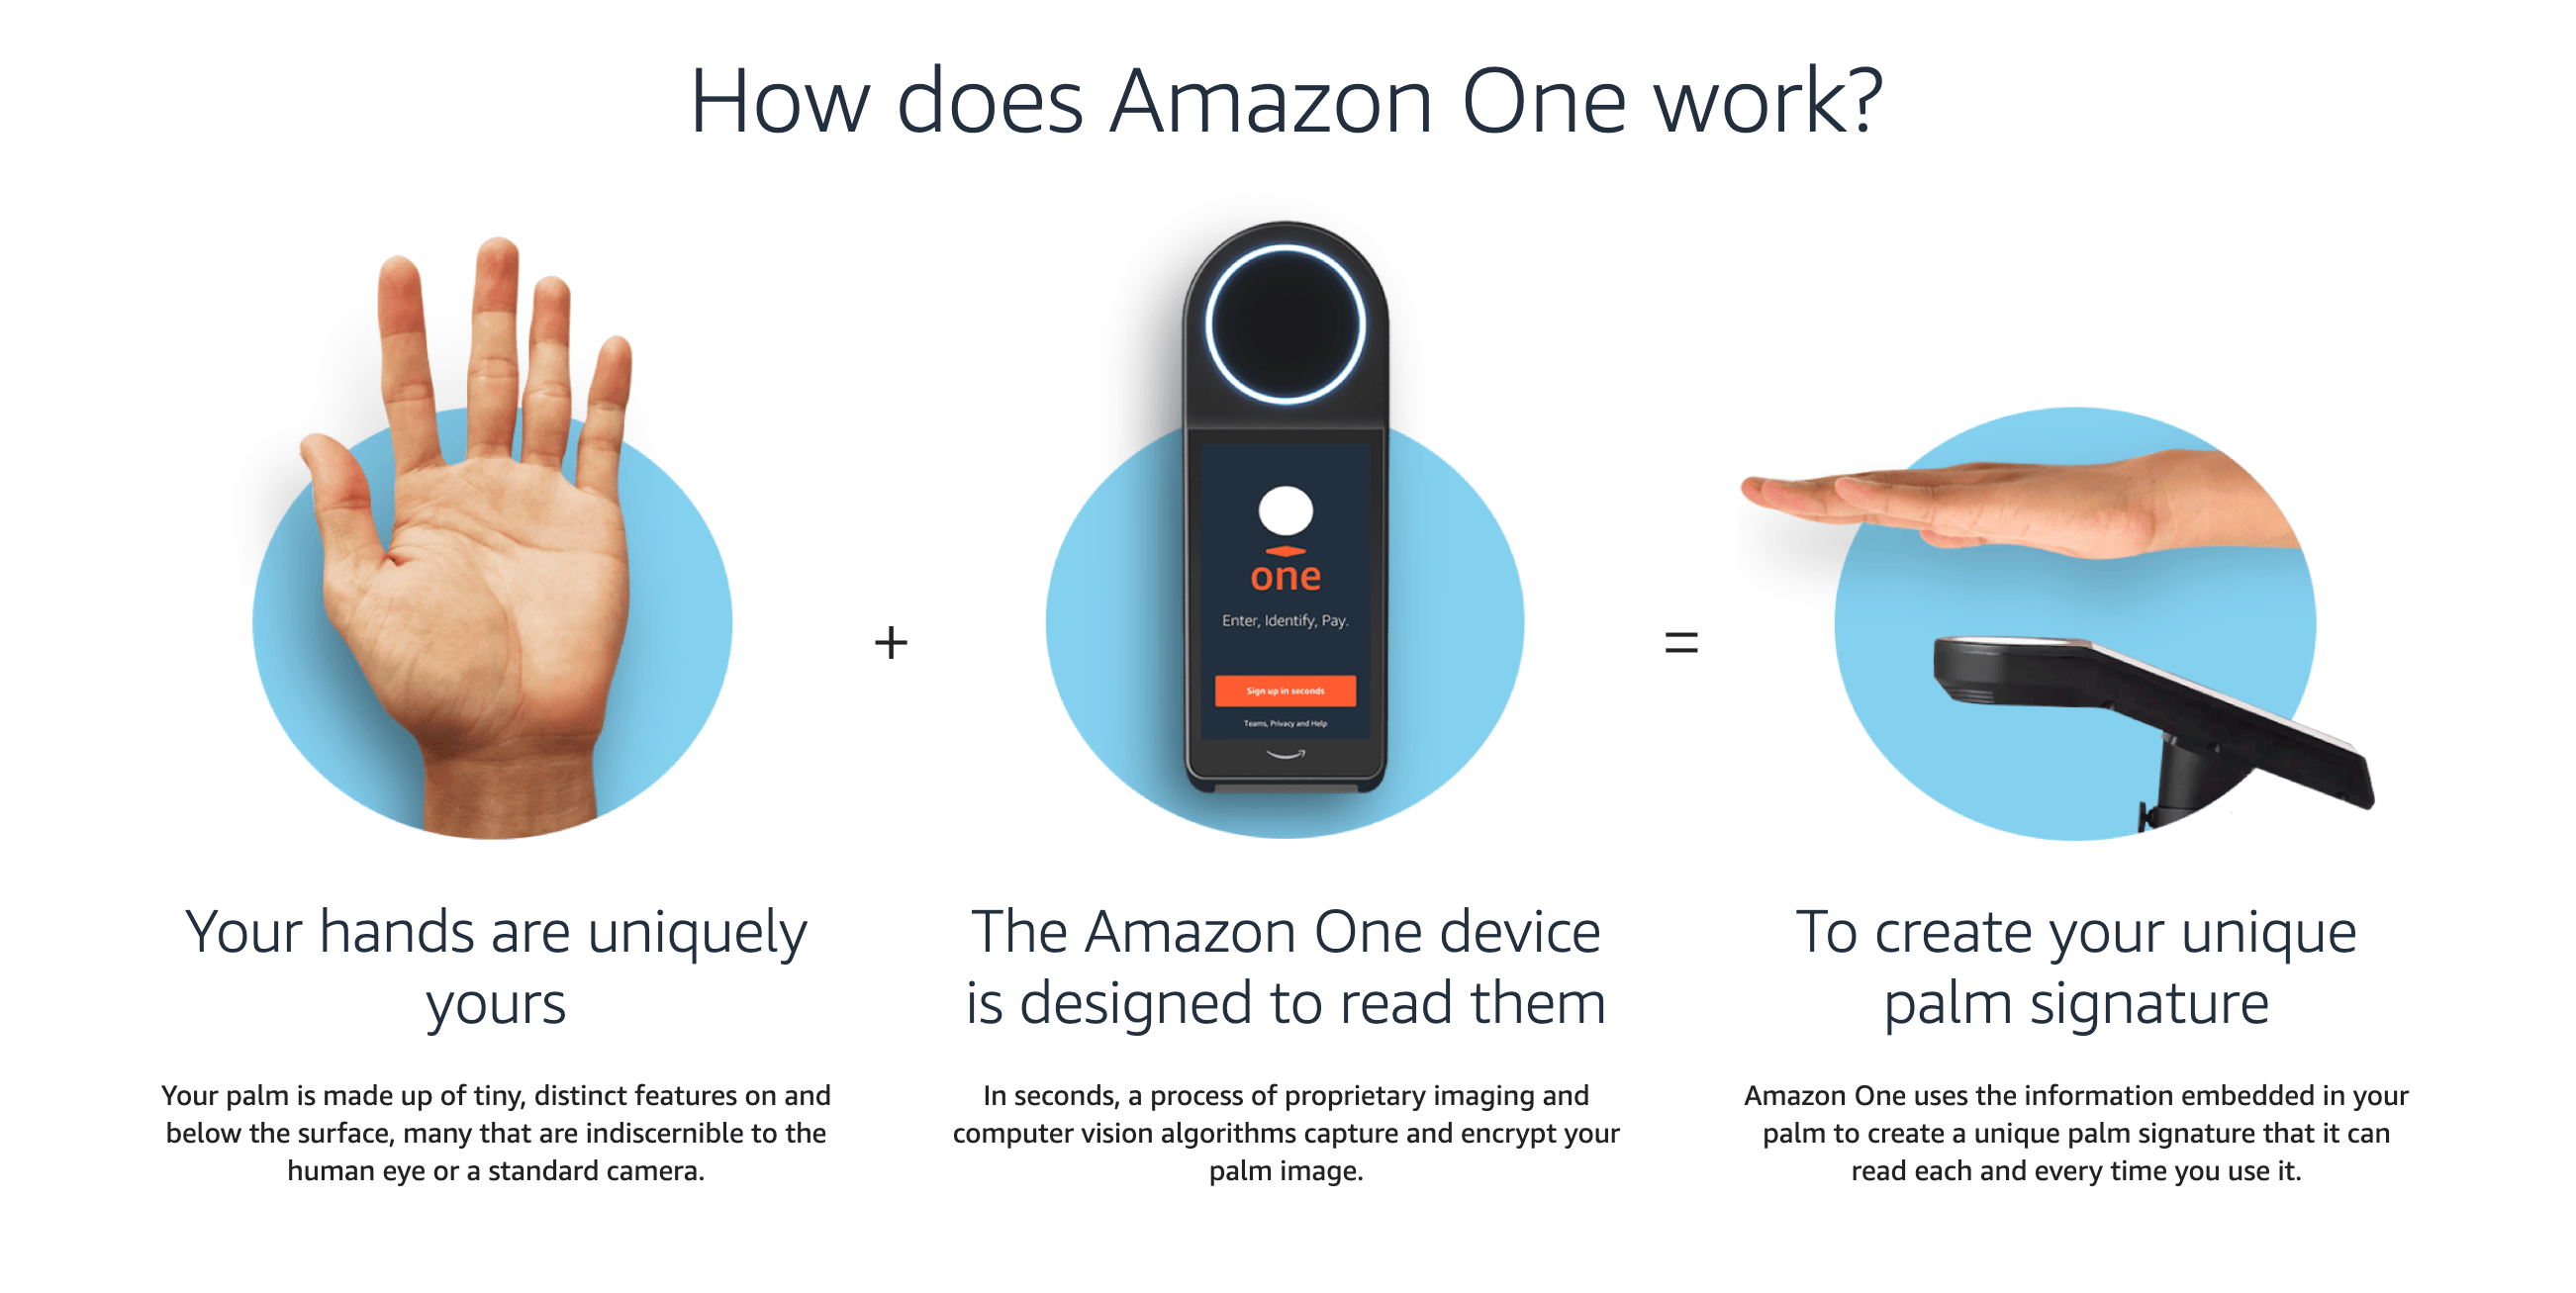
Og forskning bekrefter at kundene ønsker biometriske betalinger.
Rapporten om innovasjon innen betalinger fra NMI undersøkte 1 000 amerikanske forbrukere, og 47 % av dem oppga at de ville brukt biometriske betalinger hvis en virksomhet tilbød det.
Identitetsbaserte betalinger går lenger enn biometri ved å bruke en kombinasjon av personopplysninger, som kundens posisjon eller informasjon om enheten, for å bekrefte identiteten. Dette gir et ekstra lag med sikkerhet og personalisering.
Det er ikke helt idiotsikkert ennå, og jeg tviler på at vi noen gang vil få en verden der kundene kan stole på at KI bekrefter identiteten ved betalinger, fordi det finnes rikelig med muligheter for manipulering og svindel.
Det jeg tror vil få større utbredelse, er bruken av DeFi-apper (desentralisert finans). De tilbyr:
- Lavere transaksjonsgebyrer. DeFi-apper bruker desentraliserte protokoller som stablecoins og kryptovalutaer. Disse har lavere gebyrer enn tradisjonelle metoder som kredittkort på grunn av fraværet av mellomledd, noe som kommer både kunder og selgere til gode.
- Global tilgjengelighet og raskere betalinger. DeFi-apper støtter betalinger uten landegrenser. Dette kan hjelpe deg med å nå internasjonale markeder uten å være avhengig av tregere betalingsmetoder eller måtte betale flere gebyrer for valutakonvertering.
- Smarte kontrakter. Smarte kontrakter er et utmerket alternativ for B2B-netthandlere. Det gir kundene deres større trygghet fordi kundene kan velge å frigi betalingen basert på forhåndsdefinerte vilkår. Den smarte kontrakten kan for eksempel settes opp slik at betalingen først frigis når varene er levert til kunden.
Alle disse DeFi-funksjonene er gode, bortsett fra at de innebærer bruk av kryptovaluta.
Når vi ser at kryptovalutaer modnes til et mer stabilt verdilager, har DeFi potensial til å revolusjonere betalinger i netthandelen.
12. Nye betalingsteknologier du bør følge med på
Hvis du ønsker å implementere den nyeste betalingsteknologien for å møte kundenes skiftende behov, bør du fokusere på personalisert betalingsbehandling og biometriske betalinger.
Personalisert betalingsbehandling innebærer å tilpasse betalingsopplevelsen basert på brukeratferd, preferanser og tidligere transaksjoner.
I motsetning til de fleste personaliseringstiltakene du gjør for merkevaren din, drives personaliserte betalingsopplevelser vanligvis av betalingsformidleren din.
Betalingsformidlere som Stripe kan bidra til å personalisere opplevelsen for kundene dine.
Stripe tilbyr for eksempel en funksjon kalt Smart Retries, som bruker maskinlæring til å velge det beste tidspunktet for å prøve på nytt etter mislykkede betalingsforsøk, for å øke sannsynligheten for at en faktura blir betalt.
Målet er å øke konverteringsratene og gjøre betalingsopplevelsen sømløs.
Du bør også investere i biometriske betalinger, fordi konkurrentene dine sannsynligvis også jobber med å tilby biometriske betalinger.
Ifølge en rapport fra PYMNTS er ansiktsgjenkjenning og fingeravtrykkskanning de mest brukte biometriske metodene for å validere kjøp på nett. De står for over 85 % av alle biometriske betalinger og over 50 % av alle betalinger som brukes til nettkjøp.
De fleste betalingsformidlere, inkludert Stripe og PayPal, og digitale lommebøker som Apple Pay og Google Pay, støtter biometriske betalinger.
Fremtidens betalinger i netthandel
Jeg spurte Greg Zakowicz, senior ekspert på netthandel hos Omnisend, hvilken betalingsmetode for netthandel han tror vil bli mest brukt om fem og femten år.
Interessant nok hevder han at kredittkort er dypt integrert i livene våre, og at det vil bli vanskelig å fase dem ut selv med moderne teknologi.
Jeg tror fortsatt at kredittkort vil være den dominerende betalingsformen om 15 år, selv om jeg forventer en nedgang i bruken av fysiske kort sammenlignet med kort som er koblet til mobile enheter.
Det tar tid å endre forbrukeratferd og ta i bruk ny teknologi, og det er urealistisk å forvente at over 50 år med forbrukeratferd skal endres på fem eller femten år.
Selv med våre gamle vaner vil du, hvis du zoomer ut og ser på det store bildet, legge merke til at fremtidens betalingsmetoder prøver å oppnå noen felles mål.
Alle fremtidige betalingsmetoder har som mål å tilby sømløse, raske og usynlige betalinger, være integrert i den aktuelle plattformen eller appen og ofte bruke kunstig intelligens til å tilpasse handleopplevelsen.
Det er avgjørende å holde seg oppdatert på trendene.
Ikke bare for å innfri kundenes forventninger, men også for å overgå dem og bruke kunnskapen din om moderne betalingsmetoder som et konkurransefortrinn.
Netthandelen utvikler seg raskt, så hvis du vil ligge i forkant, kan du abonnere på nyhetsbrevet vårt med de nyeste innsiktene for ledere innen netthandel fra ledende eksperter på netthandel.