

Key Takeaways
Les frais de traitement des paiements, les rétrofacturations et les coûts cachés peuvent réduire discrètement vos marges dans le commerce électronique s’ils ne sont pas surveillés de près. Comprendre ces éléments est essentiel pour préserver des marges bénéficiaires saines.
Un compte marchand dédié permet aux entreprises de négocier leurs tarifs, de mettre en place une prévention avancée de la fraude et d’accéder à des rapports détaillés sur les transactions, offrant ainsi un meilleur contrôle des opérations financières que les solutions standardisées.
Séparer les comptes marchands, les passerelles de paiement et les prestataires de traitement offre aux entreprises de commerce électronique davantage de flexibilité pour l’intégration, la négociation et le changement de prestataire que les solutions groupées.
Pour réussir à l’international, assurez-vous que votre compte marchand prend en charge les transactions multidevises et différents moyens de paiement, afin de répondre aux attentes des consommateurs et d’éviter les ventes perdues en raison d’obstacles au paiement.
Comprenez les structures tarifaires à taux fixe, à paliers et fondées sur les coûts d’interchange majorés. Privilégiez la transparence pour éviter les coûts cachés et négocier de meilleures conditions, tout en maîtrisant vos dépenses de traitement des paiements.
Le traitement des paiements : la partie de votre activité de commerce électronique conçue pour être déroutante — et qui érode discrètement vos marges si vous ne la surveillez pas.
Vous pensez bénéficier d’une offre équitable, puis les frais de traitement, les rétrofacturations et les postes imprévus apparaissent, grignotant vos bénéfices.
Tous les prestataires promettent la même chose : « des tarifs bas, une configuration rapide et une assistance 24 h/24, 7 j/7 ». La plupart dissimulent des frais cachés, proposent des tableaux de bord génériques et un service d’assistance qui pourrait tout aussi bien être une boîte à suggestions.
Ce guide est fait pour vous si vous voulez :
- De la clarté sur les coûts réels. Découvrez ce que vous payez réellement pour chaque paiement par carte, chaque virement ACH et chaque transaction par portefeuille numérique.
- Une meilleure assistance. Évitez les absurdités du premier niveau et obtenez un accès direct lorsque vous en avez besoin.
- Des intégrations solides. Faites fonctionner ensemble votre plateforme de commerce électronique, votre système de point de vente et votre panier d’achat — sans solutions de fortune.
- Un véritable pouvoir de négociation. Ne vous contentez pas d’une tarification « universelle » ou de frais de transaction « conformes aux standards du secteur ».
Vous saurez quel compte marchand pour le commerce électronique convient à votre entreprise, quelles fonctionnalités comptent réellement et comment arrêter de perdre de l’argent au profit de votre propre prestataire de traitement des paiements.
Entrons dans le vif du sujet.
Qu’est-ce qu’un compte marchand pour le commerce électronique ?
Un compte marchand pour le commerce électronique est un compte bancaire professionnel configuré spécifiquement pour gérer les paiements en ligne effectués par carte de crédit, carte de débit et autres moyens de paiement électroniques.
Lorsqu’un client finalise son achat sur votre site de commerce électronique ou dans votre magasin physique, les fonds ne sont pas versés directement sur votre compte bancaire principal : ils arrivent d’abord ici, puis sont débloqués une fois les frais de traitement et les contrôles de conformité réglés.
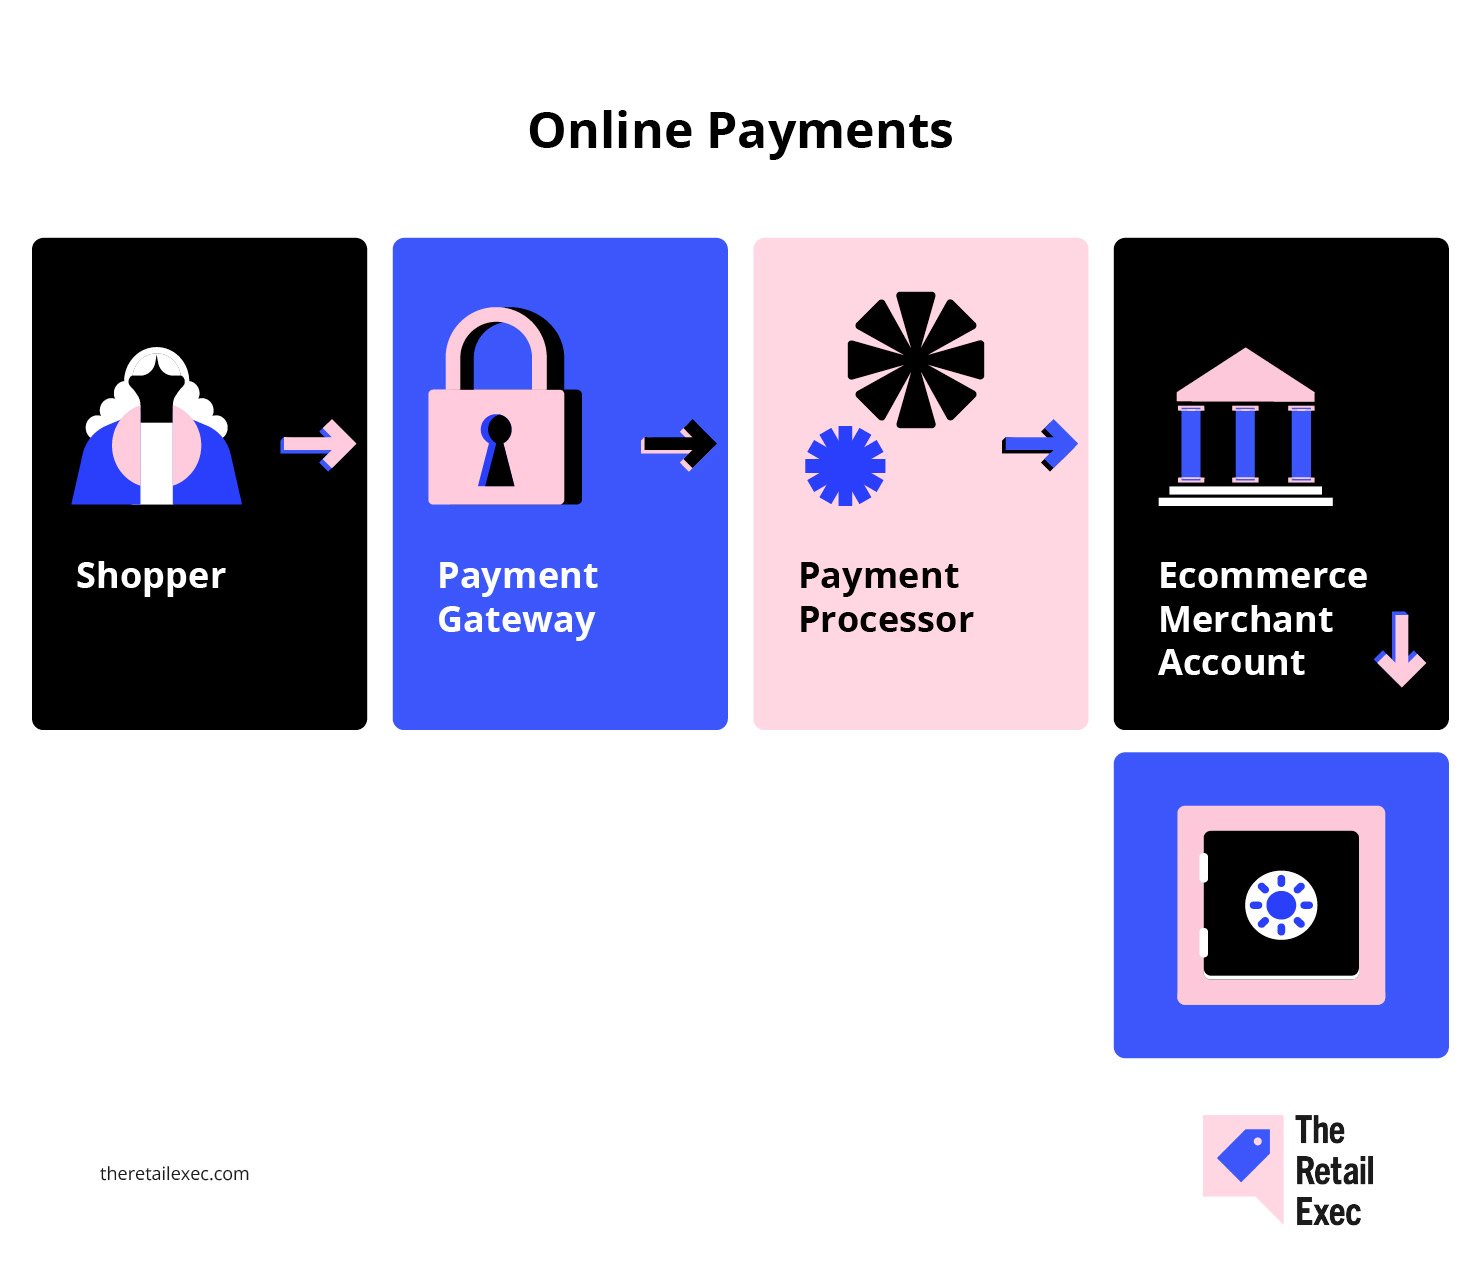
Voici sa place dans la chaîne de traitement des paiements :
- Ce n’est pas une passerelle de paiement. La passerelle transmet de manière sécurisée les informations de paiement de votre client depuis votre panier d’achat vers le prestataire de traitement des paiements.
- Ce n’est pas le prestataire de traitement. Le prestataire déplace effectivement l’argent entre les banques et les réseaux de cartes tels que Visa, Mastercard ou ACH.
- C’est votre point de contrôle. Avec un compte marchand dédié, vous pouvez négocier vos propres tarifs, utiliser des outils avancés de prévention de la fraude et suivre des rapports détaillés sur chaque coût et chaque transaction.
Jonathan Saluk, consultant en services aux commerçants, résume les choses simplement :
Un compte marchand dédié vous permet de bénéficier de frais réduits, de meilleurs outils de lutte contre la fraude, d’une assistance dédiée, d’un financement fiable et d’un contrôle sur le moteur financier de votre entreprise.
Si vous voulez avoir du poids dans le choix de vos solutions de paiement et que vous en avez assez de vous sentir limité par des prestataires tout-en-un comme PayPal ou Stripe, posséder votre propre compte marchand est la première étape.
Pour les entreprises qui traitent des volumes importants, cela signifie davantage de flexibilité, plus de données et — souvent — plus d’argent dans votre poche.
Prêt à en savoir plus ? Consultez notre introduction sur ce qu’est le traitement des paiements des commerçants pour obtenir davantage de contexte.
Compte marchand, passerelle de paiement ou prestataire de traitement
Il est facile de se perdre dans le jargon des paiements. Décomposons donc les trois grands éléments auxquels vous serez confronté dans toute configuration de paiement pour le commerce électronique :
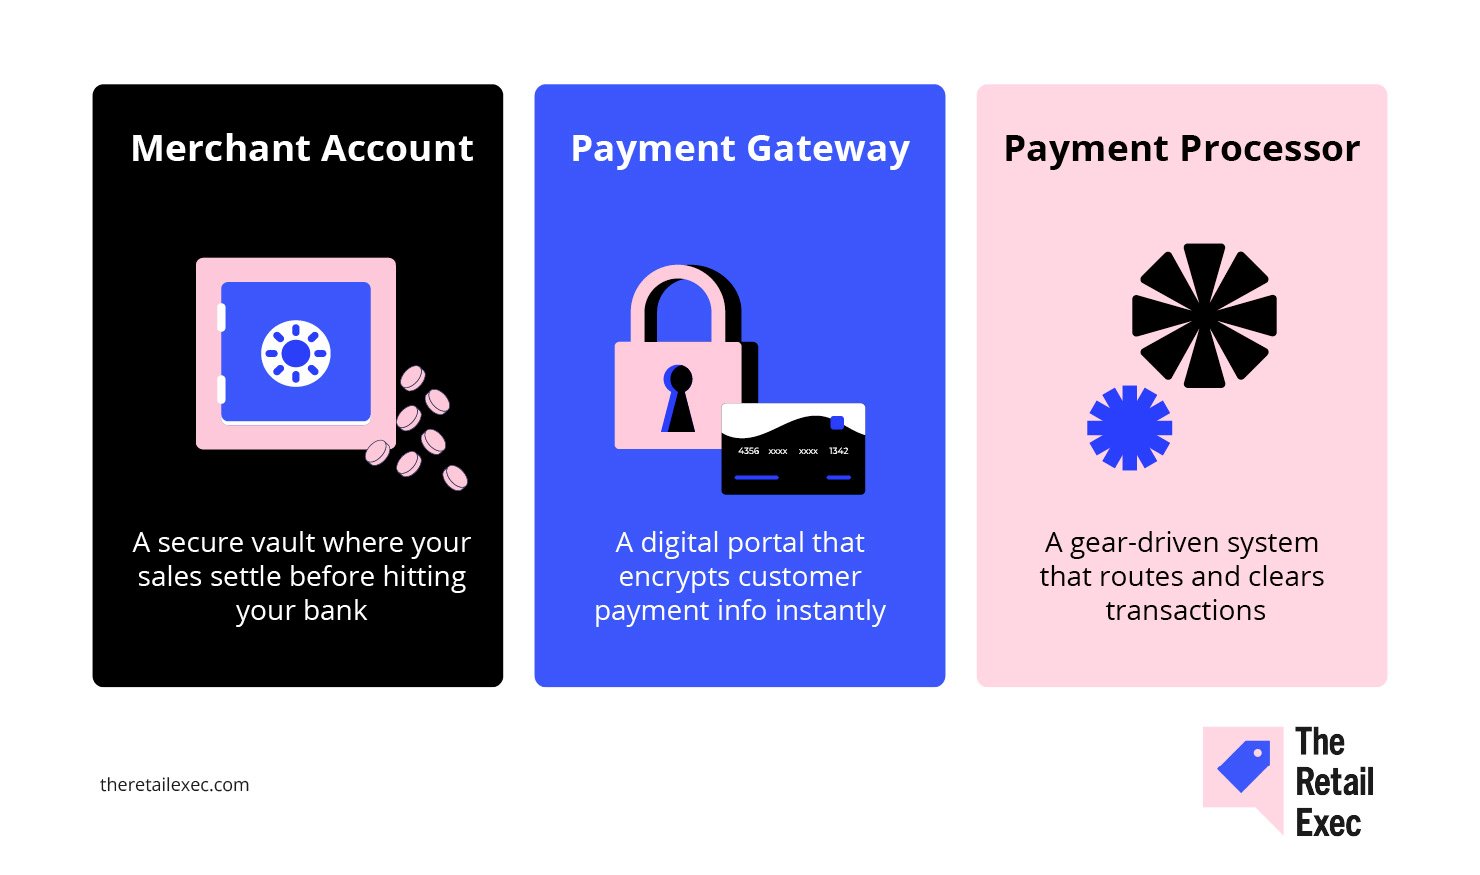
- Compte marchand. Il s’agit du compte bancaire professionnel qui conserve les fonds de chaque vente avant leur versement sur votre compte principal. C’est l’étape qui vous permet d’accepter les paiements par carte de crédit, carte de débit, ACH et autres paiements électroniques dans votre boutique en ligne ou sur votre point de vente.
- Passerelle de paiement. Il s’agit de la technologie sécurisée qui transfère les informations de paiement de votre client depuis votre page de paiement ou votre panier d’achat vers le prestataire de traitement. Voyez-la comme la connexion entre votre plateforme de commerce électronique (comme Shopify) et les systèmes du prestataire de traitement. Parmi les passerelles courantes figurent Authorize.Net et, dans certaines configurations, Stripe.
- Prestataire de traitement des paiements. Il s’agit de l’entreprise qui gère réellement les opérations en coulisses : elle transfère l’argent entre les banques, gère les règlements, prend en charge les réseaux Visa, Mastercard et American Express et s’occupe des approbations et des refus de transactions.
Pourquoi est-ce important ?
- Séparation = flexibilité. Le fait de garder ces rôles séparés vous donne davantage de liberté pour changer de passerelle de paiement, choisir différents prestataires de traitement ou négocier de meilleurs tarifs avec chaque fournisseur à mesure que votre activité de commerce électronique se développe.
- Les solutions groupées peuvent être plus simples, mais elles impliquent des compromis. Utiliser un service tout-en-un (comme PayPal ou Stripe) signifie moins de difficultés de configuration, mais souvent des frais plus élevés, des rapports moins transparents et moins de poids pour négocier l’assistance ou les intégrations personnalisées.
Si vous gérez une petite entreprise et recherchez la simplicité, une solution groupée peut convenir.
Si vous accordez de l’importance aux coûts, aux données et au contrôle — notamment lorsque vous développez votre activité en ligne ou ajoutez des paiements en magasin — il vaut la peine de garder ces rôles séparés.
Découvrez des exemples concrets de chaque rôle dans notre analyse détaillée de compte marchand ou passerelle de paiement.
Pourquoi votre entreprise a besoin d’un compte marchand dédié
Voici la dure réalité : si vous vous en tenez à des solutions de paiement génériques et groupées, vous paierez toujours plus cher et bénéficierez de moins de contrôle.
Si vous voulez gérer une véritable activité de commerce électronique — ou développer votre boutique en ligne au-delà du simple complément de revenus — un compte marchand dédié constitue l’étape supérieure.
Les avantages réels :
- Des coûts réduits pour les volumes importants. Selon ClearlyPayments, une entreprise qui traite $1 million par an peut réduire son taux de traitement effectif à environ 2 % avec un compte dédié, contre environ 2,6 % avec un agrégateur. Cela représente $6,000 par an qui restent dans votre poche, simplement en changeant de solution.
- De meilleurs outils de prévention de la fraude. Les vendeurs en ligne aux États-Unis et en Europe consacreraient près de 10 % de leur chiffre d’affaires à la gestion de la fraude aux paiements (y compris les pertes et les coûts opérationnels). Avec un compte marchand dédié, vous bénéficiez de fonctionnalités telles que l’analyse comportementale, les ensembles de règles personnalisées et 3D Secure, qui peuvent réduire à la fois les pertes liées à la fraude et les refus injustifiés.
- Une assistance renforcée et davantage de transparence. Les agrégateurs vous traitent comme un ticket de plus dans la file d’attente. Un prestataire dédié offre une véritable assistance client, des rapports détaillés et une meilleure visibilité sur chaque ligne de votre relevé — afin que vous puissiez réellement optimiser votre parcours de paiement et détecter les problèmes avant qu’ils ne prennent de l’ampleur.
- Contrôle et flexibilité. Avec un compte marchand autonome, vous n’êtes pas enfermé dans l’écosystème d’un seul fournisseur. Vous pouvez négocier les tarifs, changer de passerelle, ajouter des moyens de paiement comme Apple Pay ou ACH et réagir rapidement si votre activité évolue.
Si vous prévoyez de développer votre boutique en ligne, d’ouvrir de nouveaux établissements ou d’expérimenter de nouvelles options de paiement, la flexibilité supplémentaire et les économies potentielles sont bien réelles.
Pour toute entreprise ayant dépassé ses débuts, un compte marchand dédié n’est pas seulement une amélioration : c’est une protection pour vos marges et votre tranquillité d’esprit.
Liste de vérification préalable à la sélection
Avant de demander un compte marchand, assurez-vous d’être prêt à franchir la procédure de souscription avec un minimum de difficultés.
Voici ce que recherchent tous les prestataires de traitement des paiements et de services aux commerçants :
- Une entité commerciale enregistrée et un numéro d’identification fiscale fédéral. Vous devez disposer d’une LLC, d’une société ou d’une structure similaire, ainsi que de votre EIN délivré par l’IRS. Pas d’entreprise légale, pas de compte marchand.
- Un compte bancaire professionnel dédié. Mélanger les fonds professionnels et personnels est un signal d’alerte pour tout fournisseur. Disposez d’un compte séparé réservé à votre activité de commerce électronique ou de commerce de détail.
- 3 à 6 mois de données sur les ventes et les paiements. Les prestataires de traitement veulent la preuve que vous traitez réellement des paiements : montant moyen des transactions, volume mensuel, taux de remboursement et rétrofacturations. Récupérez les relevés de votre ancien service ou plateforme de paiement (comme Shopify, Stripe ou PayPal).
- Un site web en ligne et une politique de remboursement. Votre site de commerce électronique doit être opérationnel, avec une politique de remboursement clairement affichée pour que les clients et les équipes chargées de l’évaluation puissent l’examiner.
- Les documents attestant de la conformité à la norme PCI DSS. Si vous traitez ou stockez des données de cartes bancaires, vous devrez présenter votre certificat de conformité PCI ou votre auto-évaluation.
Mettez tout cela en ordre et vous franchirez sans difficulté la plupart des procédures d’approbation, que vous soyez une nouvelle entreprise en ligne ou que vous développiez votre infrastructure de paiement.
Les fonctionnalités clés que chaque détaillant doit privilégier
Choisir les bonnes fonctionnalités pour votre compte marchand peut directement augmenter vos bénéfices, rationaliser vos opérations et élargir votre portée. Voici les fonctionnalités essentielles que nous examinerons en détail :
Have an account? Log In
Prise en charge de plusieurs devises et des paiements internationaux
Vendre en ligne signifie rivaliser pour obtenir les portefeuilles des clients du monde entier, et pas seulement ceux de votre marché local.
L’année dernière, 55 % des acheteurs en ligne dans le monde ont acheté sur un site e-commerce étranger. Encore plus révélateur : 92 % des acheteurs souhaitent que les prix soient affichés dans leur propre devise, et 33 % abandonneront leur panier si vous les obligez à payer en dollars américains.
Kai Wu, directeur des revenus chez Airwallex, le dit sans détour :
Le commerce électronique est plus mondial que jamais… Alors que le marché mondial du commerce électronique transfrontalier devrait atteindre 7,9 billions de dollars d’ici 2030, il est essentiel pour les marchands internationaux de résoudre les difficultés rencontrées par les consommateurs et d’offrir la meilleure expérience client possible afin de prospérer sur ce marché concurrentiel
Que devez-vous rechercher chez un prestataire de compte marchand ?
- Conversion automatique des devises et règlement local. Acceptez les paiements dans n’importe quelle devise, recevez les règlements sur votre propre compte bancaire et évitez les frais de conversion inattendus.
- Prise en charge des moyens de paiement régionaux. Allez au-delà de Visa et Mastercard : pensez à iDEAL, Alipay et aux autres options locales auxquelles les acheteurs font confiance.
- Tarification internationale claire. Les frais transfrontaliers et les frais de change ne devraient pas être un jeu de devinettes. Demandez à votre prestataire de vous montrer le calcul.
La conversion dynamique des devises est un piège : exigez une véritable tarification multidevise avec des taux de change transparents et des moyens de paiement localisés comme SEPA ou iDEAL si vous expédiez vos produits dans le monde entier
Si vous voulez réaliser des ventes à l’international, concevez votre activité pour les paiements internationaux — ou contentez-vous de résultats locaux.
Outils de facturation récurrente et d’abonnement
Si votre activité e-commerce repose sur des adhésions, des abonnements ou des commandes récurrentes, la facturation récurrente n’est pas facultative : c’est le fondement de revenus prévisibles.
Les chiffres le confirment : une amélioration de seulement 5 % de la fidélisation des clients peut augmenter les bénéfices de jusqu’à 95 %.
Mais c’est là que la plupart des solutions de paiement montrent leurs limites :
- Mise à jour des cartes et logique de nouvelle tentative. Trop d’abonnements échouent à cause de cartes expirées. Vous avez besoin d’un prestataire de services marchands qui mette automatiquement les cartes à jour et retente les paiements échoués avant de perdre définitivement un client.
Au minimum, recherchez les nouvelles tentatives automatiques pour les cartes dont le paiement a échoué, les processus de relance et la conservation sécurisée des cartes. La récupération des revenus liés aux paiements échoués est tout aussi importante que la facturation initiale, en particulier pour les secteurs à fort taux d’attrition. Recherchez également des extensions de gestion des abonnements et des adhésions pour votre panier d’achat : vous trouverez peut-être de meilleures solutions autonomes.
- Gestion flexible des abonnements. Recherchez les avantages des logiciels de gestion des abonnements et des fonctionnalités telles que des intervalles de facturation personnalisables, la modification facile des forfaits et une gestion intégrée des relances afin de réduire au minimum l’attrition involontaire.
- Des intégrations qui vous font gagner du temps. Votre compte marchand doit se connecter facilement à votre plateforme e-commerce, à votre CRM et à vos outils comptables, que vous utilisiez Shopify, une API personnalisée ou une solution intermédiaire.
La facturation récurrente automatisée ne se résume pas à la commodité. C’est ce qui vous permet de faire en sorte que les revenus récurrents restent réellement récurrents.
Portefeuilles numériques et options d’achat immédiat avec paiement différé
Les consommateurs modernes veulent des options de paiement adaptées à leur mode de vie : rapides, flexibles et sans friction. Si votre processus de paiement ne prend pas en charge les portefeuilles électroniques et les plateformes d’achat immédiat avec paiement différé, vous laissez passer une somme considérable.
- Les portefeuilles électroniques stimulent les conversions mobiles. L’ajout d’Apple Pay ou de Google Pay peut augmenter les taux de paiement mobile jusqu’à 62 %. Si votre prestataire de paiement ou votre plateforme de commerce électronique ne prend pas ces solutions en charge nativement, vous rendez le paiement inutilement difficile pour les consommateurs.
- Le BNPL augmente les finalisations d’achat. Le paiement différé n’est pas qu’un effet de mode : les prestataires font état d’une hausse de 20 à 30 % des finalisations de panier après son activation. Veillez simplement à bien comprendre les frais de transaction et l’impact réel sur vos résultats.
- Vérifiez les détails. Les meilleurs prestataires de comptes marchands proposent des intégrations simples, une tarification transparente du BNPL et des indicateurs d’approbation en temps réel. N’acceptez pas des extensions manuelles ou une assistance difficile à trouver.
Silvija Martincevic, directrice commerciale chez Affirm, explique les choses franchement :
Près de la moitié des consommateurs ne finaliseront un achat que si un commerçant propose une option de paiement échelonné au moment du passage en caisse…
Cela montre à quel point il est important pour les détaillants d’offrir aux clients une flexibilité de paiement qui augmentera non seulement les taux de conversion, mais contribuera également à les faire revenir.
Ce qu’il faut retenir : Si votre infrastructure de paiement ne parvient pas à suivre l’évolution des attentes des consommateurs, vous les perdrez au profit des commerçants qui y parviennent.
Rapports et analyses
Vous voulez savoir où va votre argent ? Ne comptez pas sur votre relevé bancaire pour vous raconter toute l’histoire. Des analyses détaillées ne sont pas un luxe pour les entreprises de commerce électronique : elles font la différence entre deviner et savoir.
Trop de prestataires de comptes marchands vous noient sous les PDF et appellent cela des « rapports ». Voici ce dont vous avez plutôt besoin :
- Des tableaux de bord en temps réel affichant vos taux d’approbation, vos refus et vos frais de transaction au fur et à mesure. Vous attendez des récapitulatifs hebdomadaires ou mensuels ? Vous avez déjà du retard.
- Des filtres avancés et des exportations personnalisées qui vous permettent d’examiner les rétrofacturations AMEX, de surveiller le montant que vous payez pour les paiements par carte de débit ou de déterminer quelle passerelle de paiement tarde à réagir.
- Des alertes automatisées en cas de problème — rétrofacturations, retards de versement, pics de volume inhabituels. Définissez des seuils afin d’être alerté lorsqu’un problème survient réellement, et pas seulement lorsque l’équipe marketing veut se vanter.
- Une analyse détaillée au niveau de chaque transaction, y compris les métadonnées, les horodatages et les informations de règlement. C’est ainsi que vous remportez les litiges, repérez les schémas de fraude ou détectez une « erreur » du prestataire avant qu’elle ne vous coûte réellement de l’argent.
Si vous en êtes réduit à deviner pourquoi votre versement du mois dernier a diminué ou si vous ne pouvez pas expliquer à votre comptable de soudaines hausses de frais, votre prestataire actuel ne vous fournit pas les analyses dont vous avez besoin.
Exigez davantage ou confiez votre traitement des paiements à un autre prestataire.
Assistance et accords de niveau de service relatifs aux versements
Rien de tel qu’un problème de paiement pour gâcher votre journée — ou votre semaine — surtout lorsque votre prestataire de services marchands est incapable de vous donner une réponse claire. La qualité de l’assistance et la rapidité des versements ne devraient jamais être laissées au hasard.
Qu’est-ce qui distingue les bons prestataires des prestataires oubliables ?
- Une véritable assistance, selon vos horaires. Recherchez des délais de réponse garantis : une heure ou moins pour les problèmes critiques, ainsi que des canaux d’assistance autres que le simple e-mail. Si votre entreprise en ligne traite des paiements 24 h/24 et 7 j/7, votre prestataire devrait disposer d’agents disponibles en permanence — par téléphone, chat et e-mail.
- Des délais de règlement constants. La norme du secteur est de 1 à 3 jours ouvrés pour que les transactions par carte soient créditées sur le compte bancaire de votre entreprise, mais certains prestataires peuvent proposer des versements le jour même, voire instantanés, moyennant des frais. Des versements lents ou imprévisibles retardent votre capacité à commander des stocks, à payer votre personnel ou simplement à dormir tranquille.
- Des garanties de disponibilité. N’acceptez rien en dessous de 99 % de disponibilité du système, mais visez plus haut : 99,9 % ou davantage. Une interruption au moment du paiement signifie des ventes perdues, des clients mécontents et de mauvaises évaluations.
- Une assistance en matière de rétrofacturations et de litiges. Une notification rapide et l’accès à des outils de gestion des litiges ou à des spécialistes des litiges peuvent faire la différence entre subir une perte et conserver votre argent.
Avant de signer, mettez leurs affirmations à l’épreuve. Ouvrez des tickets d’assistance en dehors des heures ouvrées. Demandez-leur comment ils gèrent un versement échoué ou un pic de fraude.
Les prestataires qui montrent leurs limites dans ces domaines risquent de disparaître lorsque la situation se compliquera.
Considérations pour les commerçants à haut risque
Vous vendez du CBD, des compléments alimentaires, des produits de voyage, du contenu pour adultes ou quoi que ce soit d’autre que les banques considèrent comme « à haut risque » ? Préparez-vous à un ensemble de règles différent et à des coûts bien plus élevés.
Qu’est-ce qui change lorsque vous êtes un commerçant à haut risque ?
- Des frais de transaction plus élevés. Prévoyez de payer 3.5%–6.5% par transaction par carte, voire davantage. C’est le prix à payer pour les secteurs présentant des taux de fraude et de rétrofacturation plus élevés.
- Des frais mensuels et des réserves glissantes. Les frais de service mensuels se situent généralement entre $10 et $75. Les prestataires peuvent également retenir 5%–15% de votre volume pendant 90–180 jours comme assurance contre les rétrofacturations.
- De lourdes pénalités de rétrofacturation. Chaque transaction contestée peut vous coûter $25–$50 en plus du remboursement.
- Un examen supplémentaire lors de la souscription. Vous devrez fournir une documentation irréprochable : documents de constitution de l’entreprise, historique de traitement, descriptions des produits ou services et parfois même références bancaires. Soyez prêt à tout expliquer.
Tous les prestataires de comptes marchands n’acceptent pas les commerçants à haut risque, et ceux qui les acceptent varient considérablement en matière de conditions et de qualité de service.
Les principaux prestataires spécialisés comme PaymentCloud, HighRiskPay et National Processing peuvent vous aider à démarrer, mais comparez toujours non seulement les tarifs, mais aussi les calendriers de restitution des réserves et l’assistance en cas de litige. Notre guide complet des services marchands pour le commerce électronique analyse ces prestataires en détail.
Si vous exercez dans un secteur à haut risque, considérez votre infrastructure de paiement comme un actif essentiel à votre activité, car c’est absolument le cas pour vous.
Comprendre les structures tarifaires des comptes marchands
Rien ne grève les bénéfices plus rapidement qu’une mauvaise tarification — ou que le fait de ne pas savoir ce que vous payez réellement. Chaque prestataire affirme que sa tarification est simple. Petit indice : c’est rarement le cas.
Vous rencontrerez trois principaux modèles tarifaires dans les services marchands :
Tarification forfaitaire
Ce modèle applique un pourcentage fixe unique ainsi que des frais fixes pour chaque transaction par carte — par exemple 2.9% + $0.30 pour les paiements par carte de crédit, quelles que soient les circonstances.
Cette formule est très simple et facile à prévoir, mais elle est généralement plus coûteuse pour les entreprises qui traitent des volumes importants ou de nombreuses transactions en personne par carte de débit.
Tarification par niveaux
C’est ici que les choses deviennent floues.
Les transactions sont classées dans des catégories « qualifiées », « moyennement qualifiées » ou « non qualifiées ». Vous verrez un tarif annoncé (« à partir de 1.8% ! »), mais à moins de lire les petits caractères, la plupart de vos ventes seront facturées selon ces niveaux plus élevés et moins avantageux.
En résumé : la tarification par niveaux dissimule les coûts réels et ne constitue presque jamais la meilleure offre pour les boutiques en ligne établies.
Commencez par le taux effectif — le total de vos frais divisé par le volume total traité. Examinez ensuite les différents postes, comme les taux applicables aux transactions non qualifiées, les frais transfrontaliers et les minimums mensuels.
Plus important encore, vérifiez le coût rendu total — droits de douane, traitement, coût de base, etc.
Avec les récentes modifications concernant les droits de douane et le seuil de minimis, ces coûts peuvent vous prendre par surprise et réduire discrètement vos marges si vous ne regardez pas au-delà du tarif d’appel.
Tarification interchange plus
La référence en matière de transparence. Vous payez les frais d’interchange réels fixés par les réseaux de cartes (Visa, Mastercard, American Express), auxquels s’ajoute une majoration fixe de votre prestataire — par exemple, interchange + 0.30% + $0.10.
Votre relevé détaille précisément la destination de chaque centime, ce qui facilite la négociation et permet de repérer les frais cachés.
Exemple de comparaison des coûts (sur la base d’un panier moyen de $100 × 1,000 transactions) :
| Modèle tarifaire | Exemple de tarif | Panier moyen × volume | Frais estimés |
|---|---|---|---|
| Modèle tarifaireTarif forfaitaire | Exemple de tarif2.9% + $0.30 | Panier moyen × volume$100 × 1,000 | Frais estimés(0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Modèle tarifairePar paliers (qualifié) | Exemple de tarif1.8% | Panier moyen × volume$100 × 1,000 | Frais estimés(0.018×100×1,000) = $1,800 |
| Modèle tarifaireCommission d’interchange majorée | Exemple de tarifcommission d’interchange + 0.30% + $0.10 | Panier moyen × volume$100 × 1,000 | Frais estimés((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Comment l’utiliser :
Remplacez $100 × 1,000 par votre panier moyen et votre nombre mensuel de transactions, puis utilisez les calculs de la dernière colonne pour connaître vos frais réels avec chaque modèle.
Conseils de pro :
- Le tarif forfaitaire mise sur la simplicité. Petite entreprise, faible volume, envie d’éviter les mauvaises surprises ? Optez pour le tarif forfaitaire.
- La tarification par paliers avantage le prestataire de traitement. Si cela semble trop beau pour être vrai, c’est probablement le cas.
- La commission d’interchange majorée favorise la transparence. Les commerçants qui traitent un volume élevé peuvent négocier des majorations plus faibles et éviter les mauvaises surprises.
Avant de signer, demandez à chaque prestataire de détailler tous les frais possibles : frais mensuels, par transaction, remboursements, rétrofacturations, conformité PCI, frais de relevé, etc. S’ils esquivent la question ou « ne peuvent pas répondre », passez votre chemin.
Comment choisir votre compte commerçant pour le commerce électronique
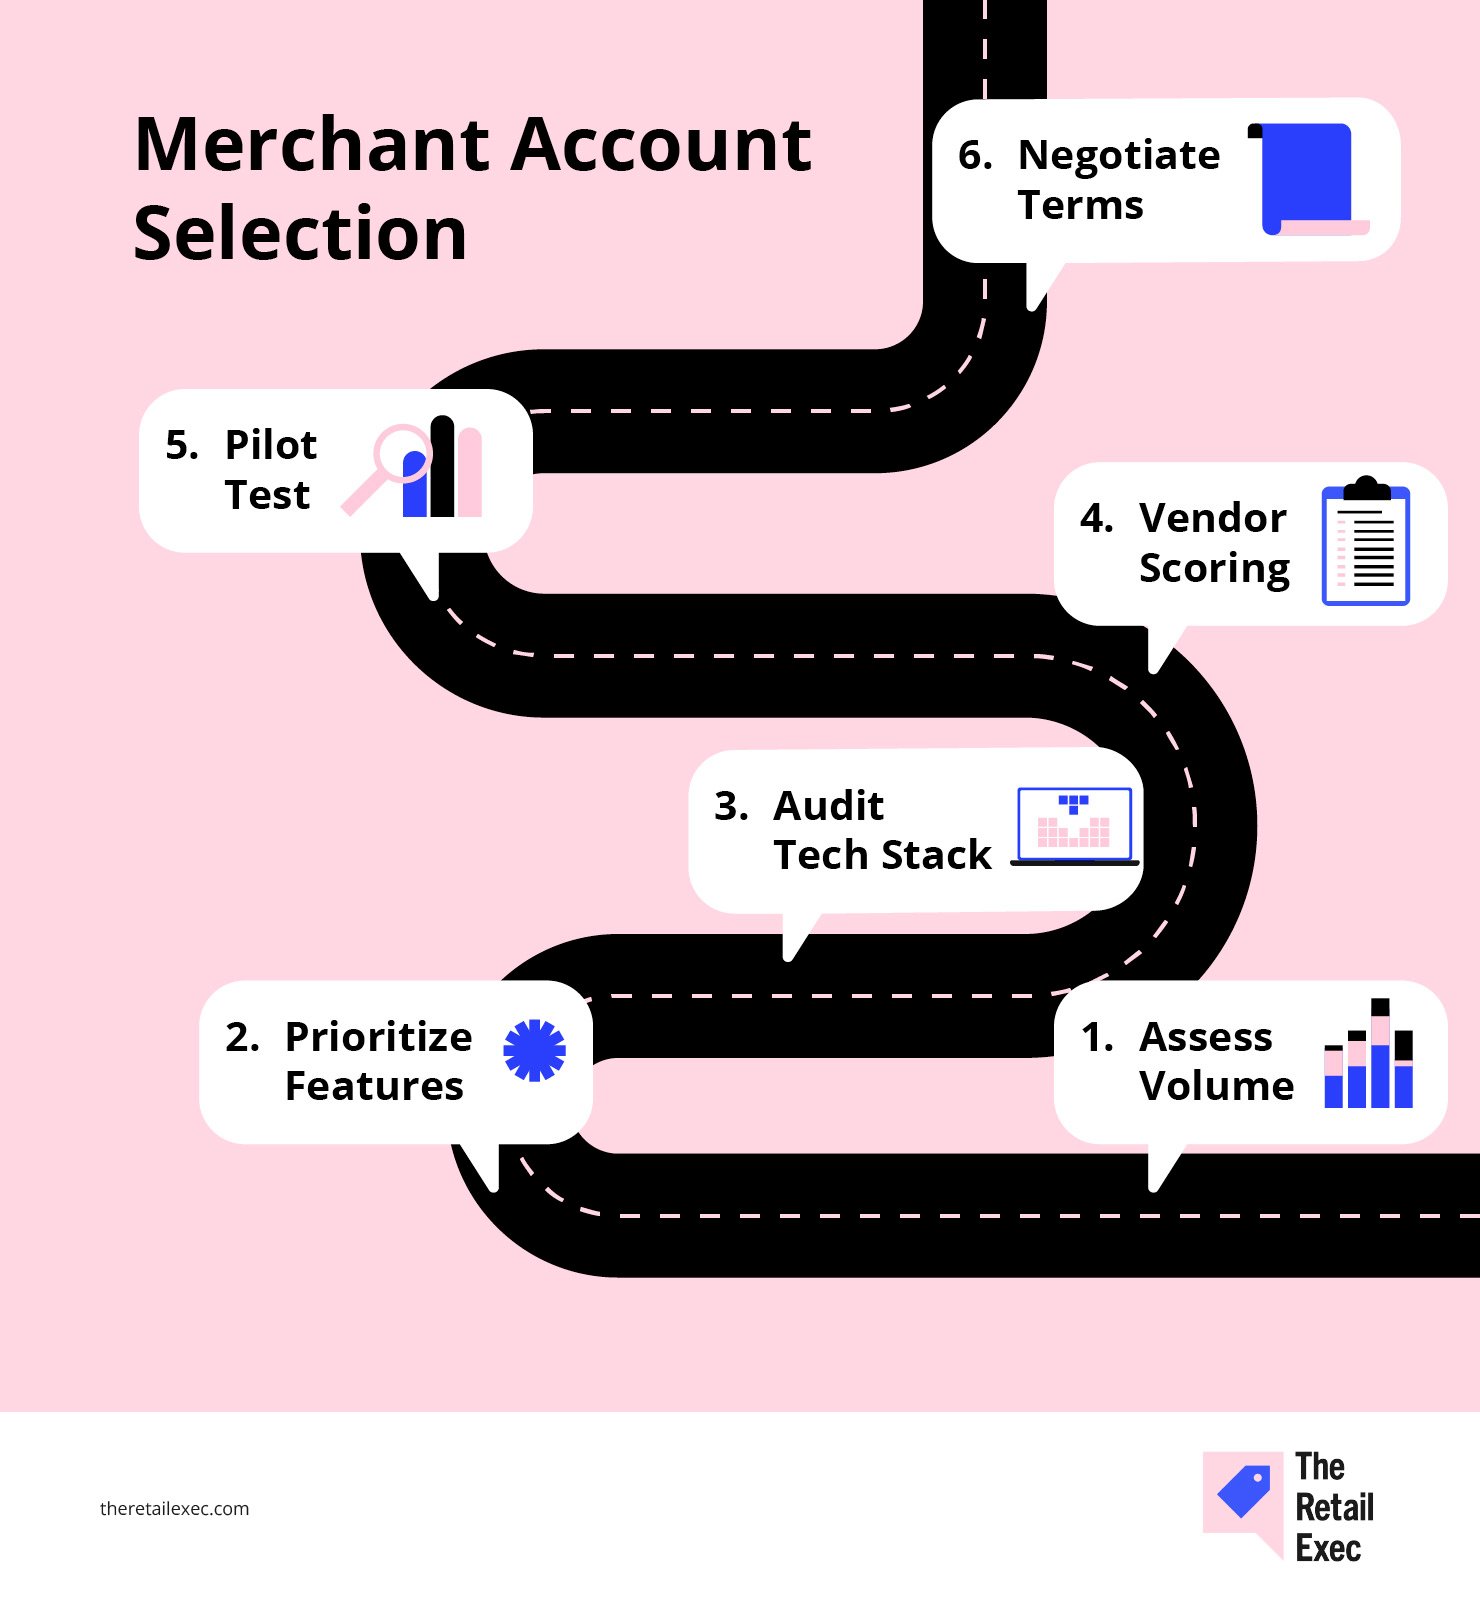
Choisir le bon compte commerçant peut donner l’impression de devoir avancer les yeux bandés dans un labyrinthe — alors retirons ce bandeau grâce à une feuille de route en six étapes qui couvre tout, du volume et des fonctionnalités à la pile technologique et aux tactiques de négociation.
Suivez ces étapes dans l’ordre et vous transformerez ce qui prend habituellement des semaines de tâtonnements en un processus structuré, fondé sur les données.
Chaque étape s’appuie sur la précédente afin de vous assurer d’avoir évalué les risques, la conformité et les performances en conditions réelles avant de signer.
À la fin, vous disposerez d’un tableau comparatif clair des prestataires, fondé sur les frais, les accords de niveau de service, les outils de lutte contre la fraude et les intégrations — ainsi que de la certitude de ne pas payer trop cher ou de ne pas passer à côté de fonctionnalités essentielles.
Étape 1 : Évaluez votre volume de transactions et votre répartition des paiements
Commencez par les données, pas par le battage médiatique.
Rassemblez votre historique de traitement des paiements des 6 à 12 derniers mois — cartes de crédit, cartes de débit, ACH et tout autre moyen utilisé lors du paiement ou au point de vente. Ventilez-le selon les critères suivants :
- Nombre mensuel de transactions et montant moyen par transaction. Ne laissez pas les prestataires vous « classer » dans une catégorie — présentez-leur vos chiffres réels.
- Chiffre d’affaires par mode de paiement. Quelle part provient de Visa, Mastercard, American Express, Apple Pay, ACH ou d’autres options de paiement ?
- Saisonnalité ou pics de croissance. Si vous avez des mois de forte activité, signalez-les dès maintenant. Les prestataires veulent avoir une vision complète.
Ce n’est pas du travail superflu. Vous avez besoin de ces chiffres pour comparer les offres des prestataires de paiement sur une base équivalente et repérer les tarifs gonflés fondés sur des « estimations ».
Si 40 % de vos ventes sont réglées par carte de débit ou portefeuille numérique, indiquez-le clairement dès le départ.
Le bon prestataire de services aux commerçants doit adapter son offre à votre répartition réelle — sinon, vous paierez pour des services qui ne correspondent pas à vos besoins.
Étape 2 : Donnez la priorité aux fonctionnalités et aux exigences de conformité
Maintenant que vous connaissez votre répartition des paiements, il est temps d’être intransigeant sur ce qui compte.
Ne vous laissez pas éblouir par des tableaux de bord sophistiqués — concentrez-vous sur les fonctionnalités qui ont réellement une incidence sur vos marges, vos opérations et vos risques de non-conformité.
Créez une matrice simple : énumérez d’un côté les éléments indispensables (comme la prévention de la fraude, la facturation récurrente ou la prise en charge de plusieurs devises), puis attribuez à chaque prestataire de compte commerçant une note de 1 à 5 pour chaque élément.
Principaux critères à prendre en compte :
- Sécurité PCI DSS. Examinez uniquement les prestataires certifiés PCI DSS niveau 1. En choisissant un niveau inférieur, vous vous exposez aux problèmes.
- Outils de prévention de la fraude. Bénéficiez-vous d’alertes en temps réel, de règles personnalisables et de filtres d’apprentissage automatique, ou seulement de vérifications AVS basiques ?
- Flexibilité des paiements. Le prestataire prend-il en charge tous vos modes de paiement — paiements par carte de crédit, paiements par carte de débit, ACH, portefeuilles électroniques, achat immédiat avec paiement différé — ou vous impose-t-il des frais supplémentaires ?
- Prise en charge de l’international et de plusieurs devises. Vous vendez au-delà de votre marché local ? Privilégiez les prestataires proposant une tarification transfrontalière transparente et des systèmes de paiement locaux intégrés.
- Simplicité de l’intégration. Renseignez-vous sur les extensions pour votre plateforme de commerce électronique, la qualité de l’API et la documentation destinée aux développeurs. De mauvaises intégrations font perdre du temps à votre équipe (et mettent sa patience à rude épreuve).
- Rapports et analyses. Pouvez-vous réellement voir ce qui détermine vos frais de traitement et où se produisent les refus, ou devez-vous vous contenter de chiffres mystérieux ?
Vérifiez s’ils sont conformes au niveau 1 de la norme PCI et s’ils contribuent à réduire le périmètre du SAQ (questionnaire d’auto-évaluation). S’ils vous transfèrent toute la responsabilité PCI, passez votre chemin.
Les bonnes fonctionnalités et les normes de conformité vous permettent de pérenniser votre activité de commerce électronique et d’éviter les mauvaises surprises. Traitez cette étape comme une liste de contrôle, et non comme une liste de souhaits — si un prestataire n’obtient pas de bons résultats sur les critères dont vous avez besoin aujourd’hui et dans un an, rayez-le de la liste.
Pour commencer, consultez nos meilleurs services de comptes marchands afin de découvrir les prestataires les mieux notés au même endroit. Voici un aperçu de nos 10 meilleurs choix :
Étape 3 : Analysez votre environnement technologique et vos besoins d’intégration
Il est maintenant temps de cartographier chaque élément de votre écosystème commercial — car une seule mauvaise connexion peut transformer les paiements en travail à temps plein.
- Répertoriez vos outils. Dressez la liste de votre plateforme de commerce électronique (Shopify, WooCommerce, BigCommerce, solution personnalisée), de votre système de point de vente, de votre CRM, de votre ERP et de toute application tierce qui traite les paiements en ligne ou les données clients.
- Vérifiez les méthodes d’intégration. Le prestataire de compte marchand que vous privilégiez propose-t-il une extension directe pour votre boutique en ligne, ou devrez-vous créer une connexion API personnalisée ? Les intégrations natives font gagner énormément de temps à votre équipe de développement.
- Identifiez les points sensibles. Une partie de votre environnement actuel provoque-t-elle des erreurs, des transactions échouées ou des problèmes comptables ? Signalez-la. Les bonnes solutions de traitement des paiements devraient éliminer ces problèmes, et non les aggraver.
- Évaluez les ressources de développement. Obtenez des estimations du temps nécessaire pour tout travail d’intégration. Un prestataire parfois « moins cher » peut vous coûter davantage si votre équipe passe des semaines à lutter contre son API.
Présentez ces informations lors de chaque échange avec un fournisseur.
Si un prestataire de compte marchand ne peut pas se connecter correctement à vos systèmes les plus importants, ou s’attend à ce que vous « vous en chargiez », c’est un signal d’alerte.
Vous avez besoin de solutions de paiement qui assurent le fonctionnement de votre activité de commerce électronique, et non de solutions qui créent de nouveaux problèmes.
Pour vous éviter les essais et les erreurs, nous avons sélectionné les meilleurs prestataires de traitement des paiements pour le commerce électronique en matière d’intégration et de fiabilité. Ces choix reposent sur leur adéquation dans des situations réelles, et pas uniquement sur des arguments marketing :
Étape 4 : Créez et utilisez une liste de contrôle pour évaluer les fournisseurs
Maintenant que vous avez défini vos besoins et votre infrastructure, ne vous fiez pas à votre instinct et ne vous laissez pas éblouir par le discours commercial le plus séduisant. Soumettez chaque prestataire de comptes marchands aux mêmes critères d’évaluation.
Créez une feuille de calcul simple.
J’utilise une échelle de 1 à 5 dans trois catégories : coût total, difficulté d’intégration et réactivité du support. Tout compte obtenant moins de 12/15 ne vaut pas les complications.
Inscrivez chaque fournisseur sur une ligne et vos critères les plus importants dans des colonnes — par exemple : frais de traitement, engagements de niveau de service du support, fonctionnalités, effort d’intégration, outils de lutte contre la fraude, etc. Attribuez un coefficient aux critères qui comptent le plus pour votre entreprise.
Voici comment procéder :
| Critère | Coefficient | Score du fournisseur A (× coefficient) | Score du fournisseur B (× coefficient) |
|---|---|---|---|
| CritèreFrais | Coefficient30% | Score du fournisseur A (× coefficient)4 (1.2) | Score du fournisseur B (× coefficient)3 (0.9) |
| CritèreEngagements de niveau de service du support | Coefficient20% | Score du fournisseur A (× coefficient)5 (1.0) | Score du fournisseur B (× coefficient)4 (0.8) |
| CritèreEnsemble des fonctionnalités | Coefficient25% | Score du fournisseur A (× coefficient)3 (0.75) | Score du fournisseur B (× coefficient)5 (1.25) |
| CritèreEffort d’intégration | Coefficient15% | Score du fournisseur A (× coefficient)2 (0.3) | Score du fournisseur B (× coefficient)4 (0.6) |
| CritèreFraude et sécurité | Coefficient10% | Score du fournisseur A (× coefficient)4 (0.4) | Score du fournisseur B (× coefficient)3 (0.3) |
| CritèreScore pondéré total | Coefficient100% | Score du fournisseur A (× coefficient)4.65 | Score du fournisseur B (× coefficient)3.85 |
Multipliez le score de chaque fournisseur (1–5) par le coefficient de chaque critère, puis additionnez les résultats. Le total le plus élevé l’emporte.
Si un fournisseur est très mauvais sur un point essentiel — comme les intégrations ou le support client — demandez-lui s’il peut s’améliorer ou passez à autre chose. Ajustez les coefficients à mesure que vous en apprenez davantage ; rien n’est figé.
Arrêtez de prendre des décisions au feeling ou parce qu’un logo rend bien sur votre site. Les chiffres ne mentent pas.
Étape 5 : Effectuez un test pilote
Ne vous fiez pas à la démonstration : effectuez un test en conditions réelles avant de signer.
- Créez des comptes de test avec vos favoris et mettez-les à rude épreuve : remboursements, annulations, captures partielles, codes d’erreur. Ne vous contentez pas de passer une carte et de considérer que c’est terminé.
- Traitez 50 à 100 transactions par fournisseur si possible. C’est ainsi que vous détecterez les problèmes atypiques : délais d’expiration, échecs des webhooks, délais de règlement inattendus.
- Simulez les parcours client. Demandez à votre équipe de solliciter des remboursements, mesurez le temps nécessaire pour que l’argent soit crédité sur une carte et surveillez l’intégralité du cycle de rétrofacturation.
- Consignez chaque problème. Un récapitulatif des frais étrange ? Les chiffres du tableau de bord ne correspondent pas aux dépôts ? Les API deviennent instables à grande échelle ? Notez tout.
- Recueillez les retours de tous les services — finance, opérations, développement, support. Évaluez la gravité et renvoyez votre liste de problèmes au fournisseur. Exigez des corrections ou des explications.
Simulez des cas limites comme les remboursements partiels, les expéditions fractionnées ou plusieurs refus au cours d’une même session. C’est là que la plupart des systèmes montrent leurs faiblesses.
Testez également sur de vrais appareils et avec de vraies adresses IP : de nombreux bugs n’apparaissent pas dans des environnements de test aseptisés.
Une marque avec laquelle nous avons travaillé a découvert que son processus de paiement mobile échouait sur certains appareils Android à cause d’un bug du sélecteur de date lors de l’inscription à un abonnement — un problème que personne n’avait vu lors de l’assurance qualité, car les tests étaient réalisés uniquement sur Chrome pour ordinateur.
La plupart des problèmes restent invisibles jusqu’à ce que vous déplaciez de l’argent réel, au lieu de simplement regarder un fournisseur dérouler un PowerPoint préparé.
Étape 6 : Négociez les conditions finales
Vous disposez des données, des résultats du test pilote et de la grille d’évaluation : utilisez-les maintenant pour obtenir davantage de valeur auprès de chaque fournisseur.
- Exploitez votre volume. Si vous pouvez vous engager sur un minimum mensuel ou annuel, demandez une remise progressive sur les frais de traitement ou une meilleure majoration en modèle interchange-plus. La plupart des fournisseurs disposent d’une marge de manœuvre — mais uniquement si vous insistez.
Les engagements de volume mensuel et les ratios de rétrofacturation sont les leviers les plus importants. Demandez une tarification interchange-plus sans majoration en points de base si vous traitez des volumes importants.
- Regroupez intelligemment. Vous avez besoin de prévention de la fraude, de gestion des rétrofacturations ou de la prise en charge de plusieurs devises ? Intégrez ces éléments à votre négociation. Vous paierez souvent moins pour des forfaits qu’à la carte.
- Jouez sur la durée du contrat. Les contrats plus longs peuvent vous obtenir de meilleurs tarifs, mais ne vous faites pas piéger : exigez une clause de résiliation anticipée ou un plafond d’augmentation des tarifs.
- Obtenez des avantages liés à la mise en œuvre. Demandez un mois gratuit d’accès à l’environnement de test, la suppression des frais d’installation ou l’assistance dédiée d’un développeur. Les avantages hors tarification permettent d’économiser de l’argent et d’éviter bien des tracas.
- Vérifiez les petites lignes. Examinez attentivement les calendriers de restitution des réserves, les structures de frais de remboursement et de rétrofacturation, les pénalités liées aux SLA ainsi que tout ce qui est « susceptible de changer ».
Lorsque tout correspond à vos besoins, concrétisez l’accord. Dans le cas contraire, poursuivez les discussions ou passez votre chemin. N’oubliez pas que le seul accord qui vaille la peine d’être signé est celui qui correspond à votre entreprise, et non à la leur.
Pièges courants et comment les éviter
Même les opérateurs expérimentés peuvent se tromper lorsqu’ils choisissent un compte marchand. Voici les principaux pièges, ainsi que la manière de les éviter avant qu’ils ne vous pénalisent.
- Ignorer les frais cachés. Les frais discrets de traitement par lot, de relevé ou de conformité PCI peuvent grignoter vos marges sans que vous vous en rendiez compte.
- Sauter la phase de test. Faire confiance à la démonstration commerciale vous expose à des problèmes d’intégration, à des paiements échoués et à une assistance insuffisante.
- Courir après les tarifs affichés les plus bas. Le tarif le moins cher sur le papier ne compte pas si vous perdez des revenus à cause des interruptions de service, d’outils de lutte contre la fraude inefficaces ou d’une assistance lente.
- Planifier pour aujourd’hui, pas pour demain. Le prestataire adapté à votre volume actuel pourrait être dépassé si vous vous développez ou vous internationalisez.
- Signer des contrats longs sans option de sortie. Une durée de plusieurs années peut vous faire économiser quelques euros, jusqu’à ce que vos besoins changent et que vous vous retrouviez coincé.
Évitez ces pièges et vous naviguerez avec assurance dans le dédale des comptes marchands, transformant ce qui ressemble à un champ de mines en un avantage stratégique clair.
L’heure de faire le point
Choisir le bon compte marchand pour le commerce en ligne ne consiste pas à rechercher le tarif le plus bas ni à se laisser impressionner par un tableau de bord élégant.
Il s’agit de maximiser vos chances de réussite : comprendre votre flux de paiements, votre structure tarifaire et vos besoins d’intégration afin de maîtriser les coûts, plutôt que de les laisser entre les mains de votre prestataire.
Faites les calculs. Mettez vos options à rude épreuve. Négociez comme si cela comptait vraiment, car c’est le cas.
Le mauvais compte épuise vos bénéfices et votre patience ; le bon libère des liquidités et vous permet de rester concentré sur le développement de votre entreprise.
Ne laissez pas les paiements devenir la fuite silencieuse de votre activité. Auditez régulièrement votre configuration, surveillez les nouvelles tendances en matière de paiement et ne vous installez jamais dans un confort excessif. Le commerce de détail, tout comme les technologies de paiement, ne reste jamais immobile.
Le commerce de détail ne s’arrête jamais — et vous ne devriez pas non plus. Abonnez-vous à notre bulletin d’information pour découvrir les dernières analyses, stratégies et ressources de carrière proposées par les meilleurs dirigeants du commerce de détail qui façonnent le secteur.
FAQ sur les comptes marchands pour le commerce électronique
C’est le moment de formuler les questions que vous vous posez peut-être actuellement devant votre écran, puis d’y répondre du mieux que nous le pouvons.
Qu’est-ce qui me permet de bénéficier d’une tarification interchange-plus ?
La tarification interchange-plus est généralement accessible aux commerçants qui traitent au moins 50 K$ à 100 K$ par mois, avec un historique de rétrofacturations irréprochable et des documents de souscription solides.
Pour être admissible, préparez-vous à fournir 6 à 12 mois de relevés de traitement, à démontrer de faibles taux de litiges et à fournir une preuve de votre entité commerciale, de votre EIN et de votre conformité PCI.
Atteindre ces seuils vous permet de payer les coûts d’interchange bruts plus une petite marge — vous ne payez donc qu’un peu plus que ce que facturent les réseaux de cartes.
Quels documents sont requis pour la demande ?
Au minimum, vous aurez besoin de vos documents de constitution d’entreprise (statuts constitutifs ou documents de LLC), de votre numéro d’identification fiscale fédéral (EIN), d’un chèque de compte professionnel annulé et d’une pièce d’identité délivrée par l’administration (permis de conduire ou passeport).
Les prestataires de traitement demanderont également 3 à 6 mois de relevés de traitement afin d’évaluer votre volume et votre profil de rétrofacturation. Les commerçants à haut risque ou à volume élevé devront peut-être fournir une attestation PCI DSS, des descriptions des produits ou services et des lettres de référence bancaire.
Comment tester les outils de prévention de la fraude avant de m’engager ?
La plupart des prestataires proposent des environnements de test dans lesquels vous pouvez simuler des transactions normales et à haut risque. Créez des cas de test qui déclenchent des discordances AVS, des refus successifs rapides ou des contrôles de fréquence, puis évaluez le déclenchement des règles et l’affichage des alertes dans le tableau de bord.
Ajustez les seuils et les paramètres de nouvelle tentative afin de trouver le juste équilibre entre le blocage de la fraude et l’évitement des refus injustifiés, puis examinez les journaux et les données des notifications automatisées pour vérifier leur exactitude avant la mise en production.
Puis-je passer d’un tarif forfaitaire à une tarification interchange-plus ultérieurement ?
Oui — de nombreuses passerelles et de nombreux agrégateurs vous permettent de commencer avec un forfait à tarif fixe, puis de migrer vers une tarification interchange-plus lorsque vous répondez aux critères de volume ou de risque.
Lors de la négociation de votre accord initial, confirmez les conditions de migration : assurez-vous qu’aucuns frais de configuration cachés ne s’appliquent, que vos données historiques seront transférées et que vous comprenez les éventuels délais de préavis ou changements contractuels requis pour le changement.
Quelle est la meilleure façon de suivre les performances dans la durée ?
Configurez des alertes en temps réel pour les indicateurs clés : taux d’autorisation inférieur à 95 %, ratios de rétrofacturation supérieurs à 0,5 % ou retards de versement dépassant votre SLA.
Planifiez des examens mensuels ou trimestriels de votre matrice de notation pondérée (frais payés, délais de réponse de l’assistance, utilisation des fonctionnalités) afin de détecter l’augmentation progressive des coûts ou les lacunes du service. Des audits réguliers des relevés et des journaux de refus vous aideront à repérer les anomalies avant qu’elles ne prennent de l’ampleur.
Combien de temps prennent généralement l’approbation et le versement des fonds ?
Les délais de souscription varient selon le prestataire et le profil de risque. Les comptes marchands standards sont souvent approuvés sous 3 à 5 jours ouvrés une fois la demande complète, les fonds étant versés sur votre compte bancaire 1 à 3 jours après la date de la transaction.
Les demandes à haut risque peuvent nécessiter 2 à 4 semaines pour être approuvées et peuvent exiger des réserves glissantes plus importantes. Planifiez donc en conséquence et prévoyez des solutions de paiement temporaires afin d’éviter les problèmes de trésorerie.