Näin valitset verkkokaupan kauppiastilin vuonna 2026

Maksunkäsittelykulut, takaisinveloitukset ja piilokustannukset voivat huomaamatta syödä verkkokaupan katteita, jos niitä ei seurata tarkasti. Näiden tekijöiden ymmärtäminen on ratkaisevan tärkeää terveiden voittomarginaalien ylläpitämiseksi.
Erillinen kauppiastili antaa yrityksille mahdollisuuden neuvotella hinnoittelusta, ottaa käyttöön kehittyneitä petosten torjuntakeinoja ja käyttää yksityiskohtaisia tapahtumaraportteja. Näin taloushallintaa voidaan hallita paremmin kuin kaikille sopivilla yleisratkaisuilla.
Kauppiastilien, maksuyhdyskäytävien ja maksunkäsittelijöiden pitäminen erillään tarjoaa verkkokauppayrityksille enemmän joustavuutta integrointiin, neuvotteluihin ja palveluntarjoajan vaihtamiseen kuin yhdistetyt ratkaisut.
Kansainvälisen menestyksen varmistamiseksi varmista, että kauppiastilisi tukee monivaluuttatapahtumia ja erilaisia maksutapoja. Näin vastaat kuluttajien odotuksiin ja vältät maksamiseen liittyvistä esteistä johtuvat menetetyt myynnit.
Ymmärrä kiinteähintaiset, porrastetut ja interchange-plus-maksurakenteet. Valitse läpinäkyvyys piilokustannusten välttämiseksi ja neuvottele paremmat ehdot, jotta voit pitää maksunkäsittelykulusi hallinnassa.
Maksujen käsittely: verkkokauppaliiketoimintasi osa, joka on tarkoituksella hämmentävä ja kuluttaa hiljaa katteitasi, jos et seuraa sitä.
Luulen, että saat reilun sopimuksen, mutta sitten käsittelymaksut, takaisinveloitukset ja satunnaiset rivikohdat ilmestyvät mukaan ja syövät voittoasi.
Jokainen palveluntarjoaja sanoo samaa: ”alhaiset hinnat, nopea käyttöönotto ja tuki ympäri vuorokauden”. Useimmat kuitenkin tarjoavat piilomaksuja, yleisluontoisia hallintapaneeleja ja tukilinjan, joka voisi yhtä hyvin olla palautelaatikko.

Tämä opas on sinulle, jos haluat:
- Selkeyttä todellisiin kustannuksiin. Selvitä, mistä todella maksat jokaisen korttimaksun, ACH-siirron ja digitaalisen lompakon tapahtuman yhteydessä.
- Parempaa tukea. Ohita ensimmäisen tason tukipalveluiden turha byrokratia ja saa suora yhteys tukeen silloin, kun sitä tarvitset.
- Toimivia integraatioita. Varmista, että verkkokauppa-alustasi, kassajärjestelmäsi ja ostoskorisi toimivat yhdessä ilman paikkausratkaisuja.
- Neuvotteluvoimaa. Älä tyydy ”yksi ratkaisu kaikille” -hinnoitteluun tai ”alan standardin” mukaisiin tapahtumamaksuihin.
Oppaan luettuasi tiedät, mikä verkkokauppasi kauppiastili sopii yrityksellesi, millä ominaisuuksilla todella on merkitystä ja miten lopetat rahan menettämisen omalle maksupalveluntarjoajallesi.
Siirrytään asiaan.
Mikä on verkkokaupan kauppiastili?
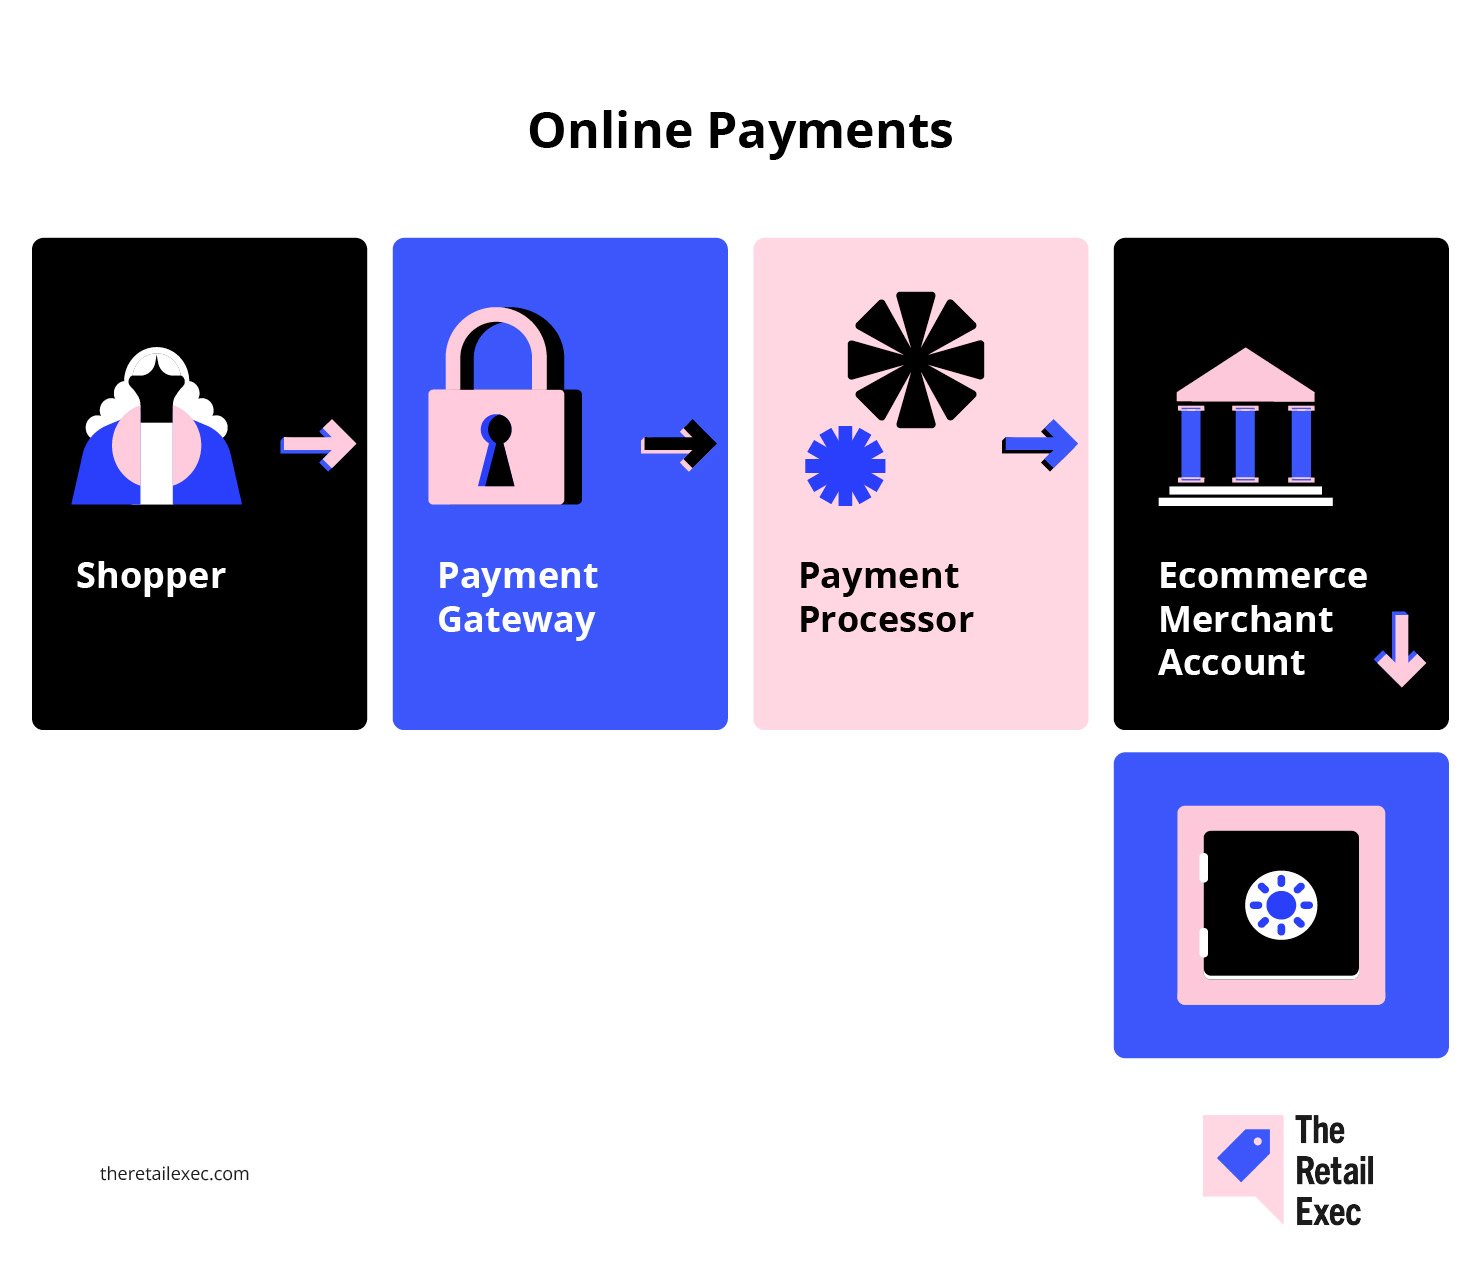
Verkkokaupan kauppiastili on yrityksen pankkitili, joka on perustettu erityisesti luotto- ja pankkikorttien sekä muiden sähköisten maksutapojen verkkomaksujen käsittelyä varten.
Kun asiakas maksaa ostoksensa verkkokaupassasi tai kivijalkamyymälässäsi, varat eivät siirry suoraan yrityksesi pääpankkitilille – ne saapuvat ensin tänne ja vapautetaan sen jälkeen, kun käsittelymaksut ja vaatimustenmukaisuustarkistukset on selvitetty.
Näin se liittyy maksujen käsittelyketjuun:
- Se ei ole maksuportti. Maksuportti välittää asiakkaasi maksutiedot turvallisesti ostoskoristasi maksunkäsittelijälle.
- Se ei ole maksunkäsittelijä. Maksunkäsittelijä siirtää rahat pankkien ja Visan, Mastercardin tai ACH:n kaltaisten korttiverkostojen välillä.
- Se on hallintapisteesi. Erillisen kauppiastilin avulla voit neuvotella oman hinnoittelusi, käyttää kehittynyttä petosten torjuntaa ja seurata yksityiskohtaisia raportteja jokaisesta maksusta ja tapahtumasta.
Jonathan Saluk, kauppiaspalvelukonsultti, tiivistää asian näin:
Erillinen kauppiastili tarjoaa sinulle: alhaisemmat maksut, paremmat petostentorjuntatyökalut, omalle yrityksellesi nimetyn tuen, varman rahojen kotiutuksen ja hallinnan yrityksesi taloudelliseen moottoriin.
Jos haluat neuvotteluvoimaa maksuratkaisuihisi ja olet kyllästynyt PayPalin tai Stripen kaltaisten kokonaisvaltaisten palveluntarjoajien rajoituksiin, oman kauppiastilin hankkiminen on ensimmäinen askel.
Merkittävää maksuliikennettä harjoittaville yrityksille tämä tarkoittaa enemmän joustavuutta, enemmän tietoa ja usein enemmän rahaa omaan taskuun.
Haluatko tietää lisää? Tutustu maksujen käsittelyä koskevaan perusoppaaseemme kauppiaiden maksujen käsittelystä saadaksesi lisätietoja aiheesta.
Kauppiastili vs. maksuportti vs. maksunkäsittelijä
Maksuihin liittyvään jargoniin on helppo eksyä, joten käydään läpi kolme keskeistä osaa, joiden kanssa olet tekemisissä kaikissa verkkokaupan maksuympäristöissä:
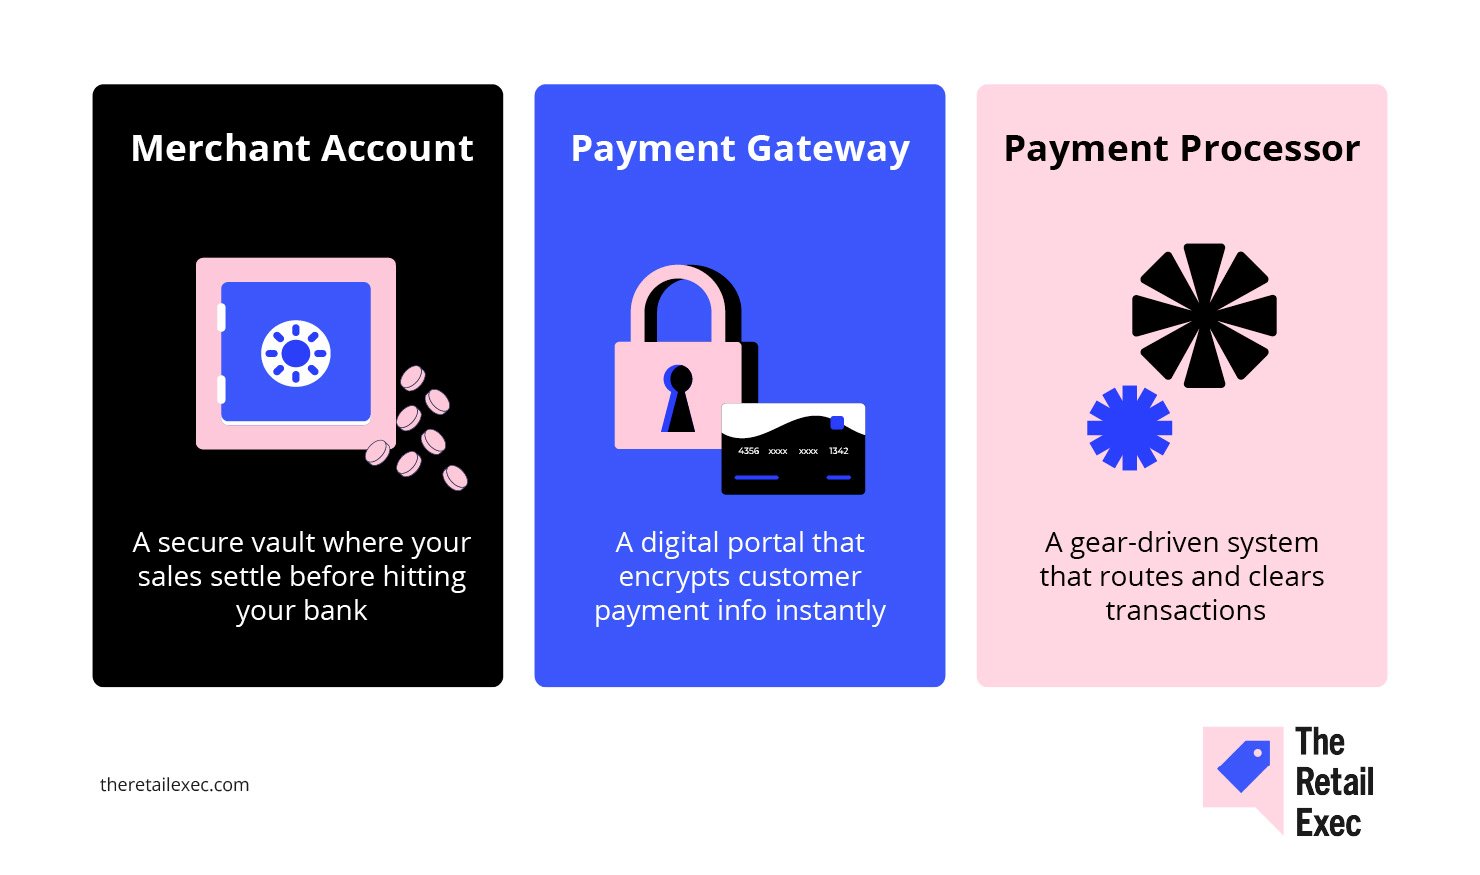
- Kauppiastili. Tämä on yrityksen pankkitili, jolla kunkin myynnin varoja säilytetään ennen kuin rahat siirtyvät päätilillesi. Se mahdollistaa luottokortti- ja pankkikorttimaksujen, ACH-maksujen ja muiden sähköisten maksujen vastaanottamisen verkkokaupassasi tai myyntipisteessäsi.
- Maksuportti. Tämä on suojattu teknologia, joka siirtää asiakkaasi maksutiedot kassalta tai ostoskorista maksunkäsittelijälle. Ajattele sitä verkkokauppa-alustasi, kuten Shopifyn, ja maksunkäsittelijän järjestelmien välisenä yhteytenä. Suosittuja maksuportteja ovat Authorize.Net ja joissakin kokoonpanoissa Stripe.
- Maksunkäsittelijä. Tämä on yritys, joka todella hoitaa asiat kulissien takana: siirtää rahaa pankkien välillä, hallinnoi tilityksiä, käsittelee Visa-, Mastercard- ja American Express -verkostoja sekä huolehtii tapahtumien hyväksynnöistä ja hylkäyksistä.
Miksi tällä on merkitystä?
- Erottaminen = joustavuutta. Kun pidät nämä roolit erillään, voit vapaammin vaihtaa maksuyhdyskäytävää, valita eri maksunkäsittelijöitä tai neuvotella paremmista hinnoista kunkin palveluntarjoajan kanssa verkkokauppasi kasvaessa.
- Yhdistetyt ratkaisut voivat olla helpompia – mutta niihin liittyy kompromisseja. Yhdistetyn kokonaisratkaisun (kuten PayPalin tai Stripen) käyttäminen vähentää käyttöönottoon liittyvää vaivaa, mutta tarkoittaa usein korkeampia maksuja, vähemmän läpinäkyvää raportointia ja heikompia mahdollisuuksia vaikuttaa tukeen tai mukautettuihin integraatioihin.
Jos pyörität pientä yritystä ja haluat yksinkertaisuutta, yhdistetty ratkaisu voi olla sopiva.
Jos välität kustannuksista, tiedoista ja hallinnasta – erityisesti verkkoliiketoimintaasi kasvattaessasi tai myymälämaksuihin siirtyessäsi – nämä roolit kannattaa pitää erillään.
Tutustu kunkin roolin käytännön esimerkkeihin tarkemmin yksityiskohtaisessa vertailussamme: kauppiastili vs. maksuyhdyskäytävä.
Miksi yrityksesi tarvitsee erillisen kauppiastilin
Tässä on karu totuus: yleisiin, yhdistettyihin maksuratkaisuihin pitäytyminen tarkoittaa, että maksat aina enemmän ja saat vähemmän hallintaa.
Jos haluat pyörittää vakavasti otettavaa verkkokauppaa – tai kasvattaa verkkokauppasi sivutoimisen yrityksen mittakaavan yli – erillinen kauppiastili on seuraava askel.
Varsinaiset edut:
- Alhaisemmat kustannukset suuremmilla volyymeilla. ClearlyPaymentsin mukaan yritys, joka käsittelee miljoonan dollarin maksut vuodessa, voi laskea todellisen maksunkäsittelykulunsa noin 2 prosenttiin erillisellä tilillä, kun aggregaattoria käytettäessä vastaava luku on noin 2,6 prosenttia. Pelkkä vaihtaminen tuo siis 6 000 dollaria vuodessa takaisin taskuusi.
- Paremmat petosten ehkäisytyökalut. Yhdysvalloissa ja Euroopassa toimivien verkkomyyjien kerrotaan käyttävän lähes 10 prosenttia liikevaihdostaan maksupetosten hallintaan (mukaan lukien tappiot ja toimintakustannukset). Erillinen kauppiastili avaa käyttöösi ominaisuuksia, kuten käyttäytymisanalyysin, mukautetut sääntökokonaisuudet ja 3D Secure -todennuksen, jotka voivat vähentää sekä petostappioita että aiheettomia hylkäyksiä.
- Parempi tuki ja enemmän läpinäkyvyyttä. Aggregaattorit kohtelevat sinua kuin mitä tahansa muuta tukipyyntöä jonossa. Erillinen palveluntarjoaja tarjoaa oikeaa asiakastukea, yksityiskohtaista raportointia ja paremman näkyvyyden tiliotteesi jokaiseen rivikohtaiseen veloitukseen – näin voit todella optimoida maksuprosessisi ja havaita ongelmat ennen kuin ne kasvavat suuriksi.
- Hallinta ja joustavuus. Erillisen kauppiastilin kanssa et ole sidottu yhden palveluntarjoajan ekosysteemiin. Voit neuvotella hinnoista, vaihtaa maksuyhdyskäytävää, lisätä maksutapoja, kuten Apple Payn tai ACH:n, ja reagoida nopeasti, jos liiketoimintasi muuttuu.
Jos suunnittelet verkkokauppasi kasvattamista, uusien toimipaikkojen avaamista tai uusien maksuvaihtoehtojen kokeilemista, lisäjoustavuus ja mahdolliset säästöt ovat todellisia.
Kaikille, jotka ovat ohittaneet yrityksen alkuvaiheen, erillinen kauppiastili ei ole vain päivitys – se suojaa katteitasi ja mielenrauhaasi.
Tarkistuslista ennen valintaa
Ennen kuin haet kauppiastiliä, varmista, että olet valmistautunut läpäisemään riskinarvioinnin mahdollisimman vähin ongelmin.
Tässä ovat asiat, joita jokainen maksunkäsittelijä ja kauppiaspalvelujen tarjoaja etsii:
- Rekisteröity yritys ja liittovaltion verotunniste. Tarvitset LLC:n, yhtiön tai vastaavan yritysmuodon sekä IRS:n myöntämän EIN-tunnisteen. Ilman laillista yritystä ei ole kauppiastiliä.
- Erillinen yrityksen pankkitili. Yrityksen ja henkilökohtaisten varojen sekoittaminen on varoitusmerkki mille tahansa palveluntarjoajalle. Hanki erillinen tili ainoastaan verkkokauppa- tai vähittäiskauppaliiketoimintaasi varten.
- 3–6 kuukauden myynti- ja maksutiedot. Maksunkäsittelijät haluavat todisteen siitä, että todella käsittelet maksuja: keskimääräisen ostoksen arvon, kuukausivolyymin, hyvitysprosentit ja takaisinveloitukset. Hae tiliotteet aiemmalta maksupalvelultasi tai alustaltasi (kuten Shopifylta, Stripeltä tai PayPalilta).
- Toimiva verkkosivusto ja hyvityskäytäntö. Verkkokauppasi verkkosivuston tulee olla toiminnassa, ja siellä tulee olla selkeä hyvityskäytäntö asiakkaiden ja riskinarvioijien tarkasteltavaksi.
- PCI DSS -vaatimustenmukaisuuden dokumentaatio. Jos käsittelet tai tallennat luottokorttitietoja, sinun on esitettävä PCI-vaatimustenmukaisuustodistuksesi tai itsearviointisi.
Kun nämä asiat ovat kunnossa, läpäiset useimmat hyväksymisprosessit helposti, olitpa sitten uusi verkkoyritys tai kasvattamassa maksujärjestelmääsi.
Keskeiset ominaisuudet, joita jokaisen vähittäismyyjän kannattaa priorisoida
Oikeiden kauppiastilin ominaisuuksien valinta voi parantaa suoraan voittojasi, tehostaa toimintaasi ja laajentaa tavoittavuuttasi. Alla tutustumme tarkemmin keskeisiin ominaisuuksiin:
Monivaluutta- ja kansainvälinen tuki
Verkossa myyminen tarkoittaa kilpailua maailmanlaajuisista asiakkaiden maksuvälineistä, ei vain paikallisista.
Viime vuoden aikana 55 % verkko-ostajista maailmanlaajuisesti osti ulkomaiselta verkkokauppasivustolta. Vielä kuvaavampaa: 92 % ostajista haluaa hinnat näytettävän omassa valuutassaan, ja 33 % hylkää ostoskorinsa, jos heidät pakotetaan maksamaan Yhdysvaltain dollareissa.
Kai Wu, Airwallexin kaupallinen johtaja, ilmaisee asian suoraan:
Verkkokauppa on globaalimpaa kuin koskaan aiemmin… Kun maailmanlaajuisten rajat ylittävien verkkokauppamarkkinoiden odotetaan saavuttavan 7,9 biljoonan dollarin arvon vuoteen 2030 mennessä, kansainvälisten kauppiaiden on ratkaisevan tärkeää ratkaista kuluttajien ongelmakohdat ja tarjota paras mahdollinen asiakaskokemus menestyäkseen näillä kilpailuilla markkinoilla
Mitä maksutilipalveluntarjoajalta kannattaa etsiä?
- Automaattinen valuutanvaihto ja paikallinen tilitys. Hyväksy maksuja missä tahansa valuutassa, vastaanota tilitykset omalle pankkitilillesi ja vältä yllättävät valuutanvaihtokulut.
- Alueellisten maksutapojen tuki. Älä rajoitu Visaan ja Mastercardiin – huomioi myös iDEAL, Alipay ja muut paikalliset vaihtoehdot, joihin ostajat luottavat.
- Selkeä kansainvälinen hinnoittelu. Rajat ylittävien maksujen ja valuutanvaihtokulujen ei pitäisi olla arvauspeliä. Pyydä palveluntarjoajaasi esittämään laskelmat.
Dynaaminen valuutanmuunnos on ansa – vaadi todellista monivaluuttahinnoittelua läpinäkyvillä valuuttakursseilla ja paikallisilla maksutavoilla, kuten SEPA tai iDEAL, jos toimitat tuotteita maailmanlaajuisesti

Jos haluat kansainvälistä myyntiä, rakenna kansainvälisiä maksuja varten – tai tyydy paikallisiin tuloksiin.
Toistuvan laskutuksen ja tilausten työkalut
Jos verkkokauppaliiketoimintasi perustuu jäsenyyksiin, tilauksiin tai toistuviin tilauksiin, toistuva laskutus ei ole valinnainen ominaisuus – se on ennakoitavien tulojen perusta.
Luvut tukevat tätä: jo 5 %:n parannus asiakasuskollisuudessa voi kasvattaa voittoja jopa 95 %.
Mutta tässä useimmat maksuratkaisut jäävät vajaiksi:
- Korttien päivitys ja uudelleenyritysten logiikka. Liian monet tilaukset epäonnistuvat vanhentuneiden korttien vuoksi. Tarvitset maksupalveluntarjoajan, joka päivittää kortit automaattisesti ja yrittää epäonnistuneita maksuja uudelleen, ennen kuin menetät asiakkaan lopullisesti.
Etsi vähintään epäonnistuneiden korttimaksujen automaattisia uudelleenyrityksiä, maksujen perintäprosesseja ja turvallista korttitietojen säilytystä. Epäonnistuneiden maksujen palauttaminen tuloiksi on yhtä tärkeää kuin alkuperäinen laskutus – erityisesti aloilla, joilla asiakasvaihtuvuus on suurta. Etsi ostoskoriisi myös tilaus- ja jäsenyyksien hallinnan lisäosia – saatat löytää parempia itsenäisiä ratkaisuja.

- Joustava tilausten hallinta. Etsi tilaustenhallintaohjelmiston hyötyjä ja ominaisuuksia, kuten mukautettavat laskutusvälit, helpot muutokset tilauspaketteihin ja sisäänrakennettu maksujen perintä vähentämään tahatonta asiakaspoistumaa.
- Aikaa säästävät integraatiot. Maksutilisi pitäisi yhdistyä sujuvasti verkkokauppa-alustaasi, CRM-järjestelmääsi ja taloushallinnon työkaluihisi – käytitpä sitten Shopifyta, mukautettua ohjelmointirajapintaa tai jotakin siltä väliltä.
Automaattinen toistuva laskutus ei ole vain kätevyyttä. Sen avulla varmistat, että toistuvat tulot todella toistuvat.
Digitaaliset lompakot ja Osta nyt, maksa myöhemmin -vaihtoehdot
Nykyaikaiset ostajat haluavat maksuvaihtoehtoja, jotka sopivat heidän elämäntapaansa – nopeita, joustavia ja vaivattomia. Jos kassasi ei tue digitaalisia lompakoita ja osta nyt, maksa myöhemmin -palveluita, menetät huomattavia tuloja.
- Digitaaliset lompakot lisäävät mobiilikonversioita. Apple Payn tai Google Payn lisääminen voi nostaa mobiilikassan käyttöastetta jopa 62 %. Jos maksunkäsittelijäsi tai verkkokauppa-alustasi ei tue näitä suoraan, teet maksamisesta ostajille liian vaikeaa.
- BNPL lisää loppuun saatettuja ostoja. Osta nyt, maksa myöhemmin -palvelut eivät ole pelkkää hypeä – palveluntarjoajat ilmoittavat ostosten loppuun saattamisen lisääntyneen 20–30 % niiden käyttöönoton jälkeen. Varmista kuitenkin, että tiedät transaktiomaksut ja todellisen vaikutuksen tulokseesi.
- Tarkista yksityiskohdat. Parhaat kauppiastilin tarjoajat tarjoavat yksinkertaiset integraatiot, läpinäkyvän BNPL-hinnoittelun ja reaaliaikaiset hyväksyntätilastot. Älä tyydy manuaalisiin lisäosiin tai vaikeasti löydettävään tukeen.
Affirm-yhtiön kaupallinen johtaja Silvija Martincevic kertoo asian suoraan:
Lähes puolet kuluttajista saattaa ostoksen loppuun vain, jos kauppias tarjoaa kassalla mahdollisuuden maksaa erissä…
Tämä osoittaa, kuinka tärkeää vähittäiskauppiaille on tarjota asiakkaille maksujoustoa, joka ei ainoastaan nosta konversioastetta vaan auttaa myös tuomaan asiakkaat takaisin.
Mitä tämä kaikki tarkoittaa: Jos maksukokonaisuutesi ei pysy muuttuvien kuluttajaodotusten tahdissa, menetät asiakkaat kauppiaille, jotka pystyvät siihen.
Raportointi & analytiikka
Haluatko tietää, mihin rahasi menevät? Älä luota siihen, että tiliotteesi kertoo koko totuuden. Yksityiskohtainen analytiikka ei ole verkkokauppayrityksille ylellisyyttä – se erottaa arvailun tiedosta.
Liian monet kauppiastilin tarjoajat hautaavat sinut PDF-tiedostoihin ja kutsuvat sitä ”raportoinniksi”. Tarvitset sen sijaan:
- Reaaliaikaiset koontinäytöt, jotka näyttävät hyväksymisasteet, hylkäykset ja transaktiomaksut niiden tapahtuessa. Odotatko viikon tai kuukauden lopun yhteenvetoja? Olet jo jäljessä.
- Monipuoliset suodattimet ja mukautetut viennit, joiden avulla voit tarkastella AMEX-korttiveloitusten takaisinperintöjä, seurata debit-korttimaksuista maksamaasi summaa tai selvittää, mikä maksuyhdyskäytävä reagoi hitaasti.
- Automaattiset hälytykset ongelmista – takaisinperinnöistä, rahoituksen viivästymisistä ja epätavallisista volyymipiikeistä. Aseta raja-arvot, jotta saat ilmoituksen silloin, kun jokin on oikeasti pielessä, et vain silloin, kun markkinointitiimi haluaa kehuskella.
- Täydellinen tapahtumatason tarkastelu, joka sisältää metatiedot, aikaleimat ja tilitystiedot. Näin voit voittaa riitatapaukset, havaita petosmalleja tai huomata maksunkäsittelijän ”virheen” ennen kuin se maksaa sinulle oikeaa rahaa.
Jos joudut arvailemaan, miksi viime kuun maksu pieneni, tai et pysty selittämään äkillisiä maksupiikkejä kirjanpitäjällesi, nykyinen palveluntarjoajasi ei tarjoa tarvitsemaasi analytiikkaa.
Vaadi enemmän tai siirrä maksunkäsittelysi muualle.
Tuki & rahoituksen palvelutasosopimukset
Mikään ei pilaa päivääsi – tai viikkoasi – yhtä tehokkaasti kuin maksuongelma, etenkin silloin, kun et saa selkeää vastausta maksupalveluntarjoajaltasi. Tuen ja rahoituksen nopeuden ei pitäisi koskaan olla arpapeliä.
Mikä erottaa hyvät palveluntarjoajat mieleenpainumattomista?
- Oikea tuki silloin, kun sinulle sopii. Etsi taatut vastausajat: kriittisiin ongelmiin enintään tunti sekä sähköpostia laajemmat tukikanavat. Jos verkkoyrityksesi käsittelee maksuja ympäri vuorokauden, palveluntarjoajasi tulisi tarjota ihmisten apua 24/7 – puhelimitse, chatissa ja sähköpostitse.
- Yhdenmukaiset tilitysajat. Alan standardi on 1–3 arkipäivää, jotta korttitapahtumat siirtyvät yrityksesi pankkitilille, mutta jotkin palveluntarjoajat pystyvät tarjoamaan saman päivän tai jopa välittömät maksusuoritukset (maksua vastaan). Hidas tai ennakoimaton rahoitus viivästyttää mahdollisuuttasi tilata varastoa, maksaa henkilöstölle tai yksinkertaisesti nukkua yösi rauhassa.
- Käytettävyyden takuut. Älä hyväksy järjestelmän alle 99 prosentin käytettävyyttä, vaan pyri korkeampaan – vähintään 99,9 prosenttiin. Katkokset kassalla tarkoittavat menetettyä myyntiä, vihaisia asiakkaita ja huonoja arvosteluja.
- Apua takaisinperintöihin ja riitatapauksiin. Nopea ilmoitus ja pääsy riitatapausten hallintatyökaluihin tai riita-asiantuntijoihin voi ratkaista, joudutko hyväksymään tappion vai saatko rahasi pitää.
Ennen sopimuksen allekirjoittamista testaa heidän lupauksensa käytännössä. Avaa tukipyyntöjä palveluajan ulkopuolella. Kysy, miten he käsittelevät epäonnistuneen maksusuorituksen tai petospiikin.
Palveluntarjoajat, jotka kompuroivat näissä asioissa, todennäköisesti katoavat, kun asiat menevät pieleen.
Korkean riskin kauppiaita koskevat näkökohdat
Myytkö CBD-tuotteita, ravintolisiä, matkailupalveluja, aikuisviihdettä tai jotain muuta, mitä pankit pitävät ”korkean riskin” toimintana? Varaudu erilaisiin sääntöihin ja huomattavasti korkeampiin kustannuksiin.
Mikä muuttuu, kun olet korkean riskin kauppias?
- Korkeammat maksutapahtumamaksut. Varaudu maksamaan 3.5%–6.5% korttitapahtumaa kohden, joskus enemmänkin. Tämä on hinta toimialoilla, joilla petosten ja takaisinveloitusten määrä on suurempi.
- Kuukausimaksut ja juoksevat varaukset. Kuukausittaiset palvelumaksut ovat yleensä 10–75 dollaria. Maksupalveluntarjoajat voivat myös pidättää 5%–15% myyntivolyymistasi 90–180 päivän ajaksi vakuudeksi takaisinveloituksia vastaan.
- Kovat takaisinveloitusmaksut. Jokainen riitautettu maksutapahtuma voi maksaa sinulle 25–50 dollaria hyvityksen lisäksi.
- Lisätarkastukset hakemuksen käsittelyn aikana. Tarvitset aukottomat asiakirjat – yrityksen perustamisasiakirjat, maksunkäsittelyhistorian, tuote- tai palvelukuvaukset ja joskus jopa pankkisuositukset. Varaudu selittämään kaikki.
Kaikki kauppiastilin tarjoajat eivät suostu palvelemaan korkean riskin kauppiaita, ja niiden ehdot sekä palvelun laatu vaihtelevat suuresti.
PaymentCloudin, HighRiskPayn ja National Processingin kaltaiset johtavat erikoistuneet palveluntarjoajat voivat auttaa sinut alkuun, mutta vertaile aina korkojen lisäksi myös varauksien vapautusaikatauluja ja riitatilanteiden tukea. Kattava oppaamme verkkokaupan maksupalveluista erittelee nämä palveluntarjoajat yksityiskohtaisesti.
Jos toimit korkean riskin toimialalla, pidä maksujärjestelmääsi liiketoimintakriittisenä omaisuutena – koska sinulle se todella on sitä.
Kauppiastilien maksurakenteiden ymmärtäminen
Mikään ei syö voittoja nopeammin kuin huono hinnoittelu – tai se, ettet tiedä, mitä todella maksat. Jokainen palveluntarjoaja väittää hinnoittelunsa olevan yksinkertaista. Juonipaljastus: harvoin se on.
Kauppiaspalveluissa näet kolme pääasiallista hinnoittelumallia:
Kiinteämääräinen hinnoittelu
Tässä mallissa jokaisesta korttitapahtumasta veloitetaan yksi kiinteä prosenttiosuus ja kiinteä maksu – esimerkiksi 2.9% + $0.30 luottokorttimaksuista tapahtuman tyypistä riippumatta.
Malli on erittäin yksinkertainen ja helposti ennakoitava, mutta yleensä kalliimpi yrityksille, jotka käsittelevät suuria määriä maksuja tai paljon kasvokkain tehtäviä pankkikorttimaksuja.
Portaittainen hinnoittelu
Tässä asiat muuttuvat epäselviksi.
Maksutapahtumat luokitellaan ”hyväksyttyihin”, ”keskitasoisesti hyväksyttyihin” tai ”hyväksymättömiin” ryhmiin. Näet mainostetun hinnan (”vain 1.8%!”), mutta ellet perehdy pienellä painettuun tekstiin, suurin osa myynnistäsi päätyy näihin korkeampiin ja epäedullisempiin luokkiin.
Lopputulos: Portaittainen hinnoittelu piilottaa todelliset kustannukset eikä ole lähes koskaan paras vaihtoehto vakiintuneille verkkokaupoille.
Aloita efektiivisestä hinnasta – kokonaismaksut jaettuna käsiteltyjen maksujen kokonaismäärällä. Tarkista sitten erittelyt, kuten hyväksymättömien maksujen hinnat, rajat ylittävien maksujen kulut ja kuukausittaiset vähimmäismaksut.
Tärkeintä on tarkistaa täysin kattava toimituskustannus – tullit, maksunkäsittely, peruskustannukset ja niin edelleen.
Viimeaikaisten tullien ja vähäarvoisten lähetysten muutosten vuoksi nämä kulut voivat yllättää ja nakertaa katteita huomaamatta, jos et katso mainoshintaa pidemmälle.
Korttiverkostomaksuun perustuva hinnoittelu
Avoimuuden kultainen standardi. Maksat korttiverkostojen (Visa, Mastercard, American Express) määrittämän todellisen korttiverkostomaksun sekä palveluntarjoajan kiinteän marginaalin – esimerkiksi korttiverkostomaksu + 0.30% + $0.10.
Tiliotteesi erittelee tarkasti, mihin jokainen sentti menee, mikä helpottaa neuvottelua ja piilomaksujen havaitsemista.
Esimerkki kustannusten vertailusta (perustuu 100 dollarin keskiostokseen × 1 000 maksutapahtumaan):
| Hinnoittelumalli | Esimerkki hinnasta | Keskimääräinen tapahtumasumma × määrä | Arvioidut kulut |
|---|---|---|---|
| Kiinteä hinta | 2.9% + $0.30 | $100 × 1,000 | (0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Portaittainen (hyväksytty) | 1.8% | $100 × 1,000 | (0.018×100×1,000) = $1,800 |
| Vaihtokurssu plus | vaihtokurssi + 0.30% + $0.10 | $100 × 1,000 | ((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Käyttöohje:
Korvaa $100 × 1,000 omalla keskimääräisellä tapahtumasummallasi ja kuukausittaisten tapahtumien määrälläsi ja laske sitten viimeisen sarakkeen kaavan avulla todelliset kulusi kunkin mallin mukaan.
Asiantuntijan vinkit:
- Kiinteä hinta on tarkoitettu yksinkertaisuuteen. Pieni yritys, vähän tapahtumia ja haluat välttää yllätykset? Valitse kiinteä hinta.
- Portaittainen hinnoittelu hyödyttää maksunkäsittelijää. Jos tarjous vaikuttaa liian hyvältä ollakseen totta, se todennäköisesti on sitä.
- Vaihtokurssi plus on tarkoitettu läpinäkyvyyteen. Suuren volyymin kauppiaat voivat neuvotella alhaisemmista lisämarginaaleista ja välttää ikävät yllätykset.
Ennen allekirjoittamista vaadi jokaiselta palveluntarjoajalta erittely kaikista mahdollisista kuluista — kuukausimaksuista, tapahtumakohtaisista maksuista, hyvityksistä, takaisinperinnästä, PCI-vaatimustenmukaisuudesta, tiliotemaksuista ja kaikesta muusta mahdollisesta. Jos he välttelevät vastaamista tai ”eivät osaa sanoa”, vaihda palveluntarjoajaa.
Näin valitset verkkokauppasi maksutilin
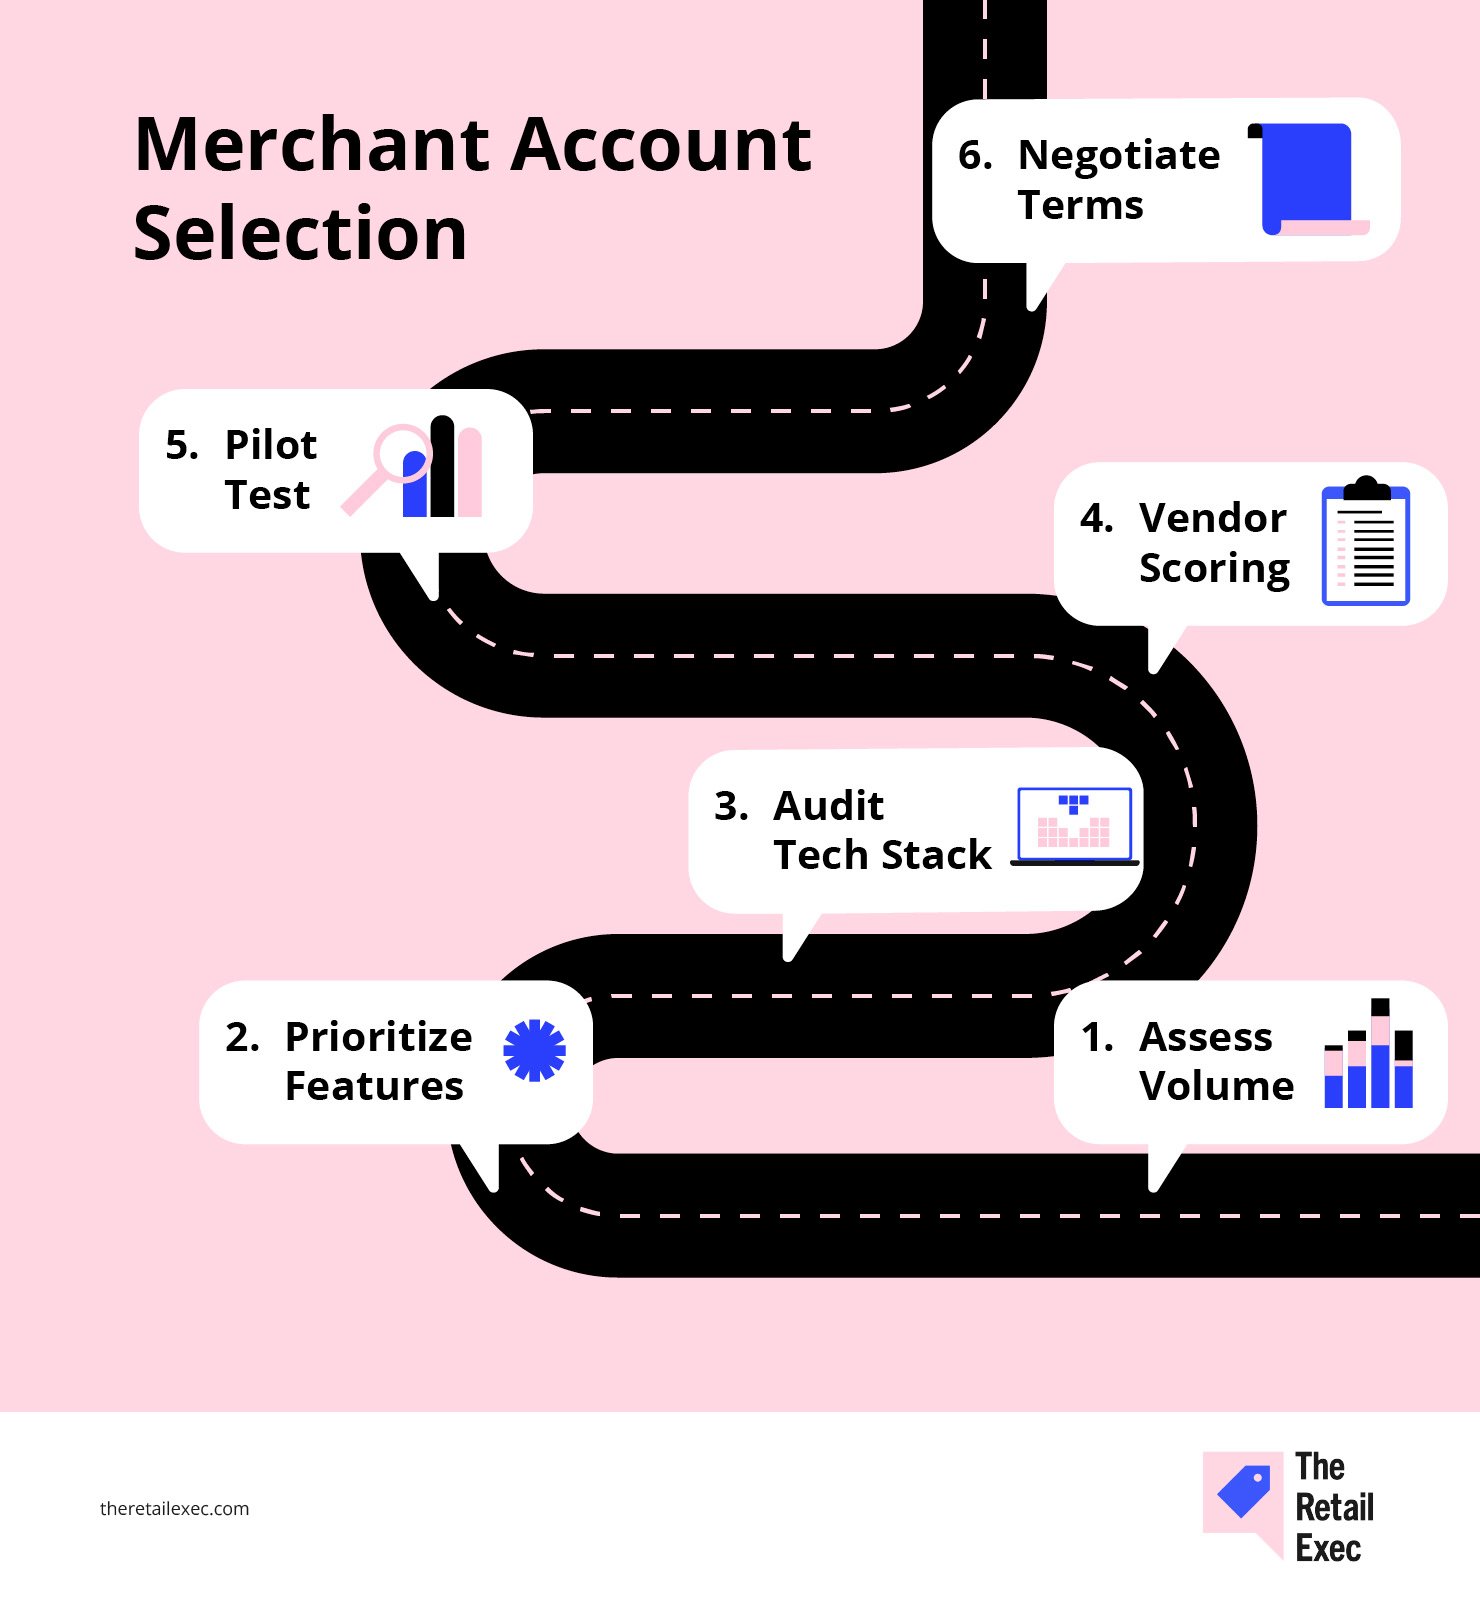
Oikean maksutilin valinta voi tuntua sokkelossa suunnistamiselta silmät sidottuina — joten poistetaan silmäsidos kuusivaiheisella etenemissuunnitelmalla, joka kattaa kaiken tapahtumamääristä ja ominaisuuksista teknologiaan ja neuvottelutaktiikoihin.
Noudata näitä vaiheita järjestyksessä, niin muutat yleensä viikkoja arvailua vaativan prosessin jäsennellyksi ja dataan perustuvaksi kokonaisuudeksi.
Jokainen vaihe rakentuu edellisen päälle ja varmistaa, että olet arvioinut riskit, vaatimustenmukaisuuden ja todellisen suorituskyvyn ennen allekirjoittamista.
Lopuksi sinulla on selkeä vertailutaulukko, jonka avulla voit verrata palveluntarjoajia kulujen, SLA-sopimusten, petostentorjuntatyökalujen ja integraatioiden perusteella — sekä varmuus siitä, ettet maksa liikaa tai jätä tärkeitä ominaisuuksia hyödyntämättä.
Vaihe 1: Arvioi tapahtumamääräsi ja maksujakaumasi
Aloita datasta, älä hypestä.
Kerää viimeisten 6–12 kuukauden maksunkäsittelyhistoria — luottokortit, maksukortit, ACH ja kaikki muu, joka kulkee kassasi tai myyntipisteesi kautta. Jaa tiedot seuraavasti:
- Kuukausittainen tapahtumamäärä ja keskimääräinen tapahtumasumma. Älä anna palveluntarjoajien sijoittaa sinua ”luokkiin” — näytä heille todelliset lukusi.
- Tulot maksutavan mukaan. Kuinka suuri osa tulee Visasta, Mastercardista, American Expressistä, Apple Paysta, ACH:sta tai muista maksuvaihtoehdoista?
- Kausivaihtelu tai kasvupiikit. Jos sinulla on vilkkaita kuukausia, merkitse ne nyt. Palveluntarjoajat haluavat nähdä kokonaiskuvan.
Tämä ei ole turhaa paperityötä. Tarvitset näitä lukuja vertaillaksesi maksunkäsittelijöiden tarjouksia tasapuolisesti ja havaitaksesi paisutetun ”arvioihin perustuvan” hinnoittelun.
Jos 40 % myynnistäsi tulee maksukorttimaksuista tai digitaalisista lompakoista, kerro se heti alussa.
Oikean maksupalveluntarjoajan pitäisi mukauttaa tarjouksensa todelliseen maksujakaumaasi — muuten maksat vääristä asioista.
Vaihe 2: Aseta ominaisuudet ja vaatimustenmukaisuusvaatimukset tärkeysjärjestykseen
Nyt kun tiedät maksujakaumasi, on aika keskittyä armottoman tarkasti siihen, mikä on tärkeää.
Älä anna hienojen hallintapaneelien hämätä — keskity ominaisuuksiin, jotka todella vaikuttavat katteisiisi, toimintaasi ja vaatimustenmukaisuusriskeihisi.
Laadi yksinkertainen matriisi: luettele toiselle puolelle välttämättömät ominaisuudet, kuten petostentorjunta, toistuva laskutus tai monivaluuttatuki, ja anna jokaiselle maksutilin tarjoajalle kustakin kohdasta arvosana asteikolla 1–5.
Tärkeimmät arviointiperusteet:
- PCI DSS -tietoturva. Tarkastele vain palveluntarjoajia, joilla on PCI DSS -tason 1 sertifiointi. Jos taso on sitä alempi, ongelmia on luvassa.
- Petosten ehkäisytyökalut. Saatko reaaliaikaisia hälytyksiä, mukautettavia sääntöjä ja koneoppimiseen perustuvia suodattimia – vai pelkät perustason AVS-tarkistukset?
- Maksamisen joustavuus. Tukeeko palveluntarjoaja kaikkia maksutapojasi – luottokorttimaksuja, pankkikorttimaksuja, ACH-maksuja, digitaalisia lompakoita ja Osta nyt, maksa myöhemmin -palveluita – vai pakotetaanko sinut maksamaan lisämaksuja?
- Kansainvälinen toiminta ja useiden valuuttojen tuki. Myytkö oman kotimarkkinasi ulkopuolella? Aseta etusijalle palveluntarjoajat, joilla on läpinäkyvä rajat ylittävän kaupankäynnin hinnoittelu ja sisäänrakennetut paikalliset maksutavat.
- Integroinnin helppous. Kysy verkkokauppa-alustasi lisäosista, rajapinnan laadusta ja kehittäjädokumentaatiosta. Huonot integraatiot kuluttavat tiimisi aikaa (ja kärsivällisyyttä).
- Raportointi ja analytiikka. Näetkö todella, mikä kasvattaa maksunkäsittelykulujasi ja missä hylkäyksiä tapahtuu – vai joudutko tyytymään arvoituksellisiin lukuihin?
Varmista, että palveluntarjoaja noudattaa PCI-tason 1 vaatimuksia ja että se auttaa pienentämään SAQ:n (Self-Assessment Questionnaire) soveltamisalaa. Jos se siirtää koko PCI-vastuun sinulle, vaihda palveluntarjoajaa.
Oikeat ominaisuudet ja vaatimustenmukaisuusstandardit auttavat varmistamaan verkkokauppaliiketoimintasi tulevaisuuden ja välttämään ikävät yllätykset. Käsittele tätä vaihetta tarkistuslistana, ei toivelistana – jos palveluntarjoaja ei yllä tarvitsemasi tasolle nyt eikä vuoden kuluttua, karsi se pois.
Hyvän lähtökohdan saat tutustumalla parhaisiin kauppiastilipalveluihimme ja näkemällä parhaiten arvioidut palveluntarjoajat yhdessä paikassa. Tässä esimakua kymmenestä parhaasta valinnastamme:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Vaihe 3: Arvioi teknologiakokonaisuutesi ja integraatiotarpeesi
Nyt on aika kartoittaa jokainen verkkokauppasi ekosysteemin osa – sillä yksi huono yhteys voi muuttaa maksamisen kokopäivätyöksi.
- Listaa työkalusi. Kirjaa verkkokauppa-alustasi (Shopify, WooCommerce, BigCommerce tai räätälöity toteutus), kassajärjestelmäsi, CRM- ja ERP-järjestelmäsi sekä kaikki kolmannen osapuolen sovellukset, jotka käsittelevät verkkomaksuja tai asiakastietoja.
- Tarkista integrointitavat. Tarjoaako haluamasi kauppiastilipalveluntarjoaja verkkokauppaasi suoran lisäosan, vai täytyykö sinun rakentaa mukautettu API-yhteys? Alustakohtaiset integraatiot säästävät kehitystiimiltäsi valtavasti aikaa.
- Tunnista ongelmakohdat. Aiheuttaako jokin nykyisen teknologiakokonaisuutesi osa virheitä, epäonnistuneita maksutapahtumia tai kirjanpidon ongelmia? Merkitse se muistiin. Oikeiden maksunkäsittelyratkaisujen pitäisi poistaa nämä ongelmat – ei lisätä niitä.
- Arvioi kehittäjäresurssit. Selvitä kaikkien integrointitöiden vaatimat aika-arviot. Joskus ”halvempi” palveluntarjoaja tulee kalliimmaksi, jos tiimisi käyttää viikkoja sen rajapinnan kanssa kamppailuun.
Ota nämä tiedot mukaan jokaiseen keskusteluun palveluntarjoajien kanssa.
Jos kauppiastilipalveluntarjoaja ei pysty muodostamaan toimivaa yhteyttä tärkeimpiin järjestelmiisi tai odottaa sinun ”rakentavan sen itse”, kyseessä on varoitusmerkki.
Tarvitset maksamisen ratkaisuja, jotka pitävät verkkokauppaliiketoimintasi toiminnassa – eivät ratkaisuja, jotka luovat uusia ongelmia.
Välttääksemme yrityksen ja erehdyksen olemme koonneet luettelon parhaista verkkokaupan maksunkäsittelijöistä integraatioiden ja luotettavuuden näkökulmasta. Valinnat perustuvat käytännön soveltuvuuteen, eivät vain markkinointiväitteisiin:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Vaihe 4: Luo ja käytä palveluntarjoajien arviointilistaa
Nyt kun olet kartoittanut tarpeesi ja teknologiapinosi, älä luota vaistoosi tai anna viimeistellyimmän myyntipuheen hämätä itseäsi. Arvioi jokainen maksutilipalveluntarjoaja saman pisteytysmallin avulla.
Laadi yksinkertainen taulukkolaskentataulukko.
Käytän asteikkoa 1–5 kolmessa kategoriassa: kokonaiskustannukset, integraation hankaluus ja tuen reagointikyky. Jos tili saa alle 12/15 pistettä, se ei ole vaivan arvoinen.
Listaa jokainen palveluntarjoaja omalle rivilleen ja tärkeimmät kriteerisi sarakkeisiin – esimerkiksi käsittelymaksut, tuen palvelutasosopimukset, ominaisuudet, integraation vaatima työ, petosten torjuntatyökalut ja paljon muuta. Painota liiketoimintasi kannalta tärkeimpiä asioita.
Toimi näin:
| Kriteeri | Painoarvo | Palveluntarjoaja A:n pisteet (× painoarvo) | Palveluntarjoaja B:n pisteet (× painoarvo) |
|---|---|---|---|
| Maksut | 30% | 4 (1.2) | 3 (0.9) |
| Tuen palvelutasosopimukset | 20% | 5 (1.0) | 4 (0.8) |
| Ominaisuudet | 25% | 3 (0.75) | 5 (1.25) |
| Integraation vaatima työ | 15% | 2 (0.3) | 4 (0.6) |
| Petosten torjunta ja tietoturva | 10% | 4 (0.4) | 3 (0.3) |
| Painotettu kokonaispistemäärä | 100% | 4.65 | 3.85 |
Kerro jokaisen palveluntarjoajan pisteet (1–5) kunkin kriteerin painoarvolla ja laske tulokset yhteen. Suurin kokonaispistemäärä voittaa.
Jos palveluntarjoaja suoriutuu heikosti jossakin kriittisessä asiassa – kuten integraatioissa tai asiakastuessa – kysy, voivatko he parantaa toimintaansa, tai siirry eteenpäin. Säädä painoarvoja, kun opit lisää; nämä eivät ole kiveen hakattuja.
Lopeta päätösten tekeminen mutu-tuntuman perusteella tai siksi, että logo näyttää hyvältä verkkosivustollasi. Numerot eivät valehtele.
Vaihe 5: Suorita pilottitesti
Älä luota esittelyyn – testaa palvelua käytännössä ennen sopimuksen allekirjoittamista.
- Perusta testitilit parhaiksi arvioimillesi vaihtoehdoille ja testaa niitä perusteellisesti: hyvitykset, mitätöinnit, osittaiset veloitukset ja virhekoodit. Älä vain tee korttimaksua ja kutsu sitä valmiiksi.
- Käsittele 50–100 tapahtumaa palveluntarjoajaa kohden, jos mahdollista. Näin huomaat oudot ongelmat: aikakatkaisut, webhook-kutsujen epäonnistumiset ja yllättävät tilitysajat.
- Simuloi asiakaspolkuja. Pyydä tiimiäsi tekemään hyvityspyyntöjä, seuraa, kuinka kauan rahojen siirtyminen kortille kestää, ja tarkkaile koko takaisinveloitusprosessia.
- Kirjaa jokainen ongelma. Outo maksuyhteenveto? Eivätkö hallintapaneelin luvut vastaa talletuksia? Takkuilevatko rajapinnat suuressa mittakaavassa? Kirjoita kaikki muistiin.
- Kerää palautetta kaikista näkökulmista – taloushallinnolta, operatiiviselta tiimiltä, kehittäjiltä ja tuelta. Arvioi ongelmien vakavuus ja lähetä virheluettelosi palveluntarjoajalle. Vaadi heiltä korjauksia tai selityksiä.
Simuloi poikkeustapauksia, kuten osittaisia hyvityksiä, jaettuja toimituksia tai useita hylkäyksiä yhden istunnon aikana. Näissä tilanteissa useimmat järjestelmät rikkoutuvat.
Testaa myös oikeilla laitteilla ja IP-osoitteilla – monet virheet eivät tule esiin puhdistetuissa testiympäristöissä.
Eräs yhteistyökumppanimme huomasi, että sen mobiilikassa ei toiminut tietyillä Android-laitteilla tilausrekisteröitymisen aikana ilmenneen päivämäärävalitsimen virheen vuoksi – kukaan ei huomannut ongelmaa laadunvarmistuksessa, koska testaus tehtiin ainoastaan Chromella pöytätietokoneella.

Useimmat ongelmat ovat näkymättömiä, kunnes liikutat oikeaa rahaa sen sijaan, että vain seuraisit palveluntarjoajan esittelevän ennalta laadittua PowerPoint-esitystä.
Vaihe 6: Neuvottele lopulliset ehdot
Sinulla on nyt tiedot, pilottitestien tulokset ja pisteytys – käytä niitä saadaksesi jokaiselta palveluntarjoajalta enemmän arvoa.
- Hyödynnä volyymiasi. Jos voit sitoutua kuukausittaiseen tai vuosittaiseen vähimmäisvolyymiin, pyydä porrastettua alennusta käsittelymaksuista tai parempaa interchange-plus-hinnoittelua. Useimmilla palveluntarjoajilla on neuvotteluvaraa – mutta vain, jos vaadit sitä.
Kuukausittaiset volyymisitoumukset ja takaisinveloitusten suhdeluvut ovat tärkeimmät neuvotteluvaltit. Pyydä interchange-plus-hinnoittelua ilman peruspisteiden lisämaksua, jos käsittelet maksuja suuressa mittakaavassa.
- Yhdistä palvelut viisaasti. Tarvitsetko petosten torjuntaa, takaisinveloitusten hallintaa tai monivaluuttatukea? Ota ne mukaan neuvotteluun yhtenä kokonaisuutena. Paketeista maksat usein vähemmän kuin erikseen ostetuista palveluista.
- Hyödynnä sopimuksen keston vaikutusta. Pidemmät sopimukset voivat tuoda sinulle alhaisemmat hinnat, mutta älä anna sitoa itseäsi—vaadi ennenaikaisen irtautumisen ehto tai korotusten enimmäisraja.
- Hanki käyttöönottoetuja. Pyydä ilmaista kuukautta testiympäristön käyttöön, perustamismaksujen poistamista tai omaa kehittäjätukea. Muut kuin hintaan liittyvät edut säästävät rahaa ja vaivaa.
- Tarkista pienellä painettu teksti. Tutki tarkasti varojen vapauttamisen aikataulut, hyvitys- ja takaisinveloitusmaksujen rakenteet, SLA-sopimusrikkomusten seuraamukset sekä kaikki ehdot, jotka ovat ”muutettavissa”.
Kun kaikki vastaa tarpeitasi, tee sopimus. Jos ei, jatka keskustelua—tai kieltäydy. Muista, että allekirjoittamisen arvoinen on vain sopimus, joka sopii sinun liiketoimintaasi, ei palveluntarjoajan liiketoimintaan.
Yleisimmät sudenkuopat ja niiden välttäminen
Jopa kokeneet toimijat kompastuvat kauppiastiliä valitessaan. Tässä ovat suurimmat sudenkuopat—sekä keinot kiertää ne ennen kuin ne aiheuttavat sinulle ongelmia.
- Piilomaksujen sivuuttaminen. Yllättävät erä-, tiliote- tai PCI-vaatimustenmukaisuusmaksut voivat huomaamatta syödä katteesi.
Pikakorjaus: Käy läpi oikeat tiliotteet ja vaadi palveluntarjoajia erittelemään jokainen maksu—ennen sopimuksen allekirjoittamista.
- Testiajon väliin jättäminen. Jos luotat myyntiesittelyyn, et huomaa integraatio-ongelmia, epäonnistuneita maksuja ja heikkoa tukea.
Pikakorjaus: Suorita vähintään 50–100 maksutapahtumaa todellista käyttöä vastaavassa pilottitestissä. Hyvitykset, hylkäykset ja poikkeustilanteet—etsi puutteet ennen kuin asiakkaasi löytävät ne.
- Alhaisten nimellishintojen tavoittelu. Paperilla halvin hinta ei merkitse mitään, jos menetät tuloja käyttökatkosten, heikkojen petostentorjuntatyökalujen tai hitaan tuen vuoksi.
Pikakorjaus: Tasapainota maksut todellisen suorituskyvyn ja ominaisuuksien kanssa palveluntarjoajien pisteytyksen tarkistuslistan avulla.
- Vain tätä päivää varten suunnitteleminen. Nykyiseen volyymiisi sopiva palveluntarjoaja voi joutua vaikeuksiin, jos kasvatat toimintaasi tai laajennat maailmanlaajuiseksi.
Pikakorjaus: Arvioi 12 kuukauden kasvusi ja selvitä palveluntarjoajien kyky käsitellä uusia maksutapoja, alueita ja volyymeja.
- Pitkien sopimusten allekirjoittaminen ilman irtautumisvaihtoehtoja. Monivuotinen sopimus voi säästää muutaman euron—kunnes tarpeesi muuttuvat ja olet jumissa sopimuksessa.
Pikakorjaus: Neuvottele aina ennenaikaisen irtautumisen ehdoista ja käsittelyvolyymiin sidotuista hintojen enimmäisrajoista.
Vältä nämä sudenkuopat, niin liikut kauppiastilien sokkelossa luottavaisin mielin—muutat miinakentältä vaikuttavan kokonaisuuden selkeäksi strategiseksi eduksi.
Tarkistuksen aika
Oikean verkkokaupan kauppiastilin valinnassa ei ole kyse alhaisimman hinnan tavoittelusta tai näyttävän hallintapaneelin ihastelusta.
Kyse on todennäköisyyksien kääntämisestä eduksesi—maksuprosessisi, maksurakenteesi ja integraatiotarpeidesi ymmärtämisestä, jotta sinä hallitset kustannuksia etkä palveluntarjoajasi.
Laske luvut. Testaa vaihtoehtosi perusteellisesti. Neuvottele kuin sillä olisi todella merkitystä—koska on sillä.
Väärä tili kuluttaa voittojasi ja kärsivällisyyttäsi; oikea vapauttaa rahaa ja auttaa sinua keskittymään liiketoimintasi kasvattamiseen.
Älä anna maksujen olla toimintasi huomaamaton vuotokohta. Tarkista määrityksesi säännöllisesti, seuraa uusia maksutrendejä äläkä koskaan tuudittaudu liialliseen tyytyväisyyteen. Vähittäiskauppa—ja maksuteknologia—eivät koskaan pysy paikallaan.
Vähittäiskauppa ei koskaan pysähdy – eikä sinunkaan pitäisi. Tilaa uutiskirjeemme ja saat uusimmat näkemykset, strategiat ja uraresurssit alan huippujohtajilta, jotka muovaavat vähittäiskaupan tulevaisuutta.
Verkkokaupan kauppiastilin usein kysytyt kysymykset
Nyt on aika esittää kysymyksiä, joita saatat parhaillaan pyöritellä mielessäsi, ja vastata niihin parhaan kykymme mukaan.
Mikä oikeuttaa minut interchange-plus-hinnoitteluun?
Interchange-plus-hinnoittelu on yleensä saatavilla kauppiaille, jotka käsittelevät vähintään 50K–100K dollaria kuukaudessa, joiden takaisinveloitushistoria on moitteeton ja joiden taloudelliset taustatiedot ovat kunnossa.
Hyväksynnän saamiseksi varaudu toimittamaan 6–12 kuukauden käsittelyraportit, osoittamaan alhaiset riitautusmäärät sekä esittämään todisteet yrityksesi oikeudellisesta muodosta, EIN-tunnuksesta ja PCI-vaatimustenmukaisuudesta.
Näiden kynnysarvojen saavuttaminen mahdollistaa raakojen interchange-kustannusten ja pienen katteen maksamisen – näin maksat vain hieman enemmän kuin korttiverkostot veloittavat.
Mitä asiakirjoja hakemukseen vaaditaan?
Vähintään tarvitset yrityksen perustamisasiakirjat (yhtiöjärjestyksen tai LLC-asiakirjat), liittovaltion verotunnisteen (EIN), mitätöidyn yritystilille tarkoitetun shekin sekä viranomaisen myöntämän henkilöllisyystodistuksen (ajokortin tai passin).
Maksunkäsittelijät pyytävät myös 3–6 kuukauden käsittelyraportit arvioidakseen volyymisi ja takaisinveloitusprofiilisi. Korkean riskin tai suuren volyymin kauppiaiden on ehkä toimitettava PCI DSS -vaatimustenmukaisuusvakuutus, kuvaukset tuotteista tai palveluista sekä pankin suosittelukirjeitä.
Miten voin testata petosten torjuntatyökaluja ennen sitoutumista?
Useimmat palveluntarjoajat tarjoavat testiympäristöjä, joissa voit simuloida sekä tavanomaisia että korkean riskin tapahtumia. Luo testitapauksia, jotka laukaisevat AVS-tietojen ristiriitoja, peräkkäisiä hylkäyksiä tai tapahtumatiheyden tarkistuksia, ja arvioi sitten, miten säännöt käynnistyvät ja hälytykset näkyvät hallintapaneelissa.
Säädä kynnysarvoja ja uudelleenyritysasetuksia löytääksesi sopivan tasapainon petosten estämisen ja virheellisten hylkäysten välttämisen välillä. Tarkista sen jälkeen lokit ja webhook-tiedot varmistaaksesi tarkkuuden ennen tuotantokäyttöön siirtymistä.
Voinko vaihtaa kiinteähintaisesta hinnoittelusta interchange-plus-hinnoitteluun myöhemmin?
Kyllä – monet maksuyhdyskäytävät ja maksupalveluiden välittäjät antavat sinun aloittaa kiinteähintaisella paketilla ja siirtyä interchange-plus-hinnoitteluun, kun täytät volyymi- tai riskikriteerit.
Kun neuvottelet alkuperäisestä sopimuksesta, varmista siirtymää koskevat ehdot: ettei piilotettuja perustamismaksuja ole, että historialliset tietosi siirtyvät mukana ja että ymmärrät mahdolliset ilmoitusajat tai sopimusmuutokset, joita vaihto edellyttää.
Mikä on paras tapa seurata jatkuvaa suorituskykyä?
Määritä reaaliaikaiset hälytykset keskeisille mittareille – hyväksyntäasteen laskiessa alle 95 prosentin, takaisinveloitussuhteen ylittäessä 0,5 prosenttia tai tilitysten viivästyessä SLA:ssa määritellyn ajan yli.
Järjestä painotetun arviointimatriisisi kuukausi- tai neljännesvuosittaiset tarkastelut (maksetut maksut, tukipyyntöjen vasteajat, ominaisuuksien käyttö), jotta havaitset kasvavat kustannukset tai palvelun puutteet ajoissa. Tiliotteiden ja hylkäyslokien säännölliset tarkastukset auttavat huomaamaan poikkeamat ennen kuin ne kasvavat hallitsemattomiksi.
Kuinka kauan hyväksyntä- ja tilitysprosessi yleensä kestää?
Luottopäätöksen aikataulu vaihtelee palveluntarjoajan ja riskiprofiilin mukaan. Tavalliset kauppiastilit hyväksytään usein 3–5 arkipäivässä, kun hakemus on valmis, ja varat siirtyvät pankkitilillesi 1–3 päivää tapahtumapäivän jälkeen.
Korkean riskin hakemusten hyväksyntä voi kestää 2–4 viikkoa, ja ne saattavat edellyttää suurempia jatkuvia vakuusvaroja. Suunnittele siis etukäteen ja pidä väliaikaiset maksusuunnitelmat valmiina kassavirtakatkosten välttämiseksi.