

Cómo elegir una cuenta de comerciante para comercio electrónico en 2026

Las comisiones de procesamiento de pagos, las devoluciones de cargos y los costes ocultos pueden reducir silenciosamente tus márgenes de comercio electrónico si no se supervisan de cerca. Comprender estos elementos es crucial para mantener unos márgenes de beneficio saludables.
Una cuenta de comerciante específica permite a las empresas negociar precios, implementar una prevención avanzada del fraude y acceder a informes detallados de las transacciones, lo que ofrece un mayor control sobre las operaciones financieras en comparación con las soluciones únicas para todos.
Mantener separadas las cuentas de comerciante, las pasarelas de pago y los procesadores ofrece a las empresas de comercio electrónico más flexibilidad para la integración, la negociación y el cambio de proveedores en comparación con las soluciones integradas.
Para tener éxito a nivel internacional, asegúrate de que tu cuenta de comerciante admita transacciones multidivisa y diversos métodos de pago, satisfaciendo las expectativas de los consumidores y evitando pérdidas de ventas debido a las barreras de pago.
Comprende las estructuras de comisiones de tarifa fija, escalonadas y de intercambio más margen. Opta por la transparencia para evitar costes ocultos y negociar mejores condiciones, manteniendo bajo control tus gastos de procesamiento de pagos.
Procesamiento de pagos: la parte de tu negocio de comercio electrónico que resulta confusa por diseño y que drena silenciosamente tus márgenes si no le prestas atención.
Crees que estás obteniendo un trato justo, pero entonces aparecen las comisiones de procesamiento, los contracargos y conceptos inesperados que reducen tus beneficios.
Todos los proveedores dicen lo mismo: “tarifas bajas, configuración rápida y asistencia las 24 horas, los 7 días de la semana”. La mayoría oculta comisiones, ofrece paneles genéricos y una línea de asistencia que bien podría ser un buzón de sugerencias.

Esta guía es para ti si quieres:
- Claridad sobre los costes reales. Descubre cuánto pagas realmente por cada pago con tarjeta, transferencia ACH y transacción con monedero digital.
- Una asistencia mejor. Evita las absurdas respuestas del primer nivel y obtén acceso directo cuando lo necesites.
- Integraciones sólidas. Haz que tu plataforma de comercio electrónico, TPV y carrito de compra funcionen juntos, sin necesidad de soluciones provisionales.
- Capacidad de negociación. No aceptes precios de “talla única” ni comisiones por transacción “estándar del sector”.
Al terminar, sabrás qué cuenta de comerciante para comercio electrónico tiene sentido para tu negocio, qué funciones son realmente importantes y cómo dejar de perder dinero con tu propio procesador de pagos.
Vamos a ello.
¿Qué es una cuenta de comerciante para comercio electrónico?
Una cuenta de comerciante para comercio electrónico es una cuenta bancaria empresarial configurada específicamente para gestionar pagos en línea con tarjetas de crédito, tarjetas de débito y otros métodos de pago electrónicos.
Cuando un cliente finaliza una compra en tu sitio web de comercio electrónico o en tu tienda física, los fondos no llegan directamente a tu cuenta bancaria principal: primero se depositan aquí y después se liberan una vez descontadas las comisiones de procesamiento y superadas las comprobaciones de cumplimiento normativo.
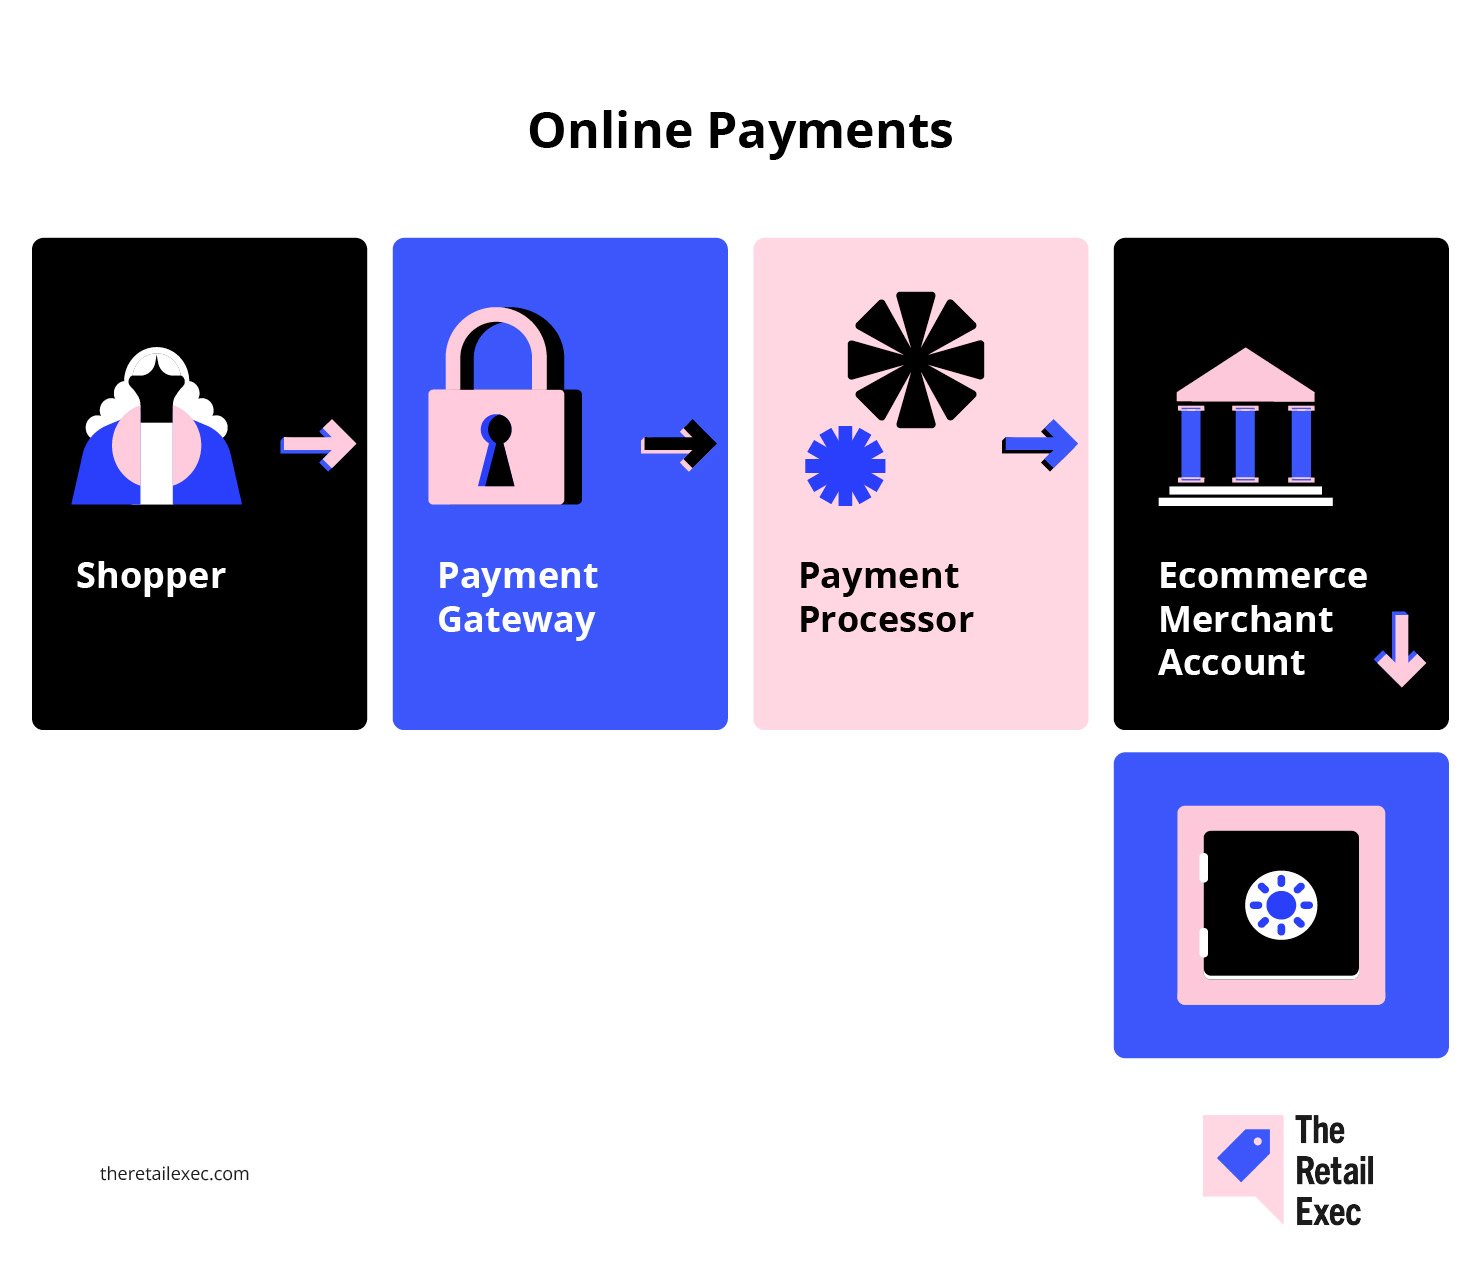
Así encaja en la cadena de procesamiento de pagos:
- No es una pasarela de pago. La pasarela transmite de forma segura la información de pago de tu cliente desde el carrito de compra hasta el procesador de pagos.
- No es el procesador. El procesador es quien mueve realmente el dinero entre bancos y redes de tarjetas como Visa, Mastercard o ACH.
- Es tu punto de control. Con una cuenta de comerciante específica, puedes negociar tus propios precios, utilizar herramientas avanzadas de prevención del fraude y consultar informes detallados de cada comisión y transacción.
Jonathan Saluk, consultor de servicios para comerciantes, lo resume de forma sencilla:
Una cuenta de comerciante específica te ofrece: comisiones más bajas, mejores herramientas contra el fraude, asistencia especializada, fiabilidad en la recepción de fondos y control sobre el motor financiero de tu negocio.
Si quieres tener capacidad de negociación con tus soluciones de pago y estás cansado de sentirte limitado por proveedores integrales como PayPal o Stripe, tener tu propia cuenta de comerciante es el primer paso.
Para las empresas que gestionan un volumen importante, esto significa más flexibilidad, más datos y, a menudo, más dinero en el bolsillo.
¿Quieres saber más? Consulta nuestra introducción sobre qué es el procesamiento de pagos para comerciantes para obtener más información.
Cuenta de comerciante frente a pasarela de pago y procesador
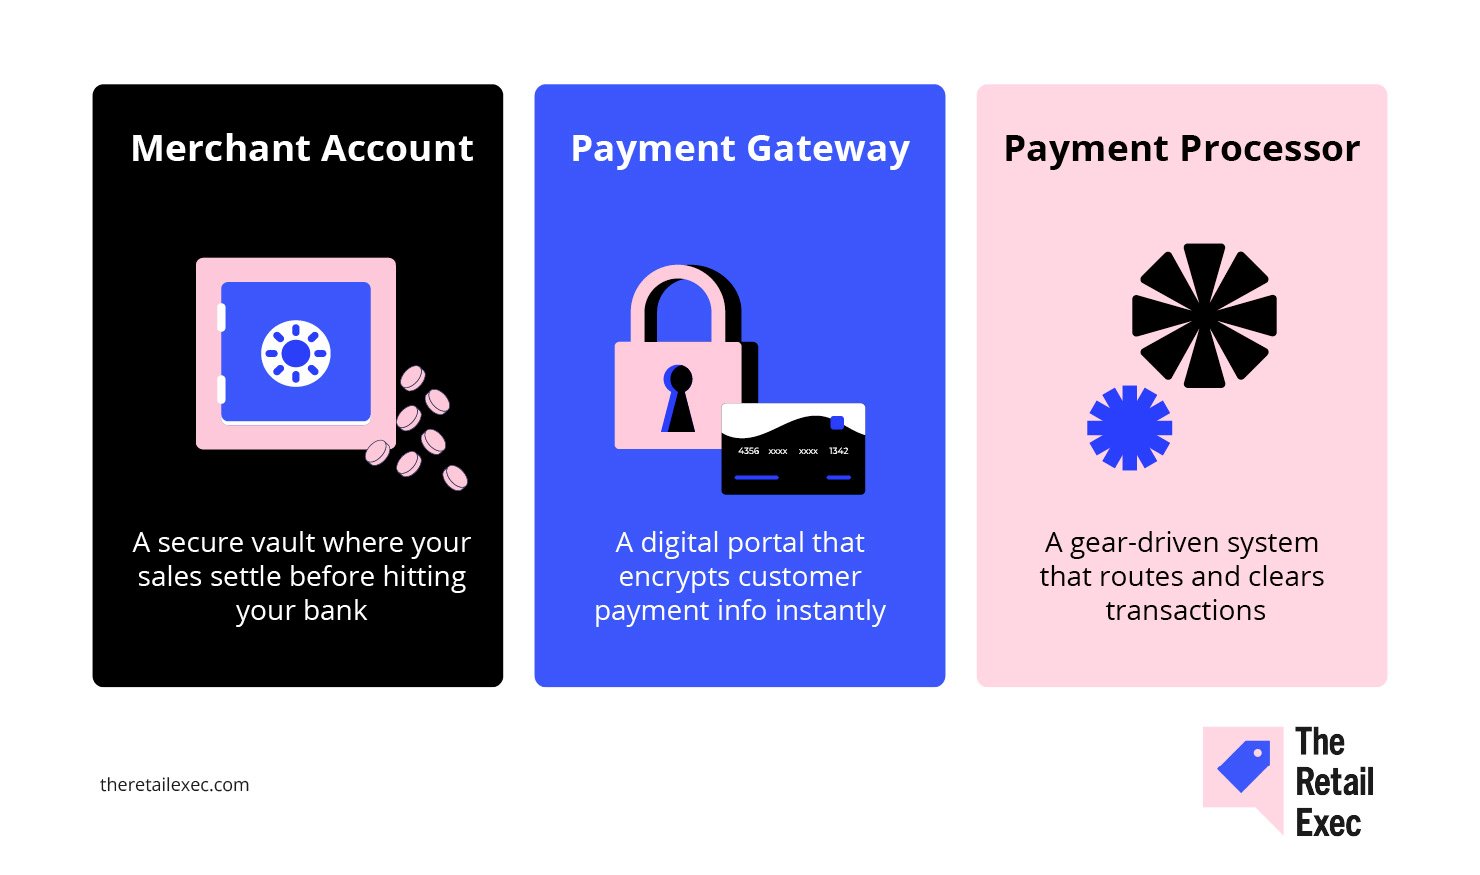
Es fácil perderse entre la jerga de los pagos, así que vamos a explicar las tres piezas principales con las que trabajarás en cualquier configuración de pagos para comercio electrónico:
- Cuenta de comerciante. Es la cuenta bancaria empresarial que retiene los fondos de cada venta antes de que el dinero llegue a tu cuenta principal. Es el paso que te permite aceptar pagos con tarjetas de crédito, tarjetas de débito, ACH y otros pagos electrónicos en tu tienda en línea o en tu punto de venta.
- Pasarela de pago. Es la tecnología segura que transfiere la información de pago de tu cliente desde el proceso de compra o el carrito hasta el procesador. Piensa en ella como la conexión entre tu plataforma de comercio electrónico, como Shopify, y los sistemas del procesador. Entre las pasarelas más populares se encuentran Authorize.Net y, en algunas configuraciones, Stripe.
- Procesador de pagos. Es la empresa que realmente se encarga de todo entre bastidores: mueve el dinero entre bancos, gestiona las liquidaciones, opera con las redes de Visa, Mastercard y American Express y gestiona las aprobaciones y los rechazos de las transacciones.
¿Por qué es importante?
- Separación = flexibilidad. Mantener estas funciones separadas te ofrece más libertad para cambiar de pasarela de pago, elegir distintos procesadores o negociar mejores precios con cada proveedor a medida que crece tu negocio de comercio electrónico.
- Las soluciones integradas pueden ser más fáciles, pero implican ciertas concesiones. Utilizar un servicio todo en uno (como PayPal o Stripe) supone menos complicaciones de configuración, pero a menudo implica comisiones más altas, informes menos transparentes y menos capacidad de negociación en cuanto a asistencia o integraciones personalizadas.
Si diriges una pequeña empresa y buscas sencillez, una solución integrada puede ser adecuada.
Si te preocupan los costes, los datos y el control —especialmente a medida que haces crecer tu negocio en línea o amplías los pagos en tienda—, merece la pena mantener estas funciones separadas.
Profundiza en ejemplos reales de cada función en nuestro análisis detallado de cuenta comercial frente a pasarela de pago.
Por qué tu negocio necesita una cuenta comercial específica
Esta es la cruda realidad: si sigues utilizando soluciones de pago genéricas e integradas, siempre pagarás más y tendrás menos control.
Si quieres dirigir un negocio de comercio electrónico serio —o hacer crecer tu tienda en línea más allá de un simple proyecto paralelo—, una cuenta comercial específica es el siguiente paso.
Las ventajas reales:
- Menores costes para un volumen considerable. Según ClearlyPayments, una empresa que procesa $1 millón al año puede reducir su tasa efectiva de procesamiento hasta aproximadamente el 2 % con una cuenta específica, frente a alrededor del 2,6 % con un agregador. Son $6,000 al año que vuelven a tu bolsillo simplemente por cambiar.
- Mejores herramientas de prevención del fraude. Según diversos informes, los vendedores en línea de Estados Unidos y Europa gastan cerca del 10 % de los ingresos en gestionar el fraude en los pagos (incluidas las pérdidas y los costes operativos). Con una cuenta comercial específica, desbloqueas funciones como el análisis del comportamiento, conjuntos de reglas personalizados y 3D Secure, que pueden reducir tanto las pérdidas por fraude como los rechazos erróneos.
- Mejor asistencia y mayor transparencia. Los agregadores te tratan como una solicitud más en la cola. Un proveedor específico ofrece asistencia real al cliente, informes detallados y más información sobre cada concepto de tu extracto, para que puedas optimizar realmente tu flujo de pagos y detectar los problemas antes de que se agraven.
- Control y flexibilidad. Con una cuenta comercial independiente, no estás atado al ecosistema de un único proveedor. Puedes negociar las tarifas, cambiar de pasarela, añadir métodos de pago como Apple Pay o ACH y reaccionar rápidamente si tu negocio cambia.
Si tienes previsto hacer crecer tu tienda en línea, abrir nuevas ubicaciones o experimentar con nuevas opciones de pago, la flexibilidad adicional y el posible ahorro son reales.
Para cualquiera que ya haya superado las primeras etapas de una pequeña empresa, una cuenta comercial específica no es solo una mejora: es una protección para tus márgenes y tu tranquilidad.
Lista de comprobación previa a la selección
Antes de solicitar una cuenta comercial, asegúrate de estar preparado para superar el proceso de evaluación con las mínimas complicaciones.
Esto es lo que buscan todos los procesadores de pagos y proveedores de servicios comerciales:
- Entidad empresarial registrada e identificación fiscal federal. Necesitas una LLC, una sociedad anónima o una estructura similar, además de tu EIN del IRS. Sin un negocio legal, no hay cuenta comercial.
- Cuenta bancaria empresarial independiente. Mezclar fondos empresariales y personales es una señal de alarma para cualquier proveedor. Ten una cuenta separada exclusivamente para tu negocio de comercio electrónico o minorista.
- Entre 3 y 6 meses de datos de ventas y pagos. Los procesadores quieren pruebas de que realmente procesas pagos: importe medio de las operaciones, volumen mensual, tasas de reembolso y devoluciones de cargos. Extrae los extractos de tu servicio o plataforma de pagos anterior (como Shopify, Stripe o PayPal).
- Un sitio web activo y una política de reembolsos. Tu sitio web de comercio electrónico debe estar en funcionamiento y contar con una política de reembolsos clara, publicada para que puedan revisarla los clientes y los responsables de evaluación.
- Documentación de cumplimiento de PCI DSS. Si gestionas o almacenas datos de tarjetas de crédito, tendrás que mostrar tu certificado de cumplimiento de PCI o tu autoevaluación.
Prepara todos estos aspectos y superarás sin problemas la mayoría de los procesos de aprobación, tanto si tienes un nuevo negocio en línea como si estás ampliando tu infraestructura de pagos.
Funciones clave que todo minorista debería priorizar
Elegir las funciones adecuadas para tu cuenta comercial puede aumentar directamente tus beneficios, agilizar las operaciones y ampliar tu alcance. A continuación, analizaremos detalladamente las funciones principales:
Compatibilidad multidivisa e internacional
Vender en línea significa competir por el dinero de clientes de todo el mundo, no solo por el de los clientes locales.
El año pasado, el 55 % de los compradores en línea de todo el mundo compró en un sitio web de comercio electrónico extranjero. Aún más revelador: el 92 % de los compradores quiere que los precios se muestren en su propia moneda, y el 33 % abandonará su carrito si le obligas a pagar en USD.
Kai Wu, director de ingresos de Airwallex, lo expresa claramente:
El comercio electrónico es más global que nunca… Dado que se prevé que el mercado mundial del comercio electrónico transfronterizo alcance los 7,9 billones de dólares en 2030, es fundamental que los comerciantes internacionales resuelvan los problemas de los consumidores y ofrezcan la mejor experiencia del cliente posible para prosperar en este mercado competitivo.
¿Qué deberías buscar en un proveedor de cuentas comerciales?
- Conversión automática de divisas y liquidación local. Acepta pagos en cualquier moneda, recibe la liquidación en tu propia cuenta bancaria y evita las comisiones de conversión inesperadas.
- Compatibilidad con métodos de pago regionales. Ve más allá de Visa y Mastercard: piensa en iDEAL, Alipay y otras opciones locales en las que confían los compradores.
- Precios internacionales claros. Las comisiones transfronterizas y los cargos por divisas no deberían ser un juego de adivinanzas. Pide a tu proveedor que te muestre los cálculos.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eLa conversión dinámica de divisas es una trampa: exige precios multidivisa reales, con tipos de cambio transparentes y métodos de pago localizados como SEPA o iDEAL si realizas envíos a todo el mundo\u003c/span\u003e

Si quieres vender internacionalmente, prepárate para aceptar pagos internacionales o confórmate con resultados locales.
Herramientas de facturación recurrente y suscripciones
Si tu negocio de comercio electrónico depende de membresías, suscripciones o pedidos recurrentes, la facturación recurrente no es opcional: es la base de unos ingresos predecibles.
Las cifras lo confirman: solo una mejora del 5 % en la retención de clientes puede aumentar los beneficios hasta un 95 %.
Pero aquí es donde la mayoría de las soluciones de pago se quedan cortas:
- Actualización de tarjetas y lógica de reintentos. Demasiadas suscripciones fallan debido a tarjetas caducadas. Necesitas un proveedor de servicios comerciales que actualice automáticamente las tarjetas y reintente los pagos fallidos antes de perder definitivamente a un cliente.
\u003cspan style=\u0022font-weight: 400;\u0022\u003eComo mínimo, busca reintentos automáticos para tarjetas rechazadas, flujos de gestión de cobros y almacenamiento seguro de tarjetas. Recuperar ingresos de pagos fallidos es tan importante como la facturación inicial, especialmente en sectores con una alta tasa de abandono. Busca también complementos de gestión de suscripciones y membresías para tu carrito de compra; puede que encuentres mejores soluciones independientes.\u003c/span\u003e

- Gestión flexible de suscripciones. Busca ventajas del software de gestión de suscripciones y funciones como intervalos de facturación personalizables, cambios sencillos de plan y gestión integrada de cobros para minimizar la pérdida involuntaria de clientes.
- Integraciones que te ahorran tiempo. Tu cuenta comercial debería conectarse sin problemas con tu plataforma de comercio electrónico, CRM y herramientas de contabilidad, tanto si utilizas Shopify como una API personalizada o cualquier otra solución intermedia.
La facturación recurrente automatizada no solo ofrece comodidad. Es la forma de conseguir que los ingresos recurrentes sigan siendo realmente recurrentes.
Carteras digitales y opciones de compra ahora y paga después
Los compradores modernos quieren opciones de pago que se adapten a su forma de vida: rápidas, flexibles y sin fricciones. Si tu proceso de pago no admite carteras digitales ni plataformas de compra ahora y paga después, estás dejando escapar una cantidad considerable de ingresos.
- Las carteras impulsan las conversiones móviles. Añadir Apple Pay o Google Pay puede aumentar las tasas de finalización de compra móvil hasta un 62 %. Si tu procesador de pagos o plataforma de comercio electrónico no admite estas opciones de forma nativa, estás dificultando demasiado el pago a los compradores.
- BNPL aumenta las finalizaciones. Comprar ahora y pagar después no es solo una moda pasajera: los proveedores informan de un incremento del 20–30 % en las finalizaciones de compra después de activarlo. Asegúrate de dejar claras las comisiones de transacción y el impacto real en tus beneficios.
- Revisa los detalles. Los mejores proveedores de cuentas comerciales ofrecen integraciones sencillas, precios transparentes para BNPL y métricas de aprobación en tiempo real. No te conformes con complementos manuales ni con un servicio de asistencia difícil de encontrar.
Silvija Martincevic, directora comercial de Affirm, lo explica sin rodeos:
Casi la mitad de los consumidores solo completará una compra si el comercio ofrece una opción de pago a plazos en el momento de finalizarla…
Esto demuestra lo importante que es que los comercios ofrezcan a sus clientes flexibilidad de pago, no solo para aumentar las tasas de conversión, sino también para ayudar a que esos clientes regresen.
Qué significa todo esto: Si tu infraestructura de pagos no puede adaptarse a las cambiantes expectativas de los consumidores, los perderás frente a los comercios que sí pueden hacerlo.
Informes y análisis
¿Quieres saber adónde va tu dinero? No esperes que tu extracto bancario te cuente toda la historia. Los análisis detallados no son un lujo para las empresas de comercio electrónico: son la diferencia entre adivinar y saber.
Demasiados proveedores de cuentas comerciales te inundan de archivos PDF y lo llaman «informes». Lo que necesitas en su lugar:
- Paneles en tiempo real que muestren tus tasas de aprobación, rechazos y comisiones de transacción a medida que se producen. ¿Esperas resúmenes semanales o mensuales? Ya vas con retraso.
- Filtros avanzados y exportaciones personalizadas que te permitan analizar los contracargos de AMEX, controlar cuánto pagas por los pagos con tarjeta de débito o identificar qué pasarela de pago responde con lentitud.
- Alertas automatizadas para los problemas: contracargos, retrasos en la financiación, picos extraños de volumen. Establece umbrales para recibir una alerta cuando algo realmente no vaya bien, no solo cuando el equipo de marketing quiera presumir.
- Análisis detallado de cada transacción, incluidos los metadatos, las marcas de tiempo y los detalles de liquidación. Así es como ganas disputas, detectas patrones de fraude o identificas un «error» del procesador antes de que te cueste dinero de verdad.
Si tienes que adivinar por qué disminuyó el abono del mes pasado o no puedes explicar a tu contable los aumentos repentinos de las comisiones, tu proveedor actual no te está proporcionando los análisis que necesitas.
Exige más o lleva el procesamiento de tus pagos a otro proveedor.
Acuerdos de nivel de servicio de soporte y financiación
No hay nada como un problema de pagos para arruinarte el día —o la semana—, especialmente cuando no consigues una respuesta clara de tu proveedor de servicios comerciales. La asistencia y la rapidez de la financiación nunca deberían ser un juego de adivinanzas.
¿Qué diferencia a los buenos de los olvidables?
- Asistencia real, según tu horario. Busca tiempos de respuesta garantizados: una hora o menos para los problemas críticos, y canales de asistencia que vayan más allá del correo electrónico. Si tu negocio en línea procesa pagos las 24 horas del día, los 7 días de la semana, tu proveedor debería tener personas disponibles las 24 horas del día, los 7 días de la semana: por teléfono, chat y correo electrónico.
- Tiempos de liquidación constantes. El estándar del sector es de 1–3 días laborables para que las transacciones con tarjeta lleguen a la cuenta bancaria de tu empresa, pero algunos proveedores pueden ofrecer abonos el mismo día o incluso instantáneos (por un precio). Una financiación lenta o impredecible retrasa tu capacidad para pedir inventario, pagar al personal o simplemente dormir tranquilo.
- Garantías de disponibilidad. No aceptes nada por debajo del 99 % de disponibilidad del sistema, pero aspira a más: un 99,9 % o superior. Las interrupciones en el momento de finalizar la compra implican ventas perdidas, clientes enfadados y malas reseñas.
- Ayuda con contracargos y disputas. La notificación rápida y el acceso a especialistas en disputas pueden marcar la diferencia entre asumir una pérdida y conservar tu dinero.
Antes de firmar, pon a prueba sus afirmaciones. Abre solicitudes de asistencia fuera del horario habitual. Pregunta cómo gestionan un abono fallido o un aumento repentino del fraude.
Es probable que los proveedores que tropiezan en este aspecto desaparezcan cuando las cosas se compliquen.
Consideraciones para comercios de alto riesgo
¿Vendes CBD, suplementos, viajes, contenido para adultos o cualquier otra cosa que los bancos consideren «de alto riesgo»? Prepárate para un conjunto de normas diferente y unos costes mucho más elevados.
¿Qué cambia cuando eres un comercio de alto riesgo?
- Comisiones por transacción más elevadas. Espera pagar entre un 3.5% y un 6.5% por transacción con tarjeta, a veces más. Ese es el precio para sectores con mayores tasas de fraude y contracargos.
- Comisiones mensuales y reservas renovables. Las comisiones mensuales por el servicio suelen situarse entre $10 y $75. Los procesadores también pueden retener entre el 5% y el 15% de tu volumen durante 90–180 días como seguro contra contracargos.
- Elevadas penalizaciones por contracargos. Cada transacción disputada puede costarte entre $25 y $50, además del reembolso.
- Un análisis más exhaustivo durante la evaluación. Necesitarás documentación impecable: documentos de constitución de la empresa, historial de procesamiento, descripciones de productos o servicios y, en ocasiones, incluso referencias bancarias. Prepárate para explicar todo.
No todos los proveedores de cuentas comerciales aceptan comerciantes de alto riesgo, y los que sí lo hacen varían enormemente en sus condiciones y en la calidad del servicio.
Los principales proveedores especializados, como PaymentCloud, HighRiskPay y National Processing, pueden ayudarte a empezar, pero compara siempre no solo las tarifas, sino también los calendarios de liberación de reservas y la asistencia para disputas. Nuestra guía completa sobre servicios comerciales para comercio electrónico analiza estos proveedores en detalle.
Si operas en un sector de alto riesgo, considera tu infraestructura de pagos como un activo empresarial esencial, porque para ti lo es absolutamente.
Cómo funcionan las estructuras de comisiones de las cuentas comerciales
Nada reduce los beneficios más rápido que unos precios deficientes, o no saber cuánto estás pagando realmente. Todos los proveedores aseguran que sus precios son sencillos. Aviso: rara vez lo son.
Estos son los tres modelos de precios principales que encontrarás en los servicios comerciales:
Precios de tarifa fija
Este modelo cobra un porcentaje fijo más una comisión fija por cada transacción con tarjeta: por ejemplo, 2.9% + $0.30 para pagos con tarjeta de crédito, independientemente de cualquier otro factor.
Es muy sencillo y fácil de predecir, pero normalmente resulta más caro para las empresas que procesan grandes volúmenes o muchas transacciones presenciales con tarjeta de débito.
Precios por niveles
Aquí es donde las cosas se vuelven confusas.
Las transacciones se clasifican en categorías «cualificadas», «medianamente cualificadas» o «no cualificadas». Verás una tarifa anunciada («¡desde un 1.8%!»), pero, a menos que leas la letra pequeña, la mayoría de tus ventas acabará en esos niveles superiores y menos favorables.
En resumen: Los precios por niveles ocultan los costes reales y casi nunca son la mejor opción para tiendas online consolidadas.
Empieza por la tarifa efectiva: tus comisiones totales divididas entre el volumen total procesado. Después, revisa conceptos como las tarifas para transacciones no cualificadas, las comisiones transfronterizas y los mínimos mensuales.
Lo más importante es comprobar el coste total puesto en destino: aranceles, procesamiento, coste base, etc.
Con los recientes cambios en los aranceles y en el umbral de minimis, estos costes pueden pillarte por sorpresa y reducir silenciosamente tus márgenes si no miras más allá de la tarifa promocional.
Precios de intercambio más margen
El estándar de oro de la transparencia. Pagas la comisión de intercambio real establecida por las redes de tarjetas (Visa, Mastercard y American Express), más un margen fijo de tu proveedor; por ejemplo, intercambio + 0.30% + $0.10.
Tu extracto detalla exactamente adónde va cada céntimo, lo que facilita negociar y detectar cargos ocultos.
Comparación de costes de ejemplo (basada en un importe medio de $100 × 1,000 transacciones):
| Modelo de precios | Ejemplo de tarifa | Ticket medio × volumen | Comisiones estimadas |
|---|---|---|---|
| Tarifa fija | 2.9% + $0.30 | $100 × 1,000 | (0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Escalonado (cualificado) | 1.8% | $100 × 1,000 | (0.018×100×1,000) = $1,800 |
| Intercambio más margen | intercambio + 0.30% + $0.10 | $100 × 1,000 | ((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Cómo utilizarlo:
Sustituye $100 × 1,000 por tu ticket medio y tu número mensual de transacciones, y utiliza las operaciones de la última columna para conocer tus comisiones reales con cada modelo.
Consejos profesionales:
- La tarifa fija es para quienes buscan simplicidad. ¿Pequeña empresa, poco volumen y quieres evitar sorpresas? Elige la tarifa fija.
- Los precios escalonados benefician al procesador. Si parece demasiado bueno para ser verdad, probablemente lo sea.
- El intercambio más margen ofrece transparencia. Los comerciantes con un volumen elevado pueden negociar márgenes más bajos y evitar sorpresas desagradables.
Antes de firmar, pide a cada proveedor que desglose todas las posibles comisiones: mensuales, por transacción, reembolsos, devoluciones de cargos, cumplimiento de PCI, comisiones por extracto y cualquier otra que se te ocurra. Si evitan responder o “no pueden decirlo”, márchate.
Cómo elegir tu cuenta de comerciante para comercio electrónico
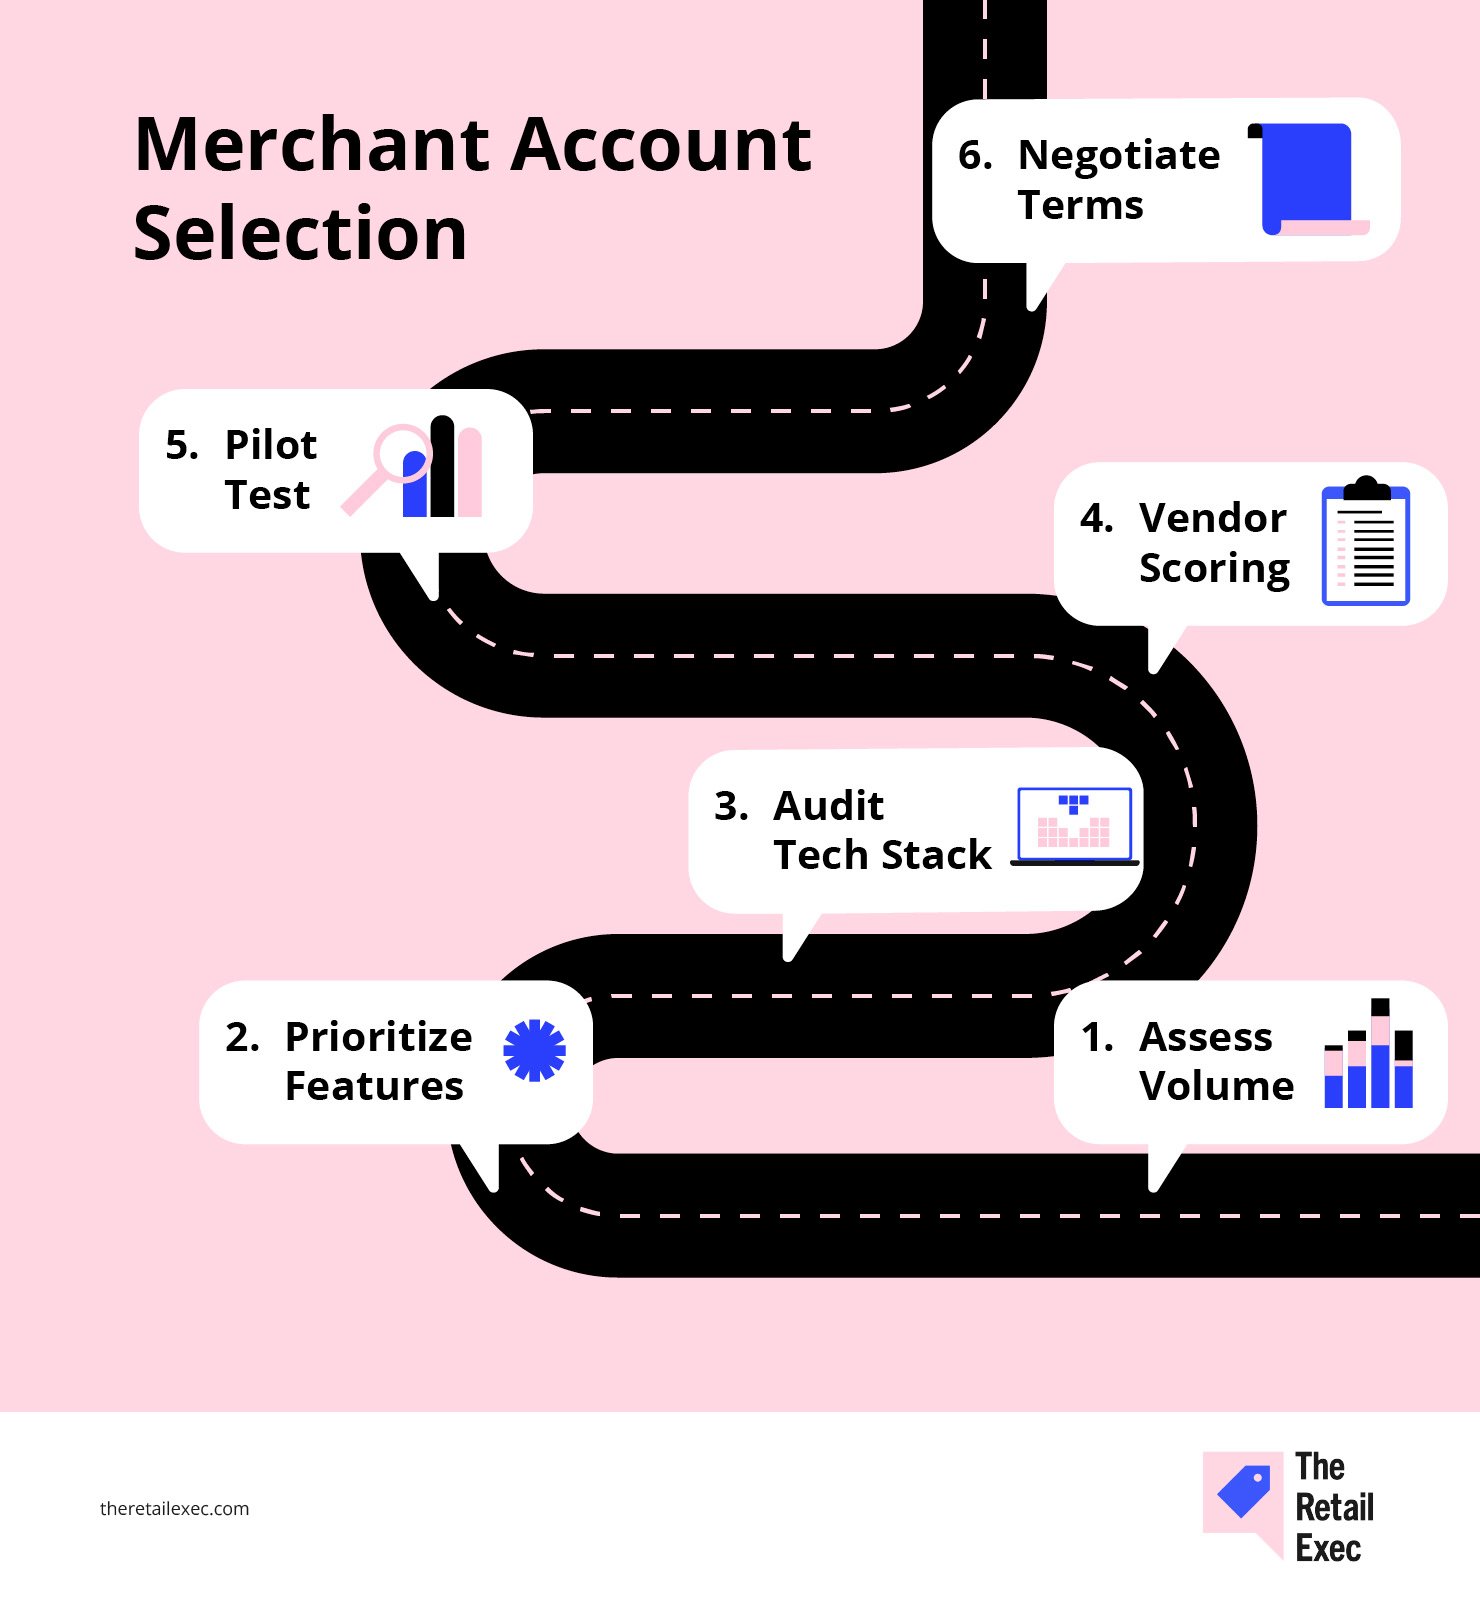
Elegir la cuenta de comerciante adecuada puede parecer como atravesar un laberinto con los ojos vendados; así que quitémonos esa venda con una hoja de ruta de seis pasos que abarca desde el volumen y las funcionalidades hasta la pila tecnológica y las tácticas de negociación.
Sigue estos pasos en orden y transformarás lo que normalmente requiere semanas de conjeturas en un proceso estructurado y basado en datos.
Cada paso se basa en el anterior para garantizar que hayas cubierto los riesgos, el cumplimiento y el rendimiento en el mundo real antes de firmar.
Al final, tendrás una tabla comparativa clara para evaluar a los proveedores según sus comisiones, acuerdos de nivel de servicio, herramientas contra el fraude e integraciones, además de la seguridad de no estar pagando de más ni dejando pasar funcionalidades esenciales.
Paso 1: Evalúa tu volumen de transacciones y combinación de pagos
Empieza por los datos, no por las exageraciones.
Recopila el historial de procesamiento de pagos de los últimos 6–12 meses: tarjetas de crédito, tarjetas de débito, ACH y cualquier otro medio que se utilice en tu proceso de pago o punto de venta. Desglósalo por:
- Número mensual de transacciones y tamaño medio del ticket. No permitas que los proveedores te “encasillen” en una categoría: muéstrales tus cifras reales.
- Ingresos por método de pago. ¿Cuánto proviene de Visa, Mastercard, American Express, Apple Pay, ACH u otras opciones de pago?
- Estacionalidad o picos de crecimiento. Si tienes meses de mayor actividad, señálalos ahora. Los proveedores quieren conocer el panorama completo.
Esto no es trabajo administrativo inútil. Necesitas estas cifras para comparar las ofertas de los procesadores de pagos en igualdad de condiciones y detectar precios inflados basados en “estimaciones”.
Si el 40% de tus ventas son pagos con tarjeta de débito o mediante monederos digitales, déjalo claro desde el principio.
El proveedor adecuado de servicios para comerciantes debería adaptar su oferta a tu combinación real; de lo contrario, acabarás pagando por lo que no necesitas.
Paso 2: Da prioridad a las funcionalidades y los requisitos de cumplimiento
Ahora que conoces tu combinación de pagos, es hora de ser implacable con lo que realmente importa.
No te deslumbres con paneles sofisticados: céntrate en las funcionalidades que realmente afectan a tus márgenes, tus operaciones y tus riesgos de cumplimiento.
Crea una matriz sencilla: enumera en un lado los elementos imprescindibles, como la prevención del fraude, la facturación recurrente o la compatibilidad con múltiples divisas, y puntúa a cada proveedor de cuentas de comerciante del 1 al 5 en cada elemento.
Principales criterios que debes tener en cuenta:
- Seguridad PCI DSS. Solo considera proveedores con certificación PCI DSS de nivel 1. Cualquier cosa inferior es buscarse problemas.
- Herramientas de prevención del fraude. ¿Recibes alertas en tiempo real, reglas personalizables y filtros de aprendizaje automático, o solo comprobaciones básicas de AVS?
- Flexibilidad de pagos. ¿El proveedor admite todos tus métodos de pago —tarjetas de crédito, pagos con tarjeta de débito, ACH, monederos digitales y Compra ahora, paga después— o te obliga a pagar tarifas adicionales?
- Compatibilidad internacional y multidivisa. ¿Vendes fuera de tu mercado local? Da prioridad a los proveedores con precios transparentes para operaciones transfronterizas y sistemas de pago locales integrados.
- Simplicidad de la integración. Pregunta por los plugins para tu plataforma de comercio electrónico, la calidad de la API y la documentación para desarrolladores. Las malas integraciones consumen el tiempo —y la paciencia— de tu equipo.
- Informes y análisis. ¿Puedes ver realmente qué está impulsando tus comisiones de procesamiento y dónde se producen los rechazos, o tienes que conformarte con cifras inexplicables?
Verifica si cumplen con PCI de nivel 1 y si gestionan la reducción del alcance del SAQ (cuestionario de autoevaluación). Si te trasladan toda la responsabilidad del cumplimiento de PCI, descarta el proveedor.
Las funciones y normas de cumplimiento adecuadas son la forma de preparar tu negocio de comercio electrónico para el futuro y evitar sorpresas desagradables. Trata este paso como una lista de comprobación, no como una lista de deseos: si un proveedor no obtiene una buena puntuación en lo que necesitas ahora y dentro de un año, descártalo.
Para empezar, consulta nuestros mejores servicios de cuentas comerciales para ver en un solo lugar los proveedores mejor valorados. Aquí tienes un adelanto de nuestras 10 mejores opciones:
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.


Paso 3: Audita tu conjunto tecnológico y tus necesidades de integración
Ahora es el momento de analizar cada elemento de tu ecosistema comercial, porque una conexión defectuosa puede convertir los pagos en un trabajo a tiempo completo.
- Haz un inventario de tus herramientas. Enumera tu plataforma de comercio electrónico (Shopify, WooCommerce, BigCommerce o una solución personalizada), TPV, CRM, ERP y cualquier aplicación de terceros que intervenga en los pagos en línea o en los datos de los clientes.
- Comprueba los métodos de integración. ¿Tu proveedor de cuentas comerciales preferido ofrece un plugin directo para tu tienda de comercio electrónico o tendrás que crear una conexión API personalizada? Las integraciones nativas ahorran muchas horas a tu equipo de desarrollo.
- Identifica los puntos problemáticos. ¿Hay alguna parte de tu conjunto tecnológico actual que provoque errores, transacciones fallidas o problemas contables? Señálala. Las soluciones de procesamiento de pagos adecuadas deberían eliminar estos problemas, no añadir otros.
- Evalúa los recursos de desarrollo. Obtén estimaciones de tiempo para cualquier trabajo de integración. A veces, un proveedor «más barato» te cuesta más si tu equipo pasa semanas luchando con su API.
Presenta esta información en todas las conversaciones con los proveedores.
Si un proveedor de cuentas comerciales no puede conectarse correctamente con tus sistemas más importantes o espera que tú «simplemente lo construyas», es una señal de alarma.
Necesitas soluciones de pago que mantengan en funcionamiento tu negocio de comercio electrónico, no que creen nuevos problemas.
Para ahorrarte el proceso de prueba y error, hemos reunido los mejores procesadores de pagos para comercio electrónico en cuanto a integración y fiabilidad. Estas opciones se basan en su adecuación en situaciones reales, no solo en afirmaciones de marketing:
Los clics en los enlaces a continuación pueden generar una comisión, lo cual respalda nuestras pruebas y revisiones independientes de software y servicios. Obtén más información sobre cómo mantenemos la transparencia.
Paso 4: Crea y utiliza una lista de comprobación para puntuar a los proveedores
Ahora que has analizado tus necesidades y tu conjunto tecnológico, no te fíes de tu intuición ni te dejes deslumbrar por el discurso de ventas más atractivo. Somete a todos los proveedores de cuentas comerciales al mismo proceso de evaluación.
Elabora una hoja de cálculo sencilla.
Utilizo una escala del 1 al 5 en tres categorías: coste total, dificultades de integración y capacidad de respuesta del soporte. Cualquier cuenta con una puntuación inferior a 12/15 no merece los quebraderos de cabeza que implica.
Enumera cada proveedor en una fila y tus criterios más importantes en columnas: por ejemplo, comisiones de procesamiento, SLA de soporte, conjunto de funciones, esfuerzo de integración, herramientas contra el fraude y mucho más. Asigna pesos a lo que más importa para tu negocio.
Así es como se hace:
| Criterio | Peso | Puntuación del proveedor A (× peso) | Puntuación del proveedor B (× peso) |
|---|---|---|---|
| Comisiones | 30% | 4 (1.2) | 3 (0.9) |
| SLA de soporte | 20% | 5 (1.0) | 4 (0.8) |
| Conjunto de funciones | 25% | 3 (0.75) | 5 (1.25) |
| Esfuerzo de integración | 15% | 2 (0.3) | 4 (0.6) |
| Fraude y seguridad | 10% | 4 (0.4) | 3 (0.3) |
| Puntuación ponderada total | 100% | 4.65 | 3.85 |
Multiplica la puntuación de cada proveedor (1–5) por el peso de cada criterio y, después, súmalas. Gana el total más alto.
Si un proveedor obtiene una puntuación muy baja en algo fundamental —como las integraciones o la atención al cliente—, pregunta si puede mejorar o sigue adelante. Ajusta los pesos a medida que aprendas más; esto no está grabado en piedra.
Deja de tomar decisiones basadas en la intuición o porque un logotipo queda bien en tu sitio web. Los números no mienten.
Paso 5: Realiza una prueba piloto
No te fíes de la demostración: realiza una prueba en condiciones reales antes de firmar.
- Configura cuentas de prueba con tus opciones principales y ponlas a prueba a fondo: reembolsos, anulaciones, capturas parciales y códigos de error. No te limites a pasar una tarjeta y darlo por terminado.
- Procesa entre 50 y 100 transacciones por proveedor si puedes. Así detectarás los problemas extraños: tiempos de espera agotados, fallos de webhooks y plazos de liquidación inesperados.
- Simula los flujos de los clientes. Pide a tu equipo que solicite reembolsos, controla cuánto tarda el dinero en llegar a una tarjeta y supervisa todo el ciclo de las devoluciones de cargo.
- Registra todos los problemas. ¿Resumen de comisiones extraño? ¿Las cifras del panel no coinciden con los depósitos? ¿Las API fallan al trabajar a gran escala? Anótalo todo.
- Recopila comentarios desde todos los ámbitos: finanzas, operaciones, desarrollo y soporte. Puntúa la gravedad y envía tu lista de errores al proveedor. Presiónalo para que aporte soluciones o explicaciones.
Simula casos límite como reembolsos parciales, envíos divididos o varios rechazos en una misma sesión. Es ahí donde la mayoría de los sistemas fallan.
Además, realiza pruebas en dispositivos y direcciones IP reales; muchos errores no aparecen en entornos de prueba depurados.
Una marca con la que trabajamos descubrió que su proceso de pago móvil fallaba en determinados dispositivos Android debido a un error del selector de fechas durante las altas de suscripciones; nadie lo había detectado en control de calidad porque solo hacían pruebas en Chrome para ordenador.

La mayoría de los problemas están ocultos a simple vista hasta que mueves dinero real, en lugar de limitarte a observar cómo un proveedor repasa una presentación de PowerPoint prefabricada.
Paso 6: Negocia las condiciones finales
Ya tienes los datos, los resultados de la prueba piloto y la tabla de puntuaciones; ahora utilízalos para obtener más valor de cada proveedor.
- Aprovecha tu volumen. Si puedes comprometerte a un mínimo mensual o anual, pide un descuento escalonado en las comisiones de procesamiento o un margen mejor en el modelo de intercambio más margen. La mayoría de los proveedores tiene cierto margen de negociación, pero solo si presionas.
Los compromisos de volumen mensual y los índices de devoluciones de cargos son las palancas más importantes. Solicita una tarificación basada en interchange-plus sin margen adicional en puntos básicos si procesas grandes volúmenes.
- Combina servicios con inteligencia. ¿Necesitas prevención del fraude, gestión de devoluciones de cargos o compatibilidad con múltiples divisas? Inclúyelos en la negociación. A menudo pagarás menos por los paquetes que por los servicios contratados por separado.
- Juega con la duración del contrato. Los contratos más largos pueden darte tarifas más bajas, pero no te quedes atrapado: exige una cláusula de salida anticipada o un límite a los aumentos de tarifas.
- Consigue ventajas de implementación. Solicita un mes gratuito de acceso al entorno de pruebas, la exención de las tarifas de configuración o asistencia exclusiva para desarrolladores. Las ventajas no relacionadas con las tarifas ahorran dinero y quebraderos de cabeza.
- Revisa la letra pequeña. Examina detenidamente los calendarios de liberación de reservas, las estructuras de tarifas de reembolsos y devoluciones de cargos, las penalizaciones del acuerdo de nivel de servicio y todo lo que esté «sujeto a cambios».
Cuando todo se ajuste a tus necesidades, formaliza el acuerdo. Si no es así, sigue negociando o márchate. Recuerda que el único acuerdo que merece la pena firmar es el que se adapta a tu negocio, no al de ellos.
Errores habituales y cómo evitarlos
Incluso los operadores con experiencia cometen errores al elegir una cuenta de comerciante. Estas son las mayores trampas y cómo esquivarlas antes de que te perjudiquen.
- Ignorar las tarifas ocultas. Las engañosas tarifas por lotes, extractos o cumplimiento de PCI pueden reducir silenciosamente tus márgenes.
Solución rápida: Revisa extractos reales y obliga a los proveedores a especificar todas y cada una de las tarifas antes de firmar.
- Saltarse la prueba. Confiar en la demostración comercial significa pasar por alto problemas de integración, pagos fallidos y un servicio de asistencia deficiente.
Solución rápida: Ejecuta al menos entre 50 y 100 transacciones en una prueba piloto en condiciones reales. Reembolsos, rechazos y casos extremos: detecta los fallos antes que tus clientes.
- Perseguir las tarifas anunciadas más bajas. La tarifa más barata sobre el papel no importará si pierdes ingresos por interrupciones del servicio, herramientas de fraude deficientes o asistencia lenta.
Solución rápida: Utiliza tu lista de evaluación de proveedores para equilibrar las tarifas con el rendimiento y las funciones reales.
- Planificar para hoy y no para mañana. El proveedor adecuado para tu volumen actual podría no soportar el aumento de escala o la expansión internacional.
Solución rápida: Proyecta tu crecimiento a 12 meses y evalúa la capacidad de los proveedores para gestionar nuevos métodos de pago, regiones y volúmenes.
- Firmar contratos largos sin opciones de salida. Un plazo de varios años puede ahorrarte unos euros, hasta que cambien tus necesidades y te quedes atrapado.
Solución rápida: Negocia siempre cláusulas de salida anticipada y límites de tarifas vinculados a tu volumen de procesamiento.
Evita estos errores y podrás recorrer con confianza el laberinto de las cuentas de comerciante, convirtiendo lo que parece un campo minado en una ventaja estratégica clara.
Hora de revisar
Elegir la cuenta de comerciante adecuada para el comercio electrónico no consiste en perseguir la tarifa más baja ni en dejarse deslumbrar por un panel atractivo.
Consiste en inclinar las probabilidades a tu favor: comprender el flujo de tus pagos, la estructura de tarifas y tus necesidades de integración para controlar los costes, no tu proveedor.
Haz las cuentas. Pon a prueba tus opciones. Negocia como si realmente importara, porque importa.
La cuenta equivocada agota tus beneficios y tu paciencia; la adecuada libera efectivo y te permite centrarte en hacer crecer tu negocio.
No permitas que los pagos sean la fuga silenciosa de tu operación. Audita tu configuración con regularidad, mantente atento a las nuevas tendencias de pago y no te acomodes demasiado. El comercio minorista y la tecnología de pagos nunca se detienen.
El comercio minorista nunca se detiene, y tú tampoco deberías hacerlo. Suscríbete a nuestro boletín para recibir las últimas ideas, estrategias y recursos profesionales de los principales líderes del comercio minorista que están dando forma al sector.
Preguntas frecuentes sobre cuentas comerciales de comercio electrónico
Este es el momento de plantear las preguntas que quizá te estés haciendo ahora mismo frente a la pantalla y responderlas lo mejor que podamos.
¿Qué requisitos debo cumplir para obtener precios de intercambio más margen?
Los precios de intercambio más margen suelen estar disponibles para comercios que procesan al menos entre 50.000 y 100.000 $ al mes, tienen un historial limpio de contracargos y presentan una documentación sólida para la evaluación de riesgos.
Para cumplir los requisitos, prepárate para compartir entre 6 y 12 meses de extractos de procesamiento, demostrar unas tasas bajas de disputas y proporcionar pruebas de la entidad comercial, el EIN y el cumplimiento de PCI.
Al alcanzar esos umbrales, pagarás los costes brutos de intercambio más un pequeño margen; es decir, solo pagarás un poco más de lo que cobran las redes de tarjetas.
¿Qué documentos se necesitan para la solicitud?
Como mínimo, necesitarás la documentación de constitución de tu empresa (escritura de constitución o documentos de la LLC), el número de identificación fiscal federal (EIN), un cheque anulado de la cuenta comercial y un documento de identidad expedido por la Administración (permiso de conducir o pasaporte).
Los procesadores también solicitarán entre 3 y 6 meses de extractos de procesamiento para evaluar tu volumen y perfil de contracargos. Los comercios de alto riesgo o gran volumen podrían tener que presentar una certificación PCI DSS, descripciones de productos o servicios y cartas de referencia bancaria.
¿Cómo puedo probar las herramientas de prevención del fraude antes de comprometerme?
La mayoría de los proveedores ofrecen entornos de pruebas en los que puedes simular transacciones normales y de alto riesgo. Crea casos de prueba que activen discrepancias de AVS, rechazos sucesivos o controles de velocidad y, después, evalúa cómo se activan las reglas y cómo aparecen las alertas en el panel de control.
Ajusta los umbrales y la configuración de reintentos para encontrar el equilibrio adecuado entre bloquear el fraude y evitar falsos rechazos. Después, revisa los registros y los datos de los webhooks para garantizar la precisión antes de pasar al entorno de producción.
¿Puedo pasar de una tarifa fija a intercambio más margen más adelante?
Sí, muchas pasarelas y agregadores te permiten comenzar con un plan de tarifa fija y migrar a intercambio más margen cuando cumplas los criterios de volumen o riesgo.
Al negociar el acuerdo inicial, confirma las condiciones de migración: asegúrate de que no haya tarifas de configuración ocultas, de que tus datos históricos se transfieran y de que entiendas cualquier periodo de preaviso o cambio contractual necesario para realizar el cambio.
¿Cuál es la mejor forma de supervisar el rendimiento continuo?
Configura alertas en tiempo real para las métricas clave: tasas de aprobación por debajo del 95 %, ratios de contracargos superiores al 0,5 % o retrasos en la liquidación que superen tu SLA.
Programa revisiones mensuales o trimestrales de tu matriz de puntuación ponderada (comisiones pagadas, tiempos de respuesta del soporte y uso de funciones) para detectar el aumento gradual de los costes o deficiencias del servicio. Las auditorías periódicas de los extractos y los registros de rechazos te ayudarán a detectar anomalías antes de que se agraven.
¿Cuánto suelen tardar los procesos de aprobación y liquidación?
Los plazos de evaluación de riesgos varían según el proveedor y el perfil de riesgo. Las cuentas comerciales estándar suelen aprobarse en un plazo de 3 a 5 días laborables una vez completada la solicitud, y los fondos se abonan en tu banco entre 1 y 3 días después de la fecha de la transacción.
Las solicitudes de alto riesgo pueden tardar entre 2 y 4 semanas en aprobarse y podrían requerir mayores reservas renovables, así que planifícalo en consecuencia y ten preparados planes de pago provisionales para evitar problemas de liquidez.

