

Betalningshantering för handlare: komplett guide 2026

Mastercard säger att små företag som accepterar digitala betalningar växer dubbelt så snabbt som de som inte gör det. Min egen erfarenhet bekräftar detta.
Jag drev en second hand-butik på Instagram 2020. Från mitt sovrum. Mitt under pandemins höjdpunkt.
Tänk om jag bara hade erbjudit postförskott som betalningsalternativ. Mina kunder hade fysiskt ryggat tillbaka vid tanken på flottiga sedlar fulla av bakterier.

Dessutom lade jag märke till att företag som endast accepterade betalningar mot postförskott hade fler orderavbokningar än vi hade. Kunder ändrar sig ganska ofta i sista minuten.
Ett enkelt tryck eller klick kan göra stor skillnad i kassan.
Så vad innebär egentligen betalningshantering för handlare? Hur ser verksamheten bakom kulisserna, utmaningarna och lösningarna ut?
Jag går igenom allt du behöver veta.
Känner du för att lyssna på innehållet i det här inlägget som en (på något sätt) naturligt klingande dialog mellan AI-värdar? Då provar vi:
Vad är betalningshantering för handlare?
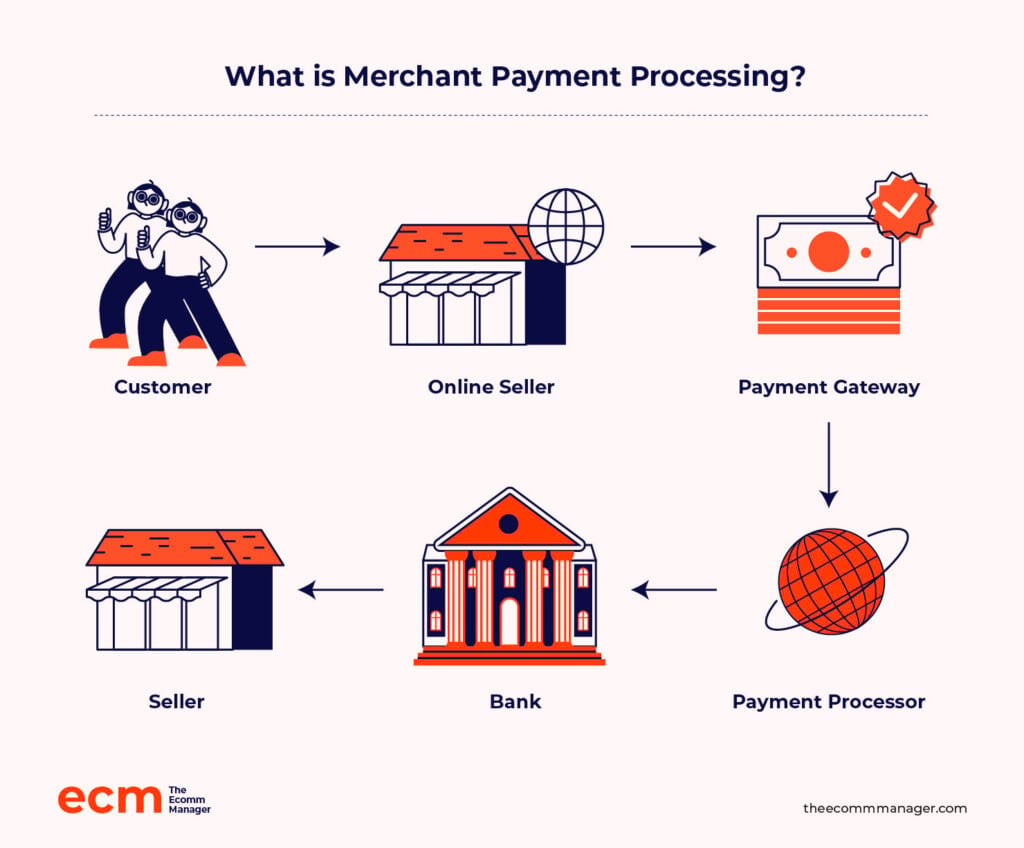
Betalningshantering för handlare är i grunden ett partnerskap.
Du samarbetar med en betaltjänstleverantör för att ta emot nätbetalningar från dina kunder via kreditkort, betalkort, digitala plånböcker med mera.
Som ersättning för att hantera dessa försäljningar tar betaltjänstleverantören ut en mindre avgift och sätter in det återstående beloppet på företagets bankkonto.
Varför är betalningshantering för handlare viktigt för e-handel?
Poängen med e-handel är inte bara att ha en snygg webbplats och häftiga produkter.
Affären slutförs i kassan. I nätvärlden går 18 % av potentiella försäljningar förlorade på grund av en svår och tidskrävande kassaprocess.
En betaltjänstleverantör för handlare är den digitala kassan för din nätbutik, som gör transaktionerna säkra och enkla.
Men det handlar om mer än att bara dra kortet digitalt. Här är varför:
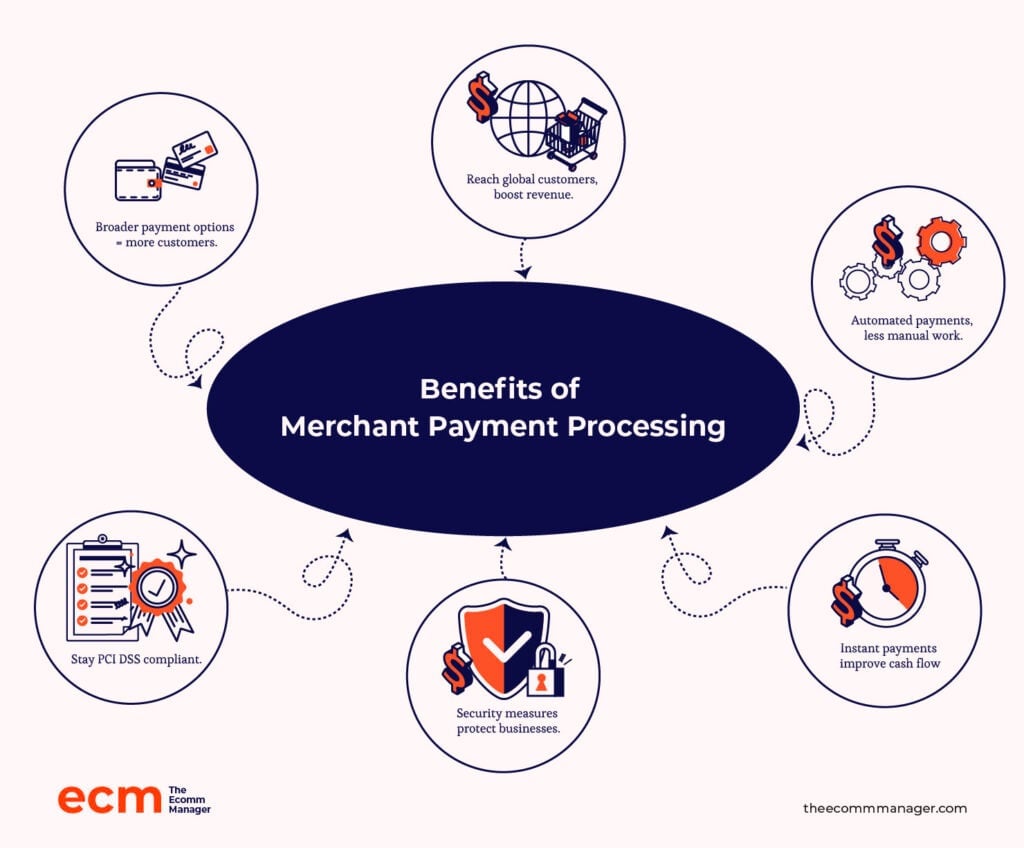
- Flera betalningsmetoder. Företag som accepterar kreditkort, betalkort och digitala plånböcker tillgodoser ett bredare spektrum av kundpreferenser, vilket ökar försäljningen.
- Ökade försäljningsmöjligheter. E-handel är beroende av elektroniska betalningar för att nå globala konsumenter. Jämfört med fysiska butiker utökar detta marknadsräckvidden avsevärt, vilket leder till högre intäkter och försäljning.
- Effektiviserad verksamhet. Automatisering av betalningsinsamlingen eliminerar behovet av att hantera kontanter eller checkar manuellt. Denna effektivitet frigör i sin tur resurser och minskar antalet fel.
- Snabbare betalningshantering. Elektroniska betalningar behandlas nästan omedelbart, vilket ökar kassaflödet. Finansiell stabilitet, kostnadshantering och tillväxt är alla beroende av snabb tillgång till kapital.
- Minskad risk för bedrägerier. Betalningsförmedlare skyddar både företag och kunder med avancerade säkerhetsåtgärder.
- Efterlevnad av betalningsstandarder. Betaltjänstleverantörer säkerställer att företag följer PCI DSS-reglerna. (Mer om detta snart.)
Ska inte förväxlas med …
Transaktionsprocessen styrs av ett komplext nätverk av finansinstitut, teknikleverantörer och tillsynsmyndigheter.
Det här är några oberoende aktörer:
- Betalningsgatewayer. Tekniken kopplar handlarens webbplats eller försäljningsställe till bankens inlösennätverk.
- Betalningsförmedlare. Företagen i denna kategori hanterar de tekniska aspekterna av transaktionshanteringen, inklusive kommunikationen med kortnätverk och banker.
- Inlösande banker. Detta är de institut som hjälper handlare att acceptera kort.
Däremot omfattar betalningshantering för handlare allt från säkert mottagande av betalningar till förebyggande av bedrägerier, från avstämning av transaktioner till kundsupport.
6 viktiga delar av betalningshantering för handlare
Nu ska vi titta på de viktigaste aktörerna som gör varje dragning, tryckning eller klickbetalning möjlig.
1. Handlarkonto
Du är en handlare om du tar emot betalningar från kunder, oavsett om du driver en stor e-handelsverksamhet eller säljer onlinekurser som konsult.
Ett handlarkonto är inte samma sak som ditt vanliga företagsbankkonto. Det här är särskilda konton som är utformade för att hantera kundbetalningar – vanligtvis elektroniska betalningar som kreditkort.
Det fungerar som företagets väntrum för pengar, där de hålls tills de når ditt huvudkonto.
2. Betalningsgatewayer
En betalningsgateway är en digital bro mellan företag, kunder och finansinstitut för både betalningsmetoder online och på plats.
Det är i princip det som gör det möjligt för dina kunder att betala för onlineköp eller blippa sitt kort i din butik.
Dessa betalningsgatewayer skyddar känsliga betalningsuppgifter under överföringen, förhindrar obehörig åtkomst och kopplar din kassaprocess till betalningsförmedlaren.
3. Betalningsförmedlare
En betalningsförmedlare är den dolda arbetshästen bakom varje transaktion.
Det är den mekanism som ser till att korttransaktioner inte bara försvinner ut i tomma intet. Betalningsförmedlaren tar hand om allt från den första blippningen eller dragningen till det ögonblick då pengarna når företagets bankkonto.
4. Kortnätverk
Ett kortnätverk, som Visa, Mastercard, American Express eller Discover, möjliggör kommunikation och transaktioner mellan alla parter som deltar i en transaktion.
De fungerar som globala förbindelselänkar och fastställer reglerna och de tekniska standarderna som gör det enkelt att samverka mellan olika banker och betalningssystem, oavsett plats eller valuta.
5. Inlösande banker
Inlösande banker möjliggör kortbetalningar genom att tillhandahålla handlarkonton till handlare. Se dem som din finansiella allierade, som täcker återbetalningar och tvister för handlarens räkning.
6. Utfärdande banker
Den utfärdande banken, som utfärdar kredit- och betalkort till konsumenter, finns på andra sidan av transaktionen.
Deras uppgift är att godkänna transaktioner genom att kontrollera att kortinnehavaren har tillräckligt med tillgängliga medel eller kredit för att genomföra köp. Dessutom hanterar den utfärdande banken kundkonton och tillhandahåller medel till den inlösande banken.
Betalningsförmedlare jämfört med handlarkonto
För att företag ska kunna ta emot elektroniska betalningar är både betalningsförmedlare och handlarkonton nödvändiga.
De har dock olika roller.
Tänk på betalningsförmedlaren som en motorväg som underlättar överföringen av pengar mellan kundens bank och handlarens bank.
Ett handlarkonto fungerar däremot som en säker rastplats längs motorvägen och håller tillfälligt pengarna tills företagets vanliga bankkonto är redo att ta emot dem.
Här är några viktiga skillnader mellan de två:
| Betalningsförmedlare | Handlarkonto | |
|---|---|---|
| Roll | Systemet som hanterar godkännande och behandling av betalningar. Det är ”motorvägen” som flyttar pengar mellan banker. | En särskild typ av konto som tillfälligt håller dina pengar innan de överförs till ditt huvudsakliga bankkonto. Den säkra ”rastplatsen” för dina pengar. |
| Funktion | - Kommunicerar med banker för att verifiera och godkänna transaktioner. - Överför pengar mellan kunders och handlares konton. | - Samlar in och håller betalningar från kunder. - Väntar med att frigöra pengarna till företagets bankkonto efter behandlingen. |
| Interaktion | Arbetar i bakgrunden under varje transaktion och säkerställer att pengarna flyttas på ett säkert sätt. | Du kontrollerar det för att se dina inkommande betalningar innan de når företagets huvudsakliga bankkonto. |
| Avgifter och kostnader | - Kan omfatta startavgifter, transaktionsavgifter och månadsavgifter. - Kostnaderna varierar beroende på leverantör, bransch och transaktionsvolym. | - Kan omfatta månadsavgifter, avgifter för återbetalningar och transaktionsavgifter. - Kostnaderna beror på leverantören och typen av transaktion. |
Så fungerar betalningshantering för handlare
Betalningshanteringen för handlare är en process i flera steg som på ett säkert och effektivt sätt flyttar pengar från en kunds konto till ett företags konto, så att köp kan genomföras.
Så här fungerar det, några vanliga utmaningar och lösningar samt betydelsen av säkerhet och efterlevnad genom hela processen:
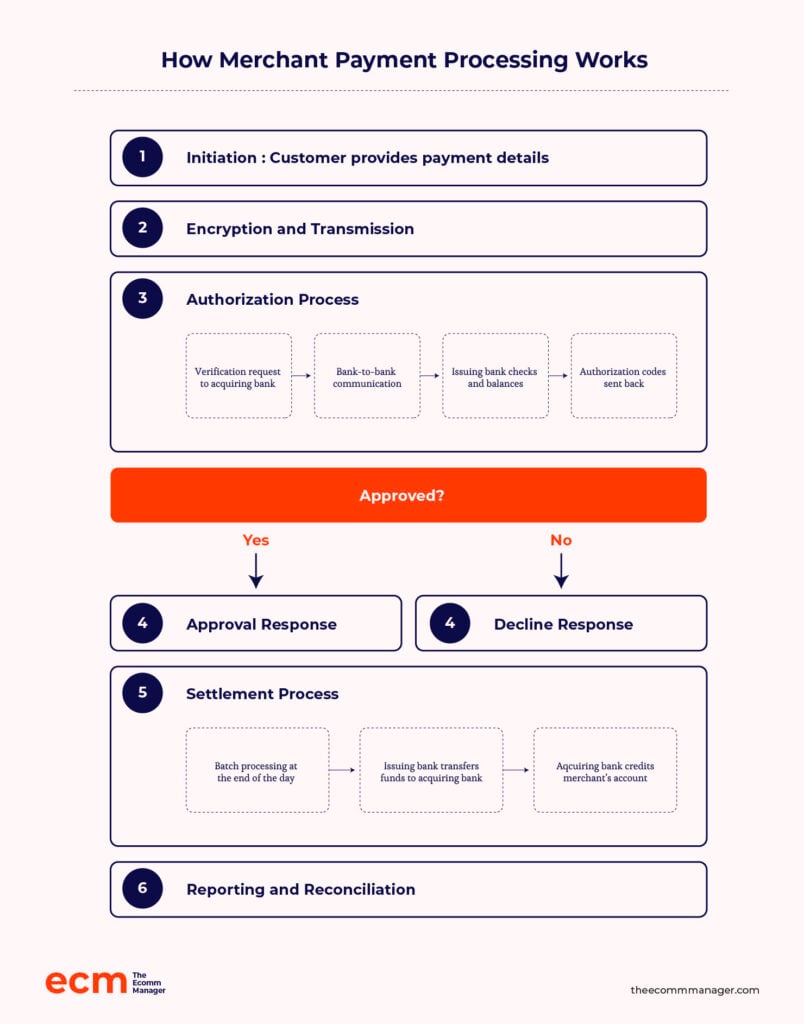
Processen
En onlinebetalnings resa börjar här.
1. Initiering
Kunden anger sina betalningsuppgifter vid försäljningsstället.
Det kan innebära att dra eller sätta in ett fysiskt kort i en terminal, ange kortuppgifter online eller via telefon eller använda alternativa betalningsformer som digitala plånböcker.
2. Kryptering och överföring
För att skydda betalningsinformationen under överföringen krypteras den omedelbart. Här säkrar en betalningsgateway kanalen och skickar krypterade data till betalningsförmedlaren.
Detta är utan tvekan det viktigaste steget och säkerställer att kundens betalningsuppgifter når fram utan att digitala banditer kommer åt dem.
3. Godkännande
I detta steg ingår flera processer:
- Verifieringsbegäran. Betalningsförmedlaren skickar transaktionsuppgifterna (belopp, handlar-ID med mera) till den inlösande banken.
- Kommunikation mellan banker. Den inlösande banken skickar begäran till den utfärdande banken (kundens bank).
- Kontroller och avvägningar. Den utfärdande banken verifierar kortuppgifterna, kontrollerar kreditgränsen och bedömer säkerhetsriskerna.
- Auktoriseringskod. Banken skickar tillbaka en kod som anger om transaktionen har godkänts eller nekats.
4. Svar
När auktoriseringskoden har tagits emot informerar betalningsförmedlaren omedelbart företaget (och ofta kunden) om transaktionens status.
Om den godkänns kan försäljningen fortsätta.
Om den däremot nekas måste företaget informera kunden och eventuellt erbjuda alternativa betalningsalternativ.
5. Avräkning
De flesta transaktioner avräknas i omgångar i slutet av dagen eller vid en annan fördefinierad tidpunkt. Därefter överför den utfärdande banken pengar till den inlösande banken.
Slutligen krediterar den inlösande banken handlarens konto med transaktionsbeloppet minus behandlingsavgifterna.
6. Rapportering och avstämning
Företaget och finansinstituten sparar båda detaljerade register. Företagen jämför sina försäljningsregister med kontoutdragen för att säkerställa att uppgifterna stämmer.
Dokumentationen är nödvändig om det uppstår avvikelser eller återkrav.
Vill du slippa huvudvärk vid månadsslutet? Automatisera dina avstämningar med verktyg från vår sammanställning av programvara för betalningsavstämning.
Säkerhet och efterlevnad
År 2006 bildade stora kortvarumärken som Visa, Mastercard och andra rådet för säkerhetsstandarder inom betalkortsbranschen (PCI SSC) för att hantera problem med datasäkerhet och bygga förtroende i betalningsekosystemet.
Rådets uppdrag var, och är, att skapa och upprätthålla standarder för datasäkerhet och säkerställa att alla företag som hanterar kreditkortsinformation gör det på rätt sätt.
FÖRFATTARENS TIPS
De illvilliga aktörerna sover aldrig, och det bör inte heller dina säkerhetsstandarder göra. På samma sätt som hot och teknik utvecklas gör även PCI DSS det.
De som hanterar kortinnehavaruppgifter, inklusive handlare och betalningsförmedlare, bör känna till de nya kraven i version 4.0.

PCI DSS 4.0 har ett helhetsorienterat förhållningssätt till säkerhet och åtkomstkontroll.
⚠️Dessutom kan bristande efterlevnad av PCI leda till böter på upp till $500,000. Så läs på!
PCI-efterlevnad är den globala guldstandarden för säkerhet kring kortinnehavaruppgifter.
Alla företag som tar emot eller behandlar betalningar omfattas av denna lag, som ska skydda konsumenter och minimera bedrägerier och dataintrång.
Men vad händer när betaltjänsterna är osäkra?
Vi tittar på ett verkligt betalningsmisstag.
Prislappen för Home Depots dataintrång
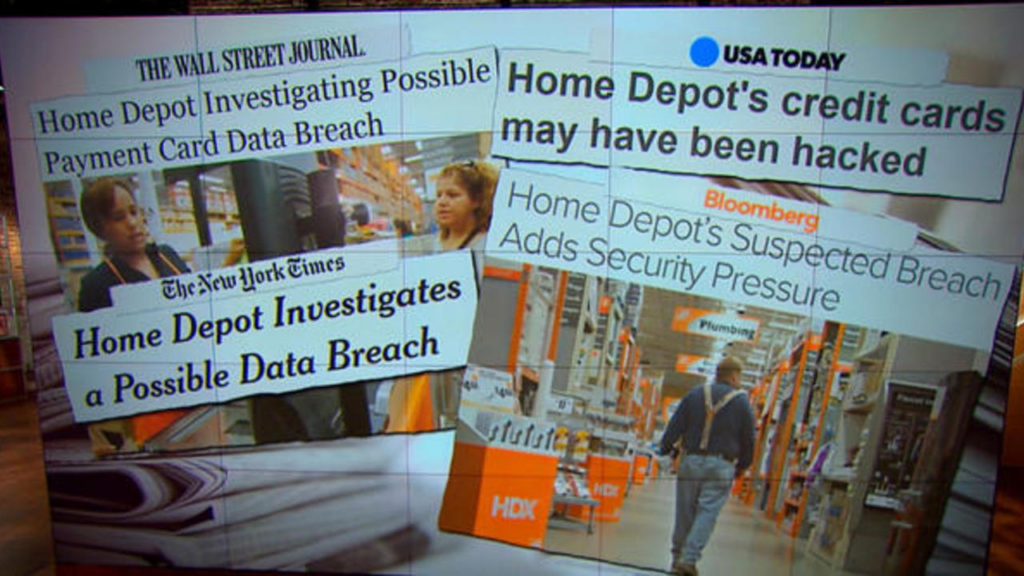
Home Depots dataintrång 2014 var inget litet misstag. Detta var ett av de största dataintrången i kassasystem som någonsin registrerats.
Hackarna tog sig elegant in i systemet med stulna inloggningsuppgifter från en tredje part och fick tillgång till över 50 miljoner kreditkortsnummer och 53 miljoner e-postadresser.
Från april–september 2014 hade de obehindrad åtkomst i fem månader. De ekonomiska konsekvenserna var, som du kan föreställa dig, allvarliga.
Home Depot betalade ut $134.5 miljoner till kreditkortsföretag och banker, samt $19.5 miljoner till kunder och $25 miljoner till finansinstitut. Det är inte allt…
Sedan kom stämningarna. De regulatoriska böterna. En efter en, och var och en en påminnelse om att företaget inte skyddar sina kunder.
Nya, förbättrade säkerhetsåtgärder infördes – ett kostsamt plåster på ett gapande sår.
Ytterligare $17.5 miljoner gick till en uppgörelse med 46 delstater och Washington, DC. Home Depot var också tvunget att anställa en erfaren CISO, utbilda sin personal och förstärka sin säkerhet.
Ofta ser handlare PCI-efterlevnad som inget mer än en övning i att kryssa i en ruta.
Men de går miste om möjligheten som detta innebär: en chans att ta ett steg tillbaka och göra en heltäckande utvärdering av sina datahanteringsrutiner.
En stark säkerhetsstrategi börjar med att förstå var, hur och enligt vilka regler dina data lagras, används och skyddas.
Utmaningar och lösningar
Digitala betalningstransaktioner omfattar mycket logistik – därför finns det naturligtvis gott om utmaningar. Jag samlade in information från 33 ägare av e-handelsföretag – av dem berättade fyra varumärken om de utmaningar de möter med betalningshantering som småföretag.
Så vilka är dessa utmaningar och hur löser de dem?
1. Pretty Moment har problem med att hantera och lösa återkrav
\u003cspan style=\u0022font-weight: 400;\u0022\u003eTrots kravet på att följa PCI DSS:s stränga standarder är en av de \u003c/span\u003e\u003cb\u003eframträdande utmaningar vi ofta brottas med att hantera och lösa återkrav\u003c/b\u003e

Varför händer detta?
Detta inträffar vanligtvis när en kund bestrider en debitering, vilket potentiellt påverkar våra intäkter.
Har de hittat ett sätt att komma runt problemet?
Vi har lärt oss att hantera dem effektivt genom tydlig kommunikation och genom att erbjuda kundservice av hög kvalitet.
2. Best Online Cabinets har svårt att hantera flera betalningsmetoder
Josh Qian, operativ chef och medgrundare av företaget, förklarar varför:
Kunder föredrar olika alternativ, från kreditkort till digitala plånböcker, och det kan vara en stor utmaning att säkerställa en sömlös integration mellan alla dessa plattformar.
Dessutom…
Hantering av internationella transaktioner leder ofta till problem som valutaomräkningsavgifter och varierande efterlevnadsregler, vilket kan komplicera vår verksamhet.
Har de hittat ett sätt att lösa detta problem?
För vår lösning för betalningshantering valde vi en leverantör som specialiserar sig på e-handel och erbjuder anpassningsbara funktioner.
Denna flexibilitet gör det möjligt för oss att anpassa betalningsupplevelsen efter våra kunders preferenser samtidigt som vi tillhandahåller omfattande analyser för att följa transaktionernas resultat.
3. The Laundry Basket LLC har problem med transaktionsavgifter
En av de största utmaningarna är att hantera transaktionsavgifter – de ökar snabbt, särskilt vid försäljning i stora volymer,

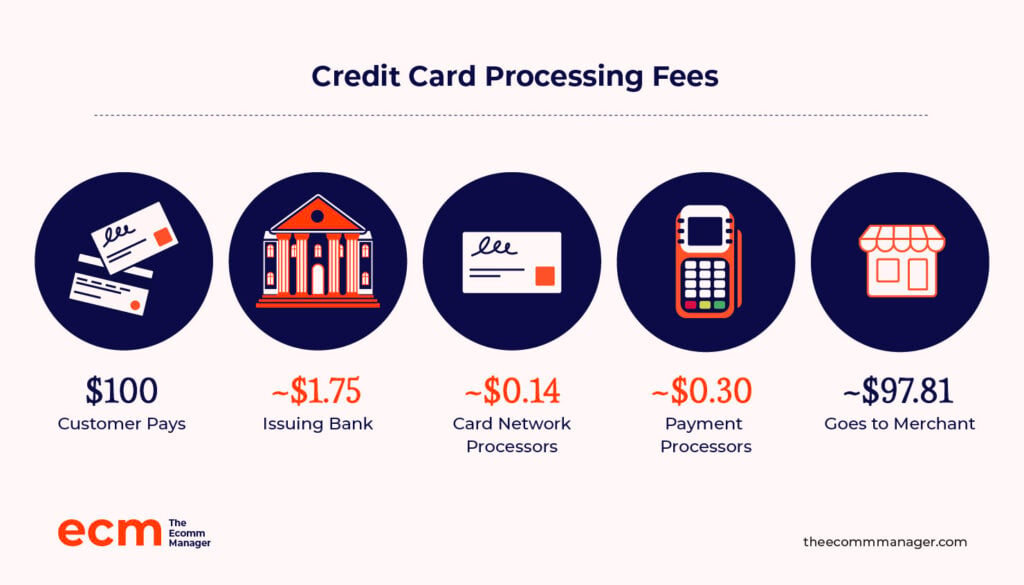
Den genomsnittliga avgiften för betalningshantering är 1.5% till 3.5%, men det finns ingen lösning som passar alla.
Du kommer sannolikt att behöva betala olika avgifter beroende på vilken typ av verksamhet du bedriver, hur många transaktioner du hanterar och vilka typer av kort du accepterar.
Har de hittat ett sätt att lösa detta problem?
Vi använder Stripe för vår betalningshantering eftersom tjänsten är tillförlitlig och användarvänlig.
Det jag litar mest på är deras starka säkerhetsfunktioner – att veta att mina kunders uppgifter är säkra ger mig sinnesro.
Dessutom är kundsupporten bra, och det gör en enorm skillnad när ett problem uppstår.
Som jämförelse har Stripes transaktioner på plats med deras kreditkortsterminaler en konkurrenskraftig avgift på bara 2.7% plus 5 cent per transaktion.
För varje genomförd onlinetransaktion med kort eller digital plånbok tar Stripe ut en grundavgift på 2.9% plus en fast avgift på $0.30.
4. The Trade Table har problem med bedrägliga transaktioner
Forrest Webber driver ett litet e-handelsföretag som specialiserar sig på högkvalitativa hemprodukter.
Deras vanligaste utmaning är bedrägliga transaktioner. När någon använder ett kort utan kortinnehavarens tillstånd är det en bedräglig betalning.
Tänk dig det här:
En tjuv använder ett stulet kreditkortsnummer för att köpa något från din webbutik (säg en kollektion kläder med pappaskämt som tema).
Kanske går betalningen igenom.
Men när den riktiga kortinnehavaren upptäcker den här obehöriga debiteringen kontaktar hen sin bank och begär en återbetalning. Även om du försöker bestrida den kommer kortinnehavaren att vinna om transaktionen faktiskt är bedräglig.
Har de hittat ett sätt att komma runt det här problemet?
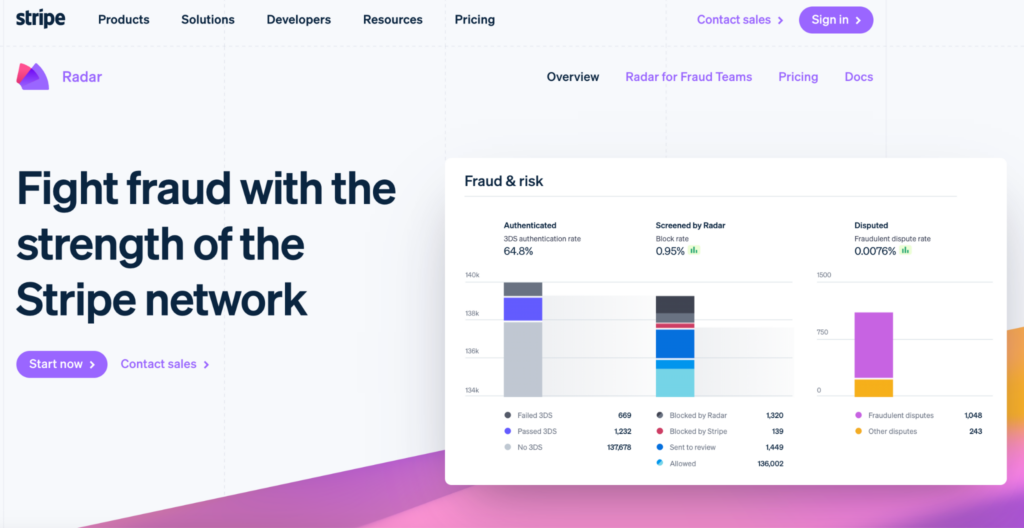
Webber förklarar att de minskar den här risken genom att ”använda Stripes Radar-verktyg, som använder maskininlärning för att upptäcka och förhindra potentiella bedrägerier.”
Utöver ovanstående var fördröjningar i betalningshanteringen och misslyckade kortbetalningar andra stora problem.
Så väljer du de bästa betalningslösningarna för handlare
Att välja rätt betalningslösning för handlare är inte en lek där man försöker fästa svansen på åsnan – du behöver precision, inte blind tur.
Eftersom det här beslutet kommer att påverka ditt resultat, kundupplevelsen och företagets övergripande framgång direkt.

Av de 33 e-handelsexperter jag pratade med litar 17 av dem på Stripe som sin primära betalningslösning för handlare. Det här kan visserligen vara ett litet urval, men majoriteten har sagt sitt.

Stripe kan ha en trogen fanbas – men de återstående 48,48 % föredrar andra lösningar, vilket är en betydande del av marknaden.
Så vilka är några viktiga saker att tänka på när man väljer betalningslösning för handlare?
Här är vad jag kom fram till, och här är vad andra e-handelsföretag har att säga:
1. Priset spelar roll
Låt dig inte bländas av tjusiga funktioner.
Jämför leverantörer av betalningslösningar för handlare utifrån deras transaktionsavgifter samt månadsavgifter. Håll utkik efter dolda avgifter, som interchange-avgiften, och se till att du förstår alla avtalsförpliktelser.
För Jonathan Goldberg, vd och koncernchef för Kimberifre, passar Square utmärkt.
Varför?
Vi uppskattar särskilt att de tar ut en fast avgift oavsett vilken typ av kreditkort som används, vilket förenklar saker för oss och säkerställer förutsägbara kostnader.
Squares prissättning är transparent, vilket vi värdesätter högt, och deras tekniska lösningar är enkla att använda och integreras väl med vårt QuickBooks-system.
Squares tydliga prissättning, enkla integration och starka teknikerbjudanden gör det till ”vår främsta betalningslösning.”
2. Kundsupport är avgörande
En smidig transaktion är viktig, men när något går fel, till exempel vid fel i kreditkortsbetalningar, behöver du pålitlig support.
Ta en titt på recensionerna och välj helst ett företag som erbjuder kundsupport dygnet runt, alla dagar i veckan.
Poalo Piscatelli, ägare och vd för Alarm Relay, litar på Stripe.
Varför?
När vår verksamhet växer kan Stripe hantera fler transaktioner utan problem, vilket är viktigt för våra framtida planer.
Vi litar på Stripe eftersom tjänsten används av många och har ett gott rykte, och dessutom erbjuder de utmärkt kundsupport när vi behöver hjälp.
3. Säkerhetsfunktioner
Informationen du samlar in om dina kunder är mycket värdefull. Se till att din leverantör följer PCI-efterlevnadsstandarder och erbjuder avancerade säkerhetsåtgärder.
Eftersom bedrägerier är ett stort problem inom e-handel förlitar sig Gavin Yi, grundare och vd för Yijin Hardware, på ”Authorize.net för dess omfattande säkerhetsfunktioner och starka åtgärder mot bedrägerier. Implementeringen av tokenisering och avancerade säkerhetsprotokoll säkerställer skyddet av vår kundinformation.”
Dessutom kan Yijin Hardware, eftersom deras integration av mobila betalningar fungerar smidigt, erbjuda ”olika alternativ utan krångel.”
Gavin framhäver också systemets utmärkta tillförlitlighet, med mycket kort driftstopp.
4. Integrationer och unika verksamhetsbehov
Betalningslösningen du väljer bör inte störa ditt befintliga arbetsflöde.
Se till att allt är integrerat med din e-handelsplattform, ditt bokföringsprogram och andra viktiga verktyg.
På Klatch Coffee är till exempel en viktig del av e-handelsstrategin prenumerationsbetalningar för automatisk leverans av kaffe.
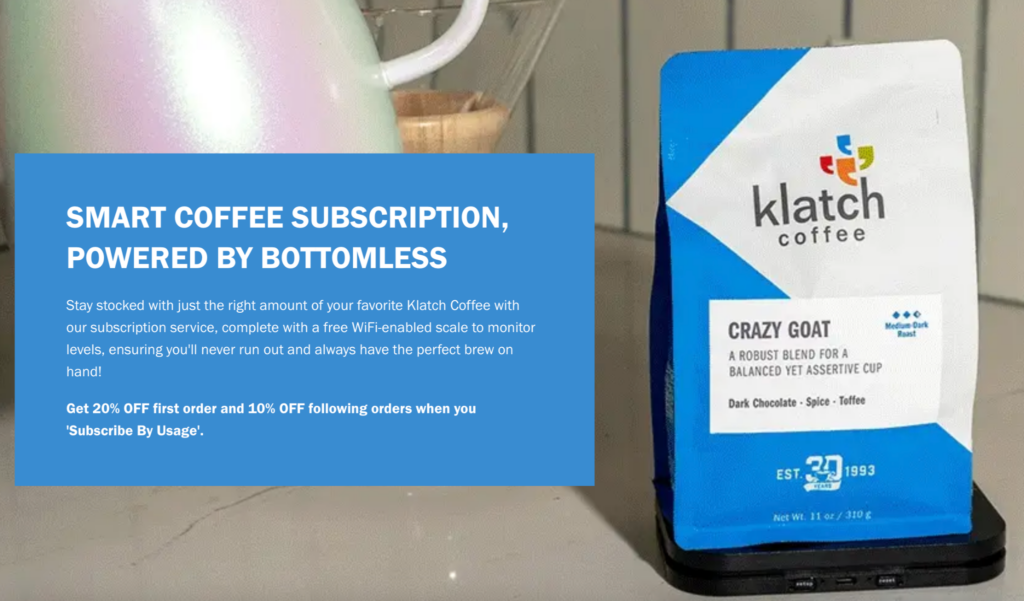
Därför säger Justin Christopher, chef för e-handel och marknadsföring:
”Alla betalningslösningar för handlare måste först vara tillgängliga på Shopify, vår valda e-handelsplattform,” och dessutom måste den vara utformad ”för att uttryckligen stödja prenumerationer på Shopify och hantera de återkommande beställningarna.”
Detta särskilda verksamhetsbehov ”begränsar, enligt hans åsikt, de betalningslösningar som är tillgängliga för handlare som erbjuder prenumerationer.”
Ta dessutom hänsyn till verksamhetens individuella behov.
Behöver du stöd för flera valutor eller specifika betalningsmetoder? Välj en skalbar lösning som kan växa med din verksamhet när den expanderar.
Bradley Fry, ägare av PinProsPlus, har valt Braintree specifikt eftersom verktyget kan ”hantera flera betalningsmetoder, inklusive PayPal och Apple Pay.”
5. Användarupplevelse och användarvänlighet
När du väljer en betalningslösning för handlare bör du ta hänsyn till användarens perspektiv.
Leta efter lösningar med smidiga kassaprocesser och rena, lättöverskådliga användargränssnitt. Ju färre steg och klick som krävs för att slutföra en betalning, desto bättre.
Av denna anledning använder Sergio Pedemonte, vd för Your House Fitness, flera betalningslösningar.
Så här fungerar det:
Vi använder Stripe, som jag tycker är ett av de bästa alternativen, särskilt eftersom det möjliggör anpassning och erbjuder användbara API:er.
PayPal är ett annat alternativ, eftersom många kunder föredrar att betala via PayPal. Dessutom använder vi Square för transaktioner på plats.
Square är utmärkt eftersom tjänsten erbjuder fasta priser och en mängd funktioner, vilket gör den till ett utmärkt försäljningssystem.
Hur gynnar detta deras verksamhet och deras kunder?
Dessa plattformar gynnar vår verksamhet genom att erbjuda flexibilitet och bekvämlighet för både oss och våra kunder.
Med Stripe kan vi anpassa många funktioner, vilket gör att vi kan skräddarsy användarupplevelsen och verksamhetens processer på vår webbplats.
PayPal är lika värdefullt, eftersom vissa kunder föredrar att använda tjänsten trots den fasta avgiften, vilket överlag har fungerat bra för oss.
Och varför litar Sergio på dem?
Jag litar på dessa plattformar eftersom de har en beprövad historik.
Jag har använt dem i över åtta år, och de fortsätter att vara branschledande och levererar konsekvent positiva resultat.
FÖRFATTARENS TIPS
Om din verksamhet är redo att expandera globalt, låt inte din betalningsgateway vara hemmakär. Leta efter en som stöder kortnätverk och betalningsmetoder som är populära utanför din primära region.
Visa, Mastercard och American Express dominerar till exempel den amerikanska kreditkortsmarknaden, men UnionPay dominerar den globala marknaden och hade 40,03 % av marknadsandelen 2023
De bästa betalningslösningarna för handlare att titta närmare på
Kunderna har sagt sitt – de vill ha bekvämligheten och snabbheten hos digitala betalningar, både online och i butik.
Hela 73 % föredrar kontaktlösa betalningar, betalkortsbetalningar eller kreditkortsbetalningar.
Företag, stora som små, måste anpassa sig. Som handlare behöver du välja lösningar som kombinerar funktionalitet, säkerhet och kostnadseffektivitet på ett perfekt sätt.
Här är några av våra främsta rekommendationer inom viktiga kategorier för att förenkla ditt beslutsfattande:
Betalningsförmedlare
Ja, Stripe ligger i topp i mina efterforskningar, men det är värt att ta en titt på vår lista över de 10 främsta programvarulösningarna för betalningshantering för att hitta det som passar just din verksamhets behov:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Betalningsgateways
På samma sätt kanske en betalningsgateway som fungerar bra för ett annat e-handelsföretag inte passar dig.
Här är vår kortlista över de bästa leverantörerna av betalningsgateways på marknaden just nu:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Programvara för bedrägeribekämpning
8 % av intäkterna online löper risk att drabbas av bedrägerier. Och vem får stå för dessa kostnader? Det blir troligen handlaren – det vill säga du.
Du behöver alltså investera i gedigen programvara för bedrägeribekämpning. Här är vad vi har åt dig:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Nöj dig inte med att bara hantera bedrägerier – överlista dem. Utforska dessa certifieringar inom förebyggande av e-handelsbedrägerier för att stärka ditt försvar, eller kolla in programvara med öppen källkod för betalningshantering om du vill ha mer kontroll över din betalningssäkerhet.
Få det att regna (digitalt)
Slipp fumla med kontanter eller oroa dig för avvisade checkar. Det här är 2000-talet, kära läsare.
Vi har gått igenom grunderna, utmaningarna och till och med skräckhistorierna (vi tittar på dig, Home Depot). Men saken är den: välj rätt betalningslösning för handlaren, så är du hemma.
Säkerheten spelar roll. Allt handlar om användarupplevelsen. Och prissättningen? Låt oss bara säga att din plånbok också har åsikter.
Stripe, PayPal, Square – de stora aktörerna finns där av en anledning. Men ignorera inte utmanarna. Ibland har den perfekta lösningen en mindre kostym.
E-handelns värld rör sig snabbt – och det gör du också. Prenumerera på vårt nyhetsbrev med de senaste insikterna för e-handelschefer från ledande experter inom branschen.
Vanliga frågor om betalningshantering för handlare
Eftersom vi har lovat dig allt du behöver veta kommer här lite till!
Hur väljer jag en leverantör av handlaravtal?
Ditt företags behov avgör vilken typ av leverantör av handlaravtal som passar bäst för dig. Medan en liten nätbutik kan dra nytta av Squares enkelhet, kanske ett snabbväxande teknikföretag föredrar Stripes skalbarhet. Högriskbranscher som CBD kräver handlaravtalstjänster som tar på sig risken.
Det viktiga är att hitta rätt lösning utifrån dina individuella behov.
ELI5: Varför behöver jag en leverantör av handlartjänster?
Du behöver en leverantör av handlartjänster för att kunna ta emot kredit- och betalkortsbetalningar från dina kunder. Men de erbjuder mycket mer än att bara dra ett kort.
De är din ekonomiska concierge som underlättar smidiga transaktioner, skyddar data och ger värdefulla insikter om ditt företag.

