

Så väljer du ett handlarkonto för e-handel 2026

Avgifter för betalningshantering, återkrav och dolda kostnader kan i det tysta urholka dina marginaler inom e-handel om de inte övervakas noggrant. Att förstå dessa delar är avgörande för att upprätthålla sunda vinstmarginaler.
Ett dedikerat handlarkonto gör det möjligt för företag att förhandla om priser, införa avancerat bedrägeriskydd och få tillgång till detaljerade transaktionsrapporter, vilket ger större kontroll över den ekonomiska verksamheten jämfört med standardiserade helhetslösningar.
Att hålla handlarkonton, betalningsportaler och betalningsförmedlare separerade ger e-handelsföretag större flexibilitet när det gäller integration, förhandling och byte av leverantör jämfört med paketerade lösningar.
För internationell framgång bör du se till att ditt handlarkonto stöder transaktioner i flera valutor och olika betalningsmetoder, så att konsumenternas förväntningar uppfylls och förlorad försäljning på grund av betalningshinder undviks.
Förstå avgiftsstrukturer med fast avgift, differentierade avgifter och utväxlingsavgift plus påslag. Välj transparens för att undvika dolda kostnader och förhandla fram bättre villkor, så att du håller kostnaderna för betalningshantering under kontroll.
Betalningshantering: den del av din e-handelsverksamhet som är förvirrande avsiktligt – och i tysthet urholkar dina marginaler om du inte håller koll.
Du tror att du får en rättvis affär, men sedan dyker behandlingsavgifter, återbetalningar efter kortreklamationer och slumpmässiga radposter upp och äter av din vinst.
Alla leverantörer säger samma sak: ”låga avgifter, snabb installation och support dygnet runt.” De flesta levererar dolda avgifter, generiska instrumentpaneler och en supportlinje som lika gärna kunde vara en förslagslåda.

Den här guiden är för dig om du vill ha:
- Tydlighet kring verkliga kostnader. Ta reda på vad du faktiskt betalar för varje kortköp, ACH-överföring och transaktion med digital plånbok.
- Bättre support. Skär igenom nivå ett-svammlet och få direkt tillgång när du behöver det.
- Robusta integrationer. Få din e-handelsplattform, ditt kassasystem och din kundvagn att fungera tillsammans – utan behov av provisoriska lösningar.
- Förhandlingsstyrka. Nöj dig inte med prissättning som passar alla eller transaktionsavgifter enligt ”branschstandard”.
Du kommer att veta vilket handlarkonto för e-handel som passar din verksamhet, vilka funktioner som faktiskt spelar roll och hur du slutar förlora pengar till din egen betalningsleverantör.
Nu går vi igenom det.
Vad är ett handlarkonto för e-handel?
Ett handlarkonto för e-handel är ett företagsbankkonto som specifikt har skapats för att hantera onlinebetalningar med kreditkort, betalkort och andra elektroniska betalningsmetoder.
När en kund genomför köpet på din e-handelswebbplats eller i din fysiska butik går pengarna inte direkt till ditt huvudsakliga bankkonto – de hamnar först här och betalas sedan ut efter att behandlingsavgifter och efterlevnadskontroller har klarats av.
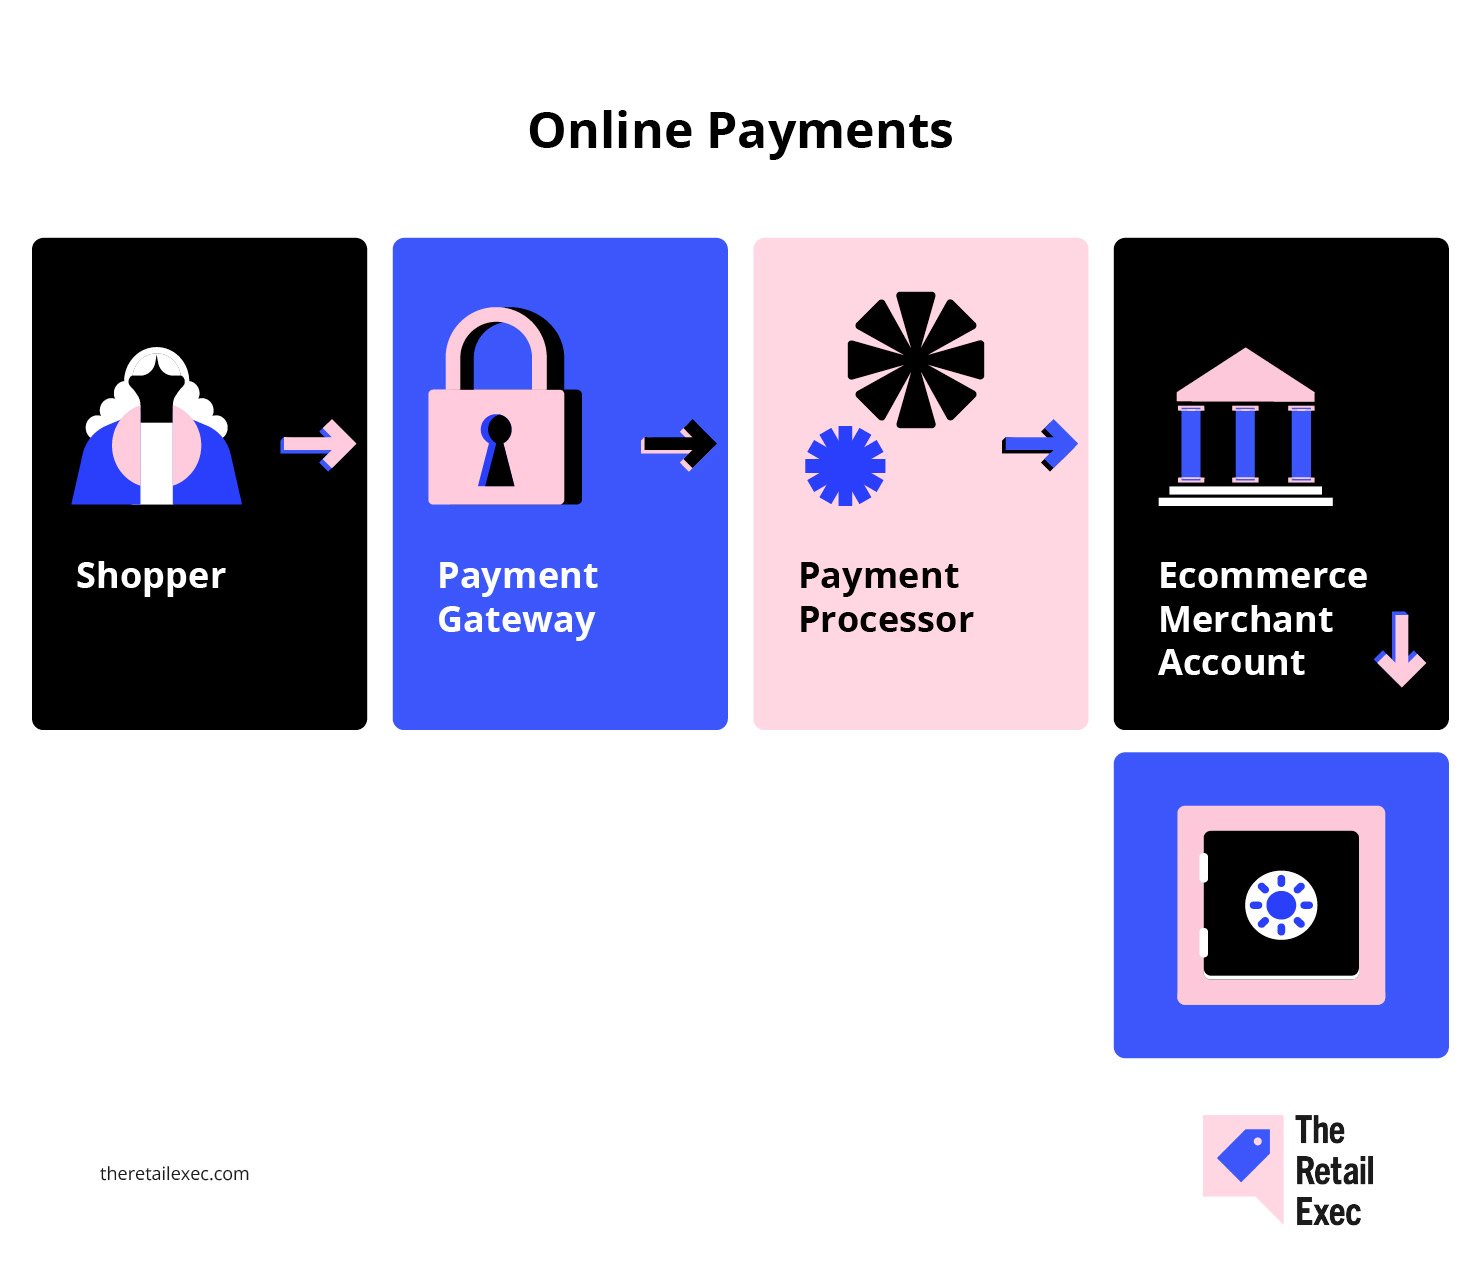
Så här passar det in i kedjan för betalningshantering:
- Det är inte en betalväxel. Betalväxeln överför kundens betalningsinformation säkert från kundvagnen till betalningsprocessorn.
- Det är inte processorn. Processorn flyttar faktiskt pengarna mellan banker och kortnätverk som Visa, Mastercard eller ACH.
- Det är din kontrollpunkt. Med ett dedikerat handlarkonto kan du förhandla om din egen prissättning, använda avancerat bedrägeriskydd och följa detaljerade rapporter över varje avgift och transaktion.
Jonathan Saluk, konsult inom betaltjänster för handlare, uttrycker det enkelt:
Ett dedikerat handlarkonto ger dig: lägre avgifter, bättre bedrägeriverktyg, dedikerad support, tillförlitliga utbetalningar och kontroll över verksamhetens ekonomiska motor.
Om du vill ha förhandlingsstyrka med dina betalningslösningar och är trött på att känna dig begränsad av allt-i-ett-leverantörer som PayPal eller Stripe, är det första steget att äga ditt handlarkonto.
För företag med stora volymer innebär det mer flexibilitet, mer data och – ofta – mer pengar i fickan.
Redo att lära dig mer? Läs vår introduktion om vad betalningshantering för handlare är för ytterligare bakgrund.
Handlarkonto kontra betalväxel kontra betalningsprocessor
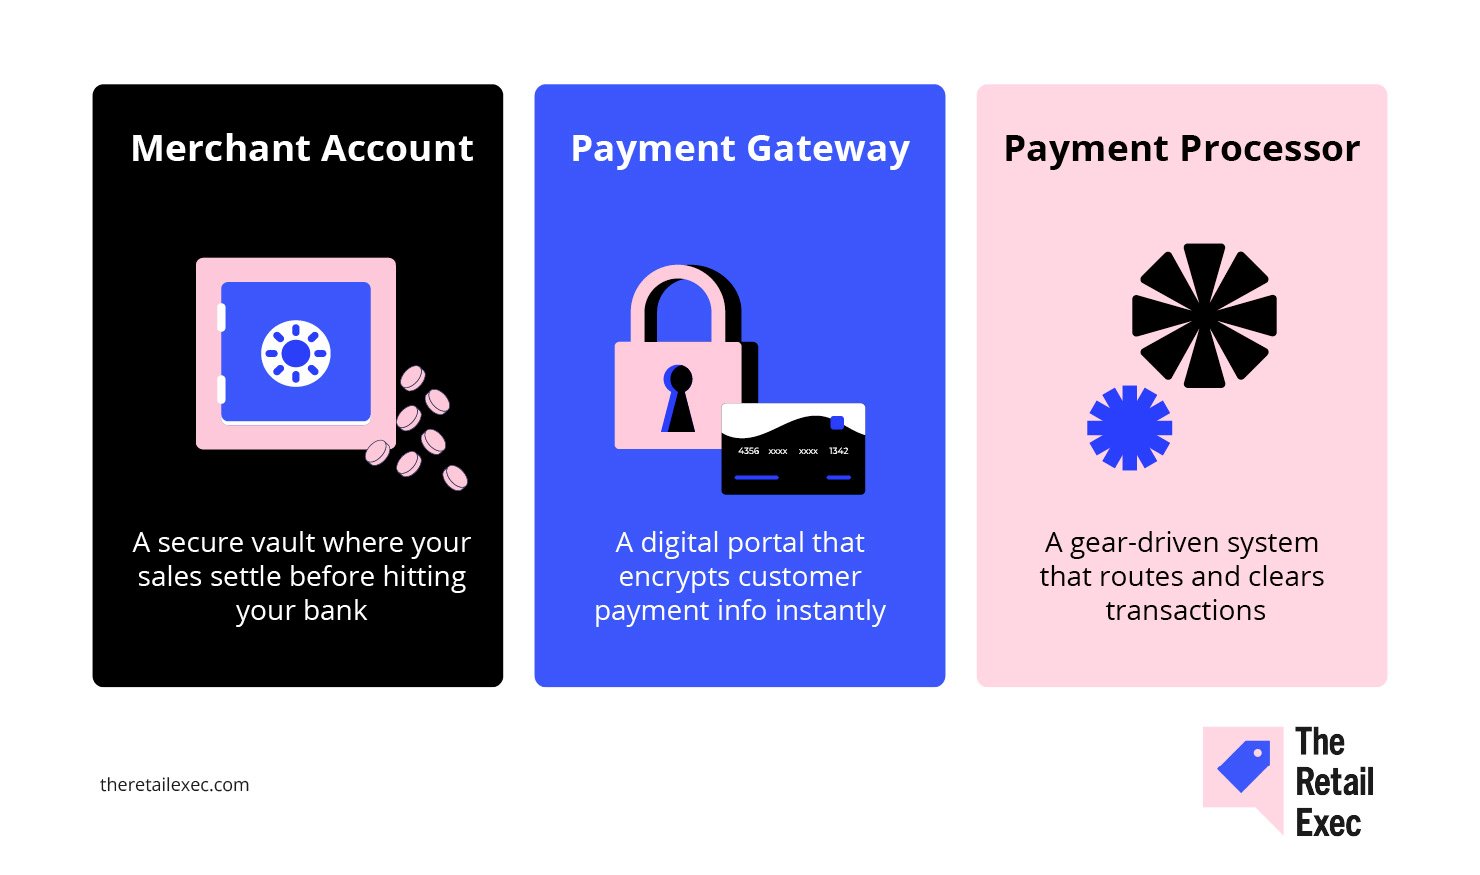
Det är lätt att gå vilse i betalningsjargongen, så låt oss gå igenom de tre stora delarna som du kommer att hantera i alla betalningslösningar för e-handel:
- Handlarkonto. Det här är företagsbankkontot som håller pengarna från varje försäljning innan pengarna når ditt primära konto. Det är steget som gör att du kan ta emot kreditkortsbetalningar, betalkort, ACH och andra elektroniska betalningar i din nätbutik eller vid din försäljningsplats.
- Betalväxel. Det här är den säkra teknik som flyttar kundens betalningsinformation från kassan eller kundvagnen till processorn. Tänk på den som förbindelsen mellan din e-handelsplattform (som Shopify) och processorns system. Populära betalväxlar inkluderar Authorize.Net och, i vissa lösningar, Stripe.
- Betalningsprocessor. Det här är företaget som faktiskt sköter allt bakom kulisserna – flyttar pengar mellan banker, hanterar avräkningar, hanterar Visa-, Mastercard- och American Express-nätverken samt tar hand om godkännanden och avslag av transaktioner.
Varför spelar detta någon roll?
- Separation = flexibilitet. Genom att hålla dessa roller separerade får du större frihet att byta betalningsgateway, välja olika betalningsförmedlare eller förhandla fram bättre priser med varje leverantör i takt med att ditt e-handelsföretag växer.
- Samlade lösningar kan vara enklare – men innebär kompromisser. Att använda en allt-i-ett-tjänst (som PayPal eller Stripe) innebär mindre besvär med installationen, men ofta högre avgifter, mindre transparent rapportering och mindre inflytande över support eller anpassade integrationer.
Om du driver ett mindre företag och vill ha enkelhet kan en samlad lösning vara ett bra alternativ.
Om du bryr dig om kostnader, data och kontroll – särskilt när du skalar upp din onlineverksamhet eller utökar till betalningar i butik – är det värt att hålla dessa roller separerade.
Fördjupa dig i verkliga exempel på varje roll i vår detaljerade genomgång av säljarkonto kontra betalningsgateway.
Varför ditt företag behöver ett separat säljarkonto
Här är den hårda sanningen: om du fortsätter med generiska, samlade betalningslösningar kommer du alltid att betala mer och få mindre kontroll.
Om du vill driva ett seriöst e-handelsföretag – eller skala upp din webbutik bortom nivån för ett sidoprojekt – är ett separat säljarkonto nästa steg.
De faktiska fördelarna:
- Lägre kostnader vid verklig volym. Enligt ClearlyPayments kan ett företag som behandlar $1 million per år sänka sin effektiva behandlingsavgift till omkring 2% med ett separat konto, jämfört med cirka 2.6% med en aggregator. Det innebär $6,000 per år tillbaka i fickan bara genom att byta.
- Bättre verktyg för bedrägeriförebyggande. Onlinesäljare i USA och Europa uppges lägga nära 10% av intäkterna på att hantera betalningsbedrägerier (inklusive förluster och driftskostnader). Med ett separat säljarkonto får du tillgång till funktioner som beteendeanalys, anpassade regeluppsättningar och 3D Secure, vilket kan minska både bedrägeriförluster och felaktiga avslag.
- Bättre support och större transparens. Aggregatorer behandlar dig som ännu ett ärende i kön. En separat leverantör erbjuder riktig kundsupport, detaljerad rapportering och större insyn i varje post på kontoutdraget – så att du faktiskt kan optimera ditt betalningsflöde och upptäcka problem innan de växer.
- Kontroll och flexibilitet. Med ett fristående säljarkonto är du inte bunden till en enda leverantörs ekosystem. Du kan förhandla om priser, byta betalningsgateways, lägga till betalningsmetoder som Apple Pay eller ACH och snabbt anpassa dig om ditt företag förändras.
Om du planerar att skala upp din webbutik, öppna nya verksamhetsställen eller experimentera med nya betalningsalternativ är den extra flexibiliteten och de potentiella besparingarna verkliga.
För alla som har kommit längre än det tidiga småföretagsstadiet är ett separat säljarkonto inte bara en uppgradering – det är ett skydd för dina marginaler och ditt förstånd.
Checklista före ansökan
Innan du ansöker om ett säljarkonto bör du se till att du är redo att klara kreditprövningen med minsta möjliga besvär.
Det här är vad varje betalningsförmedlare och leverantör av betaltjänster letar efter:
- Registrerad företagsform och federalt skatte-ID. Du behöver ett LLC, bolag eller liknande struktur samt ditt EIN från IRS. Inget lagligt företag, inget säljarkonto.
- Separat företagsbankkonto. Att blanda företagets och privata medel är en varningssignal för alla leverantörer. Ha ett separat konto enbart för din e-handels- eller detaljhandelsverksamhet.
- 3–6 månaders försäljnings- och betalningsdata. Betalningsförmedlare vill ha bevis på att du faktiskt behandlar betalningar: genomsnittligt köpbelopp, månadsvolym, återbetalningsgrad och återkrav. Hämta kontoutdrag från din tidigare betaltjänst eller plattform (som Shopify, Stripe eller PayPal).
- En aktiv webbplats och återbetalningspolicy. Din e-handelswebbplats bör vara igång och ha en tydlig återbetalningspolicy publicerad för kunder och kreditbedömare att granska.
- Dokumentation om PCI DSS-efterlevnad. Om du hanterar eller lagrar kreditkortsdata måste du kunna visa upp ditt intyg om PCI-efterlevnad eller din självutvärdering.
Ordna dessa saker, så tar du dig igenom de flesta godkännandeprocesser utan problem, oavsett om du driver ett nytt onlineföretag eller skalar upp din betalningsinfrastruktur.
Viktiga funktioner som varje återförsäljare bör prioritera
Att välja rätt funktioner för säljarkontot kan direkt öka dina vinster, effektivisera verksamheten och utöka din räckvidd. Nedan går vi igenom de viktigaste funktionerna i detalj:
Stöd för flera valutor och internationell handel
Att sälja online innebär att du konkurrerar om globala kunders plånböcker, inte bara lokala.
Under det senaste året köpte 55 % av alla onlineköpare världen över från en utländsk e-handelswebbplats. Ännu mer talande: 92 % av köparna vill se priser i sin egen valuta, och 33 % överger kundvagnen om du tvingar dem att betala i USD.
Kai Wu, intäktschef på Airwallex, uttrycker det rakt på sak:
E-handeln är mer global än någonsin … Eftersom den globala gränsöverskridande e-handelsmarknaden väntas nå 7,9 biljoner dollar år 2030 är det avgörande för internationella handlare att lösa konsumenternas problem och leverera bästa möjliga kundupplevelse för att lyckas på denna konkurrensutsatta marknad
Vad bör du leta efter hos en leverantör av handlarkonton?
- Automatisk valutakonvertering och lokal utbetalning. Ta emot betalningar i valfri valuta, få pengarna utbetalda till ditt eget bankkonto och slipp oväntade konverteringsavgifter.
- Stöd för regionala betalningsmetoder. Gå längre än Visa och Mastercard – tänk på iDEAL, Alipay och andra lokala alternativ som köparna litar på.
- Tydlig internationell prissättning. Gränsöverskridande avgifter och valutaväxlingskostnader ska inte vara något man behöver gissa sig till. Be leverantören visa hur kostnaderna räknas ut.
Dynamisk valutakonvertering är en fälla – kräv verklig prissättning i flera valutor med transparenta valutakurser och lokala betalningsmetoder som SEPA eller iDEAL om du säljer internationellt

Om du vill ha internationell försäljning måste du bygga för internationella betalningar – annars får du nöja dig med lokala resultat.
Verktyg för återkommande fakturering och prenumerationer
Om din e-handelsverksamhet bygger på medlemskap, prenumerationer eller återkommande beställningar är återkommande fakturering inte valfritt – det är grunden för förutsägbara intäkter.
Siffrorna stöder detta: en förbättring av kundlojaliteten med bara 5 % kan öka vinsten med upp till 95 %.
Men det är här de flesta betalningslösningar inte räcker till:
- Kortuppdatering och logik för nya försök. Alltför många prenumerationer misslyckas på grund av utgångna kort. Du behöver en leverantör av betaltjänster för handlare som automatiskt uppdaterar kort och försöker genomföra misslyckade betalningar igen innan du förlorar kunden för gott.
Leta åtminstone efter automatiska nya försök med misslyckade kortbetalningar, kravhanteringsflöden och säker kortlagring. Att återvinna intäkter från misslyckade betalningar är lika viktigt som den första debiteringen – särskilt inom branscher med hög kundomsättning. Leta också efter tillägg för hantering av prenumerationer och medlemskap till din kundvagn – du kan hitta bättre fristående lösningar.

- Flexibel prenumerationshantering. Leta efter fördelar med programvara för prenumerationshantering och funktioner som anpassningsbara faktureringsintervall, enkla planändringar och inbyggd kravhantering för att minimera ofrivilligt kundbortfall.
- Integrationer som sparar tid. Ditt handlarkonto bör kunna anslutas smidigt till din e-handelsplattform, ditt CRM-system och dina redovisningsverktyg – oavsett om du använder Shopify, ett anpassat API eller något däremellan.
Automatiserad återkommande fakturering handlar inte bara om bekvämlighet. Det är så du ser till att återkommande intäkter faktiskt förblir återkommande.
Digitala plånböcker och alternativ för köp nu, betala senare
Moderna shoppare vill ha betalningsalternativ som passar deras livsstil – snabba, flexibla och friktionsfria. Om din kassa inte stöder digitala plånböcker och plattformar för köp nu, betala senare lämnar du stora intäkter på bordet.
- Digitala plånböcker ökar konverteringen i mobilen. Genom att lägga till Apple Pay eller Google Pay kan du öka andelen slutförda köp i mobilen med upp till 62 %. Om din betalningsförmedlare eller e-handelsplattform inte stöder dessa direkt från början gör du det onödigt svårt för kunderna att betala.
- BNPL ökar andelen slutförda köp. Köp nu, betala senare är inte bara tomt prat – leverantörer rapporterar en ökning på 20–30 % av slutförda kundvagnar efter att funktionen aktiverats. Var bara tydlig med transaktionsavgifterna och den verkliga påverkan på ditt resultat.
- Granska detaljerna. De bästa leverantörerna av handlarkonton erbjuder enkla integrationer, transparent prissättning för BNPL och mätvärden för godkännanden i realtid. Nöj dig inte med manuella tillägg eller kundsupport som är svår att hitta.
Silvija Martincevic, kommersiell chef på Affirm, säger det som det är:
Nästan hälften av alla konsumenter slutför bara ett köp om handlaren erbjuder möjligheten att betala över tid i kassan…
Det visar hur viktigt det är för återförsäljare att erbjuda kunderna betalningsflexibilitet som inte bara ökar konverteringsgraden, utan också hjälper till att få kunderna att återkomma.
Vad allt detta innebär: Om din betalningsinfrastruktur inte kan hålla jämna steg med förändrade konsumentförväntningar förlorar du kunderna till de handlare som kan det.
Rapportering & analys
Vill du veta vart pengarna tar vägen? Räkna inte med att kontoutdraget berättar hela historien. Detaljerad analys är ingen lyx för e-handelsföretag – den är skillnaden mellan att gissa och att veta.
Alltför många leverantörer av handlarkonton dränker dig i PDF-filer och kallar det ”rapportering”. Det här behöver du i stället:
- Instrumentpaneler i realtid som visar dina godkännandegrader, avvisade betalningar och transaktionsavgifter allt eftersom de inträffar. Väntar du på sammanfattningar i slutet av veckan eller månaden? Då ligger du redan efter.
- Djupa filter och anpassade exporter som låter dig zooma in på AMEX-återdebiteringar, övervaka hur mycket du betalar för betalkortstransaktioner eller identifiera vilket betalningssystem som är långsamt.
- Automatiska varningar vid problem – återdebiteringar, förseningar i utbetalningar och ovanliga volymtoppar. Ställ in tröskelvärden så att du får en avisering när något faktiskt avviker, inte bara när marknadsföringsteamet vill skryta.
- Fullständig detaljgranskning på transaktionsnivå, inklusive metadata, tidsstämplar och information om avräkning. Det är så du vinner tvister, upptäcker bedrägerimönster eller upptäcker ett ”fel” hos betalningsförmedlaren innan det kostar dig riktiga pengar.
Om du tvingas gissa varför förra månadens utbetalning minskade eller inte kan förklara plötsliga avgiftstoppar för din revisor, ger din nuvarande leverantör dig inte den analys du behöver.
Kräv mer eller flytta din betalningshantering någon annanstans.
Kundsupport & tidsramar för utbetalningar
Det finns få saker som förstör dagen – eller veckan – lika effektivt som ett betalningsproblem, särskilt när du inte får ett rakt svar från din leverantör av handelstjänster. Kundsupport och utbetalningshastighet ska aldrig vara en gissningslek.
Vad skiljer de bra leverantörerna från de som snabbt glöms bort?
- Verklig support, enligt ditt schema. Leta efter garanterade svarstider: högst en timme för kritiska problem samt supportkanaler utöver bara e-post. Om ditt nätföretag behandlar betalningar dygnet runt bör din leverantör ha personal i beredskap dygnet runt – via telefon, chatt och e-post.
- Konsekventa avräkningstider. Branschstandarden är 1–3 arbetsdagar innan korttransaktioner når företagets bankkonto, men vissa leverantörer kan erbjuda utbetalningar samma dag eller till och med omedelbart (mot en avgift). Långsamma eller oförutsägbara utbetalningar fördröjer din möjlighet att beställa lager, betala personalen eller helt enkelt sova gott om natten.
- Garantier för drifttid. Acceptera inget under 99 % systemdrifttid, men sikta högre – 99,9 % eller mer. Driftstopp i kassan innebär förlorad försäljning, arga kunder och dåliga omdömen.
- Hjälp med återdebiteringar och tvister. Snabba aviseringar och tillgång till verktyg för tvisthantering eller tvistspecialister kan vara skillnaden mellan att behöva bära en förlust och att få behålla pengarna.
Innan du skriver under bör du stresstesta deras påståenden. Skapa supportärenden utanför kontorstid. Fråga hur de hanterar en misslyckad utbetalning eller en plötslig ökning av bedrägerier.
Leverantörer som brister här kommer sannolikt att försvinna när saker går snett.
Att tänka på för högriskhandlare
Säljer du CBD, kosttillskott, resor, vuxeninnehåll eller något annat som banker anser vara ”högrisk?” Då bör du vara beredd på ett annat regelverk – och betydligt högre kostnader.
Vad förändras när du är en högriskhandlare?
- Högre transaktionsavgifter. Räkna med att betala 3.5%–6.5% per korttransaktion, ibland mer. Det är priset för branscher med högre nivåer av bedrägerier och återföringar.
- Månadsavgifter och rullande reserver. Månatliga serviceavgifter ligger vanligtvis mellan $10 och $75. Betalningsförmedlare kan också hålla inne 5%–15% av din omsättning i 90–180 dagar som försäkring mot återföringar.
- Kraftiga avgifter för återföringar. Varje bestridd transaktion kan kosta dig $25–$50 utöver återbetalningen.
- Extra granskning under riskbedömningen. Du behöver vattentät dokumentation – bolagsbildningshandlingar, tidigare betalningshistorik, beskrivningar av produkter och tjänster och ibland även bankreferenser. Var beredd på att förklara allt.
Alla leverantörer av handlarkonton vill inte hantera högriskhandlare, och de som gör det skiljer sig kraftigt åt när det gäller villkor och servicekvalitet.
Ledande specialistleverantörer som PaymentCloud, HighRiskPay och National Processing kan hjälpa dig att komma igång, men jämför alltid inte bara priserna utan även tidsplanerna för frisläppande av reserver och stödet vid tvister. Vår omfattande guide till betaltjänster för e-handel går igenom dessa leverantörer i detalj.
Om du verkar inom en högriskbransch bör du behandla din betalningsinfrastruktur som en affärskritisk tillgång – för dig är den verkligen det.
Förstå avgiftsstrukturer för handlarkonton
Inget äter upp vinster snabbare än dålig prissättning – eller att inte veta vad du faktiskt betalar. Alla leverantörer hävdar att deras priser är enkla. Avslöjande: det är de sällan.
Det finns tre huvudsakliga prismodeller som du kommer att stöta på inom betaltjänster:
Fast prissättning
Den här modellen tar ut en fast procentsats plus en fast avgift för varje korttransaktion – tänk 2.9% + $0.30 för kreditkortsbetalningar, oavsett vad.
Det är mycket enkelt och lätt att förutse, men vanligtvis dyrare för företag som hanterar stora volymer eller många fysiska betalningar med betalkort.
Differentierad prissättning
Det är här saker och ting blir otydliga.
Transaktionerna sorteras i kategorierna ”kvalificerade”, ”medelkvalificerade” eller ”icke-kvalificerade”. Du får se en annonserad ränta (”så lite som 1.8%!”), men om du inte läser det finstilta kommer de flesta av dina försäljningar att hamna i de högre och mindre förmånliga kategorierna.
Slutsats: Differentierad prissättning döljer de verkliga kostnaderna och är nästan aldrig det bästa erbjudandet för etablerade nätbutiker.
Börja med den effektiva räntan – dina totala avgifter dividerade med den totala behandlade omsättningen. Granska sedan poster som avgifter för icke-kvalificerade transaktioner, gränsöverskridande avgifter och månatliga minimibelopp.
Viktigast av allt är att kontrollera den fullständiga totala kostnaden på plats – tullavgifter, behandling, grundkostnad med mera.
Med de senaste förändringarna av tullavgifter och de minimis-regler kan dessa kostnader överraska dig och i tysthet urholka marginalerna om du inte ser längre än till lockpriset.
Interchange-plus-prissättning
Guldstandarden för transparens. Du betalar den faktiska interchange-avgiften som fastställs av kortnätverken (Visa, Mastercard, American Express) plus ett fast påslag från din leverantör – exempelvis interchange + 0.30% + $0.10.
På ditt kontoutdrag framgår det exakt vart varje öre går, vilket gör det enklare att förhandla och upptäcka dolda avgifter.
Exempel på kostnadsjämförelse (baserat på ett genomsnittligt köp på $100 × 1,000 transaktioner):
| Prissättningsmodell | Exempel på avgift | Genomsnittligt köp × volym | Beräknade avgifter |
|---|---|---|---|
| Fast avgift | 2.9% + $0.30 | $100 × 1,000 | (0.029×100×1,000) + (0.30×1,000) = $3,200 |
| Differentierad (kvalificerad) | 1.8% | $100 × 1,000 | (0.018×100×1,000) = $1,800 |
| Mellanbanksavgift plus | mellanbanksavgift + 0.30% + $0.10 | $100 × 1,000 | ((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Så här använder du det:
Ersätt $100 × 1,000 med ditt eget genomsnittliga köp och antal transaktioner per månad. Använd sedan uträkningen i den sista kolumnen för att se dina faktiska avgifter för varje modell.
Proffstips:
- Fast avgift är enkelt. Småföretag, låg volym och vill du slippa överraskningar? Välj fast avgift.
- Differentierad prissättning gynnar betalningsförmedlaren. Om det verkar för bra för att vara sant är det förmodligen det.
- Mellanbanksavgift plus ger transparens. Handlare med stora volymer kan förhandla fram lägre påslag och undvika oväntade kostnader.
Innan du skriver under ska du be varje leverantör specificera alla möjliga avgifter – månadsavgifter, avgifter per transaktion, återbetalningar, kortreklamationer, PCI-efterlevnad, kontoutdragsavgifter och allt annat. Om de undviker frågan eller ”inte kan säga” – gå vidare.
Så väljer du ditt inlösenkonto för e-handel
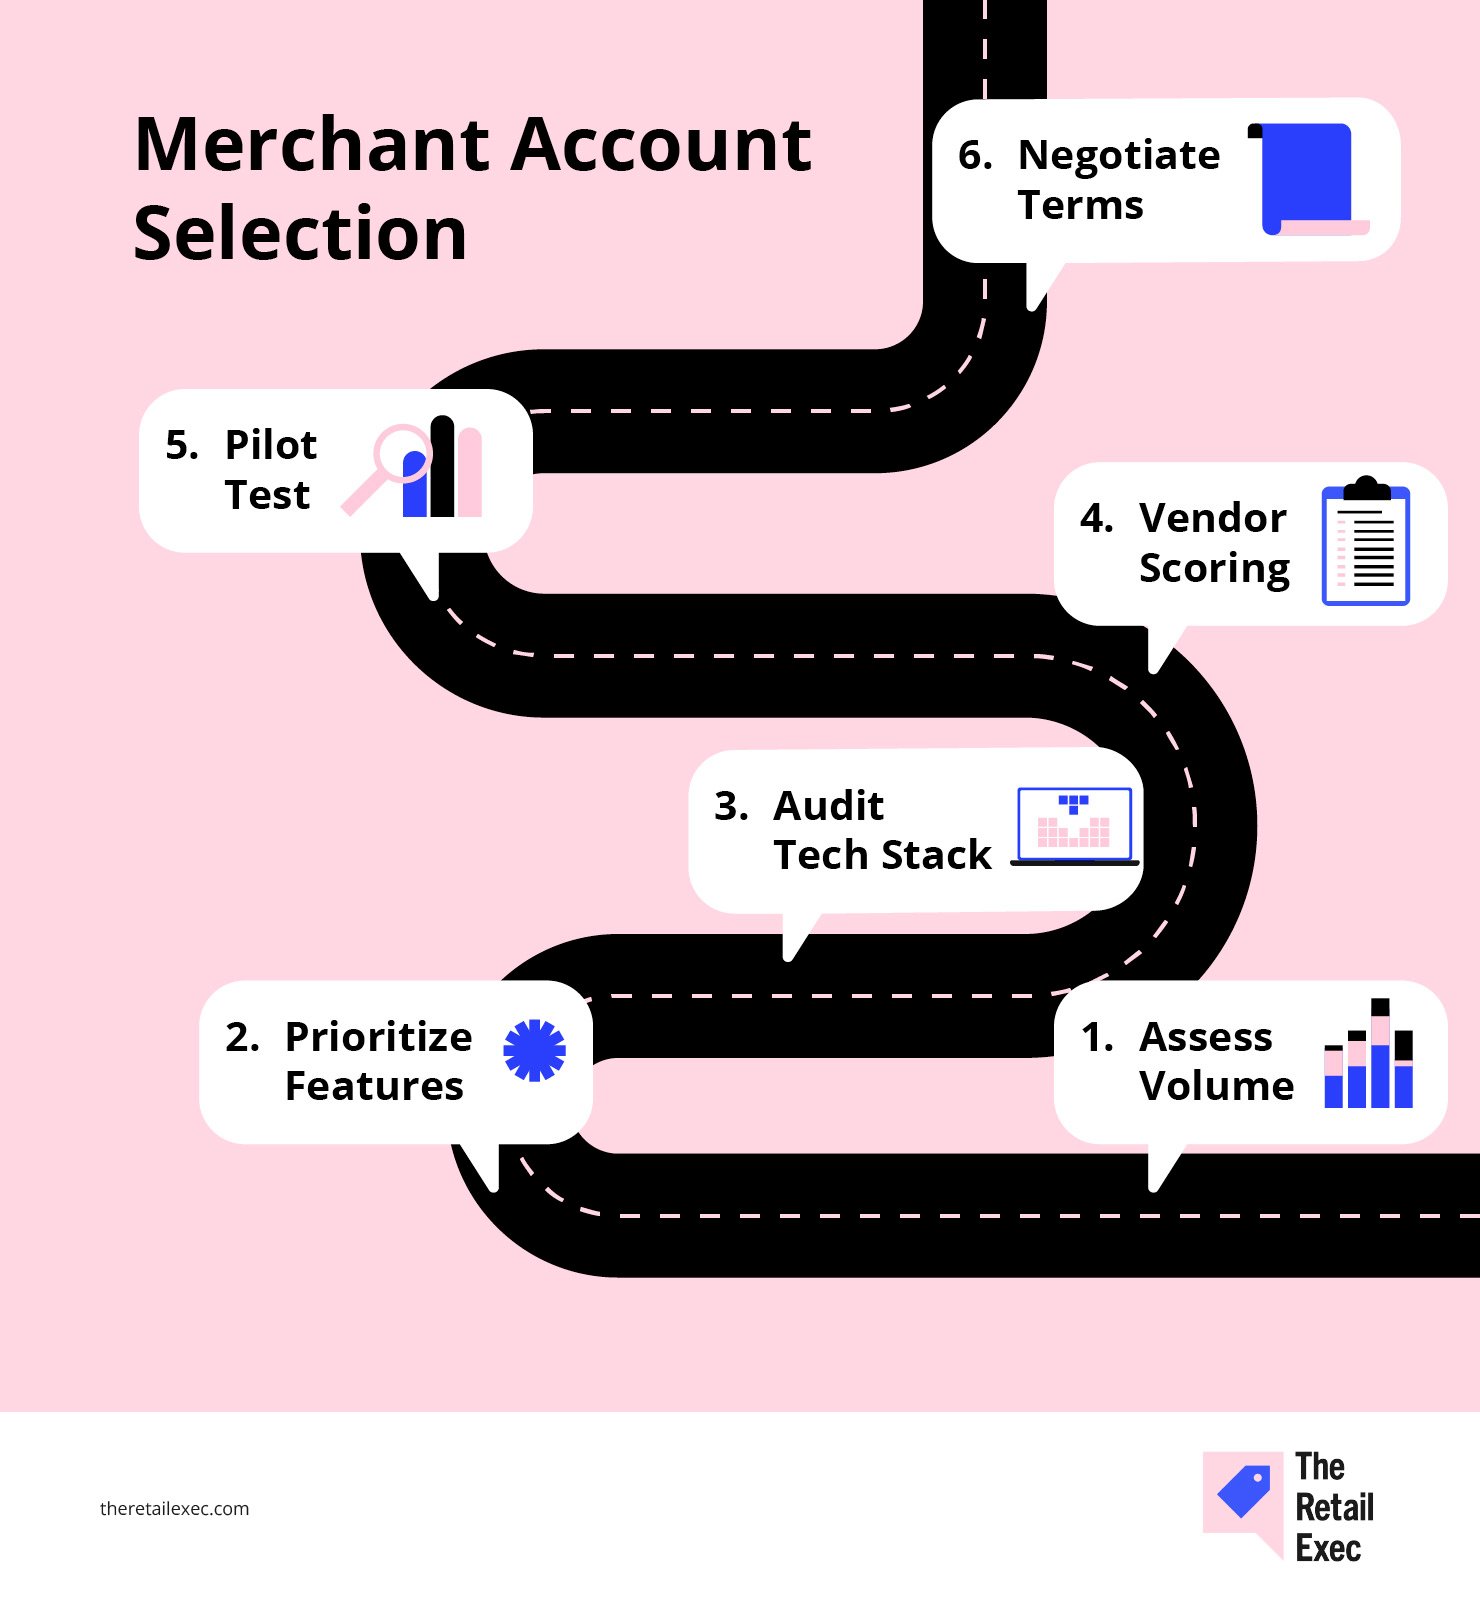
Att välja rätt inlösenkonto kan kännas som att navigera genom en labyrint med ögonbindel – så låt oss ta bort ögonbindeln med en färdplan i sex steg som täcker allt från volym och funktioner till teknikstack och förhandlingstaktik.
Följ stegen i ordning så omvandlar du det som vanligtvis kräver veckor av gissningar till en strukturerad, datadriven process.
Varje steg bygger vidare på det föregående och säkerställer att du har gått igenom risker, efterlevnad och verkliga resultat innan du skriver under.
När du är klar har du en tydlig jämförelsetabell där leverantörerna bedöms utifrån avgifter, SLA:er, verktyg mot bedrägerier och integrationer – samt tryggheten i att du inte betalar för mycket eller missar viktiga funktioner.
Steg 1: Bedöm din transaktionsvolym och betalningsmix
Börja med data, inte med överdrivna löften.
Ta fram din betalningshistorik för de senaste 6–12 månaderna – kreditkort, betalkort, ACH och allt annat som passerar genom kassan eller försäljningsstället. Dela upp den efter:
- Antal transaktioner per månad och genomsnittligt köp. Låt inte leverantörerna placera dig i ett ”intervall” – visa dem dina faktiska siffror.
- Intäkter per betalningsmetod. Hur mycket kommer från Visa, Mastercard, American Express, Apple Pay, ACH eller andra betalningsalternativ?
- Säsongsvariationer eller tillväxttoppar. Om du har månader med hög belastning ska du markera dem nu. Leverantörerna vill se hela bilden.
Det här är inte meningslöst pappersarbete. Du behöver dessa siffror för att kunna jämföra offerter från betalningsförmedlare på lika villkor och upptäcka överdrivna ”uppskattningsbaserade” priser.
Om 40 % av din försäljning sker med betalkort eller digitala plånböcker ska du vara tydlig med det från början.
Rätt leverantör av betaltjänster bör anpassa sitt erbjudande efter din faktiska mix – annars kommer du att betala för fel saker.
Steg 2: Prioritera funktioner och krav på efterlevnad
Nu när du känner till din betalningsmix är det dags att vara skoningslös när du avgör vad som är viktigt.
Låt dig inte bländas av avancerade instrumentpaneler – fokusera på de funktioner som faktiskt påverkar dina marginaler, din verksamhet och dina efterlevnadsrisker.
Skapa en enkel matris: skriv upp sådant som är oumbärligt på ena sidan, till exempel bedrägeriförebyggande åtgärder, återkommande fakturering eller stöd för flera valutor, och poängsätt varje leverantör av inlösenkonton från 1 till 5 för varje punkt.
Viktigaste kriterierna att överväga:
- PCI DSS-säkerhet. Titta endast på leverantörer med PCI DSS nivå 1-certifiering. Allt annat innebär att du ber om problem.
- Verktyg för bedrägeribekämpning. Får du varningar i realtid, anpassningsbara regler och maskininlärningsfilter – eller bara grundläggande AVS-kontroller?
- Flexibla betalningar. Stöder leverantören alla dina betalningsmetoder – kreditkort, bankkortsbetalningar, ACH, digitala plånböcker och köp nu, betala senare – eller tvingas du betala extra avgifter?
- Internationellt stöd och stöd för flera valutor. Säljer du utanför hemmamarknaden? Prioritera leverantörer med transparent prissättning för gränsöverskridande betalningar och inbyggda lokala betalningslösningar.
- Enkla integrationer. Fråga om tillägg för din e-handelsplattform, API-kvalitet och utvecklardokumentation. Dåliga integrationer slukar teamets tid (och tålamod).
- Rapportering och analys. Kan du faktiskt se vad som driver dina behandlingsavgifter och var dina nekade betalningar uppstår – eller sitter du fast med oförklarliga siffror?
Kontrollera om de uppfyller kraven för PCI nivå 1 och om de kan minska omfattningen av SAQ (självskattningsformuläret). Om de lägger hela PCI-ansvaret på dig bör du avstå.
Rätt funktioner och efterlevnadsstandarder hjälper dig att framtidssäkra din e-handelsverksamhet och undvika obehagliga överraskningar. Behandla det här steget som en checklista, inte en önskelista – om en leverantör inte kan få bra resultat på det du behöver nu och om ett år, stryk den från listan.
Börja med att titta på våra bästa tjänster för handlarkonton för att se topprankade leverantörer samlade på ett ställe. Här är en förhandstitt på våra tio främsta val:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Steg 3: Granska din teknikstack och dina integrationsbehov
Nu är det dags att kartlägga varje del av ditt handelsekosystem – eftersom en dålig anslutning kan förvandla betalningar till ett heltidsjobb.
- Inventera dina verktyg. Lista din e-handelsplattform (Shopify, WooCommerce, BigCommerce, specialbyggd lösning), kassasystem, CRM, ERP och alla tredjepartsappar som hanterar onlinebetalningar eller kunddata.
- Kontrollera integrationsmetoderna. Erbjuder din föredragna leverantör av handlarkonton ett direkt tillägg för din e-butik, eller behöver du bygga en anpassad API-anslutning? Inbyggda integrationer sparar utvecklingsteamet enormt mycket tid.
- Identifiera problemområden. Är det någon del av din nuvarande teknikstack som orsakar fel, misslyckade transaktioner eller huvudvärk för redovisningen? Markera den. Rätt betalningslösningar bör eliminera problemen – inte skapa fler.
- Bedöm utvecklarresurserna. Ta reda på hur lång tid integrationsarbetet beräknas ta. Ibland kostar en ”billigare” leverantör mer om teamet måste ägna flera veckor åt att kämpa med deras API.
Ta med den här informationen till varje leverantörssamtal.
Om en leverantör av handlarkonton inte kan ansluta smidigt till dina viktigaste system, eller förväntar sig att du ”bara bygger det”, är det en varningssignal.
Du behöver betalningslösningar som håller din e-handelsverksamhet igång – inte sådana som skapar nya problem.
För att bespara dig försök och misstag har vi samlat de bästa betaltjänstleverantörerna för e-handel när det gäller integration och tillförlitlighet. Dessa val bygger på faktisk användbarhet, inte bara marknadsföringspåståenden:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Steg 4: Skapa och använd en poängsättningschecklista för leverantörer
Nu när du har kartlagt dina behov och din teknikstack ska du inte lita på magkänslan eller låta dig bländas av den mest välpolerade säljpresentationen. Utsätt varje leverantör av handlarkonton för samma rigorösa bedömning.
Skapa ett enkelt kalkylblad.
Jag använder en skala från 1 till 5 inom tre områden: totalkostnad, integrationsfriktion och supportens svarstid. Alla konton som får under 12/15 är inte värda besväret.
Lista varje leverantör som en rad och dina viktigaste kriterier som kolumner – till exempel transaktionsavgifter, supportens servicenivåavtal, funktionsuppsättning, integrationsarbete, bedrägeriverktyg och mer. Tilldela större vikt åt det som är viktigast för ditt företag.
Så här gör du:
| Kriterium | Vikt | Leverantör A, poäng (× vikt) | Leverantör B, poäng (× vikt) |
|---|---|---|---|
| Avgifter | 30% | 4 (1.2) | 3 (0.9) |
| Supportens servicenivåavtal | 20% | 5 (1.0) | 4 (0.8) |
| Funktionsuppsättning | 25% | 3 (0.75) | 5 (1.25) |
| Integrationsarbete | 15% | 2 (0.3) | 4 (0.6) |
| Bedrägerier och säkerhet | 10% | 4 (0.4) | 3 (0.3) |
| Viktad totalpoäng | 100% | 4.65 | 3.85 |
Multiplicera varje leverantörs poäng (1–5) med vikten för varje kriterium och summera sedan resultaten. Den högsta totalpoängen vinner.
Om en leverantör får mycket låga poäng inom något kritiskt område – som integrationer eller kundsupport – kan du fråga om de kan förbättra sig eller gå vidare. Justera vikterna efter hand som du lär dig mer; inget är hugget i sten.
Sluta fatta beslut baserat på magkänsla eller för att en logotyp ser bra ut på webbplatsen. Siffror ljuger inte.
Steg 5: Genomför ett pilottest
Lita inte på demonstrationen – genomför ett test i verkligheten innan du skriver under.
- Skapa testkonton hos dina främsta kandidater och utsätt dem för hårda tester: återbetalningar, makuleringar, partiella debiteringar och felkoder. Dra inte bara ett kort och kalla det klart.
- Genomför 50–100 transaktioner per leverantör om du kan. Det är så du upptäcker det märkliga: tidsgränser, misslyckade webhook-anrop och oväntade avvecklingstider.
- Simulera kundflöden. Låt teamet begära återbetalningar, följ hur lång tid det tar innan pengarna når ett kort och övervaka hela processen för bestridna kortbetalningar.
- Logga varje problem. Märklig avgiftssammanställning? Stämmer siffrorna i instrumentpanelen inte överens med insättningarna? Slutar API:erna att fungera när belastningen ökar? Skriv ner allt.
- Samla in återkoppling från alla perspektiv – ekonomi, drift, utveckling och support. Bedöm allvarlighetsgraden och skicka tillbaka fellistan till leverantören. Pressa dem på lösningar eller förklaringar.
Simulera specialfall som partiella återbetalningar, delleveranser eller flera avvisade betalningar under en och samma session. Det är där de flesta system går sönder.
Testa också på riktiga enheter och IP-adresser – många buggar visar sig inte i sanerade testmiljöer.
Ett varumärke vi arbetade med upptäckte att mobilkassan inte fungerade på vissa Android-enheter på grund av en bugg i datumväljaren vid registrering av prenumerationer – något ingen såg i kvalitetssäkringen eftersom de bara testade i Chrome på datorn.

De flesta problem ligger dolda mitt framför ögonen tills du hanterar riktiga pengar, i stället för att bara titta på när en leverantör går igenom en färdig PowerPoint-presentation.
Steg 6: Förhandla om de slutliga villkoren
Du har data, pilotresultat och en poängtabell – använd dem nu för att få ut mer värde från varje leverantör.
- Utnyttja din volym. Om du kan åta dig ett månatligt eller årligt minimum kan du be om en stegvis rabatt på transaktionsavgifterna eller ett bättre påslag utöver interchange. De flesta leverantörer har visst förhandlingsutrymme – men bara om du driver frågan.
Månatliga volymåtaganden och andelen kortreklamationer är de viktigaste påverkansfaktorerna. Be om interchange-plus-prissättning utan påslag i baspunkter om ni behandlar betalningar i stor skala.
- Paketera smart. Behöver du bedrägeriförebyggande åtgärder, hantering av kortreklamationer eller stöd för flera valutor? Paketera dem i din förhandling. Du betalar ofta mindre för paket än för enskilda tjänster.
- Spela spelet om avtalets längd. Längre avtal kan ge dig lägre priser, men se till att inte bli fast – kräv en klausul om förtida uppsägning eller ett tak för prisökningar.
- Skaffa förmåner vid implementeringen. Be om en kostnadsfri månad med åtkomst till testmiljön, slopade startavgifter eller dedikerad utvecklarsupport. Förmåner utöver priset sparar pengar och besvär.
- Kontrollera det finstilta en extra gång. Granska noggrant tidsplaner för frisläppande av reserverade medel, avgiftsstrukturer för återbetalningar och kortreklamationer, SLA-viten och allt som är ”föremål för ändringar”.
När allt motsvarar dina behov, lås avtalet. Om inte, fortsätt diskussionen – eller tacka nej. Kom ihåg att det enda avtalet som är värt att skriva under är det som passar din verksamhet, inte leverantörens.
Vanliga fallgropar och hur du undviker dem
Även erfarna verksamhetsansvariga gör misstag när de väljer inlösenkonto. Här är de största fallgroparna – och hur du undviker dem innan de orsakar problem.
- Att ignorera dolda avgifter. Smygande batch-, kontoutdrags- eller PCI-efterlevnadsavgifter kan i det tysta äta upp dina marginaler.
Snabb lösning: Gå igenom verkliga kontoutdrag och tvinga leverantörerna att specificera varenda avgift – innan du skriver under.
- Att hoppa över testkörningen. Om du litar på säljdemonstrationen missar du integrationsproblem, misslyckade betalningar och bristande support.
Snabb lösning: Genomför minst 50–100 transaktioner i ett pilotprojekt under verkliga förhållanden. Återbetalningar, nekade betalningar och gränsfall – hitta bristerna innan dina kunder gör det.
- Att jaga låga priser på pappret. Den billigaste avgiften på pappret spelar ingen roll om du förlorar intäkter på grund av driftstopp, dåliga bedrägeriverktyg eller långsam support.
Snabb lösning: Använd din checklista för leverantörsbedömning för att väga avgifterna mot verkliga prestanda och funktioner.
- Att planera för i dag, inte för i morgon. Den rätta leverantören för din nuvarande volym kan få problem om du skalar upp eller expanderar globalt.
Snabb lösning: Prognostisera din tillväxt över 12 månader och granska leverantörernas förmåga att hantera nya betalningsmetoder, regioner och volymer.
- Att skriva under långa avtal utan uppsägningsmöjligheter. Ett avtal på flera år kan spara några kronor – tills dina behov förändras och du sitter fast.
Snabb lösning: Förhandla alltid om klausuler för förtida uppsägning och pristak kopplade till din betalningsvolym.
Undvik dessa fallgropar, så kan du navigera bland inlösenkonton med självförtroende – och förvandla det som känns som ett minfält till en tydlig, strategisk fördel.
Dags att fatta beslut
Att välja rätt inlösenkonto för e-handel handlar inte om att jaga den lägsta avgiften eller låta sig imponeras av en snygg kontrollpanel.
Det handlar om att öka dina chanser att lyckas – genom att förstå ditt betalningsflöde, din avgiftsstruktur och dina integrationsbehov, så att du kontrollerar kostnaderna, inte leverantören.
Räkna på siffrorna. Stresstesta dina alternativ. Förhandla som om det faktiskt spelar roll – för det gör det.
Fel konto tömmer dina vinster och ditt tålamod; rätt konto frigör pengar och låter dig fokusera på att utveckla verksamheten.
Låt inte betalningar bli den osynliga läckan i verksamheten. Granska din konfiguration regelbundet, håll koll på nya betalningstrender och bli aldrig för bekväm. Detaljhandeln – och betaltekniken – står aldrig stilla.
Detaljhandeln står aldrig stilla – och det bör inte du heller göra. Prenumerera på vårt nyhetsbrev för de senaste insikterna, strategierna och karriärresurserna från ledande detaljhandelschefer som formar branschen.
Vanliga frågor om e-handelsföretagskonton
Nu är det dags att gå igenom frågor som du kanske ställer dig just nu, och sedan besvarar vi dem efter bästa förmåga.
Vad krävs för att jag ska kvalificera mig för interchange-plus-prissättning?
Interchange-plus-prissättning är vanligtvis tillgänglig för företag som behandlar minst $50K–$100K per månad, har en historik med få återbetalningar och kan uppvisa gedigen dokumentation för kreditbedömningen.
För att kvalificera dig bör du vara beredd att dela med dig av betalningsrapporter för 6–12 månader, visa låga tvistnivåer och tillhandahålla bevis på ditt företags juridiska form, EIN och PCI-efterlevnad.
När du når dessa trösklar betalar du de faktiska interchange-kostnaderna plus ett litet påslag – vilket innebär att du bara betalar lite mer än vad kortnätverken tar ut.
Vilka dokument krävs för ansökan?
Som minst behöver du dina dokument för företagsbildandet (registreringsbevis eller LLC-dokument), federalt skatte-ID (EIN), en makulerad check från företagskontot och en statligt utfärdad ID-handling (körkort eller pass).
Betalningsförmedlare kommer även att be om betalningsrapporter för 3–6 månader för att bedöma din transaktionsvolym och återbetalningsprofil. Företag med hög risk eller stor transaktionsvolym kan behöva lämna in intyg om PCI DSS-efterlevnad, beskrivningar av produkter eller tjänster samt referensbrev från banker.
Hur kan jag testa verktyg för bedrägeriförebyggande innan jag bestämmer mig?
De flesta leverantörer erbjuder testmiljöer där du kan simulera både normala transaktioner och transaktioner med hög risk. Skapa testfall som utlöser avvikelser i AVS, snabba avvisningar eller hastighetskontroller och utvärdera sedan hur reglerna aktiveras och hur aviseringar visas i kontrollpanelen.
Justera tröskelvärden och inställningar för nya försök för att hitta den bästa balansen mellan att blockera bedrägerier och undvika felaktiga avvisningar. Gå sedan igenom loggar och webhook-data för att säkerställa att allt fungerar korrekt innan du går i produktion.
Kan jag byta från fast avgift till interchange-plus senare?
Ja – många betalningsgateways och aggregatorer låter dig börja med en plan med fast avgift och övergå till interchange-plus när du uppfyller kraven på volym eller risk.
När du förhandlar om ditt första avtal bör du bekräfta villkoren för övergången: säkerställ att det inte finns några dolda startavgifter, att dina historiska data följer med och att du förstår eventuella uppsägningstider eller avtalsändringar som krävs för bytet.
Vilket är det bästa sättet att övervaka den löpande prestationen?
Ställ in realtidsaviseringar för viktiga mätvärden – godkännandegrader som sjunker under 95 %, återbetalningskvoter som överstiger 0,5 % eller förseningar i utbetalningar som överskrider ditt SLA.
Planera in månatliga eller kvartalsvisa genomgångar av din viktade poängmatris (betalda avgifter, svarstider från supporten och funktionsanvändning) för att upptäcka smygande kostnadsökningar eller brister i tjänsten. Regelbundna granskningar av kontoutdrag och loggar över avvisningar hjälper dig att upptäcka avvikelser innan de växer sig stora.
Hur lång tid tar godkännande- och utbetalningsprocessen vanligtvis?
Tidsramarna för kreditbedömningen varierar beroende på leverantör och riskprofil. Vanliga företagskonton godkänns ofta inom 3–5 arbetsdagar när ansökan är komplett, och pengarna sätts vanligtvis in på ditt bankkonto 1–3 dagar efter transaktionsdatumet.
Ansökningar från företag med hög risk kan ta 2–4 veckor att godkänna och kan kräva större rullande reserver. Planera därför därefter och ha tillfälliga betalningslösningar på plats för att undvika luckor i kassaflödet.

