

De 12 främsta betalningstrenderna inom e-handel för 2026

Problemen med övergivna kundvagnar: 13 % av kunderna överger sina köp på grund av otillräckliga betalningsalternativ, vilket understryker behovet av varierade betalningsmetoder inom e-handel.
Anpassa dig eller bli bortglömd: E-handelsbutiker måste hålla sig uppdaterade med moderna betalningstekniker för att möta kundernas förväntningar på snabba och smidiga betalningar.
Håll koll på trenderna: Bekanta dig med de 12 främsta betalningstrenderna inom e-handel för att utforma en framgångsrik betalningsstrategi för ditt onlineföretag.
Kundernas föredragna betalningar är viktiga!: Den främsta orsaken till att kundvagnar överges är bristen på föredragna betalningsmetoder, vilket visar hur viktigt det är att erbjuda flera olika alternativ.
Tänk på senaste gången du stod i kassan och inte såg ditt föredragna betalningsalternativ och sa till dig själv att du skulle komma tillbaka och slutföra köpet senare – gick du tillbaka eller övergav du köpet?
Under de senaste åren har olika tekniker och betalningsmetoder utvecklats för att möta moderna kunders växande efterfrågan på snabba och smidiga betalningar.
Tyvärr har inte alla e-handelsbutiker hållit jämna steg med de senaste betalningstrenderna inom e-handel.

En färsk undersökning visade att 13 % av de svarande övergav sin varukorg under de senaste tre månaderna på grund av otillräckliga betalningsalternativ. Den främsta orsaken till övergivna varukorgar? Avsaknad av den föredragna betalningsmetoden.
Låt oss gå igenom de 12 viktigaste betalningstrenderna inom e-handel som hjälper dig att hålla dig uppdaterad om vad som händer i betalningsbranschen.
12 betalningstrender inom e-handel som vägleder din strategi
Låt oss gå igenom de 12 rådande betalningstrenderna inom e-handel och hur de kan påverka din e-handelsverksamhet.
1. Digitala plånböcker och mobilbetalningar ökar
Moderna kunder behöver snabbhet. De vill ha snabba och smidiga transaktioner, och digitala plånböcker som Apple Pay och Google Pay levererar detta.
Digitala plånböcker är en självklarhet bland kunder – 53 % av alla använder digitala plånböcker oftare än traditionella betalningsmetoder, enligt en undersökning från Forbes Advisor.
Det är enkelt att erbjuda kunder möjligheten att betala via digitala plånböcker, men det är avgörande att välja rätt betalningsförmedlare.
Ett misstag vid valet av en pålitlig betalningsförmedlare kan leda till problem i kassan – och dina kunder avskyr det.
Det bör du också göra, eftersom misslyckade betalningar kan leda till högre andel övergivna varukorgar. Om du letar efter programvara för betalningshantering är detta våra främsta rekommendationer:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


2. Inbäddade betalningar och deras roll i kassaprocessen
När du bäddar in en digital betaltjänst i din e-handelsapp eller på din webbplats kan kunden slutföra en transaktion utan att omdirigeras till betalningsgateways från tredje part eller behöva växla mellan appar.
Dessa betalningar är osynliga i den bemärkelsen att de smälter in i den övergripande användarupplevelsen och gör kassaprocessen snabb, intuitiv och nästan helt friktionsfri.
Tänk på hur du vanligtvis betalar med en digital plånbok.
Du väljer en föredragen plånbok i kassan, växlar till appen för den digitala plånboken och godkänner betalningen med en PIN-kod eller engångskod.
Med inbäddade betalningar omdirigerar handlarens app dig till en betalningsgateway baserat på din föredragna digitala plånbok och registrerar automatiskt engångskoden som tagits emot på din enhet.
När du har godkänt betalningen är den slutförd.
Den minskade friktionen och komplexiteten i kassan kan öka konverteringsgraden eftersom kunderna får färre tillfällen att tänka om eller överge köpet.
Inbäddade betalningsmetoder kan omfatta olika alternativ, bland annat mobila plånböcker, BNPL, direktöverföringar och sparade kort.
Dessa alternativ är tillgängliga direkt i kassaflödet och tillgodoser olika kundpreferenser.
3. Fler alternativ för köp nu, betala senare (BNPL)
Ökningen av BNPL-alternativ under det senaste decenniet har skrivit om reglerna för e-handel.
Företag som Klarna, Affirm och Afterpay låter kunder dela upp betalningar i delbetalningar, vilket uppmuntrar impulsköp och höjer det genomsnittliga ordervärdet.
Varför vänta till löning med att unna sig något när omedelbar tillfredsställelse är ett alternativ?
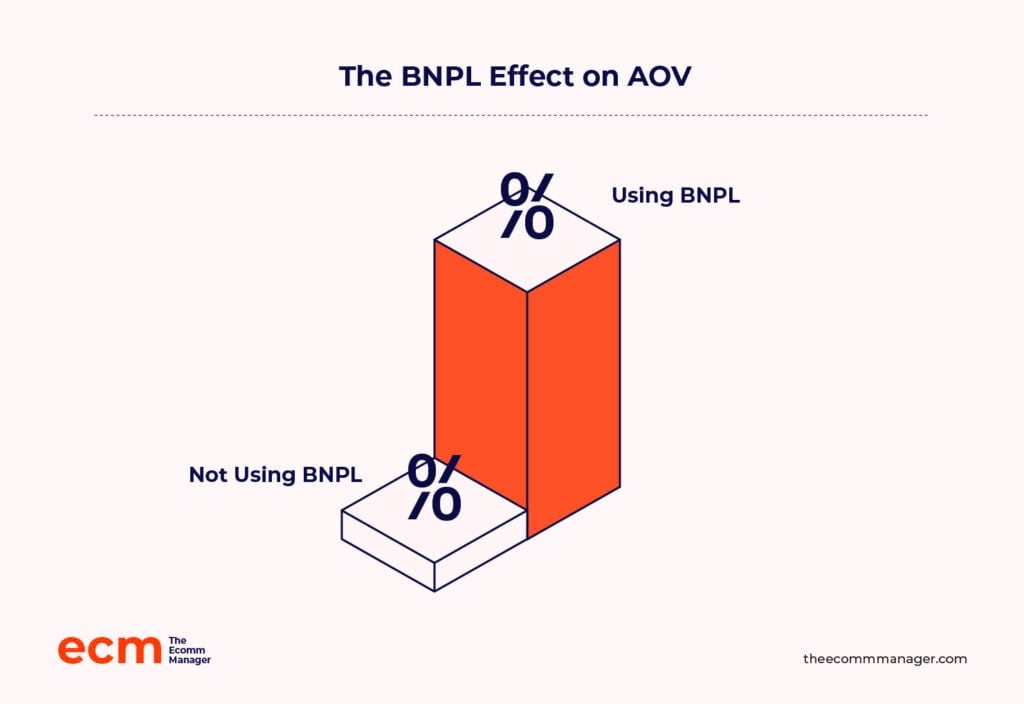
BNPL kan också höja det genomsnittliga ordervärdet (AOV). Forskning visar att nätbutiker som erbjuder BNPL hade ett AOV på $333.80, jämfört med $286.81 för butiker som inte gjorde det.
Tänk på det. Johnny har tittat på ett par sneakers i din butik, men det är fortfarande en vecka kvar till lön. Det är en fest på gång, och han behöver klä sig för att imponera med de glänsande nya sneakersen.
I stället för att betala kontant kan Johnny använda BNPL för att köpa sneakersen och betala under de kommande tre eller sex månaderna.
Det är en situation där båda vinner—han får sneakersen och du kan sälja ett dyrare par sneakers, allt tack vare BNPL.
Ta en titt på våra 10 bästa val av BNPL-plattformar:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
4. BNPL:s växande inflytande på e-handelstransaktioner
BNPL stod för cirka 5 % av den globala e-handelstransaktionsvolymen under 2022, och volymen förväntas växa med en CAGR (årlig sammansatt tillväxttakt) på 16 % mellan 2022 och 2026.
BNPL:s ökande inflytande på e-handelstransaktioner kan tillskrivas flera faktorer, bland annat möjligheten att tillgodose olika konsumentprofiler.
Yngre kunder uppskattar BNPL eftersom det är flexibelt att dela upp betalningar i räntefria delbetalningar för dyra varor, medan kunder som är försiktiga med krediter ser det som ett alternativ till kreditkort med hög ränta.
Som e-handlare drar även du nytta av BNPL:s växande inflytande. Det förbättrar konverteringsgraden genom att undanröja prisbarriären i kassan.
Men här kommer den svåra delen—BNPL kan ibland skapa ekonomisk stress för konsumenter och påverka förtroendet för varumärket negativt.
Det är avgörande att fokusera på transparenta villkor, hantera köpgränser och samarbeta med ansvarsfulla BNPL-leverantörer för att undvika dessa fallgropar.
5. Betala via bank: en kostnadseffektiv betalningslösning
Många kunniga kunder undviker tanken på BNPL och föredrar att slippa räntor och transaktionsavgifter.
Dessa kunder kan föredra att ta bort mellanhänder och betala direkt från banken. Direkta bankbetalningar är också billigare för ditt e-handelsvarumärke. Låt oss jämföra avgifterna:
- Kreditkort:
- Transaktionsavgift: 0.1% till 0.15%
- Betalningshanteringsavgift: 0.3% till 2%
- Direkta bankbetalningar:
- Vanligtvis inga transaktions- eller hanteringsavgifter
Vilka typer av avgifter som tas ut och avgiftsstrukturen beror på kortutgivaren och det aktuella kreditkortsnätverket.
Direkta bankbetalningar ger också e-handlare omedelbar tillgång till pengar, till skillnad från betalningar med kreditkort eller digitala plånböcker, förutsatt att betalningsförmedlaren använder API:er för öppen bankverksamhet och inte ACH (Automatiserat clearinghus).
Öppen bankverksamhet gör det möjligt för tredjepartsutvecklare, till exempel betalningsförmedlare, att använda säkra API:er för att möjliggöra direkta banktransaktioner utan traditionella mellanhänder som banker eller kreditkortsföretag.
Tyvärr är reglerna för öppen bankverksamhet inte lika väl etablerade i USA som i Storbritannien och EU.
För amerikanska handlare är därför nätverket för realtidsbetalningar (RTP) det enda sättet att ta emot omedelbara betalningar. Om din bank och kundens banker finns i RTP-nätverket kan betalningsförmedlare som Zelle hjälpa dig att ta emot omedelbara betalningar.
Omedelbar tillgång till pengar förändrar spelplanen för ditt kassaflöde.
Lägg till den förbättrade säkerheten hos bankbetalningar, så har du ett kostnadseffektivt och framtidssäkert betalningsalternativ online för ditt företag.
Du kan lägga till bankbetalning som ett alternativ i din butik, precis som alla andra betalningsmetoder. Bankbetalning är tillgänglig hos populära betalningsförmedlare som Stripe, PayPal och Adyen.
Om du vill använda ett API för öppen bankverksamhet kan Plaids bankbetalningstjänst vara värd att överväga.
6. Strategier för att främja användningen av bankbetalning
Om du gillar tanken på att få betalt snabbare och betala lägre transaktionsavgifter följer här några strategier för att främja användningen av bankbetalning:
- Använd ramverk för öppen bankverksamhet. Integrera API:er för öppen bankverksamhet i din e-handelswebbplats och app för att erbjuda smidiga och säkra anslutningar mellan kundernas bankkonton och din plattform. Öppen bankverksamhet hjälper dig inte bara att kringgå kortnätverk och andra mellanhänder, utan skapar också en anslutning i realtid som främjar förtroende och erbjuder bekvämlighet.
- Ge incitament för bankbetalning. Erbjud rabatter, återbäring eller lojalitetsbelöningar för användning av banköverföringar. Eftersom du redan får en ekonomisk fördel genom lägre avgifter kan du överväga att inledningsvis föra vidare en del av denna fördel till dina kunder för att öka användningen.
- Förenkla användarupplevelsen. En förenklad kassaprocess för bankbetalning, särskilt på mobila enheter, bidrar till att undanröja det psykologiska hinder som en kund kan uppleva när denna betalningsmetod används. Överväg att lägga till funktioner som betalningar med ett klick och snabba betalningsbekräftelser.
7. Kryptovalutabetalningar: en nischad men växande trend
Kryptovaluta är fortfarande en nischad betalningsmetod inom e-handel, men den väcker allt större uppmärksamhet.
Värdet av kryptovalutor, mynt och polletter kopplade till e-handel uppgår till $2.27 billion i september 2024.
Framtidsinriktade handlare och e-handelsplattformar som Shopify och BigCommerce inser kryptovalutans potential tack vare dess lägre avgifter, snabbare gränsöverskridande transaktioner och attraktionskraft hos teknikkunniga köpare.

Det här är kunder som värdesätter integritet och inte har något emot att betala extra för den.
Problemet? De flesta mynt är inte särskilt bra värdebevarare just nu. Hög volatilitet innebär att priserna kan svänga kraftigt mellan kassans betalning och slutförandet av transaktionen.
Låt oss till exempel säga att en kund betalar $8,000 i kassan med Bitcoin den 4 september 2024 kl. 5:50, när priset på en Bitcoin låg på omkring $58,000.
Du fick betalningen i din kryptoplånbok kl. 6:30, när priset på Bitcoin hade sjunkit till ungefär $55,500 (en nedgång på 4.3 %). Det innebär att du skulle få Bitcoin värda $7,656 ($8,000 minus 4.3 %).
Föreställ dig att behöva hantera den typen av volatilitet regelbundet.
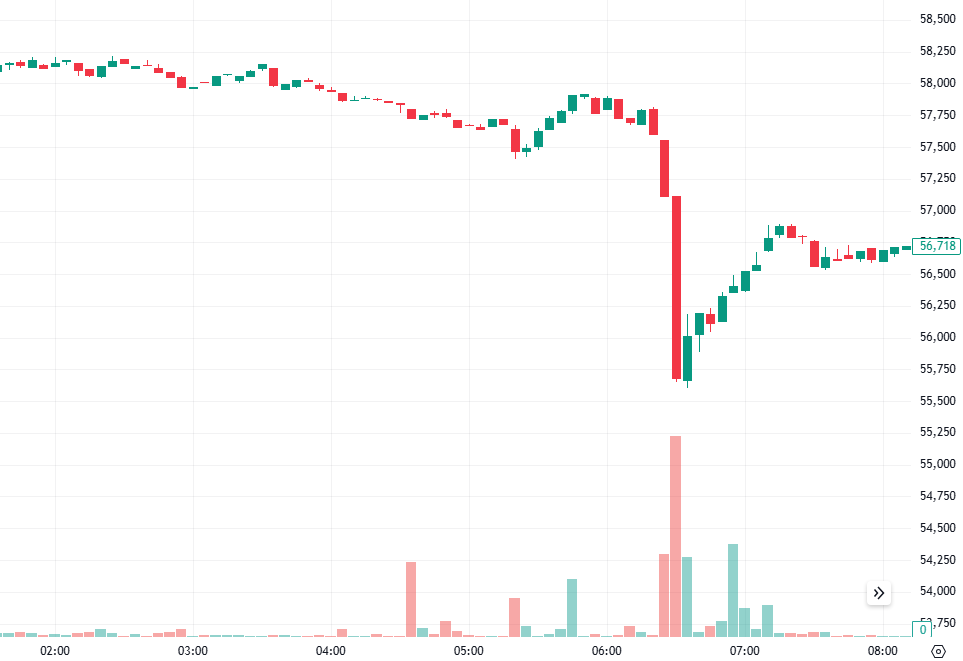
Det är en huvudvärk för både handlare och konsumenter, men potentialen att effektivisera globala transaktioner går inte att förneka.
Det är riskabelt, men det var e-handel också på 90-talet. Om du är öppen för att ta emot kryptovalutabetalningar kan du överväga att samarbeta med betalningsförmedlare som BitPay och Coinbase.
8. Framtidsutsikter för kryptovaluta inom e-handeln
Det är viktigt att inte dra för stora växlar när man betraktar kryptovaluta i samband med e-handel.
Potentialen för friktionsfria och gränslösa betalningar är stor.
Men vi har fortfarande en bra bit kvar till ett brett genomslag, på grund av volatiliteten och ett rörigt regelverk, och handlare har fortfarande bekvämare sätt att få sina pengar.
Jag pratade med Mark Baartse, en konsult inom e-handelsmarknadsföring och en av Australiens 50 främsta personer inom e-handel, om vad hans kunder tycker om krypto.
Många av problemen med att erbjuda saker som krypto handlar om användarupplevelsen.
I slutändan bryr sig handlare inte om hur de får betalt. Oavsett vad kunderna vill använda kommer de att acceptera det, inom rimliga gränser.
Så länge kryptotillgångar förblir volatila kommer handlare att vara oroliga för att riskera sina marginaler, och kunder kommer inte att lita på en valuta som kan rasa över en natt. Handlare har ingen verklig fördel av att använda krypto, åtminstone inte i nuläget. Mark fortsätter:
Det måste finnas ett argument för någon form av ökad nytta där. Jag har inte sett något sådant argument.
Med andra ord, hur gör det mer pengar eller sparar pengar att införa något som krypto?
Svaret är att det inte gör det, i de flesta fall.
Med det sagt finns det gott om utrymme för tillväxt.
När centralbankerna blir mer bekväma med digitala valutor – 94 % av centralbankerna undersöker en digital centralbanksvaluta – och regelverken börjar komma ikapp, kan vi få se att krypto accepteras av etablerade plattformar.
Så hur ser den övergripande utsikten ut just nu? Försiktig, som bäst. Om priserna stabiliseras och tillsynsmyndigheterna får ordning på regelverken kan krypto få en verklig plats vid e-handelns bord.
9. AI-driven bedrägeribekämpning och säkerhet
Låt oss titta på två viktiga datapunkter från IBMs rapport om kostnaden för dataintrång 2024:
- Ett dataintrång kan kosta varumärken i genomsnitt 4,88 miljoner dollar.
- Organisationer som använder AI-driven säkerhet sparar i genomsnitt 2,22 miljoner dollar (jämfört med de som inte gör det), tack vare teknikens förmåga att upptäcka hot tidigt.
Dessa siffror visar tydligt att dataintrång är kostsamma och att AI är ditt bästa alternativ för att erbjuda oöverträffat skydd.
Traditionell teknik för att förebygga bedrägerier förlitade sig i allmänhet på förkonfigurerade regler för att upptäcka bedrägerier.
AI möjliggör dock bedrägeriupptäckt i realtid genom att identifiera misstänkta transaktioner med större träffsäkerhet än traditionella metoder.
Maskininlärningsalgoritmer kan upptäcka avvikelser i transaktionsmönster – till exempel stora belopp, oväntade platser eller onormal frekvens – och flagga misstänkta transaktioner innan skadan är skedd.
Utöver att upptäcka bedrägerier hjälper AI också till att minska återbetalningar genom att med hög precision skilja legitima köpare från bedragare.
Dessutom förbättrar AI plattformssäkerheten genom att upptäcka sofistikerade hot som traditionella metoder missar, till exempel kontoövertaganden och nätfiskeförsök.
Det är precis därför 74 % av finansinstituten redan använder AI för att upptäcka ekonomisk brottslighet och bedrägerier.
Självklart har AI även flera användningsområden inom e-handel utöver betalningar. Om du letar efter programvara för att förebygga bedrägerier kan du ta en titt på våra tio bästa alternativ:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
10. AI:s dubbla roll i att förbättra kundupplevelsen och minska bedrägerier
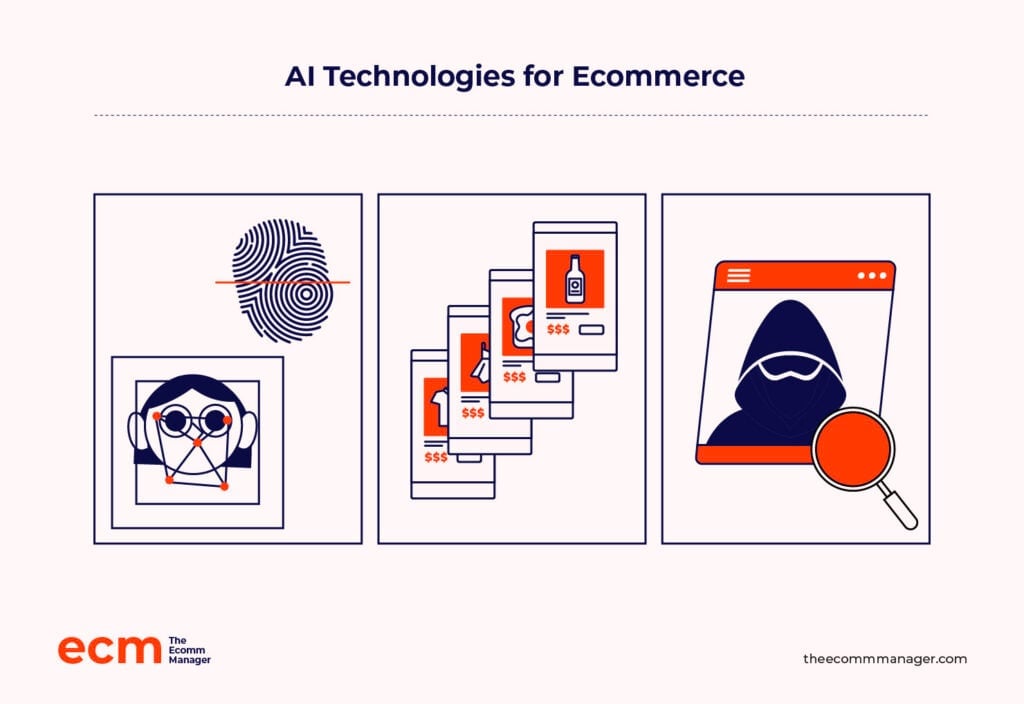
AI inom e-handel kan fylla en dubbel funktion – utöver att förebygga bedrägerier kan AI bidra till att göra shoppingupplevelsen sömlös.
AI-driven biometrisk autentisering erbjuder en perfekt kombination av säkerhet och sömlösa upplevelser som kunderna efterfrågar.
Fingeravtrycksskanning och ansiktsigenkänning gör till exempel att kunderna slipper besväret med lösenord.
Amazon är ett utmärkt exempel på ett företag som använder AI för säkerhet utan att det försämrar kundupplevelsen – företagets AI vet när en misstänkt betalning ska blockeras, men stör inte en återkommande kund med extra steg.
Generativ AI kan också förbättra kundupplevelsen med personaliserade och dynamiska prisstrategier.
Dynamisk prissättning är en strategi där en AI-lagerhanteringslösning ändrar priset på din produkt baserat på realtidsfaktorer som efterfrågan, utbud och kundbeteende.
Anta att du säljer friluftsutrustning. Det är sommar, och efterfrågan på vandringskängor har ökat kraftigt på grund av gynnsamt väder och vandringssäsongens början.
Om lagernivåerna börjar minska och kunderna handlar snabbare än vanligt kommer ditt verktyg för AI-lagerhantering att upptäcka den ökade efterfrågan och höja priset på vandringskängorna.
11. Betalningsteknikens utveckling och megatrender
Betalningsbranschen genomgår en omvälvande förändring, driven av banbrytande teknik.
Hittills har vi sett teknik som möjliggör snabbare betalningar – tänk digitala plånböcker, betalning via bank och kryptovalutor. Men det finns fortfarande ett litet hinder: kunderna måste verifiera sin identitet för att slutföra en betalning.
Det är där biometriska betalningar kommer in.
Med biometriska betalningar kan kunder hoppa över lösenord och engångskoder och i stället använda sitt fingeravtryck eller ansikte för att verifiera sin identitet.
Biometriska betalningar används redan i butiker som Amazon Go och Whole Foods (med stöd av Amazon One), och du känner kanske redan till möjligheten att betala med fingeravtrycket via Apple Pay.
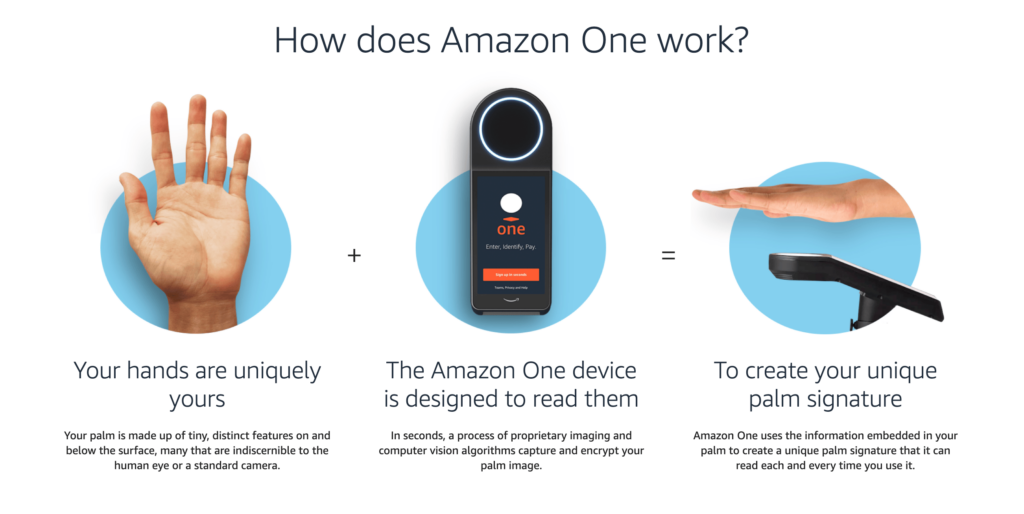
Och forskning bekräftar att kunder vill använda biometriska betalningar.
Rapporten om betalningsinnovationens puls från NMI undersökte 1 000 amerikanska konsumenter, och 47 % av dem uppgav att de skulle använda biometriska betalningar om ett företag erbjöd det.
Identitetsbaserade betalningar går längre än biometri genom att använda en kombination av personuppgifter, till exempel kundens plats eller enhetsinformation, för att verifiera identiteten. Detta ger ett extra lager av säkerhet och personalisering.
Det är ännu inte helt tillförlitligt, och jag tvivlar på att vi någonsin kommer att få en värld där kunder kan förlita sig på AI för att verifiera identitet vid betalningar, eftersom det finns gott om utrymme för manipulation och bedrägerier.
Det jag däremot tror kommer att få genomslag är användningen av DeFi-appar (decentraliserad finansiering). De erbjuder:
- Lägre transaktionsavgifter. DeFi-appar använder decentraliserade protokoll som värdestabila kryptovalutor och kryptovalutor. Dessa har lägre avgifter jämfört med traditionella metoder som kreditkort, eftersom mellanhänder saknas, vilket gynnar både kunder och handlare.
- Global tillgänglighet och snabbare betalningar. DeFi-appar stöder gränsöverskridande betalningar. Det kan hjälpa dig att nå internationella marknader utan att förlita dig på långsammare betalningsmetoder eller betala flera avgifter för valutaomvandling.
- Smarta kontrakt. Smarta kontrakt är ett utmärkt alternativ för B2B-e-handlare. Det ger deras kunder större trygghet, eftersom kunderna kan välja att frigöra betalningen baserat på fördefinierade villkor. Det smarta kontraktet kan till exempel ställas in så att betalningen frigörs först när varorna har levererats till kunden.
Alla dessa DeFi-funktioner är fantastiska, förutom att de innebär användning av kryptovalutor.
När vi ser kryptovalutor mogna till en stabilare värdebevarare har DeFi potential att revolutionera e-handelsbetalningar.
12. Ny betalningsteknik att hålla ögonen på
Om du vill införa den senaste betalningstekniken för att möta kundernas föränderliga krav bör du fokusera på personaliserad betalningshantering och biometriska betalningar.
Personaliserad betalningshantering innebär att kassaupplevelsen anpassas efter användarens beteende, preferenser och tidigare transaktioner.
Till skillnad från de flesta personaliseringsinsatser du gör för ditt varumärke drivs personaliserade betalningsupplevelser vanligtvis av din betalningsleverantör.
Betalningsleverantörer som Stripe kan hjälpa till att personalisera upplevelsen för dina kunder.
Stripe erbjuder till exempel en funktion som kallas Smart Retries, som använder maskininlärning för att välja den bästa tidpunkten att försöka genomföra misslyckade betalningar igen för att öka sannolikheten för att en faktura betalas.
Tanken är att öka konverteringsgraden och göra betalningsupplevelsen smidig.
Du bör också investera i biometriska betalningar eftersom dina konkurrenter sannolikt också arbetar med att erbjuda biometriska betalningar.
Enligt en rapport från PYMNTS är ansiktsigenkänning och fingeravtrycksskanning de vanligaste biometriska metoderna för att validera köp online. De står för över 85 % av alla biometriska betalningar och över 50 % av alla betalningar som används för köp online.
De flesta betalningsförmedlare, inklusive Stripe och PayPal, samt digitala plånböcker som Apple Pay och Google Pay, har stöd för biometriska betalningar.
När trenderna inom betalningar för e-handel utvecklas bör du se till att din ideella organisation ligger steget före med dessa främsta betalningsförmedlare för ideella organisationer.
Framtidens betalningar för e-handel
Jag frågade Greg Zakowicz, senior e-handelsexpert på Omnisend, vilken betalningsmetod inom e-handel han tror kommer att användas mest om fem respektive femton år.
Intressant nog hävdar han att kreditkort är djupt integrerade i våra liv och att det kommer att bli svårt att ersätta dem även med modern teknik.
Jag tror fortfarande att kreditkort kommer att vara den dominerande betalningsformen om 15 år, även om jag förväntar mig att användningen av fysiska kort minskar jämfört med kort som är kopplade till mobila enheter.
Det tar tid att förändra konsumentbeteenden och ta till sig ny teknik, och det är orimligt att förvänta sig att över 50 års konsumentbeteenden ska förändras på fem eller femton år.
Även med våra gamla vanor kommer du, om du zoomar ut och ser till helheten, att märka att framtidens betalningsmetoder försöker uppnå några gemensamma mål.
Alla framtida betalningsmetoder strävar efter att erbjuda smidiga, snabba och osynliga betalningar, vara integrerade i den aktuella plattformen eller appen och ofta använda AI för att anpassa kundens upplevelse.
Det är avgörande att hålla sig uppdaterad om trenderna.
Inte bara för att leva upp till kundernas förväntningar, utan också för att överträffa dem och använda din kunskap om moderna betalningsmetoder som en konkurrensfördel.
E-handeln utvecklas snabbt, så om du vill ligga steget före kan du prenumerera på vårt nyhetsbrev med de senaste insikterna för e-handelsansvariga från ledande experter inom e-handel.

