

Betalningsbranschens ekosystem: Trender, komponenter och nyckelaktörer
Pengar får affärsvärlden att gå runt.
Om du äger eller driver ett e-handelsföretag kan en förståelse för betalningsbranschens ekosystem öppna dörrar till smidigare transaktioner och nöjdare kunder.
Jag förstår att det kan låta skrämmande eftersom det kanske inte är ditt område.

För att göra det lättare att ta till sig har jag delat upp den här guiden i fem lättöverskådliga avsnitt:
- Översikt över betalningsbranschens historia: Från forntiden till den digitala eran.
- Lär känna de viktigaste aktörerna: Vem är vem i det moderna betalningsekosystemet?
- Betalningsprocessens cykel: Hur dessa aktörer samarbetar för att slutföra transaktioner.
- Branschregler och efterlevnad: Reglerna de måste följa för att hålla allt säkert och smidigt igång.
- Framväxande trender: Vad som väntar runt hörnet för betalningssektorn.
Var och en av dem hjälper dig att förstå hur betalningar fungerar inom e-handel och att upptäcka möjligheter att optimera processer.
Vi börjar.
Betalningsbranschen: historia och utveckling
Människor förr hittade sätt att kringgå begränsningarna i forntidens betalningssystem, vilket ledde till de många innovativa lösningar vi känner till idag.
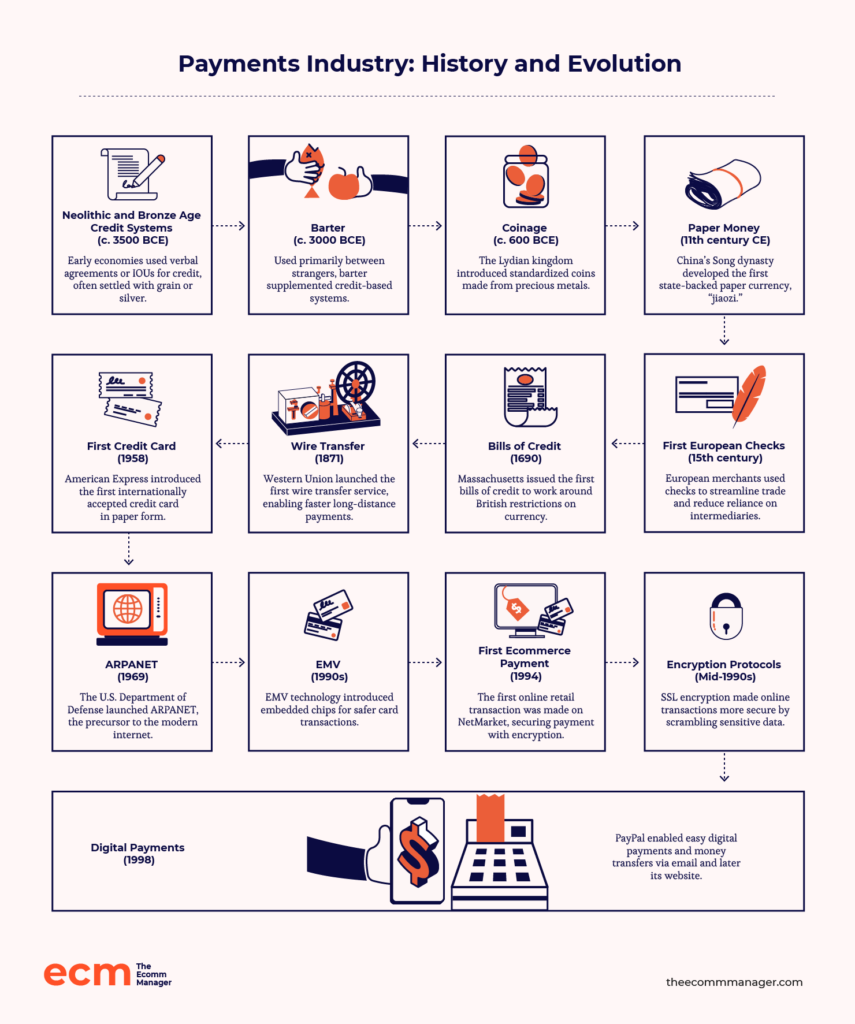
Att förstå deras historia kan ge oss en uppfattning om vart de är på väg. Så låt oss gå tillbaka till där allt började:
- Neolitiska och bronsålderns kreditsystem: Forntida ekonomier var starkt beroende av krediter i form av muntliga överenskommelser eller skriftliga skuldebrev.
- Till exempel: Babylonierna skrev upp på kredit på det lokala värdshuset, vilket de betalade vid skördetid med värderad spannmål och silver. Detta tidiga kreditsystem var vanligare än byteshandel i vardagliga transaktioner och utgjorde ryggraden i de flesta lokala ekonomier.
- Byteshandel (mellan främlingar): I motsats till den populära myten ersatte byteshandel inte tidigare kreditsystem. Den användes främst mellan främlingar eller grupper utan etablerat förtroende, medan regelbundna handelspartner fortsatte att förlita sig på krediter.
- Till exempel: Ingen skulle bära med sig spannmål eller silver till en pub för att köpa en drink – de skulle helt enkelt skriva upp den på kredit. Enligt antropologen David Graeber var byteshandel aldrig den dominerande formen av utbyte i forntida ekonomier; den förekom främst i engångsinteraktioner och inte som en utbredd sedvänja.
- Myntprägling. De tidigaste dokumenterade mynten kan spåras tillbaka till det lydiska riket på 500-talet f.Kr.
- Mynt präglades av ädelmetaller som guld och silver, och deras inneboende värde gjorde att de kunde användas i ett stort antal regioner. När regeringar spädde ut metallinnehållet i mynten blev deras värde mer beroende av den utfärdande myndighetens stabilitet.
- Papperspengar. Inspirationen till papperspengar var skuldebrev från Kina, Karthago och Rom för 2 000 år sedan. Dessa skriftliga skuldebrev innebar att en person betalades motsvarande värde i ädelmetall (vilket senare blev mynt).
- På 1000-talet (under Songdynastin) utvecklade Kina papperspengar kallade “jiaozi” baserade på dessa skuldebrev.
- De första europeiska checkarna. Handelsnätverken blomstrade i det medeltida Europa. På 1400-talet använde europeiska städer checkar för att eliminera behovet av flera mellanhänder som krävdes vid användning av växlar.
- Kreditbevis. Massachusetts utfärdade de första kreditbevisen 1690 för att kringgå britternas undertryckande av sedlar och annan utveckling. Andra kolonier följde efter.
- Banköverföring. Western Union var pionjär för världens första tjänst för banköverföringar 1871. Telegrafledningar möjliggjorde snabbare och säkrare överföringar över långa avstånd än traditionell post.
- Det första kreditkortet. Den 1 oktober 1958 introducerade American Express den första internationellt accepterade användningen av ett kreditkort i pappersformat med handskrivna uppgifter. Året därpå lanserade företaget de präglade plastkorten enligt ISO 7810.
- Det första offentliga paketförmedlande nätverket. USA:s försvarsdepartement lanserade Advanced Research Projects Agency Network (ARPANET) 1969. ARPANET möjliggjorde säker kommunikation och dataöverföring och banade väg för utvecklingen av betalsystem online.
- EMV. EMV – Europay, Mastercard och Visa – förbättrade kortsäkerheten på 1990-talet genom att införa inbäddad chipteknik. Före denna innovation använde kredit- och betalkort magnetremsor som enkelt kunde kopieras och var utsatta för bedrägerier.
- Den första betalningen inom e-handel. Det första detaljhandelsköpet som genomfördes via Internet ägde rum mellan två vänner den 12 augusti 1994.
- Dan Kohn sålde en Sting-CD till sin vän Phil Brandenberger via sin webbplats NetMarket. Transaktionen använde krypteringsteknik för att skydda Brandenbergers kreditkortsinformation under köpet.
- Krypteringsprotokoll. Den första internetförsäljningen utlöste en rad innovationer inom betalningar online. Nästa stora framsteg gällde säkerhet och tillgänglighet.
- Säkra krypteringsprotokoll som Secure Sockets Layer (SSL), som introducerades i mitten av 1990-talet, gjorde det i praktiken omöjligt att avlyssna betalningsinformation. Om hackare försöker avlyssna dataflödet skulle informationen förvrängas och bli oläslig.
- Digitala betalningar. Digitala plånböcker och mobilplånböcker följde och gjorde det möjligt för konsumenter att genomföra betalningstransaktioner med ett enda tryck eller en enda svepning.
- PayPal, som grundades 1998, var en av de tidigaste digitala betalningsplattformarna. Tjänsten möjliggör betalningar online och penningöverföringar mellan användare via e-post och senare genom sin webbplats och mobilapp.
Framväxten av digitala betalningar innebar inte slutet på den tekniska utvecklingen inom denna sektor. Ytterligare framsteg fortsätter att göra onlinebetalningar mer tillförlitliga, effektiva och bekväma genom åren.
Detta har hjälpt kunder att välkomna e-handel som ett alternativ till traditionell shopping med öppna armar.
Säkerhetsinnovationer har gjort att kunder känner sig mer trygga med att dela sina känsliga betalningsuppgifter över internet. De värdesätter också den snabbhet och tillgänglighet som moderna betalningslösningar erbjuder.
När det gäller e-handelsföretag—oavsett storlek—är dessa lösningar avgörande för att nå en global målgrupp.
De är några av de viktigaste aktörerna som formar betalningarnas framtid. Nedan går vi igenom resten och belyser betydelsen av deras roller inom ekosystemet.
Viktiga aktörer i betalningsekosystemet
Betalningsbranschen består av olika aktörer.
Genom att förstå hur deras roller passar in i arbetsflödet kan du identifiera rätt teknik och rätt partner för ditt företag.
Utgivande banker
Utgivande banker (även kallade kortutgivare) är finansiella institutioner som tillhandahåller betalkort till dina kunder.
När en kund genomför ett köp på din webbplats avgör den utgivande banken om korttransaktionen ska godkännas eller nekas.
Dessa banker tar ut en kreditkortshanteringsavgift av den inlösande banken—din bank—eftersom de tar på sig risken för bedrägerier och uteblivna betalningar.
Inlösande banker
Inlösande banker behandlar kortbetalningar för din räkning och sätter in pengarna på ditt handlarkonto, minus eventuella behandlingsavgifter.
De utsätts för påtryckningar från kortnätverk som Mastercard och Visa att övervaka och hjälpa handlare som har höga andelar återkrav, eftersom de ansvarar för att hantera tvister.
Det är dock helt och hållet ditt ansvar att minska antalet återkrav.
Den inlösande banken kan införa strängare krav och klassificera ditt företag som högriskföretag om problemen kvarstår, särskilt vid betalningshantering för abonnemang där återkommande transaktioner ökar risken för återkrav.
Det kan också leda till att kontot avslutas och att du inkluderas i Medlemsvarning för kontroll av högriskhandlare (MATCH).
Om ditt företag finns med på svartlistan blir det svårt att hitta nya inlösande banker, vilket begränsar din kapacitet för betalningshantering för e-handel. För branscher som naturligt innebär hög risk, till exempel CBD, behöver varumärken leta efter leverantörer av handlarkonton för högriskföretag.
Betalningsnätverk
Betalningsnätverk, även kallade kortnätverk, vidarebefordrar transaktionsinformation från din betalningsförmedlare till den utgivande banken för godkännande.
Mastercard, Visa, Discover och American Express är branschjättar som vi alla känner till.
De hanterar olika uppgifter – från verifiering och auktorisering av betalningar till överföring av pengar – för att säkerställa att pengarna flödar smidigt från kundens bank till din.
Betalningsförmedlare
Betalningsförmedlare hanterar den elektroniska överföringen av pengar mellan kunder och företag.
De integreras med ditt kassasystem, validerar transaktioner, skyddar betalningsdata och underlättar överföringar av pengar.
I utbyte mot att du använder deras tjänst tar de ut behandlingsavgifter.
Varje programvara för betalningshantering har sin egen avgiftsstruktur, som du måste sätta dig in i.
Som Eric Cohen från Merchant Advocate, en plattform som hjälper företag att minska kreditkortskostnaderna, berättade:
Företag kan dra stor nytta av att lära sig det språk som förmedlarna använder, så att de proaktivt kan granska sina kontoutdrag för eventuella avvikelser eller dolda avgifter och be förmedlaren att ta bort dem.
De bästa betalningsförmedlarna erbjuder mer än säkra penningöverföringar. De är också transparenta.
Följande lösningar uppfyller båda kriterierna – och mer därtill:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Betalningsgatewayer
Betalningsgatewayer är e-handelsmotsvarigheten till kassasystemens hårdvara för försäljningsställen (POS) i fysiska butiker.
De krypterar data för att skydda kundernas betalningsinformation från obehörig åtkomst under betalningen. Därefter skickar de den till betalningsförmedlaren för att slutföra transaktionen.
Att välja rätt digital mellanhand för uppgiften ökar betalningssäkerheten, så du behöver en pålitlig leverantör.
Här är våra toppval:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Leverantörer av företagstjänster och ISOs
Leverantörer av företagstjänster (MSPs) öppnar företagsbankkonton och tillhandahåller nödvändig hårdvara och programvara för transaktioner.
Oberoende säljorganisationer (ISOs) är en av dessa tredjepartsleverantörer av företagstjänster.
MSPs och ISOs fungerar som mellanhänder för kortnätverk och traditionella banker, men de erbjuder bättre stöd till småföretag och nystartade företag än de sistnämnda.
Medan inlösande banker fokuserar på den bredare marknaden kan MSPs och ISOs anpassa sina betalningstjänster efter specifika företagsbehov och ofta erbjuda bättre priser och mer innovativa lösningar.
Dessutom erbjuder de ofta bättre kundservice och snabbare svarstider.

Digitala plånböcker och mobilbetalningar
Att integrera alternativ för digitala plånböcker, som Apple Pay och Google Pay, minskar friktionen i kassan, eftersom moderna kunder föredrar dem tack vare deras bekvämlighet.
Det är troligen därför som 70% av kunderna i USA genomförde en betalning med mobiltelefon eller surfplatta minst en gång under 2023.
De behöver inte ange kortuppgifter manuellt eller lämna kassasidan för att ange en säkerhetskod.
De behöver bara trycka på sin enhet för att betala eller använda biometrisk autentisering, till exempel fingeravtryck eller ansiktsigenkänning.
Betalningsprocessens cykel
Eftersom så många aktörer är involverade kan betalningshantering vara svårt att förstå.
För att göra det enklare att ta till sig informationen låter vi dig inta rollen som ett kosttillskottsvarumärke som heter LumiNourish.
Vi går igenom cykelns olika milstolpar samt fallgropar och bästa praxis för att hantera dem.
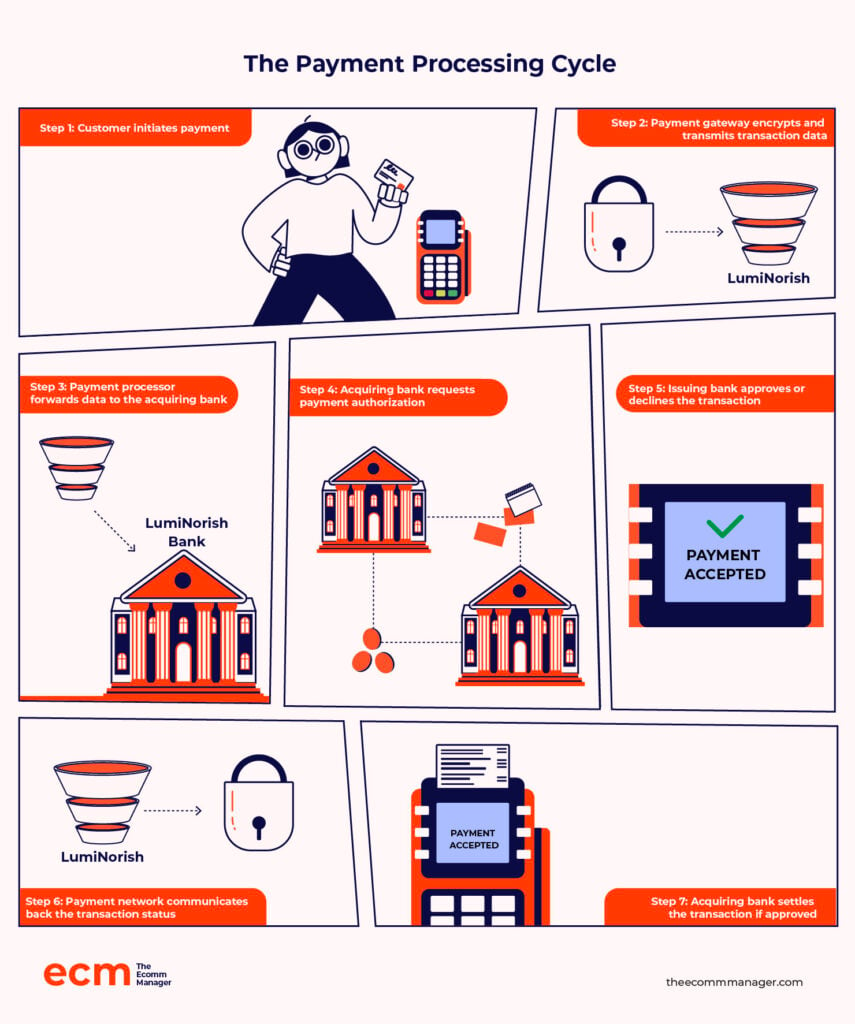
1. Kunden initierar betalningen
Rue, en lojal LumiNourish-kund, unnar sig sitt favoritset med återfuktande hudvård på deras webbplats.
Hon väljer en sparad digital plånbok för att påskynda kassaprocessen.
Alternativt trycker hon sitt kort mot terminalen med närfältskommunikation (NFC)-teknik. när hon besöker LumiNourishs fysiska butik.
NFC-teknik säkrar kontaktlösa betalningar genom att möjliggöra trådlös kommunikation mellan ett kort eller en mobil enhet och terminalen.
2. Betalningsgatewayen krypterar och överför transaktionsdata
När Rue slutför sin onlinebetalning krypterar LumiNourishs betalningsgateway transaktionsuppgifterna för att skydda hennes kortuppgifter.
Kryptering omvandlar hennes kreditkortsnummer, utgångsdatum och CVV-kod till en säker, oläsbar kod som skadliga hackare inte kan fånga upp.
Den här processen kan drabbas av tidsgränser eller fel om gatewayen och plattformens API:er inte är korrekt konfigurerade.
Försöksmekanismer, som automatiska nya försök och reservprotokoll, kan hjälpa till att lösa problemen. Betalningsgatewayer som Stripe använder maskininlärning för att öka sannolikheten att betalningen går igenom.
3. Betalningsförmedlaren vidarebefordrar uppgifterna till den mottagande banken
Betalningsförmedlaren vidarebefordrar de krypterade uppgifterna till LumiNourishs bank.
Om betalningsförmedlaren skickar ett felaktigt bankkontonummer eller clearingnummer kan den senare inte dirigera betalningen. Denna avvikelse kan leda till misslyckade transaktioner.
Om uppgifterna är korrekta tar LumiNourishs bank emot de krypterade uppgifterna för verifiering.
4. Den mottagande banken begär betalningsauktorisering
Handlarens bank begär betalningsauktorisering från den utfärdande banken – Rues bank – via betalningsnätverket. Tokenisering lägger till ett säkerhetslager i detta skede genom att ersätta hennes uppgifter med en token.
5. Den utfärdande banken godkänner eller avslår transaktionen
Rues bank kontrollerar om hennes kort är giltigt och om det har tillräckligt med pengar eller kredit för att slutföra köpet.
Om allt stämmer godkänns transaktionen; annars avslås den.
Driftstopp i den utfärdande bankens system kan orsaka auktoriseringsfel.
Att erbjuda andra betalningsmetoder, som digitala plånböcker, kan i detta fall bidra till att minska antalet övergivna kundvagnar.
6. Betalningsnätverket kommunicerar transaktionsstatusen tillbaka
När Rues bank har godkänt eller avslagit auktoriseringen skickar betalningsnätverket svaret tillbaka genom betalningskedjan.
Meddelandet går till LumiNourishs bank, som vidarebefordrar det till betalningsförmedlaren för att uppdatera sitt system.
7. Den inlösande banken avvecklar transaktionen om den godkänts
Auktoriseringskoder är tidskänsliga. När transaktionen har auktoriserats måste LumiNourish skicka en begäran om infångning till Rues bank via sin betalningsförmedlare för att ta emot pengarna.
Handlaren måste fånga in transaktionen inom 7 dagar, annars kan kortutgivaren ta bort auktoriseringskoden och har möjlighet att utfärda återkrav.
Baserat på min erfarenhet fångas 90 % av transaktionerna in inom 2–3 bankdagar.

Om flödet störs i något skede kan det leda till förseningar, fel eller misslyckade transaktioner.
Kontrollera varje del av processen och varje viktig aktör för att upprätthålla en smidig betalningsupplevelse.
Regler och efterlevnad inom betalningsförmedlingsbranschen
Bedrägerier vid onlinebetalningar kan leda till globala förluster på över 343 miljarder dollar fram till 2027.
Utan strikt efterlevnad av standarder utsätter företag sig för bedrägerier och säkerhetsintrång.
E-handelsföretag och finansiella tjänster måste följa följande regler för att skydda sin verksamhet och undvika allvarliga rättsliga konsekvenser.
Vissa av dessa regler är regionsberoende, vilket innebär att de gäller specifikt för företag som verkar i eller hanterar kunder från vissa områden.
- Åtgärder mot penningtvätt (AML). AML är en global betalningsreglering som verkställs av organisationer som Financial Action Task Force (FATF). Den kräver att onlineåterförsäljare övervakar transaktioner efter tecken på penningtvätt, inklusive transaktioner med höga belopp eller transaktioner från högriskländer.
- Känn din kund (KYC). KYC är en specifik och handlingsinriktad del av AML. E-handelswebbplatser kräver att kunder tillhandahåller personuppgifter och identitetshandlingar för att verifiera sin identitet. Plattformen verifierar uppgifter som namn, adress, födelsedatum och statligt utfärdade identitetshandlingar för att säkerställa att kunden är legitim.
- PCI:s datasäkerhetsstandard. Handlare måste följa PCI DSS och skydda kortinnehavaruppgifter oavsett om de använder egenutvecklade eller tredjepartsbaserade betalningssystem. Läs de fullständiga riktlinjerna för PCI DSS inom e-handel här.
- Allmän dataskyddsförordning (GDPR). GDPR kräver att e-handelsföretag minimerar datainsamlingen, begränsar åtkomsten till databaser och säkerställer att tredje parter följer reglerna. De måste också snabbt rapportera incidenter till myndigheter och berörda kunder för att uppfylla kraven.
- Betaltjänstdirektivet (PSD2). PSD2 verkställs av Financial Conduct Authority (FCA) och förbjuder tilläggsavgifter för B2C-korttransaktioner (företag till konsument). Det gäller inte e-handelsförsäljning mellan företag. Det kräver också stark kundautentisering (SCA) med tvåfaktorsautentisering för att verifiera kunder.
- Efterlevnad av OFAC:s sanktioner. Amerikanska e-handelsföretag måste undvika handels- eller finansiell verksamhet med enheter eller personer som finns med på OFAC:s sanktionslistor. De måste kontrollera konsumenter, leverantörer och partner i direkta transaktioner eller transaktioner via tredje part. Europeiska unionen upprätthåller sina egna sanktionslistor och regler. Efter Brexit hanterar Office of Financial Sanctions Implementation (OFSI) sanktionerna för företag baserade i Storbritannien.
Från handlare till betaltjänstleverantörer är det avgörande att alla i betalningsekosystemet följer dessa regelverk.
Genom att införa robusta efterlevnadsåtgärder får företag bättre förutsättningar att dra nytta av branschtrender och framsteg.
Att följa reglerna i din region handlar om att ha rätt betalningsgateway för den plats där du bor. Om du till exempel huvudsakligen bedriver verksamhet där kan du vilja hitta de bästa betalningsgateway-leverantörerna för Storbritannien.
Trender inom betalningsbranschen och framtida prognoser
Rapporter visade: 13 % av kunderna övergav sina kundvagnar på grund av begränsade betalningsmetoder. Ytterligare 9 % gjorde det efter att deras kort nekats.
Att lämna äldre betalningssystem och utforska moderna lösningar kommer att gynna dina kunder.
Här är de viktigaste trenderna och framtida prognoserna som formar framtiden för betalningshantering.
Kontaktlösa betalningsmetoder
Kontaktlösa betalningar blir allt vanligare.
67 % av återförsäljarna accepterar någon form av beröringsfri betalning, medan över 50 % av kunderna använder den. Transaktionerna väntas uppgå till 15,7 biljoner dollar globalt före 2029.
ExxonMobil, ett av världens största börsnoterade olje- och gasföretag, ville förbättra kundupplevelsen genom att erbjuda bekvämare och kontaktlösa betalningsalternativ.
Genom ett samarbete med Fiserv integrerade ExxonMobil Google Pay i sina betalningssystem via Fiservs Carat-plattform.
Googles kontaktlösa betalning gör det möjligt för konsumenter att betala vid pumpen genom att skanna en QR-kod eller använda appen för att aktivera pumpen.
Denna trend minimerar fysisk kontakt och snabbar upp transaktionerna för företag med fysiska butiker.
Integrering av kryptovalutor i betalningssystem
Att acceptera betalningar med kryptovalutor eller införa dem som ett inlösningsalternativ i lojalitetsprogram kan bidra till att öka intäkterna och locka kunder.
Kreditkortsföretag har integrerat kryptovalutor i betalningssystem för att ge handlare större flexibilitet när det gäller att ta emot betalningar.
Exempel: Mastercards initiativ Crypto Credential låter användare skicka och ta emot kryptovalutor med hjälp av enkla alias i stället för långa blockkedjeadresser.
Det finns dock regulatoriska utmaningar.
Austin Shave, CFO på ChicksX och expert inom kryptoindustrin, påpekade att betalningsförmedlare kan möta olika regelverk beroende på land:
I USA måste exempelvis företag som hanterar krypto följa SEC:s regler och registrera sig hos FinCEN.
Multifaktorautentisering (MFA) och biometri
Forskare förväntar sig att marknadsandelen för multifaktorautentisering kommer att växa till 40 miljarder dollar fram till 2030.
MFA kombinerar fysiska (smarttelefon eller nyckelbricka), logiska (lösenord) och biometriska valideringsmetoder (ansiktsigenkänning).
Varje metod kompletterar de andra för att täppa till eventuella säkerhetsluckor.
Starka lösenord får 50 % av kunderna att känna sig trygga med säkerheten på nätet. Ditt företag kan vinna deras förtroende genom att implementera heltäckande och bekväma MFA-lösningar.
Wink, en innovativ biometrisk teknik, integrerar ansiktsigenkänning, röstautentisering och enhetsverifiering i en enda lösning.
Detta exempel på en betalningstrend säkerställer en sömlös upplevelse vid alla kontaktpunkter online och i butik.
Autentiseringsprocessen måste vara konsekvent säker och användarvänlig.
På Wink hanterar vi detta genom att utveckla enhetsoberoende lösningar som säkerställer integritet, tillförlitlighet och användarvänlighet, oavsett plattform – vilket gör varje transaktion lika enkel och pålitlig som den föregående.

BNPL-prenumeration
Köp nu, betala senare (BNPL) är ett finansieringsalternativ som gör det möjligt för kunder att köpa en produkt och slippa betala direkt.
I stället kan de skjuta upp betalningarna under en viss period, med ingen eller låg ränta.
Branschen förväntas växa med en årlig genomsnittlig tillväxttakt på 20,7 % och nå upp till 167,58 miljarder US-dollar fram till 2032. Dessa siffror visar hur mycket kunder, särskilt yngre personer, värdesätter denna tjänst.
Så pass mycket att Klarna, en populär BNPL-plattform, hade lanserat ett abonnemangsprogram för sina amerikanska kunder i början av 2024.
Utöver huvudtjänsten kommer planen med premiumförmåner och specialerbjudanden.
Vi har några favoriter även i den här kategorin. Ta en titt på våra 10 främsta BNPL-plattformar om du är redo att börja använda denna värdefulla betalningsmetod:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Artificiell intelligens för bedrägeribekämpning
Bedrägeribekämpning (43%) är ett av AI:s främsta användningsområden och har stor potential för betalningshantering.
AI-algoritmer kan analysera transaktionsmönster i realtid. Detaljhandelsföretag kan använda denna teknik för att övervaka kassasystem och analysera kundbeteenden för att identifiera avvikelser och potentiella bedrägerier.
Ett bra exempel är enligt Edward Tian, vd för GPTZero, dess förmåga att ”upptäcka mönster eller duplicerad/förvanskad information som indikerar bedrägeri.”
Ju snabbare företag flaggar och hanterar misstänkt aktivitet, desto färre störningar drabbas kunderna av.
Detta positiva rykte kan bidra till att locka nya kunder och behålla befintliga.
AI och maskininlärning förbättrar avsevärt både säkerheten och kundupplevelsen.
AI-algoritmer analyserar kontinuerligt transaktionsmönster och identifierar och förhindrar snabbt bedrägliga aktiviteter innan de påverkar kunderna.

IoT-enheter i betalningsekosystemet
IoT-aktiverade kassaterminaler (försäljningsställen) och andra enheter hanterar anslutningsproblem som stör transaktioner.
Traditionella betalningsterminaler har svårt att hantera instabila Wi-Fi- eller Bluetooth-anslutningar på avlägsna platser.
Exempel: Yoco’s IoT-aktiverade kortterminaler stöder över 120 000 småföretag i Sydafrika.
Fintechföretagets kortbetalningsenheter för kassasystem uppnår nästan 100 % drifttid och högre transaktionsgodkännanden på 9 till 94 %.
70 % av dessa företag hade aldrig tidigare kunnat ta emot kortbetalningar.
För Michael Nemeroff, medgrundare av Rush Order Tees, går IoT:s påverkan ännu längre.
Han anser att integrering av IoT-enheter kommer att forma betalningarnas framtid, särskilt inom den efterfrågestyrda e-handeln.
”IoT:s potential att effektivisera processer, till exempel automatiserad lagerhantering som är direkt kopplad till betalningssystem, skulle kunna revolutionera hur vi hanterar beställningar och betalningar”, förklarade Michael.
Denna synkronisering i realtid gör det möjligt för hans team att förutse toppar i ordervolymen och justera lagernivåerna efter behov.
Avslutande tankar
E-handelsföretag – eller egentligen alla företag – behöver hålla noggrann uppsikt över all utveckling inom betalningshanteringsbranschen.
Varför?
Eftersom det kan hjälpa dig att minska friktionen i kassan, skydda kundernas betalningsuppgifter bättre och erbjuda flexibla betalningsalternativ.
Alla dessa är utmärkta sätt att förbättra den övergripande kundupplevelsen.
Om du vill fördjupa dig i denna sektor och dess relevans för din organisation kan du ta del av följande resurser:
- 14 experttips om betalningshantering inom e-handel för smarta e-handelsvarumärken
- Auktorisering kontra autentisering av kreditkort: Vad är skillnaden?
- Så ställer du in kreditkortsauktorisering för ditt företag: bästa praxis

