

A Mastercard afirma que as pequenas empresas que aceitam pagamentos digitais crescem duas vezes mais depressa do que aquelas que não os aceitam. A minha própria experiência confirma-o.
Eu geria uma loja de artigos em segunda mão no Instagram em 2020. A partir do meu quarto. No auge da pandemia.
Imagine se eu tivesse disponibilizado apenas o pagamento contra reembolso como opção de pagamento. Os meus clientes teriam recuado fisicamente só de pensar em notas de dinheiro gordurosas, infestadas de germes.
Além disso, reparei que as empresas que aceitavam apenas pagamentos COD registavam mais cancelamentos de encomendas do que nós. Muitas vezes, os clientes mudam de ideias no último momento.
Um simples toque ou clique pode fazer uma grande diferença na página de finalização da compra.
Então, o que é exatamente o processamento de pagamentos para comerciantes? Quais são as operações, os desafios e as soluções que existem nos bastidores?
Vou abordar tudo o que precisa de saber.
O que é o processamento de pagamentos para comerciantes?
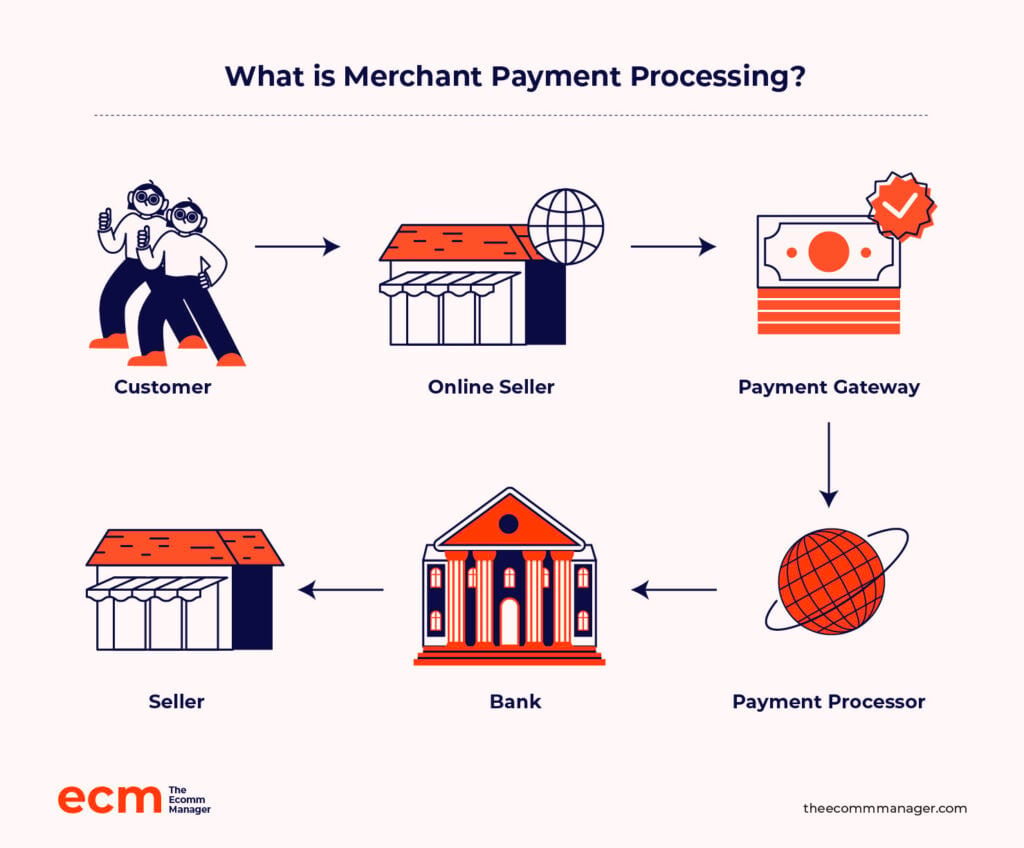
Em essência, o processamento de pagamentos para comerciantes é uma parceria.
Trabalha com um fornecedor de pagamentos para aceitar pagamentos online dos seus clientes através de cartões de crédito, cartões de débito, carteiras digitais, entre outros.
Como compensação por facilitar estas vendas, o processador cobra uma pequena comissão e deposita o saldo na conta bancária da sua empresa.
Porque é importante o processamento de pagamentos para comerciantes no comércio eletrónico?
O objetivo do comércio eletrónico não é apenas ter um site bonito e produtos interessantes.
O negócio é concluído na página de finalização da compra. No mundo online, 18% das vendas potenciais perdem-se devido a um processo de finalização da compra difícil e demorado.
Um processador de pagamentos para comerciantes é a caixa registadora digital da sua loja online, tornando as transações seguras e simples.
Mas é mais do que simplesmente passar o cartão digitalmente. Eis porquê:
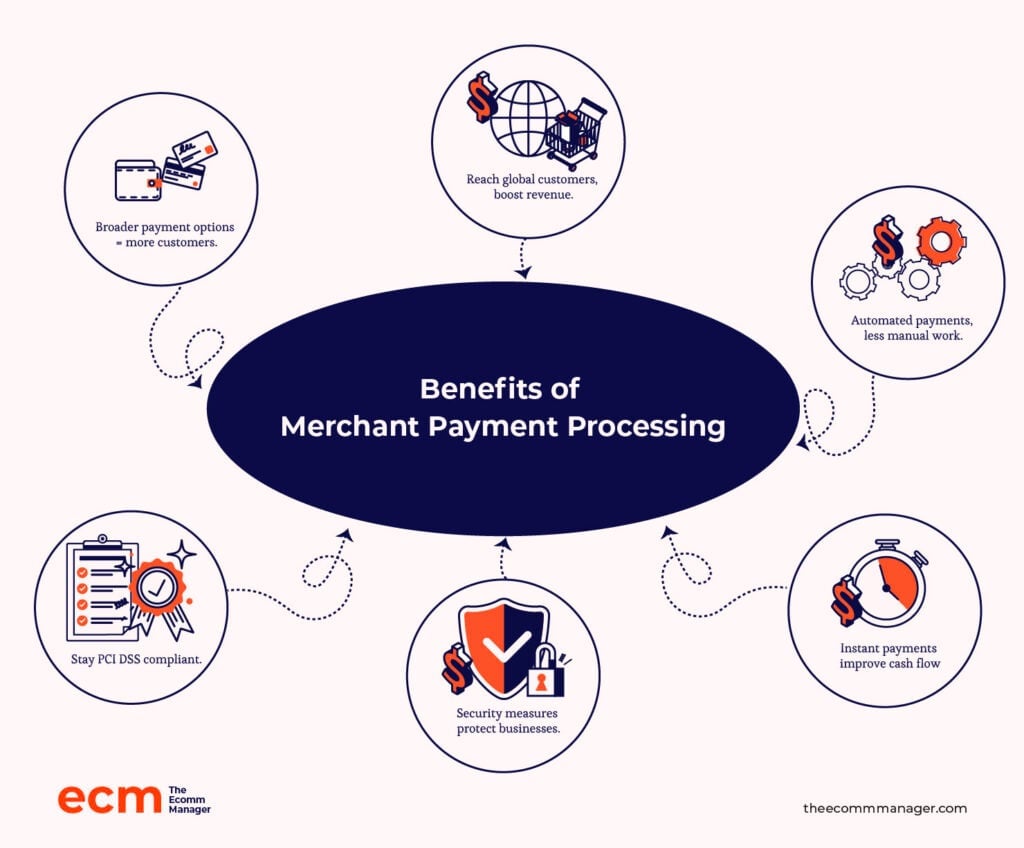
- Vários métodos de pagamento. As empresas que aceitam cartões de crédito, cartões de débito e carteiras digitais respondem a uma gama mais ampla de preferências dos clientes, aumentando as vendas.
- Mais oportunidades de vendas. O comércio eletrónico depende dos pagamentos eletrónicos para chegar aos consumidores de todo o mundo. Em comparação com as lojas físicas, isto amplia substancialmente o alcance do mercado, conduzindo a maiores receitas e vendas.
- Operações simplificadas. A automatização do processo de cobrança de pagamentos elimina a necessidade de processar manualmente dinheiro ou cheques. Por sua vez, esta eficiência liberta recursos e reduz os erros.
- Processamento de pagamentos mais rápido. Os pagamentos eletrónicos são processados quase instantaneamente, aumentando o fluxo de caixa. A estabilidade financeira, a gestão das despesas e o crescimento dependem do acesso rápido aos fundos.
- Redução do risco de fraude. Os processadores de pagamentos protegem tanto as empresas como os clientes através de medidas de segurança avançadas.
- Conformidade com as normas de pagamento. Os prestadores de serviços de pagamento garantem que as empresas cumprem os regulamentos PCI DSS. (Falaremos mais sobre isto em breve.)
Não confundir com…
O processo de transação é regido por uma rede complexa de instituições financeiras, fornecedores de tecnologia e entidades reguladoras.
Estes são alguns intervenientes independentes:
- Portais de pagamento. Esta tecnologia liga o site ou o ponto de venda do comerciante à rede de aquisição do banco.
- Processadores de pagamentos. As empresas desta categoria tratam dos aspetos técnicos do processamento de transações, incluindo a comunicação com as redes de cartões e os bancos.
- Bancos adquirentes. São as instituições que ajudam os comerciantes a aceitar cartões.
Em contrapartida, o processamento de pagamentos para comerciantes trata de tudo, desde a aceitação segura de pagamentos à prevenção de fraudes, passando pela reconciliação de transações e pelo apoio ao cliente.
6 componentes essenciais do processamento de pagamentos para comerciantes
Agora, vejamos os principais intervenientes que tornam possível cada passagem, aproximação ou clique para pagar.
1. Conta de comerciante
É um comerciante se aceitar pagamentos de clientes, quer seja uma gigante do comércio eletrónico ou um consultor que vende cursos em linha.
Ora, uma conta de comerciante não é o mesmo que uma conta bancária empresarial normal. Estas são contas especiais concebidas para processar pagamentos de clientes — normalmente pagamentos eletrónicos, como os efetuados com cartões de crédito.
É como a sala de espera do dinheiro da sua empresa, onde este fica até chegar à sua conta principal.
2. Portais de pagamento
Um portal de pagamento é uma ponte digital entre empresas, clientes e instituições financeiras, tanto para métodos de pagamento em linha como presenciais.
É, essencialmente, o que permite aos seus clientes pagar compras em linha ou aproximar o cartão do terminal na sua loja.
Estes portais protegem os dados de pagamento sensíveis durante a transmissão, impedindo o acesso não autorizado, e ligam o processo de finalização da compra ao processador de pagamentos.
3. Processadores de pagamentos
Um processador de pagamentos é o motor nos bastidores de todas as transações.
É o mecanismo que garante que as transações com cartões não desaparecem simplesmente no éter. O processador de pagamentos trata de tudo, desde a primeira aproximação ou passagem do cartão até ao momento em que os fundos chegam à conta bancária da sua empresa.
4. Redes de cartões
Uma rede de cartões, como a Visa, Mastercard, American Express ou Discover, permite a comunicação e as transações entre todas as partes envolvidas numa transação.
Atuam como conectores globais, estabelecendo as regras e normas técnicas que facilitam a interação entre diferentes bancos e sistemas de pagamento, independentemente da localização ou da moeda.
5. Bancos adquirentes
Os bancos adquirentes facilitam a aceitação de cartões ao fornecerem contas de comerciante aos comerciantes. Considere-os o seu aliado financeiro, cobrindo estornos e litígios do comerciante.
Have an account? Log In
6. Bancos emissores
O banco emissor, que emite cartões de crédito e débito aos consumidores, está do outro lado da transação.
A sua função é autorizar transações, verificando se o titular do cartão dispõe de fundos ou crédito suficientes para efetuar compras. Além disso, o emissor gere as contas dos clientes e fornece fundos ao banco adquirente.
Processador de pagamentos versus conta de comerciante
Para que as empresas possam aceitar pagamentos eletrónicos, tanto os processadores de pagamentos como as contas de comerciante são essenciais.
No entanto, desempenham funções diferentes.
Pense no processador de pagamentos como uma autoestrada que facilita a transferência de fundos entre o banco do cliente e o banco do comerciante.
Uma conta de comerciante, por outro lado, funciona como uma área de descanso segura ao longo da autoestrada, retendo temporariamente os fundos até que a conta bancária habitual da empresa esteja pronta para os receber.
Eis algumas diferenças importantes entre ambas:
| Processador de pagamentos | Conta de comerciante | |
|---|---|---|
| Função | Processador de pagamentosO sistema que trata da aprovação e do processamento dos pagamentos. É a “autoestrada” que movimenta o dinheiro entre os bancos. | Conta de comercianteUm tipo especial de conta que retém temporariamente os seus fundos antes de estes serem transferidos para a sua conta bancária principal. A “área de descanso” segura para o seu dinheiro. |
| Funcionamento | Processador de pagamentos- Comunica com os bancos para verificar e aprovar transações. - Transfere fundos entre as contas do cliente e do comerciante. | Conta de comerciante- Recolhe e retém os pagamentos dos clientes. - Aguarda para libertar os fundos para a conta bancária da sua empresa após o processamento. |
| Interação | Processador de pagamentosFunciona em segundo plano durante cada transação, garantindo que os fundos são movimentados em segurança. | Conta de comercianteConsulta-a para ver os pagamentos recebidos antes de estes chegarem à conta bancária principal da sua empresa. |
| Taxas e custos | Processador de pagamentos- Podem incluir taxas de configuração, de transação e mensais. - Os custos variam consoante o fornecedor, o setor e o volume de transações. | Conta de comerciante- Podem incluir taxas mensais, taxas de estorno e taxas de transação. - Os custos dependem do fornecedor e do tipo de transação. |
Como funciona o processamento de pagamentos dos comerciantes
A sequência de processamento de pagamentos dos comerciantes é um percurso com várias etapas que movimenta fundos de forma segura e eficiente da conta de um cliente para a conta de uma empresa, permitindo efetuar compras.
Eis como funciona, alguns desafios e soluções comuns, e a importância da segurança e da conformidade ao longo de todo o processo:
O processo
O percurso de um pagamento online começa aqui.
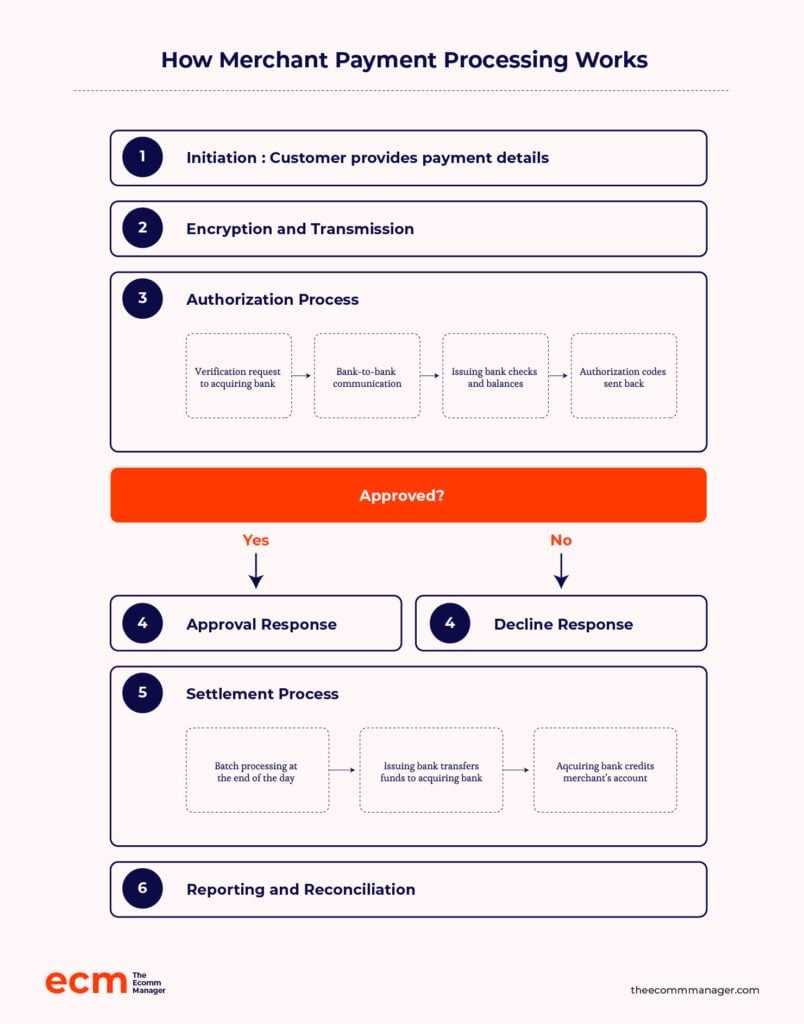
1. Iniciação
O cliente fornece os seus dados de pagamento no ponto de venda.
Isto pode consistir em passar ou inserir um cartão físico num terminal, introduzir os dados do cartão online ou por telefone, ou utilizar formas de pagamento alternativas, como carteiras digitais.
2. Encriptação e transmissão
Para proteger as informações de pagamento durante a transmissão, estas são imediatamente encriptadas. Nesta fase, um portal de pagamento protege o canal, enviando dados encriptados para o processador.
Possivelmente a etapa mais importante, esta garante que os dados de pagamento do cliente fazem o percurso sem serem atacados por criminosos digitais.
3. Autorização
Nesta etapa, estão envolvidos alguns processos:
- Pedido de verificação. O processador de pagamentos envia os dados da transação (montante, ID do comerciante, etc.) ao banco adquirente.
- Comunicação entre bancos. O banco adquirente envia o pedido ao banco emissor (o banco do cliente).
- Verificações e controlos. O banco emissor verifica os dados do cartão, confirma o limite de crédito e avalia os riscos de segurança.
- Código de autorização. O banco envia de volta um código que indica a aprovação ou recusa.
4. Resposta
Assim que o código de autorização é recebido, o processador de pagamentos informa imediatamente a empresa (e, muitas vezes, o cliente) sobre o estado da transação.
Se for aprovada, a venda pode prosseguir.
Se for recusada, no entanto, a empresa deve informar o cliente e, possivelmente, disponibilizar opções de pagamento alternativas.
5. Liquidação
A maioria das transações é liquidada em lotes no final do dia ou noutro momento predefinido. Depois, o banco emissor transfere os fundos para o banco adquirente.
No final, o banco adquirente credita o montante da transação na conta do comerciante, deduzindo as comissões de processamento.
6. Relatórios e reconciliação
A empresa e as instituições financeiras mantêm registos detalhados. As empresas comparam os seus registos de vendas com os extratos bancários para garantir que estão corretos.
A documentação é indispensável caso existam discrepâncias ou estornos.
Quer evitar dores de cabeça no final do mês? Automatize as suas reconciliações com as ferramentas da nossa seleção de software de reconciliação de pagamentos.
Segurança e conformidade
Em 2006, grandes marcas de cartões, como a Visa, a Mastercard e outras, formaram o Conselho de Normas de Segurança da Indústria de Cartões de Pagamento (PCI SSC) para responder às preocupações relacionadas com a segurança dos dados e promover a confiança no ecossistema de pagamentos.
A missão do conselho era, e continua a ser, criar e manter normas de segurança dos dados, garantindo que qualquer empresa que trate informações de cartões de crédito o faça corretamente.
DICA DO AUTOR
Os cibercriminosos nunca dormem, e as suas normas de segurança também não devem dormir. Tal como as ameaças e a tecnologia evoluem, o PCI DSS também evolui.
Quem trata dados dos titulares de cartões, incluindo comerciantes e facilitadores de pagamentos, deve estar a par dos novos requisitos da versão 4.0.
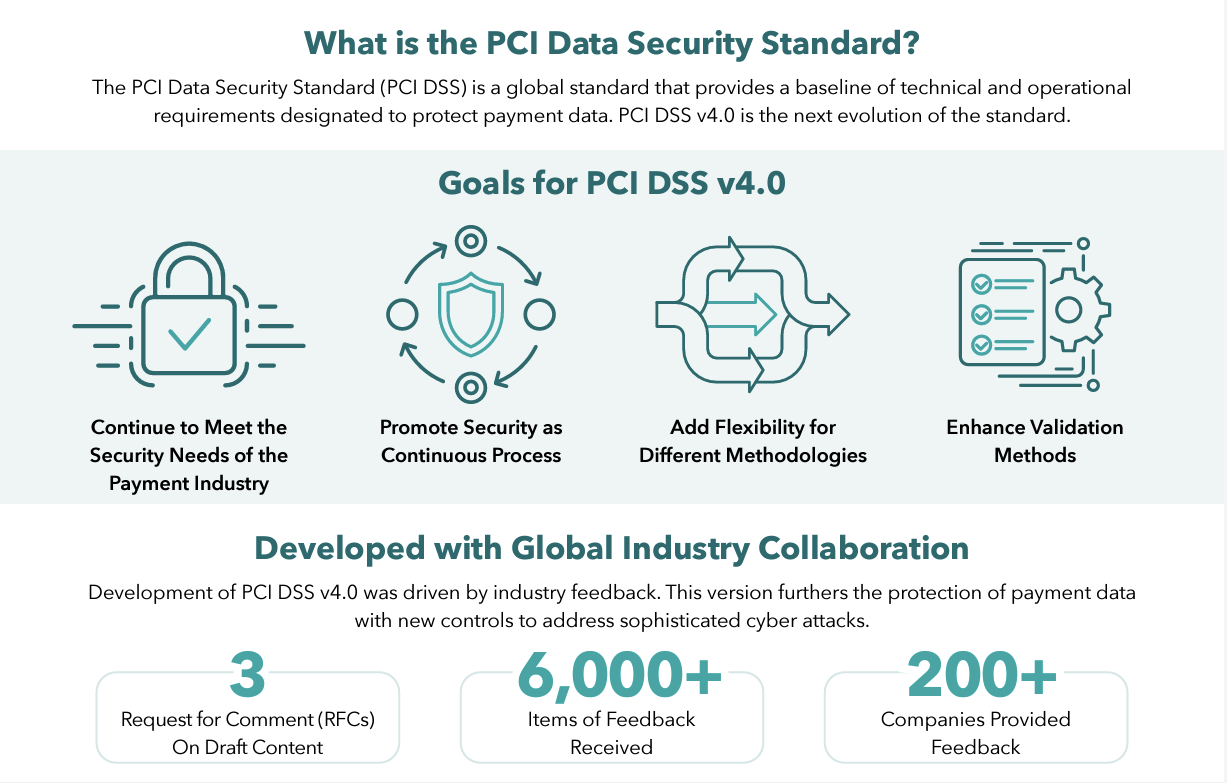
PCI DSS 4.0 adota uma abordagem holística à segurança e ao controlo de acessos.
⚠️Além disso, o incumprimento das normas PCI pode resultar em multas de até $500,000. Por isso, informe-se!
A conformidade com as normas PCI é o padrão de excelência global para a segurança dos dados dos titulares de cartões.
Qualquer empresa que aceite ou processe pagamentos está sujeita a esta norma, que visa proteger os consumidores e minimizar a fraude e as violações de dados.
Mas o que acontece quando os serviços de processamento de pagamentos não são seguros?
Vejamos um caso real de falha num pagamento.
Preço da violação da Home Depot
A violação da Home Depot em 2014 não foi um pequeno percalço. Foi uma das maiores violações de sistemas POS alguma vez registadas.
Os hackers entraram no sistema com credenciais roubadas de terceiros e acederam a mais de 50 milhões de números de cartões de crédito e a 53 milhões de endereços de e-mail.
De abril a setembro de 2014, tiveram cinco meses de acesso sem restrições. As consequências financeiras, como pode imaginar, foram graves.
A Home Depot pagou $134.5 milhões a empresas de cartões de crédito e bancos, além de $19.5 milhões a clientes e $25 milhões a instituições financeiras. E não foi tudo…
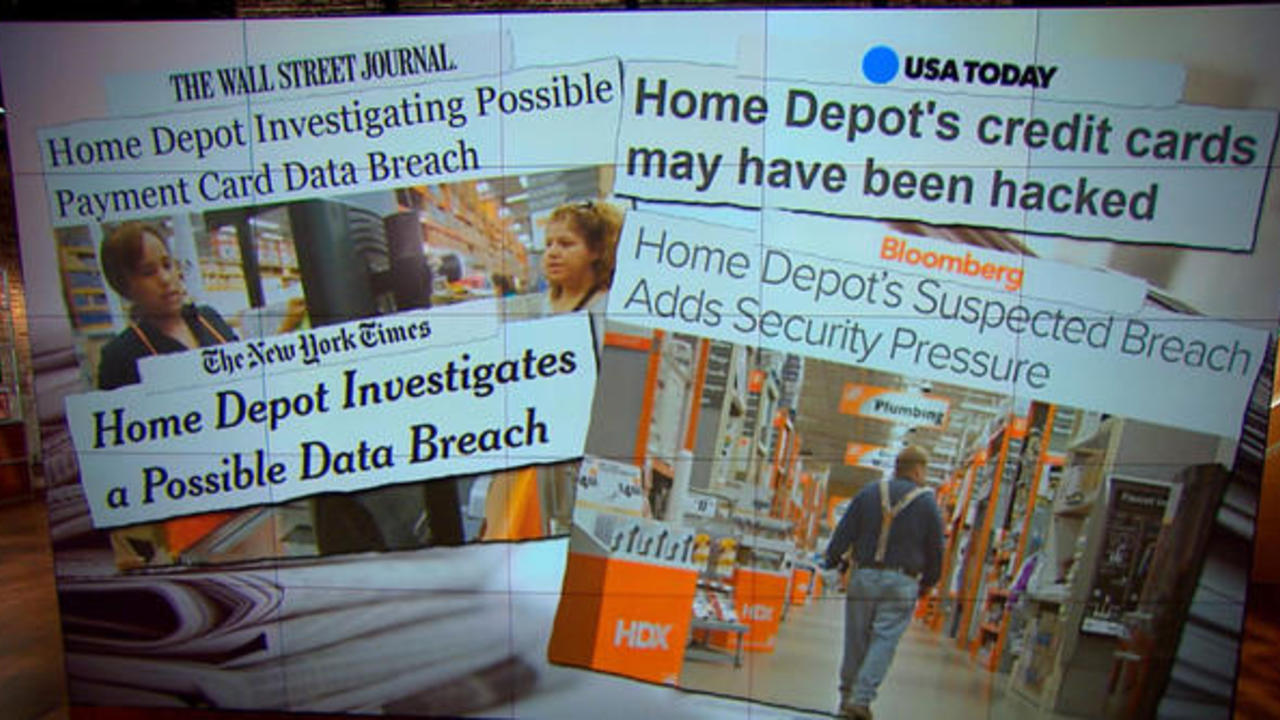
Depois vieram os processos judiciais. As multas regulamentares. Uma após outra, cada uma delas um lembrete de que a empresa não protege os seus clientes.
Foram implementadas novas medidas de segurança reforçadas — um penso dispendioso numa ferida profunda.
Outros $17.5 milhões foram pagos para chegar a acordo com 46 estados e Washington, DC. A Home Depot também teve de contratar um CISO de topo, formar os seus colaboradores e reforçar a sua segurança.
Muitas vezes, os comerciantes encaram a conformidade com a PCI como pouco mais do que um exercício de validação de uma caixa.
Mas estão a perder a oportunidade que isso representa: uma ocasião para fazer uma pausa e avaliar de forma abrangente as suas práticas de dados.
Uma estratégia de segurança sólida começa por compreender onde, como e segundo que regras os seus dados são armazenados, utilizados e protegidos.
Desafios e soluções
As transações de pagamentos digitais envolvem muita logística — por isso, é natural que os desafios sejam numerosos. Recolhi informações de 33 proprietários de empresas de comércio eletrónico — quatro marcas partilharam os desafios que enfrentam no processamento de pagamentos enquanto pequenas empresas.
Então, quais são estes desafios e como estão a resolvê-los?
1. Pretty Moment enfrenta problemas na liquidação e resolução de estornos
Apesar da conformidade exigida com as rigorosas normas da PCI DSS, um dos principais desafios com que lidamos habitualmente é a liquidação e resolução de estornos
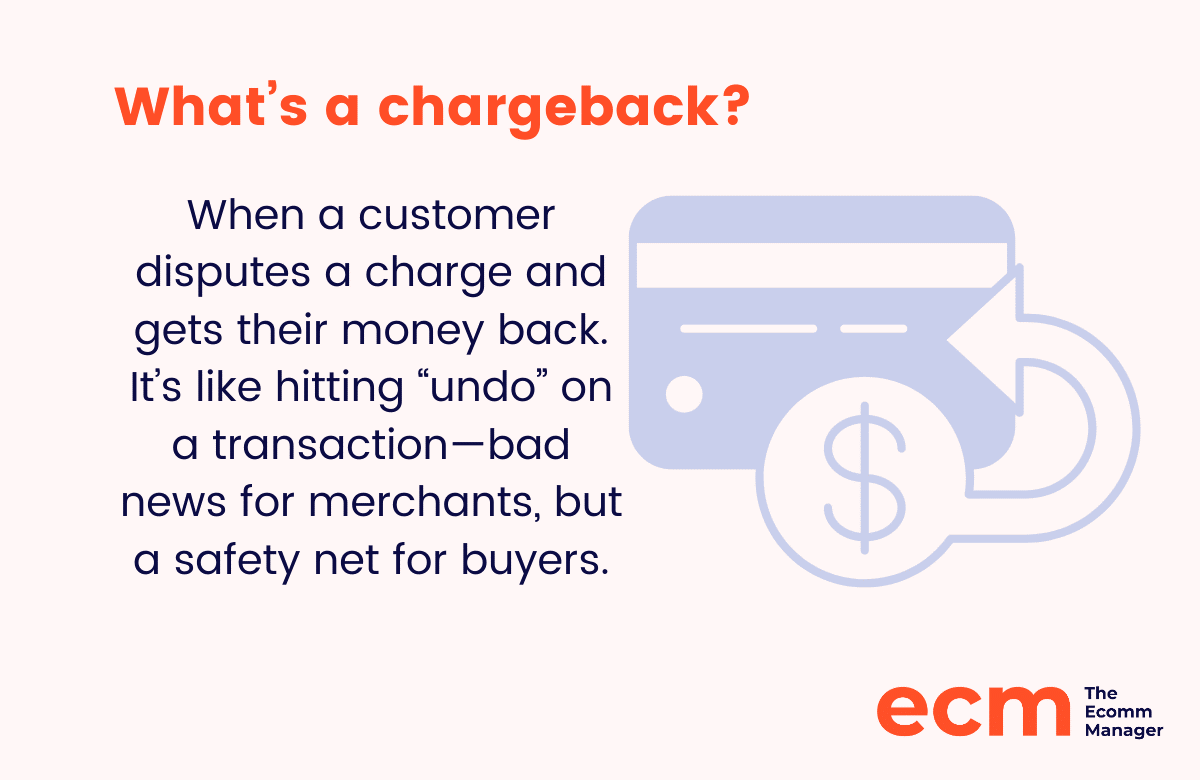
Porque é que isto acontece?
Normalmente, isto acontece quando um cliente contesta uma cobrança, afetando potencialmente o nosso fluxo de receitas.
Encontraram alguma forma de contornar este problema?
Aprendemos a geri-los de forma eficiente através de uma comunicação clara e da prestação de um serviço de apoio ao cliente de elevada qualidade.
2. Best Online Cabinets tem dificuldade em gerir vários métodos de pagamento
Josh Qian, diretor de operações e cofundador da empresa, explica porquê:
Os clientes preferem opções diferentes, desde cartões de crédito a carteiras digitais, e garantir uma integração perfeita entre todas estas plataformas pode ser uma tarefa assustadora.
Além disso…
O processamento de transações internacionais conduz frequentemente a problemas como taxas de conversão cambial e regulamentações de conformidade diferentes, o que pode complicar as nossas operações.
Terão encontrado uma forma de contornar este problema?
Para a nossa solução de processamento de pagamentos, escolhemos um fornecedor especializado em comércio eletrónico e que oferece funcionalidades personalizáveis.
Esta flexibilidade permite-nos adaptar a experiência de pagamento às preferências dos nossos clientes, fornecendo simultaneamente análises abrangentes para acompanhar o desempenho das transações.
3. The Laundry Basket LLC tem dificuldades com as taxas de transação
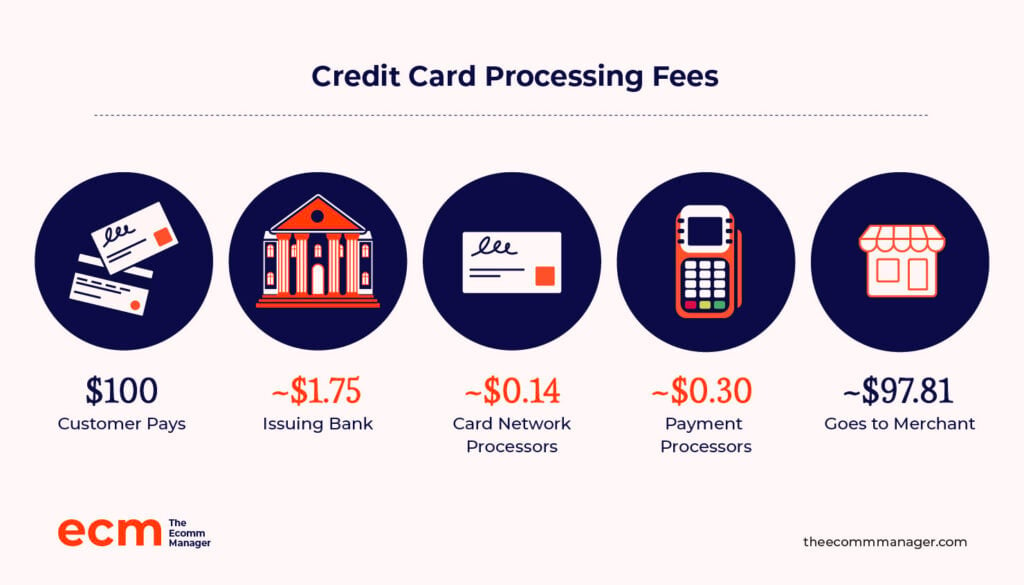
Um dos maiores desafios é lidar com taxas de transação — acumulam-se rapidamente, especialmente com vendas de grande volume,
A taxa média de processamento de pagamentos para comerciantes é de 1.5% a 3.5%, mas não existe uma solução única para todos.
É provável que tenha de pagar taxas diferentes consoante o tipo de negócio que gere, o número de transações que processa e o tipo de cartões que aceita.
Terão encontrado uma forma de contornar este problema?
Utilizamos o Stripe para o processamento dos nossos pagamentos porque é fiável e fácil de utilizar.
O que mais me transmite confiança são as suas fortes funcionalidades de segurança — saber que os dados dos meus clientes estão seguros dá-me tranquilidade.
Além disso, o apoio ao cliente é sólido, o que faz uma enorme diferença quando surge um problema.
Para contextualizar, as transações presenciais do Stripe, utilizando os seus terminais de cartões de crédito, têm uma taxa competitiva de apenas 2.7% mais 5 cêntimos por transação.
Por cada transação online bem-sucedida realizada com um cartão ou uma carteira digital, o Stripe cobra uma taxa base de 2.9% mais uma taxa fixa de $0.30.
4. The Trade Table enfrenta transações fraudulentas
Forrest Webber é proprietário de uma pequena empresa de comércio eletrónico especializada em produtos domésticos de alta qualidade.
O seu desafio mais comum são as transações fraudulentas. Quando alguém utiliza um cartão sem a autorização do titular, trata-se de um pagamento fraudulento.
Terão encontrado uma forma de contornar este problema?
Webber explica que mitigam este risco ao «utilizarem a ferramenta Radar da Stripe, que recorre à aprendizagem automática para detetar e impedir potenciais atividades fraudulentas.»
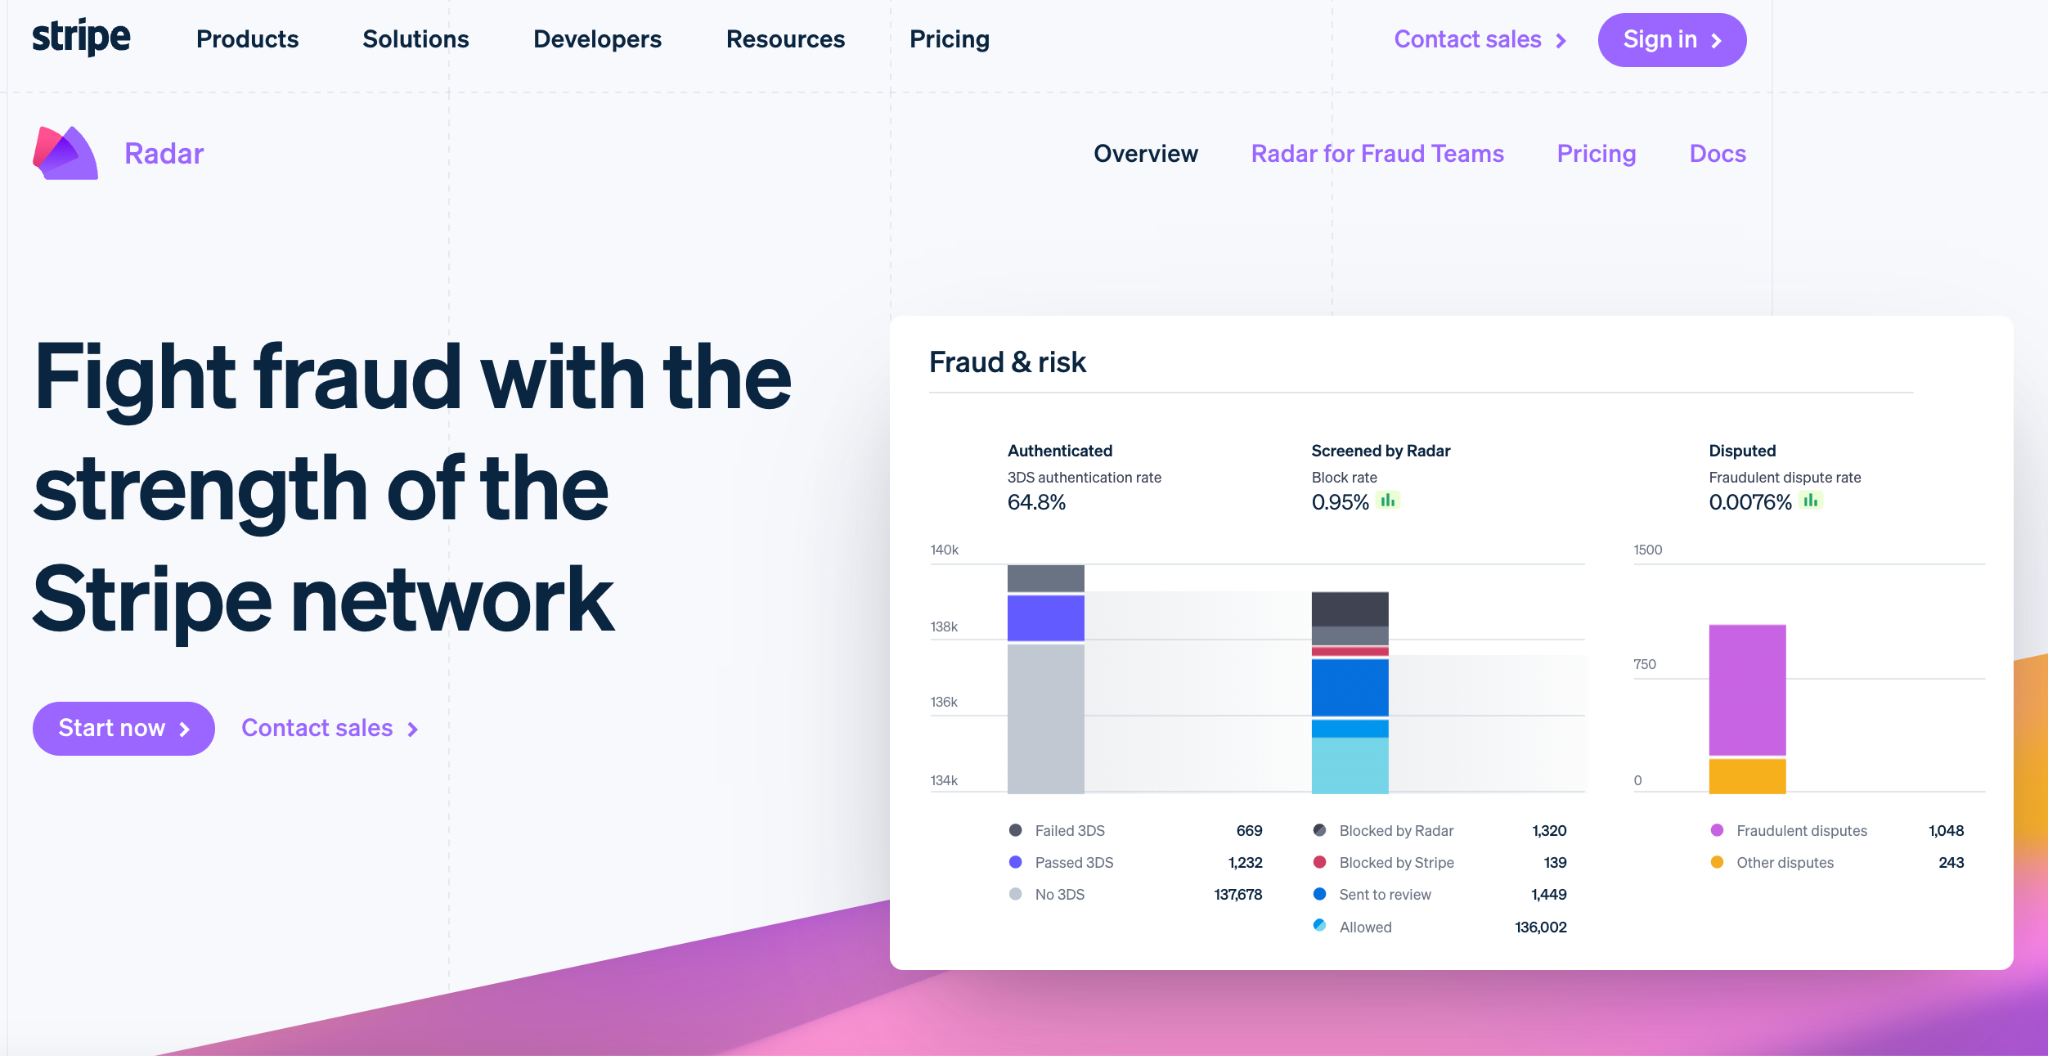
Além do acima referido, os atrasos no processamento de pagamentos e os pagamentos com cartão recusados eram outros problemas importantes.
Como escolher as melhores soluções de pagamento para comerciantes
Escolher a solução de pagamento certa para comerciantes não é uma questão de sorte — é necessária precisão, não sorte cega.
Esta decisão afetará diretamente os seus resultados financeiros, a experiência dos clientes e o sucesso geral da sua empresa.

NOTA DO AUTOR
Dos 33 especialistas em comércio eletrónico com quem falei, 17 confiavam na Stripe como a sua principal solução de pagamento para comerciantes. Este pode ser um grupo pequeno, mas a maioria já se pronunciou.

Stripe pode ter uma base sólida de fãs — no entanto, os restantes 48.48% preferem outras soluções, o que representa uma parte significativa do mercado.
Então, quais são alguns dos principais aspetos a considerar ao escolher uma solução de pagamento para comerciantes?
Eis o que descobri e o que outras empresas de comércio eletrónico têm a dizer:
1. O preço é importante
Não deixe que funcionalidades apelativas o distraiam.
Compare os fornecedores de serviços para comerciantes com base nas respetivas taxas de transação, bem como nos encargos mensais. Esteja atento a taxas ocultas, como a taxa de intercâmbio, e certifique-se de que compreende quaisquer obrigações contratuais.
Para Jonathan Goldberg, presidente e diretor executivo da Kimberifre, a Square é uma excelente opção.
Porquê?
Apreciamos particularmente o facto de oferecer uma taxa fixa, independentemente do tipo de cartão de crédito utilizado, o que simplifica as coisas para nós e garante previsibilidade dos custos.
Os preços da Square são transparentes, algo que valorizamos muito, e as suas soluções tecnológicas são fáceis de utilizar e integram-se bem no nosso sistema QuickBooks.
Os preços simples da Square, a facilidade de integração e as suas sólidas ofertas tecnológicas fazem dela “a nossa principal solução de pagamentos.”
2. O apoio ao cliente é fundamental
Uma transação sem problemas é essencial, mas quando algo corre mal, como erros no processamento de cartões de crédito, precisa de apoio fiável.
Consulte as avaliações e, idealmente, escolha uma empresa que ofereça apoio ao cliente 24 horas por dia, 7 dias por semana.
Poalo Piscatelli, proprietário e CEO da Alarm Relay, confia na Stripe.
Porquê?
À medida que a nossa empresa cresce, a Stripe consegue processar mais transações sem problemas, o que é importante para os nossos planos futuros.
Confiamos na Stripe porque é amplamente utilizada e tem uma boa reputação, além de disponibilizar um excelente apoio ao cliente quando precisamos de ajuda.
3. Funcionalidades de segurança
A informação que recolhe sobre os seus clientes é extremamente valiosa. Certifique-se de que o seu fornecedor cumpre as normas de conformidade PCI e oferece medidas de segurança avançadas.
Uma vez que a fraude é uma preocupação importante no comércio eletrónico, Gavin Yi, fundador e CEO da Yijin Hardware, confia na “Authorize.net pelas suas funcionalidades de segurança abrangentes e fortes medidas de prevenção da fraude. A implementação de tokenização e protocolos de segurança sofisticados garante a proteção das informações dos nossos clientes.”
Além disso, uma vez que a sua integração de pagamentos móveis funciona sem problemas, a Yijin Hardware pode disponibilizar “diferentes opções sem complicações.”
Gavin também elogia a excelente fiabilidade do sistema, com períodos de inatividade muito reduzidos.
4. Integrações e necessidades empresariais específicas
A solução de pagamentos que escolher não deve perturbar o seu fluxo de trabalho atual.
Certifique-se de que tudo está integrado com a sua plataforma de comércio eletrónico, software de contabilidade e outras ferramentas essenciais.
Na Klatch Coffee, por exemplo, uma parte significativa da estratégia de comércio eletrónico consiste em pagamentos de subscrições para a entrega automática de café.
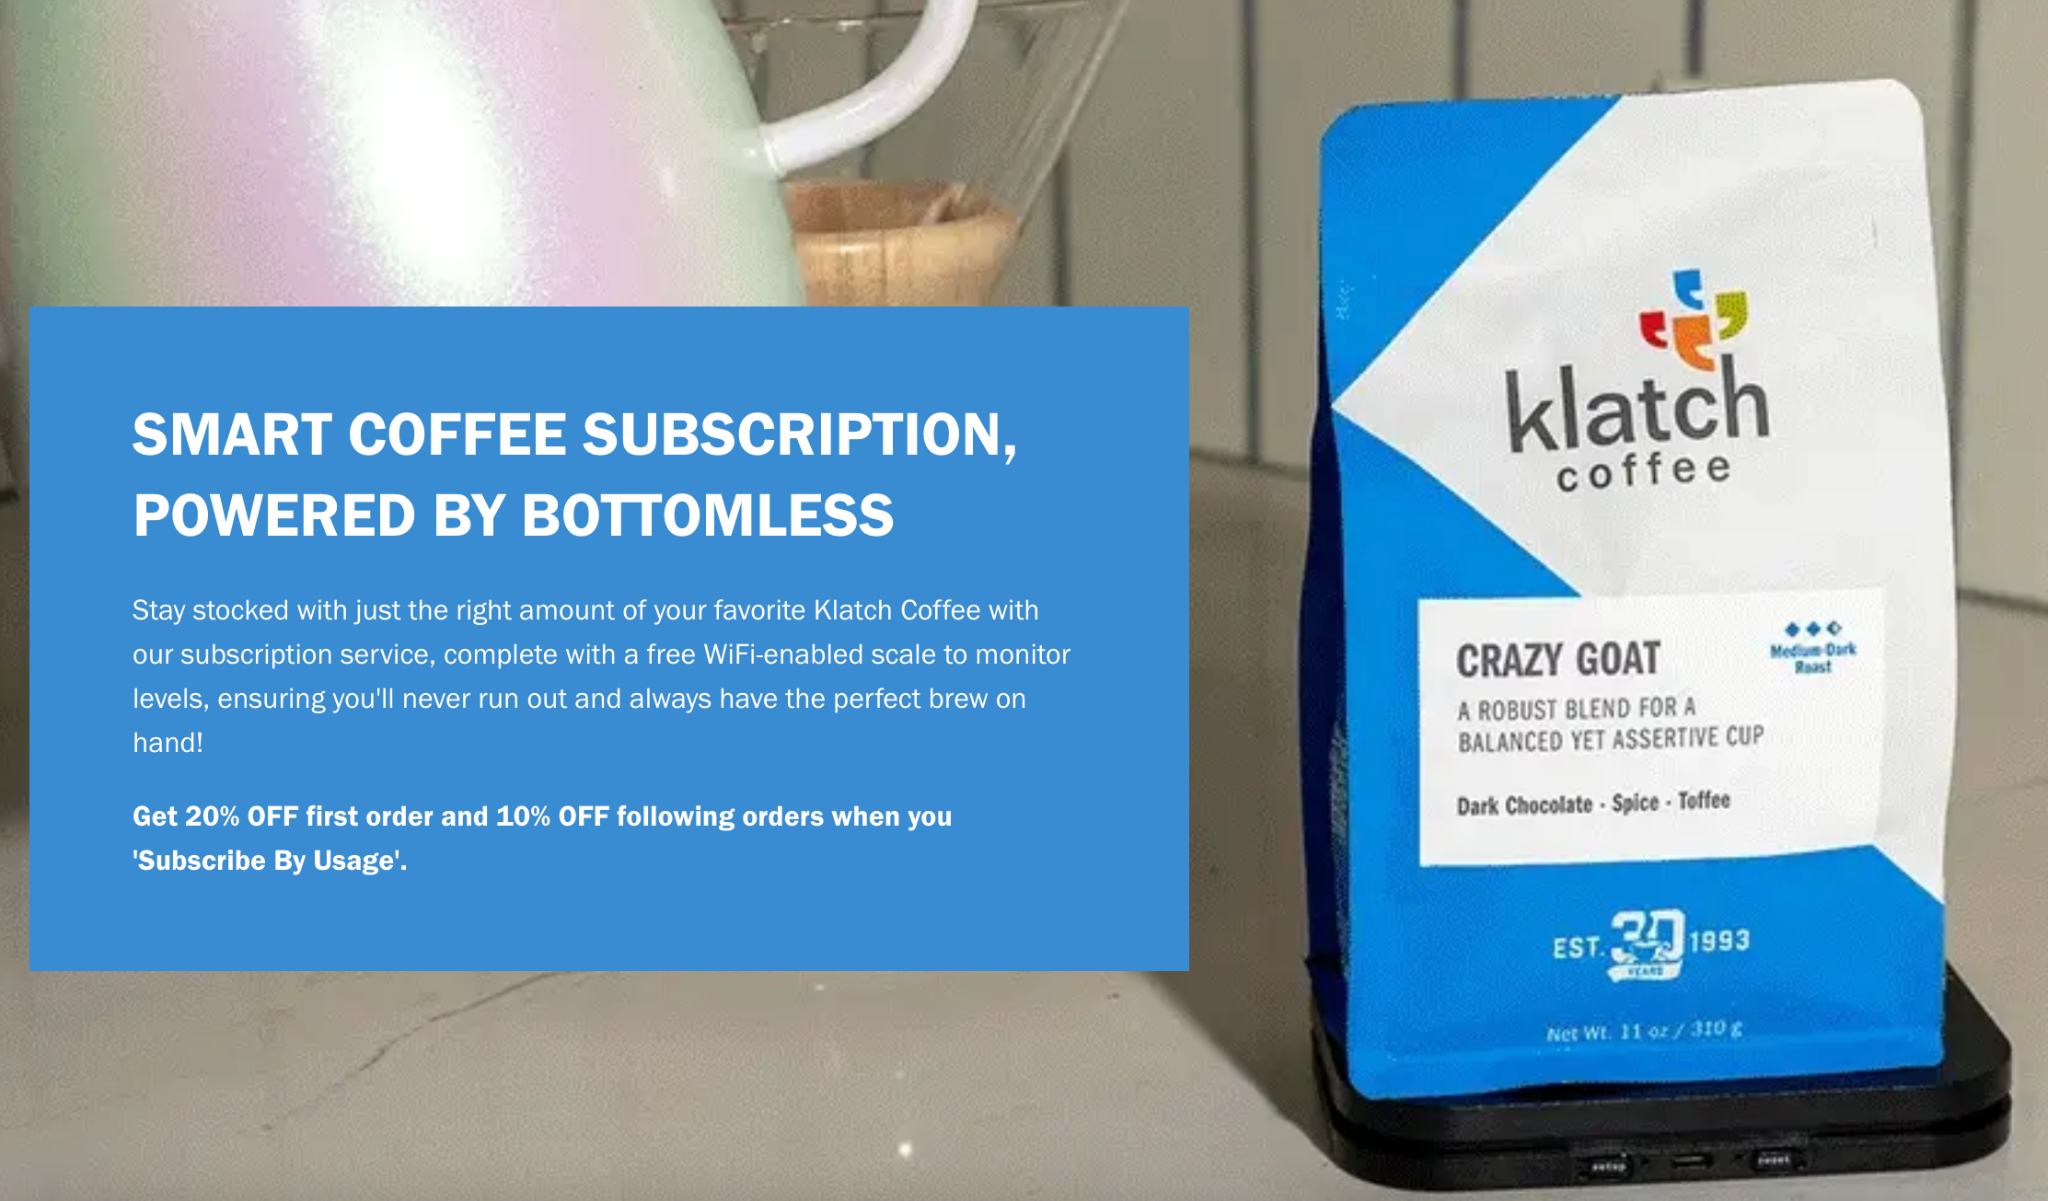
Por isso, Justin Christopher, responsável pelo comércio eletrónico e pelo marketing, afirma:
“Qualquer solução de pagamentos para comerciantes deve estar primeiro disponível na Shopify, a plataforma de comércio eletrónico que escolhemos,” e, além disso, deve ser concebida “para suportar explicitamente subscrições na Shopify e gerir as encomendas recorrentes.”
Esta necessidade empresarial específica, na sua opinião, “limita as opções de processamento de pagamentos disponíveis para os comerciantes que oferecem subscrições.”
Além disso, tenha em consideração as necessidades específicas da sua empresa.
Procura suporte para várias moedas ou métodos de pagamento específicos? Escolha uma solução escalável que possa expandir-se com a sua empresa à medida que esta cresce.
Bradley Fry, proprietário da PinProsPlus, escolheu a Braintree especificamente porque a ferramenta consegue “suportar vários métodos de pagamento, incluindo PayPal e Apple Pay.”
5. Experiência do utilizador e facilidade de utilização
Ao selecionar uma solução de pagamento para comerciantes, tenha em consideração a perspetiva do utilizador.
Procure soluções com processos de finalização de compra simplificados e interfaces de utilizador limpas e organizadas. Quanto menos passos e cliques forem necessários para concluir um pagamento, melhor.
Por este motivo, Sergio Pedemonte, CEO da Your House Fitness, utiliza várias soluções de pagamento.
Eis como:
Utilizamos a Stripe, que considero uma das melhores opções, especialmente porque permite a personalização e disponibiliza APIs úteis.
PayPal é outra opção, uma vez que muitos clientes preferem pagar através do PayPal. Além disso, para transações presenciais, utilizamos a Square.
A Square é excelente porque oferece tarifas fixas e uma variedade de funcionalidades, o que faz dela um excelente sistema de ponto de venda.
Como é que isto beneficia a empresa e os seus clientes?
Estas plataformas beneficiam a nossa empresa ao oferecerem flexibilidade e conveniência tanto a nós como aos nossos clientes.
Com a Stripe, podemos personalizar muitas funcionalidades, o que nos permite adaptar a experiência do utilizador e as operações comerciais no nosso site.
O PayPal é igualmente valioso, uma vez que alguns clientes preferem utilizá-lo apesar da tarifa fixa, o que, de um modo geral, tem funcionado bem para nós.
E porque é que Sergio confia neles?
Confio nestas plataformas porque têm um historial comprovado.
Utilizo-as há mais de oito anos e continuam a ser líderes do setor, proporcionando consistentemente resultados positivos.
DICA DO AUTOR
Se a sua empresa está pronta para se expandir a nível global, não deixe que o seu gateway de pagamento seja caseiro. Procure um que aceite redes de cartões e métodos de pagamento populares fora da sua região principal.
Por exemplo, a Visa, a Mastercard e a American Express controlam o mercado de cartões de crédito dos EUA, mas a UnionPay domina o mercado global, assegurando 40,03% da quota de mercado em 2023
Principais soluções de pagamento para comerciantes a considerar
Os compradores já decidiram: querem a conveniência e a rapidez dos pagamentos digitais, tanto online como em loja.
Uns impressionantes 73% preferem pagamentos sem contacto, com cartão de débito ou com cartão de crédito.
As empresas, grandes ou pequenas, precisam de se adaptar. Enquanto comerciante, deve selecionar soluções que combinem na perfeição funcionalidade, segurança e rentabilidade.
Eis algumas das nossas principais recomendações em categorias essenciais para simplificar a sua tomada de decisão:
Processadores de pagamentos
Sim, a Stripe destaca-se na minha análise, mas vale a pena consultar a nossa lista das 10 principais soluções de software de processamento de pagamentos para as necessidades específicas da sua empresa:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Gateways de pagamento
Do mesmo modo, um gateway de pagamento que funcione bem para outra empresa de comércio eletrónico pode não ser adequado para si.
Eis a nossa seleção dos melhores fornecedores de gateways de pagamento atualmente disponíveis no mercado:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Software de prevenção de fraude
8% das receitas online estão em risco de fraude. E quem suporta estes custos? É provável que seja o comerciante — você.
Por isso, precisa de investir num software sólido de prevenção de fraude. Eis o que preparámos para si:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Faça chover (digitalmente)
Acabaram-se as dificuldades com dinheiro e as preocupações com cheques sem cobertura. Estamos no século XXI, caros leitores.
Abordámos os conceitos básicos, os desafios e até as histórias de terror (estamos a olhar para si, Home Depot). Mas eis o essencial: escolha a solução de pagamento comercial certa e ficará numa situação privilegiada.
A segurança é importante. Tudo se resume à experiência do utilizador. E os preços? Bem, digamos apenas que a sua carteira também tem opinião.
Stripe, PayPal, Square — os grandes operadores estão no mercado por algum motivo. Mas não ignore os menos conhecidos. Por vezes, a opção perfeita calça um sapato mais pequeno.
O mundo do comércio eletrónico move-se rapidamente — e você também. Subscreva a nossa newsletter com as informações mais recentes para gestores de comércio eletrónico de especialistas de referência no setor.
Perguntas frequentes sobre o processamento de pagamentos comerciais
Como prometemos dar-lhe a conhecer tudo o que precisa de saber, aqui fica mais informação!
Como escolho um fornecedor de contas comerciais?
As necessidades da sua empresa determinarão que tipo de fornecedor de contas comerciais é mais adequado para si. Enquanto uma pequena loja online poderá beneficiar da simplicidade da Square, uma startup tecnológica em rápido crescimento poderá preferir a escalabilidade da Stripe. Setores de alto risco, como o CBD, precisam de serviços de contas comerciais que aceitem assumir o risco.
O essencial é encontrar a opção certa com base nas suas necessidades individuais.
Explique-me como se tivesse 5 anos: porque preciso de um fornecedor de serviços comerciais?
Precisa de um fornecedor de serviços comerciais para poder aceitar pagamentos com cartões de crédito e de débito dos seus clientes. No entanto, estes fornecedores oferecem muito mais do que simplesmente passar um cartão.
São o seu consultor financeiro, facilitando transações sem problemas, protegendo os dados e fornecendo informações valiosas sobre a sua empresa.