

Key Takeaways
Dê flexibilidade às suas opções de pagamento: Disponibilizar vários métodos de pagamento responde às diferentes preferências dos clientes, reduzindo o abandono do carrinho e permitindo captar mais vendas. É essencial para alcançar diferentes mercados e manter os clientes satisfeitos com opções de pagamento convenientes.
Não deixe que a concorrência o ultrapasse: as opções de pagamento são importantes: Os clientes podem preferir concorrentes que ofereçam opções de pagamento mais simples. Para evitar perder vendas para a concorrência, é essencial disponibilizar os métodos de pagamento preferidos que sejam apelativos para o seu público-alvo.
A satisfação está em escolher como pagar: A satisfação dos clientes aumenta com métodos de pagamento de confiança, especialmente nas transações internacionais. Disponibilizar opções familiares reduz os obstáculos e aumenta a confiança, reforçando a credibilidade e o apelo da sua marca.
Trave o abandono do carrinho: Opções de pagamento flexíveis, como carteiras digitais e comprar agora, pagar depois, simplificam o processo de finalização da compra. Isto ajuda a minimizar o abandono do carrinho, melhorar a experiência do utilizador e aumentar as taxas de conversão da sua loja online.
Aumente as vendas com variedade de opções de pagamento: Aceitar várias opções de pagamento maximiza as oportunidades de venda e responde às expectativas dos clientes. É mais do que uma questão de conveniência: incentiva compras de maior valor e pode aumentar o valor médio dos pedidos.
Imagine encontrar a camisola de Natal feia perfeita para o seu gato — vamos chamar-lhe Gary — e estar pronto para introduzir os seus dados de pagamento, apenas para descobrir que a loja online só aceita cartões Discover e pagamento contra entrega (COD).
Ugh. A busca pelo agasalho de inverno felino mais fixe continua noutro lugar.
Oitenta e cinco por cento dos compradores abandonam os seus carrinhos se o método de pagamento preferido não for disponibilizado (tal como acabámos hipoteticamente de fazer).
No entanto, os métodos de pagamento preferidos podem variar de região para região, e os sites de comércio eletrónico em crescimento tendem a servir muitos mercados.
Isto significa que não pode simplesmente disponibilizar uma ou duas opções de pagamento online e esperar outra coisa que não seja o abandono contínuo de carrinhos (tristes, solitários e sem amor).
Tem de disponibilizar vários tipos de métodos de pagamento e escolhê-los com base nas preferências de pagamento específicas dos seus clientes (não resisti ao trava-línguas).
Por isso, vamos falar sobre métodos de pagamento — a razão de tudo isto, as tendências predominantes e os melhores métodos para si e para os seus clientes.
Porque deve disponibilizar várias opções de pagamento
Esta é fácil.
Os seus clientes têm dinheiro que estão desejosos de lhe dar. Pode contactá-los digitalmente e aceitar esse dinheiro, desde que aceite as formas de pagamento que eles gostam de utilizar.
Caso contrário, podem simplesmente ir a outra loja, onde seja mais fácil pagar.
Embora seja agradável pensar que o seu produto é extremamente especial e único, os seus concorrentes pensam o mesmo — e disponibilizam os métodos de pagamento online que os seus clientes perdidos preferem.
Muitas empresas de comércio eletrónico aprenderam isto da forma mais difícil. Brandon Hartman, fundador da BeyWarehouse, resume a questão:
Após apenas alguns anos a operar a nossa empresa, tornou-se claro para nós que diversificar os nossos métodos de pagamento é uma das formas de atrair e reter mais clientes.
Operamos num nicho muito específico, e cada cliente conta.
Se está a perder clientes porque não conseguem pagar da forma que pretendem, isso não é apenas frustrante — é uma oportunidade perdida.
Mas não sinta que precisa de disponibilizar todos os métodos de pagamento possíveis. James Tiltman, vice-presidente de Produto, Pagamentos para Comerciantes, da Paysafe explica de forma direta:
Os clientes querem opções, mas querem sobretudo a sua opção. O segredo é disponibilizar os métodos de pagamento mais predominantes em cada mercado.
Isso significa fazer o trabalho de pesquisa e disponibilizar as opções que realmente importam para os seus clientes, sem tornar o processo de pagamento confuso com coisas que não utilizam.
Porque é que isso é tão importante?
- Confiança e conveniência. Quando os clientes reconhecem uma opção de pagamento de confiança, é mais provável que se sintam seguros ao efetuar uma compra. Isto é especialmente importante para vendas internacionais, onde métodos de pagamento desconhecidos podem criar obstáculos.
- Reduzir o abandono do carrinho. Alguma vez desistiu de uma compra online porque o processo de pagamento era irritante? O mesmo se aplica aos seus clientes. Disponibilizar opções flexíveis, como carteiras digitais ou BNPL, ajuda a simplificar o processo e impede que as pessoas abandonem o carrinho de compras, aumentando assim as suas taxas de conversão.
- Aumentar o valor médio da encomenda. Ferramentas como o BNPL facilitam a decisão dos clientes de fazer compras maiores, porque podem repartir os pagamentos ao longo do tempo.
Aceitar vários métodos de pagamento não se resume à conveniência — trata-se de maximizar as vendas e acompanhar as expectativas dos clientes através do processamento seguro de pagamentos.
E, se não o fizer, os seus concorrentes certamente fá-lo-ão.
Tendências nos métodos de pagamento do comércio eletrónico para 2025
Antes de analisarmos os melhores métodos de pagamento para os seus clientes, vamos rever as tendências que estão a moldar as nossas recomendações.
Grande parte destes dados provém de um relatório bem elaborado da WorldPayGlobal.
As carteiras digitais continuam a dominar
As carteiras digitais — como a Apple Pay, a Amazon Pay e a Google Pay — estão rapidamente a tornar-se o método de pagamento preferido, especialmente no comércio eletrónico e nas transações em pontos de venda (POS).
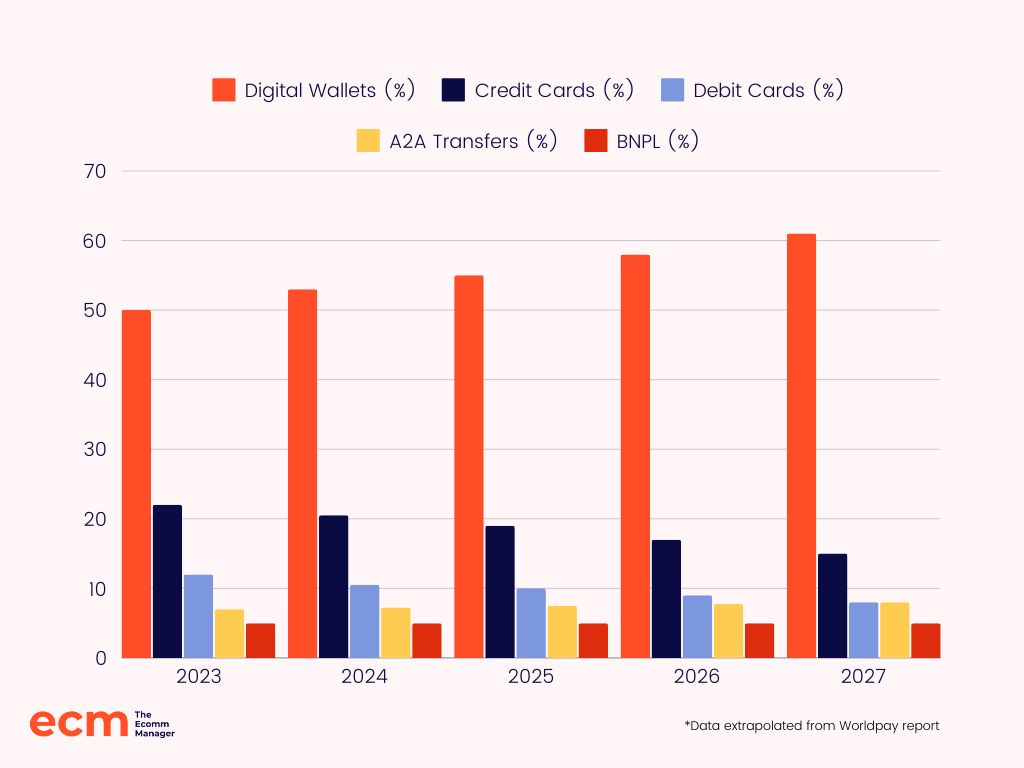
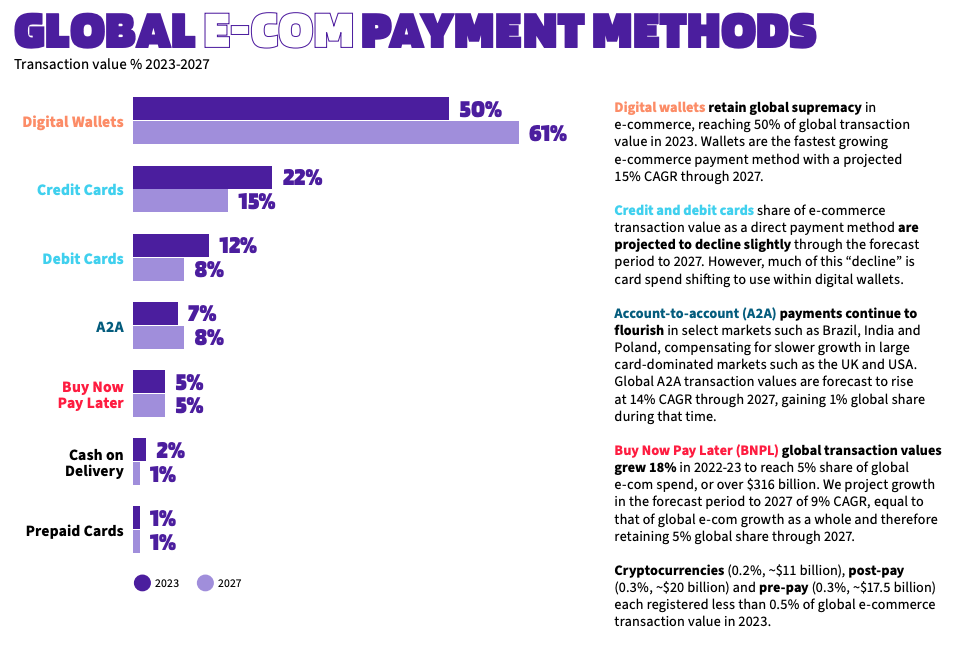
Até 2027, prevê-se que as carteiras representem mais de 60% do valor global das transações no comércio eletrónico (e quase 50% dos pagamentos em pontos de venda).
A sua conveniência, segurança e rapidez impulsionam este crescimento, especialmente em regiões como a Ásia-Pacífico, onde já representam mais de 70% dos pagamentos no comércio eletrónico e continuam a aumentar.
Isto reforça a importância das carteiras, à medida que os consumidores procuram formas mais rápidas e seguras de pagar.
O Compre agora, pague depois (BNPL) está a evoluir — talvez?
O BNPL continua a ser popular, sobretudo entre a Geração Z e a geração Y, que apreciam a possibilidade de fazer compras sem pagamento imediato.
No entanto, a rápida ascensão do BNPL enfrenta agora novos desafios. James Tiltman, da Paysafe, destaca esta mudança:
O BNPL tinha mais adesão e gerava mais atenção há 5 anos, mas assistimos a alterações regulamentares e a uma consolidação entre empresas de BNPL mais pequenas, e penso que a bolha rebentou.
Grandes operadores como a PayPal disponibilizam esta funcionalidade, e fornecedores de BNPL estabelecidos, como a Klarna, estão a avançar para propostas de pagamento mais abrangentes.
Continua a ser relevante, mas não como antes nem em todos os setores.
Como discutiremos mais adiante, embora este método de pagamento esteja a acompanhar o crescimento global, não está a fazer muito mais do que isso.
Apesar da evolução do mercado, o BNPL continua a ser importante para compras de maior valor e para consumidores que preferem condições de pagamento flexíveis.
À medida que o setor amadurece, espera-se que grandes operadores como a Klarna integrem o BNPL em ecossistemas de pagamento mais abrangentes.
Os pagamentos sem contacto ganham terreno
Os pagamentos sem contacto — através de cartões com pagamento por aproximação, carteiras móveis ou dispositivos vestíveis — representam mais de 60% das transações em loja em 2024.
Este crescimento é impulsionado pela rapidez, higiene (estamos a olhar para ti, COVID) e segurança que os pagamentos sem contacto oferecem, tornando-os uma opção preferida tanto para consumidores como para comerciantes.
Sobre este tema, Yiu acrescentou que “É expectável que os pagamentos biométricos, como o reconhecimento de impressões digitais ou facial, ganhem adesão para transações em linha simples e seguras.”
Um exemplo marcante que demonstra a ascensão desta tecnologia são os pagamentos através de leitura da palma da mão da Amazon One, que estão a surgir nas lojas Whole Foods em todo o território dos EUA.
Agora, a palma da sua mão única pode efetuar o pagamento.
À medida que a tecnologia biométrica se integra nas carteiras e dispositivos móveis, os pagamentos sem contacto tornam-se ainda mais seguros e convenientes.
Have an account? Log In
As criptomoedas e as finanças descentralizadas (DeFi) ganham atenção
Embora ainda sejam um nicho, os pagamentos em criptomoeda estão a ganhar adesão, sobretudo à medida que a tecnologia de cadeia de blocos e as DeFi se tornam mais comuns.
Estas tecnologias permitem pagamentos mais rápidos e transparentes, e as moedas estáveis estão a tornar as criptomoedas uma opção mais viável para as transações quotidianas.
Marcas como a Overstock e a Shopify já adotaram os pagamentos em criptomoeda, permitindo que os clientes paguem com Bitcoin e outras moedas digitais, o que abriu portas a novos segmentos de clientes.
A descentralização proporcionada pelas criptomoedas atrai consumidores familiarizados com a tecnologia que procuram alternativas aos sistemas financeiros tradicionais.
Mais uma vez, Yiu afirmou que existe “um interesse crescente nas finanças descentralizadas (DeFi) e nos pagamentos baseados em cadeia de blocos, incluindo as moedas estáveis,” embora a adoção generalizada destes métodos possa demorar mais tempo.
A descentralização proporcionada pelas criptomoedas elimina intermediários como os bancos, o que pode reduzir as taxas de transação e permitir pagamentos transfronteiriços mais rápidos — uma opção atrativa para comerciantes de comércio eletrónico internacionais.
Aumento dos pagamentos entre pares (P2P) e de conta para conta (A2A)
As plataformas P2P, como a Venmo e a Zelle, permitem que os clientes transfiram dinheiro diretamente de uma pessoa para outra, simplificando o processo de finalização da compra.
Continuam a ganhar popularidade, especialmente entre os consumidores mais jovens.
Entretanto, os pagamentos A2A estão a começar a desafiar os pagamentos tradicionais com cartão, ao permitirem transferências entre bancos sem a necessidade de redes de cartões, reduzindo as taxas e simplificando o processo de pagamento.
Ao contornarem as redes de cartões, os pagamentos A2A têm frequentemente taxas de transação mais baixas — por vezes, permitem aos comerciantes poupar até 1-2% por transação, em comparação com as taxas de processamento dos cartões de crédito.
Para os comerciantes de comércio eletrónico, disponibilizar pagamentos P2P e A2A pode não só reduzir os custos, como também melhorar a experiência do cliente, tornando-os ferramentas importantes no atual contexto competitivo.
6 melhores métodos de pagamento de comércio eletrónico para si e para os seus clientes
O cliente tem sempre razão. Pelo menos, é isso que gosta de pensar. Quando se trata de pagamentos, deve esforçar-se por agradar-lhe (uma vez que pretende dar-lhe dinheiro).
Vejamos os métodos de pagamento mais populares.
1. Carteiras digitais e pagamentos móveis
A nível mundial, as carteiras digitais representaram 50% do valor das transações de comércio eletrónico em 2023, e prevê-se que esta percentagem continue a crescer.
Os clientes apreciam a conveniência, a rapidez e a segurança de guardar cartões em carteiras móveis, razão pela qual estas carteiras digitais estão a tornar-se o principal método de pagamento a nível mundial, ultrapassando até os cartões de crédito.
O crescimento dos pagamentos móveis é um sinal claro — tem de facilitar o pagamento dos clientes através dos telemóveis. Se ainda não aceita pagamentos móveis, está a perder uma oportunidade.
Na nossa infinita sabedoria sobre comércio eletrónico, reunimos as melhores ferramentas de pagamento móvel. Eis as 10 melhores escolhas dessa seleção:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
2 e 3. Cartões de crédito e cartões de débito
O plástico continua a ser uma excelente forma de pagar, apesar do aparecimento de todas as sofisticadas opções digitais.
Atualmente, a maioria de nós poderia tirar da carteira um cartão com o logótipo da Visa, da MasterCard ou da American Express.
Embora as carteiras digitais tenham ultrapassado os cartões de crédito como a principal forma de pagamento, os pagamentos com cartão de crédito ainda representam 22% do valor global das transações. Os pagamentos com cartão de débito representam outros 12%.
Em conjunto, continuam a representar uma parte significativa dos pagamentos globais, especialmente para as gerações mais velhas, que poderão adotar os pagamentos móveis mais lentamente.
Mas há um senão: prevê-se que estes métodos de pagamento diminuam para 15% e 8%, respetivamente.
À medida que os clientes mudam cada vez mais para carteiras digitais e outras soluções digitais, a sua dependência dos pagamentos com cartão também terá de mudar.
4. Transferências bancárias de conta para conta (A2A)
As transferências bancárias A2A estão a crescer rapidamente em regiões como a Índia, o Brasil e a Polónia, representando 7% do valor global das transações em 2023, com um crescimento adicional previsto.
Conhecido como banca aberta, este método permite aos clientes pagar-lhe diretamente a partir das suas contas bancárias, sem envolver redes de cartões.
Em regiões como o Reino Unido e os EUA, a adoção de A2A tem sido mais lenta devido ao domínio das redes de cartões e das carteiras móveis, mas isso poderá mudar à medida que os sistemas de pagamento em tempo real melhorarem.
Ainda assim, muitos comerciantes não podem ignorar outros mercados internacionais.
A A2A é o único outro método de pagamento de comércio eletrónico que deverá crescer nos próximos anos (até uns respeitáveis 8%).
Para os comerciantes de comércio eletrónico que procuram expandir-se internacionalmente, especialmente em regiões como a Europa e a Ásia, os pagamentos A2A poderão ser uma forma fundamental de reduzir custos e proporcionar uma experiência de pagamento mais eficiente.
5. Compre agora, pague depois (BNPL)
Ao comprar artigos de elevado valor, não há melhor forma de comprar para quem tem pouco dinheiro disponível do que comprar agora e pagar depois (BNPL, abreviadamente).
Tal como o nome indica, o seu cliente compra algo agora (recebendo-o assim que for possível expedi-lo), o pagamento é-lhe feito na totalidade (oba!) e o cliente paga mais tarde (em várias prestações iguais).
De acordo com um relatório recente, ao qual já fizemos referência acima, o BNPL aumentou a sua quota das despesas globais de comércio eletrónico para $316 billion em 2023, representando 5% do total.
Prevê-se que mantenha esta quota, acompanhando o crescimento do comércio eletrónico nos próximos anos.
Como Tiltman referiu anteriormente, o BNPL sofreu algumas alterações, com a consolidação de operadores mais pequenos e a afirmação de grandes nomes como a PayPal e a Klarna.
Continua a ser relevante, mas é importante escolher estrategicamente o fornecedor de BNPL com o qual estabelece uma parceria, para garantir que se adequa ao seu negócio.
Para quem vende artigos de elevado valor e deseja aumentar as vendas, o próximo passo será encontrar a melhor plataforma de BNPL para começar a disponibilizá-lo.
Reunimos as melhores opções disponíveis e eis as 10 principais dessa lista:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
6. Criptomoeda
Os pagamentos em criptomoeda estão a ganhar popularidade lenta, mas consistentemente.
Embora ainda não sejam generalizadas, as criptomoedas oferecem aos comerciantes uma forma de atrair clientes familiarizados com a tecnologia e favoráveis à blockchain.
Becky Leighton, responsável pelo conteúdo da Coin Insider, explica-o bem:
As criptomoedas estão a ganhar popularidade... mas não são adequadas para todas as empresas.
Funcionam melhor com públicos mais familiarizados com a tecnologia e existe sempre o risco de erros dos utilizadores que podem abalar a confiança.
No entanto, as criptomoedas têm potencial como solução de pagamento sem fronteiras, permitindo transações internacionais fáceis e de baixo custo.
Se a sua base de clientes abranger vários países, aceitar Bitcoin ou Ethereum poderá reduzir as elevadas taxas e os atrasos associados às transações transfronteiriças.
As criptomoedas podem ser voláteis, o que poderá afetar os valores das transações.
Além disso, podem surgir erros dos utilizadores ou riscos de fraude, especialmente no caso de empresas e clientes que não estejam familiarizados com a tecnologia.
Se hesitar em aventurar-se no mundo das criptomoedas, considere começar por aceitar montantes reduzidos através de moedas estáveis como a USDC, que estão associadas a uma moeda tradicional e evitam a volatilidade da Bitcoin.
As melhores soluções de pagamento para comércio eletrónico e uma excelente experiência do cliente
Aqui falamos bastante sobre software. Também gostamos de fazer listas.
Alguns poderão chamar-nos obcecados, mas eu diria apenas que estamos “no nosso elemento” e achamos que as ferramentas SaaS B2B são “mesmo muito fixes, pá”.
De qualquer forma, nesse espírito, refletimos um pouco sobre os melhores processadores de pagamentos para comércio eletrónico, que lhe permitem disponibilizar os tipos certos de opções de pagamento aos seus clientes.
O artigo completo inclui preços e uma comparação de outras funcionalidades, para que possa encontrar a solução certa para a sua marca.
Eis as 10 opções que, na nossa opinião, são as melhores das melhores.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Como decidir que métodos de pagamento para comércio eletrónico disponibilizar
Por conhecer tão bem a sua marca, provavelmente já terá uma ideia dos métodos de pagamento que os seus clientes pretendem. Ainda assim, não custa fazer o trabalho necessário para descobrir isso com certeza.
Eis como deve identificar os métodos de pagamento ideais para si.
Preferências dos clientes
Esta é a escolha óbvia. As suas decisões devem ser orientadas pelas preferências dos clientes porque, em última análise, pretende tornar o mais fácil possível que lhe entreguem o seu dinheiro.
Analise os seus dados—consulte inquéritos, comentários nas redes sociais e até pedidos dirigidos ao serviço de apoio ao cliente para perceber o que estão a solicitar.
Por exemplo, uma análise do feedback dos clientes poderá mostrar que muitos estão a pedir o Apple Pay, sinalizando uma mudança em direção aos pagamentos móveis.
Se o seu público for maioritariamente jovem, poderá inclinar-se para carteiras digitais e BNPL. Se a sua base for mais tradicional, os cartões de crédito poderão continuar a dominar.
Taxas de transação
O que fica consigo não é o que o cliente pagou—essa é simplesmente a natureza do negócio. Os fornecedores de pagamentos ficam com a sua parte, mas nem todas as taxas são iguais.
Alguns métodos, como os cartões de crédito, têm taxas de transação mais elevadas, enquanto os pagamentos A2A ou as criptomoedas podem oferecer alternativas de menor custo.
Analise atentamente os seus dados de vendas e calcule quanto lhe estão a custar os diferentes métodos de pagamento. Poderá valer a pena experimentar opções com taxas mais baixas, como A2A ou criptomoedas, para perceber se conseguem reduzir os seus custos gerais de processamento.
Pondere os compromissos entre a conveniência para o cliente e o impacto nas suas margens.
Segurança e prevenção de fraude
Esta é fundamental — não só para proteger a sua pequena empresa, mas também para criar confiança nos clientes.
Ao avaliar os métodos de pagamento, dê prioridade a funcionalidades de segurança como a tokenização, a autenticação multifator e a encriptação de ponta a ponta.
Estas medidas de proteção salvaguardam tanto a sua empresa como os seus clientes.
Cada opção de pagamento deve disponibilizar medidas sólidas de prevenção de fraude, como a autenticação biométrica para pagamentos sem contacto ou a verificação através de cadeia de blocos para criptomoedas.
Pesquise as funcionalidades de segurança de cada fornecedor e escolha os métodos que mantêm tanto a sua empresa como os seus clientes em segurança.
More Articles
Compatibilidade com a plataforma de comércio eletrónico
Nem todos os métodos de pagamento são fáceis de integrar. Verifique se as opções de pagamento que está a considerar são facilmente compatíveis com a sua plataforma de comércio eletrónico.
Algumas plataformas têm integrações imediatas para carteiras digitais, enquanto outras podem exigir desenvolvimento adicional para métodos como criptomoedas ou pagamentos A2A.
Uma experiência simples beneficia tanto a sua empresa como os seus clientes.
Dados demográficos do público-alvo
A idade, os conhecimentos tecnológicos e os hábitos de consumo do seu público influenciam todos os métodos de pagamento que fazem mais sentido.
Por exemplo, o BNPL atrai compradores mais jovens que procuram flexibilidade, enquanto as tendências dos pagamentos no comércio eletrónico mostram que os cartões de crédito podem ser a opção preferida dos clientes mais velhos.
Compreender os hábitos financeiros do seu público é essencial para disponibilizar as opções certas.
Localização geográfica dos clientes
Como afirma James Tiltman: “As atitudes e os comportamentos são sempre influenciados pela cultura e variam consoante os países e as regiões. Muitas vezes, não existe uma solução única para todos.”
É por isso que precisa de compreender cada mercado a que se dirige.
As preferências de pagamento variam muito — as transferências bancárias A2A podem ser o método preferido na Europa, enquanto as carteiras digitais predominam na região da Ásia-Pacífico.
Tiltman acrescenta que é fundamental tirar partido dos conhecimentos especializados do seu prestador de serviços de pagamento:
Muitas vezes, têm equipas no terreno em regiões e mercados que são, elas próprias, utilizadoras nacionais de serviços de pagamento e podem aconselhá-lo.
Os conhecimentos locais certos podem ajudá-lo a disponibilizar opções de pagamento que melhor correspondam a cada público específico.
Comece a oferecer aos seus clientes aquilo que querem (mais opções de pagamento)
A esta altura, o seu cérebro está repleto de informações valiosas sobre os métodos de pagamento que quer começar a disponibilizar. Não se incline, ou pode cair tudo da sua cabeça.
Em vez disso, analise o que já tem, o que os seus clientes querem e de que soluções de processamento de pagamentos no comércio eletrónico precisa para colmatar essa lacuna.
A minha principal recomendação é escolher com base na experiência do cliente, pois é aí que está o dinheiro.
Como sabe, temos sugestões sobre o melhor software. Por isso, volte quando quiser para descobrir aquilo que precisa de saber.
O mundo do comércio eletrónico move-se rapidamente — e você também. Subscreva o nosso boletim informativo com as informações mais recentes para gestores de comércio eletrónico de especialistas líderes no comércio eletrónico.
Perguntas frequentes sobre métodos de pagamento no comércio eletrónico
Pensava que tínhamos terminado? Nunca se esqueça das perguntas frequentes! Vejamos o que temos…
Qual é o método de pagamento mais seguro para o comércio eletrónico?
Os métodos de pagamento mais seguros para o comércio eletrónico são os que utilizam tokenização, autenticação biométrica, autenticação multifator e encriptação de ponta a ponta.
Como afirma Alan Bavosa, vice-presidente de Produtos de Segurança da Appdome:
“Certamente, os sistemas que utilizam tokenização, autenticação biométrica ou multifator e encriptação de ponta a ponta são mais seguros para as marcas móveis e os consumidores. (Tradução: evite a introdução direta de cartões de crédito nas aplicações, a autenticação de fator único ou os métodos de pagamento que não têm encriptação de ponta a ponta).”
Em termos simples, a segurança consiste em combinar estas proteções, tornando mais difícil a ação dos fraudadores e mais fácil para os seus clientes confiarem em si.
Como escolho o processador de pagamentos certo para a minha loja em linha?
A escolha do processador de pagamentos certo para a sua loja de comércio eletrónico depende de alguns fatores fundamentais: taxas de transação, facilidade de integração, métodos de pagamento suportados e funcionalidades de segurança.
Procure um processador que se integre facilmente na sua plataforma, ofereça uma segurança robusta e suporte os métodos de pagamento mais relevantes para o seu público. Também deverá equilibrar taxas de transação competitivas com a conveniência e o alcance do serviço. E não se esqueça do apoio ao cliente: quando surgem problemas, precisa de um processador que o apoie.
Quais são as taxas associadas aos diferentes métodos de pagamento no comércio eletrónico?
As taxas variam consoante o método de pagamento e é importante saber o que esperar para poder tomar decisões informadas:
- Cartões de crédito e débito: normalmente, cerca de 2.9% + $0.30 por transação. Esta taxa é comum nos principais processadores de pagamentos e abrange pagamentos online e móveis.
- Carteiras digitais (por exemplo, Apple Pay, Google Pay): normalmente aplicam as mesmas taxas dos cartões de crédito, cerca de 2.9% + $0.30 por transação, uma vez que utilizam cartões de crédito ou débito associados.
- Transferências bancárias ACH: geralmente mais acessíveis, muitas vezes cerca de 0.8% por transação, com um limite máximo (por exemplo, $5). Alguns processadores cobram 1% com uma pequena taxa mínima, o que faz desta uma boa opção de menor custo.
- Compre agora, pague depois (BNPL): fornecedores como a Afterpay e a Klarna cobram normalmente taxas mais elevadas, geralmente 4-5% por transação, além de uma pequena taxa fixa (por exemplo, $0.30). Isto reflete a conveniência e a flexibilidade oferecidas ao consumidor.
- Criptomoeda: as taxas variam, mas situam-se normalmente entre 1-3% por transação. Tenha em conta que as criptomoedas podem implicar uma variabilidade adicional devido à flutuação das taxas de câmbio.
Conhecer estas estruturas de taxas ajuda-o a equilibrar os custos com a conveniência para o cliente, garantindo que não só satisfaz as necessidades dos seus clientes, como também mantém os seus resultados financeiros sob controlo.
Como posso integrar vários métodos de pagamento na minha plataforma de comércio eletrónico?
A integração de vários métodos de pagamento exige normalmente trabalhar com um portal de pagamentos ou processador que suporte uma vasta gama de opções.
Muitas plataformas populares de comércio eletrónico têm integrações incorporadas para principais portais de pagamento, como Stripe, PayPal ou Square, que podem abranger opções desde cartões de crédito a carteiras digitais e BNPL.
Se precisar de algo mais específico, poderá necessitar da ajuda de um programador para efetuar a integração ou considerar um fornecedor de soluções de pagamento tudo-em-um que consiga gerir vários métodos de forma integrada.