

Key Takeaways
O problema do abandono do carrinho: 13% dos compradores abandonam as compras devido à insuficiência de opções de pagamento, o que realça a necessidade de disponibilizar métodos de pagamento diversificados no comércio eletrónico.
Adaptar-se ou ser esquecido: As lojas de comércio eletrónico devem manter-se atualizadas relativamente às tecnologias de pagamento modernas para corresponder às expectativas dos clientes quanto a pagamentos rápidos e sem atrito.
Acompanhar as tendências: Familiarize-se com as 12 principais tendências de pagamentos no comércio eletrónico para definir uma estratégia de pagamentos bem-sucedida para o seu negócio online.
Mais opções de pagamento, por favor!: A principal razão para o abandono do carrinho é a ausência dos métodos de pagamento preferidos, o que demonstra a importância de disponibilizar várias opções.
Pense na última vez que estava a finalizar uma compra e não encontrou o seu método de pagamento preferido, dizendo a si próprio que voltaria mais tarde para concluir a compra — voltou mesmo ou abandonou a compra?
Nos últimos anos, várias tecnologias e métodos de pagamento evoluíram para responder às crescentes exigências dos clientes modernos por pagamentos rápidos e sem complicações.
Infelizmente, nem todas as lojas de comércio eletrónico acompanharam as tendências mais recentes dos pagamentos no comércio eletrónico.
Um inquérito recente revelou que 13% dos inquiridos abandonaram o carrinho nos últimos três meses devido a opções de pagamento insuficientes. A principal razão para o abandono dos carrinhos? A falta do método de pagamento preferido.
Vamos analisar as 12 principais tendências de pagamentos no comércio eletrónico que o ajudarão a acompanhar o que está a acontecer no setor dos pagamentos.
12 tendências de pagamentos no comércio eletrónico para orientar a sua estratégia
Vamos analisar as 12 tendências predominantes de pagamentos no comércio eletrónico e o impacto que podem ter no seu negócio de comércio eletrónico.
1. A ascensão das carteiras digitais e dos pagamentos móveis
Os clientes modernos precisam de rapidez. Querem transações rápidas e sem complicações, e carteiras digitais como a Apple Pay e a Google Pay proporcionam isso.
As carteiras digitais são uma prática comum entre os compradores — 53% das pessoas utilizam carteiras digitais com mais frequência do que os métodos de pagamento tradicionais, de acordo com um inquérito da Forbes Advisor.
É fácil oferecer aos clientes a opção de pagar através de carteiras digitais, mas escolher o processador de pagamentos certo é essencial.
Um erro na seleção de um processador de pagamentos fiável pode causar problemas no momento do pagamento — e os seus clientes detestam isso.
Por isso, também deverá fazê-lo, pois a incapacidade de processar pagamentos pode levar a taxas de abandono do carrinho mais elevadas. Se procura software de processamento de pagamentos, estas são as nossas principais escolhas:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
2. Os pagamentos integrados e o seu papel no processo de finalização da compra
Quando integra um serviço de pagamento digital na sua aplicação ou no seu site de comércio eletrónico, o cliente pode concluir uma transação sem ser redirecionado para gateways de pagamento de terceiros nem ter de alternar entre aplicações.
Estes pagamentos são invisíveis no sentido em que se integram na experiência geral do utilizador e tornam o processo de finalização da compra rápido, intuitivo e praticamente sem complicações.
A redução dos obstáculos e da complexidade no momento do pagamento pode aumentar as taxas de conversão, uma vez que os clientes têm menos oportunidades para reconsiderar ou abandonar a compra.
Os métodos de pagamento integrados podem incluir várias opções, como carteiras móveis, BNPL, transferências diretas e cartões guardados.
Estas opções estão acessíveis no fluxo de finalização da compra, respondendo às diferentes preferências dos clientes.
Have an account? Log In
3. A expansão das opções de comprar agora e pagar depois (BNPL)
A ascensão das opções BNPL na última década veio alterar as regras do comércio eletrónico.
Empresas como a Klarna, a Affirm e a Afterpay permitem que os compradores dividam os pagamentos em prestações, incentivando as compras por impulso e aumentando o valor médio das encomendas.
Por que esperar pelo dia do pagamento para fazer uma compra extravagante quando a gratificação instantânea é uma opção?
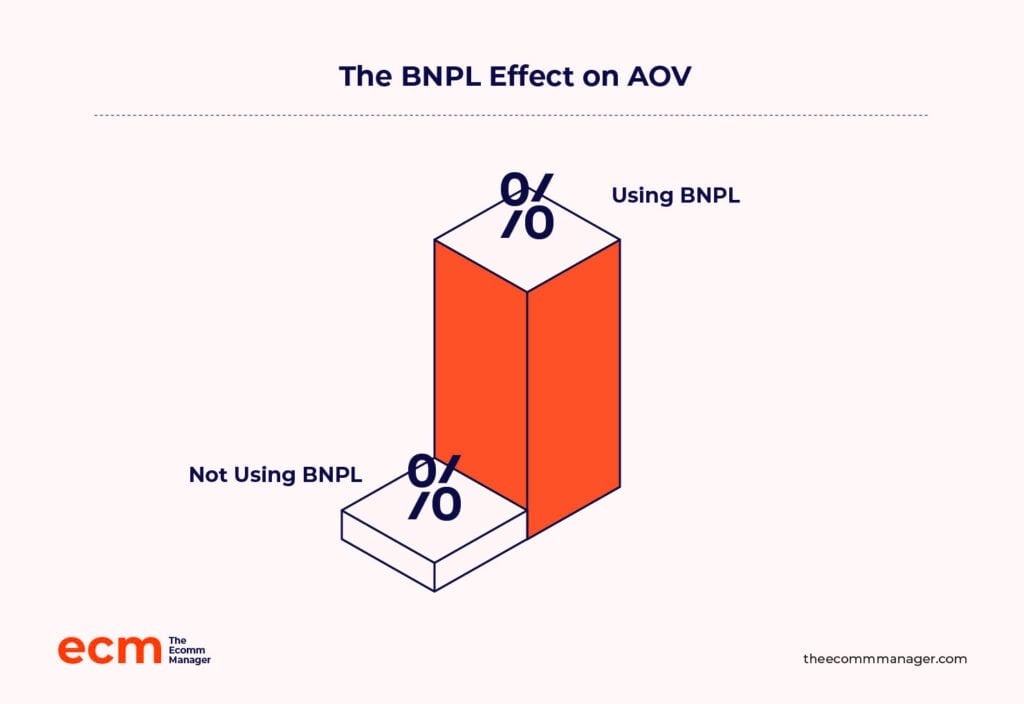
O BNPL também pode aumentar o valor médio da encomenda (AOV). A investigação revela que as lojas online que disponibilizavam BNPL tinham um AOV de $333.80, em comparação com $286.81 nas lojas que não disponibilizavam essa opção.
Confira as nossas 10 principais escolhas de plataformas BNPL:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
4. A influência crescente do BNPL nas transações de comércio eletrónico
O BNPL representou cerca de 5% do volume global de transações de comércio eletrónico em 2022, e prevê-se que o volume cresça a uma CAGR (taxa de crescimento anual composta) de 16% entre 2022 e 2026.
A influência crescente do BNPL nas transações de comércio eletrónico deve-se a vários fatores, incluindo a sua capacidade de responder às necessidades de diferentes perfis de consumidores.
Os compradores mais jovens gostam do BNPL devido à flexibilidade de dividir os pagamentos em prestações sem juros para artigos de preço elevado, enquanto os clientes receosos de utilizar crédito veem-no como uma alternativa aos cartões de crédito com juros elevados.
Enquanto comerciante de comércio eletrónico, também beneficia da influência crescente do BNPL. Este melhora as taxas de conversão ao eliminar a barreira do preço no momento do pagamento.
Mas aqui está a parte complicada—o BNPL pode, por vezes, criar dificuldades financeiras para os consumidores e prejudicar a confiança na marca.
É fundamental apostar em condições transparentes, gerir os limites de despesa e estabelecer parcerias com fornecedores de BNPL responsáveis para evitar estas armadilhas.
5. Pagamento por banco: uma solução de pagamento económica
Muitos clientes informados evitam a ideia do BNPL e preferem não pagar juros nem comissões de transação.
Estes clientes podem preferir eliminar intermediários e pagar diretamente através do banco. Os pagamentos bancários diretos também são mais baratos para a sua marca de comércio eletrónico. Compare apenas as comissões:
- Cartão de crédito:
- Comissão de transação: 0.1% a 0.15%
- Comissão de processamento do pagamento: 0.3% a 2%
- Pagamentos bancários diretos:
- Normalmente, não existem comissões de transação ou de processamento
Os tipos de comissões cobradas e a estrutura das comissões dependem do emissor do cartão e da rede de cartões de crédito em questão.
Os pagamentos bancários diretos também oferecem aos comerciantes de comércio eletrónico acesso imediato ao dinheiro, ao contrário dos pagamentos efetuados através de cartões de crédito ou carteiras digitais, desde que o processador utilize APIs de banca aberta e não ACH (Câmara de Compensação Automatizada).
A banca aberta permite que programadores terceiros, como os processadores de pagamentos, utilizem APIs seguras para permitir transações bancárias diretas, sem necessitarem de intermediários tradicionais, como bancos ou empresas de cartões de crédito.
Infelizmente, a regulamentação da banca aberta não está tão bem estabelecida nos EUA como no Reino Unido e na UE.
Assim, para os comerciantes dos EUA, a rede de Pagamentos em Tempo Real (RTP) é a única forma de receber pagamentos instantâneos. Se o seu banco e os bancos dos clientes estiverem ligados à rede RTP, os processadores de pagamentos, como a Zelle, podem ajudá-lo a receber pagamentos instantâneos.
O acesso instantâneo ao dinheiro transforma completamente a gestão do seu fluxo de caixa.
Junte a segurança reforçada dos pagamentos bancários e terá uma opção de pagamento online económica e preparada para o futuro para a sua empresa.
Pode adicionar o pagamento por transferência bancária como opção à sua loja, tal como qualquer outro método de pagamento. O pagamento por transferência bancária está disponível através de processadores de pagamentos populares, como Stripe, PayPal e Adyen.
Se pretende utilizar uma API de banca aberta, pode valer a pena considerar o serviço de pagamento por transferência bancária da Plaid.
6. Estratégias para promover a adoção do pagamento por transferência bancária
Se gosta da ideia de receber o dinheiro mais rapidamente e pagar comissões de transação mais baixas, eis algumas estratégias para promover a adoção do pagamento por transferência bancária:
- Utilize estruturas de banca aberta. Integre APIs de banca aberta no seu sítio Web de comércio eletrónico e na sua aplicação para oferecer ligações simples e seguras entre as contas bancárias dos clientes e a sua plataforma. A banca aberta não só ajuda a contornar as redes de cartões e outros intermediários, como também cria uma ligação em tempo real que promove a confiança e oferece comodidade.
- Incentive o pagamento por transferência bancária. Ofereça descontos, devolução de dinheiro ou recompensas de fidelização pela utilização de transferências bancárias. Uma vez que já está a obter algum benefício financeiro através de comissões mais baixas, considere transferir inicialmente parte desse benefício para os seus clientes, de modo a incentivar a adoção.
- Simplifique a experiência do utilizador. Um processo de finalização de compra simplificado para pagamentos por transferência bancária, especialmente em dispositivos móveis, ajuda a eliminar a barreira psicológica que um cliente poderá sentir ao utilizar este método de pagamento. Considere adicionar funcionalidades como pagamentos com um clique e confirmações rápidas de pagamento.
7. Pagamentos com criptomoedas: uma tendência de nicho, mas emergente
A criptomoeda continua a ser um método de pagamento de nicho no comércio eletrónico, mas está a ganhar força.
O valor das criptomoedas, moedas e tokens associados ao comércio eletrónico é de 2,27 mil milhões de dólares em setembro de 2024.
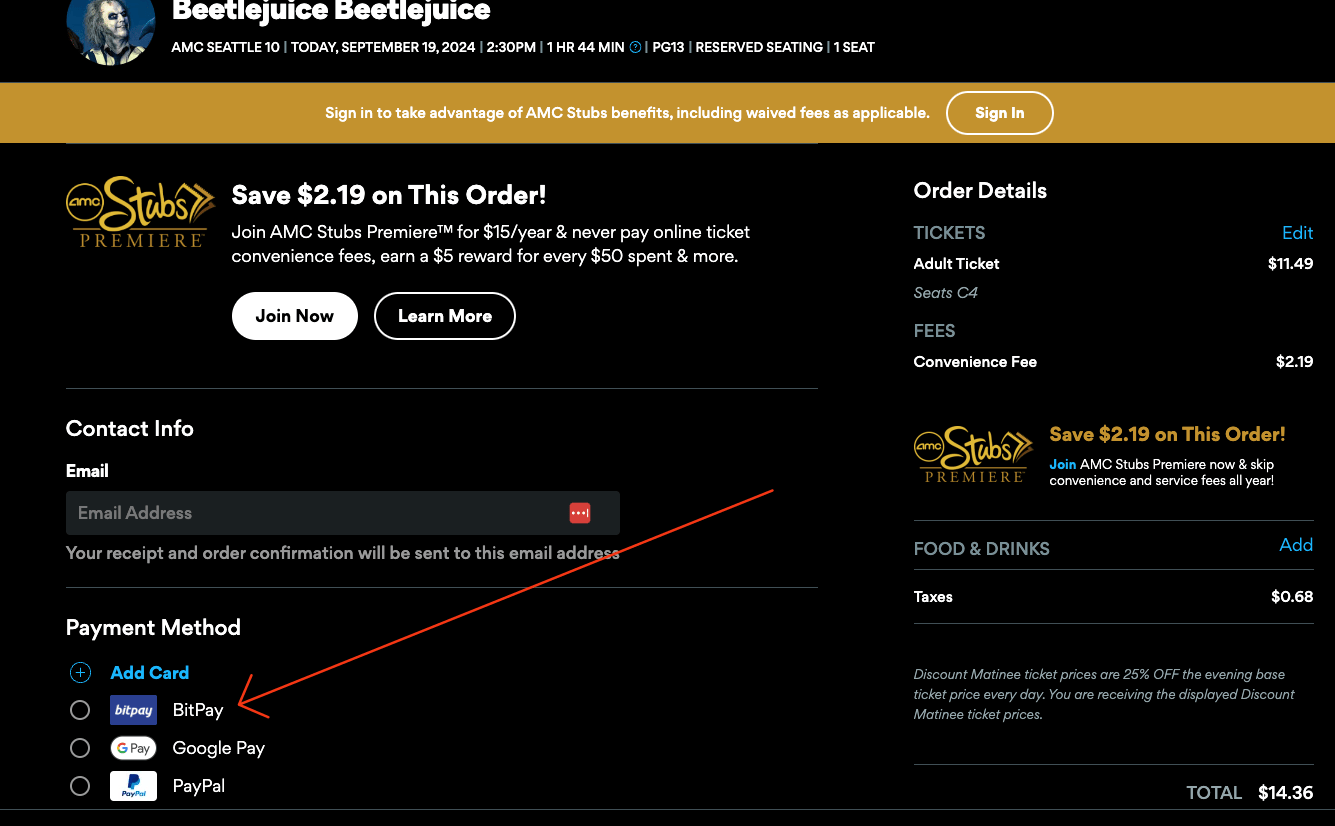
Comerciantes e plataformas de comércio eletrónico com visão de futuro, como a Shopify e a BigCommerce, reconhecem o potencial das criptomoedas devido às suas comissões mais baixas, às transações internacionais mais rápidas e ao seu apelo junto de compradores familiarizados com a tecnologia.
Estes são clientes que valorizam a privacidade e não se importam de pagar mais por ela.
O problema? Atualmente, a maioria das moedas não constitui uma boa reserva de valor. A elevada volatilidade significa que os preços podem oscilar drasticamente entre a finalização da compra e a liquidação da transação.
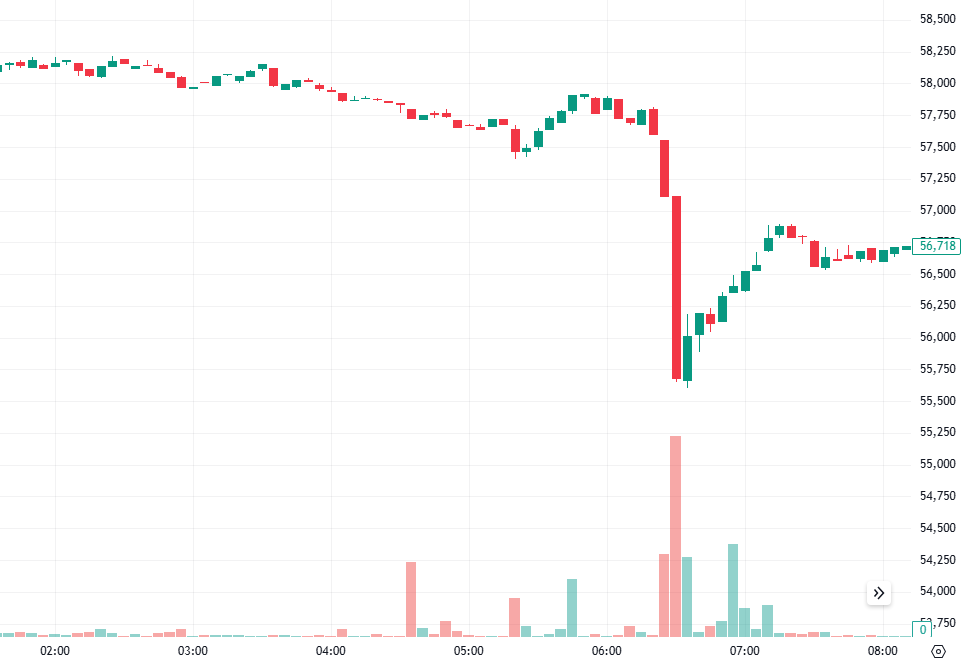
Por exemplo, imaginemos que um cliente paga 8 000 dólares no momento da finalização da compra com Bitcoin, a 4 de setembro de 2024, às 5:50, quando o preço de uma Bitcoin rondava os 58 000 dólares.
Recebeu o pagamento na sua carteira de criptomoedas às 6:30, quando o preço da Bitcoin tinha descido para aproximadamente 55 500 dólares (uma queda de 4,3%). Isto significa que receberia Bitcoin no valor de 7 656 dólares (8 000 dólares menos 4,3%).
Imagine ter de lidar regularmente com este tipo de volatilidade.
Isso é uma dor de cabeça tanto para os comerciantes como para os consumidores, mas o potencial para simplificar as transações globais é inegável.
É arriscado, mas o comércio eletrónico também o era nos anos 90. Se estiver disposto a aceitar pagamentos em criptomoedas, considere estabelecer uma parceria com processadores de pagamentos como a BitPay e a Coinbase.
8. Perspetivas futuras para as criptomoedas no comércio eletrónico
É importante não nos precipitarmos ao analisar as criptomoedas no contexto do comércio eletrónico.
O potencial para pagamentos sem atritos e sem fronteiras é enorme.
No entanto, ainda estamos bastante longe de uma adoção generalizada, devido à volatilidade e a um panorama regulamentar complexo, e os comerciantes continuam a dispor de formas mais convenientes de receber o seu dinheiro.
Dito isto, existe um amplo potencial de crescimento.
À medida que os bancos centrais se sentirem mais confortáveis com as moedas digitais—94% dos bancos centrais estão a explorar uma moeda digital de banco central—e os quadros regulamentares começarem a acompanhar a evolução, poderemos ver as criptomoedas a serem aceites pelas plataformas generalistas.
Qual é, então, a perspetiva geral neste momento? Cautelosa, na melhor das hipóteses. Se os preços estabilizarem e os reguladores fizerem o seu trabalho, as criptomoedas poderão conquistar um lugar efetivo na mesa do comércio eletrónico.
9. Prevenção de fraude e segurança baseadas em IA
Vejamos dois dados fundamentais do Relatório sobre o custo de uma violação de dados de 2024, da IBM:
- Uma violação de dados pode custar, em média, 4,88 milhões de dólares às marcas.
- As organizações que utilizam segurança baseada em IA poupam, em média, 2,22 milhões de dólares (em comparação com as que não a utilizam), graças à capacidade de detetar ameaças numa fase inicial.
Estes valores deixam claro que as violações de dados são dispendiosas e que a IA é a melhor opção para oferecer uma proteção incomparável.
As tecnologias tradicionais de prevenção de fraude baseavam-se geralmente em regras pré-configuradas para detetar fraudes.
No entanto, a IA permite a deteção de fraudes em tempo real, identificando transações suspeitas com maior precisão do que os métodos tradicionais.
Os algoritmos de aprendizagem automática conseguem detetar anomalias nos padrões das transações—como montantes elevados, localizações inesperadas ou uma frequência anormal—e assinalar transações suspeitas antes de os danos ocorrerem.
Além da deteção de fraudes, a IA também ajuda a reduzir os estornos, identificando com precisão os compradores legítimos e distinguindo-os dos agentes mal-intencionados.
Além disso, a IA melhora a segurança das plataformas ao detetar ameaças sofisticadas que os métodos tradicionais não conseguem identificar, como a apropriação de contas e as tentativas de phishing.
É precisamente por isso que 74% das instituições financeiras já utilizam IA para detetar crimes financeiros e fraudes.
É claro que a IA também tem vários casos de utilização no comércio eletrónico para além dos pagamentos. Se procura software de prevenção de fraude, consulte as nossas 10 principais escolhas:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
10. O duplo papel da IA na melhoria da experiência do cliente e na redução da fraude
A IA no comércio eletrónico pode desempenhar duas funções—além da prevenção de fraude, pode ajudar a tornar a experiência de compra mais simples.
A autenticação biométrica baseada em IA oferece a combinação perfeita de segurança e experiências sem complicações que os clientes procuram.
Por exemplo, a leitura de impressões digitais e o reconhecimento facial permitem aos clientes evitar o incómodo das palavras-passe.
A Amazon é um excelente exemplo de uma empresa que utiliza IA para garantir a segurança sem prejudicar a experiência do cliente (CX)—a IA da empresa sabe quando deve bloquear um pagamento suspeito, mas não incomoda um cliente habitual com passos adicionais.
A IA generativa também pode melhorar a experiência do cliente com estratégias de preços personalizadas e dinâmicas.
O preço dinâmico é uma estratégia em que uma solução de gestão de inventário com IA altera o preço do seu produto com base em fatores em tempo real, como a procura, a oferta e o comportamento dos clientes.
Suponha que vende equipamento para atividades ao ar livre. É verão e a procura por botas de caminhada aumentou devido às condições meteorológicas favoráveis e ao início da época de caminhadas.
Se os níveis de stock começarem a diminuir e os clientes estiverem a comprar mais depressa do que o habitual, a sua ferramenta de gestão de inventário com IA detetará esse aumento da procura e aumentará o preço das botas de caminhada.
11. A evolução das tecnologias de pagamento e as megatendências
A indústria dos pagamentos está a atravessar uma profunda transformação impulsionada por tecnologias de ponta.
Até agora, assistimos ao aparecimento de tecnologias que permitem pagamentos mais rápidos — como carteiras digitais, pagamentos por transferência bancária e criptomoedas. Mas ainda existe um pequeno ponto de fricção: os clientes precisam de verificar a sua identidade para concluir um pagamento.
É aqui que entram os pagamentos biométricos.
Com os pagamentos biométricos, os clientes podem dispensar palavras-passe e códigos de utilização única e, em vez disso, utilizar a impressão digital ou o rosto para verificar a sua identidade.
Os pagamentos biométricos já são utilizados em estabelecimentos comerciais como a Amazon Go e a Whole Foods (com o suporte do Amazon One) e talvez já conheça a possibilidade de pagar utilizando a impressão digital através do Apple Pay.
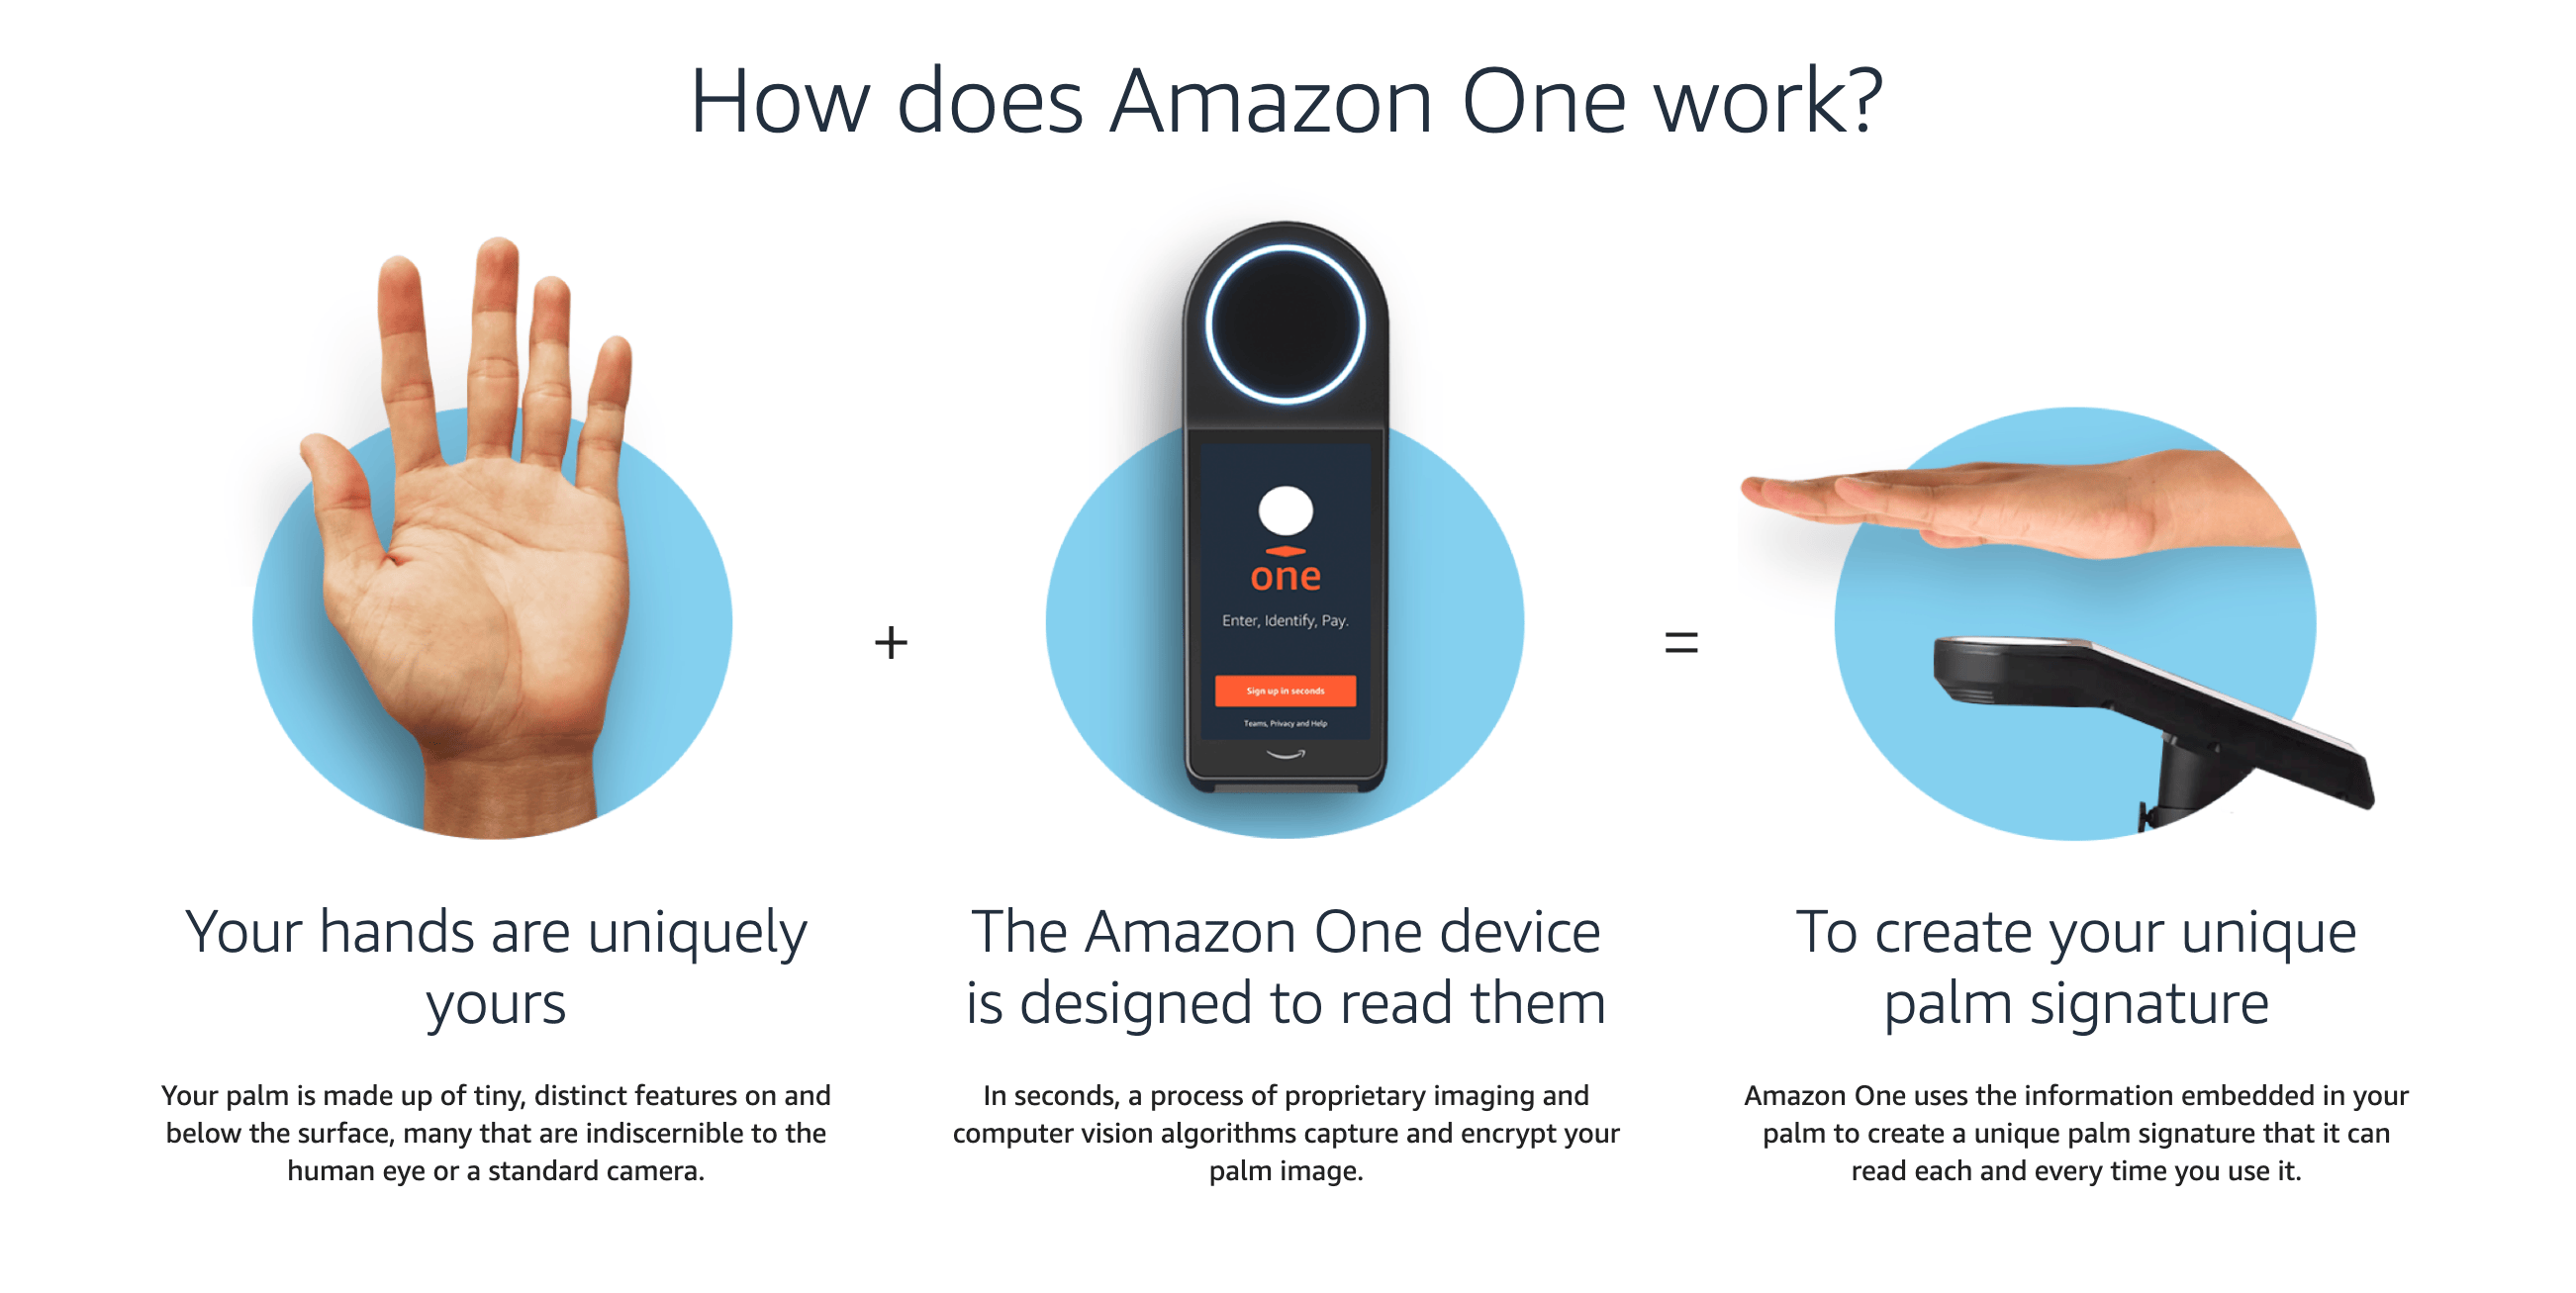
E a investigação confirma que os clientes querem pagamentos biométricos.
O Relatório sobre a inovação nos pagamentos da NMI inquiriu 1 000 consumidores dos EUA, e 47% indicaram que utilizariam pagamentos biométricos se uma empresa os disponibilizasse.
Os pagamentos baseados na identidade vão além da biometria, utilizando uma combinação de dados pessoais, como a localização ou as informações do dispositivo do cliente, para verificar a sua identidade. Isto proporciona uma camada adicional de segurança e personalização.
Ainda não é totalmente infalível e duvido que alguma vez tenhamos um mundo em que os clientes possam confiar na IA para verificar a identidade nos pagamentos, porque existe uma margem considerável para manipulação e fraude.
O que vejo a ganhar popularidade é a utilização de aplicações DeFi (Finanças Descentralizadas). Estas oferecem:
- Comissões de transação mais baixas. As aplicações DeFi utilizam protocolos descentralizados, como moedas estáveis e criptomoedas. Estas têm comissões mais baixas do que os métodos tradicionais, como os cartões de crédito, devido à ausência de intermediários, beneficiando tanto os clientes como os comerciantes.
- Acessibilidade global e pagamentos mais rápidos. As aplicações DeFi suportam pagamentos sem fronteiras. Isto pode ajudá-lo a entrar em mercados internacionais sem depender de métodos de pagamento mais lentos ou suportar vários encargos de conversão de moeda.
- Contratos inteligentes. Os contratos inteligentes são uma excelente opção para comerciantes de comércio eletrónico B2B. Proporcionam maior confiança aos clientes, uma vez que estes podem optar por libertar o pagamento com base em condições predefinidas. Por exemplo, o contrato inteligente pode ser configurado para libertar o pagamento apenas depois de os produtos terem sido entregues ao cliente.
Todas estas funcionalidades DeFi são excelentes, exceto pelo facto de envolverem a utilização de criptomoedas.
Quando virmos as criptomoedas amadurecerem e tornarem-se uma reserva de valor mais estável, as DeFi terão potencial para revolucionar os pagamentos no comércio eletrónico.
12. Tecnologias de pagamento emergentes a acompanhar
Se pretende implementar as tecnologias de pagamento mais recentes para responder à evolução das exigências dos clientes, deve concentrar-se no processamento de pagamentos personalizado e nos pagamentos biométricos.
O processamento de pagamentos personalizado consiste em adaptar a experiência de finalização da compra com base no comportamento, nas preferências e nas transações anteriores do utilizador.
Ao contrário da maioria dos esforços de personalização que realiza para a sua marca, as experiências de pagamento personalizadas são normalmente proporcionadas pelo seu processador de pagamentos.
Os processadores de pagamentos, como a Stripe, podem ajudar a personalizar a experiência dos seus clientes.
Por exemplo, a Stripe disponibiliza uma funcionalidade chamada Smart Retries, que utiliza aprendizagem automática para escolher o melhor momento para repetir tentativas de pagamento falhadas, aumentando a probabilidade de pagar uma fatura com sucesso.
A ideia é aumentar as taxas de conversão e tornar a experiência de pagamento simples e fluida.
Também deve investir em pagamentos biométricos, porque é provável que os seus concorrentes estejam igualmente a trabalhar na disponibilização de pagamentos biométricos.
De acordo com um relatório da PYMNTS, o reconhecimento facial e a leitura de impressões digitais são os métodos biométricos mais utilizados para validar compras online, representando mais de 85% de todos os pagamentos biométricos e mais de 50% de todos os pagamentos utilizados em compras online.
A maioria dos processadores de pagamentos, incluindo a Stripe e o PayPal, e carteiras digitais como a Apple Pay e o Google Pay, suportam pagamentos biométricos.
O futuro dos pagamentos no comércio eletrónico
Perguntei a Greg Zakowicz, especialista sénior em comércio eletrónico na Omnisend, qual pensa que será o método de pagamento de comércio eletrónico mais utilizado daqui a cinco e quinze anos.
Curiosamente, defende que os cartões de crédito estão profundamente integrados nas nossas vidas e que será difícil eliminá-los, mesmo com a tecnologia moderna.
Continuo a pensar que os cartões de crédito serão a principal forma de pagamento daqui a 15 anos, embora espere uma diminuição da utilização de cartões físicos face aos cartões associados a dispositivos móveis.
É necessário tempo para alterar o comportamento dos consumidores e adotar novas tecnologias, e esperar que mais de 50 anos de comportamento dos consumidores mudem em cinco ou quinze anos é irrealista.
Mesmo com os nossos velhos hábitos, se nos afastarmos e observarmos o panorama geral, iremos notar que os métodos de pagamento do futuro procuram alcançar alguns objetivos comuns.
Todos os métodos de pagamento do futuro procuram proporcionar pagamentos simples, rápidos e invisíveis, estão integrados na plataforma ou aplicação em questão e utilizam frequentemente a IA para personalizar a experiência do comprador.
É fundamental acompanhar as tendências.
Não apenas para corresponder às expectativas dos clientes, mas também para as superar e utilizar o seu conhecimento dos métodos de pagamento modernos como uma vantagem competitiva.
O mundo do comércio eletrónico evolui rapidamente, por isso, se quiser manter-se na vanguarda, subscreva a nossa newsletter com as informações mais recentes para gestores de comércio eletrónico de especialistas líderes no setor.