Em outubro de 2016, cibercriminosos violaram a rede The FriendFinder Network — uma empresa que se autodescreve como a “maior comunidade mundial de sexo e troca de casais”.
A falha de segurança comprometeu 20 anos de dados sensíveis de utilizadores, distribuídos por seis bases de dados. Os dados roubados de mais de 414 milhões de contas incluíam nomes, endereços de e-mail, palavras-passe e informações de compras.
Não preciso de lhe explicar por que motivo os clientes não gostariam que estas informações fossem divulgadas.
E embora os dados de cartões de crédito não sejam tão excitantes como preferências sexuais secretas, continuam, ainda assim, a constituir informação sensível.
Por isso, mesmo que a sua empresa de comércio eletrónico não comercialize produtos particularmente picantes (expedidos em caixas discretas), eis o que está em jogo se não tiver sistemas sólidos de segurança de pagamentos: danos reputacionais, perdas financeiras, quebra da confiança dos clientes e o risco de as informações dos clientes serem mantidas como reféns em troca de um resgate (de até $100,000).
Um sistema seguro de processamento de pagamentos protege as informações sensíveis durante as transações em linha.
O objetivo é manter as informações dos clientes seguras, proteger as contas dos utilizadores e fazer com que os clientes sintam que podem confiar em si.
Aqui, vamos falar sobre a razão pela qual a segurança dos pagamentos é a força vital da sua empresa, sobre o funcionamento dos sistemas de pagamento seguros e sobre 10 boas práticas para um processamento seguro de pagamentos.
O que é o processamento seguro de pagamentos?
Além de cumprir normas e regulamentos rigorosos, o processamento seguro de pagamentos protege as informações financeiras e pessoais de todas as pessoas envolvidas numa transação em linha.
Um sistema de pagamento seguro (SPS) utiliza tecnologias e processos para manter protegidas informações sensíveis, como números de cartões de crédito, durante todo o processo de pagamento.
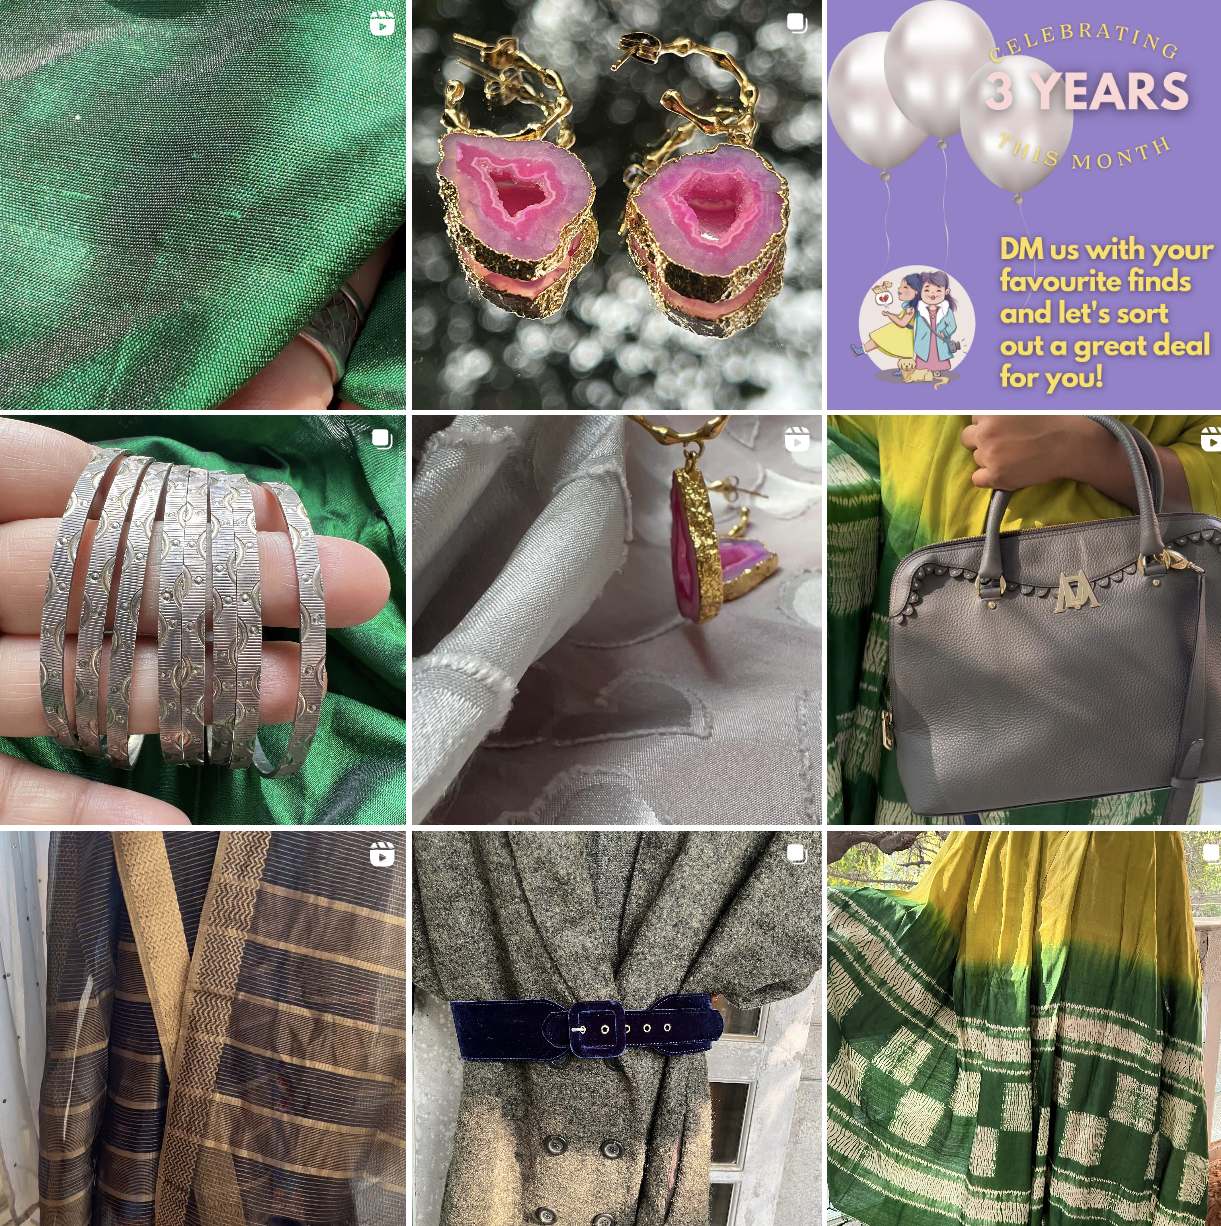
Exemplo da vida real: @thriftbybrinda no Instagram
A minha pequena empresa no Instagram vende roupa, joias, artigos de luxo vintage e acessórios para a casa, tudo através da própria plataforma.
Não temos um sítio Web nem uma loja física. Por isso, como posso garantir que os pagamentos dos meus clientes chegam até mim — em segurança?
Trata-se de algo chamado Interface de Pagamentos Unificada (UPI). O sistema da UPI simplifica a atividade bancária ao consolidar várias contas numa única aplicação móvel. Atualmente, 40% de todas as transações indianas são realizadas digitalmente.
A UPI detém a maior quota de mercado, com mais de 300 milhões de utilizadores e 50 milhões de comerciantes aderentes. Para os nossos clientes, isto significa que não precisam de partilhar as suas credenciais, apenas o endereço de pagamento virtual associado à sua conta ou contas bancárias.
Isto torna as transações seguras. Enquanto empresa de comércio eletrónico, podemos alcançar uma base de clientes que não possui cartões de débito ou de crédito em seu nome — tudo isto enquanto recebemos os pagamentos rapidamente através de um único identificador.
Por que motivo é necessário um processamento seguro de pagamentos?
Vivemos em linha.
Da Netflix à Amazon, do Walmart ao Spotify — no gráfico circular das nossas vidas, a imersão tecnológica ocupa a maior fatia.
E, se temos tantas “casas” digitais, só faz sentido ter uma fechadura forte em cada uma delas.
A América do Norte, por si só, representa mais de 42% da fraude global no comércio eletrónico, segundo a Mastercard. Além disso, estimou-se que as perdas do comércio eletrónico causadas por fraude em pagamentos em linha tenham atingido $41 billion em 2022.
Um sistema de pagamento seguro aumenta, por isso, a confiança dos clientes, evita fraudes e assegura o cumprimento das normas do setor.
Principais componentes dos sistemas de pagamento seguros
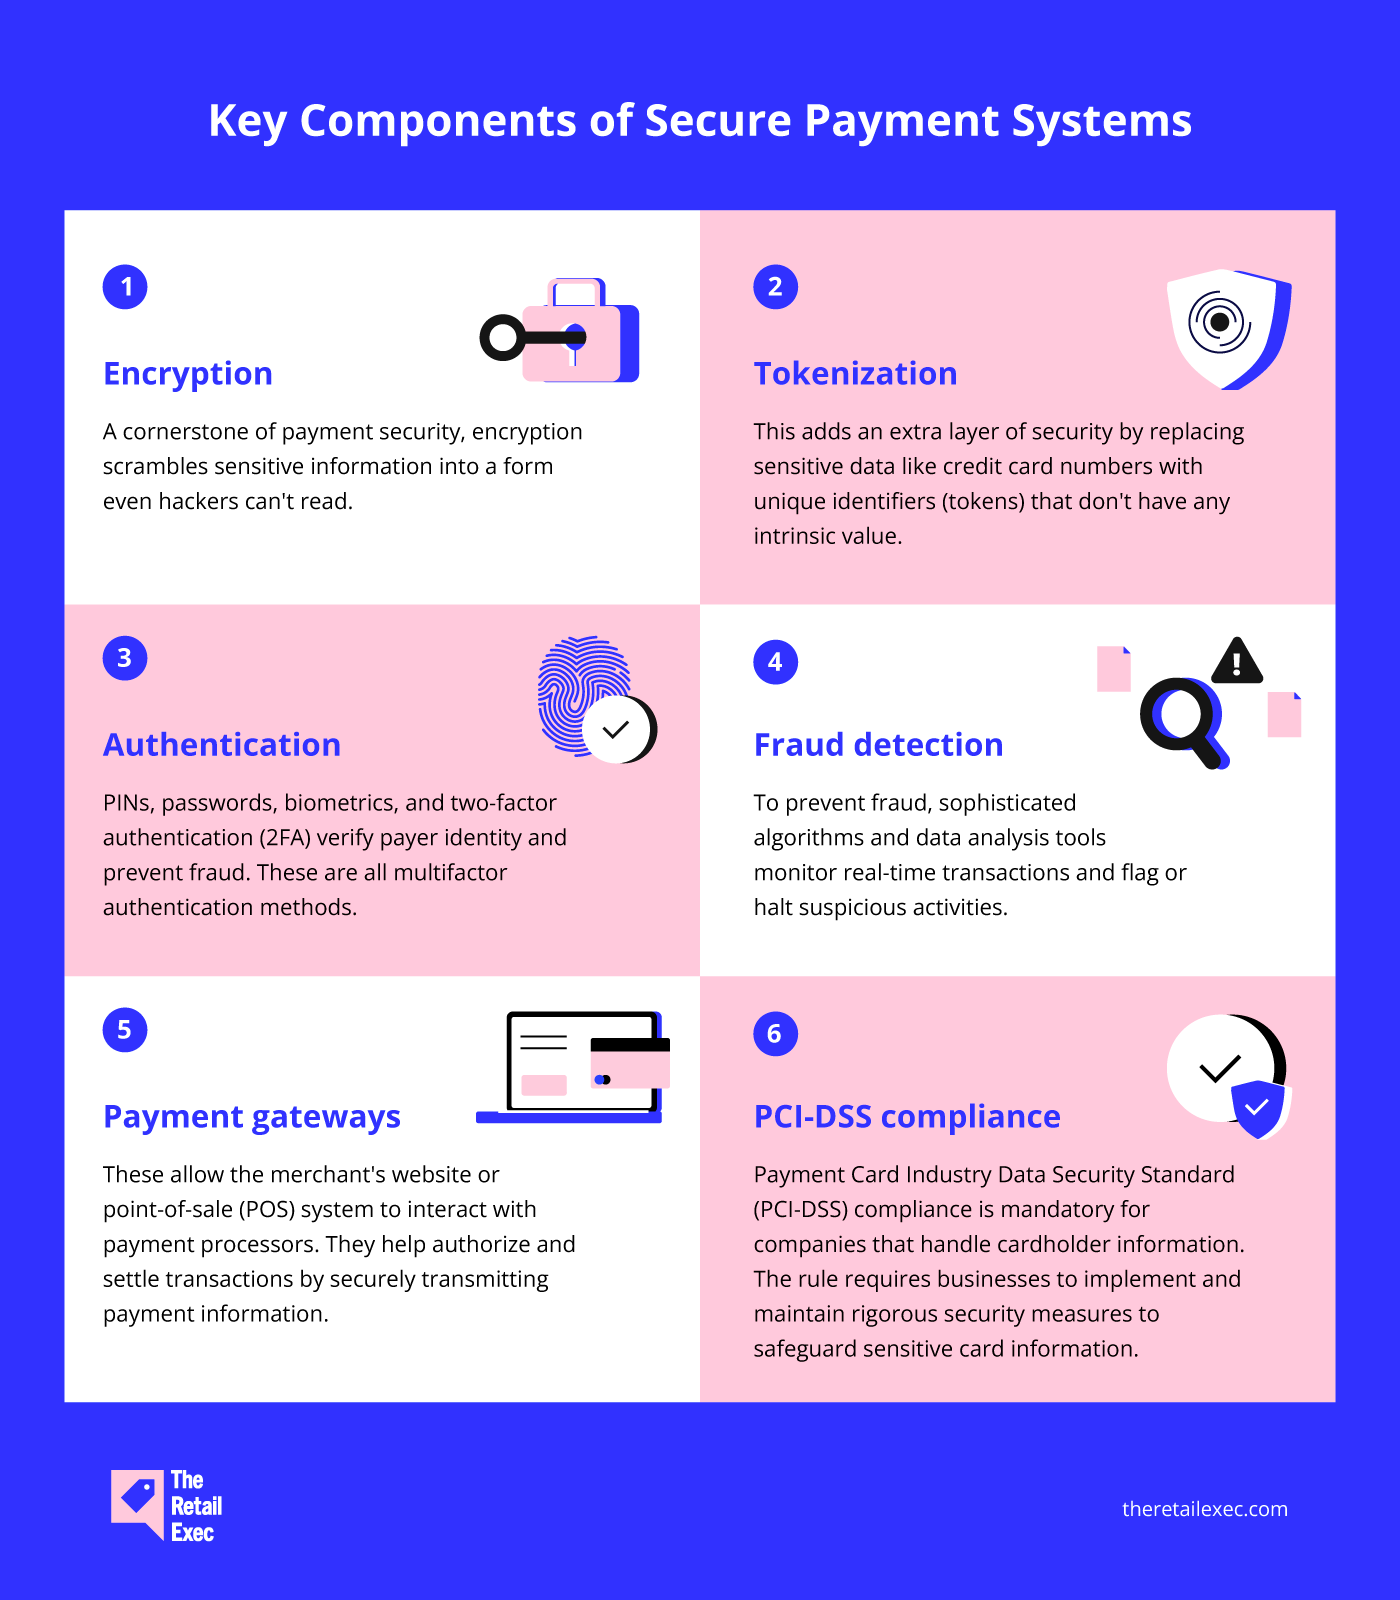
Para proteger os dados financeiros sensíveis, as empresas e os seus clientes precisam de um sistema de pagamento seguro que implemente medidas de segurança em várias camadas.
Eis alguns componentes essenciais dos pagamentos online seguros:
- Encriptação: A encriptação é uma pedra angular da segurança dos pagamentos e transforma as informações sensíveis num formato que nem os piratas informáticos conseguem ler.
- Tokenização: Acrescenta uma camada adicional de segurança ao substituir dados sensíveis, como os números dos cartões de crédito, por identificadores únicos (tokens) que não têm qualquer valor intrínseco.
- Autenticação: PIN, palavras-passe, dados biométricos e autenticação de dois fatores (2FA) verificam a identidade do pagador e evitam fraudes. Todos estes são métodos de autenticação multifator.
- Deteção de fraude: Para evitar fraudes, algoritmos sofisticados e ferramentas de análise de dados monitorizam as transações em tempo real e assinalam ou interrompem atividades suspeitas.
- Portais de pagamento: Permitem que o site do comerciante ou o sistema de ponto de venda (POS) interaja com os processadores de pagamentos. Ajudam a autorizar e a liquidar transações através da transmissão segura das informações de pagamento.
- Conformidade com a norma PCI-DSS: A conformidade com a Norma de Segurança de Dados da Indústria de Cartões de Pagamento (PCI-DSS) é obrigatória para as empresas que tratam informações dos titulares de cartões. A norma exige que as empresas implementem e mantenham medidas de segurança rigorosas para proteger as informações sensíveis dos cartões.

Author's Tip
Tanto um gateway de pagamento como um processador de pagamentos desempenham funções essenciais para que receba os seus pagamentos, mas funcionam de formas diferentes nos bastidores:
Um gateway de pagamento funciona como uma ponte segura para as transações online, recolhendo e verificando as informações do cartão de crédito.
Um processador de pagamentos assume depois o controlo, coordenando a transferência de fundos entre si, a empresa do seu cartão de crédito e os bancos envolvidos.
Como funcionam os sistemas de pagamento seguros
Suponhamos que a minha loja de artigos em segunda mão tinha um site com um gateway de pagamento seguro. Como concluiria um cliente a sua compra, desde o início até à liquidação?
Suponhamos que a Amy está a navegar na minha loja e se apaixona por uma blusa-casaco com lantejoulas. Com o cartão de débito na mão, decide efetuar a compra.
Um sistema de pagamento eficaz e seguro teria o seguinte aspeto:
Passo 1: Iniciação
A Amy clica no topo e avança para o checkout.
Um gateway de pagamento seguro está integrado na minha pequena loja para aceitar informações de cartões de crédito e débito.
Passo 2: Introdução dos dados de pagamento
A Amy introduz aqui os dados do cartão, incluindo o número do cartão, a data de validade e o código CVV.
Have an account? Log In
Passo 3: Autenticação
Poderá ser pedido à Amy que conclua a autenticação 3D Secure, dependendo do gateway de pagamento e do emissor do cartão.
Poderá ser-lhe pedido que introduza uma palavra-passe de utilização única enviada para o telemóvel ou que leia a impressão digital.
Passo 4: Encriptação & tokenização
Assim que os dados do cartão da Amy são introduzidos, o gateway de pagamento encripta-os.
O sistema também pode tokenizar as informações do cartão, substituindo-as por um token único sem valor no mundo real.
Passo 5: Autorização & liquidação
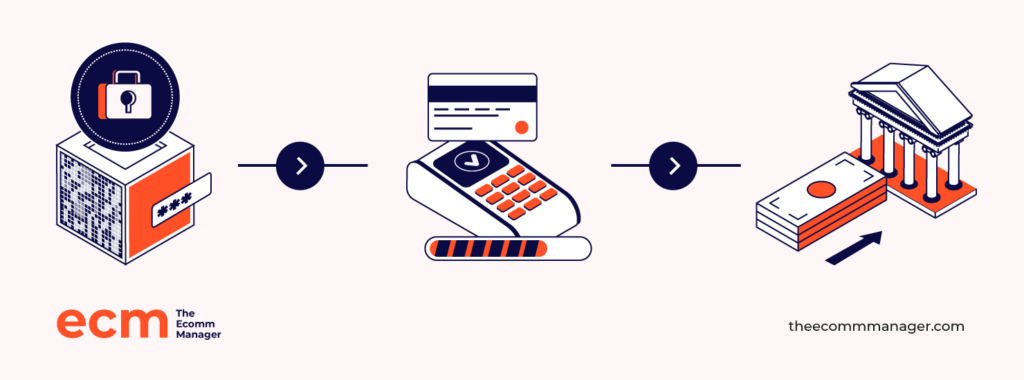
Uma cópia encriptada ou tokenizada das informações de pagamento é transferida de forma segura para o processador de pagamentos. A rede do cartão da Amy comunica com o processador para verificar a validade do cartão.
Assim que a transação é aprovada, os fundos são transferidos do banco da Amy para a conta da minha empresa, normalmente através de um processo de liquidação por lotes..
Como parte deste processo, o gateway de pagamento e o processador utilizam sistemas de deteção de fraude para procurar atividades suspeitas, incluindo fraude através de múltiplas contas.
Qualquer atividade invulgar será sinalizada para análise adicional ou poderá mesmo ser recusada, de modo a proteger-nos a ambos.
Passo 6: Confirmação
Assim que o pagamento for processado com sucesso, tanto eu como a Amy receberemos uma confirmação. Depois, procederei à embalagem e ao envio do top para ela.
Quais são os métodos de pagamento online mais seguros?
Quais são as opções de pagamento mais seguras para enviar e receber pagamentos online?
Falei com proprietários de empresas de comércio eletrónico, bem como com compradores online frequentes, para perceber quais são os seus métodos de pagamento online preferidos.
1. Carteiras digitais
O que são?
Pense nelas como a sua carteira virtual, que armazena os dados do cartão para não ter de os introduzir novamente sempre que faz compras.
Estão a ganhar popularidade — as carteiras digitais representaram 50% das compras online a nível mundial em 2023.
Porque são seguras?
Um sistema de proteção com várias camadas, desde o desbloqueio do dispositivo até à verificação do pagamento, dificulta o trabalho dos autores de fraude.
Além disso, a tokenização e a encriptação protegem os dados do cartão.
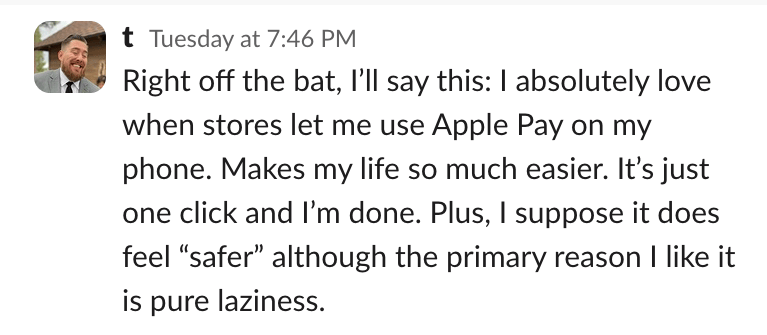
Exemplos: Apple Pay, Google Pay, Samsung Pay, PayPal
Eis o que Tyler Hakes, diretor de estratégia e sócio principal da Optimist, tem a dizer:
2. Cartões de débito virtuais
O que são?
São versões digitais do seu cartão de débito habitual, emitidas diretamente pela sua instituição financeira.
Porque são seguros?
Uma alternativa segura e privada aos cartões físicos, tornam as compras online isentas de preocupações.
3. Pagamentos ACH
O que são?
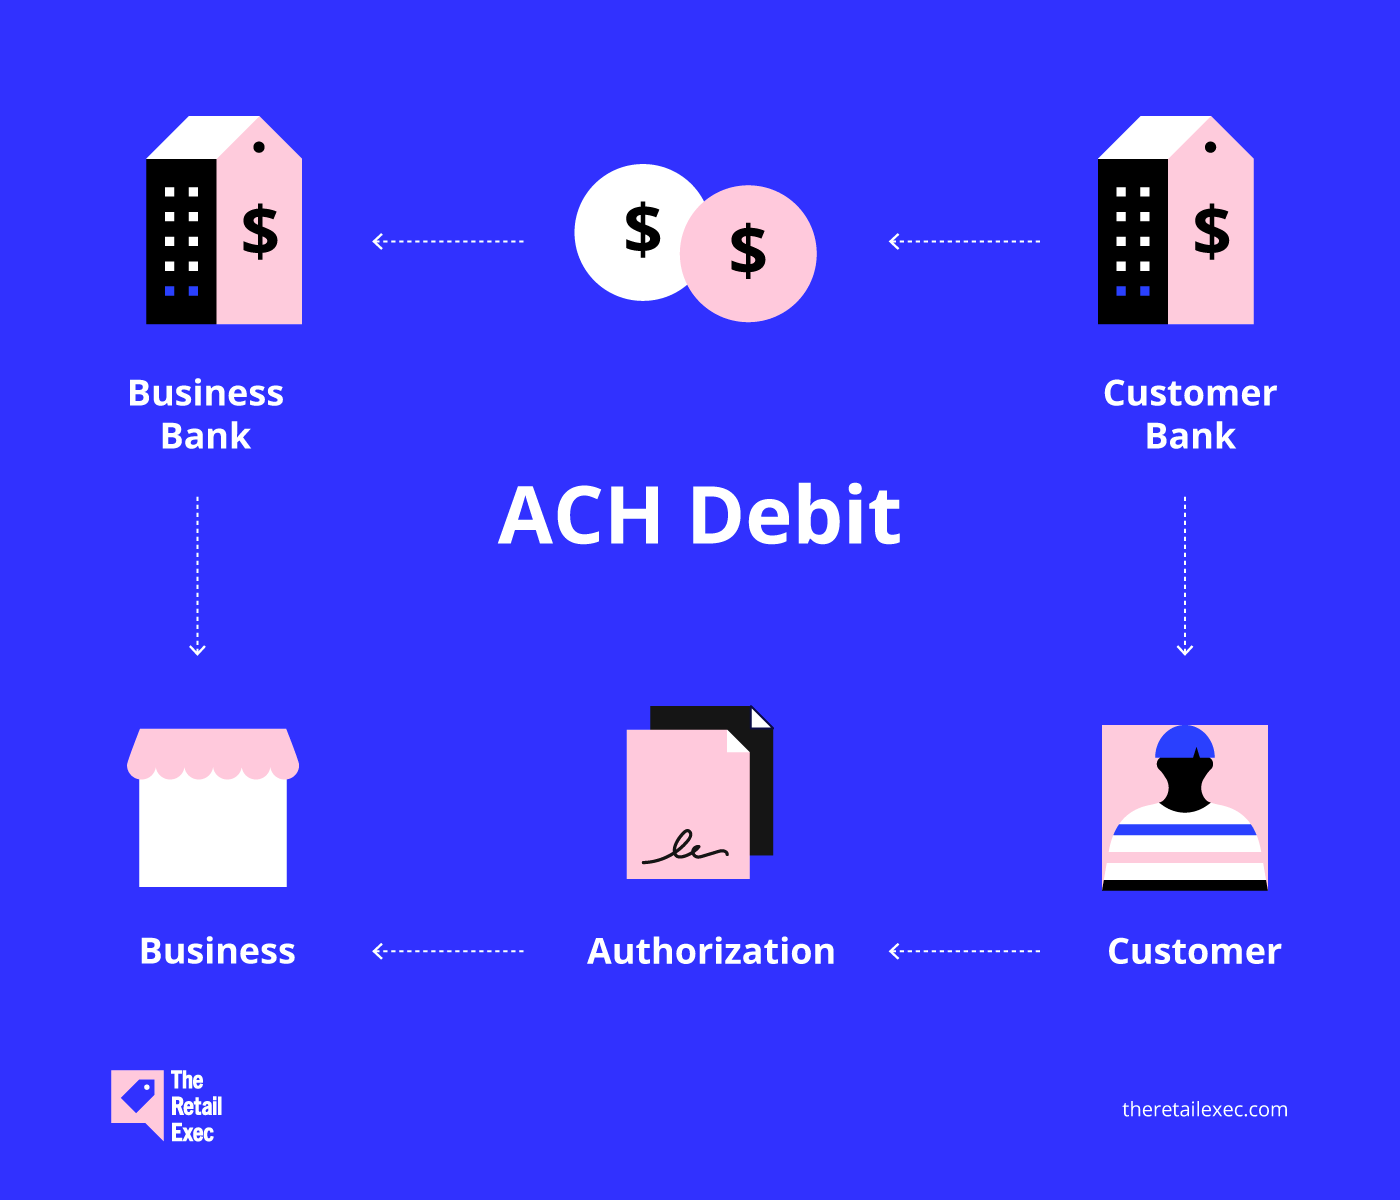
Nos EUA, são transferências eletrónicas entre contas bancárias, frequentemente utilizadas para subscrições ou pagamentos de contas. Em vez de utilizarem redes de cartões de crédito, utilizam a ACH (Câmara de Compensação Automatizada).
Porque são seguros?
Embora os pagamentos ACH sejam geralmente seguros, é importante garantir que as informações da sua conta bancária estão protegidas.
4. Gateways de pagamento seguros
O que são?
Estas pontes digitais permitem que a sua loja online transmita com segurança as informações de pagamento dos clientes aos processadores de pagamentos.
Porque são seguros?
Um gateway de pagamento reputado protege os dados sensíveis durante as transações através de medidas de segurança como encriptação, tokenização e deteção de fraude.
Exemplos: Stripe, PayPal, Square, Braintree
Jeffrey Zhou, CEO e fundador da Fig Loans, deu-me uma visão dos bastidores das suas operações de pagamento:
Utilizamos a Stripe e a Plaid para transações online seguras.
As robustas funcionalidades de segurança da Stripe, incluindo a conformidade com a PCI-DSS e a prevenção de fraude através de aprendizagem automática, são essenciais.
A Plaid ajuda-nos a estabelecer ligação de forma segura às contas bancárias dos utilizadores sem armazenar dados sensíveis.
Estas ferramentas oferecem um equilíbrio entre segurança e facilidade de utilização, essencial para a satisfação dos clientes e a eficiência operacional.
10 melhores práticas para o processamento seguro de pagamentos
Qual é o custo médio de uma violação de dados nos EUA? Um impressionante valor de $9.44 million.
Por isso, se conduz o seu negócio online, precisa de garantir que a sua montra digital está devidamente protegida.
Falei com mais de 15 proprietários de empresas de comércio eletrónico, especialistas em cibersegurança e compradores online entusiastas (como eu) para compilar a seguinte lista de boas práticas para o processamento seguro de pagamentos.
Quantas consegue assinalar?
1. Escolha o fornecedor de pagamentos adequado
Os melhores sistemas de pagamento seguros utilizam várias camadas de segurança, incluindo dados encriptados, tokenização de informações sensíveis e autenticação para verificar a identidade do pagador.
Além de software de deteção de fraude, precisa de uma solução de processamento de pagamentos em conformidade com a PCI que responda às ameaças comuns à segurança do comércio eletrónico.
Para uma presença online bem-sucedida, as empresas precisam de estabelecer uma parceria com um fornecedor de pagamentos reputado que ofereça preços transparentes, apoio ao cliente fiável e funcionalidades fáceis de utilizar.
Adoramos listas.
Por isso, se não consegue decidir qual o fornecedor de gateway de pagamentos a escolher, temos uma lista das nossas 10 melhores opções para si:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
Já agora, consulte a nossa lista das melhores soluções de software de processamento de pagamentos:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
2. Disponibilize diversos métodos de pagamento online
Dê aos seus clientes a liberdade de pagar da forma que preferirem!
Quanto mais opções de pagamento oferecer — desde os tradicionais cartões de crédito e débito até às convenientes carteiras digitais — mais satisfeitos ficarão os seus clientes.
Como?
- Uma experiência de finalização da compra mais simples. Imagine que alguém, entusiasmado por comprar algo na sua loja, chega à página de finalização da compra apenas para ver opções de pagamento por cartão de crédito. É uma enorme oportunidade perdida. Uma experiência do cliente mais inclusiva do ponto de vista financeiro começa por reconhecer que nem todas as pessoas se sentem confortáveis com — ou têm acesso às — mesmas opções de pagamento.
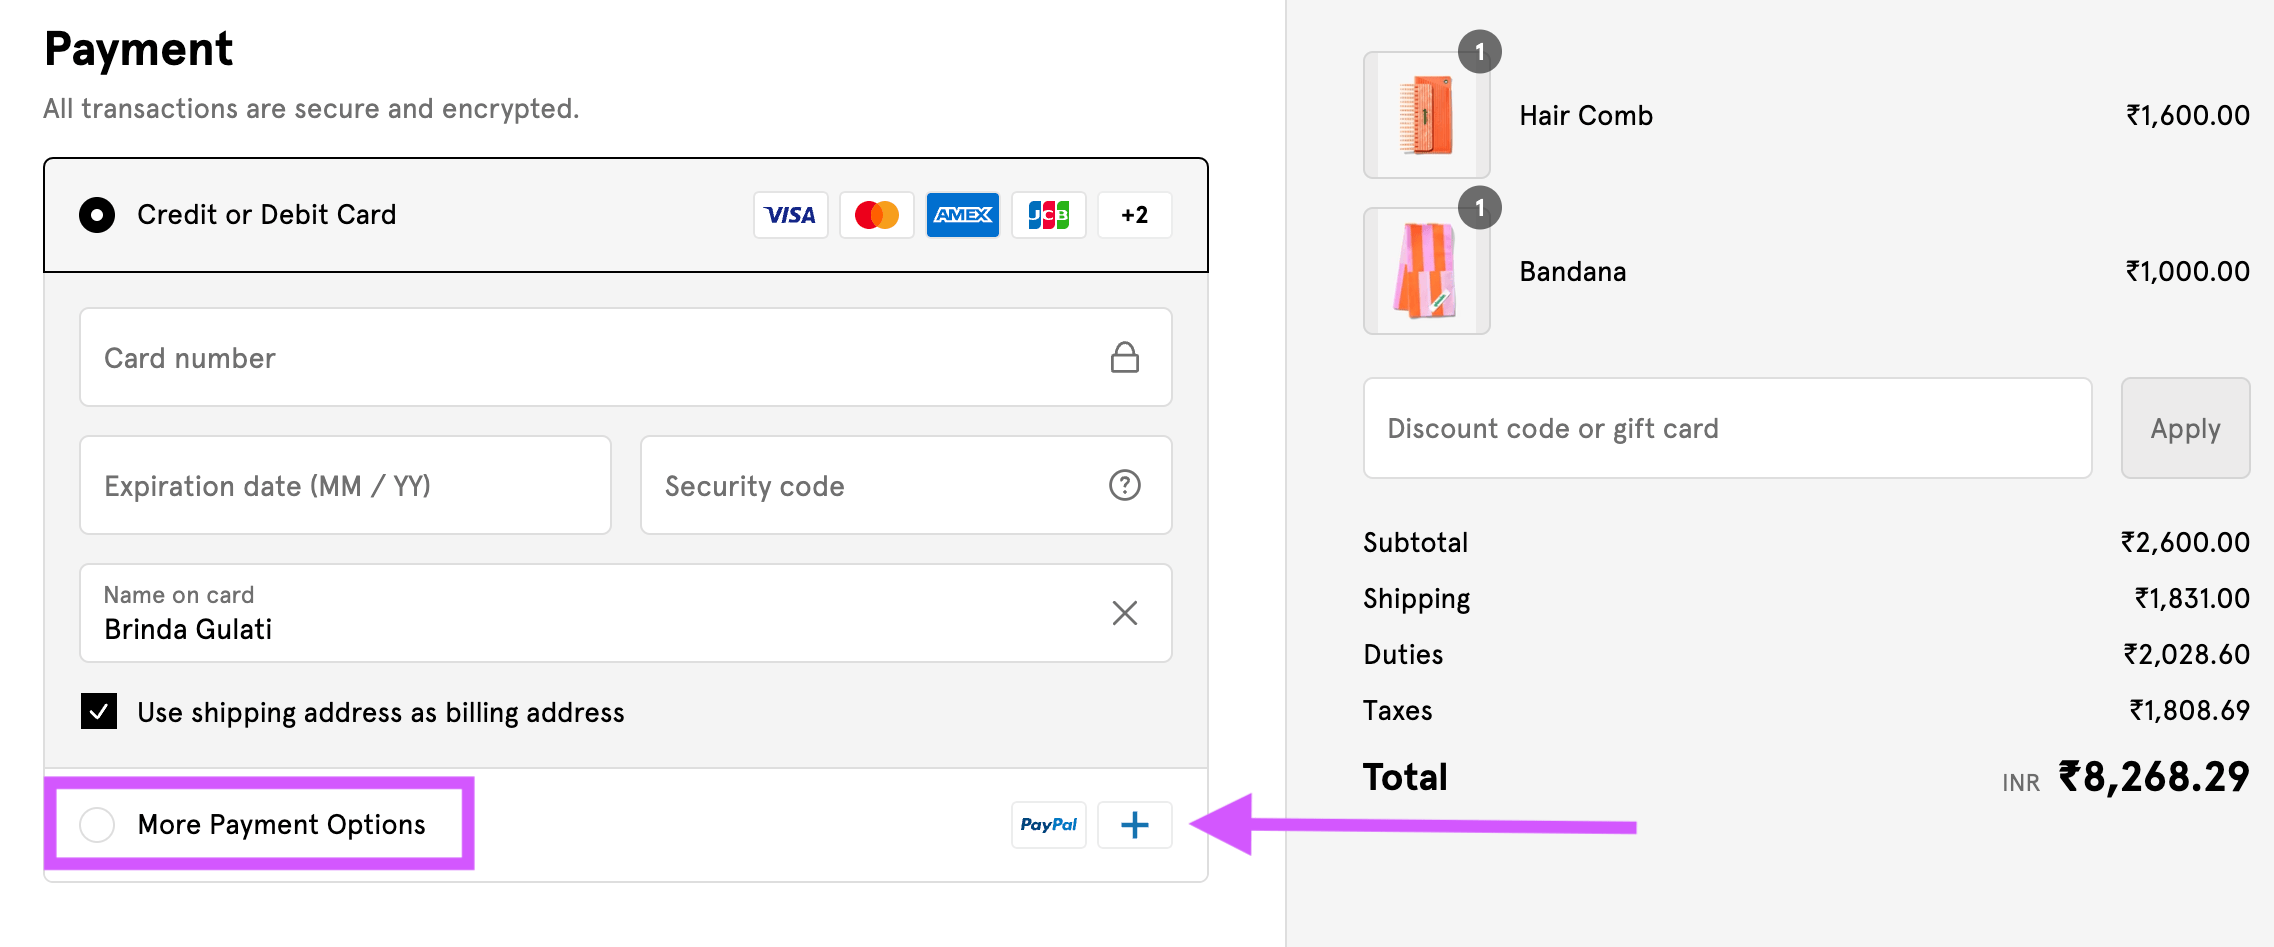
- Alcance global. Digamos que um cliente alemão quer comprar na sua loja online. Os gateways de pagamento locais dos EUA não lhe são familiares, mas o PayPal é. Se integrar o PayPal como opção de pagamento, abre a porta a este cliente e a muitos outros em todo o mundo — maximizando, em última análise, o seu potencial de vendas internacionais.
Veja a página de finalização da compra da Glossier:
3. Realize auditorias de segurança regulares
Como sabe se os seus processos de pagamento são seguros? Antecipe-se e teste-os por si próprio.
Falei com Sean Clough, diretor da Harmony Lab & Business Supplies — um fornecedor líder de equipamento laboratorial e de segurança sediado na Califórnia.
Falou-me do seu invulgar processo de auditoria de segurança: pirataria ética.
Uma abordagem pouco convencional que adotámos foi estabelecer uma parceria com uma empresa de cibersegurança para realizar tentativas regulares de «hacking ético» nos nossos sistemas de pagamento.
Esta estratégia proativa ajudou-nos a identificar e corrigir vulnerabilidades antes que pudessem ser exploradas.
4. Mantenha a conformidade com a PCI DSS
As Normas de Segurança de Dados da Indústria de Cartões de Pagamento (PCI DSS) estabelecem requisitos operacionais e técnicos fundamentais para a proteção das informações dos cartões de pagamento.
Todas as organizações que aceitam, processam ou desenvolvem software, aplicações ou dispositivos utilizados em transações de pagamento têm de cumprir estas normas.
A Kabeier é uma marca de comércio eletrónico que atua no negócio de roupa para bebé há mais de 15 anos. A sua responsável, Maggie, afirma:
O cumprimento da Norma de Segurança de Dados da Indústria de Cartões de Pagamento (PCI-DSS) não é negociável.
O cumprimento das normas não só protege os nossos clientes, como também protege a nossa empresa de multas avultadas.
Uma empresa de comércio eletrónico que cumpre a PCI é frequentemente uma empresa de confiança.
5. Crie uma política de privacidade fácil de utilizar
É compreensível que os clientes tenham receio de partilhar informações sensíveis online.
Perante marcas de enorme dimensão como a Yahoo e o Facebook, que recolhem grandes quantidades de informações dos clientes, é natural que um cliente pergunte: os meus dados estão seguros?
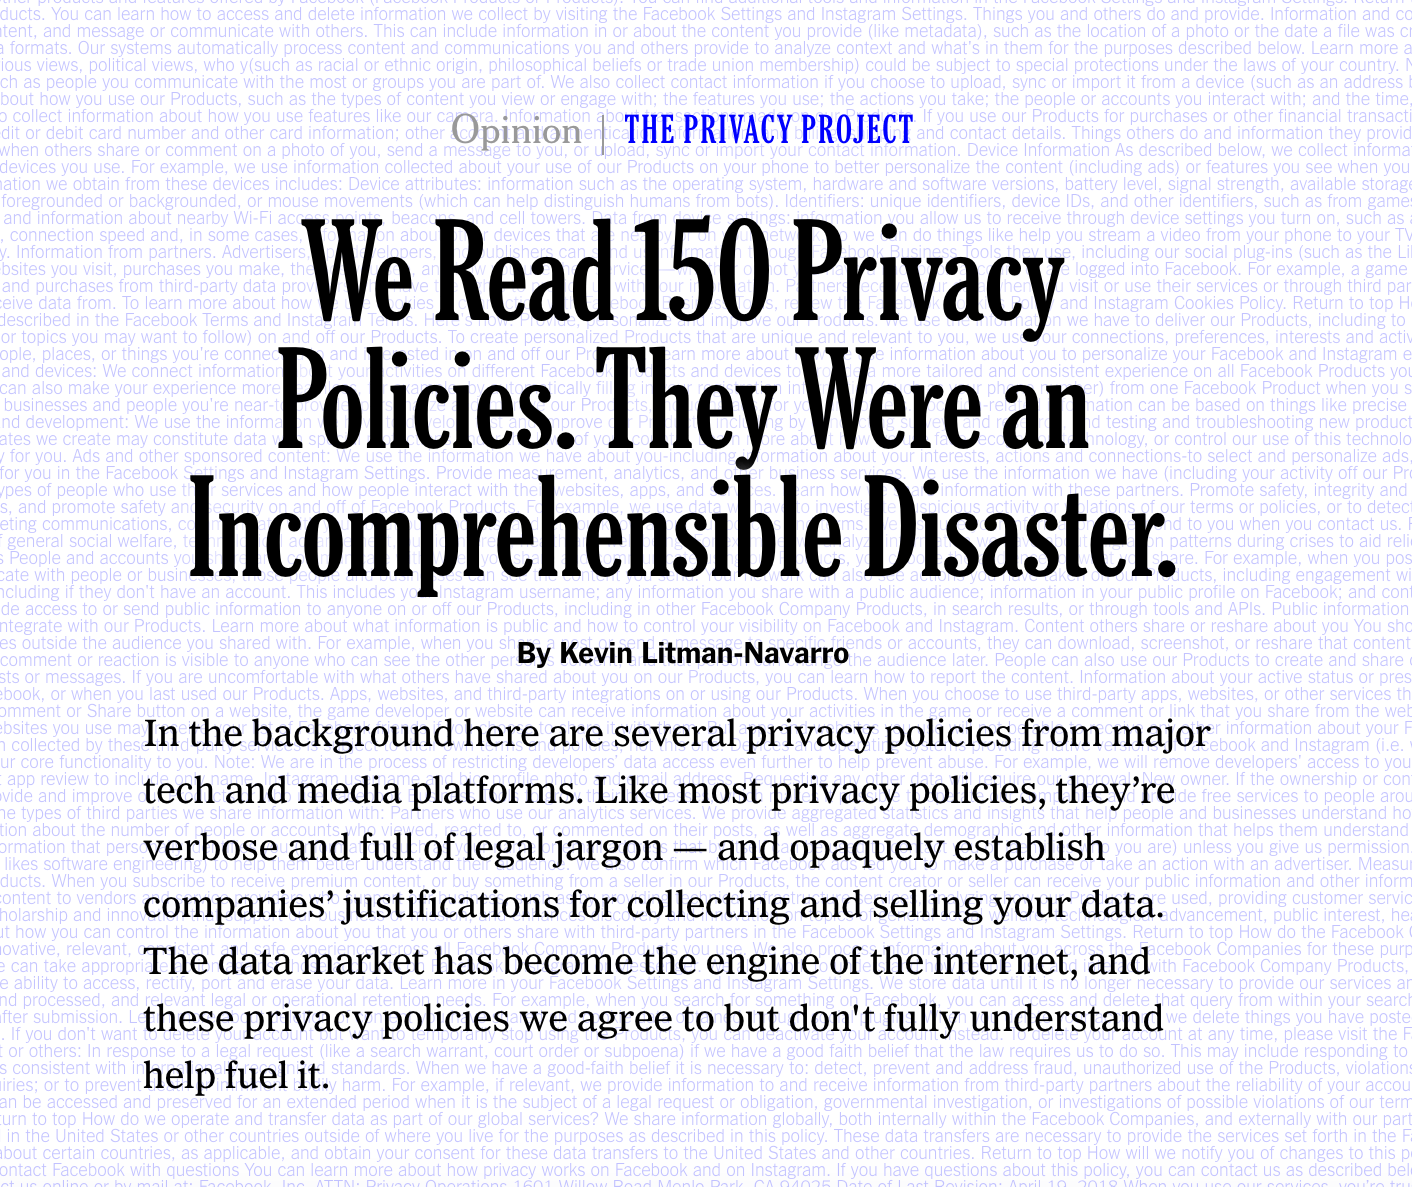
Sejamos realistas. As políticas de privacidade da maioria das empresas são longos tratados jurídicos que ninguém lê realmente.
São tão incompreensíveis que The New York Times chegou a publicar uma reportagem sobre elas:
Então, qual é a solução?
Crie uma política de privacidade fácil de utilizar. A transparência está no centro de tudo.
Perguntei a Lev Tretyakov, CEO e responsável pelas vendas da Fortador — uma loja de comércio eletrónico especializada na venda de equipamentos de limpeza e higienização a vapor:
Quais são algumas das melhores práticas para processar pagamentos online em segurança para comerciantes online?
Centrou-se na transparência:
Seja sempre honesto com os seus clientes relativamente às suas práticas de segurança.
Explique como protege os dados deles e evita ataques. Isso ajudará a criar confiança.
Por exemplo, consulte a página da Política de Privacidade da Shopify:
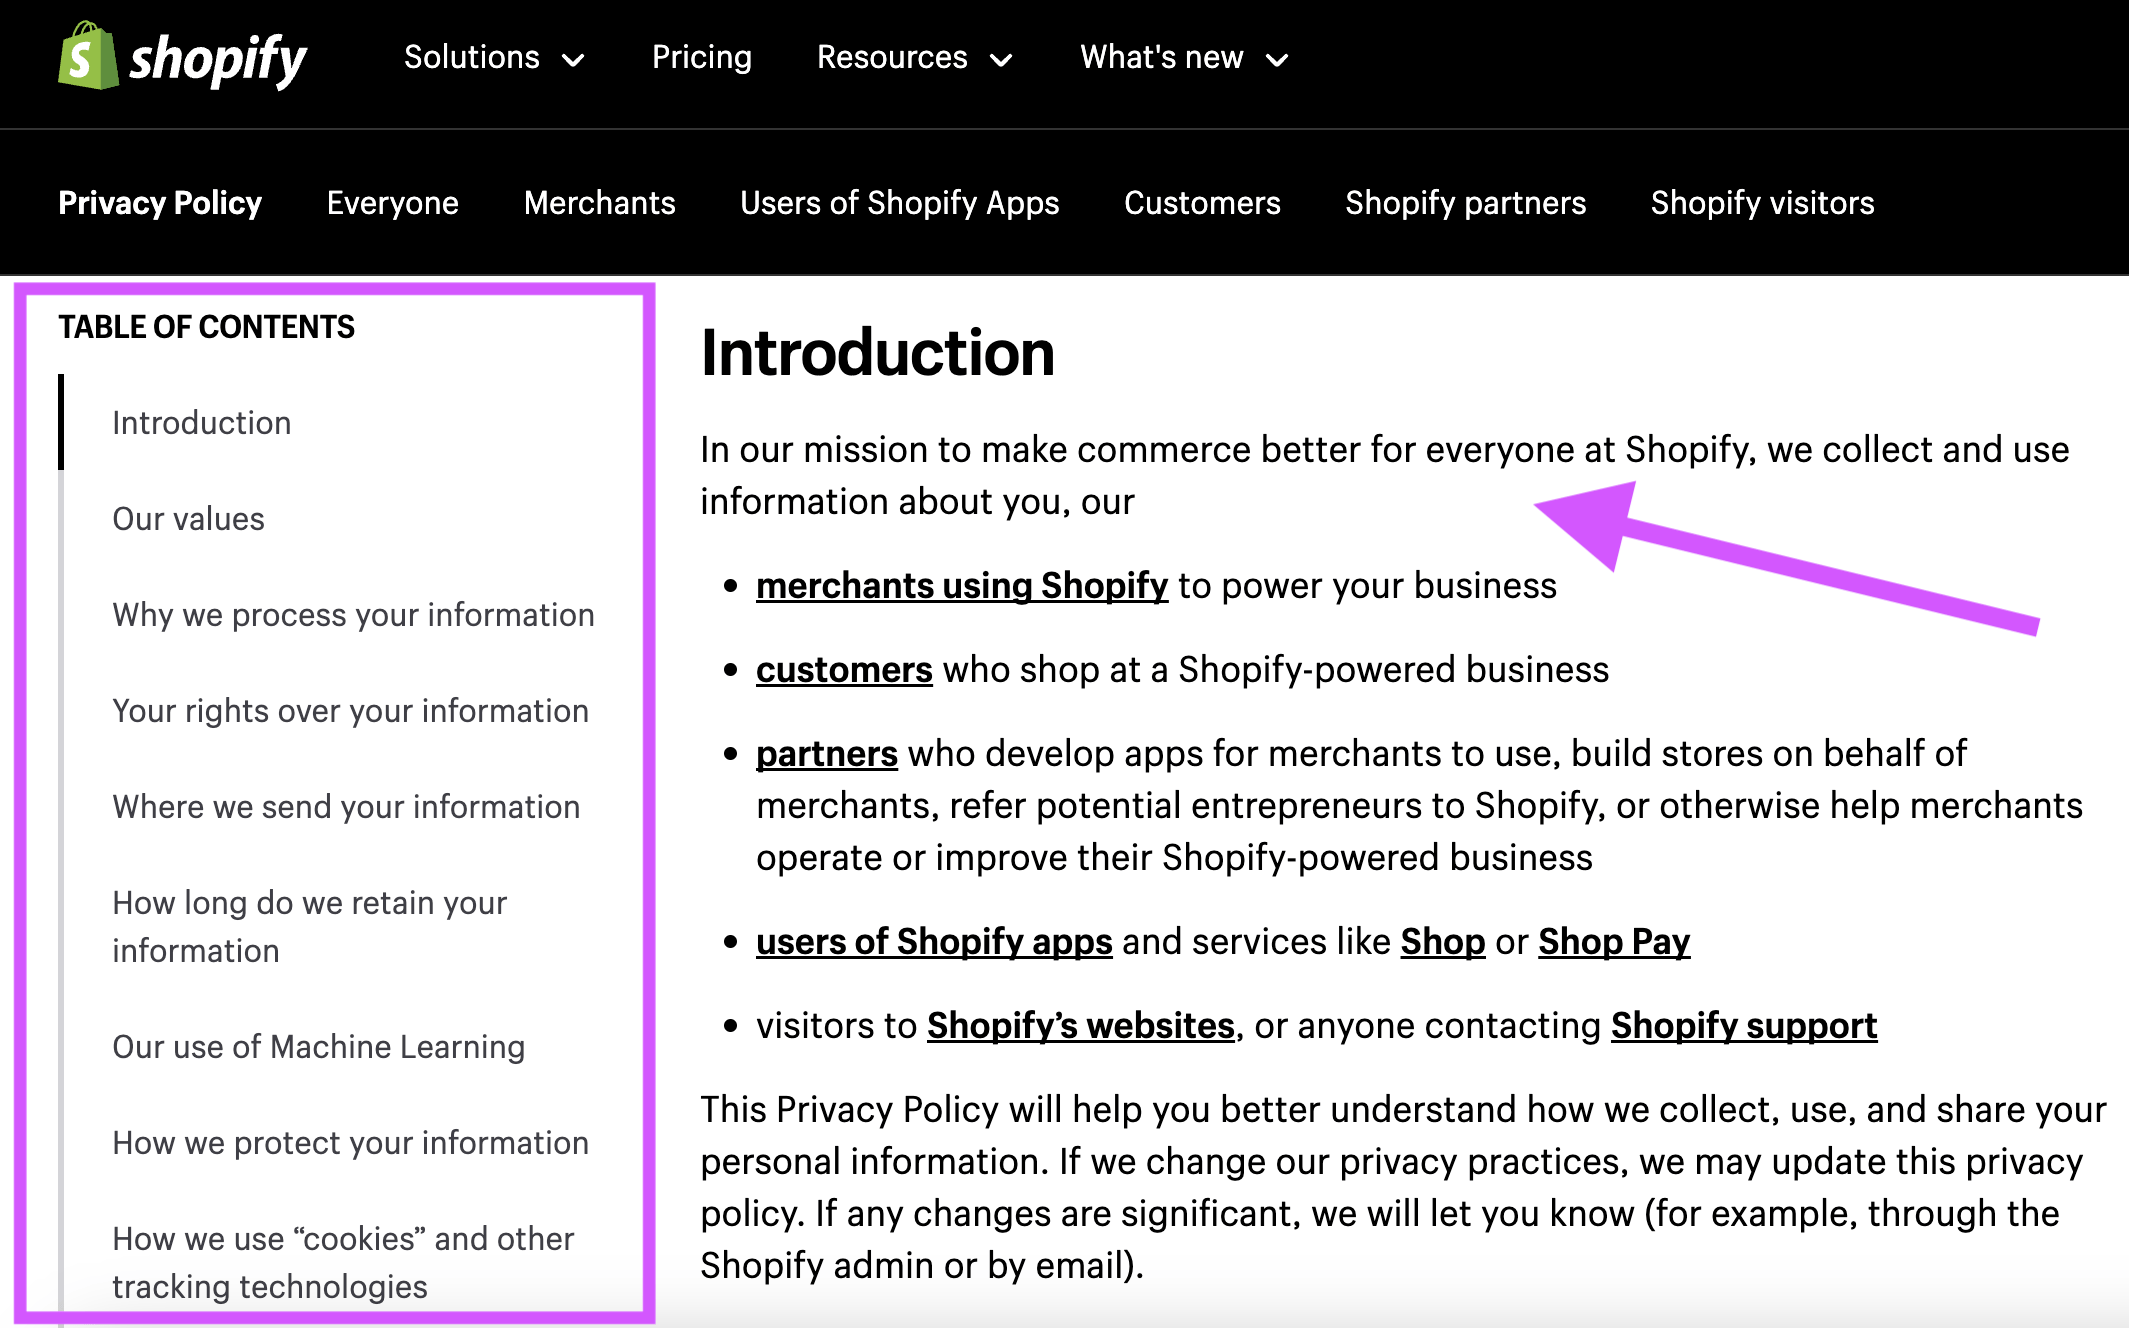
Veja como é clara? Veja como é compreensível?
E, acima de tudo, apresenta todas as principais preocupações de segurança numa tabela de fácil consulta. Enquanto cliente, isto diz-me que não estão a esconder-se atrás de jargão jurídico excessivamente complexo.
6. Encripte os dados com TLS (Segurança da Camada de Transporte)
A encriptação TLS protege os pagamentos online como um guarda-costas digital. Quando os piratas informáticos tentam espreitar, veem um conjunto de caracteres incompreensíveis em vez de informações sensíveis.
É como transformar uma conversa privada num código secreto que só o utilizador e o destinatário pretendido conseguem decifrar.
Além disso, garante que os seus clientes estão efetivamente a comunicar com o seu sítio Web e não com algum impostor sorrateiro — como se houvesse um segurança à porta do clube a verificar os documentos de identificação antes de deixar alguém entrar.
Para que tudo isto funcione, precisa de um certificado SSL (Secure Sockets Layer) válido e da versão mais recente do TLS (pelo menos 1.2), porque as versões mais antigas têm algumas falhas que os hackers podem explorar.
Aqui, procurei a experiência de John Pennypacker.
É o vice-presidente de vendas e marketing da Deep Cognition—uma empresa que fornece às organizações plataformas e soluções de IA de última geração.
(Escusado será dizer que sabem uma ou duas coisas sobre segurança.)
Todas as transações de pagamento no nosso site são protegidas através de encriptação SSL/TLS de, no mínimo, 128 bits.
Descobrimos que este é o padrão da indústria para empresas de comércio eletrónico conceituadas.
Em suma, a encriptação TLS é uma combinação de um código secreto, um segurança e uma atualização de software—todos a trabalhar em conjunto para manter os dados dos seus clientes seguros.
7. Forme a sua equipa
O fundador da Torokhtiy Weightlifting, Oleksiy Torokhtiy, salienta que a formação dos funcionários em medidas de segurança é fundamental para prevenir proativamente transações fraudulentas.
Saliento a necessidade de formar os funcionários.
O erro humano é a fonte mais comum de falhas de segurança e a formação dos funcionários em medidas de segurança é frequentemente ignorada.
Alerta-os para ataques informáticos avançados, ensina-os a identificar atividades suspeitas e tentativas de phishing e realiza ocasionalmente testes de intrusão.
Torokhtiy tem razão neste ponto.
De acordo com a investigação de Stanford, nos últimos 15 anos, 9 em cada 10 ciberataques bem-sucedidos e «mais perturbadores» aconteceram devido a erro humano.
Qual é a conclusão? Forme a sua equipa sobre as funcionalidades de segurança das suas soluções de processamento de pagamentos.
More Articles
- Os 10 melhores processadores de pagamentos & como funcionam
- Os 10 melhores serviços de pagamentos para comércio eletrónico, classificados para 2026
- 28 Melhores Fornecedores de Plataformas de Pagamento no Reino Unido em 2026
- 10 Melhores Softwares de Processamento de Cartões de Crédito para 2026
- Os melhores serviços de processamento de pagamentos: guia e 10 principais escolhas em 2026
8. Reforce a segurança com o 3D Secure 2.0
Torne a segurança dos seus pagamentos mais robusta, confirmando a identidade dos clientes com o 3D Secure 2.0 (3DS2).
Esta é uma solução de autenticação que mantém os dados dos compradores online seguros nas transações com cartão.
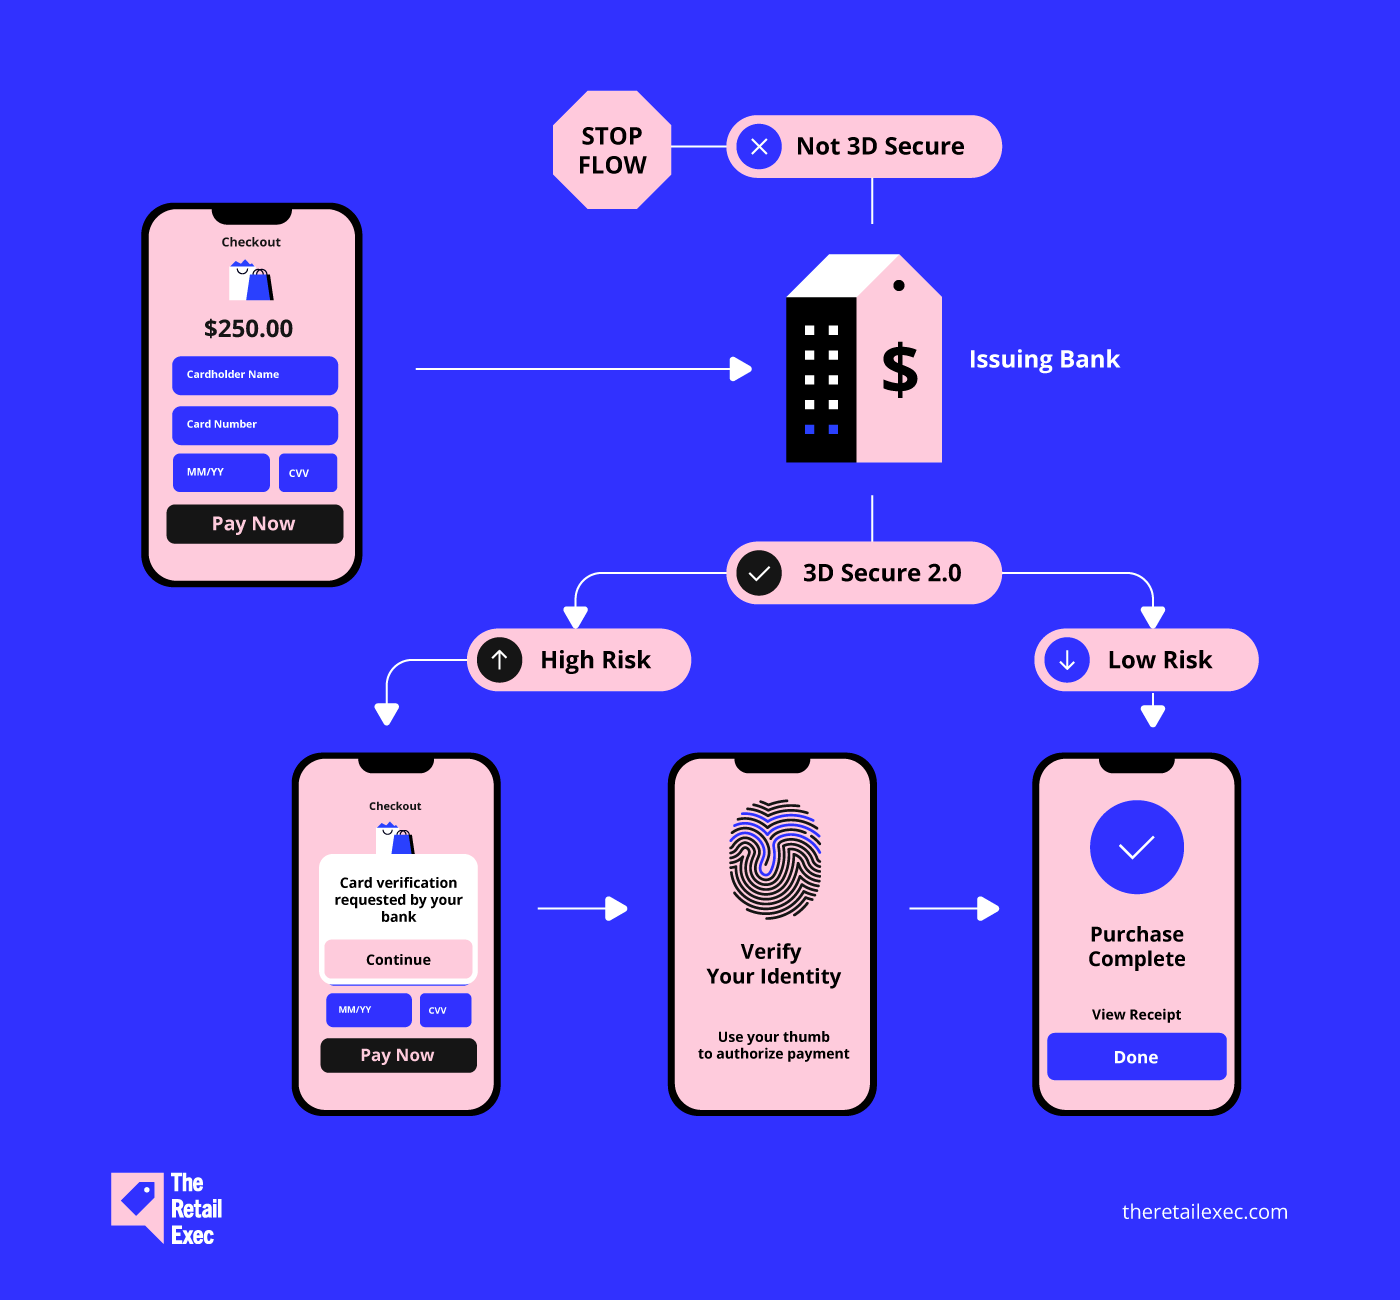
Para os proprietários de empresas de comércio eletrónico, o 3DS2 também impede a utilização fraudulenta de contas—uma das principais causas de estornos.
9. Implemente a autenticação de dois fatores (2FA) e os serviços de verificação de endereço (AVS)
A 2FA é semelhante a uma segunda fechadura na porta de entrada.
A chave (a sua palavra-passe) não é suficiente para aceder à sua conta—alguém continua a precisar de digitalizar a sua impressão digital ou de obter um código no seu telemóvel para entrar.
Por outro lado, o AVS é uma verificação rápida dos pagamentos online.
Quando finaliza a compra, compara o seu endereço de faturação com o que está registado na empresa do cartão de crédito. Se não coincidirem, é um sinal de alerta e a transação pode ser bloqueada.
Shawn Plummer, CEO da The Annuity Expert, recomenda vivamente esta prática:
A 2FA e o AVS acrescentam camadas de segurança, reduzindo os riscos de fraude.
Por exemplo, a 2FA reduziu drasticamente o acesso não autorizado às nossas contas, acrescentando uma barreira extra que apenas o titular da conta consegue ultrapassar.
10. Atualize o seu software regularmente
O inquérito do Ponemon Institute destacou uma tendência alarmante: a maioria (60%) das vítimas de violações de dados não corrigiu vulnerabilidades conhecidas nos seus sistemas.
Karen Chen, da Journaling Supplies, salienta, por isso, corretamente:
Manter os seus sistemas de processamento de pagamentos atualizados com os patches de segurança mais recentes é crucial.
Certifique-se de que o seu software, hardware e quaisquer integrações estão atualizados com os patches de segurança e os avanços tecnológicos mais recentes.
Isto impede que os hackers explorem quaisquer falhas no seu sistema de processamento de pagamentos.
Considerações finais
A confiança é a alma do comércio eletrónico.
Enquanto proprietário de uma empresa, proteger as informações dos seus clientes é tanto uma responsabilidade moral como uma decisão estratégica para a sua empresa.
Não espere por uma violação de dados para agir.
Escolha fornecedores de serviços de pagamento conceituados, audite regularmente os seus sistemas, informe a sua equipa e invista numa solução sólida de software de processamento de pagamentos.
Um sistema de pagamentos seguro é a verdadeira base do futuro da sua empresa — não o deixe ao acaso.
O mundo do comércio eletrónico move-se rapidamente — e você também. Subscreva a nossa newsletter com os conhecimentos mais recentes para gestores de comércio eletrónico de especialistas líderes no setor.
Perguntas frequentes sobre o processamento seguro de pagamentos
\u003cspan style=\u0022font-weight: 400;\u0022\u003ePrometemos-lhe um guia completo. Se tiver mais perguntas, temos as respostas!\u003c/span\u003e
Qual é a diferença entre SSL e TLS?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eSSL (Secure Sockets Layer) é o antecessor do TLS (Transport Layer Security). Tanto o TLS como o SSL encriptam os dados em trânsito, mas o TLS proporciona maior segurança através de algoritmos criptográficos atualizados e proteções adicionais. \u003c/span\u003e
Porque é importante cumprir a norma PCI DSS?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eUma auditoria de conformidade com a PCI DSS é semelhante a uma lista de verificação de segurança para empresas que \u003ca href=\u0022https://theretailexec.com/tools/best-credit-card-processing-software/\u0022\u003eaceitam pagamentos com cartão de crédito\u003c/a\u003e. \u003c/span\u003e
\u003cspan style=\u0022font-weight: 400;\u0022\u003eIsto ajuda a proteger os dados dos clientes, a criar confiança, a evitar multas avultadas e a reduzir o risco de violações de dados prejudiciais. Para qualquer empresa que aceite cartões de crédito, é indispensável.\u003c/span\u003e
Quais são as inovações mais recentes no processamento seguro de pagamentos?
\u003cspan style=\u0022font-weight: 400;\u0022\u003eAlgumas das tendências mais inovadoras nos pagamentos seguros incluem:\u003c/span\u003e
\u003cul\u003e
\t\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eAs métricas comportamentais (velocidade de digitação, reconhecimento facial, etc.) podem proporcionar uma camada adicional de segurança e conveniência\u003c/span\u003e\u003c/li\u003e
\t\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eOs sistemas de deteção de fraude baseados em IA estão a tornar-se populares para identificar atividades suspeitas em tempo real.\u003c/span\u003e\u003c/li\u003e
\t\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eAs criptomoedas e a blockchain podem tornar as transações internacionais mais rápidas e seguras. No entanto, tanto os clientes como os fornecedores continuam atualmente cautelosos em relação a este método de pagamento, uma vez que o mercado é, em grande medida, não regulamentado.\u003c/span\u003e\u003c/li\u003e
\t\u003cli style=\u0022font-weight: 400;\u0022 aria-level=\u00221\u0022\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003eA conveniência dos pagamentos sem contacto para transações rápidas e higiénicas tem vindo a aumentar constantemente desde a COVID.\u003c/span\u003e\u003c/li\u003e
\u003c/ul\u003e