Key Takeaways
Gebyrer for betalingsbehandling, tilbakeføringer og skjulte kostnader kan stille og rolig tømme marginene i e-handelen din hvis de ikke overvåkes nøye. Det er avgjørende å forstå disse elementene for å opprettholde sunne fortjenestemarginer.
En dedikert betalingskonto gjør det mulig for virksomheter å forhandle om priser, innføre avansert svindelforebygging og få tilgang til detaljerte transaksjonsrapporter. Dette gir større kontroll over økonomiske prosesser sammenlignet med standardiserte løsninger som passer alle.
Ved å holde betalingskontoer, betalingsgatewayer og betalingsformidlere adskilt får e-handelsvirksomheter større fleksibilitet når det gjelder integrasjon, forhandling og bytte av leverandør, sammenlignet med samleløsninger.
For å lykkes internasjonalt må du sørge for at betalingskontoen støtter transaksjoner i flere valutaer og ulike betalingsmetoder. Da imøtekommer du forbrukernes forventninger og unngår tapt salg på grunn av betalingshindringer.
Forstå gebyrstrukturer med fastpris, nivådelte gebyrer og interchange pluss. Velg åpenhet for å unngå skjulte kostnader og forhandle frem bedre vilkår, slik at du holder utgiftene til betalingsbehandling under kontroll.
Betalingsbehandling: den delen av netthandelsvirksomheten din som er forvirrende med vilje – og som stille spiser opp marginene dine hvis du ikke følger med.
Du tror du får en rettferdig avtale, men så dukker behandlingsgebyrer, tilbakeføringer og tilfeldige kostnadslinjer opp og spiser av fortjenesten din.
Alle leverandører sier det samme: «lave satser, rask oppstart og brukerstøtte døgnet rundt». De fleste leverer skjulte gebyrer, generiske kontrollpaneler og en supportlinje som like gjerne kunne vært en forslagskasse.
Denne veiledningen er for deg hvis du ønsker:
- Oversikt over de faktiske kostnadene. Finn ut hva du faktisk betaler for hver kortbetaling, ACH-overføring og transaksjon med digital lommebok.
- Bedre brukerstøtte. Kom deg forbi alt tøvet på førstelinjen og få direkte tilgang når du trenger det.
- Robuste integrasjoner. Få netthandelsplattformen, POS-systemet og handlekurven til å fungere sammen – uten behov for lappeløsninger.
- Forhandlingsstyrke. Ikke slå deg til ro med priser som «passer alle» eller transaksjonsgebyrer som angivelig er «bransjestandard».
Du vil sitte igjen med kunnskap om hvilken innløserkonto for netthandel som passer for virksomheten din, hvilke funksjoner som faktisk betyr noe, og hvordan du kan slutte å tape penger til din egen betalingsbehandler.
La oss komme i gang.
Hva er en innløserkonto for netthandel?
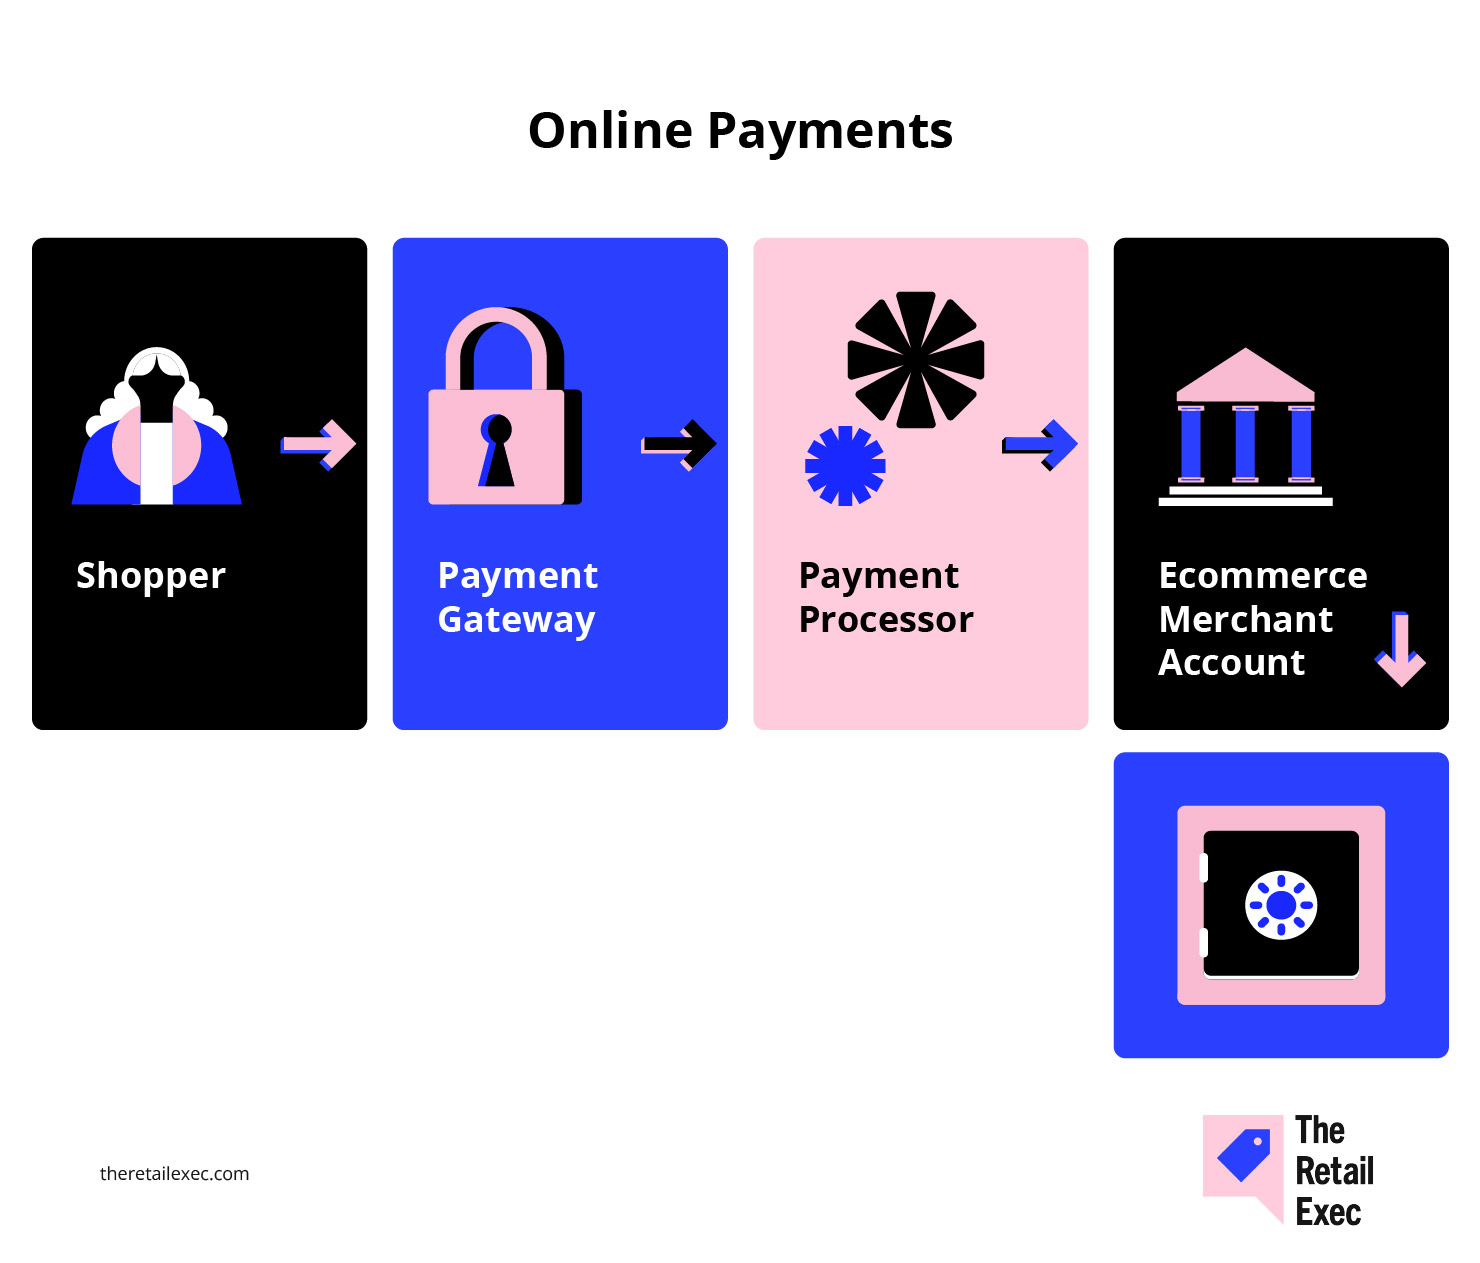
En innløserkonto for netthandel er en bedriftsbankkonto som er opprettet spesielt for å håndtere nettbetalinger med kredittkort, debetkort og andre elektroniske betalingsmetoder.
Når en kunde betaler i nettbutikken eller i den fysiske butikken din, går ikke pengene rett til hovedkontoen din – de havner her først og frigjøres deretter når behandlingsgebyrer og samsvarskontroller er avklart.
Slik passer den inn i betalingsbehandlingskjeden:
- Det er ikke en betalingsgateway. Gatewayen overfører kundens betalingsinformasjon sikkert fra handlekurven din til betalingsbehandleren.
- Det er ikke betalingsbehandleren. Betalingsbehandleren flytter faktisk pengene mellom banker og kortnettverk som Visa, Mastercard eller ACH.
- Det er kontrollpunktet ditt. Med en dedikert innløserkonto kan du forhandle om dine egne priser, bruke avansert svindelforebygging og følge detaljert rapportering av hvert gebyr og hver transaksjon.
Jonathan Saluk, en konsulent innen betalingstjenester for virksomheter, forklarer det enkelt:
En dedikert innløserkonto gir deg: lavere gebyrer, bedre verktøy mot svindel, dedikert brukerstøtte, pålitelig utbetaling og kontroll over virksomhetens økonomiske motor.
Hvis du ønsker forhandlingsstyrke med betalingsløsningene dine og er lei av å føle deg bundet av alt-i-ett-leverandører som PayPal eller Stripe, er det første steget å eie din egen innløserkonto.
For virksomheter med stort volum betyr det mer fleksibilitet, mer data og – ofte – mer penger i lommen.
Klar for å lære mer? Se vår innføring i hva betalingsbehandling for virksomheter er for mer bakgrunnsinformasjon.
Innløserkonto kontra betalingsgateway kontra betalingsbehandler
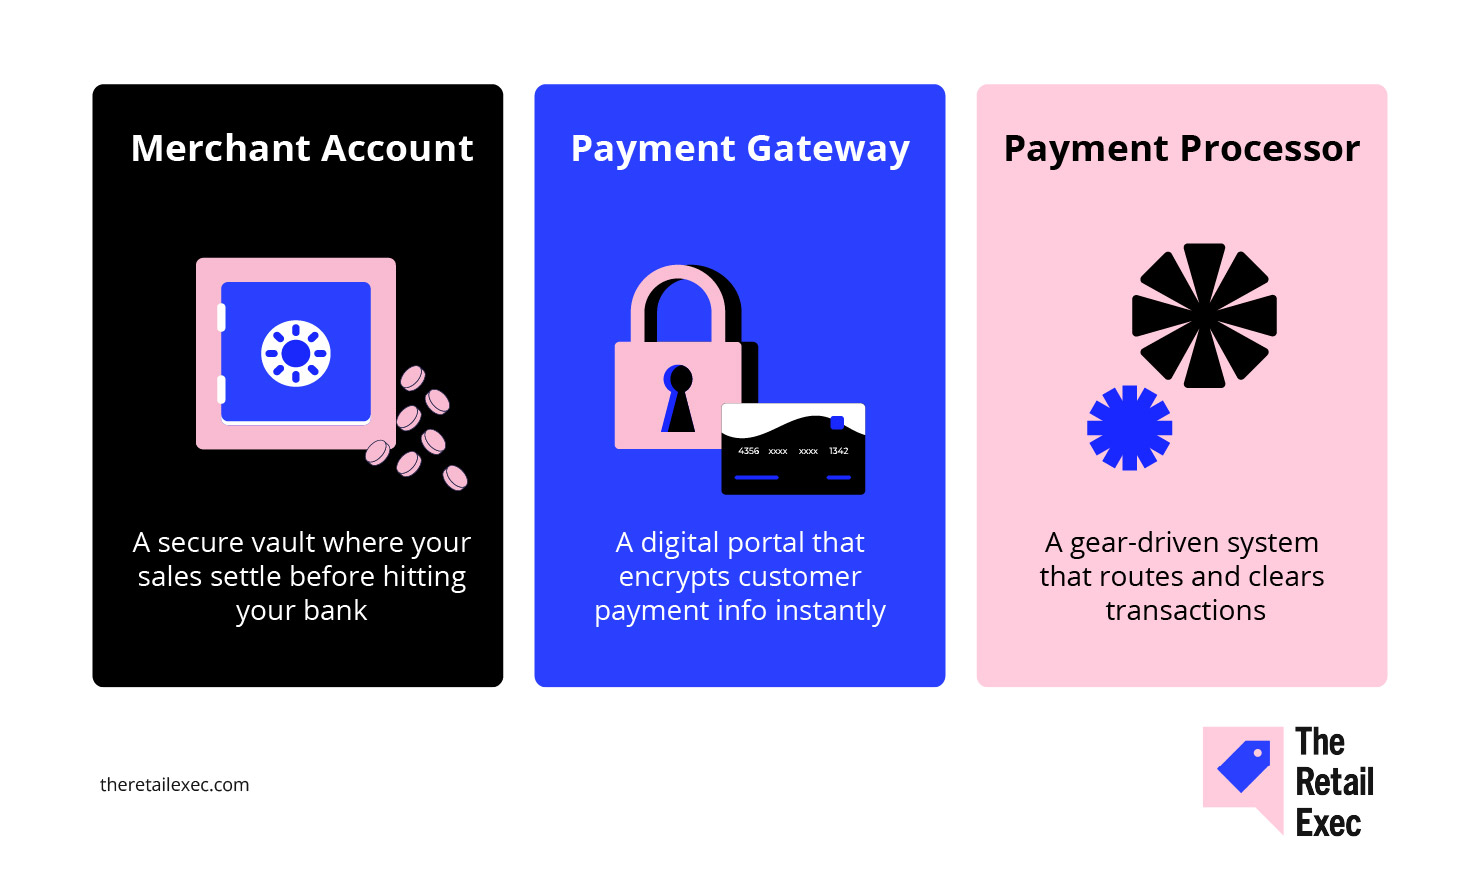
Det er lett å gå seg vill i betalingssjargongen, så la oss bryte ned de tre viktigste delene du vil forholde deg til i ethvert betalingsoppsett for netthandel:
- Innløserkonto. Dette er bedriftsbankkontoen som holder pengene fra hvert salg før de kommer inn på hovedkontoen din. Det er steget som gjør det mulig å ta imot kredittkortbetalinger, debetkort, ACH og andre elektroniske betalinger i nettbutikken eller ved betalingsterminalen.
- Betalingsgateway. Dette er teknologien som på en sikker måte flytter kundens betalingsinformasjon fra kassen eller handlekurven din til betalingsbehandleren. Tenk på den som forbindelsen mellom netthandelsplattformen din (for eksempel Shopify) og betalingsbehandlerens systemer. Populære betalingsgatewayer inkluderer Authorize.Net og, i enkelte oppsett, Stripe.
- Betalingsbehandler. Dette er selskapet som faktisk styrer det som skjer bak kulissene – flytter penger mellom banker, håndterer oppgjør, behandler Visa-, Mastercard- og American Express-nettverkene og håndterer godkjenning og avvisning av transaksjoner.
Hvorfor er dette viktig?
- Separasjon = fleksibilitet. Når du holder disse rollene adskilt, får du større frihet til å bytte betalingsgateway, velge andre betalingsinnløsere eller forhandle frem bedre priser med hver leverandør etter hvert som e-handelsvirksomheten din vokser.
- Samlede løsninger kan være enklere – men innebærer kompromisser. Ved å bruke en alt-i-ett-tjeneste (som PayPal eller Stripe) får du mindre bry med oppsettet, men ofte høyere gebyrer, mindre transparent rapportering og mindre forhandlingskraft når det gjelder kundestøtte eller tilpassede integrasjoner.
Hvis du driver en liten bedrift og ønsker enkelhet, kan en samlet løsning være et godt alternativ.
Hvis du er opptatt av kostnader, data og kontroll – særlig når du skalerer nettvirksomheten eller utvider med betalinger i butikk – er det verdt å holde disse rollene adskilt.
Se nærmere på praktiske eksempler på hver rolle i vår detaljerte gjennomgang av handelskonto kontra betalingsgateway.
Hvorfor virksomheten din trenger en dedikert betalingskonto
Her er den harde sannheten: Hvis du holder deg til generiske, samlede betalingsløsninger, vil du alltid betale mer og ha mindre kontroll.
Hvis du vil drive en seriøs e-handelsvirksomhet – eller skalere nettbutikken din utover nivået for en liten sidevirksomhet – er en dedikert betalingskonto neste steg.
De faktiske fordelene:
- Lavere kostnader ved reelt volum. Ifølge ClearlyPayments kan en virksomhet som behandler $1 million i året, redusere den effektive behandlingssatsen til rundt 2 % med en dedikert konto, sammenlignet med omtrent 2,6 % hos en aggregator. Det betyr $6,000 mer i året rett i lommen, bare ved å bytte.
- Bedre verktøy for svindelforebygging. Nettbutikker i USA og Europa bruker angivelig nær 10 % av inntektene på å håndtere betalingssvindel (inkludert tap og driftskostnader). Med en dedikert betalingskonto får du tilgang til funksjoner som atferdsanalyse, tilpassede regelsett og 3D Secure, noe som kan redusere både svindeltap og feilaktige avvisninger.
- Bedre kundestøtte og større åpenhet. Betalingsaggregatorer behandler deg som enda en sak i køen. En dedikert leverandør tilbyr reell kundestøtte, detaljerte rapporter og bedre innsyn i hver enkelt post på kontoutskriften – slik at du faktisk kan optimalisere betalingsflyten og oppdage problemer før de vokser seg store.
- Kontroll og fleksibilitet. Med en frittstående betalingskonto er du ikke låst til én leverandørs økosystem. Du kan forhandle om priser, bytte betalingsgatewayer, legge til betalingsmetoder som Apple Pay eller ACH og reagere raskt hvis virksomheten din endrer seg.
Hvis du planlegger å skalere nettbutikken, åpne nye lokasjoner eller prøve ut nye betalingsalternativer, er den ekstra fleksibiliteten og de mulige besparelsene reelle.
For alle som har kommet lenger enn den tidlige fasen som liten bedrift, er en dedikert betalingskonto ikke bare en oppgradering – den beskytter både marginene og fornuften din.
Sjekkliste før du velger
Før du søker om en betalingskonto, bør du sørge for at alt er på plass, slik at godkjenningsprosessen blir så problemfri som mulig.
Dette er det alle betalingsinnløsere og leverandører av betalingstjenester ser etter:
- Registrert virksomhet og føderalt skatte-ID-nummer. Du trenger en LLC, et selskap eller en tilsvarende struktur, samt EIN-nummeret ditt fra IRS. Ingen lovlig registrert virksomhet, ingen betalingskonto.
- Egen bedriftskonto i bank. Å blande virksomhetens og private midler er et faresignal for enhver leverandør. Ha en separat konto som bare brukes til e-handels- eller detaljhandelsvirksomheten din.
- 3–6 måneder med salgs- og betalingsdata. Betalingsinnløsere vil ha dokumentasjon på at du faktisk behandler betalinger: gjennomsnittlig kjøpsbeløp, månedlig volum, refusjonsrater og tilbakeføringer. Hent kontoutskrifter fra den tidligere betalingstjenesten eller plattformen din (som Shopify, Stripe eller PayPal).
- Et aktivt nettsted og en refusjonspolicy. E-handelsnettstedet ditt bør være oppe og fungere, med en tydelig refusjonspolicy som kundene og de som vurderer søknaden kan lese.
- Dokumentasjon på PCI DSS-samsvar. Hvis du håndterer eller lagrer kredittkortdata, må du kunne vise frem samsvarssertifikatet for PCI eller en egenvurdering.
Få dette på plass, så kommer du deg enkelt gjennom de fleste godkjenningsprosesser, enten du driver en ny nettvirksomhet eller skalerer betalingsløsningen din.
Viktige funksjoner alle detaljhandlere bør prioritere
Å velge de riktige funksjonene for betalingskontoen kan øke fortjenesten direkte, effektivisere driften og utvide rekkevidden din. Nedenfor ser vi nærmere på de viktigste funksjonene:
Have an account? Log In
Støtte for flere valutaer og internasjonal handel
Å selge på nett betyr at du konkurrerer om globale kunders betalingsmidler, ikke bare lokale.
Det siste året kjøpte 55 % av nettbutikkkundene over hele verden fra et utenlandsk e-handelsnettsted. Enda mer talende: 92 % av kjøperne ønsker at prisene vises i deres egen valuta, og 33 % forlater handlekurven hvis du tvinger dem til å betale i USD.
Kai Wu, inntektsdirektør hos Airwallex, sier det rett ut:
E-handel er mer global enn noen gang … Med det globale markedet for grensekryssende e-handel forventet å nå 7,9 billioner dollar innen 2030, er det avgjørende for internasjonale selgere å løse kundenes utfordringer og levere den best mulige kundeopplevelsen for å lykkes i dette konkurranseutsatte markedet
Hva bør du se etter hos en leverandør av innløserkontoer?
- Automatisk valutakonvertering og lokal oppgjørsutbetaling. Ta imot betalinger i hvilken som helst valuta, få oppgjøret inn på din egen bankkonto, og unngå uventede konverteringsgebyrer.
- Støtte for regionale betalingsmetoder. Gå lenger enn Visa og Mastercard – tenk på iDEAL, Alipay og andre lokale alternativer som kjøperne stoler på.
- Tydelig internasjonal prissetting. Gebyrer for grensekryssende betalinger og valutagebyrer bør ikke være et gjette-spill. Be leverandøren vise deg beregningen.
Dynamisk valutakonvertering er en felle – krev ekte priser i flere valutaer, med transparente valutakurser og lokaliserte betalingsmetoder som SEPA eller iDEAL hvis du sender varer globalt
Hvis du ønsker internasjonalt salg, må du bygge for internasjonale betalinger – ellers må du nøye deg med lokale resultater.
Verktøy for gjentakende fakturering og abonnementer
Hvis e-handelsvirksomheten din er avhengig av medlemskap, abonnementer eller gjentatte bestillinger, er gjentakende fakturering ikke valgfritt – det er grunnlaget for forutsigbare inntekter.
Tallene underbygger dette: Bare en forbedring på 5 % i kundebevaring kan øke fortjenesten med opptil 95 %.
Men her kommer de fleste betalingsløsninger til kort:
- Kortoppdatering og logikk for nye forsøk. For mange abonnementer mislykkes fordi kortene er utløpt. Du bør velge en leverandør av betalingstjenester som automatisk oppdaterer kort og prøver på nytt med mislykkede betalinger før du mister kunden for godt.
Se som et minimum etter automatiske nye forsøk ved mislykkede kortbetalinger, arbeidsflyter for innkreving og sikker lagring av kortopplysninger. Inntektsgjenvinning fra mislykkede betalinger er like viktig som den opprinnelige faktureringen – særlig i bransjer med høy kundeavgang. Se også etter programtillegg for abonnements- og medlemskapsadministrasjon til handlekurven din – det kan hende du finner bedre frittstående løsninger.
- Fleksibel abonnementsadministrasjon. Se etter fordeler med programvare for abonnementsadministrasjon og funksjoner som tilpassbare faktureringsintervaller, enkle planendringer og innebygd håndtering av innkreving for å redusere ufrivillig kundeavgang.
- Integrasjoner som sparer deg for tid. Innløserkontoen din bør kobles sømløst til e-handelsplattformen, CRM-systemet og regnskapsverktøyene dine – enten du bruker Shopify, et tilpasset API eller noe midt imellom.
Automatisert gjentakende fakturering handler ikke bare om bekvemmelighet. Det er slik du sørger for at gjentakende inntekter faktisk forblir gjentakende.
Digitale lommebøker og alternativer for kjøp nå og betaling senere
Moderne kunder ønsker betalingsalternativer som passer til måten de lever på – raske, fleksible og friksjonsfrie. Hvis kassen din ikke støtter lommebøker og plattformer for kjøp nå, betal senere, lar du betydelige inntekter gå tapt.
- Lommebøker driver mobilkonverteringer. Ved å legge til Apple Pay eller Google Pay kan du øke konverteringsraten i mobilkassen med opptil 62 %. Hvis betalingsformidleren eller e-handelsplattformen din ikke støtter dette som standard, gjør du det for vanskelig for kundene å betale.
- BNPL øker fullførte kjøp. Kjøp nå, betal senere er ikke bare hype – leverandører rapporterer en økning på 20–30 % i fullførte handlekurver etter at det aktiveres. Vær bare tydelig på transaksjonsgebyrene og den reelle effekten på bunnlinjen.
- Se på detaljene. De beste leverandørene av brukerstedskontoer tilbyr enkle integrasjoner, transparent BNPL-prising og godkjenningsmålinger i sanntid. Ikke slå deg til ro med manuelle tillegg eller vanskelig tilgjengelig brukerstøtte.
Silvija Martincevic, kommersiell direktør i Affirm, sier det som det er:
Nesten halvparten av forbrukerne vil bare fullføre et kjøp hvis en forhandler tilbyr et alternativ for betaling over tid i kassen…
Dette viser hvor viktig det er for forhandlere å tilby kundene betalingsfleksibilitet som ikke bare vil øke konverteringsratene, men også bidra til å få kundene tilbake.
Dette betyr alt sammen: Hvis betalingsløsningen din ikke klarer å holde tritt med endrede kundeforventninger, mister du dem til forhandlerne som gjør det.
Rapportering & analyse
Vil du vite hvor pengene dine tar veien? Ikke regn med at kontoutskriften forteller hele historien. Detaljert analyse er ingen luksus for e-handelsbedrifter – det er forskjellen mellom å gjette og å vite.
Altfor mange leverandører av brukerstedskontoer begraver deg i PDF-filer og kaller det «rapportering». Dette trenger du i stedet:
- Dashbord i sanntid som viser godkjenningsratene, avvisningene og transaksjonsgebyrene dine etter hvert som de skjer. Venter du på sammendrag mot slutten av uken eller måneden? Da ligger du allerede etter.
- Avanserte filtre og tilpassede eksporter som lar deg zoome inn på tilbakeføringer hos AMEX, følge med på hvor mye du betaler for debetkortbetalinger eller finne ut hvilken betalingsgateway som er treg.
- Automatiske varsler ved problemer – tilbakeføringer, forsinkelser i utbetalinger og uvanlige volumøkninger. Angi terskler slik at du får beskjed når noe faktisk er galt, ikke bare når markedsføringsteamet vil skryte.
- Full nedbryting på transaksjonsnivå, inkludert metadata, tidsstempler og oppgjørsdetaljer. Slik vinner du tvister, oppdager svindelmønstre eller avdekker en «feil» hos betalingsformidleren før den koster deg reelle penger.
Hvis du må gjette hvorfor utbetalingen forrige måned gikk ned, eller ikke kan forklare plutselige gebyrøkninger for regnskapsføreren din, gir den nåværende leverandøren deg ikke analysene du trenger.
Krev mer, eller flytt betalingsbehandlingen et annet sted.
Brukerstøtte & SLA-er for utbetalinger
Det finnes lite som ødelegger dagen – eller uken – mer enn et betalingsproblem, særlig når du ikke får et klart svar fra leverandøren av betalingstjenester. Hastigheten på brukerstøtte og utbetalinger skal aldri være et spørsmål om gjetting.
Hva skiller de gode fra de som raskt blir glemt?
- Ekte brukerstøtte, når det passer deg. Se etter garanterte svartider: én time eller mindre for kritiske problemer, samt brukerstøttekanaler utover bare e-post. Hvis nettbedriften din behandler betalinger døgnet rundt, bør leverandøren ha mennesker tilgjengelig døgnet rundt – på telefon, chat og e-post.
- Forutsigbare oppgjørstider. Bransjestandarden er 1–3 virkedager før korttransaksjoner kommer inn på bedriftens bankkonto, men enkelte leverandører kan tilby utbetaling samme dag eller til og med umiddelbare utbetalinger (mot betaling). Trege eller uforutsigbare utbetalinger forsinker muligheten din til å bestille varer, betale ansatte eller bare sove godt om natten.
- Oppetidsgarantier. Ikke godta noe under 99 % systemoppetid, men sikt høyere – 99,9 % eller mer. Nedetid i kassen betyr tapte salg, sinte kunder og dårlige anmeldelser.
- Hjelp med tilbakeføringer og tvister. Rask varsling og tilgang til verktøy for tvisthåndtering eller tvistespesialister kan være forskjellen mellom å måtte dekke et tap og å beholde pengene dine.
Før du signerer, bør du stressteste påstandene deres. Opprett supportsaker utenom åpningstid. Spør hvordan de håndterer en mislykket utbetaling eller en økning i svindel.
Leverandører som snubler her, forsvinner sannsynligvis når ting går galt.
Vurderinger for forhandlere med høy risiko
Selger du CBD, kosttilskudd, reiser, vokseninnhold eller noe annet banker anser som «høy risiko»? Gjør deg klar for et annet regelsett – og mye høyere kostnader.
Hva endres når du er en høyrisikoforhandler?
- Høyere transaksjonsgebyrer. Regn med å betale 3.5%–6.5% per korttransaksjon, noen ganger mer. Dette er prisen for bransjer med høyere forekomst av svindel og tilbakeføringer.
- Månedlige gebyrer og rullerende reserver. Månedlige servicegebyrer ligger vanligvis mellom $10 og $75. Betalingsinnløsere kan også holde tilbake 5%–15% av omsetningen din i 90–180 dager som sikkerhet mot tilbakeføringer.
- Høye gebyrer ved tilbakeføringer. Hver omstridte transaksjon kan koste deg $25–$50 i tillegg til tilbakebetalingen.
- Ekstra grundig kontroll under søknadsbehandlingen. Du trenger vanntett dokumentasjon – stiftelsesdokumenter, historikk for betalingsbehandling, beskrivelser av produkter og tjenester, og noen ganger til og med bankreferanser. Vær klar til å forklare alt.
Ikke alle leverandører av brukerstedskontoer vil ta imot forhandlere med høy risiko, og de som gjør det, varierer svært mye når det gjelder vilkår og tjenestekvalitet.
Ledende spesialiserte leverandører som PaymentCloud, HighRiskPay og National Processing kan hjelpe deg i gang, men sammenlign alltid ikke bare prisene, men også tidsplaner for frigivelse av reserver og støtte ved tvister. Vår omfattende guide til betalingsløsninger for nettbutikker går gjennom disse leverandørene i detalj.
Hvis du opererer i en bransje med høy risiko, bør du behandle betalingsløsningen din som en forretningskritisk eiendel – for det er den absolutt for deg.
Forstå gebyrstrukturene for brukerstedskontoer
Ingenting spiser opp fortjenesten raskere enn dårlige priser – eller at du ikke vet hva du egentlig betaler. Alle leverandører hevder at prisene deres er enkle. Avsløring: Det er de sjelden.
Det finnes tre hovedmodeller for prissetting som du vil se hos leverandører av betalingstjenester:
Fastpris
Denne modellen krever én fast prosentsats pluss et fast gebyr for hver korttransaksjon – for eksempel 2.9% + $0.30 for kredittkortbetalinger, uansett hva.
Det er svært enkelt og lett å forutse, men vanligvis dyrere for virksomheter som behandler store volumer eller mange fysiske betalinger med debetkort.
Trinnvis prissetting
Her blir ting uklare.
Transaksjoner sorteres i kategoriene «kvalifiserte», «middels kvalifiserte» eller «ikke kvalifiserte». Du vil se en annonsert pris («så lavt som 1.8%!»), men med mindre du leser det som står med liten skrift, vil de fleste av salgene dine havne i de høyere og mindre gunstige trinnene.
Hovedpoenget: Trinnvis prissetting skjuler de reelle kostnadene og er nesten aldri det beste tilbudet for etablerte nettbutikker.
Start med den effektive prisen – de totale gebyrene dine delt på det totale behandlede volumet. Undersøk deretter enkeltposter som priser for ikke-kvalifiserte transaksjoner, grensekryssende gebyrer og månedlige minstebeløp.
Viktigst av alt: Sjekk den totale innkjøpskostnaden – toll, betalingsbehandling, grunnkostnad og så videre.
Med de nylige endringene i tollsatsene og de minimis-reglene kan disse kostnadene komme overraskende på deg og i det stille spise opp marginene hvis du ikke ser forbi lokkeprisen.
Prissetting basert på mellomleddgebyr pluss påslag
Gullstandarden for åpenhet. Du betaler det faktiske mellomleddgebyret som fastsettes av kortnettverkene (Visa, Mastercard, American Express), pluss et fast påslag fra leverandøren – for eksempel mellomleddgebyr + 0.30% + $0.10.
Kontoutskriften spesifiserer nøyaktig hvor hver krone går, noe som gjør det enklere å forhandle og oppdage skjulte gebyrer.
Eksempel på kostnadssammenligning (basert på en gjennomsnittlig kjøpesum på $100 × 1,000 transaksjoner):
| Prisingsmodell | Priseksempel | Gjennomsnittlig kjøpsbeløp × volum | Estimerte gebyrer |
|---|---|---|---|
| PrisingsmodellFastpris | Priseksempel2.9% + $0.30 | Gjennomsnittlig kjøpsbeløp × volum$100 × 1,000 | Estimerte gebyrer(0.029×100×1,000) + (0.30×1,000) = $3,200 |
| PrisingsmodellTrinnvis (kvalifiserte) | Priseksempel1.8% | Gjennomsnittlig kjøpsbeløp × volum$100 × 1,000 | Estimerte gebyrer(0.018×100×1,000) = $1,800 |
| PrisingsmodellInterchange pluss | Priseksempelinterchange + 0.30% + $0.10 | Gjennomsnittlig kjøpsbeløp × volum$100 × 1,000 | Estimerte gebyrer((0.021×100×1,000)+(0.003×100×1,000))+(0.10×1,000) = $2,500 |
Slik bruker du det:
Bytt ut $100 × 1,000 med ditt eget gjennomsnittlige kjøpsbeløp og månedlige transaksjonsantall, og bruk deretter utregningen i den siste kolonnen for å se de faktiske gebyrene dine under hver modell.
Eksperttips:
- Fastpris er for enkelhetens skyld. Liten bedrift, lavt volum og ønsker du ingen overraskelser? Velg fastpris.
- Trinnvis prising er til fordel for betalingsformidleren. Hvis det virker for godt til å være sant, er det sannsynligvis det.
- Interchange pluss er for åpenhet. Forhandlere med høyt volum kan forhandle seg frem til lavere påslag og unngå ubehagelige overraskelser.
Før du signerer, må du få alle leverandørene til å spesifisere alle mulige gebyrer – månedlige gebyrer, gebyrer per transaksjon, refusjoner, tilbakeføringer, PCI-samsvar, kontoutskriftsgebyrer og alt annet. Hvis de unngår spørsmålet eller «ikke kan si det», bør du gå videre.
Slik velger du betalingskonto for netthandel
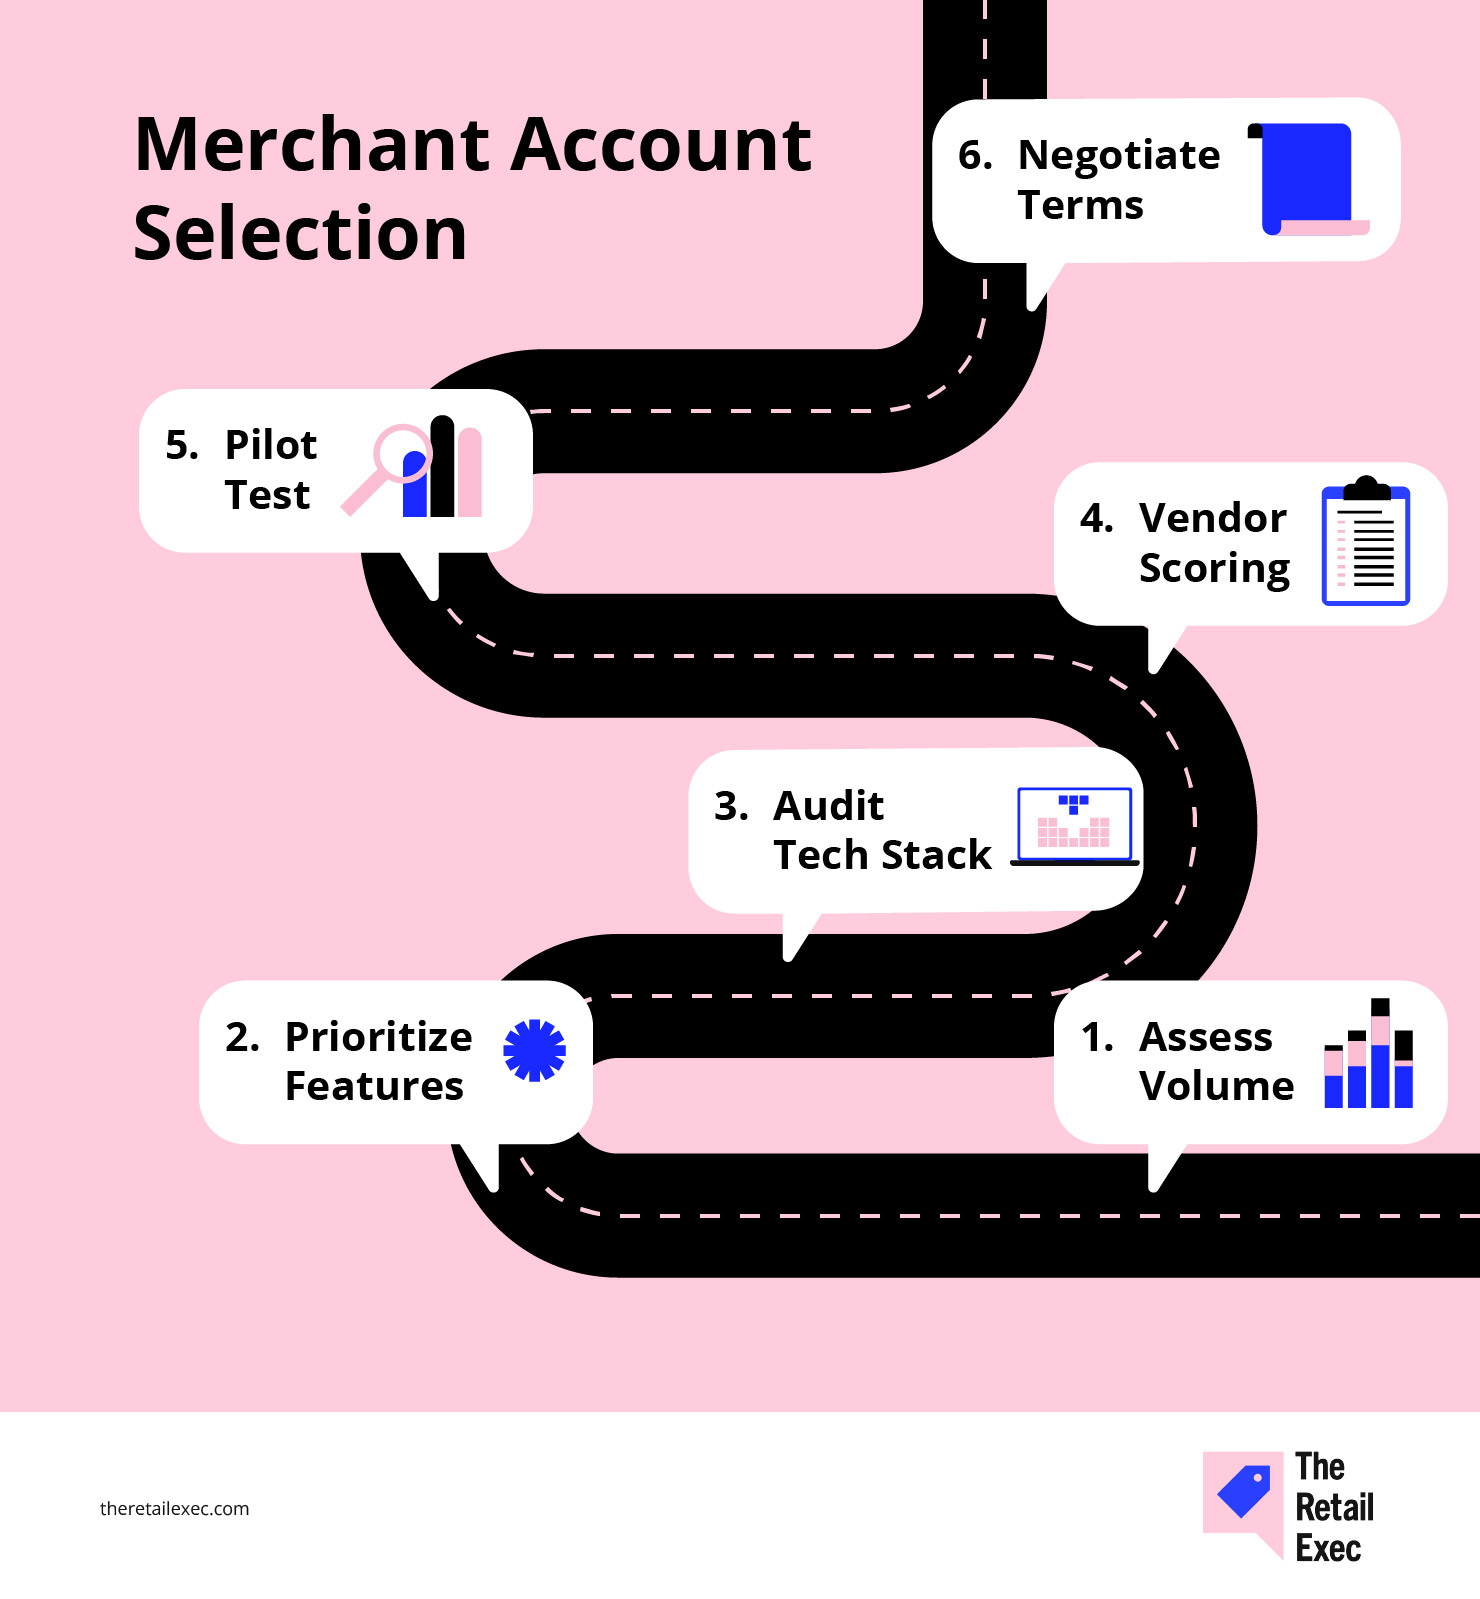
Det kan føles som å navigere i en labyrint med bind for øynene å velge riktig betalingskonto – så la oss fjerne bindet med en veiledning i seks trinn som dekker alt fra volum og funksjoner til teknologistakk og forhandlingstaktikk.
Følg disse trinnene i riktig rekkefølge, så gjør du det som vanligvis tar flere uker med gjetting, om til en strukturert og datadrevet prosess.
Hvert trinn bygger på det forrige og sikrer at du har vurdert risiko, samsvar og ytelse i praksis før du signerer avtalen.
Til slutt har du et tydelig sammenligningsskjema der leverandørene vurderes etter gebyrer, tjenestenivåavtaler, svindelverktøy og integrasjoner – samt trygghet for at du ikke betaler for mye eller mangler viktige funksjoner.
Trinn 1: Vurder transaksjonsvolumet og betalingsmiksen din
Start med dataene, ikke med hypen.
Hent frem betalingshistorikken for de siste 6–12 månedene – kredittkort, debetkort, ACH og alt annet som går gjennom kassen eller betalingsterminalen. Del den opp etter:
- Antall månedlige transaksjoner og gjennomsnittlig kjøpsbeløp. Ikke la leverandørene plassere deg i «bøtter» – vis dem de faktiske tallene dine.
- Inntekter per betalingsmåte. Hvor mye kommer fra Visa, Mastercard, American Express, Apple Pay, ACH eller andre betalingsalternativer?
- Sesongvariasjoner eller veksttopper. Hvis du har måneder med høy aktivitet, bør du merke dem nå. Leverandørene ønsker å se hele bildet.
Dette er ikke unødvendig papirarbeid. Du trenger disse tallene for å sammenligne tilbud fra betalingsformidlere på like vilkår og oppdage oppblåste priser basert på «estimater».
Hvis 40 % av salget ditt er betalinger med debetkort eller digitale lommebøker, må du gjøre det tydelig fra starten av.
Den riktige leverandøren av betalingstjenester bør tilpasse tilbudet til den faktiske betalingsmiksen din – ellers kommer du til å betale for feil ting.
Trinn 2: Prioriter funksjoner og krav til samsvar
Nå som du kjenner betalingsmiksen din, er det på tide å være kompromissløs når det gjelder hva som betyr noe.
Ikke la deg blende av fancy kontrollpaneler – fokuser på funksjonene som faktisk påvirker marginene, driften og risikoen for manglende samsvar.
Lag en enkel matrise: Skriv opp det som er helt nødvendig på den ene siden (som svindelforebygging, abonnementsfakturering eller støtte for flere valutaer), og gi hver leverandør av betalingskontoer en poengsum fra 1 til 5 for hvert punkt.
Viktige kriterier å vurdere:
- PCI DSS-sikkerhet. Se kun på leverandører med PCI DSS nivå 1-sertifisering. Alt annet betyr at du ber om problemer.
- Verktøy for svindelforebygging. Får du varsler i sanntid, tilpassbare regler og maskinlæringsfiltre – eller bare grunnleggende AVS-kontroller?
- Fleksible betalingsalternativer. Støtter leverandøren alle betalingsmetodene dine – kredittkort, debetkort, ACH, digitale lommebøker og kjøp nå, betal senere – eller blir du tvunget til å betale ekstra gebyrer?
- Internasjonal støtte og støtte for flere valutaer. Selger du utenfor ditt eget nærområde? Prioriter leverandører med tydelige priser for betalinger på tvers av landegrenser og innebygde lokale betalingsløsninger.
- Enkel integrasjon. Spør om utvidelser for netthandelsplattformen din, API-kvalitet og utviklerdokumentasjon. Dårlige integrasjoner tapper teamet ditt for tid (og tålmodighet).
- Rapportering og analyse. Kan du faktisk se hva som driver behandlingsgebyrene dine og hvor avvisningene skjer – eller sitter du fast med mystiske tall?
Bekreft om de er PCI nivå 1-kompatible, og om de kan redusere omfanget av SAQ (spørreskjema for egenvurdering). Hvis de legger hele PCI-ansvaret over på deg, bør du trekke deg.
De riktige funksjonene og samsvarsstandardene gjør netthandelsvirksomheten din rustet for fremtiden og hjelper deg med å unngå ubehagelige overraskelser. Behandle dette trinnet som en sjekkliste, ikke en ønskeliste – hvis en leverandør ikke gjør det godt nok på det du trenger nå og om ett år, stryk dem fra listen.
For å komme raskt i gang kan du ta en titt på våre beste tjenester for betalingskontoer for å se topprangerte leverandører samlet på ett sted. Her er en sniktitt på våre 10 beste valg:
Trinn 3: Kartlegg teknologistakken og integrasjonsbehovene dine
Nå er det på tide å kartlegge hver del av handelsøkosystemet ditt – én dårlig kobling kan gjøre betalinger til en fulltidsjobb.
- Lag en oversikt over verktøyene dine. List opp netthandelsplattformen din (Shopify, WooCommerce, BigCommerce eller en skreddersydd løsning), POS, CRM, ERP og alle tredjepartsapper som håndterer nettbetalinger eller kundedata.
- Kontroller integrasjonsmetodene. Tilbyr den foretrukne leverandøren av betalingskontoer en direkte utvidelse for nettbutikken din, eller må du bygge en tilpasset API-kobling? Integrasjoner som støttes direkte, sparer utviklerteamet ditt for mange timer.
- Finn problemområdene. Er det deler av den nåværende teknologistakken som forårsaker feil, mislykkede transaksjoner eller problemer med regnskapet? Merk dem. De riktige betalingsløsningene bør eliminere disse problemene – ikke legge til flere.
- Vurder utviklerressursene. Skaff tidsestimater for alt integrasjonsarbeid. Noen ganger blir en «billigere» leverandør dyrere hvis teamet ditt bruker flere uker på å kjempe med API-et deres.
Ta med denne informasjonen i alle samtaler med leverandører.
Hvis en leverandør av betalingskontoer ikke kan koble seg sømløst til de viktigste systemene dine, eller forventer at du «bare bygger det», er det et varselsignal.
Du trenger betalingsløsninger som holder netthandelsvirksomheten din i gang – ikke løsninger som skaper nye problemer.
For å spare deg for prøving og feiling har vi samlet de beste betalingsbehandlerne for netthandel når det gjelder integrasjon og pålitelighet. Disse anbefalingene er basert på praktisk egnethet, ikke bare markedsføringspåstander:
Trinn 4: Lag og bruk en sjekkliste for vurdering av leverandører
Nå som du har kartlagt behovene dine og teknologistakken din, bør du ikke stole på magefølelsen eller la deg blende av den mest polerte salgspresentasjonen. Sett alle leverandører av betalingskontoer gjennom den samme grundige vurderingen.
Lag et enkelt regneark.
Jeg bruker en skala fra 1 til 5 på tre områder: totalkostnad, integrasjonsfriksjon og hvor raskt kundestøtten svarer. Ingen kontoer som får under 12/15, er verdt bryderiet.
Sett hver leverandør på en egen rad og de viktigste kriteriene dine i kolonner – for eksempel behandlingsgebyrer, SLA-er for kundestøtte, funksjonssett, integrasjonsarbeid, svindelverktøy og mer. Gi det som betyr mest for virksomheten din, størst vekt.
Slik gjør du det:
| Kriterium | Vekt | Leverandør A-poeng (× vekt) | Leverandør B-poeng (× vekt) |
|---|---|---|---|
| KriteriumGebyrer | Vekt30% | Leverandør A-poeng (× vekt)4 (1.2) | Leverandør B-poeng (× vekt)3 (0.9) |
| KriteriumSLA-er for kundestøtte | Vekt20% | Leverandør A-poeng (× vekt)5 (1.0) | Leverandør B-poeng (× vekt)4 (0.8) |
| KriteriumFunksjonssett | Vekt25% | Leverandør A-poeng (× vekt)3 (0.75) | Leverandør B-poeng (× vekt)5 (1.25) |
| KriteriumIntegrasjonsarbeid | Vekt15% | Leverandør A-poeng (× vekt)2 (0.3) | Leverandør B-poeng (× vekt)4 (0.6) |
| KriteriumSvindel og sikkerhet | Vekt10% | Leverandør A-poeng (× vekt)4 (0.4) | Leverandør B-poeng (× vekt)3 (0.3) |
| KriteriumTotal vektet poengsum | Vekt100% | Leverandør A-poeng (× vekt)4.65 | Leverandør B-poeng (× vekt)3.85 |
Multipliser hver leverandørs poengsum (1–5) med vekten til hvert kriterium, og legg deretter sammen resultatene. Den høyeste totalsummen vinner.
Hvis en leverandør gjør det svært dårlig på noe kritisk – som integrasjoner eller kundestøtte – bør du spørre om de kan forbedre seg, eller gå videre. Juster vektene etter hvert som du lærer mer; dette er ikke hugget i stein.
Slutt å ta beslutninger basert på magefølelse eller fordi en logo ser bra ut på nettstedet ditt. Tall lyver ikke.
More Articles
Steg 5: Gjennomfør en pilottest
Ikke stol på demonstrasjonen – gjennomfør en realistisk test før du skriver under.
- Opprett testkontoer hos de beste kandidatene dine og belast dem grundig: refusjoner, annulleringer, delvise reservasjoner og feilkoder. Ikke bare dra et kort og kall det ferdig.
- Behandle 50–100 transaksjoner per leverandør hvis du kan. Det er slik du oppdager det merkelige: tidsavbrudd, feil i webhooker og uventede oppgjørstider.
- Simuler kundereiser. Be teamet ditt om å be om refusjoner, følg med på hvor lang tid det tar før pengene kommer inn på et kort, og overvåk hele tilbakeføringssyklusen.
- Loggfør alle problemer. Merkelig gebyroppsummering? Stemmer ikke tallene i kontrollpanelet med innbetalingene? Sviktet API-ene når belastningen økte? Skriv ned alt.
- Innhent tilbakemeldinger fra alle perspektiver – økonomi, drift, utvikling og kundestøtte. Vurder alvorlighetsgraden, og send feiloversikten tilbake til leverandøren. Press dem til å komme med løsninger eller forklaringer.
Simuler grensesituasjoner som delvise refusjoner, delte forsendelser eller flere avvisninger i én og samme økt. Det er her de fleste systemer bryter sammen.
Test også på ekte enheter og IP-adresser – mange feil dukker ikke opp i rensede testmiljøer.
Et merke vi jobbet med, oppdaget at mobilkassen deres sviktet på enkelte Android-enheter på grunn av en feil i datovelgeren under registrering av abonnementer – noe ingen oppdaget i kvalitetssikringen fordi de bare testet i Chrome på datamaskin.
De fleste problemer ligger rett foran øynene på deg helt til du flytter ekte penger, i stedet for bare å se en leverandør gå gjennom en standardisert PowerPoint-presentasjon.
Steg 6: Forhandle om de endelige vilkårene
Du har dataene, pilotresultatene og poengoversikten – nå kan du bruke dem til å få mer verdi ut av hver leverandør.
- Utnytt volumet ditt. Hvis du kan forplikte deg til et månedlig eller årlig minimum, bør du be om en trinnvis rabatt på behandlingsgebyrene eller et bedre påslag på interchange-pluss. De fleste leverandører har litt forhandlingsrom – men bare hvis du presser på.
Månedlige volumforpliktelser og tilbakeføringsforhold er de viktigste virkemidlene. Be om interchange-pluss-prising med et påslag på null basispunkter hvis du behandler betalinger i stor skala.
- Pak smart. Trenger du svindelforebygging, håndtering av tilbakeføringer eller støtte for flere valutaer? Ta dem med i forhandlingen. Du betaler ofte mindre for pakker enn for enkeltstående tjenester.
- Spill på kontraktslengden. Lengre kontrakter kan gi deg lavere priser, men ikke la deg fange – krev en klausul om tidlig oppsigelse eller et tak på prisøkninger.
- Skaff implementeringsfordeler. Be om en gratis måned med tilgang til sandkassen, frafall av oppsettsgebyrer eller dedikert utviklerstøtte. Fordeler som ikke gjelder pris, sparer både penger og hodebry.
- Dobbeltsjekk det som står med liten skrift. Gransk tidsplaner for frigivelse av reserver, gebyrstrukturer for refusjoner og tilbakeføringer, SLA-gebyrer og alt som er «med forbehold om endringer».
Når alt samsvarer med behovene dine, låser du avtalen. Hvis ikke, fortsetter du samtalen – eller trekker deg. Husk at den eneste avtalen som er verdt å signere, er den som passer virksomheten din, ikke deres.
Vanlige fallgruver og hvordan du unngår dem
Selv erfarne aktører gjør feil når de velger en brukerstedskonto. Her er de største fellene – og hvordan du unngår dem før de skader deg.
- Ignorere skjulte gebyrer. Lumske gebyrer for batchbehandling, kontoutskrifter eller PCI-samsvar kan ubemerket spise opp marginene dine.
- Hoppe over testkjøringen. Hvis du stoler på salgsdemonstrasjonen, kan du overse integrasjonsproblemer, mislykkede betalinger og svak kundestøtte.
- Jage lave priser på overflaten. Den billigste prisen på papiret betyr lite hvis du taper inntekter på nedetid, dårlige svindelverktøy eller treg kundestøtte.
- Planlegge for i dag, ikke i morgen. Den riktige leverandøren for dagens volum kan få problemer hvis du skalerer opp eller blir global.
- Signere lange kontrakter uten oppsigelsesmuligheter. En avtale over flere år kan spare deg for noen kroner – helt til behovene dine endrer seg og du sitter fast.
Unngå disse fallgruvene, så kan du navigere i labyrinten av brukerstedskontoer med selvtillit – og gjøre det som føles som et minefelt, om til et tydelig, strategisk fortrinn.
På tide å oppsummere
Å velge riktig brukerstedskonto for netthandel handler ikke om å jage den laveste prisen eller la seg imponere av et elegant kontrollpanel.
Det handler om å legge oddsen i din favør – forstå betalingsflyten, gebyrstrukturen og integrasjonsbehovene dine, slik at du kontrollerer kostnadene, ikke leverandøren.
Regn på tallene. Test alternativene grundig. Forhandle som om det faktisk betyr noe – for det gjør det.
Den gale kontoen tapper deg for både fortjeneste og tålmodighet; den riktige frigjør penger og lar deg konsentrere deg om å utvikle virksomheten.
Ikke la betalinger være den stille lekkasjen i driften din. Gå jevnlig gjennom oppsettet, følg med på nye betalingstrender, og bli aldri for komfortabel. Detaljhandel – og betalingsteknologi – står aldri stille.
Detaljhandelen står aldri stille – og det bør ikke du heller. Abonner på nyhetsbrevet vårt for de nyeste innsiktene, strategiene og karriereressursene fra ledende detaljhandelsledere som former bransjen.
Vanlige spørsmål om kontoer for e-handelsforhandlere
Nå er det på tide å komme med spørsmålene du kanskje stiller skjermen akkurat nå, og så svarer vi på dem etter beste evne.
Hva kvalifiserer meg for interchange-plus-prising?
Interchange-plus-prising er vanligvis tilgjengelig for forhandlere som behandler minst $50K–$100K per måned, har en god historikk uten mange tilbakeføringer og kan fremlegge solid dokumentasjon for kredittvurderingen.
For å kvalifisere må du være klar til å dele behandlingsutskrifter for 6–12 måneder, dokumentere lave tvistrater og fremlegge bevis på virksomhetens selskapsform, EIN og PCI-samsvar.
Når du når disse tersklene, kan du betale de faktiske kostnadene for kortutveksling pluss et lite påslag – slik at du bare betaler litt mer enn det kortnettverkene tar.
Hvilke dokumenter kreves for søknaden?
Som et minimum trenger du dokumentasjon på virksomhetens stiftelse (stiftelsesdokumenter eller LLC-dokumenter), føderalt skatte-ID-nummer (EIN), en annullert sjekk fra bedriftskontoen og offentlig utstedt legitimasjon (førerkort eller pass).
Betalingsbehandlere vil også be om behandlingsutskrifter for 3–6 måneder for å vurdere volumet ditt og profilen for tilbakeføringer. Forhandlere med høy risiko eller høyt volum kan måtte fremlegge PCI DSS-erklæring, beskrivelser av produkter/tjenester og referansebrev fra banken.
Hvordan kan jeg teste verktøy for svindelforebygging før jeg forplikter meg?
De fleste leverandører tilbyr testmiljøer der du kan simulere både normale transaksjoner og transaksjoner med høy risiko. Opprett testtilfeller som utløser AVS-avvik, raske avvisninger eller hastighetskontroller, og vurder deretter hvordan reglene utløses og varslene vises i kontrollpanelet.
Juster terskler og innstillinger for nye forsøk for å finne den rette balansen mellom å blokkere svindel og unngå feilaktige avvisninger. Gå deretter gjennom logger og webhook-data for å sikre nøyaktigheten før du går live.
Kan jeg bytte fra fastpris til interchange-plus senere?
Ja – mange betalingsgatewayer og aggregatorer lar deg starte med en fastprisplan og gå over til interchange-plus når du oppfyller kravene til volum eller risiko.
Når du forhandler den første avtalen, må du bekrefte vilkårene for overgangen: sørg for at det ikke finnes skjulte oppstartsgebyrer, at historiske data blir overført, og at du forstår eventuelle varslingsfrister eller kontraktsendringer som kreves for byttet.
Hva er den beste måten å overvåke løpende resultater på?
Sett opp sanntidsvarsler for viktige måltall – godkjenningsrater som faller under 95 %, tilbakeføringsrater som overstiger 0,5 %, eller forsinkelser i utbetalinger som går utover SLA-en din.
Planlegg månedlige eller kvartalsvise gjennomganger av den vektede vurderingsmatrisen din (betalte gebyrer, svartider fra kundestøtten og funksjonsbruk) for å oppdage snikende kostnadsøkninger eller mangler i tjenesten. Regelmessige revisjoner av utskrifter og logger over avviste transaksjoner hjelper deg med å oppdage avvik før de vokser seg store.
Hvor lang tid tar godkjennings- og utbetalingsprosessen vanligvis?
Tidsrammen for kredittvurderingen varierer etter leverandør og risikoprofil. Standard forhandlerkontoer blir ofte godkjent innen 3–5 virkedager når søknaden er komplett, og pengene blir vanligvis satt inn på bankkontoen 1–3 dager etter transaksjonsdatoen.
Søknader med høy risiko kan ta 2–4 uker å godkjenne og kan kreve større rullerende reserver, så planlegg deretter og ha midlertidige betalingsløsninger klare for å unngå likviditetsmangler.