Mastercard sier at små bedrifter som aksepterer digitale betalinger, vokser dobbelt så raskt som de som ikke gjør det. Min egen erfaring bekrefter dette.
Jeg drev en bruktbutikk på Instagram i 2020. Fra soverommet mitt. På høyden av pandemien.
Tenk om jeg bare hadde tilbudt kontantbetaling ved levering som betalingsalternativ. Kundene mine ville fysisk ha rygget tilbake ved tanken på fettete pengesedler fulle av bakterier.
I tillegg la jeg merke til at bedrifter som bare aksepterte COD-betalinger, opplevde flere kansellerte bestillinger enn vi gjorde. Ganske ofte ombestemmer kundene seg i siste liten.
Et enkelt trykk eller klikk kan utgjøre en stor forskjell i kassen.
Så hva er egentlig betalingsbehandling for selgere? Hva er operasjonene, utfordringene og løsningene som foregår bak kulissene?
Jeg skal gå gjennom alt du trenger å vite.
Hva er betalingsbehandling for selgere?
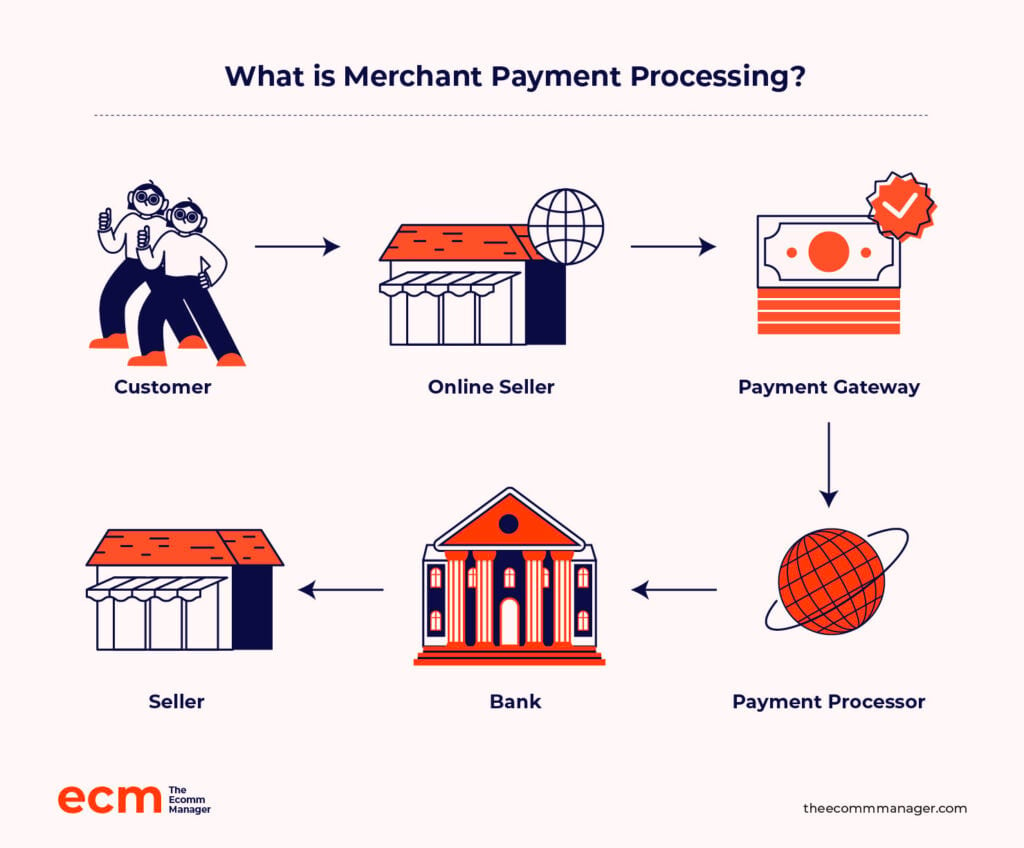
Betalingsbehandling for selgere er i bunn og grunn et partnerskap.
Du samarbeider med en betalingstjenesteleverandør for å motta nettbetalinger fra kundene dine via kredittkort, debetkort, digitale lommebøker og mer.
Som kompensasjon for å legge til rette for disse salgene tar betalingsbehandleren et lite gebyr og setter inn resten på bedriftens bankkonto.
Hvorfor er betalingsbehandling for selgere viktig for e-handel?
Poenget med e-handel er ikke bare å ha et pent nettsted og kule produkter.
Avtalen avsluttes i kassen. I nettverdenen går 18 % av potensielle salg tapt på grunn av en vanskelig og tidkrevende betalingsprosess.
En betalingsbehandler for selgere er den digitale kassen i nettbutikken din, og gjør transaksjonene trygge og enkle.
Men det handler om mer enn bare et digitalt kortdrag. Her er hvorfor:
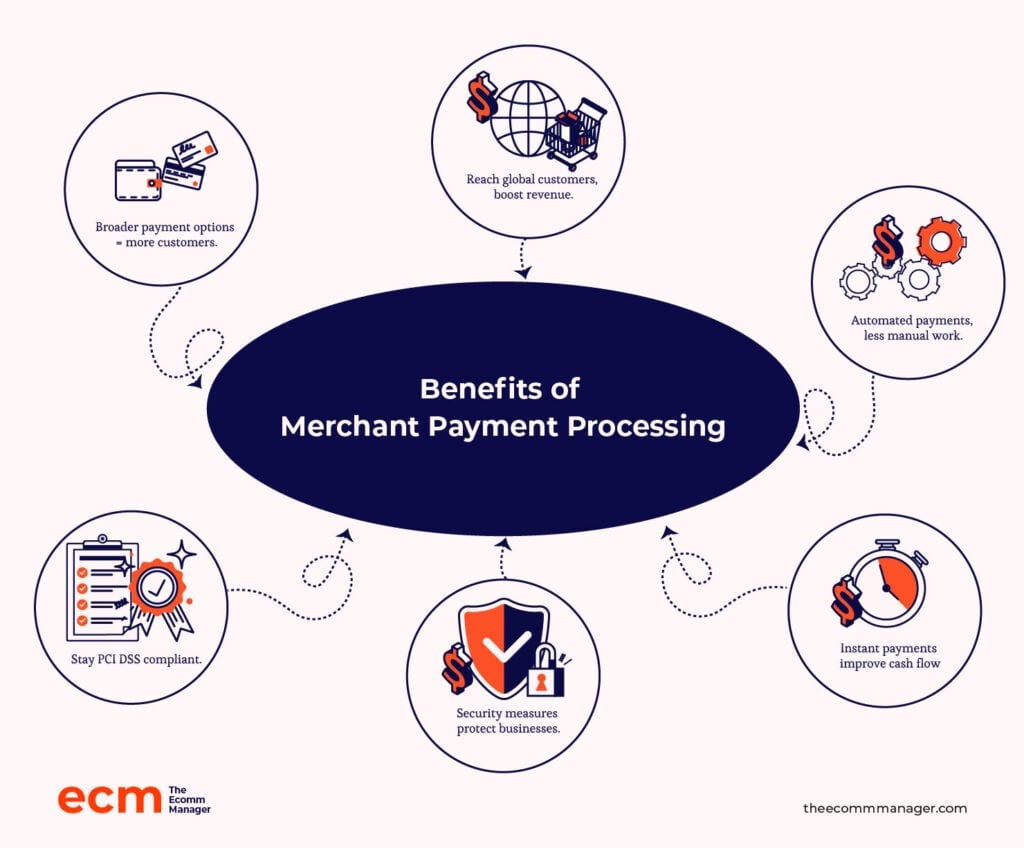
- Flere betalingsmetoder. Bedrifter som aksepterer kredittkort, debetkort og digitale lommebøker, imøtekommer et bredere spekter av kundepreferanser og øker salget.
- Flere salgsmuligheter. Netthandel er avhengig av elektroniske betalinger for å nå forbrukere over hele verden. Sammenlignet med fysiske butikker utvider dette markedsrekkevidden betydelig, noe som fører til høyere inntekter og salg.
- Effektiviserte prosesser. Automatisering av betalingsinnkrevingen eliminerer behovet for å håndtere kontanter eller sjekker manuelt. Denne effektiviteten frigjør ressurser og reduserer feil.
- Raskere betalingsbehandling. Elektroniske betalinger behandles nesten umiddelbart, noe som øker kontantstrømmen. Finansiell stabilitet, kostnadsstyring og vekst er alle avhengige av rask tilgang til midler.
- Redusert risiko for svindel. Betalingsbehandlere beskytter både bedrifter og kunder med avanserte sikkerhetstiltak.
- Overholdelse av betalingsstandarder. Leverandører av betalingstjenester sørger for at bedrifter overholder PCI DSS-regelverket. (Mer om dette snart.)
Må ikke forveksles med …
Transaksjonsprosessen styres av et komplekst nettverk av finansinstitusjoner, teknologileverandører og tilsynsmyndigheter.
Dette er noen uavhengige aktører:
- Betalingsløsninger. Teknologien kobler forhandlerens nettsted eller salgssted til bankens innløsende nettverk.
- Betalingsbehandlere. Selskapene i denne kategorien håndterer de tekniske aspektene ved transaksjonsbehandlingen, inkludert kommunikasjon med kortnettverk og banker.
- Innløsende banker. Dette er institusjonene som hjelper forhandlere med å akseptere kort.
Betalingsbehandling for forhandlere håndterer derimot alt fra sikker betalingsaksept og forebygging av svindel til avstemming av transaksjoner og kundestøtte.
6 viktige komponenter i betalingsbehandling for forhandlere
La oss nå se på de viktigste aktørene som gjør hvert sveip, trykk eller klikk-for-å-betale mulig.
1. Forhandlerkonto
Du er en forhandler hvis du tar imot betalinger fra kunder, enten du er en stor nettbutikk eller en konsulent som selger nettkurs.
En forhandlerkonto er ikke det samme som en vanlig bedriftsbankkonto. Dette er spesielle kontoer som er utformet for å håndtere kundebetalinger – vanligvis elektroniske betalinger som kredittkort.
Dette fungerer som bedriftens venterom for penger, der midlene oppbevares til de overføres til hovedkontoen.
2. Betalingsløsninger
En betalingsløsning er en digital bro mellom bedrifter, kunder og finansinstitusjoner for både betalinger på nett og betalinger i butikk.
Det er i praksis det som gjør det mulig for kundene dine å betale for nettkjøp eller tæppe kortet i butikken din.
Disse betalingsløsningene beskytter sensitive betalingsdata under overføringen, forhindrer uautorisert tilgang og kobler betalingsprosessen i kassen til betalingsbehandleren.
3. Betalingsbehandlere
En betalingsbehandler er arbeidshesten bak kulissene i enhver transaksjon.
Det er maskineriet som sørger for at korttransaksjoner ikke bare forsvinner ut i det blå. Betalingsbehandleren tar seg av alt fra det første trykket eller sveipet til pengene kommer inn på bedriftens bankkonto.
4. Kortnettverk
Et kortnettverk, for eksempel Visa, Mastercard, American Express eller Discover, muliggjør kommunikasjon og transaksjoner mellom alle partene som er involvert i en transaksjon.
De fungerer som globale forbindelsesledd og fastsetter reglene og de tekniske standardene som gjør det enkelt å samhandle mellom ulike banker og betalingssystemer, uavhengig av sted eller valuta.
5. Innløsende banker
Innløsende banker legger til rette for kortaksept ved å tilby forhandlerkontoer til selgere. Se på dem som din finansielle allierte, som dekker tilbakeføringer og tvister for selgeren.
Have an account? Log In
6. Utstedende banker
Den utstedende banken, som utsteder kreditt- og debetkort til forbrukere, befinner seg på den andre siden av transaksjonen.
Deres oppgave er å autorisere transaksjoner og kontrollere at kortinnehaveren har tilstrekkelige midler eller tilgjengelig kreditt til å gjennomføre kjøp. I tillegg administrerer utstederen kundekontoer og overfører midler til den innløsende banken.
Betalingsformidler kontra forhandlerkonto
For at virksomheter skal kunne ta imot elektroniske betalinger, er både betalingsformidlere og forhandlerkontoer nødvendige.
De har imidlertid ulike roller.
Tenk på betalingsformidleren som en motorvei som legger til rette for overføring av penger mellom kundens bank og selgerens bank.
En forhandlerkonto fungerer derimot som et sikkert rasteområde langs motorveien, der pengene oppbevares midlertidig til virksomhetens vanlige bankkonto er klar til å motta dem.
Her er noen viktige forskjeller mellom de to:
| Betalingsformidler | Forhandlerkonto | |
|---|---|---|
| Rolle | BetalingsformidlerSystemet som håndterer godkjenning og behandling av betalinger. Det er «motorveien» som flytter penger mellom banker. | ForhandlerkontoEn spesiell kontotype som oppbevarer pengene dine midlertidig før de overføres til hovedbankkontoen din. Det sikre «rasteområdet» for pengene dine. |
| Funksjon | Betalingsformidler- Kommuniserer med banker for å bekrefte og godkjenne transaksjoner. - Overfører penger mellom kundens og selgerens kontoer. | Forhandlerkonto- Samler inn og oppbevarer betalinger fra kunder. - Venter med å frigjøre penger til virksomhetens bankkonto etter behandlingen. |
| Interaksjon | BetalingsformidlerArbeider i bakgrunnen under hver transaksjon og sørger for at pengene flyttes på en sikker måte. | ForhandlerkontoDu sjekker den for å se innkommende betalinger før de kommer inn på hovedbankkontoen til virksomheten din. |
| Gebyrer og kostnader | Betalingsformidler- Kan omfatte oppstartsgebyrer, transaksjonsgebyrer og månedlige gebyrer. - Kostnadene varierer etter leverandør, bransje og transaksjonsvolum. | Forhandlerkonto- Kan omfatte månedlige gebyrer, gebyrer for tilbakeføringer og transaksjonsgebyrer. - Kostnadene avhenger av leverandøren og transaksjonstypen. |
Slik fungerer betalingsbehandling for selgere
Sekvensen for betalingsbehandling hos selgere er en reise i flere trinn som på en sikker og effektiv måte flytter penger fra kundens konto til virksomhetens konto, slik at kjøp kan gjennomføres.
Slik fungerer det, noen vanlige utfordringer og løsninger, samt betydningen av sikkerhet og overholdelse av regelverk gjennom hele prosessen:
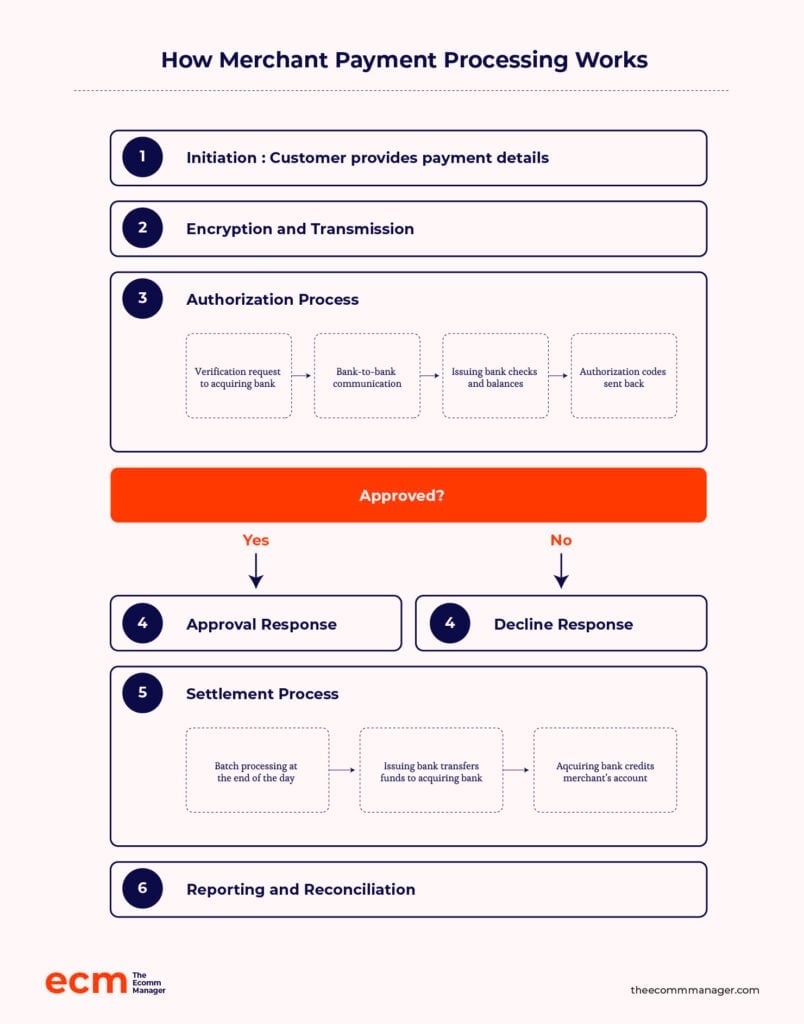
Prosessen
Reisen for en nettbetaling begynner her.
1. Igangsetting
Kunden oppgir betalingsopplysningene sine på betalingstidspunktet.
Dette kan innebære å dra eller sette inn et fysisk kort i en terminal, oppgi kortopplysninger på nettet eller over telefon, eller bruke alternative betalingsformer som digitale lommebøker.
2. Kryptering og overføring
For å beskytte betalingsopplysningene under overføringen krypteres de umiddelbart. Her sikrer en betalingsportal kanalen og sender krypterte data til betalingsformidleren.
Dette er kanskje det viktigste trinnet, og sørger for at kundens betalingsdata kommer frem uten å bli rammet av digitale kjeltringer.
3. Autorisering
I dette trinnet inngår flere prosesser:
- Verifiseringsforespørsel. Betalingsformidleren sender transaksjonsdetaljene (beløp, forhandler-ID osv.) til innløserbanken.
- Kommunikasjon mellom banker. Innløserbanken sender forespørselen til utstederbanken (kundens bank).
- Kontroller og avstemminger. Utstederbanken verifiserer kortopplysningene, kontrollerer kredittgrensen og vurderer sikkerhetsrisikoer.
- Autorisasjonskode. Banken sender tilbake en kode som angir om transaksjonen er godkjent eller avslått.
4. Svar
Når autorisasjonskoden er mottatt, informerer betalingsformidleren umiddelbart virksomheten (og ofte kunden) om transaksjonens status.
Hvis den er godkjent, kan salget gjennomføres.
Hvis den derimot blir avslått, må virksomheten informere kunden og eventuelt tilby alternative betalingsmåter.
5. Avregning
De fleste transaksjoner avregnes i puljer på slutten av dagen eller på et annet forhåndsdefinert tidspunkt. Deretter overfører utstederbanken penger til innløserbanken.
Til slutt krediterer innløserbanken forhandlerens konto med transaksjonsbeløpet minus behandlingsgebyrene.
6. Rapportering og avstemming
Virksomheten og finansinstitusjonene fører begge detaljerte registre. Virksomheter sammenligner salgsregistrene sine med kontoutskrifter for å sikre at de stemmer.
Dokumentasjonen er avgjørende hvis det oppstår avvik eller tilbakeføringer.
Vil du unngå hodebry ved månedsslutt? Automatiser avstemmingene dine med verktøy fra vår oversikt over programvare for betalingsavstemming.
Sikkerhet og samsvar
I 2006 dannet store kortselskaper som Visa, Mastercard og andre Rådet for sikkerhetsstandarder i betalingskortbransjen (PCI SSC) for å håndtere bekymringer knyttet til datasikkerhet og fremme tillit i betalingsøkosystemet.
Rådets oppdrag var, og er, å utarbeide og vedlikeholde standarder for datasikkerhet og sikre at alle selskaper som håndterer kredittkortinformasjon, gjør det på riktig måte.
FORFATTERENS TIPS
De som vil gjøre skade, sover aldri, og det bør heller ikke sikkerhetsstandardene dine gjøre. På samme måte som trusler og teknologi utvikler seg, gjør også PCI DSS det.
De som håndterer kortholderdata, inkludert forhandlere og betalingsformidlere, bør kjenne til de nye kravene i 4.0.
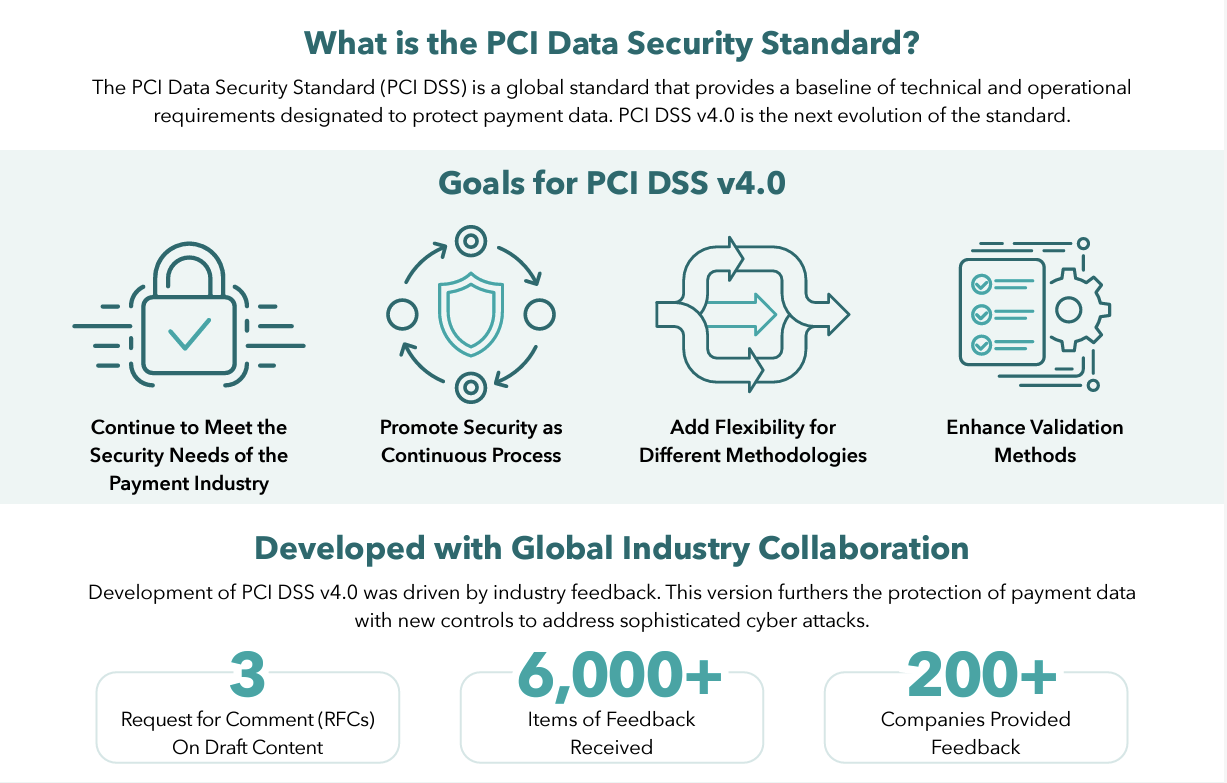
PCI DSS 4.0 har en helhetlig tilnærming til sikkerhet og tilgangskontroll.
⚠️Manglende samsvar med PCI kan også føre til bøter på opptil $500,000. Så les deg opp!
PCI-samsvar er den globale gullstandarden for sikkerhet rundt kortholderdata.
Alle selskaper som aksepterer eller behandler betalinger, er underlagt denne loven for å beskytte forbrukere og minimere svindel og datainnbrudd.
Men hva skjer når betalingstjenestene er usikre?
La oss se på en virkelig betalingsglipp.
Prislappen for Home Depots datainnbrudd
Home Depots datainnbrudd i 2014 var ikke en liten glipp. Dette var et av de største innbruddene i kassasystemer som noen gang er registrert.
Hackerne valsede inn i systemet ved hjelp av stjålne påloggingsopplysninger fra en tredjepart og fikk tilgang til over 50 millioner kredittkortnumre og 53 millioner e-postadresser.
Fra april til september 2014 hadde de fem måneder med ubegrenset tilgang. De økonomiske konsekvensene var, som du kan forestille deg, alvorlige.
Home Depot betalte ut $134.5 million til kredittkortselskaper og banker, i tillegg til $19.5 million til kunder og $25 million til finansinstitusjoner. Det var ikke alt …
Så kom søksmålene. Tilsynsbøtene. Det ene etter det andre, og hver gang en påminnelse om at selskapet ikke beskytter kundene sine.
Nye, forbedrede sikkerhetstiltak ble innført – et kostbart plaster på et gapende sår.
Ytterligere $17.5 million gikk til et forlik med 46 delstater og Washington, DC. Home Depot måtte også ansette en erfaren CISO, lære opp de ansatte og styrke sikkerheten sin.
Ofte ser forhandlere på PCI-samsvar som noe mer enn en avkrysningsøvelse.
Men da går de glipp av muligheten det innebærer: en sjanse til å ta et skritt tilbake og vurdere datapraksisen sin helhetlig.
En sterk sikkerhetsstrategi starter med å forstå hvor, hvordan og etter hvilke regler dataene dine lagres, brukes og beskyttes.
Utfordringer og løsninger
Digitale betalingstransaksjoner innebærer mye logistikk – så naturligvis finnes det mange utfordringer. Jeg samlet inn informasjon fra 33 eiere av netthandelsbedrifter – av disse bidro fire merkevarer med sine erfaringer om utfordringene de møter med betalingsbehandling som småbedrift.
Så hvilke utfordringer er dette, og hvordan løser de dem?
1. Pretty Moment har problemer med å håndtere og løse tilbakeføringer
Til tross for at vi må overholde de strenge kravene i PCI DSS, er en av de fremtredende utfordringene vi ofte sliter med, å håndtere og løse tilbakeføringer
Hvorfor skjer dette?
Dette skjer vanligvis når en kunde bestrider en belastning, noe som potensielt påvirker inntektsstrømmen vår.
Har de funnet en måte å omgå dette problemet på?
Vi har lært å håndtere dem effektivt gjennom tydelig kommunikasjon og kundeservice av høy kvalitet.
2. Best Online Cabinets har problemer med å håndtere flere betalingsmetoder
Josh Qian, COO og medgründer av selskapet, forklarer hvorfor:
Kundene foretrekker ulike alternativer, fra kredittkort til digitale lommebøker, og det kan være krevende å sikre sømløs integrasjon på tvers av alle disse plattformene.
I tillegg …
Internasjonale transaksjoner fører ofte til problemer som valutakonverteringsgebyrer og varierende krav til regelverksetterlevelse, noe som kan komplisere driften vår.
Har de funnet en løsning på dette problemet?
For betalingsløsningen vår valgte vi en leverandør som spesialiserer seg på netthandel, og som tilbyr funksjoner som kan tilpasses.
Denne fleksibiliteten gjør det mulig for oss å tilpasse betalingsopplevelsen etter kundenes preferanser, samtidig som vi får omfattende analyser for å følge med på transaksjonenes resultater.
3. The Laundry Basket LLC har problemer med transaksjonsgebyrer
En av de største utfordringene er å håndtere transaksjonsgebyrer – de hoper seg raskt opp, spesielt ved salg i store volum,
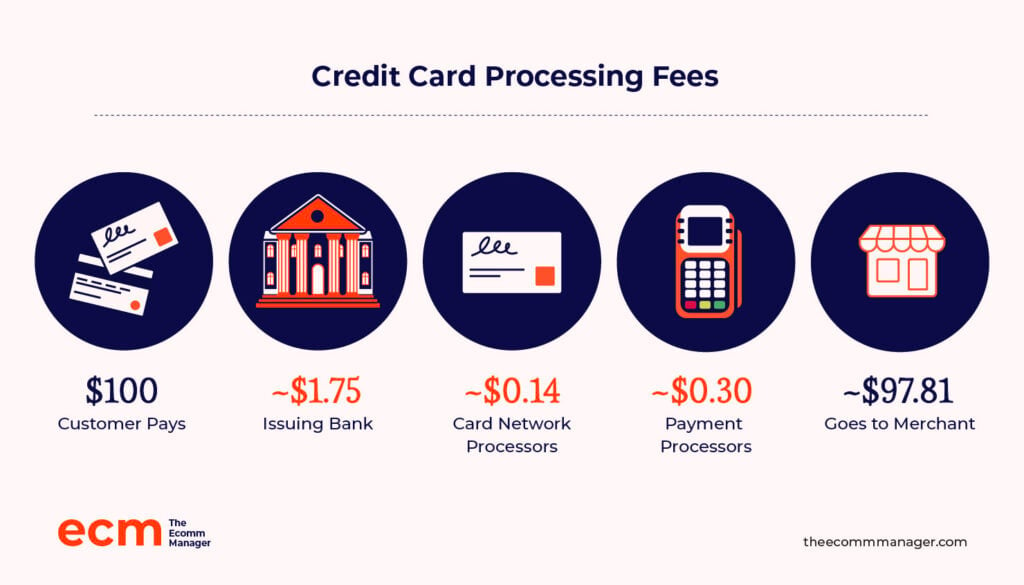
Det gjennomsnittlige behandlingsgebyret for betalinger er 1,5 % til 3,5 %, men det finnes ingen løsning som passer for alle.
Du må sannsynligvis betale ulike gebyrer avhengig av hva slags virksomhet du driver, hvor mange transaksjoner du behandler, og hva slags kort du godtar.
Har de funnet en løsning på dette problemet?
Vi bruker Stripe til betalingsbehandlingen fordi tjenesten er pålitelig og brukervennlig.
Det jeg stoler mest på, er de sterke sikkerhetsfunksjonene deres – vissheten om at kundenes data er trygge, gir meg ro i sjelen.
I tillegg er kundestøtten god, og det utgjør en stor forskjell når det oppstår et problem.
For å sette det i perspektiv har Stripes fysiske transaksjoner med kredittkortterminalene deres en konkurransedyktig sats på bare 2,7 % pluss 5 cent per transaksjon.
For hver vellykkede nettbaserte transaksjon med kort eller digital lommebok tar Stripe et grunngebyr på 2,9 % pluss et fast gebyr på $0.30.
4. The Trade Table sliter med bedragerske transaksjoner
Forrest Webber eier en liten netthandelsvirksomhet som spesialiserer seg på hjemmeprodukter av høy kvalitet.
Den vanligste utfordringen deres er bedragerske transaksjoner. Når noen bruker et kort uten kortinnehaverens tillatelse, er det en bedragersk betaling.
Har de funnet en måte å omgå dette problemet på?
Webber forklarer at de reduserer denne risikoen ved å «bruke Stripes Radar-verktøy, som benytter maskinlæring til å oppdage og forhindre potensiell svindelaktivitet».
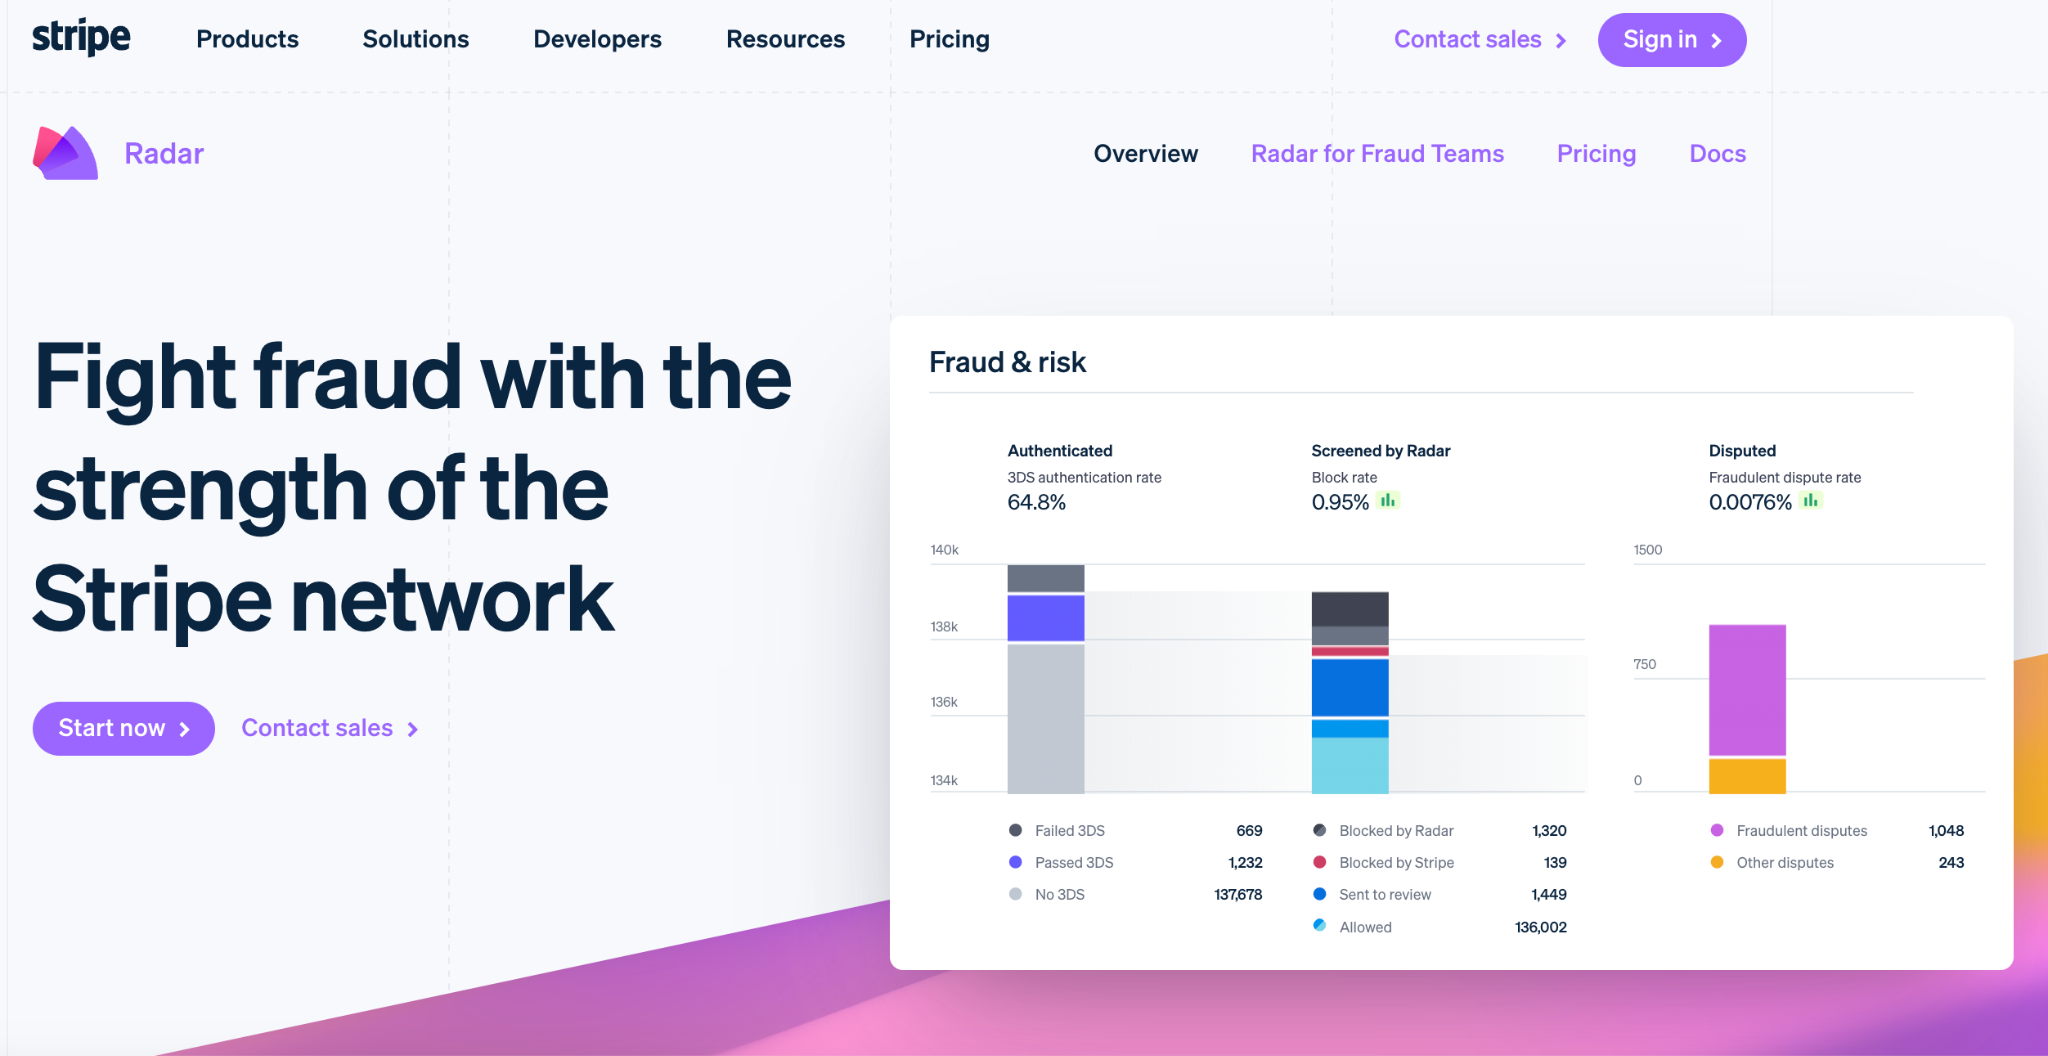
I tillegg til det ovennevnte var forsinkelser i betalingsbehandlingen og mislykkede kortbetalinger andre store problemer.
Slik velger du de beste betalingsløsningene for bedrifter
Å velge riktig betalingsløsning for bedriften er ikke en lek der man setter halen på eselet – du trenger presisjon, ikke blind flaks.
Dette valget vil nemlig ha direkte innvirkning på bunnlinjen, kundeopplevelsen og virksomhetens samlede suksess.

FORFATTERENS MERKNAD
Av de 33 ekspertene på netthandel jeg snakket med, stoler 17 på Stripe som sin primære betalingsløsning for bedrifter. Dette kan riktignok være et lite utvalg, men flertallet har talt.

Stripe har kanskje en solid tilhengerskare – men de resterende 48.48% foretrekker andre løsninger, noe som utgjør en betydelig del av markedet.
Så hva er noen viktige vurderinger når man velger en betalingsløsning for bedrifter?
Her er det jeg fant, og dette sier andre netthandelsvirksomheter:
1. Prisen er viktig
Ikke la prangende funksjoner blende deg.
Sammenlign betalingsleverandører for bedrifter basert på transaksjonsgebyrene og de månedlige kostnadene. Se opp for skjulte gebyrer, som mellommannsgebyret, og sørg for at du forstår eventuelle kontraktsforpliktelser.
For Jonathan Goldberg, president og administrerende direktør i Kimberifre, passer Square svært godt.
Hvorfor?
Vi liker spesielt godt at løsningen tilbyr en fast pris uavhengig av hvilken type kredittkort som brukes, noe som forenkler ting for oss og sikrer forutsigbare kostnader.
Squares priser er transparente, noe vi setter stor pris på, og teknologiløsningene deres er enkle å bruke og integreres godt med QuickBooks-systemet vårt.
Squares enkle prising, brukervennlighet ved integrasjon og sterke teknologitilbud gjør tjenesten til «vår beste betalingsløsning.»
2. Kundestøtte er avgjørende
En smidig transaksjon er viktig, men når noe går galt, for eksempel feil ved behandling av kredittkort, trenger du pålitelig kundestøtte.
Se på anmeldelser, og velg helst et selskap som tilbyr kundestøtte døgnet rundt.
Poalo Piscatelli, eier og administrerende direktør i Alarm Relay, har tillit til Stripe.
Hvorfor?
Etter hvert som virksomheten vår vokser, kan Stripe håndtere flere transaksjoner uten problemer, noe som er viktig for fremtidsplanene våre.
Vi stoler på Stripe fordi tjenesten er mye brukt og har et godt rykte, og fordi de tilbyr utmerket kundestøtte når vi trenger hjelp.
3. Sikkerhetsfunksjoner
Informasjonen du samler inn om kundene dine, er svært verdifull. Sørg for at leverandøren din følger PCI-samsvarsstandarder og tilbyr avanserte sikkerhetstiltak.
Ettersom svindel er en stor bekymring innen netthandel, er Gavin Yi, grunnlegger og administrerende direktør i Yijin Hardware, avhengig av «Authorize.net på grunn av tjenestens omfattende sikkerhetsfunksjoner og sterke tiltak mot svindel. Implementeringen av tokenisering og avanserte sikkerhetsprotokoller sikrer beskyttelsen av kundeinformasjonen vår.»
I tillegg kan Yijin Hardware, siden deres integrasjon for mobilbetaling fungerer problemfritt, tilby «ulike alternativer uten problemer.»
Gavin fremhever også systemets utmerkede pålitelighet, med svært lite nedetid.
4. Integrasjoner og unike forretningsbehov
Betalingsløsningen du velger, bør ikke forstyrre den eksisterende arbeidsflyten din.
Sørg for at alt er integrert med netthandelsplattformen, regnskapsprogramvaren og andre viktige verktøy.
Hos Klatch Coffee er for eksempel en viktig del av netthandelsstrategien abonnementsbetalinger for automatisk levering av kaffe.
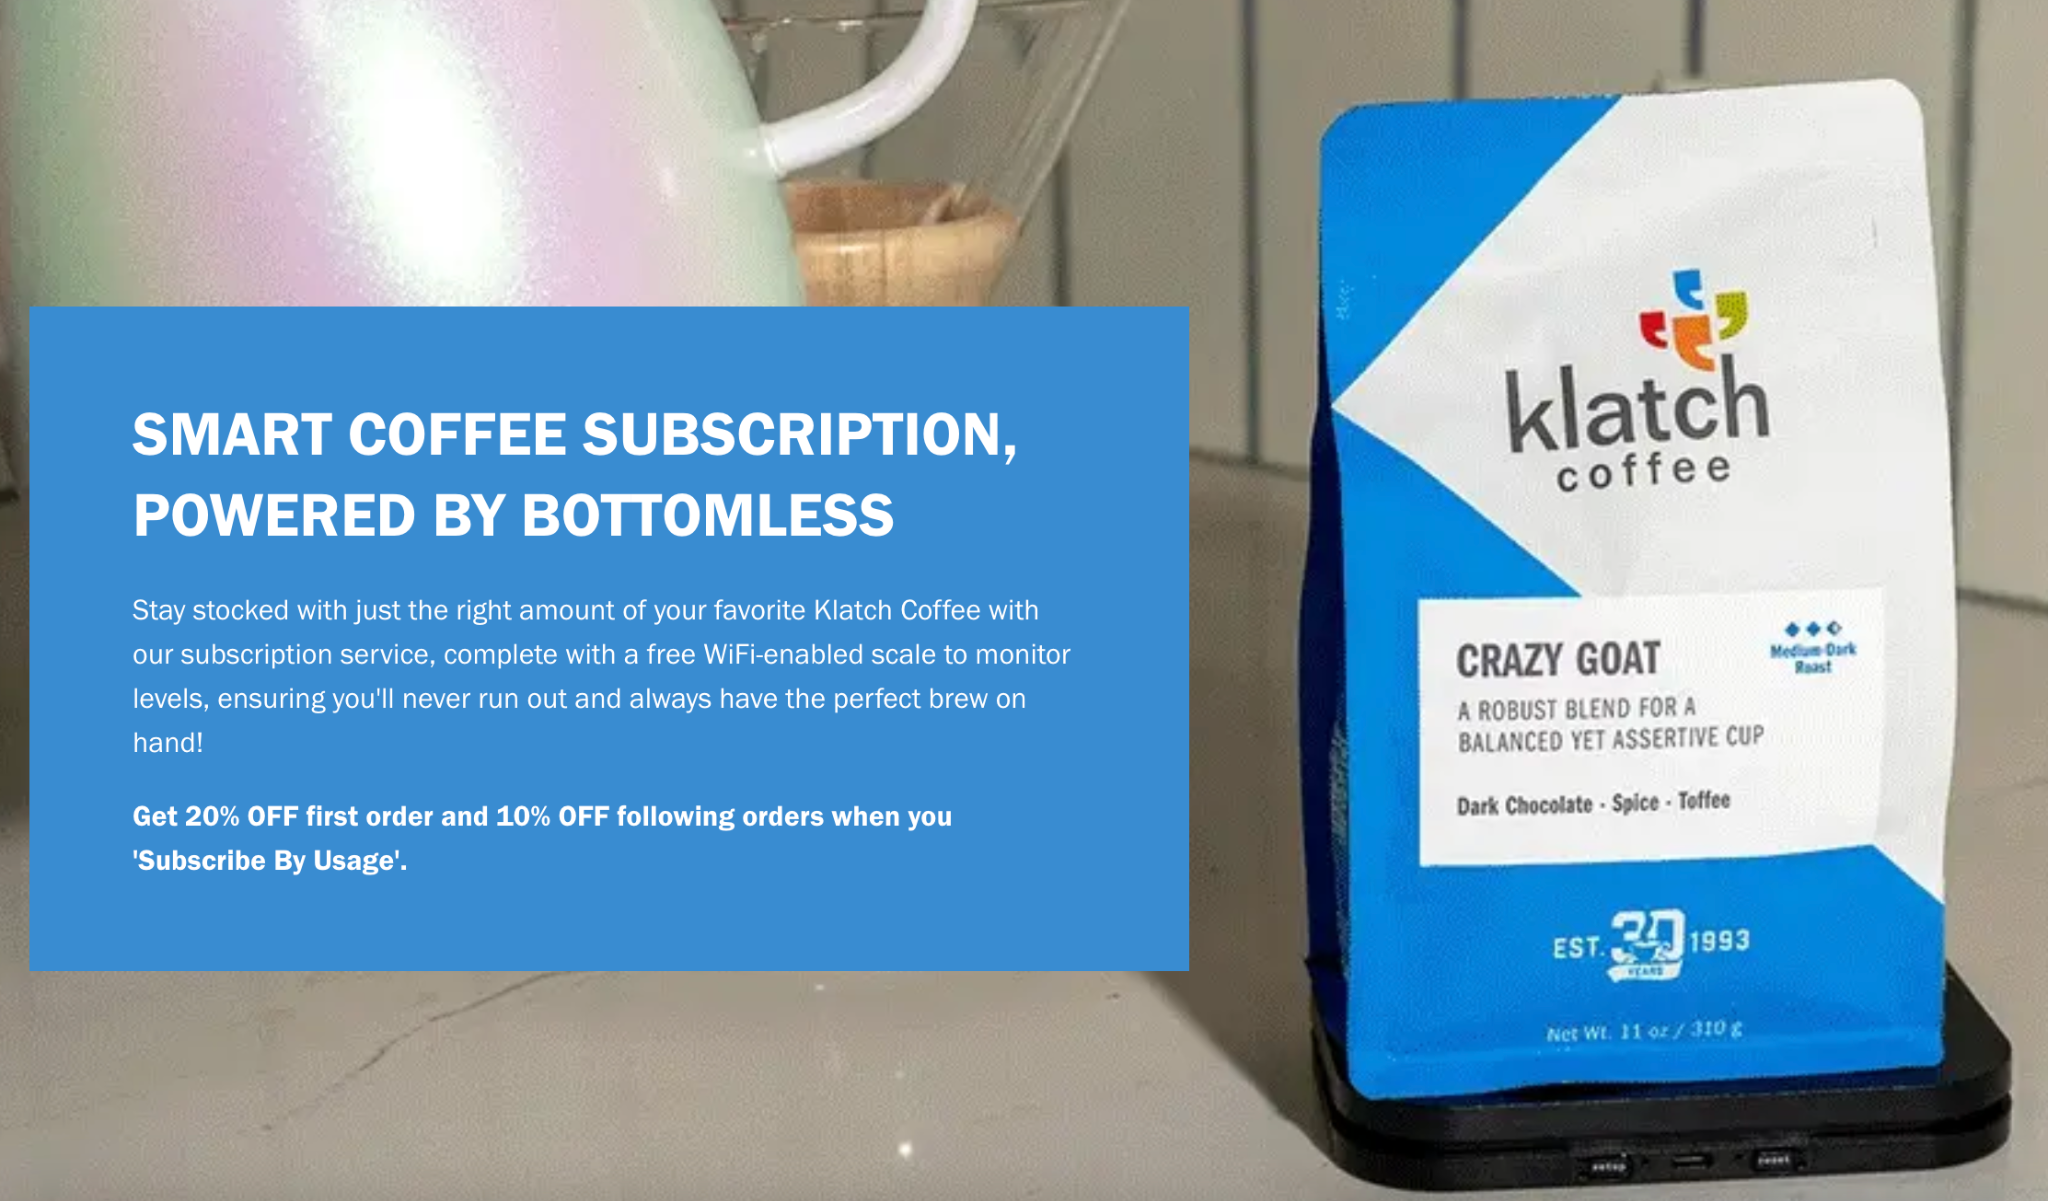
Derfor sier Justin Christopher, leder for netthandel og markedsføring:
«Alle betalingsløsninger for selgere må først være tilgjengelige på Shopify, netthandelsplattformen vi har valgt», og i tillegg må den være utformet «for å støtte abonnementer på Shopify spesifikt, slik at den kan håndtere de gjentakende bestillingene.»
Dette spesifikke forretningsbehovet «begrenser betalingsbehandlingsalternativene som er tilgjengelige for selgere som tilbyr abonnementer», mener han.
Ta også hensyn til virksomhetens individuelle behov.
Trenger du støtte for flere valutaer eller bestemte betalingsmetoder? Velg en skalerbar løsning som kan utvides i takt med virksomheten etter hvert som den vokser.
Bradley Fry, eier av PinProsPlus, har valgt Braintree spesifikt fordi verktøyet kan «håndtere flere betalingsmetoder, inkludert PayPal og Apple Pay.»
More Articles
5. Brukeropplevelse og brukervennlighet
Når du velger en betalingsløsning for selgere, bør du vurdere brukerens perspektiv.
Se etter løsninger med strømlinjeformede betalingsprosesser og ryddige, oversiktlige brukergrensesnitt. Jo færre trinn og klikk som kreves for å fullføre en betaling, desto bedre.
Av denne grunnen benytter Sergio Pedemonte, administrerende direktør i Your House Fitness, flere betalingsløsninger.
Slik gjør han det:
Vi bruker Stripe, som jeg synes er et av de beste alternativene, spesielt fordi det muliggjør tilpasning og tilbyr nyttige API-er.
PayPal er et annet alternativ, siden mange kunder foretrekker å betale via PayPal. I tillegg bruker vi Square ved transaksjoner ansikt til ansikt.
Square er flott fordi tjenesten tilbyr faste priser og en rekke funksjoner, noe som gjør den til et utmerket kassesystem.
Hvordan er dette til fordel for virksomheten og kundene?
Disse plattformene er til fordel for virksomheten vår ved å tilby fleksibilitet og bekvemmelighet både for oss og kundene våre.
Med Stripe kan vi tilpasse mange funksjoner, slik at vi kan skreddersy brukeropplevelsen og driften av virksomheten på nettstedet vårt.
PayPal er like verdifullt, ettersom enkelte kunder foretrekker å bruke tjenesten til tross for fastgebyret, noe som totalt sett har fungert godt for oss.
Og hvorfor stoler Sergio på dem?
Jeg stoler på disse plattformene fordi de har en dokumentert merittliste.
Jeg har brukt dem i over åtte år, og de fortsetter å være bransjeledende og leverer konsekvent positive resultater.
FORFATTERENS TIPS
Hvis virksomheten din er klar for å gå globalt, bør du ikke la betalingsløsningen din være hjemmekjær. Se etter en som støtter kortnettverk og betalingsmetoder som er populære utenfor hovedregionen din.
Visa, Mastercard og American Express dominerer for eksempel det amerikanske kredittkortmarkedet, men UnionPay dominerer det globale markedet og sikret seg en markedsandel på 40,03 % i 2023
De beste betalingsløsningene for selgere du bør vurdere
Forbrukerne har talt – de ønsker bekvemmeligheten og hastigheten ved digitale betalinger, enten det er på nett eller i butikk.
Hele 73 % foretrekker kontaktløse betalinger, debetkortbetalinger eller kredittkortbetalinger.
Bedrifter, store som små, må tilpasse seg. Som selger må du velge løsninger som kombinerer funksjonalitet, sikkerhet og kostnadseffektivitet på en optimal måte.
Her er noen av våre beste anbefalinger i viktige kategorier for å gjøre beslutningen enklere:
Betalingsformidlere
Ja, Stripe troner øverst i undersøkelsene mine, men det er verdt å se på listen vår over de ti beste programvareløsningene for betalingsbehandling for å finne det som passer virksomhetens unike behov:
Betalingsløsninger
På samme måte er det ikke sikkert at en betalingsløsning som fungerer godt for en annen nettbutikk, passer for deg.
Her er vår kortliste over de beste leverandørene av betalingsløsninger på markedet akkurat nå:
Programvare for svindelforebygging
8 % av inntektene på nett er utsatt for svindel. Og hvem må bære disse kostnadene? Det blir sannsynligvis forhandleren – deg.
Derfor bør du investere i solid programvare for svindelforebygging. Her er det vi har funnet frem til for deg:
Få det til å regne (digitalt)
Slutt å fomle med kontanter eller bekymre deg for avviste sjekker. Dette er det 21. århundret, kjære lesere.
Vi har gått gjennom det grunnleggende, utfordringene og til og med skrekkhistoriene (vi ser på deg, Home Depot). Men her er saken: Velg riktig betalingsløsning for forhandlere, så er du i mål.
Sikkerhet er viktig. Alt handler om brukeropplevelsen. Og priser? La oss bare si at lommeboken din også har meninger.
Stripe, PayPal og Square – de store aktørene er der av en grunn. Men ikke overse utfordrerne. Noen ganger har den perfekte løsningen en mindre sko.
Netthandelen utvikler seg raskt – og det gjør du også. Abonner på nyhetsbrevet vårt med de nyeste innsiktene for ledere innen netthandel fra ledende eksperter i bransjen.
Vanlige spørsmål om betalingsbehandling for forhandlere
Siden vi har lovet deg alt du trenger å vite, får du litt mer her!
Hvordan velger jeg en leverandør av forhandlerkonto?
Virksomhetens behov avgjør hvilken type leverandør av forhandlerkonto som passer best for deg. Mens en liten nettbutikk kan ha nytte av Squares enkelhet, kan en teknologisk oppstartsbedrift i sterk vekst foretrekke Stripes skalerbarhet. Bransjer med høy risiko, som CBD, trenger forhandlerkontotjenester som påtar seg risikoen.
Det viktigste er å finne løsningen som passer best ut fra dine individuelle behov.
ELI5: Hvorfor trenger jeg en leverandør av forhandlertjenester?
Du trenger en leverandør av forhandlertjenester for å kunne ta imot kreditt- og debetkortbetalinger fra kundene dine. Men de tilbyr langt mer enn bare å dra et plastkort.
De fungerer som din økonomiske concierge, legger til rette for smidige transaksjoner, beskytter data og gir verdifull innsikt i virksomheten din.