Key Takeaways
Problemer med betalingsprosessen: En problematisk betalingsprosess fører til at kunder forlater handlekurven, noe som skaper frustrasjon for kunder som var klare til å fullføre kjøpet.
Frustrasjon over et sprang i troen: At kunder forlater handlekurven, skyldes ikke manglende interesse; kundene hadde allerede bestemt seg, men ble hindret av tekniske problemer.
Tekniske problemer koster dyrt: Feil i betalingsprosessen kan føre til tapte salg og få betydelig innvirkning på resultatet.
Tapte handlekurver på grunn av en ustabil betalingsprosess er en bitter pille å svelge. Kundene dine tok allerede spranget, så det handler ikke om dem.
Hele 28 % av dem er allerede bekymret for å gi nettbutikker kredittkortopplysningene sine. Så selv en liten feil kan svært enkelt få alarmklokkene til å ringe og få dem til å forlate handlekurvene sine, for aldri å bli sett igjen.
Dette er bare én av de mange grunnene til at det er avgjørende å ha en betalingsformidler med godt omdømme.
I dette innlegget skal vi gå gjennom det grunnleggende om betalingsformidlere, hvordan de fungerer, og hvordan du velger en som holder kundenes tillit – og salget – strømmende inn.
Hva er egentlig en betalingsformidler?
En betalingsformidler er en tjeneste som hjelper virksomheter med å ta imot og behandle elektroniske betalinger.
Den fungerer som et bindeledd og overfører betalingsinformasjon på en sikker måte mellom forhandlerens og kundens banker for å gjennomføre transaksjonen effektivt.
Detaljhandelsbedrifter, inkludert netthandel, er avhengige av disse systemene for å legge til rette for, autorisere og sikre elektroniske betalinger – enten de skjer ansikt til ansikt, digitalt eller via mobil.
De håndterer ulike betalingsmetoder, inkludert kredittkort, debetkort og digitale lommebøker.
📚 Videre lesning:
Les mer om hvordan betalingsbehandling fungerer generelt, og for betalinger i netthandel.
Oppklaring av forvirringen: betalingsformidlere kontra betalingsgatewayer
Betalingsformidlere og betalingsgatewayer arbeider sammen for å gjøre digitale transaksjoner trygge og sikre for deg som forhandler og for kundene dine. De kan ikke brukes om hverandre.
Ettersom leverandører som Stripe og PayPal kan fungere både som betalingsgateway og betalingsformidler, kan ting likevel virke litt kompliserte for den gjennomsnittlige netthandelsansvarlige og bedriftseieren.
For å hjelpe deg med å unngå forvirring skal vi se nærmere på hvordan de er forskjellige:
| Betalingsgateway | Betalingsformidler | |
|---|---|---|
| Hovedfunksjon | BetalingsgatewayKrypterer og overfører kundenes sensitive betalingsinformasjon på en sikker måte. | BetalingsformidlerLegger til rette for overføring av betaling fra kundens bankkonto til selgerens bankkonto. |
| Tilleggsfunksjoner | BetalingsgatewayTilbyr flere betalingstyper (f.eks. BNPL, digitale lommebøker, mobilbetalinger, kryptovaluta). | BetalingsformidlerHåndterer tilbakeføringer, sikrer overholdelse av bankforskrifter og oppdager svindel. |
| Avhengighet | BetalingsgatewayKrever en betalingsformidler for å fullføre transaksjonen. | BetalingsformidlerKan fungere selvstendig, men er ofte integrert med en betalingsgateway for økt sikkerhet og bekvemmelighet. |
| Kundeinteraksjon | BetalingsgatewayKundene bruker den under betalingsprosessen. | BetalingsformidlerKundene har ingen direkte kontakt med betalingsformidleren. |
| Viktige involverte aktører | BetalingsgatewayBedrift, kunde, betalingsformidler | BetalingsformidlerBedrift, kundens bank, selgerens bank |
For å oppsummere: Betalingsgatewayer verifiserer og sikrer kundens debet- eller kredittkortinformasjon, og sender den deretter videre til betalingsformidleren for å legge til rette for transaksjonsflyten og overføre betalingene trygt til kontoen din.
📑 Anbefalt lesing:
Det finnes mange måter å kryptere betalingsinformasjon på. Jo sikrere, desto bedre. Se våre beste anbefalinger for leverandører av betalingsgatewayer her.
Hvordan fungerer betalingsformidlere?
Jeg har gitt deg en rask gjennomgang av hvordan betalingsformidlere fungerer, men i denne delen skal vi gå mer i dybden.
Betalingsøkosystemet er enkelt. Det blir bare forvirrende hvis du ikke kjenner til de viktigste involverte aktørene.
Før vi går inn på prosessen, er dette de ulike enhetene som er involvert i godkjenning, behandling og avregning av betalinger:
- Kortinnehaver: Kunden din som starter transaksjonen
- Selger: Du, selgeren, som mottar betalingen
- Betalingsgateway: Teknologien som overfører betalingsinformasjon sikkert fra kunden til betalingsformidleren
- Betalingsformidler: Enheten som håndterer transaksjonsdata mellom selgeren og finansinstitusjonene
- Innløsende bank: Selgerens bank som behandler kredittkortbetalinger på vegne av selgeren
- Utstedende bank: Banken som utstedte kundens kredittkort og godkjenner eller avslår transaksjoner
- Kortnettverk: Kortselskaper som legger til rette for kommunikasjon mellom utstedende og innløsende banker
Husk dem, for du vil se hvordan de samhandler nedenfor.
Trinnvis betalingsflyt
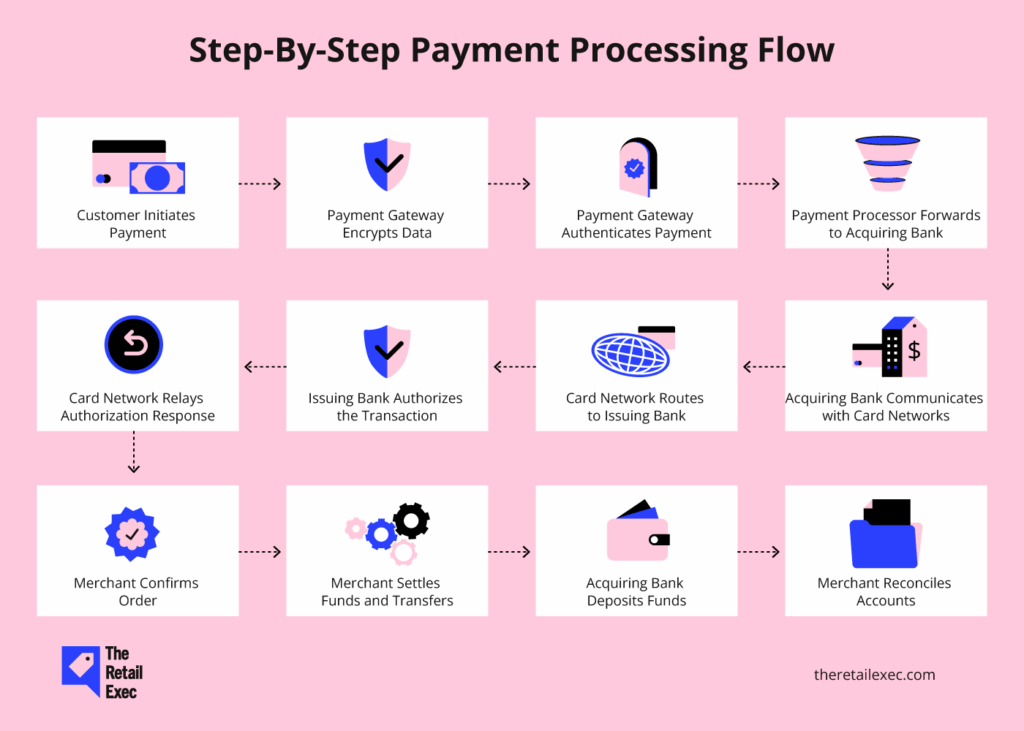
Før banken krediterer pengene på kontoen din etter et vellykket kjøp, flyttes de rundt i bakgrunnen.
Slik fungerer det:
- Kunden igangsetter betalingen. Kunden velger betalingsmetode og skriver inn opplysninger (f.eks. kortnummer og CVV) på betalingssiden din. Hvis du eier en fysisk butikk, kan kunden også dra eller tæppe kortet sitt i butikken.
- Betalingsgatewayen krypterer og overfører data. Betalingsgatewayen din samler inn og krypterer kortinformasjon og videresender den til betalingsformidleren eller direkte til innløserbanken hvis den også fungerer som betalingsformidler.
- Betalingsgatewayen autentiserer betalingen. Hvis kortet og/eller den utstedende banken er registrert i 3D Secure, ber betalingsgatewayen kortholderen om ytterligere verifisering. Dette kan innebære at kunden må oppgi et passord, en engangskode eller bruke biometrisk autentisering
- Betalingsformidleren videresender til innløserbanken. Betalingsformidleren din kontrollerer transaksjonen for tegn på svindel før opplysningene videresendes til innløserbanken – banken din.
- Du kan samarbeide med én eller flere leverandører for å øke betalingsfleksibiliteten, godkjenningsraten og den geografiske dekningen. I gjennomsnitt bruker forhandlere 4 ulike betalingsformidlere for å støtte betalinger i netthandel.
- Innløserbanken kommuniserer med kortnettverkene. Banken din verifiserer transaksjonen og sender den til kortnettverkene (f.eks. Visa og Mastercard) for videre validering.
- Kortnettverket videresender til den utstedende banken. Kortnettverket videresender transaksjonen til den utstedende banken – kundens bank. Sistnevnte kontrollerer kontostatus og tilgjengelige midler og gjennomfører ytterligere svindelkontroller.
- Den utstedende banken godkjenner transaksjonen. Basert på kontostatus og risikovurdering kan den utstedende banken godkjenne eller avslå transaksjonen.
- Kortnettverket videresender godkjenningssvaret. Dette godkjenningssvaret (godkjent eller avslått) går tilbake gjennom kortnettverket, innløserbanken, betalingsformidleren og gatewayen til systemet ditt.
- Forhandleren bekrefter bestillingen. Hvis den er godkjent, sender systemet ditt kunden til en bekreftelsesside. Kunden mottar en bekreftelses-e-post med bestillingsdetaljer, kvittering og sporingsinformasjon hvis det er aktuelt.
- Forhandleren gjør opp og overfører midlene. Du, som forhandler, godkjenner og sender transaksjonene samlet til innløserbanken.
- Oppstartsbedrifter og små virksomheter kan velge mindre hyppige utbetalinger (dvs. daglig eller ukentlig) for å redusere transaksjonsgebyrene. Større virksomheter kan forhandle seg frem til hyppigere utbetalinger (dvs. flere ganger om dagen) og lavere behandlingsgebyrer på grunn av høyere transaksjonsvolum.
- Innløserbanken setter inn betalingen. Banken din ber om midlene fra den utstedende banken via kortnettverket og setter dem inn på forhandlerkontoen din. Standardoppgjør tar 1 til 3 virkedager, men det kan være mulig å velge raskere alternativer.
- Forhandleren avstemmer bankkontoene. Til slutt avstemmer du postene dine for å sikre at nettbaserte transaksjoner samsvarer med kontoutskriftene dine. Betalingsformidlere som Stax Pay og Stripe kan generere avstemmingsrapporter for deg, eller du kan bruke avanserte verktøy for betalingsavstemming.
Hele betalingsprosessen kan virke som et stort og innviklet nettverk, men den er faktisk ferdig på sekunder.
Jo mer robust oppsettet ditt er, desto raskere går transaksjonene. Å minimere nedetid og unngå feil avhenger av de riktige betalingspartnerne og verktøyene.
Have an account? Log In
Kostnader ved betalingsbehandling
Nå som du vet hvordan betalingsbehandling fungerer i bakgrunnen, kan vi se nærmere på det mange forhandlere, både på nett og i fysiske butikker, kaller det «nødvendige onde».
Betalingsbehandling medfører gebyrer, et problem som fortsatt overrasker mange forhandlere, særlig nettbaserte selgere, selv om de vet at dette er en del av kostnadene ved å drive virksomhet.
Hvis du vet hvilke gebyrer dette er, blir det enklere å finne ut hva som kan bestrides, og hva som er rimelig.
Kostnader ved betalingsbehandling kan deles inn i tre kategorier: interchange-gebyrer, vurderingsgebyrer og gebyrer for transaksjonsbehandling.
La oss se nærmere på hver av dem.
1. Interchangegebyrer
Interchangegebyrer går tilbake til den utstedende banken. Finansinstitusjoner tar en risiko når de utsteder et kreditt- eller debetkort til en kunde.
Hver gang denne kunden foretar et kjøp, tar banken en risiko fordi den ikke vet om personen kommer til å betale tilbake beløpet.
Ved å belaste forhandlere som godtar disse betalingsmåtene kan de bedre redusere denne risikoen.
Det er vanskelig å fastslå den faktiske kostnaden for interchangegebyrer fordi kredittkortnettverkene er ansvarlige for å fastsette dem; de oppdaterer satsene to ganger i året.
Men her er et godt utgangspunkt ifølge Forbes:
| Kortnettverk | Kredittkort | Debetkort |
|---|---|---|
| KortnettverkMastercard | Kredittkort 1.5% til 2.6% | Debetkort0.05% |
| KortnettverkVisa | Kredittkort 1.4% til 2.5% | Debetkort0.05% |
| KortnettverkAmerican Express | Kredittkort 2.3% til 3.5% | Debetkort0.05% |
| KortnettverkDiscover | Kredittkort 1.55% til 2.5% | Debetkort0.05% |
Satsene avhenger av faktorer som salgstype, korttype, kortinnehaverens status, transaksjonsbeløp og geografisk plassering.
For eksempel: netthandelsgebyrer er høyere fordi det er større risiko for svindel ved transaksjoner uten fysisk kort enn ved betalinger i butikk. Ved å velge riktig kredittkortbehandlingsselskap kan du bidra til å minimere disse gebyrene og svindelrisikoen.
Debetkortgebyrer er vanligvis lavere enn kredittkortgebyrer fordi debetkort gir tilgang til kortinnehaverens eksisterende midler, noe som gjør tilbakebetalinger enklere.
Ved å kjenne til disse forskjellene kan du bedre forutse og håndtere interchangegebyrer.
2. Vurderingsgebyrer
Vurderingsgebyrer, også kalt kredittkortforeningsgebyrer (eller ganske enkelt foreningsgebyrer), dekker kostnadene ved å bruke kredittkortnettverk. De støtter nettverksinfrastrukturen som muliggjør kortbetalinger.
I gjennomsnitt kan foreningsgebyrer variere fra 0.1% til 0.15%.
Se på disse gebyrene som en nødvendig del av behandlingen av elektroniske transaksjoner. Du kan alltid innarbeide dem i prisstrategien for produktene dine for å opprettholde lønnsomheten.
3. Gebyrer for transaksjonsbehandling
Behandlingsgebyrer er det eneste beløpet som går til betalingsbehandleren din for programvaren og tjenesten den leverer.
Dette betyr at tilleggstjenester kan påvirke forskjellen i behandlingsmargin mellom leverandørene.
Forvent at hver leverandør har sin egen gebyrstruktur og betalingsordning. Som oftest kan du enten betale et fast gebyr eller et prosentbasert gebyr, og kostnaden kan vises etter hver transaksjon eller som et månedlig tjenestegebyr.
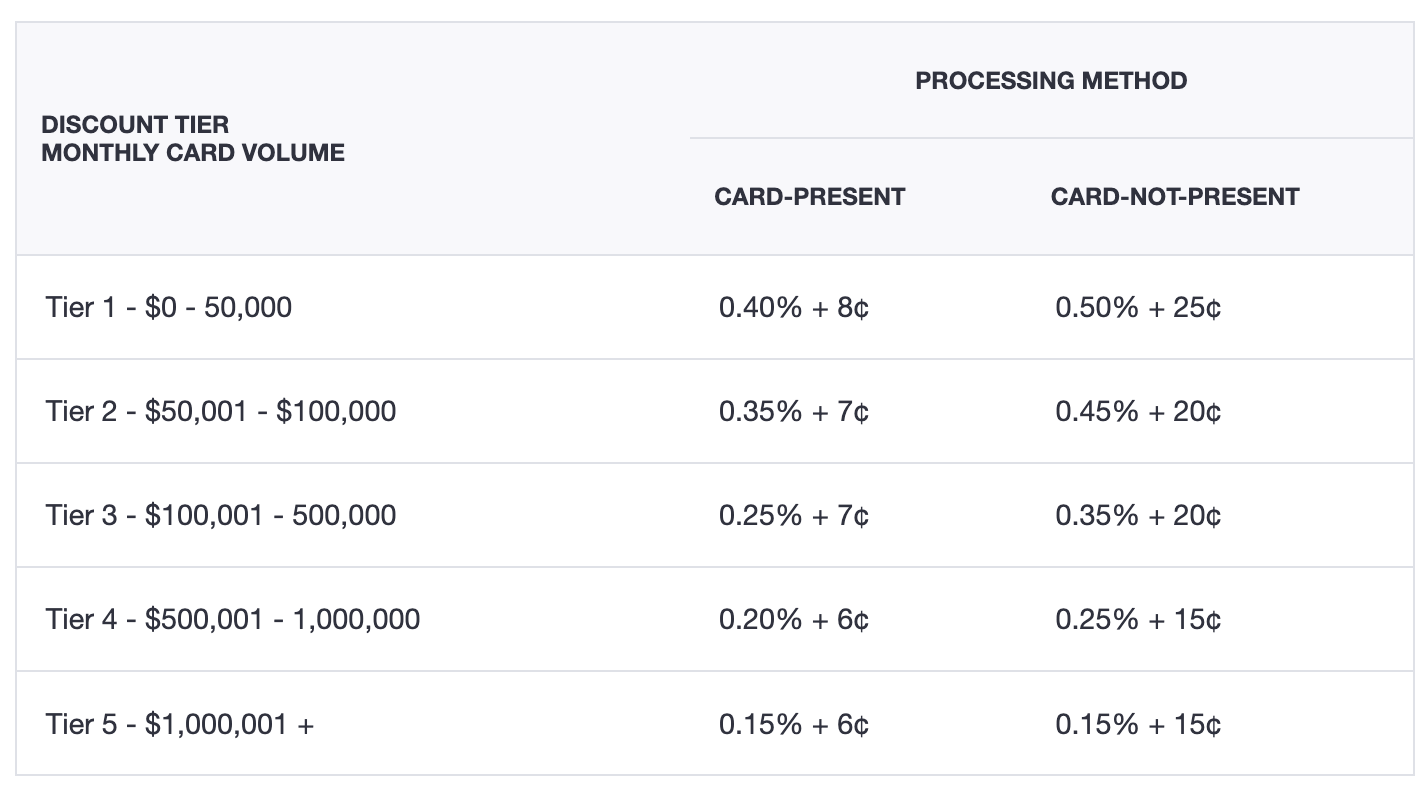
For å se hvordan dette ser ut i praksis, kan vi se på Helcim s behandlingsgebyr, som inkluderer en prosentsats og et gebyr per transaksjon.
Dette kan bli kostbart for mange netthandelsbedrifter, så plattformen har fastsatt rabatterte satser basert på kortbehandlingsvolumet ditt, slik:
Deretter har vi Stax Pay, som er en av de fremste tjenestene som tilbyr abonnementsbasert betalingsbehandling uten påslag.
Dette kan være et bedre alternativ for bedrifter med høyt transaksjonsvolum, siden de ikke blir belastet med et stort gebyr på slutten av måneden.
Uansett hvilken betalingsbehandler eller prisstruktur du har, er behandlingsgebyrer den eneste typen transaksjonsgebyr du kan bestride eller forhandle om. Benytt deg av det.
Våre favorittbetalingsbehandlere
Du har kanskje lagt merke til at jeg nevner mange betalingsbehandlere i dette innlegget. Vi gjennomførte grundige tester og en gjennomgangsprosess av disse systemene for å sikre at de var oppgaven verdig.
Her er en komplett liste som hjelper deg med å finne den beste betalingspartneren for virksomheten din:
Slik velger du en betalingsformidler
Den beste betalingsformidleren for virksomheten din kan hjelpe deg med å gi kundene en smidig betalingsopplevelse.
Her er noen tips som hjelper deg med å finne den riktige leverandøren for å optimalisere betalingsbehandlingen for netthandel.
Vurder virksomhetens og kundenes behov
Betalingsløsningen din må imøtekomme kundenes preferanser samtidig som den oppfyller virksomhetens behov for å redusere friksjon i kassen.
Hent ut og analyser historiske salgsdata fra rapporteringsverktøyene på netthandelsplattformen din, slik at du kan notere perioder med høyest salg, transaksjonsstørrelser og de mest brukte betalingsløsningene.
Ved å forstå disse preferansene kan du velge en betalingsformidler som dekker de nåværende behovene dine, samtidig som den legger til rette for fremtidig vekst.
Ellers kan du oppleve treghet eller til og med nedetid i perioder med mye trafikk.
Vurder kostnadene ved betalingsbehandling
Vi har snakket om de ulike gebyrene knyttet til betaling: formidlingsgebyrer, kortnettverksgebyrer og gebyrer for transaksjonsbehandling.
Men andre ekstragebyrer kan også hope seg opp – noe forhandlere kaller «gebyrøkning».
Maurice Griefer, CPP og CRO i Maverick Payments, beskriver de skjulte gebyrene du kan unngå eller forhandle om:
- Manglende PCI-samsvar: Betalingsformidlere kan kreve opptil 125 USD per måned
- Ikke-EMV: Opptil 0,75 % på ikke-EMV-transaksjoner, i tillegg til gebyrer
- Månedlige gebyrer: Kan unngås med daglig fakturering eller samlefakturering
- Månedlig minimum: Belastes hvis du ikke når det minste behandlingsbeløpet
- Utbetaling neste dag: Ekstra kostnad for fremskyndede utbetalingstjenester
- Justering for besparelser på formidlingsgebyrer: Gebyr for automatiserte besparelser på formidlingsgebyrer
Forstå prisstrukturen utover de innledende oppsettskostnadene. Lag deretter en liste over alternativene dine og sammenlign dem.
Mine frustrasjoner med tidligere kredittkortbehandlere var at det alltid virket som om de blandet og matchet ulike avtaler bare for å få min til å se bra ut.
Én ting jeg virkelig satte pris på ved å samarbeide med Payment Depot, var at de virkelig hadde gjort denne prosessen svært enkel å forstå når det gjaldt hva jeg betalte og hvordan jeg skulle sette opp alt.
Jeg hadde alltid mimistanke om at jeg betalte litt for mye for kredittkortbehandling.
Det var virkelig interessant å se at de (Payment Depot) kunne sammenligne de gamle kontoutskriftene mine og tydelig vise meg på forhånd hvor mye penger jeg kom til å spare ved å bytte.
Utforsk integrasjonsmulighetene
Velg leverandører med API-er og programtillegg for å effektivisere integrasjonen med de eksisterende forretningsverktøyene dine, for eksempel en e-handelsplattform, et CRM-verktøy, et regnskapsprogram og et POS-system.
Alternativt kan du sjekke om de eksisterende verktøyene dine allerede har innebygde tjenester for betalingsbehandling, eller utforske rimelige løsninger for kredittkortbehandling som integreres sømløst med det nåværende oppsettet ditt.
For eksempel er Quickbooks kjent for regnskapsfunksjonene sine, men tilbyr også løsninger for betaling på nett.
E-handelsplattformen Shopify har også egne verktøy: Shopify Payments for netthandel og Shopify POS for dem som driver nettbutikker og fysiske butikker.
For virksomheten min viste Shopify Payments seg å passe best, siden løsningen tilbød sømløs integrasjon med det eksisterende oppsettet vårt og eliminerte behovet for en tredjepartsbehandler.
Prioriter sikkerhet og samsvar
Invester i en betalingsbehandler med robuste tiltak mot svindel, som ende-til-ende-kryptering (E2EE) og tokenisering.
Disse funksjonene beskytter kundens betalingsinformasjon (f.eks. kortopplysninger) mot datainnbrudd. Beskyttelsen går begge veier.
For din egen sikkerhets skyld bør du vurdere betalingsbehandlerens PCI-samsvar, SSL-sertifisering og 3DS-registrering. Andre autentiseringsfunksjoner du bør se etter, er biometrisk gjenkjenning og flerfaktorautentisering (MFA).
En leverandør med effektiv håndtering av tilbakeføringer bidrar også til å redusere tvister og økonomiske tap.
For eksempel tilbyr Square profesjonell hjelp med tvistesaker, tar seg av kommunikasjonen med banken og holder deg oppdatert om aktive saker.
More Articles
Kontroller supportdekningen
Nedetid kan bety tapte salg i netthandelen.
Velg en betalingsformidler som er kjent for pålitelig kundestøtte, tilgjengelighet døgnet rundt og korte responstider og løsningstider.
Se etter SLA-klausuler som garanterer leverandørens systemoppetid. Du bør også sjekke anmeldelser fra andre netthandelsbedrifter, som du finner på selve nettstedet og på nettsteder som G2.
Vi leste anmeldelsene til andre netthandelseksperter for å lære om erfaringene deres før vi valgte leverandøren Stripe.
Vi snakket også med salgsrepresentantene for å få en bedre forståelse av tilbudet deres og stilte eventuelle spørsmål vi hadde.
Ta hensyn til virksomhetsspesifikke krav
Tjenesteleverandører tilbyr ikke det samme utvalget av løsninger for betalingsbehandling i netthandelen.
For eksempel støtter Helcim automatisk forholdsmessig beregning av gjentakende betalinger for abonnementsbasert netthandel. Men de gjentakende abonnementene til Clover er begrenset til standardbeløpene og -frekvensene.
Hopscotch spesialiserer seg derimot på å samarbeide med fakturabaserte virksomheter, for eksempel B2B-netthandel og abonnementstjenester.
I tillegg til å finne en plattforms ekspertise bør den også ha ekstra funksjoner som passer til driften din, for eksempel:
- Maskinvare for salgssted (f.eks. kortleser, betalingsterminal og kvitteringsskriver) hvis du også tar imot kortbetalinger i den fysiske butikken din
- Flervalutaalternativer hvis du betjener internasjonale kunder eller behandler betalinger på nett og fysisk i ulike valutaer
- Mobil betalingsbehandling for å tilby en smidig utsjekking for kunder som bruker smarttelefoner og nettbrett
Jeg brukte et sammenligningsverktøy for å analysere ulike leverandører og valgte til slutt basert på en kostnads-nytte-analyse og samsvar med virksomhetsmålene mine.
Noen betalingsformidlere tilbyr gratis prøveperioder, som FreshBooks. Vurder å teste dem for å vurdere ytelsen og egnetheten før du tar en endelig beslutning.
Avsluttende tanker
Betalingsbehandling tar bare noen få sekunder. Men du og jeg vet begge at disse korte øyeblikkene kan avgjøre om transaksjonen lykkes – og hvordan kontantstrømmen din blir.
Du trenger riktig betalingsformidler for å sikre kundebetalingene dine og håndtere hver transaksjon uten problemer.
Bruk tipsene i dette innlegget for å velge betalingsformidleren som sørger for at kontantstrømmen din flyter jevnt.
Trenger du hjelp til å forstå mer om kredittkortrelaterte prosesser? Finn ut av det med disse nyttige ressursene:
- Slik godkjenner du bruk av kredittkort: En veiledning i 7 trinn for netthandel
- Slik konfigurerer du kredittkortgodkjenning for virksomheten din: Beste praksis
- Godkjenning kontra autentisering av kredittkort: Hva er forskjellen?
Hvis du vil ha flere tips og de nyeste innsiktene om hvordan du kan gi netthandelsvirksomheten din et konkurransefortrinn, abonner på nyhetsbrevet fra The Retail Exec i dag.
Vanlige spørsmål om betalingsformidlere
Hvilke sikkerhetstiltak bør jeg se etter hos en betalingsformidler?
Sikkerhetstiltakene til en betalingsformidler bør beskytte virksomheten og kundene dine. Dette kan omfatte:
- Overholdelse: PCI-DSS er en sikkerhetsstandard som gjelder over hele verden. For Storbritannia og EU-land er PSD2 (direktivet om betalingstjenester) et annet regulatorisk krav.
- Funksjoner: Tiltak for svindeloppdagelse, kryptering, tokenisering og autentisering, som 3D-sikkerhet. Følg med på lovende ny teknologi som biometrisk verifisering og maskinlæring.
Du bør holde programvaren for betalingsbehandling oppdatert for å sikre at den har de nyeste sikkerhetsfunksjonene.
Hvordan kan jeg integrere en betalingsformidler med den eksisterende e-handelsplattformen min?
De fleste e-handelsplattformer, som Shopify, BigCommerce og WooCommerce, kan enkelt integreres med de ledende betalingsformidlerne på markedet.
Prosessen er enkel.
Gå til appmarkedsplassen på plattformen. Søk etter den valgte betalingsformidleren, og klikk deretter på installer. I noen tilfeller må du kanskje godkjenne bruken gjennom administrasjonssiden din.
Hvis plattformen din ikke har en innebygd integrasjon med den valgte populære betalingsformidleren, kan du bruke mellomvare- eller tilkoblingstjenester som Zapier, eller finne plattformens API-legitimasjon for å opprette en tilpasset integrasjon.
Hvilke vanlige utfordringer møter virksomheter med betalingsformidlere?
E-handelsmerker rapporterer ofte at de støter på uventede gebyrer eller endringer i gebyrstrukturen. Merker som Southwestern Rugs og Irresistible Me har rapportert at de har opplevd dette.
Hvis du ikke gjør undersøkelser på forhånd og ender opp med programvare for betalingsbehandling som ikke strekker til, kan du oppleve dårlig kundestøtte, forsinkelser i overføring av midler og kontosperringer (eller i verste fall at kontoer stenges).
Ifølge Kristin Uptain, markedssjef hos Redde Payments, kan sistnevnte skyldes plattformer som tilbyr «øyeblikkelig kontogodkjenning». Hun forklarte:
«Selv om rask oppstart høres tiltalende ut, betyr det ofte at forhandlere begynner å behandle betalinger gjennom en «forhåndsgodkjent» konto som senere gjennomgår kredittvurdering. Dette kan føre til plutselige kontostenginger og tilbakeholdte midler, med liten eller ingen støtte for å løse problemet.»
For å unngå denne store hodepinen bør du velge en betalingsformidler som er åpen om godkjenningsprosessen sin og godkjenner kontoer fullt ut på forhånd.
Hvordan håndterer betalingsformidlere tilbakeføringer og tvister?
Betalingsformidlere kontrollerer transaksjonsdetaljene, varsler forhandlere slik at de kan sende inn dokumentasjon som beviser transaksjonens gyldighet, og håndterer kommunikasjonen mellom bankene.
Selv om det fortsatt kan ta tid å komme frem til en løsning, bidrar betalingsformidlere til å redusere de tidkrevende delene.