

De beste løsningene for grensekryssende betalinger hjelper forhandlere med å motta, konvertere, oppbevare og sende penger på tvers av land og valutaer. De kan støtte betalinger i nettbutikken, betalinger til leverandører, inntekter fra markedsplasser og utbetalinger, men gebyrer, valutakurser, leveringstider og valutastøtte varierer. Denne veiledningen sammenligner alternativene basert på funksjoner og hvor godt de passer inn i driften din, slik at du kan velge en løsning som passer til salgskanalene, leverandørbehovene og arbeidsflytene i økonomiavdelingen.
Hvorfor du kan stole på våre programvareanbefalinger
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Teamet vårt har testet og anmeldt programvare siden 2012. Vi er selv ledere i detaljhandelen, så vi vet hvor vanskelig og hvor viktig det er å velge riktig programvare.
I denne guiden har vi vurdert verktøyene gjennom praktisk testing og uavhengig research og gitt dem poeng ut fra våre utvelgelseskriterier.
Anmeldelsene våre bygger på vår uavhengige vurdering, ikke på salgsargumenter.
Sammenligningstabell: løsninger for grensekryssende betalinger
Sammenlign priser og spesifikasjoner side om side for løsningene for grensekryssende betalinger som kom med på kortlisten min.
Score legend (out of 5)
- Excellent4.5–5
- Good4–4.4
- Average3–3.9
- Below average2–2.9
- Poor1–1.9
Sorted by: Default
| Tool | Starting Price | Website | |||||||
|---|---|---|---|---|---|---|---|---|---|
Best for å koble utsjekking til leverandørutbetalinger | 3.3 out of 5 | 3 | 4 | 4 | 3 | 3 | 3 | $29/måned Gratisabonnement + gratis demo tilgjengelig | Website |
Best for å samle global betaling i kassen og utbetalinger | 3.7 out of 5 | 2 | 4 | 4 | 4 | 4 | 4 | $0.13 + gebyr for betalingsmetode Ikke tilgjengelig | Website |
Best for å samle inntekter fra markedsplasser | 3.3 out of 5 | 3 | 3 | 4 | 4 | 3 | 3 | Pris oppgis på forespørsel Ikke tilgjengelig | Website |
Best for arbeidsflyter for leverandørgjeld som er synkronisert med regnskap | 3.5 out of 5 | 3 | 4 | 4 | 3 | 4 | 3 | $24.99/måned Gratisabonnement + 30 dagers gratis prøveperiode + gratis demo tilgjengelig | Website |
Best for masseutbetalinger på markedsplasser med lommebøker | 3.5 out of 5 | 3 | 4 | 4 | 3 | 3 | 4 | $2,399/år Gratis prøveperiode + gratis demonstrasjon tilgjengelig | Website |
Best for markedsplassmidler og utbetalinger til selgere | 3.7 out of 5 | 3 | 4 | 5 | 4 | 3 | 3 | Pris oppgis på forespørsel Ikke tilgjengelig | Website |
Best for leverandørfinansiering og valutasikring | 3.5 out of 5 | 2 | 4 | 4 | 4 | 4 | 3 | Pris oppgis på forespørsel Ikke tilgjengelig | Website |
Best for nettsalg og utenlandske leverandører | 3.5 out of 5 | 4 | 3 | 4 | 3 | 3 | 4 | £10/måned Ikke tilgjengelig | Website |
Best for mottak og bruk av flere valutaer | 3.8 out of 5 | 4 | 4 | 4 | 4 | 3 | 4 | Fra 0,23 % per transaksjon Ikke tilgjengelig | Website |
Best for å bygge bro mellom fiat- og stablemyntinfrastruktur | 3.5 out of 5 | 3 | 5 | 4 | 4 | 3 | 2 | Pris oppgis på forespørsel Ikke tilgjengelig | Website |


Anmeldelser av løsninger for grensekryssende betalinger
Nedenfor finner du mine sammendrag av de beste løsningene for grensekryssende betalinger på kortlisten min. Jeg sammenligner gebyrer, funksjoner og bruksområder for hver plattform for å hjelpe deg med å finne den som passer best.
 Best for å koble utsjekking til leverandørutbetalinger
- Gratisabonnement + gratis demo tilgjengelig
- Fra $29/måned
Visit WebsiteCustomer Rating:4.4/5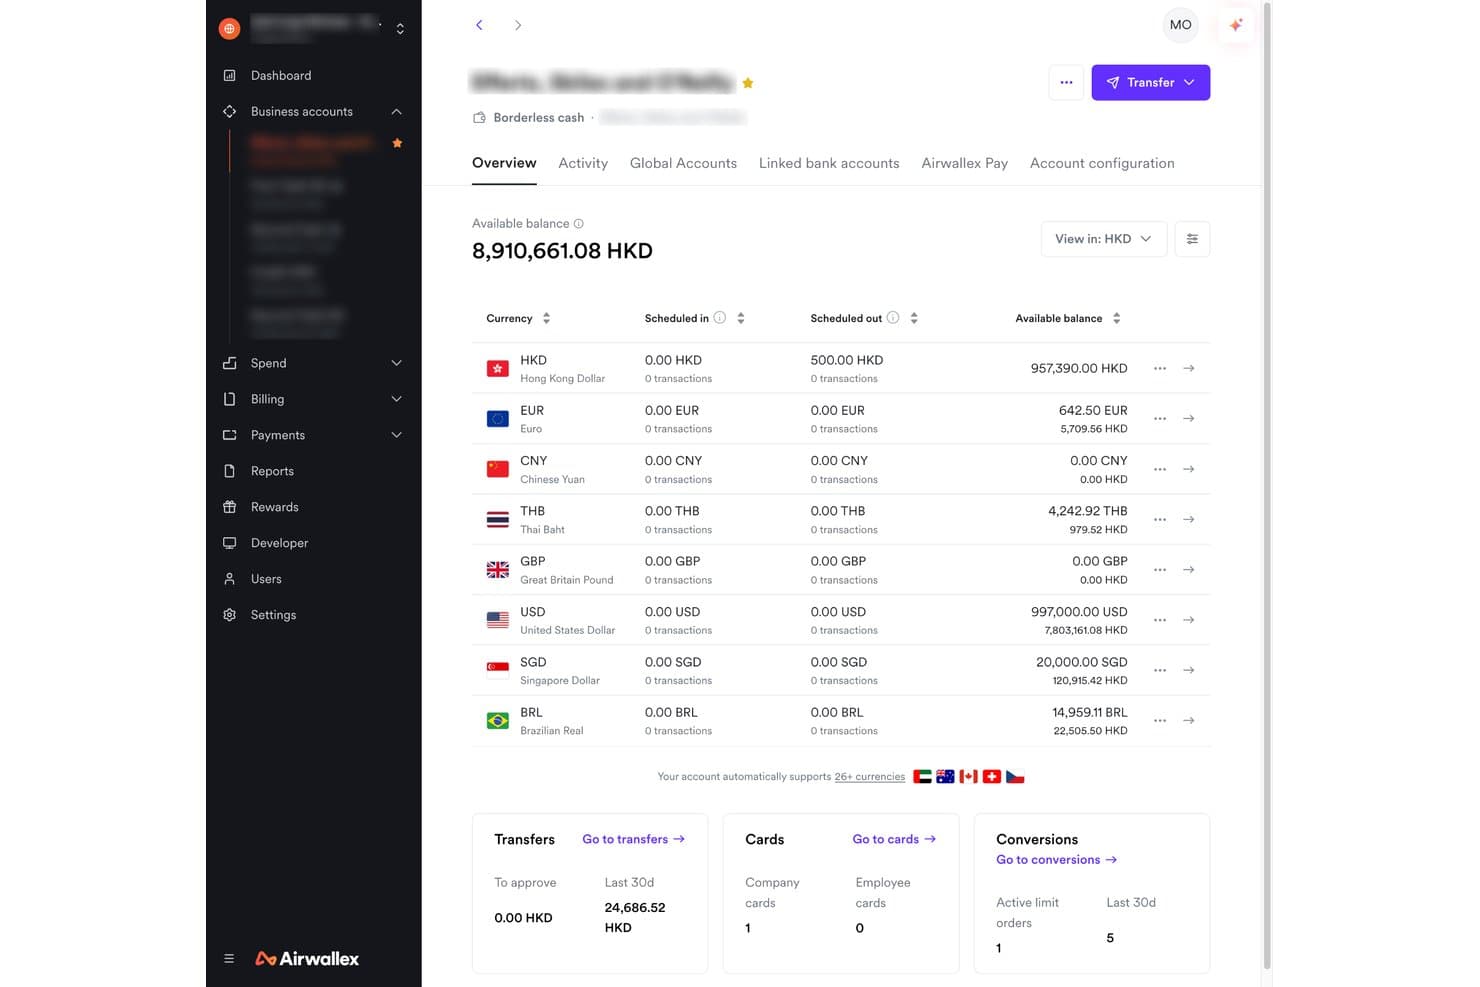
Airwallex viser saldoer i flere valutaer på én grenseløs konto. Airwallex er en plattform for grensekryssende betalingsbehandling som kobler global utsjekking med oppgjør i flere valutaer, støtte for lokale betalingsmetoder i over 180 land og utbetalinger til leverandører i over 200 land og over 90 valutaer.
Hvem passer Airwallex best for?
Airwallex passer for e-handelsbedrifter som trenger å koble global utsjekking med grensekryssende leverandørutbetalinger i over 200 land uten å bytte plattform.
Hvorfor jeg valgte Airwallex
Jeg valgte Airwallex fordi plattformen kobler global utsjekking med oppgjør i flere valutaer og internasjonale leverandørutbetalinger på én plattform. Jeg liker spesielt at kvalifiserte EUR-betalinger kan gjøres opp direkte til en EUR-lommebok, som deretter kan brukes til å finansiere leverandørbetalinger uten en ekstra valutaomregning når utbetalingsvalutaen samsvarer. Utbetalingsnettverket dekker også over 200 land og regioner, mens Batch Transfer API støtter opptil 1 000 overføringer per batch, noe som gjør det enklere å håndtere internasjonale leverandørbetalinger etter en salgssyklus.
Viktige funksjoner i Airwallex
- Lokalisert visning i utsjekkingen: Viser automatisk priser i lokal valuta og tilgjengelige betalingsmetoder basert på kundens geografiske plassering når valutaomregning er aktivert.
- Optimize 360: Bruker smarte nye forsøk, intelligent ruting og logikk tilpasset kortutstederen for å forbedre betalingsgodkjenninger på tvers av markeder.
- Sentinel-svindeloppdagelse: Vurderer signaler fra enhet, identitet, atferd og nettverk i sanntid for å oppdage og blokkere falske transaksjoner.
- Betalingsprogramtillegg for store plattformer: Koble Airwallex Payments til Shopify, WooCommerce, Magento og Salesforce Commerce Cloud gjennom støttede e-handelsintegrasjoner.
Airwallex-integrasjoner
Airwallex integreres med QuickBooks Online, Xero, Oracle NetSuite, Microsoft Dynamics 365 Business Central, Shopify, WooCommerce, BambooHR, Workday og Zapier. Plattformen tilbyr også API-er, SDK-er og webhooks for tilpassede økonomiintegrasjoner.
Pros and Cons
Pros:
- Inntekter fra utsjekkingen kan finansiere leverandørutbetalinger til utlandet
- Batch-API-er oppgir utbetalingsgebyrer og mottakerbeløp
- Batch-webhooks rapporterer behandlings- og finansieringsstatus for utbetalinger
Cons:
- Forespørsler om samsvarsdokumentasjon kan forsinke leverandøroverføringer
- Betalte overføringer kan fortsatt mislykkes under behandlingen i mottakerens bank
Learn more about Airwallex: Best for å samle global betaling i kassen og utbetalinger
- Ikke tilgjengelig
- Fra $0.13 + gebyr for betalingsmetode
Visit WebsiteCustomer Rating:3.8/5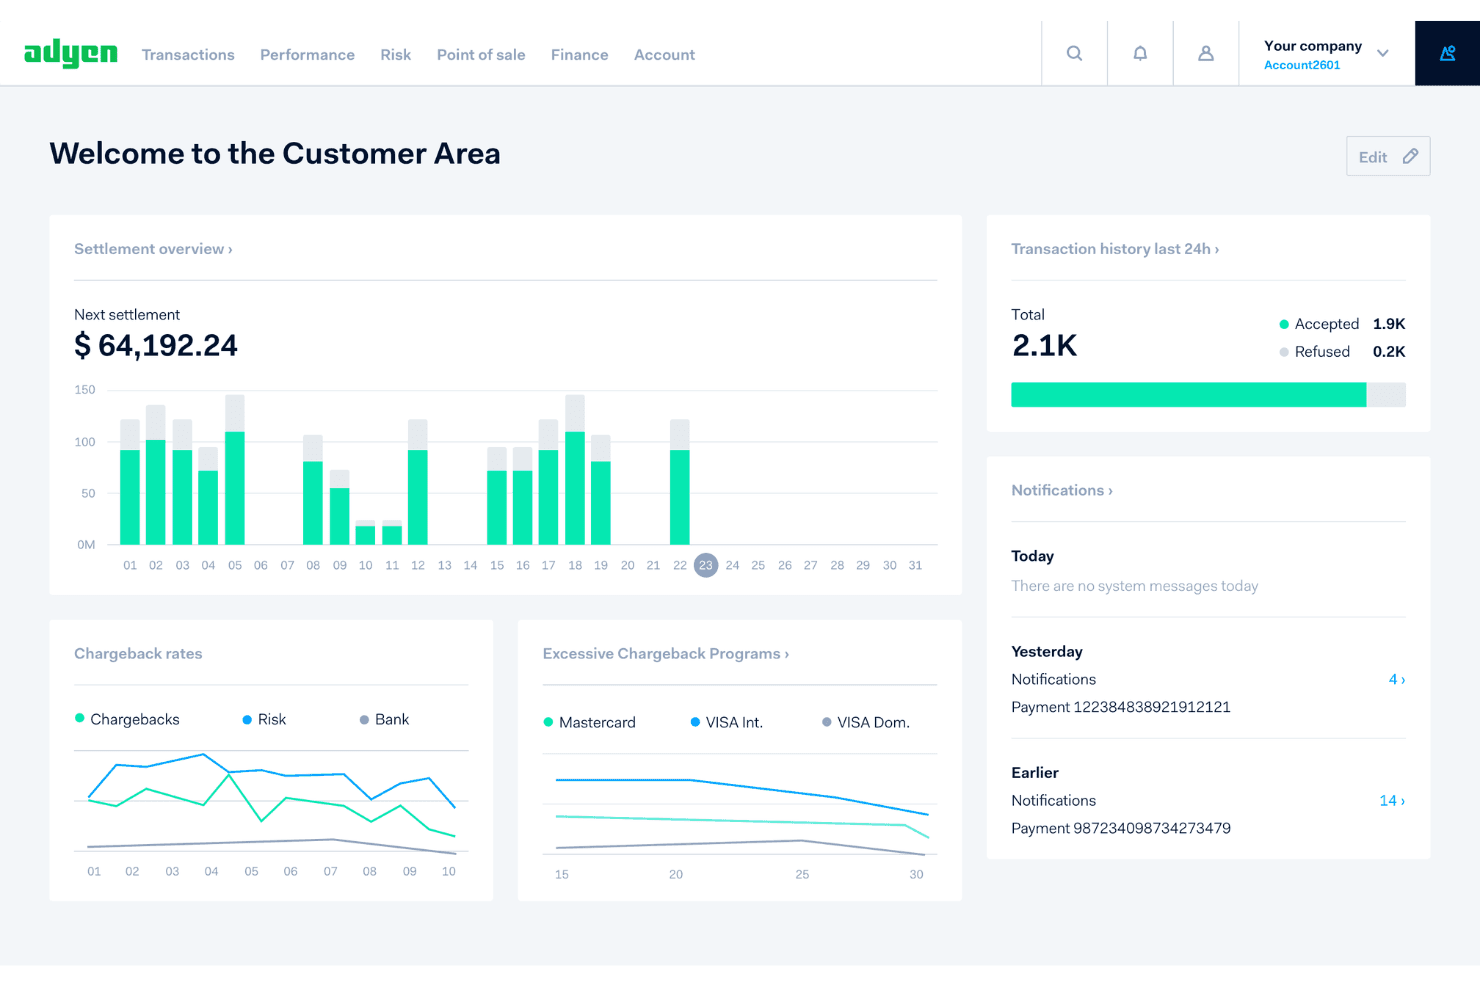
Adyens kontrollpanel gir forhandlere en sanntidsoversikt over betalinger og oppgjør. Adyen er en global betalingsplattform som støtter ende-til-ende-betalingsbehandling, oppgjør i flere valutaer, lokale betalingsnettverk og automatiserte utbetalinger gjennom sin integrerte betalingsinfrastruktur.
Hvem passer Adyen best for?
Adyen passer godt for mellomstore og store netthandelsbedrifter som trenger én plattform for å håndtere betalingsmottak, oppgjør i flere valutaer og automatiserte utbetalinger på tvers av globale markeder.
Hvorfor jeg valgte Adyen
Adyen fortjener plassen på kortlisten min fordi plattformen kombinerer globalt betalingsmottak, oppgjør i flere valutaer og automatiserte utbetalinger. Jeg liker spesielt støtten for lokale betalingsnettverk, inkludert SEPA, Faster Payments og ACH, som gjør at kvalifiserte utbetalinger kan gå gjennom nasjonale avregningsnettverk i stedet for å være avhengige av SWIFT. De konfigurerbare utbetalingsplanene gjør det også mulig for virksomheter å utløse overføringer basert på saldo-terskler, faste beløp eller angitte tidspunkter, noe som gir økonomiteam bedre kontroll over pengeflyten.
Adyens viktigste funksjoner
- Intelligent betalingsruting: Ruter transaksjoner gjennom innløsningsbaner som prioriteres etter konvertering, kostnad eller en balanse mellom begge deler ved hjelp av Adyen Uplift.
- Batchbehandling av betalinger: Send inn flere utbetalingsforespørsler i strukturerte CSV-filer gjennom krypterte SFTP-batchopplastinger.
- Rollebasert tilgangskontroll: Tildel brukerroller som begrenser tilgangen til økonomirapporter, bankkontoer, betalingsdata og plattformoperasjoner i kundeområdet.
- 3D Secure 2-autentisering: Integrer innebygd eller omdirigeringsbasert kortautentisering i kassen for å støtte utstederverifisering og gjeldende autentiseringskrav.
Adyen-integrasjoner
Adyen tilbyr innebygde integrasjoner med Shopify, WooCommerce, BigCommerce, Adobe Commerce, Salesforce Commerce Cloud, Oracle NetSuite, Microsoft Dynamics 365, SAP Commerce, Chargebee og Zuora. Plattformen støtter også tilpassede integrasjoner gjennom API-er, SDK-er og webhooks.
Pros and Cons
Pros:
- Håndterer lokale betalingsmetoder på tvers av markeder
- Gir detaljert sporing av utbetalinger og sporingsdata
- Støtter konfigurerbare utbetalingsplaner og batchoverføringer
Cons:
- Beregninger av gebyrer for valutaveksling avhenger av kontraktsvilkårene
- Ankomsttider og gebyrer for grensekryssende betalinger kan variere
Learn more about Adyen: Best for å samle inntekter fra markedsplasser
- Ikke tilgjengelig
- Pris oppgis på forespørsel
Visit WebsiteCustomer Rating:3.2/5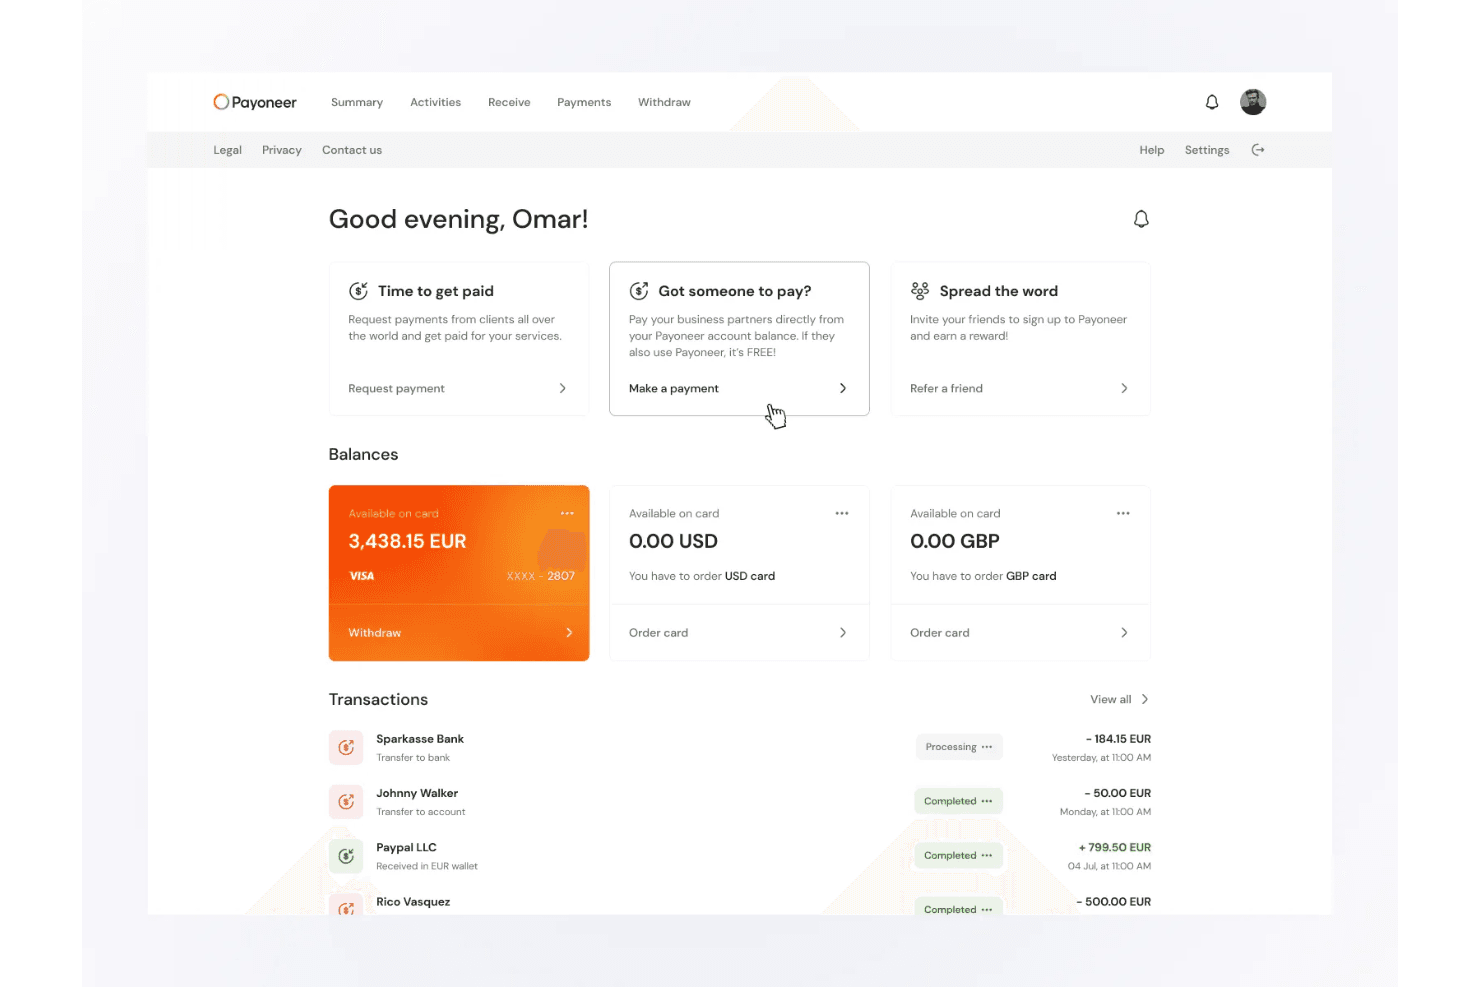
Bankuttak overfører penger direkte til lokale kontoer. Payoneer er en plattform for grensekryssende betalinger som lar bedrifter motta penger fra over 190 land, holde og konvertere saldoer i flere valutaer, sende massebetalinger til leverandører og oppdragstakere og motta utbetalinger fra over 100 globale markedsplasser.
Hvem passer Payoneer best for?
Payoneer passer godt for e-handelselgere og frilansere som mottar utbetalinger fra flere globale markedsplasser og trenger å samle disse inntektene på én konto.
Hvorfor jeg valgte Payoneer
Jeg valgte Payoneer som en av de beste løsningene på grunn av hvor godt den håndterer realiteten ved å selge på flere globale markedsplasser samtidig. Hvis inntektene dine er fordelt mellom Amazon, eBay, Shopee og Upwork, samler Payoneer disse utbetalingene på én konto fra over 100 plattformer. Jeg liker også Smart FX-funksjonen, som lar deg holde saldoer i 10 valutaer og angi ønskede konverteringskurser, slik at du ikke blir tvunget til å konvertere på et ugunstig tidspunkt.
Viktige funksjoner i Payoneer
- Masseutbetaling: Send opptil 500 utbetalingsinstruksjoner i ett API-kall, eller last opp mottakere via CSV, Excel eller XML gjennom administrasjonskonsollen.
- Arbeidsflyter for skatteskjemaer: Samle inn og valider W-8- og W-9-skjemaer, generer kvalifiserte 1099- og 1042-innrapporteringer og send dem direkte til IRS.
- Payoneer Checkout: Ta imot betalinger på nett gjennom en Stripe-drevet betalingsløsning med støtte for kort, digitale lommebøker, kjøp nå og betal senere-alternativer samt lokale betalingsmetoder.
- Bedriftskort: Utsted fysiske og virtuelle Mastercard-kort finansiert fra Payoneer-saldoer, med individuelle forbruksgrenser per kort og sporing av utgifter i sanntid.
Payoneer-integrasjoner
Payoneer tilbyr integrasjoner med QuickBooks, Xero, NetSuite, Zoho Books, Amazon, Walmart, eBay, Upwork og Fiverr, samt e-handelsprogramtillegg for Shopify, WooCommerce, Shopline og Shoplazza. API-et for masseutbetalinger støtter tilpassede integrasjoner for utbetalinger.
Pros and Cons
Pros:
- Utbetalinger fra markedsplasser samles på tvers av plattformer
- Motta og holde flere valutaer
- Massebetalinger dekker utenlandske oppdragstakere
Cons:
- Konverterings- og uttaksgebyrer kan bli betydelige
- Verifiseringskontroller kan forsinke tilgangen til penger
 4Best for arbeidsflyter for leverandørgjeld som er synkronisert med regnskap
Veem
- Gratisabonnement + 30 dagers gratis prøveperiode + gratis demo tilgjengelig
- Fra $24.99/måned
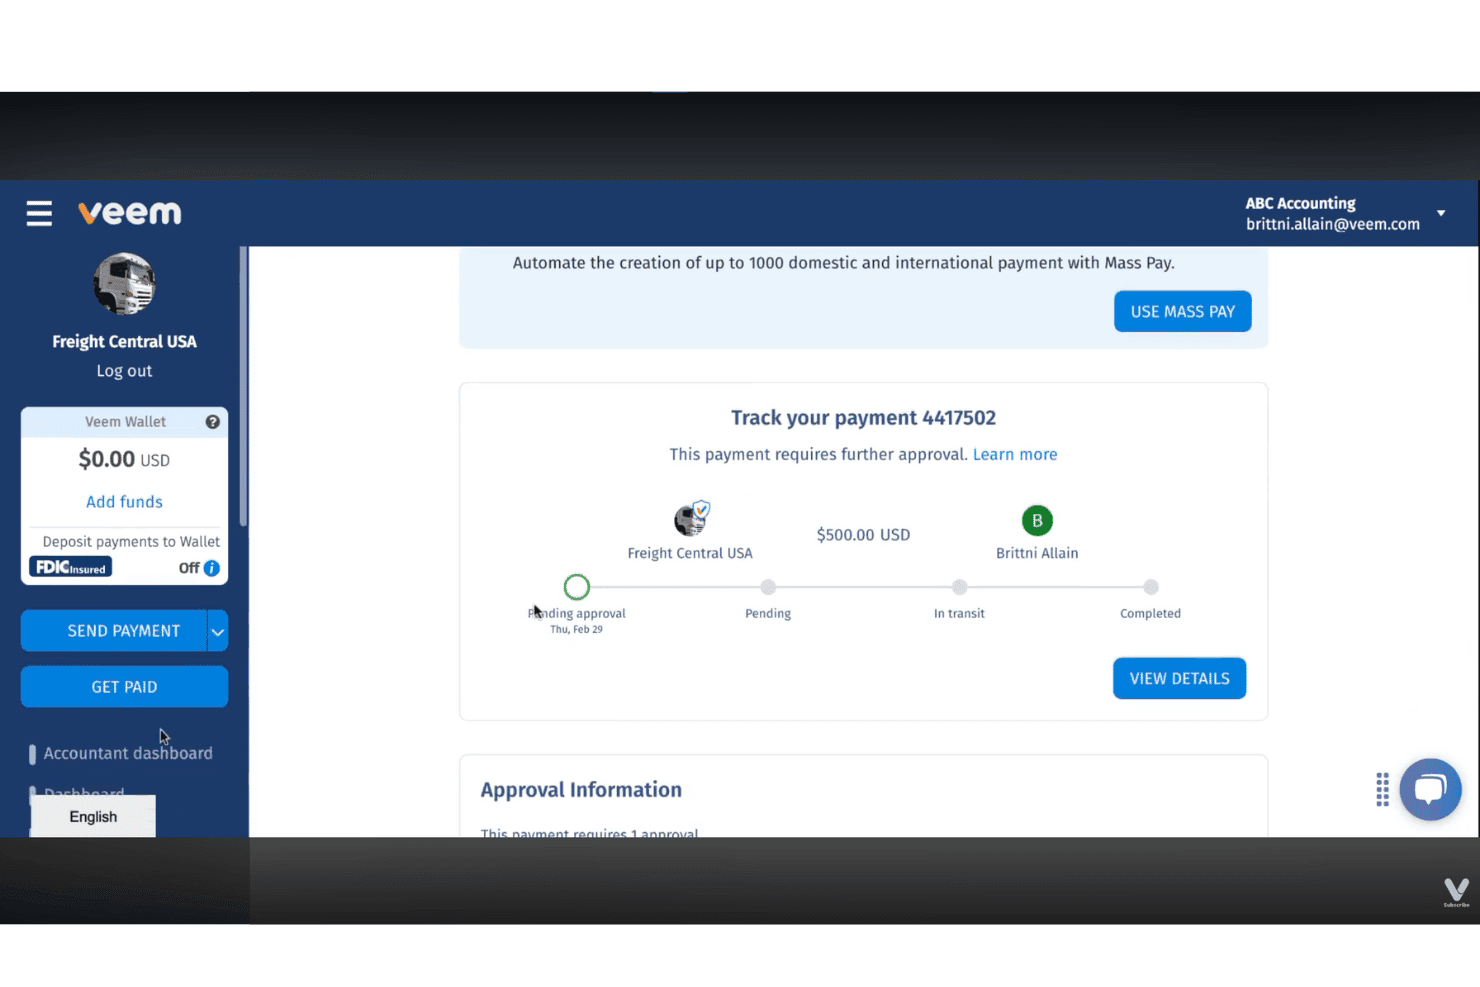
Veem lar brukere spore betalinger og administrere godkjenninger i sanntid. Veem er en plattform for bedriftsbetalinger som brukes til å sende og motta innenlandske og internasjonale transaksjoner, med støtte for lommebok i flere valutaer, godkjenningsarbeidsflyter, gjentakende betalinger og massebetalinger samt integrasjoner med regnskapssystemer.
Hvem passer Veem best for?
Veem passer godt for team som håndterer leverandørgjeld i små og mellomstore bedrifter som trenger å synkronisere internasjonale betalinger direkte med QuickBooks Online, NetSuite eller Xero.
Hvorfor jeg valgte Veem
Jeg har inkludert Veem blant mine toppvalg fordi løsningen kobler behandling av internasjonale betalinger med regnskapsarbeidsflyter gjennom sanntidssynkronisering i begge retninger. Med Premium kan jeg konfigurere godkjenningsregler for å sende utgående betalinger til godkjenning, mens integrasjoner med QuickBooks Online, NetSuite og Xero synkroniserer regninger og betalingsoppføringer for å støtte automatisk avstemming. Jeg liker også lommeboken i flere valutaer, som lar bedrifter holde saldoer i mer enn 15 valutaer og bruke disse midlene til å betale leverandører i utlandet.
Viktige funksjoner i Veem
- Lommebok i flere valutaer: Hold og administrer saldoer i 15 valutaer, veksle mellom dem og betal leverandører direkte fra midler i lommeboken.
- Virtuell bankkonto: Motta betalinger ved hjelp av dedikerte lokale bankopplysninger, med USD-, CAD-, EUR- og GBP-kontoer tilgjengelig for kvalifiserte bedrifter.
- Betalingssporing med tidsstempler: Følg hver betaling gjennom flere sanntidsstadier, fra pengene forlater kontoen din til leveringen er bekreftet.
- Planlegging av gjentakende betalinger: Opprett ukentlige eller månedlige betalingsplaner med egendefinerte intervaller, sluttdatoer eller antall forekomster for løpende betalinger til leverandører eller kontraktører.
Veem-integrasjoner
Veem tilbyr integrasjoner med QuickBooks Online, Xero og Oracle NetSuite for regnskapssynkronisering og betalingsavstemming. Løsningen kan også kobles til Zapier for automatisering av arbeidsflyter og tilbyr et REST API for egendefinerte betalingsintegrasjoner.
Pros and Cons
Pros:
- Betalinger når over 100 land i mer enn 80 valutaer
- Saldoer i lommeboken støtter direkte utbetalinger til leverandører
- Sporing med tidsstempler viser fremdriften for overføringen
Cons:
- Mottakende banker kan forsinke krediteringen av fullførte overføringer
- Valutakonverteringer medfører et minimumsgebyr på $5 for valutaveksling
Learn more about Veem: Best for masseutbetalinger på markedsplasser med lommebøker
- Gratis prøveperiode + gratis demonstrasjon tilgjengelig
- Fra $2,399/år (faktureres årlig)
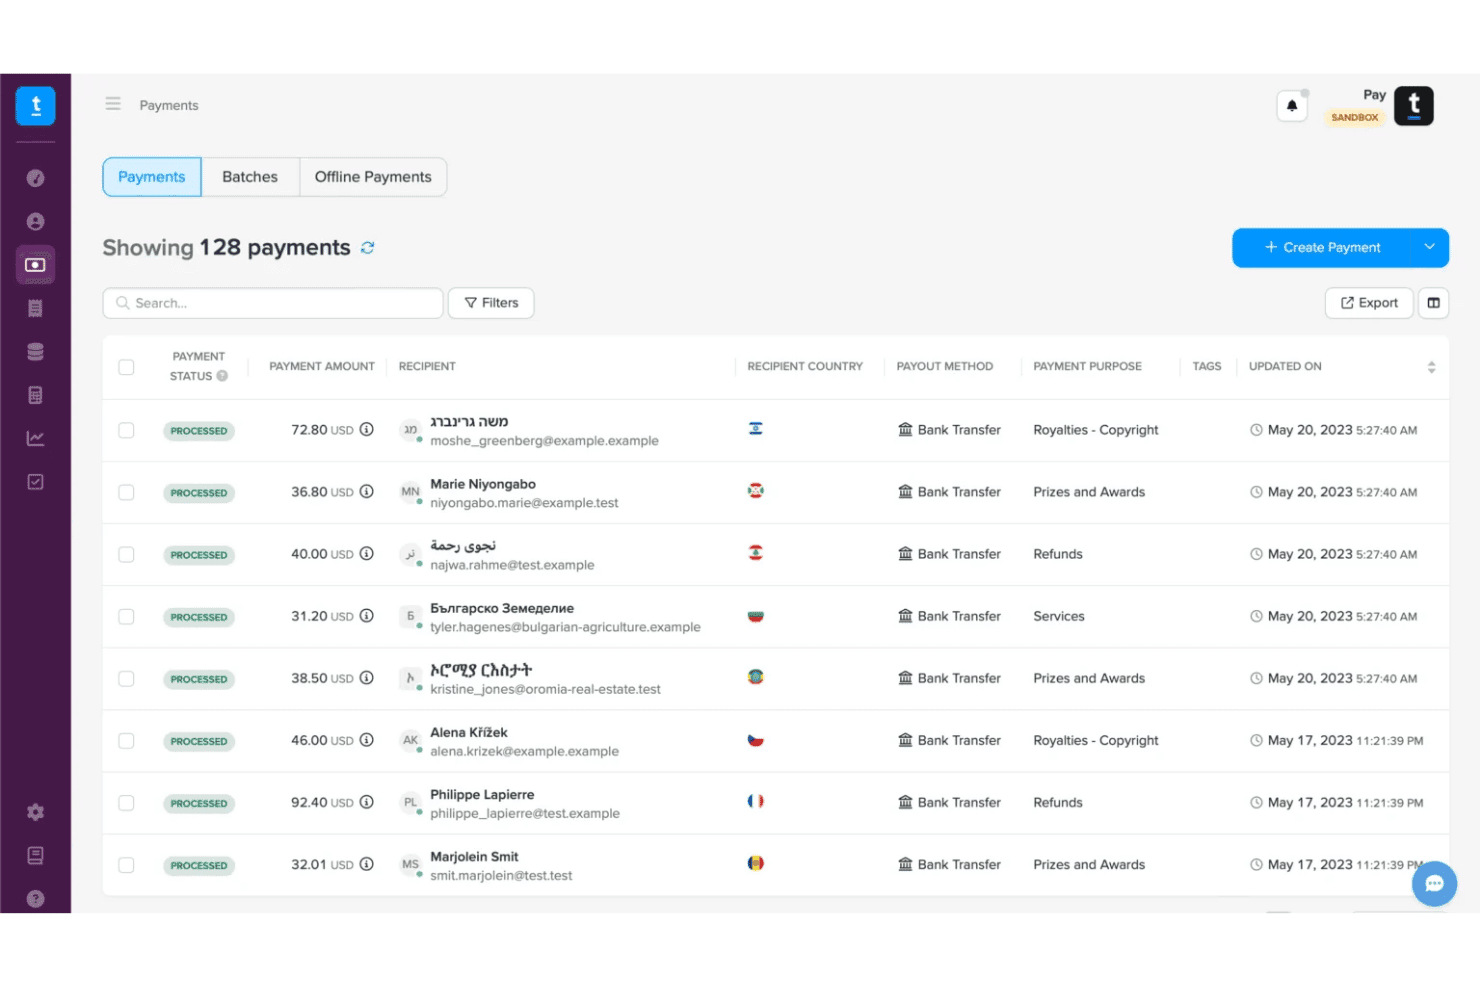
Trolley lar brukere spore og administrere statusen for massebetalinger på ett sted. Trolley er en plattform for automatisering av utbetalinger som lar virksomheter sende betalinger til mottakere i over 210 land via lokale bankoverføringer, digitale lommebøker, PayPal, debetkort og sjekker.
Hvem passer Trolley best for?
Trolley passer godt for markedsplassoperatører og e-handelsvirksomheter som trenger å sende utbetalinger i stort volum til leverandører, selgere eller innholdsskapere i dusinvis av land.
Hvorfor jeg valgte Trolley
Jeg valgte Trolley som en av de beste løsningene på grunn av hvor godt den håndterer masseutbetalinger til selgere og leverandører på markedsplasser i dusinvis av land. Det jeg synes er spesielt nyttig, er dekningen av digitale lommebøker: 38 lommebøker i 25 land, inkludert M-Pesa, GCash, ShopeePay og AliPay. Kombiner dette med behandling av gruppebetalinger og importer utløst via CSV eller API, så har du et solid oppsett for å betale hundrevis av mottakere samtidig.
Viktige funksjoner i Trolley
- Betalingsportal for mottakere: Mottakere kan logge inn på en selvbetjeningsportal for å oppgi utbetalingsdetaljene sine og sjekke statusen for betalingene sine.
- Hvitmerket registrering: Tilpass registreringen av mottakere med virksomhetens logo, farger og profilering, med alternativer for egendefinert domene der dette støttes.
- Godkjenningsarbeidsflyter: Angi godkjenningsgrenser for utbetalinger, krev flere godkjennere, og konfigurer brukerroller og tillatelser før betalinger behandles.
- AML- og sanksjonskontroll: Kontroller mottakere mot globale sanksjons- og samsvarsregistre, med PEP-kontroller, risikopoeng og transaksjonsovervåking.
Trolley-integrasjoner
Trolley dokumenterer innebygde integrasjoner med QuickBooks Online, Xero, Oracle NetSuite og Microsoft Dynamics 365 for synkronisering av regninger, betalingsoppdateringer og regnskapsavstemming. Løsningen kobles også til Zapier for automatisering av arbeidsflyter og tilbyr API-er, SDK-er og webhooker for egendefinerte integrasjoner.
Pros and Cons
Pros:
- CSV-grupper egner seg for utbetalinger til mange innholdsskapere
- Dekningen av lommebøker gir mottakerne flere utbetalingsalternativer
- Automatiserte e-poster til mottakere gir oppdateringer om utbetalingsstatus
Cons:
- Bankoverføringer under de mottakerspesifikke minstebeløpene kan ikke behandles
- Valutakonverteringer har et publisert påslag på 2 %
Learn more about Trolley: 6Best for markedsplassmidler og utbetalinger til selgere
Nium
- Ikke tilgjengelig
- Pris oppgis på forespørsel
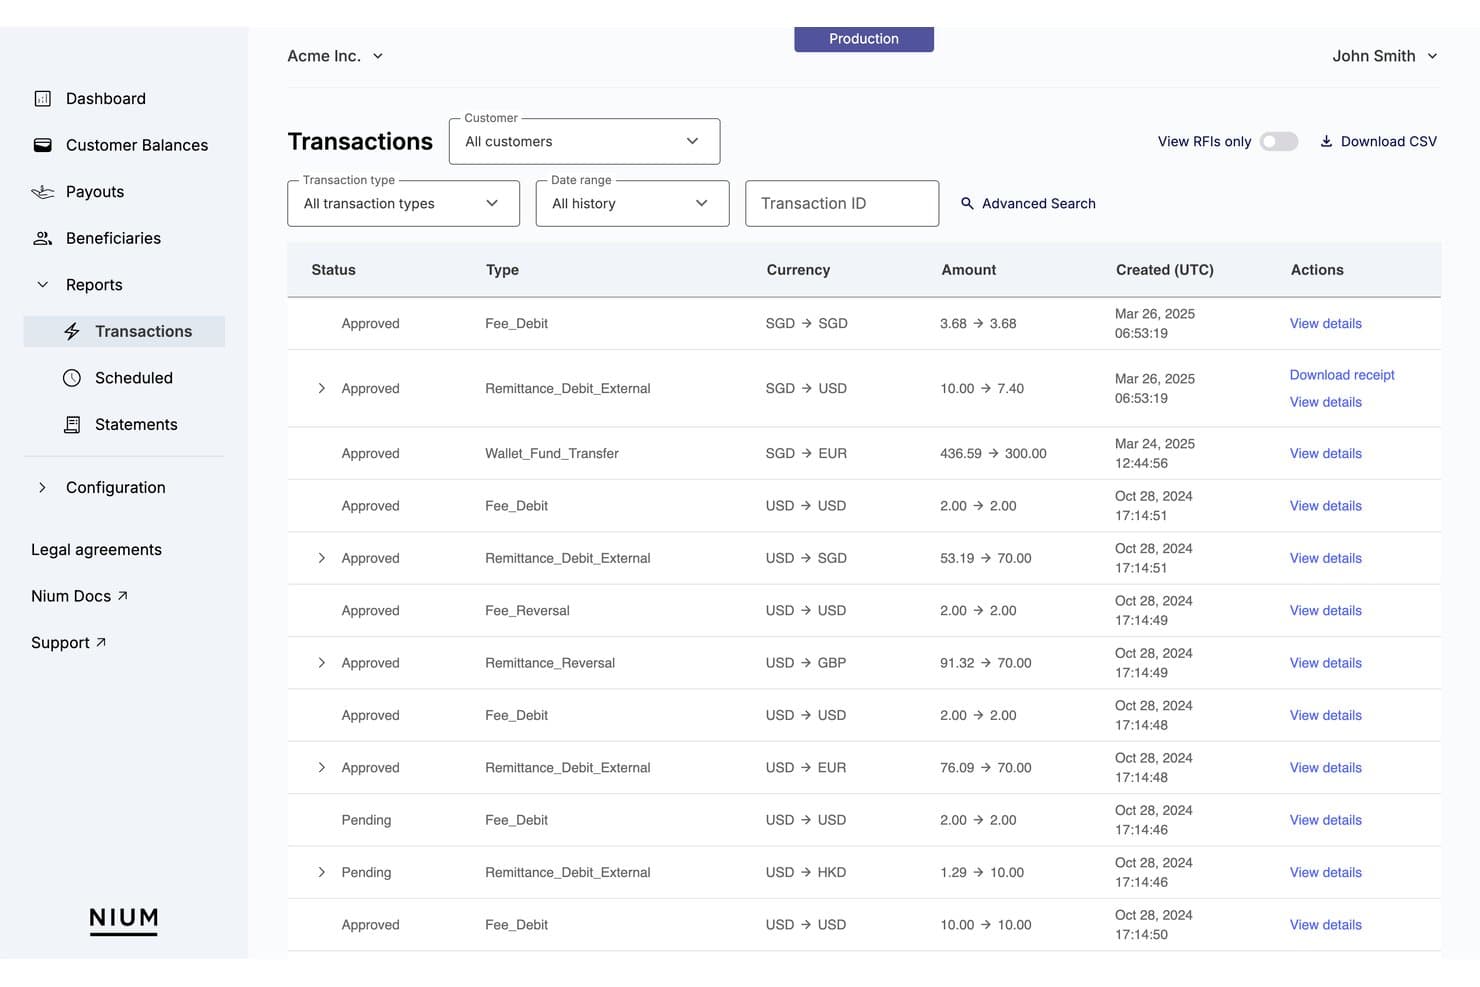
Nium lar brukere spore og filtrere historikk over grensekryssende transaksjoner i detalj. Nium er en infrastrukturplattform for grensekryssende betalinger som lar bedrifter sende utbetalinger til mer enn 190 land i over 100 valutaer, holde saldoer i flere valutaer, verifisere mottakerkontoer og utstede fysiske og virtuelle kort – alt gjennom én enkelt API-integrasjon.
Hvem passer Nium best for?
Nium passer godt for markedsplassoperatører og plattformer som trenger å samle inn kjøpermidler, dele opp provisjoner og betale selgere i flere land og valutaer gjennom ett enkelt API.
Hvorfor jeg valgte Nium
Jeg valgte Nium som en av de beste fordi infrastrukturen deres for markedsplasser virkelig er utviklet for kompleksiteten ved utbetalinger til flere selgere. Jeg liker at du kan konfigurere regler for provisjonsdeling, holde selgersaldoer på kontoer i flere valutaer og betale ut til mer enn 190 land, alt gjennom ett enkelt API. Dokumentasjonen for markedsplasser viser også hvordan man samler inn kjøpermidler fra PSP-er til virtuelle kontoer, der hver transaksjon er synlig i kontrollpanelet og i Transactions API-et for enkel avstemming.
Niums viktigste funksjoner
- Saldoer på kontoer i flere valutaer: Hold midler i over 100 valutaer på én enkelt konto, og konverter eller betal ut uten å åpne separate kontoer for hver valuta.
- Låsing av valutakurser: Lås valutakurser på forhånd i perioder fra 5 minutter til 24 timer før en utbetaling gjennomføres.
- API for kontoverifisering: Verifiser bankopplysninger for mottakere mot tilkoblede avregningssystemer, og få kontostatus og støttede resultater for navnesamsvar returnert før betalingen.
- Utbetalinger fra stablecoin til fiatvaluta: Finansier utbetalingsflyter med USDC på nettverk som Solana, Ethereum og Stellar, mens Nium konverterer og leverer lokal valuta til mottakerne.
Nium-integrasjoner
Nium støtter tilpassede integrasjoner gjennom REST-API-er, SDK-er og webhooks for betalingsautomatisering, valuta og økonomiske arbeidsflyter. De tilbyr også SWIFT-basert tilkobling og en betaversjon av en MCP-server for Cursor, Claude Code og VS Code. En omfattende liste over ferdigbygde integrasjoner for regnskap, HRIS eller lønn er ikke offentlig dokumentert.
Pros and Cons
Pros:
- Provisjonsdeling for markedsplasser støtter utbetalinger til selgere
- Saldoer i flere valutaer dekker et bredt utvalg av utbetalingskorridorer
- Automatisert avstemming sporer markedsplassprovisjoner og selgertransaksjoner
Cons:
- Betalingsleverandører for markedsplasser krever samsvarsgodkjenning før finansiering
- Statusen «Betalt» bekrefter ikke nødvendigvis at pengene er mottatt
Learn more about Nium: Best for leverandørfinansiering og valutasikring
- Ikke tilgjengelig
- Pris oppgis på forespørsel
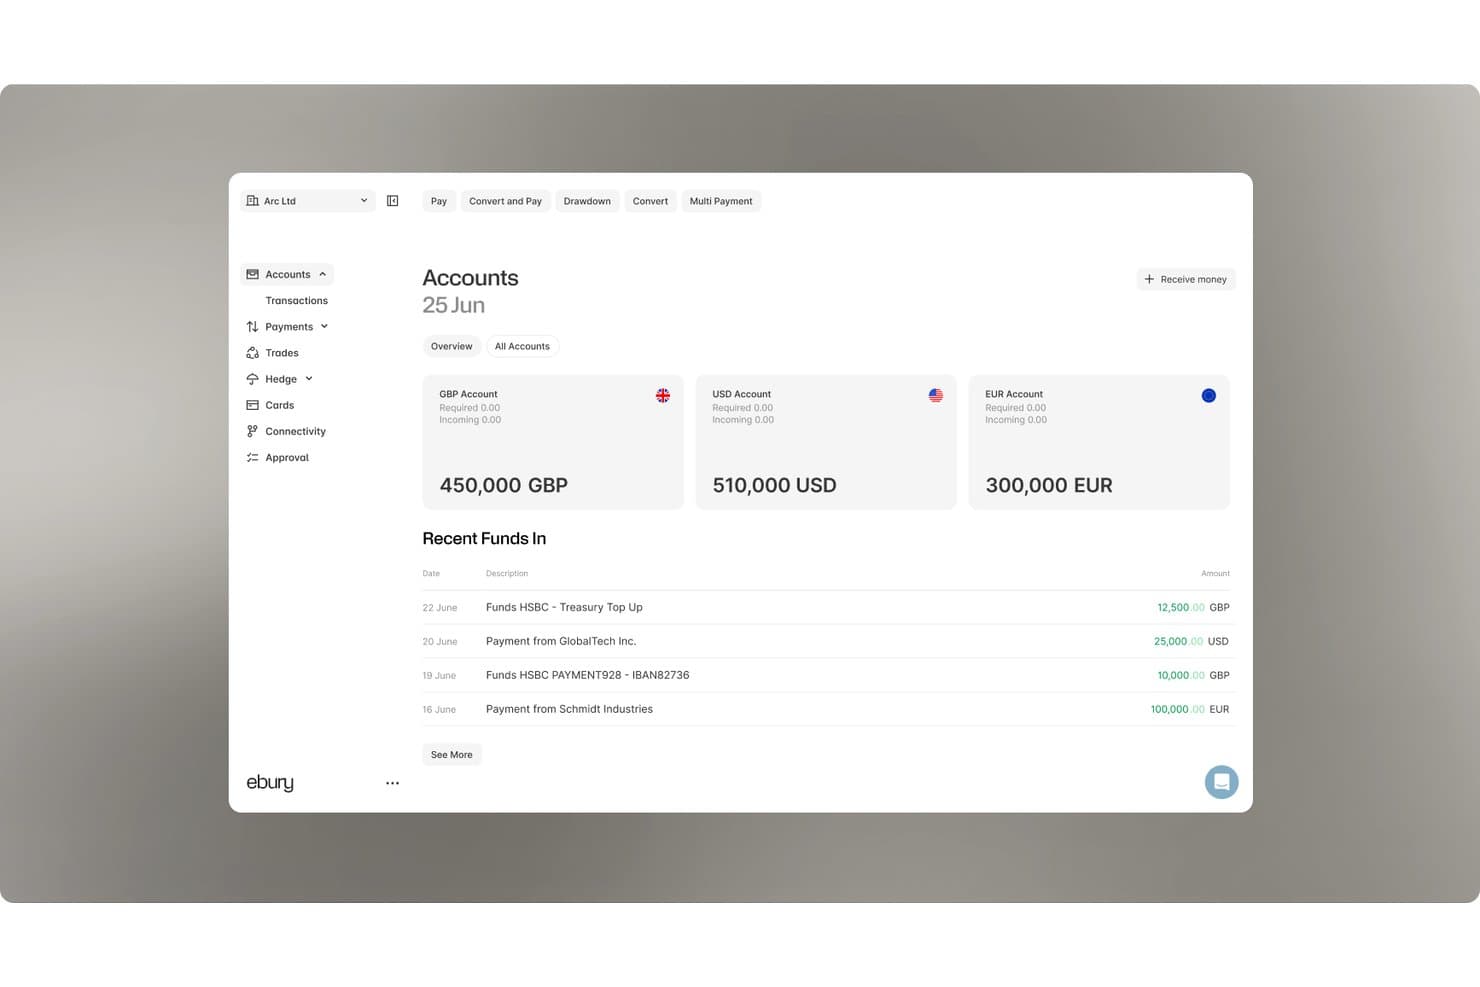
Ebury lar brukere overvåke saldoer på kontoer i flere valutaer og nylige midler. Ebury er en plattform for grensekryssende betalinger og valutahandel som lar bedrifter sende betalinger i over 140 valutaer, ha kontoer i flere valutaer, håndtere valutaeksponering gjennom sikringsverktøy og finansiere leverandørbetalinger.
Hvem passer Ebury best for?
Ebury passer godt for mellomstore bedrifter med aktiv grensekryssende handel som trenger å håndtere leverandørbetalinger, valutaeksponering og innbetalinger i flere valutaer på én plattform.
Hvorfor jeg valgte Ebury
Jeg valgte Ebury som en av de beste fordi det er en av få plattformer på kortlisten min som kombinerer finansiering av leverandørbetalinger med valutasikring og internasjonale betalinger. Jeg liker spesielt at kvalifiserte bedrifter kan bruke finansiering av leverandørbetalinger til å betale utenlandske leverandører i deres lokale valutaer, og deretter tilbakebetale Ebury i sin egen valuta innen opptil 150 dager. Ebury tilbyr også terminkontrakter og ikke-leverbare terminkontrakter for å håndtere valutaeksponering, i tillegg til finansieringsvilkår som tillater tidlig tilbakebetaling uten ekstra gebyrer, selv om påløpte renter fortsatt gjelder.
Eburys viktigste funksjoner
- Kontoer i flere valutaer: Hold, send, motta og konverter penger på tvers av globale kontoer i over 29 valutaer fra én plattform.
- Opplasting av massebetalingsfiler: Last opp betalingsfiler for å behandle tusenvis av internasjonale overføringer, med API-støtte for utbetalinger i stort volum.
- Arbeidsflyter for betalingsgodkjenning: Konfigurer egendefinerte godkjenningsregler for å kontrollere hvilke betalinger som godkjennes før de sendes.
- SWIFT GPI- og UETR-sporing: Følg kvalifiserte SWIFT-betalinger gjennom oppdateringer med direkte sporing og unike transaksjonsreferanser.
Ebury-integrasjoner
Ebury integreres med Oracle NetSuite, Xero, QuickBooks Online, Sage, SAP, Odoo, Exact Online, Cobase, Kyriba og Agicap. Plattformen støtter også egendefinerte API-integrasjoner for betalinger, valuta og avstemming. Integrasjonsmuligheter og tilgjengelighet varierer etter region.
Pros and Cons
Pros:
- Støtter leverandørfinansiering med valutasikring
- Tilbyr terminkontrakter som dekker over 60 valutaer
- Sporer internasjonale betalinger gjennom SWIFT GPI
Cons:
- Valutatilgjengeligheten varierer etter destinasjon
- Kontroller hos mellomliggende banker kan forsinke internasjonale betalinger
Learn more about Ebury: Best for nettsalg og utenlandske leverandører
- Ikke tilgjengelig
- Fra £10/måned
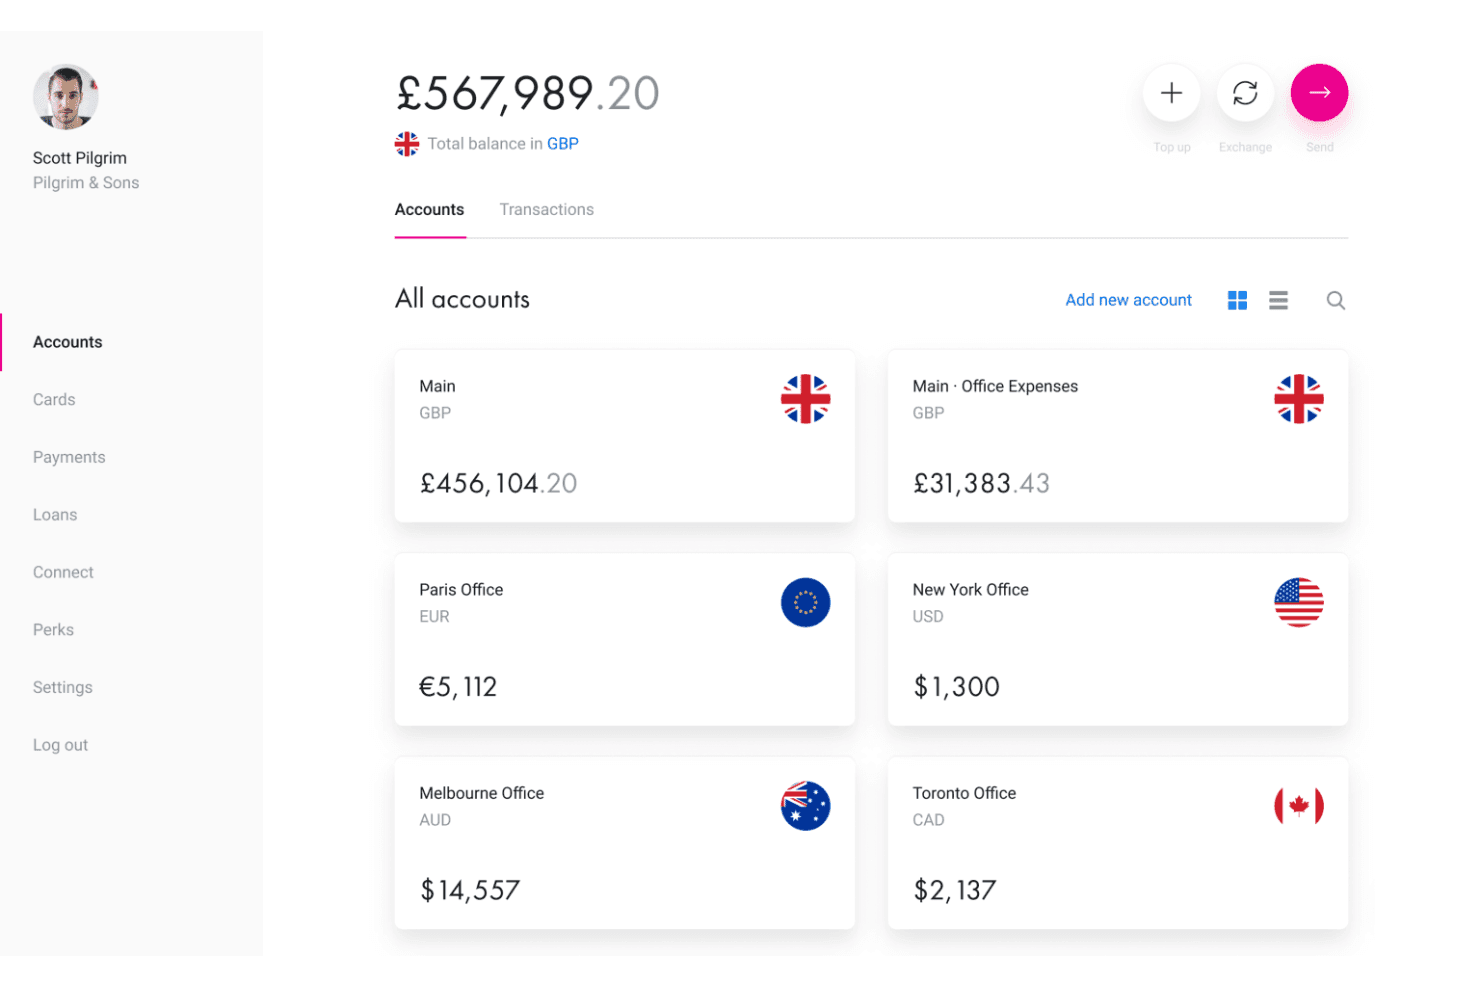
Revolut Business lar brukere administrere kontoer i flere valutaer på tvers av globale kontorer. Revolut Business er en bedriftskonto i flere valutaer som støtter internasjonale og lokale overføringer, valutaveksling, masse- og gjentakende betalinger samt mottak av nettbetalinger i over 25 valutaer.
Hvem passer Revolut Business best for?
Revolut Business passer godt for netthandelsbedrifter som selger på nettet og betaler utenlandske leverandører, takket være kontoer i flere valutaer, integrasjoner for betalingsmottak med Shopify og WooCommerce samt innebygde verktøy for valutaveksling.
Hvorfor jeg valgte Revolut Business
Revolut Business havner på kortlisten min fordi tjenesten kombinerer betalingsmottak for netthandel og internasjonale leverandørbetalinger i én bedriftsplattform. Jeg liker spesielt programtilleggene for Shopify og WooCommerce, som integrerer Revoluts betalingsgateway i nettbutikkenes kasse, mens Revolut Pay lar kundene betale direkte fra Revolut-kontoene sine med ett klikk. Bedrifter kan også ha saldoer i over 25 valutaer, og kvalifiserte selskaper i Storbritannia og EØS kan bruke valutaterminkontrakter til å låse valutakurser for fremtidige betalinger.
Viktige funksjoner i Revolut Business
- Revolut BillPay: Registrer leverandørfakturaer, hent ut betalingsdetaljer, administrer godkjenninger og betal regninger direkte fra Business-kontoen din.
- Valutaterminkontrakter: Lås valutakurser for fremtidige valutakonverteringer opptil 12 måneder frem i tid, avhengig av om bedriften oppfyller kravene.
- Massebetalinger: Last opp CSV-, XML- eller BACS-filer for å sende betalinger til flere mottakere i ulike valutaer i én enkelt bunke.
- Limit- og stoppordrer: Angi målkurser som utløser kjøp eller salg av valuta, der stoppordrer utføres til gjeldende markedspris.
Integrasjoner med Revolut Business
Revolut Business tilbyr over 45 integrasjoner, blant annet med Xero, QuickBooks, FreeAgent, Sage Accounting, Shopify, WooCommerce, Personio, Workday, Zoho People, Zapier og Slack. Tjenesten tilbyr også et forretnings-API for tilpasset betalingsautomatisering, synkronisering av transaksjoner og økonomiske arbeidsflyter.
Pros and Cons
Pros:
- Ha saldoer i over 25 valutaer
- Tilbyr interbankkurser innenfor de månedlige kvotene i abonnementet
- Massebetalinger og planlagte internasjonale betalinger
Cons:
- Kontroller av overføringer kan avbryte leverandørbetalinger
- Valutaveksling medfører gebyrer utover de månedlige kvotene
Learn more about Revolut Business: Best for mottak og bruk av flere valutaer
- Ikke tilgjengelig
- Fra 0,23 % per transaksjon
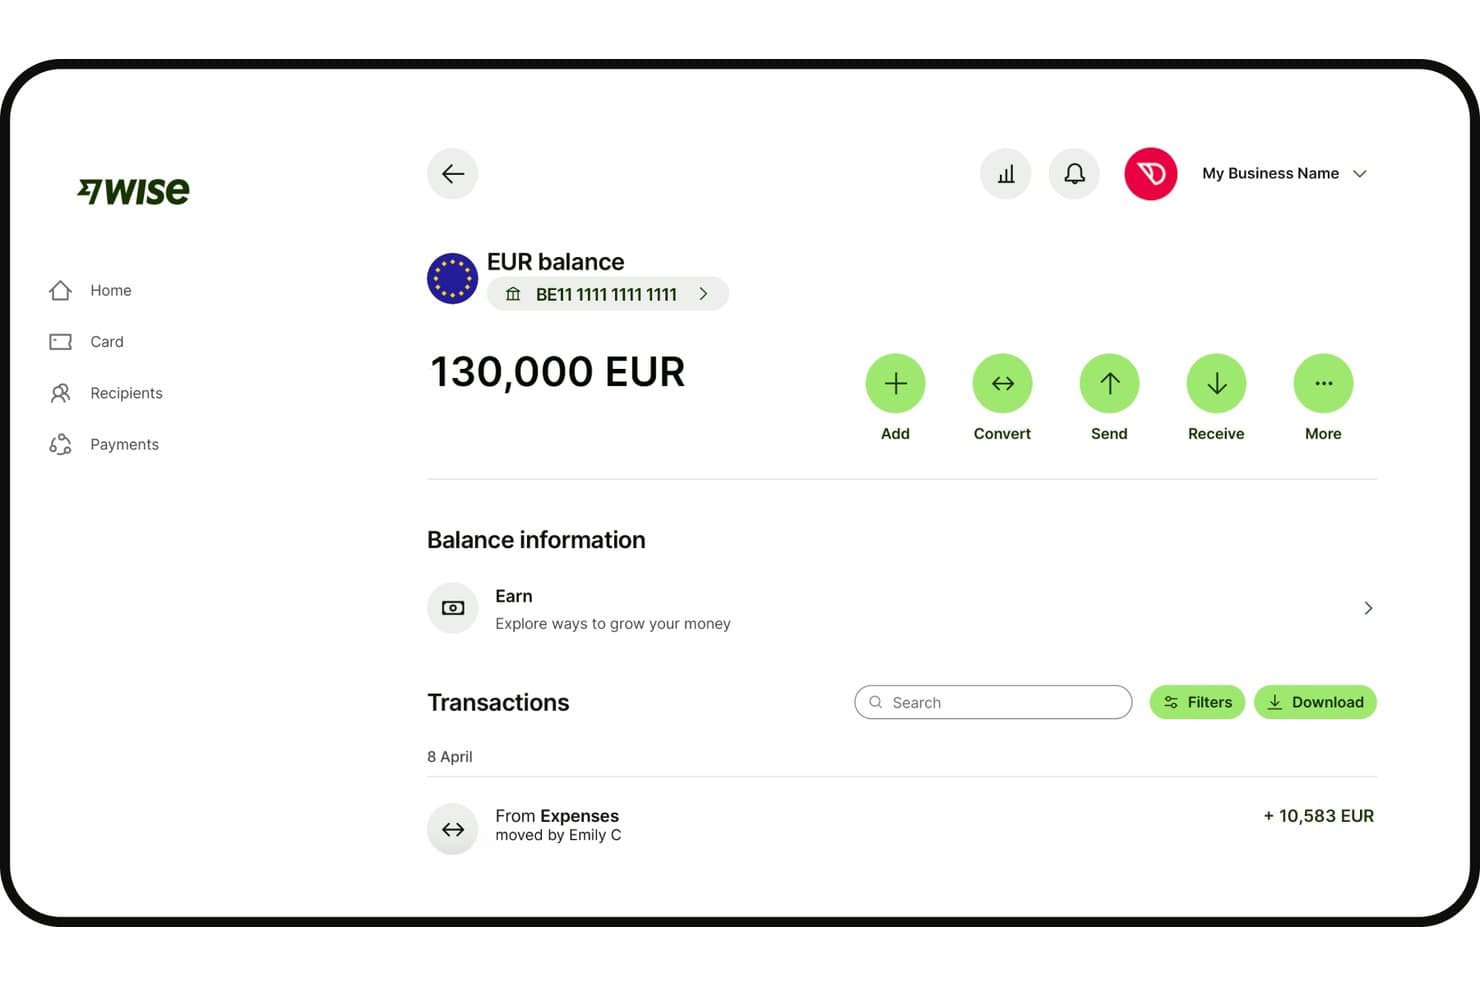
Wise Business viser en EUR-saldo med transaksjonshistorikk og handlinger. Wise Business er en bedriftskonto med flere valutaer for å sende betalinger til over 160 land, motta midler i lokale valutaer, holde og veksle over 40 valutaer samt betale internasjonalt med fysiske og digitale kort.
Hvem passer Wise Business best for?
Wise Business passer godt for netthandelsbedrifter og globale team som jevnlig mottar betalinger i flere valutaer og trenger å betale internasjonalt uten å veksle alt gjennom én enkelt basisvaluta.
Hvorfor jeg valgte Wise Business
Jeg valgte Wise Business som en av de beste løsningene fordi tjenesten lar deg holde og veksle over 40 valutaer på én konto, samtidig som den støtter internasjonale betalinger og kjøp. Jeg liker spesielt de lokale kontodetaljene, som lar kvalifiserte bedrifter motta betalinger ved hjelp av identifikatorer som IBAN, amerikansk routingnummer, britisk sorteringskode eller australsk BSB. Kombinert med fysiske og digitale flervalutakort som belaster tilgjengelige valutasaldoer direkte, gir dette bedrifter en praktisk måte å håndtere internasjonale transaksjoner på uten unødvendige vekslinger.
Viktige funksjoner i Wise Business
- Batchoverføringer: Last opp en CSV- eller XLSX-fil for å sende opptil 1 000 internasjonale betalinger i én enkelt overføring.
- Planlagte overføringer og faste betalingsoppdrag: Angi engangsoverføringer på et fremtidig tidspunkt eller regelmessige betalinger med egendefinert hyppighet og sluttdato.
- Åpent API: Automatiser opprettelse av mottakere, klargjøring av overføringer, samlede utbetalinger og betalingssporing gjennom Wise sitt API uten ekstra kostnad, med finansiering underlagt krav til kontokvalifisering.
- Synkronisering med regnskapsprogramvare: Koble direkte til QuickBooks, Xero, Oracle NetSuite og andre plattformer for å synkronisere transaksjoner og kvitteringer i flere valutaer.
Integrasjoner med Wise Business
Wise Business tilbyr integrasjoner med QuickBooks, Xero, Oracle NetSuite, Sage, Zoho Books, Odoo og Microsoft Dynamics 365 Business Central, blant andre regnskapsplattformer. Tjenesten tilbyr også et åpent API for tilpasset betalingsautomatisering og økonomiske arbeidsflyter.
Pros and Cons
Pros:
- Holder over 40 valutaer uten tvungen veksling
- Lokale kontodetaljer for å motta betalinger i flere valutaer
- Markedsbaserte vekslingskurser uten skjulte påslag
Cons:
- Overføringer kan settes på pause for samsvarskontroller
- Kundestøtten kan ikke fremskynde gjennomganger av begrensede kontoer
Learn more about Wise Business: Best for å bygge bro mellom fiat- og stablemyntinfrastruktur
- Ikke tilgjengelig
- Pris oppgis på forespørsel
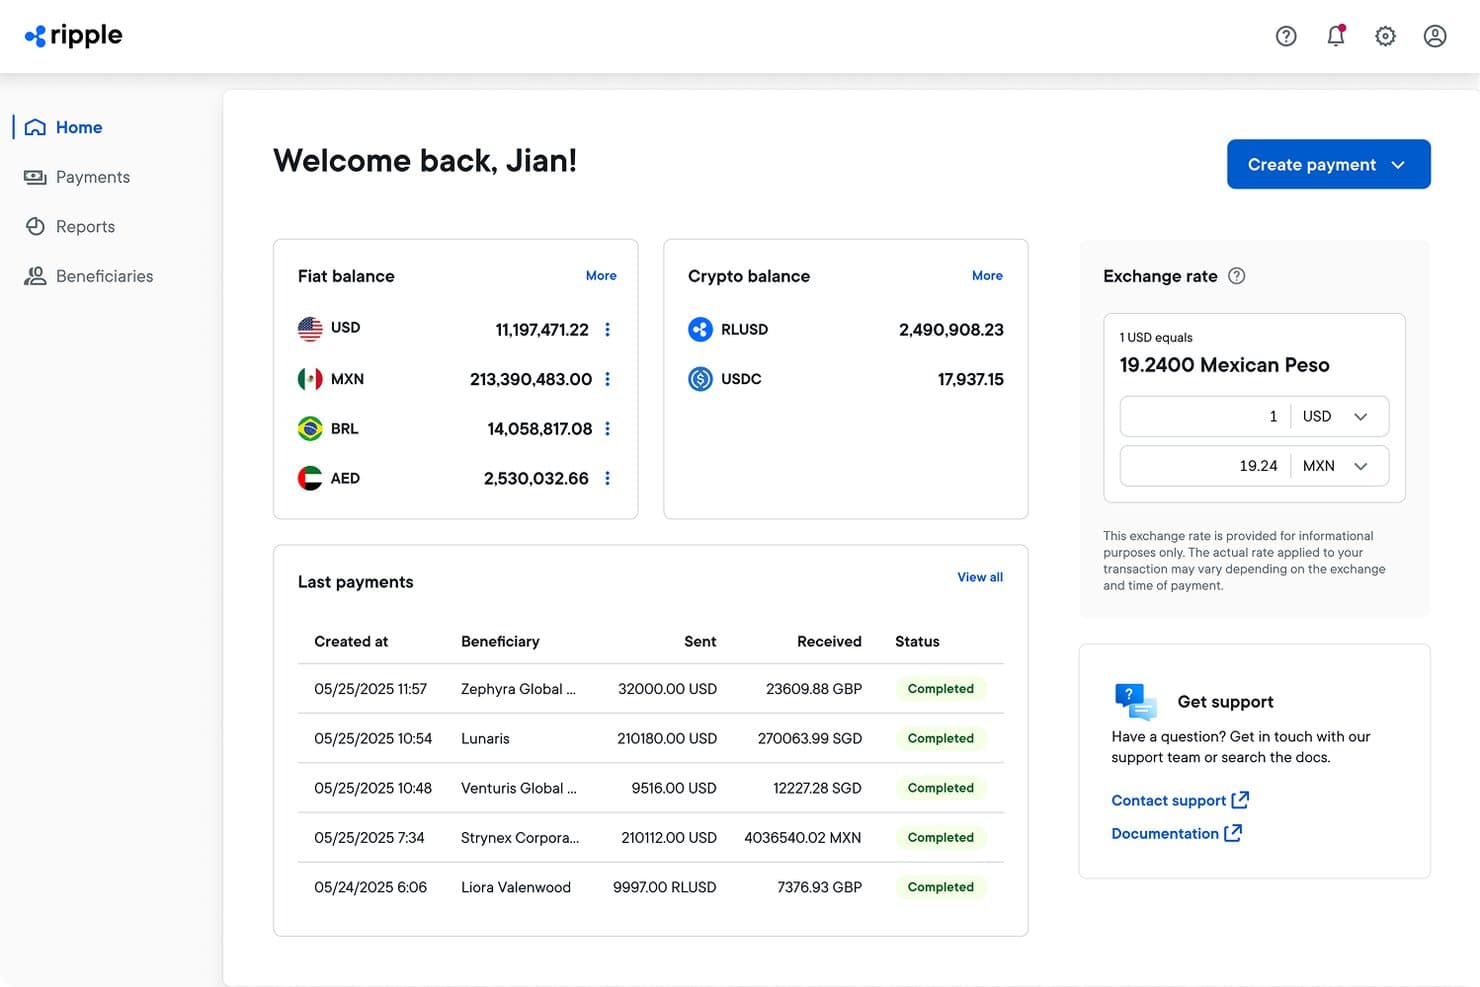
Ripple Payments lar brukere sende grensekryssende betalinger i flere valutaer. Ripple Payments er en plattform for grensekryssende betalinger som gjør det mulig for bedrifter å motta, holde, konvertere og utbetale både fiatvalutaer og stablemynter i over 60 markeder gjennom én API-integrasjon.
Hvem passer Ripple Payments best for?
Ripple Payments passer godt for økonomi- og likviditetsteam i bedrifter som trenger å flytte penger over landegrenser ved hjelp av både fiatvalutaer og infrastruktur for stablemynter.
Hvorfor jeg valgte Ripple Payments
Jeg har tatt med Ripple Payments blant mine toppvalg fordi det er en av få plattformer som lar virksomheten din motta, holde, konvertere og utbetale både fiatvalutaer og stablemynter gjennom én API, uten å være bundet til én tokenutsteder. Jeg liker spesielt at OTC-avdelingen håndterer konvertering fra fiatvaluta til stablemynter internt, slik at du ikke er avhengig av en tredjeparts markedsaktør når du flytter midler mellom ulike betalingsskinner. Utbetalingsnettverket dekker over 60 markeder med dokumenterte lokale betalingsskinner som PIX i Brasil, SPEI i Mexico og Faster Payments i Storbritannia. Betalinger gjøres opp på så lite som 3–5 sekunder, selv om den totale tiden for utbetaling varierer etter betalingskorridor.
Viktige funksjoner i Ripple Payments
- Behandling av massebetalinger: Last opp en validert fil med massebetalinger, gjennomgå et samlet pristilbud og følg statusen for hver enkelt betaling via betalingskøen i brukergrensesnittet.
- Betalingskanaler og avstemming: Opprett gjenbrukbare betalerkanaler og avstem innkommende betalinger automatisk gjennom Ripple Collections.
- REST API med webhook-varsler: Få programmatisk tilgang til betalingsoperasjoner via REST API, med webhook-varsler for statusoverganger til overvåking i produksjon. Java-, Python-, TypeScript- og Go-SDK-er er tilgjengelige.
- Overholdelsesfelter for bestemte betalingskorridorer: Oppgi nødvendige koder for betalingsformål og identitetsopplysninger om betalingsmottakeren for støttede betalingskorridorer.
Integrasjoner med Ripple Payments
Ripple Payments støtter tilpassede integrasjoner gjennom REST API-et, SDK-ene og webhook-varslene sine for behandling av grensekryssende betalinger og sporing av transaksjoner. Tjenesten offentliggjør imidlertid ikke en fullstendig liste over ferdigbygde integrasjoner med tredjepartsprogramvare.
Pros and Cons
Pros:
- Intern OTC-konvertering gjør tredjeparts markedsaktører unødvendige
- Lokale utbetalingsskinner dekker over 60 markeder
- Støtter utbetalinger i fiatvalutaer og stablemynter uten krav om forhåndsfinansiering
Cons:
- Betalingstilbud utløper som standard etter 15 minutter
- Tilgjengeligheten av betalingsskinner avhenger av aktiverte betalingskorridorer
Learn more about Ripple Payments:
Andre løsninger for grensekryssende betalinger
Her er noen flere alternativer som ikke kom med på kortlisten min, men som likevel er verdt å undersøke:
- 11BILLBest for synkronisering av utenlandske valutagevinster og -tap
- 12Papaya GlobalBest egnet til å gjøre lønnsfiler om til betalinger
- 13TipaltiBest egnet for global overholdelse av skatteregler for betalingsmottakere
- 14RapydBest egnet for mottak av innbetalinger fra virtuelle kontoer til lommebøker
- 15WorldFirstBest for selgerkontoer integrert i markedsplassen
- 16ThunesBest for fremvoksende markeder med utbredt bruk av digitale lommebøker
- 17OFXBest for samling av lønns- og leverandørbetalinger
- 18ConveraBest egnet for samsvar med regelverk i mange jurisdiksjoner
- 19StatrysBest egnet for etablering av selskap og banktjenester i Hongkong
- 20Xe BusinessBest egnet for administrerte utbetalingsbatcher eller utbetalingsbatcher via API
Hvordan jeg vurderer løsninger for grenseoverskridende betalinger
Jeg deler vurderingen min inn i tre deler. Kjernefunksjonalitet veier tyngst: Verktøyene må håndtere transaksjoner i flere valutaer og oppfylle krav til regelverksetterlevelse i jurisdiksjonene de betjener. Deretter ser jeg på fremtredende funksjoner, som virtuelle kontoer i flere valutaer, før jeg vurderer støtte ved etablering og åpenhet i prissettingen.
Kjernefunksjonalitet (grunnkrav for denne listen)
Når jeg velger verktøy til listen min, gir jeg hvert av dem en poengsum på en skala fra 0 (tilbyr ikke funksjonaliteten) til 5 (utmerker seg på dette området) for hver av kjernefunksjonene nedenfor. Deretter omregner jeg totalsummen til en prosentandel for å gjøre det enklere å vurdere hvor godt hvert verktøy passer totalt sett, med ekstra vekt på funksjonaliteter jeg har vurdert som avgjørende.
- Transaksjoner i flere valutaer (avgjørende): Jeg undersøker om en plattform lar deg sende, motta og holde saldoer i valutaene virksomheten din faktisk bruker – ikke bare konvertere ved overføringstidspunktet.
- Overholdelse av regelverk (avgjørende): Lisensiering, sanksjonskontroll og AML-dekning på tvers av jurisdiksjonene som betjenes inngår i vurderingen, særlig for detaljhandelsaktører som opererer i flere regioner.
- Konkurransedyktig valutakonvertering: Jeg ser på hvor tydelige kursene er, og hvor nær konverteringene ligger markedskursen, siden selv små påslag kan bli betydelige over tid ved leverandørbetalinger med høyt volum.
- Tilgang til lokale betalingssystemer: Plattformer som er koblet til nasjonale banknettverk i mottakerlandene, kan redusere leveringstider og gebyrer sammenlignet med generiske internasjonale bankoverføringer.
- Betalingssporing og åpenhet: Jeg vurderer om du får tydelig oversikt over gebyrer, statusoppdateringer og forventet ankomst, slik at teamet for leverandørreskontro slipper å følge opp betalingsbekreftelser.
- Samle- og regelmessige betalinger: Muligheten til å laste opp samlefiler eller planlegge gjentakende overføringer er viktig når du betaler dusinvis av leverandører eller gjennomfører regelmessige utbetalinger til markedsplassaktører.
Når jeg har en liste over verktøy som oppfyller kriteriene, vurderer jeg hva som skiller de ulike plattformene fra hverandre.
Ulikhetsskapende faktorer (det som skiller leverandørene fra hverandre)
Slik sammenligner jeg ulike leverandører:
Fremtredende funksjoner
Jeg ser etter virtuelle kontoer i flere valutaer som tilbyr lokale kontodetaljer, som IBAN-er eller ACH-rutingsnumre, slik at du kan motta betalinger som om du var en lokal virksomhet. Det er viktig når du mottar inntekter fra en markedsplass i ett land og betaler leverandører i et annet. Jeg vurderer også hver plattforms API og utviklerverktøy, og undersøker om du kan bygge inn valutakonvertering og betalingssporing direkte i arbeidsflytene for netthandels- eller ERP-systemet ditt. Plattformer som Airwallex og Nium tilbyr omfattende API-dekning, mens andre baserer seg på forhåndsbygde integrasjoner. Automatisering av utbetalinger fra markedsplasser er en annen forskjell – jeg undersøker om en plattform håndterer delte betalinger og masseutbetalinger til globale selgere uten manuelle filopplastinger.
Utover funksjoner
Jeg undersøker om prissettingen forblir forutsigbar når volumet øker, siden gebyrer fra mellomliggende banker og mottaksgebyrer i det stille kan svekke marginene ved regelmessige leverandørbetalinger. Etableringshastigheten er også viktig – plattformer som Airwallex og Payoneer tilbyr veiledede KYB-arbeidsflyter og regionale brukerstøtteteam, noe som reduserer tiden frem til den første utbetalingen når du etablerer deg i et nytt marked. Jeg vurderer også rollebaserte tilgangskontroller og revisjonsspor, fordi team for leverandørreskontro som deler én enkelt pålogging, utgjør et styringsmessig hull som de fleste detaljhandelsaktører ikke oppdager før det blir et problem.
Slik velger du løsninger for grensekryssende betalinger
Velg en leverandør ved å følge én faktisk betaling fra salg til leverandør og undersøke hvor valutakostnader, forsinkelser og mangler i avstemmingen kan påvirke marginene dine.
| Hvis prioriteten din er | Se etter |
|---|---|
| Hvis prioriteten din erÅ kjenne den faktiske kostnaden ved konvertering | Se etterEn skriftlig oversikt over valutapåslag, overføringsgebyrer og gebyrer fra mellomledd |
| Hvis prioriteten din erÅ betale utenlandske leverandører i tide | Se etterTydelige leveringstidsestimater og betalingsstatus for mottakervalutaer |
| Hvis prioriteten din erÅ koble overføringer til fakturaer | Se etterNedlastbare betalingsregistre med beløp, valutaer, gebyrer og referanser |
| Hvis prioriteten din erÅ operere i flere markeder | Se etterSkriftlig bekreftelse på støttede valutaer og tilgjengelige tjenester i hvert land |
Slik vurderer du kortlisten
- Beregn kostnaden for en faktisk overføring: Be om et skriftlig pristilbud for en vanlig betaling til en leverandør, inkludert beløpet som sendes, beløpet som mottas, valutakursen og alle oppgitte gebyrer.
- Test tidspunktet for utbetaling: Send én liten testbetaling til en leverandør, og noter tidspunktet den ble sendt, tidspunktet den kom frem og statusoppdateringene.
- Gå gjennom avstemmingsregistrene: Be om en eksempelrapport for betalinger, og sjekk om teamet ditt kan koble tre overføringer til fakturaer ved hjelp av referanser, valutaer og gebyrer.
- Bekreft markedsdekningen: Be om et dokument som viser støttede valutaer og land, og kontroller deretter at det dekker hvert planlagte marked for mottak og utbetaling.
- Velg kompromisset ditt: Velg en handelsplattform som kombinerer betaling i nettbutikken og utbetalinger når det viktigste er å ha færre systemer. Velg en dedikert leverandør for grensekryssende betalinger når overføringer til leverandører og kontroll over valutaveksling er viktigst.
Hva er løsninger for grensekryssende betalinger?
Grensekryssende betalingsløsninger er tjenester og verktøy som hjelper virksomheter med å motta, konvertere, holde og sende penger på tvers av land og valutaer. Forhandlere bruker dem til å kreve inn kundebetalinger, betale utenlandske leverandører og fordele inntekter fra markedsplasser. Funksjoner som lokale betalingsnettverk, valutakonvertering og betalingssporing kan påvirke gebyrer, leveringstider og avstemming.
Funksjoner
Her er de viktigste funksjonene jeg ser etter i grensekryssende betalingsløsninger:
- Transaksjoner i flere valutaer: Plattformen lar deg sende, motta og holde midler i støttede valutaer. Teamet ditt kan beholde saldoer i valutaer som brukes til salg eller leverandørbetalinger, i stedet for å konvertere alle beløp umiddelbart.
- FX-konvertering: Tjenesten konverterer midler mellom valutaer og viser valutakursen og gjeldende gebyrer. Tydelige priser hjelper deg med å beregne beløpet en leverandør vil motta og vurdere kostnaden før du bekrefter en overføring.
- Lokale betalingsnettverk: Plattformen kan rute betalinger gjennom innenlandske banknettverk i støttede destinasjoner. Dette kan påvirke leveringstider og gebyrer sammenlignet med en internasjonal bankoverføring, så sjekk hvilke betalingsnettverk som er tilgjengelige for utbetalingsmarkedene dine.
- Betalingssporing: Statusoppdateringer viser om en overføring venter, er sendt eller er fullført, sammen med et estimert ankomsttidspunkt når dette er tilgjengelig. Teamet ditt kan bruke denne informasjonen til å svare på spørsmål fra leverandører og følge opp forsinkede betalinger.
- Bulk- og gjentakende betalinger: Gruppeopplastinger lar deg sende inn flere leverandørbetalinger samtidig, mens planlegging støtter regelmessige overføringer. Disse verktøyene er nyttige når du betaler mange leverandører eller gjentar betalinger etter en fast tidsplan.
- Overholdelse av regelverk: Leverandøren bruker krav som identitetskontroller, sanksjonsscreening og tiltak mot hvitvasking i jurisdiksjonene den betjener. Bekreft at tjenesten og regelverkstøtten gjelder for virksomheten din og de involverte landene.
- Betalingsoppføringer og avstemming: Rapporter inneholder detaljer som beløp, valutaer, gebyrer og betalingsreferanser. Økonomiteamet ditt kan bruke disse oppføringene til å koble overføringer til fakturaer og undersøke avvik.
- API-tilkobling: Et API lar teamet ditt koble betalingsfunksjoner, som overføringer eller statusoppdateringer, til netthandels-, ERP- eller økonomisystemer. Tilgjengelige endepunkter og integrasjonsarbeid varierer, så sjekk at de støtter den tiltenkte arbeidsflyten din.
Fordeler
Her er noen vanlige fordeler du kan forvente ved å bruke grensekryssende betalingsløsninger:
- Valutafleksibilitet: Ved å sende, motta og holde flere valutaer kan virksomheten din betale leverandører eller administrere salgsinntekter uten å konvertere alle saldoer umiddelbart.
- Mer forutsigbare FX-kostnader: Informasjon om kurs og gebyrer hjelper deg med å beregne beløpet i destinasjonen før du bekrefter en overføring.
- Tilgang til lokale betalinger: Tilkoblinger til innenlandske betalingsnettverk kan påvirke leveringstider og gebyrer sammenlignet med internasjonale bankoverføringer.
- Bedre oversikt over betalinger: Statusoppdateringer for overføringer og estimerte ankomsttidspunkter hjelper teamet ditt med å spore betalinger og svare på spørsmål fra leverandører.
- Enklere avstemming: Betalingsoppføringer med beløp, valutaer, gebyrer og referanser hjelper økonomiteamet ditt med å koble overføringer til fakturaer.
- Mindre manuelt betalingsarbeid: Gruppeopplastinger og tidsplaner for gjentakende overføringer lar teamet ditt håndtere flere leverandørbetalinger med færre trinn.
- Støtte for regelverksetterlevelse: Identitetskontroller, sanksjonsscreening og tiltak mot hvitvasking bidrar til å oppfylle kravene i jurisdiksjonene som betjenes.
Priser
Prisene varierer fra leverandør til leverandør og kombinerer ofte transaksjonsgebyrer med valgfrie månedlige abonnementer. Her er typiske abonnementsintervaller og funksjoner du kan se i grensekryssende betalingsløsninger.
Sammenligningstabell for abonnementer for grensekryssende betalingsløsninger
| Abonnementstype | Gjennomsnittspris | Vanlige funksjoner |
|---|---|---|
| AbonnementstypeGratisabonnement | Gjennomsnittspris$0/måned, pluss transaksjonsgebyrer | Vanlige funksjonerKontooppsett, valutakonvertering, grunnleggende overføringssporing og standard brukerstøtte. |
| AbonnementstypePrivatabonnement | Gjennomsnittspris$0–$30/måned, pluss transaksjonsgebyrer | Vanlige funksjonerSaldoer i flere valutaer, internasjonale overføringer, betalingssporing og brukerstøtte via e-post. |
| AbonnementstypeBedriftsabonnement | Gjennomsnittspris$0–$100/måned, pluss transaksjonsgebyrer | Vanlige funksjonerTilgang for flere brukere, gruppebetalinger, betalingsrapporter og prioritert brukerstøtte. |
| AbonnementstypeEnterprise-abonnement | Gjennomsnittspris$100–$1,000+/måned, pluss transaksjonsgebyrer | Vanlige funksjonerTilpassede betalingsarbeidsflyter, API-tilgang, forhandlede FX-kurser, dedikert brukerstøtte og avansert rapportering. |
Vanlige spørsmål
Her er svar på noen vanlige spørsmål om grensekryssende betalingsløsninger:
Hvor lang tid tar grensekryssende betalinger til leverandører?
Leveringstidene varierer etter leverandør, betalingsrute, valuta og bestemmelsessted. Bankenes frister, helger, offentlige helligdager, samsvarskontroller eller feil mottakeropplysninger kan forsinke en overføring. Mellomliggende banker og lokale betalingssystemer kan også påvirke når betalingen kommer frem. Sjekk leverandørens estimat for det aktuelle landet og valutaparet, og send betalinger før den oppgitte fristen. For lagerbestillinger som haster, bør du legge inn en tidsbuffer og be leverandøren bekrefte mottak. En status merket «sendt» betyr ikke alltid at pengene har kommet frem.
Hvilken informasjon trenger jeg for å betale en utenlandsk leverandør?
Du trenger vanligvis leverandørens juridiske navn, bankopplysninger, bestemmelsesland, valuta og betalingsbeløp. Avhengig av ruten kan banken også kreve en rutings- eller bankidentifikator. Den kan også be om mottakerens adresse eller formålet med betalingen. Enkelte leverandører ber om en faktura eller annen dokumentasjon for bestemte overføringer, og samsvarskontroller kan føre til oppfølgingsspørsmål. Kravene varierer etter bestemmelsessted og leverandør, så sjekk betalingsskjemaet før du sender en gruppe betalinger. Kontroller mottakeropplysningene mot leverandørens bankopplysninger for å unngå feil.
Trenger jeg en separat bankkonto i hvert land?
Nei, du trenger ikke alltid en separat bankkonto i hvert land. Enkelte grensekryssende leverandører tilbyr lokale kontopplysninger eller lar deg holde saldoer i støttede valutaer gjennom én bedriftskonto. Tilgjengeligheten avhenger av hvor virksomheten din er etablert, leverandøren og valutaene. Lokale kontopplysninger betyr ikke automatisk at du har en lokal juridisk enhet eller oppfyller alle markedsplassers regler for utbetalinger. Før du åpner en konto, må du bekrefte at leverandøren støtter virksomhetens land og hver planlagte rute for innbetalinger og utbetalinger. Sjekk også om markedsplassen godtar disse kontopplysningene for oppgjør.