
Elaborazione dei pagamenti per esercenti: guida completa 2026

Mastercard afferma che le piccole imprese che accettano pagamenti digitali crescono due volte più velocemente di quelle che non li accettano. La mia esperienza personale lo conferma.
Nel 2020 gestivo un negozio dell'usato su Instagram. Dalla mia camera da letto. Nel pieno della pandemia.
Immagina se avessi offerto solo il pagamento in contrassegno. I miei clienti avrebbero avuto una reazione di rifiuto al pensiero di banconote unte, infestate di germi.
Inoltre, ho notato che le imprese che accettavano solo pagamenti in contrassegno registravano più cancellazioni degli ordini rispetto a noi. Molto spesso, i clienti cambiano idea all'ultimo momento.
Un semplice tocco o clic può fare una grande differenza nella pagina di pagamento.
Quindi, che cos'è esattamente l'elaborazione dei pagamenti per esercenti? Quali sono le operazioni, le sfide e le soluzioni che si celano dietro le quinte?
In questo articolo tratterò tutto ciò che devi sapere.
Ti va di ascoltare il contenuto di questo articolo in un dialogo tra conduttori IA dal suono (in qualche modo) naturale? Proviamo:
Che cos'è l'elaborazione dei pagamenti per esercenti?
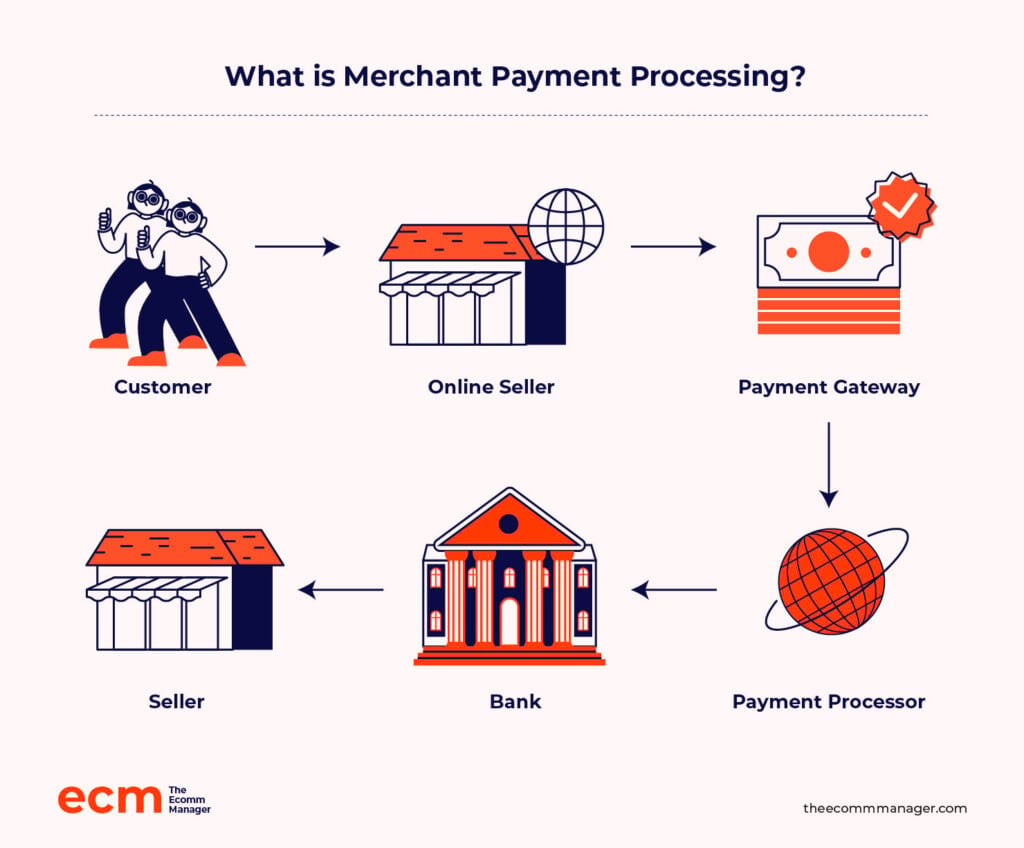
L'elaborazione dei pagamenti per esercenti, in sostanza, è una collaborazione.
Collabori con un fornitore di servizi di pagamento per accettare pagamenti online dai tuoi clienti tramite carte di credito, carte di debito, portafogli digitali e altro ancora.
Come compenso per aver facilitato queste vendite, l'elaboratore trattiene una piccola commissione e deposita il saldo sul conto bancario della tua attività.
Perché l'elaborazione dei pagamenti per esercenti è importante per l'e-commerce?
Lo scopo dell'e-commerce non è solo avere un sito web accattivante e prodotti interessanti.
La vendita si conclude nella pagina di pagamento. Nel mondo online, il 18% delle vendite potenziali va perso a causa di un processo di pagamento difficile e dispendioso in termini di tempo.
Un elaboratore di pagamenti per esercenti è il registratore di cassa digitale del tuo negozio online, che rende le transazioni sicure e semplici.
Ma non si tratta solo di un semplice passaggio digitale della carta. Ecco perché:
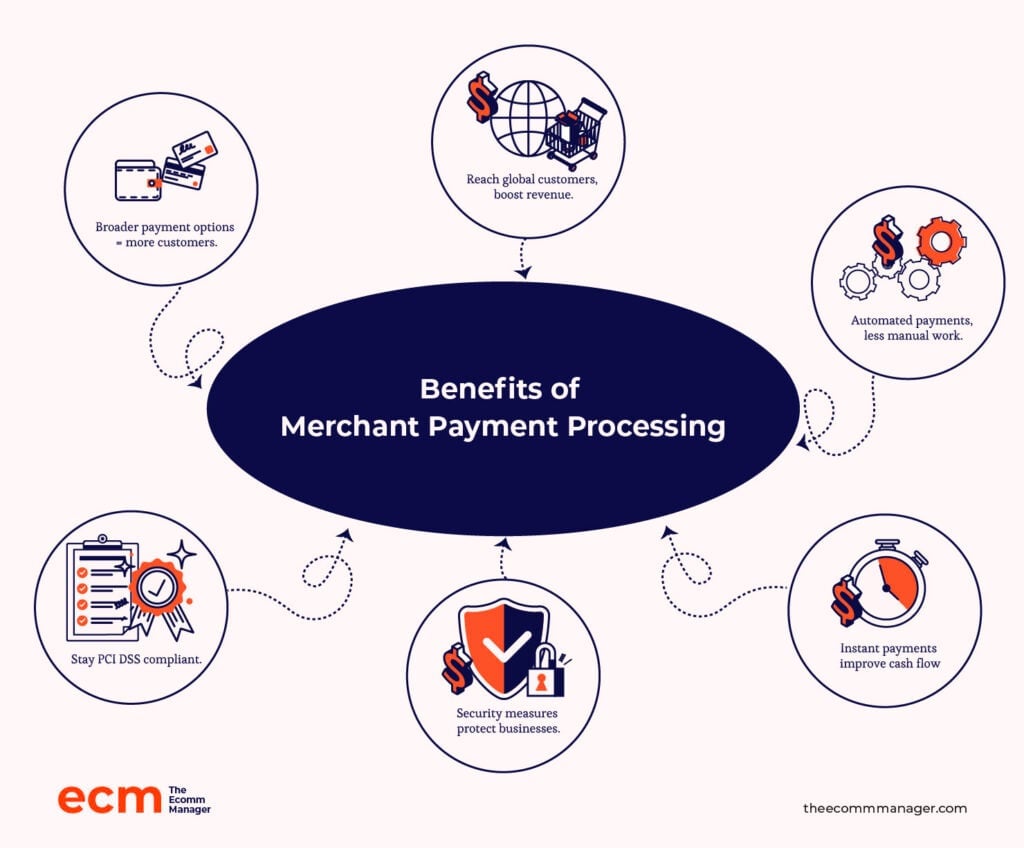
- Molteplici metodi di pagamento. Le aziende che accettano carte di credito, carte di debito e portafogli digitali soddisfano una gamma più ampia di preferenze dei clienti, incrementando le vendite.
- Maggiori opportunità di vendita. L’e-commerce dipende dai pagamenti elettronici per raggiungere i consumatori di tutto il mondo. Rispetto ai negozi fisici, ciò amplia notevolmente la portata del mercato, aumentando ricavi e vendite.
- Operazioni semplificate. Automatizzare il processo di riscossione dei pagamenti elimina la necessità di gestire manualmente contanti o assegni. Di conseguenza, questa efficienza libera risorse e riduce gli errori.
- Elaborazione dei pagamenti più rapida. I pagamenti elettronici vengono elaborati quasi istantaneamente, aumentando il flusso di cassa. La stabilità finanziaria, la gestione delle spese e la crescita dipendono tutte da un accesso rapido ai fondi.
- Riduzione del rischio di frode. I gestori dei pagamenti proteggono sia le aziende sia i clienti con misure di sicurezza avanzate.
- Conformità agli standard di pagamento. I fornitori di servizi di pagamento assicurano che le aziende rispettino le normative PCI DSS. (Ne parleremo tra poco.)
Da non confondere con…
Il processo di transazione è regolato da una complessa rete di istituti finanziari, fornitori di tecnologia e agenzie di regolamentazione.
Questi sono alcuni attori indipendenti:
- Gateway di pagamento. Questa tecnologia collega il sito web o il punto vendita dell’esercente alla rete di acquisizione della banca.
- Gestori dei pagamenti. Le aziende di questa categoria gestiscono gli aspetti tecnici dell’elaborazione delle transazioni, inclusa la comunicazione con i circuiti delle carte e le banche.
- Banche acquirenti. Si tratta degli istituti che aiutano gli esercenti ad accettare le carte.
Al contrario, l’elaborazione dei pagamenti per esercenti gestisce tutto, dall’accettazione sicura dei pagamenti alla prevenzione delle frodi, dalla riconciliazione delle transazioni all’assistenza clienti.
6 componenti chiave dell’elaborazione dei pagamenti per esercenti
Ora esaminiamo i principali attori che rendono possibile ogni strisciata, tocco o pagamento con un clic.
1. Conto esercente
Sei un esercente se accetti pagamenti dai clienti, che tu sia un colosso dell’e-commerce o un consulente che vende corsi online.
Un conto esercente non è però uguale al normale conto bancario aziendale. Si tratta di conti speciali progettati per gestire i pagamenti dei clienti, solitamente pagamenti elettronici come quelli effettuati con carta di credito.
È come la sala d’attesa del denaro della tua azienda, che lo conserva finché non raggiunge il tuo conto principale.
2. Gateway di pagamento
Un gateway di pagamento è un ponte digitale tra aziende, clienti e istituti finanziari per i metodi di pagamento sia online sia in presenza.
È fondamentalmente ciò che consente ai tuoi clienti di pagare gli acquisti online o di avvicinare la carta al tuo negozio.
Questi gateway proteggono i dati sensibili dei pagamenti durante la trasmissione, impedendo gli accessi non autorizzati, e collegano il processo di pagamento al gestore dei pagamenti.
3. Gestori dei pagamenti
Un gestore dei pagamenti è il motore che opera dietro le quinte di ogni transazione.
È il meccanismo che garantisce che le transazioni con carta non svaniscano semplicemente nel nulla. Il gestore dei pagamenti si occupa di tutto, dal primo tocco o dalla prima strisciata fino al momento in cui i fondi arrivano sul conto bancario della tua azienda.
4. Circuiti delle carte
Un circuito di carte, come Visa, Mastercard, American Express o Discover, consente la comunicazione e le transazioni tra tutte le parti coinvolte in una transazione.
Agiscono come connettori globali, stabilendo le regole e gli standard tecnici che facilitano l’interazione tra banche e sistemi di pagamento diversi, indipendentemente dalla posizione geografica o dalla valuta.
5. Banche acquirenti
Le banche acquirenti facilitano l'accettazione delle carte fornendo conti esercente ai commercianti. Consideratele il vostro alleato finanziario, che si fa carico di storni e controversie per conto del commerciante.
6. Banche emittenti
La banca emittente, che rilascia carte di credito e debito ai consumatori, si trova dall'altra parte della transazione.
Il suo compito è autorizzare le transazioni, verificando che il titolare della carta disponga di fondi o credito sufficienti per effettuare gli acquisti. Inoltre, l'emittente gestisce i conti dei clienti e fornisce i fondi alla banca acquirente.
Processore di pagamenti e conto esercente a confronto
Affinché le aziende possano accettare pagamenti elettronici, sono essenziali sia i processori di pagamenti sia i conti esercente.
Tuttavia, svolgono ruoli diversi.
Pensate al processore di pagamenti come a un'autostrada che facilita il trasferimento di fondi tra la banca del cliente e la banca del commerciante.
Un conto esercente, al contrario, funge da area di sosta sicura lungo l'autostrada, trattenendo temporaneamente i fondi finché il normale conto bancario dell'azienda non è pronto a riceverli.
Ecco alcune differenze fondamentali tra i due:
| Processore di pagamenti | Conto esercente | |
|---|---|---|
| Ruolo | Il sistema che gestisce l'approvazione e l'elaborazione dei pagamenti. È l'“autostrada” che trasferisce il denaro tra le banche. | Un tipo speciale di conto che trattiene temporaneamente i fondi prima che vengano trasferiti sul conto bancario principale. L'“area di sosta” sicura per il vostro denaro. |
| Funzione | - Comunica con le banche per verificare e approvare le transazioni. - Trasferisce i fondi tra i conti del cliente e del commerciante. | - Raccoglie e trattiene i pagamenti dei clienti. - Attende di trasferire i fondi sul conto bancario aziendale dopo l'elaborazione. |
| Interazione | Opera in background durante ogni transazione, garantendo che i fondi vengano trasferiti in modo sicuro. | Lo controllate per visualizzare i pagamenti in entrata prima che raggiungano il conto bancario principale della vostra azienda. |
| Commissioni e costi | - Possono includere costi di configurazione, commissioni sulle transazioni e canoni mensili. - I costi variano in base al fornitore, al settore e al volume delle transazioni. | - Possono includere canoni mensili, commissioni per storni e commissioni sulle transazioni. - I costi dipendono dal fornitore e dal tipo di transazione. |
Come funziona l'elaborazione dei pagamenti dei commercianti
La sequenza di elaborazione dei pagamenti dei commercianti è un percorso composto da più fasi che trasferisce in modo sicuro ed efficiente i fondi dal conto di un cliente a quello di un'azienda, consentendo gli acquisti.
Ecco come funziona, quali sono alcune problematiche e soluzioni comuni e perché la sicurezza e la conformità sono importanti durante l'intero processo:
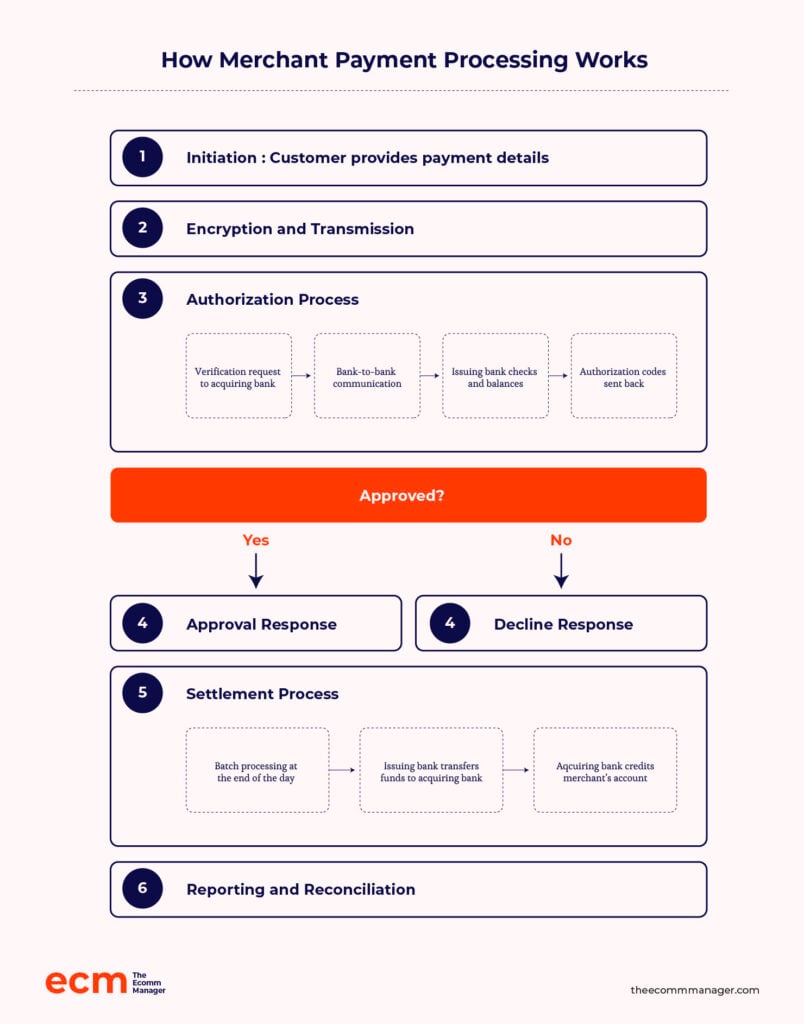
Il processo
Il percorso di un pagamento online inizia qui.
1. Avvio
Il cliente fornisce i propri dati di pagamento al punto vendita.
Può farlo passando o inserendo una carta fisica in un terminale, inserendo i dati della carta online o al telefono oppure utilizzando metodi di pagamento alternativi come i portafogli digitali.
2. Crittografia e trasmissione
Per proteggere le informazioni di pagamento durante la trasmissione, queste vengono immediatamente crittografate. In questa fase, un gateway di pagamento protegge il canale e invia i dati crittografati al processore.
Probabilmente il passaggio più importante, questo garantisce che i dati di pagamento del cliente arrivino a destinazione indisturbati dai criminali informatici.
3. Autorizzazione
In questa fase sono coinvolti diversi processi:
- Richiesta di verifica. Il processore dei pagamenti invia i dettagli della transazione (importo, ID dell'esercente, ecc.) alla banca acquirente.
- Comunicazione tra banche. La banca acquirente invia la richiesta alla banca emittente (la banca del cliente).
- Controlli e verifiche. La banca emittente verifica i dati della carta, controlla il limite di credito e valuta i rischi per la sicurezza.
- Codice di autorizzazione. La banca invia un codice che indica l'approvazione o il rifiuto.
4. Risposta
Una volta ricevuto il codice di autorizzazione, il processore dei pagamenti informa immediatamente l'azienda (e spesso il cliente) sullo stato della transazione.
Se viene approvata, la vendita può procedere.
Se invece viene rifiutata, l'azienda deve informare il cliente e, potenzialmente, offrire metodi di pagamento alternativi.
5. Regolamento
La maggior parte delle transazioni viene regolata in batch alla fine della giornata o in un altro momento prestabilito. Successivamente, la banca emittente trasferisce i fondi alla banca acquirente.
Alla fine, la banca acquirente accredita sul conto dell'esercente l'importo della transazione, al netto delle commissioni di elaborazione.
6. Rendicontazione e riconciliazione
L'azienda e gli istituti finanziari conservano entrambi registri dettagliati. Le aziende confrontano i propri registri delle vendite con gli estratti conto bancari per assicurarsi che siano accurati.
La documentazione è fondamentale in caso di discrepanze o storni.
Vuoi evitare grattacapi a fine mese? Automatizza le tue riconciliazioni con gli strumenti della nostra selezione dei migliori software per la riconciliazione dei pagamenti.
Sicurezza e conformità
Nel 2006, i principali circuiti di carte, come Visa, Mastercard e altri, hanno costituito il Consiglio per gli standard di sicurezza del settore delle carte di pagamento (PCI SSC) per affrontare le problematiche relative alla sicurezza dei dati e promuovere la fiducia nell'ecosistema dei pagamenti.
La missione del consiglio era, ed è, creare e mantenere standard per la sicurezza dei dati, assicurandosi che qualsiasi azienda che gestisca informazioni relative alle carte di credito lo faccia correttamente.
CONSIGLIO DELL'AUTORE
I malintenzionati non dormono mai, e neanche i tuoi standard di sicurezza dovrebbero farlo. Proprio come si evolvono le minacce e la tecnologia, anche il PCI DSS si evolve.
Chi gestisce i dati dei titolari di carta, inclusi gli esercenti e gli intermediari dei pagamenti, dovrebbe conoscere i nuovi requisiti della versione 4.0.

PCI DSS 4.0 adotta un approccio olistico alla sicurezza e al controllo degli accessi.
⚠️Inoltre, la non conformità al PCI può comportare multe fino a $500,000. Quindi, informati!
La conformità al PCI è lo standard di riferimento globale per la sicurezza dei dati dei titolari di carta.
Qualsiasi azienda che accetti o elabori pagamenti è soggetta a questa normativa, pensata per proteggere i consumatori e ridurre al minimo le frodi e le violazioni dei dati.
Ma cosa succede quando i servizi di elaborazione dei pagamenti non sono sicuri?
Vediamo un errore di pagamento realmente accaduto.
Il costo della violazione di Home Depot
La violazione di Home Depot del 2014 non è stata una semplice disattenzione. È stata una delle più grandi violazioni dei sistemi POS mai registrate.
Gli hacker sono entrati nel sistema utilizzando credenziali rubate di terze parti e hanno avuto accesso a oltre 50 milioni di numeri di carte di credito e a 53 milioni di indirizzi email.
Da aprile a settembre 2014 hanno avuto cinque mesi di accesso indisturbato. Le conseguenze finanziarie, come si può immaginare, sono state ingenti.
Home Depot ha versato $134.5 milioni alle società emittenti di carte di credito e alle banche, oltre a $19.5 milioni ai clienti e $25 milioni agli istituti finanziari. E non è tutto…
Poi sono arrivate le cause legali. Le sanzioni delle autorità di regolamentazione. Una dopo l'altra, ciascuna ricordava che l'azienda non protegge i propri clienti.
Sono state implementate nuove misure di sicurezza avanzate: un costoso cerotto su una ferita profonda.
Altri $17.5 milioni sono stati versati per raggiungere un accordo con 46 stati e Washington, DC. Home Depot ha inoltre dovuto assumere un CISO di alto livello, formare il proprio personale e rafforzare la sicurezza.
Spesso i commercianti considerano la conformità PCI nient'altro che un esercizio da spuntare.
Ma stanno perdendo l'opportunità che essa offre: la possibilità di fare un passo indietro e valutare in modo completo le proprie pratiche di gestione dei dati.
Una solida strategia di sicurezza inizia dalla comprensione di dove, come e secondo quali regole i dati vengono archiviati, utilizzati e protetti.
Sfide e soluzioni
Le transazioni di pagamento digitali comportano molte attività logistiche e, naturalmente, le sfide non mancano. Ho raccolto informazioni da 33 titolari di attività di commercio elettronico; quattro di questi marchi hanno illustrato le sfide che affrontano nell'elaborazione dei pagamenti come piccole imprese.
Quindi, quali sono queste sfide e come le stanno affrontando?
1. Pretty Moment ha difficoltà nella gestione e risoluzione dei chargeback
Nonostante la conformità obbligatoria ai rigorosi standard PCI DSS, una delle sfide principali che affrontiamo comunemente è la gestione e la risoluzione dei chargeback

Perché succede?
Di solito si verificano quando un cliente contesta un addebito, con un possibile impatto sul nostro flusso di entrate.
Hanno trovato un modo per aggirare questo problema?
Abbiamo imparato a gestirli in modo efficiente attraverso una comunicazione chiara e offrendo un servizio clienti di alta qualità.
2. Best Online Cabinets ha difficoltà a gestire più metodi di pagamento
Josh Qian, COO e cofondatore dell'azienda, spiega perché:
I clienti preferiscono opzioni diverse, dalle carte di credito ai portafogli digitali, e garantire un'integrazione fluida tra tutte queste piattaforme può essere scoraggiante.
Inoltre…
La gestione delle transazioni internazionali porta spesso a problemi come le commissioni di conversione valutaria e normative di conformità diverse, che possono complicare le nostre operazioni.
Hanno trovato un modo per aggirare questo problema?
Per la nostra soluzione di elaborazione dei pagamenti, abbiamo scelto un fornitore specializzato nell'e-commerce e che offre funzionalità personalizzabili.
Questa flessibilità ci permette di adattare l'esperienza di pagamento alle preferenze dei nostri clienti, fornendo al contempo analisi complete per monitorare le prestazioni delle transazioni.
3. The Laundry Basket LLC ha problemi con le commissioni sulle transazioni
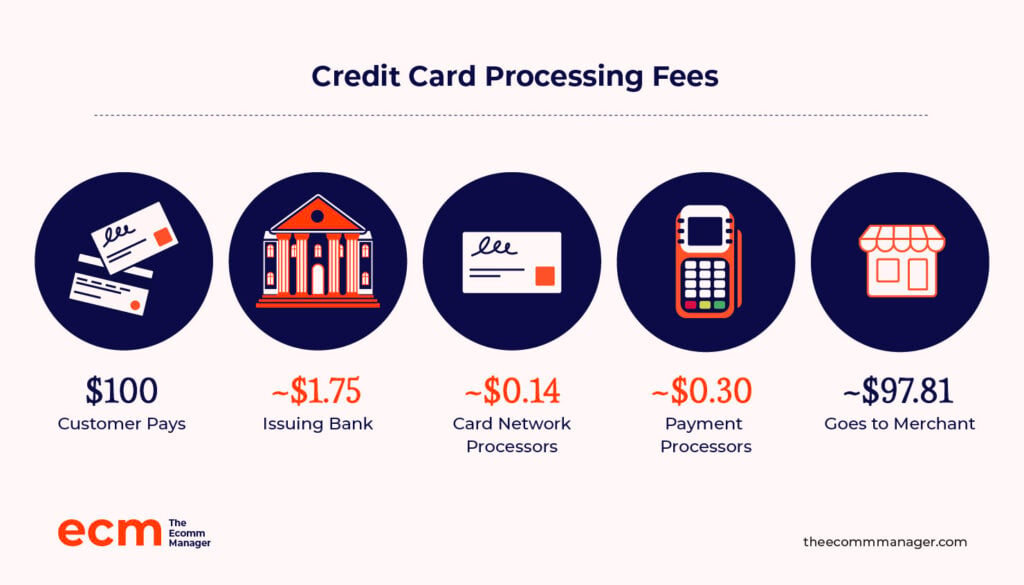
Una delle sfide più grandi è gestire le commissioni di transazione: aumentano rapidamente, soprattutto con vendite ad alto volume,

La commissione media per l'elaborazione dei pagamenti è compresa tra l'1,5% e il 3,5%, ma non esiste un approccio valido per tutti.
Probabilmente dovrai pagare commissioni diverse a seconda del tipo di attività che gestisci, del numero di transazioni che elabori e del tipo di carte che accetti.
Hanno trovato un modo per aggirare questo problema?
Utilizziamo Stripe per l'elaborazione dei pagamenti perché è affidabile e facile da usare.
Ciò di cui mi fido di più sono le sue solide funzionalità di sicurezza: sapere che i dati dei miei clienti sono al sicuro mi dà tranquillità.
Inoltre, l'assistenza clienti è efficiente, e questo fa una grande differenza quando si presenta un problema.
Per contestualizzare, le transazioni di persona effettuate tramite Stripe utilizzando i suoi terminali per carte di credito prevedono una tariffa competitiva di appena il 2,7% più 5 centesimi per transazione.
Per ogni transazione online completata con successo utilizzando una carta o un portafoglio digitale, Stripe applica una tariffa base del 2,9% più una commissione fissa di $0.30.
4. The Trade Table ha difficoltà con le transazioni fraudolente
Forrest Webber gestisce una piccola attività di e-commerce specializzata in prodotti per la casa di alta qualità.
La loro sfida più comune sono le transazioni fraudolente. Quando qualcuno utilizza una carta senza l'autorizzazione del titolare, si tratta di un pagamento fraudolento.
Immagina questo:
Un ladro usa il numero di una carta di credito rubata per acquistare qualcosa dal tuo negozio online (ad esempio, un assortimento di abbigliamento a tema barzellette sui papà).
Forse il pagamento va a buon fine.
Tuttavia, quando il vero titolare della carta si accorge dell'addebito non autorizzato, contatterà la propria banca e presenterà una richiesta di storno. Anche se provi a contestarla, se la transazione è effettivamente fraudolenta, il titolare della carta avrà la meglio.
Hanno trovato un modo per aggirare questo problema?
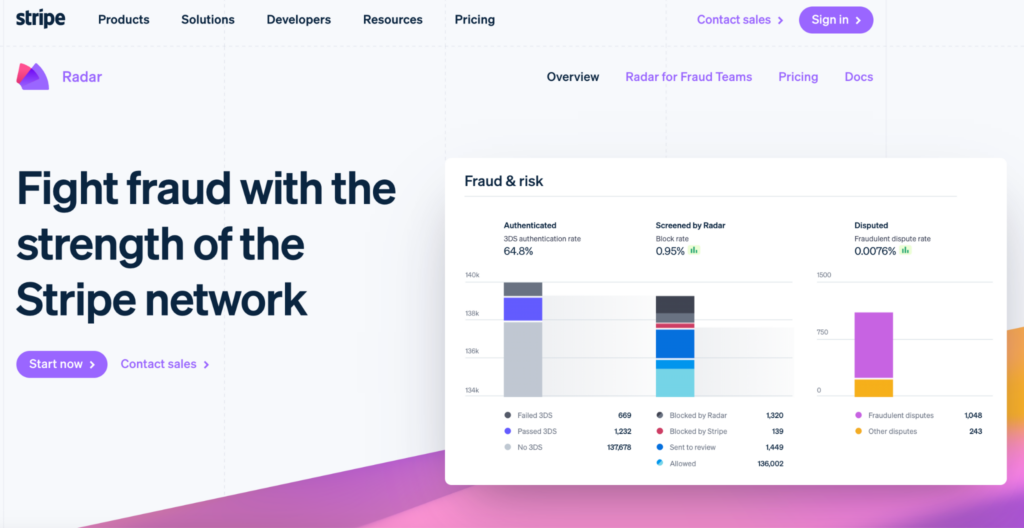
Webber spiega che mitigano questo rischio ”utilizzando lo strumento Radar di Stripe, che sfrutta l'apprendimento automatico per rilevare e prevenire potenziali attività fraudolente.”
Oltre a quanto sopra, i ritardi nell'elaborazione dei pagamenti e i pagamenti con carta non riusciti erano altri problemi rilevanti.
Come scegliere le migliori soluzioni di pagamento per esercenti
Scegliere la soluzione di pagamento per esercenti giusta non è un gioco della coda all'asino: serve precisione, non fortuna cieca.
Perché questa decisione influirà direttamente sui tuoi profitti, sull'esperienza dei clienti e sul successo complessivo della tua attività.
Stripe potrebbe avere una solida base di sostenitori; tuttavia, il restante 48,48% preferisce altre soluzioni, una quota significativa del mercato.
Quindi, quali sono alcuni aspetti fondamentali da considerare quando si sceglie una soluzione di pagamento per esercenti?
Ecco cosa ho scoperto e cosa hanno da dire altre attività di e-commerce:
1. Il prezzo è importante
Non lasciare che le funzionalità sofisticate ti distraggano.
Confronta i fornitori di servizi per esercenti in base alle commissioni sulle transazioni e ai costi mensili. Fai attenzione ai costi nascosti, come la commissione interbancaria, e assicurati di comprendere tutti gli obblighi contrattuali.
Per Jonathan Goldberg, presidente e amministratore delegato di Kimberifre, Square è un'ottima scelta.
Perché?
Ci piace in particolare il fatto che applichi una commissione fissa indipendentemente dal tipo di carta di credito utilizzata, il che ci semplifica le cose e garantisce prevedibilità dei costi.
Il modello di prezzi di Square è trasparente, cosa che apprezziamo molto, e le sue soluzioni tecnologiche sono facili da usare e si integrano bene con il nostro sistema QuickBooks.
I prezzi chiari di Square, la facilità di integrazione e le solide soluzioni tecnologiche lo rendono “la nostra soluzione di pagamento principale.”
2. L'assistenza clienti è fondamentale
Una transazione fluida è essenziale, ma quando qualcosa va storto, ad esempio in caso di errori nell'elaborazione delle carte di credito, è necessario poter contare su un'assistenza affidabile.
Consulta le recensioni e, idealmente, scegli un'azienda che offra assistenza clienti 24 ore su 24, 7 giorni su 7.
Paolo Piscatelli, proprietario e CEO di Alarm Relay, ripone la sua fiducia in Stripe.
Perché?
Con la crescita della nostra attività, Stripe è in grado di gestire un numero maggiore di transazioni senza problemi, un aspetto importante per i nostri piani futuri.
Ci fidiamo di Stripe perché è ampiamente utilizzato e gode di una buona reputazione; inoltre, offre un'eccellente assistenza clienti quando abbiamo bisogno di aiuto.
3. Funzionalità di sicurezza
Le informazioni che raccogli sui tuoi clienti sono estremamente preziose. Assicurati che il tuo fornitore rispetti gli standard di conformità PCI e offra misure di sicurezza avanzate.
Poiché le frodi rappresentano una delle principali preoccupazioni nel commercio elettronico, Gavin Yi, fondatore e CEO di Yijin Hardware, si affida ad “Authorize.net per le sue funzionalità di sicurezza complete e solide misure di prevenzione delle frodi. L'implementazione della tokenizzazione e di sofisticati protocolli di sicurezza garantisce la protezione delle informazioni dei nostri clienti.”
Inoltre, poiché la loro integrazione dei pagamenti mobili funziona senza problemi, Yijin Hardware può offrire “diverse opzioni senza complicazioni.”
Gavin elogia anche l'eccellente affidabilità del sistema, caratterizzato da tempi di inattività molto ridotti.
4. Integrazioni ed esigenze aziendali specifiche
La soluzione di pagamento che scegli non dovrebbe interrompere il tuo flusso di lavoro esistente.
Assicurati che tutto sia integrato con la tua piattaforma di commercio elettronico, il software di contabilità e gli altri strumenti essenziali.
Presso Klatch Coffee, ad esempio, una parte significativa della strategia di commercio elettronico consiste nei pagamenti degli abbonamenti per la consegna automatica del caffè.
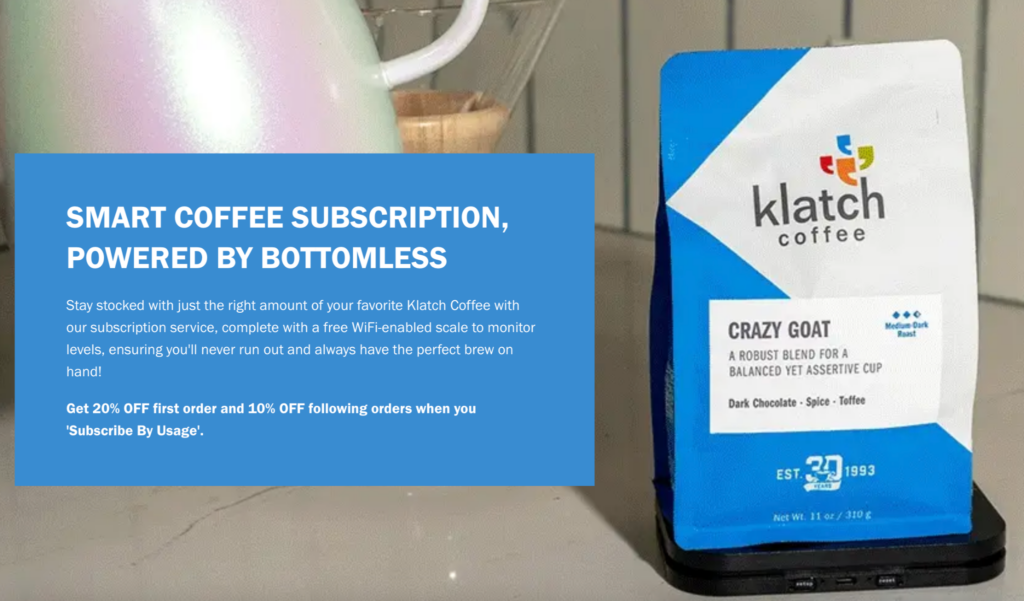
Pertanto, Justin Christopher, responsabile del commercio elettronico e del marketing, afferma:
“Qualsiasi soluzione di pagamento per esercenti deve innanzitutto essere disponibile su Shopify, la piattaforma di commercio elettronico che abbiamo scelto,” e inoltre deve essere progettata “per supportare esplicitamente gli abbonamenti su Shopify e gestire gli ordini ricorrenti.”
Questa particolare esigenza aziendale, a suo parere, “limita le opzioni di elaborazione dei pagamenti disponibili per gli esercenti che offrono abbonamenti.”
Inoltre, considera le esigenze specifiche della tua attività.
Hai bisogno del supporto per più valute o di metodi di pagamento specifici? Scegli una soluzione scalabile che possa crescere insieme alla tua attività.
Bradley Fry, proprietario di PinProsPlus, ha scelto Braintree proprio perché lo strumento può “gestire più metodi di pagamento, tra cui PayPal e Apple Pay.”
5. Esperienza utente e facilità d'uso
Quando selezioni una soluzione di pagamento per esercenti, considera il punto di vista dell'utente.
Cerca soluzioni con processi di pagamento semplificati e interfacce utente pulite e ordinate. Meno passaggi e clic sono necessari per completare un pagamento, meglio è.
Per questo motivo, Sergio Pedemonte, CEO di Your House Fitness, utilizza diverse soluzioni di pagamento.
Ecco come:
Utilizziamo Stripe, che ritengo una delle migliori opzioni, soprattutto perché consente la personalizzazione e offre API utili.
PayPal è un'altra opzione, poiché molti clienti preferiscono pagare tramite PayPal. Inoltre, per le transazioni di persona utilizziamo Square.
Square è ottimo perché offre tariffe fisse e una varietà di funzionalità, rendendolo un eccellente sistema per punti vendita.
In che modo questo va a vantaggio della loro attività e dei loro clienti?
Queste piattaforme aiutano la nostra attività offrendo flessibilità e praticità sia a noi sia ai nostri clienti.
Con Stripe possiamo personalizzare molte funzionalità, adattando l'esperienza utente e le operazioni aziendali sul nostro sito web.
PayPal è altrettanto prezioso, poiché alcuni clienti preferiscono utilizzarlo nonostante la tariffa fissa, e nel complesso ha funzionato bene per noi.
E perché Sergio si fida di loro?
Mi fido di queste piattaforme perché hanno una comprovata esperienza.
Le utilizzo da oltre otto anni e continuano a essere leader del settore, fornendo costantemente risultati positivi.
CONSIGLIO DELL'AUTORE
Se la tua attività è pronta a espandersi a livello globale, non lasciare che il tuo gateway di pagamento sia un tipo sedentario. Cercane uno che supporti circuiti di carte e metodi di pagamento popolari al di fuori della tua regione principale.
Ad esempio, Visa, Mastercard e American Express controllano il mercato delle carte di credito statunitense, ma UnionPay domina il mercato globale, assicurandosi una quota di mercato del 40.03% nel 2023
Le migliori soluzioni di pagamento per esercenti da prendere in considerazione
I consumatori hanno parlato: vogliono la praticità e la velocità dei pagamenti digitali, sia online sia in negozio.
Ben il 73% preferisce i pagamenti senza contatto, con carta di debito o con carta di credito.
Le aziende, grandi o piccole, devono adattarsi. In qualità di esercente, devi selezionare soluzioni che combinino perfettamente funzionalità, sicurezza e convenienza.
Ecco alcuni dei nostri principali consigli nelle categorie chiave per semplificare il tuo processo decisionale:
Elaboratori di pagamenti
Sì, secondo le mie ricerche Stripe è al primo posto, ma vale la pena consultare il nostro elenco delle 10 migliori soluzioni software per l'elaborazione dei pagamenti per soddisfare le esigenze specifiche della tua attività:
Facendo clic sui link sottostanti potremmo guadagnare una commissione, che supporta i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come rimaniamo trasparenti.


Gateway di pagamento
Allo stesso modo, un gateway di pagamento che funziona bene per un'altra attività di e-commerce potrebbe non essere adatto a te.
Ecco la nostra selezione dei migliori fornitori di gateway di pagamento attualmente sul mercato:
Facendo clic sui link sottostanti potremmo guadagnare una commissione, che supporta i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come rimaniamo trasparenti.
Software per la prevenzione delle frodi
8% dei ricavi online è a rischio di frode. E chi sostiene questi costi? Probabilmente il commerciante, cioè tu.
Quindi, devi investire in un solido software per la prevenzione delle frodi. Ecco cosa abbiamo selezionato per te:
Facendo clic sui link sottostanti potremmo guadagnare una commissione, che supporta i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come rimaniamo trasparenti.
Non limitarti a gestire le frodi: sconfiggile. Esplora queste certificazioni per la prevenzione delle frodi nell'e-commerce per rafforzare le tue difese, oppure dai un'occhiata al software a codice sorgente aperto per l'elaborazione dei pagamenti se vuoi un maggiore controllo sulla sicurezza dei tuoi pagamenti.
Fai piovere denaro (digitalmente)
Basta armeggiare con i contanti o preoccuparsi degli assegni scoperti. Questo è il XXI secolo, cari lettori.
Abbiamo trattato le basi, le sfide e persino le storie dell'orrore (parliamo proprio di te, Home Depot). Ma il punto è questo: scegli la soluzione di pagamento per esercenti giusta e avrai risolto.
La sicurezza è importante. È tutta una questione di esperienza dell'utente. E i prezzi? Beh, diciamo solo che anche il tuo portafoglio ha qualcosa da dire.
Stripe, PayPal, Square: i grandi operatori sono presenti per un motivo. Ma non ignorare i concorrenti più piccoli. A volte, la soluzione perfetta calza una scarpa più piccola.
Il mondo dell'e-commerce si muove velocemente, e anche tu. Abbonati alla nostra newsletter con gli ultimi approfondimenti per i responsabili dell'e-commerce forniti dai principali esperti del settore.
Domande frequenti sull'elaborazione dei pagamenti per esercenti
Dato che ti abbiamo promesso tutto ciò che devi sapere, ecco qualche informazione in più!
Come scelgo un fornitore di conti esercente?
Sono le esigenze della tua attività a determinare quale tipo di fornitore di conti esercente sia più adatto a te. Mentre un piccolo negozio online potrebbe trarre vantaggio dalla semplicità di Square, una startup tecnologica in rapida crescita potrebbe preferire la scalabilità di Stripe. I settori ad alto rischio, come quello del CBD, richiedono servizi per conti esercenti disposti ad assumersi il rischio.
La chiave è trovare la soluzione giusta in base alle tue esigenze specifiche.
ELI5: Perché ho bisogno di un fornitore di servizi per esercenti?
Hai bisogno di un fornitore di servizi per esercenti per poter accettare pagamenti con carte di credito e di debito dai tuoi clienti. Tuttavia, offre molto più del semplice passaggio della carta.
È il tuo assistente finanziario: facilita le transazioni senza intoppi, protegge i dati e fornisce informazioni preziose sulla tua attività.


