

10 meilleures alternatives à Venmo pour les paiements professionnels en 2026
Liste restreinte des meilleures alternatives à Venmo


Une excellente alternative à Venmo vous offre des paiements rapides et simples, des frais réduits et une bonne sécurité, ainsi que des fonctionnalités adaptées à votre façon d’envoyer et de recevoir de l’argent. Si les limites géographiques, les frais ou les fonctionnalités manquantes de Venmo vous frustrent, vous n’êtes pas seul.
Les chefs d’entreprise, les travailleurs indépendants et les utilisateurs quotidiens ont tous besoin d’un moyen fiable de transférer de l’argent qui corresponde à leurs besoins, qu’il s’agisse de prendre en charge les transferts internationaux, de se connecter à leur propre banque ou de proposer un portefeuille numérique pour les dépenses quotidiennes.
Cette liste présente les meilleures alternatives à Venmo afin que vous puissiez choisir en toute confiance la solution de paiement adaptée à vos transactions professionnelles ou personnelles en 2026.
Qu’est-ce qu’une alternative à Venmo ?
Une alternative à Venmo est toute application ou tout service de paiement qui vous permet d’envoyer, de recevoir ou de gérer de l’argent sans utiliser Venmo. Ces solutions cherchent à proposer des fonctionnalités telles que les paiements entre particuliers, les virements bancaires, les portefeuilles numériques ou même des fonctions spécialisées pour les besoins professionnels et transfrontaliers.
Choisir une alternative à Venmo peut vous aider à éviter certaines limitations, à accéder à différentes fonctionnalités ou à bénéficier d’une couverture géographique plus étendue pour vos paiements personnels ou professionnels.
Résumé des meilleures alternatives à Venmo
Ce tableau comparatif résume les informations tarifaires de ma sélection des meilleures alternatives à Venmo afin de vous aider à trouver celle qui convient le mieux à votre budget et aux besoins de votre entreprise.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Idéal pour les fonctionnalités de portefeuille numérique | Plan gratuit disponible | À partir de 0,30 $/transaction | Website | |
| 2 | Idéal pour les transferts internationaux | Formule gratuite disponible | À partir de $0.43/transfert (Varie selon la localisation/la devise) | Website | |
| 3 | Idéal pour les freelances et les entreprises | Non disponible | À partir de 1 % (frais minimum de 1,00 USD ou équivalent) | Website | |
| 4 | Meilleur choix pour les utilisateurs Android | Non disponible | Gratuit pour tous | Website | |
| 5 | Idéal pour les options d'achat immédiat avec paiement différé | Non disponible | Tarification sur demande | Website | |
| 6 | Idéal pour les virements bancaires directs | Offre gratuite disponible | Tarification sur demande | Website | |
| 7 | Idéal pour investir et épargner | Offre gratuite disponible | Gratuit à utiliser | Website | |
| 8 | Idéal pour la conversion de devises | Offre gratuite disponible | Tarifs sur demande | Website | |
| 9 | Idéal pour les utilisateurs d’appareils Apple | Non disponible | Tarif sur demande | Website | |
| 10 | Idéal pour l'intégration aux réseaux sociaux | Non disponible | Tarification sur demande | Website |
Pourquoi faire confiance à nos recommandations de logiciels
Notre équipe teste et évalue des logiciels depuis 2012. En tant que dirigeants du commerce de détail nous-mêmes, nous savons à quel point il est difficile — et important — de choisir le bon logiciel.
Pour ce guide, nous avons évalué les outils grâce à des tests pratiques et une recherche indépendante, en notant les outils selon nos critères de sélection.
Nos avis reflètent notre jugement indépendant — et non un argumentaire de vente.
Avis sur les meilleures alternatives à Venmo
Vous trouverez ci-dessous mes résumés détaillés des meilleures alternatives à Venmo de ma liste restreinte. Mes avis examinent en détail les fonctionnalités, les meilleurs cas d’utilisation et les tarifs de chaque plateforme de paiement afin de vous aider à trouver celle qui vous convient le mieux.

PayPal
Idéal pour les fonctionnalités de portefeuille numérique
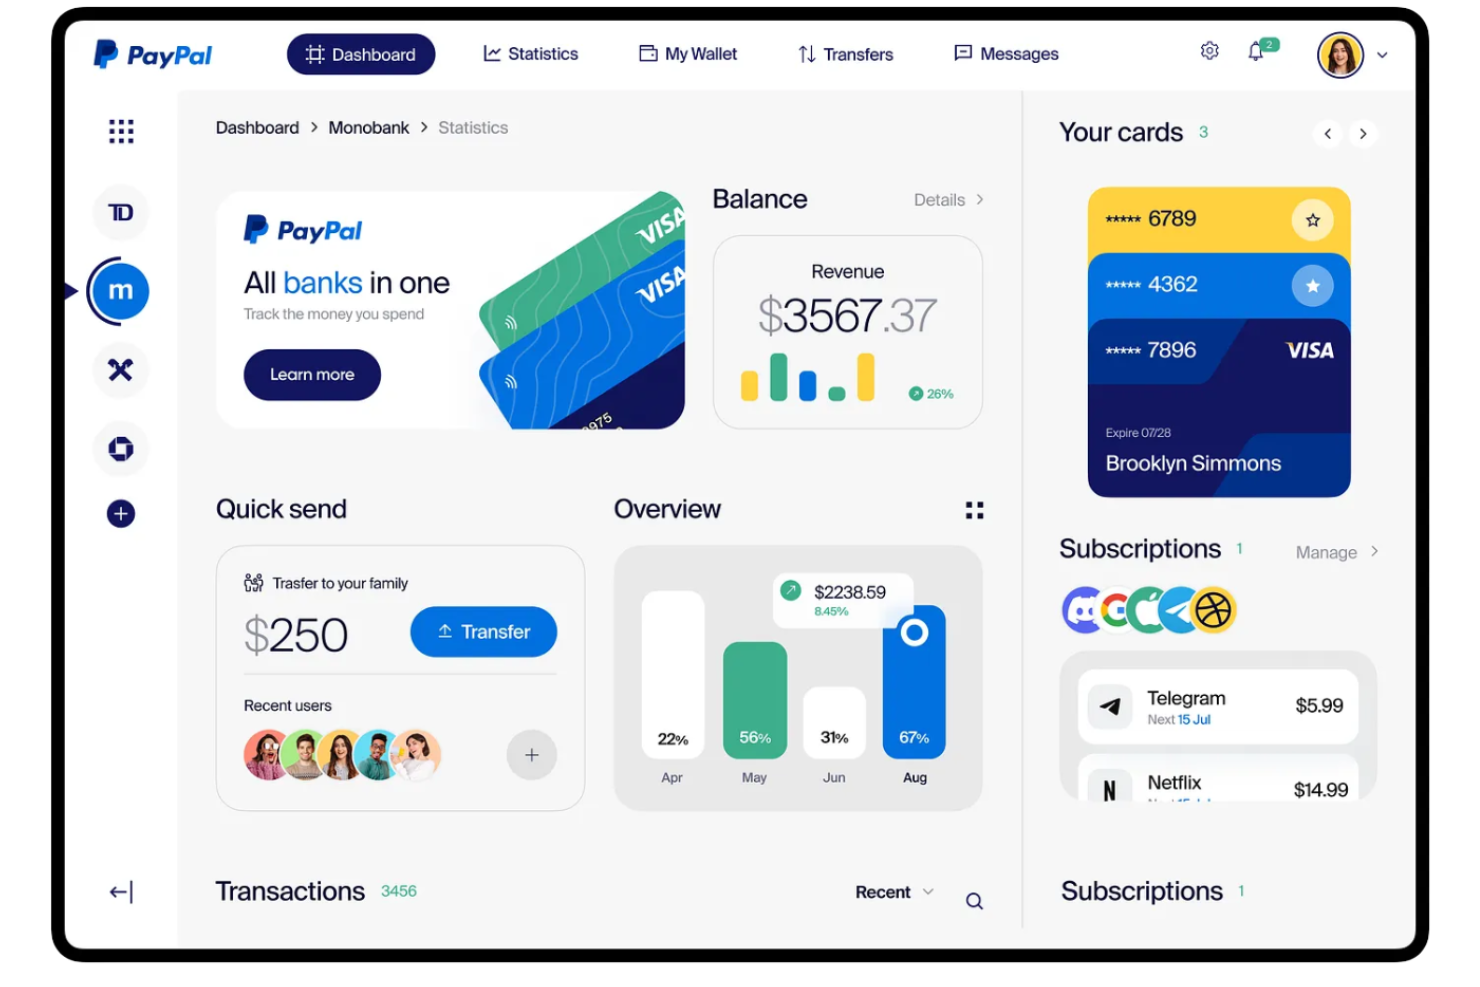
Si vous avez besoin d'une solution de paiement numérique fiable utilisée par des millions de personnes, PayPal convient parfaitement aux vendeurs en ligne, freelances et petites entreprises cherchant un large réseau de paiement. Cette solution facilite les transactions en ligne sécurisées, la facturation et les transferts d’argent simples, tant au niveau national qu’international.
Pour qui PayPal est-il le mieux adapté ?
PayPal convient particulièrement aux vendeurs en ligne, travailleurs indépendants et petites entreprises ayant besoin d’accepter et d’envoyer des paiements à l’échelle mondiale.
Pourquoi PayPal est une bonne alternative à Venmo
J’ai choisi PayPal car son portefeuille numérique fait bien plus que simplement stocker un solde : c’est un véritable hub de paiement qui regroupe vos comptes bancaires, cartes et solde PayPal au même endroit. J’apprécie la fonctionnalité Pay Later, qui permet aux acheteurs d’étaler leurs achats en plusieurs versements sans quitter le processus de paiement.
J’ai également utilisé le système de paiement en un clic de PayPal sur des dizaines de boutiques en ligne, ce qui permet de finaliser des achats très rapidement. Pour les vendeurs et acheteurs cherchant un seul portefeuille fonctionnant sur toutes les plateformes e-commerce, la facturation et les paiements entre particuliers, PayPal couvre tous ces aspects.
Principales fonctionnalités de PayPal
- Facturation : Créez et envoyez des factures professionnelles directement depuis votre compte PayPal et soyez payé en ligne.
- Litiges et protection des acheteurs : Déposez une réclamation pour une transaction non autorisée ou un objet non reçu via le centre de résolution PayPal.
- Paiements par code QR : Générez un code QR personnel pour accepter des paiements en présentiel sans lecteur de carte.
- Paiements récurrents : Mettez en place une facturation automatique pour les abonnements ou clients réguliers à l'aide des coordonnées de paiement enregistrées.
Intégrations PayPal
PayPal propose des intégrations natives avec Shopify, WooCommerce, BigCommerce, Magento, Wix, Xero, QuickBooks, Salesforce, Netsuite, Squarespace et Zapier. Une API est disponible pour des intégrations personnalisées.
Pros and Cons
Pros:
- Politiques de protection des acheteurs et vendeurs solides
- Largement accepté par les plateformes e-commerce dans le monde entier
- Propose une conversion automatique des devises lors des paiements
Cons:
- Les frais de transaction sont plus élevés que chez certains concurrents
- Les blocages et gels de compte peuvent retarder la réception des fonds

Wise
Idéal pour les transferts internationaux
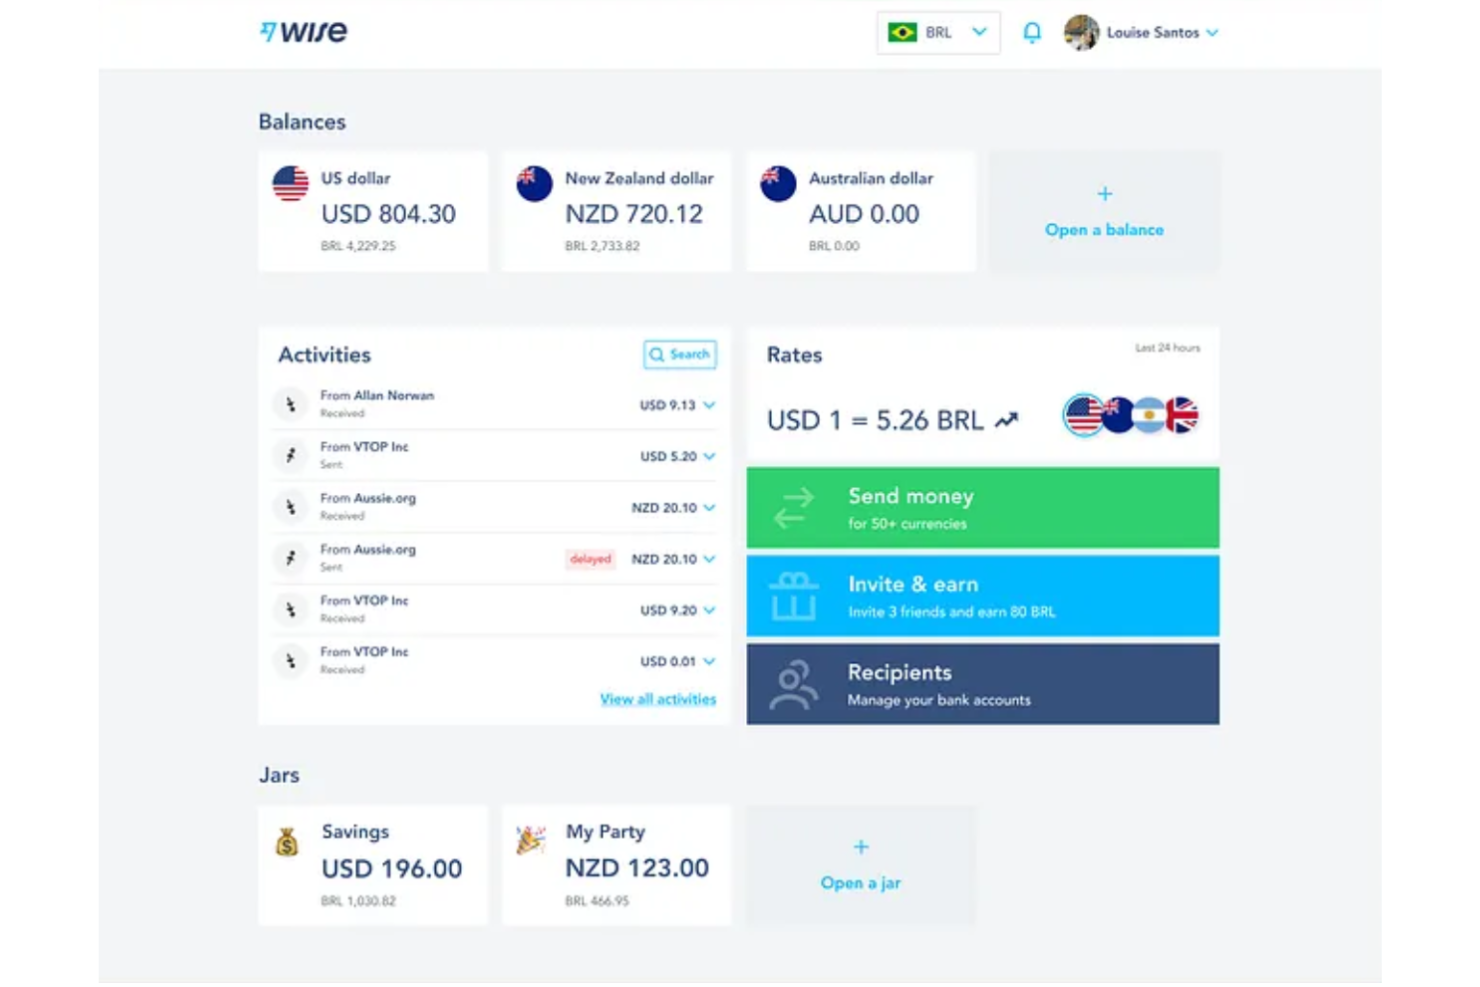
Si vous cherchez une solution pour envoyer et recevoir de l'argent à l'international facilement, Wise vous offre ce que la plupart des applications de paiement uniquement nationales ne proposent pas. Elle est conçue pour les freelances, les équipes à distance et les entreprises qui gèrent régulièrement des transactions ou paiements internationaux.
Pour qui Wise est-elle la mieux adaptée ?
Les entreprises internationales, les travailleurs à distance et les expatriés qui doivent transférer de l'argent entre différents pays rapidement et avec des frais transparents.
Pourquoi Wise est une bonne alternative à Venmo
J'ai choisi Wise parce qu'elle gère les transferts internationaux d'une manière que la plupart des applications de paiement ne peuvent pas égaler. J'apprécie tout particulièrement l'option de taux de change au taux du marché : Wise convertit la devise au taux réel, sans majoration, seulement un faible frais transparent.
J'ai également utilisé le compte multi-devises pour détenir et gérer de l'argent dans plusieurs devises à la fois, ce qui est un véritable atout lorsqu'on paie des prestataires internationaux ou qu'on reçoit des paiements de clients à l'étranger. Pour toute personne effectuant régulièrement des virements transfrontaliers, cette combinaison place Wise largement au-dessus de Venmo.
Principales fonctionnalités de Wise
- Compte Wise : Obtenez des coordonnées bancaires locales dans plusieurs pays, notamment un code de tri britannique, un numéro d'acheminement américain, etc., pour recevoir des paiements comme un local.
- Carte de débit : Dépensez dans n'importe quelle devise grâce à la carte Wise, qui convertit au taux du marché où que vous soyez.
- Paiements groupés : Envoyez jusqu'à 1 000 paiements en une seule fois, ce qui est pratique pour la paie ou le paiement de plusieurs prestataires dans différents pays.
- Suivi des transferts : Suivez le statut de chaque transfert international en temps réel directement dans l'application.
Intégrations Wise
Wise propose une API pour des intégrations personnalisées. Les intégrations natives ne sont pas publiquement listées.
Pros and Cons
Pros:
- Permet d'envoyer de l'argent dans plus de 70 pays facilement
- Utilise les taux de change du marché pour les transferts
- Permet de détenir plusieurs devises sur un même compte
Cons:
- Les délais de transfert peuvent être plus longs qu'avec Venmo
- Carte non disponible dans toutes les régions

Payoneer
Idéal pour les freelances et les entreprises
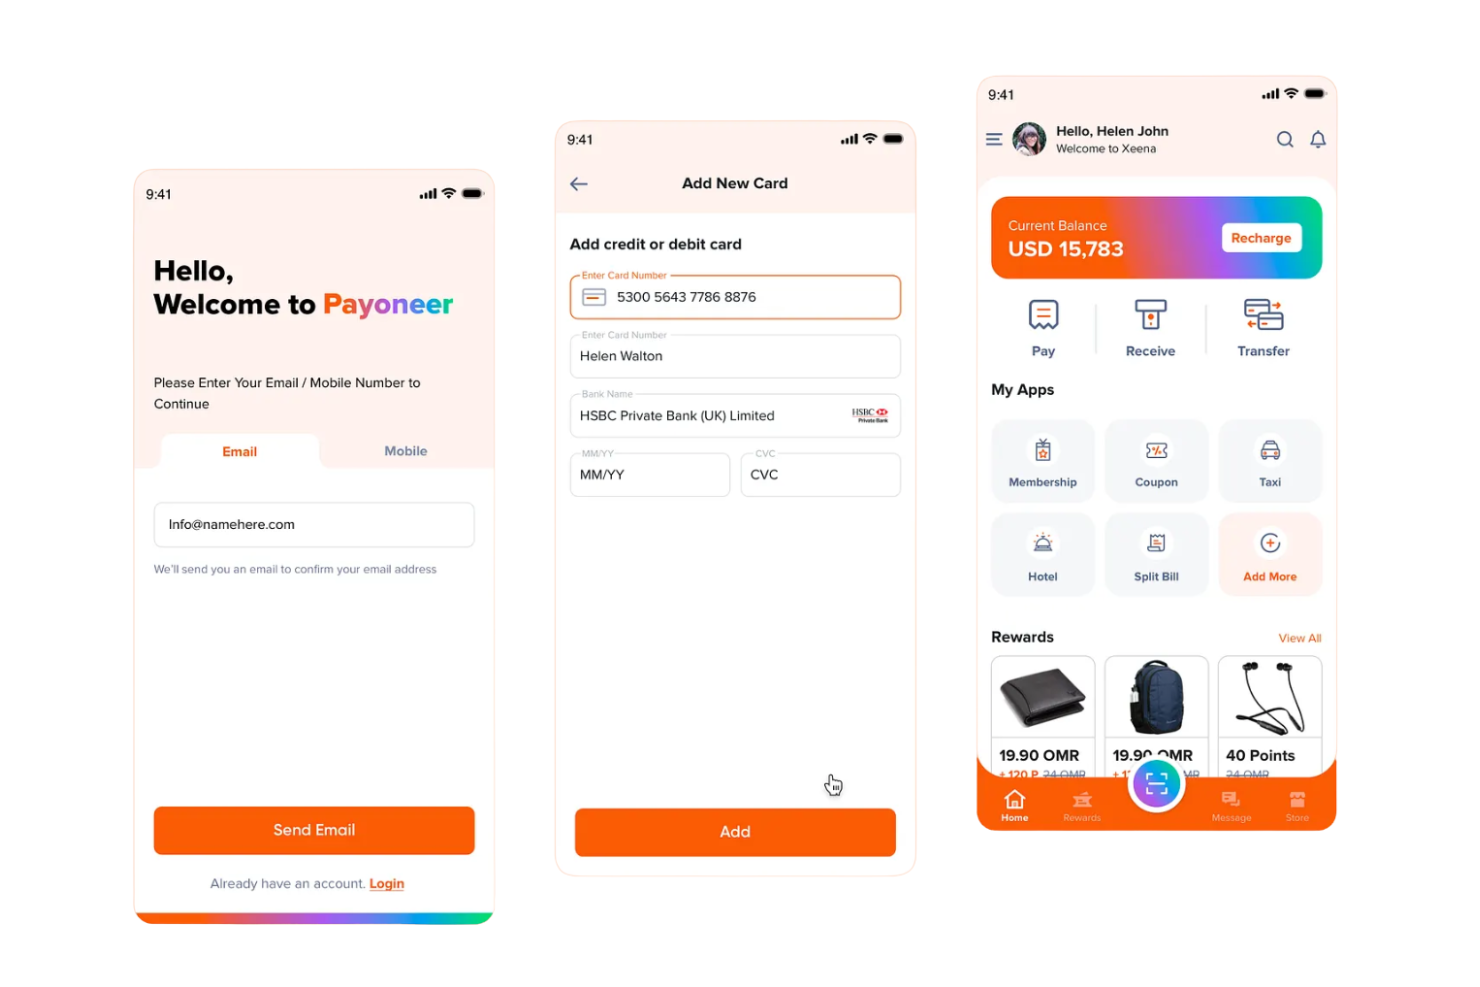
Payoneer est une plateforme de paiements mondiale conçue pour les freelances, les petites entreprises et les prestataires de services qui travaillent avec des clients internationaux. Si vous souhaitez envoyer, recevoir et gérer des paiements transfrontaliers sans dépendre des banques traditionnelles, c'est une option flexible.
À qui s'adresse le mieux Payoneer ?
Aux freelances, agences et vendeurs internationaux qui doivent recevoir ou envoyer des fonds à l'international, et ce, dans différentes devises.
Pourquoi Payoneer est une bonne alternative à Venmo
J'ai choisi Payoneer parce qu'il comble une véritable lacune que la plupart des applications de paiement entre particuliers ne couvrent pas : transférer de l'argent à travers les frontières sans nécessiter un compte bancaire partagé ou local. Les freelances et les agences peuvent recevoir des paiements de clients internationaux grâce à des comptes de réception locaux dans des devises comme l'USD, l'EUR et la GBP.
J'apprécie également la fonction solde Payoneer, qui permet de détenir des fonds dans plusieurs devises et de payer directement des prestataires ou fournisseurs à partir de ce solde. Pour toute personne gérant une activité avec des clients et des collaborateurs situés dans différents pays, cette combinaison de réception et de paiement est difficile à égaler.
Fonctionnalités clés de Payoneer
- Carte Payoneer : Utilisez une Mastercard physique ou virtuelle pour dépenser votre solde Payoneer directement auprès de vendeurs ou en ligne.
- Paiements groupés : Envoyez des paiements à plusieurs destinataires simultanément depuis votre solde Payoneer en une seule opération.
- Demandes de paiement : Générez et envoyez des liens de demande de paiement personnalisés à vos clients afin qu'ils puissent vous régler directement.
- Avance de capital : Accédez à un financement de trésorerie basé sur l'historique de votre compte Payoneer et sur le volume de paiements entrants.
Intégrations Payoneer
Payoneer offre des intégrations natives avec Amazon, Upwork, Fiverr, Airbnb et Google, et propose une API pour des intégrations personnalisées.
Pros and Cons
Pros:
- Permet des paiements transfrontaliers dans de multiples devises
- Permet de recevoir des paiements depuis des places de marché populaires
- Propose des cartes prépayées physiques et virtuelles
Cons:
- Certains utilisateurs rapportent des blocages de compte inattendus
- Le processus de vérification du compte peut être lent

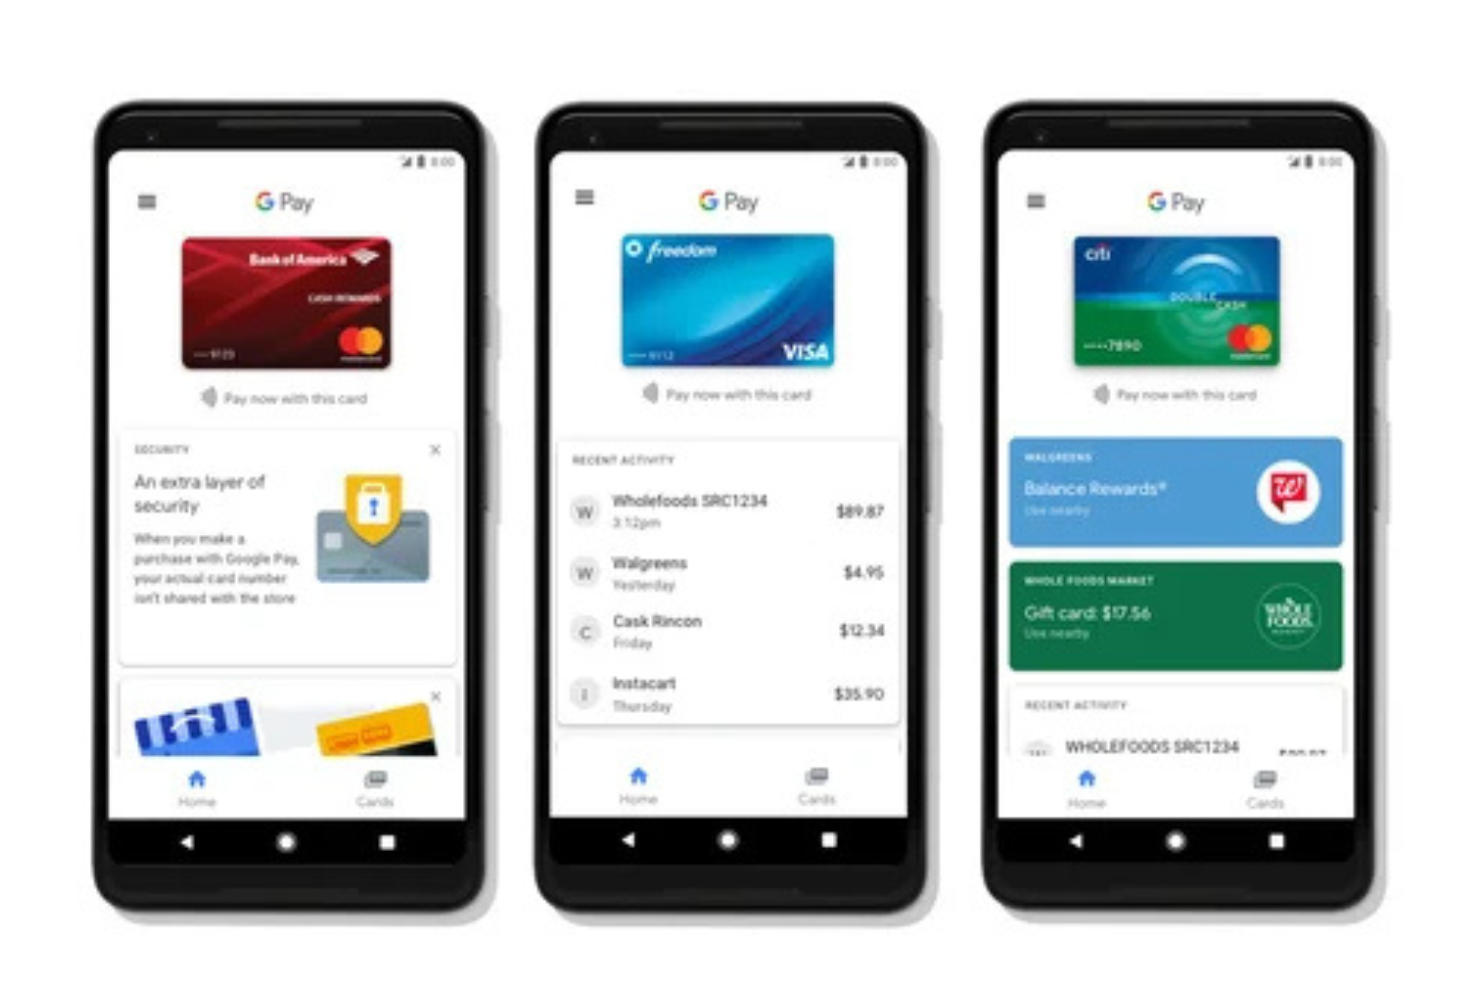
Google Pay réunit les fonctionnalités de portefeuille mobile, les paiements entre particuliers rapides et le suivi des achats en un seul endroit. Je pense que c'est une solution particulièrement adaptée aux utilisateurs Android qui souhaitent gérer leurs dépenses, partager des notes de frais ou payer des commerçants directement depuis leur appareil.
Pour qui Google Pay est-il le mieux adapté ?
Les utilisateurs Android et les équipes ayant besoin d'une solution sécurisée et mobile pour les paiements entre particuliers et la gestion des achats du quotidien.
Pourquoi Google Pay est une bonne alternative à Venmo
J'ai choisi Google Pay car il est entièrement intégré dans l'écosystème Android, ce qui en fait l'alternative à Venmo la plus naturelle pour les utilisateurs Android. J'apprécie la possibilité d'envoyer et de demander de l'argent directement via l'application Google Pay, sans avoir à quitter l'environnement natif de votre appareil.
La fonctionnalité de paiement sans contact dans les magasins physiques ajoute une utilité que la plupart des applications de paiement n'offrent pas : vous ne faites pas que partager des notes de frais entre amis, vous remplacez entièrement votre portefeuille. J'apprécie aussi la manière dont Google Pay affiche les transactions récentes et les récapitulatifs d'achats, vous donnant une vue plus claire de l'utilisation de votre argent.
Fonctionnalités clés de Google Pay
- Paiements sans contact : Payez avec votre appareil Android en approchant celui-ci d'un terminal NFC.
- Stockage de cartes de fidélité : Stockez et accédez aux cartes de récompense, cartes-cadeaux et coupons directement dans l'application.
- Programmation des paiements : Prévoyez des paiements récurrents ou programmez des virements en avance vers vos contacts.
- Prise en charge multi-comptes : Liez plusieurs comptes bancaires, cartes de débit et cartes de crédit à un seul profil Google Pay.
Intégrations Google Pay
Google Pay propose des intégrations natives au sein de l'écosystème Google, notamment Google Wallet, Google Workspace et les appareils Android. Une API est disponible pour des intégrations personnalisées.
Pros and Cons
Pros:
- Paiements instantanés entre utilisateurs Google Pay
- Fonctionne parfaitement sur Android et Wear OS
- Paiement sans contact dans des millions de magasins
Cons:
- Délais possibles lors des retraits vers certaines banques
- Options de partage de notes de frais plus limitées que Venmo

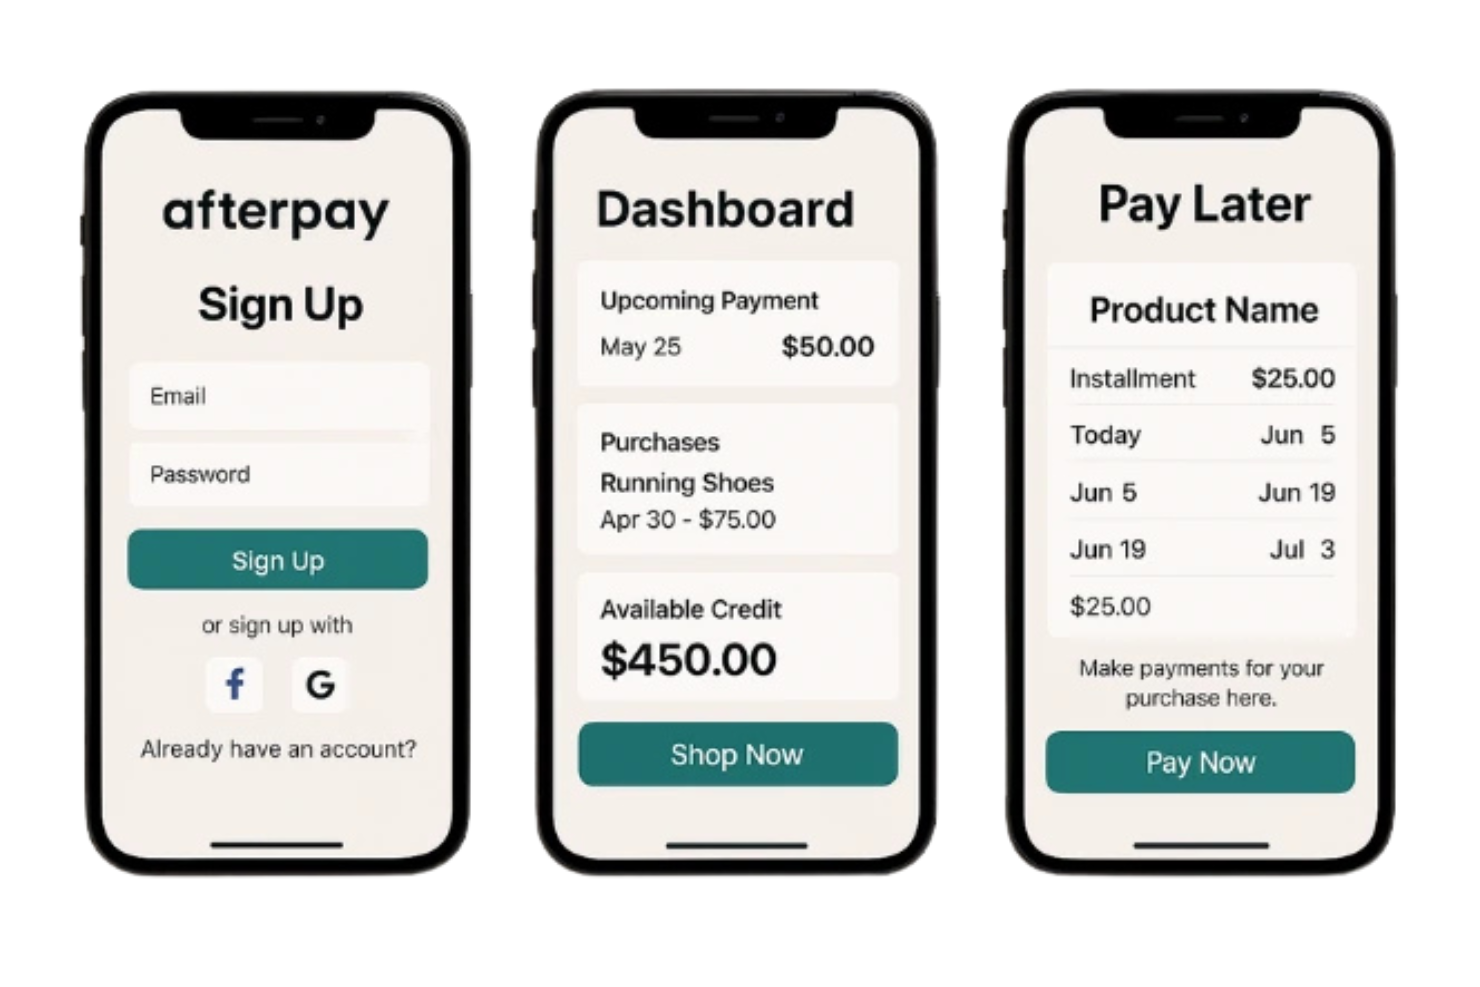
Si vous souhaitez offrir à vos clients une alternative aux paiements directs ou au crédit traditionnel, Afterpay propose des solutions de paiement fractionné lors du passage en caisse. Je pense que les équipes de vente au détail et de commerce électronique qui cherchent à augmenter leurs ventes et à réduire les paniers abandonnés trouveront ce service particulièrement utile.
Pour qui Afterpay est-il le mieux adapté ?
Les commerçants et les marques d'e-commerce qui veulent offrir des options de paiement flexibles aux acheteurs au moment du paiement.
J'ai choisi Afterpay car il a été conçu spécifiquement pour le paiement différé, en ligne comme en magasin. J'apprécie que les acheteurs puissent fractionner leurs achats en quatre versements sans intérêts sur six semaines, sans vérification de crédit, ce qui facilite le passage à l'achat.
L’option en magasin fonctionne sur le réseau Visa, il n’y a donc pas besoin d'intégration au terminal de paiement, et votre équipe peut l’activer en quelques jours. J’apprécie également qu’Afterpay prenne en charge les risques de rétrofacturation et de fraude, permettant aux commerçants d’être payés immédiatement sans le risque lié aux paiements différés.
Principales fonctionnalités d’Afterpay
- Application Afterpay : Les acheteurs peuvent parcourir et découvrir les commerçants partenaires directement dans l’application.
- Carte virtuelle : Génère une carte Visa à usage unique pour les achats en magasin sans carte physique.
- Portail marchand : Suivi des transactions, consultation des rapports de règlement et gestion des remboursements depuis un tableau de bord unique.
- Widgets de paiement personnalisables : Affichez le détail des échéances sur les pages de produits et du panier pour informer les clients avant la validation de la commande.
Intégrations Afterpay
Afterpay propose des intégrations natives avec Shopify, BigCommerce, Magento, Wix, Squarespace, WooCommerce, Salesforce Commerce Cloud et plus encore. Une API est disponible pour des intégrations sur mesure.
Pros and Cons
Pros:
- Permet le paiement en plusieurs fois sans intérêts au moment de l'achat
- Disponible en ligne et en magasin physique
- Le commerçant reçoit le paiement en totalité immédiatement
Cons:
- L'approbation peut nécessiter une vérification de crédit légère
- Limité aux commerçants qui acceptent Afterpay

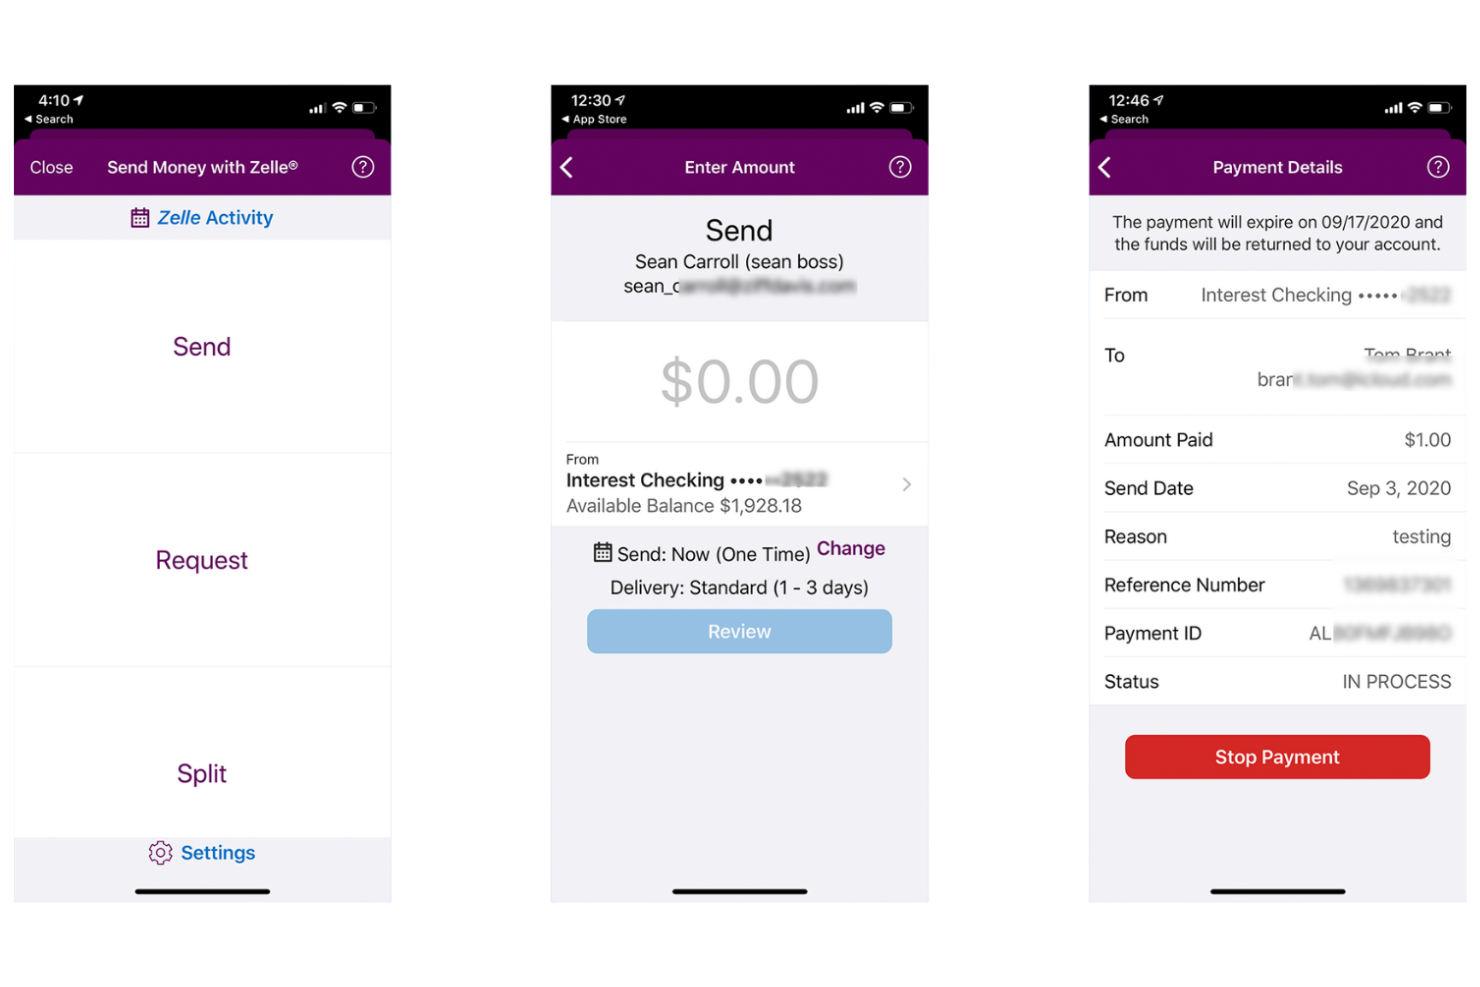
Zelle se connecte directement aux comptes bancaires américains, permettant aux particuliers et aux petites entreprises d'envoyer et de recevoir des paiements instantanément, sans applications supplémentaires ni délais d'attente. C'est un excellent choix pour les utilisateurs qui privilégient les virements en temps réel et souhaitent éviter de manipuler de l'argent liquide.
À qui s'adresse Zelle ?
Zelle convient aux particuliers, petites entreprises et organisations basés aux États-Unis qui ont besoin de paiements instantanés de banque à banque sans quitter leur application bancaire.
Pourquoi Zelle est une bonne alternative à Venmo
J'ai choisi Zelle car il envoie l'argent directement entre les comptes bancaires américains, sans portefeuille intermédiaire ni période de rétention. Lorsque je dois rembourser quelqu'un ou recevoir un paiement, les fonds sont transférés en quelques minutes et arrivent directement sur le compte bancaire du destinataire.
J'apprécie aussi que Zelle soit intégré dans la plupart des grandes applications bancaires américaines—comme Chase, Bank of America et Wells Fargo—il n'y a donc pas d'application séparée à gérer. Pour tous ceux qui veulent des transferts rapides et simples, sans passer par une plate-forme tierce, Zelle gère cela de façon efficace.
Fonctionnalités clés de Zelle
- Demander des paiements : Envoyez des demandes de paiement à vos contacts directement via l'application ou l'interface de votre banque.
- Envoi basé sur les contacts : Envoyez de l'argent simplement avec l'adresse e-mail ou le numéro de téléphone mobile américain du destinataire.
- Historique des transactions : Consultez un journal complet de vos envois et réceptions passés dans le fil d'activité Zelle de votre banque.
- Partage des paiements : Divisez une facture ou une dépense entre plusieurs contacts en une seule transaction.
Intégrations Zelle
Les intégrations natives ne sont pas listées publiquement.
Pros and Cons
Pros:
- Virements directs sur le compte bancaire du destinataire
- Aucune application séparée requise pour la plupart des utilisateurs
- Transferts instantanés entre banques participantes
Cons:
- Aucune protection des achats ni résolution des litiges
- Disponible uniquement pour les comptes bancaires américains

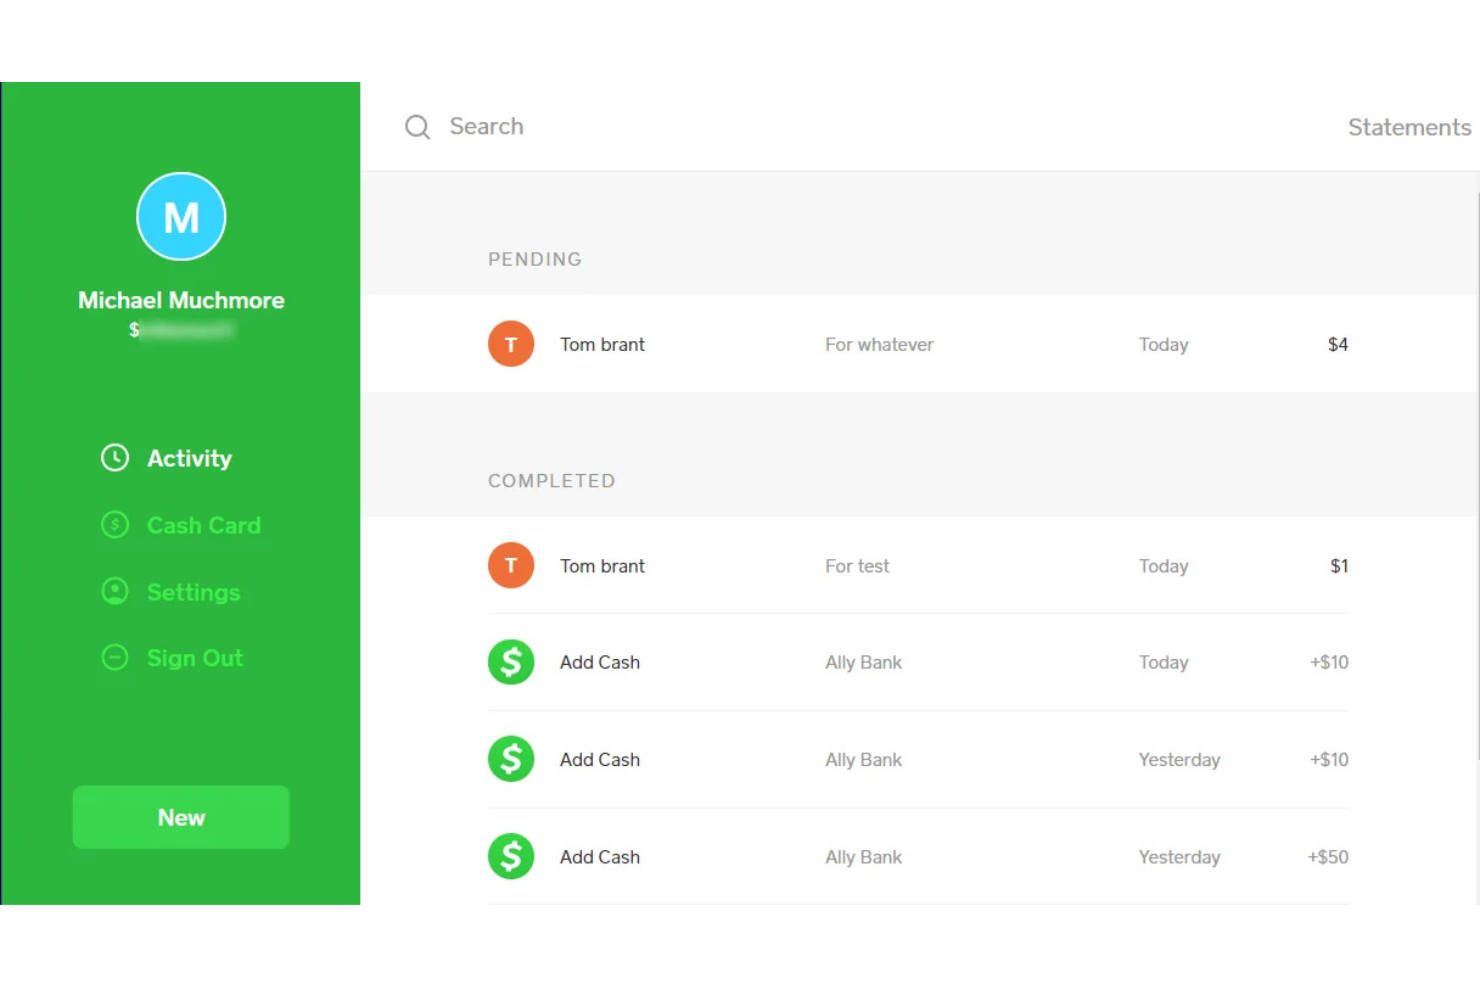
Si vous cherchez une alternative à Venmo qui propose également des options d’investissement et d’épargne, Cash App mérite votre attention. Elle séduit les particuliers et les petites entreprises souhaitant des paiements entre pairs simples, tout en offrant l’achat d’actions et de Bitcoin au sein d’une seule application.
Pour qui Cash App est-elle la mieux adaptée ?
Cash App convient aux particuliers et aux petites entreprises aux États-Unis cherchant des paiements numériques avec des fonctionnalités d’investissement et d’épargne intégrées.
Pourquoi Cash App est une bonne alternative à Venmo
J’ai choisi Cash App parce qu’elle va au-delà des paiements entre particuliers en permettant d’acheter des actions et du Bitcoin directement depuis l’application. Si je reçois un paiement d’un ami et souhaite investir une partie de cet argent, je peux l’utiliser pour acheter des fractions d’actions sans changer d’application.
J’aime aussi la fonctionnalité d’épargne de Cash App, qui permet de mettre de côté de l’argent de votre solde grâce à une poche d’épargne dédiée. Pour ceux qui désirent une application de paiement qui fait également office d’outil d’investissement léger, Cash App propose les deux sans nécessiter de compte de courtage séparé.
Principales fonctionnalités de Cash App
- Paiements avec $Cashtag : Envoyez ou demandez de l’argent avec un nom d’utilisateur unique plutôt qu’un numéro de téléphone ou un e-mail.
- Carte Cash : Utilisez une carte Visa débit gratuite reliée directement à votre solde Cash App pour vos achats en magasin et en ligne.
- Dépôt direct : Recevez vos salaires ou paiements gouvernementaux directement sur votre compte Cash App.
- Transferts de Bitcoin : Envoyez et recevez du Bitcoin vers et depuis des portefeuilles externes directement via l’application.
Intégrations Cash App
Les intégrations natives ne sont pas publiquement listées.
Pros and Cons
Pros:
- Permet d’acheter instantanément des actions et du Bitcoin
- Inclut une carte de débit gratuite pour les dépenses
- Propose une épargne intégrée avec virements automatiques
Cons:
- Aucune protection des achats pour les transactions
- Disponible uniquement pour les utilisateurs américains

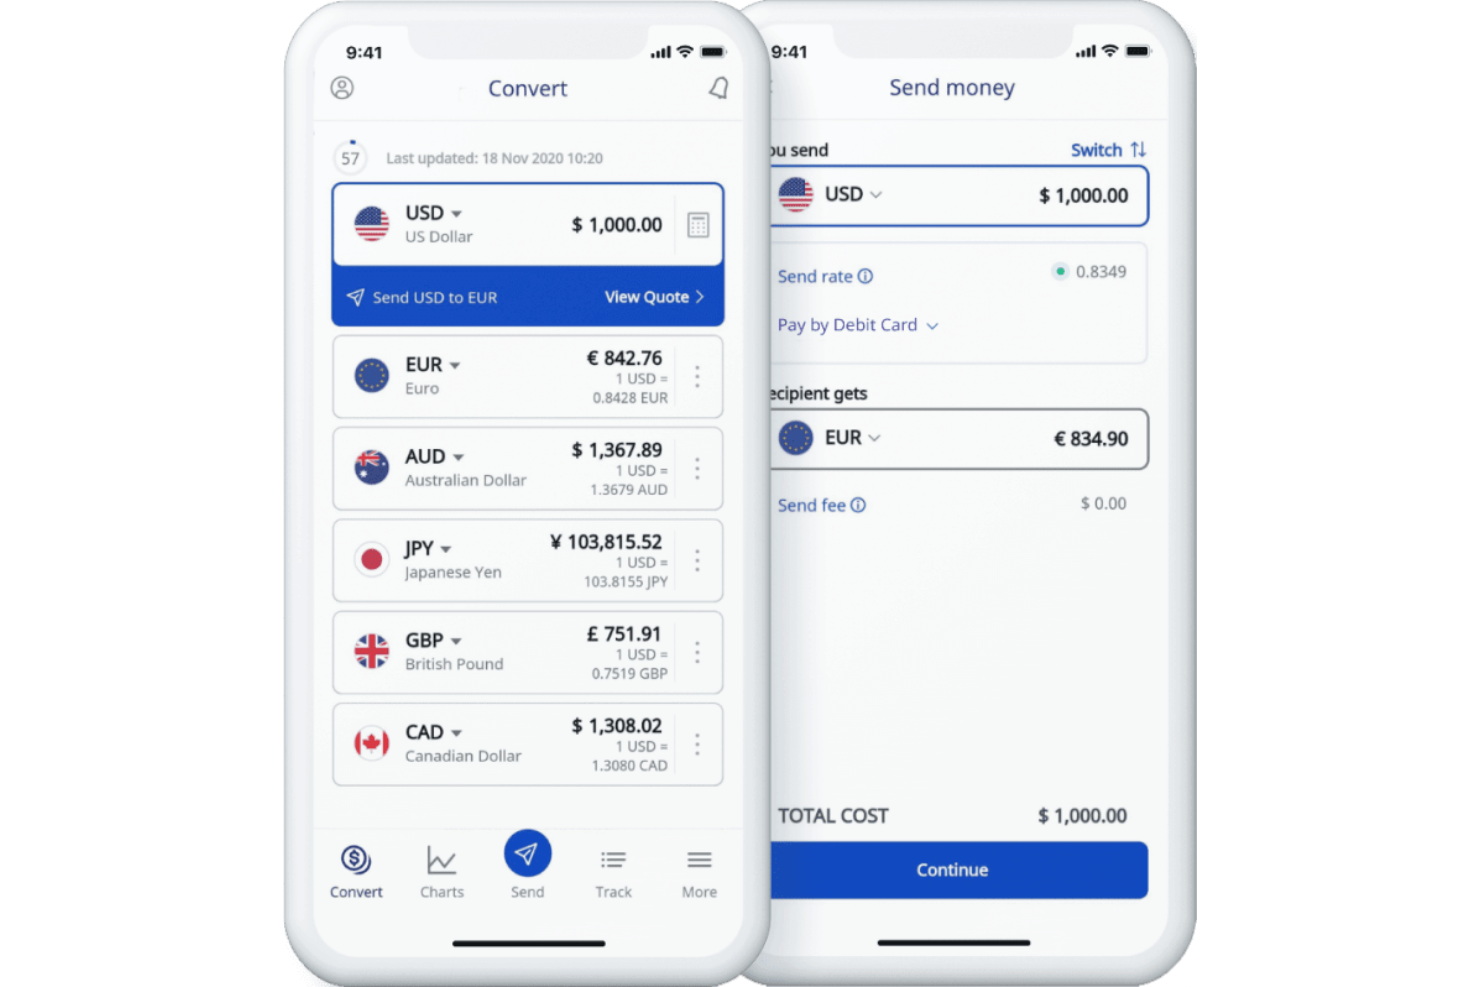
XE propose des transferts d'argent simples et des outils de conversion de devises pour les particuliers et les entreprises qui déplacent des fonds à l’international. Vous le trouverez particulièrement utile si vous avez besoin de taux de change en direct et de transactions internationales sécurisées sur une seule plateforme.
Pour qui XE est-il le mieux adapté ?
Les voyageurs fréquents, les vendeurs en ligne et les équipes financières qui ont besoin de transferts internationaux rapides et sécurisés ainsi qu'une conversion de devises en temps réel.
Pourquoi XE est une bonne alternative à Venmo
J'ai choisi XE car ses outils de conversion de devises sont vraiment difficiles à égaler. XE affiche les taux de change moyens du marché en temps réel, vous savez donc toujours exactement ce que vous obtenez avant d’envoyer.
J'apprécie également la fonction d’alertes de taux, qui vous permet de définir un taux cible et de recevoir une notification lorsque le marché l’atteint—c'est quelque chose que la plupart des applications de paiement n’offrent simplement pas. Pour ceux qui envoient régulièrement de l'argent à des clients ou fournisseurs internationaux, ce niveau de visibilité sur les taux change la donne pour bien choisir le moment des transferts.
- Tableau des taux de change en direct : Comparez plus de 100 devises côte à côte avec les taux moyens du marché en temps réel.
- Historique des taux de devises : Visualisez l’évolution des taux pour n'importe quelle paire de devises sur des périodes personnalisées.
- Calculateur IBAN : Validez le numéro de compte bancaire du destinataire avant d’effectuer un virement.
- Mises à jour des devises par email : Abonnez-vous aux analyses du marché et aux actualités sur les taux de change, livrées quotidiennement dans votre boîte de réception.
Intégrations XE
XE propose des intégrations avec Sage et Microsoft Dynamics 365. XE propose une API pour des intégrations personnalisées.
Pros and Cons
Pros:
- Taux de change en temps réel pour les transferts internationaux
- Envoie de l'argent vers plus de 130 pays
- Propose des alertes de taux de change et des notifications
Cons:
- Pas d’option de paiement entre particuliers
- Les délais de transfert peuvent être plus longs qu’avec Venmo


Apple Cash est une solution de paiement numérique intégrée aux appareils Apple qui permet d’envoyer, de recevoir et de demander de l’argent via Messages ou Wallet. Elle convient parfaitement aux particuliers ou aux équipes recherchant des transferts instantanés, la compatibilité avec Apple Pay et une expérience de paiement simplifiée directement liée à leurs appareils.
À qui s'adresse Apple Cash ?
Apple Cash s’adresse aux consommateurs et équipes qui utilisent les appareils Apple et désirent des paiements numériques rapides et intégrés, à titre personnel ou professionnel.
Pourquoi Apple Cash est une bonne alternative à Venmo
J’ai choisi Apple Cash parce qu’il est intégré à iMessage, ce qui permet d’envoyer de l’argent aussi simplement que d’envoyer un texto—aucune application séparée à ouvrir. L’intégration avec Siri m’est réellement utile, car je peux dire « envoie 20 $ à “[contact]” » sans devoir déverrouiller mon téléphone.
J’apprécie aussi le fait que les fonds reçus arrivent instantanément dans Apple Wallet et peuvent être dépensés avec Apple Pay partout où le paiement sans contact est accepté. Pour toute personne déjà dans l’écosystème Apple, cela élimine toutes les étapes supplémentaires exigées par d’autres applications de paiement.
Fonctionnalités clés d’Apple Cash
- Carte Apple Cash : Une carte virtuelle liée à votre solde pour effectuer des achats en ligne ou dans les applications.
- Virement instantané vers la banque : Transférez votre solde Apple Cash vers un compte bancaire lié en quelques minutes.
- Contrôles de partage familial : Les parents peuvent fixer des limites de dépenses et recevoir des notifications pour les transactions des enfants.
- Historique des transactions : Consultez un historique complet des paiements envoyés et reçus directement dans l’application Wallet.
Intégrations Apple Cash
Les intégrations natives se limitent à l’écosystème Apple, notamment Wallet, iMessage et Apple Pay. Apple Cash ne propose aucune intégration native tierce ni d’API ouverte pour des systèmes externes.
Pros and Cons
Pros:
- Envoi instantané d’argent via iMessage
- Intégration directe à Apple Wallet et Apple Pay
- Aucun téléchargement d’application distinct requis
Cons:
- Réservé aux utilisateurs d’appareils Apple
- Impossible à utiliser pour des transferts internationaux

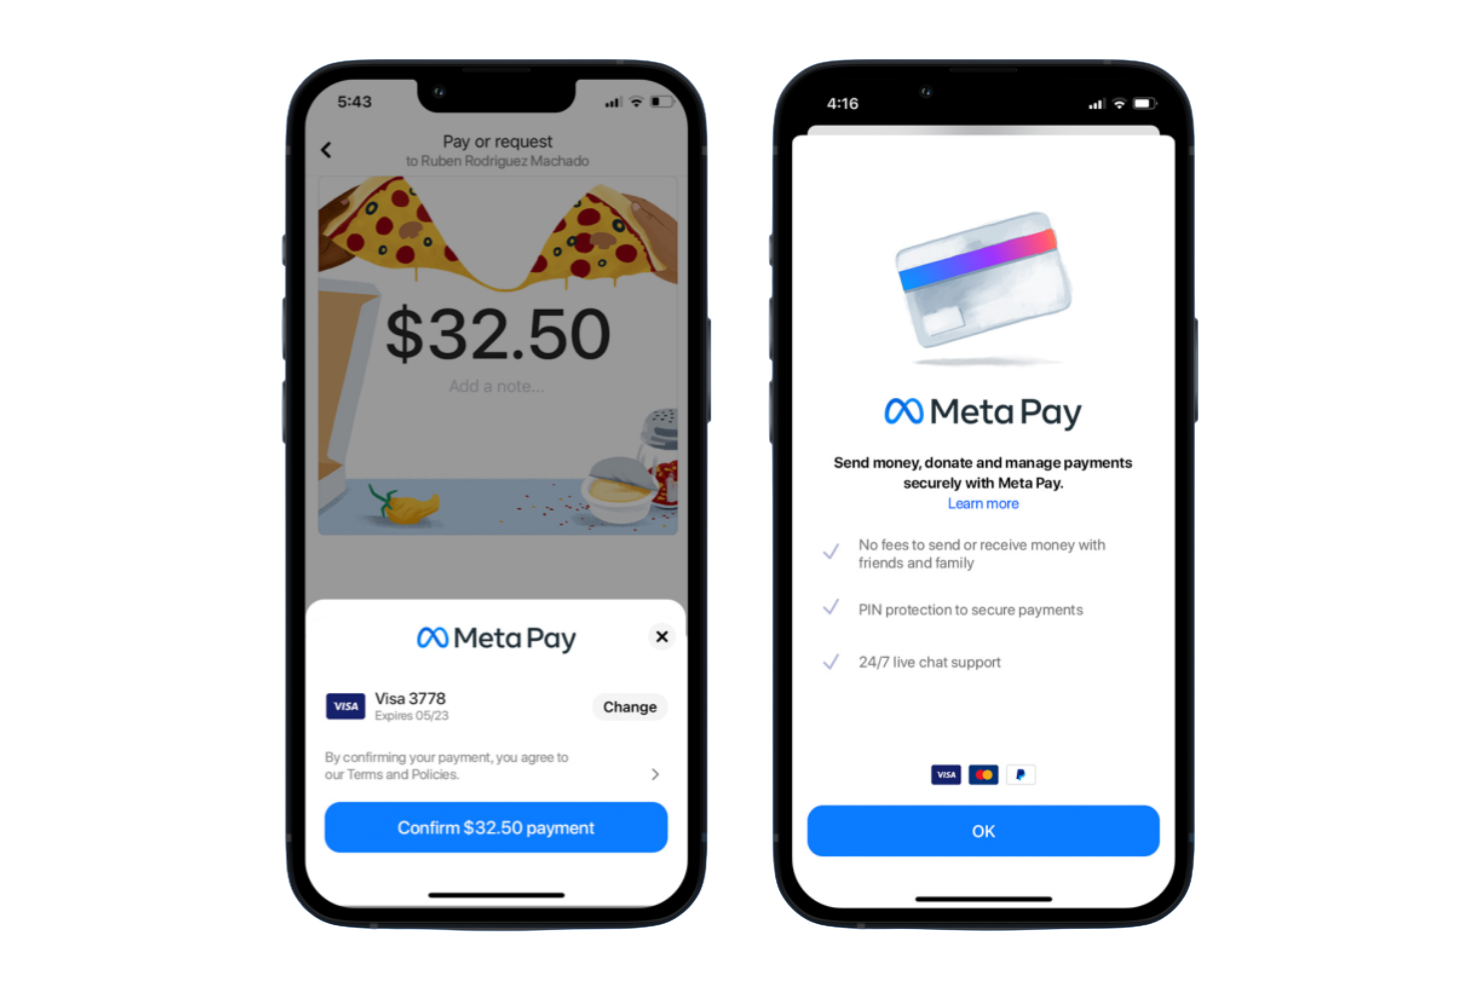
Meta Pay vous permet d'envoyer et de recevoir de l'argent directement depuis Facebook, Messenger, Instagram et WhatsApp. Je le vois comme une solution idéale pour les entreprises, les créateurs et les particuliers souhaitant effectuer des paiements sans friction liés à leur activité sur les réseaux sociaux.
À qui s'adresse Meta Pay ?
Meta Pay convient particulièrement aux vendeurs en ligne et aux petites entreprises qui effectuent des transactions directement sur Facebook, Instagram et WhatsApp.
Pourquoi Meta Pay est une bonne alternative à Venmo
J'ai choisi Meta Pay parce qu'il transforme les plateformes que vos clients utilisent déjà quotidiennement en couche de paiement. Si quelqu'un découvre un produit sur Instagram et souhaite l'acheter, il peut payer sans quitter l'application.
J'apprécie également le fait que les paiements dans Messenger s'intègrent naturellement à la conversation — partager une dépense ou régler un ami se fait directement dans le fil de discussion. Pour les entreprises et créateurs déjà actifs sur les plateformes Meta, ce contexte social natif supprime une étape que les autres applications de paiement ne peuvent pas reproduire.
Principales fonctionnalités de Meta Pay
- Configuration des paiements inter-applications : Ajoutez votre moyen de paiement une seule fois sur Facebook et il sera automatiquement disponible sur Instagram, sans avoir à le saisir de nouveau.
- Tableau de bord de l’historique des transactions : Consultez tous les paiements effectués et gérez vos modes de paiement au même endroit via le Centre de comptes.
- Surveillance anti-fraude : Meta Pay assure une surveillance continue de l'activité et envoie des alertes lorsqu'une transaction inhabituelle ou non autorisée est détectée.
- Authentification par code PIN et données biométriques : Sécurisez chaque paiement avec un code PIN à 4 chiffres, la reconnaissance faciale ou l'empreinte digitale directement depuis votre appareil.
Intégrations Meta Pay
Meta Pay offre des intégrations natives dans l’ensemble de l’écosystème Meta, notamment sur Facebook, Instagram, Messenger et WhatsApp.
Pros and Cons
Pros:
- Paiements parfaitement intégrés dans les applications sociales
- Permet aux clients de payer directement sur Instagram
- Prise en charge des paiements aux créateurs et aux entreprises
Cons:
- Pas de paiements entre particuliers hors applications Meta
- Fonctionne uniquement sur les plateformes de l’écosystème Meta


Comment j’évalue les alternatives à Venmo
J’évalue chaque outil sur deux niveaux : les fonctionnalités indispensables, comme les transferts P2P et les comptes marchands pour l’encaissement en magasin, ainsi que les éléments différenciants, comme les intégrations avec les systèmes de point de vente et les structures tarifaires.
Fonctionnalités essentielles (indispensables pour cette liste)
Lorsque je sélectionne les outils de ma liste, j’attribue à chacun une note sur une échelle de 0 (ne propose pas la fonctionnalité) à 5 (excelle dans ce domaine) pour chacune des fonctionnalités essentielles listées ci-dessous. Je calcule ensuite le score total de l’outil sous forme de pourcentage. Pour être inclus, chaque outil doit obtenir un score total minimum de 65 %.
- Transferts d’argent P2P : Je vérifie si les transferts semblent suffisamment rapides et flexibles pour des situations commerciales réelles, comme le partage du coût d’une commande en gros avec un associé ou le remboursement d’un membre du personnel après un achat de fournitures.
- Association d’un compte bancaire et de cartes : Chaque plateforme devrait permettre de connecter plusieurs sources de financement afin de pouvoir utiliser un compte courant professionnel pour payer les fournisseurs et une carte de débit pour les petites dépenses quotidiennes.
- Disponibilité des transferts instantanés : J’examine la vitesse à laquelle les fonds arrivent réellement sur le compte bancaire, car les détaillants qui réapprovisionnent leurs stocks en milieu de semaine ou paient des fournisseurs dans des délais serrés ne peuvent pas se permettre des délais de règlement de plusieurs jours.
- Qualité de l’application mobile : Une application iOS et Android bien conçue est importante, car les responsables de magasin et les vendeurs sur les marchés traitent les paiements sur place, et non assis devant un ordinateur.
- Paiements professionnels et marchands : J’évalue si la plateforme prend en charge un profil professionnel ou marchand dédié permettant d’accepter les paiements des clients au moyen de codes QR, de liens de paiement ou d’outils associés à un système de point de vente.
- Historique des transactions et sécurité : Je recherche des journaux de transactions détaillés avec des options d’exportation, du chiffrement et des protections contre la fraude, notamment pour les détaillants qui rapprochent les ventes quotidiennes de plusieurs points de vente.
Une fois que j’ai établi une liste d’outils répondant à ces critères, j’examine ce qui distingue chaque plateforme.
Facteurs différenciants (ce qui distingue les fournisseurs)
Voici comment je compare les différents fournisseurs :
Fonctionnalités remarquables
Les paiements par code QR constituent un facteur de différenciation important pour les détaillants présents sur des stands éphémères ou des marchés de producteurs, qui doivent accepter des paiements sans transporter de lecteurs de cartes. J’évalue également si une plateforme prend en charge les comptes professionnels multi-utilisateurs, car un responsable supervisant plusieurs points de vente doit pouvoir accorder un accès au personnel sans partager les identifiants de connexion. Les outils de facturation sont également importants : envoyer directement une demande de paiement à un fournisseur depuis l’application permet de gagner du temps par rapport au passage d’une plateforme à l’autre.
Au-delà des fonctionnalités
Les frais de transaction varient considérablement d’une plateforme à l’autre. Je compare donc les coûts par transfert aux taux de traitement des paiements marchands afin de comprendre leur véritable impact sur les marges. Les intégrations avec les systèmes de point de vente et les plateformes de commerce électronique pèsent également lourd dans mon évaluation : si un outil se connecte à Shopify ou Square, il s’intègre aux flux de travail existants du commerce de détail au lieu de créer un travail supplémentaire de rapprochement. La rapidité des versements complète mon évaluation, car un détaillant qui réapprovisionne ses rayons en milieu de semaine a besoin que les fonds soient rapidement réglés, et non qu’ils restent bloqués pendant plusieurs jours.
Pourquoi chercher une alternative à Venmo ?
Bien que Venmo soit une bonne option parmi les alternatives à Venmo, plusieurs raisons peuvent pousser certains utilisateurs à rechercher d’autres solutions. Vous cherchez peut-être une alternative à Venmo parce que…
- Vous avez besoin de prendre en charge les paiements internationaux
- Votre entreprise a besoin de fonctionnalités de paiement en personne
- Vous souhaitez disposer d’outils plus avancés de protection contre la fraude
- Vos clients préfèrent les options d’achat immédiat avec paiement ultérieur
- Vous avez besoin de rapports et d’analyses plus complets
Si vous vous reconnaissez dans l’un de ces cas, vous êtes au bon endroit. Ma liste comprend plusieurs alternatives à Venmo mieux adaptées aux équipes confrontées à ces difficultés avec Venmo et à la recherche d’autres solutions.
Fonctionnalités clés de Venmo
Voici quelques-unes des principales fonctionnalités de Venmo, afin de vous aider à comparer ce que proposent les solutions alternatives :
- Paiements de pair à pair : Envoyez et recevez de l’argent instantanément entre particuliers au sein du réseau Venmo, ce qui facilite le partage des factures ou le remboursement des amis et de la famille.
- Fil d’actualité social intégré à l’application : Consultez un fil public ou privé des transactions affichant les activités de paiement, permettant aux utilisateurs de partager, d’aimer ou de commenter les paiements afin d’ajouter une dimension sociale.
- Demandes de paiement : Demandez directement de l’argent à d’autres utilisateurs de Venmo, ce qui simplifie la collecte de fonds pour les expériences partagées ou les dépenses de groupe.
- Paiements aux commerçants : Payez auprès des commerçants en ligne et en magasin participants directement depuis votre solde Venmo ou votre source de financement associée.
- Virements bancaires : Transférez des fonds de votre compte Venmo vers votre compte bancaire associé, généralement sous 1 à 3 jours ouvrés, ou utilisez le transfert instantané moyennant des frais.
- Carte de débit Venmo : Effectuez des achats partout où Mastercard est acceptée et retirez de l’argent aux distributeurs automatiques en utilisant votre solde Venmo avec la carte de débit estampillée Venmo.
- Partage des factures : Répartissez automatiquement les factures entre plusieurs contacts dans l’application, ce qui facilite le règlement des dépenses de groupe.
- Protection des achats : Les achats admissibles effectués via Venmo auprès de commerçants autorisés bénéficient d’une protection éligible de l’acheteur contre les transactions non autorisées.
- Notes de paiement et émojis personnalisés : Ajoutez des notes personnalisées, des émojis ou des GIF à chaque transaction pour fournir du contexte et rendre les paiements plus attrayants.
- Accessibilité mobile : Accédez à toutes les fonctionnalités de Venmo et gérez-les depuis son application mobile iOS ou Android, optimisée pour une expérience mobile fluide.